Como o banco ganha dinheiro com uma conta corrente gratuita?

Principalmente pagando quase nada sobre o seu saldo. Em setembro de 2026, a conta corrente remunerada rendia em média 0,07% nos Estados Unidos, enquanto os títulos de curto prazo do Tesouro americano pagavam cerca de 3,6%. Essa diferença, somada às tarifas de cartão e às multas, é o que banca a maioria das contas gratuitas.

Negócios e economia · 2026-10-04

O produto é o seu saldo

Uma conta corrente sem mensalidade parece algo que o banco dá de presente. Está mais perto de algo que o banco compra. O que ele compra é o dinheiro que você deixa parado ali entre um salário e outro.

A FDIC, a agência americana que garante os depósitos bancários, publica todo mês tabelas com as taxas médias do país. Na tabela de setembro de 2026, a conta corrente remunerada pagava em média 0,07% ao ano, e muitas contas correntes não pagam nada. A tabela também traz duas réguas de comparação. Ao lado das contas correntes, usa a taxa dos Fed Funds, o juro que os bancos cobram uns dos outros em empréstimos de um dia para o outro. Ao lado das aplicações de prazo mais curto (dinheiro guardado por um prazo fixo, algo parecido com um CDB), mostra o rendimento dos títulos do Tesouro, de cerca de 3,6%. É o retorno da dívida de curto prazo do governo americano, e praticamente o lugar mais seguro onde um banco pode deixar dinheiro. Seja qual for a régua, o banco consegue ganhar com esse dinheiro muito mais do que paga a você.

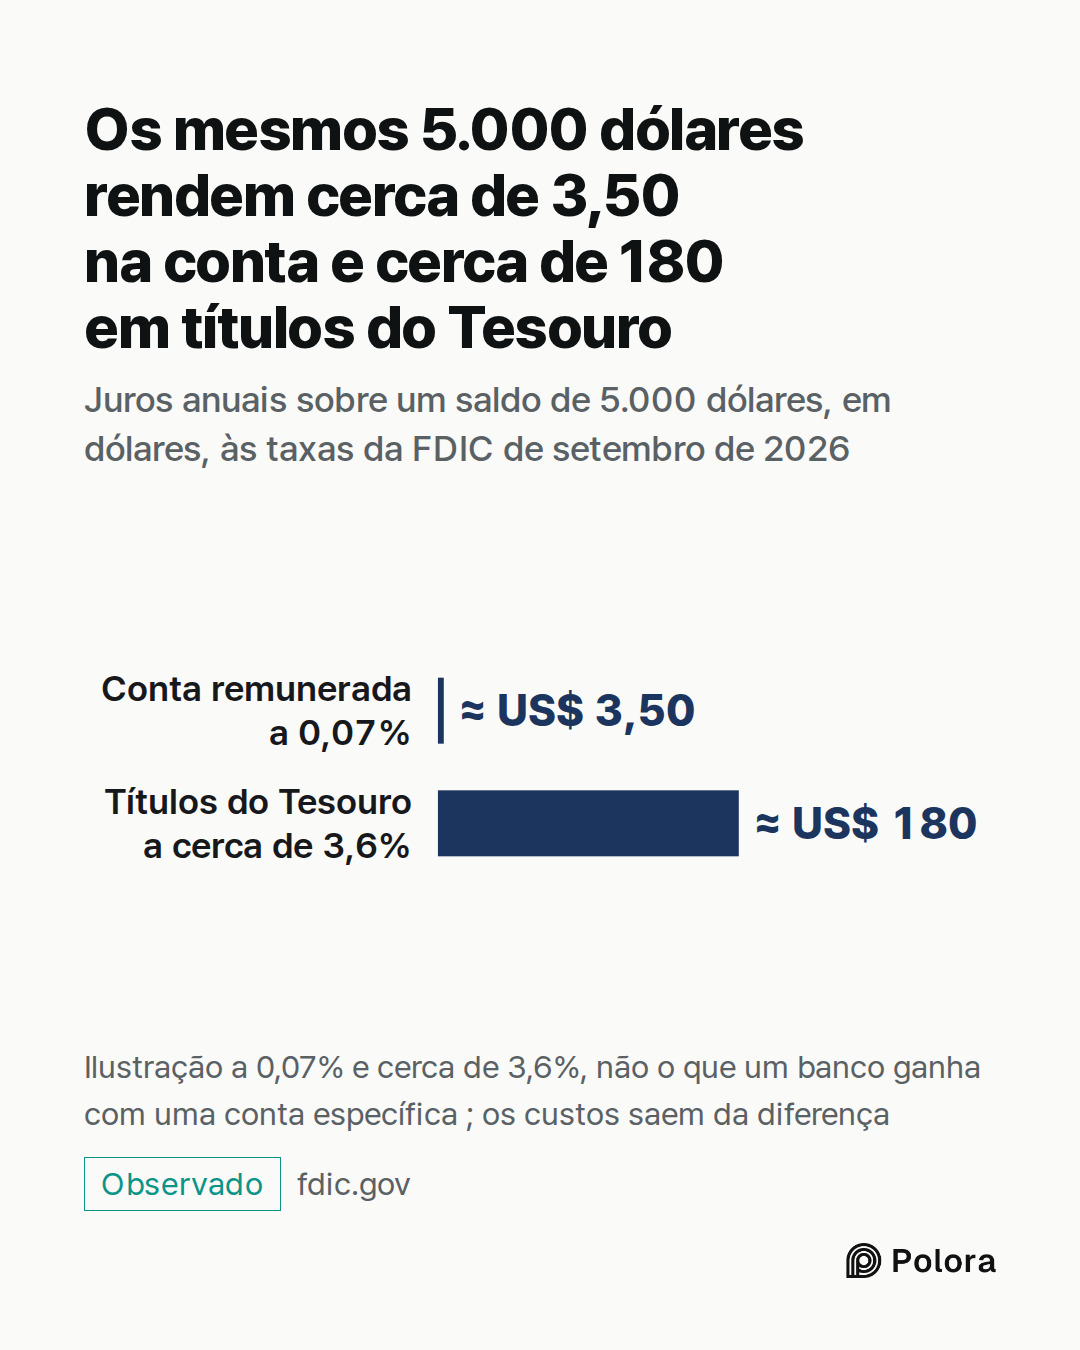
Pense num saldo de 5.000 dólares. A 0,07%, ele rende ao dono cerca de 3,50 dólares por ano. Aplicado em títulos do Tesouro a cerca de 3,6%, o mesmo dinheiro renderia cerca de 180 dólares. É uma ilustração, não o que um banco específico ganha com uma conta específica. O banco não fica com toda essa diferença. Agências, aplicativo, funcionários, prevenção de fraudes e exigências regulatórias saem dela, e uma conta com saldo pequeno deixa pouca margem. Mas, na maioria das contas, é dessa diferença que vem o dinheiro que sustenta a gratuidade, e ninguém vê essa cobrança.

Essa diferença existe em toda conta corrente, com ou sem tarifa. O que torna uma conta gratuita é a decisão do banco de que essa diferença, somada às suas outras receitas, basta para dispensar a mensalidade.
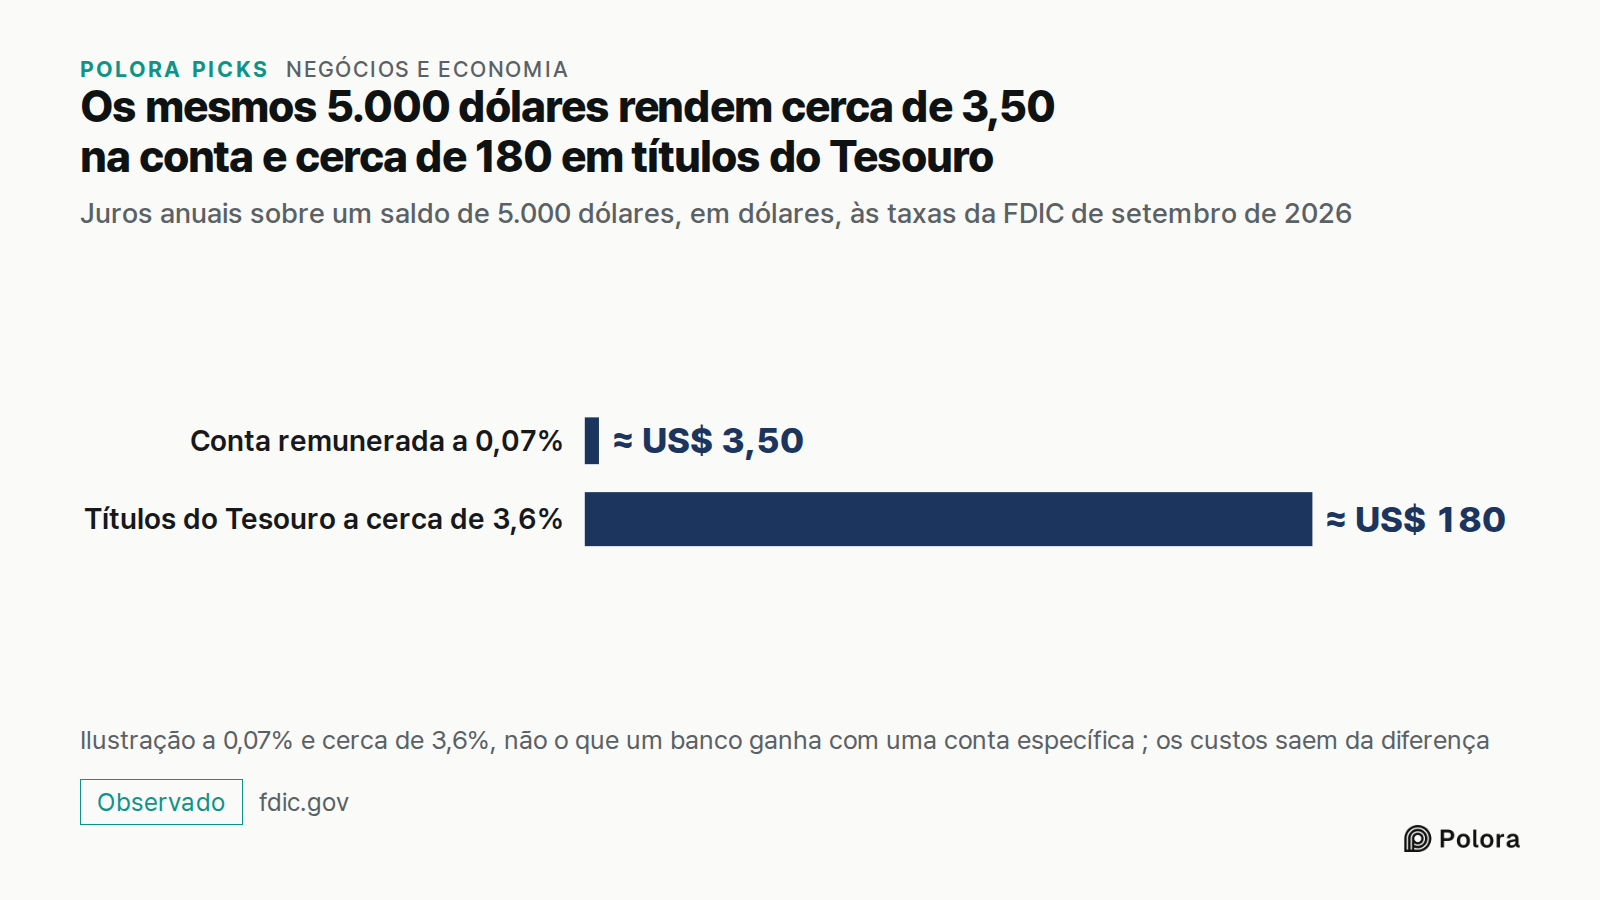
Os mesmos 5.000 dólares rendem cerca de 3,50 na conta e cerca de 180 em títulos do Tesouro · Juros anuais sobre um saldo de 5.000 dólares, em dólares, às taxas da FDIC de setembro de 2026 · Conta remunerada a 0,07% · Títulos do Tesouro a cerca de 3,6% · ≈ US$ 3,50 · ≈ US$ 180 · Ilustração a 0,07% e
Juros anuais sobre um saldo de 5.000 dólares, em dólares, às taxas da FDIC de setembro de 2026

Quanto os bancos ganham com todo o dinheiro que guardam

Somando todos os bancos dos Estados Unidos, a diferença entre o que eles ganham com empréstimos e títulos e o que pagam para captar recursos se chama margem financeira líquida. No segundo trimestre de 2026, ela foi de 3,32% para o setor como um todo, segundo a FDIC. Nos bancos comunitários, os bancos locais menores, foi de 3,81%.

Os depósitos em conta corrente são a parte mais barata dessa captação. O Federal Reserve de St. Louis observa que, quando os juros sobem, os bancos aumentam o que pagam na conta corrente menos do que nas aplicações com prazo fixo, porque as pessoas querem acesso imediato ao dinheiro e aceitam receber pouco ou nenhum juro por ele.

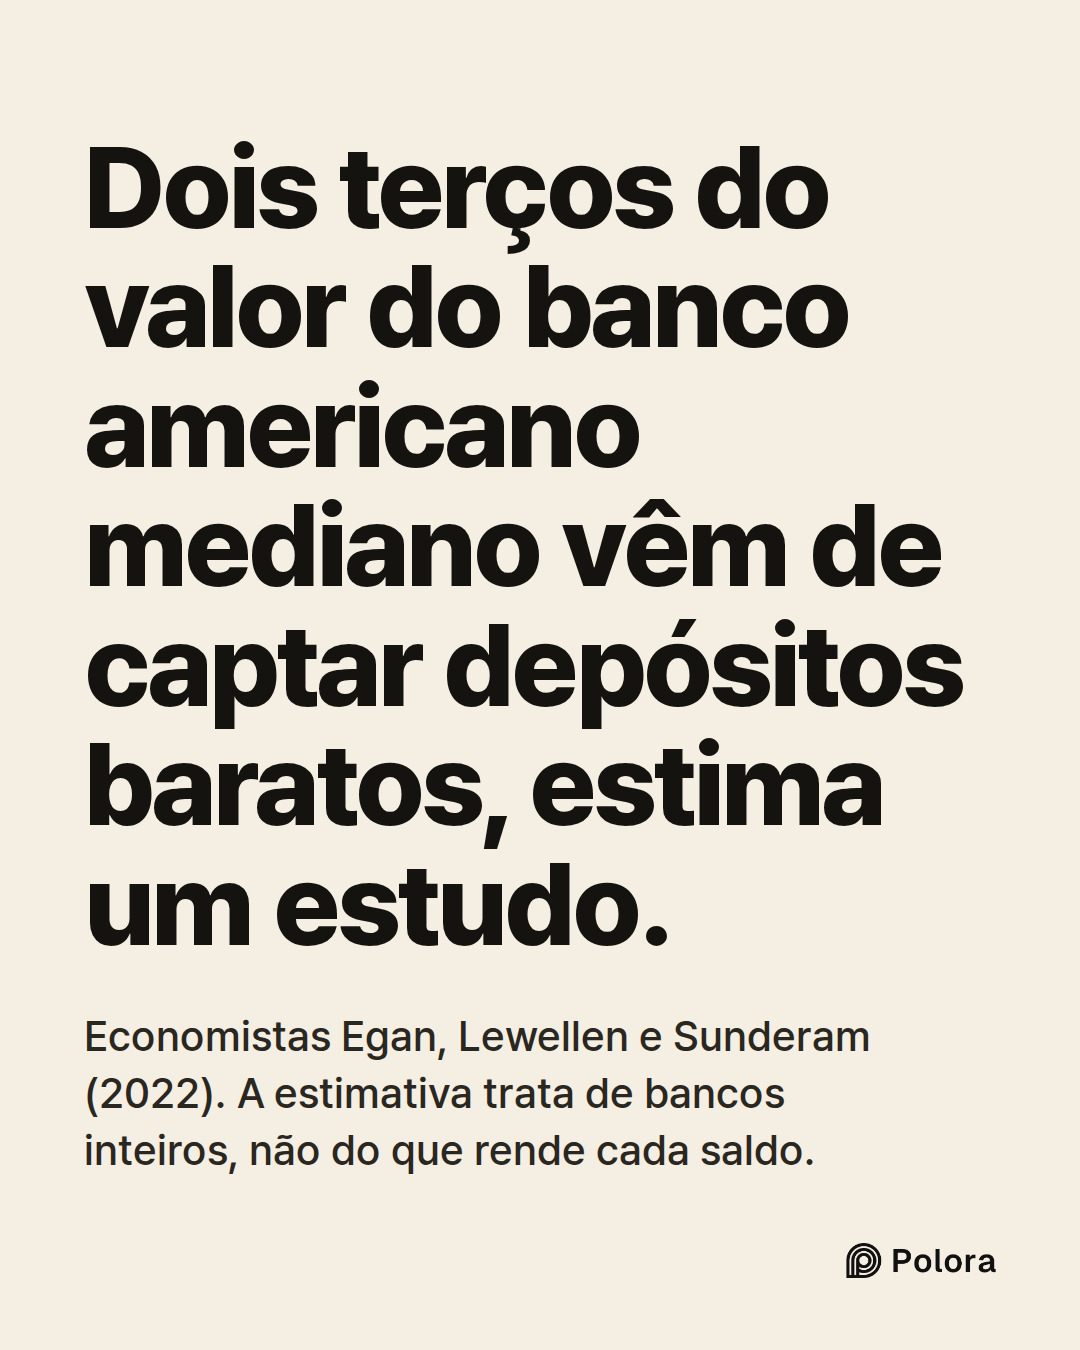
Esse hábito vale muito. Num estudo publicado em 2022, os economistas Mark Egan, Stefan Lewellen e Adi Sunderam estimaram que a capacidade de um banco de atrair depósitos baratos, que raramente vão embora, responde por dois terços do valor do banco americano mediano. A estimativa trata do valor de bancos inteiros, não do que rende cada saldo. Ainda assim, sugere que o saldo do dia a dia, no qual quase ninguém pensa, está entre as coisas mais valiosas que um banco tem.

Cada compra no cartão de débito paga uma pequena tarifa ao seu banco

A segunda fonte é menor e chega aos poucos. Quando você paga com o cartão de débito, o lado da loja na transação paga uma tarifa, chamada tarifa de intercâmbio, e a maior parte dela vai para o banco que emitiu o seu cartão. Quem acaba arcando com esse custo é outra história.

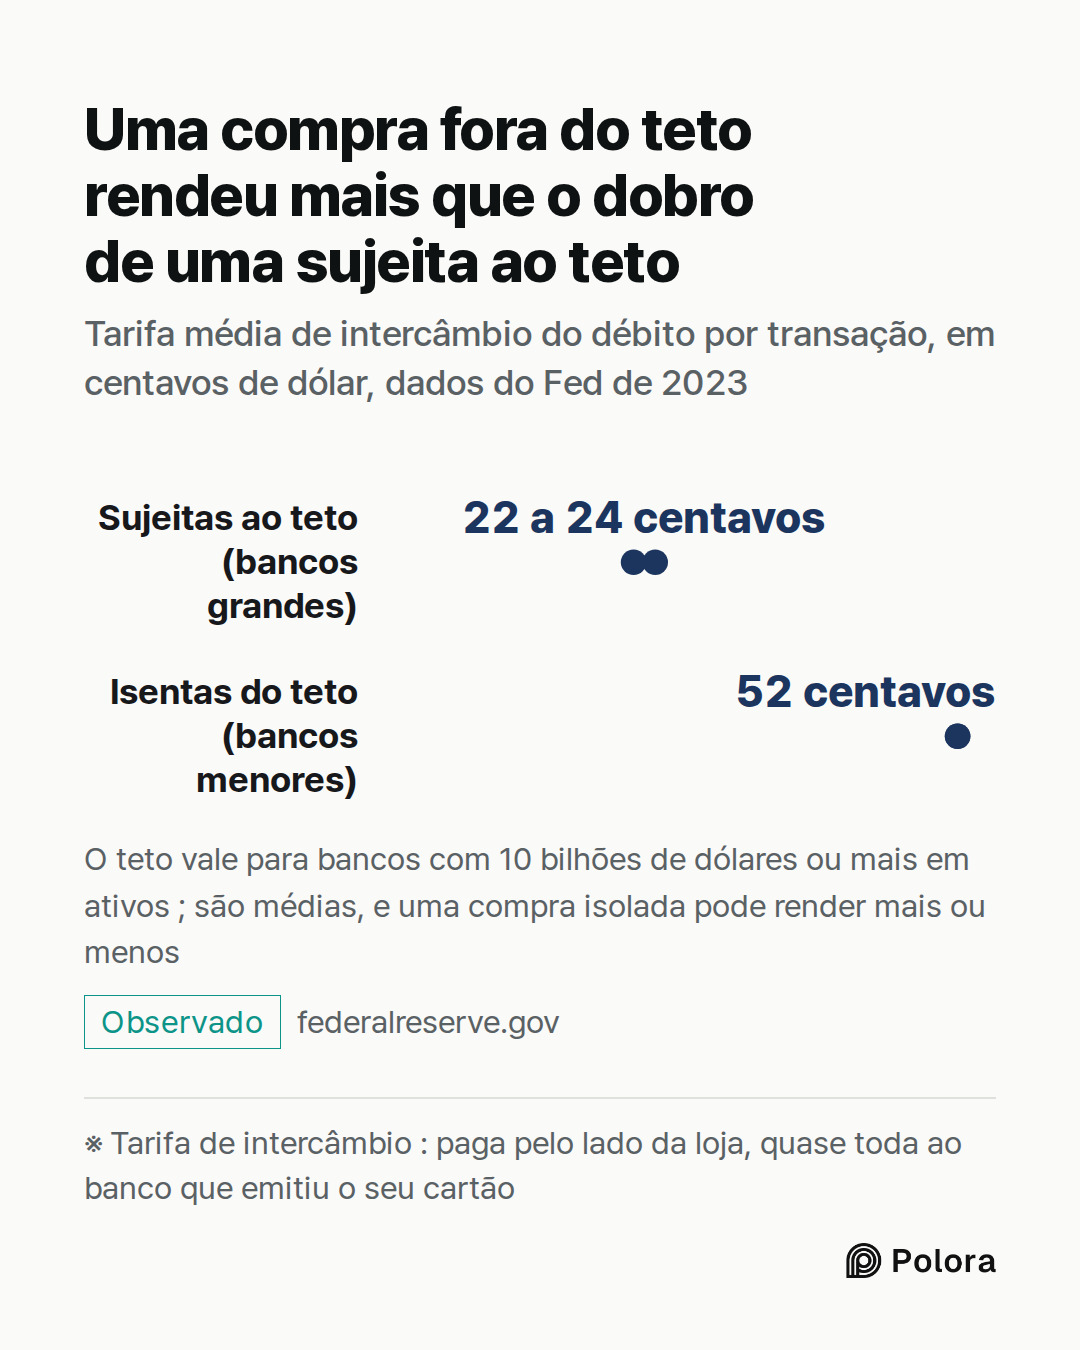
Nos Estados Unidos, essa tarifa tem teto para os bancos grandes. Pela Regulation II do Federal Reserve, o banco central americano, um banco com 10 bilhões de dólares ou mais em ativos pode cobrar no máximo 21 centavos mais 0,05% da compra, e mais 1 centavo se cumprir os padrões de prevenção de fraudes. Bancos abaixo desse porte ficam isentos. Nos dados do Fed de 2023, as transações sujeitas ao teto renderam em média de 22 a 24 centavos, enquanto as isentas renderam em média 52 centavos. São médias, e uma compra isolada pode render mais ou menos.

O teto está em vigor, mas a questão não está encerrada. Em agosto de 2025, um tribunal federal da Dakota do Norte concluiu que o Fed tinha ultrapassado sua competência ao fixá-lo e depois suspendeu a própria decisão enquanto o Fed recorre. O tribunal de apelação ouviu as partes em maio de 2026, com boa parte do caso girando em torno do que conta como custo de um banco para processar uma transação, e até o início de outubro nenhuma decisão havia sido divulgada.
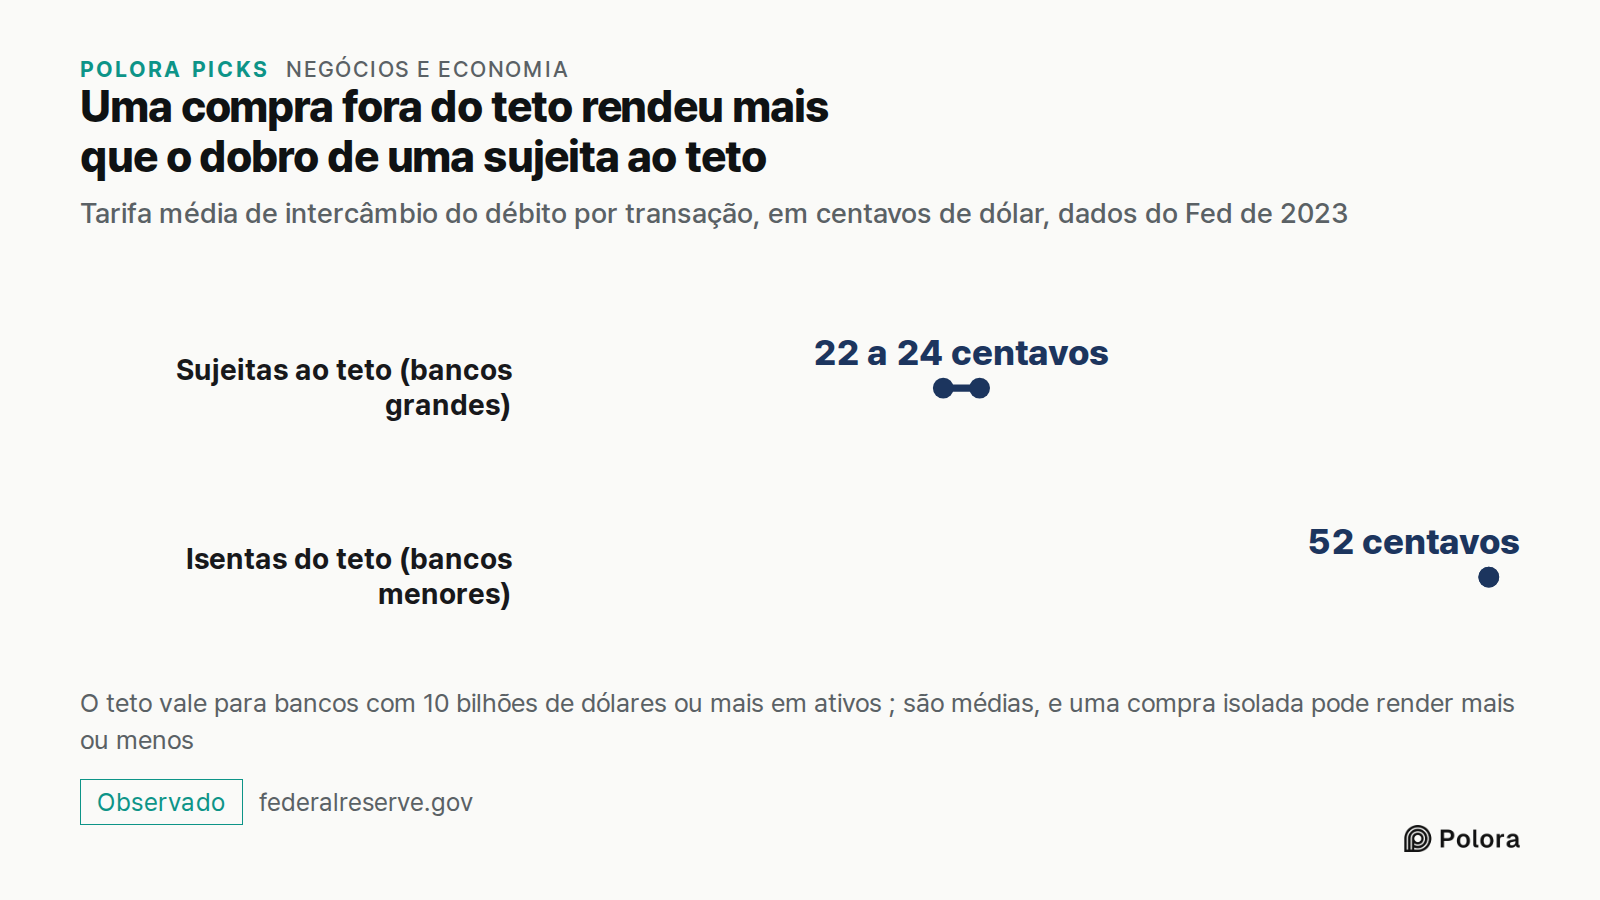
Uma compra fora do teto rendeu mais que o dobro de uma sujeita ao teto · Tarifa média de intercâmbio do débito por transação, em centavos de dólar, dados do Fed de 2023 · Sujeitas ao teto (bancos grandes) · Isentas do teto (bancos menores) · 22 a 24 centavos · 52 centavos · O teto vale para bancos c
Tarifa média de intercâmbio do débito por transação, em centavos de dólar, dados do Fed de 2023

Por que aplicativos apoiados em bancos pequenos conseguem oferecer mais

Esse limite de porte explica muita coisa sobre os aplicativos de banco. A maioria deles não é banco. Eles guardam o dinheiro dos clientes por meio de um banco parceiro, e quando esse parceiro tem menos de 10 bilhões de dólares em ativos, as compras com o cartão do aplicativo não ficam sujeitas ao teto.

A Chime, um dos maiores desses aplicativos nos Estados Unidos, informou aos investidores, no documento de 2025 para abrir capital na bolsa, que obtém a grande maioria de sua receita com tarifas de intercâmbio e que depende em parte de seus bancos parceiros continuarem isentos do teto. Em setembro de 2026, a empresa fechou acordo para comprar o Stride Bank, um de seus bancos parceiros, por 590 milhões de dólares, e disse que pretende manter os ativos do banco abaixo de 10 bilhões de dólares. A conclusão do negócio está prevista para o primeiro semestre de 2027, sujeita a aprovações. A Chime também citou entre os motivos da compra a economia com as tarifas pagas aos bancos parceiros, uma captação mais barata e mais crédito, mas é ficar abaixo do limite de porte que mantém sua receita com o cartão fora do teto.

As tarifas de cheque especial são altas, mas recaem sobre poucas contas

As tarifas por saldo negativo, cobradas quando um pagamento é aceito sem dinheiro suficiente na conta, são a receita de que as pessoas mais desconfiam. Elas representam dinheiro de verdade para os bancos, mas não vêm da maioria dos clientes.

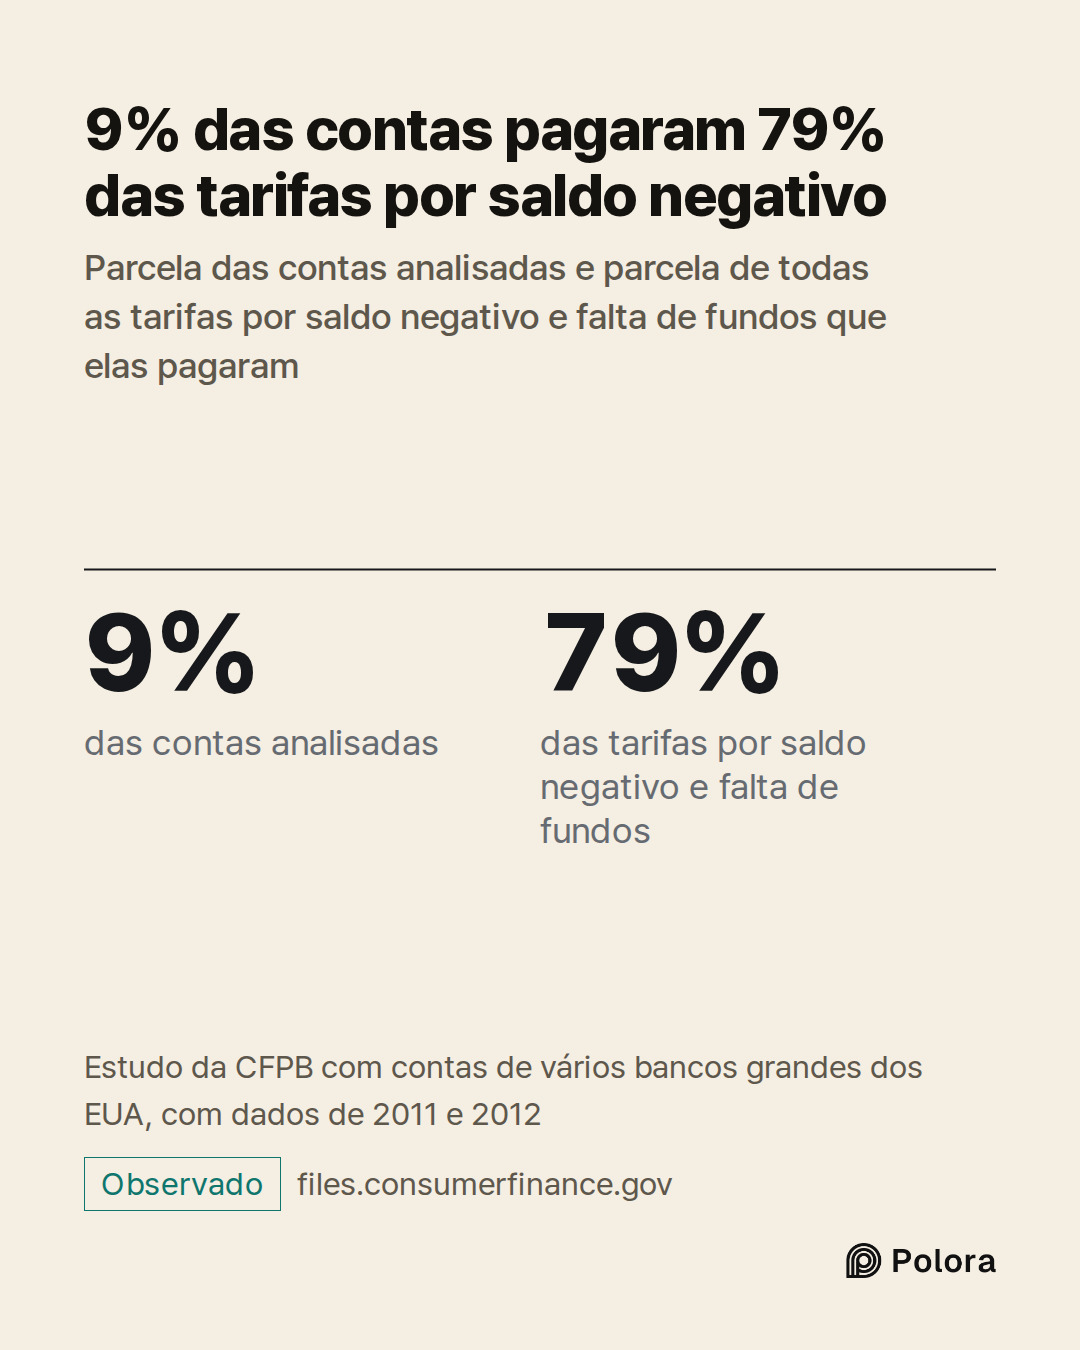
Quando a Agência de Proteção Financeira do Consumidor dos Estados Unidos, a CFPB, estudou contas de vários bancos grandes com dados de 2011 e 2012, descobriu que 9% das contas analisadas pagavam 79% de todas as tarifas por saldo negativo e por falta de fundos. A maioria dos clientes pagava pouco ou nada, então, para a maior parte das pessoas, a conta precisa se pagar de outro jeito.

Hoje não existe teto federal para essas tarifas. Em dezembro de 2024, a agência aprovou uma regra que teria limitado a 5 dólares a tarifa por saldo negativo nos bancos grandes, a menos que o banco comprovasse seus custos ou tratasse o valor como um empréstimo. O Congresso derrubou a regra, e o presidente assinou a resolução em 9 de maio de 2025, antes que ela entrasse em vigor. Pela lei usada pelo Congresso, a agência não pode editar uma regra substancialmente parecida sem autorização do próprio Congresso. Regras estaduais ainda podem valer.
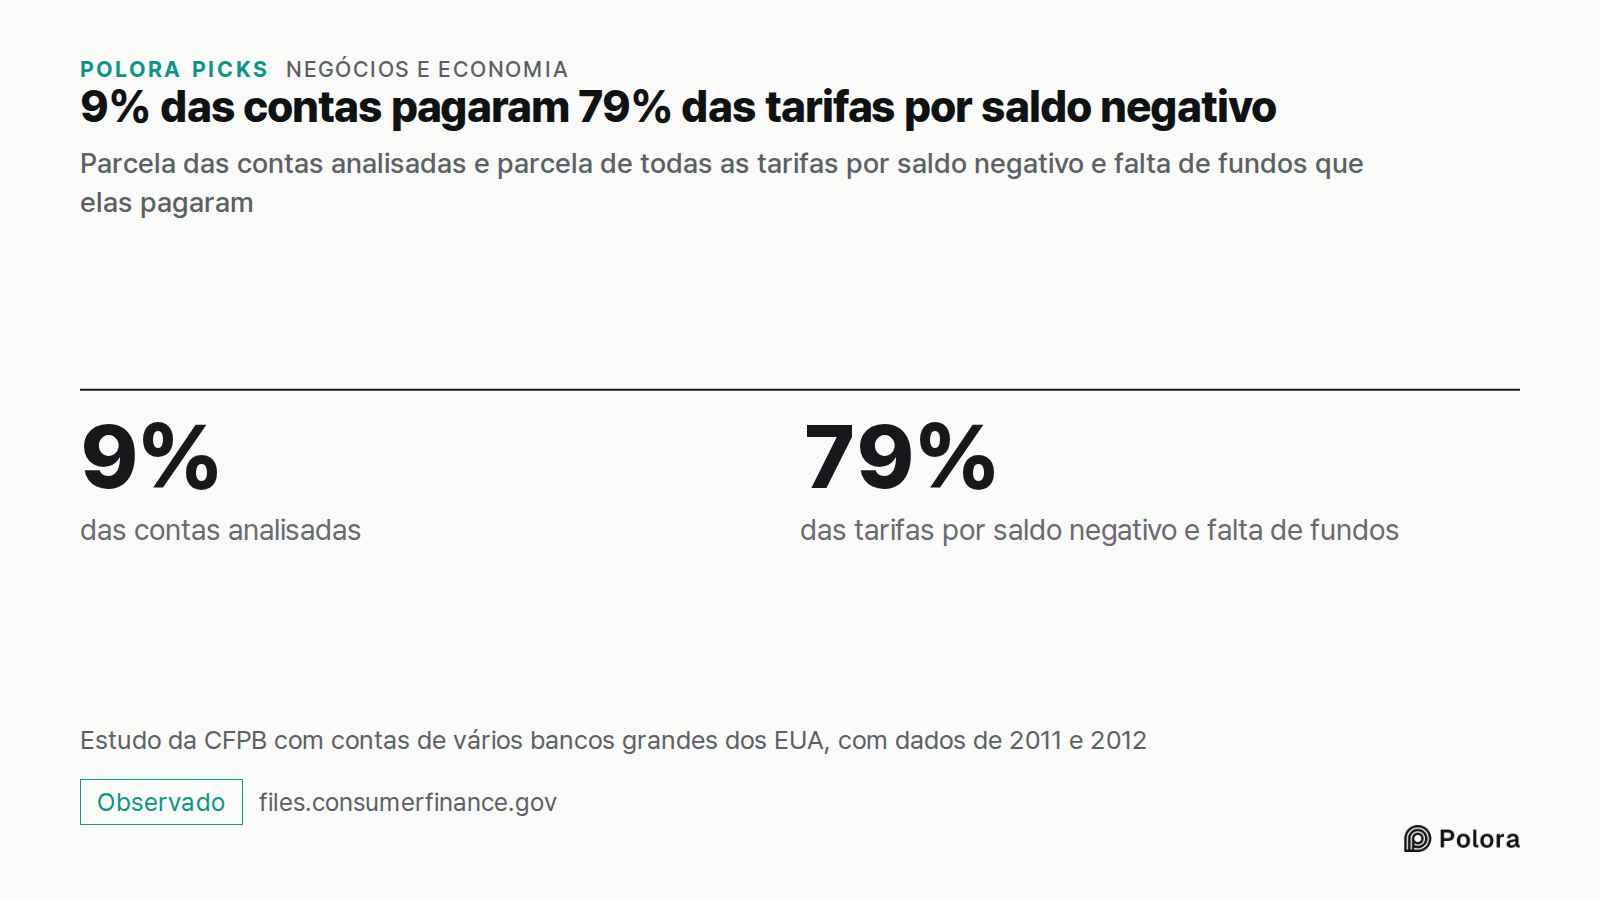
9% das contas pagaram 79% das tarifas por saldo negativo · Parcela das contas analisadas e parcela de todas as tarifas por saldo negativo e falta de fundos que elas pagaram · 9% · 79% · das contas analisadas · das tarifas por saldo negativo e falta de fundos · Estudo da CFPB com contas de vários ban
Parcela das contas analisadas e parcela de todas as tarifas por saldo negativo e falta de fundos que elas pagaram

Contas gratuitas dependem de regras, não de bondade

Os bancos também contam com algo mais difícil de medir. A conta onde cai o seu salário é a que o banco enxerga primeiro, e ela garante ao banco um lugar à mesa quando você precisa de um financiamento imobiliário ou de um cartão de crédito. Os bancos chamam isso de ser o banco principal do cliente, e nenhum número público põe um preço confiável nisso.

Olhando para fora dos Estados Unidos, a mesma engrenagem aparece sob outras regras. Quando a autoridade de concorrência do Reino Unido estudou as contas correntes há cerca de uma década, constatou que pouco menos de dois terços das contas ativas em 2015 não cobravam tarifa regular e que os clientes pagavam de outra forma, com os juros que deixavam de receber e com as tarifas por saldo negativo. Ela estimou a receita média do banco por conta em 2014 em cerca de 177 libras por ano, com os 10% de contas que menos rendiam trazendo cerca de 15 libras e os 10% que mais rendiam, mais de 700.

Na União Europeia, a tarifa de intercâmbio dos cartões de débito de pessoas físicas tem teto desde 2015, de 0,2% da compra, bem abaixo do que cobra um banco pequeno americano sem teto. O quanto uma conta parece gratuita depende muito dos juros e das regras para as tarifas de cartão, não da generosidade do banco.

No fim das contas, a conta corrente gratuita tem preço. Para a maioria dos clientes, ele é pago nos juros que o dinheiro deixa de render, um pouco de cada vez. Para alguns, é pago em tarifas por saldo negativo, e há contas que trazem muito pouco ao banco.
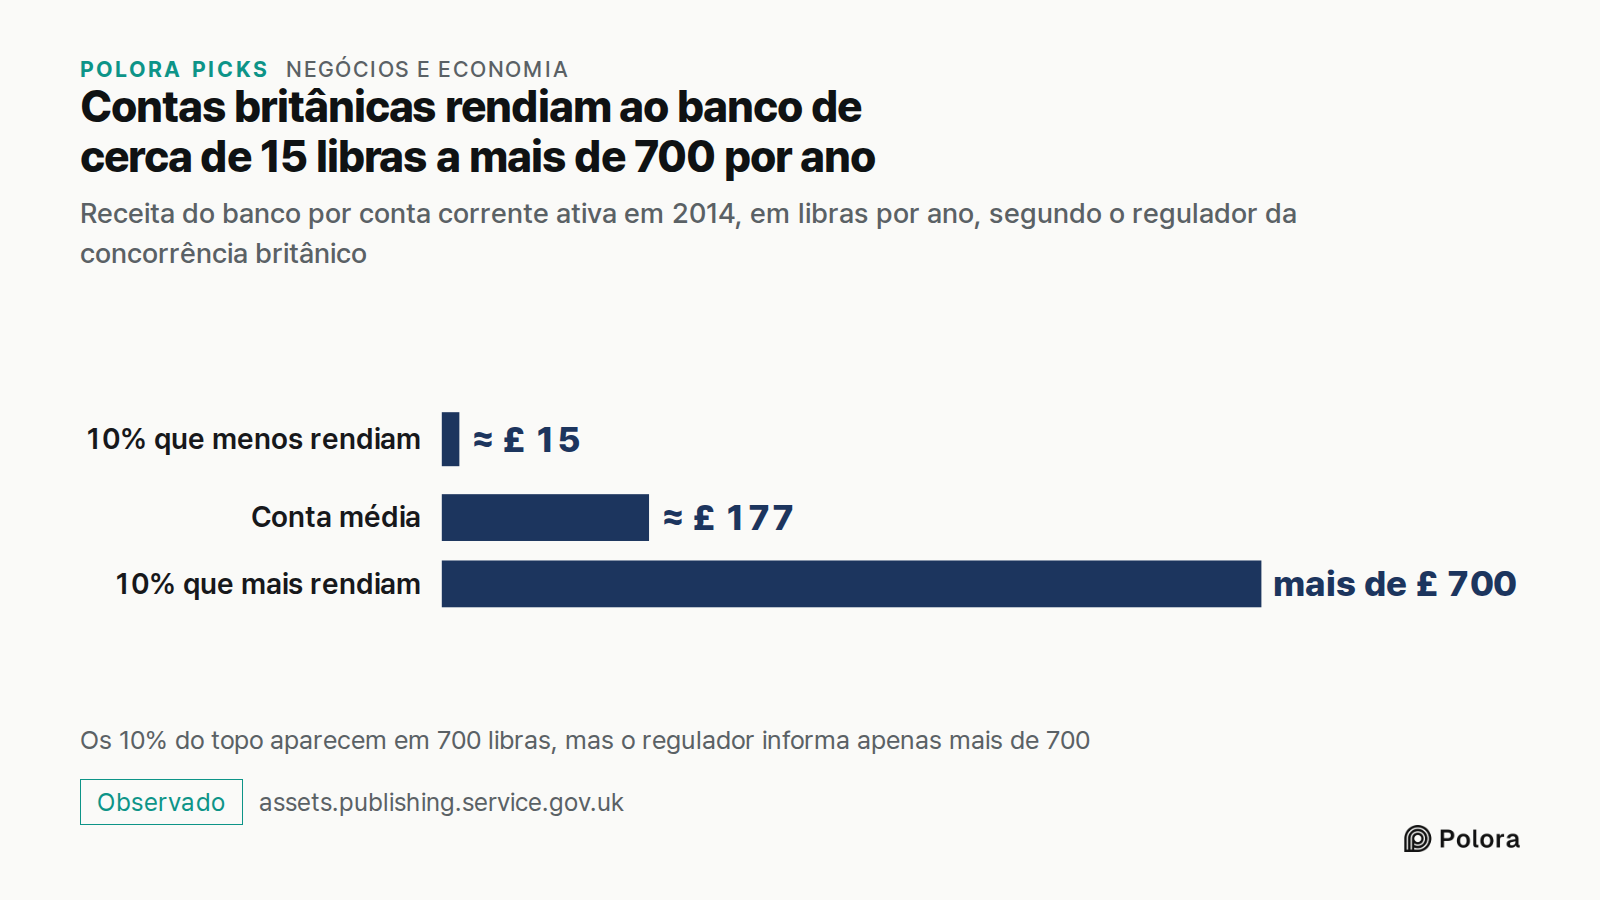
Contas britânicas rendiam ao banco de cerca de 15 libras a mais de 700 por ano · Receita do banco por conta corrente ativa em 2014, em libras por ano, segundo o regulador da concorrência britânico · 10% que menos rendiam · Conta média · 10% que mais rendiam · ≈ £ 15 · ≈ £ 177 · mais de £ 700 · Os 10
Receita do banco por conta corrente ativa em 2014, em libras por ano, segundo o regulador da concorrência britânico
Como o banco ganha dinheiro com uma conta corrente gratuita?Como o banco ganha dinheiro com uma conta corrente gratuita?Para a maioria, a conta gratuita é paga com juros que você nunca recebe. · Em setembro de 2026, a conta remunerada rendia em média 0,07% nos EUA, e os títulos curtos do Tesouro, cerca de 3,6% (FDIC). · ※ Títulos do Tesouro : dívida de curto prazo do governo americanoConta remunerada a 0,07% · Títulos do Tesouro a cerca de 3,6% · ≈ US$ 3,50 · ≈ US$ 180 · Os mesmos 5.000 dólares rendem cerca de 3,50 na conta e cerca de 180 em títulos do Tesouro · Juros anuais sobre um saldo de 5.000 dólares, em dólares, às taxas da FDIC de setembro de 2026 · Ilustração a 0,07% eDois terços do valor do banco americano mediano vêm de captar depósitos baratos, estima um estudo. · Economistas Egan, Lewellen e Sunderam (2022). A estimativa trata de bancos inteiros, não do que rende cada saldo.※ Tarifa de intercâmbio : paga pelo lado da loja, quase toda ao banco que emitiu o seu cartão · Sujeitas ao teto (bancos grandes) · Isentas do teto (bancos menores) · 22 a 24 centavos · 52 centavos · Uma compra fora do teto rendeu mais que o dobro de uma sujeita ao teto · Tarifa média de intercâmbio9% · 79% · das contas analisadas · das tarifas por saldo negativo e falta de fundos · 9% das contas pagaram 79% das tarifas por saldo negativo · Parcela das contas analisadas e parcela de todas as tarifas por saldo negativo e falta de fundos que elas pagaram · Estudo da CFPB com contas de vários banFontes 17 : fdic.gov · FDIC national rates and rate caps, fdic.gov · FDIC national rates, methodology, fdic.gov · FDIC Quarterly Banking Profile, second quarter 2026 + 14Leia na íntegra em · polora.ai

How does a bank make money on a free checking account?

Alpha · claude-sonnet-5

Good — I can now confirm two of the manuscript's flagged open items, and I want to add a substantive critique the researcher's checklist doesn't quite surface. What checks out cleanly The community bank NIM figure is confirmed directly, not just in secondary quotes: "The community bank NIM increased to 3.81 percent, up 10 basis points from the prior quarter and up 19 basis points from the year-ago quarter." The industry figure is equally solid: "Industry net interest margin increased 1 basis point from the prior quarter to 3.32 percent." Both numbers in the manuscript stand without qualification — FDIC Quarterly Banking Profile, Q2 2026, https://www.fdic.gov/news/press-releases/2026/fdic-insured-institutions-reported-return-assets-137-percent-and-net. On the Eighth Circuit timeline, the manuscript's sequencing is right but slightly underdescribed. Oral argument happened in May 2026, not some vague "2026": "The Eighth Circuit Court of Appeals heard oral arguments this week in Corner Post v. Board of Governors, a lawsuit on the Fed's debit interchange cap," dated May 15, 2026, and the dispute centers on a specific technical point — "the case hinges heavily on the definition of…

Beta · gpt-6-sol

Alpha is right that the premise stands, but I found a source-level error in the opening example that matters more than a framing caveat. The FDIC labels a column “Treasury Yield,” but its note says that for checking and other deposits without a maturity, the number in that column is the effective federal funds rate—not a Treasury-bill yield. The manuscript therefore cannot say its roughly 3.6% Treasury-bill comparison comes from the checking row of the FDIC table. Its arithmetic is fine—$5,000 × 0.07% = $3.50 and $5,000 × 3.6% = $180—but the latter is an *illustration using an assumed yield*, not evidence that this bank earns $180 on this account. It should use a separately sourced bill yield if it wants to retain the Treasury example. Nor does the industry-wide net interest margin establish that a particular $5,000 checking balance “covers the account”: account-service costs and how the bank deploys its funding matter. FDIC source: https://www.fdic.gov/resources/bankers/national-rates/ (fdic.gov) Two other checks sharpen, rather than overturn, the account of how banks earn money: - Deposit val…

Gamma · gemini-3.1-pro

Beta’s catch regarding the FDIC table’s “Treasury Yield” column is critical: the FDIC uses the effective federal funds rate for non-maturity deposits in that column, so the manuscript’s direct comparison to a 3.6% Treasury bill is technically mixing data sources. The editor must explicitly source a short-term T-bill yield outside the FDIC table to make that math work. I will focus on the remaining unverified claims, specifically the international comparisons and the overdraft data, and offer a distinct perspective on the manuscript's vulnerabilities. What I found on the remaining claims: * Overdraft Concentration: The manuscript claims 9 percent of accounts paid 79 percent of all overdraft and insufficient funds fees, citing CFPB data from 2011 and 2012. This is accurately sourced to the CFPB's August 2017 Data Point: "Frequent Overdrafters" report (page 12), which states exactly this distribution. * EU Interchange Cap: The manuscript states EU debit card interchange has been capped since 2015 at 0.2 percent. This is entirely accurate. The European Union's Interchange Fee Regulation (IFR), which took effect in 2015, explicitly capped consumer debit card intercha…

Researcher · gemini-3-7-flash

Here is the factual verification of the open items, data points, and legal authorities cited in the manuscript and debater turns: --- 1. Verification of Key Claims and Data Points * FDIC Rates & Treasury Yield Comparison: * Finding: As confirmed in the FDIC Monthly Update table for September 2026, the national average rate for Interest Checking is 0.07%. * Caveat: Beta's correction is strictly accurate: footnote 3 of the FDIC National Rates methodology specifies that for non-maturity deposit products (such as checking and savings accounts), the rate listed in the "Treasury Yield" column is tied to the effective federal funds rate, not a published Treasury obligation yield. Sourcing a 3.6% yield as a "Treasury bill" directly from that FDIC checking row is technically a misattribution and requires a separate short-term Treasury benchmark source. * *Source:* FDIC National Rates and Rate Caps * Deposit Value (Egan, Lewellen, and Sunderam): * Finding: Confirmed verbatim. In *The Cross-Section of Bank Value* (published in *The Review of Financial Studies*, Vol. 35, I…

The Arbiter · gpt-6-sol

Round record. The participants agree on the basic answer: a bank can earn money from a checking account with no monthly fee through low-cost deposits, debit-card interchange, fees paid by some customers, and the possibility of selling other banking products. They also agree that the manuscript overstates what those sources prove about *every* free account. - Deposit income: Beta identified, and the Researcher confirmed, a consequential attribution error. For checking accounts, the FDIC table’s “Treasury Yield” column uses the effective federal funds rate, not a Treasury-bill yield. The $5,000 illustration’s arithmetic is correct ($3.50 at 0.07%; $180 at an assumed 3.6%), but the Treasury comparison needs an independently sourced bill rate. Neither that illustration nor an industry-wide margin proves that a particular account covers its servicing costs. Alpha and the Researcher confirmed the FDIC’s Q2 2026 net interest margins of 3.32% industry-wide and 3.81% for community banks. FDIC rate methodology: https://www.fdic.gov/resources/bankers/national-rates/ (fdic.gov) - Value of deposit…

The Arbiter's Final Verdict · gpt-6-sol

A “free” checking account usually means no monthly account fee, not that the bank earns nothing from it. The main potential source of income is your deposit balance. Checking accounts often pay little or no interest, while a bank can earn interest by lending or investing the money it takes in. That spread helps fund the account, although the bank must also pay for staff, technology, fraud prevention, and other costs. It does not follow that every individual account is profitable. Banks can also earn interchange fees when you use a debit card. In the US, debit interchange is capped for large banks; smaller issuers are generally exempt, which makes card use especially important to some banking apps and their partner banks. Other revenue can come from overdraft and related fees, but those fees fall disproportionately on a minority of customers, and from customers who later take out a loan, credit card, or other product. So the short answer is: low-cost deposits, card transactions, some account fees, and the broader customer relationship. The relative importance of each varies by bank and by customer. The FDIC’s 2026 average of 0.07% for *interest checking* i…