Quem define o preço do remédio na farmácia nos EUA?

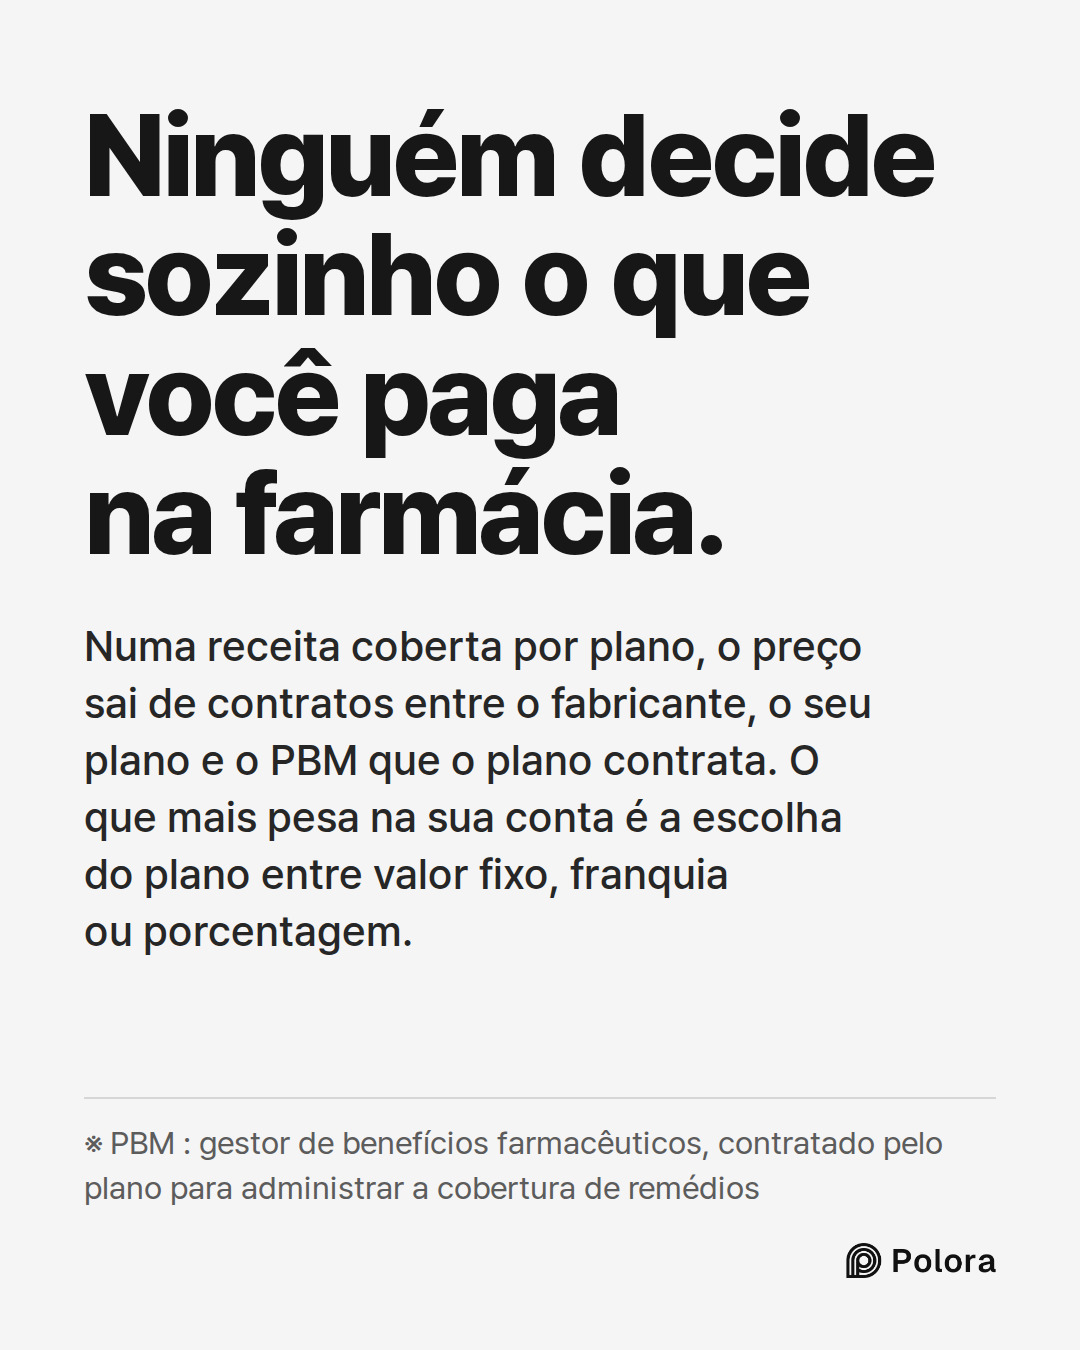
Ninguém decide sozinho. Nos EUA, quando a receita é coberta por plano de saúde, o preço sai de contratos entre o fabricante, o plano e o gestor de benefícios farmacêuticos (PBM) que o plano contrata. O que mais pesa na sua parte é a escolha do plano entre um valor fixo por receita, uma franquia ou uma porcentagem. Quem ainda não atingiu a franquia ou paga uma porcentagem de um medicamento de marca costuma ter a sua parte calculada sobre o preço cobrado no balcão. Esse preço acompanha o preço de tabela, e não o preço mais baixo que o plano paga depois dos descontos.

Ciência e saúde · 2026-10-17

O farmacêutico lê o seu preço numa tela

Você apresenta no balcão a mesma receita do mês passado e, desta vez, o remédio custa várias vezes mais. Ou então um colega com outro plano de saúde paga bem menos pelo mesmo comprimido. Pergunte no balcão e a resposta costuma ser a mesma : é o que o seu plano determina.

Nos Estados Unidos, quando a receita é coberta por plano de saúde, essa resposta é quase literal. Quando a farmácia registra a receita, o pedido segue eletronicamente para uma empresa que trabalha para o seu plano. O retorno informa ao farmacêutico quanto a farmácia vai receber e quanto você deve pagar. A farmácia lê esse número, mas não o escolhe. Quem compra sem plano, pagando do próprio bolso, segue outra lógica : vale o preço da própria farmácia ou algum programa de desconto. Para todos os outros, quem decide?

Quatro partes estão por trás de um único preço no balcão

No caso de um medicamento de marca nos Estados Unidos, o número sai de uma cadeia de contratos. O fabricante fixa um preço de tabela, que é o preço publicado antes de qualquer desconto. O seu plano de saúde, muitas vezes oferecido pelo empregador, define as condições da cobertura : se você paga um valor fixo ou uma porcentagem, de quanto é a sua franquia e em que faixa fica cada medicamento. O plano contrata um gestor de benefícios farmacêuticos, conhecido pela sigla em inglês PBM, para administrar a cobertura de medicamentos. O PBM cuida do formulário do plano, isto é, da lista dos medicamentos que o plano cobre e em que condições.

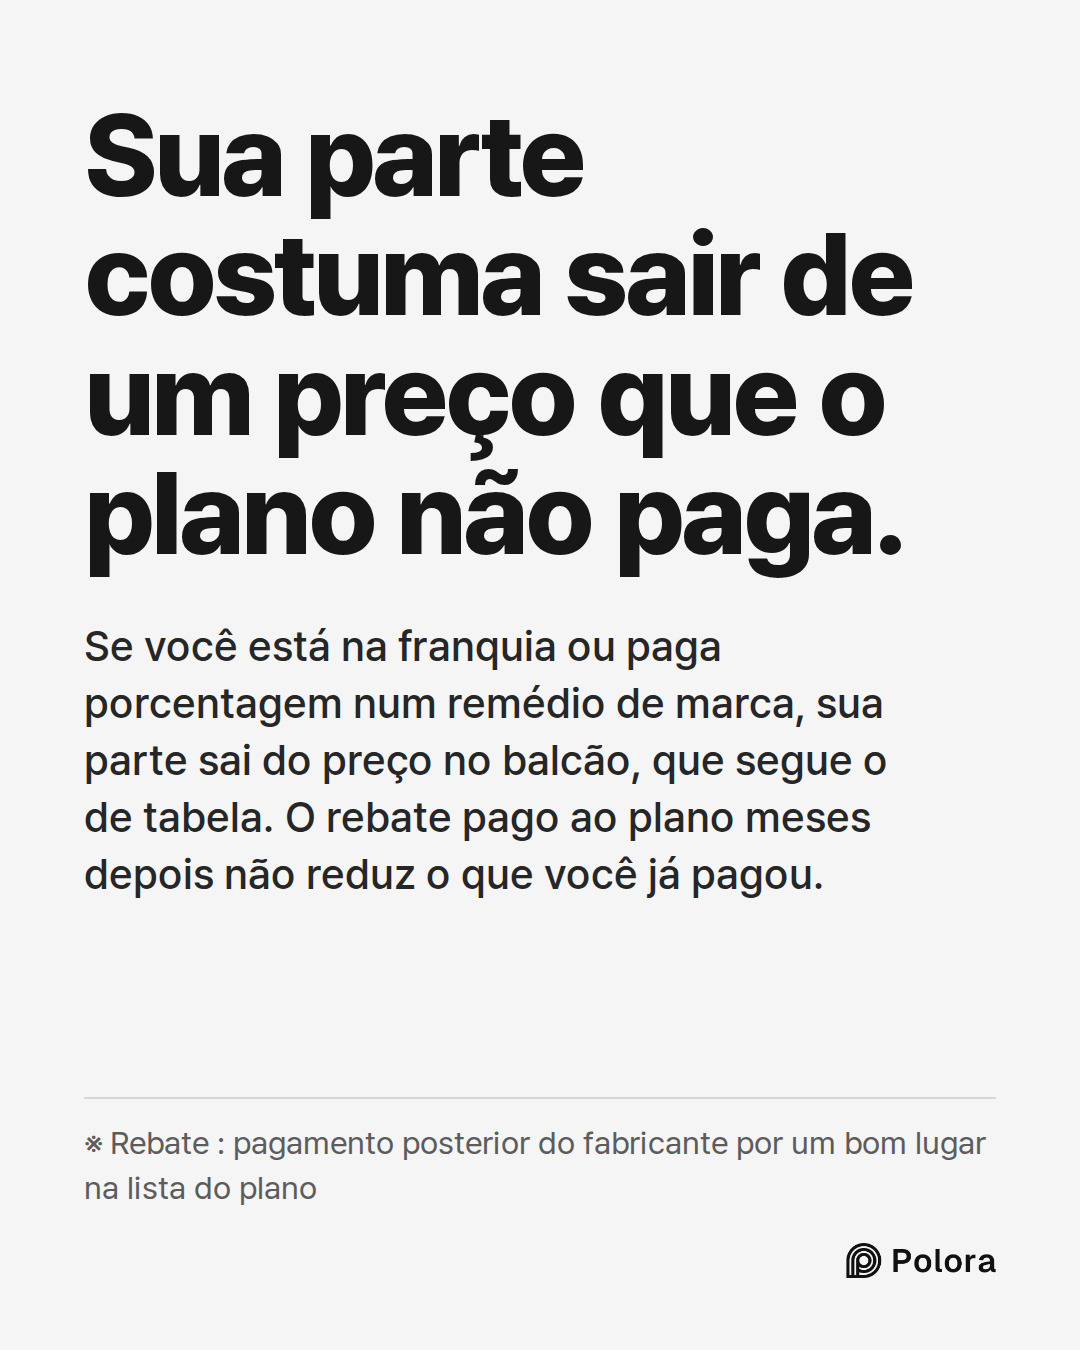
Segundo um relatório de 2024 da equipe técnica da Comissão Federal de Comércio dos EUA (FTC), os fabricantes pagam aos PBMs descontos posteriores, chamados rebates, em troca de um bom lugar nessa lista. Como explica um relatório federal de 2024 ao Congresso, o rebate chega meses depois da venda e pode ser repassado ao plano, no todo ou em parte. O PBM também assina os contratos que fixam quanto cada farmácia da sua rede recebe.

Assim, o custo real de um medicamento para o plano, depois dos rebates, muitas vezes é bem menor do que o preço registrado no balcão. Esse número posterior, mais baixo, em geral não aparece no seu recibo.
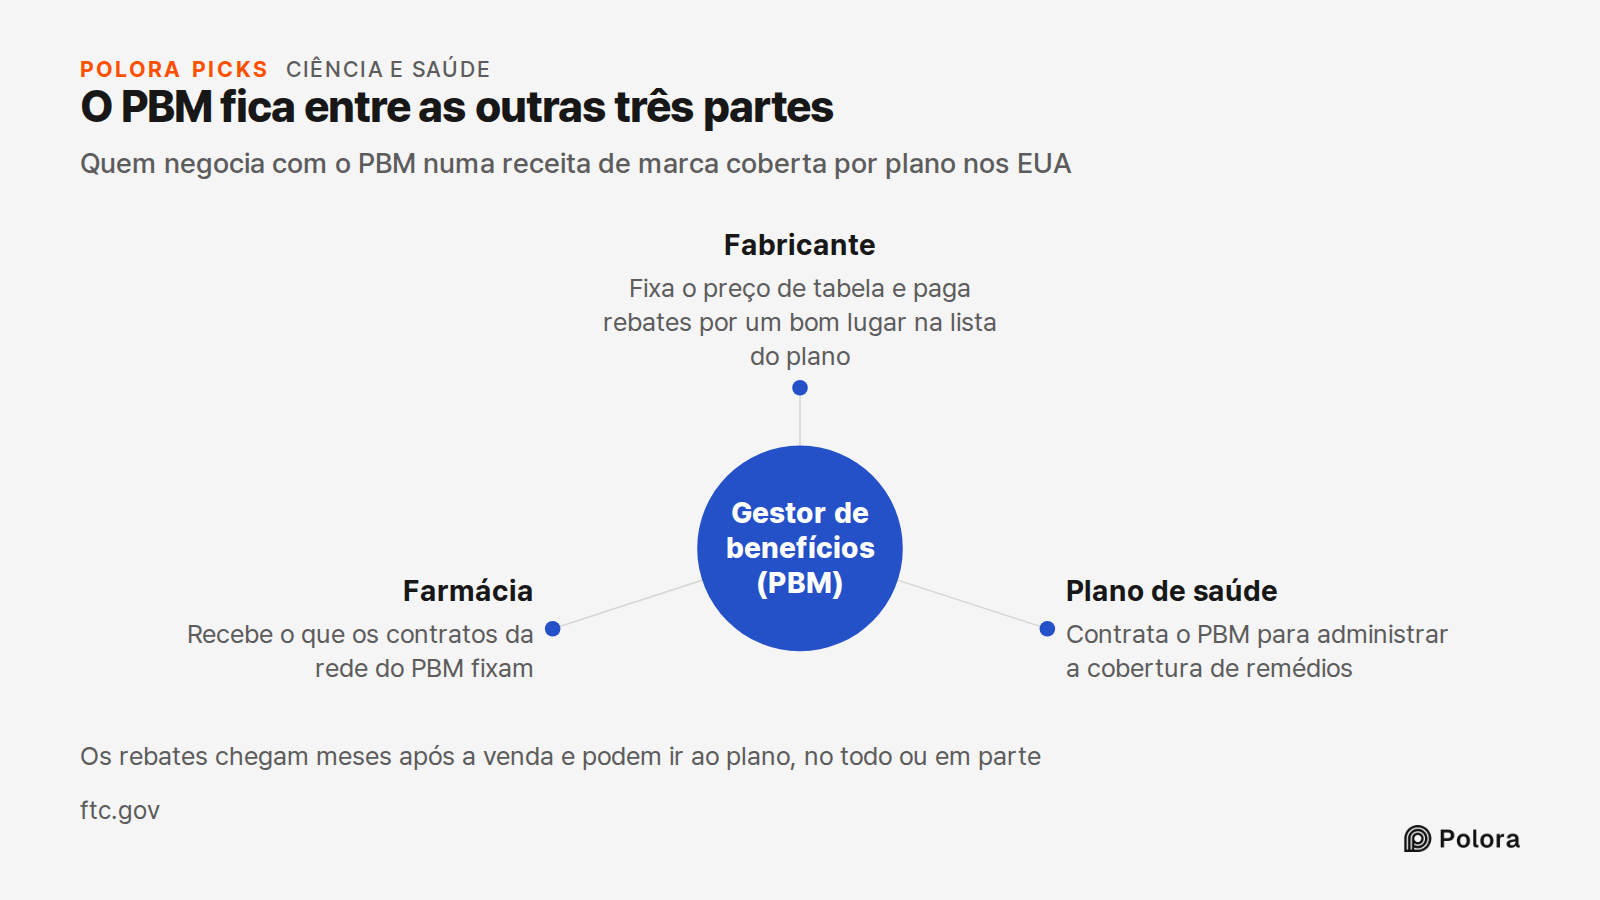
O PBM fica entre as outras três partes · Quem negocia com o PBM numa receita de marca coberta por plano nos EUA · Gestor de benefícios (PBM) · Fabricante · Plano de saúde · Farmácia · Fixa o preço de tabela e paga rebates por um bom lugar na lista do plano · Contrata o PBM para administrar a cobertu
Quem negocia com o PBM numa receita de marca coberta por plano nos EUA

A sua parte costuma ser calculada sobre um preço que o plano não paga

É aqui que a maioria das pessoas se engana. Se você paga uma coparticipação fixa, um valor definido por receita, o preço de tabela pouco importa para você. Mas talvez você ainda não tenha atingido a franquia, o valor que sai do seu bolso antes de a cobertura começar. Ou talvez pague uma porcentagem do preço, o chamado cosseguro. Nesses casos, a sua parte costuma ser calculada a partir do preço da farmácia no balcão. Esse preço não é exatamente o de tabela, mas anda junto com ele. E um rebate pago ao plano meses depois não reduz o que você já pagou. O relatório da equipe da FTC diz isso sem rodeios : os preços líquidos dos medicamentos para quem paga a conta, como os planos de saúde, muitas vezes são bem menores do que os preços no ponto de venda que determinam a participação do paciente e as franquias.

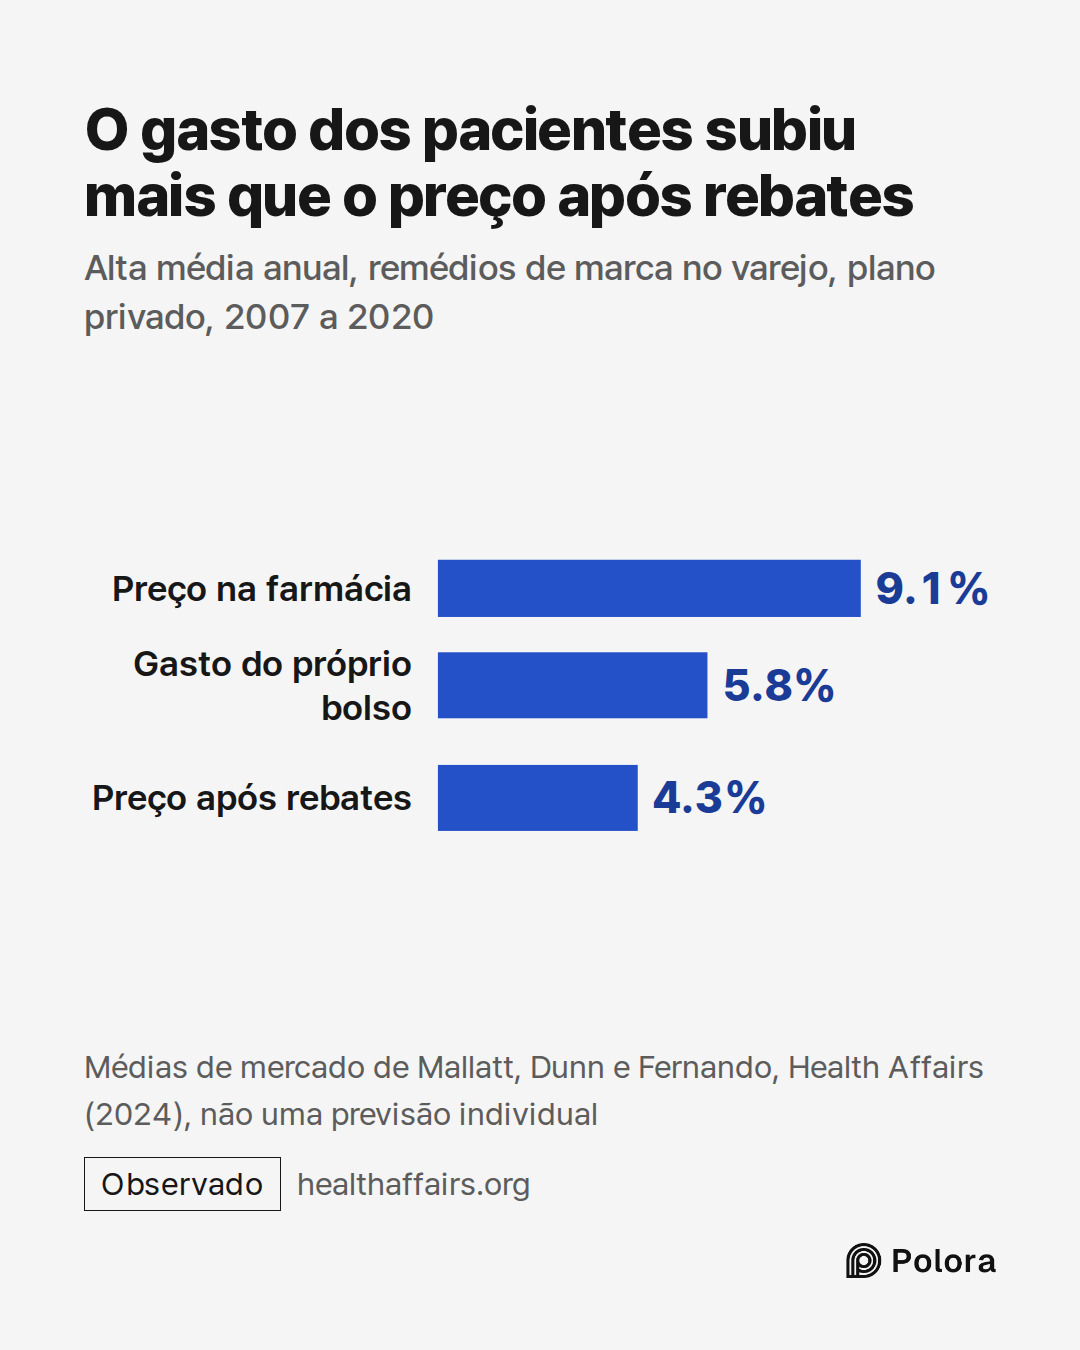
Com o tempo, essa diferença aparece no que os pacientes pagam. Os economistas Justine Mallatt, Abe Dunn e Lasanthi Fernando estudaram medicamentos de marca comprados em farmácias de varejo por pessoas com plano de saúde privado entre 2007 e 2020. Na revista Health Affairs (2024), eles mostraram que os preços nas farmácias subiram 9,1% ao ano. Os preços depois dos rebates subiram 4,3%, e o que os pacientes pagaram do próprio bolso subiu 5,8%. São médias do mercado, não uma previsão para uma receita em particular. Como resume o relatório federal ao Congresso, boa parte desse aumento veio de pagamentos de franquia e de cosseguro, calculados em grande parte sobre preços atrelados ao de tabela.
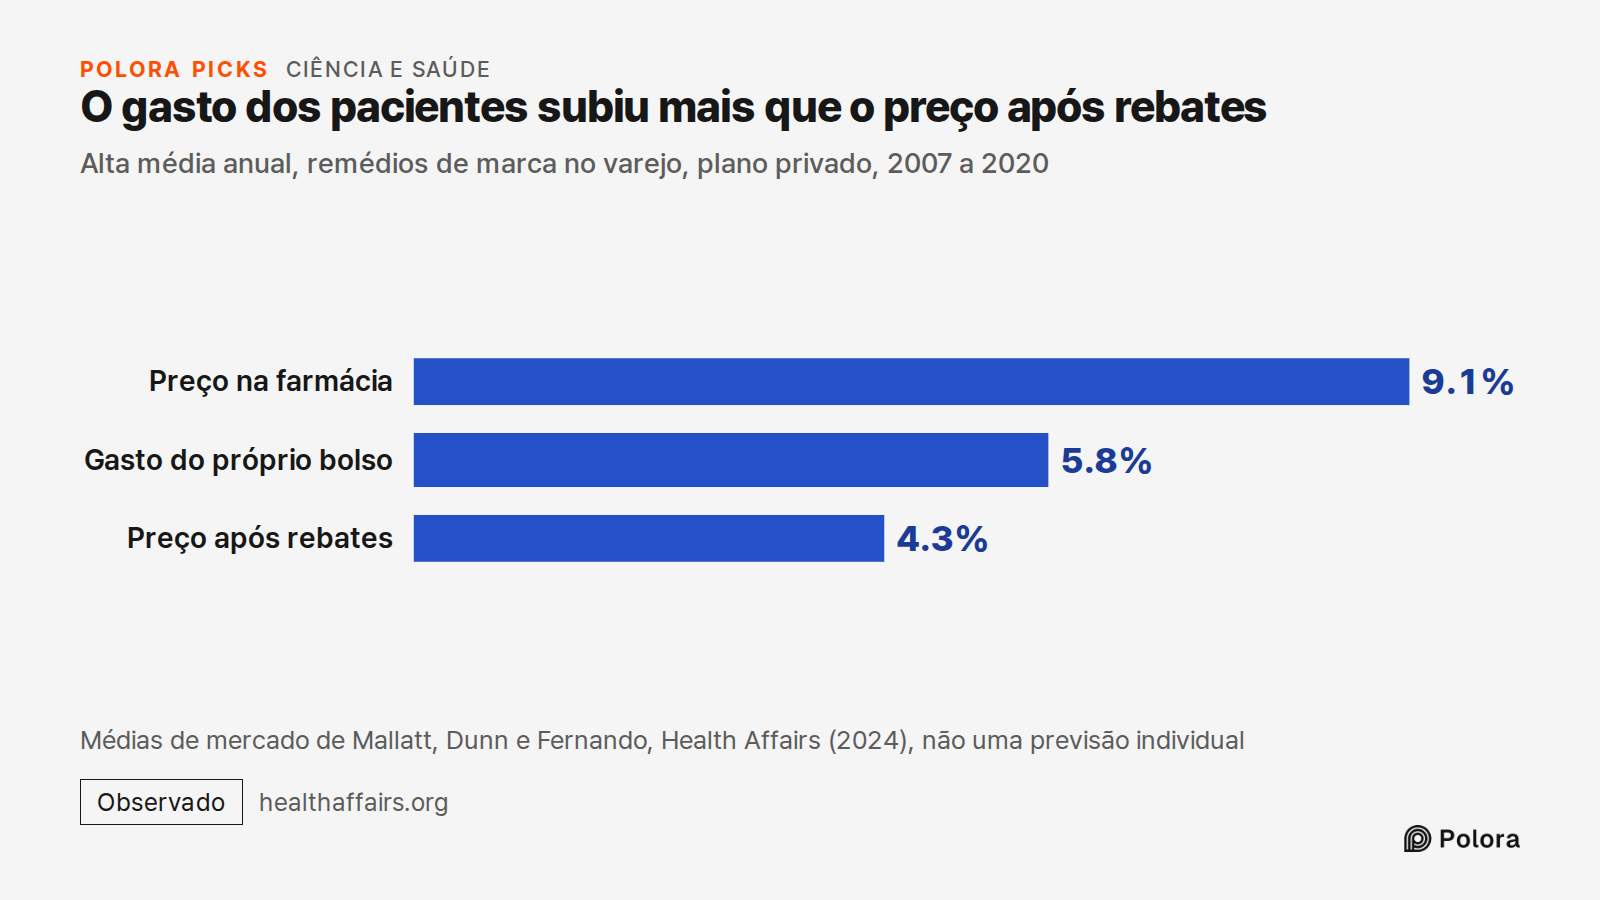
O gasto dos pacientes subiu mais que o preço após rebates · Alta média anual, remédios de marca no varejo, plano privado, 2007 a 2020 · Preço na farmácia · Gasto do próprio bolso · Preço após rebates · 9.1% · 5.8% · 4.3% · Médias de mercado de Mallatt, Dunn e Fernando, Health Affairs (2024), não uma
Alta média anual, remédios de marca no varejo, plano privado, 2007 a 2020

Os rebates seguram as mensalidades e encarecem algumas contas no balcão

Os planos não ficam simplesmente com os rebates. Podem usá-los para conter as mensalidades, o custo regular da cobertura que todos no plano pagam. Mas a parcela de cada rebate que chega à mensalidade varia de plano para plano, e raramente é conhecida. O custo dessa escolha recai sobre quem usa medicamentos com rebates altos enquanto ainda está na franquia ou paga uma porcentagem, porque a sua parte continua sendo calculada sobre o preço mais alto.

Num estudo publicado na revista JAMA Network Open (2021), Darius Lakdawalla e Meng Li analisaram a Part D, a cobertura de medicamentos do Medicare, o programa público de saúde para os americanos mais velhos. Pelas contas deles, os preços de tabela ficavam em média 32% acima dos preços líquidos em 2014 e 62% acima em 2018. O estudo também cita estimativas de pesquisas anteriores, e não resultados próprios, segundo as quais repassar os rebates aos pacientes no balcão elevaria as mensalidades da Part D em 13%.

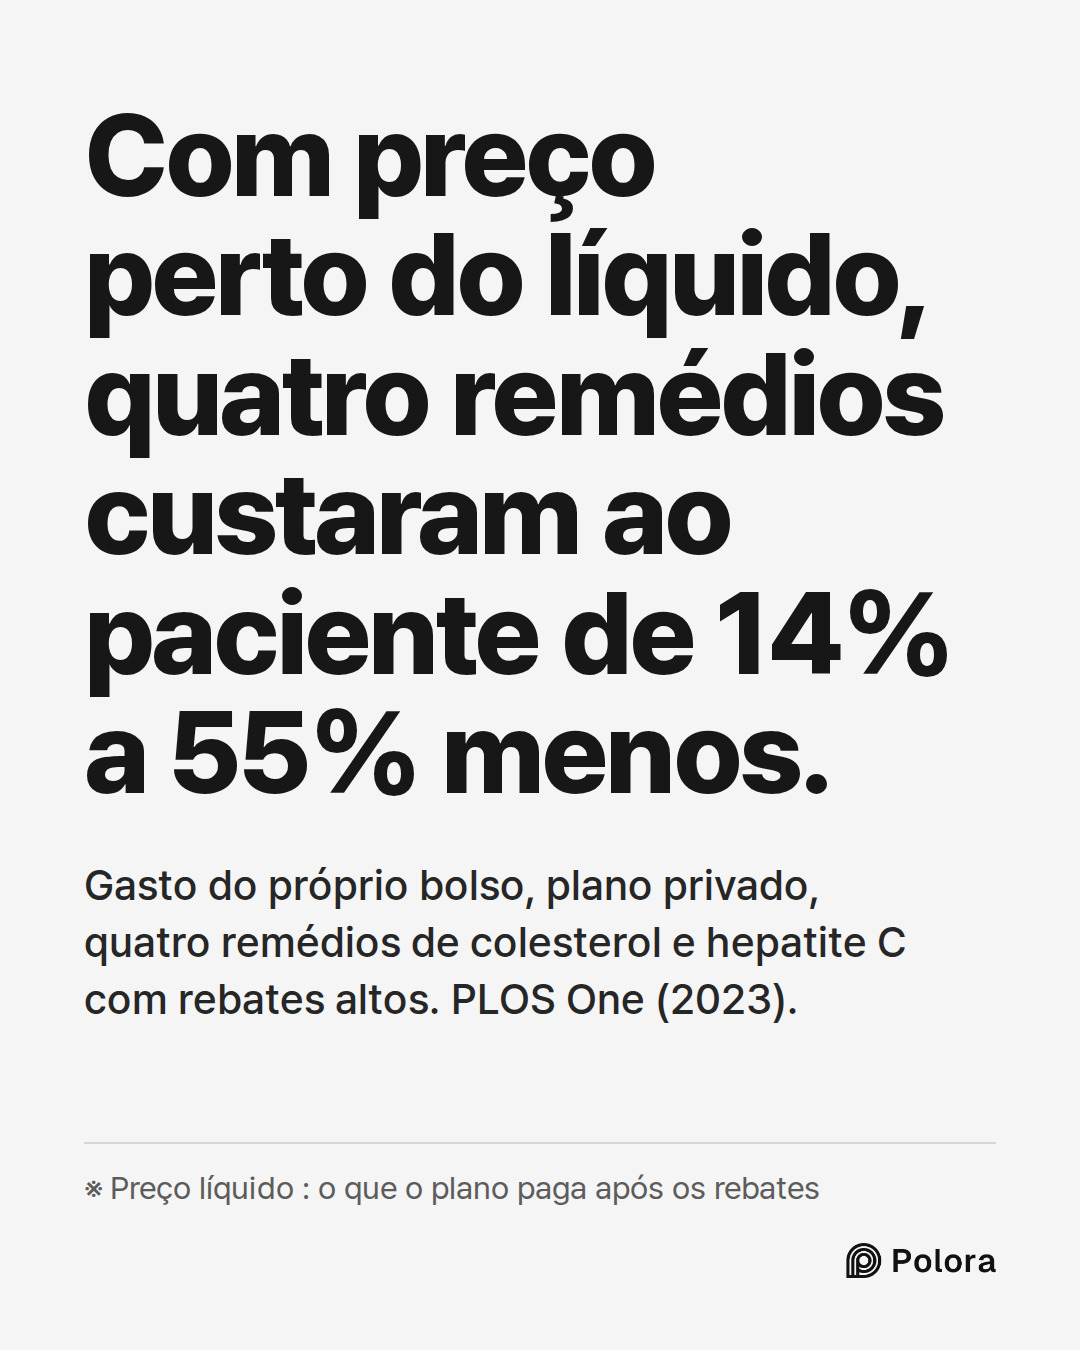
O caminho inverso também foi medido. Quatro medicamentos caros e com rebates altos, para colesterol e hepatite C, ganharam versões com preço de tabela próximo do preço líquido. Depois disso, pacientes com plano privado pagaram de 14% a 55% menos do próprio bolso, segundo um estudo de 2023 na revista PLOS One. Para quem pagava sobretudo cosseguro, o gasto do próprio bolso caiu mais de 60%. Para quem pagava sobretudo coparticipações fixas, a queda foi de menos de US$ 65 por receita.
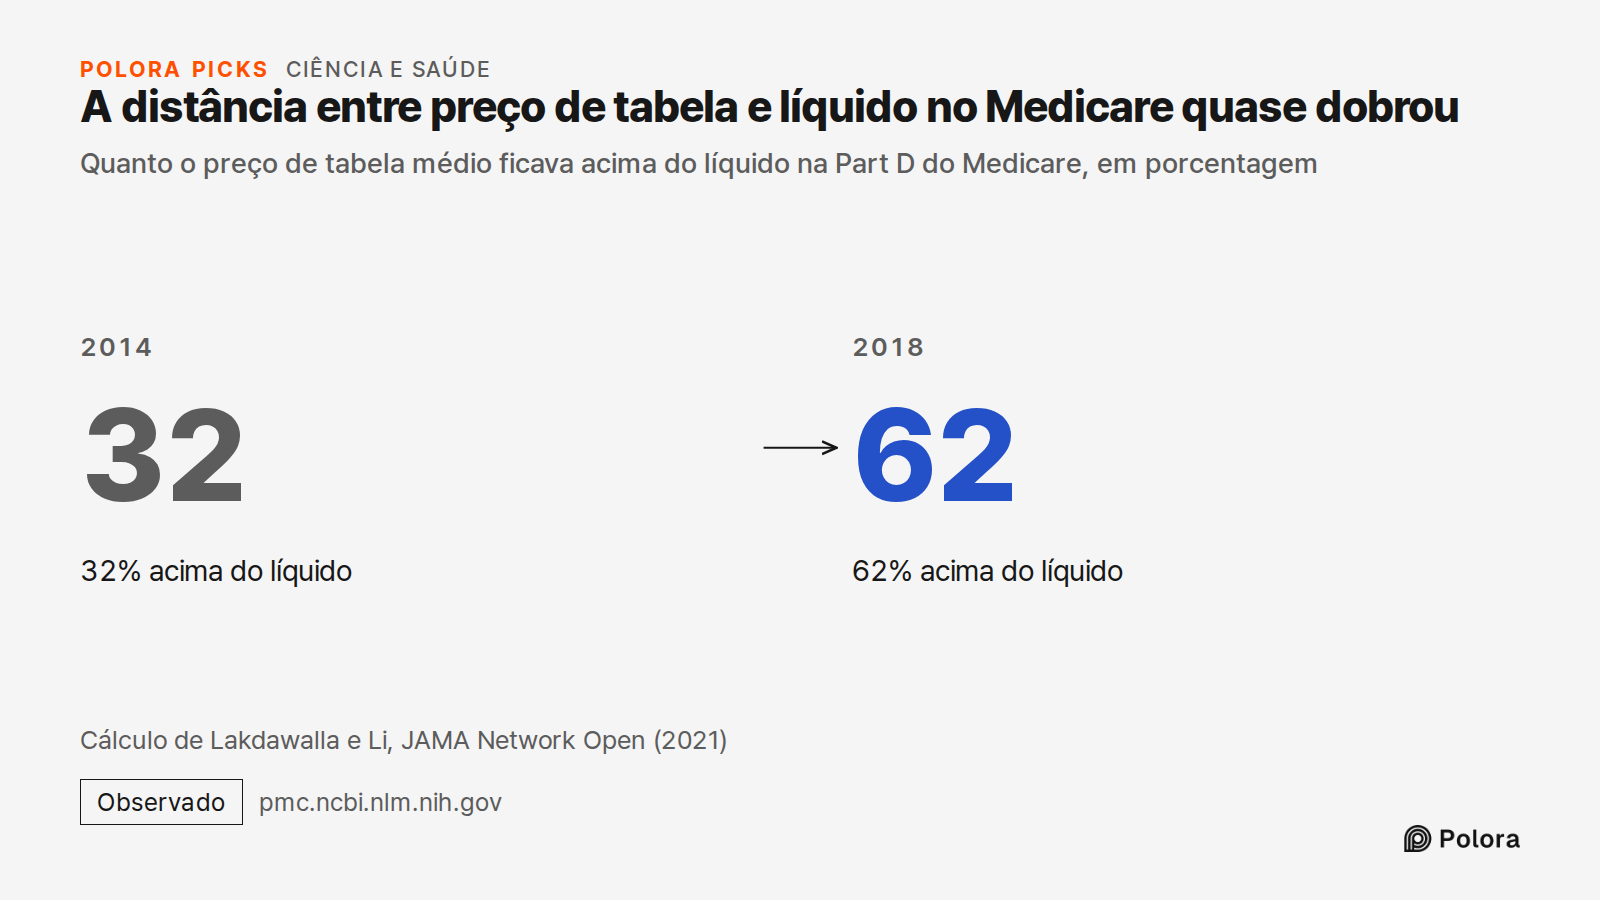
A distância entre preço de tabela e líquido no Medicare quase dobrou · Quanto o preço de tabela médio ficava acima do líquido na Part D do Medicare, em porcentagem · 2014 · 32 · 32% acima do líquido · 2018 · 62 · 62% acima do líquido · Cálculo de Lakdawalla e Li, JAMA Network Open (2021)
Quanto o preço de tabela médio ficava acima do líquido na Part D do Medicare, em porcentagem

Nos genéricos, a alavanca é outra

Os genéricos, as cópias mais baratas vendidas depois que a patente expira, revelam outra alavanca : quanto o PBM paga à farmácia, e de quem é essa farmácia. Cada um dos três maiores PBMs pertence a um grupo que também é dono de farmácias. Entre elas estão farmácias especializadas, que cuidam de medicamentos caros para doenças como câncer e HIV.

Num segundo relatório da equipe técnica, em janeiro de 2025, a FTC examinou 51 genéricos especializados. Segundo o relatório, entre 2017 e 2022 as farmácias ligadas aos três maiores PBMs obtiveram mais de US$ 7,3 bilhões em receita acima do custo estimado de aquisição dos medicamentos. Isso é receita, não lucro. A FTC também constatou que os PBMs pagavam às próprias farmácias mais do que às farmácias de fora em quase todos os medicamentos analisados. São conclusões provisórias da equipe da FTC sobre um grupo restrito de medicamentos especializados, e não sobre os genéricos do dia a dia que a maioria das pessoas compra.
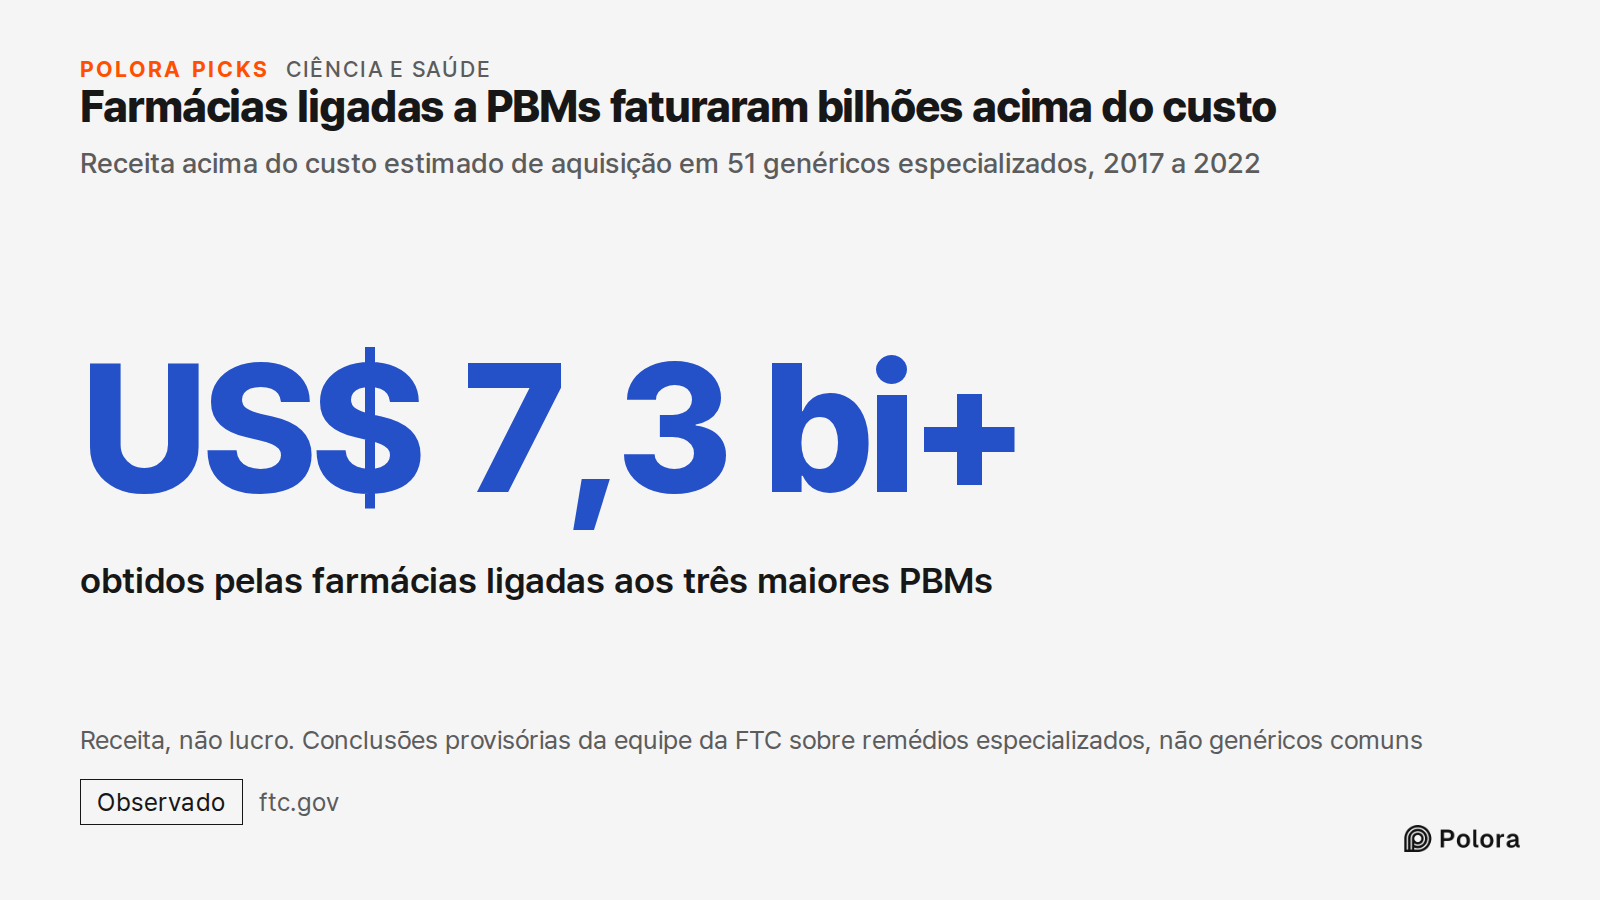
Farmácias ligadas a PBMs faturaram bilhões acima do custo · Receita acima do custo estimado de aquisição em 51 genéricos especializados, 2017 a 2022 · US$ 7,3 bi+ · obtidos pelas farmácias ligadas aos três maiores PBMs · Receita, não lucro. Conclusões provisórias da equipe da FTC sobre remédios espe
Receita acima do custo estimado de aquisição em 51 genéricos especializados, 2017 a 2022

Três empresas processam a maior parte das receitas nos EUA

Três PBMs processaram cerca de 80% das receitas cobertas por planos nos EUA em 2025, segundo o Drug Channels Institute, numa contagem feita no que o instituto chama de receitas equivalentes. As reportagens sobre essa contagem atribuem 31% à Express Scripts, do grupo Cigna, 26% à CVS Caremark, da CVS Health, e 23% à Optum Rx, da UnitedHealth Group. Contando de outro jeito, por receitas no varejo ou por negociações de rebate, as fatias mudam um pouco, mas em qualquer medida essas três ficam com a maior parte do mercado.
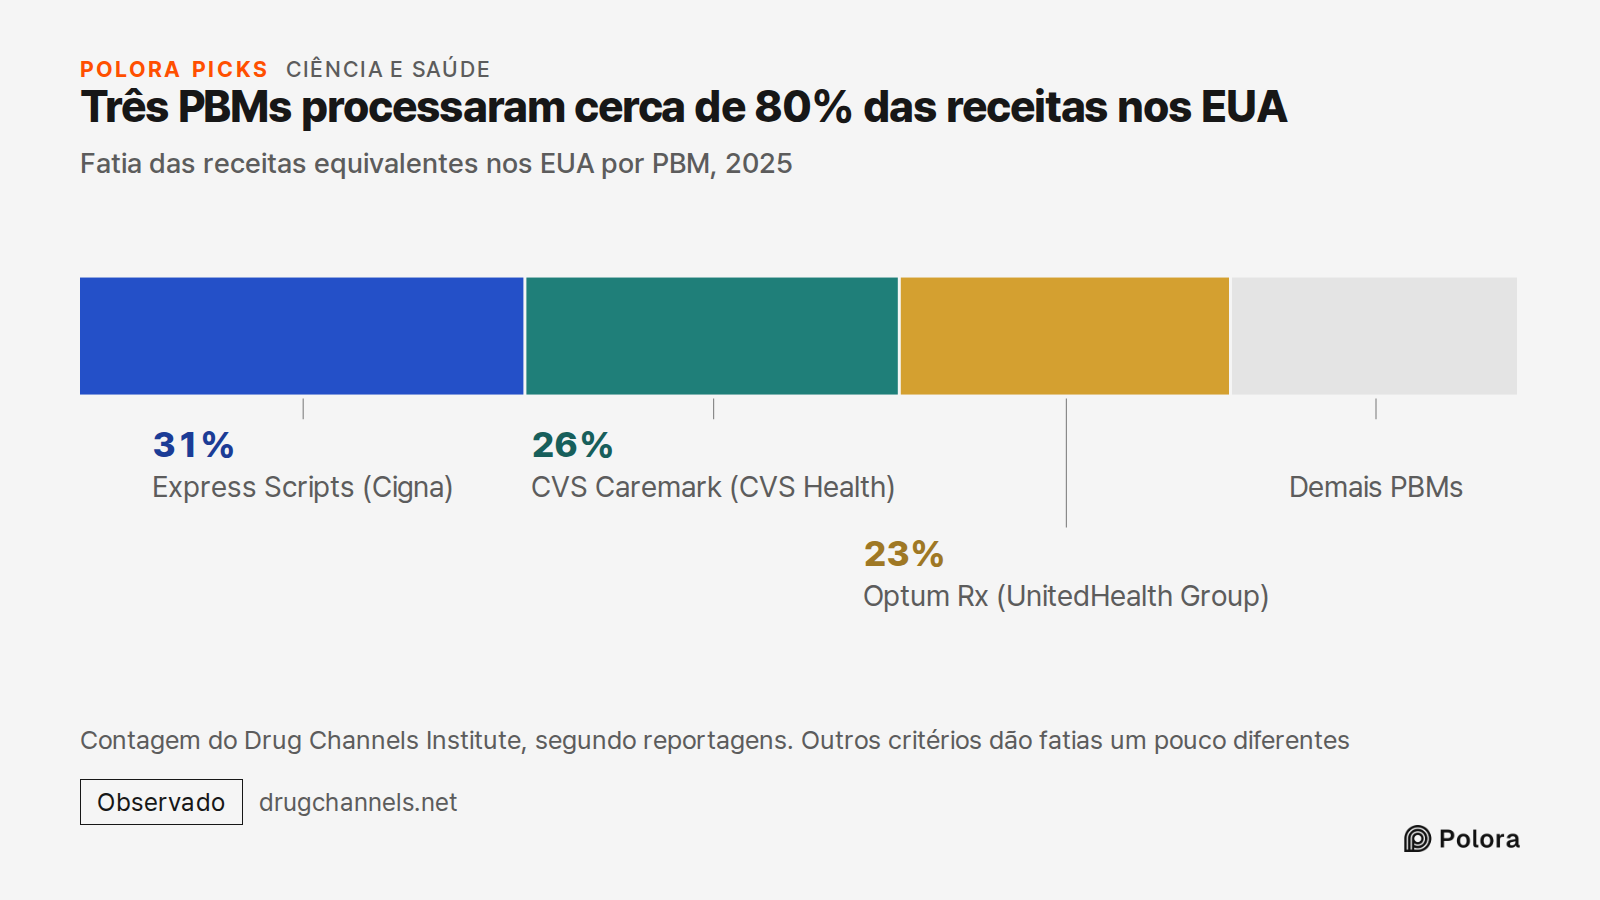
Três PBMs processaram cerca de 80% das receitas nos EUA · Fatia das receitas equivalentes nos EUA por PBM, 2025 · Express Scripts (Cigna) · CVS Caremark (CVS Health) · Optum Rx (UnitedHealth Group) · 31% · 26% · 23% · Demais PBMs · Contagem do Drug Channels Institute, segundo reportagens. Outros cri
Fatia das receitas equivalentes nos EUA por PBM, 2025

Em que pé estão os processos sobre os rebates dos PBMs

Em setembro de 2024, a FTC abriu um processo administrativo contra os três maiores PBMs. A acusação era de que as suas práticas de rebate empurraram para cima o preço de tabela da insulina. A Express Scripts fez acordo em fevereiro de 2026 e a Caremark em 14 de julho de 2026, ambas sem admitir irregularidades. Segundo a FTC, a determinação que encerra o caso obriga a Express Scripts a oferecer aos planos uma opção padrão, em que os gastos do próprio bolso dos beneficiários são calculados sobre o preço líquido, e não sobre o de tabela. É uma opção que o plano pode escolher, não uma mudança automática na conta de cada beneficiário.

A Optum Rx está em outra fase. Em junho de 2026, a sua parte do processo foi suspensa para que a FTC pudesse avaliar uma proposta de acordo. A página do caso na FTC não registra nenhum acordo definitivo, e os termos ainda não tinham sido divulgados quando este texto foi escrito. Os PBMs também tinham entrado com uma ação própria contra a FTC. Um tribunal federal de apelação a extinguiu em meados de 2026, depois que as duas partes pediram o encerramento. Em setembro de 2026, o procurador-geral da Flórida processou os três maiores fabricantes de insulina e os três PBMs. Essas acusações são alegações, e nenhum tribunal decidiu sobre elas.
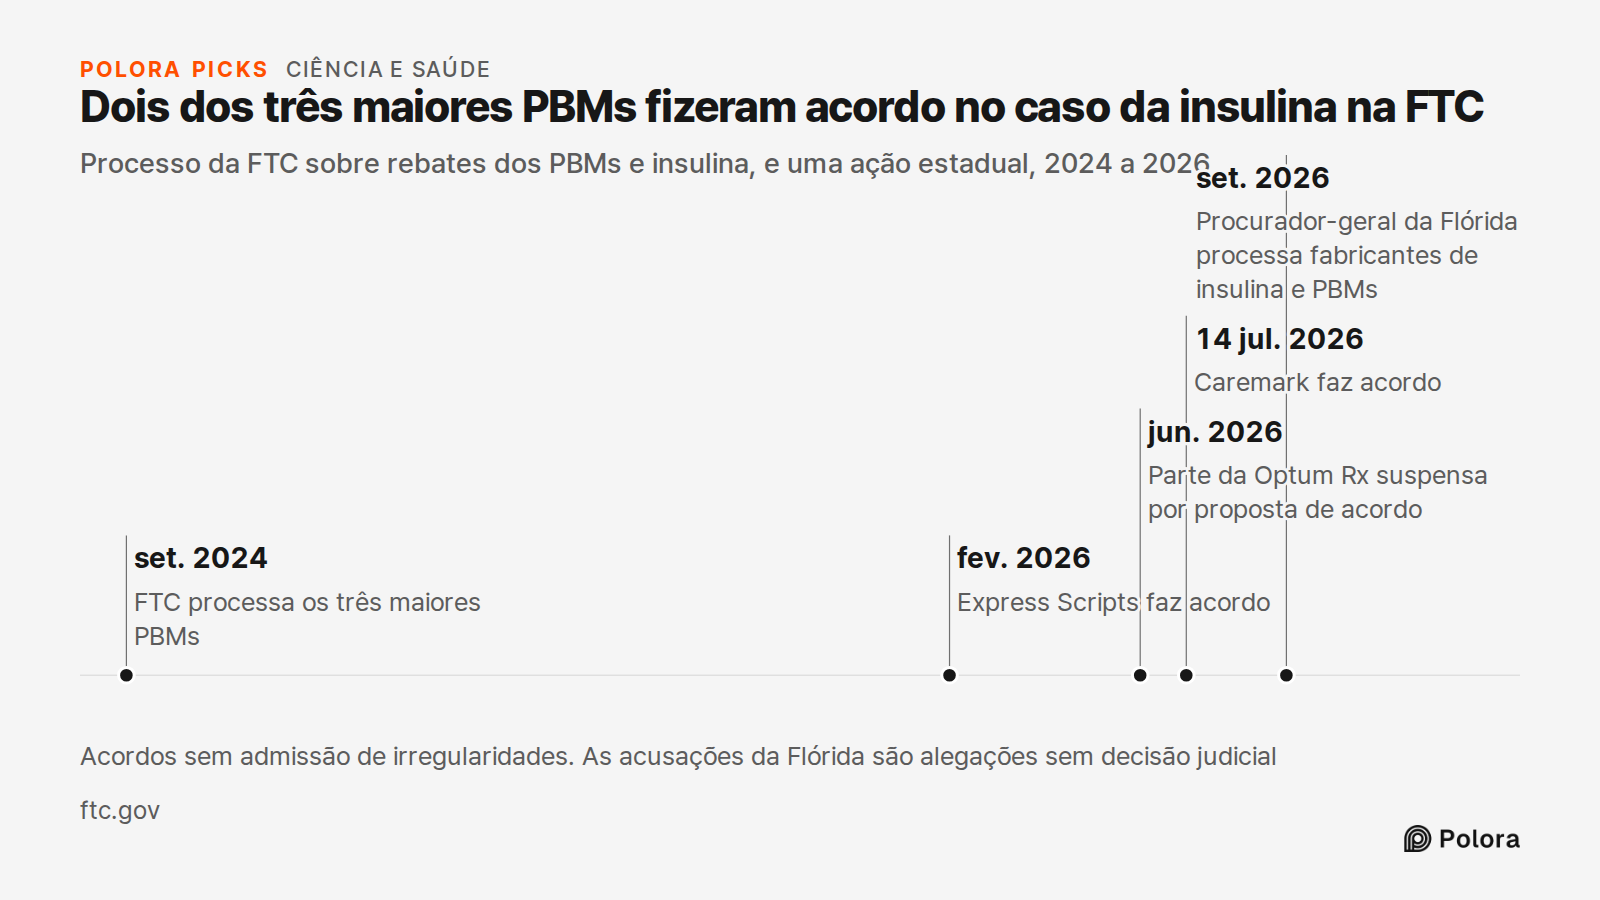
Dois dos três maiores PBMs fizeram acordo no caso da insulina na FTC · Processo da FTC sobre rebates dos PBMs e insulina, e uma ação estadual, 2024 a 2026 · set. 2024 · fev. 2026 · jun. 2026 · 14 jul. 2026 · set. 2026 · FTC processa os três maiores PBMs · Express Scripts faz acordo · Parte da Optum
Processo da FTC sobre rebates dos PBMs e insulina, e uma ação estadual, 2024 a 2026

Então, quem decide quanto você paga?

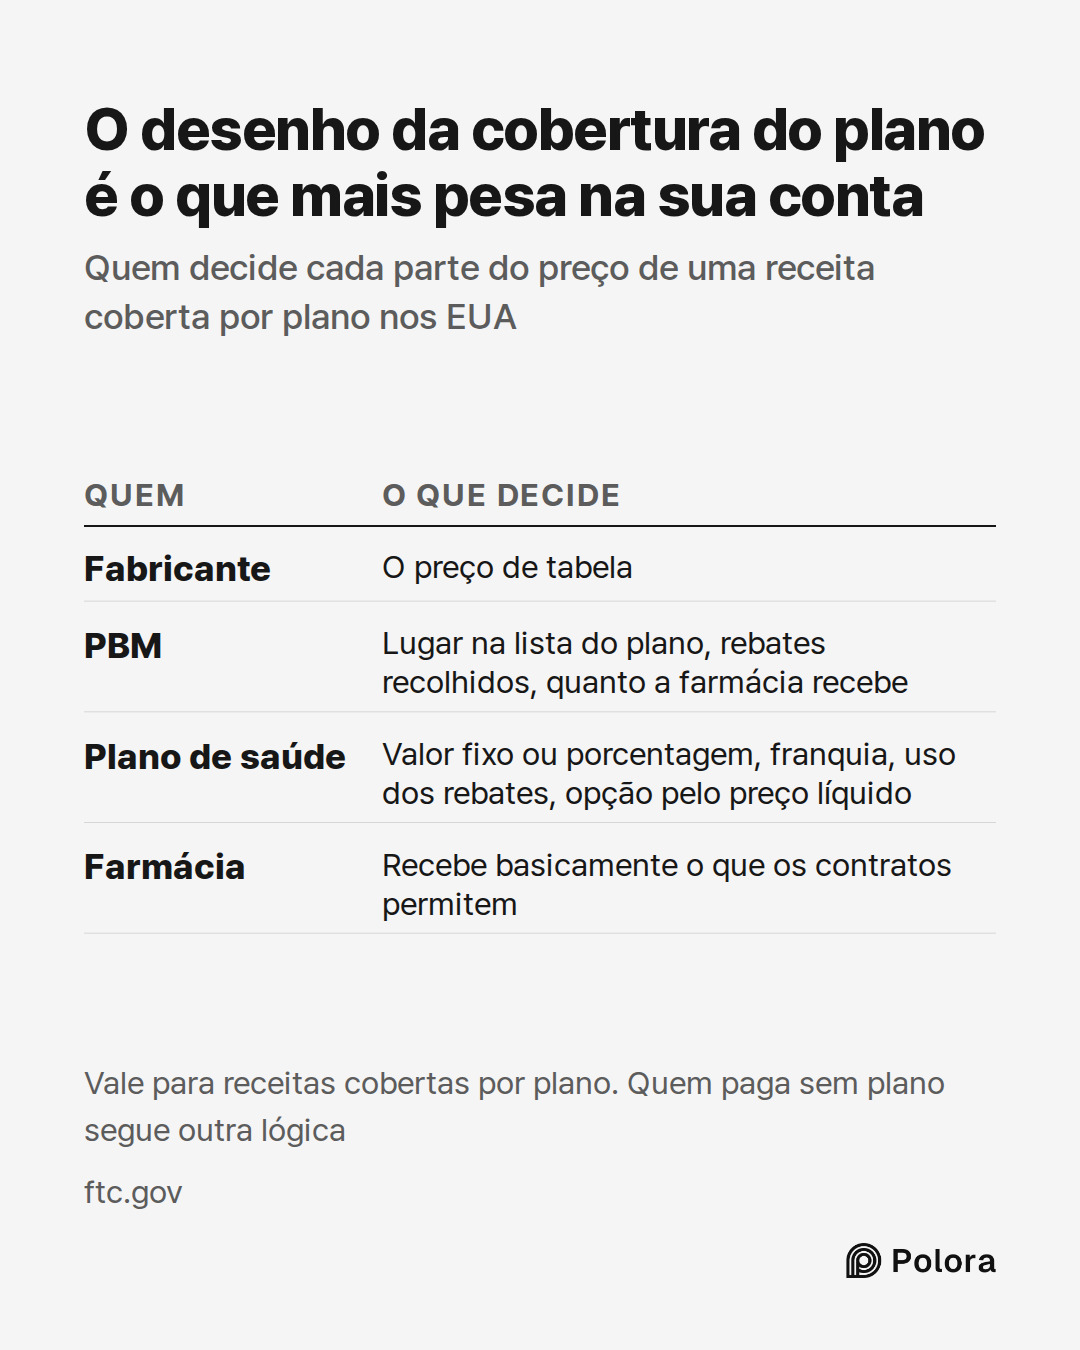
Ninguém decide sozinho. O fabricante fixa o preço de tabela. O PBM, trabalhando para o seu plano, decide em que lugar do formulário fica o medicamento, recolhe os rebates e define quanto a farmácia recebe. O plano decide quanto desses rebates vai para conter as mensalidades, e se a sua parte é uma coparticipação fixa ou uma porcentagem. Essa escolha, o desenho da sua cobertura, é a que pesa mais diretamente na sua conta. Pelas novas determinações da FTC, também é o plano que decide se adota uma opção baseada no preço líquido. Numa receita coberta por plano, a farmácia recebe basicamente o que esses contratos permitem.

É por isso que duas pessoas podem pagar valores muito diferentes pelo mesmo comprimido. Muitas vezes, o próprio plano acaba não pagando o preço de tabela. Mesmo assim, para quem ainda não atingiu a franquia ou paga uma porcentagem, o preço sobre o qual se calcula a sua parte costuma acompanhar o de tabela.
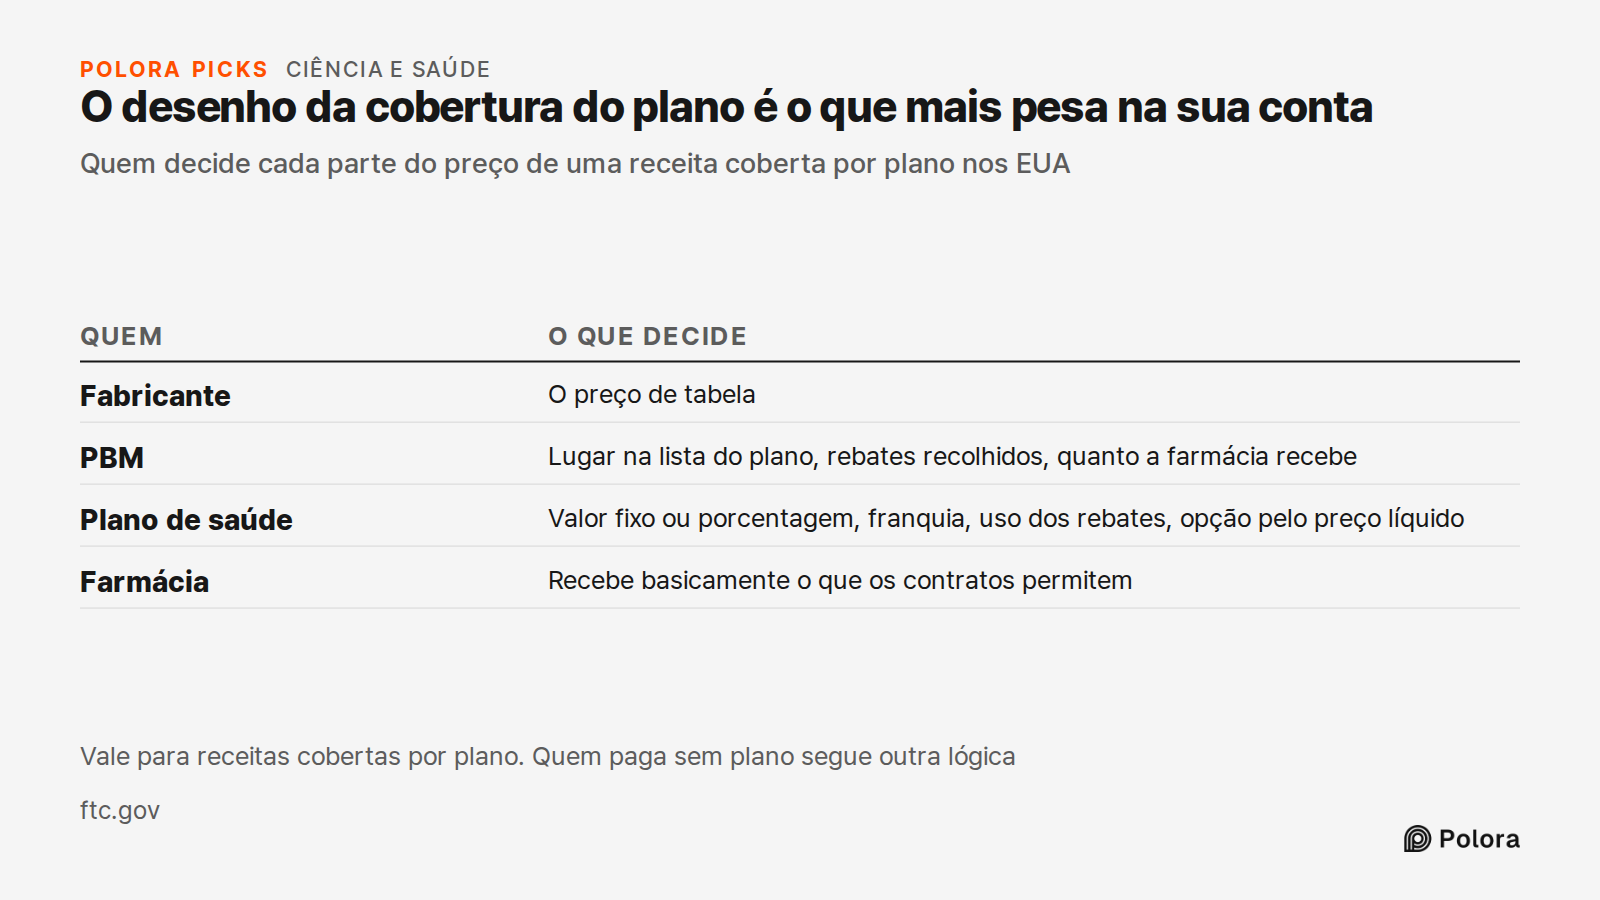
O desenho da cobertura do plano é o que mais pesa na sua conta · Quem decide cada parte do preço de uma receita coberta por plano nos EUA · Quem · O que decide · Fabricante · PBM · Plano de saúde · Farmácia · O preço de tabela · Lugar na lista do plano, rebates recolhidos, quanto a farmácia recebe ·
Quem decide cada parte do preço de uma receita coberta por plano nos EUA
Quem define o preço do remédio na farmácia nos EUA?Quem define o preço do remédio na farmácia nos EUA?Ninguém decide sozinho o que você paga na farmácia. · Numa receita coberta por plano, o preço sai de contratos entre o fabricante, o seu plano e o PBM que o plano contrata. O que mais pesa na sua conta é a escolha do plano entre valor fixo, franquia ou porcentagem. · ※ PBM : gestor de benefícios farSua parte costuma sair de um preço que o plano não paga. · Se você está na franquia ou paga porcentagem num remédio de marca, sua parte sai do preço no balcão, que segue o de tabela. O rebate pago ao plano meses depois não reduz o que você já pagou. · ※ Rebate : pagamento posterior do fabricante porPreço na farmácia · Gasto do próprio bolso · Preço após rebates · 9.1% · 5.8% · 4.3% · O gasto dos pacientes subiu mais que o preço após rebates · Alta média anual, remédios de marca no varejo, plano privado, 2007 a 2020 · Médias de mercado de Mallatt, Dunn e Fernando, Health Affairs (2024), não umaCom preço perto do líquido, quatro remédios custaram ao paciente de 14% a 55% menos. · Gasto do próprio bolso, plano privado, quatro remédios de colesterol e hepatite C com rebates altos. PLOS One (2023). · ※ Preço líquido : o que o plano paga após os rebatesQuem · O que decide · Fabricante · PBM · Plano de saúde · Farmácia · O preço de tabela · Lugar na lista do plano, rebates recolhidos, quanto a farmácia recebe · Valor fixo ou porcentagem, franquia, uso dos rebates, opção pelo preço líquido · Recebe basicamente o que os contratos permitem · O desenhoFontes 18 : ftc.gov · FTC, Pharmacy Benefit Managers : The Powerful Middlemen Inflating Drug Costs and Squeezing Main Street Pharmacies (interim staff report, 2024), dol.gov · US Departments of Labor, Health and Human Services and Treasury, 2024 Report to Congress on prescription drug and health carLeia na íntegra em · polora.ai

Who actually decides what you pay for a prescription at the pharmacy?

Alpha · deepseek-v4-pro

No single person at the counter decides it. For an insured prescription, the number the pharmacist reads off the screen is the output of a chain of contracts, not a price the pharmacy chooses. The main decision points are: - The drug maker sets the list price — the public, pre-discount benchmark. - Your health plan (often set up by your employer) chooses the benefit design: flat copay, coinsurance, deductible, and which drugs are covered on which tier. - The PBM the plan hires runs the formulary, negotiates or collects rebates, and signs the contracts that set what the pharmacy is paid. - The pharmacy submits the claim and reads back the amount the contract produces. It enforces the price; it doesn't set it. The part people usually get wrong is that, for many brand-name drugs, your share is calculated from the list price — not the lower, after-rebate net price your plan actually pays. So if you're paying toward a deductible or paying coinsurance, the manufacturer's list price can directly drive what you owe, even though the plan isn't paying that full amount. Two qualifications matter. If you have a flat copay, the list price matters much less to you. An…

Beta · gpt-6-sol

No single party decides. For a prescription covered by insurance, the drug maker sets a list price; the health plan sets your deductible, copay or coinsurance rules; and its pharmacy benefit manager (PBM) negotiates drug and pharmacy contracts and administers the covered-drug list. When the pharmacy submits your claim, those arrangements determine the amount returned as your share. Manufacturer rebates can arrive later, so the price used at the counter can differ from the plan’s eventual cost. (dol.gov) I would qualify two points in the manuscript and Alpha’s answer. The list price is not necessarily the exact price on which your share is calculated. For a brand drug, deductible or coinsurance payments may be calculated on a *point-of-sale pharmacy price* that reflects the list price but can differ from it; later rebates may lower the plan’s net cost without lowering that payment. And “the pharmacy does not choose it” is too absolute: it describes a processed insurance claim better than a cash purchase, for which…

Gamma · gemini-3.1-pro

I have reviewed the manuscript against the provided checklist and live web sources. Here is what I found regarding the requested checks: 1. Health Affairs 2024 Study (Mallatt, Dunn, Fernando) *Found:* The figures and population match the manuscript perfectly. The study tracked the commercially insured population from 2007 to 2020 and found that pharmacy list prices grew by 9.1% annually, negotiated prices (after rebates) grew by 4.3%, and consumer out-of-pocket prices grew by 5.8%. *Source:* https://www.healthaffairs.org/doi/full/10.1377/hlthaff.2023.01344 2. PBM Market Share (Drug Channels Institute) *Found:* The manuscript's numbers are correct for 2025 data (published in March 2026). Express Scripts handled 31% of total equivalent prescription claims, CVS Caremark handled 26%, and Optum Rx handled 23%, together accounting for 80% of the market. *Source:* Verified via secondary reporting of the Drug Channels Institute 2026 Economic Report (e.g., Becker's Hospital Review and American Pharmacy News). 3. FTC Settlements (Express Scripts and Caremark Net Price Terms) *Found:* The manuscript states that the orders include terms "meant to base members' out-of-pocket co…

Researcher · gpt-6-luna

Verification update: Most of the round’s central explanation is consistent with the sources I checked, but several details need qualification before the manuscript is published. - Health Affairs figures: Confirmed. The study reports annual growth of 9.1% in retail pharmacy prices, 4.3% in negotiated prices after rebates, and 5.8% in out-of-pocket prices for commercially insured people during 2007–20. These are study-wide price measures, not a prediction for an individual’s prescription. The Health Affairs article’s abstract states the figures and population: https://www.healthaffairs.org/doi/citedby/10.1377/hlthaff.2023.01344 (healthaffairs.org) - PBM market share: I found Drug Channels’ summary confirming that the three companies processed 80% of equivalent prescription claims in 2025. The accessible page I retrieved did not show the individual 31%/26%/23% shares, so I can’t independently confirm those three numbers from the page text available to me. Source: https://www.drugchannels.net/2026/ ([drugchannels.net](https://www.drugchannels.net/2026/?hl=en&m=0&utm_source=op…

The Arbiter · gpt-6-sol

The voices agree on the central mechanism, but the manuscript needs sharper boundaries before publication. For an insured claim, the amount returned to the pharmacy reflects the plan’s benefit rules and the PBM’s drug and pharmacy arrangements; it is not simply a price chosen at the counter. Beta’s qualification matters: a deductible or coinsurance charge may be based on a point-of-sale price related to the manufacturer’s list price, not necessarily on the list price itself. The cash-price case also falls outside much of this explanation. The strongest challenge to the manuscript’s framing is one of agency. Its account risks making the PBM sound like the final decision-maker, when the plan’s choice of deductible, copay, coinsurance, and available benefit options is central to what a member owes. The FTC’s descriptions of the Express Scripts arrangement concern a net-cost-based *standard offering*, not an automatic change to every member’s bill. (ftc.gov) For the editor’s fact-check, the most important distinctions still visible…

The Arbiter's Final Verdict · gpt-6-sol

Verdict For an insured prescription, no single party decides what you pay. The drug maker sets a list price; your health plan sets the deductible, copay or coinsurance rules; and its pharmacy benefit manager (PBM) administers the formulary and negotiates drug and pharmacy contracts. When the pharmacy submits the claim, those arrangements produce the amount shown as your responsibility. A later manufacturer rebate can reduce the plan’s eventual cost without reducing what you paid at the counter. For a cash purchase, the pharmacy’s cash price and any applicable discount arrangement matter instead. That is the manuscript’s sound central premise. Its strongest weakness is that it gives the PBM too much apparent final authority and sometimes treats list price as though it were the exact price used to calculate a patient’s share. A deductible or coinsurance charge may instead use a *point-of-sale pharmacy price* that is related to, but distinct from, list price. The federal report’s example distinguishes a manufacturer price, a pharmacy price, and a later rebate. [DOL report](https://www.dol.gov/sites/dolgov/files/ebsa/laws-and-regulations/laws/no-surprises-act/2024-repo…