Diamante perde valor quando você tenta revender?

Quase sempre, e não é de agora. O preço da loja inclui a margem do varejo, e quem compra o diamante de volta paga preço de atacado ou menos. À parte isso, a De Beers, empresa que por muito tempo controlou a maior parte da oferta mundial, sustentava o nível dos preços. Os diamantes de laboratório enfraqueceram esse sistema, e a De Beers está à venda.

Negócios e economia · 2026-10-08

Revender um diamante raramente devolve o que se pagou

Quem pergunta se um diamante perdeu valor parte do princípio de que um dia ele manteve esse valor. As evidências dizem que, na maioria dos casos, não manteve, e essa distância entre o que se paga e o que se recebe é muito mais antiga que os diamantes de laboratório.

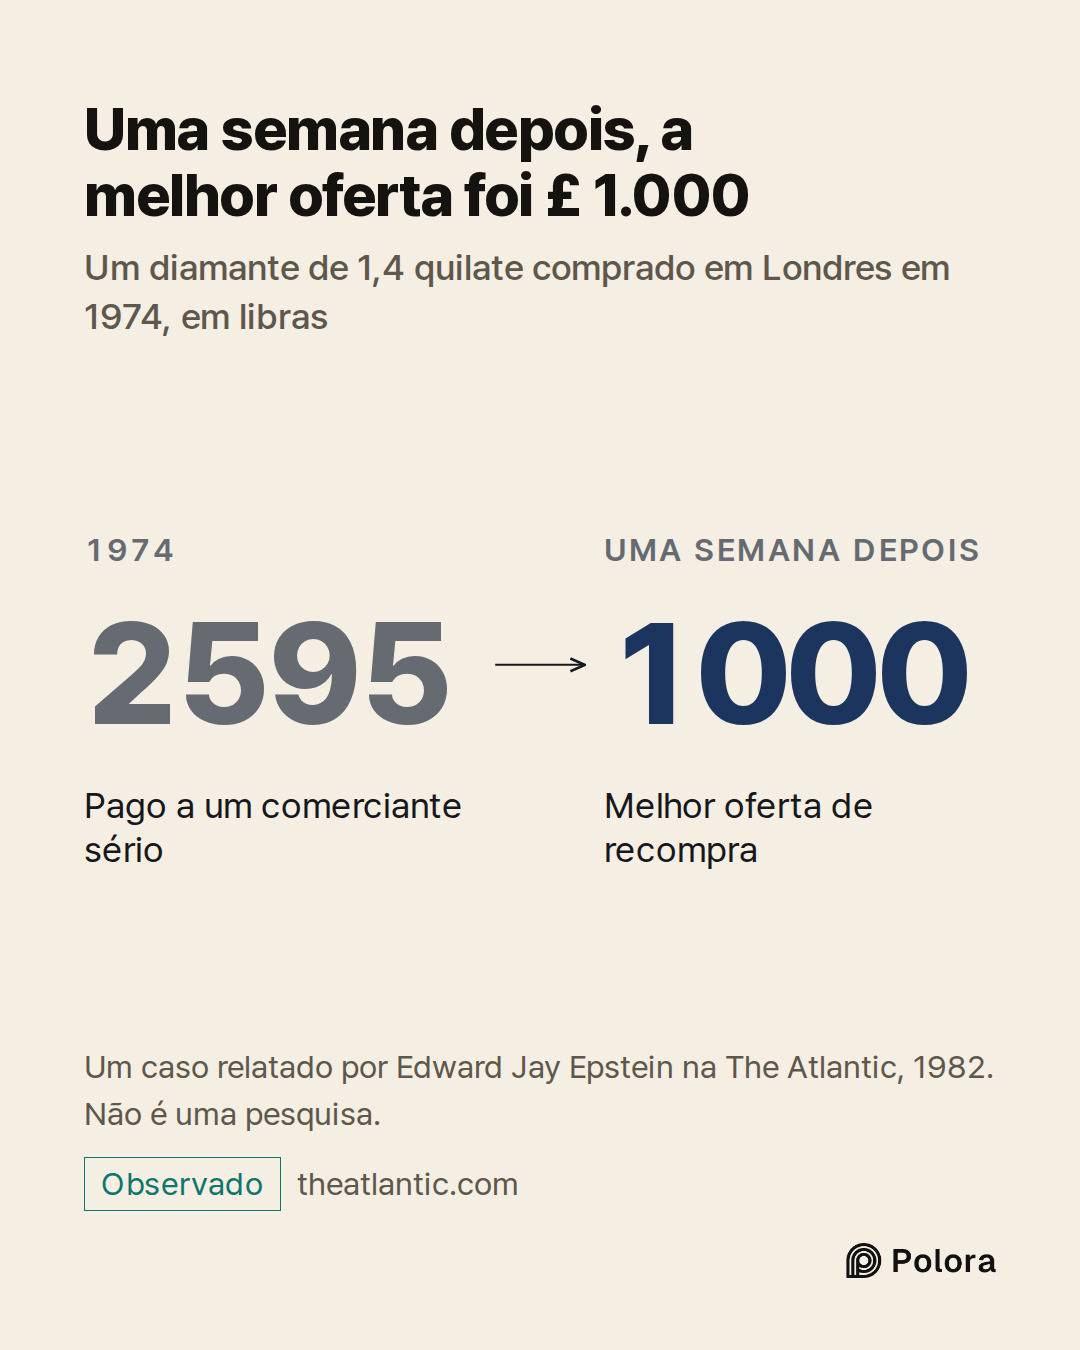
Em 1982, o escritor Edward Jay Epstein contou o que acontecia quando pessoas comuns tentavam vender seus diamantes, numa reportagem de capa da revista americana The Atlantic chamada “Have You Ever Tried to Sell a Diamond?” (“Você já tentou vender um diamante?”). Num dos casos, de 1974, um comprador em Londres pagou £ 2.595 a um comerciante de boa reputação por uma pedra de 1,4 quilate, decidiu vendê-la uma semana depois e a melhor oferta que recebeu foi de £ 1.000. Um comprador de diamantes de Nova York disse a Epstein que um anel de meio quilate que custasse talvez US$ 2.000 numa joalheria poderia ser vendido à empresa dele por apenas US$ 600.

São casos reunidos por um repórter e estimativas de pessoas do ramo. Não formam uma pesquisa e não dizem que parte do preço um dono recuperaria hoje.

Nada disso foi um colapso do mercado. Era o modo como o preço de um diamante sempre tinha sido construído.
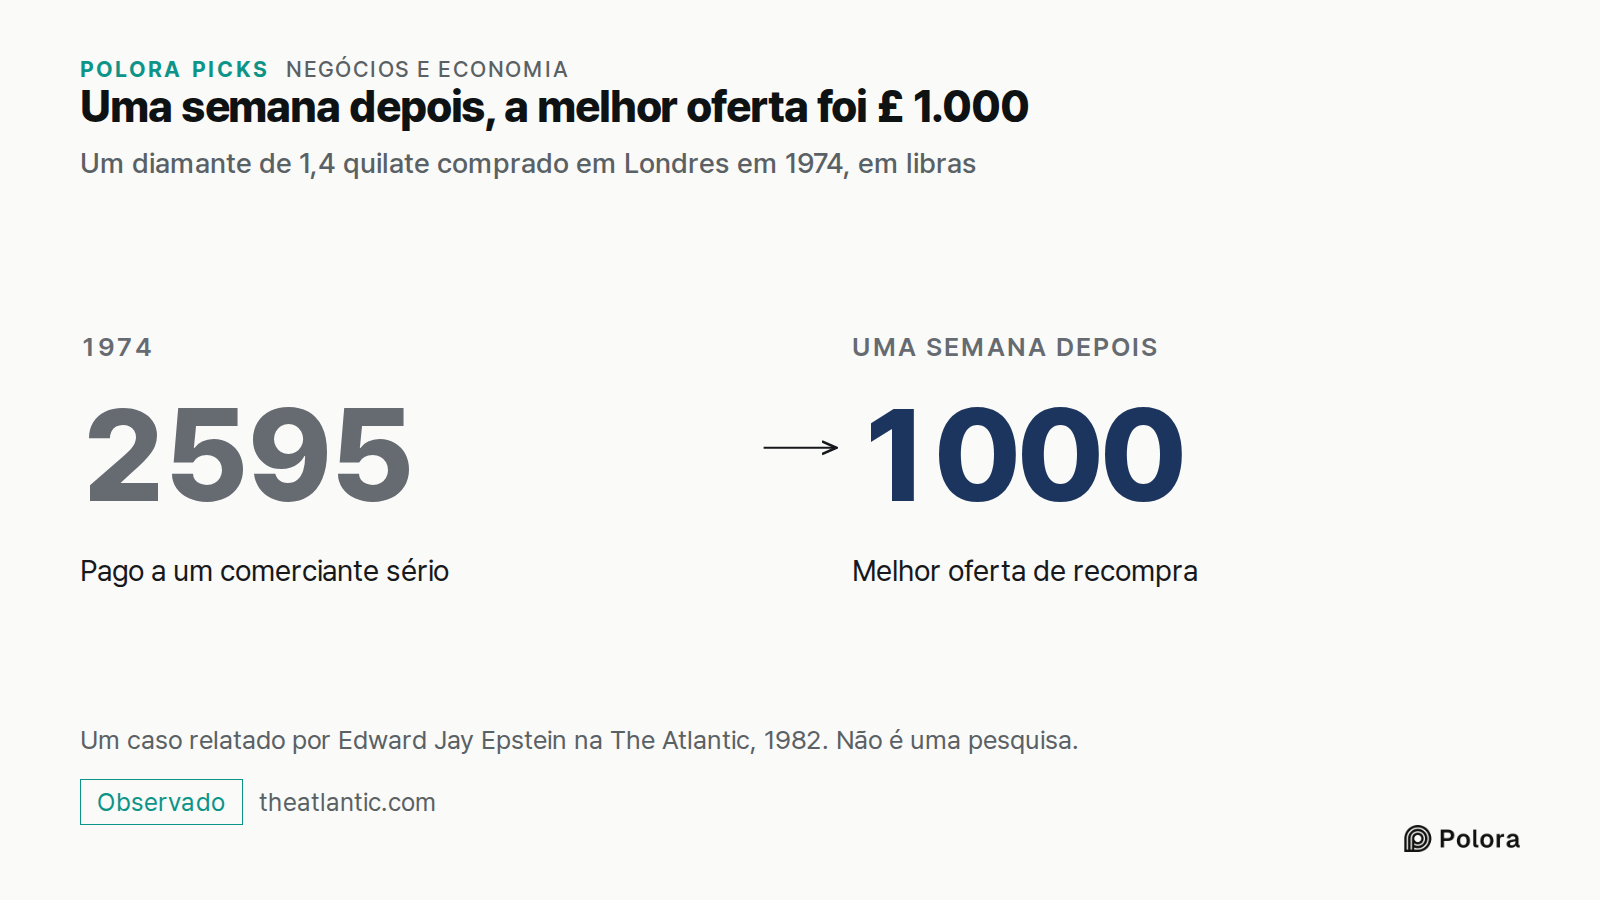
Uma semana depois, a melhor oferta foi £ 1.000 · Um diamante de 1,4 quilate comprado em Londres em 1974, em libras · 1974 · 2595 · Pago a um comerciante sério · Uma semana depois · 1000 · Melhor oferta de recompra · Um caso relatado por Edward Jay Epstein na The Atlantic, 1982. Não é uma pesquisa.
Um diamante de 1,4 quilate comprado em Londres em 1974, em libras

Por que o preço da loja e a oferta de quem compra são dois preços diferentes

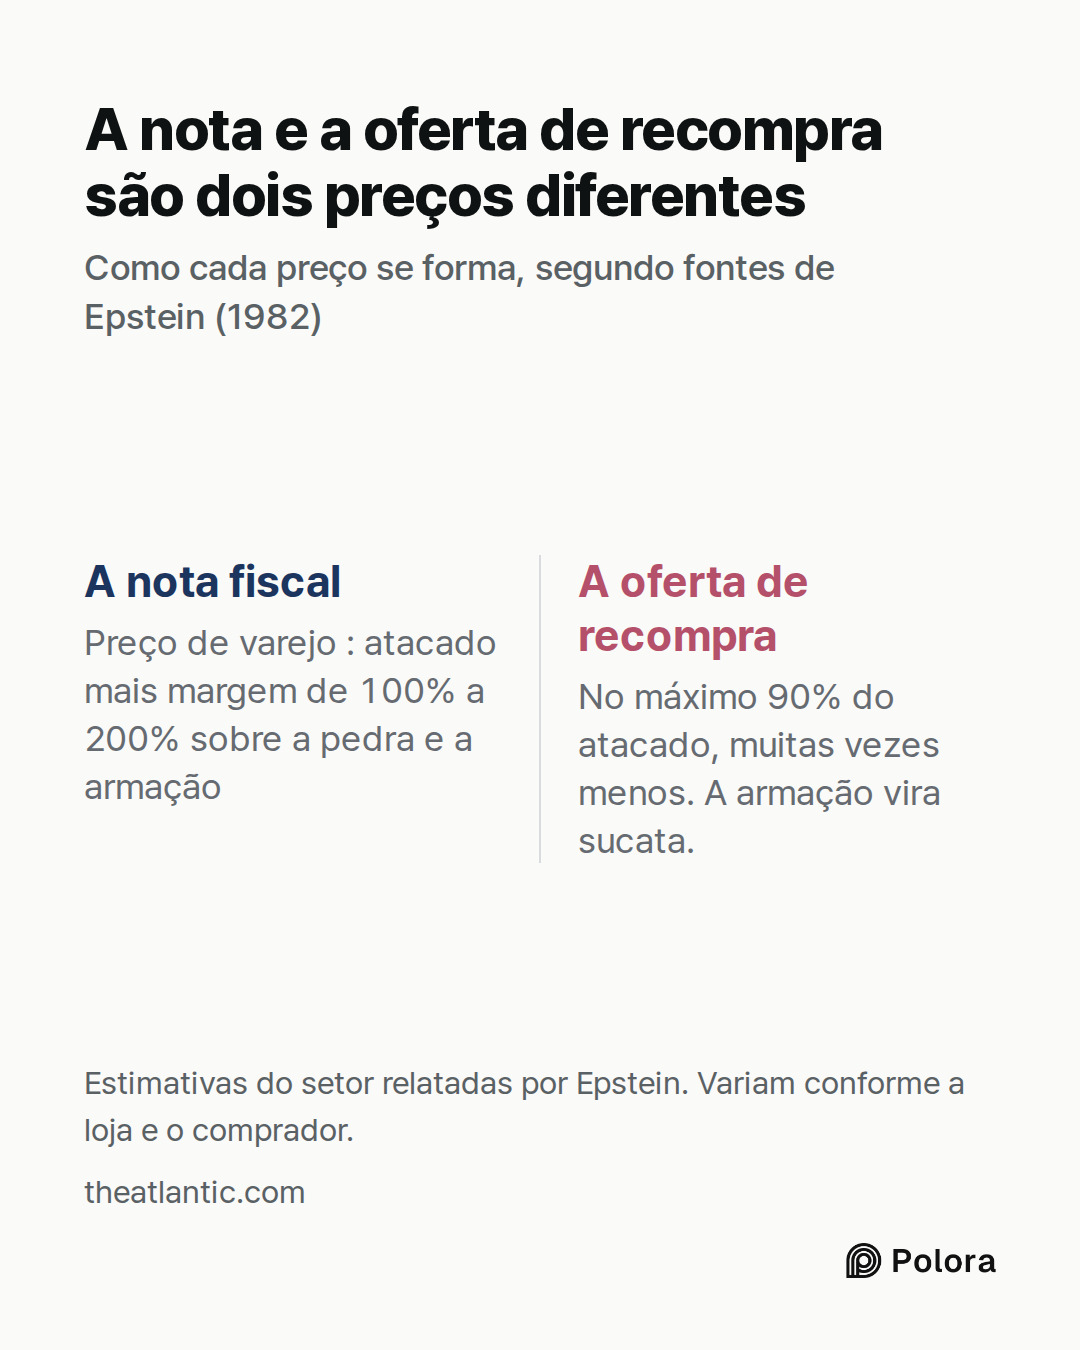
Uma loja compra suas pedras no atacado e acrescenta a própria margem. Epstein relatou que a margem sobre um diamante e sua armação podia ir de 100% a 200%, conforme a loja.

Quando você vende, fica do outro lado dessa margem. O comprador de Nova York entrevistado por Epstein disse que sua empresa podia pagar, em geral, no máximo 90% do preço de atacado do momento, e muitas vezes menos, porque a armação é vendida como sucata e o comprador deixa uma folga para erros. As lojas, escreveu Epstein, em geral preferiam nem recomprar pedras, porque a oferta honesta pareceria um insulto ao lado da nota fiscal.

A nota registra, portanto, o preço de varejo. Uma oferta de recompra é feita a preço de atacado ou abaixo dele. Os dois valores nunca iriam coincidir.
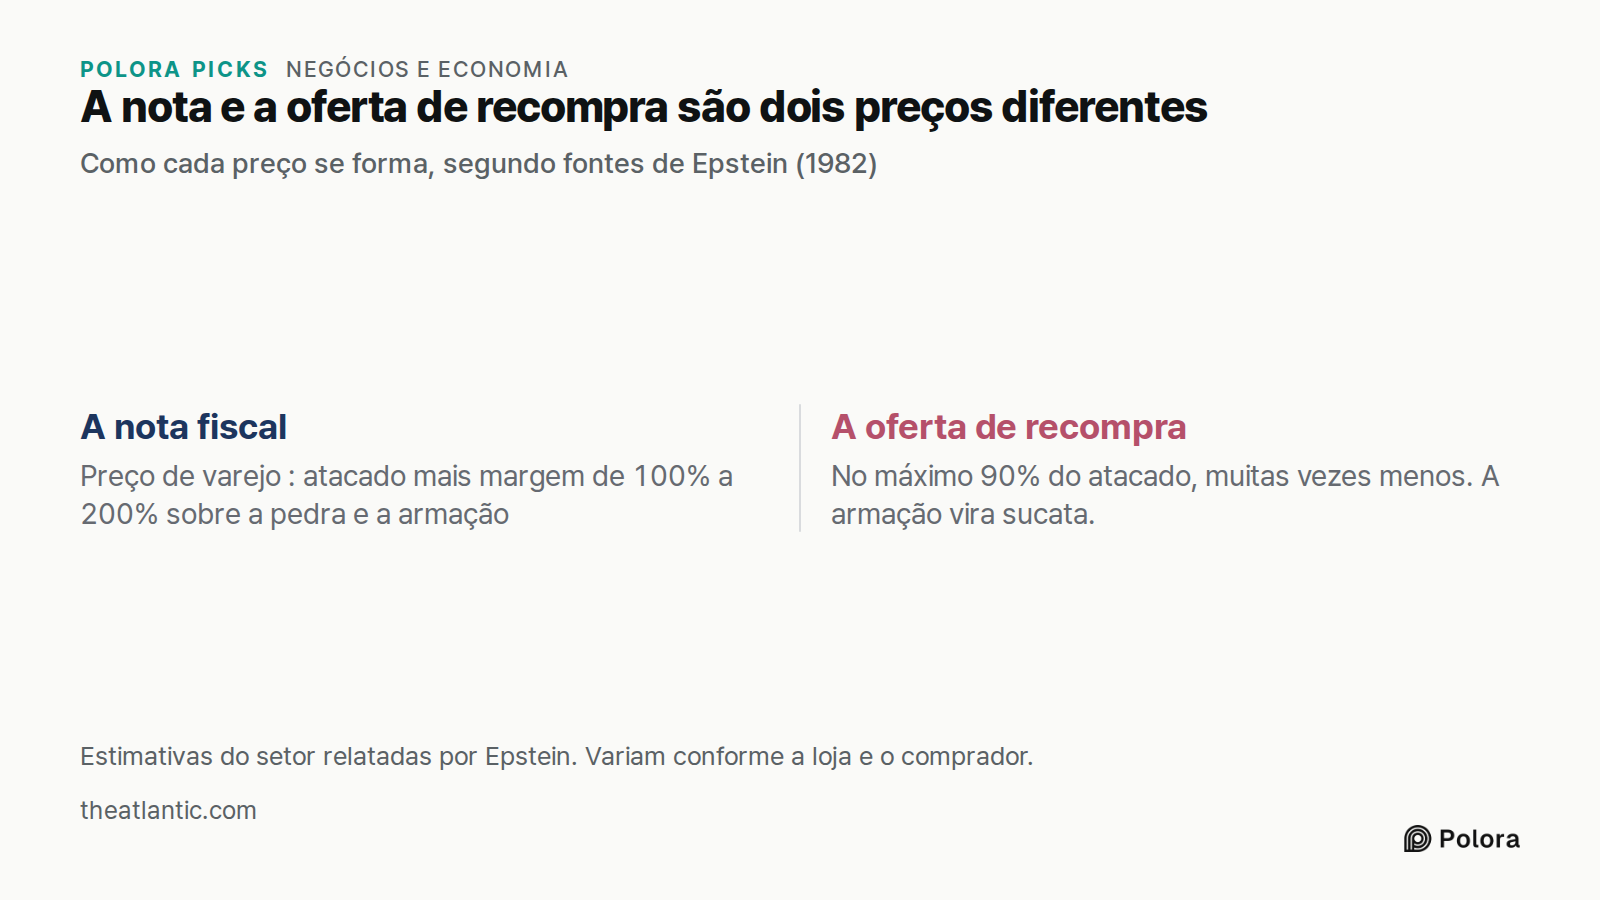
A nota e a oferta de recompra são dois preços diferentes · Como cada preço se forma, segundo fontes de Epstein (1982) · A nota fiscal · A oferta de recompra · Preço de varejo : atacado mais margem de 100% a 200% sobre a pedra e a armação · No máximo 90% do atacado, muitas vezes menos. A armação vira
Como cada preço se forma, segundo fontes de Epstein (1982)

Uma só empresa decidia quantos diamantes chegavam ao mercado

Os diamantes saem das minas como pedras brutas e são lapidados e polidos antes de chegar a uma loja. Durante a maior parte do século 20, quase toda essa oferta bruta passou por uma só empresa, a De Beers. Segundo o Instituto Gemológico da América (GIA), em 1900 a De Beers já controlava cerca de 90% da produção mundial de diamantes brutos.

Ter a maior parte da oferta permitia à De Beers decidir quanto chegava ao mercado e, assim, manter os preços estáveis. Epstein descreveu como, quando a União Soviética começou a extrair diamantes, a De Beers lhe ofereceu um “canal único” para vendê-los, em vez de competir no preço.

Esse papel ficou em grande parte para trás. O GIA afirma que a De Beers “reduziu muito seu papel de guardiã da oferta de diamantes” e que hoje os diamantes chegam ao mercado por muitos canais, e não por um só.
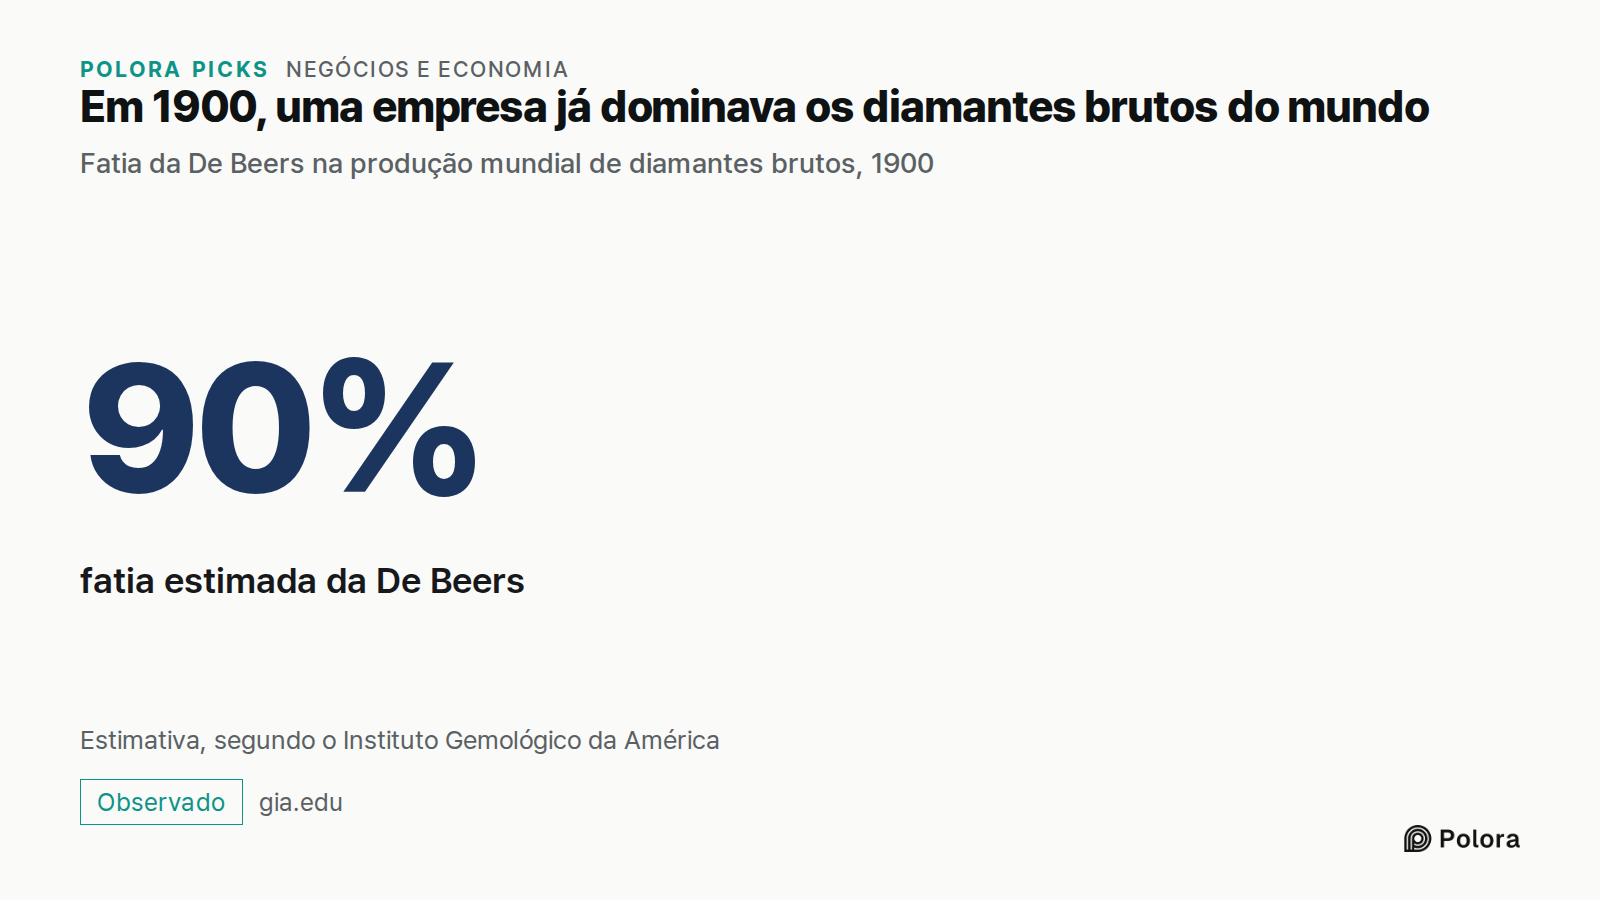
Em 1900, uma empresa já dominava os diamantes brutos do mundo · Fatia da De Beers na produção mundial de diamantes brutos, 1900 · 90% · fatia estimada da De Beers · Estimativa, segundo o Instituto Gemológico da América
Fatia da De Beers na produção mundial de diamantes brutos, 1900

“Um diamante é para sempre”, lido como “nunca venda”

Controlar a oferta era metade do trabalho. A outra metade era garantir que as pedras já vendidas nunca voltassem ao mercado para concorrer com as novas.

Em 1938, a De Beers contratou a N. W. Ayer, uma agência de publicidade americana. Um plano estratégico da agência de 1947, citado por Epstein, propunha fazer do anel de noivado “uma necessidade psicológica”. A De Beers atribui a Frances Gerety, redatora da agência, a autoria da frase “A Diamond Is Forever” (“Um diamante é para sempre”), em 1947. A frase apareceu em anúncios pela primeira vez em 1948.

A leitura que Epstein faz da frase é direta. A ideia, escreveu ele, era que os diamantes fossem eternos “no sentido de que nunca deveriam ser revendidos”. Essa é a interpretação dele sobre a campanha, e não há registro de que a autora da frase tenha dito isso. Na leitura de Epstein, uma pedra guardada na gaveta a vida inteira não tem como derrubar o preço da próxima.

Nos EUA, diamante de laboratório é diamante, desde que identificado como tal

Hoje é possível cultivar diamantes em fábricas, com o mesmo cristal de carbono de uma pedra extraída de mina. Em julho de 2018, a Comissão Federal de Comércio dos EUA (FTC) revisou seus Jewelry Guides, as orientações que dá aos vendedores de joias. A nova definição de diamante não traz mais a palavra “natural”, de modo que uma pedra cultivada se encaixa nela.

Há uma condição. As orientações consideram desleal ou enganoso usar o nome de uma gema para uma pedra cultivada, a menos que o nome venha logo depois de uma expressão como “laboratory-grown” ou “laboratory-created” (cultivado ou criado em laboratório), impressa com o mesmo destaque.

Há também um limite. As orientações dizem que “não obrigam a FTC nem o público”. Elas expressam o entendimento do órgão sobre o que enganaria um comprador, e não são uma lei em si, embora uma alegação que as contrarie ainda possa levar a FTC a abrir um processo com base na lei que ela aplica.

Quando cultivar diamantes virou coisa de qualquer um, o preço não parou de cair

A própria De Beers tentou vender diamantes cultivados. Sua marca Lightbox foi lançada em 2018 com um preço fixo ao consumidor de US$ 800 por quilate, a unidade de peso dos diamantes.

Em 8 de maio de 2025, a De Beers anunciou que fecharia a Lightbox. A empresa disse que os preços de atacado dos diamantes de laboratório para joalheria tinham caído 90% desde o lançamento da marca. Trata-se de uma queda nos preços de atacado, não de uma queda a partir dos US$ 800 que a Lightbox cobrava do consumidor. O presidente-executivo da empresa, Al Cook, disse à revista do setor JCK que pedras de laboratório já podiam ser compradas “em supermercados por US$ 200”.

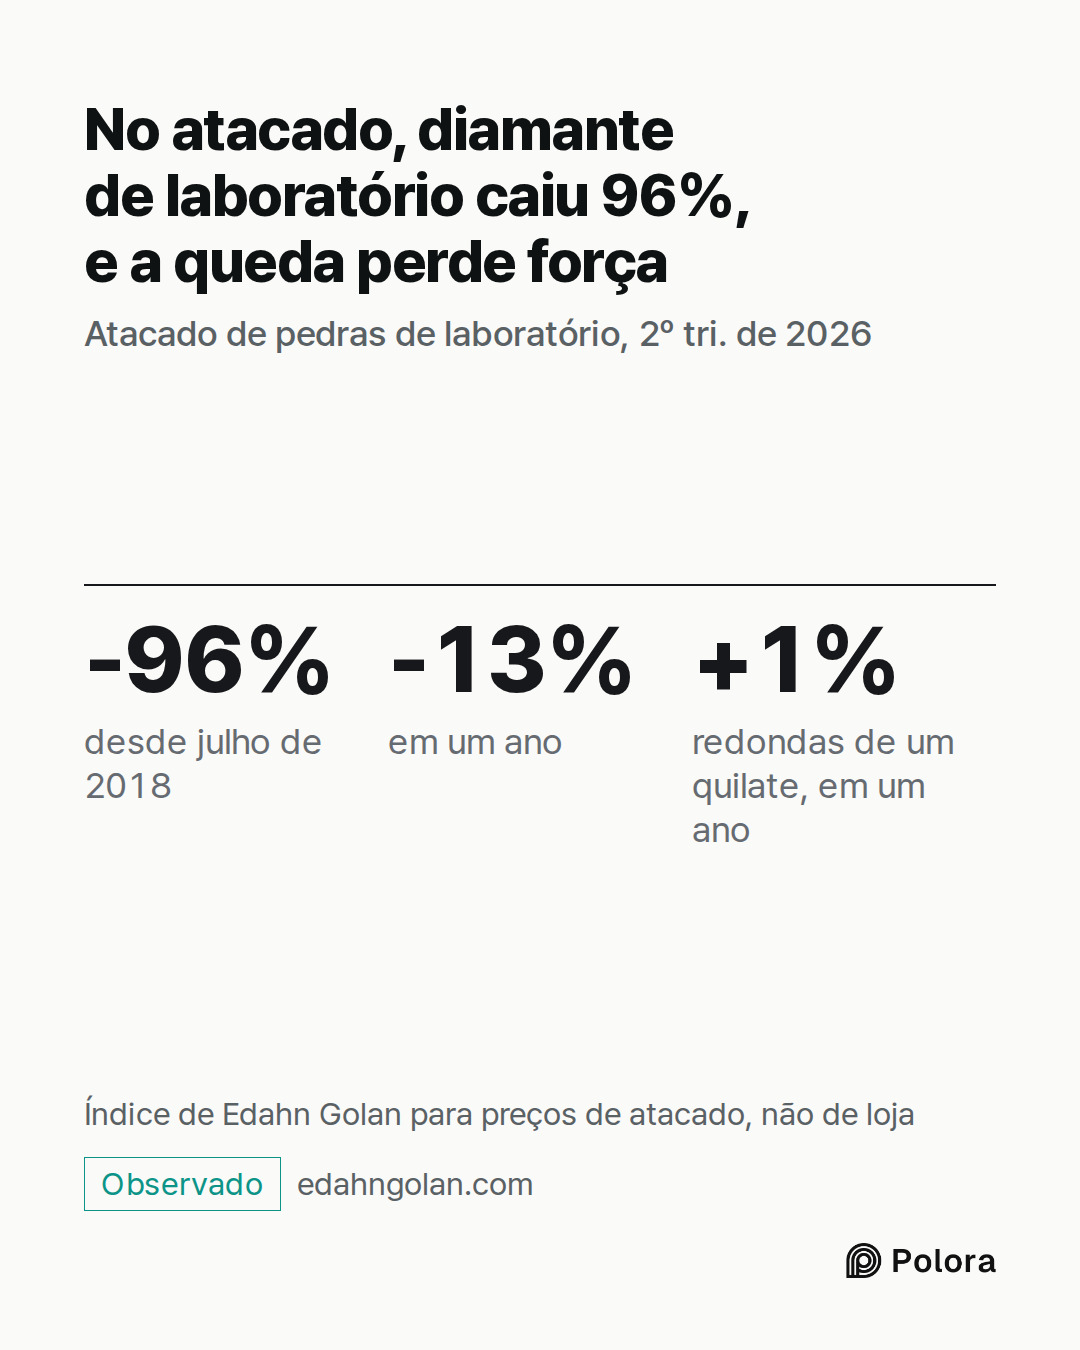
O analista Edahn Golan acompanha os preços de atacado dos diamantes de laboratório desde julho de 2018. Na lista de preços do 2º trimestre de 2026, publicada em 7 de julho de 2026, o índice dele estava 96% abaixo do ponto de partida, e os preços, 13% menores que um ano antes. Os números dele também mostram que a queda está perdendo força, com as pedras redondas de um quilate 1% mais caras que no ano anterior. Uma pedra que pode ser fabricada em quantidades cada vez maiores perdeu a escassez que antes sustentava o preço dos diamantes.
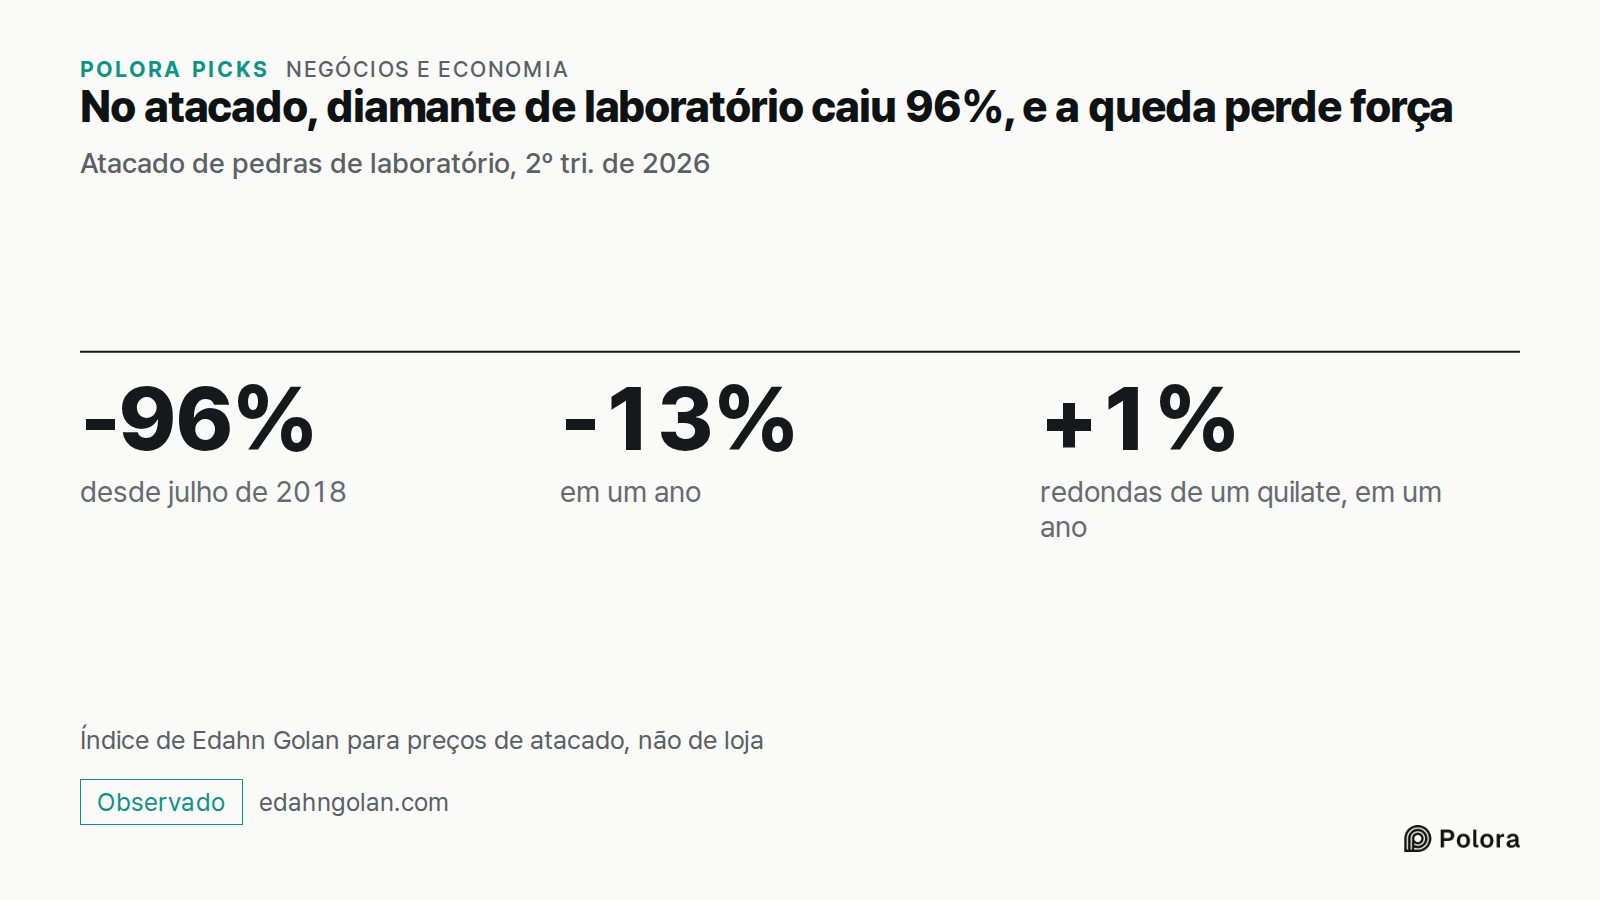
No atacado, diamante de laboratório caiu 96%, e a queda perde força · Atacado de pedras de laboratório, 2º tri. de 2026 · -96% · -13% · +1% · desde julho de 2018 · em um ano · redondas de um quilate, em um ano · Índice de Edahn Golan para preços de atacado, não de loja
Atacado de pedras de laboratório, 2º tri. de 2026

Preço do diamante natural : os índices não concordam

Para os diamantes extraídos de minas não existe um preço único, e quem o mede relata coisas diferentes.

Segundo números da própria De Beers, publicados em 30 de julho de 2026, seu índice médio de preços de diamantes brutos ficou 16% mais baixo no primeiro semestre de 2026 do que um ano antes, e o preço médio obtido por quilate caiu de US$ 155 para US$ 105. A De Beers disse que parte dessa queda maior veio de uma mudança na combinação de pedras que vendeu.

A Rapaport, um serviço de preços do setor que acompanha pedras lapidadas, afirmou em 4 de fevereiro de 2026 que “a demanda por diamantes está permanentemente mais baixa por causa dos sintéticos, da desaceleração da China e de mudanças sociais como a queda nas taxas de casamento”. Em 6 de outubro de 2026, já registrava a segunda alta mensal seguida para pedras de um quilate, de 0,3% em setembro, e seu índice para pedras de 0,30 quilate acumulava alta de 15,1% desde o início do ano. Esse índice acompanha os preços pedidos pelos vendedores de uma seleção de pedras lapidadas, não vendas concluídas, preços de loja ou o que é oferecido a um dono.

Esses números medem coisas diferentes : pedras brutas ou lapidadas, tamanhos pequenos ou grandes, a média de um semestre ou um único mês. Lidos em conjunto, dizem que os preços dos naturais caíram muito e que alguns começaram a se estabilizar. Não dão um número único para quanto vale um diamante hoje, e nenhum deles diz a um dono quanto renderia o próprio anel.
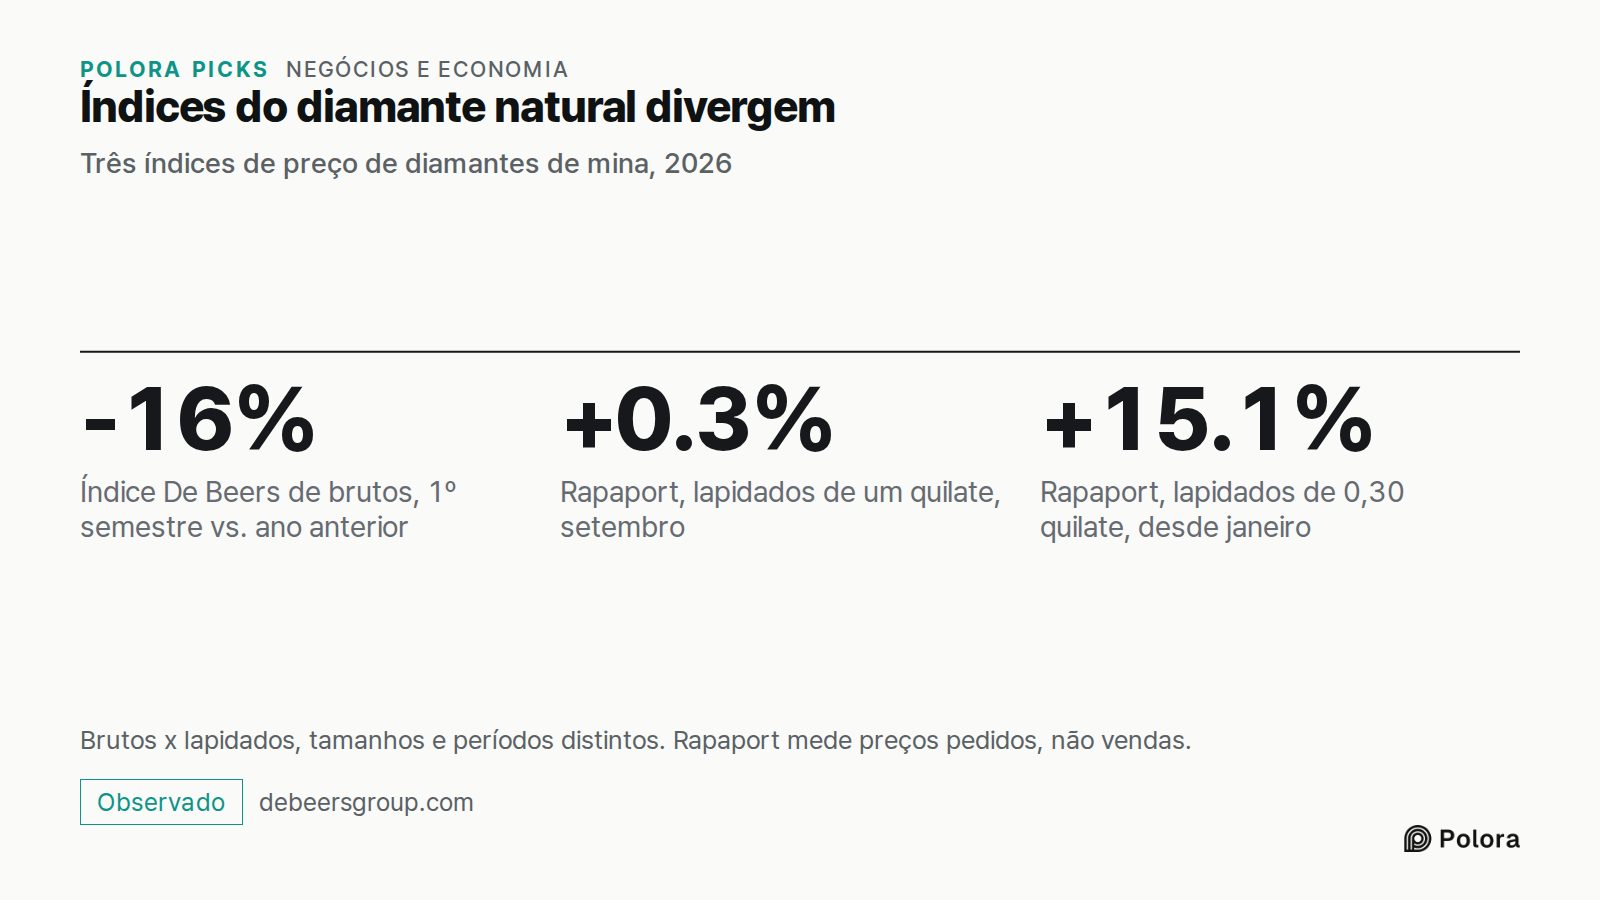
Índices do diamante natural divergem · Três índices de preço de diamantes de mina, 2026 · -16% · +0.3% · +15.1% · Índice De Beers de brutos, 1º semestre vs. ano anterior · Rapaport, lapidados de um quilate, setembro · Rapaport, lapidados de 0,30 quilate, desde janeiro · Brutos x lapidados, tamanhos
Três índices de preço de diamantes de mina, 2026

A empresa que mantinha o sistema de pé está à venda

Em maio de 2001, os acionistas da De Beers aprovaram uma compra de US$ 18,7 bilhões por um grupo que incluía a mineradora Anglo American e a família Oppenheimer, segundo a JCK na época ; a primeira oferta tinha sido de US$ 17,6 bilhões. Mais tarde, a Anglo American passou a deter 85% da De Beers.

Desde então, a Anglo American reduziu três vezes o valor da De Beers em seu balanço. Depois do corte mais recente, anunciado em fevereiro de 2026, a Anglo avalia o negócio inteiro da De Beers em US$ 2,3 bilhões no balanço, contra US$ 9,2 bilhões em 2023 ; a parte da própria Anglo nesse valor é de US$ 1,9 bilhão. A receita da De Beers caiu para US$ 1,6 bilhão no primeiro semestre de 2026, ante US$ 2,0 bilhões um ano antes.

A Anglo American escolheu um comprador preferencial : o Global Diamond Consortium, liderado por Gareth Penny, ex-presidente-executivo da De Beers. Em 29 de julho de 2026, a Bloomberg informou um preço de cerca de US$ 1 bilhão pelos 85% da Anglo, sendo uns US$ 750 milhões à vista e US$ 250 milhões depois, e disse que os termos não eram definitivos. No dia seguinte, o presidente-executivo da Anglo, Duncan Wanblad, disse que a empresa estava nas rodadas finais de negociação e esperava assinar até o fim do ano. Em 7 de outubro de 2026, ele disse que as negociações continuavam.

O governo de Botsuana, que detém os outros 15% da De Beers, precisa aprovar a venda ; é do país que saem mais de 70% dos diamantes da empresa. O ministro do país disse que a venda provavelmente seria concluída até o último trimestre de 2026, sujeita a condições. Até 8 de outubro de 2026, não encontramos nenhum anúncio da Anglo American de que um acordo tivesse sido assinado.
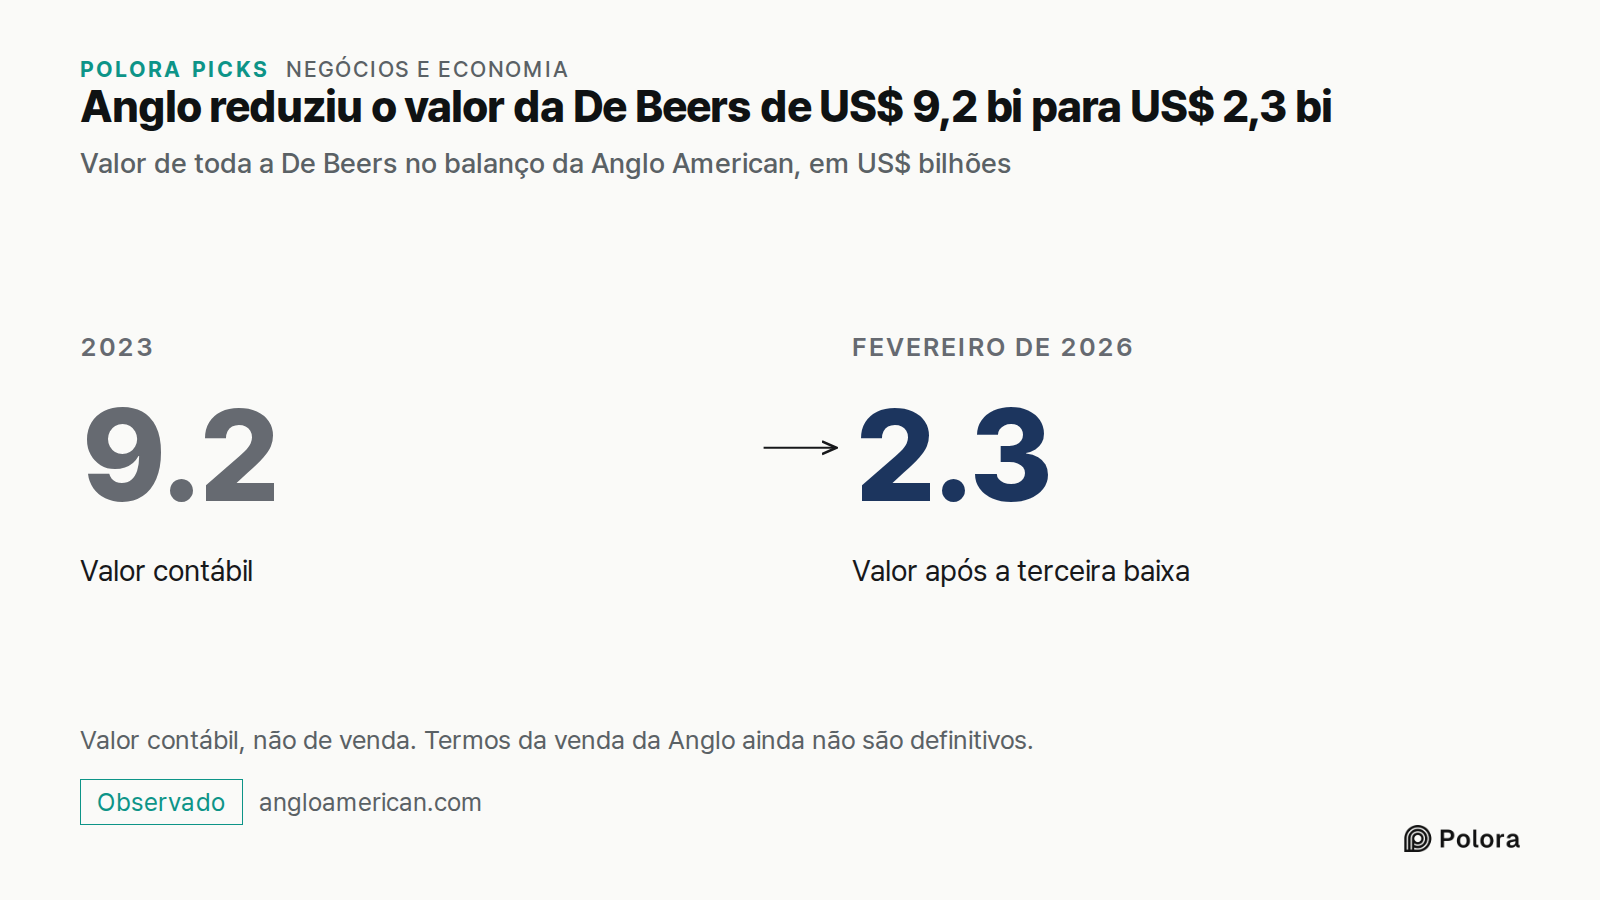
Anglo reduziu o valor da De Beers de US$ 9,2 bi para US$ 2,3 bi · Valor de toda a De Beers no balanço da Anglo American, em US$ bilhões · 2023 · 9.2 · Valor contábil · Fevereiro de 2026 · 2.3 · Valor após a terceira baixa · Valor contábil, não de venda. Termos da venda da Anglo ainda não são definit
Valor de toda a De Beers no balanço da Anglo American, em US$ bilhões

O que a nota fiscal pagava de verdade

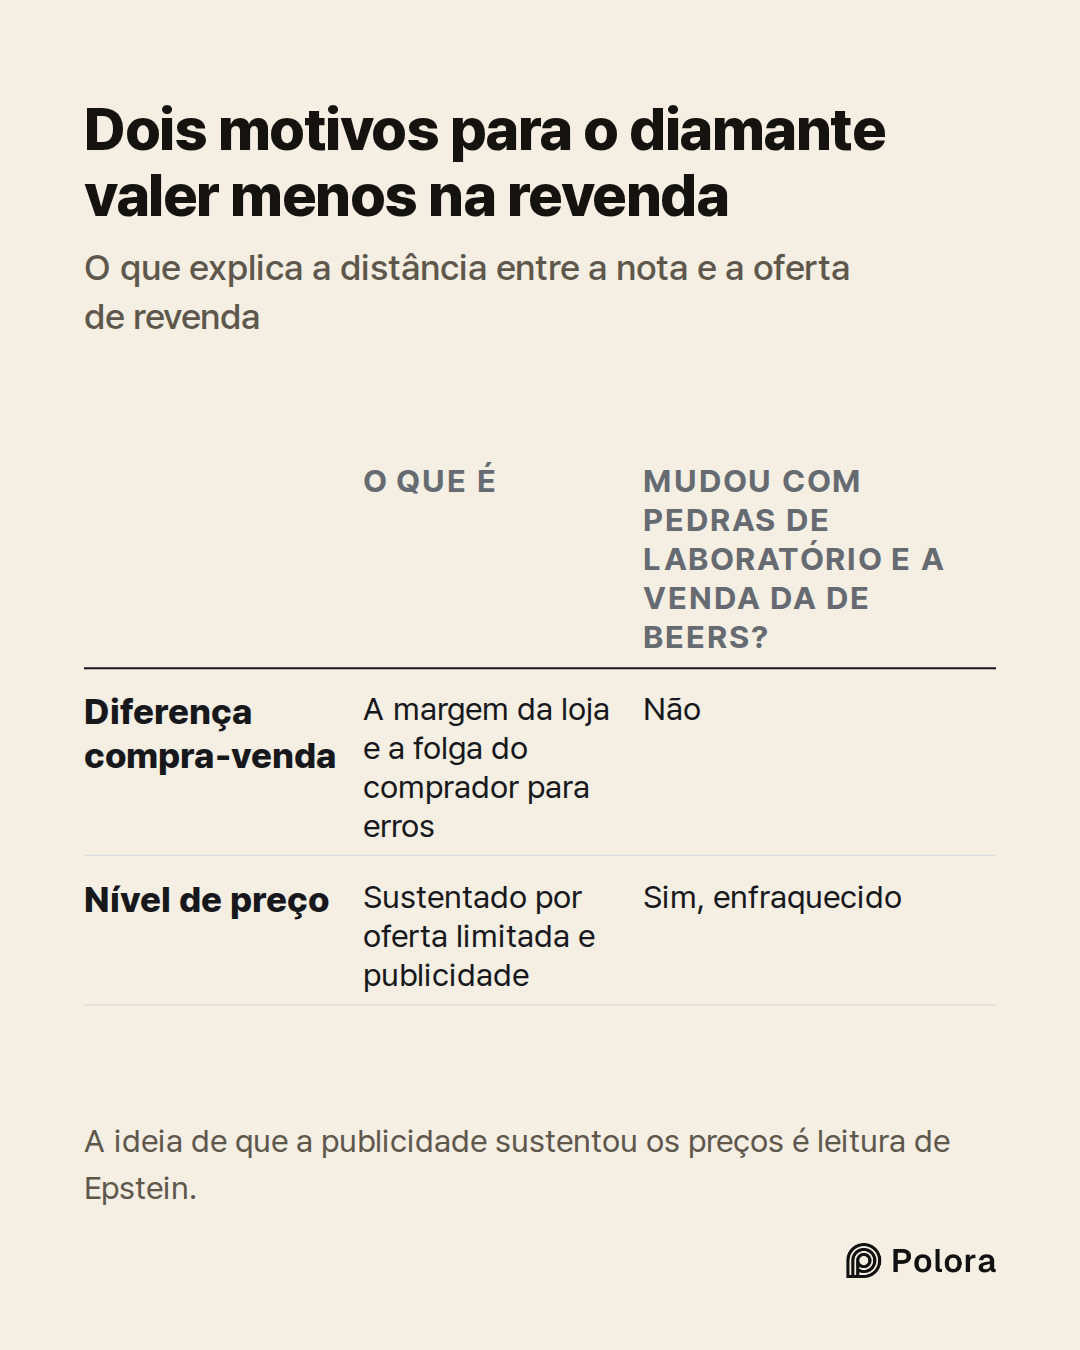
O preço de um diamante na loja nunca foi uma promessa do que alguém pagaria por ele depois. Duas coisas distintas explicam por quê. A primeira é a diferença entre comprar e vender : a margem da loja e um comprador que precisa revender a pedra e deixa uma folga para erros. Essa diferença existiria mesmo sem a De Beers. A segunda é o próprio nível dos preços, que a De Beers sustentou por décadas limitando a oferta e com uma publicidade que, na leitura de Epstein, ensinou os compradores a nunca vender.

Os diamantes de laboratório e a venda da De Beers mexem com a segunda. As pedras cultivadas enfraqueceram a ideia de que diamantes são raros, e a empresa que comandava o sistema está sendo vendida. Nenhuma das duas coisas muda a primeira. Os exemplos antigos mostram como essa diferença podia ser grande, mas ninguém tem hoje um número único que diga qual é o tamanho dela. A pedra na gaveta continua a mesma. A nota registrou quanto custou comprá-la, e isso nunca foi o preço de vendê-la de novo.
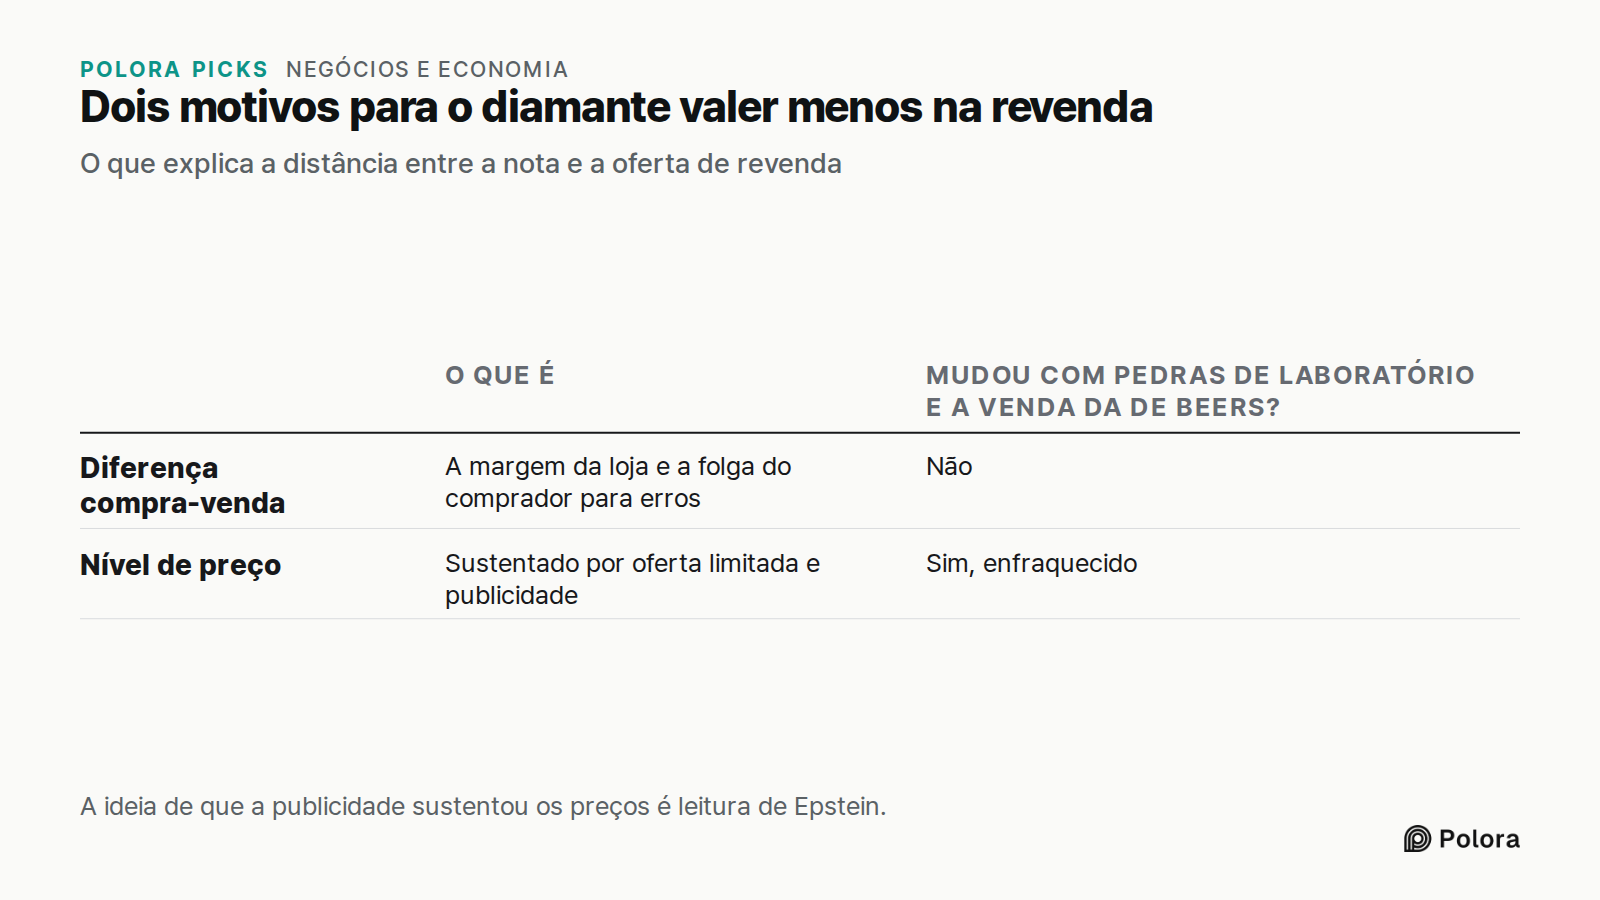
Dois motivos para o diamante valer menos na revenda · O que explica a distância entre a nota e a oferta de revenda · O que é · Mudou com pedras de laboratório e a venda da De Beers? · Diferença compra-venda · Nível de preço · A margem da loja e a folga do comprador para erros · Não · Sustentado por
O que explica a distância entre a nota e a oferta de revenda
Diamante perde valor quando você tenta revender?Diamante perde valor quando você tenta revender?O preço na loja nunca foi promessa do que o diamante valeria depois. · A nota registra o preço de varejo. A recompra é feita a preço de atacado ou abaixo.1974 · 2595 · Pago a um comerciante sério · Uma semana depois · 1000 · Melhor oferta de recompra · Uma semana depois, a melhor oferta foi £ 1.000 · Um diamante de 1,4 quilate comprado em Londres em 1974, em libras · Um caso relatado por Edward Jay Epstein na The Atlantic, 1982. Não é uma pesquisa.A nota fiscal · A oferta de recompra · Preço de varejo : atacado mais margem de 100% a 200% sobre a pedra e a armação · No máximo 90% do atacado, muitas vezes menos. A armação vira sucata. · A nota e a oferta de recompra são dois preços diferentes · Como cada preço se forma, segundo fontes de EpsteiA De Beers segurou o preço do diamante por décadas. · Limitou a oferta e, na leitura de Epstein, sua publicidade ensinou a nunca vender. · ※ De Beers : empresa que dominou por décadas a oferta mundial de diamantes-96% · -13% · +1% · desde julho de 2018 · em um ano · redondas de um quilate, em um ano · No atacado, diamante de laboratório caiu 96%, e a queda perde força · Atacado de pedras de laboratório, 2º tri. de 2026 · Índice de Edahn Golan para preços de atacado, não de lojaO que é · Mudou com pedras de laboratório e a venda da De Beers? · Diferença compra-venda · Nível de preço · A margem da loja e a folga do comprador para erros · Não · Sustentado por oferta limitada e publicidade · Sim, enfraquecido · Dois motivos para o diamante valer menos na revenda · O que expliFontes 25 : web.archive.org · Have You Ever Tried to Sell a Diamond? (The Atlantic, archived copy), theatlantic.com · Have You Ever Tried to Sell a Diamond? (The Atlantic), gia.edu · Diamond history and lore (GIA) + 22Leia na íntegra em · polora.ai

Is a diamond still worth what you paid for it?

Alpha · claude-sonnet-5

Alpha here. I'll focus on the two biggest open items the editor flagged, then give the one argument that should give a careful reader pause. 1947 slogan date — confirmed, with the name the manuscript omitted. Multiple independent sources — an academic thesis on N.W. Ayer's De Beers campaigns, The Drum, Sotheby's, and a dedicated slogan-history page — converge on the same account: "In 1947 'a diamond is forever' became the official slogan of the De Beers Consolidated Mines Limited", and the line was written by a specific person, not an anonymous "Ayer copywriter." "Frances Gerety, a young copywriter for N.W. Ayer & Son, scribbled down a few words to finish a new De Beers advertisement" late one night in 1947. Sotheby's corroborates the same date and author independently: "'A Diamond Is Forever' was conceived by copywriter Frances Gerety for the advertising agency N. W. Ayer & Son, as De Beers was facing slumping sales in the wake of WWII." The slogan then "was written by copywriter Frances Gerety at Philadelphia agency NW Ayer in 1947" but first ran in ads the following year. This is well-sourced enough to fix the manuscript's gap: name Gerety, date the line 1947, note firs…

Beta · gpt-6-sol

Beta here. The manuscript’s answer to the reader holds, but two price claims need correction before publication. An ordinary diamond ring generally cannot be sold back for its shop price. That was true well before lab-grown diamonds became a significant competitor. The receipt records a retail transaction; it is not a standing offer from the trade to repurchase the ring. (theatlantic.com) | Manuscript claim | What I found | |---|---| | Owners historically recovered a fraction of retail; markups and buyback prices explain the gap. | Supported as historical examples, not a present-day resale percentage. Epstein’s *Atlantic* article identifies the £2,595 purchase and £1,000 best offer as a 1974 experiment. It also reports a buyer’s illustrative $2,000 ring/$600 offer, a stated maximum of 90% of wholesale, and a possible 100–200% markup on the diamond and setting, depending on the shop. These are reported cases and trade estimates, not a representative survey of today’s offers. Address: https://www.theatlantic.com/magazine/archive/1982/02/have-you-ever-tried-to-sel…

Gamma · gemini-3.1-pro

Gamma here. I will finalize the checks requested in the research brief, building on what Alpha and Beta have already established, and give my assessment of the manuscript's underlying premise. Here is what the record shows for the specific items the editor asked us to resolve: 1. The 1947 Slogan and Frances Gerety *Correction required.* The manuscript refers to an anonymous "Ayer copywriter." Alpha and Beta are correct: historical records and De Beers' own corporate history confirm the copywriter was Frances Gerety, and she wrote "A Diamond Is Forever" in 1947 (first appearing in print in 1948). The manuscript should insert her name. *Source:* https://www.debeersgroup.com/about-us/our-history 2. The 2001 De Beers Buyout Figure *Supported.* The $18.7 billion figure represents the final approved buyout offer in May 2001, raised from an initial $17.6 billion proposal. Using $18.7 billion is historically accurate for the final deal value. *Source:* https://www.jckonline.com/editorial-article/shareholders-ok-de-beers-buyout/ 3. The FTC Guidelines *Supported, with section confirmations.* The current eCFR confirms the manuscript's reading. 16 CFR § 23.12 defines a d…

Researcher · gemini-3-7-flash

Reality Check & Factual Verification Below is the factual verification of the specific claims and queries raised in the manuscript and debaters' arguments, checked against the live web and official primary records as of October 8, 2026. --- 1. The 1947 Slogan and Frances Gerety * Manuscript Claim: An anonymous N. W. Ayer copywriter created "A Diamond Is Forever" following Ayer's 1947 strategy papers. * Live Record: Verified with attribution correction. The phrase was penned in 1947 by copywriter Frances Gerety of N. W. Ayer & Son, and the campaign officially launched in print in 1948. De Beers' corporate history explicitly credits Gerety with the 1947 creation. * Source: De Beers Group Corporate History --- 2. The 2001 De Beers Buyout Figure ($18.7B vs. $17.6B) * Manuscript Claim: The May 2001 buyout of De Beers was worth $18.7 billion. * Live Record: Verified. The initial proposal from DB Investments (Anglo American, the Oppenheimer family/Central Holdings, and Debswana) was $17.6 billion, but the consortium raised its offer in May 2001 to secure shareholder approval, valuing the…

The Arbiter · gpt-6-sol

Round record for the verdict: Alpha, Beta and Gamma agree that the manuscript’s central answer is supported: a retail diamond receipt has historically been a poor guide to what an owner can recover on resale. Beta dates Epstein’s £2,595 purchase and £1,000 best offer to a 1974 example, not a present-day resale rate. No participant established a representative current resale percentage. The agreement comes with an important distinction. Alpha identified it, and Beta and Gamma endorsed it: the retail-to-resale gap and the level of diamond prices are different questions. Shop margins and a buyer’s resale risk help explain a low offer even without De Beers. Historic supply control, advertising and lab-grown competition bear on broader prices; they do not, by themselves, establish what a particular ring will fetch. Epstein’s claim that “forever” discouraged resale should remain attributed to *his interpretation*, not stated as the copywriter’s documented intent. The checks yielded these publication-relevant points: - History and attribution: GIA’s estimate of De Beers’ roughly 90% control of rough production by 1900 stands in the record. De Beers credits Frances Ger…

The Arbiter's Final Verdict · gpt-6-sol

Usually not if “worth” means what you could sell it for. A shop’s receipt records a retail price; a resale buyer generally offers a wholesale-based price or less. That gap existed long before lab-grown diamonds. Edward Jay Epstein documented striking examples in *The Atlantic* in 1982, but those examples are historical—not a reliable percentage for a sale today. Market prices are a separate question. De Beers reported a 90% fall in *wholesale lab-grown* prices since Lightbox launched in 2018. Natural-diamond measures have also weakened, though some selected polished-stone indexes rose in September 2026; those indexes do not tell you what someone would offer for your ring. (De Beers, July 2026; Rapaport, October 2026) So the man…