As passagens ainda pagam a maior parte das contas
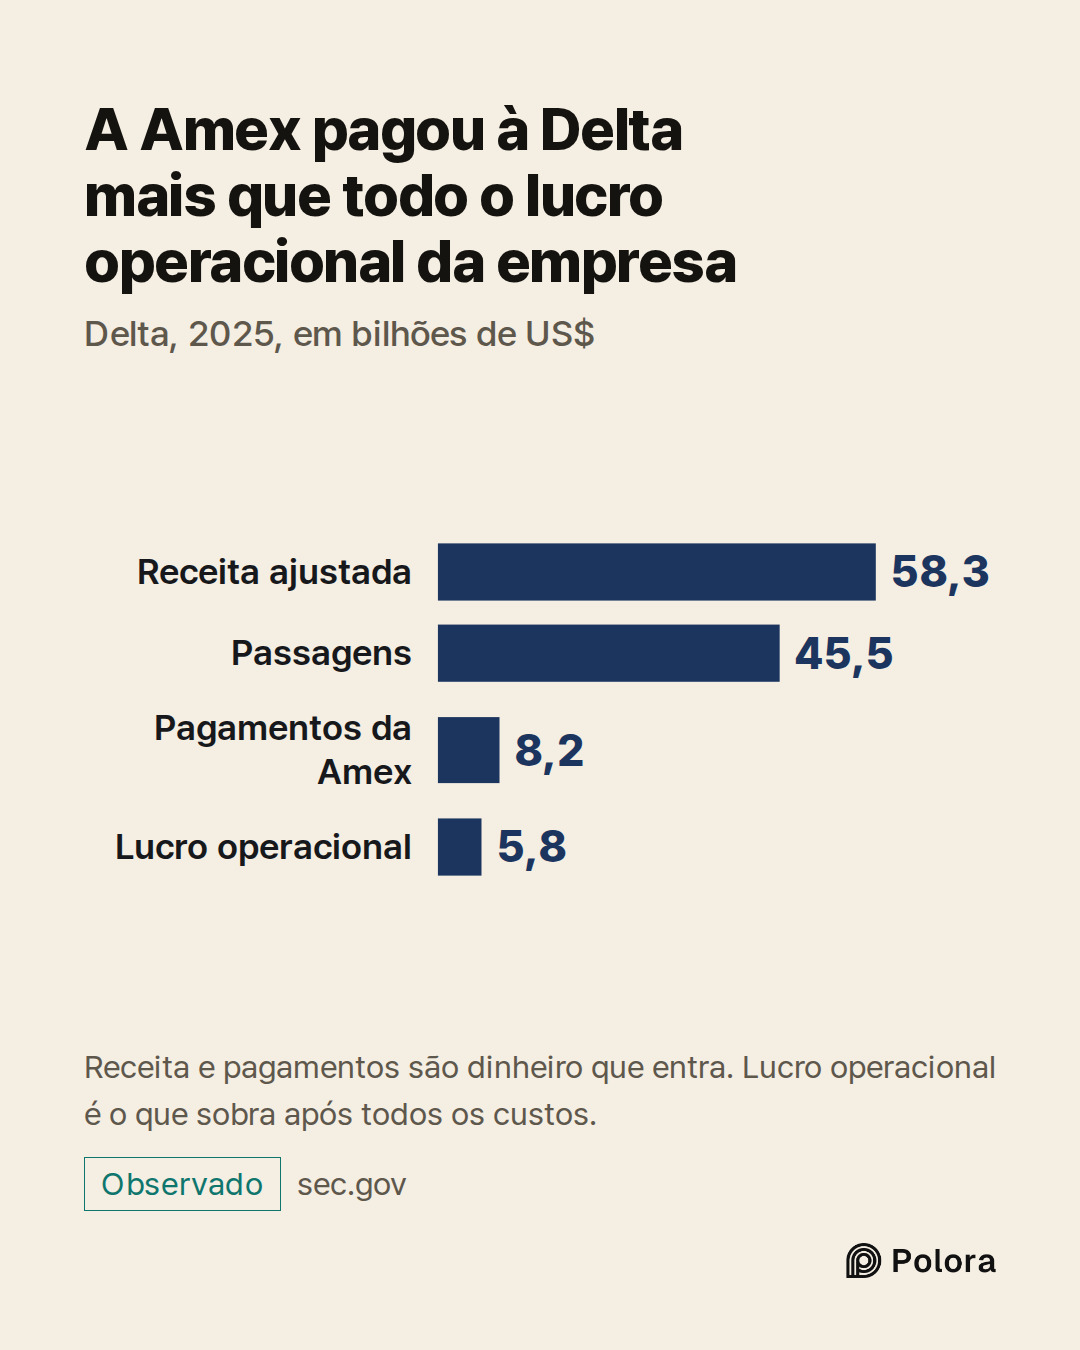
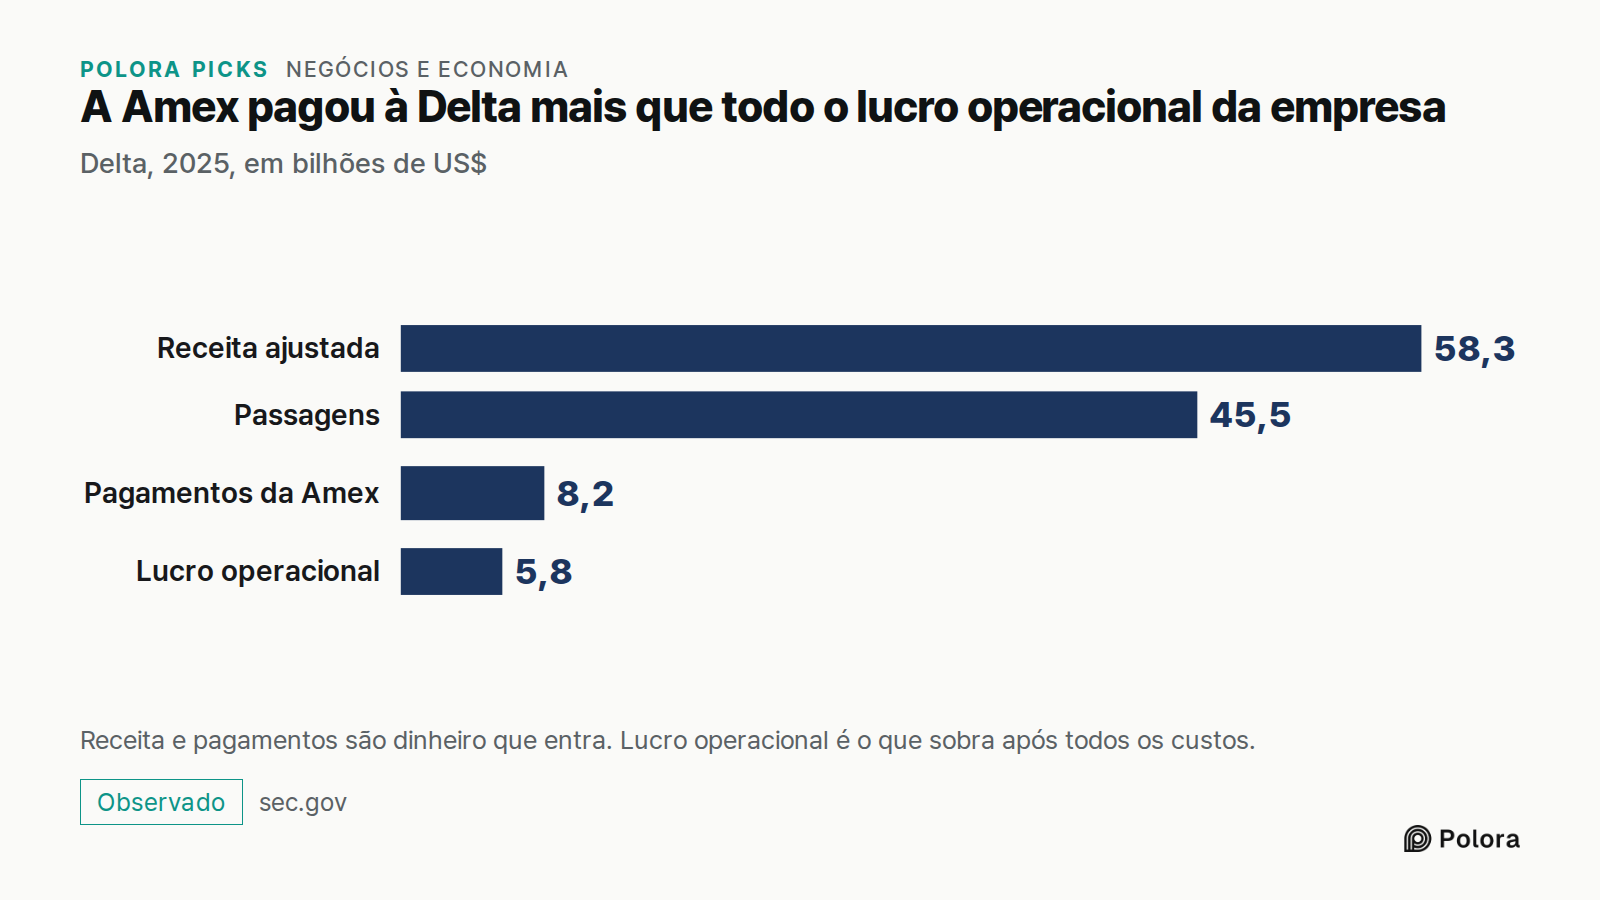
Comecemos pelo básico. Pense na Delta, a companhia aérea americana cujo acordo de cartão de crédito é o mais observado do setor. Em 2025 ela vendeu US$ 45,5 bilhões em passagens, somando classe econômica e assentos premium. Isso equivale a cerca de 78% dos US$ 58,3 bilhões que a própria Delta informa como receita ajustada, um número que deixa de fora o combustível vendido por uma refinaria de petróleo que pertence à empresa. Voar continua sendo o negócio.
Agora, o número que abala essa conclusão. No mesmo ano, um único banco, a American Express, pagou à Delta US$ 8,2 bilhões, 11% a mais que no ano anterior. Isso equivale a cerca de 14% da receita ajustada, ou a cerca de 13% dos US$ 63,4 bilhões que a Delta informa antes de excluir a refinaria. E corresponde a cerca de 1,4 vez o lucro operacional inteiro da Delta, os US$ 5,8 bilhões que sobraram depois de a empresa pagar combustível, funcionários, aviões e tudo o mais que é preciso para voar. A Delta diz esperar que os pagamentos do banco cheguem a US$ 10 bilhões nos próximos anos. Essa é uma expectativa da Delta, não um valor garantido pelo contrato.
Como o dinheiro do cartão pode ser maior que todo o lucro?
Os dois números medem coisas diferentes. Os US$ 8,2 bilhões são dinheiro que entra. Os US$ 5,8 bilhões são o que resta depois de pagar todos os custos. Comparar um com o outro mostra o tamanho dos pagamentos do banco diante da margem da Delta. Não mostra que os aviões dão prejuízo, e a Delta não divulga um lucro separado para o acordo do cartão, então ninguém de fora da empresa consegue dizer exatamente quanto dos US$ 5,8 bilhões vem do cartão.
Parte da surpresa vem simplesmente da margem estreita das companhias aéreas. A Delta ficou com cerca de 10 centavos de lucro operacional a cada dólar de receita ajustada, por isso quase qualquer grande entrada de dinheiro parece enorme diante do que sobra no fim.
Há um segundo motivo para cautela. O relatório da Delta descreve os US$ 8,2 bilhões como remuneração paga pela American Express, e nem tudo isso conta como receita de 2025. Uma parte paga milhas que ainda não foram usadas, e a Delta só registra essa parte quando as milhas são trocadas por um voo. No fim de 2025, a Delta mantinha US$ 9,3 bilhões em receita ainda não reconhecida do SkyMiles, seu programa de fidelidade, isto é, dinheiro já recebido por milhas que ainda não viraram viagem. Esse valor cobre todas as milhas ainda não usadas, inclusive as ganhas voando ou por meio de outros parceiros, e não só as que o banco comprou. O relatório da Delta também informa US$ 8,0 bilhões em dinheiro recebido com a venda de milhas a todos os seus parceiros comerciais, uma medida definida de forma diferente dos US$ 8,2 bilhões, e não mostra como as duas se encaixam.
A conclusão justa, então, é esta. O cartão não é maior que a atividade de voar. Ele é grande diante da margem estreita da Delta, embora não seja possível medir, de fora da empresa, quanto do lucro depende dele.
O que o banco está comprando, afinal?
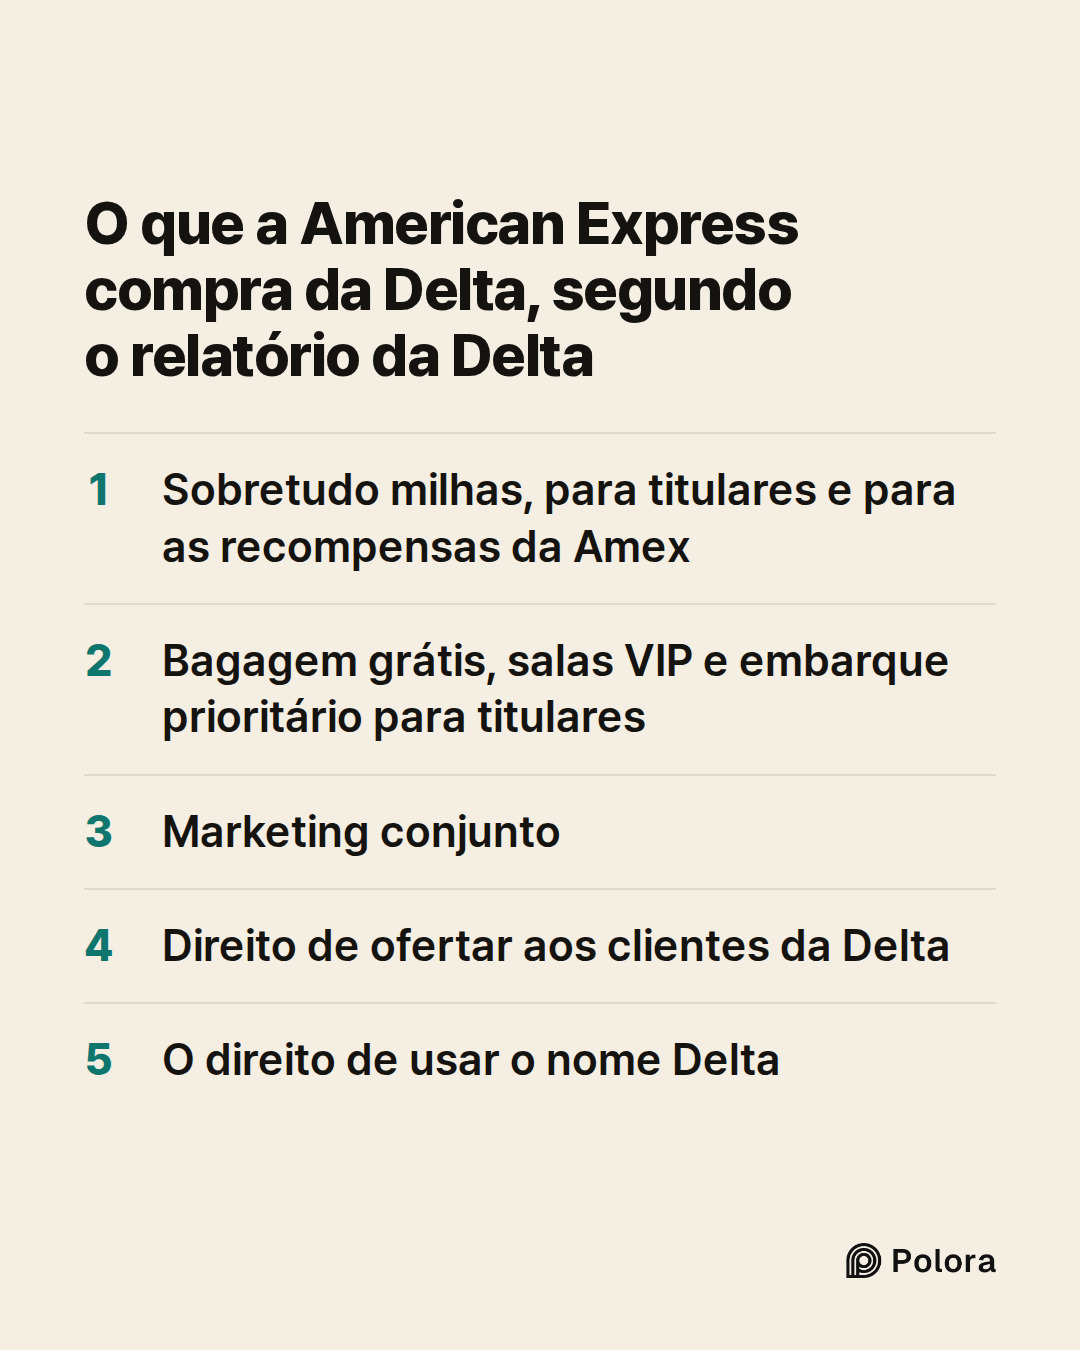
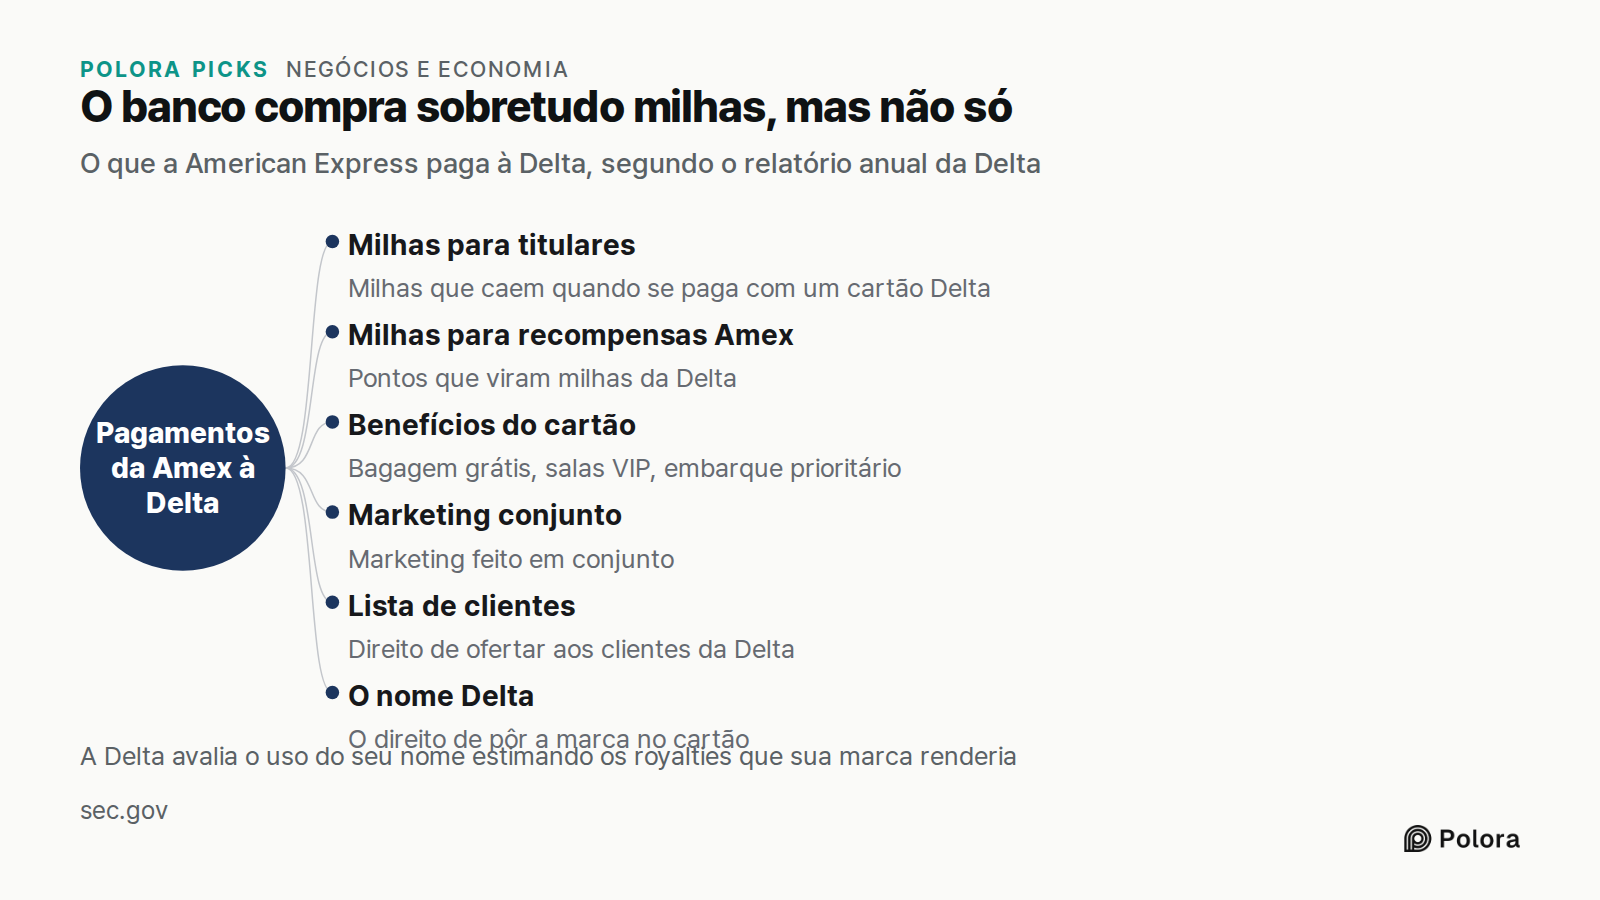
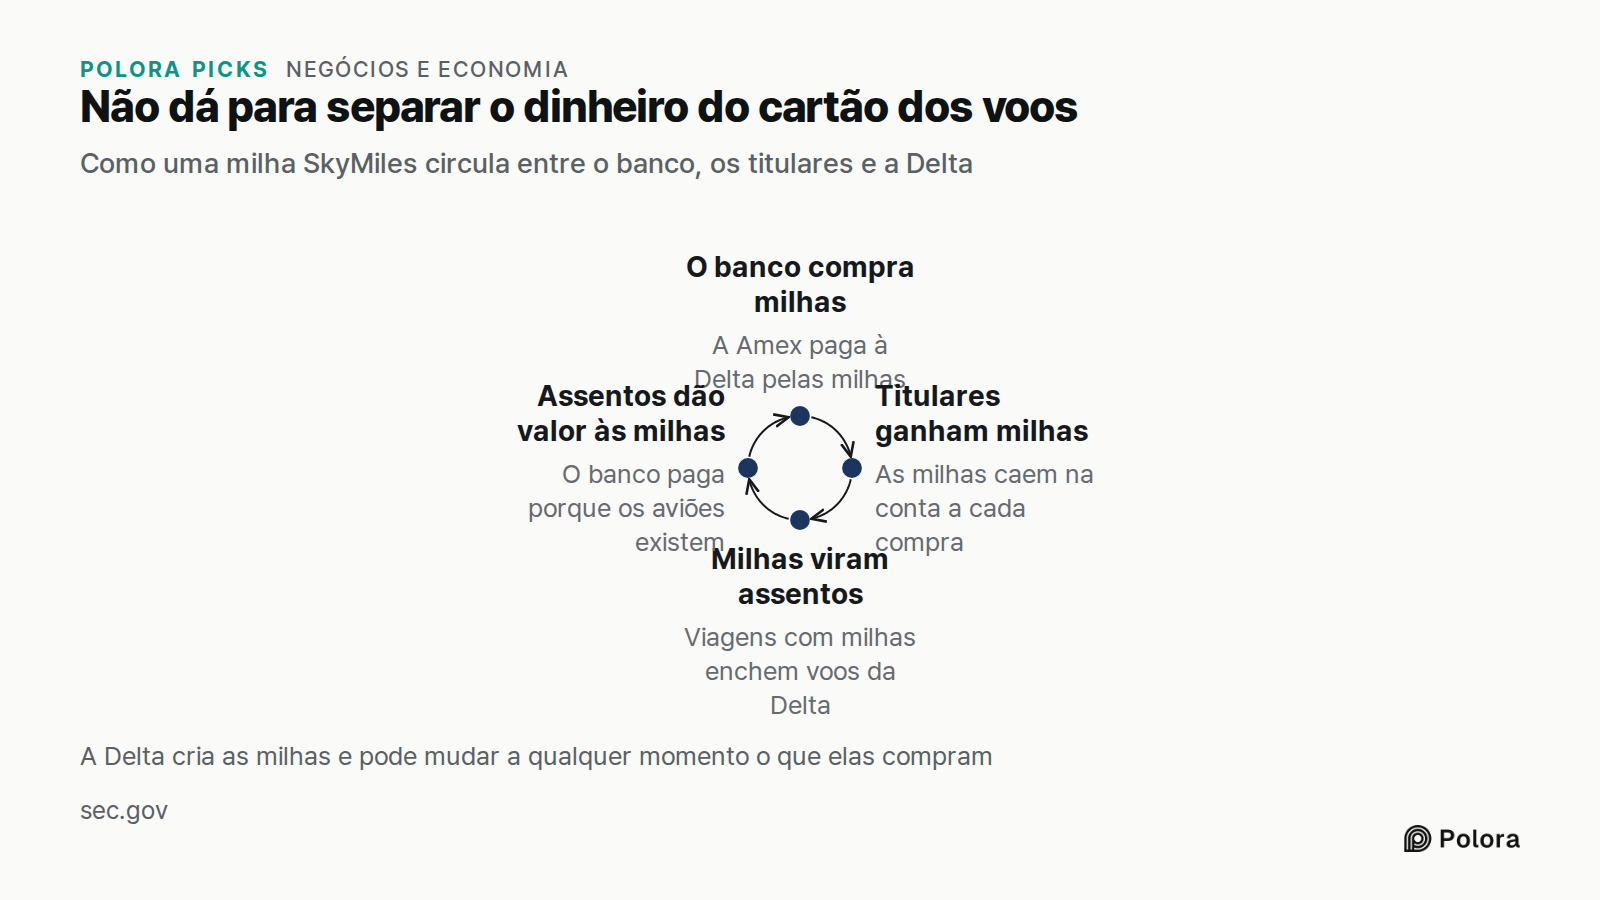
Principalmente milhas. Quando alguém paga com um cartão Delta da American Express, as milhas que caem na sua conta foram compradas da Delta pelo banco. O relatório anual da Delta chama esse acordo de seu contrato mais importante de venda de milhas. A American Express também compra milhas para oferecer no seu próprio programa de recompensas, em que os clientes podem converter pontos em milhas da Delta.
O banco paga por mais do que milhas. Segundo o relatório da Delta, o acordo também cobre bagagem despachada gratuita, acesso a salas VIP e embarque prioritário para quem tem o cartão, ações de marketing conjuntas e a permissão para a American Express oferecer produtos à lista de clientes da Delta. Uma parte é o direito de usar o nome Delta. A empresa calcula o valor dessa parte estimando os royalties que sua marca renderia, do mesmo jeito que uma grife recebe para pôr seu nome no produto de outra empresa.
Por que um banco pagaria tanto por milhas?
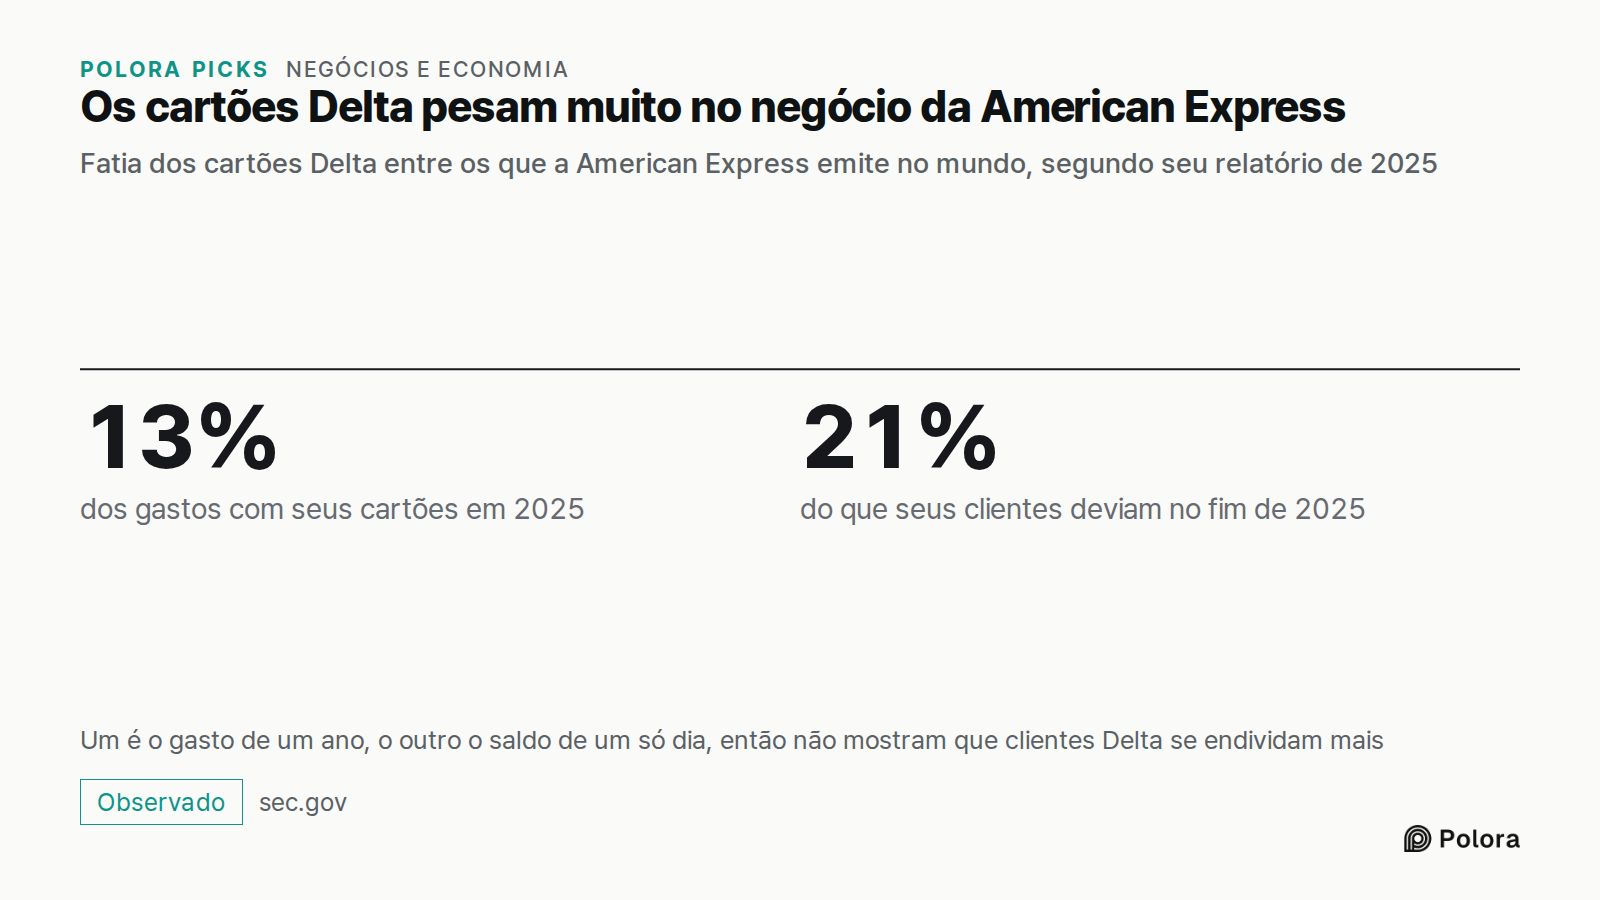
Porque os cartões trazem muito negócio para o banco. O próprio relatório anual da American Express diz que os cartões Delta responderam por cerca de 13% de todos os gastos nos cartões que ela emite no mundo em 2025, e por cerca de 21% do dinheiro que seus clientes lhe deviam no fim daquele ano. Os dois números não são medidos da mesma forma, já que um é o gasto de um ano inteiro e o outro é um saldo num único dia, então sozinhos eles não mostram que quem tem cartão Delta pega mais dinheiro emprestado que os outros clientes. O que o banco ganha com os cartões inclui juros, além de anuidades e uma fatia de cada compra.
Gary Leff, autor do blog de viagens View from the Wing, fez as contas a partir desses relatórios. A American Express informou um gasto total de cerca de US$ 1.670 bilhões nos seus cartões em 2025, então 13% disso dá cerca de US$ 217 bilhões gastos em cartões Delta. Dividindo os US$ 8,2 bilhões por esse valor, chega-se a cerca de US$ 38 pagos pelo banco à Delta a cada US$ 1.000 gastos pelos clientes. Essa é uma estimativa dele, feita com uma porcentagem arredondada, e não um número que alguma das duas empresas publique. O argumento de Leff é que um pagamento desse tamanho dificilmente seria coberto só pelas taxas que as lojas pagam nas compras com cartão, e por isso ele aponta para os juros sobre o saldo que os clientes deixam em aberto. Quanto do pagamento os juros realmente cobrem, nenhuma das empresas diz.
Quem decide quanto vale uma milha?
A Delta. Uma milha é uma unidade que a companhia cria sempre que quer vender uma, e as próprias regras do programa da Delta dizem que ela pode mudar a qualquer momento, sem aviso, o preço das passagens em milhas e outras condições, inclusive de maneiras que mudam o valor das milhas que as pessoas já têm. Poucas empresas podem imprimir a moeda com que são pagas e ainda definir a taxa de câmbio.
Mas essa moeda só vale alguma coisa porque se transforma em assentos. Em 2025, passagens emitidas com milhas responderam por 12% das milhas voadas por passageiros na Delta, cerca de 35 milhões de bilhetes, e as milhas trocadas por voos acrescentaram US$ 4,2 bilhões à receita de passageiros da Delta. Por isso não dá para separar com nitidez o dinheiro do cartão e a atividade de voar. O banco paga porque os aviões existem, e parte do que ele paga volta na forma de pessoas sentadas nos aviões.
Os credores também tratam o programa como algo sólido. No fim de 2025, a Delta devia cerca de US$ 4 bilhões em títulos de dívida e num empréstimo garantidos pelo SkyMiles. Seu relatório também inclui, na mesma rubrica de financiamentos garantidos por ativos do SkyMiles, títulos emitidos em Nova York para financiar instalações específicas, o que eleva essa rubrica a cerca de US$ 7,5 bilhões.
Dá para comparar companhias aéreas pelo dinheiro do cartão?
Não de forma confiável. A American Airlines diz ter recebido US$ 6,2 bilhões em 2025 de cartões de crédito com sua marca e de outros parceiros, um número que também inclui redes de hotéis, locadoras de carros e lojas. Seu lucro operacional naquele ano foi de cerca de US$ 1,5 bilhão. A United divide o dinheiro do Chase, o banco parceiro do seu cartão, entre receita de passagens e outras receitas, conforme o que cada parte do acordo entrega, e as partes do seu relatório anual consultadas para este texto não mostram um total único do mesmo tipo. Cada companhia traça a linha num lugar diferente, então os números não podem ser postos lado a lado como se medissem a mesma coisa.
E tudo isso é a contabilidade de uma única companhia aérea, em um único ano. O acordo entre a Delta e a American Express vai até o fim de 2029, e o peso do cartão em relação ao lucro vai variar com o preço do combustível, as tarifas e a economia.
O que se mantém é o formato. Uma companhia aérea não é um banco, e vender assentos ainda é a maior parte do que ela faz. Mas o que um banco paga por milhas que a própria companhia cria e precifica é grande diante da fatia estreita que ela guarda no fim do ano. Quanto do lucro depende desse dinheiro, nenhum leitor de fora consegue medir. E as milhas só valem alguma coisa enquanto os aviões continuarem voando.