Por que a IA está deixando notebooks e celulares mais caros?

Porque a memória dos servidores de IA e a dos seus aparelhos saem das mesmas poucas fábricas e dos mesmos discos de silício, e a memória de IA gasta cerca de três vezes mais silício para a mesma capacidade. Quando os discos vão para a IA, a memória comum fica escassa e mais cara, e os fabricantes repassam parte disso ao consumidor.

Negócios e economia · 2026-10-02

A corrida da IA depende dos mesmos chips que estão no seu notebook

Em 30 de setembro, uma empresa que pouca gente conhece anunciou o maior faturamento trimestral da sua história. A Micron faturou 54,23 bilhões de dólares, cerca de 4,8 vezes os 11,32 bilhões do mesmo trimestre do ano anterior. Ela fabrica memória, os chips que guardam os dados com que um computador ou um celular está trabalhando a cada momento. Três meses antes, a Apple tinha aumentado os preços dos seus Macs e iPads e atribuído o aumento a uma falta de memória provocada pela IA.

É fácil imaginar que a corrida da IA acontece em outro lugar, em centros de dados cheios de máquinas que não têm nada a ver com o celular no seu bolso. Essa imagem está errada num ponto preciso. A memória de um servidor de IA e a memória do seu notebook são recortadas dos mesmos discos de silício, nas mesmas fábricas, pelas mesmas poucas empresas. Quando um lado leva mais, sobra menos para o outro.
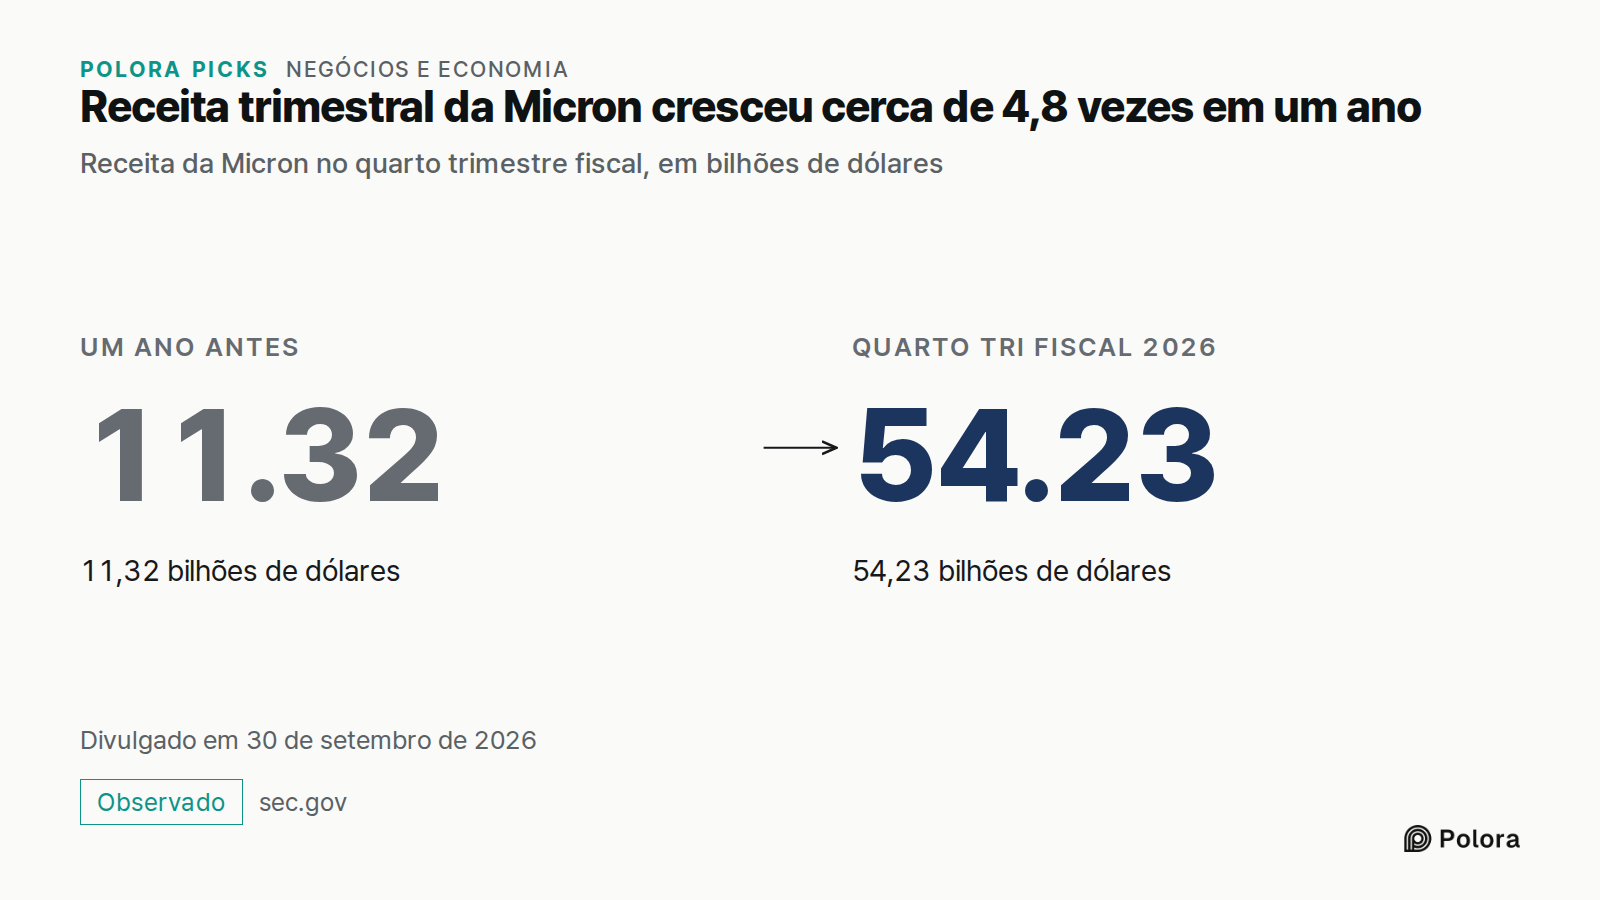
Receita trimestral da Micron cresceu cerca de 4,8 vezes em um ano · Receita da Micron no quarto trimestre fiscal, em bilhões de dólares · Um ano antes · 11.32 · 11,32 bilhões de dólares · Quarto tri fiscal 2026 · 54.23 · 54,23 bilhões de dólares · Divulgado em 30 de setembro de 2026
Receita da Micron no quarto trimestre fiscal, em bilhões de dólares

Três empresas fabricam a maior parte da memória de computador do mundo

O tipo de memória em questão se chama DRAM e está em todo notebook, celular e servidor. No segundo trimestre de 2026, três empresas ficaram com 87,6% de todo o dinheiro gasto com ela, quase nove em cada dez dólares, segundo a empresa de pesquisa de mercado TrendForce. A Samsung teve 39,4%, a SK hynix 24,9% e a Micron 23,3%. Trata-se de participação nas vendas, não na capacidade das fábricas. Outra empresa que acompanha o setor, a Counterpoint Research, divide os números de um jeito um pouco diferente, mas chega a um total parecido.

Uma fabricante chinesa, a CXMT, vem ganhando espaço na memória comum, mas ainda é cedo para dizer se a fatia das três líderes está em queda duradoura. Por enquanto, quando essas três decidem o que produzir, o mercado inteiro vai atrás.
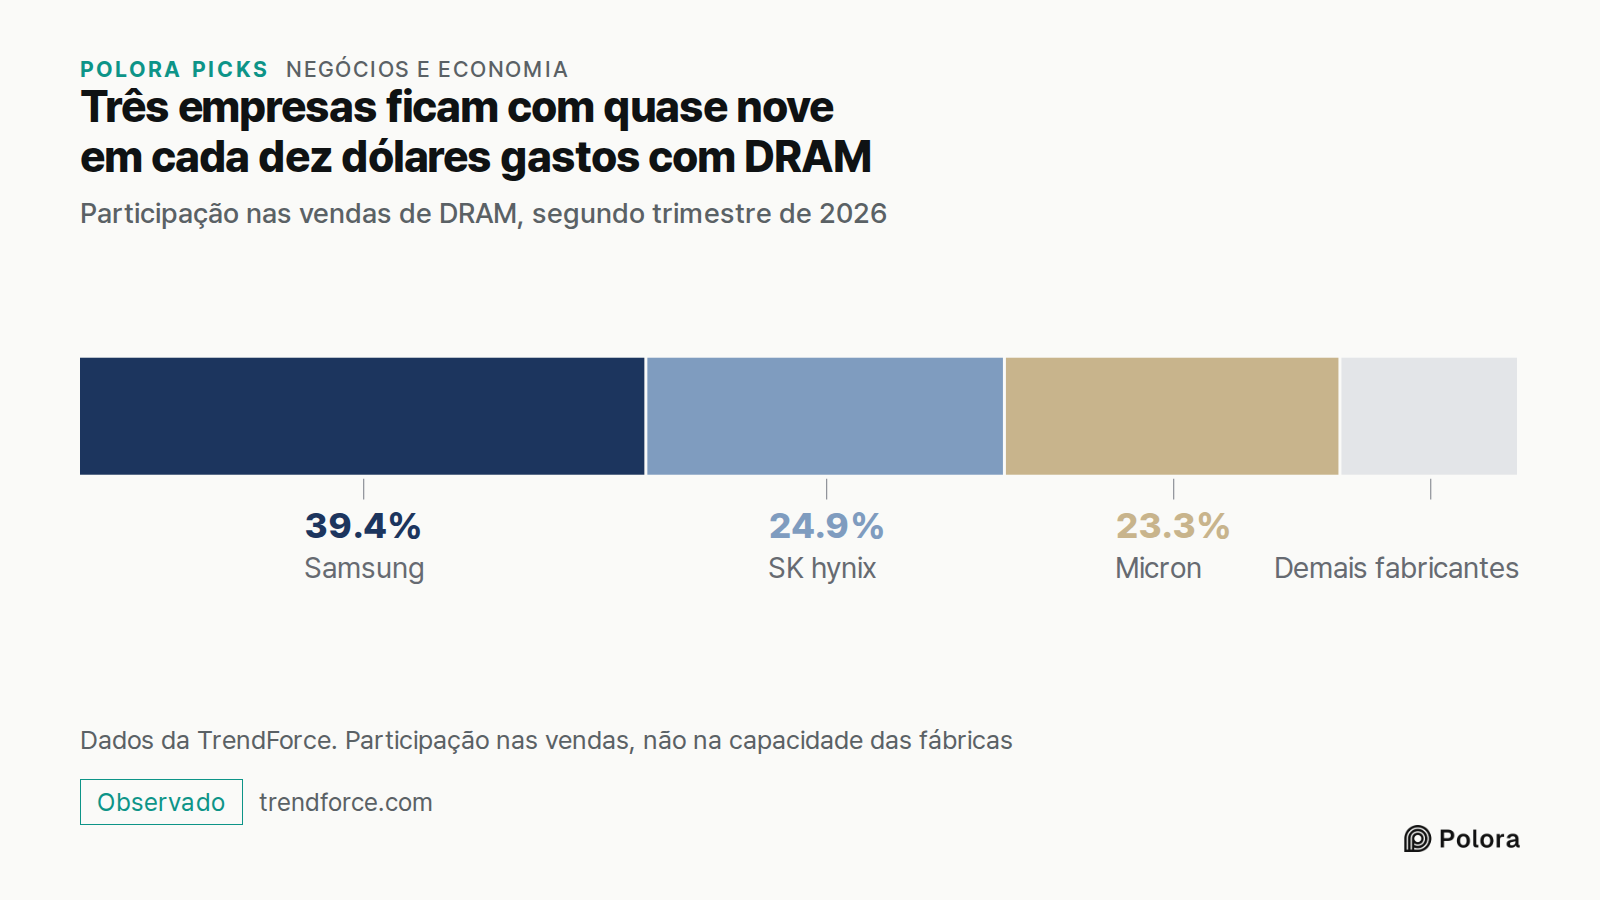
Três empresas ficam com quase nove em cada dez dólares gastos com DRAM · Participação nas vendas de DRAM, segundo trimestre de 2026 · Samsung · SK hynix · Micron · 39.4% · 24.9% · 23.3% · Demais fabricantes · Dados da TrendForce. Participação nas vendas, não na capacidade das fábricas
Participação nas vendas de DRAM, segundo trimestre de 2026

A memória de IA gasta cerca de três vezes mais silício para a mesma capacidade

Os chips de memória são gravados em discos redondos de silício, chamados wafers, e uma fábrica só consegue processar um certo número deles por mês. Cada disco pode virar memória comum para PCs e celulares ou a memória especial de que os chips de IA precisam. Essa memória especial se chama memória de alta largura de banda, ou HBM, na sigla em inglês. São chips empilhados uns sobre os outros para entregar dados a um processador de IA muito depressa.

Velocidade custa espaço. A Micron já declarou que a sua memória de IA atual, a HBM3E, consome aproximadamente três vezes mais silício do que a DDR5, a memória comum dos computadores novos, para produzir a mesma quantidade de memória com o mesmo processo de fabricação. Na conferência Hot Chips, em agosto de 2026, um engenheiro da Micron disse que essa diferença não está diminuindo nas gerações mais novas, e a empresa espera que ela seja maior na próxima. A proporção compara esses produtos entre si e não vale como taxa fixa para qualquer chip de memória.

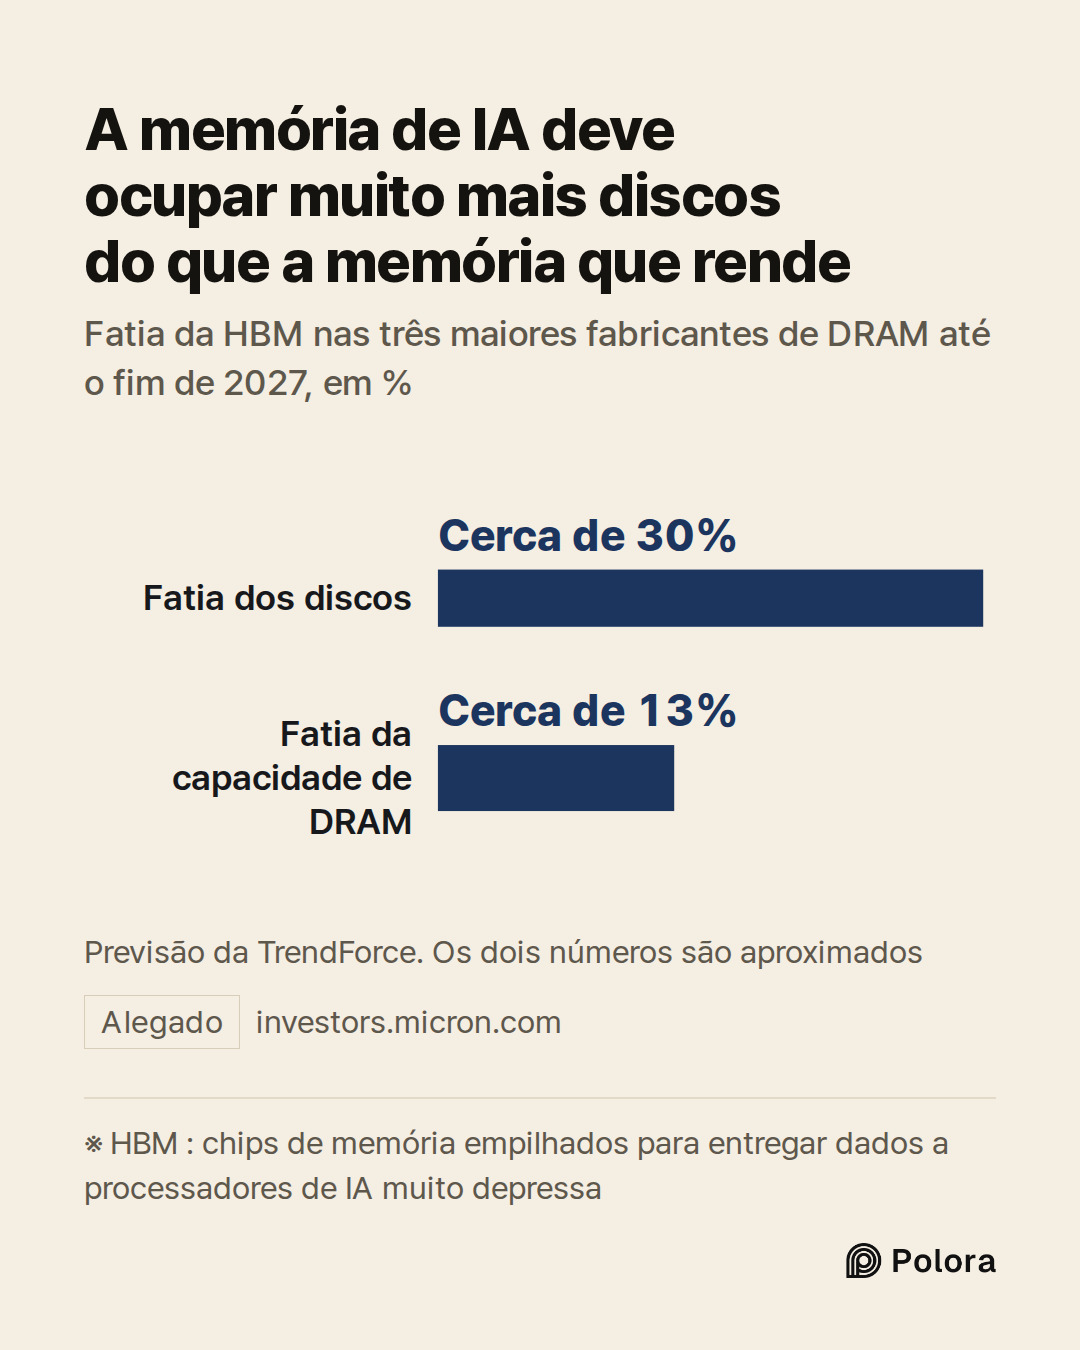
Por isso, passar um disco da memória comum para a memória de IA não é uma troca de um por um. Abre-se mão de cerca de três unidades de memória comum para cada unidade de memória de IA. Um executivo da Samsung, Kim Taewoo, disse à agência Reuters que a HBM ocupa hoje cerca de 20% da capacidade de discos de DRAM do setor e deve chegar a quase 30% no ano que vem. Numa estimativa separada, a TrendForce prevê que, até o fim de 2027, a HBM vai ocupar cerca de 30% dos discos das três maiores fabricantes, mas responder por apenas cerca de 13% da sua produção de DRAM, medida em capacidade.
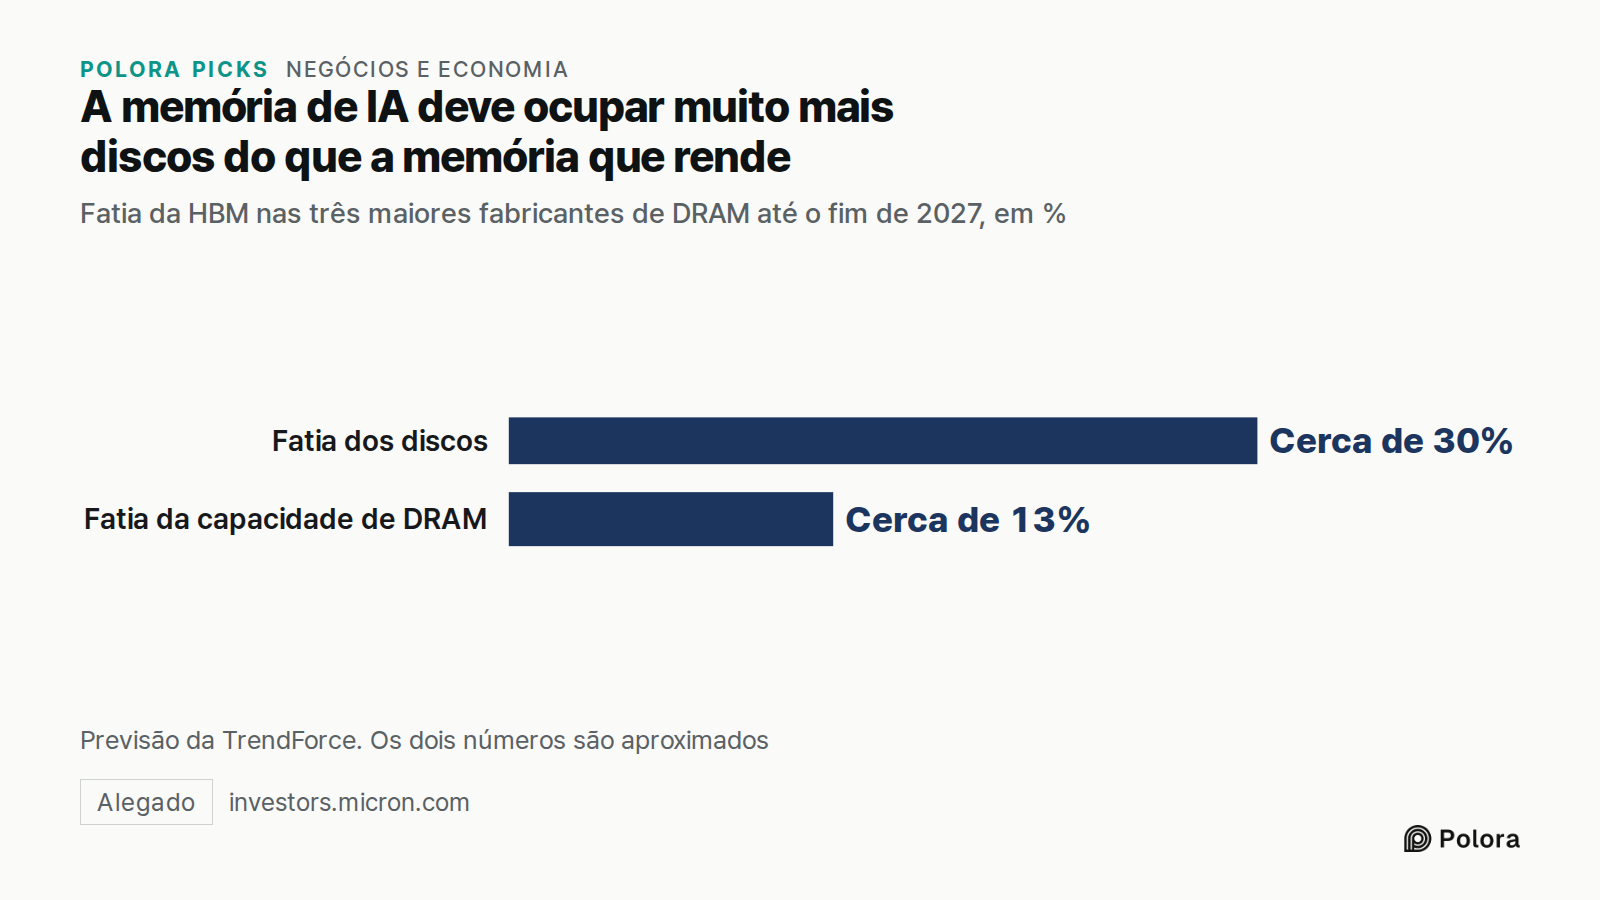
A memória de IA deve ocupar muito mais discos do que a memória que rende · Fatia da HBM nas três maiores fabricantes de DRAM até o fim de 2027, em % · Fatia dos discos · Fatia da capacidade de DRAM · Cerca de 30% · Cerca de 13% · Previsão da TrendForce. Os dois números são aproximados
Fatia da HBM nas três maiores fabricantes de DRAM até o fim de 2027, em %

Por que os discos de silício vão primeiro para a IA

As fabricantes de memória escolhem para onde vão os seus discos, e os clientes de IA são os primeiros da fila. As grandes empresas de computação em nuvem que constroem centros de dados de IA compram em volumes enormes e garantem o fornecimento com contratos de longo prazo. A TrendForce informou que as fabricantes de DRAM estavam "realocando capacidade para a HBM e para aplicações de servidor" no segundo trimestre, ao mesmo tempo que reduziam o que enviavam aos fabricantes de PCs.

Nem toda essa demanda é de HBM. Os centros de dados de IA também compram muita memória comum para servidores, e a TrendForce constatou que, no primeiro trimestre de 2026, a memória DDR5 comum para servidores chegou a render mais por disco do que a HBM. O que põe os compradores de IA na frente é o tamanho e a duração dos seus contratos, não um preço que seja sempre mais alto. Os estoques de memória das fabricantes também estão historicamente baixos, o que lhes dá mais poder sobre os preços.

O resultado aparece nos preços de contrato, aqueles que os fabricantes de aparelhos pagam às fabricantes de memória em acordos fechados a cada trimestre. A TrendForce previu que os preços de contrato da DRAM comum subiriam de 58% a 63% no segundo trimestre de 2026 em relação ao primeiro, que já tinha batido recorde. Para o terceiro trimestre, previu uma alta menor, de 13% a 18%, em parte porque os fabricantes de PCs e celulares não conseguem absorver muito mais. Os dois números são previsões, não variações de preço medidas.
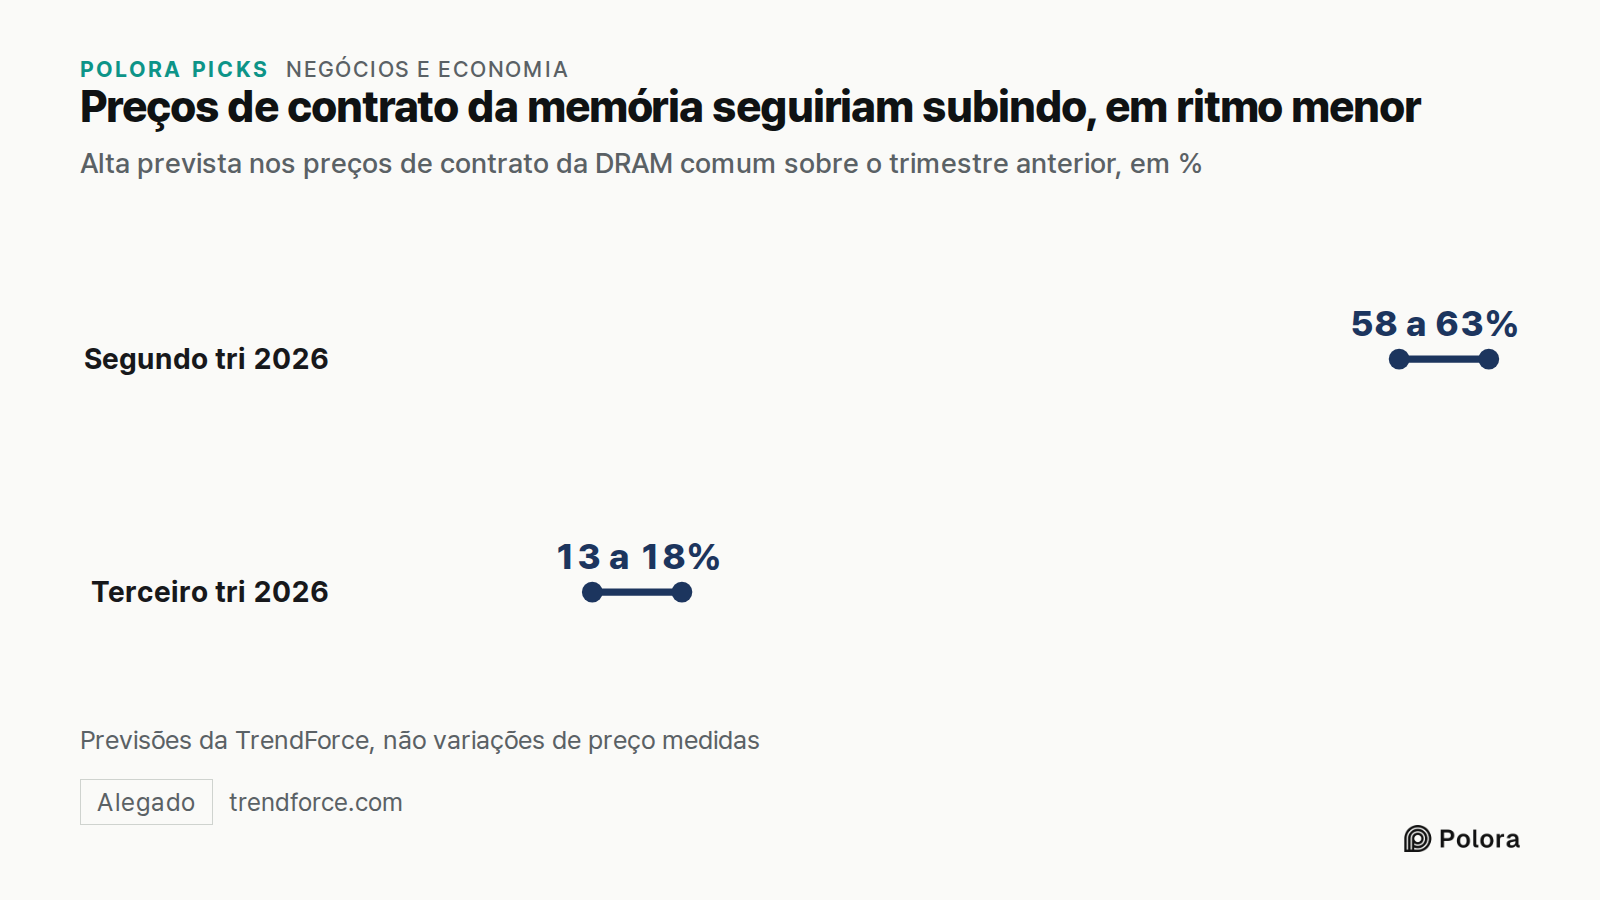
Preços de contrato da memória seguiriam subindo, em ritmo menor · Alta prevista nos preços de contrato da DRAM comum sobre o trimestre anterior, em % · Segundo tri 2026 · Terceiro tri 2026 · 58 a 63% · 13 a 18% · Previsões da TrendForce, não variações de preço medidas
Alta prevista nos preços de contrato da DRAM comum sobre o trimestre anterior, em %

Memória e armazenamento devem passar de um sexto para quase um quarto do custo das peças de um PC

Em fevereiro, a empresa de pesquisa Gartner previu que os preços somados de DRAM e de armazenamento SSD subiriam 130% até o fim de 2026. Com base nisso, esperava que memória e armazenamento chegassem a 23% do custo das peças de um PC, contra 16% em 2025, e que o preço médio de um PC subisse 17% e o de um celular 13% em comparação com 2025.

O armazenamento é feito de outro tipo de chip, chamado memória flash NAND, e por isso a conta de três para um descrita acima só explica a parte da previsão que diz respeito à memória. Além disso, trata-se de previsões e de médias para o conjunto dos PCs e celulares. Uma média de 17% não significa que todo notebook vai custar 17% a mais. A Gartner espera que os aparelhos mais baratos sejam os mais atingidos, porque uma margem de lucro pequena deixa pouco espaço para absorver uma peça mais cara.
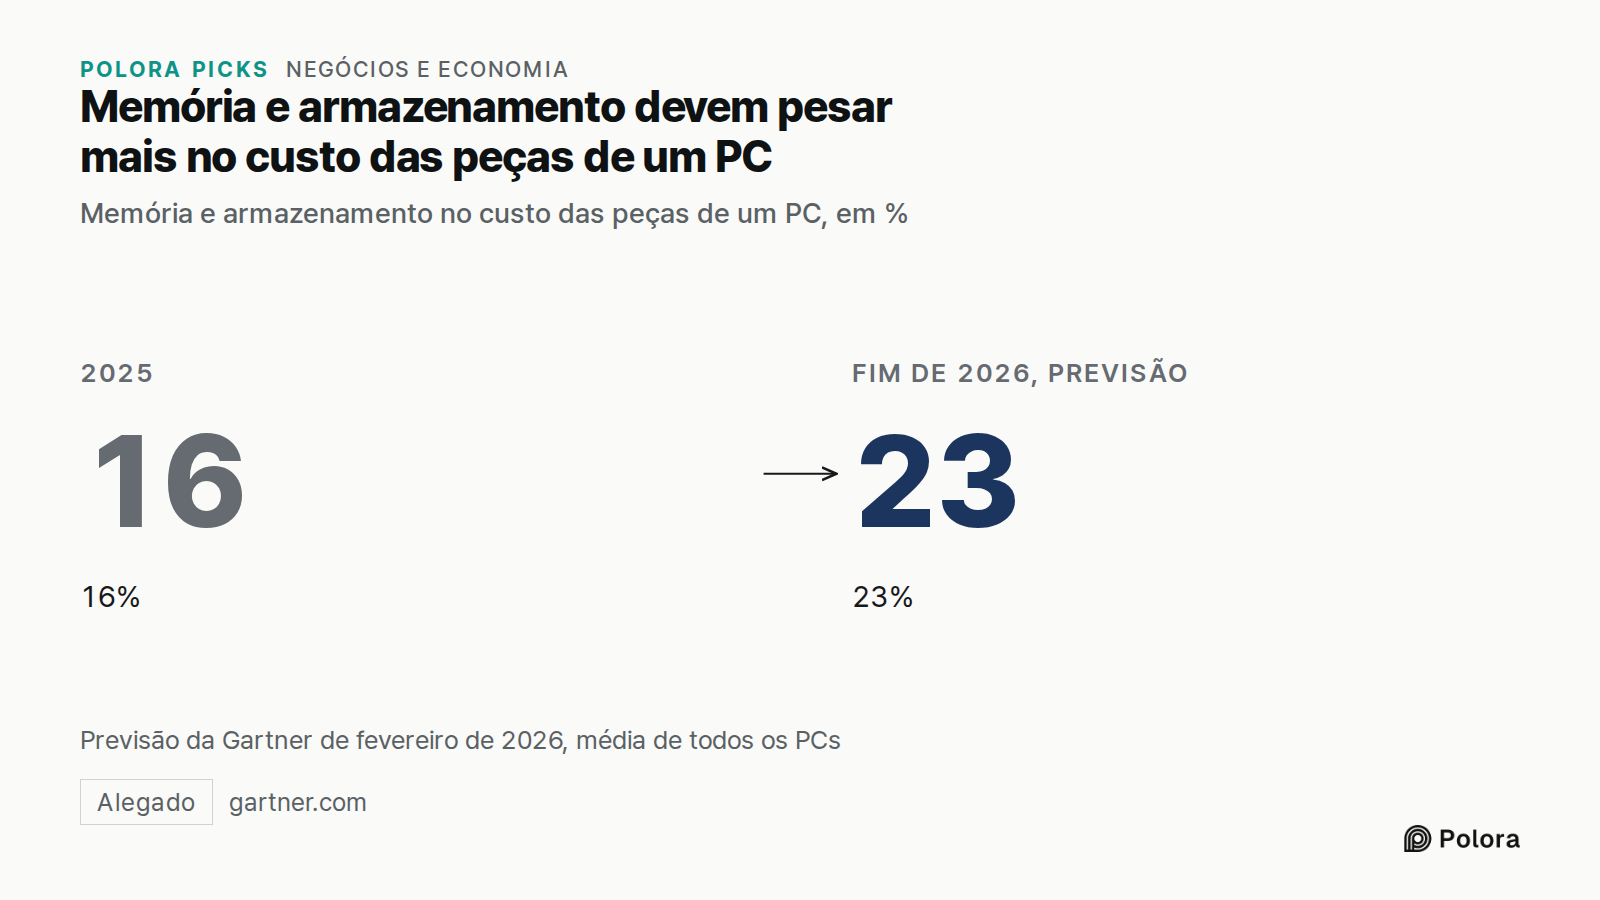
Memória e armazenamento devem pesar mais no custo das peças de um PC · Memória e armazenamento no custo das peças de um PC, em % · 2025 · 16 · 16% · Fim de 2026, previsão · 23 · 23% · Previsão da Gartner de fevereiro de 2026, média de todos os PCs
Memória e armazenamento no custo das peças de um PC, em %

Apple, LG e Samsung já aumentaram seus preços

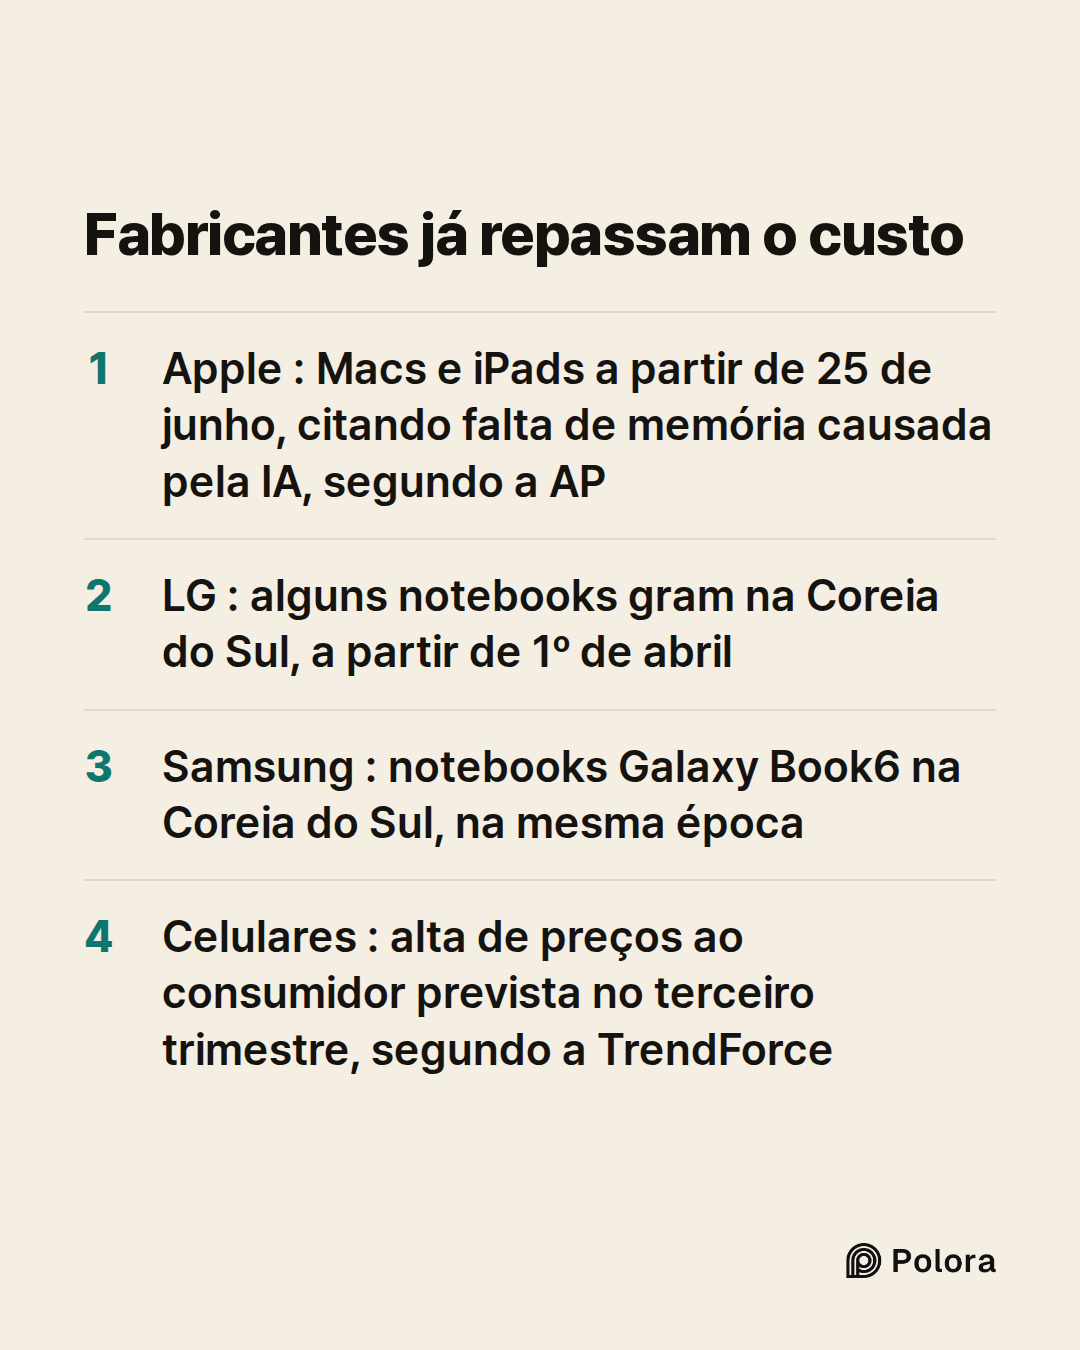
Em 25 de junho, a Apple aumentou os preços de Macs e iPads. O MacBook Air tinha sido lançado em março com preço inicial de 1.099 dólares, e depois do aumento o modelo com 512 GB de armazenamento passou a custar 1.299 dólares. Segundo reportagem da agência AP, a Apple atribuiu os aumentos à falta de chips de memória provocada pela expansão dos centros de dados de IA.

Na Coreia do Sul, a LG aumentou os preços de alguns notebooks da linha gram a partir de 1º de abril. O gram 16 de 2026 passou de 3,14 milhões para 3,54 milhões de wons. A Samsung aumentou na mesma época os preços dos notebooks Galaxy Book6.

Nos celulares, o caminho é outro. A memória deles é uma variante móvel da DRAM, feita nas mesmas fábricas, e a TrendForce informou em julho que os fabricantes de celulares deveriam aumentar os preços ao consumidor no terceiro trimestre para compensar o custo dessa memória, que continua alto.
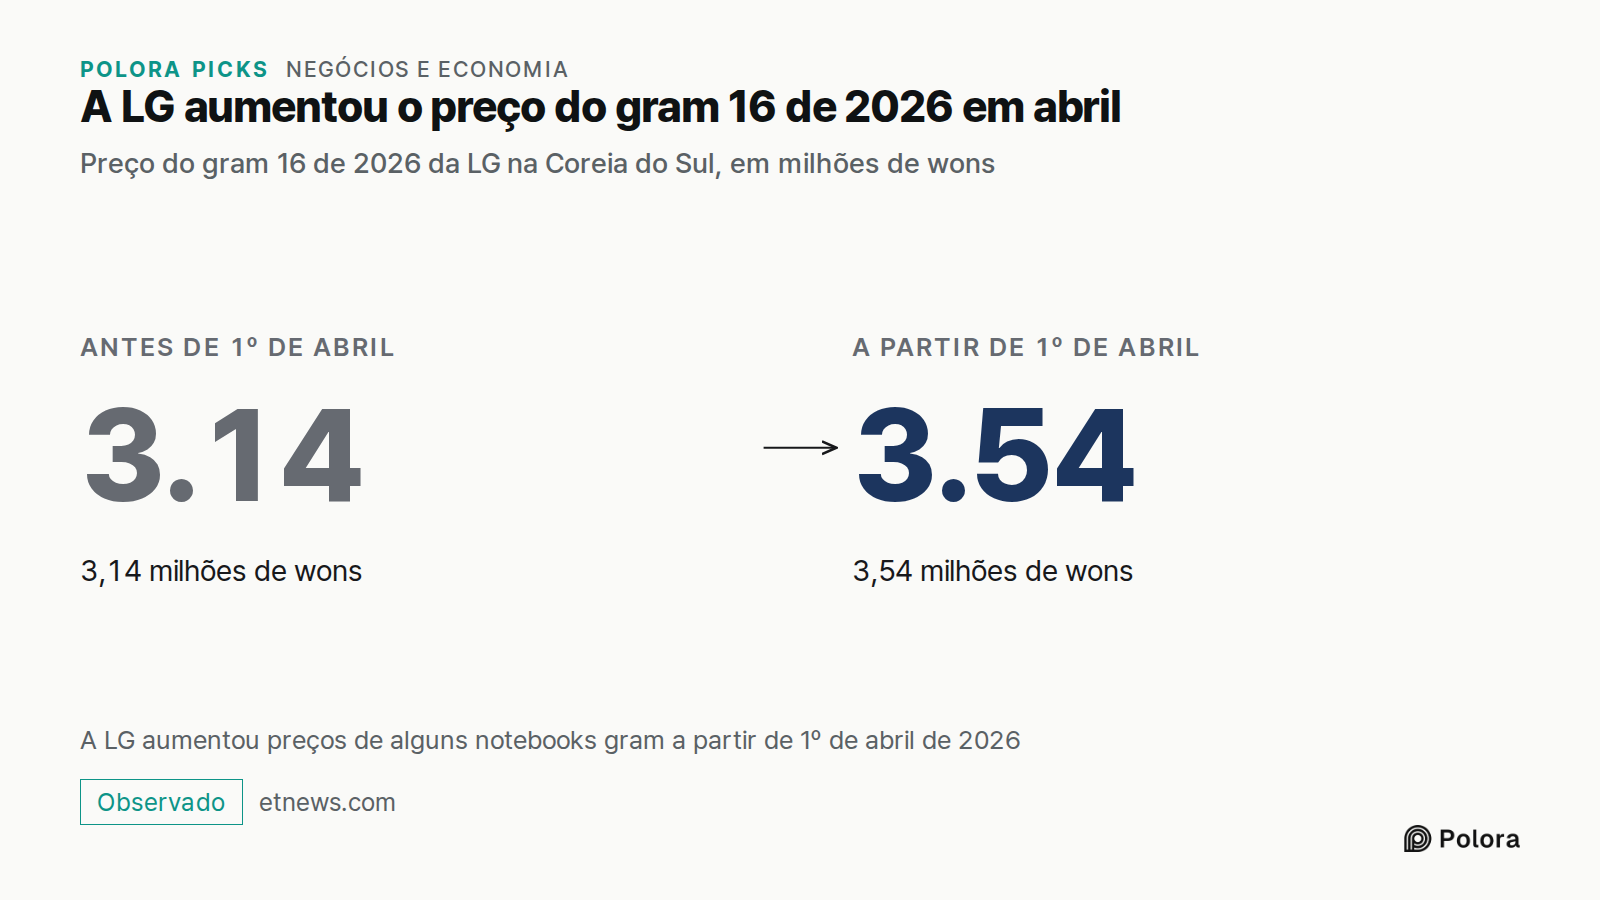
A LG aumentou o preço do gram 16 de 2026 em abril · Preço do gram 16 de 2026 da LG na Coreia do Sul, em milhões de wons · Antes de 1º de abril · 3.14 · 3,14 milhões de wons · A partir de 1º de abril · 3.54 · 3,54 milhões de wons · A LG aumentou preços de alguns notebooks gram a partir de 1º de abril
Preço do gram 16 de 2026 da LG na Coreia do Sul, em milhões de wons

O preço do seu celular agora depende de como um disco de silício é dividido

O que vale guardar não são as porcentagens deste ano, que vão mudar. É a estrutura que está por baixo delas. Um punhado de empresas fabrica a memória tanto dos servidores de IA quanto dos aparelhos do dia a dia, a partir de uma mesma oferta de discos de silício, e a memória de IA de hoje precisa de cerca de três vezes mais silício do que a memória comum para a mesma capacidade. Enquanto os compradores de IA assinarem contratos maiores e mais longos, os aparelhos comuns vão continuar disputando uma sobra cada vez menor. Não é o único motivo de um notebook custar mais : o armazenamento, os estoques baixos e a política de preços das fabricantes também pesam. Mas é o que quase ninguém enxerga.

O que vier a mudar essa estrutura também vai ter de passar pelos discos de silício. Fábricas novas levam anos para ficar prontas e funcionar a pleno vapor. Uma fabricante que aumenta a produção de memória comum, como a CXMT vem fazendo, amplia a oferta disponível. E, se a demanda por servidores de IA esfriasse, os discos voltariam para a memória comum. Até que uma dessas coisas aconteça, o preço de um notebook ou de um celular é definido, em parte, por decisões tomadas longe da loja.
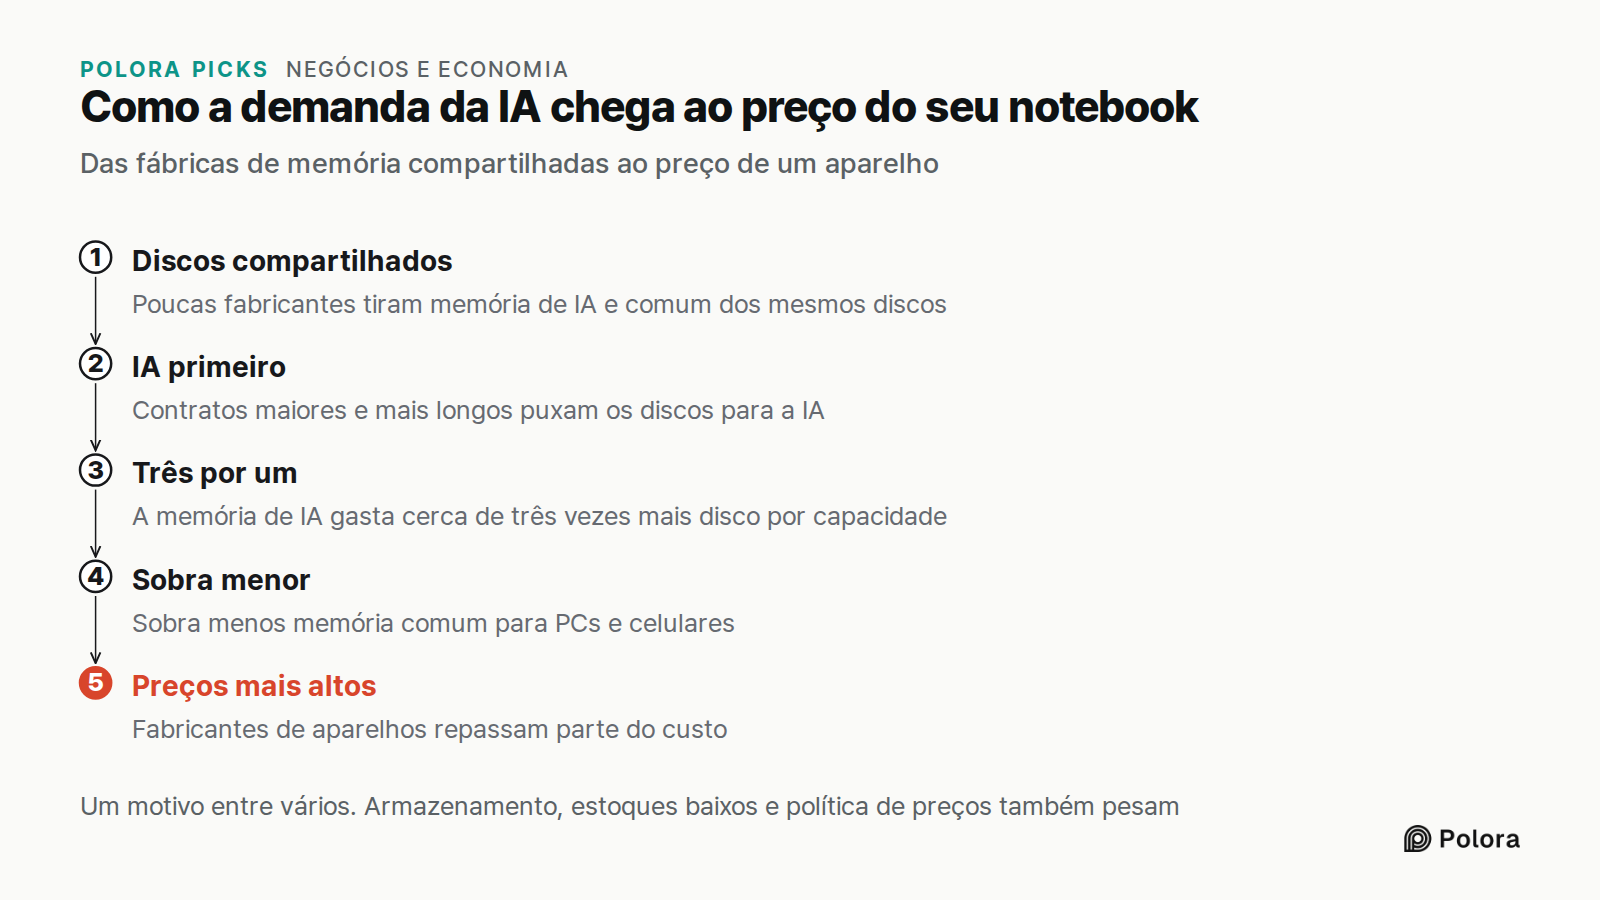
Como a demanda da IA chega ao preço do seu notebook · Das fábricas de memória compartilhadas ao preço de um aparelho · Discos compartilhados · IA primeiro · Três por um · Sobra menor · Preços mais altos · Poucas fabricantes tiram memória de IA e comum dos mesmos discos · Contratos maiores e mais lon
Das fábricas de memória compartilhadas ao preço de um aparelho
Por que a IA está deixando notebooks e celulares mais caros?Por que a IA está deixando notebooks e celulares mais caros?A memória de um servidor de IA e a do seu notebook saem das mesmas fábricas. · Samsung, SK hynix e Micron ficaram com quase nove em cada dez dólares gastos com DRAM no segundo trimestre de 2026. · ※ DRAM : a memória de todo notebook, celular e servidorA memória de IA gasta cerca de três vezes mais silício para a mesma capacidade. · Comparação da Micron entre sua memória de IA atual e a memória comum dos computadores novos※ HBM : chips de memória empilhados para entregar dados a processadores de IA muito depressa · Fatia dos discos · Fatia da capacidade de DRAM · Cerca de 30% · Cerca de 13% · A memória de IA deve ocupar muito mais discos do que a memória que rende · Fatia da HBM nas três maiores fabricantes de DRAM aAs fabricantes escolhem para onde vão os discos, e os clientes de IA vêm primeiro. · Grandes empresas de nuvem compram em volumes enormes e garantem o fornecimento com contratos longos.Fabricantes já repassam o custo · Apple : Macs e iPads a partir de 25 de junho, citando falta de memória causada pela IA, segundo a AP · LG : alguns notebooks gram na Coreia do Sul, a partir de 1º de abril · Samsung : notebooks Galaxy Book6 na Coreia do Sul, na mesma época · Celulares : alta de preçO preço do seu celular agora depende de como um disco de silício é dividido. · Não é o único motivo. Armazenamento, estoques baixos e a política de preços das fabricantes também pesam, mas é o que quase ninguém enxerga.Fontes 14 : sec.gov · Micron Technology, Inc. reports results for the fourth quarter and full year of fiscal 2026 (SEC filing), investors.micron.com · Micron reports record fiscal fourth quarter and full year 2026 results, pbs.org · PBS NewsHour : Apple increases prices for Macs and iPads, blaming mLeia na íntegra em · polora.ai

Why is your next laptop or phone more expensive because of AI?

Alpha · claude-sonnet-5

Good — I've spent my search budget on the three load-bearing claims. Here's what checks out, what needs correction, and where the argument is weakest. The premise holds. The core mechanism — a tiny oligopoly reallocating shared wafer capacity from ordinary DRAM to AI memory — is real and well sourced. I'd push back on only one thing: the manuscript treats this as a clean, stable story, when the sourcing itself shows the numbers are moving fast and inconsistently across trackers. That matters for how confidently a reader should take any single percentage. Micron's quarter — confirmed as written, with a nuance. The SEC filing and multiple outlets confirm revenue of $54.23 billion for fiscal Q4 2026 against $133.19 billion in revenue for fiscal 2026, up from $37.38 billion a year earlier. The quarter-over-quarter figure matches: revenue for the fourth quarter of fiscal 2026, covering June through August, came to $54.23 billion... nearly five times the figure from a year earlier and marks the company's highest quarterly revenue on record. The manuscript's "4.8 times" is right if compared to the *same quarter* a year earlier ($11.32B → $54.23B), which multiple outlets corrobor…

Beta · gpt-6-sol

The premise stands, but the manuscript makes the mechanism too absolute. AI demand is competing with PCs and phones for DRAM production capacity; HBM’s unusually heavy use of that capacity helps tighten ordinary-memory supply. It does not follow that every wafer could simply be switched between products, that HBM is always the most profitable use of a wafer, or that every device’s price increase can be attributed to HBM alone. Here is my claim-by-claim check, as of October 2, 2026: | Manuscript claim | Finding and conditions | |---|---| | Micron reported $54.23 billion on September 30, about 4.8 times a year earlier. | Supported. Micron reports $54.229 billion for fiscal Q4 2026 versus $11.315 billion in *the comparable quarter* of 2025—not versus its entire previous fiscal year. The quarter ended September 3. (investors.micron.com) | | Three firms took 87.6% of Q2 DRAM revenue; CXMT is eroding their share. | Supported with a time limit. TrendForce gives Samsung 39.4%, SK hynix 24.…

Gamma · gemini-3.1-pro

The premise of the manuscript stands—the shift of wafer capacity toward HBM for AI servers is indeed a major driver of memory scarcity—but the piece contains a structural blind spot that a careful reader will catch. It conflates DRAM (system memory) with NAND flash (storage), attributing the entire price hike of devices to the DRAM wafer trade-off. Here is my evaluation of the claims, building on the groundwork laid by Alpha and Beta, with the specific corrections the next stage needs: The strongest argument against the manuscript's angle: The manuscript rests its financial impact on Gartner’s forecast of a 130% price surge and a 17% increase in average PC prices. But Gartner explicitly states this 130% surge is for combined DRAM and solid-state drive (SSD) prices. SSDs are made of NAND flash, not DRAM. HBM does not directly displace NAND flash on the same silicon wafers in the way it displaces ordinary DDR5 DRAM. While AI data centers are also buying up high-capacity enterprise SSDs (creating a parallel shortage), the manuscript's core mechanical explanation—"three wafers' worth of room for every one it replaces"—applies only to DRAM. The piece currently implies the sha…

Researcher · gemini-3-7-flash

Factual Verification & Source Grounding Here is the point-by-point factual check of the manuscript's key claims against primary filings and industry data: --- 1. Micron’s Record Quarter & Revenue Surge * Manuscript Claim: On Sept 30, Micron reported $54.23B in revenue, about 4.8× what it took in a year earlier. * Finding: Supported, with precise scope. * Micron’s fiscal Q4 2026 earnings report shows quarterly revenue of $54.229 billion (quarter ended September 3) vs. $11.315 billion in the comparable fiscal Q4 of the prior year (a ~4.8× increase). It must be framed as a *year-over-year quarterly comparison*, not against full-year revenue. * Source: Micron Investor Relations Q4 Press Release --- 2. The DRAM Oligopoly & Market Share (87.6%) * Manuscript Claim: Three companies took 87.6% of DRAM revenue in Q2 2026 (Samsung 39.4%, SK hynix 24.9%, Micron 23.3%), with the share slowly falling due to CXMT. * Finding: Supported for revenue shares; trend characterization needs nuance…

The Arbiter · gpt-6-sol

Round record Alpha, Beta, Gamma and the Researcher agree that the manuscript’s central premise stands: AI demand is tightening the supply of memory used in PCs and phones. They also agree that the manuscript makes the path from an AI server to a retail price sound more direct and exclusive than the evidence warrants. TrendForce describes both HBM allocation and demand for *conventional server DRAM*, alongside low inventories and curtailed consumer supply. (trendforce.com) The checks established these points: - Micron: Its September 30 release reports $54.229 billion for fiscal Q4 2026, versus $11.315 billion in the *same quarter a year earlier*—about 4.8 times as much. The comparison is not with an earlier full year. (investors.micron.com) - Three suppliers: TrendForce gives Samsung 39.4%, SK hynix 24.9% and Micron 23.3% of Q2 2026 DRAM revenue, totaling 87.6%. That is a revenue share, not a share of wafers. Beta and the Researcher reported…

The Arbiter's Final Verdict · gpt-6-sol

The premise stands, but the manuscript makes the link too absolute. AI data centers are competing with PCs and phones for memory-making capacity. Samsung, SK hynix and Micron accounted for 87.6% of second-quarter 2026 DRAM revenue, according to TrendForce. Those suppliers can devote capacity to high-bandwidth memory (HBM) for AI processors rather than conventional DRAM. Micron’s approximately three-to-one wafer-capacity comparison for HBM3E versus DDR5, on the same process node, explains why that shift can squeeze the supply of ordinary DRAM. It is not a rule for every memory chip or device. There is evidence of higher costs, but the figures describe different things. TrendForce’s 58–63% for Q2 and 13–18% for Q3 were *forecasts of quarterly ordinary-DRAM contract-price increases*, not measured increases in laptop prices (Q2 forecast; Q3 reporting). [Gartner](https://www.gartner.com/en/newsroom/press-releases/2026-02-26-gartner-says-surging-memory-costs-will-reduce…