Quem paga, de fato, o cashback do seu cartão de crédito?

Em grande parte, as lojas onde você compra, por meio de uma taxa cobrada a cada venda no cartão, e muitas vezes também quem paga em dinheiro ou no débito, porque os preços já embutem essa taxa. Nos EUA, os emissores de cartão gastam quase nove décimos dela em recompensas, e os juros de quem não paga a fatura inteira são a principal receita do negócio de cartões.

Negócios e economia · 2026-10-03

De onde vem, de verdade, o seu cashback?

Receber 2% de volta parece generosidade do banco. Na verdade, está mais perto de ser o reembolso de uma taxa que você nunca vê. Cada vez que você paga com cartão de crédito, a loja paga para aceitar o cartão. A parte desse custo que fica com o banco que emitiu o seu cartão se chama taxa de intercâmbio.

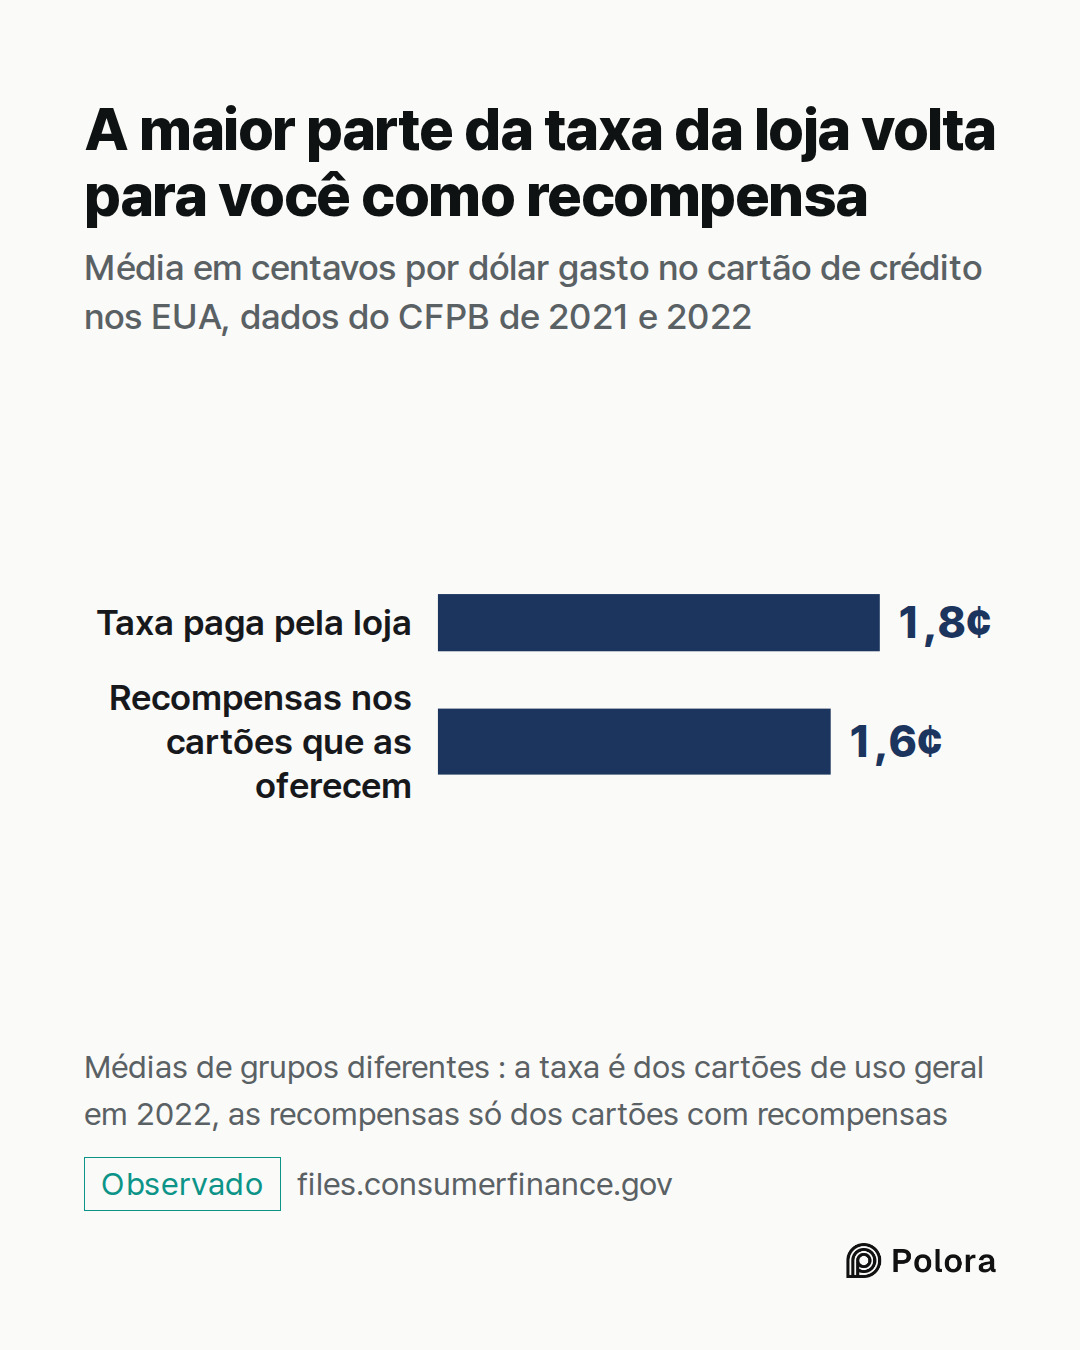
O Escritório de Proteção Financeira do Consumidor dos Estados Unidos (CFPB, na sigla em inglês) reúne dados dos maiores emissores de cartão do país. Segundo o órgão, a taxa de intercâmbio média nos cartões de crédito de uso geral foi de 1,8% do valor da compra em 2022. Nas palavras do próprio órgão, os emissores costumam financiar as recompensas com a receita dessa taxa, e as recompensas consumiram quase nove décimos dela. Quem tinha cartão com recompensas recebeu 1,6 centavo em pontos, milhas ou dinheiro de volta para cada dólar gasto nesses cartões em 2021 e 2022.

Então, grosso modo, para cada dólar gasto no cartão de crédito a loja paga ao banco cerca de 1,8 centavo, e nos cartões com recompensas cerca de 1,6 centavo volta para o cliente como recompensa. Os dois números são médias de grupos diferentes de cartões. Por isso são um retrato do mercado inteiro, e não a contabilidade da sua compra. O que eles mostram é que as recompensas não saem da generosidade do banco ; a maior parte do dinheiro é uma taxa que a loja pagou.

O mesmo relatório constatou que os emissores ganham mais com a taxa de intercâmbio do que gastam com recompensas. Essa diferença, porém, não é simplesmente lucro. Uma análise do Federal Reserve, o banco central americano, concluiu que as recompensas e os outros custos das transações, somados, ficaram um pouco acima do que os bancos recebem com essa taxa, e que a maior parte do que eles ganham com cartões vem da concessão de crédito.
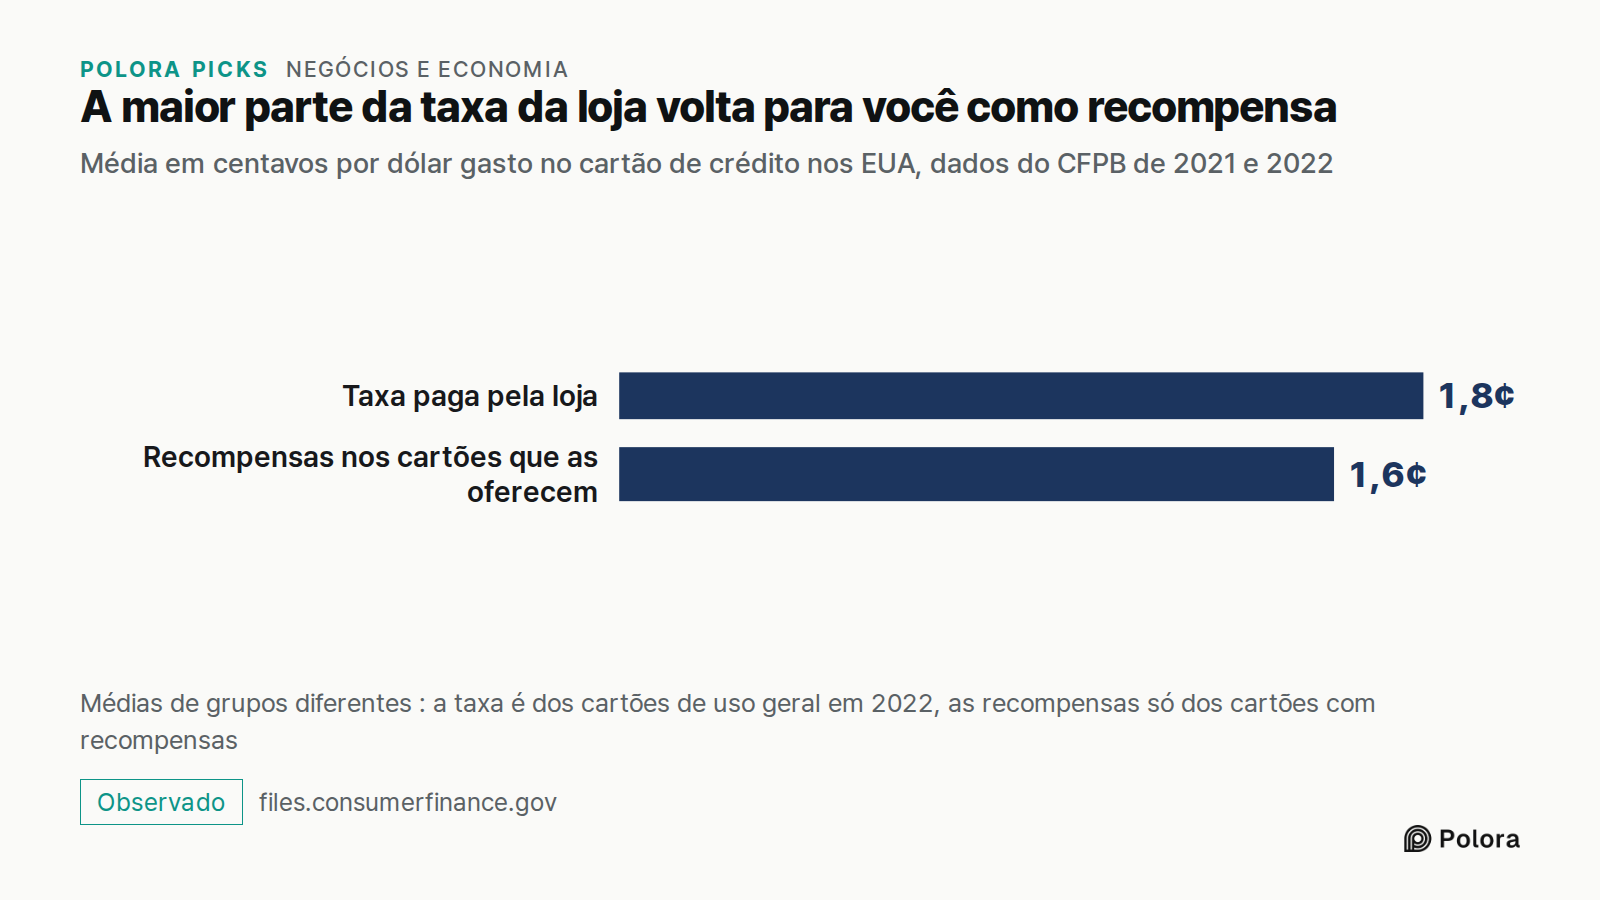
A maior parte da taxa da loja volta para você como recompensa · Média em centavos por dólar gasto no cartão de crédito nos EUA, dados do CFPB de 2021 e 2022 · Taxa paga pela loja · Recompensas nos cartões que as oferecem · 1,8¢ · 1,6¢ · Médias de grupos diferentes : a taxa é dos cartões de uso geral
Média em centavos por dólar gasto no cartão de crédito nos EUA, dados do CFPB de 2021 e 2022

Por que quem paga em dinheiro ajuda a bancar o cashback dos outros?

Nem sempre a loja absorve a taxa. Muitas lojas americanas cobram o mesmo preço seja qual for a forma de pagamento, e assim o custo de aceitar cartões se espalha por todos os preços. Nesses casos, quem usa dinheiro ou débito paga na prateleira o mesmo preço de quem acumula pontos. Quando a loja cobra um acréscimo no cartão de crédito ou dá desconto para pagamento em dinheiro, essa ligação se rompe naquela loja.

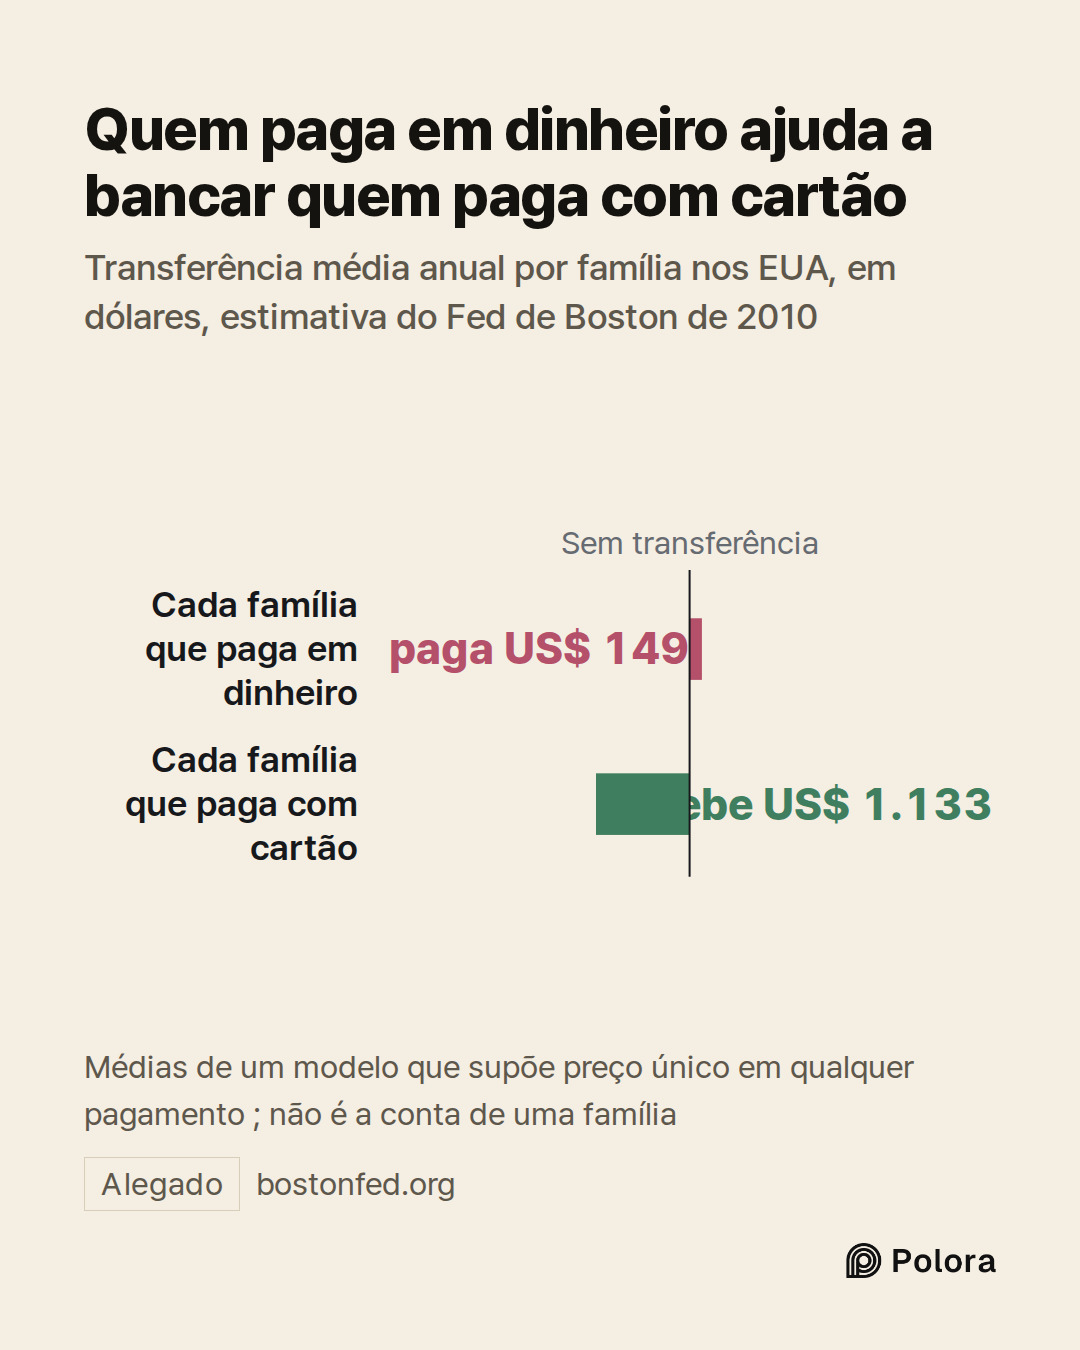
Em 2010, três economistas do Federal Reserve de Boston, Scott Schuh, Oz Shy e Joanna Stavins, calcularam quanto isso representa. Em média, segundo eles, cada família que paga em dinheiro transfere US$ 149 por ano às famílias que pagam com cartão, e cada família que usa cartão recebe US$ 1.133. Os gastos no cartão e as recompensas crescem com a renda, então a transferência também vai dos mais pobres para os mais ricos. Pela estimativa dos autores, as famílias de menor renda, que ganham até US$ 20.000 por ano, pagam US$ 21 por ano, e as de maior renda, que ganham US$ 150.000 ou mais, recebem US$ 750.

Esses números são médias de um modelo econômico que supõe que as lojas cobram um preço único. Não são uma conta que alguma família específica paga, e dependem de hipóteses sobre quanto da taxa as lojas repassam aos preços. Um trabalho posterior de Marie-Hélène Felt, Fumiko Hayashi, Joanna Stavins e Angelika Welte, publicado pelos bancos do Federal Reserve de Boston e de Kansas City, aponta na mesma direção para os Estados Unidos e o Canadá. Quando se somam as taxas, as recompensas e os custos dos lojistas embutidos nos preços, o grupo de menor renda tem o maior custo líquido em proporção ao que gasta, e o de maior renda, o menor.

Um estudo de 2026 de Egan e coautores, publicado pelo National Bureau of Economic Research, um centro de pesquisa econômica americano, usa dados loja a loja e mesmo assim conclui que quem usa dinheiro e débito ajuda a financiar as recompensas do cartão de crédito. Mas encontra uma transferência menor do que indicaria um modelo simples, em que todo mundo compra nas mesmas lojas. Quem paga em dinheiro e quem paga com cartão tendem a comprar em lugares diferentes, e nas lojas que os dois frequentam as taxas costumam ser mais baixas. Juntos, esses fatores reduzem a transferência em cerca de 25% em relação ao cenário simples de referência do próprio estudo. Os dois trabalhos não medem as coisas da mesma forma, então o mais recente não reduz nessa proporção os números do Fed de Boston ; o que ele mostra é que a transferência real varia de uma loja para outra.
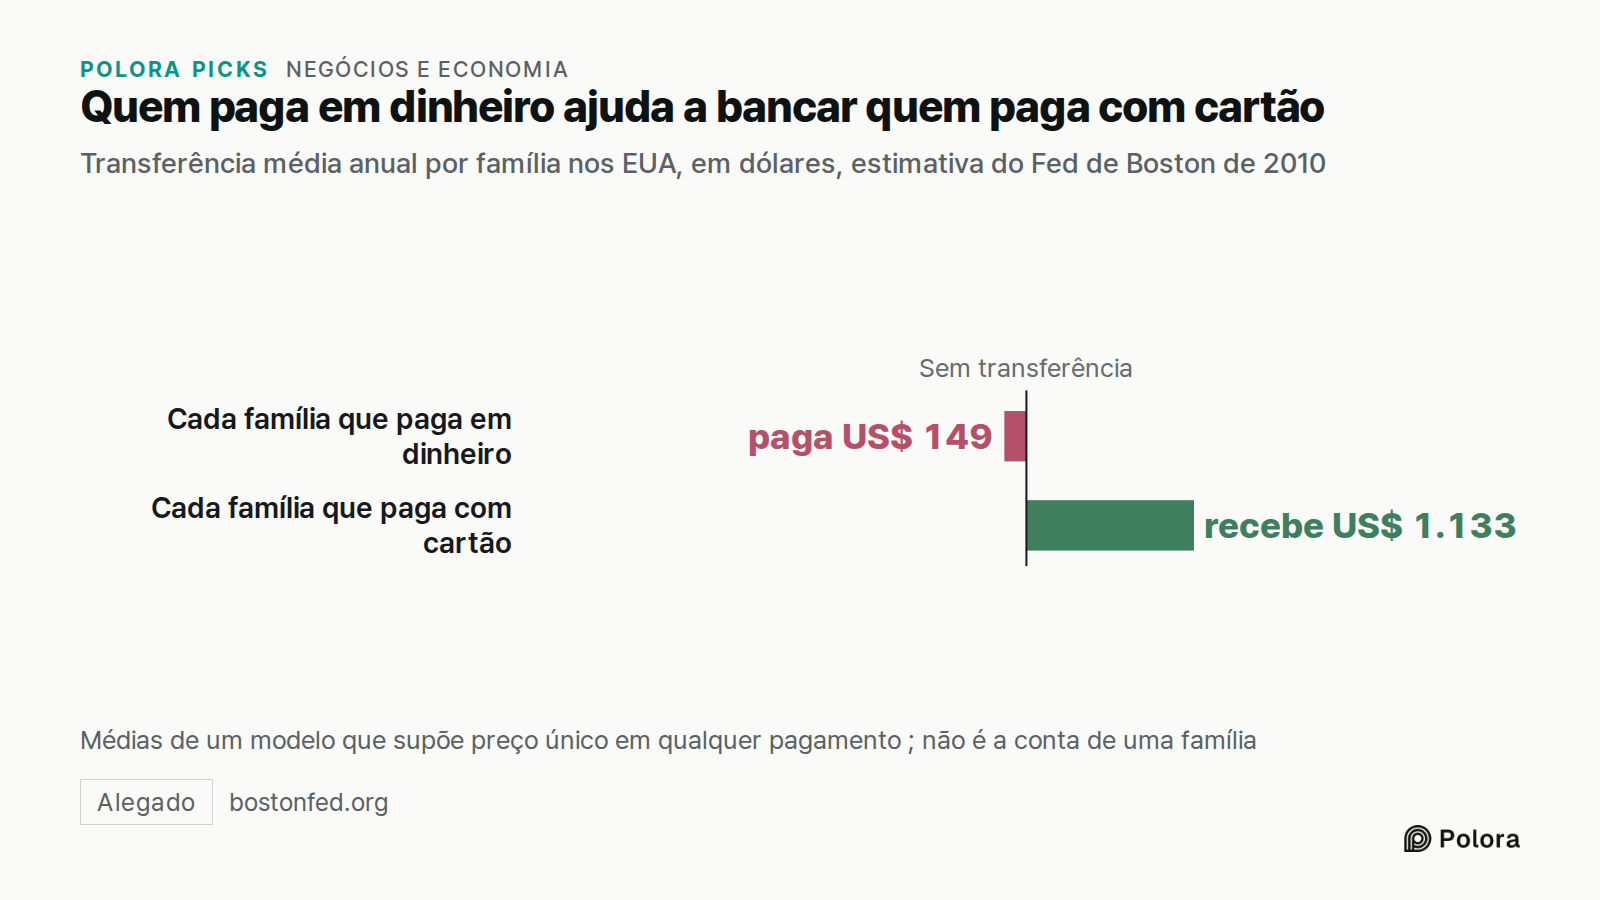
Quem paga em dinheiro ajuda a bancar quem paga com cartão · Transferência média anual por família nos EUA, em dólares, estimativa do Fed de Boston de 2010 · Sem transferência · Cada família que paga em dinheiro · Cada família que paga com cartão · paga US$ 149 · recebe US$ 1.133 · Médias de um model
Transferência média anual por família nos EUA, em dólares, estimativa do Fed de Boston de 2010

Quem não paga a fatura inteira também banca as recompensas?

A taxa de intercâmbio não explica tudo. O CFPB informa que os juros, e não essa taxa, são a principal fonte de receita do negócio de cartões dos grandes bancos. A maior parte desses juros vem de quem não paga a fatura inteira e carrega saldo devedor de um mês para o outro.

Um estudo do Federal Reserve assinado por Sumit Agarwal, Andrea Presbitero, André Silva e Carlo Wix analisou cerca de 238 milhões de contas de cartão de crédito nos Estados Unidos. Os autores concluíram que quem paga a fatura inteira lucra com os cartões de recompensas à custa daqueles que eles chamam de consumidores ingênuos. Os cartões com recompensas levam todo mundo a gastar mais, mas só uma parte das pessoas acaba com saldos devedores maiores e com os juros que vêm junto. Na versão de janeiro de 2023 do estudo, os autores estimaram uma redistribuição de US$ 15 bilhões por ano, dos mais pobres para os mais ricos e das regiões de menor escolaridade para as de maior escolaridade.

Isso não quer dizer que cada pessoa que carrega saldo devedor pague uma parcela fixa e conhecida do cashback de outra. Também não dá para somar os US$ 15 bilhões aos números por família do Fed de Boston, porque os dois estudos medem coisas diferentes.

Uma recompensa, portanto, tem mais de um pagador. A taxa paga pela loja, que os consumidores muitas vezes cobrem pelos preços, banca a maior parte dela, e os juros de quem carrega dívida no cartão respondem pela maior parte do que o negócio de cartões ganha. As evidências não permitem dizer como uma recompensa específica se divide entre os dois.
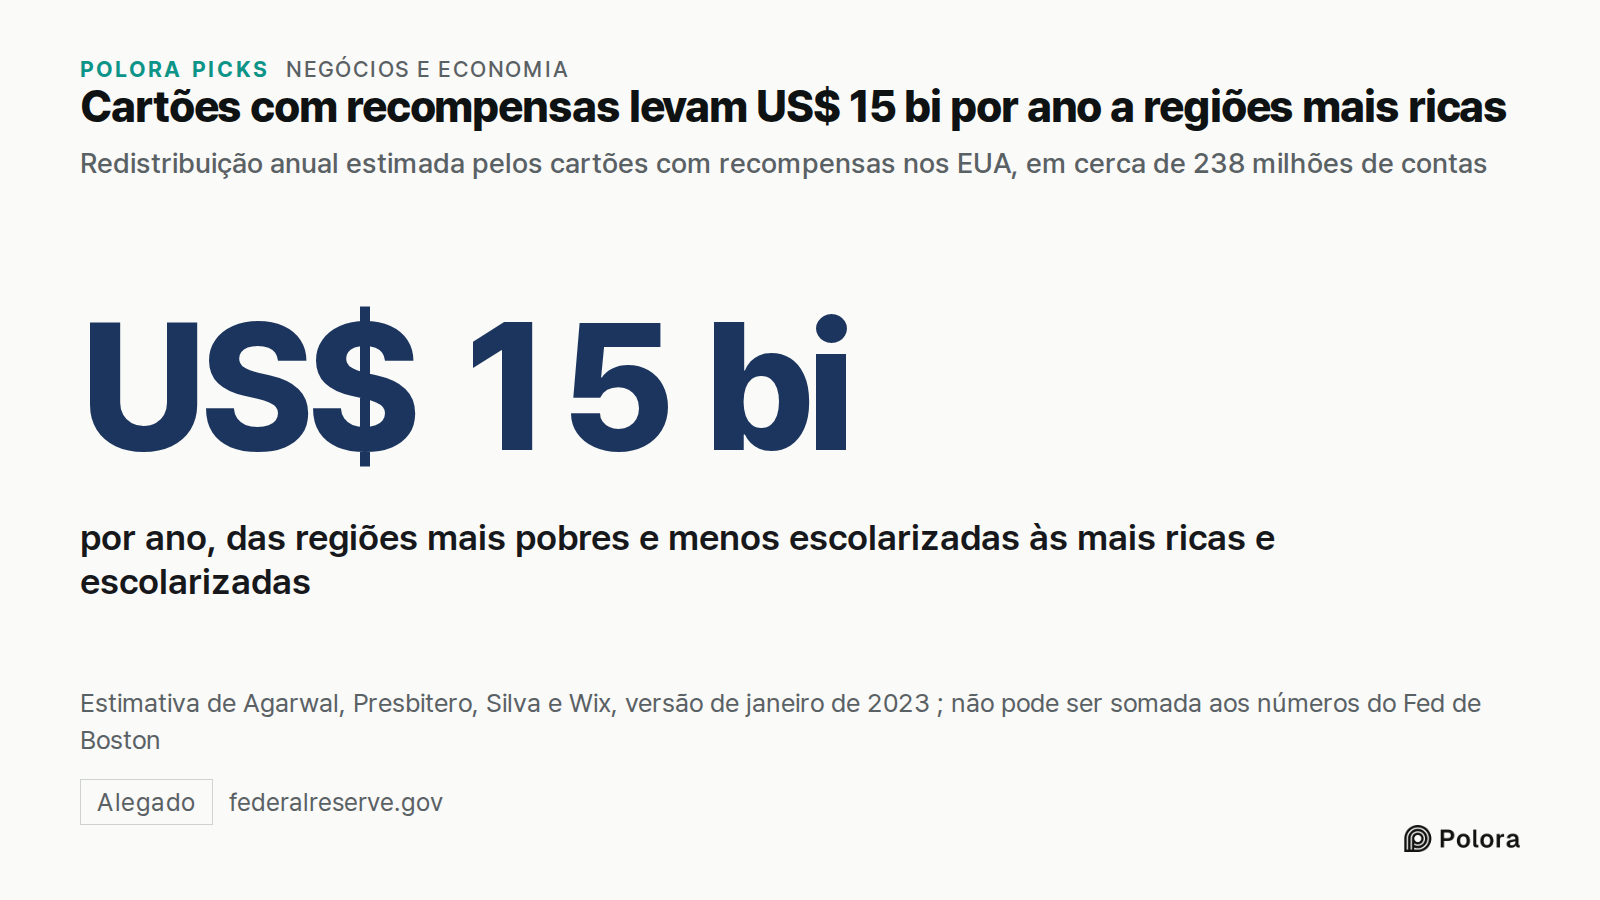
Cartões com recompensas levam US$ 15 bi por ano a regiões mais ricas · Redistribuição anual estimada pelos cartões com recompensas nos EUA, em cerca de 238 milhões de contas · US$ 15 bi · por ano, das regiões mais pobres e menos escolarizadas às mais ricas e escolarizadas · Estimativa de Agarwal, Pr
Redistribuição anual estimada pelos cartões com recompensas nos EUA, em cerca de 238 milhões de contas

O que aconteceu quando os EUA limitaram a taxa do cartão de débito?

Se as recompensas saem mesmo da taxa de intercâmbio, cortar a taxa deveria cortar as recompensas. Os Estados Unidos fizeram esse teste com os cartões de débito. Um trecho da Lei Dodd-Frank, de 2010, conhecido como emenda Durbin, levou o Federal Reserve a impor um teto à taxa de intercâmbio do débito a partir de 1º de outubro de 2011, para bancos com mais de US$ 10 bilhões em ativos. O teto é de 21 centavos mais 0,05% do valor da venda, com um centavo extra para a prevenção de fraudes. Uma análise do Federal Reserve de Richmond concluiu que, numa compra típica, isso equivalia a cerca de metade da taxa cobrada antes.

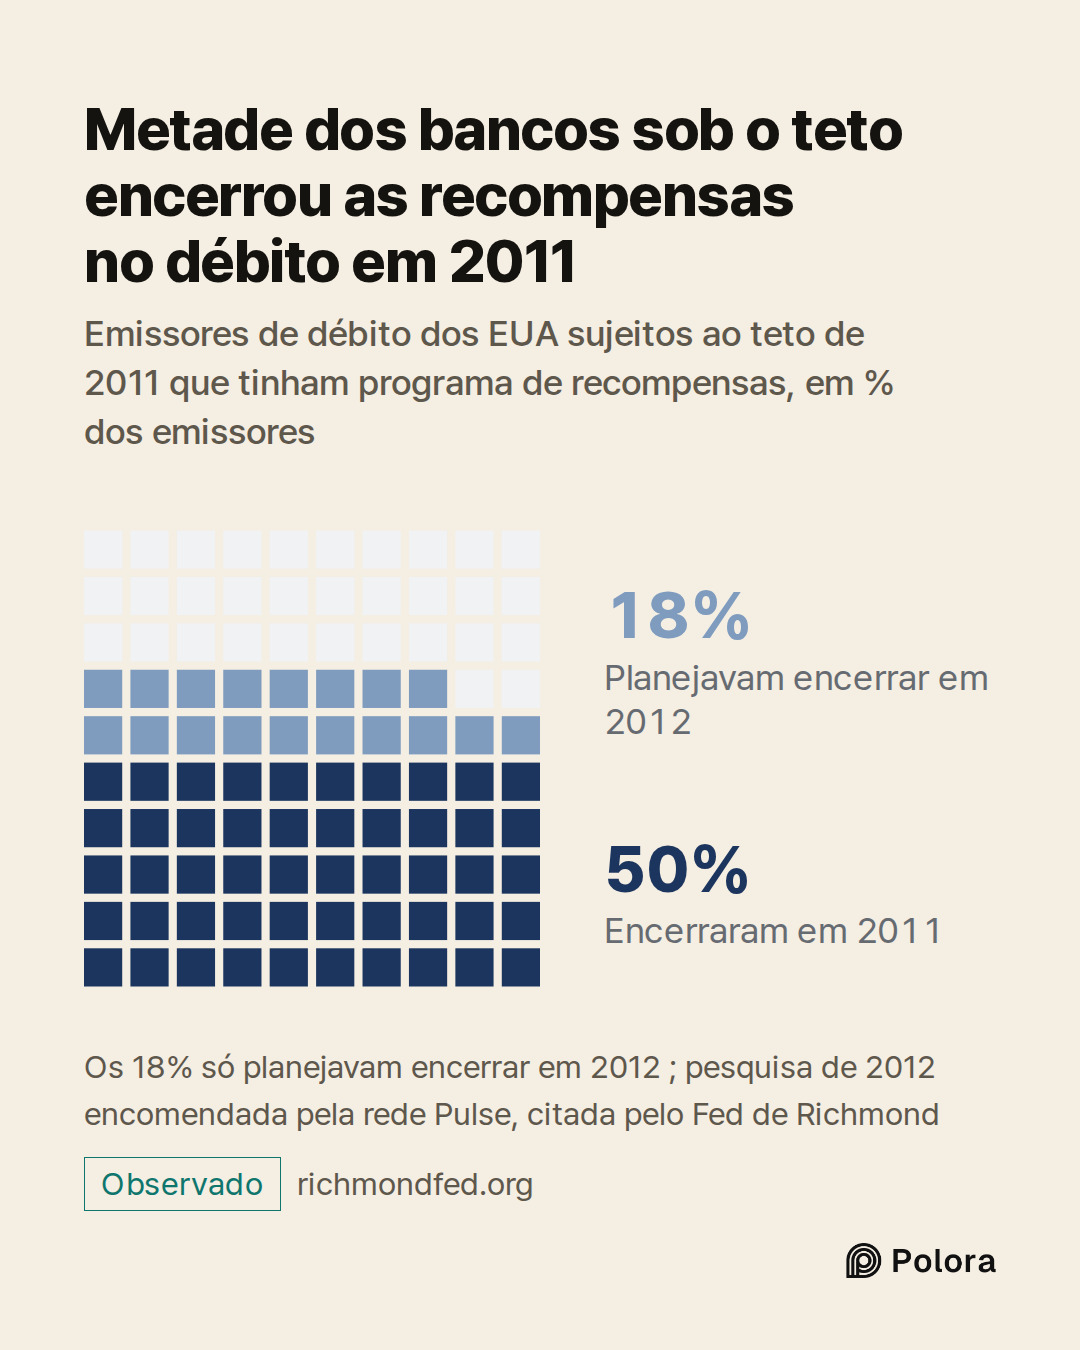
As recompensas sumiram depressa. Uma pesquisa do setor feita em 2012 com emissores de débito, encomendada pela rede Pulse e citada pelo Fed de Richmond, examinou os emissores sujeitos ao teto que tinham programa de recompensas no débito. Desses, 50% encerraram o programa em 2011, e outros 18% planejavam encerrar o seu em 2012. A mesma análise cita uma pesquisa do Bankrate segundo a qual a tarifa mensal média das contas correntes que não rendem juros subiu 25%, embora essa alta não possa ser atribuída só ao teto.

Os bancos abaixo do limite de US$ 10 bilhões ficaram isentos do teto, e assim os bancos menores e as cooperativas de crédito puderam continuar cobrando a taxa mais alta.
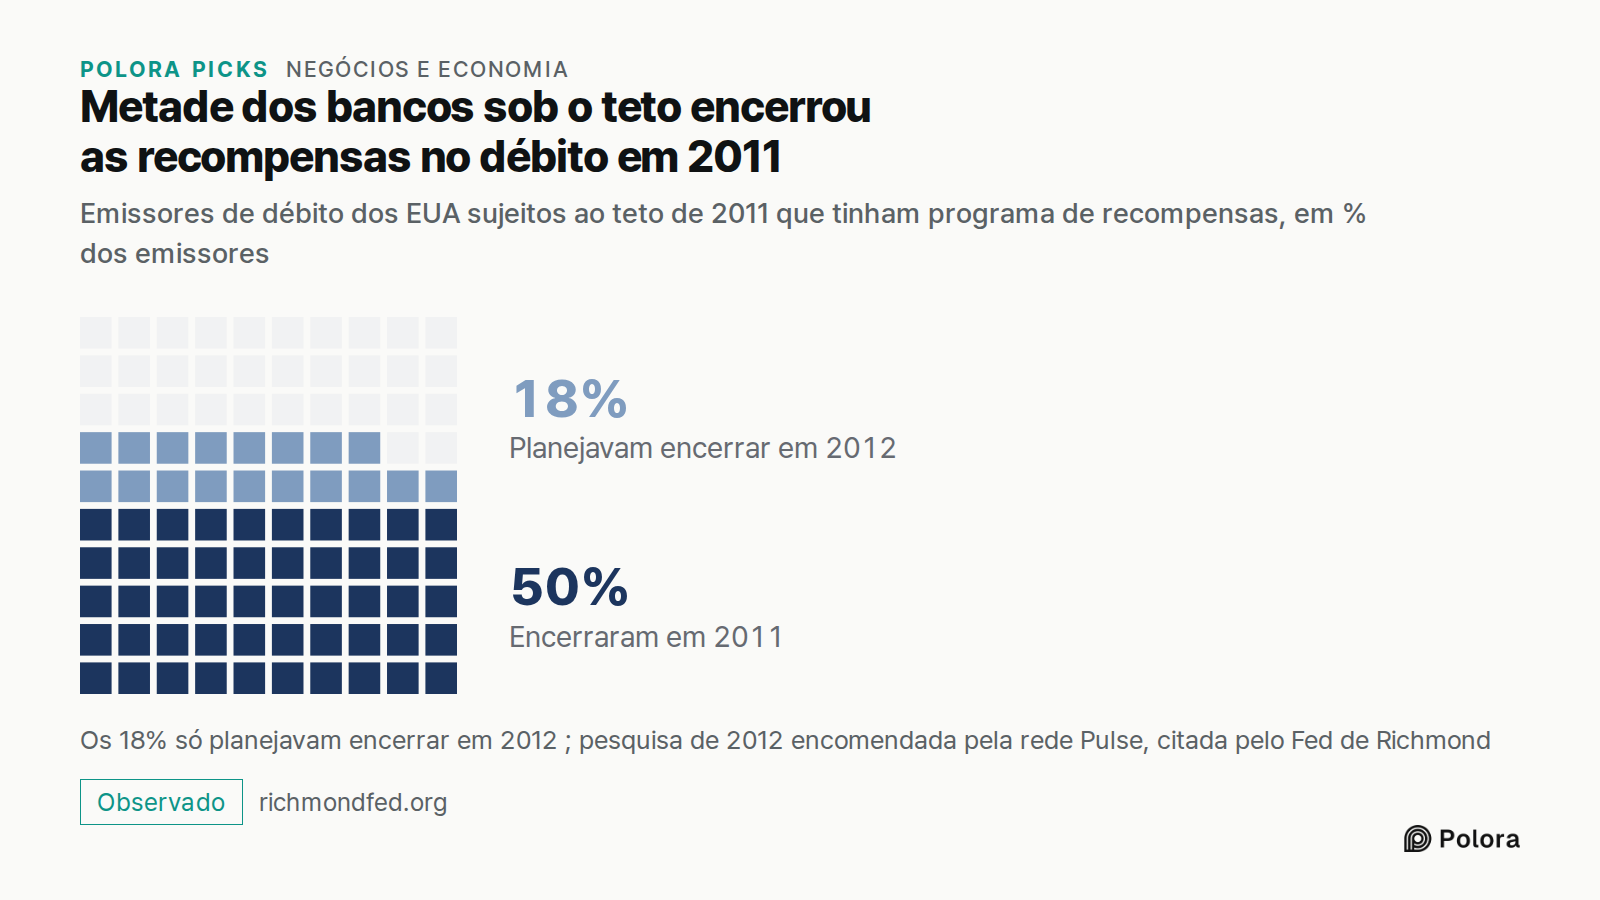
Metade dos bancos sob o teto encerrou as recompensas no débito em 2011 · Emissores de débito dos EUA sujeitos ao teto de 2011 que tinham programa de recompensas, em % dos emissores · Encerraram em 2011 · Planejavam encerrar em 2012 · 50% · 18% · Os 18% só planejavam encerrar em 2012 ; pesquisa de 20
Emissores de débito dos EUA sujeitos ao teto de 2011 que tinham programa de recompensas, em % dos emissores

Os tetos da Europa acabaram com as recompensas dos cartões por lá?

A Europa dá uma resposta menos clara. Em 2015, a União Europeia limitou a taxa de intercâmbio dos cartões de consumidores a 0,2% do valor da venda no débito e a 0,3% no crédito, com algumas exceções previstas no regulamento.

Quando a Comissão Europeia reavaliou os tetos em 2020, relatou que não conseguia associá-los a um aumento sistemático das tarifas cobradas dos titulares de cartão, e não encontrou mudança clara nos programas de fidelidade nem no número de cartões emitidos pelos bancos. Quase três quartos dos emissores disseram à Comissão que os benefícios de seus cartões continuaram iguais ou melhoraram. Os críticos dos tetos interpretam esses mesmos anos de outro jeito.

Parte da conclusão da Comissão se apoia no que os próprios emissores relataram sobre si mesmos. Por isso, é melhor tratar a Europa como uma questão em aberto do que como prova num sentido ou noutro. O caso do débito nos Estados Unidos continua sendo o teste mais claro.

Em que pé está a taxa do cartão de crédito nos EUA?

Em 3 de outubro de 2026, duas iniciativas para baixar a taxa de intercâmbio do cartão de crédito nos Estados Unidos seguem em andamento, e nenhuma delas é definitiva.

Em 9 de junho de 2026, o juiz Brian Cogan, do tribunal federal do Brooklyn, deu aprovação preliminar a uma nova versão do acordo entre Visa, Mastercard e lojistas, num processo que começou em 2005. O acordo reduziria as taxas médias em 0,1 ponto percentual por cinco anos e limitaria a 1,25% as taxas dos cartões de crédito comuns de consumidores por oito anos. Também daria às lojas mais liberdade para recusar cartões premium e cobrar acréscimos. Aprovação preliminar não é aprovação final. Segundo a imprensa especializada, centenas de lojistas e associações comerciais apresentaram objeções, a audiência sobre a aprovação final está marcada para 16 de novembro de 2026, e uma associação de lojas de conveniência disse que recorreria se o acordo fosse aprovado.

No Congresso, a Lei de Concorrência dos Cartões de Crédito de 2026 (Credit Card Competition Act, S.3623) foi apresentada no Senado em 13 de janeiro de 2026 e enviada à Comissão de Assuntos Bancários. Desde então ganhou novos coautores, mas não teve votação na comissão nem qualquer outro avanço. O projeto obrigaria os grandes emissores de cartão a deixar as lojas processarem os pagamentos com cartão de crédito por mais de uma rede.

Seja qual for o desfecho, a conta acima continua a mesma. As recompensas são pagas em grande parte com a taxa de intercâmbio. É por isso que os dois lados dessa briga falam de recompensas, e é por isso que, na única vez em que os Estados Unidos cortaram essa taxa com força, as recompensas estiveram entre as primeiras coisas que os bancos abandonaram. A Europa lembra que um corte não precisa acabar com elas.
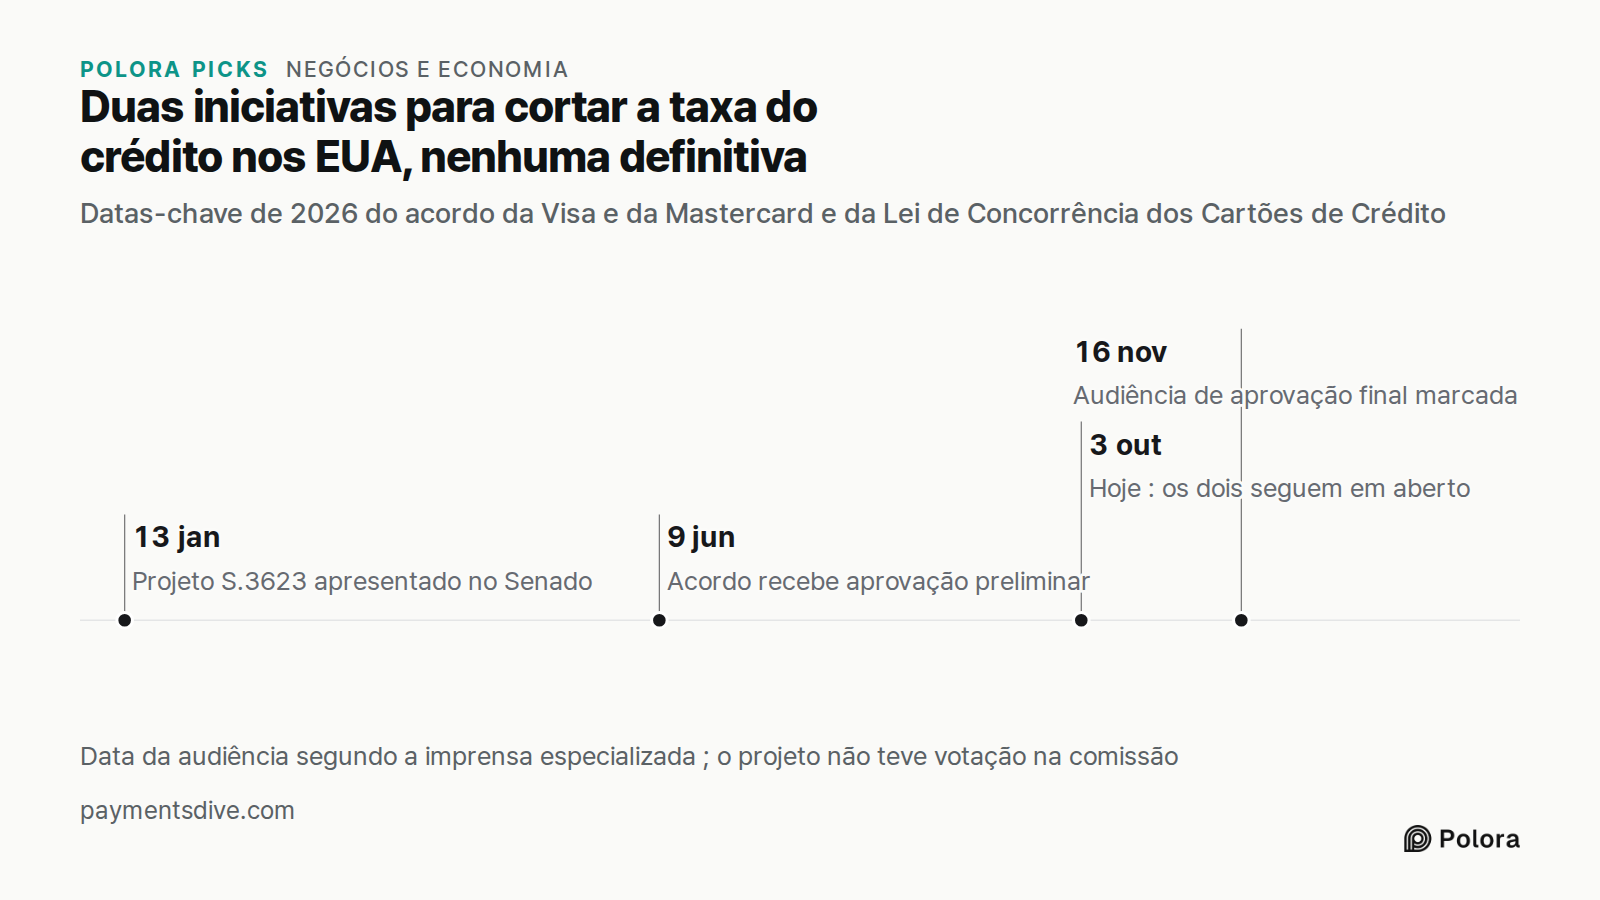
Duas iniciativas para cortar a taxa do crédito nos EUA, nenhuma definitiva · Datas-chave de 2026 do acordo da Visa e da Mastercard e da Lei de Concorrência dos Cartões de Crédito · 13 jan · 9 jun · 3 out · 16 nov · Projeto S.3623 apresentado no Senado · Acordo recebe aprovação preliminar · Hoje : os
Datas-chave de 2026 do acordo da Visa e da Mastercard e da Lei de Concorrência dos Cartões de Crédito
Quem paga, de fato, o cashback do seu cartão de crédito?Quem paga o cashback do seu cartão de crédito?A maior parte do seu cashback é uma taxa paga pela loja. · Nos EUA, os grandes emissores de cartão gastam quase nove décimos da taxa de intercâmbio em recompensas, segundo o CFPB. · ※ taxa de intercâmbio : a parte do que a loja paga pelo cartão que fica com o banco que emitiu o seu cartãoTaxa paga pela loja · Recompensas nos cartões que as oferecem · 1,8¢ · 1,6¢ · A maior parte da taxa da loja volta para você como recompensa · Média em centavos por dólar gasto no cartão de crédito nos EUA, dados do CFPB de 2021 e 2022 · Médias de grupos diferentes : a taxa é dos cartões de uso geralSem transferência · Cada família que paga em dinheiro · Cada família que paga com cartão · paga US$ 149 · recebe US$ 1.133 · Quem paga em dinheiro ajuda a bancar quem paga com cartão · Transferência média anual por família nos EUA, em dólares, estimativa do Fed de Boston de 2010 · Médias de um modelOs EUA cortaram a taxa do débito, e as recompensas sumiram depressa. · Desde 1º de outubro de 2011, um teto do Federal Reserve reduziu a taxa dos bancos com mais de US$ 10 bilhões em ativos a cerca de metade numa compra típica, segundo o Fed de Richmond.Encerraram em 2011 · Planejavam encerrar em 2012 · 50% · 18% · Metade dos bancos sob o teto encerrou as recompensas no débito em 2011 · Emissores de débito dos EUA sujeitos ao teto de 2011 que tinham programa de recompensas, em % dos emissores · Os 18% só planejavam encerrar em 2012 ; pesquisa de 20Os grandes bancos ganham mais com os juros de quem carrega dívida no cartão. · Uma recompensa tem mais de um pagador. As evidências não permitem dizer como cada uma se divide entre eles.Fontes 16 : files.consumerfinance.gov · CFPB, The Consumer Credit Card Market (2023), federalreserve.gov · Federal Reserve, FEDS Notes on credit card profitability (2022), bostonfed.org · Federal Reserve Bank of Boston, Who Gains and Who Loses from Credit Card Payments (2010) + 13Leia na íntegra em · polora.ai

Who really pays for your credit card's cash back?

Alpha · claude-sonnet-5

Alpha's assessment The manuscript's central arithmetic holds up well under checking, with a few precision points worth flagging. The CFPB numbers check out, with a nuance. The 2023 CFPB report does state what the manuscript claims. Searching corroborates this independently: a 2026 New York Fed staff paper on credit card banking found banks' interchange income is 1.82% of purchase volume on average, while rewards costs are 1.57% — essentially the same 1.8%/1.6% split the manuscript cites, from a different dataset covering 90% of the market. That's a genuine independent confirmation, not just an echo of the same CFPB report. The nuance: CFPB's own 2023 report frames net economics slightly differently than "issuers keep a slice" implies — it describes a net interchange rate of 1.1 percent of average receivables (or 0.3 percent of annual purchase volume), calculated after both interchange expense and rewards expense are netted out, which is a more conservative framing than simply subtracting 1.6 from 1.8. The directional claim — issuers earn more in interchange than they spend on rewards — is confirmed by the source itself. New, stronger evidence has emerged since the manus…

Beta · gpt-6-sol

The premise stands, but the manuscript makes the funding chain sound more exact than the evidence permits. A merchant pays to accept a credit-card purchase; interchange is the portion received by the card issuer, not necessarily the merchant’s entire card-acceptance charge. Issuers commonly use that revenue to fund rewards. When a merchant charges customers the same price regardless of payment method, cash and debit customers can bear part of the cost without receiving the credit-card reward. Borrowers who carry balances supply another important stream of issuer revenue. None of this means the bank simply takes *the fee on your particular purchase* and returns most of it to you. (files.consumerfinance.gov) Here is what I could check against sources, rather than against the manuscript’s assertions: | Manuscript claim | Finding and condition | |---|---| | 1.8% interchange; rewards nearly nine-tenths of it; 1.6 cents per dollar | Supported for the CFPB’s reported populations and years. Its 2023 report gives 1.8% average interchange for general-purpose cards…

Gamma · gemini-3.1-pro

As Gamma, I have reviewed the manuscript, Alpha and Beta's evaluations, and run live searches to verify the outstanding claims—especially those concerning the 2026 legislative and legal events that Beta could not definitively clear. Here is what I found regarding the open questions in the editor's brief, fully verifying the 2026 timeline: The Visa/Mastercard Settlement Timeline and Objections * Preliminary Approval Date: The manuscript's assertion of "June 2026" is correct but imprecise. I confirmed via contemporary trade press (Payments Dive, June 9, 2026) that U.S. District Judge Brian Cogan granted preliminary approval on June 9, 2026. The manuscript should be updated to this exact date. * Final Approval Hearing and Objectors: The manuscript is completely accurate here. The final fairness hearing is indeed scheduled for November 16, 2026. Furthermore, on September 15, 2026, Walmart along with roughly 900 other merchants and trade groups (including the National Retail Federation and the National Restaurant Association) filed formal objections to the settlement, asking the court to reject it or allow them to opt out. * NACS Appeal Pledge: The manus…

Researcher · gemini-3-7-flash

Research Verification & Fact-Check Below is the verification of the specific claims made in the manuscript and debater briefs against live primary and secondary sources. --- 1. Verification of Manuscript Claims & Numbers * CFPB Interchange and Rewards Numbers (1.8% interchange, 1.6% rewards earn rate, ~90% spent on rewards): * Status: Supported as market/portfolio averages. * Source: CFPB Consumer Credit Card Market Report (2023) & CFPB (2025/2024 update). * Nuance: The CFPB reports that across general-purpose credit cards at major Y-14+ issuers, average interchange revenue was approximately 1.8% of purchase volume, and rewards expenses accounted for almost 90% of interchange revenue. The 1.6 cents per dollar ($0.016 / 1.6%) reflects the average earn rate specifically on *rewards cards*, not an entitlement on every individual general-purpose transaction. * Boston Fed Study on Cash-to-Card Cross-Subsidy ($149, $1,133, $21, $750):…

The Arbiter · gpt-6-sol

Round record The central finding is shared, but the size and route of the subsidy need care. Alpha, Beta, Gamma, and the Researcher agree that interchange paid by merchants is a major source of credit-card rewards. They also agree that customers who do not receive rewards can bear some of that cost when merchants use a common price. Beta’s important distinction is that interchange is the issuer’s portion of card-acceptance costs, not necessarily the merchant’s entire fee, and that a reward is not a refund traceable to the fee on one particular purchase. - CFPB arithmetic: Alpha and the Researcher confirm the manuscript’s roughly 1.8% interchange, nearly nine-tenths spent on rewards, and 1.6 cents earned per dollar figures in the CFPB’s 2023 report. Beta identifies a consequential mismatch in the manuscript’s illustrative dollar: 1.8% averages *general-purpose card purchases*, whereas 1.6 cents averages spending *on rewards cards*. Neither is a promise about the reader’s transaction. Beta also disputes that the difference can simply be called a slice the ba…

The Arbiter's Final Verdict · gpt-6-sol

Your cash back is mainly funded by merchants’ card fees—but who ultimately bears the cost depends on how stores set prices. When you buy something with a credit card, the merchant pays a card-acceptance fee; its interchange portion goes to your card issuer. Issuers use interchange revenue to help fund rewards. The bank is not simply giving money away, but neither can a particular reward be traced to the fee on your particular purchase. The CFPB’s 2023 report puts average issuer interchange revenue at about 1.8% of general-purpose credit-card purchase volume and says rewards expense was almost 90% of interchange revenue. Its 1.6 cents earned per dollar figure applies to *rewards-card spending*. Those are different averages, so “the store pays 1.8 cents and you get 1.6 cents” is a useful illustration, not transaction-by-transaction accounting. Any remainder is not automatically bank profit. When a store charges everyone the same price, some card-acceptance cost can be built into that price. Cash and debit customers may then help fund rewards they do not receive. A […