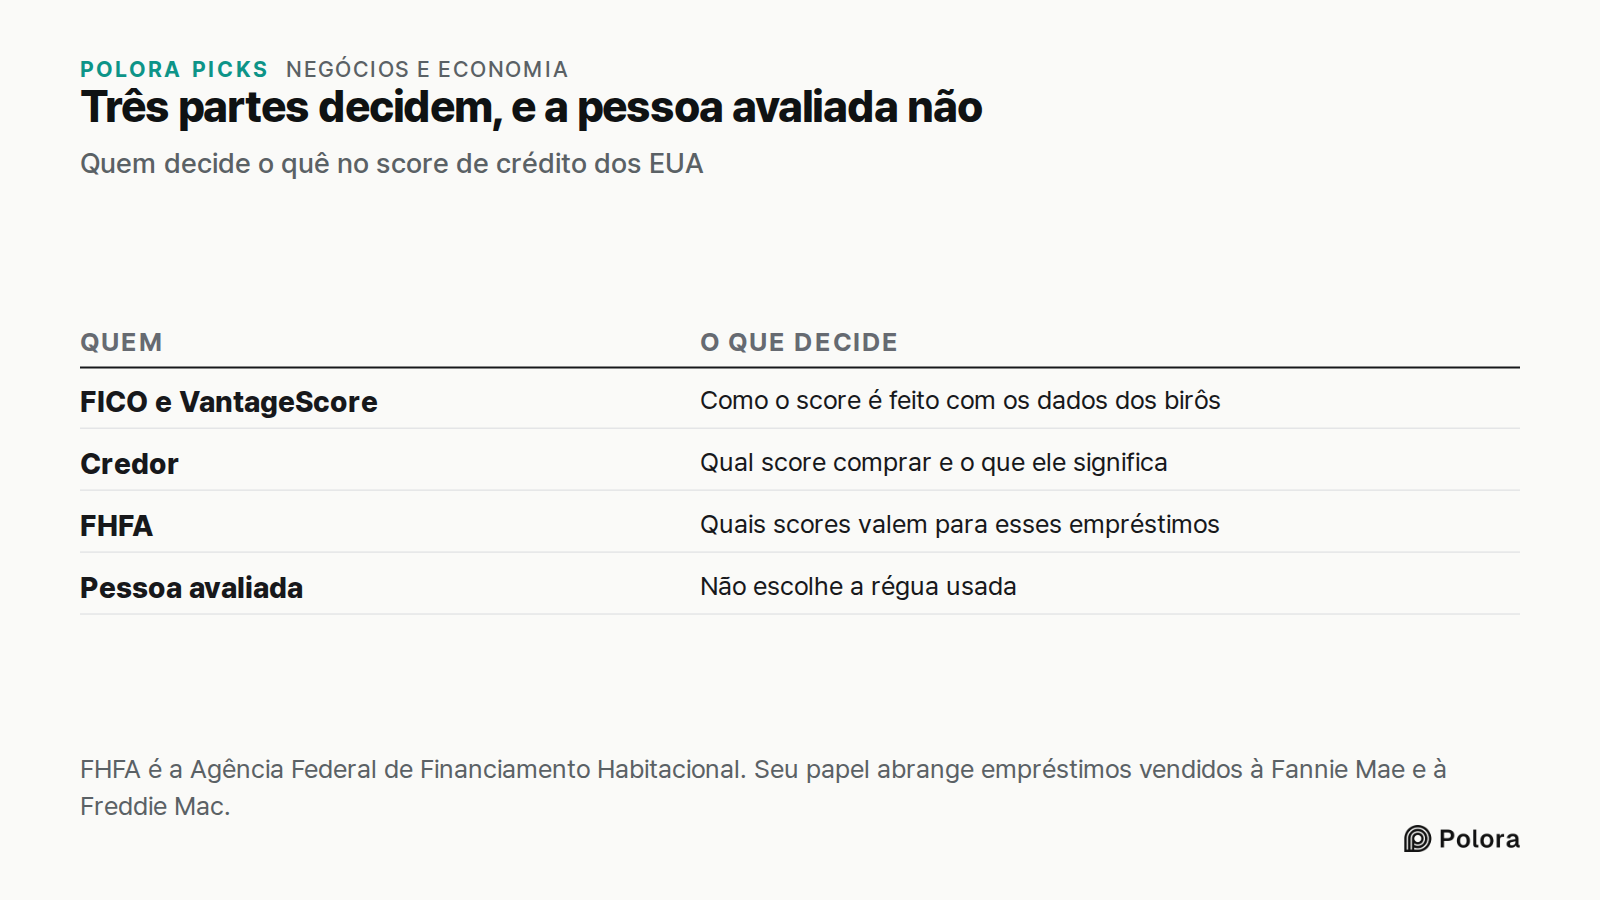
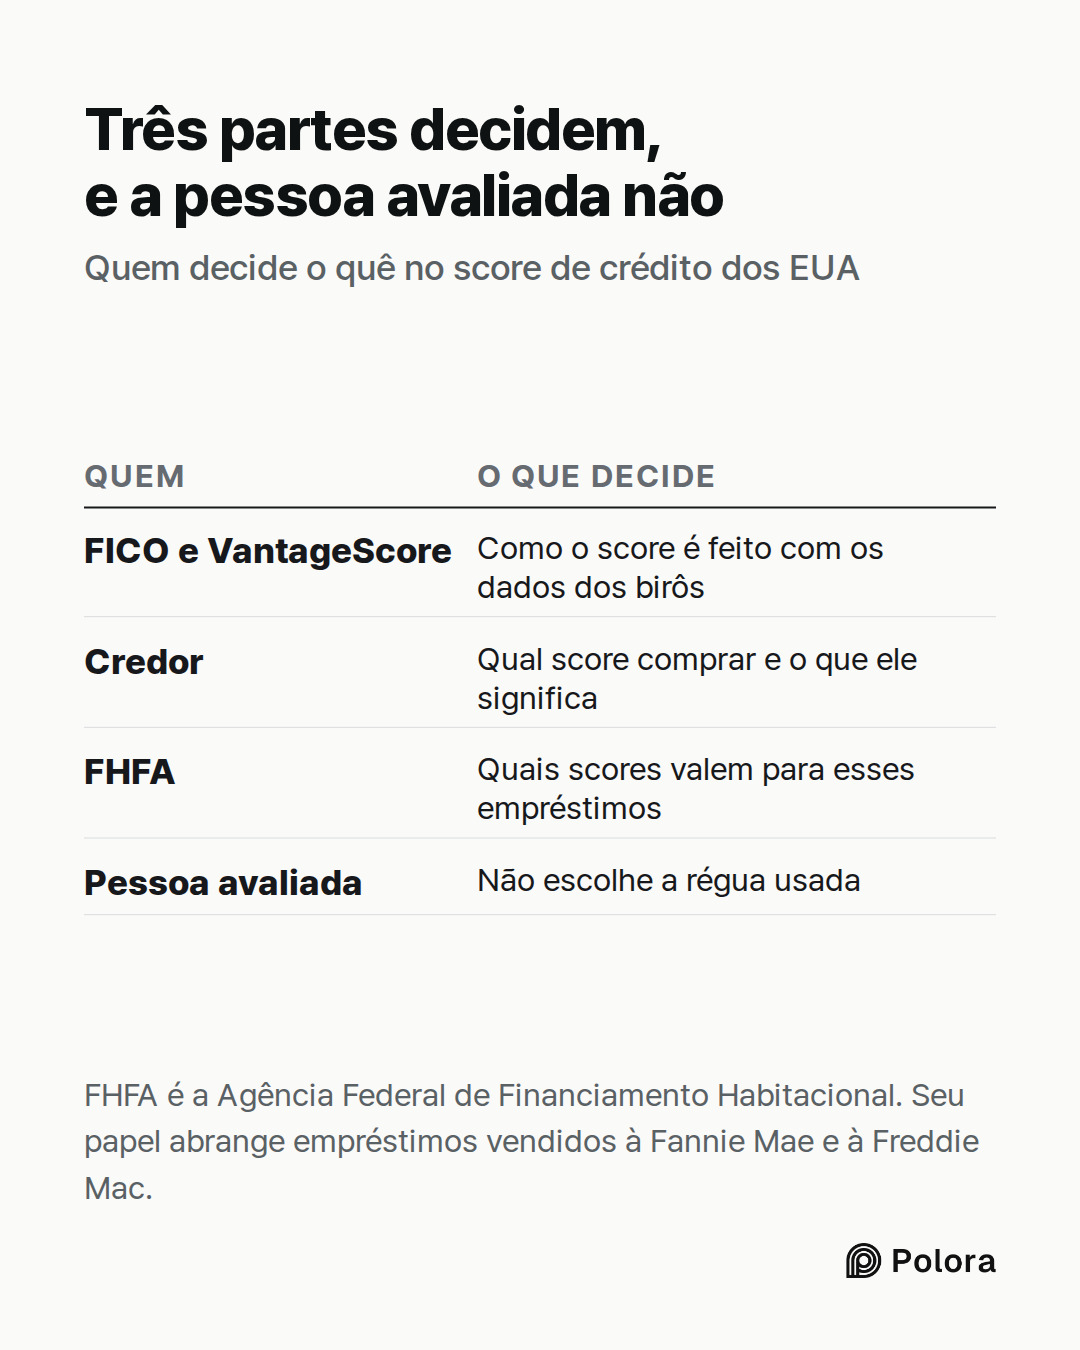
Nenhum órgão do governo escreve a fórmula. Nos Estados Unidos, os scores que os credores usam são produtos vendidos por empresas privadas. Um é o FICO, de uma empresa com ações na bolsa. O outro é o VantageScore, que pertence às três grandes empresas de informação de crédito, os chamados birôs, que guardam os dados com que os dois scores são calculados. É o credor quem escolhe qual score comprar, por isso o número que aparece no seu aplicativo muitas vezes não é o que o credor vê. O governo só entra em um ponto. Nos financiamentos imobiliários vendidos à Fannie Mae e à Freddie Mac, as duas grandes compradoras desses empréstimos no país, uma agência federal decide quais scores os credores podem usar.
Você tem mais de um score de crédito
Pergunte à maioria das pessoas quem define o score de crédito delas e elas vão imaginar um número único e oficial, guardado em algum lugar por algum órgão público. Esse número não existe. O órgão federal de proteção ao consumidor financeiro dos Estados Unidos diz isso com todas as letras : “você tem mais de um score de crédito”. Os scores podem ser calculados a partir de dados diferentes, guardados por birôs diferentes, ou em momentos diferentes. Além disso, os credores usam scores diferentes para tipos diferentes de empréstimo.
O score gratuito de um aplicativo no celular costuma ser um produto diferente daquele que o credor compra. A Credit Karma, um dos aplicativos gratuitos mais conhecidos do país, informa que seus scores vêm de um modelo chamado VantageScore 3.0, com dados de dois dos três grandes birôs, a Equifax e a TransUnion. Já uma emissora de cartão ou um banco que concede financiamento imobiliário pode estar olhando um score FICO, feito com outra fórmula e a partir de outra combinação de cadastros. O mesmo órgão avisa ainda que algumas fontes fornecem um score “educativo”, e não o que um credor usaria de fato.
Então a verdadeira pergunta não é qual é o seu score. É quem fabrica esses números, quem os compra e quem decide qual deles vale.
Duas empresas privadas fazem os scores
O score mais conhecido vem da Fair Isaac Corporation, a empresa por trás do nome FICO. Ela foi fundada em 1956, tem ações negociadas na Bolsa de Nova York desde 1987 sob o código FICO e fica em Bozeman, no estado de Montana. O score de crédito é um produto que ela licencia mediante pagamento, e a empresa também vende outros softwares.
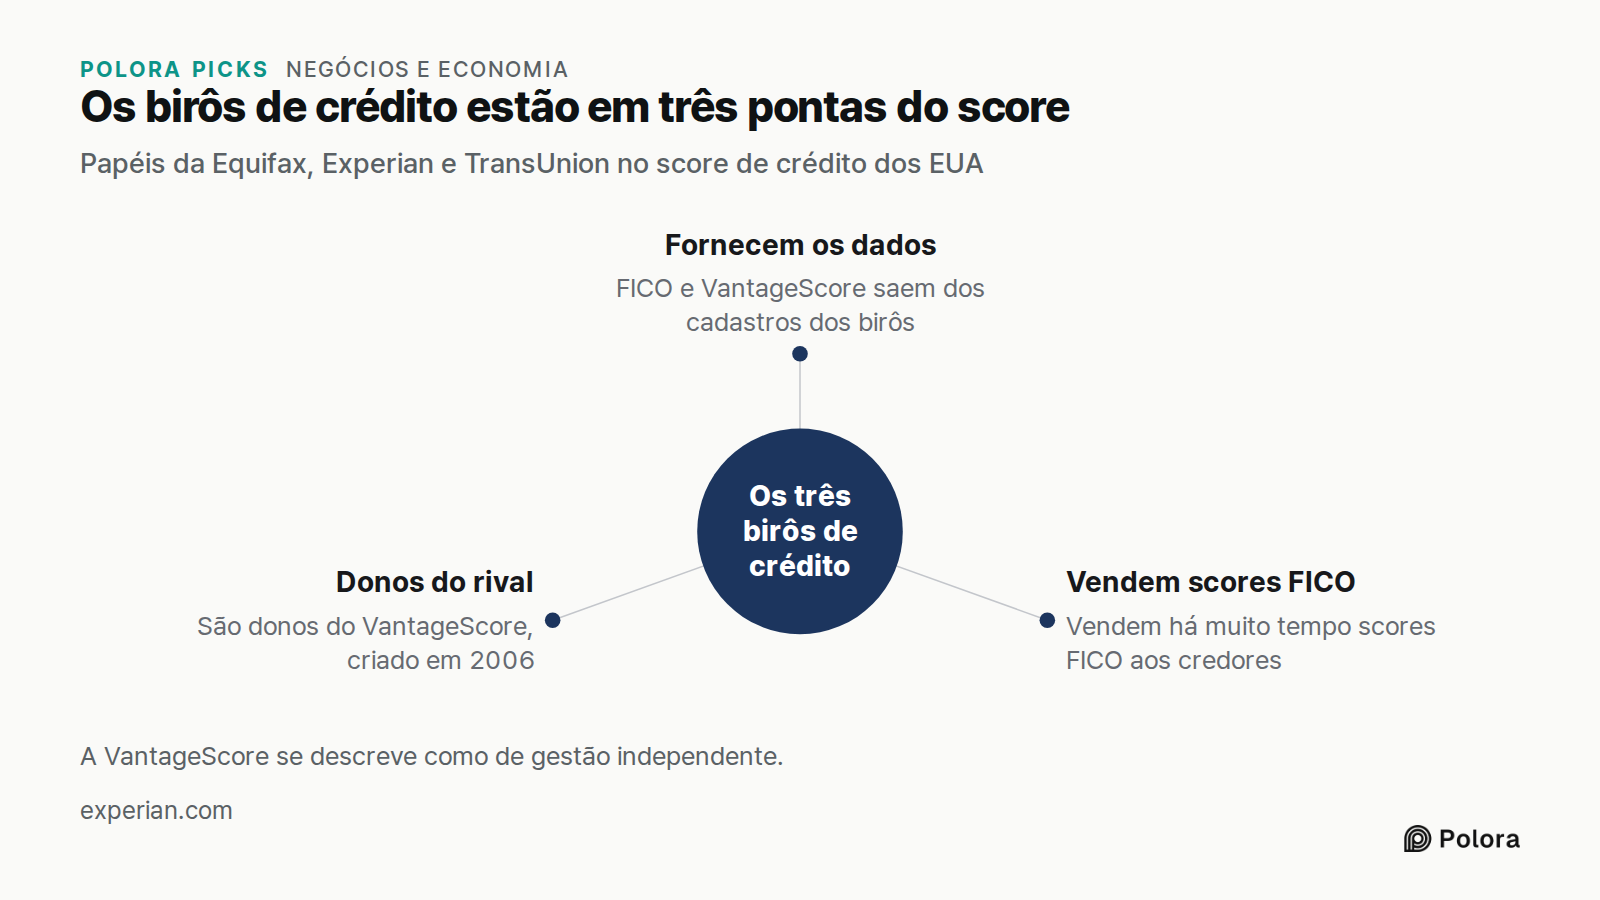
O principal concorrente, o VantageScore, foi criado em 2006 pela Equifax, pela Experian e pela TransUnion, os três birôs de crédito de alcance nacional, como uma empresa conjunta. Os três continuam sendo donos dela, embora a própria VantageScore se descreva como uma empresa de gestão independente. Os birôs também são empresas privadas. Eles registram quem pegou dinheiro emprestado e se pagou o que devia, e esse cadastro é a matéria-prima tanto do FICO quanto do VantageScore.
Isso torna o arranjo pouco comum. Os birôs fornecem os dados com que o score da FICO é calculado, vendem há muito tempo scores FICO aos credores e são donos, juntos, da empresa que concorre com a FICO. Nenhum órgão do governo escreve qualquer uma das duas fórmulas. O governo entra em outro ponto. Ele estabelece regras para os relatórios de crédito e, nos empréstimos vendidos às duas grandes compradoras de financiamentos imobiliários, a Fannie Mae e a Freddie Mac, uma agência federal decide quais scores são aceitos. Isso abrange uma parte importante do mercado imobiliário americano, de modo que a agência define o cardápio, ainda que não escreva a receita.
Quem compra o score é o credor, não você
Os principais compradores de scores de crédito são os credores. Um banco que decide se aprova um cartão, um financiamento de carro ou um financiamento imobiliário paga pelo score que quer, no modelo e na versão que escolheu. As pessoas também podem comprar o próprio score diretamente, e alguns aplicativos o oferecem de graça, mas isso é um mercado à parte.
É também o credor quem decide o que o score significa para o pedido. Ele define as notas de corte e pesa o score junto com tudo o mais que analisa. O score alimenta a decisão. Não a toma.
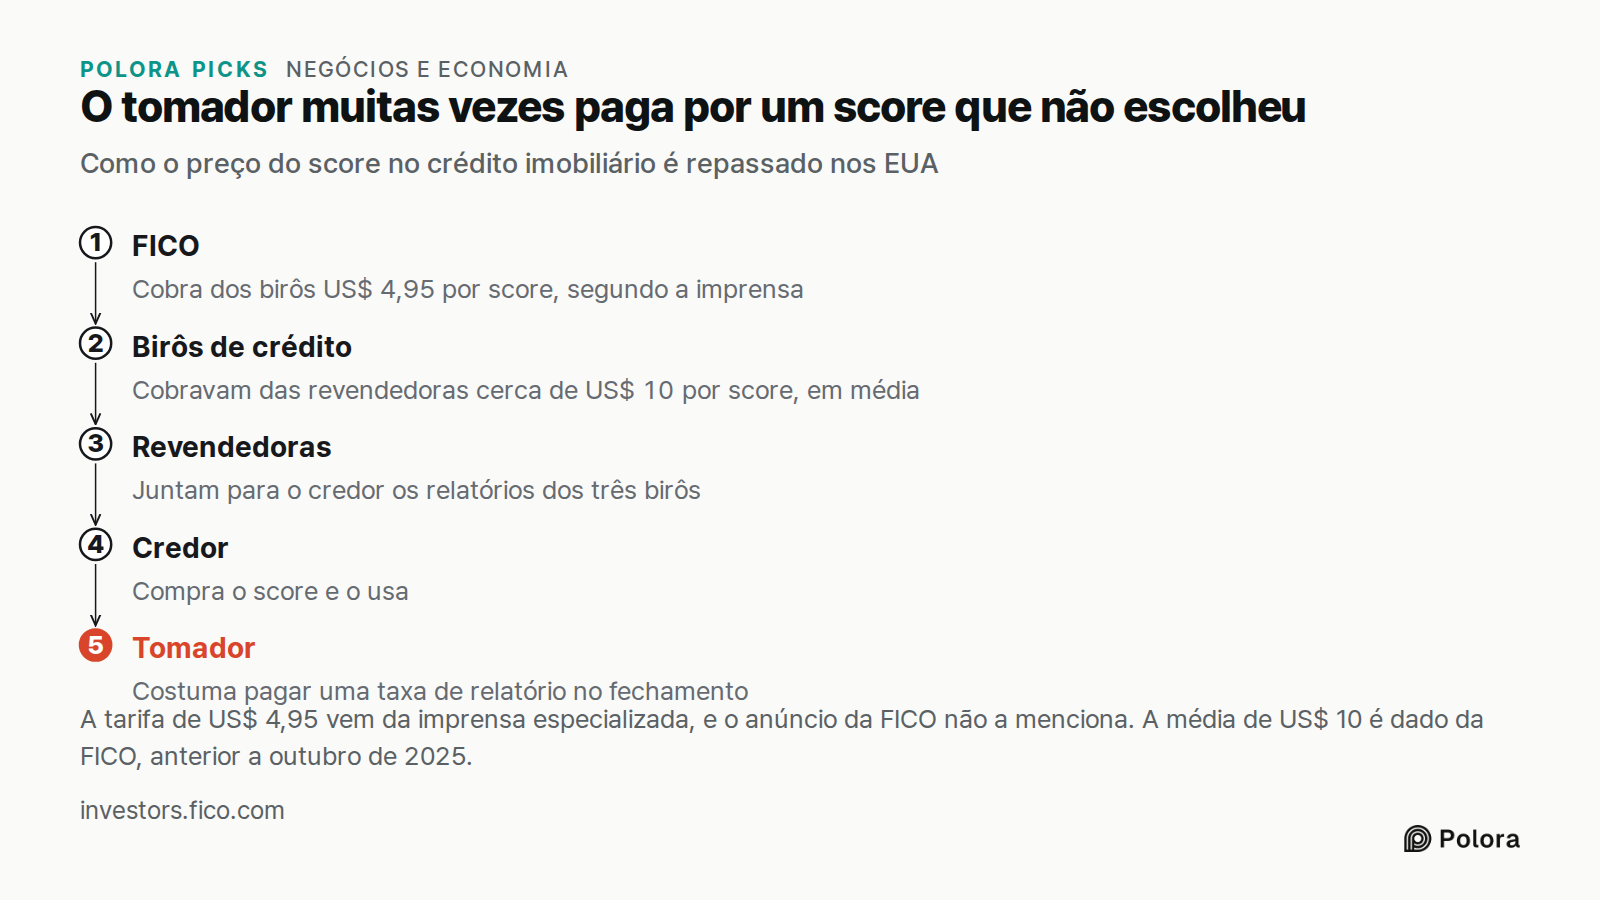
Nos financiamentos imobiliários, o dinheiro passa por várias mãos. A FICO cobra dos birôs, e a imprensa especializada informa que essa tarifa no atacado é de US$ 4,95 por score, valor que o próprio anúncio da FICO não traz. Os birôs, por sua vez, cobram das revendedoras especializadas que juntam para o credor os relatórios dos três birôs. A própria FICO afirma que, antes de outubro de 2025, os birôs cobravam dessas revendedoras em média cerca de US$ 10 por score. No fim, quem costuma arcar com o custo é o tomador do empréstimo, na forma de uma taxa de relatório de crédito, entre os custos de fechamento do negócio.
Assim, a pessoa avaliada não é quem desenha o score nem quem o escolhe. Os credores pagam pelo score e o usam, e o custo muitas vezes volta para quem pede o empréstimo.
O que entra em um score FICO, segundo a própria FICO
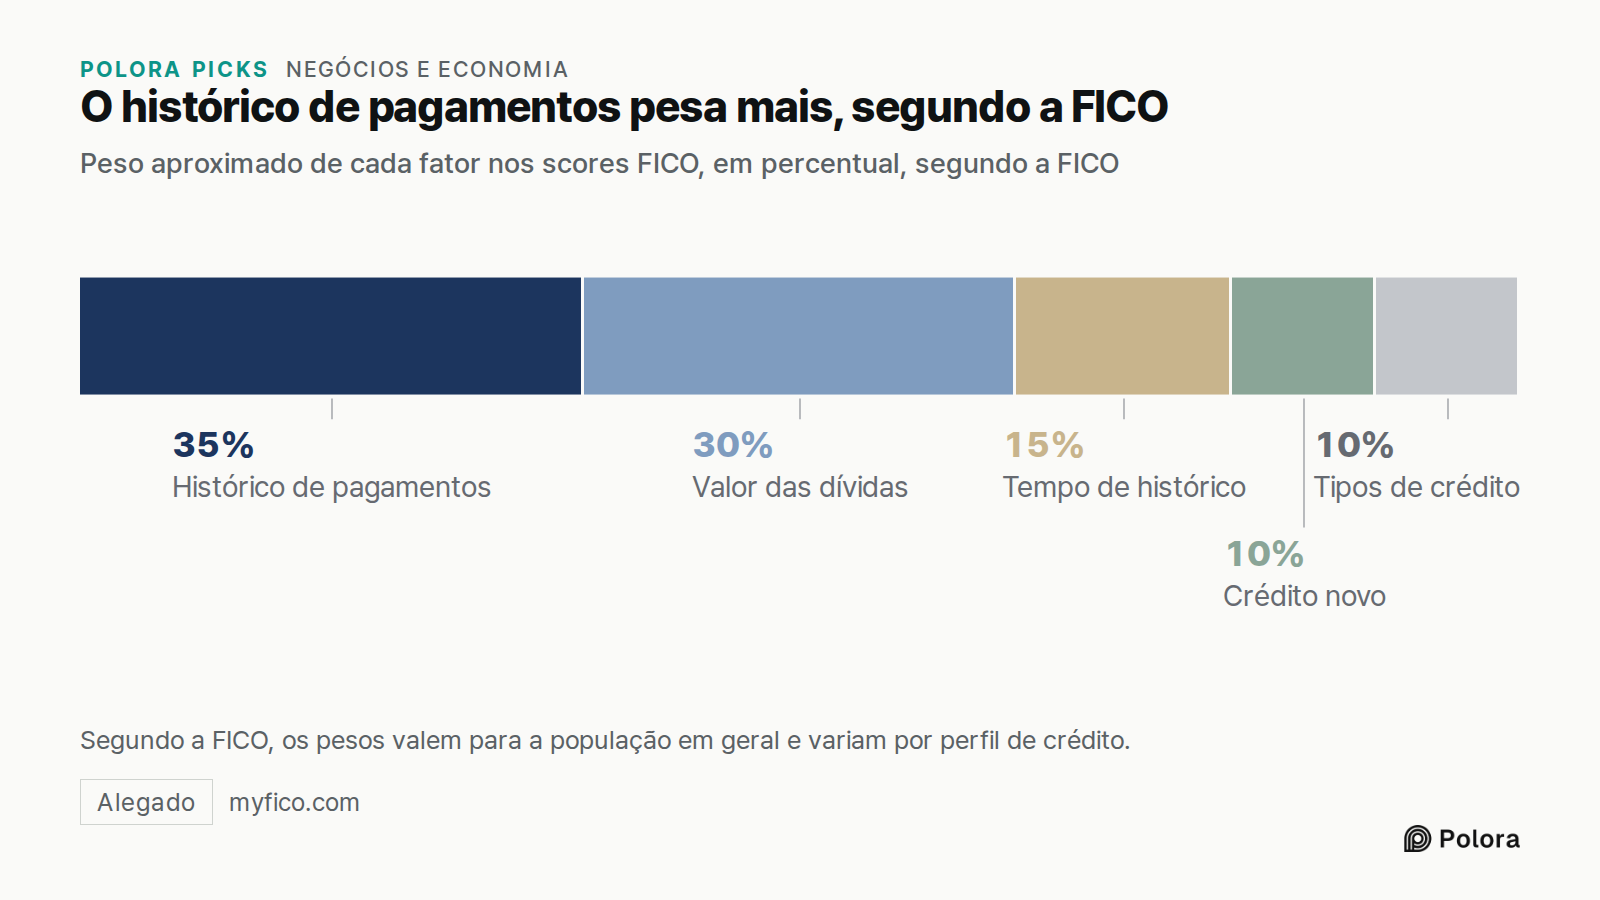
A FICO divulga uma divisão aproximada do peso de cada fator em seus scores. O histórico de pagamentos responde por 35 por cento, o valor das dívidas por 30, o tempo de histórico de crédito por 15, o crédito novo por 10 e a variedade de tipos de crédito por 10. Tudo isso vem do relatório de crédito. Renda, poupança e cargo não fazem parte do score, embora o credor possa olhar para eles separadamente na hora de decidir.
A FICO faz uma ressalva a esses números. Segundo a empresa, os percentuais valem para a população em geral e podem ser diferentes para perfis de crédito diferentes, e o efeito de um único fator não pode ser medido sem olhar o relatório inteiro. Eles descrevem para que lado a fórmula pende, em média. Não mostram como o número de uma pessoa específica vai se mover. Outros modelos, entre eles o VantageScore, divulgam pesos diferentes, de modo que nenhuma divisão serve para todos os scores.
A disputa no crédito imobiliário que mostra quem decide
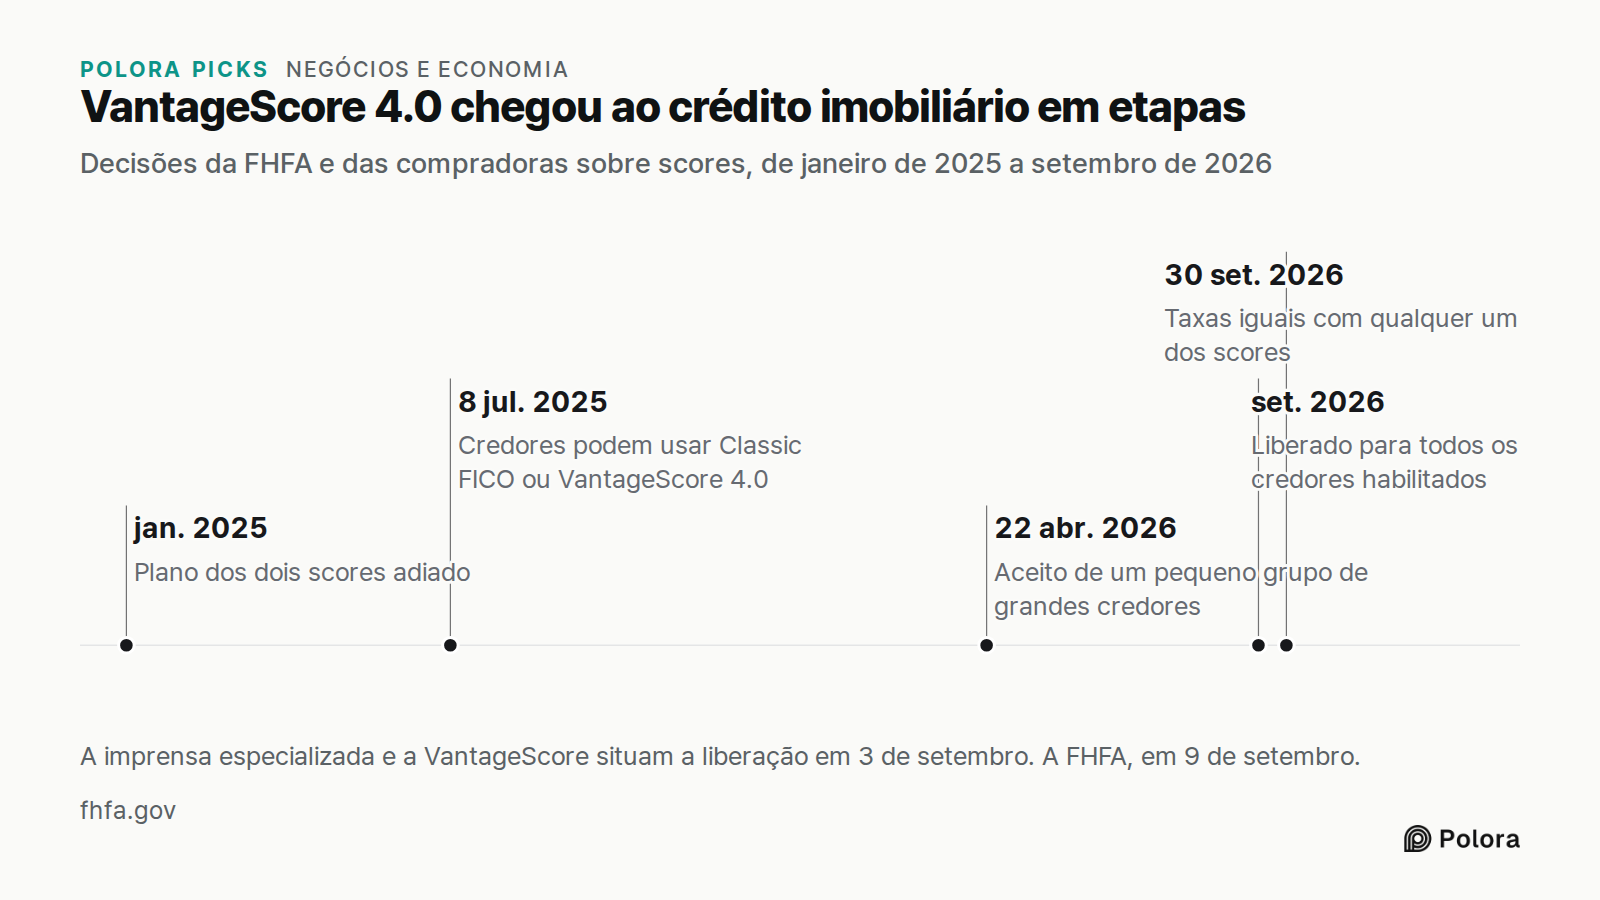
Durante décadas, um empréstimo vendido à Fannie Mae ou à Freddie Mac precisava de um score FICO, mais precisamente das versões antigas conhecidas como Classic FICO. O órgão que regula as duas, a Agência Federal de Financiamento Habitacional (FHFA, na sigla em inglês), tinha um plano para mudar isso. Os credores teriam de apresentar dois scores mais novos, o FICO 10T e o VantageScore 4.0, e buscar relatórios em dois birôs em vez de três. Em janeiro de 2025, esse plano foi adiado sem data definida.
Em 8 de julho de 2025, o diretor da FHFA, Bill Pulte, anunciou outro caminho. Os credores poderiam usar o Classic FICO ou o VantageScore 4.0. Os relatórios dos três birôs continuariam obrigatórios, e o plano dos dois birôs foi deixado de lado por ora. Em 22 de abril de 2026, a Fannie Mae e a Freddie Mac começaram a aceitar o VantageScore 4.0, de início apenas de um pequeno grupo de grandes credores. A imprensa informa que o grupo era de cerca de 21, número que Pulte deu em uma entrevista coletiva. No início de setembro de 2026, Pulte determinou que o VantageScore 4.0 fosse liberado para todos os credores habilitados. A imprensa especializada e a VantageScore datam essa determinação de 3 de setembro, enquanto o registro da própria FHFA data a mudança em si de 9 de setembro, quando caiu a exigência de autorização prévia por escrito. Em 30 de setembro, as duas compradoras ajustaram suas taxas iniciais para que um empréstimo custe o mesmo com qualquer um dos dois scores.
Duas coisas ainda não mudaram. O FICO 10T está aprovado, mas, segundo a FHFA, ainda não pode ser usado nos empréstimos entregues às duas compradoras. E continua obrigatório um relatório de crédito dos três birôs. Relatos do setor dizem que Pulte escreveu nas redes sociais, no início de setembro, que a agência estava considerando seriamente permitir relatórios de dois birôs, mas até agora a FHFA não publicou nenhuma regra a respeito. Na prática, cada credor escolhe hoje com qual score seus clientes de financiamento imobiliário serão avaliados, mas só dentro do cardápio aprovado pela FHFA.
- FHFA : Credit scores
- Fannie Mae : Credit score models
- NAR : FHFA approves VantageScore 4.0 for mortgage underwriting
- Brownstein : FHFA reverses course on bi-merge, opens door to VantageScore 4.0
- Scotsman Guide : Lenders begin rolling out VantageScore for Fannie Mae and Freddie Mac loans
- Inman : NAR, FHFA and VantageScore 4.0
- VantageScore : VantageScore 4.0 now FHFA approved for all lenders
- HousingWire : GSEs broaden VantageScore 4.0 access
A FICO passa por cima dos birôs
Não são só os reguladores que estão mudando as regras. Em 1º de outubro de 2025, a FICO anunciou um programa de licenciamento direto para o crédito imobiliário. Ele permite que as revendedoras que montam os relatórios de crédito desses financiamentos calculem elas mesmas os scores FICO, sem comprá-los por meio dos três birôs. A FICO ofereceu dois preços. Um é de US$ 4,95 por score, mais US$ 33 por tomador e por score quando o empréstimo é liberado. O outro é um valor fixo de US$ 10 por score. Os credores que preferirem continuar comprando pelos birôs ainda podem fazê-lo.
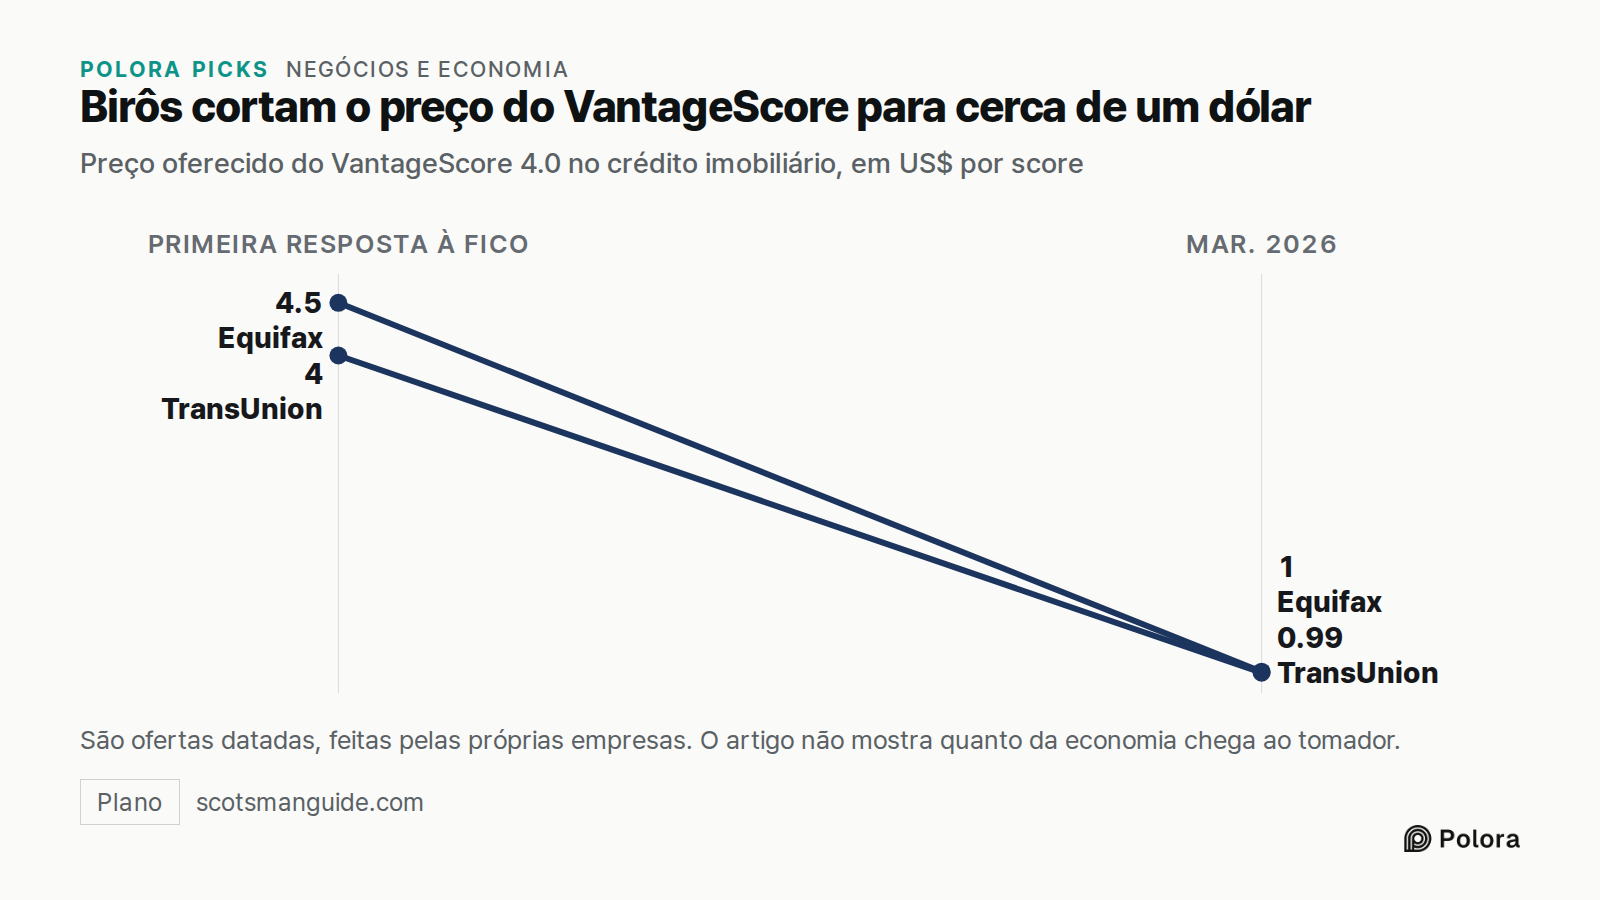
Os birôs reagiram rápido, cada um à sua maneira. Em 7 de outubro de 2025, a Equifax chamou a opção de US$ 10 da FICO de uma “duplicação de preço digna de monopólio” e passou a oferecer o VantageScore 4.0 para crédito imobiliário a US$ 4,50 até o fim de 2027. A TransUnion ofereceu o VantageScore 4.0 a US$ 4 por score em 2026, e de graça para os credores que também comprassem um score FICO. Em março de 2026, depois de Pulte criticar publicamente seus preços, os birôs foram além. A TransUnion e a Experian fixaram o preço em US$ 0,99 por score. Num documento do mesmo mês, a Equifax informa um preço de US$ 1 e diz que vai mantê-lo até o fim de 2027. Em 29 de setembro de 2026, a TransUnion disse que manteria o preço de US$ 0,99 até dezembro de 2028, e que o score continuaria gratuito na compra de um FICO.
Por baixo dos números há uma disputa sobre quem fica entre a fórmula e o credor. A FICO quer vender seu score sem passar pelos birôs. Os birôs querem que os credores troquem para o score que pertence a eles. Cada lado apresenta o próprio movimento como uma economia para quem pede o empréstimo. São ofertas datadas, feitas pelas próprias empresas, e nenhuma delas mostra quanto dessa economia chega, se é que chega, à pessoa que contrata o financiamento.
- FICO : FICO launches cost-cutting Direct License Program for mortgage
- MortgagePoint : FICO launches direct license program for mortgage lenders
- Equifax : Equifax expands mortgage credit offerings
- HousingWire : TransUnion VantageScore price cut
- Experian : Experian announces $0.99 pricing for VantageScore 4.0
- Scotsman Guide : Credit bureaus slash VantageScore pricing following FHFA scrutiny
- Equifax SEC filing, March 2026
- Equifax : VantageScore for mortgage
Outros países dividem o trabalho de outro jeito
Na Alemanha, o birô de crédito mais conhecido, a SCHUFA, também é uma empresa privada. A autoridade alemã de defesa da concorrência a descreve como um birô de crédito que avalia a capacidade de pagamento de pessoas e empresas, com ações nas mãos de bancos, caixas econômicas e outras empresas, sobretudo do varejo. Ou seja, alguns dos credores que usam suas avaliações estão também entre os seus donos.
No Reino Unido também não existe um score de crédito único e oficial. O órgão regulador de proteção de dados do país cita três principais agências privadas que guardam os cadastros, a Equifax, a Experian e a TransUnion, e afirma que essas agências não dizem aos credores se devem ou não conceder crédito. Quem decide é o credor. O número que aparece em um aplicativo britânico é uma referência da própria agência, não um veredito ao qual o credor esteja preso.
Um produto, um cliente e a pessoa avaliada
Nos Estados Unidos, o score de crédito não é um veredito público. É um produto, com fabricante, preço e cliente. A FICO e a VantageScore o fabricam a partir dos dados que os birôs guardam. O credor escolhe qual versão comprar e decide o que o número significa para um empréstimo. Nos financiamentos imobiliários vendidos à Fannie Mae e à Freddie Mac, uma agência federal decide quais versões são permitidas. São três partes diferentes tomando três decisões diferentes. A pessoa cujo nome está no relatório é quem está sendo medida, e não tem voz na escolha da régua.