Por que os juros de hipoteca nos EUA passam de 7% com o Fed abaixo de 4%?

Porque a hipoteca segue o rendimento do título de 10 anos do Tesouro americano mais uma margem, e não a taxa do Fed. Em 22 de outubro de 2026, o rendimento estava em 4,96% e a margem em 2,36 pontos.

2026-11-02

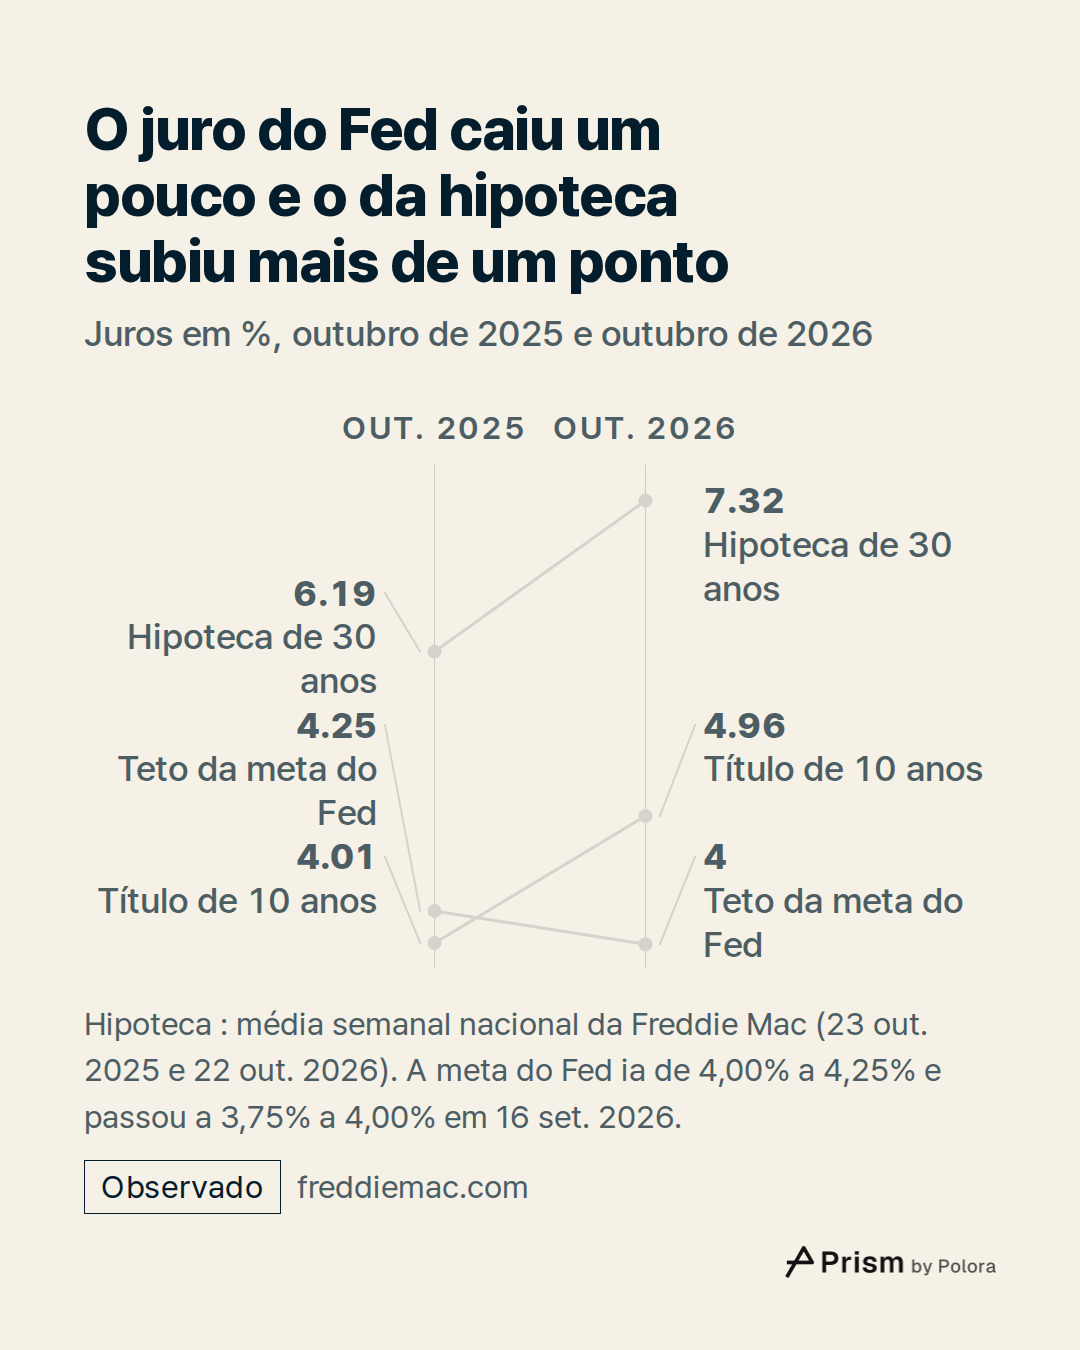
Em um ano, o juro do Fed caiu um pouco e o da hipoteca subiu mais de um ponto

Compare dois meses de outubro. Em 23 de outubro de 2025, a meta do Federal Reserve (Fed), o banco central dos Estados Unidos, para sua taxa de um dia ia de 4,00% a 4,25%. Essa é a taxa dos fed funds, que os bancos cobram uns dos outros por empréstimos de um dia para o outro. Na mesma data, a pesquisa semanal da Freddie Mac, empresa que compra e garante financiamentos imobiliários nos EUA, apontava juros médios de 6,19% para a hipoteca de taxa fixa de 30 anos.

Um ano depois, a meta do Fed ia de 3,75% a 4,00%, um quarto de ponto abaixo. Esse intervalo foi definido pelo Fed em 16 de setembro de 2026. Era também o último confirmado quando este texto foi verificado, em 28 de outubro, horas antes do anúncio previsto para aquele dia. Na pesquisa de 22 de outubro de 2026, a hipoteca média de 30 anos estava em 7,32%. Nas duas semanas anteriores, em 8 e 15 de outubro, tinha ficado em 7,40%.

Ou seja, o juro do Fed caiu ligeiramente e o da hipoteca subiu 1,13 ponto. Foi outra coisa, e não a taxa principal do Fed, que empurrou as hipotecas para cima. No mesmo ano, o rendimento do título de 10 anos do Tesouro americano subiu de 4,01% para 4,96%, quase um ponto inteiro. A maior parte da explicação está nesse número.
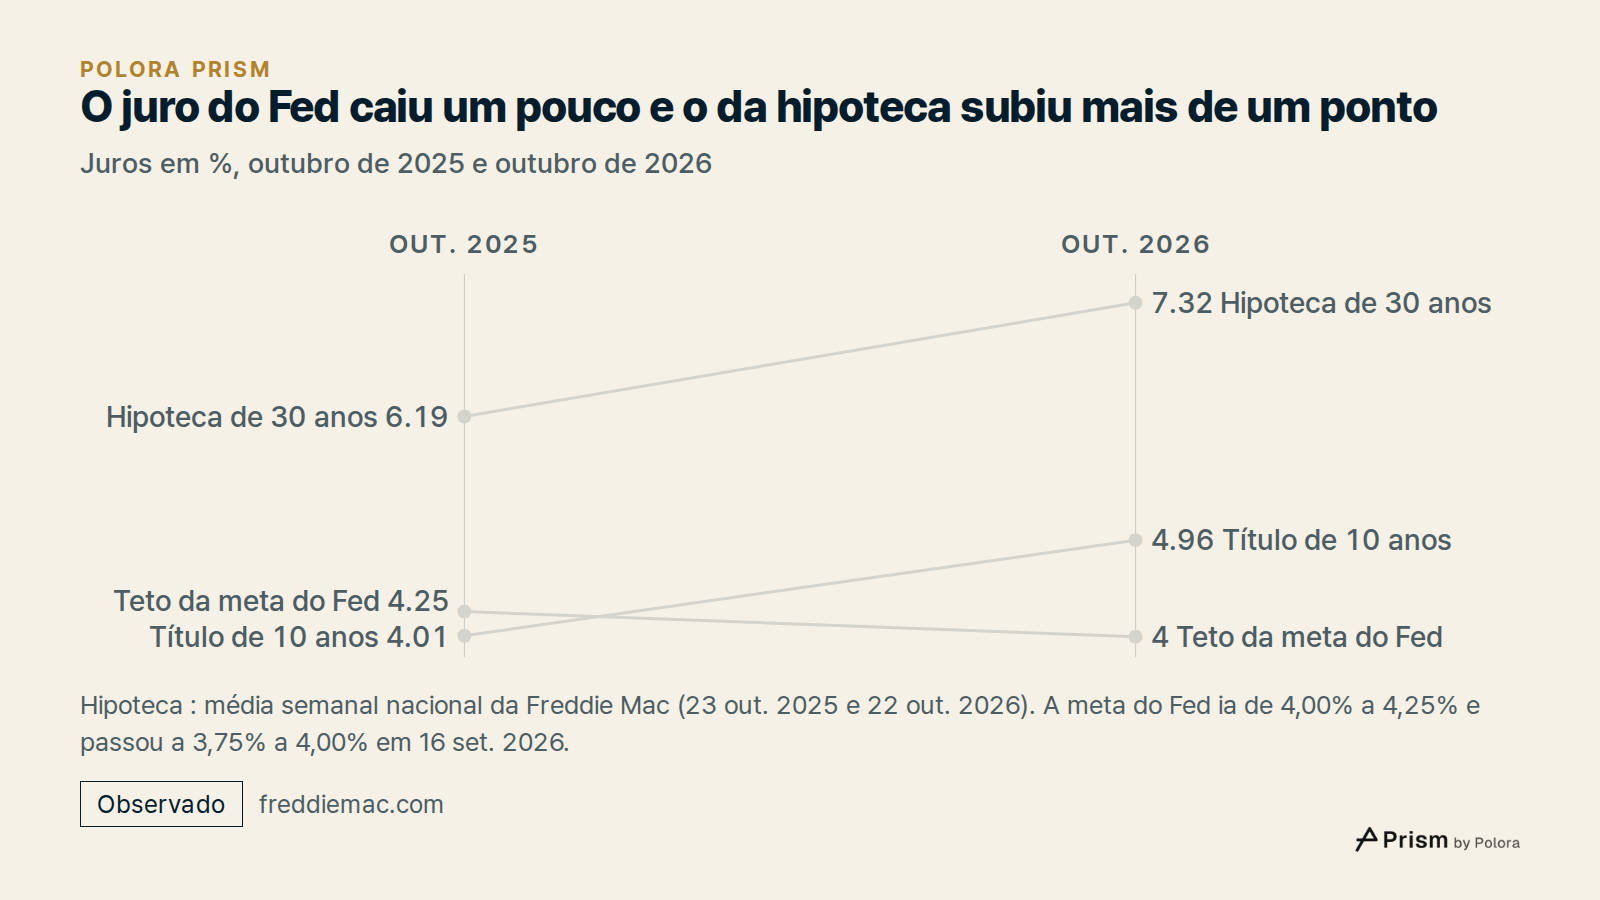
O juro do Fed caiu um pouco e o da hipoteca subiu mais de um ponto · Juros em %, outubro de 2025 e outubro de 2026 · out. 2025 · out. 2026 · Hipoteca de 30 anos · Título de 10 anos · Teto da meta do Fed · 6.19 · 4.01 · 4.25 · 7.32 · 4.96 · 4.0 · Hipoteca : média semanal nacional da Freddie Mac (23 o
Juros em %, outubro de 2025 e outubro de 2026

Por que uma hipoteca de 30 anos acompanha o título de 10 anos do Tesouro

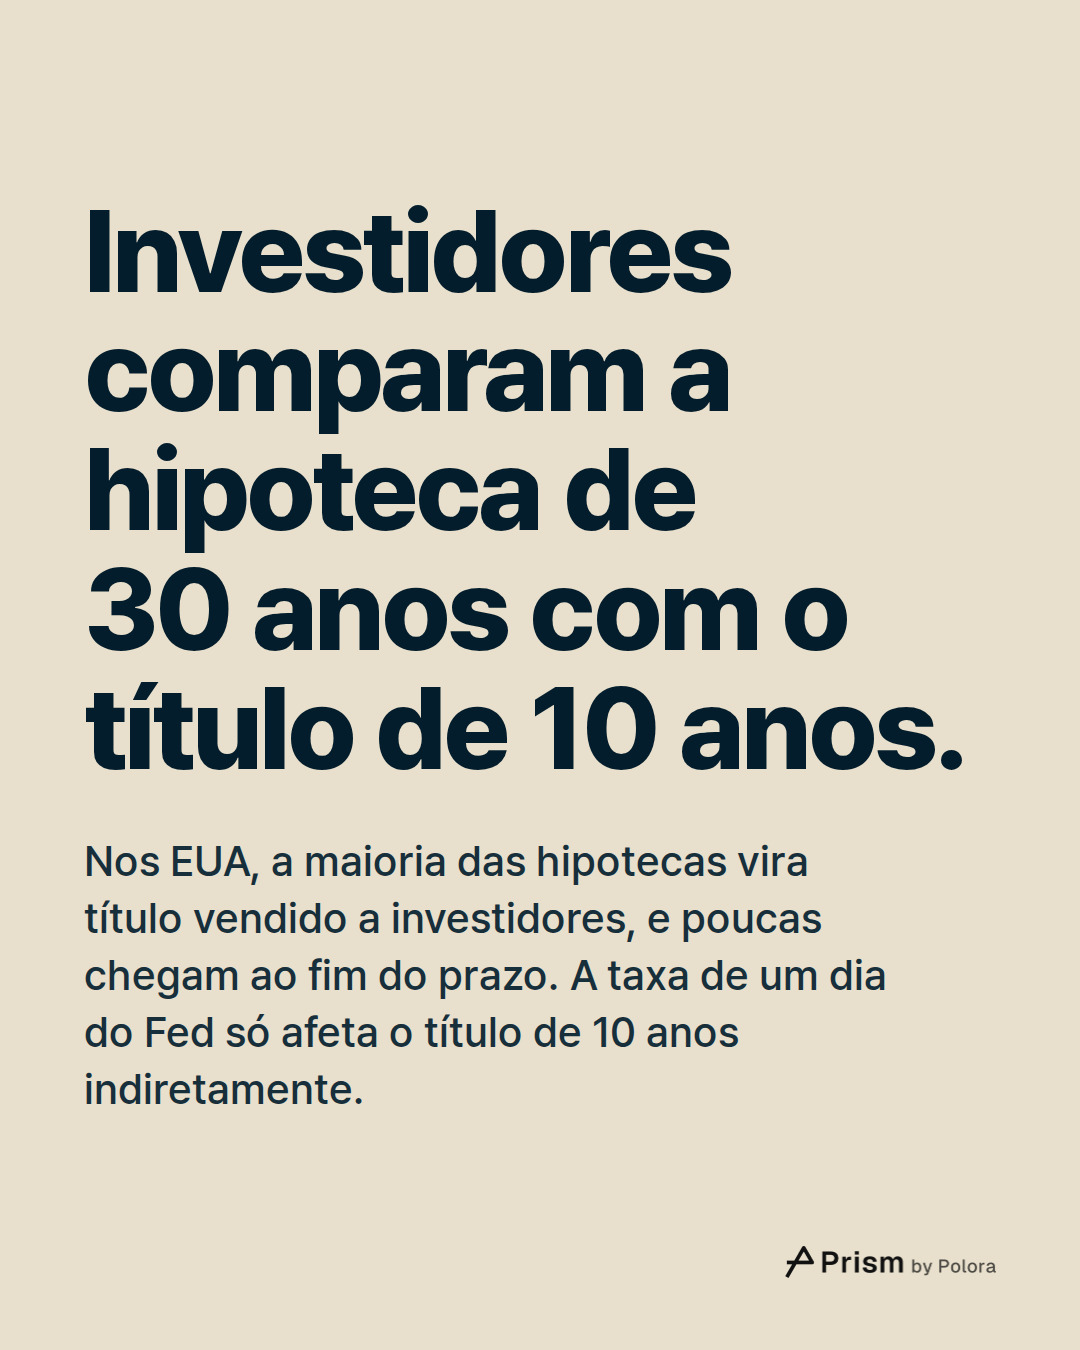
O Fed define o preço do dinheiro por um dia. Uma hipoteca é um empréstimo por décadas, e o banco que a concede normalmente não fica com ela. A maior parte das hipotecas americanas é agrupada em títulos lastreados em hipotecas, papéis pagos com as prestações mensais de muitos mutuários, e vendida a investidores. O preço que esses investidores aceitam pagar por esses títulos define, em grande parte, o juro que uma nova hipoteca precisa cobrar.

Uma hipoteca de 30 anos raramente chega ao fim do prazo. O mutuário vende a casa ou refinancia o empréstimo, e cada prestação devolve uma parte do valor emprestado. Por isso, os investidores não comparam um título de hipotecas com um título do Tesouro de 30 anos. A régua habitual é o título de 10 anos. Um estudo de 2026 do Federal Reserve Bank de Boston diz que essa régua é imperfeita : o título de hipotecas devolve o principal aos poucos e em momentos imprevisíveis, tem outro tipo de garantia e carrega custos de concessão e administração do empréstimo que um título do Tesouro não tem.

Assim, o rendimento de 10 anos mais uma margem por cima, chamada spread, é uma forma de explicar os juros de hipoteca, e não uma fórmula que os credores aplicam. Os juros de hipoteca também refletem como os próprios títulos de hipotecas são negociados, os custos de mutuários e credores e um risco de pagamento antecipado que muda com o tempo.

A taxa de um dia do Fed só chega ao rendimento de 10 anos de forma indireta. Esse rendimento reflete o que os investidores esperam que seja a taxa média do Fed na próxima década e o adicional que pedem para deixar o dinheiro comprometido por tanto tempo, por exemplo para se proteger do risco de inflação. Em 5 de outubro de 2026, o rendimento de 10 anos fechou em 5,31%, o maior fechamento desde maio de 2002, segundo os dados diários do Tesouro publicados pelo Fed de St. Louis. Em 22 de outubro, já tinha voltado a 4,96%.

O que paga a diferença acima do título de 10 anos

Uma hipoteca custa mais do que o rendimento de 10 anos, e essa diferença se chama spread da hipoteca. Uma parte dela paga a operação do empréstimo. Os credores têm custos e querem lucro, alguém cobra as prestações todo mês, e a Fannie Mae e a Freddie Mac cobram uma taxa de garantia por prometer aos investidores que eles serão pagos mesmo que o mutuário deixe de pagar. O tamanho dessa taxa depende do que se inclui na conta. O estudo do Fed de Boston usa cerca de 0,42 ponto em sua comparação. A Federal Housing Finance Agency, agência que supervisiona as duas empresas, somando as taxas cobradas ao longo do empréstimo e as cobradas no início sobre os financiamentos de casas unifamiliares que elas adquiriram em 2024, informa uma média de 65,2 pontos-base (centésimos de ponto percentual), cerca de 0,65 ponto.

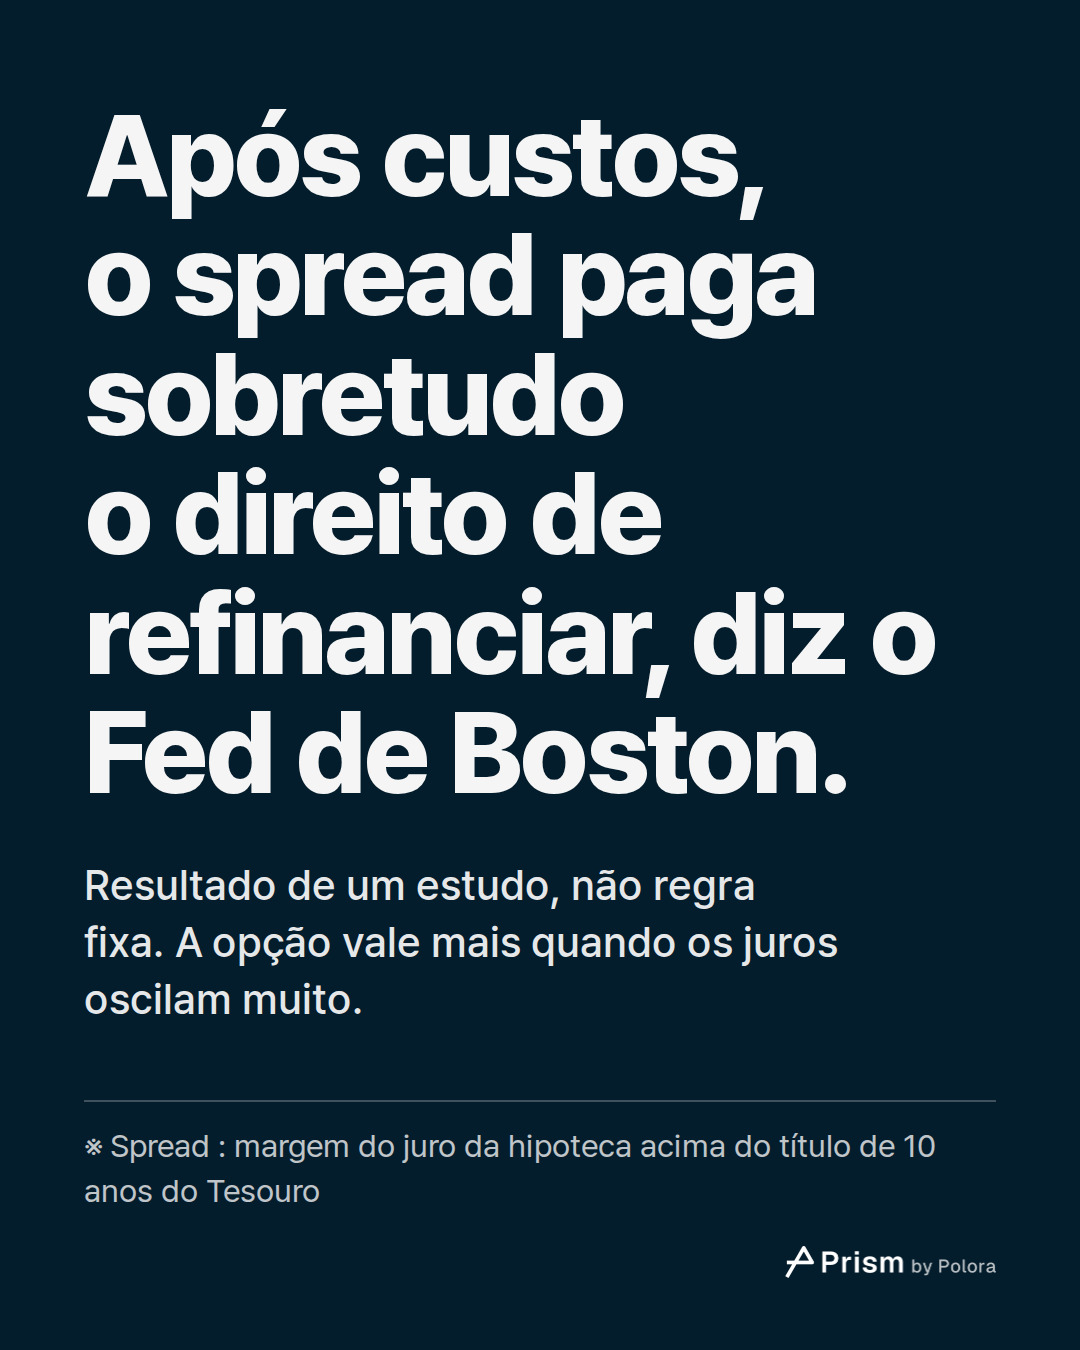
A parte maior e mais variável remunera os investidores por um risco específico. Nos EUA, o mutuário pode quitar a hipoteca a qualquer momento, sem multa. Quando os juros caem, ele refinancia, e o investidor recebe o dinheiro de volta justamente quando só consegue emprestá-lo de novo a juros menores. Quando os juros sobem, o mutuário mantém o empréstimo barato, e o investidor fica preso a ele. O estudo do Fed de Boston argumenta que essa opção de pagamento antecipado responde pela maior parte do spread que sobra depois dos custos. Segundo a análise, as expectativas sobre os juros, a intensidade das oscilações dos juros e o custo de refinanciar explicam juntos cerca de 80% dos movimentos dessa sobra. É o resultado de um único estudo, não uma regra fixa.

Essa opção vale mais quando os juros oscilam com força, porque grandes oscilações tornam mais provável um refinanciamento vantajoso. O Federal Reserve Bank de Dallas concluiu que, em 2022, os juros de hipoteca subiram principalmente porque os rendimentos do Tesouro subiram, e que um custo maior da opção de pagamento antecipado, reflexo de uma incerteza maior sobre o rumo dos juros, ampliou essa alta.
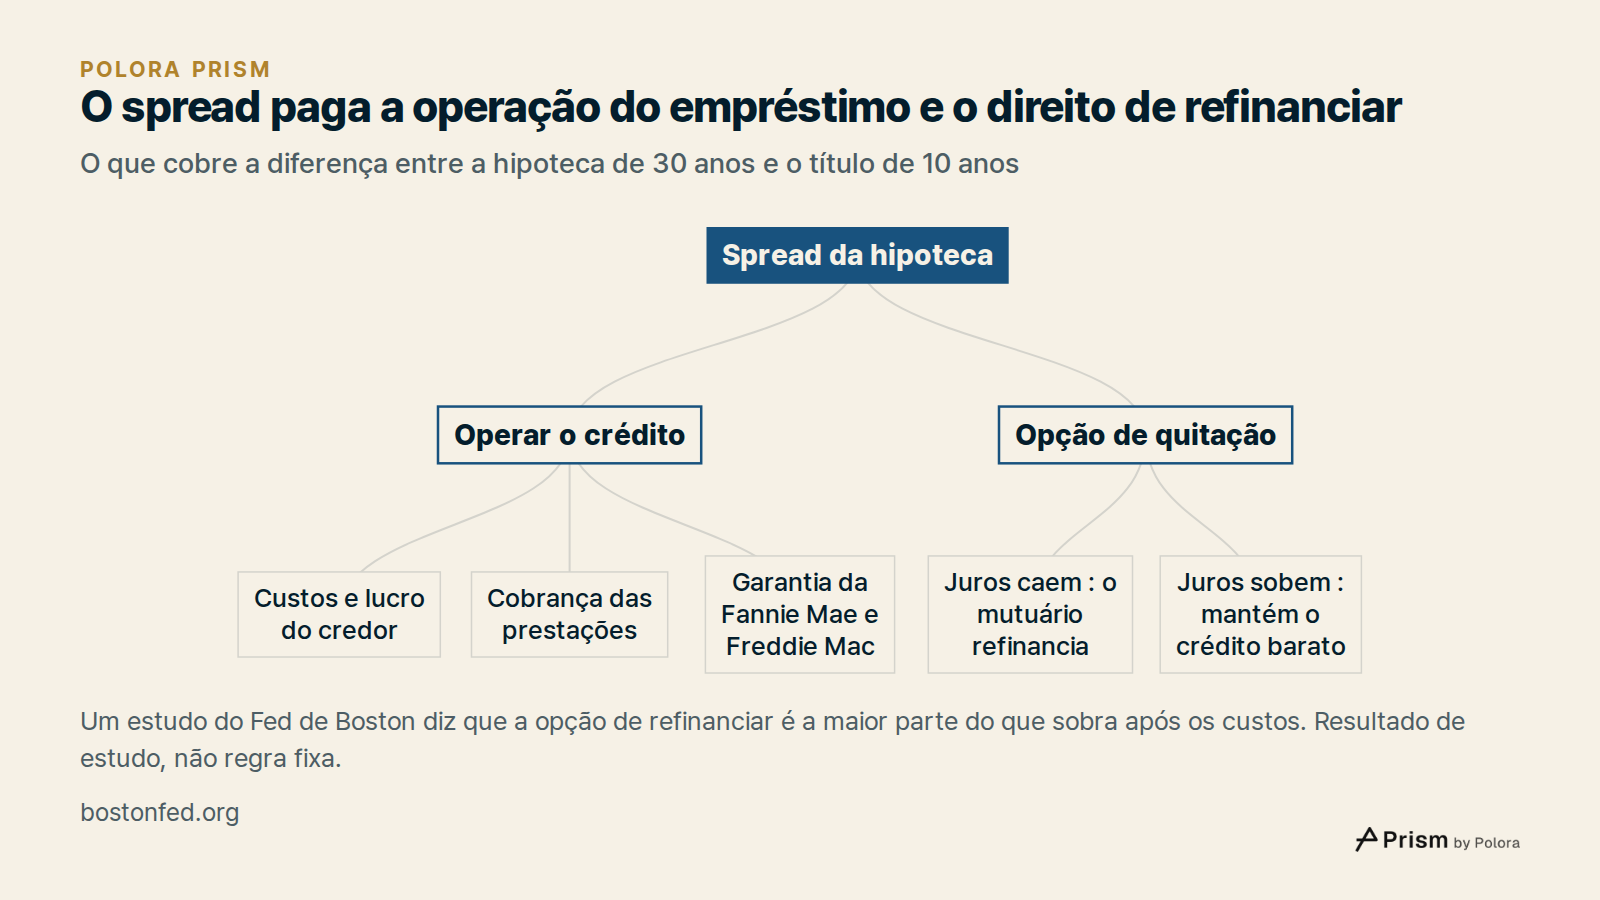
O spread paga a operação do empréstimo e o direito de refinanciar · O que cobre a diferença entre a hipoteca de 30 anos e o título de 10 anos · Spread da hipoteca · Operar o crédito · Opção de quitação · Custos e lucro do credor · Cobrança das prestações · Garantia da Fannie Mae e Freddie Mac · Juro
O que cobre a diferença entre a hipoteca de 30 anos e o título de 10 anos

Qual é o tamanho da diferença hoje, por uma medida

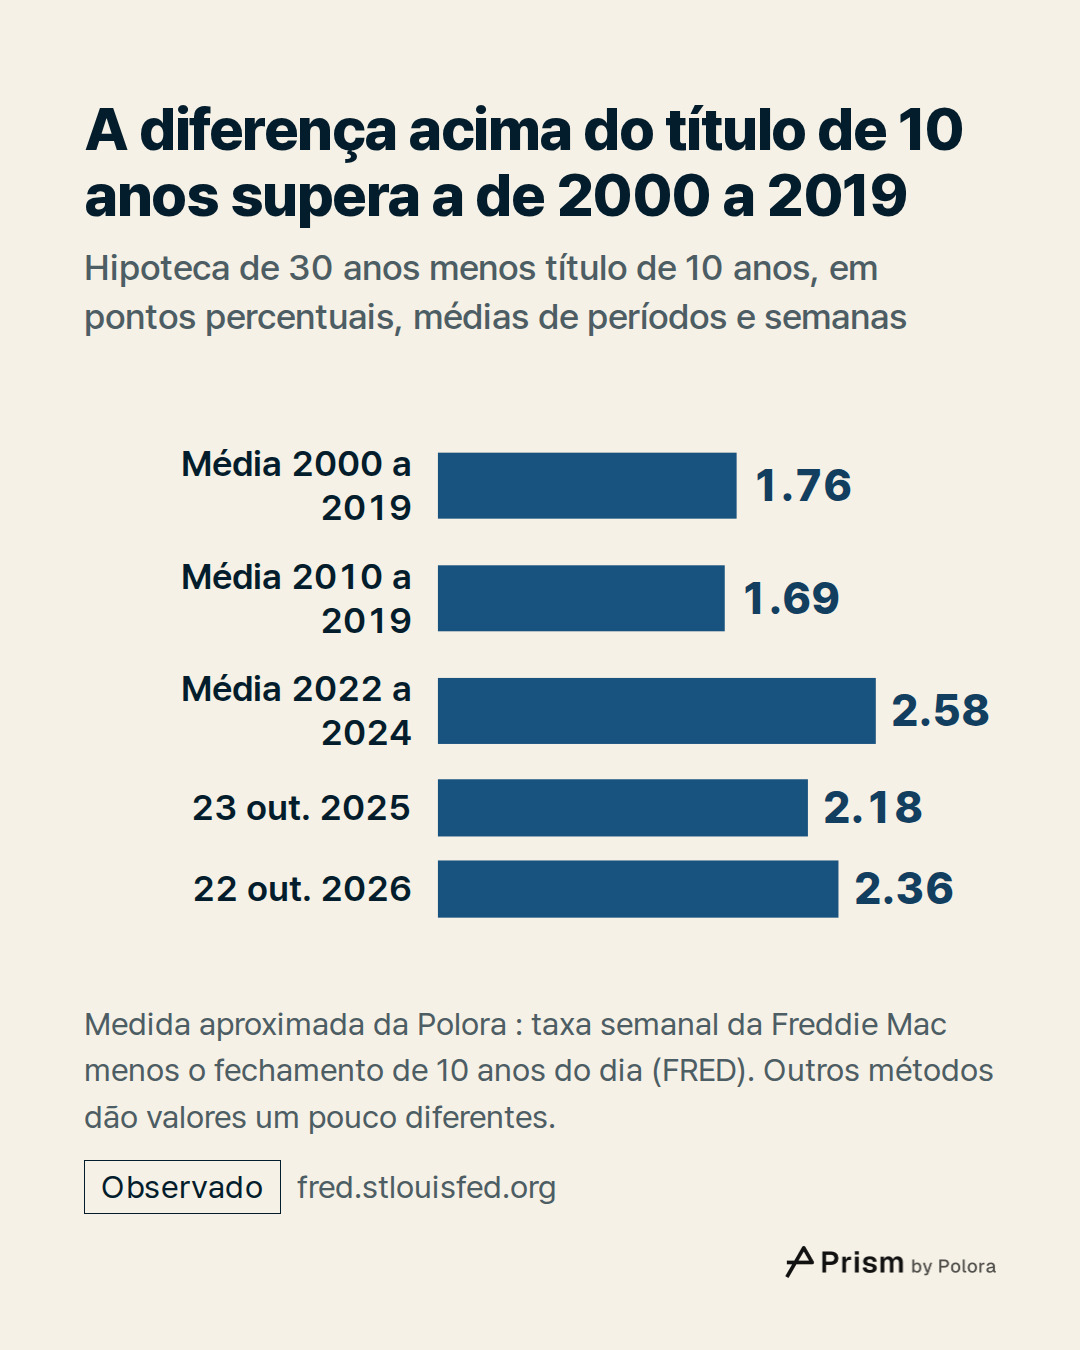
Medimos o spread de um jeito simples : a taxa de cada pesquisa semanal da Freddie Mac menos o fechamento do título de 10 anos do Tesouro no mesmo dia, com dados públicos do Fed de St. Louis (FRED). O número da Freddie Mac é uma média das taxas oferecidas de quinta a quarta-feira, então subtrair o fechamento de um único dia dá uma diferença aproximada, e não uma cotação de um momento exato. Por essa medida, o spread ficou em média em 1,76 ponto de 2000 a 2019 e em 1,69 ponto de 2010 a 2019. De 2022 a 2024, anos em que os juros oscilaram com violência, a média foi de 2,58 pontos.

Em outubro de 2026, o spread se alargou semana a semana : 2,18 pontos em 8 de outubro, 2,30 em 15 de outubro e 2,36 em 22 de outubro. Isso fica cerca de 0,6 ponto acima da média de 2000 a 2019. Um ano antes, em 23 de outubro de 2025, estava em 2,18.

Por essa medida, da alta de 1,13 ponto no juro de 30 anos, 0,95 ponto veio do rendimento de 10 anos e 0,18 ponto de um spread mais largo. Combinar as datas de outro modo ou escolher outros anos produz médias um pouco diferentes, então os números exatos dependem do método.
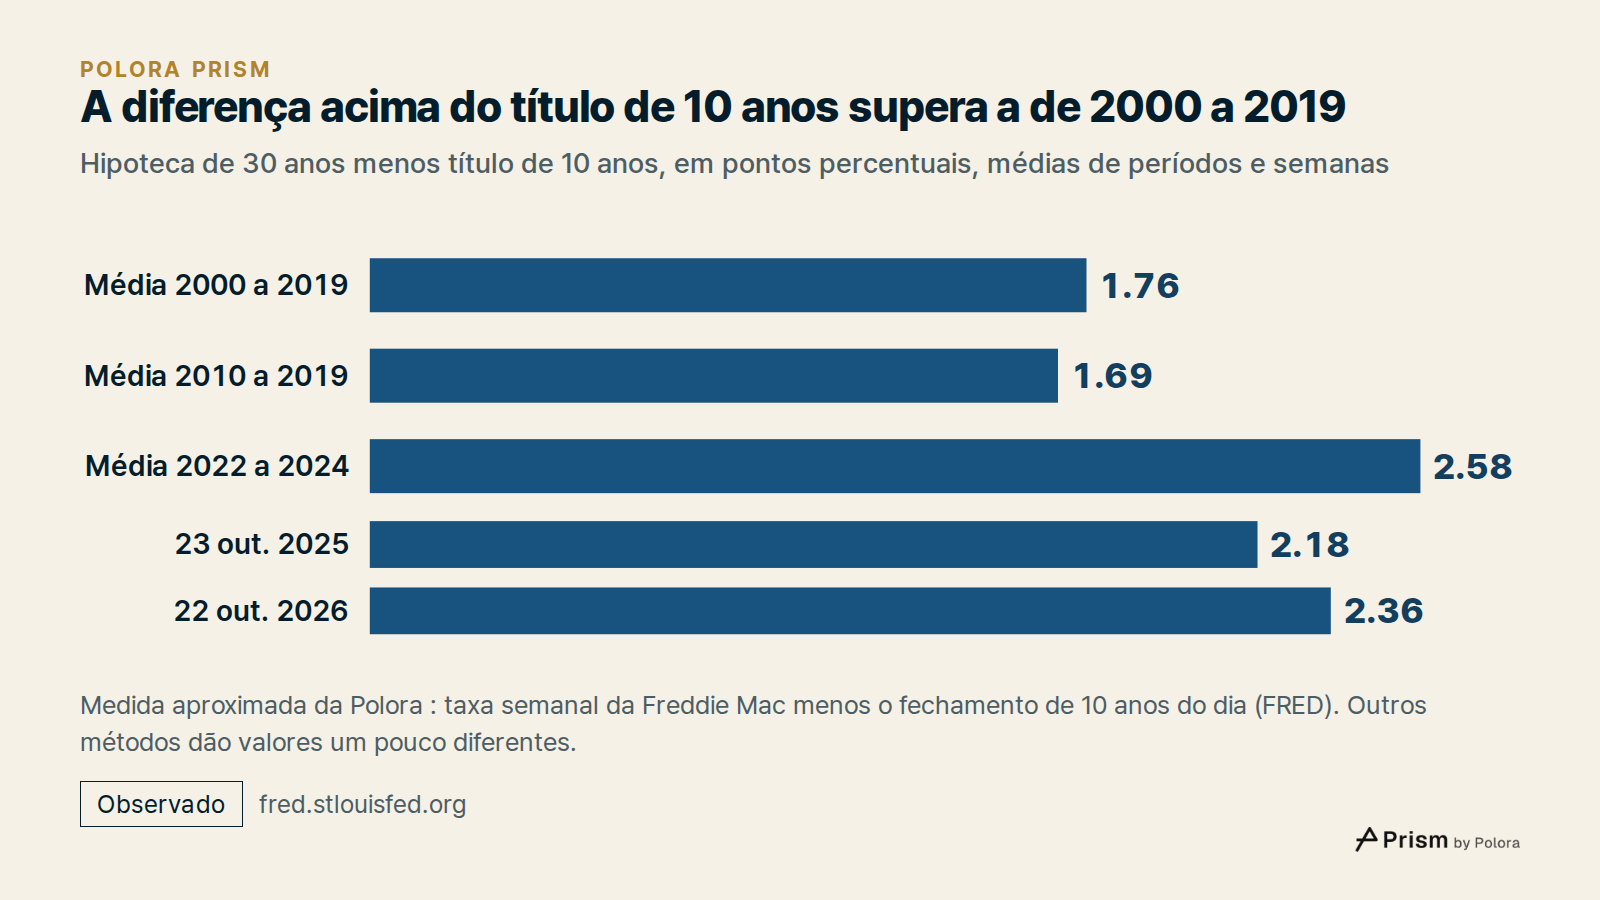
A diferença acima do título de 10 anos supera a de 2000 a 2019 · Hipoteca de 30 anos menos título de 10 anos, em pontos percentuais, médias de períodos e semanas · Média 2000 a 2019 · Média 2010 a 2019 · Média 2022 a 2024 · 23 out. 2025 · 22 out. 2026 · 1.76 · 1.69 · 2.58 · 2.18 · 2.36 · Medida apro
Hipoteca de 30 anos menos título de 10 anos, em pontos percentuais, médias de períodos e semanas

O que estes números não dizem

O número da Freddie Mac é uma média nacional para um tipo de mutuário : empréstimos convencionais para comprar uma casa unifamiliar onde o próprio mutuário vai morar, com histórico de crédito bom ou excelente e entrada de 20%. Não é a taxa que uma pessoa específica vai receber. Histórico de crédito, valor da entrada, tamanho do empréstimo e o próprio credor mudam essa taxa.

Nada aqui diz para onde vão os juros de hipoteca. O rendimento de 10 anos e o spread podem subir ou cair, cada um por conta própria, e não precisam andar juntos. As médias históricas descrevem o passado, nos anos e com o método indicados, e não prometem nada sobre o futuro. Novos números vão continuar chegando. A próxima decisão do Fed estava marcada para 28 de outubro de 2026 e ainda não tinha sido anunciada quando este texto foi verificado, por isso a meta citada aqui é a definida em 16 de setembro. A próxima pesquisa da Freddie Mac estava prevista para 29 de outubro, e por isso cada taxa deste texto vem com sua data.

Do que trata a nova ordem executiva do presidente sobre moradia

A Ordem Executiva 14438, "Decreasing Housing Costs for the American People" (Reduzir os custos de moradia para o povo americano), tem data de 22 de outubro de 2026, e sua publicação no Federal Register, o diário oficial americano, é de 28 de outubro. Ela pede ações de órgãos do governo e programas piloto sobre os custos em torno de uma hipoteca : como o risco de título (o risco de haver uma falha no registro legal de quem é dono do imóvel) é avaliado e cobrado em alguns refinanciamentos, o cancelamento no prazo certo do seguro da hipoteca quando o empréstimo cai para 78% do valor do imóvel, as taxas de certos financiamentos imobiliários diretos do Departamento de Assuntos de Veteranos e do Departamento de Agricultura, e as casas construídas em fábrica.

Muitas dessas medidas são pilotos ou vêm com condições, e dependem de que os órgãos do governo e o setor as ponham em prática. Elas tratam das tarifas e dos custos que se somam a uma hipoteca, não dos rendimentos do Tesouro nem do spread que os investidores exigem, as duas forças descritas neste texto.

A frase para guardar

O juro de uma hipoteca de 30 anos é definido no mercado de títulos de hipotecas, onde é medido contra o rendimento do título de 10 anos do Tesouro, e não contra a taxa de um dia do Fed. Acima desse rendimento fica um spread que paga a operação do empréstimo e, segundo o Fed de Boston, sobretudo o direito do mutuário de refinanciar sempre que os juros caem. Em outubro de 2026, as duas partes estavam altas ao mesmo tempo, e é por isso que a hipoteca média custava mais de 7% enquanto a meta do Fed ia de 3,75% a 4,00%. Para entender o juro de uma hipoteca, olhe o rendimento de 10 anos e o spread, não o número principal do Fed.
Por que os juros de hipoteca nos EUA passam de 7% com o Fed abaixo de 4%?Por que o juro da hipoteca passa de 7% com o Fed abaixo de 4%?A hipoteca segue o título de 10 anos mais um spread, não o Fed. · Em 22 de outubro de 2026 : título de 10 anos a 4,96%, spread de 2,36 pontos por uma medida aproximada, hipoteca média de 30 anos a 7,32% (Freddie Mac). Meta do Fed : 3,75% a 4,00%. · ※ Spread : a margem do juro da hipoteca acima do reout. 2025 · out. 2026 · Hipoteca de 30 anos · Título de 10 anos · Teto da meta do Fed · 6.19 · 4.01 · 4.25 · 7.32 · 4.96 · 4.0 · O juro do Fed caiu um pouco e o da hipoteca subiu mais de um ponto · Juros em %, outubro de 2025 e outubro de 2026 · Hipoteca : média semanal nacional da Freddie Mac (23 oInvestidores comparam a hipoteca de 30 anos com o título de 10 anos. · Nos EUA, a maioria das hipotecas vira título vendido a investidores, e poucas chegam ao fim do prazo. A taxa de um dia do Fed só afeta o título de 10 anos indiretamente.Após custos, o spread paga sobretudo o direito de refinanciar, diz o Fed de Boston. · Resultado de um estudo, não regra fixa. A opção vale mais quando os juros oscilam muito. · ※ Spread : margem do juro da hipoteca acima do título de 10 anos do TesouroMédia 2000 a 2019 · Média 2010 a 2019 · Média 2022 a 2024 · 23 out. 2025 · 22 out. 2026 · 1.76 · 1.69 · 2.58 · 2.18 · 2.36 · A diferença acima do título de 10 anos supera a de 2000 a 2019 · Hipoteca de 30 anos menos título de 10 anos, em pontos percentuais, médias de períodos e semanas · Medida aproOlhe o rendimento de 10 anos e o spread, não o número principal do Fed. · Da alta de 1,13 ponto no juro de 30 anos em um ano, 0,95 ponto veio do rendimento de 10 anos e 0,18 de um spread mais largo, pela medida aproximada da Polora. Nada aqui diz para onde vão os juros.Fontes 13 : freddiemac.com · Freddie Mac Primary Mortgage Market Survey, freddiemac.com · Freddie Mac Primary Mortgage Market Survey archive, federalreserve.gov · Federal Reserve press release, September 17, 2025 + 10Leia na íntegra em · polora.ai
Why are mortgage rates above 7% when the Fed's rate is under 4%?

Alpha · deepseek-v4-pro

The short answer: the Fed's rate and a mortgage rate are prices for two very different loans. The Federal Reserve's target range — 3.75% to 4.00% since September 16, 2026 — is for overnight borrowing between banks. A 30-year mortgage is a decades-long loan, and it is not priced off that overnight rate. Most U.S. mortgages are packaged into mortgage-backed securities and sold to investors, and those investors compare a mortgage bond with the safest long-term bond of similar length: the 10-year Treasury. Why the 10-year instead of 30 years? Because a 30-year mortgage rarely lasts 30 years. Borrowers sell the house, refinance, or pay down principal early, so investors treat a mortgage bond as more like a loan of about ten years. On October 22, 2026, the 10-year Treasury yield was 4.96%. Freddie Mac's weekly survey put the average 30-year fixed mortgage rate at 7.32%. The difference — 2.36 points — is the mortgage spread. So the 7%-plus number is: 4.96% (10-year Treasury) + 2.36 points (mortgage spread) = 7.32% The Fed's rate is only one input into that 10-year yield. The 10-year yield reflects what investors expect short-term rates to average over the next decade, plus what t…

Beta · gpt-6-sol

Alpha has the central explanation right, but I would tighten two points before publishing it. The arithmetic is sound; the comparison is approximate. Freddie Mac reported a 7.32% weekly average for 30-year mortgages on October 22, 2026, while the 10-year Treasury yield was 4.96% on that date. Subtracting gives a 2.36-percentage-point spread. But Freddie Mac’s figure averages applications from the preceding Thursday through Wednesday; it is not a mortgage quote observed at the October 22 Treasury close. The spread is a useful benchmark, not a precise same-moment market price. (freddiemac.com) The 10-year Treasury is a benchmark, not the mortgage’s literal maturity. Mortgage payments return principal gradually, and sales and refinancing can return it sooner. That makes a 30-year mortgage-backed security unlike a 30-year Treasury bond—but also unlike a single, guaranteed ten-year loan. The Boston Fed explicitly calls the 10-year Treasury an *imperfect* comparison and adjusts for those different cash flows, credit protection, and origination costs before analyzing the remaining spread. Its author argues that the…

Gamma · gemini-3.1-pro

Alpha and Beta have laid out the core mechanics clearly. I will add the remaining verifications requested in the research brief, drawing on live searches to complete the picture for the manuscript. The Dallas Fed on Volatility (2022): The manuscript accurately reflects the Dallas Fed’s findings. An April 4, 2023 article titled "Interest rate volatility contributed to higher mortgage rates in 2022" confirms that while the rise in risk-free Treasury rates drove the primary increase, it was "amplified by increases in the cost of the mortgage prepayment option, which reflected broader uncertainty about the future path of interest rates." (dallasfed.org) The Guarantee Fee (G-Fee) Definition: The manuscript cites a Boston Fed paper for a guarantee fee of "about 0.42 point" (42 basis points). However, this figure is highly dependent on what is included and the timeframe measured. The Federal Housing Finance Agency’s (FHFA) annual report on single-family guarantee fees, published in late 2025, states that the average guarantee fee across Fannie Mae and Freddie Mac’s single-family loan acquisitions was 65.2 basis points i…

Researcher · gpt-6-luna

The core rate comparison checks out, with one important timing caveat: at 16:00 UTC on October 28, the Fed’s scheduled October 27–28 meeting had not yet reached its 2 p.m. Eastern announcement. The latest confirmed target I found was therefore the September 16 range of 3.75%–4.00%—not a verified post-meeting rate for “today.” The Fed’s calendar lists the October 28 announcement. Sources: https://www.federalreserve.gov/newsevents/2026-october.htm ; https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm Freddie Mac’s archive confirms its 30-year survey averages: 7.40% on October 8 and 15, 2026, and 7.32% on October 22. Freddie Mac says its weekly figure averages rates offered from Thursday through Wednesday, so subtracting it from the October 22 Treasury yield is a useful comparison, but not a same-moment market quote. FRED reports the 10-year Treasury yield at 4.96% on October 22; the arithmetic difference is 2.36 percentage points. Sources: https://www.freddiemac.com/pmms/archive ; https://fred.stlouisfed.org/series/DGS10 The Boston Fed paper supports the main explanation, but calls the 10-year Treasury an imperfect benchmark: mortga…

The Arbiter · gpt-6-sol

The voices agree on the central distinction: the Fed’s target is for overnight lending, while the mortgage rate reflects longer-term bond-market pricing plus mortgage-specific costs and risks. Freddie Mac reports a 7.32% weekly mortgage average for October 22, 2026; the last Fed target confirmed in this round is 3.75%–4.00%, set September 16. (freddiemac.com) The qualification worth carrying into the verdict is Beta’s: subtracting one day’s 10-year Treasury yield from a *weekly* mortgage survey gives a useful spread, not a same-instant quote or a literal pricing formula. Freddie Mac says its survey averages offers from the preceding Thursday through Wednesday. (freddiemac.com) The remaining time-sensitive point is the October 28 Fed announcement. At the 16:00 UTC point checked by the Researcher, it was still pending; no one should present an anticipated decision as an announced one. (federalreserve.gov)

The Arbiter's Final Verdict · gpt-6-sol

The Fed’s rate and a mortgage rate price different things. The Fed’s target is for overnight borrowing. A 30-year mortgage is priced in a market for longer-term loans, where investors weigh Treasury yields alongside mortgage-specific costs and risks. The 10-year Treasury is a useful benchmark, though mortgages do not mechanically equal that yield plus a fixed markup. For a dated comparison, Freddie Mac’s October 22, 2026 survey put the average 30-year fixed mortgage at 7.32%; the 10-year Treasury yield that day was 4.96%. The difference was 2.36 percentage points. That gap reflects factors including lending and servicing costs, guarantee fees, investor demand, and the risk that borrowers refinance when rates fall. It is an *approximate comparison*, not a same-instant quote: Freddie Mac’s number is a weekly survey average. (Freddie Mac; FRED; Boston Fed) So the answer is a nearly 5% longer-term benchmark plus a substantial mortgage-specific gap, rather…