Três empresas, cada uma gastando mais de US$ 40 bilhões por trimestre
A Microsoft e a Alphabet, dona do Google, divulgam seus resultados depois do fechamento do mercado americano em 28 de outubro de 2026, e a Amazon divulga os seus em 29 de outubro. Quando este texto foi escrito, em 28 de outubro, nenhuma das três tinha publicado os números de julho a setembro. Por isso os valores aqui são do último trimestre que cada uma já divulgou, de abril a junho de 2026. Os números novos podem ser lidos do mesmo jeito quando saírem.
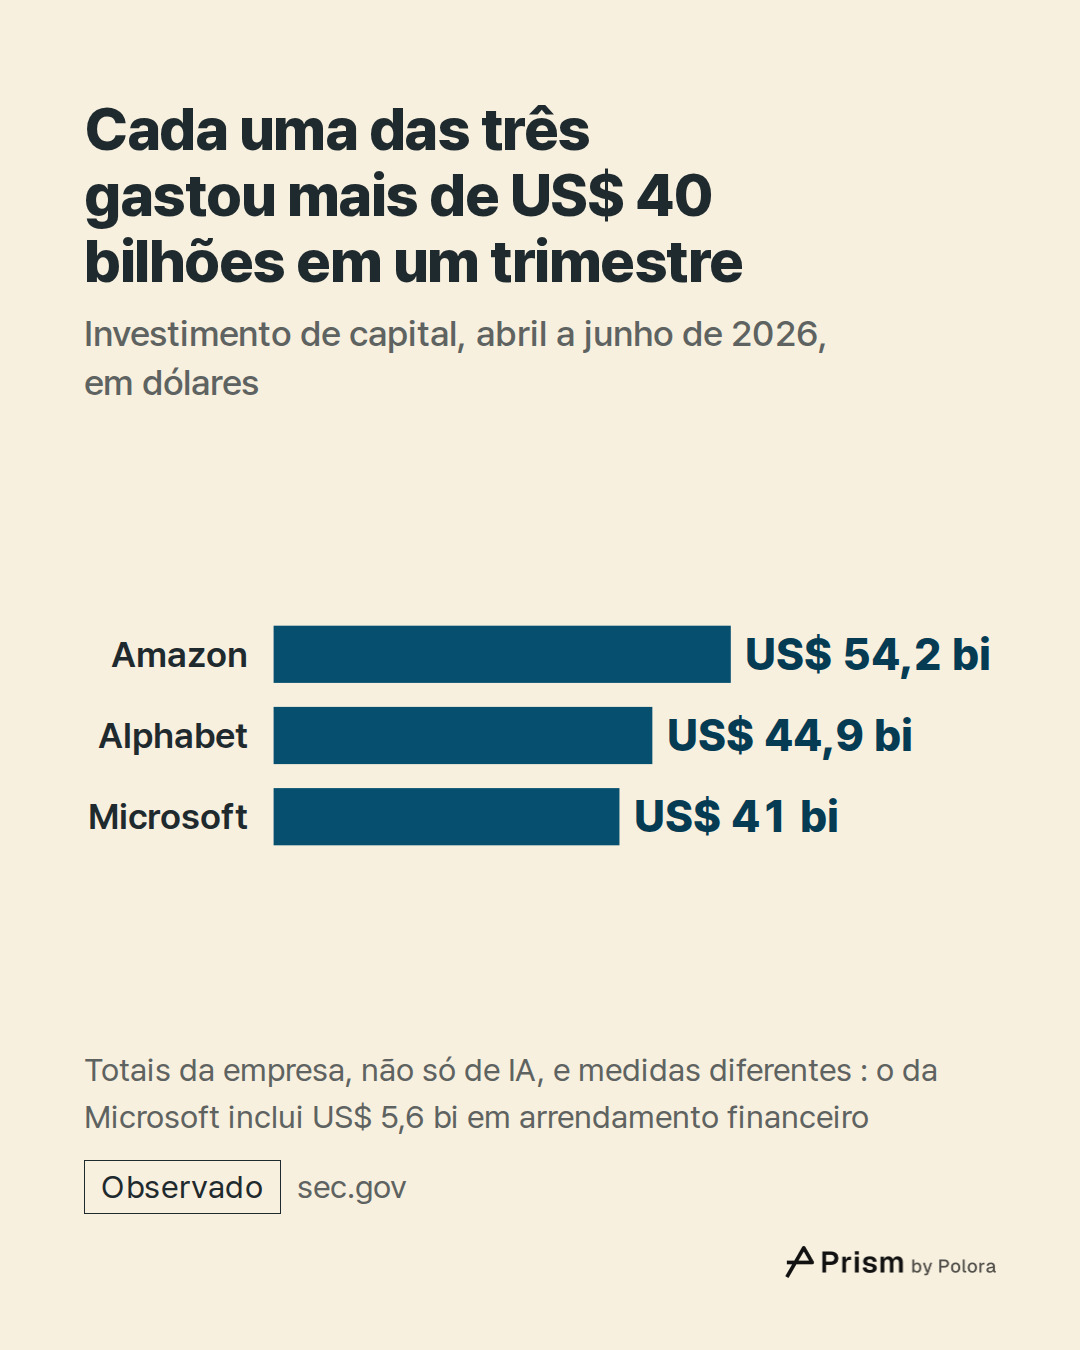
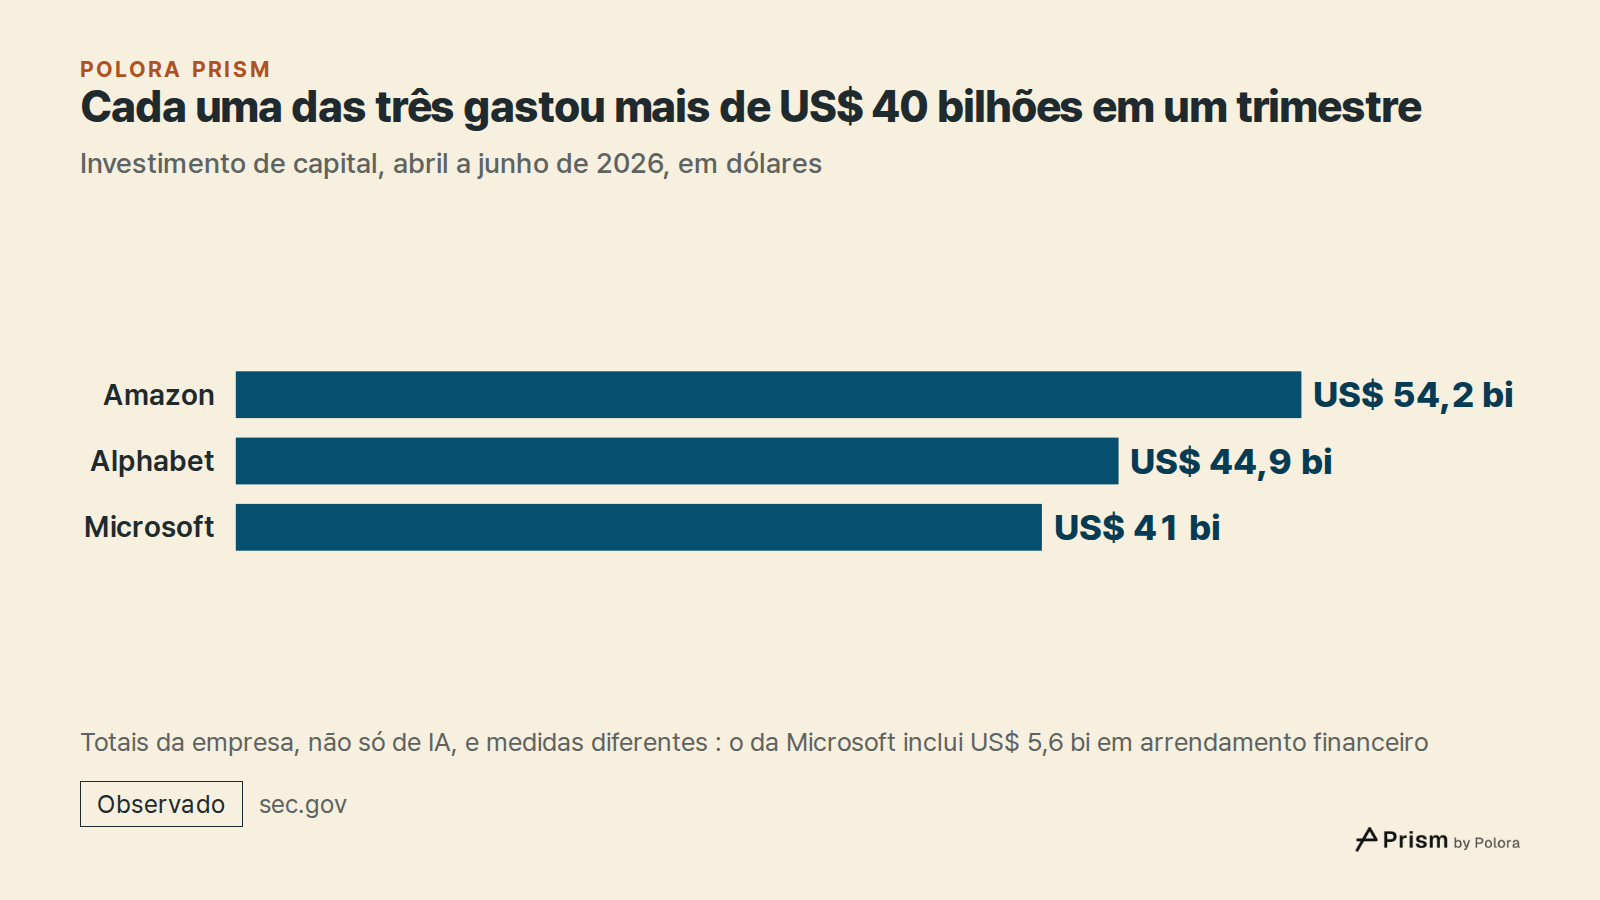
Nesse trimestre, a Alphabet pagou US$ 44,9 bilhões por imóveis e equipamentos, sobretudo servidores e centros de dados. As compras de imóveis e equipamentos da Amazon somaram US$ 54,2 bilhões, e a empresa informou à parte que seus investimentos de capital pagos em dinheiro foram de US$ 53,1 bilhões. A Microsoft informou investimentos de capital de US$ 41 bilhões, valor que inclui US$ 5,6 bilhões em centros de dados obtidos por arrendamento financeiro. Seus pagamentos em dinheiro por imóveis e equipamentos foram de US$ 35,8 bilhões. Esses números não medem a mesma coisa, e a diferença entre os dois valores da Microsoft é uma das coisas que este texto explica.
Nenhum desses valores se refere só à IA. Eles cobrem tudo o que cada empresa comprou em equipamentos e prédios, e nenhuma das três informa uma linha separada com quanto disso foi para IA. A infraestrutura de IA é uma parte grande dessa expansão, mas os totais não dizem de que tamanho.
O ano fiscal da Microsoft termina em 30 de junho. O relatório previsto para 28 de outubro é o do primeiro trimestre do ano fiscal 2027 e cobre de julho a setembro de 2026. Em setembro, a Microsoft disse esperar investimentos de capital acima de US$ 50 bilhões nesse trimestre, “incluindo o impacto da atualização da vida útil”. Essa atualização volta a aparecer mais adiante.
- Microsoft announces quarterly earnings release date
- Alphabet earnings release announcement
- Amazon Q3 2026 earnings announcement
- Alphabet Q2 2026 earnings release (Exhibit 99.1)
- Amazon Form 10-Q for the quarter ended June 30, 2026
- Microsoft FY2026 Q4 earnings
- Microsoft FY2026 Q4 earnings release (Exhibit 99.1)
- Microsoft Exhibit 99.1, September 2026
O dinheiro sai no dia em que a conta é paga
Investimento de capital, ou capex, é o dinheiro gasto em coisas que serão usadas por anos, como servidores, chips, terrenos e prédios. Na demonstração dos fluxos de caixa, ele conta no trimestre em que o dinheiro de fato sai. Esse nem sempre é o trimestre em que o equipamento chega, porque uma compra pode ser registrada antes e paga depois. O capex da Microsoft também inclui prédios obtidos por arrendamento financeiro, que não são pagos em dinheiro de uma só vez.
O fluxo de caixa livre mostra o lado do dinheiro. Ele parte do caixa que os negócios da empresa geram e desconta o que ela pagou por equipamentos. A Alphabet e a Amazon publicam esse número, e cada uma o define de um jeito um pouco diferente. A Alphabet desconta suas compras de imóveis e equipamentos. A Amazon desconta as compras depois de abater o que recebe de volta com a venda de ativos e com incentivos. A Microsoft não traz uma linha de fluxo de caixa livre no seu comunicado de resultados, embora informe o número na teleconferência com investidores.
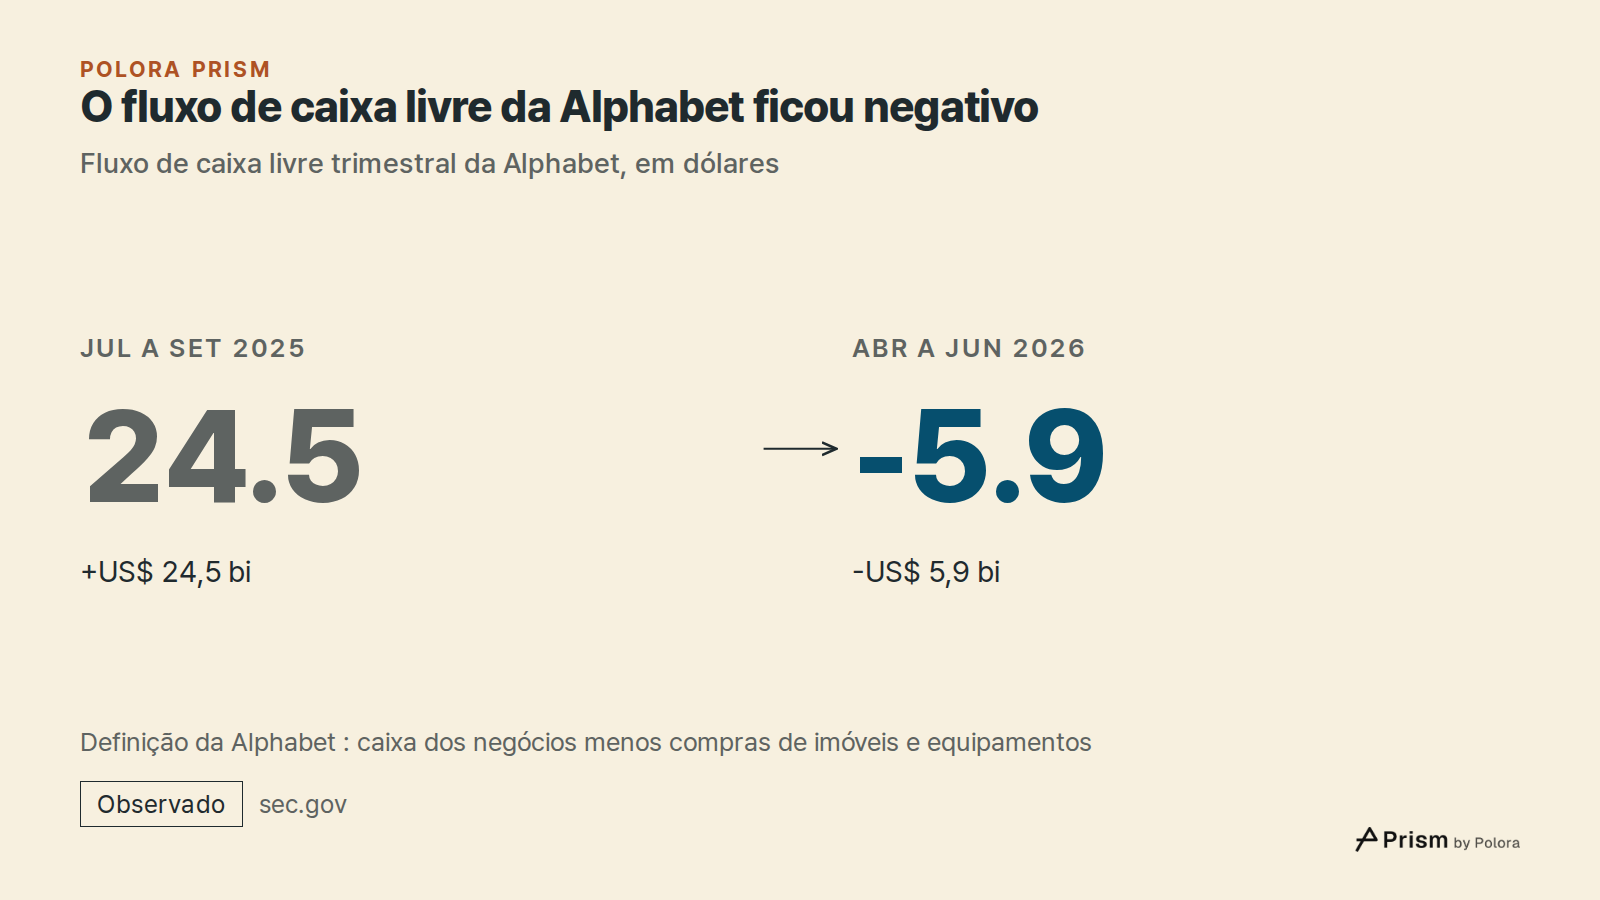
De abril a junho de 2026, os negócios da Alphabet geraram US$ 39,1 bilhões em caixa, e a empresa gastou US$ 44,9 bilhões em equipamentos. Isso deixou um fluxo de caixa livre negativo em US$ 5,9 bilhões, contra US$ 24,5 bilhões positivos no trimestre de julho a setembro de 2025. Nos doze meses até junho de 2026, o fluxo de caixa livre da Amazon foi negativo em US$ 7,6 bilhões. O da Microsoft, calculado como o caixa gerado pelos negócios menos o dinheiro pago por imóveis e equipamentos, foi de cerca de US$ 19,6 bilhões de abril a junho, o mesmo valor que ela citou na teleconferência. Calculado do mesmo modo, tinha sido de cerca de US$ 25,6 bilhões um ano antes. Uma definição que também descontasse os arrendamentos financeiros daria um número menor.
O custo espera até o servidor ser ligado
O lucro funciona de outro jeito. Um servidor comprado hoje não entra como despesa hoje. Ele fica no balanço como um ativo, e seu custo só começa a chegar ao lucro quando ele está pronto para uso. O nome dessa cobrança gradual é depreciação.
A Alphabet diz isso no próprio documento que entregou ao regulador. A depreciação começa quando um ativo está pronto para o uso a que se destina, e o tempo entre a compra e esse momento “pode se estender de meses a anos”. Um centro de dados é construído por etapas. Primeiro se compra o terreno, depois se erguem os prédios, e então os servidores são instalados.
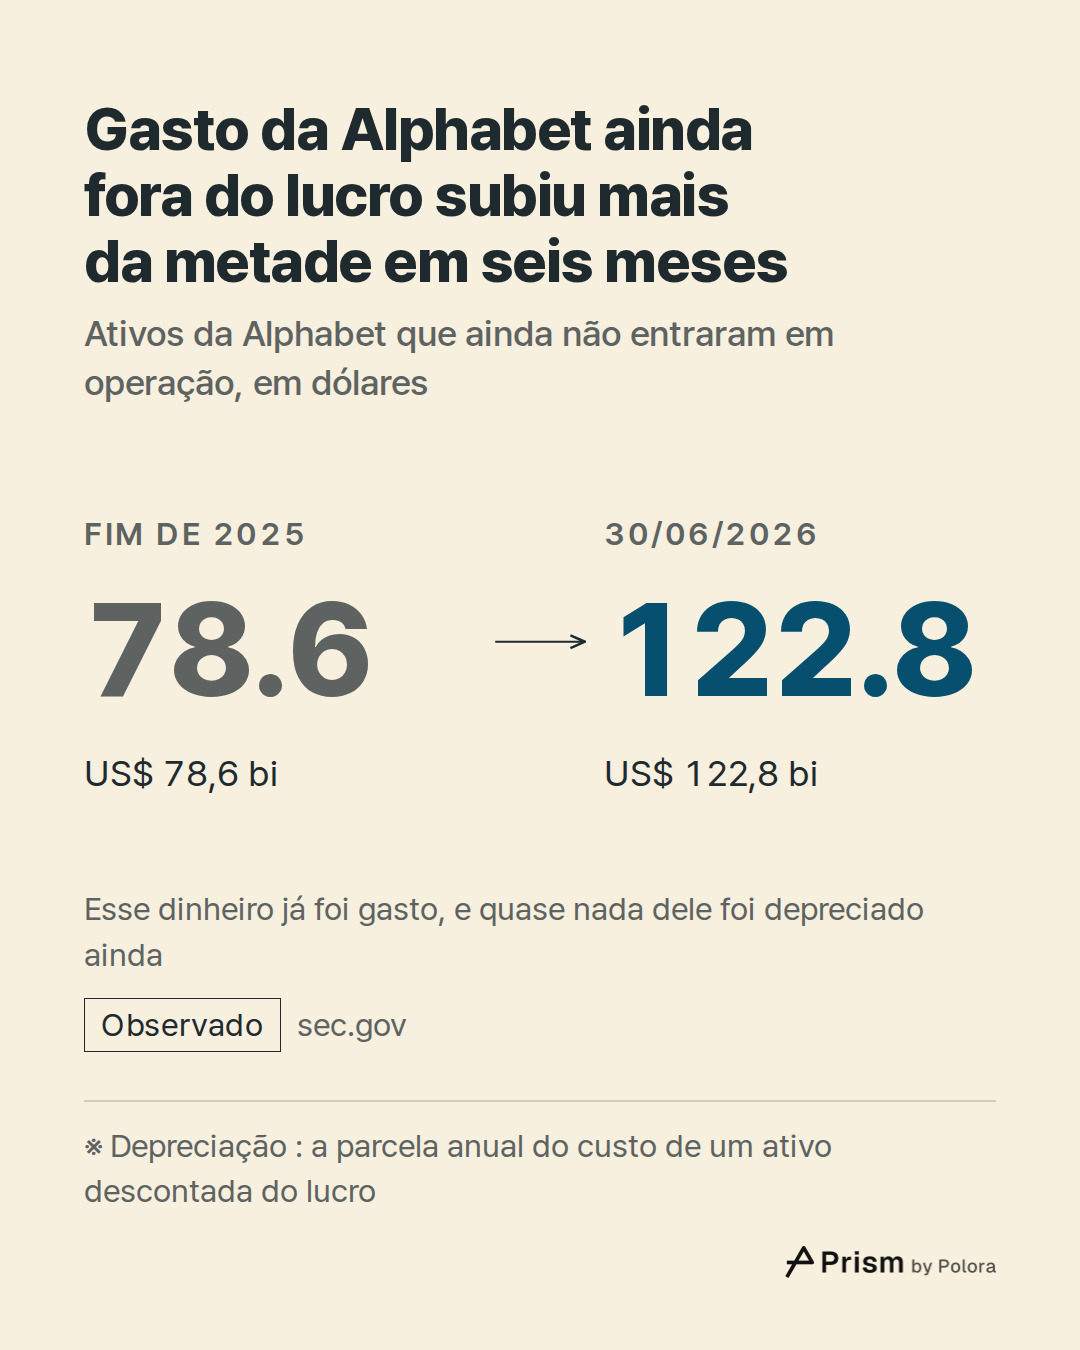
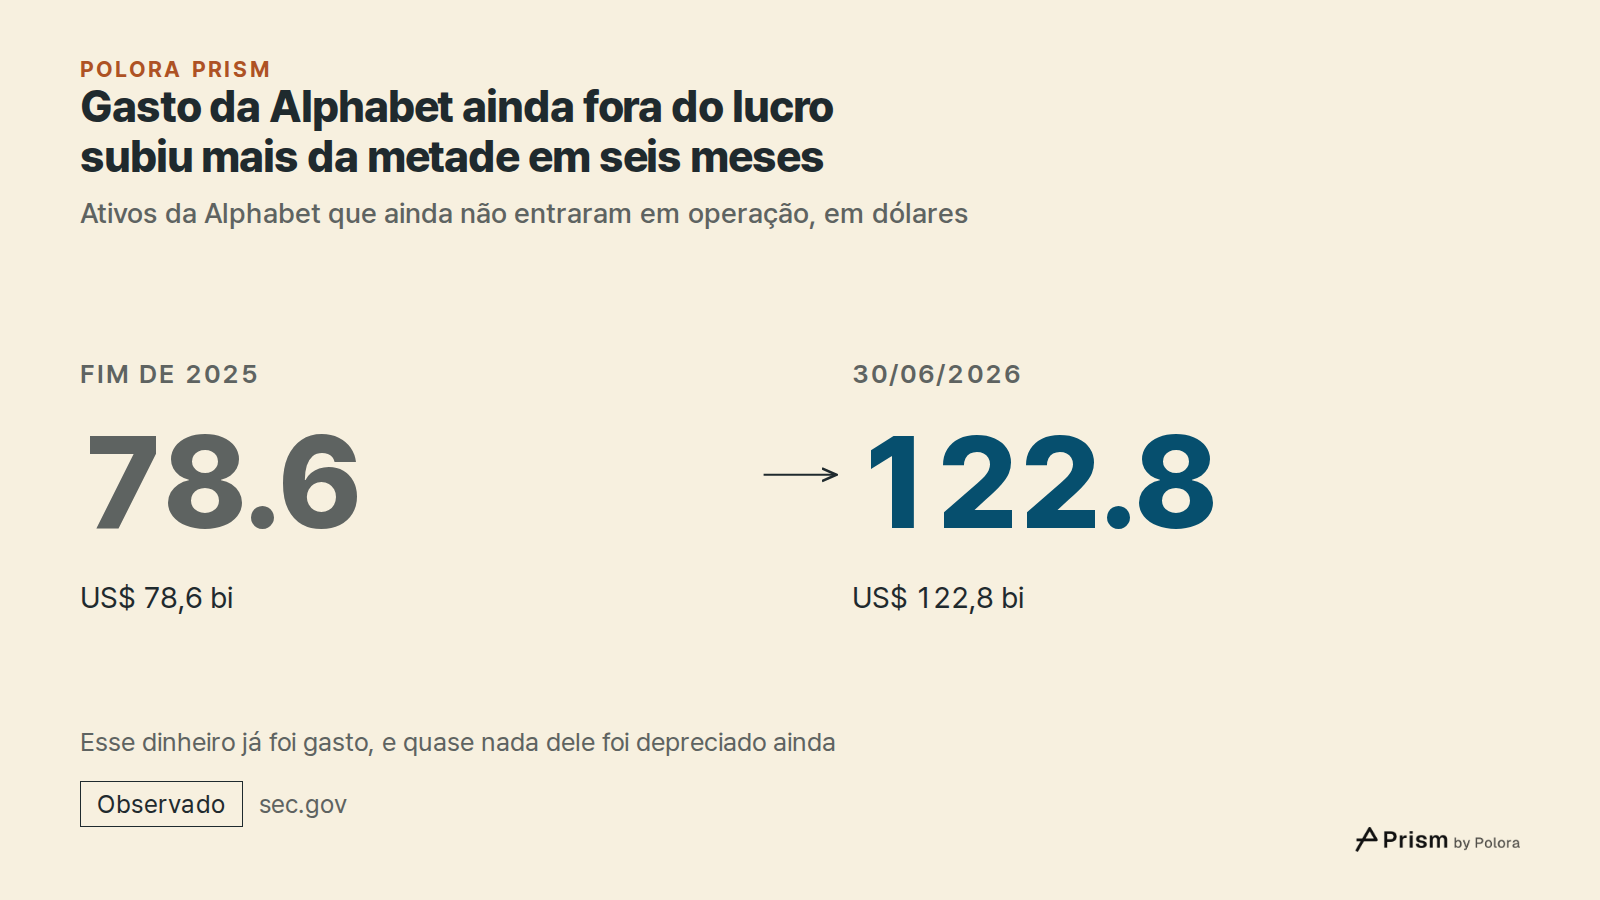
Os ativos da Alphabet que ainda não entraram em operação passaram de US$ 78,6 bilhões no fim de 2025 para US$ 122,8 bilhões em 30 de junho de 2026. Na Amazon, as obras em andamento somavam US$ 71,7 bilhões no fim de 2025, contra US$ 46,6 bilhões um ano antes. Todo esse dinheiro já foi gasto, e quase nada dele chegou ao lucro até agora.
Depois o custo chega em parcelas, ao longo de uma vida útil que a empresa escolhe
Quando um ativo entra em uso, seu custo é dividido em parcelas anuais iguais ao longo da vida útil esperada. Imagine um lote hipotético de servidores de US$ 6 bilhões. Depreciado em seis anos, ele custa US$ 1 bilhão por ano. Em cinco anos, custa US$ 1,2 bilhão por ano. Quanto mais longa a vida útil assumida, menor cada parcela, e maior o lucro nesse meio-tempo. O dinheiro gasto é o mesmo nos dois casos.
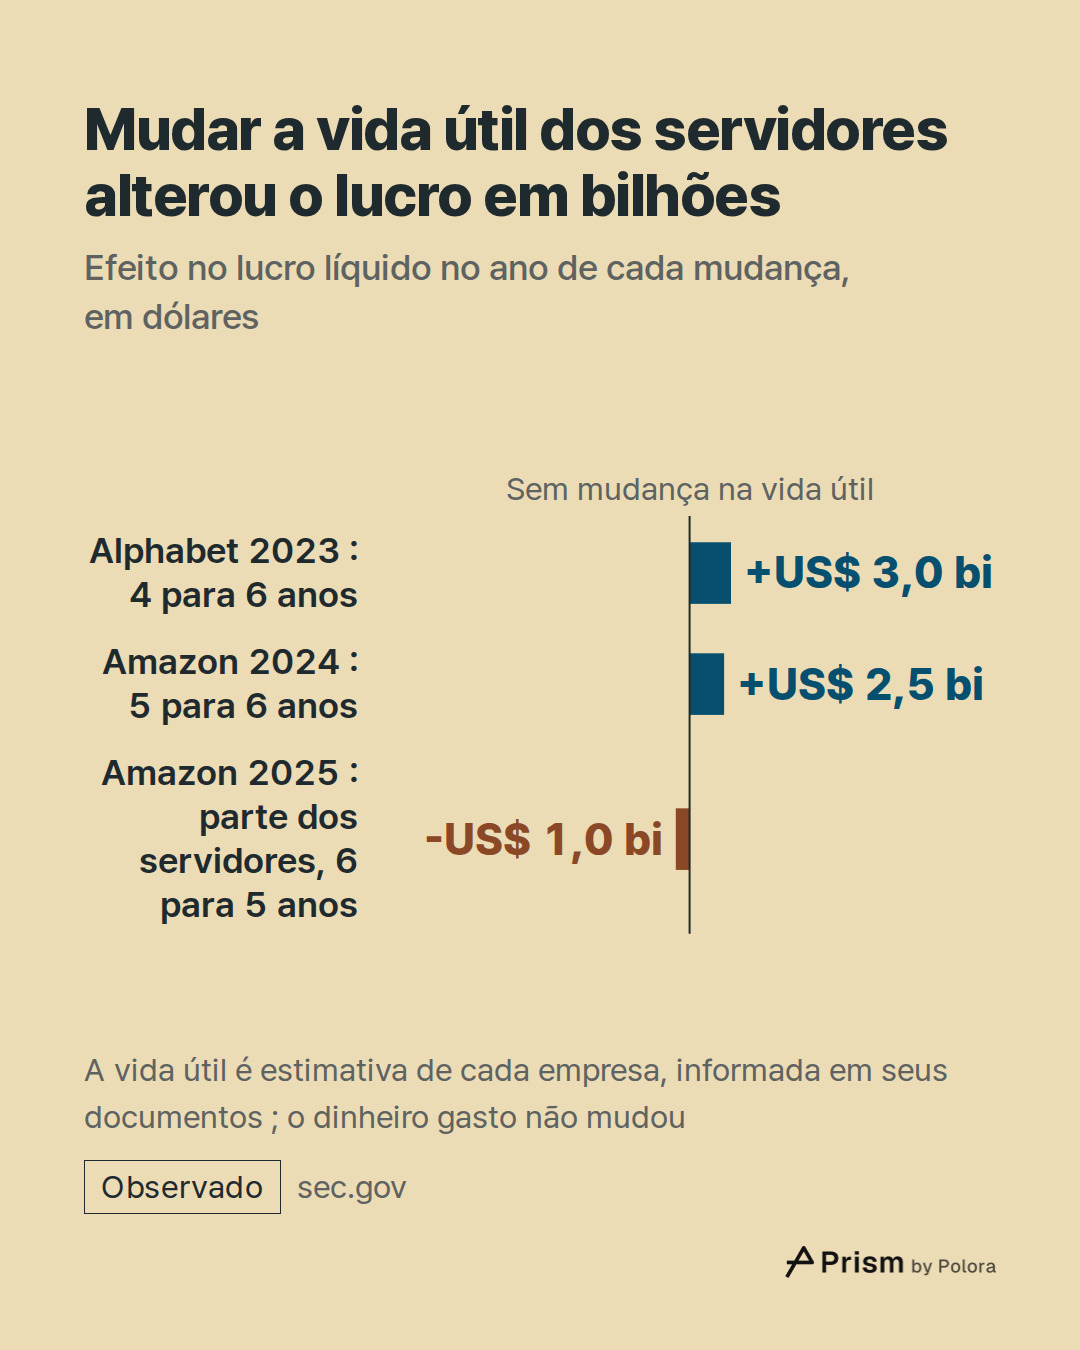
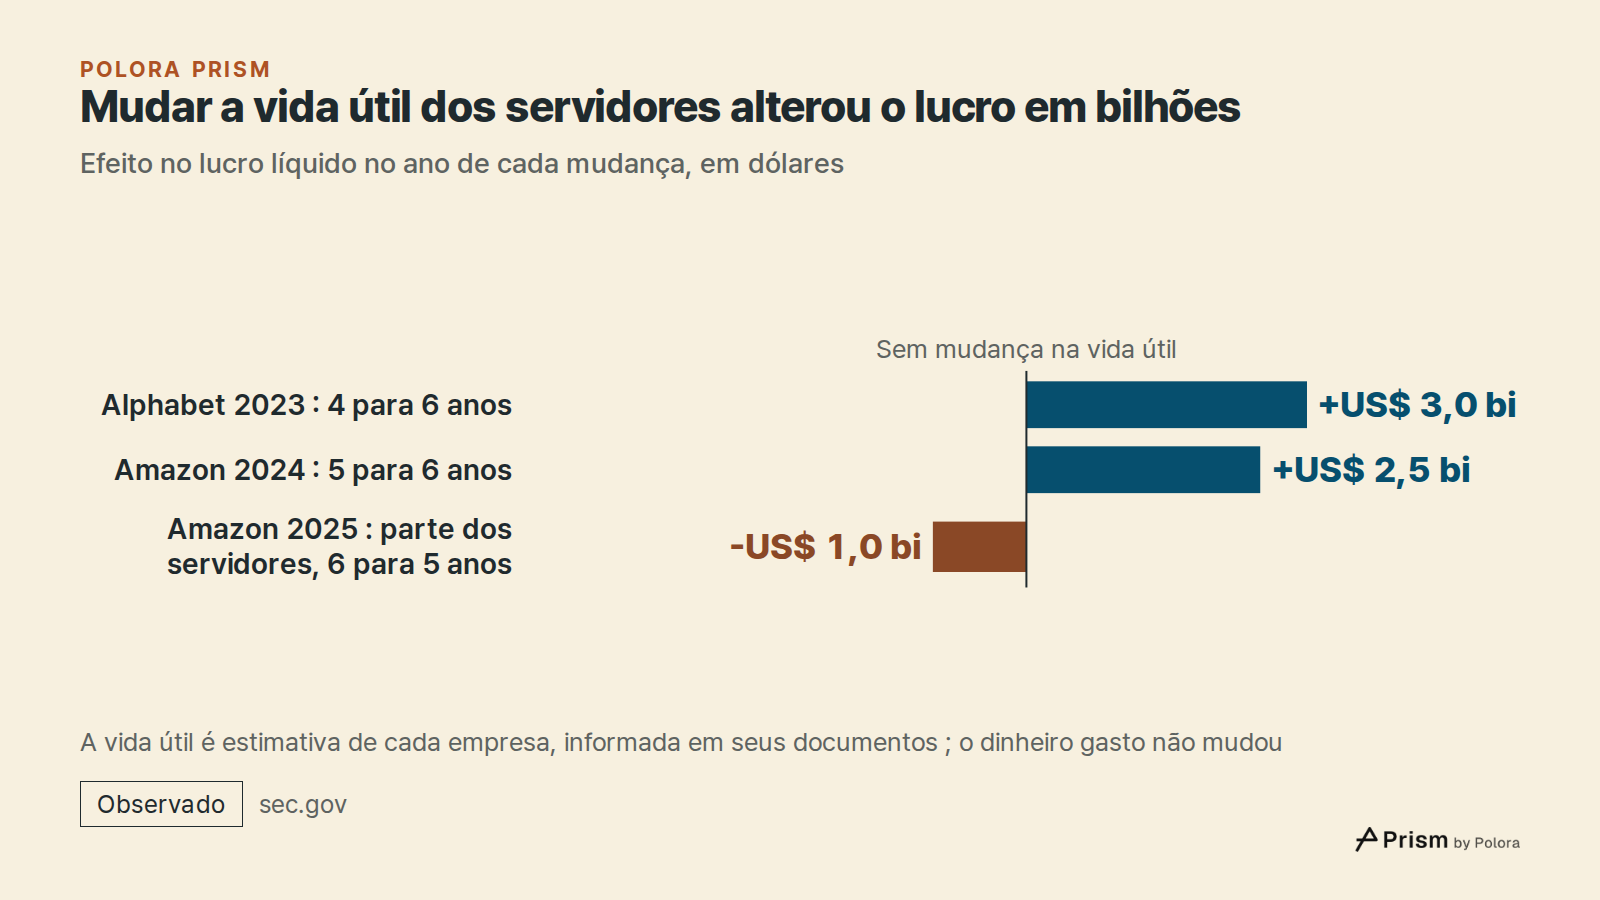
Cada empresa escolhe sua própria vida útil e a informa nos documentos que entrega ao regulador. A Alphabet deprecia servidores e equipamentos de rede, em geral, em seis anos. Em 2023, ela passou os servidores de quatro para seis anos, o que reduziu a depreciação daquele ano em US$ 3,9 bilhões e aumentou o lucro líquido em US$ 3,0 bilhões. A Microsoft informa uma faixa de dois a seis anos para servidores e equipamentos de rede.
A Amazon já foi nas duas direções. A partir de janeiro de 2024, alongou a vida útil dos servidores de cinco para seis anos, o que cortou a depreciação de 2024 em US$ 3,2 bilhões e somou US$ 2,5 bilhões ao lucro líquido. A partir de janeiro de 2025, encurtou de seis para cinco anos a vida útil de uma parte dos servidores e equipamentos de rede, “devido ao ritmo mais acelerado do desenvolvimento tecnológico, em especial na área de inteligência artificial”. Isso acrescentou US$ 1,4 bilhão de depreciação em 2025 e tirou US$ 1,0 bilhão do lucro líquido. As mesmas máquinas, duas escolhas com um ano de diferença, e nas duas vezes o lucro mudou na casa dos bilhões.
A vida útil é uma questão de julgamento, e os documentos explicam o raciocínio por trás de cada escolha. O ponto não é saber qual empresa está certa. O lucro divulgado carrega uma premissa sobre quanto tempo o equipamento continuará útil, e essa premissa está impressa numa nota explicativa que a maioria dos leitores pula.
Como um arrendamento pode tirar gastos do número do capex
Nem todo centro de dados é comprado. Muitos são alugados, e a contabilidade divide esses contratos, chamados arrendamentos, em dois tipos. O arrendamento financeiro é tratado quase como uma compra, então entra no balanço como equipamento, e a Microsoft o conta nos investimentos de capital. O arrendamento operacional é tratado mais como um aluguel e não entra no capex.
Se um contrato é de um tipo ou de outro depende, em parte, de quanto tempo se espera que o prédio dure. A partir do início do ano fiscal 2027, em julho de 2026, a Microsoft alongou a vida útil estimada de seus centros de dados e prédios de escritórios de 15 para 25 anos. A mudança trata dos prédios, não dos servidores dentro deles, cuja faixa de dois a seis anos é uma política separada. A diretora financeira da Microsoft disse que isso traria um “benefício mínimo” ao lucro operacional do ano fiscal 2027. Segundo ela, o efeito maior é que mais contratos futuros de centros de dados passarão a ser arrendamentos operacionais, que não entram no capex. A Microsoft disse que, fora isso, seus planos de investimento para o ano civil de 2026 não mudaram e que agora espera um capex de cerca de US$ 175 bilhões no ano.
Ou seja, o número do capex caiu por causa da forma como os contratos são classificados, não porque os planos mudaram. O aluguel desses prédios continua tendo de ser pago. Ele aparece ao longo do tempo como despesa operacional e nos compromissos de arrendamento.
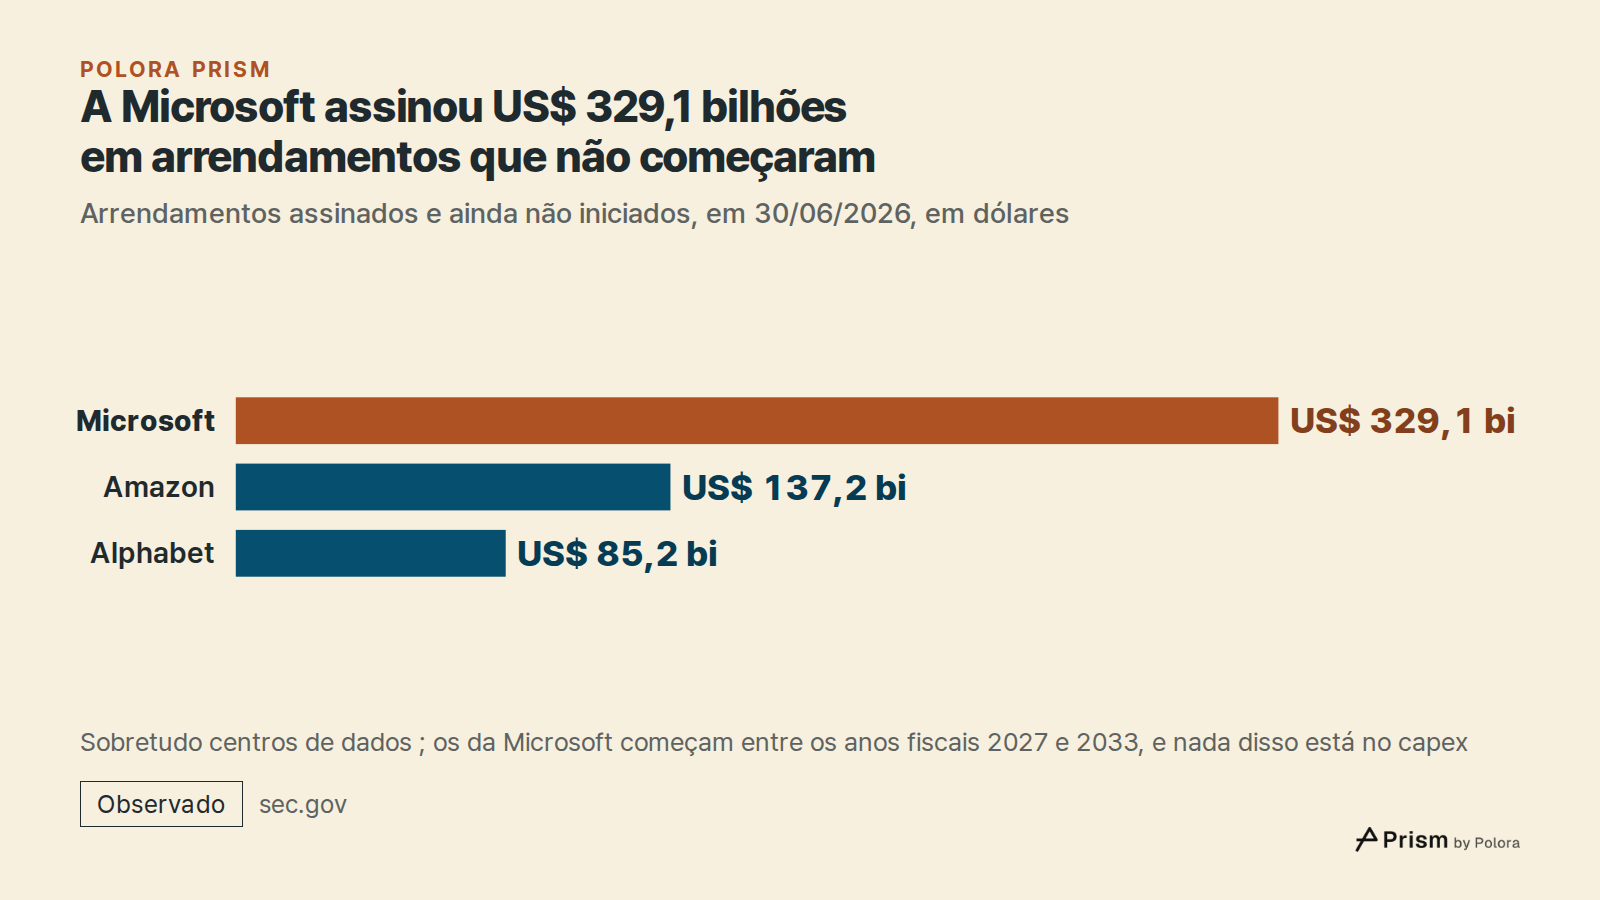
Esses compromissos são grandes. Em 30 de junho de 2026, a Microsoft tinha US$ 329,1 bilhões em contratos de arrendamento assinados, sobretudo de centros de dados, que ainda não estavam em vigor e começam entre o ano fiscal 2027 e o ano fiscal 2033. A Alphabet informou US$ 85,2 bilhões em contratos desse tipo. A Amazon, US$ 137,2 bilhões. Nada disso está no capex nem na depreciação por enquanto.
Lucro e caixa, lado a lado
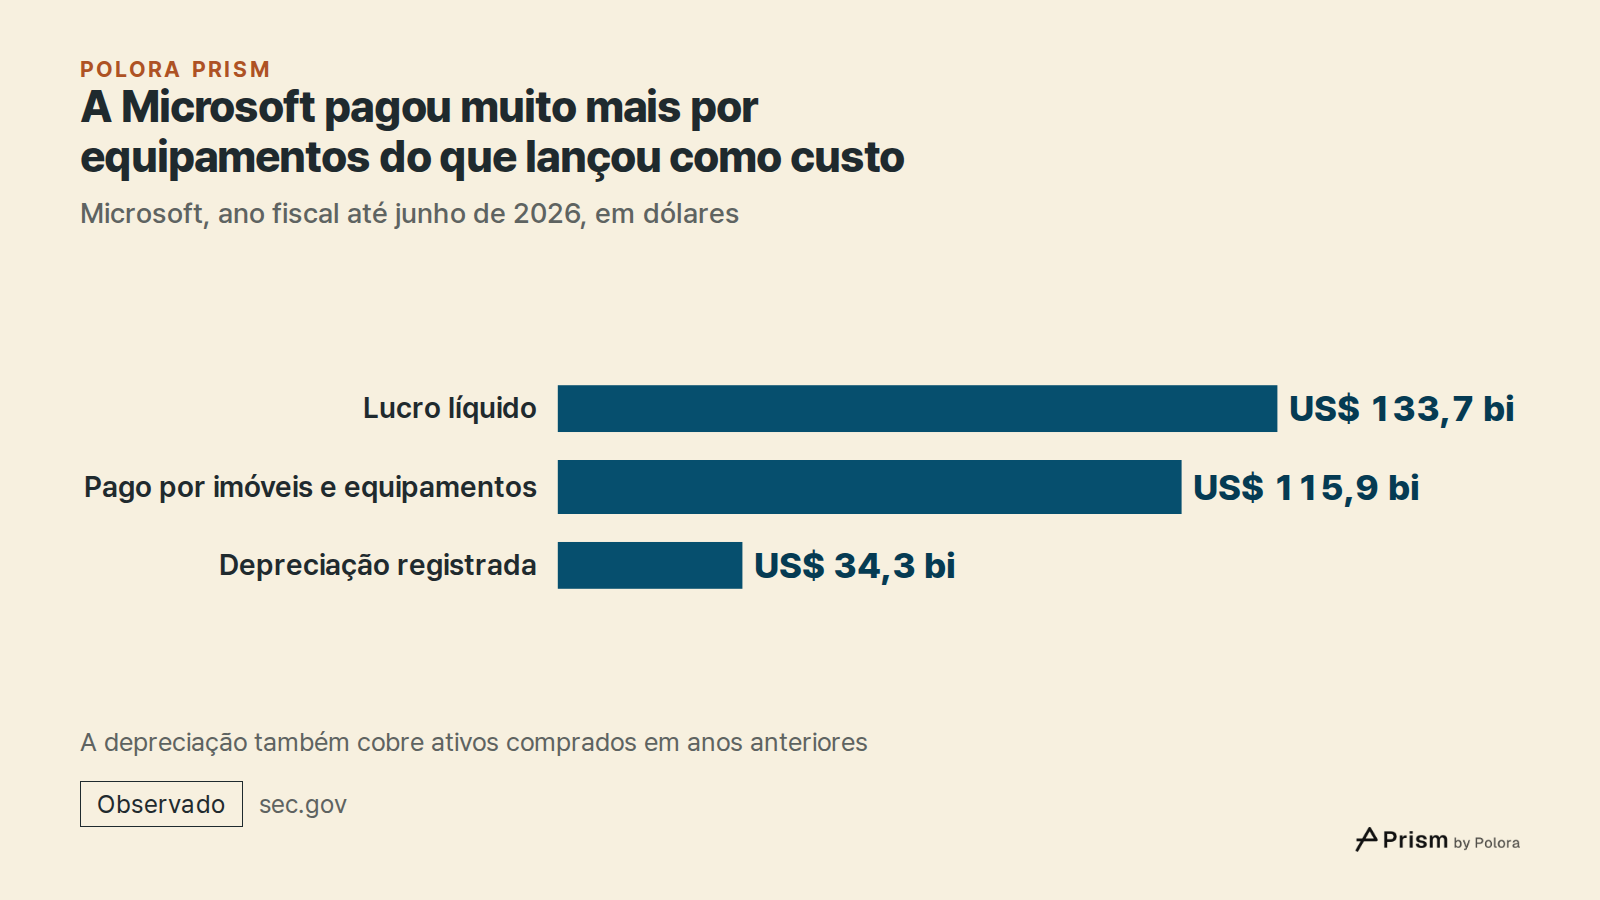
Ponha as duas medidas uma ao lado da outra e a diferença fica evidente. No ano fiscal encerrado em junho de 2026, a Microsoft teve lucro líquido de US$ 133,7 bilhões e registrou US$ 34,3 bilhões de depreciação, enquanto pagou US$ 115,9 bilhões por imóveis e equipamentos. O caixa gerado pelos negócios menos esse gasto deu cerca de US$ 67,0 bilhões, metade do lucro líquido.
O fluxo de caixa livre da Alphabet foi negativo em US$ 5,9 bilhões de abril a junho de 2026. O lucro líquido do mesmo trimestre foi de US$ 112,2 bilhões. A maior parte da diferença não tinha nada a ver com servidores. O trimestre incluiu um ganho não realizado de US$ 99,0 bilhões, isto é, a valorização de participações em ações que a Alphabet detém e não vendeu, o que elevou o lucro líquido em US$ 77,1 bilhões depois dos impostos sem que entrasse dinheiro algum.
A Amazon mostra o mesmo padrão. Seu lucro líquido de abril a junho de 2026 foi de US$ 62,6 bilhões, incluindo US$ 50,5 bilhões de reavaliações para cima de participações em empresas de capital fechado, que o documento atribui principalmente às suas ações preferenciais sem direito a voto da empresa de IA Anthropic. Nos doze meses até junho, o lucro líquido foi de US$ 135,3 bilhões e o fluxo de caixa livre foi negativo em US$ 7,6 bilhões.
Assim, neste trimestre, a diferença entre lucro e caixa teve duas fontes principais. A maior parte do custo dos equipamentos ainda não tinha chegado ao lucro, e os ganhos de reavaliação já tinham. Isso não faz do lucro um número só no papel. Os negócios em si continuaram gerando muito dinheiro, US$ 39,1 bilhões na Alphabet apenas no trimestre. Nenhuma das duas fontes da diferença é, sozinha, sinal de problema ou de saúde. Cada uma é algo que vale saber antes de ler o número principal.
O que olhar quando os números novos saírem
O capex e o fluxo de caixa livre mostram quanto dinheiro já foi para a expansão. A depreciação mostra a que velocidade esse custo chega ao lucro, num ritmo definido por premissas que cada empresa escolheu. Nenhum desses números diz quanto do gasto é com IA nem se ele vai se pagar, e este texto não toma posição sobre isso.
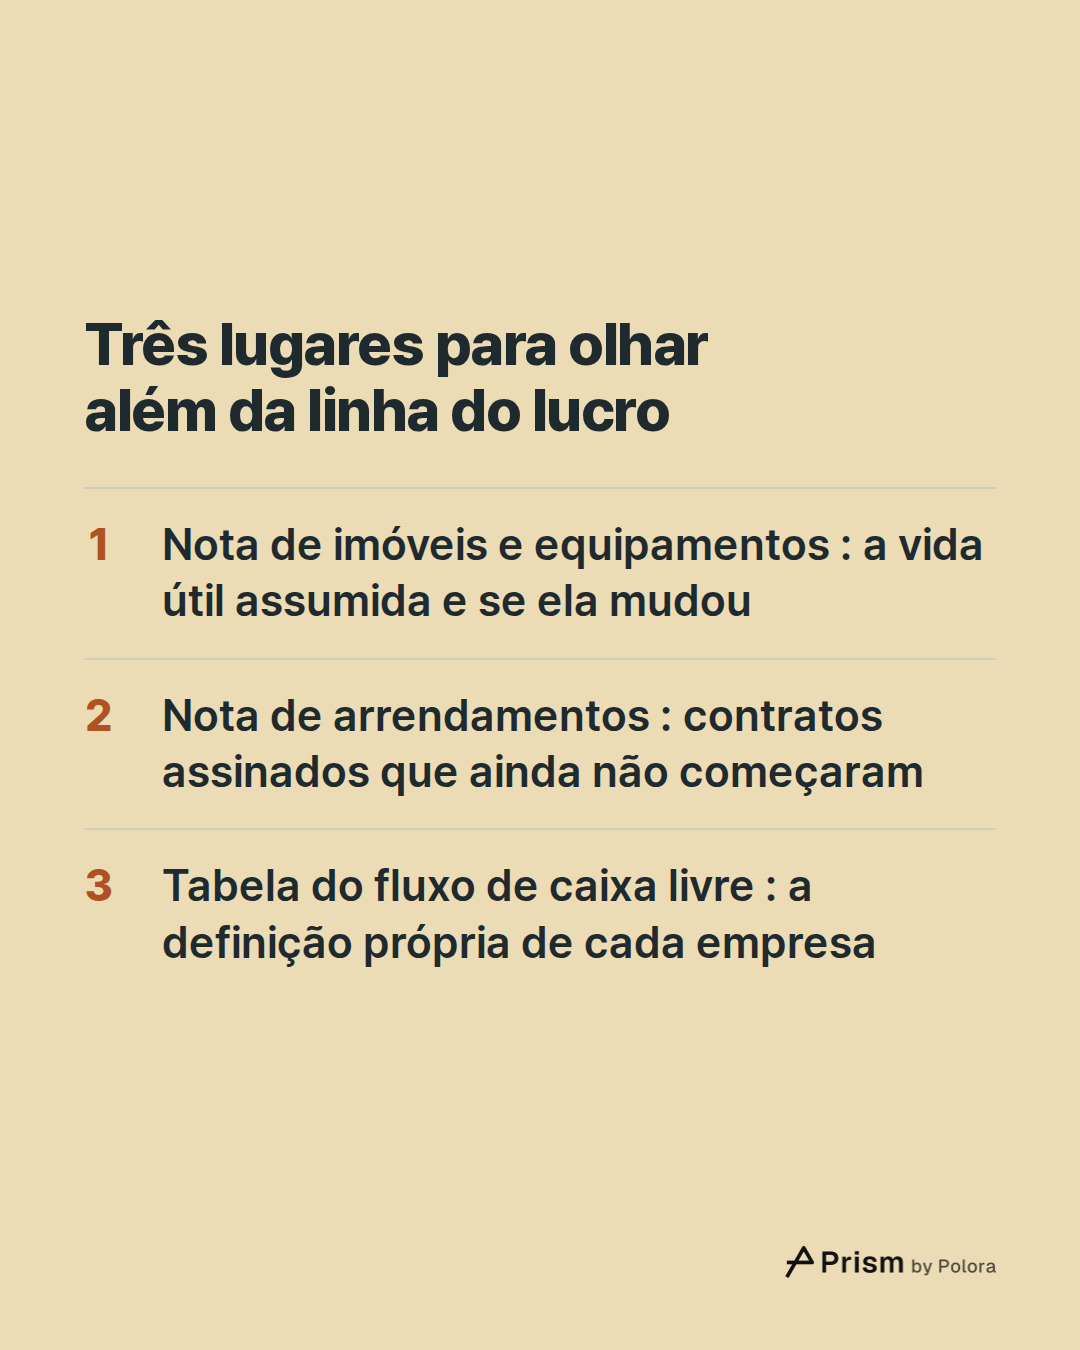
Quando saírem os relatórios de julho a setembro, além da linha do lucro, vale olhar três lugares. Um é a nota sobre imóveis e equipamentos, para ver a vida útil que cada empresa assume e se ela mudou. Outro é a nota sobre arrendamentos, para ver os contratos assinados que ainda não começaram. O terceiro é a tabela do fluxo de caixa livre, com a definição própria de cada empresa. Ao lado do lucro principal, eles mostram quanto do gasto já foi pago e quanto ainda vai aparecer como custo.