Qual é o recorde
Os números vêm do lucro das empresas calculado pelo Escritório de Análise Econômica dos EUA, o BEA na sigla em inglês. O BEA mede esse lucro nas contas nacionais, as mesmas contas que produzem o PIB. Elas abrangem todas as empresas constituídas nos EUA, com ações em bolsa ou não. Por isso não são a mesma coisa que os lucros que as empresas de capital aberto informam aos seus acionistas. A versão usada aqui é a anterior aos ajustes que o BEA faz no valor dos estoques e na depreciação, que é o desgaste de máquinas e prédios. Os números têm ajuste sazonal e são expressos em taxa anualizada.
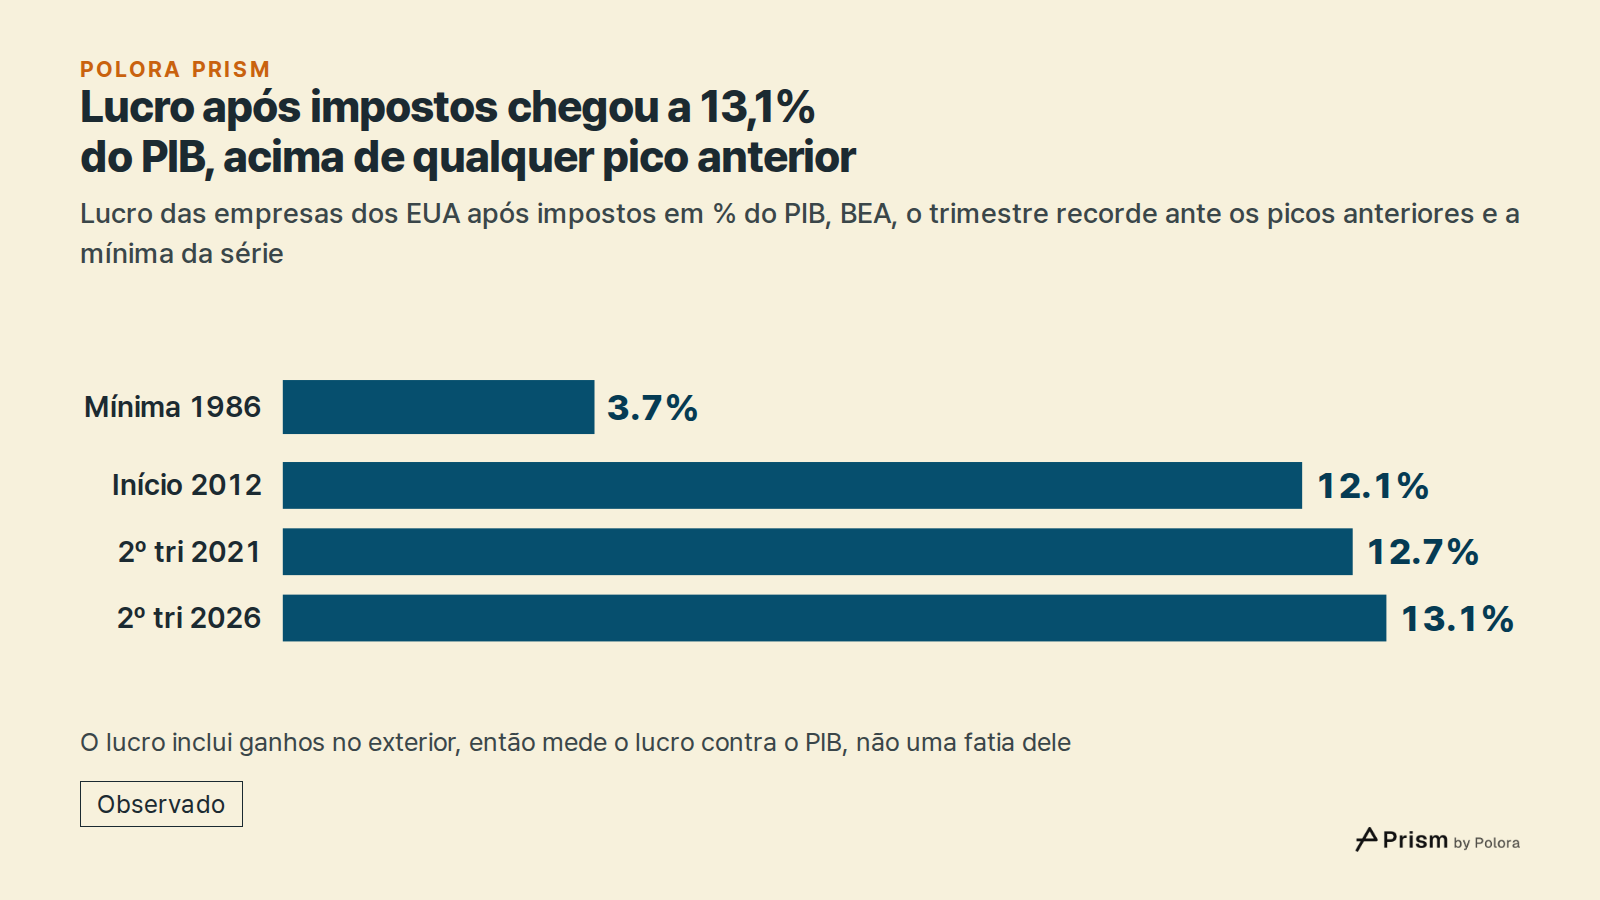
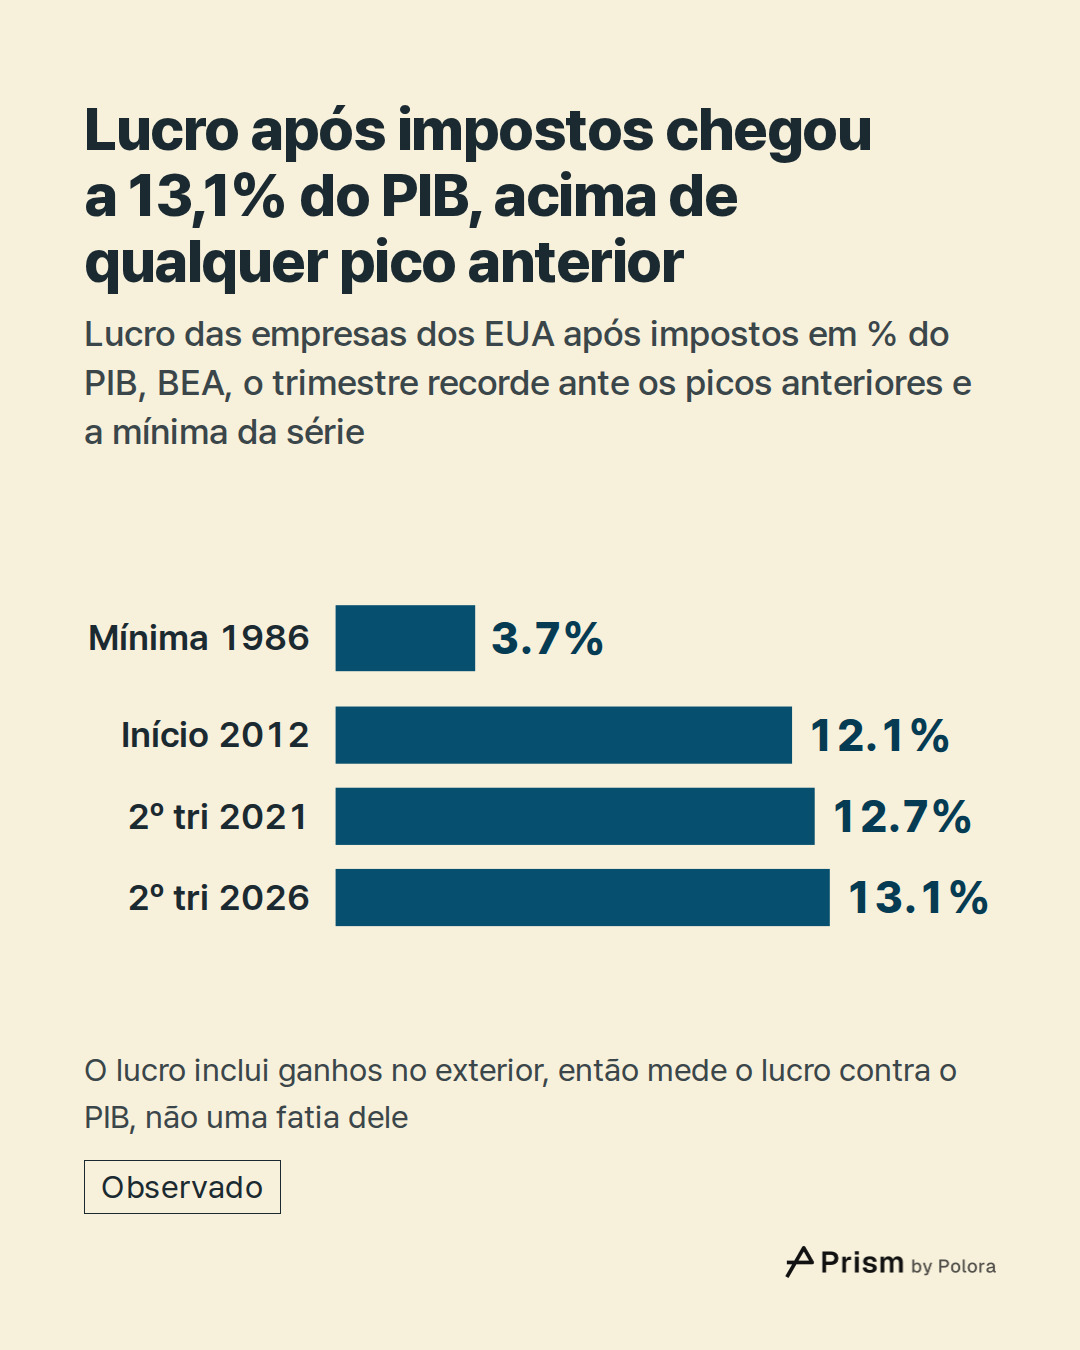
No segundo trimestre de 2026, de abril a junho, o lucro após impostos chegou a 13,1% do PIB. O recorde anterior era de 12,7%, no segundo trimestre de 2021. Antes de 2020, o ponto mais alto tinha sido 12,1%, no início de 2012. O ponto mais baixo de toda a série foi 3,7%, em 1986.
A comparação é feita com o PIB, mas o lucro não é uma fatia dele. O PIB conta o que é produzido dentro dos Estados Unidos, enquanto o lucro das empresas americanas inclui o que elas ganham no exterior. O dado sobre a parte ganha fora do país vem da medida ajustada de lucro do BEA, não da medida por trás do recorde. Por essa medida, o saldo com o resto do mundo, ou seja, o que entra do exterior menos o que é pago ao exterior, foi de 11,6% do lucro no segundo trimestre de 2026. A leitura correta, então, é “o lucro medido contra o tamanho da economia”, e não “a parte da economia que ficou com as empresas como lucro”.
Quase oitenta anos em duas linhas
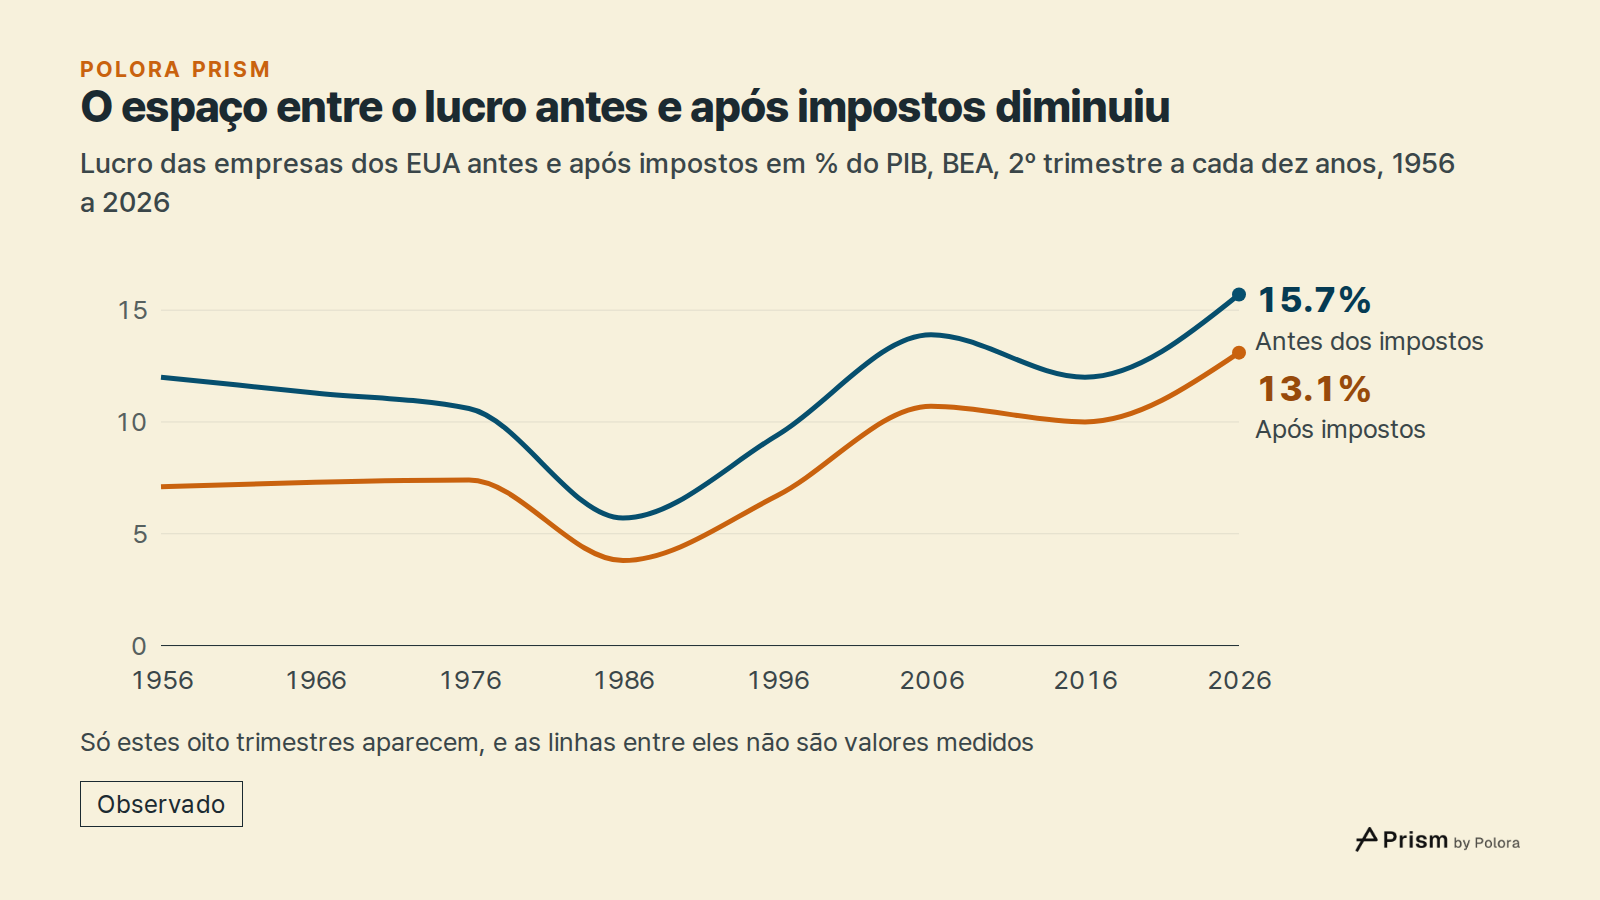
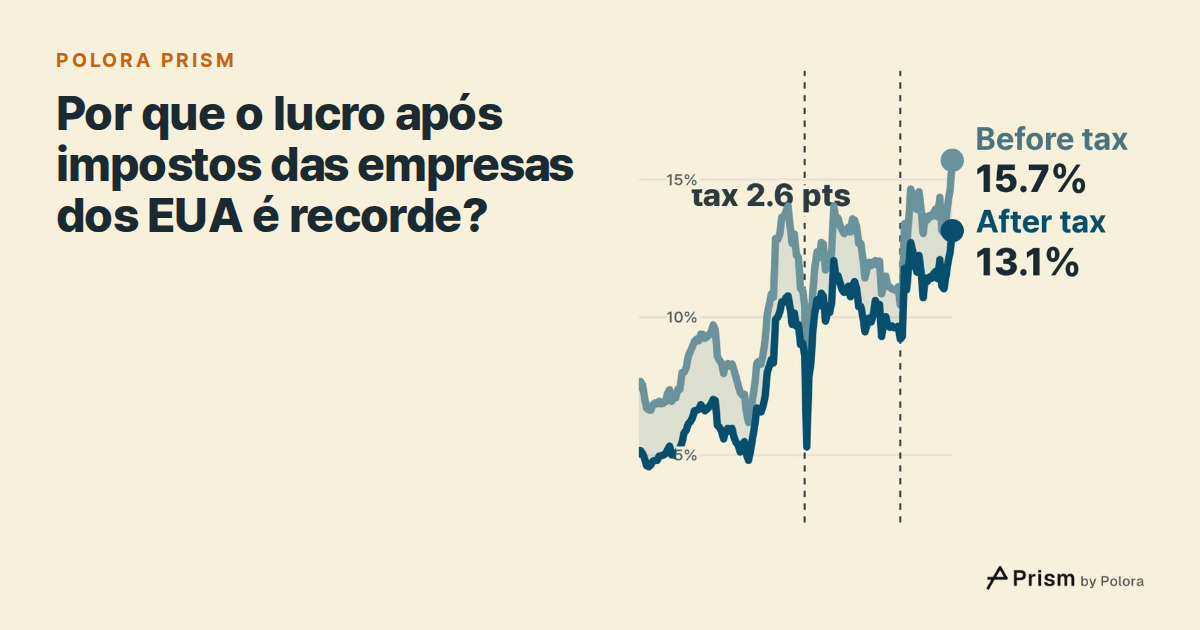
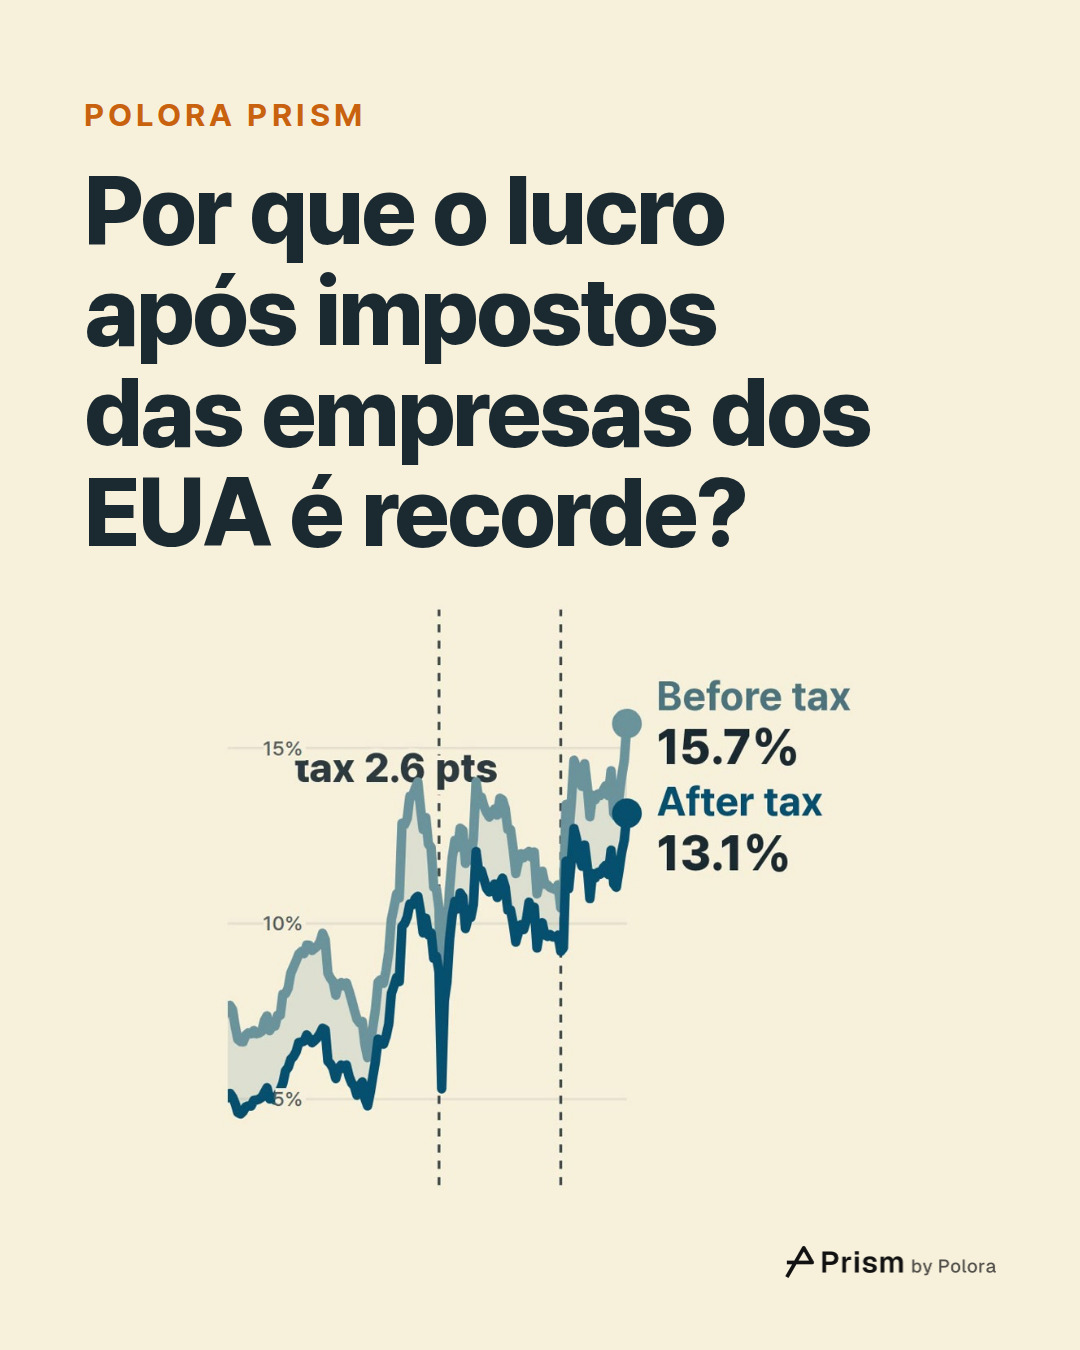
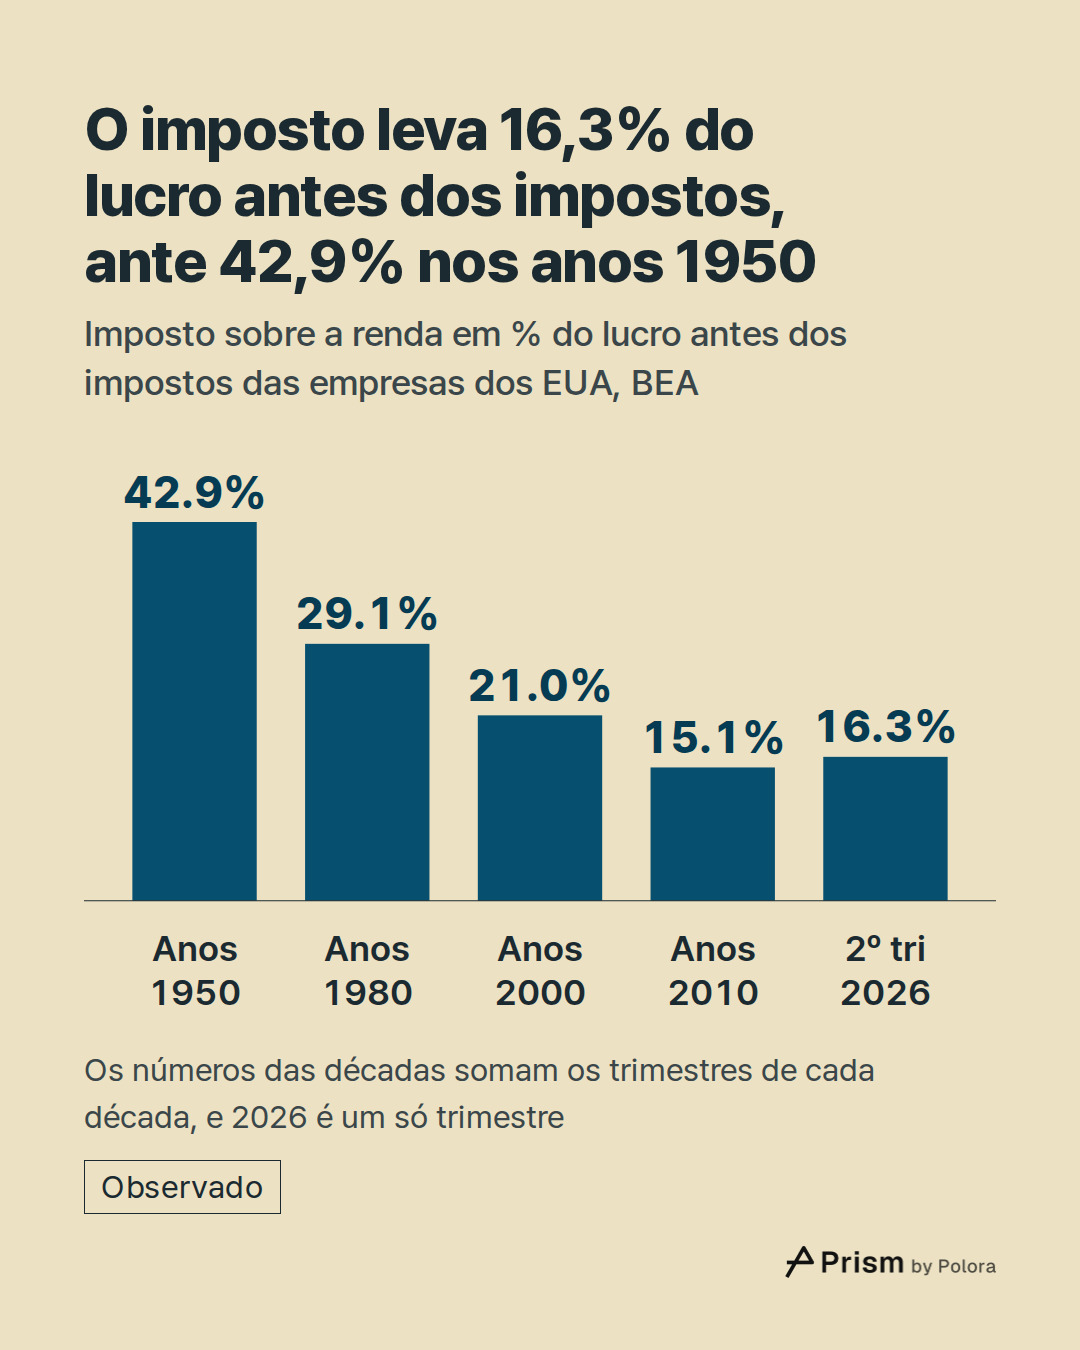
O vídeo que acompanha este texto desenha duas linhas, o lucro antes dos impostos e o lucro após impostos, cada uma em relação ao PIB. O espaço entre elas é o imposto sobre a renda das empresas, segundo o BEA. Nos anos 1950 esse espaço era largo : somando os trimestres da década, o imposto levava 42,9% do lucro antes dos impostos. Nos anos 1960 e 1970, as duas linhas subiram e desceram enquanto o imposto levava uma parte cada vez menor, e depois o lucro após impostos afundou até o ponto mais baixo, em 1986. A partir daí voltou a subir com grandes oscilações, caiu na crise financeira de 2008 e chegou a 12,1% em 2012. Recuou no resto dos anos 2010, sempre bem acima do nível dos anos 1980, caiu na recessão da pandemia, em 2020, e atingiu um novo recorde de 12,7% em 2021.
Antes dos impostos, não há recorde
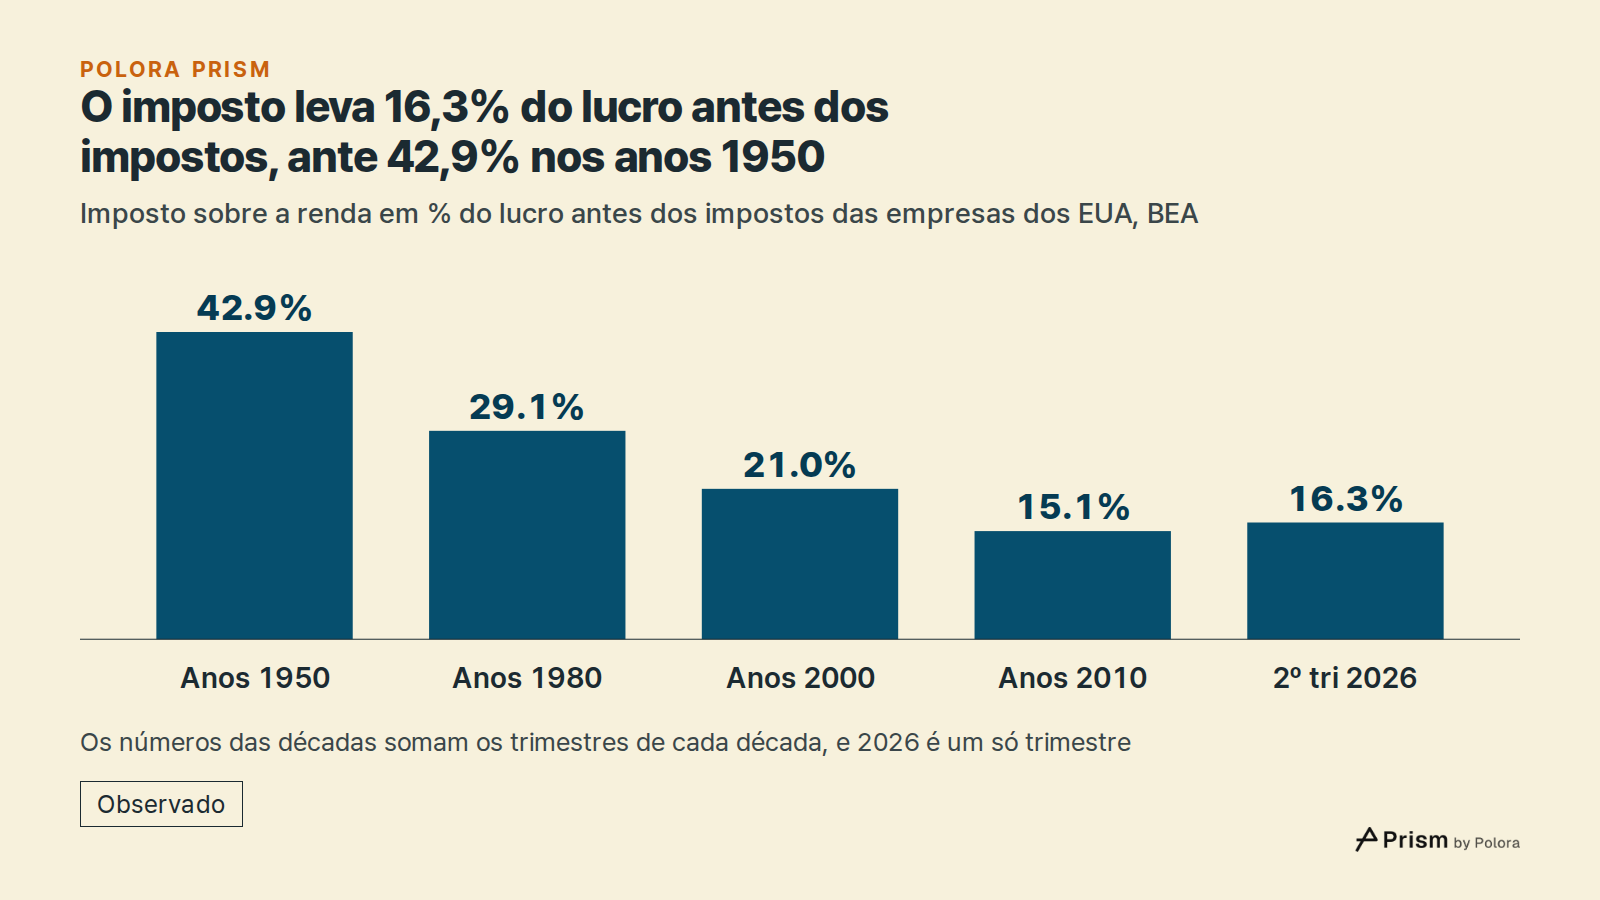
Antes dos impostos, o lucro foi de 15,7% do PIB no segundo trimestre de 2026. É um nível alto, mas abaixo dos 16,6% do último trimestre de 1950. A linha do lucro após impostos tem o recorde porque o espaço entre as duas linhas ficou muito mais estreito do que naquela época : o imposto levou 16,3% do lucro antes dos impostos no segundo trimestre de 2026.
A maior parte dessa queda aconteceu há muito tempo. Medindo da mesma forma, somando os trimestres de cada década, o imposto levou 29,1% do lucro antes dos impostos nos anos 1980, 21,0% nos anos 2000 e 15,1% nos anos 2010. A parcela do segundo trimestre de 2026 é um pouco maior que a dos anos 2010, e não menor. O que mudou desde os anos 2010 foi a linha antes dos impostos : o lucro antes dos impostos foi de 12,2% do PIB na década como um todo e estava em 15,7% no segundo trimestre de 2026. O recorde nasce do encontro de duas coisas : um lucro antes dos impostos de volta perto do pico de 1950 e uma parcela de imposto que caiu décadas atrás.
Por que o imposto leva menos
As contas nacionais registram quanto imposto sobre a renda das empresas houve, mas não por que ele mudou, e este texto não divide a queda entre as causas. A legislação tributária é uma delas. A Lei de Cortes de Impostos e Empregos de 2017 (Tax Cuts and Jobs Act), por exemplo, reduziu o imposto federal sobre empresas a uma alíquota única a partir de 2018. Mas, pela medida usada aqui, mais de três quartos da queda desde os anos 1950 já tinham acontecido até os anos 2000.
Uma nota técnica de 2022 da equipe do Federal Reserve, o banco central dos EUA, assinada por Michael Smolyansky, olhou para um grupo mais restrito : as empresas não financeiras do principal índice de grandes empresas americanas da Standard & Poor's, usando os balanços que elas publicam em vez dos números do BEA. A nota concluiu que os gastos com juros e impostos caíram de forma contínua como parcela do lucro dessas empresas antes de juros e impostos, e que o principal degrau de queda na alíquota efetiva que elas pagavam veio depois da lei de 2017. Comparando as taxas anuais de crescimento, descontada a inflação, com e sem essa queda, a nota calculou que a redução dos custos com juros e impostos respondeu, de forma mecânica, por cerca de um terço do crescimento do lucro dessas empresas entre o fim de 2004 e o início de 2022. Esse cálculo descreve um período passado e empresas de capital aberto, e não é a mesma medida das linhas do vídeo.
O que cabe no espaço do imposto
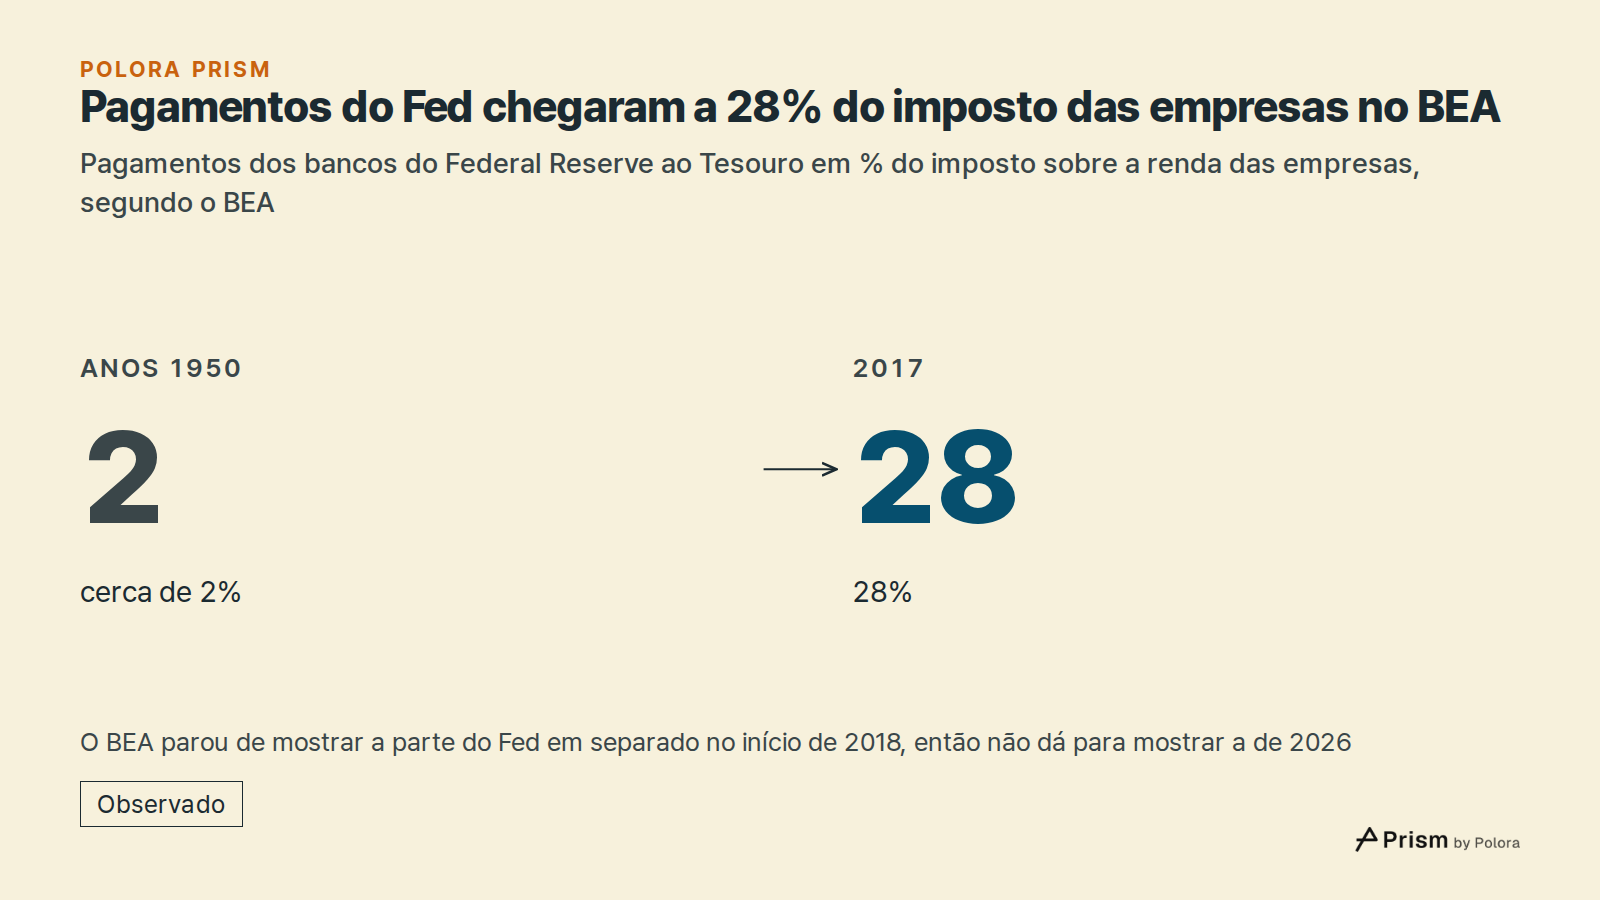
O BEA conta entre os impostos sobre a renda das empresas os pagamentos que os bancos regionais do Federal Reserve fazem ao Tesouro americano, e publicou esses pagamentos numa linha separada até o início de 2018. Nos anos 1950 eles eram cerca de 2% desses impostos. Em 2017, o último ano completo mostrado em separado, eram 28%. Ou seja, nos anos 2010 uma parte considerável do que o espaço entre as linhas conta como imposto não era imposto pago por empresas. Para os trimestres mais recentes, o BEA não publica mais a parte do Fed em separado. O próprio relatório do Fed diz que o resultado líquido somado dos seus bancos foi negativo entre setembro de 2025 e março de 2026, com o prejuízo registrado como um “ativo diferido”, embora alguns bancos regionais ainda tenham feito pagamentos ao Tesouro em algumas semanas. Com esses números, não dá para mostrar quanto do imposto de 2026 vem do Fed.
Quão firme é esse número
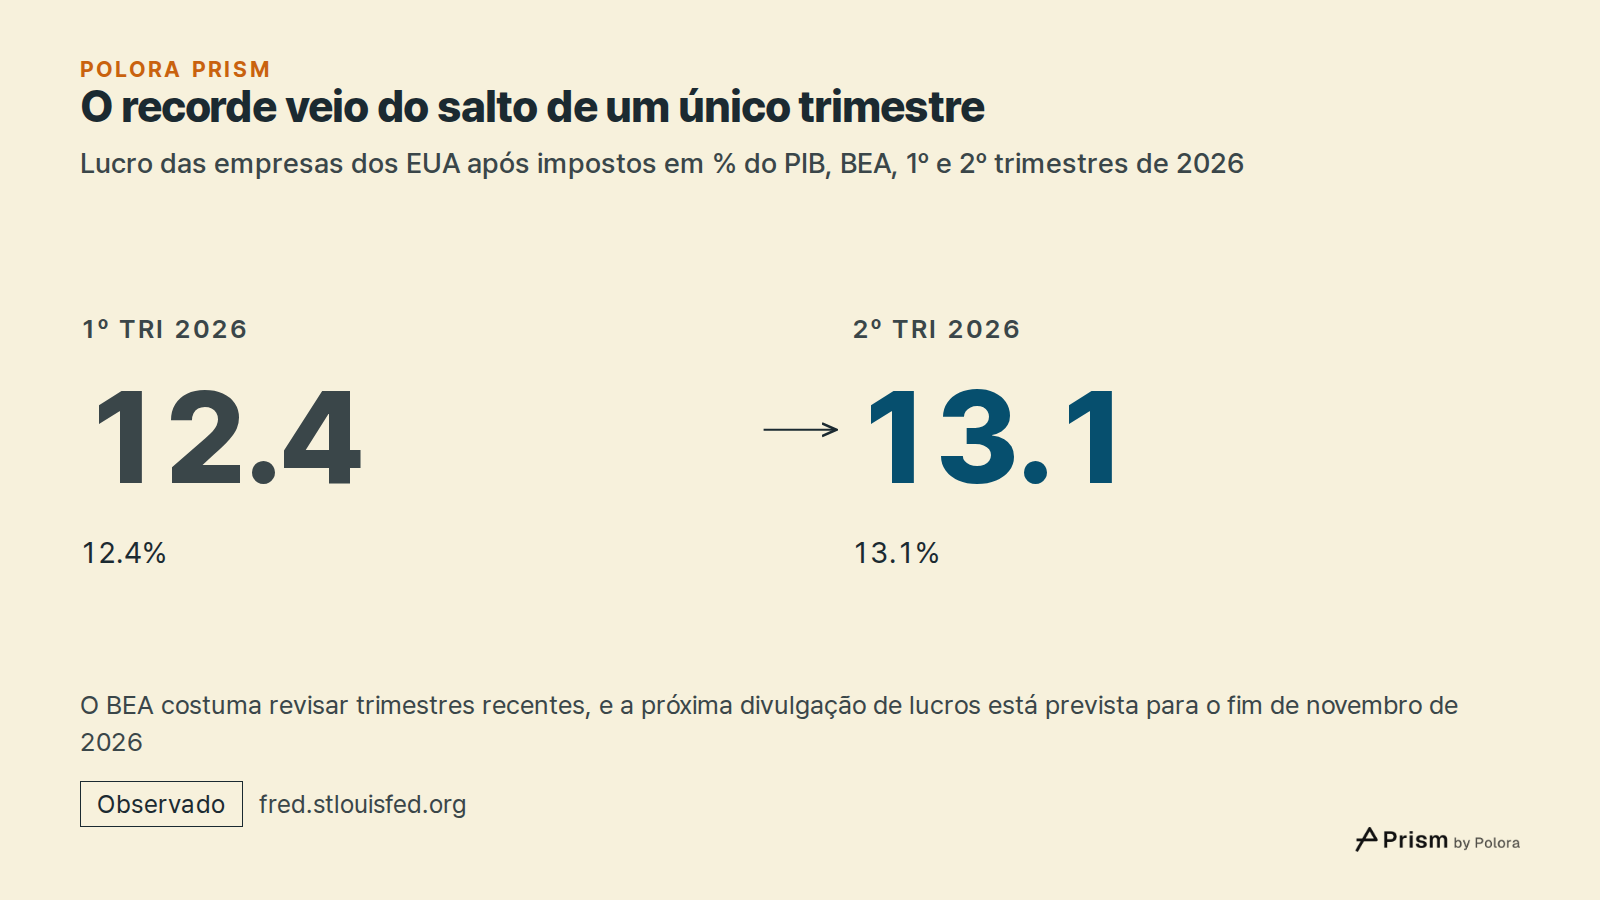
O recorde se apoia num único trimestre forte. O lucro após impostos subiu US$ 332 bilhões em taxa anualizada entre o primeiro e o segundo trimestre de 2026, passando de 12,4% para 13,1% do PIB. Os números do segundo trimestre saíram no fim de setembro de 2026, junto com a revisão anual das contas feita pelo BEA, e os trimestres recentes costumam ser revisados depois. A próxima divulgação do BEA com o lucro das empresas, referente ao terceiro trimestre, está prevista para o fim de novembro de 2026.
O recorde também aparece na outra medida do BEA, o lucro da produção corrente, que ajusta o valor dos estoques e a depreciação. Após impostos, essa medida foi de 11,9% do PIB no segundo trimestre de 2026, a maior da sua própria história e acima do pico anterior, de 2021. As duas medidas definem lucro de formas diferentes, então seus níveis não devem ser comparados entre si, apenas cada um com a sua própria história.
Uma parcela recorde mostra o tamanho do lucro em relação à economia hoje. Não é uma previsão sobre lucros, sobre o preço das ações nem sobre os próximos passos da economia.
- FRED, Federal Reserve Bank of St. Louis: Corporate Profits After Tax (without IVA and CCAdj), CP, from the US Bureau of Economic Analysis]
- FRED: National income: Corporate profits before tax (without IVA and CCAdj), from BEA]
- FRED: Gross Domestic Product, from BEA]
- FRED: Taxes on corporate income, from BEA]
- FRED: Corporate Profits After Tax with IVA and CCAdj, from BEA]
- FRED: Corporate Profits with IVA and CCAdj, from BEA]
- FRED: Corporate profits with IVA and CCAdj: Rest of the world, from BEA]
- FRED: Taxes on corporate income: Federal Reserve banks, from BEA]
![Fontes 8 : fred.stlouisfed.org · FRED, Federal Reserve Bank of St. Louis: Corporate Profits After Tax (without IVA and CCAdj), CP, from the US Bureau of Economic Analysis], fred.stlouisfed.org · FRED: National income: Corporate profits before tax (without IVA and CCAdj), from BEA], fred.stlouisfed.o](https://media.cdn.polora.ai/picks/2026/11/pickrun_4bbc82bd6cfa4040/PM0m3kyAAN6d8Qy7-slide-08--por-que-o-lucro.jpg)