Por que o imposto que você deixa de pagar este ano volta depois
Todo mês de dezembro aparece a mesma dica : venda as ações que estão no prejuízo antes do fim do ano e pague menos imposto. A prática tem nome em inglês, tax-loss harvesting, algo como colher prejuízos para usar no imposto. Quando você vende um investimento por menos do que pagou, a perda que existia só no papel passa a constar da sua declaração, e essa perda pode ser descontada dos ganhos que você teve em outros investimentos. Quem quer continuar investido compra logo em seguida algo parecido, e assim o dinheiro não sai do mercado.
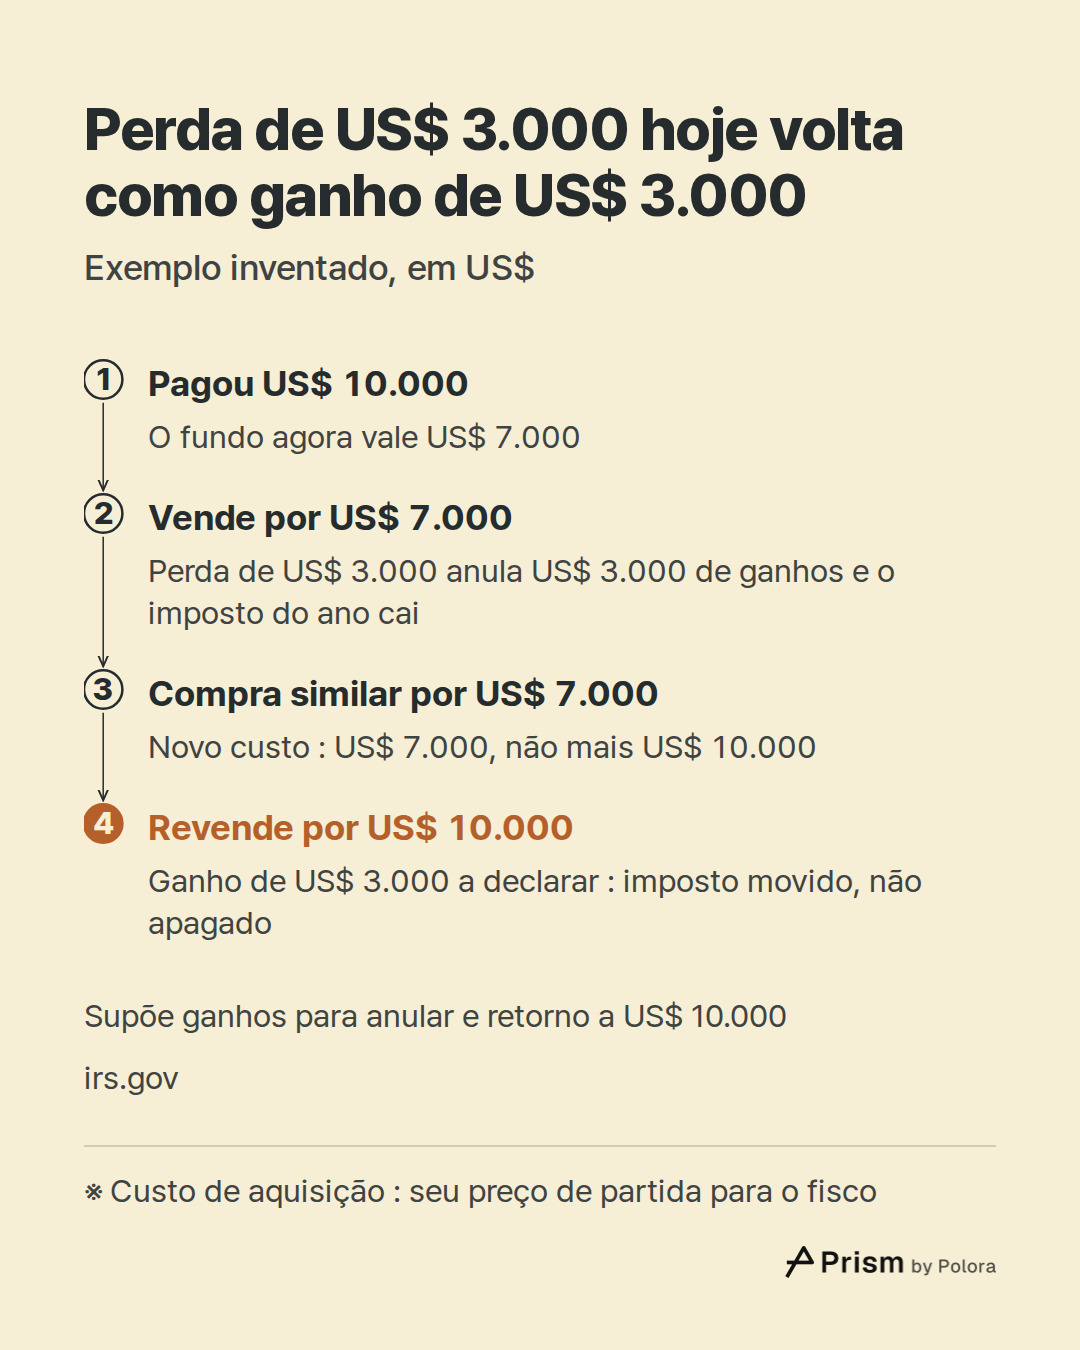
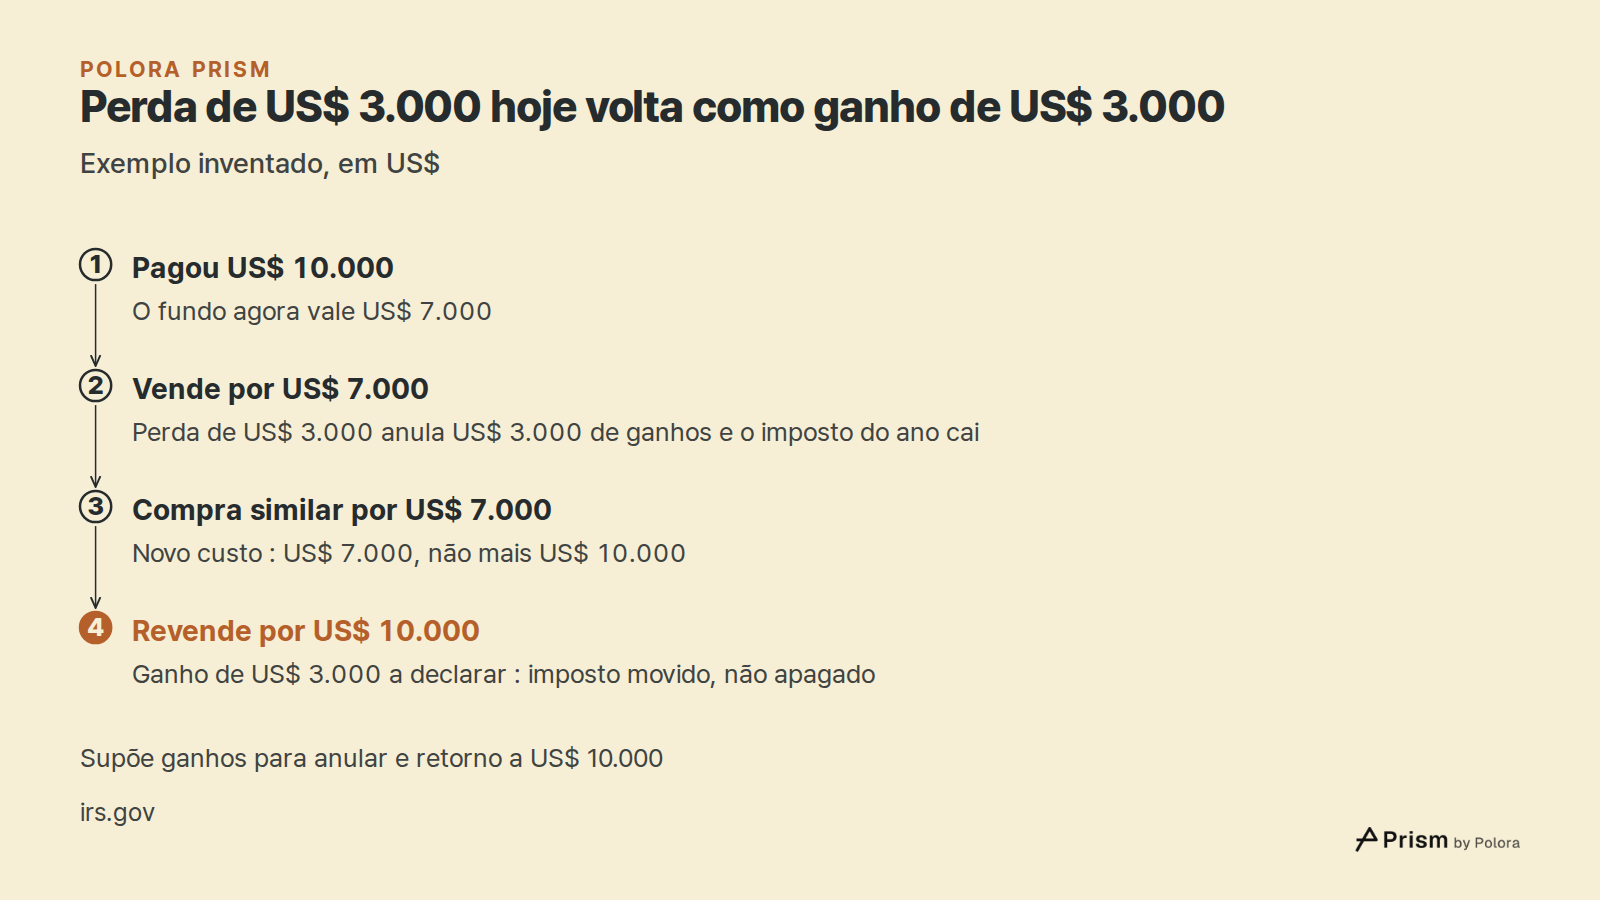
É nesse último passo que o imposto vai parar. Veja um exemplo inventado. Você pagou US$ 10.000 por um fundo que hoje vale US$ 7.000. Você vende, registra uma perda de US$ 3.000 e a usa para anular US$ 3.000 de ganhos, então o imposto deste ano diminui. Depois compra um fundo parecido por US$ 7.000. Para o fisco, o seu preço de partida, chamado custo de aquisição, passa a ser US$ 7.000, e não mais US$ 10.000. Se o fundo voltar a US$ 10.000 e você vender, terá um ganho de US$ 3.000 para declarar. O imposto que você evitou não sumiu. Ele foi transferido para a nova posição e fica esperando ali até a venda.
Por isso a pergunta honesta não é se essa venda reduz o imposto deste ano. Reduz, desde que haja ganhos para descontar a perda ou, em alguns países, outra renda dentro de certos limites. A pergunta é o que acontece com o imposto que vence mais tarde.
Quando pagar imposto mais tarde vira pagar menos imposto
O adiamento se transforma em economia de verdade em algumas situações específicas.
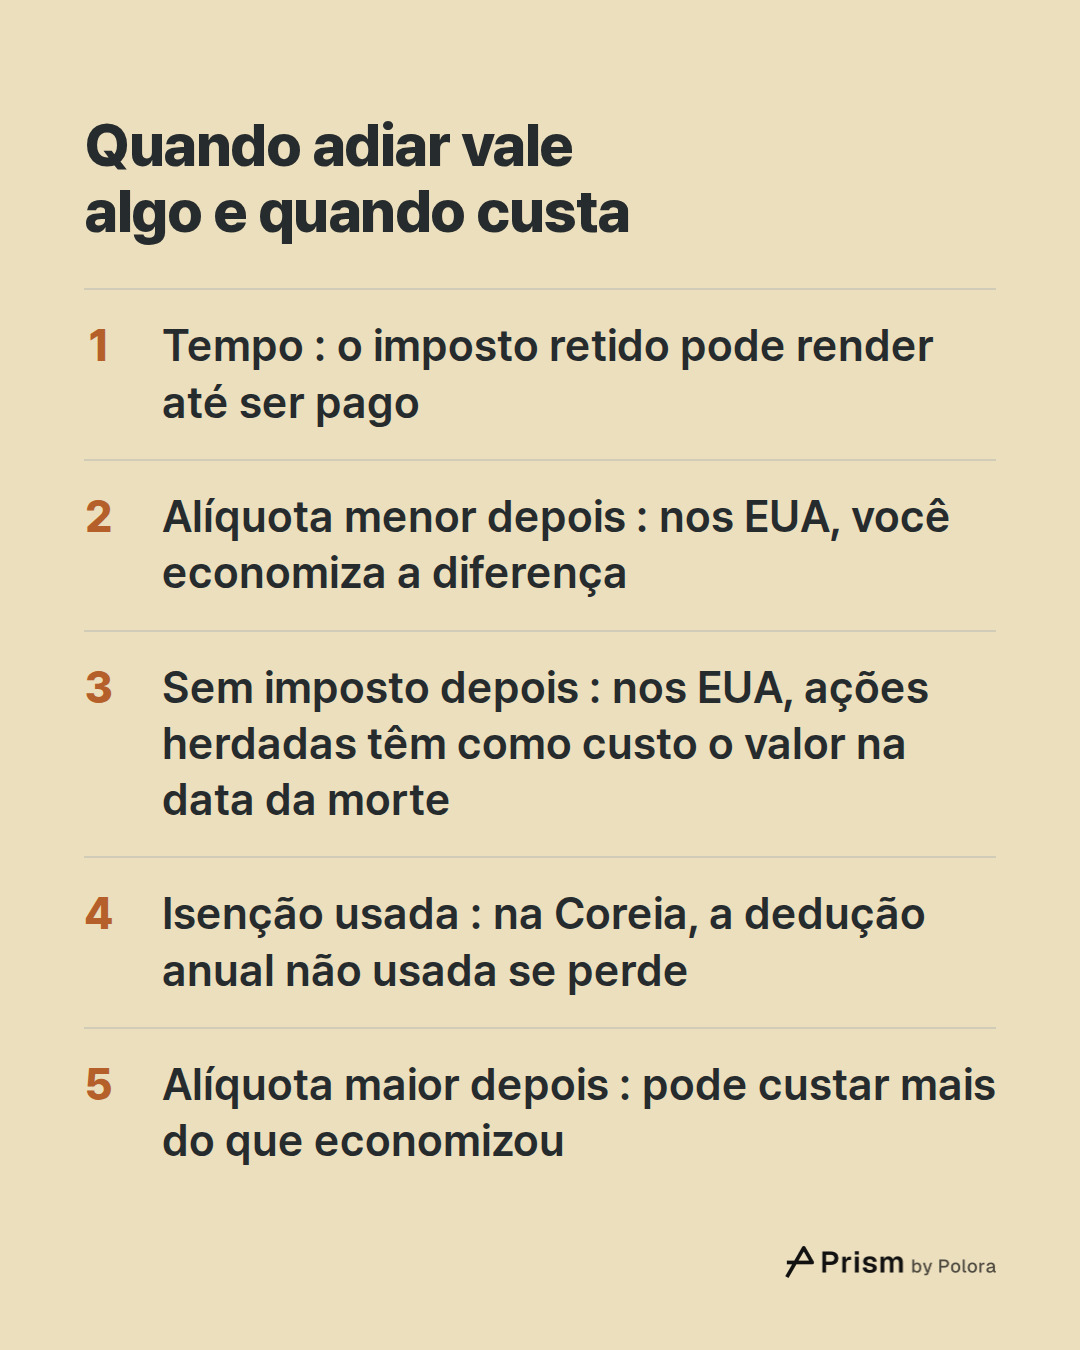
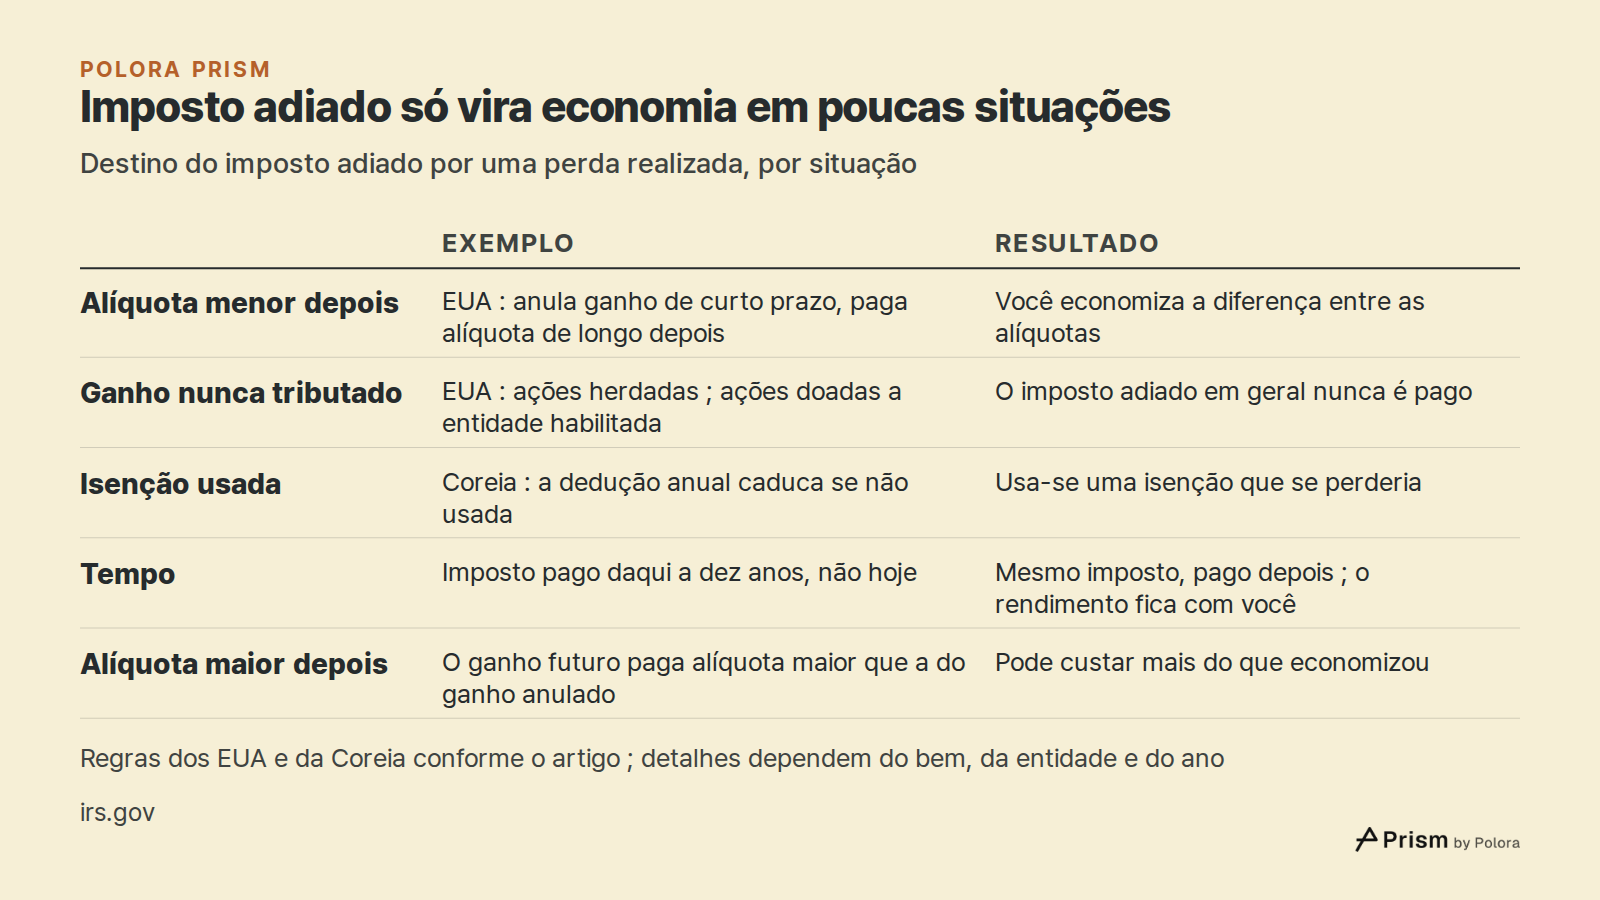
O ganho futuro paga uma alíquota menor. Nos Estados Unidos, o ganho com ativos mantidos por um ano ou menos é tributado como salário, enquanto o ganho de longo prazo paga 0%, 15% ou 20%. Se a perda anula agora um ganho tributado pela alíquota mais alta, e o ganho reconstruído for tributado depois pela alíquota de longo prazo, você economiza a diferença entre as duas. No ano fiscal de 2025, a alíquota de 0% valia para contribuintes solteiros com renda tributável de até US$ 48.350.
O ganho futuro nunca chega a ser tributado. Pela lei americana, quem herda ações passa a ter como custo de aquisição o valor de mercado na data da morte, e o ganho acumulado durante a vida do antigo dono nunca é tributado como renda. Doar ações mantidas por mais de um ano a uma entidade beneficente habilitada costuma dar direito a uma dedução pelo valor de mercado, dentro de limites para o quanto se pode deduzir, e em geral o ganho acumulado não é tributado. Os detalhes dependem do tipo de bem e do tipo de entidade.
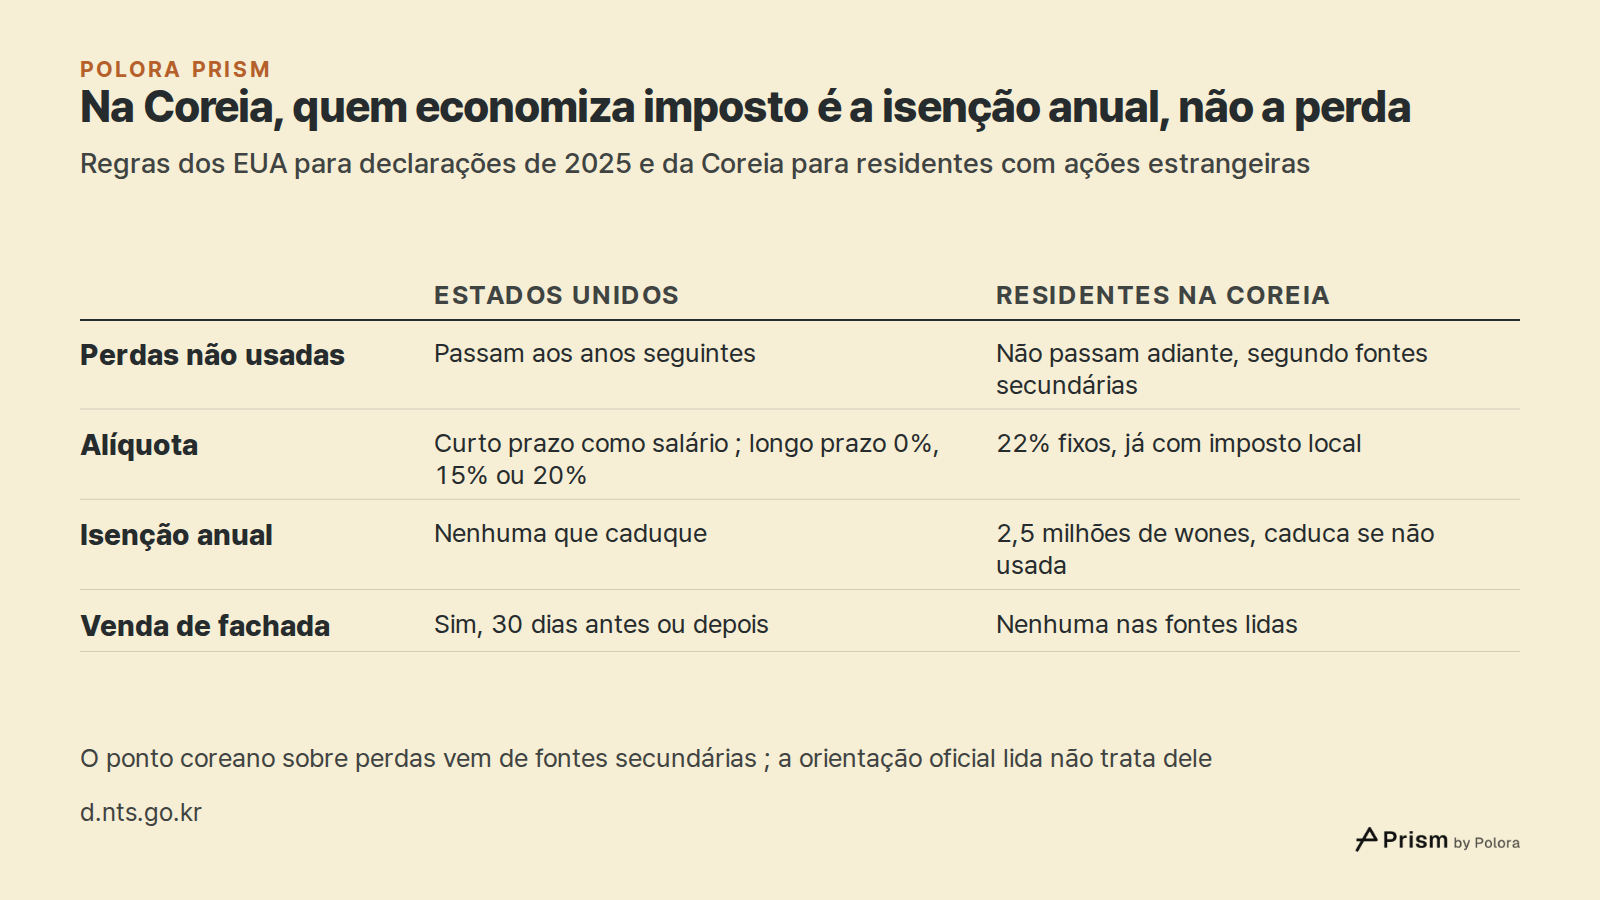
Uma isenção que se perderia acaba sendo usada. A Coreia do Sul concede a cada residente uma dedução básica anual sobre ganhos com ações estrangeiras e com ações nacionais tributáveis. O que não for usado dentro do ano civil se perde. A dedução americana de US$ 3.000 contra outras rendas não é desse tipo, porque lá as perdas não usadas passam para os anos seguintes.
Há ainda o valor do tempo. O imposto pago daqui a dez anos, e não hoje, continua investido enquanto isso, e o rendimento obtido com ele fica com o investidor mesmo depois que o imposto é finalmente pago. Num horizonte longo, isso pode valer bastante. Mas continua sendo o mesmo imposto, pago mais tarde.
A mesma lógica funciona ao contrário. Se o ganho futuro for tributado por uma alíquota maior que a do ganho que a perda anulou, a operação pode custar mais do que economizou. Fora dessas situações, uma perda realizada de propósito basicamente empurra a conta para um ano posterior.
Como funciona nos Estados Unidos
Os números a seguir vêm das orientações do IRS, a receita federal americana, para as declarações de 2025. Uma perda de capital primeiro anula ganhos de capital. Se as perdas forem maiores que os ganhos, até US$ 3.000 do que sobrar podem ser deduzidos de outras rendas a cada ano (US$ 1.500 para uma pessoa casada que declara separadamente). O restante passa para os anos seguintes até ser usado, de modo que nos Estados Unidos a perda não expira.
O principal limite é a chamada wash sale rule, a regra da venda de fachada. Se você comprar ações ou títulos substancialmente idênticos nos 30 dias antes ou depois da venda, não pode usar a perda naquele ano. No caso comum, porém, a perda não é destruída. Ela é somada ao custo de aquisição das novas ações, o que mostra o mesmo ponto por outro ângulo : a própria regra trata a perda como algo adiado. A exceção é quando a recompra é feita dentro de uma IRA ou Roth IRA, contas de aposentadoria com benefício fiscal, onde esse ajuste no custo não se aplica.
Uma doação funciona de forma diferente de uma herança. Pela seção 1015 do código tributário, quem recebe ações de presente em geral herda o custo de aquisição de quem doou, então o ganho passa para o novo dono e não é apagado.
Criptomoedas mantidas diretamente têm sido a exceção. A regra da venda de fachada vale para ações e títulos, e o IRS trata cripto como um bem, por isso fontes de setembro e outubro de 2026 dizem que é possível vender com prejuízo e recomprar na mesma hora. Fundos de bitcoin negociados como ações são títulos e estão cobertos pela regra. Essa brecha pode se fechar. Segundo o registro da própria comissão, a Comissão de Meios e Recursos da Câmara dos Representantes (Ways and Means) aprovou em 16 de setembro de 2026, por 38 votos a 5, o projeto H.R. 10357, o Digital Asset Tax Certainty Act, que a comissão descreve como a aplicação da regra da venda de fachada aos ativos digitais. A votação numa comissão é um passo inicial. Um projeto só vira lei depois de aprovado pela Câmara e pelo Senado e sancionado. Uma fonte do setor de software tributário informa que, na versão emendada, o projeto valeria para vendas feitas após 14 de setembro de 2026. Essa data não foi confirmada no material da comissão consultado para este texto, e a situação do projeto pode ter mudado desde então.
- IRS Topic no. 409, Capital gains and losses
- IRS Publication 550, Investment Income and Expenses
- 26 U.S. Code § 1015, Basis of property acquired by gifts and transfers in trust
- CoinLedger, Crypto wash sale rule
- EY Tax News, Ways and Means approves digital assets tax bill
- House Ways and Means Committee, markup of H.R. 10357 and other bills
- House Ways and Means Committee, digital asset tax legislation advances
Como funciona para residentes na Coreia do Sul com ações estrangeiras
Um residente na Coreia do Sul que vende ações estrangeiras soma todos os ganhos e perdas do ano civil, subtrai uma dedução básica de 2,5 milhões de wones e paga imposto sobre o resto. Para ações estrangeiras comuns, o Serviço Nacional de Impostos da Coreia indica uma alíquota de imposto de renda de 20%. Somado o imposto local de 2%, o total é de 22%. Segundo as orientações do Serviço Nacional de Impostos, desde 1º de janeiro de 2020 ganhos e perdas com ações estrangeiras podem ser combinados com os de ações nacionais tributáveis, mas os 2,5 milhões de wones são deduzidos uma única vez para o conjunto. Ações nacionais não tributáveis não entram na conta. Orientações de corretoras consultadas para este texto dizem que o ano a que a venda pertence é definido pela data de liquidação, e não pelo dia da operação, de modo que uma venda nos últimos dias de dezembro pode contar para o ano seguinte. Esse prazo não foi confirmado nas orientações oficiais, e as corretoras divulgam seus próprios prazos de fim de ano.
As fontes secundárias consultadas para este texto concordam que perdas não usadas não passam para os anos seguintes, embora as orientações oficiais consultadas não tratem do assunto. Se for assim, uma perda realizada num ano sem ganhos para anular não serve para nada, e uma perda não realizada no fim do ano não pode ser guardada para depois. A alíquota é única, então não existe diferença entre curto e longo prazo para aproveitar. Para a maioria dos residentes na Coreia, realizar uma perda seria então um simples adiamento, útil apenas quando os ganhos do ano já passam da isenção.
A operação que de fato economiza imposto na Coreia vai no sentido oposto. Quem tem um ganho ainda não realizado pode vender parte dele, mantendo o ganho dentro dos 2,5 milhões de wones, e recomprar. Não há imposto a pagar, e o novo custo de aquisição fica mais alto, então essa fatia do ganho não será tributada de novo. A isenção caduca a cada ano, usada ou não, e esse é exatamente o tipo de caso em que um adiamento vira economia.
Doações têm um prazo a observar. As orientações do Serviço Nacional de Impostos descrevem uma regra de um ano para ações doadas a partir de 1º de janeiro de 2025 por cônjuge ou parente em linha direta : se quem recebeu vender em até um ano após a doação, o ganho é calculado sobre o custo de aquisição original de quem doou. O texto da lei consultado para este artigo confirma o prazo de um ano no caso do cônjuge, e vale conferir o restante dos detalhes na regra em vigor. Nas fontes consultadas para este texto, não apareceu nenhuma regra coreana parecida com a regra americana da venda de fachada para operações comuns em bolsa. Isso é uma ausência no que foi lido, não uma regra confirmada.
Os custos que corroem o benefício
Cada troca custa dinheiro. Há as taxas de corretagem e há a diferença entre o preço pelo qual você vende e o preço pelo qual você compra. Para um investidor coreano com ações americanas, vender e recomprar também pode significar converter moeda duas vezes.
O ativo de substituição é outro risco. Para escapar da regra da venda de fachada, as pessoas compram algo parecido, mas não idêntico, e ativos parecidos nem sempre andam juntos. Se o substituto render menos que o original, o imposto economizado pode ser engolido pelo desempenho pior.
Há também a papelada : custos de aquisição, datas de liquidação, perdas não aceitas e eventuais datas de doação precisam ser acompanhados, às vezes por décadas.
O que os números de “alfa fiscal” realmente medem
Os robôs de investimento e os serviços de indexação direta, que mantêm na sua própria conta as ações individuais de um índice, realizam perdas automaticamente e divulgam o resultado como “alfa fiscal”, o retorno extra que vem da economia de imposto. O estudo técnico da Wealthfront aponta um ganho hipotético de 0,78% a 1,38% ao ano. Ele supõe um horizonte de 20 anos, alíquotas fixas e a venda de tudo no 20º ano. O mesmo estudo diz que a prática serve “para adiar obrigações fiscais, não para evitá-las” e vale muito pouco num prazo de menos de dois anos. É o modelo da própria empresa que oferece o serviço, não o que um investidor típico obtém.
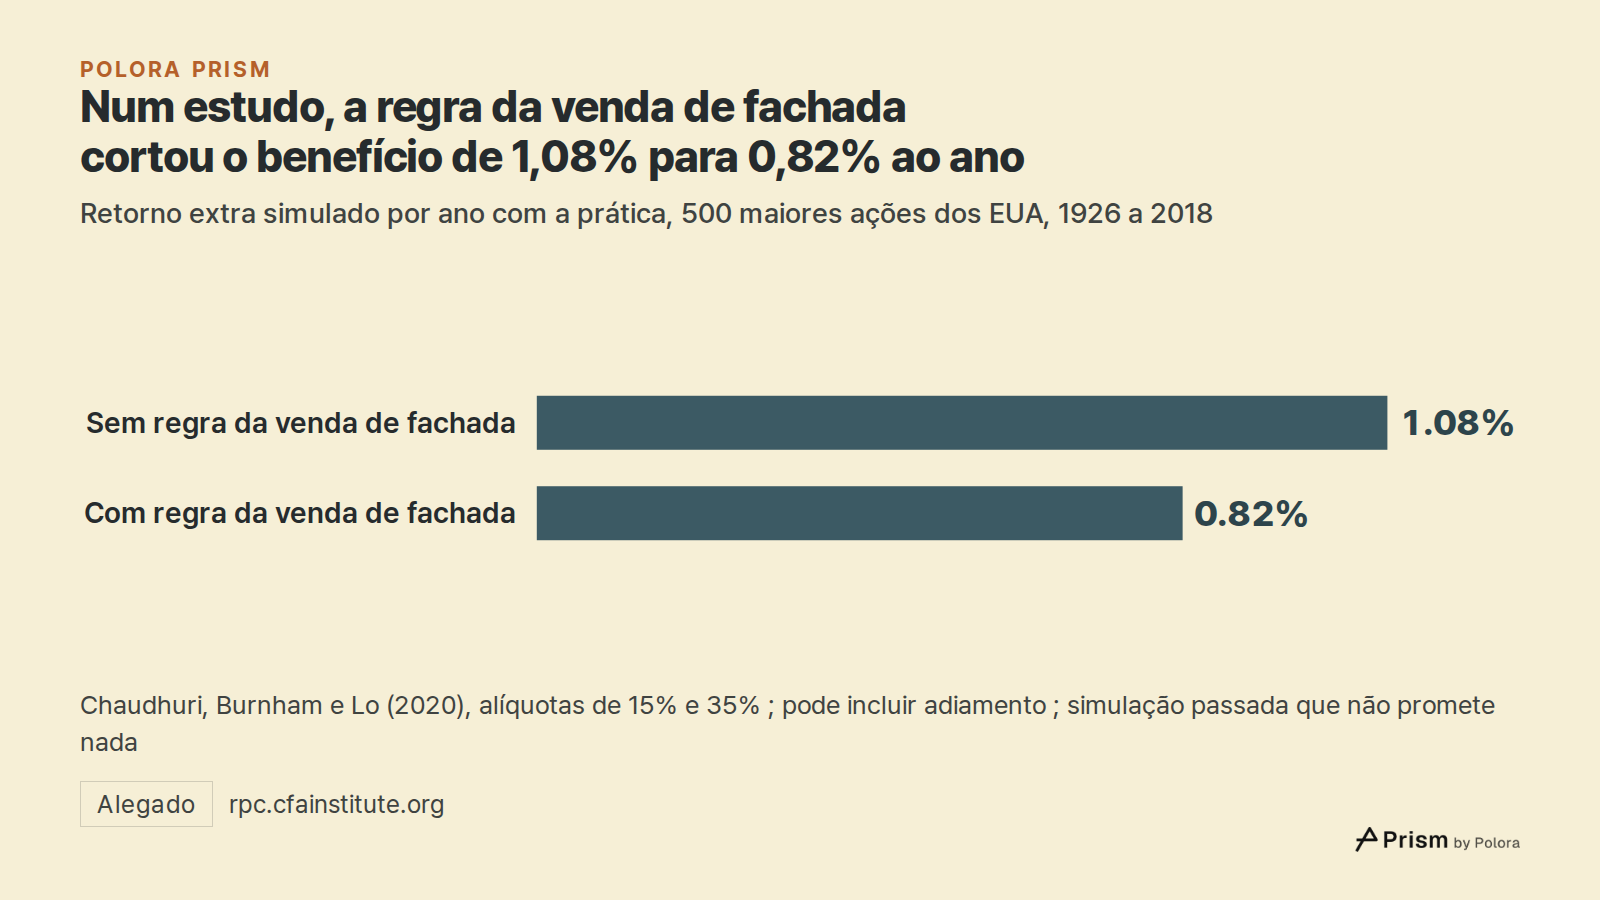
O número independente mais citado é o de Chaudhuri, Burnham e Lo, publicado no Financial Analysts Journal em 2020. Eles simularam as 500 maiores ações americanas de 1926 a 2018, com ganhos de longo prazo tributados a 15% e de curto prazo a 35%, e compararam a realização de perdas com simplesmente manter as ações. A versão publicada informa 1,08% ao ano antes dos custos de negociação, caindo para 0,82% com a aplicação da regra da venda de fachada. Uma versão preliminar do artigo traz números diferentes, 1,10% e 0,85%. O material consultado para este texto não permitiu confirmar se os números publicados já descontam o imposto adiado pago quando a carteira é finalmente vendida. Por isso, quanto deles é adiamento e quanto é economia duradoura fica em aberto aqui. A diferença suposta entre as alíquotas de 35% e 15% é uma das condições em que o resultado se apoia.
Os autores relatam que o resultado variou muito de um período para outro, cresceu com as alíquotas e dependeu de quanto dinheiro novo entrava. Um trabalho posterior de Israelov e Lu, conforme resumido pela Morningstar, concluiu que as perdas disponíveis para realizar diminuem rapidamente numa carteira só de ações que não recebe aportes novos. O artigo em si não foi lido para este texto. São simulações do passado, feitas com alíquotas e premissas declaradas. Não dizem quanto um investidor específico vai obter e não prometem nada sobre o futuro.
- Wealthfront, Tax-Loss Harvesting white paper
- Chaudhuri, Burnham and Lo, Financial Analysts Journal (2020)
- Chaudhuri, Burnham and Lo, published study record (IDEAS/RePEc)
- Chaudhuri, Burnham and Lo, SSRN working paper
- Chaudhuri, Burnham and Lo, SSRN draft PDF
- Morningstar, Taking tax-loss harvesting to the next level
Um empréstimo do fisco, às vezes perdoado
A frase para guardar : uma perda realizada para fins de imposto costuma ser um empréstimo do fisco, não um presente. Você fica agora com o dinheiro do imposto, desde que a perda tenha o que anular, e o devolve quando vender. Mesmo como empréstimo ela vale alguma coisa, porque o dinheiro retido pode render até o imposto ser pago. O empréstimo só é perdoado se a sua alíquota futura for menor, se as regras do seu país apagarem o ganho, como faz a herança nos Estados Unidos, ou se a venda usar uma isenção que caducaria de qualquer jeito. Se a sua alíquota futura for maior, a operação pode custar mais do que economizou.
Qual desses casos se aplica depende de onde você paga imposto, de qual alíquota vai pagar mais tarde e de você vender ou não algum dia. As regras acima valem para os anos indicados e podem mudar. Este texto explica como o mecanismo funciona. Não é uma recomendação para vender, comprar ou realizar perdas de nenhum ativo.