Dos carteles para los mismos dos precios
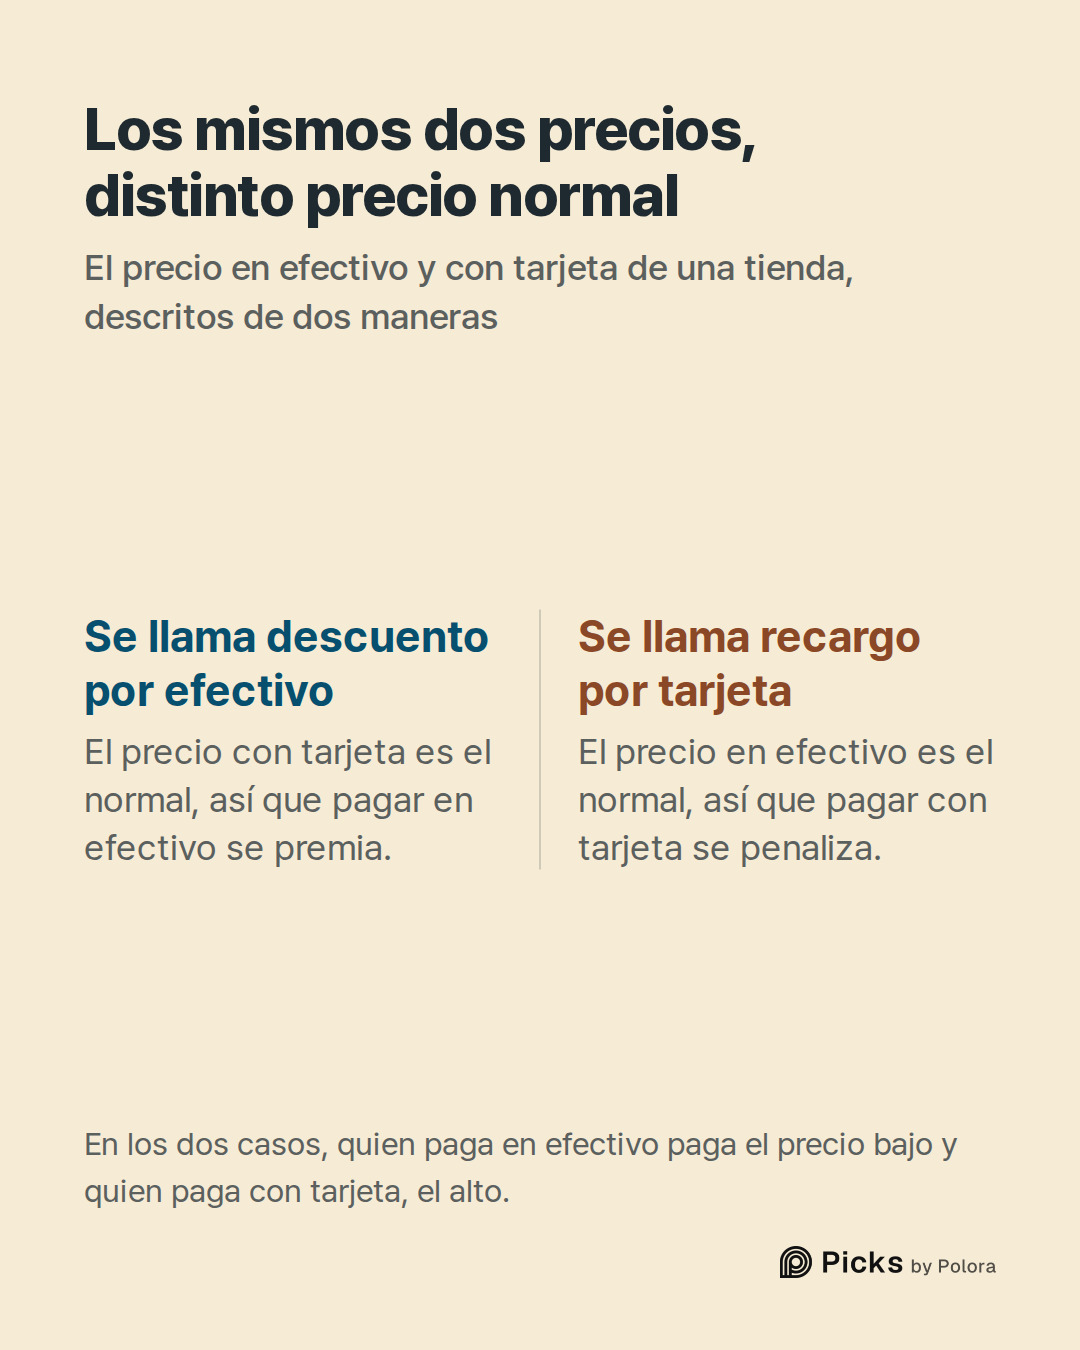
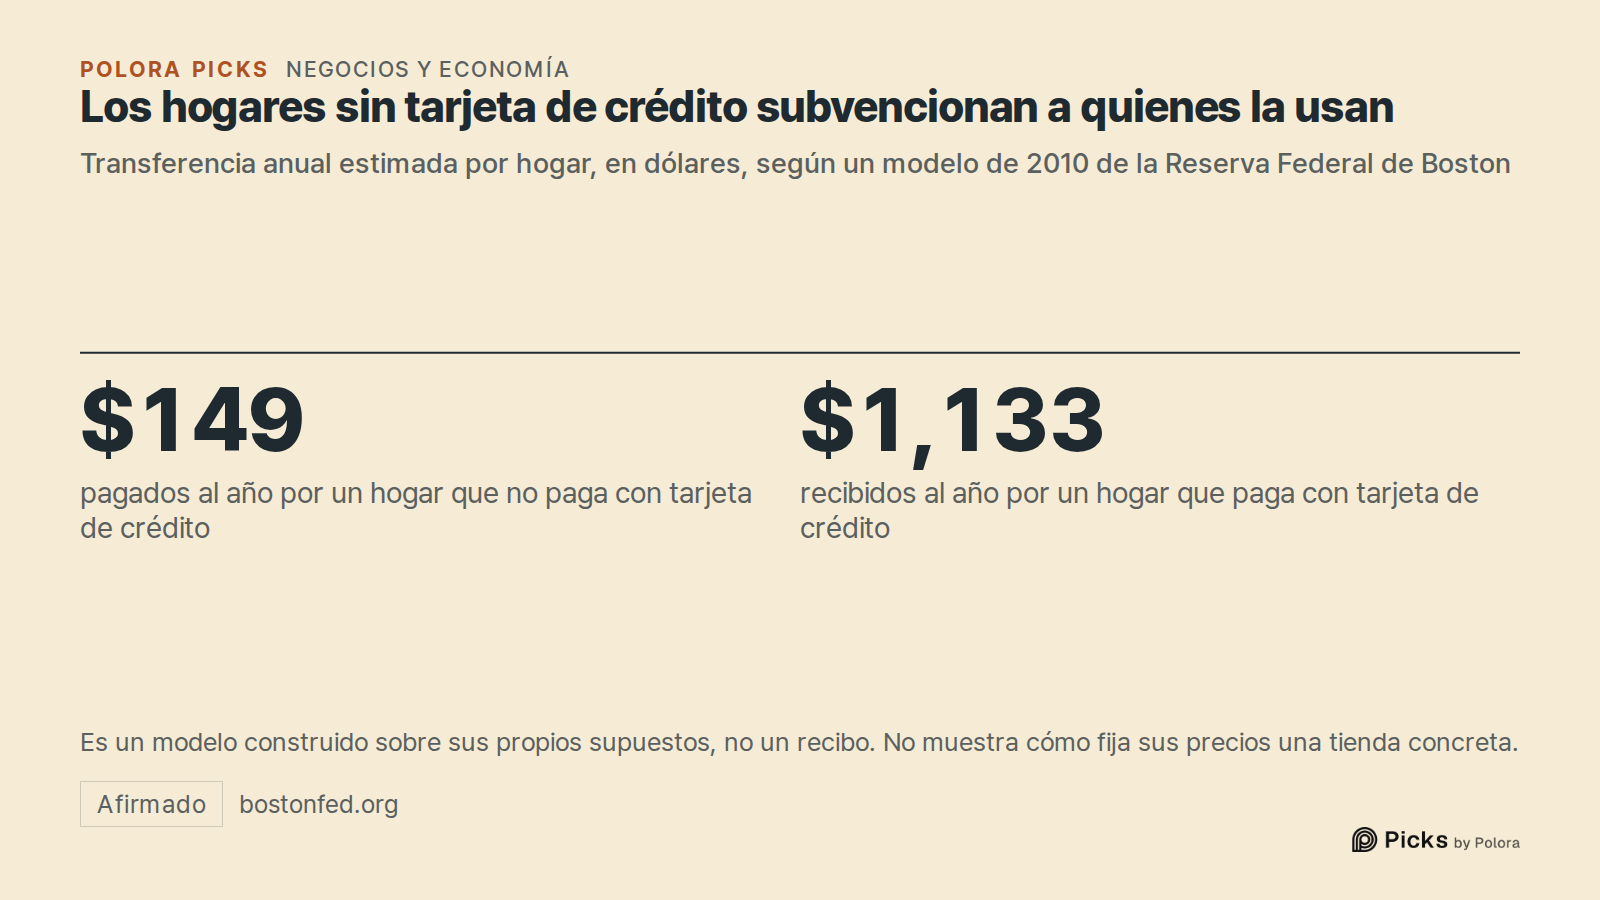
Imagine una gasolinera con dos precios en el panel : uno más bajo para quien paga en efectivo y otro más alto para quien paga con tarjeta. Un dueño llama a esa diferencia descuento por pago en efectivo. Otro la llama recargo por tarjeta. En los dos casos, quien paga en efectivo paga el precio bajo y quien paga con tarjeta paga el alto. Lo que paga cada uno no cambia en nada.
Lo que cambia es cuál de los dos números se presenta como el precio de verdad. Si el precio con tarjeta es el normal, quien paga en efectivo recibe un premio. Si el normal es el precio en efectivo, quien paga con tarjeta sufre una penalización. Durante décadas, a quienes ganan dinero con las tarjetas les ha importado mucho cuál de esas dos versiones escucha el comprador.
Y hay algo más que sorprende. Cuando usted paga en efectivo en una tienda que no cobra más a quien usa tarjeta, no está pagando un precio limpio, libre de los costes de las tarjetas. Lo más probable es que esté ayudando a pagar lo que las tarjetas le cuestan a la tienda.
La comisión de la tarjeta ya está en el precio que usted paga en efectivo
Cada vez que una tienda acepta una tarjeta, paga una comisión a los bancos y a las redes que mueven el dinero. En Estados Unidos, en 2024, los comercios pagaron 187.200 millones de dólares en esas comisiones sobre 11,902 billones de dólares en pagos con tarjeta, según el Nilson Report, un boletín especializado del sector de pagos. Eso equivale a unos 1,57 dólares por cada 100 dólares gastados con tarjeta. Es un promedio de todos los tipos de tarjeta, no la comisión de cada compra.
La mayoría de las tiendas cobran un único precio, pague usted como pague, así que cubren ese coste igual que cubren el alquiler o la luz : lo incluyen en el precio de la etiqueta. Ese precio lo paga todo el mundo, también quien paga en efectivo.
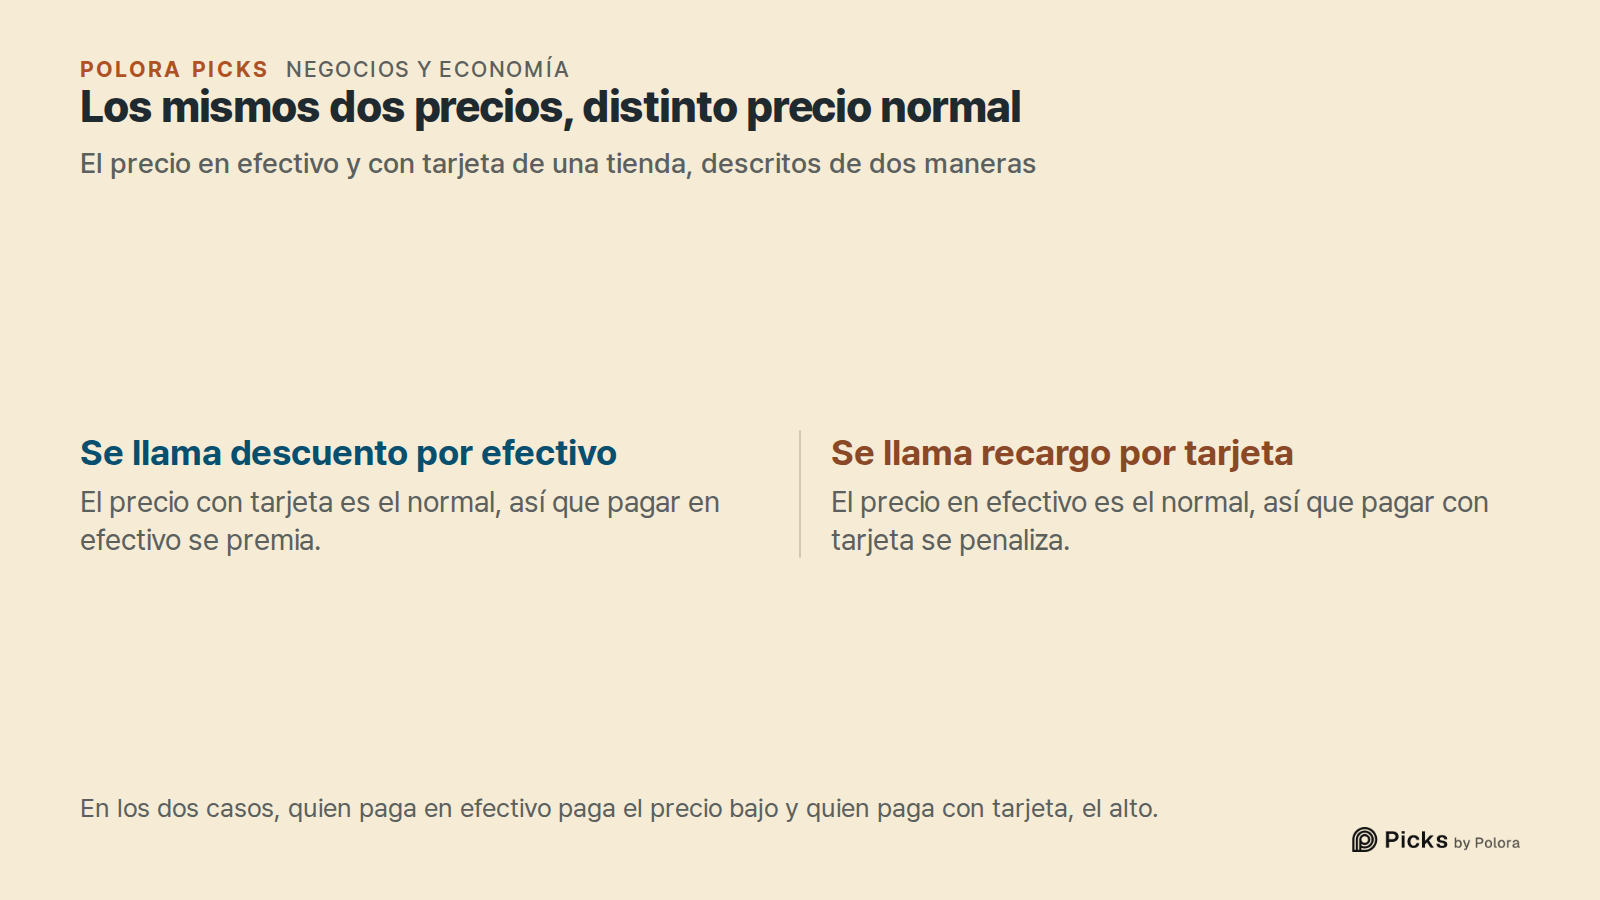
Economistas del Banco de la Reserva Federal de Boston intentaron medir lo que eso significa. En un estudio de 2010 calcularon que cada hogar que no paga con tarjeta de crédito transfiere 149 dólares al año a los usuarios de tarjetas de crédito, mientras que cada hogar que paga con tarjeta de crédito recibe 1.133 dólares al año. El estudio llama al primer grupo usuarios de efectivo, aunque ese grupo incluye a más gente que la que paga con billetes. Se trata de un modelo construido sobre sus propios supuestos, no de un recibo, y no muestra cómo fija sus precios una tienda concreta. Pero deja ver el mecanismo : en una tienda con precio único, el precio de la etiqueta ya lleva dentro el coste de la tarjeta, y un descuento por pago en efectivo devuelve parte de esa comisión.
El mismo dato, dicho de dos maneras, se juzga de forma distinta
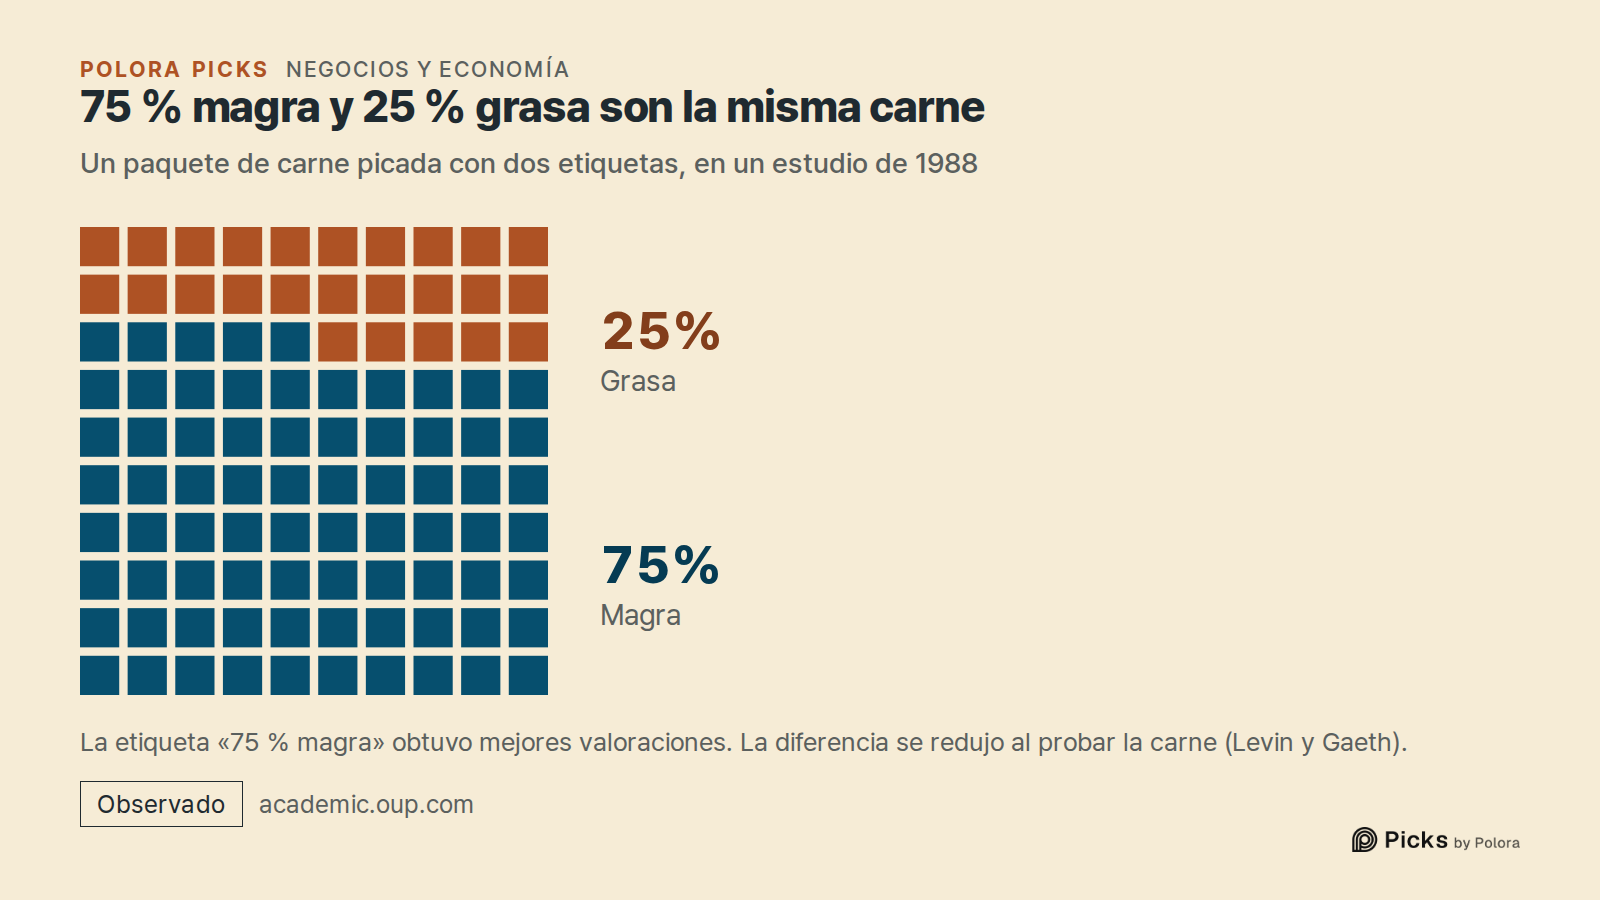
La psicología ha demostrado muchas veces que basta con cambiar las palabras para cambiar un juicio. En un estudio de 1988, Irwin Levin y Gary Gaeth pidieron a un grupo de consumidores que valoraran carne picada etiquetada como «75 % magra» o como «25 % grasa». Era la misma carne, y la versión «75 % magra» obtuvo mejores valoraciones. La diferencia se redujo cuando la gente la probó de verdad.
En un estudio de 1982 publicado en la revista médica New England Journal of Medicine, Barbara McNeil y sus colegas describieron tratamientos contra el cáncer de pulmón a 238 pacientes, 491 estudiantes de posgrado y 424 médicos. La cirugía resultaba bastante más atractiva cuando sus resultados se describían como la probabilidad de vivir y no como la probabilidad de morir. Los médicos también se dejaron influir.
Estudios como estos miden valoraciones y decisiones imaginadas en un contexto concreto. No muestran cuánto gana una tienda con sus palabras. Lo que sí muestran es que «usted paga más» y «usted ahorra» no se oyen como la misma frase, aunque los hechos de fondo sean idénticos.
- Levin and Gaeth, How consumers are affected by the framing of attribute information before and after consuming the product, Journal of Consumer Research (1988)
- Levin and Gaeth (1988), Journal of Consumer Research abstract
- McNeil et al., On the elicitation of preferences for alternative therapies, New England Journal of Medicine (1982)
En Estados Unidos, la ley llegó a fijar la diferencia
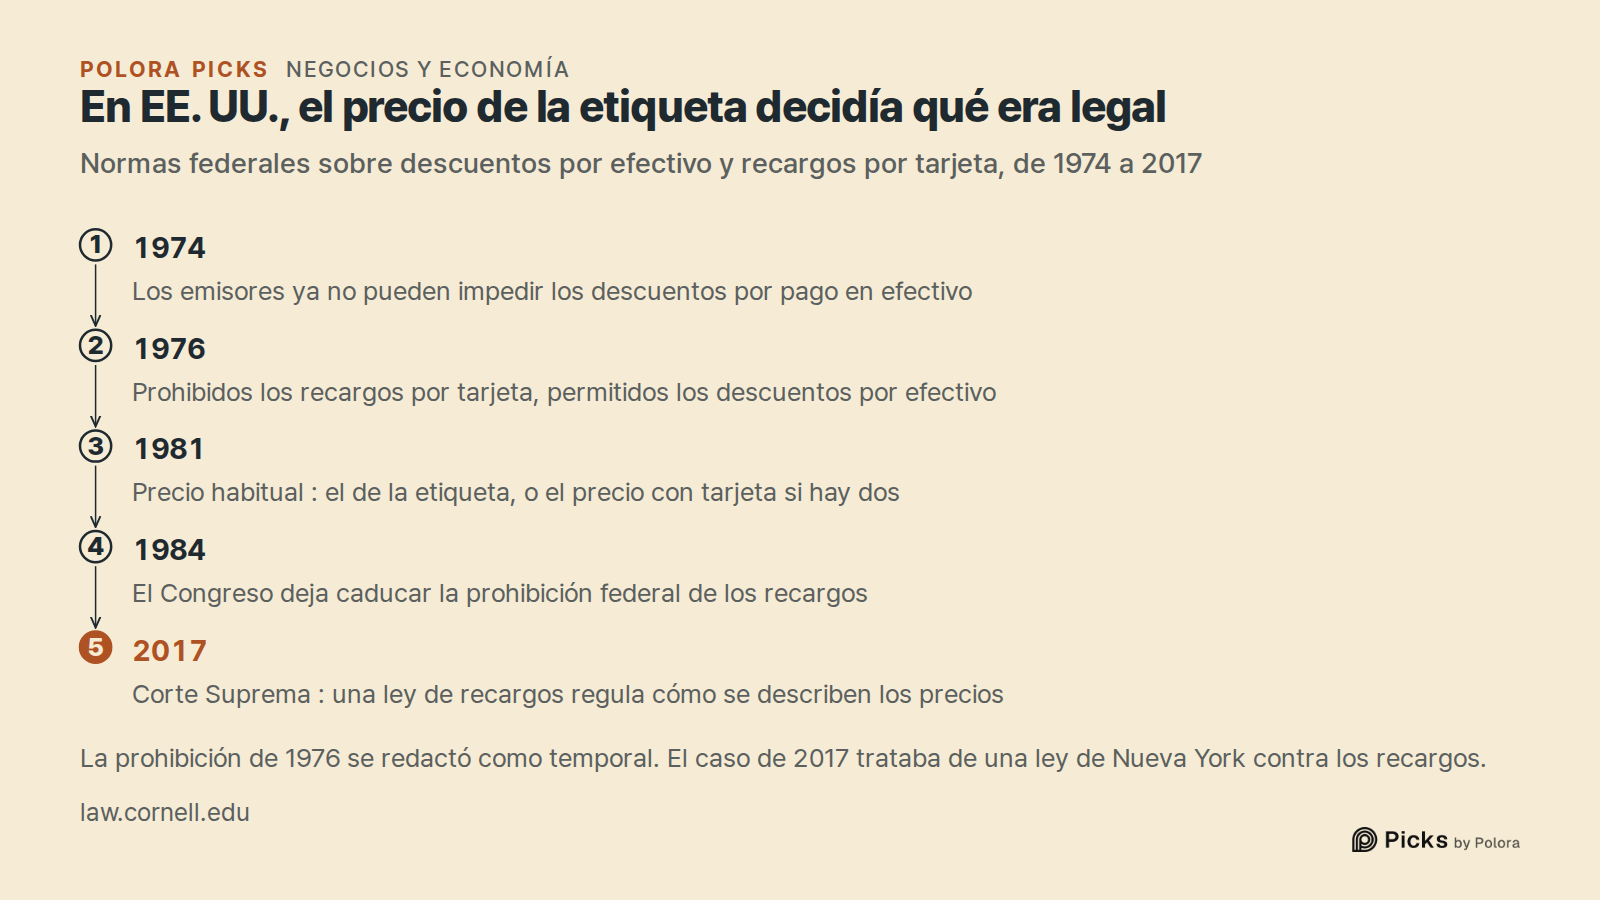
En Estados Unidos, esto no se dejó en manos de quienes pintan los carteles. En 1974, el Congreso modificó la ley federal sobre transparencia en el crédito al consumo, la Truth in Lending Act, para que los emisores de tarjetas ya no pudieran impedir que los comercios ofrecieran descuentos a quien pagaba en efectivo. En 1976 fue más lejos : prohibió a los comercios añadir recargos a quien pagaba con tarjeta, aunque siguió permitiendo los descuentos por pago en efectivo. Esa prohibición se redactó como una medida temporal.
Eso hizo que las definiciones importaran. La ley llamaba descuento a una rebaja sobre el precio habitual, y recargo a cualquier aumento sobre el precio habitual que se cobrara a quien pagaba con tarjeta pero no a quien pagaba en efectivo. En 1981, el Congreso definió también el precio habitual : el precio único de la etiqueta o del cartel, o el precio con tarjeta si la tienda mostraba dos precios o ninguno. Con esa definición, los mismos dos precios podían ser legales o ilegales según cuál figurara en la etiqueta. Esa misma reforma de 1981 eliminó además un límite anterior del 5 % para los descuentos por pago en efectivo que la ley reconocía.
El Congreso dejó que la prohibición federal de los recargos caducara en 1984 y nunca la restableció. La Corte Suprema de Estados Unidos repasó esta historia en 2017, en el caso Expressions Hair Design contra Schneiderman, sobre una ley del estado de Nueva York contra los recargos. La Corte dijo que una ley así regula cómo describen los vendedores sus precios, y que por eso es una cuestión de libertad de expresión.
Cómo quería el sector de las tarjetas que se llamara la diferencia
El economista Richard Thaler, que más tarde recibió el premio Nobel, usó esta pelea como ejemplo en un artículo de 1980. Cuando pareció que el Congreso iba a aprobar alguna ley, escribió, «el lobby de las tarjetas de crédito centró su atención en la forma más que en el fondo» y prefirió que cualquier diferencia de precio entre clientes en efectivo y clientes con tarjeta «adoptara la forma de un descuento por pago en efectivo y no de un recargo por tarjeta de crédito».
Su explicación : un descuento que uno no aprovecha se siente como una oportunidad que dejó pasar, mientras que un recargo se siente como dinero que sale del bolsillo. En una nota a pie de página, Thaler cita el testimonio de Jeffrey Bucher, de la Junta de la Reserva Federal, ante el Senado en 1975. Bucher sostenía que recargos y descuentos debían tratarse igual. Pero contó que, según los críticos, «un recargo tiene la connotación de una penalización para los usuarios de tarjetas de crédito, mientras que un descuento se percibe como una bonificación para los clientes que pagan en efectivo».
Esta es la versión de Thaler sobre lo que prefería el lobby, respaldada por el acta de una audiencia pública. No es un registro de los razonamientos internos del propio lobby.
Recargo por tarjeta o descuento por efectivo : las reglas cambian según el país
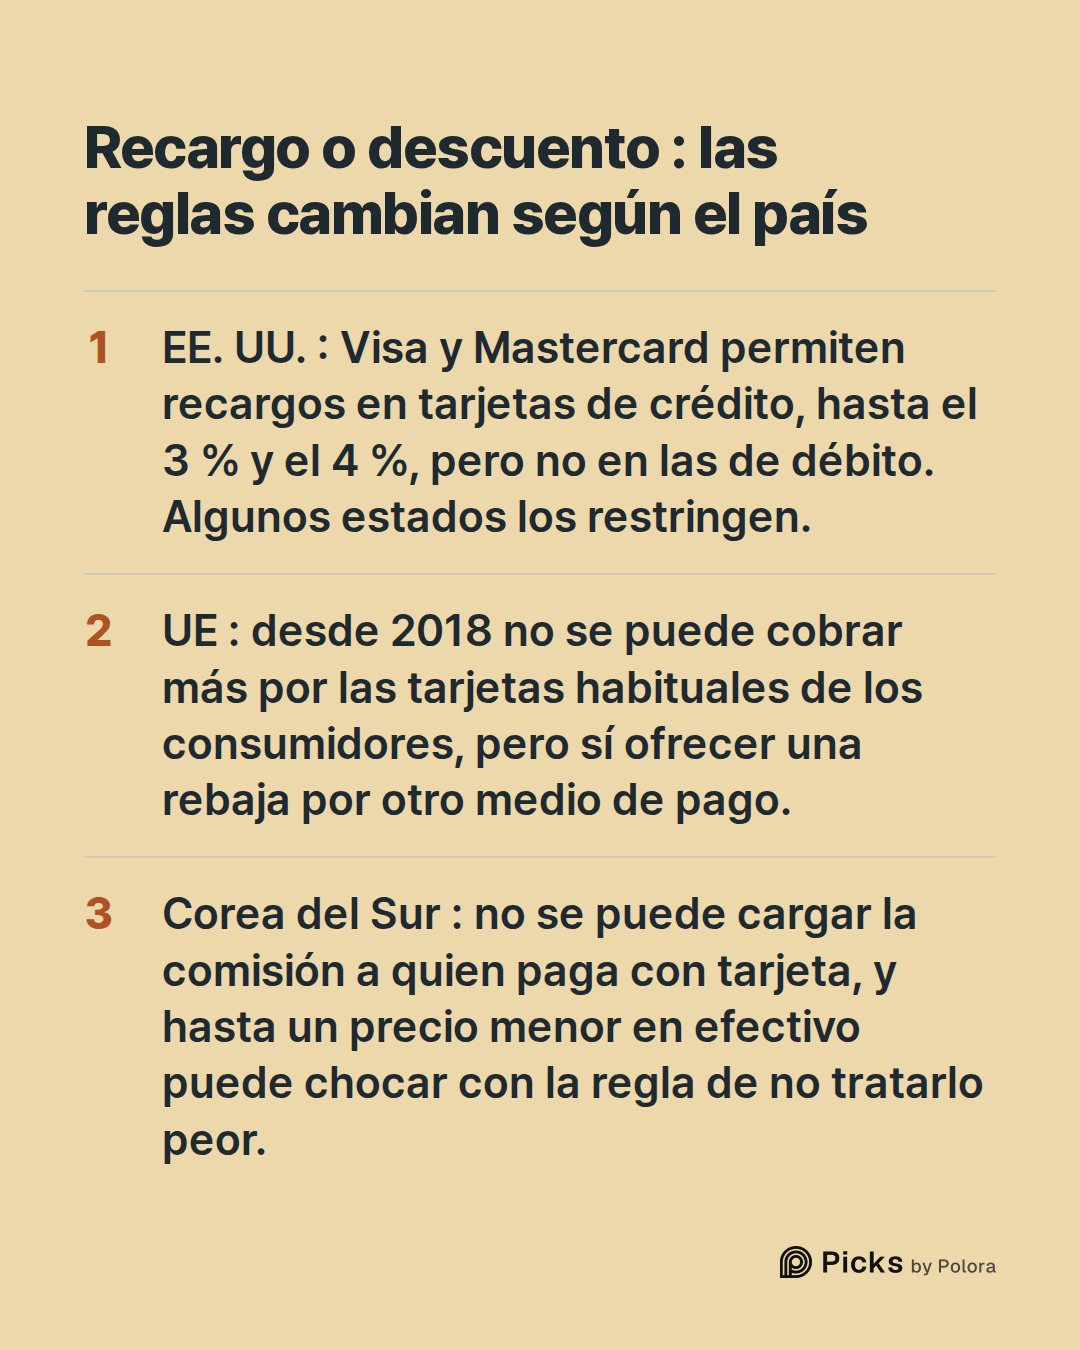
En Estados Unidos, hoy se puede cobrar abiertamente un recargo por tarjeta. Las normas publicadas por Visa y Mastercard permiten a los comercios añadir un recargo a las tarjetas de crédito, con un máximo del 3 % en el caso de Visa y del 4 % en el de Mastercard, y en ambos casos sin superar lo que al comercio le cuesta realmente aceptar la tarjeta. Según las normas de las dos redes, no se puede cobrar recargo a las tarjetas de débito, y Visa excluye también las tarjetas prepago. Son límites de las redes, no un permiso válido en todas partes : algunos estados también restringen los recargos. La propia guía de Visa, de agosto de 2023, menciona entre ellos Connecticut, Maine, Massachusetts y Oklahoma, y advierte que su lista puede no estar completa.
Esas normas podrían cambiar otra vez. Un acuerdo revisado entre Visa, Mastercard y comercios estadounidenses, dentro de una demanda iniciada en 2005, recibió la aprobación judicial preliminar en junio de 2026 y todavía necesita la aprobación definitiva. Según se ha informado, la audiencia para esa aprobación definitiva está prevista para el 16 de noviembre de 2026. Muchos comercios se han opuesto al acuerdo.
La Unión Europea trazó en la ley la frontera entre las dos palabras. Según su Directiva revisada de servicios de pago, los comercios no pueden cobrar más por pagar con las tarjetas de débito y de crédito habituales de los consumidores, una prohibición que se aplica a los pagos hechos desde el 13 de enero de 2018. La misma directiva permite expresamente que un comercio ofrezca una rebaja por usar un medio de pago determinado, siempre que respete las demás normas aplicables. En la Unión Europea, por tanto, el recargo por tarjeta está prohibido, mientras que el descuento por pagar de otra forma está permitido.
Corea del Sur va todavía más lejos. Su ley sobre las empresas de financiación crediticia especializada prohíbe a los comercios que aceptan tarjetas tratar peor a los titulares por pagar con ellas, y hacerles pagar la comisión de la tarjeta. El dueño de un comercio que quería favorecer a los clientes que pagaban en efectivo impugnó la norma, y el Tribunal Constitucional rechazó la impugnación en 2014. En Corea, por tanto, un precio más bajo por pagar en efectivo puede chocar por sí mismo con la regla que prohíbe tratar peor a quien paga con tarjeta, diga lo que diga el cartel.
- LawPay : Credit card surcharge rules
- Visa : Merchant surcharging Q&A
- Visa : Merchant surcharging considerations and requirements
- Mastercard : Merchant surcharge FAQ
- Payments Dive : Visa, Mastercard urge court to approve fee settlement
- Visa statement on MDL settlement
- Directive (EU) 2015/2366 (PSD2), EUR-Lex
- Court of Justice of the European Union, Case C-484/20, EUR-Lex
La verdadera decisión es qué precio cuenta como el normal
Así que la diferencia es la misma, pero la sensación no. Quien decide cuál es el precio normal decide si el otro suena a castigo o a premio. En Estados Unidos, esa decisión se discutió en el Congreso y acabó llegando a la Corte Suprema, y en la Unión Europea las dos palabras llevan hoy a respuestas legales distintas.
Hay un límite que conviene reconocer con franqueza. Ninguno de los estudios citados aquí mide cuánto cambia la etiqueta, por sí sola, lo que la gente hace de verdad al pagar en caja. Los estudios de laboratorio muestran la fuerza de las palabras, y la historia muestra que hubo quien luchó por ellas. Cuánto pesa ese efecto en una caja real sigue siendo una pregunta abierta. Y un cartel, por sí solo, no revela por qué una tienda concreta lo eligió : puede que el dueño simplemente describa cómo tiene puestos los precios, o que cumpla las normas de su país.