¿Cómo ganan dinero los gimnasios si la mayoría de los socios casi nunca va?

Un gimnasio barato inscribe a muchos más socios de los que caben a la vez en el local, porque los socios van a horas distintas y algunos casi nunca van, pero la cuota se cobra igual. En Planet Fitness, además, la empresa dueña de la marca cobra una regalía sobre las cuotas de los gimnasios franquiciados, del 7 % con el contrato actual, y les vende las máquinas.

Negocios y economía · 2026-10-04

Un gimnasio inscribe a muchos más socios de los que caben

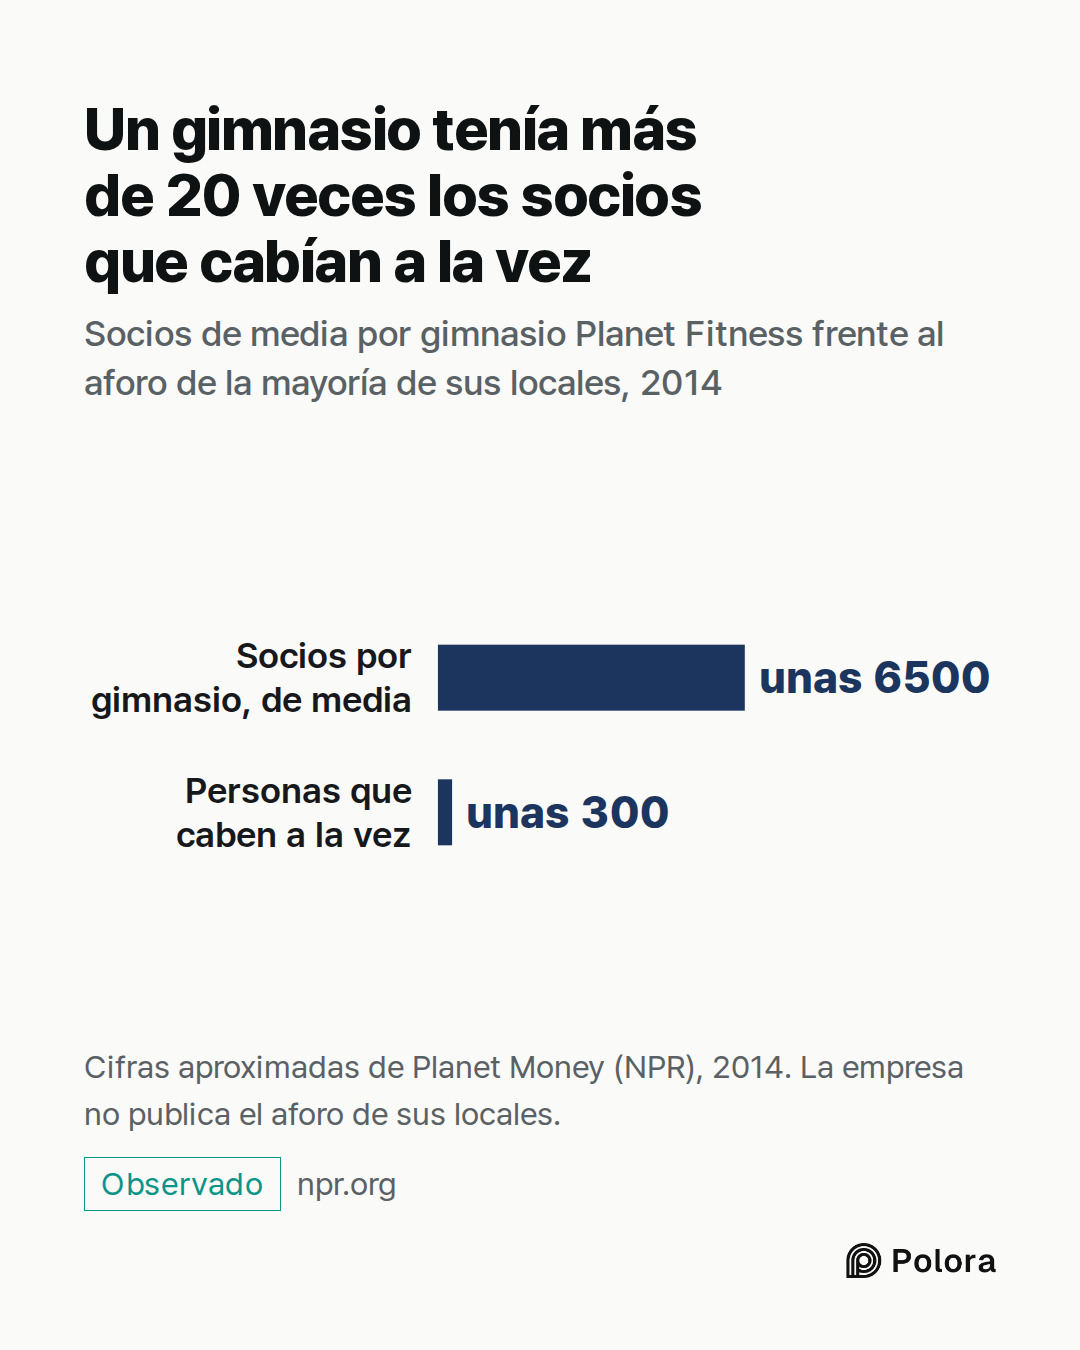
En 2014, el programa Planet Money de la radio pública estadounidense NPR contó que un gimnasio de Planet Fitness tenía de media unos 6500 socios, mientras que la mayoría de sus locales podía acoger a unas 300 personas a la vez. Si todos los socios entraran al mismo tiempo, harían falta más de 20 veces ese espacio. Repartidos a lo largo del día no hace falta, porque cada uno va a una hora distinta.

Esa diferencia no es una sobreventa. Es lo previsto. En palabras de Planet Money, la cadena puede hacerlo «porque sabe que los socios no van a ir». Los socios que van poco facilitan las cuentas, pero lo que el plan necesita de verdad es que no lleguen todos a la vez. Las cuotas mensuales bajas funcionan porque mucha gente paga y solo una parte está entrenando en un momento dado.

Hoy las cifras son mayores. A finales de 2025, Planet Fitness declaró unos 20,8 millones de socios y 2896 gimnasios, y a 30 de junio de 2026, 21,5 millones de socios y 2930 gimnasios. Al dividir las cifras de 2025 salen aproximadamente 7200 socios por gimnasio. Es un promedio de todos los locales, no una cifra que la empresa publique para un gimnasio típico. El informe anual de la empresa no dice cuántas personas caben en un local, así que la única cifra de aforo disponible es la de NPR, más antigua.
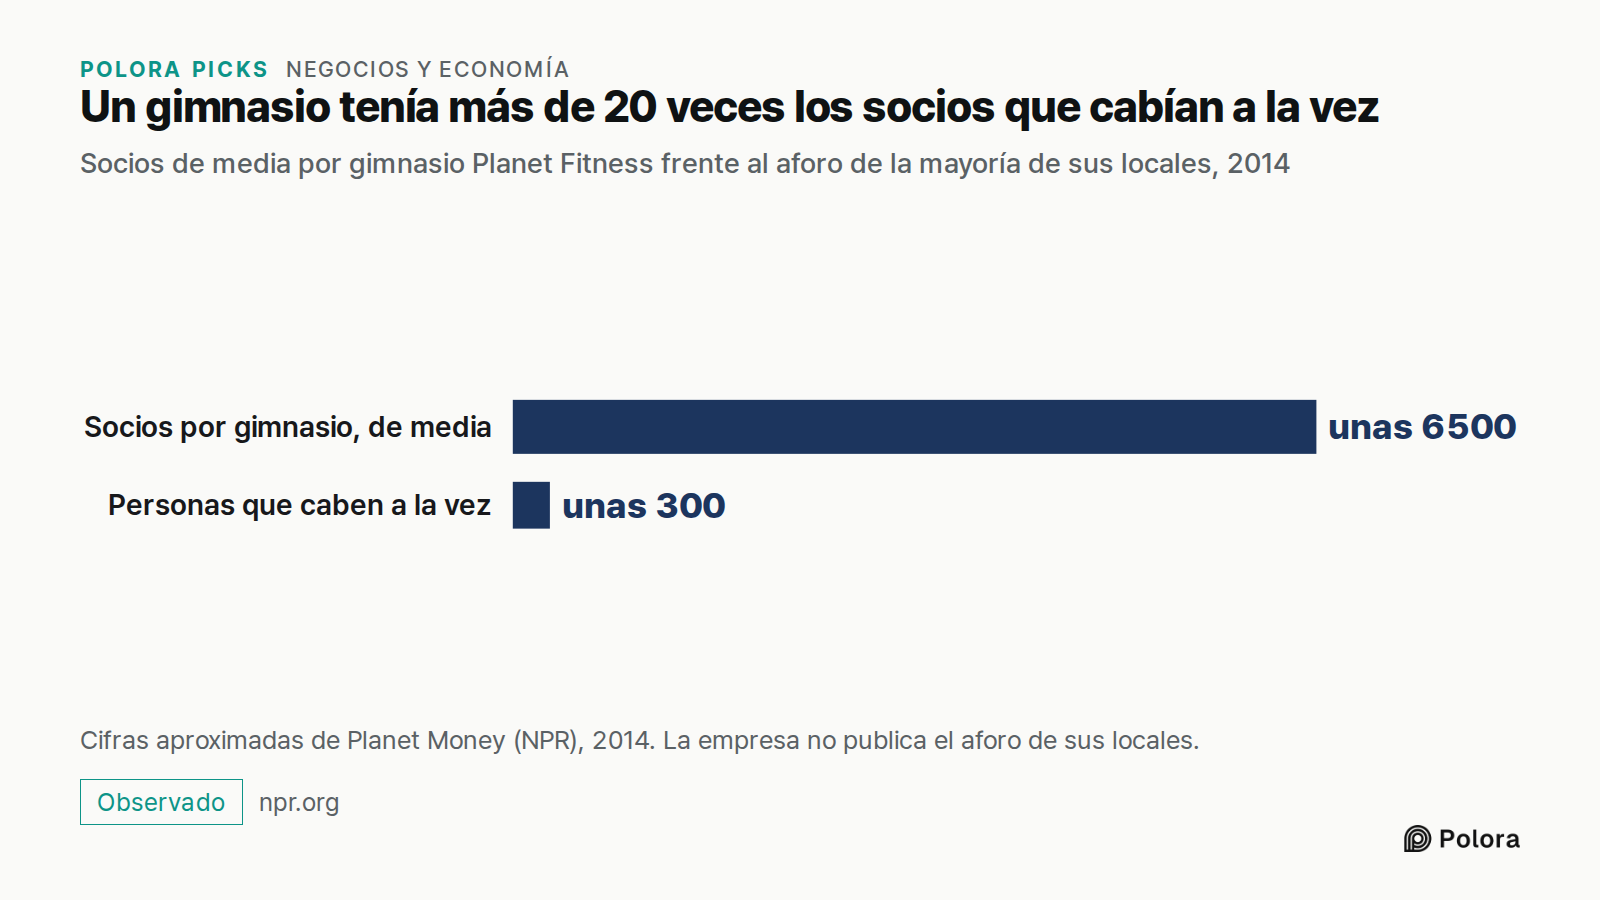
Un gimnasio tenía más de 20 veces los socios que cabían a la vez · Socios de media por gimnasio Planet Fitness frente al aforo de la mayoría de sus locales, 2014 · Socios por gimnasio, de media · Personas que caben a la vez · unas 6500 · unas 300 · Cifras aproximadas de Planet Money (NPR), 2014. La
Socios de media por gimnasio Planet Fitness frente al aforo de la mayoría de sus locales, 2014

El socio que nunca va ayuda a mantener bajo el precio

La membresía básica de Planet Fitness empieza en 15 dólares al mes para los nuevos socios. La Black Card, que añade ventajas, cuesta 24,99 dólares, y unos dos tercios de los socios la tenían a finales de 2025. Contando a todos los socios, la cuota media fue de 19,51 dólares al mes. A eso se suma una cuota anual estándar de 49 dólares. Los precios cambian según el gimnasio y las promociones.

Con precios así queda poco margen para una sala llena. Como resumió Planet Money, quienes no van pagan por quienes sí van. Algunos socios van todos los días y otros no aparecen nunca, y el precio bajo se sostiene en esa mezcla. Muchos socios, visitas repartidas a lo largo del día y de la semana, precios bajos : el modelo funciona mientras la cantidad de gente entrenando a la vez se mantenga muy por debajo de la que cabe en el local.

La mayor parte de los ingresos de la empresa no depende de que alguien entrene

La mayoría de los gimnasios Planet Fitness no los gestiona Planet Fitness. De sus 2896 locales, 2604 pertenecen a franquiciados, empresarios locales que pagan por usar la marca. La empresa que gestiona la marca gana dinero con ellos de dos maneras que tienen poco que ver con que los socios vayan a entrenar.

La primera es una regalía, es decir, un porcentaje que se paga por usar la marca. Los gimnasios franquiciados entregan a la empresa una parte de las cuotas mensuales y anuales de sus socios. Con el contrato de franquicia actual, el porcentaje es del 7 %. A finales de 2025, alrededor del 63 % de los gimnasios franquiciados pagaba ese porcentaje, y la media de todos ellos era del 6,7 %. Un socio que paga y nunca va genera la misma regalía que uno que va a diario. En 2025, los ingresos por franquicias sumaron 381,0 millones de dólares, de los que 314,6 millones fueron regalías y el resto otras tarifas de franquicia. La empresa también recaudó 87,0 millones para un fondo nacional de publicidad, pero ese dinero vuelve a salir en publicidad : el fondo registró 87,6 millones de gasto.

La segunda es el equipamiento. La empresa vende cintas de correr y máquinas de musculación a los gimnasios franquiciados, al abrir y también después, ya que en general los gimnasios existentes están obligados a renovar sus máquinas cada cinco a nueve años. Eso le aportó 310,1 millones de dólares en 2025.

De unos ingresos totales de 1324,1 millones de dólares, los gimnasios que gestiona la propia empresa aportaron 546,1 millones. El resto, alrededor del 59 %, vino de los pagos de los franquiciados, del fondo de publicidad y de la venta de equipamiento. Ese porcentaje es de los ingresos, no de los beneficios. Las máquinas hay que comprarlas antes de venderlas, y el fondo de publicidad se gasta.
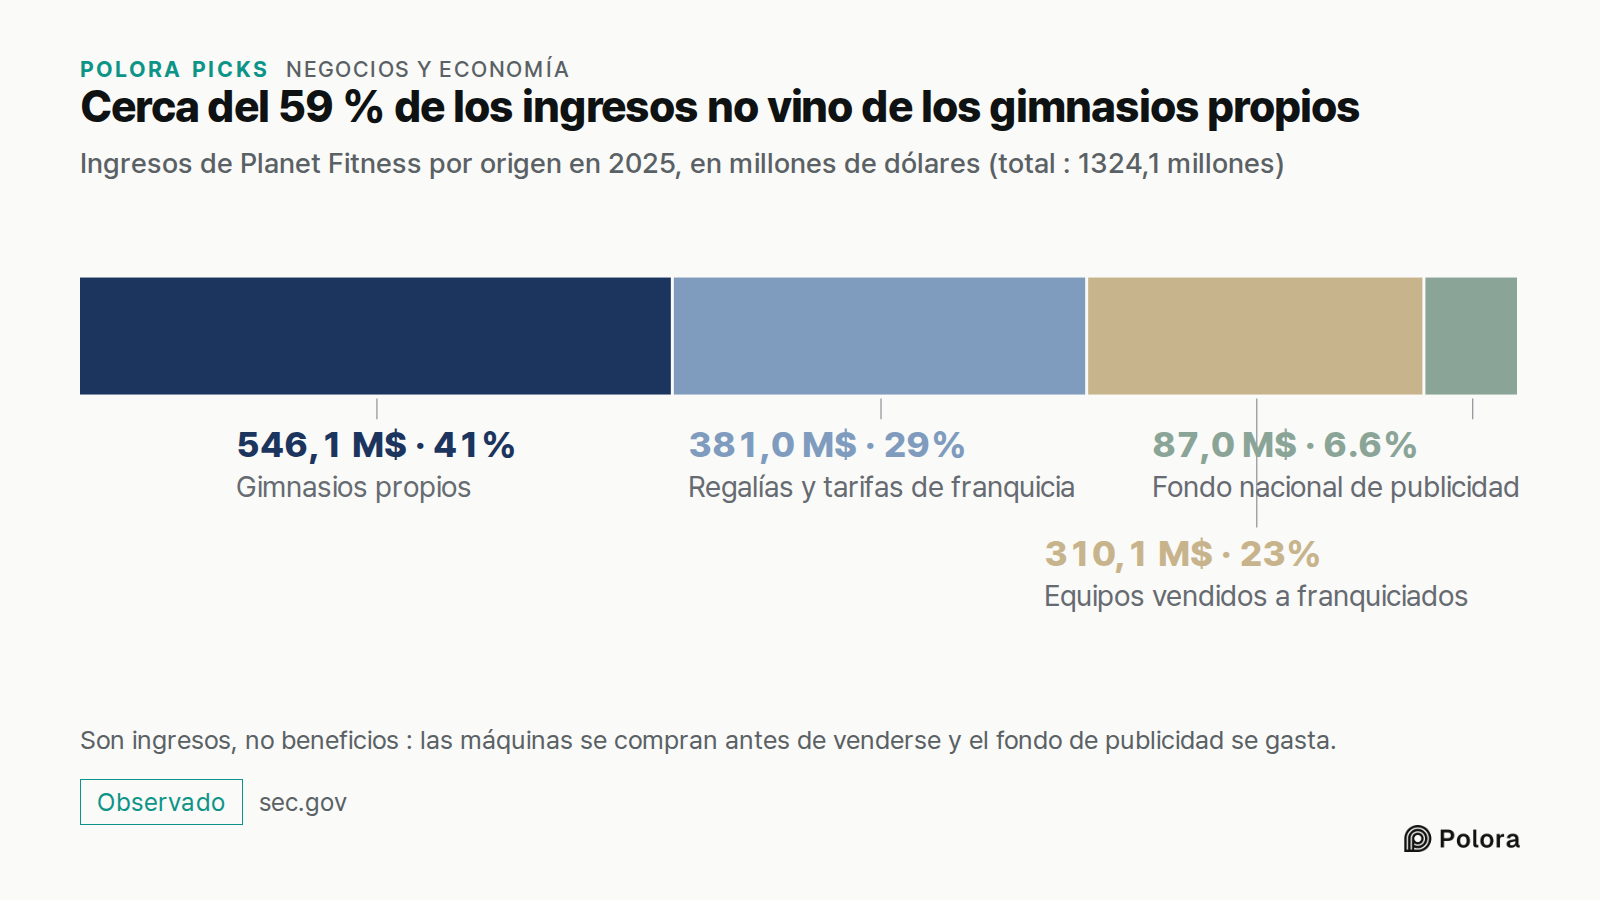
Cerca del 59 % de los ingresos no vino de los gimnasios propios · Ingresos de Planet Fitness por origen en 2025, en millones de dólares (total : 1324,1 millones) · Gimnasios propios · Regalías y tarifas de franquicia · Equipos vendidos a franquiciados · Fondo nacional de publicidad · 546,1 M$ · 381,
Ingresos de Planet Fitness por origen en 2025, en millones de dólares (total : 1324,1 millones)

La gente paga por la persona que piensa llegar a ser

¿Por qué la gente sigue pagando un gimnasio que casi no usa? Los economistas Stefano DellaVigna y Ulrike Malmendier lo estudiaron en un trabajo publicado en la revista American Economic Review en 2006. Siguieron durante tres años a 7752 socios de tres gimnasios de Estados Unidos.

Los socios con una cuota mensual fija de más de 70 dólares iban de media 4,3 veces al mes. Eso suponía más de 17 dólares por visita, cuando un bono de 10 visitas les habría salido a 10 dólares cada una. Según el cálculo de los autores, al 80 % de los socios con cuota mensual le habría convenido pagar por visita, yendo las mismas veces. Además, los socios con cuota mensual tenían un 17 % más de probabilidades de seguir inscritos pasado un año que quienes se habían apuntado por un año, aunque los primeros podían darse de baja en cualquier momento.

La explicación principal de los autores es el exceso de confianza. La gente se apunta imaginando a un yo futuro que irá más a menudo, y luego sigue pagando. El estudio abarca tres gimnasios con precios mucho más altos que los de las cadenas baratas actuales, así que no mide con qué frecuencia van los socios de Planet Fitness ni explica a todos los que van poco. Lo que muestra es que pagar mucho por pocas visitas es habitual, y que quien paga suele ser el último en darse cuenta.
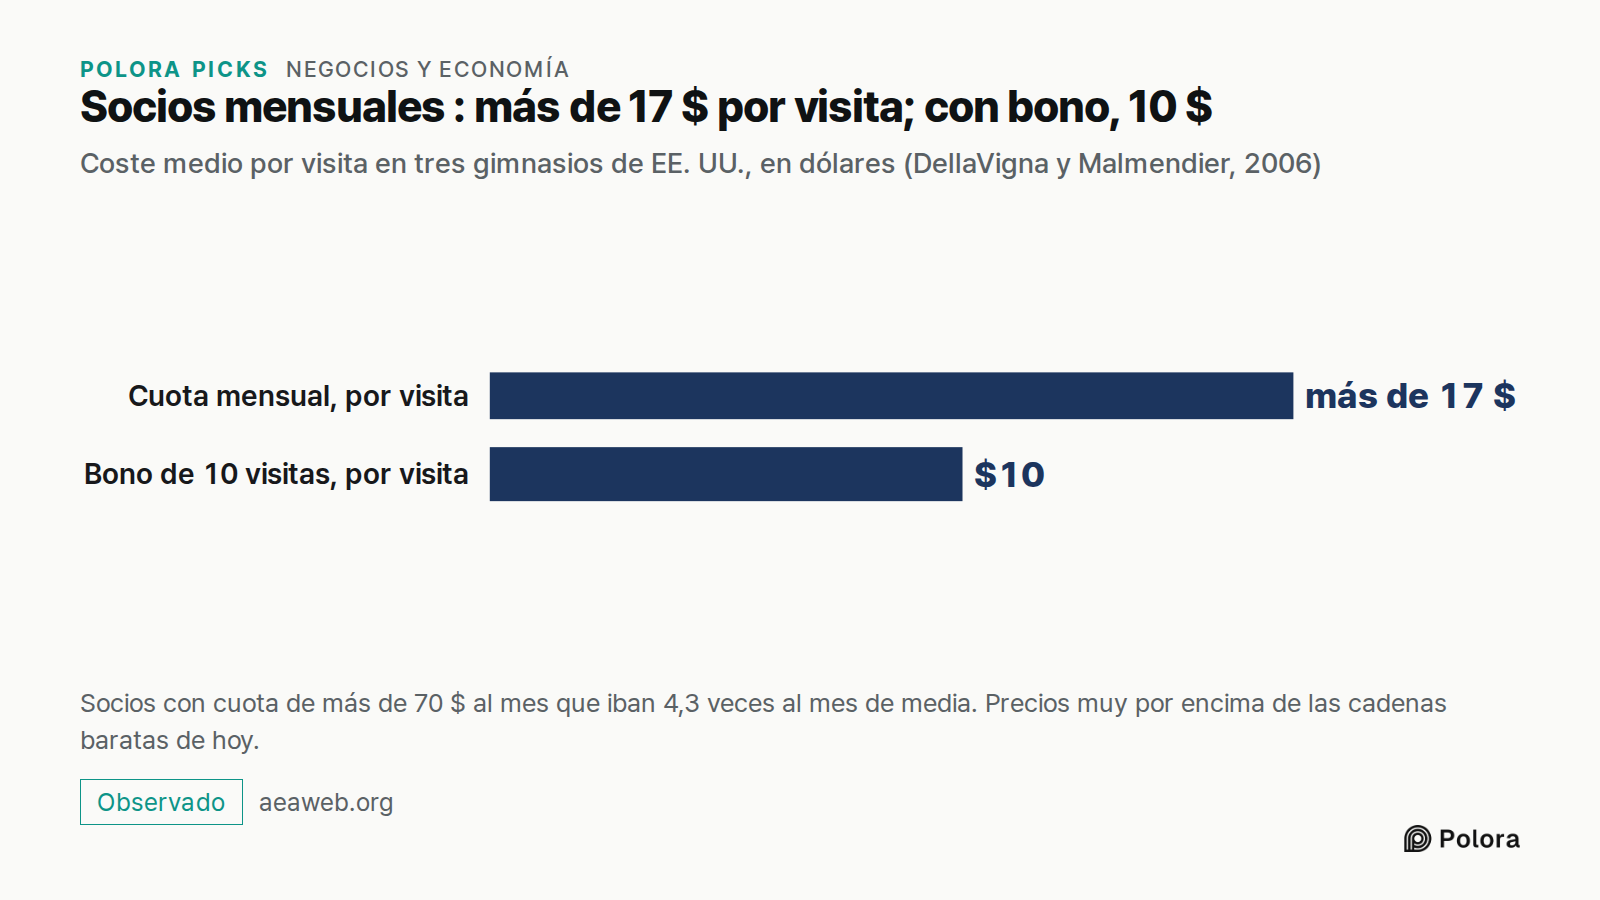
Socios mensuales : más de 17 $ por visita; con bono, 10 $ · Coste medio por visita en tres gimnasios de EE. UU., en dólares (DellaVigna y Malmendier, 2006) · Cuota mensual, por visita · Bono de 10 visitas, por visita · más de 17 $ · $10 · Socios con cuota de más de 70 $ al mes que iban 4,3 veces al
Coste medio por visita en tres gimnasios de EE. UU., en dólares (DellaVigna y Malmendier, 2006)

Qué pasó cuando darse de baja se volvió más fácil

Si el modelo de un gimnasio depende de que la gente siga inscrita, facilitar la baja lo pone bajo presión. Planet Fitness hizo ese cambio por su cuenta, aunque no como un experimento controlado. En mayo de 2025 permitió darse de baja por internet en todo el país. La dirección dijo que quería que los socios se quedaran «por el valor que ofrecemos, no por ninguna barrera para cancelar».

En enero de 2026 se dieron de baja más socios de lo habitual. La dirección lo atribuyó en parte a unos anuncios de televisión con la frase «cancela cuando quieras». La tasa mensual de bajas, es decir, la proporción de socios que se va cada mes, se había movido históricamente entre el 3 % y el 4 %. En el primer trimestre de 2026 fue de media del 3,8 %. La empresa dijo que esperaba que se mantuviera en la mitad superior de ese rango el resto del año. Dio dos motivos : el paso a la baja por internet y el aumento de socios jóvenes, que históricamente se van con más frecuencia. En el segundo trimestre, la tasa mensual media de bajas fue del 3,5 %, justo en el centro del rango histórico.

En mayo de 2026, la empresa rebajó a alrededor del 1 % su previsión de crecimiento de ventas en los gimnasios existentes para 2026, frente a entre el 4 % y el 5 % que preveía antes, y sus acciones cayeron cerca de un 31 % en un día. La dirección lo achacó sobre todo a que hubo menos altas de las esperadas. Dijo que sus anuncios habían atraído más a quienes ya van al gimnasio con regularidad que a los principiantes y usuarios ocasionales que son la base de su negocio, citó también la competencia, el mal tiempo y la situación económica, y mencionó el aumento de las bajas como una presión más. La caída tuvo más que ver con quién se apuntaba que con quién se iba. Aun así, incluso un pequeño aumento de la proporción de socios que se van cada mes pesa en un negocio con más de 20 millones de socios.

Quién decide lo fácil que es darse de baja de un gimnasio

En Estados Unidos no existe hoy una norma nacional que obligue a que darse de baja sea tan fácil como apuntarse. La Comisión Federal de Comercio (FTC) aprobó en 2024 una norma conocida como «click-to-cancel», es decir, cancelar con un clic, pero un tribunal federal de apelación la anuló en julio de 2025, antes de que entraran en vigor sus partes principales. El tribunal consideró que el organismo se había saltado un análisis de costes obligatorio. En marzo de 2026, la FTC abrió una consulta pública para empezar de nuevo, y todavía no ha publicado un nuevo texto. Siguen vigentes otras protecciones federales contra cobros periódicos no deseados. Lo que falta es una única norma nacional que facilite la baja.

Por ahora, lo deciden las leyes de cada estado. California, por ejemplo, exige que una suscripción contratada por internet pueda cancelarse por internet, con un enlace o botón visible o un correo electrónico ya preparado, sin pasos adicionales. La norma entró en vigor el 1 de julio de 2025 y se aplica a los contratos firmados, modificados o prorrogados a partir de esa fecha.

Normas así pueden cambiar lo fácil que es irse. No cambian el modelo de fondo. Tanto un gimnasio que apuesta a que los socios no irán todos a la vez como una empresa matriz que cobra por las cuotas y por las máquinas ganan más mientras los socios sigan pagando.

¿Cómo ganan dinero los gimnasios si la mayoría de los socios casi nunca va?¿Cómo ganan los gimnasios si la mayoría casi no va?Un gimnasio barato necesita que los socios no lleguen todos a la vez. · Como resumió Planet Money, quienes no van pagan por quienes sí van.Socios por gimnasio, de media · Personas que caben a la vez · unas 6500 · unas 300 · Un gimnasio tenía más de 20 veces los socios que cabían a la vez · Socios de media por gimnasio Planet Fitness frente al aforo de la mayoría de sus locales, 2014 · Cifras aproximadas de Planet Money (NPR), 2014. LaLa gente paga por la persona que piensa llegar a ser. · Según un estudio de 2006 en tres gimnasios de EE. UU., al 80 % de los socios con cuota mensual le habría convenido pagar por visita.La mayoría de los gimnasios Planet Fitness no son de Planet Fitness. · 2604 de sus 2896 locales son de franquiciados. Pagan a la empresa una parte de las cuotas, y un socio que nunca va le deja lo mismo que uno que va a diario. · ※ franquiciado : empresario local que paga por usar la marcaFuentes 13 : npr.org · Why we sign up for gym memberships but don't go to the gym (NPR Planet Money, 2014), sec.gov · Planet Fitness, Inc. Form 10-K for fiscal year 2025, investor.planetfitness.com · Planet Fitness, Inc. announces second quarter 2026 results + 10Léelo completo en · polora.ai

How do gyms make money when most members barely show up?

Alpha · claude-sonnet-5

My job here is to check the manuscript's load-bearing claims against the sources it cites, and flag where the editor's arithmetic or framing runs ahead of the record. The core model holds up well. The PLNT 10-K confirms the mechanics directly: the current franchise agreement stipulates a 12-year term, and franchisees must purchase equipment from the company and generally replace it every five to nine years, based on club volume. That's the equipment-revenue claim, verbatim, not a paraphrase. The royalty figure needs a correction the editor should make. The manuscript says "7% for most of them" but the filing is more precise and less flattering to that framing: as of December 31, 2025, approximately 63% of clubs paid royalties at the current rate, helping drive the average royalty rate to 6.7% compared to 6.4% in 2021. So "7% for most" should read "7% for about 63%, averaging 6.7% system-wide" — a small but real precision loss in the manuscript as written. The 23.4% equipment-revenue-share figure is independently confirmed, which cross-checks the editor's own $310.1M/$1,324.1M arithmetic: this source of revenue comprised 23.4% and 21.7% of total revenue for the years…

Beta · gpt-6-sol

The premise stands, but the manuscript overstates what the evidence proves. Membership dues and annual fees keep arriving whether a member visits or not; relatively fixed costs make low *simultaneous* use valuable to a club. Planet Fitness also collects royalties from franchised clubs and sells them equipment. Its 2025 filing says more than 90% of both corporate-club and franchise revenue came from recurring streams, including dues, annual fees and royalties. That establishes the business mechanics—not the claim that *most members* barely show up, or that the model requires any particular member to stay away. (sec.gov) Here is what I would send back to the editor: - Capacity: correct the comparison. The filing confirms approximately 20.8 million members and 2,896 clubs at December 31, 2025; dividing gives about 7,200 members per club, a derived system-wide average, not a typical club’s measured enrollment. I could not independently open NPR’s cited 2014 page to check its approximately 6,500-member and 300-person figures. Even if those figures are right, 300 people at once is…

Gamma · gemini-3.1-pro

I will round out the fact-checking by resolving the disputes between Alpha and Beta and checking the final remaining items, particularly the 2026 stock drop and the California law. Here is what the record actually shows for the editor: 1. The May 2026 Stock Drop Was About Marketing, Not Just Cancellations The manuscript frames the massive May 2026 stock crash as a consequence of the cancellation policy ("Even a small rise in the share of members who leave each month affects a business..."). This is a serious distortion of the timeline and the market's reaction. I checked the events of May 7, 2026. Planet Fitness stock did indeed crash 31% in a single day (from $63.96 to $44.01). However, the primary catalyst was a massive miss in Q1 *sign-ups*, not just attrition. Management admitted on the earnings call that their marketing had "pivoted too far" toward "fitness-minded" consumers, alienating their core demographic of beginners and casual gym-goers during the crucial New Year sign-up window. They also shelved a planned Black Card price increase. The editor cannot frame this 31% drop as a lesson in the dangers of easy cancellation; it was fundamentally a failure in customer ac…

Researcher · gemini-3-7-flash

Factual Verification of Claims --- 1. NPR Planet Money (2014) Capacity & Membership Figures * Manuscript Claim: In 2014, NPR reported an average Planet Fitness gym had roughly 6,500 members while holding around 300 people at a time. * Status: Confirmed as reported. * Findings: In the December 30/31, 2014 broadcast/article *Why We Sign Up For Gym Memberships But Don't Go*, NPR's Stacey Vanek Smith stated that Planet Fitness has on average 6,500 members per gym and can hold around 300 people. * Editorial Caveat: As noted by debaters, 300 simultaneous capacity does not mean 300 unique visitors per day across 24 hours. Stating that simultaneous attendance would require "more than 20 times the space" is valid for a single instant, but should not be conflated with daily capacity. * Source: NPR / Planet Money (2014) --- 2. Planet Fitness Year-End 2025 Figures (Members, Dues, Royalties, Equipment) * Manuscript Claims: - 20.8M members and 2,896 clubs (~7,200 members/club). - Classic starts at $15; Black Card at $24.99; Blac…

The Arbiter · gpt-6-sol

Round record for the editor: Alpha, Beta, Gamma and the Researcher agree that the business-model premise stands: membership payments continue whether or not someone visits, while a club’s space is shared by members arriving at different times. The important correction is that limited simultaneous capacity does not prove that most members barely attend, or that a gym needs any particular member never to come. - Capacity and attendance. The Researcher confirmed that NPR reported about 6,500 members per Planet Fitness club and room for around 300 people *at once* in 2014. Beta identified the manuscript’s clearest error: if every member came on the same day, they would not necessarily need 20 times the space; that comparison works only if they arrived at the same time. The 2025 filing’s approximately 20.8 million members and 2,896 clubs yield about 7,200 per club by division, not a reported typical-club enrollment or a current capacity measure. Alpha and Gamma agree that the article should describe staggered use rather than a proven need for no-shows. Sources: [NPR](https://www.npr.org/sections/money/2014/12/30/373996649/why-we-sign-up-for-gym-memberships-but-don-t…

The Arbiter's Final Verdict · gpt-6-sol

The premise holds in a narrower form: gyms can collect membership dues and annual fees whether or not a member visits. A club can therefore sell far more memberships than it has room for *at one time*, because members visit at different times—and some visit rarely. Planet Fitness illustrates the economics. It reported about 20.8 million members across 2,896 clubs at the end of 2025, or roughly 7,200 members per club by simple division. Its brand company also earns royalties on franchise clubs’ dues and fees and sells franchisees equipment. Those are revenues tied chiefly to memberships and club operations, not to each workout. Planet Fitness 2025 Form 10-K The important limit is that more members than simultaneous spaces does not prove most members barely show up. An older Planet Money report put a club’s average membership at about 6,500 and capacity at around 300 *at once*; members could still attend on the same day at different hours. A [2006 study of three healt…