La compra gratuita es una parte pequeña de la factura
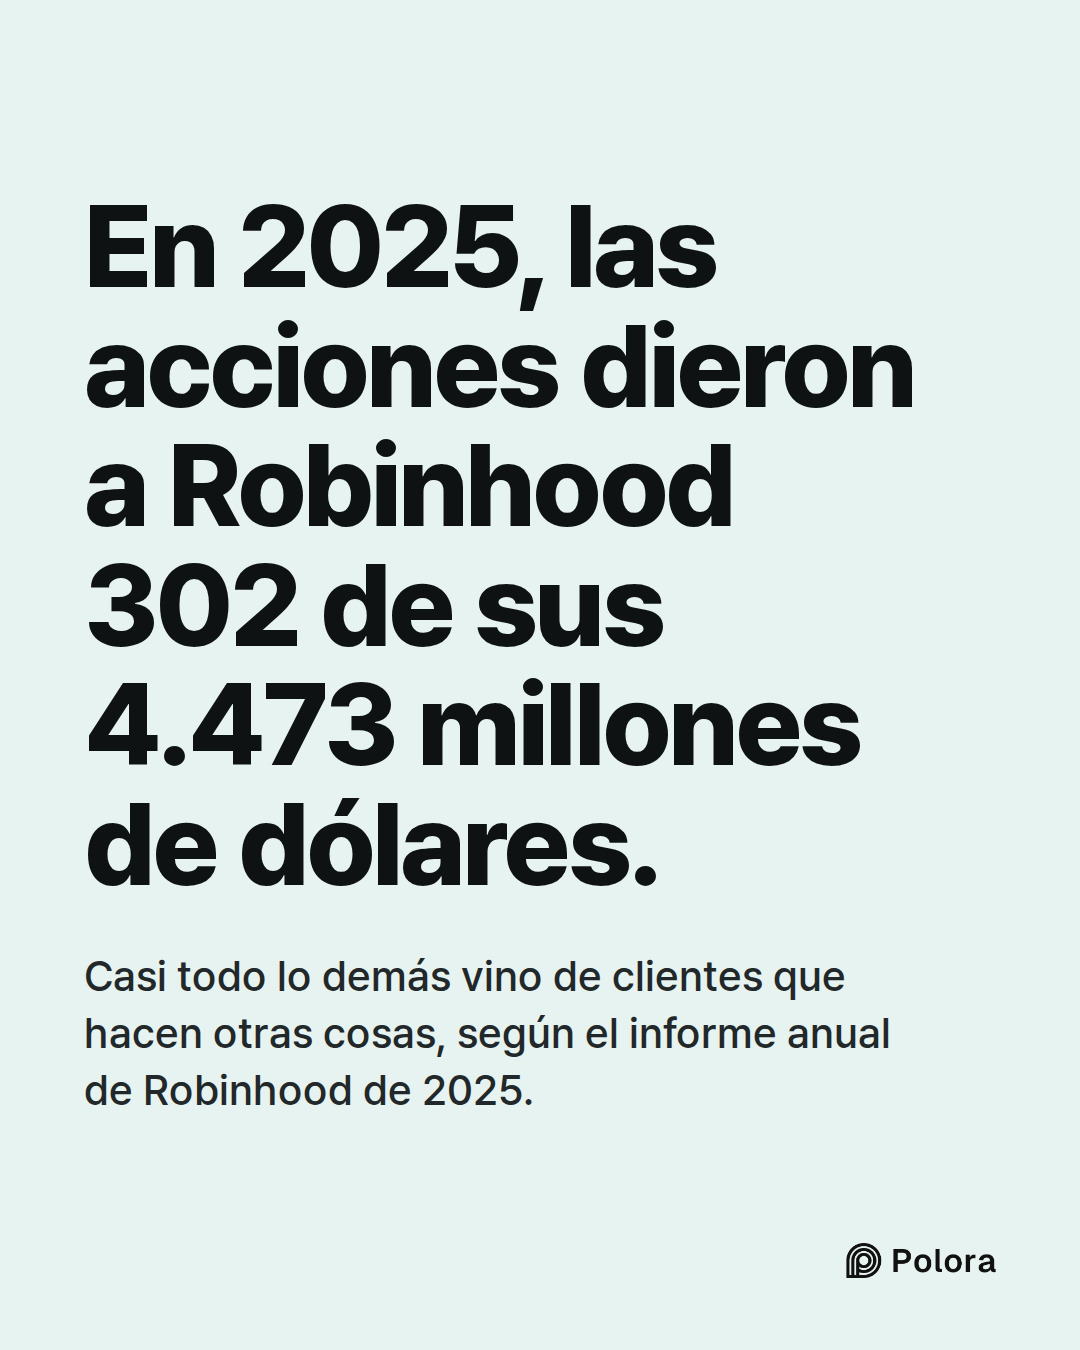
Pregunte a casi cualquiera cómo gana dinero una aplicación que no cobra comisiones por operar y le dirá que no gana nada, o que gana un poco con cada operación. El informe anual de Robinhood de 2025 da otra respuesta. Los ingresos de la empresa ese año fueron de 4.473 millones de dólares. Comprar y vender acciones, lo que ha hecho famosa a la aplicación, aportó 302 millones.
Casi todo lo demás vino de clientes que hacen otras cosas. Unos operan con opciones o con criptomonedas. Otros piden dinero prestado para invertir. Otros simplemente dejan efectivo en su cuenta. Y otros pagan una suscripción mensual. Casi todas estas vías le dejan a la empresa más dinero que la compraventa de acciones, y la suscripción no se queda muy atrás. Vista la lista, lo «gratis» deja de parecer un regalo y empieza a parecer una manera de elegir quién paga.
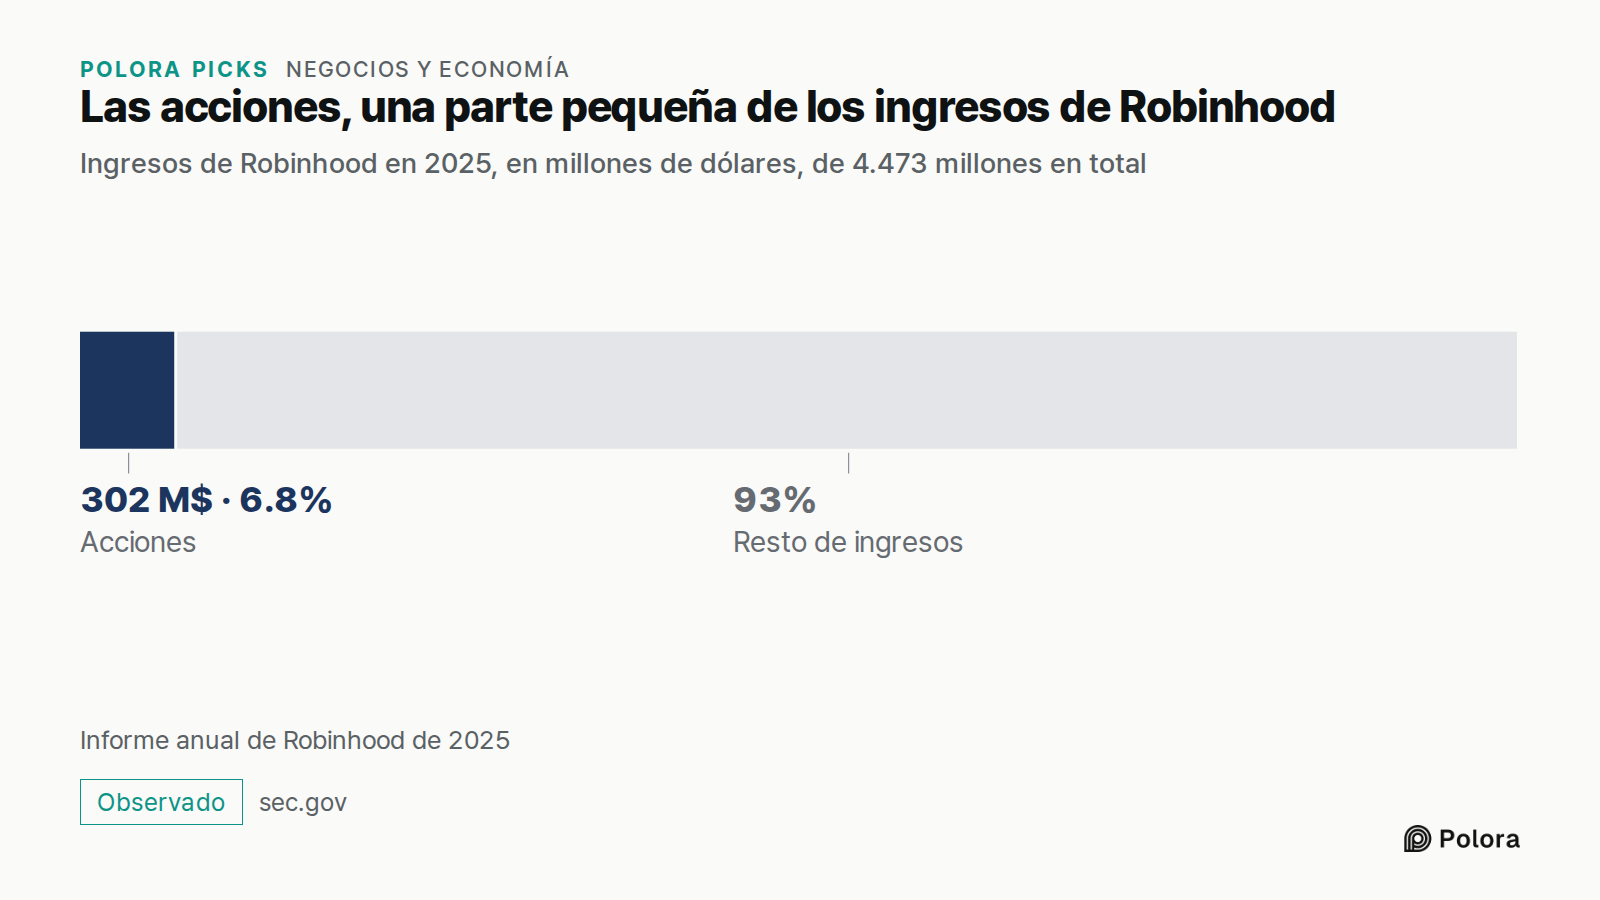
De dónde salieron los ingresos de Robinhood en 2025
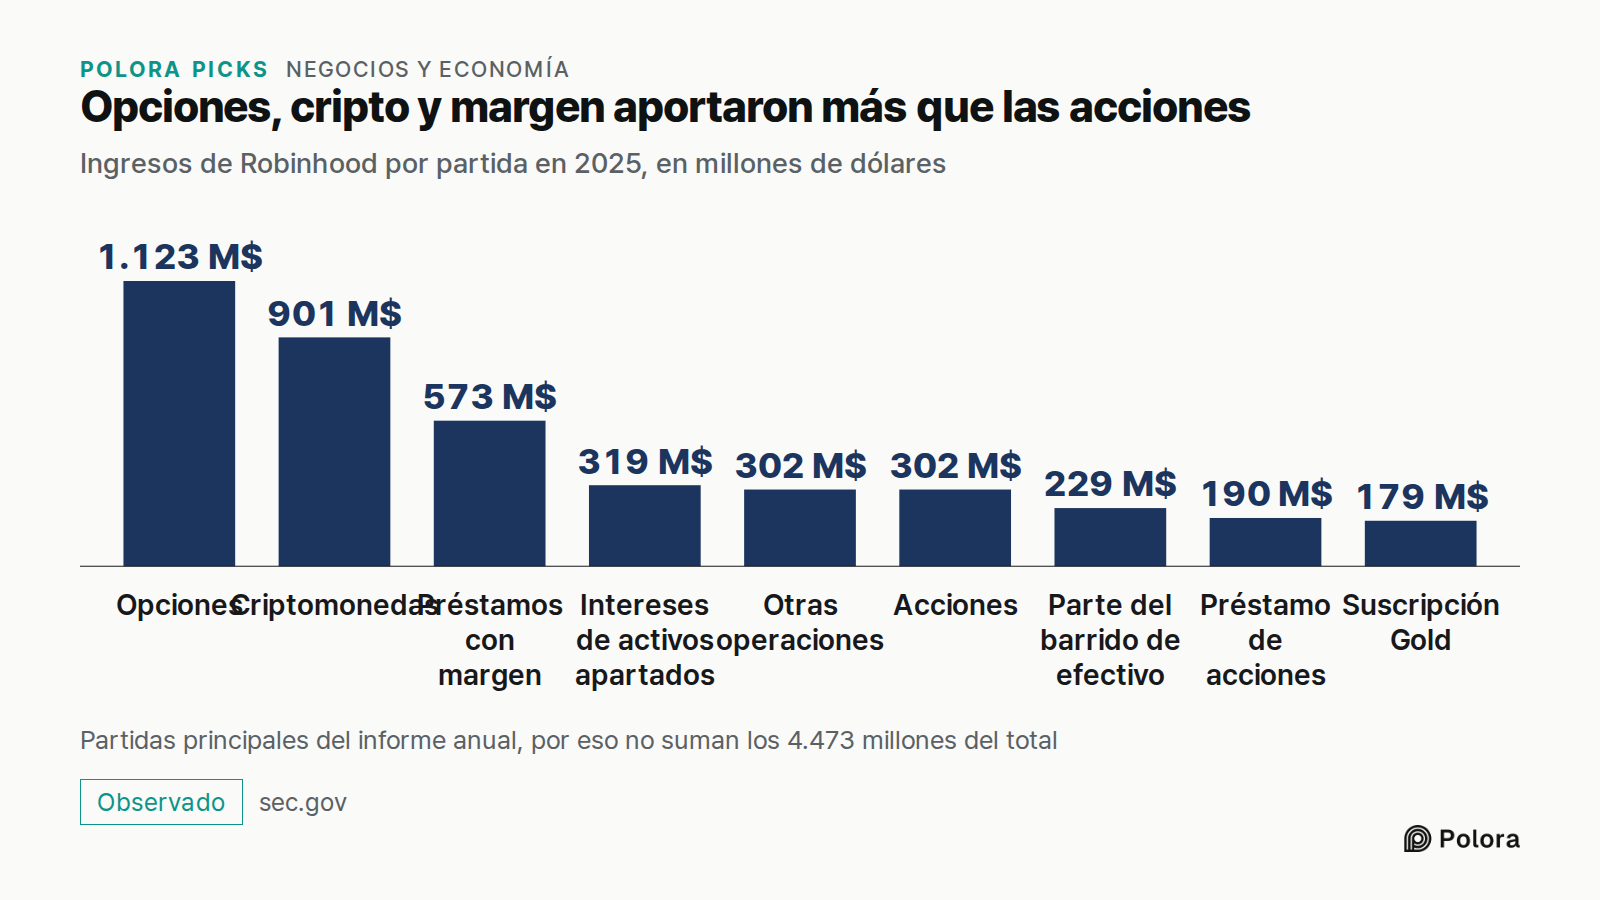
El informe anual de Robinhood de 2025 desglosa sus ingresos, a grandes rasgos, así. Operaciones con opciones, contratos que dan derecho a comprar o vender un activo a un precio fijado : 1.123 millones de dólares. Operaciones con criptomonedas : 901 millones. Otras operaciones, sobre todo contratos de mercados de predicción, en los que se apuesta al resultado de un acontecimiento, y retiradas instantáneas de dinero : 302 millones. Intereses de los préstamos a clientes que se endeudan para invertir (préstamos con margen) : 573 millones. Intereses del efectivo, los valores y los depósitos que debe mantener apartados por las normas de protección del cliente : 319 millones. Su parte de los intereses que pagan los bancos asociados por los saldos que los clientes no invierten : 229 millones. Préstamo de acciones de los clientes a otros inversores, después de pagar a los clientes su parte : 190 millones. La suscripción Gold : 179 millones. Operaciones con acciones : 302 millones.
Sumados, los intereses de todo tipo alcanzaron 1.514 millones de dólares, alrededor de un tercio del total. Casi todas las partidas, salvo la de acciones, dependen de que los clientes hagan algo más que comprar acciones.
El dinero que deja parado en la cuenta trabaja para la aplicación
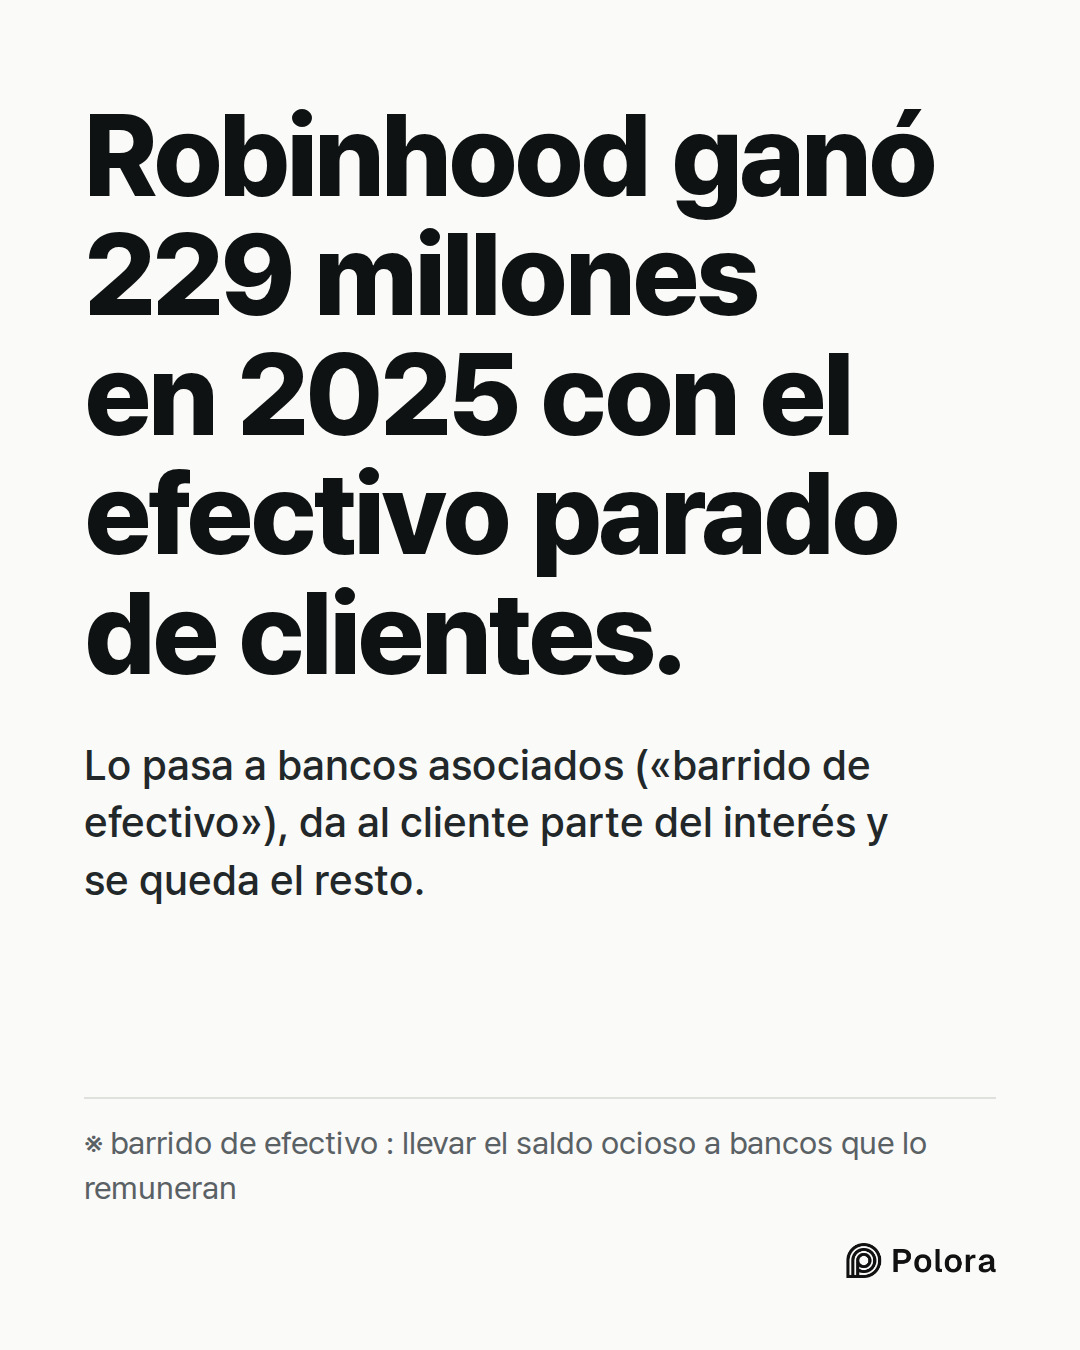
El dinero sin invertir en una cuenta de valores no está ocioso para el intermediario. Robinhood traslada buena parte de él a una red de bancos asociados, mediante lo que llama un «barrido de efectivo». Los bancos pagan intereses por ese dinero. Robinhood pasa una parte al cliente y se queda con la diferencia. En 2025 esa diferencia sumó 229 millones de dólares sobre un promedio de unos 30,9 mil millones de dólares de efectivo trasladado. La empresa lo presenta como un rendimiento del 0,74 % anual.
Robinhood también cobra intereses por el efectivo, los valores y los depósitos que debe mantener apartados según las normas sobre el dinero de los clientes : 319 millones de dólares en 2025. No todo procede de dinero que los clientes dejaron sin usar, porque entre esos activos también hay depósitos en entidades de compensación. En un intermediario tradicional, el efectivo ocioso pesa todavía más. El informe anual de 2025 de Charles Schwab llama al efectivo no invertido de sus clientes su «principal fuente de financiación» para los activos con los que gana intereses.
Por qué las firmas de trading pagan por ejecutar las órdenes de los clientes
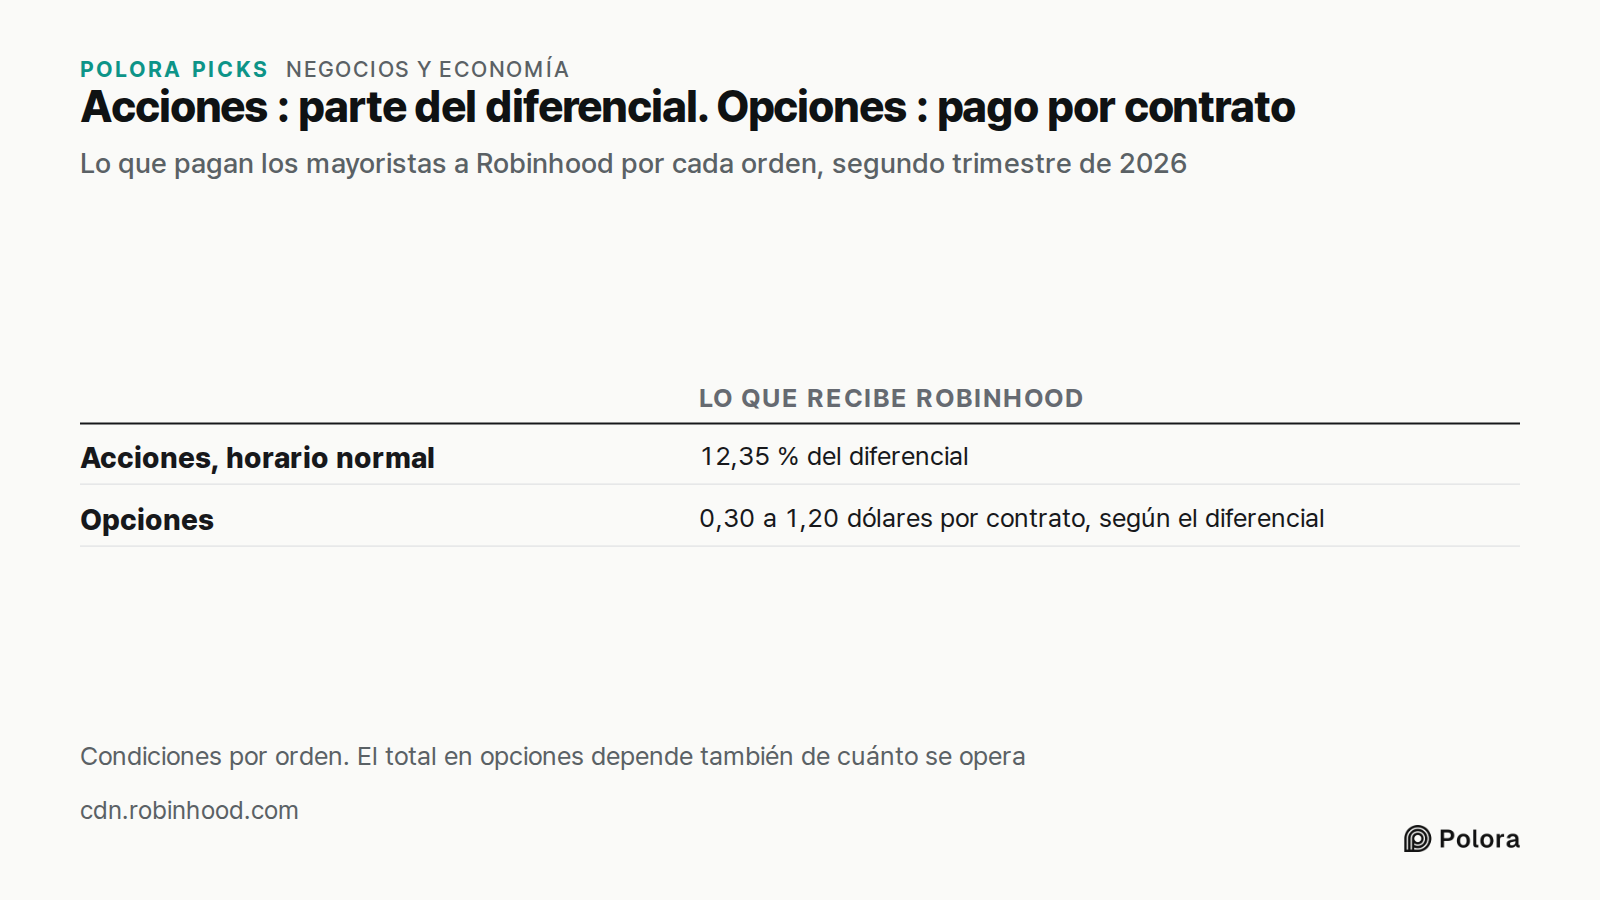
Cuando alguien pulsa «comprar» en una aplicación de bolsa estadounidense, la orden normalmente no va a una bolsa. Va a una gran firma de trading, conocida como creador de mercado o mayorista, que es la que le vende la acción. La firma gana la pequeña diferencia entre el precio al que compra y el precio al que vende, el llamado diferencial o spread. Y paga a la aplicación una parte de esa diferencia por haberle enviado la orden. Esto se llama pago por flujo de órdenes.
El propio informe que Robinhood publicó sobre el segundo trimestre de 2026 detalla las condiciones. En acciones, durante el horario normal de mercado, recibe el 12,35 % del diferencial. En opciones, recibe una cantidad fija por contrato, entre 0,30 y 1,20 dólares, según lo amplio que suela ser el diferencial de esa opción. Las opciones son la mayor partida de ingresos de Robinhood. Ese documento explica cuánto se paga por cada orden, no por qué las opciones aportan más en total ; eso depende también de cuánto operan sus clientes con opciones, y los informes no separan una cosa de la otra.
Los préstamos a clientes y las acciones prestadas también dejan dinero
Los clientes que piden prestado a la aplicación para comprar más de lo que cubre su efectivo pagan intereses por ese préstamo. En Robinhood, estos préstamos con margen promediaron unos 11,4 mil millones de dólares en 2025. Le reportaron a la empresa 573 millones de dólares, con un rendimiento declarado del 5,01 %. Es decir, los intereses de quienes se endeudan aportan más que todas las operaciones con acciones juntas.
Los intermediarios también pueden prestar las acciones de sus clientes a inversores que quieren apostar a que un precio va a bajar, y cobrar una comisión por ello. Robinhood ganó así 190 millones de dólares en 2025, después de pagar a los clientes su parte.
Las suscripciones y las criptomonedas son otra historia
Robinhood vende además una suscripción mensual, Gold, que aportó 179 millones de dólares en 2025. Las criptomonedas son por sí solas una partida grande, con 901 millones. La mayor parte de ese dinero se obtiene de forma distinta al pago por flujo de órdenes de acciones y opciones, y los informes de Robinhood lo registran con otro nombre, «reembolsos por operaciones». La empresa también ha empezado a permitir que los clientes paguen, como alternativa, una comisión directa en ciertas órdenes de criptomonedas. En cualquier caso, ese dinero sale de quienes operan con criptomonedas, no de quienes compran acciones. Lo mismo ocurre con los 302 millones de otras operaciones, sobre todo apuestas en mercados de predicción y comisiones por retiradas instantáneas.
Cada intermediario reparte la factura de otra manera
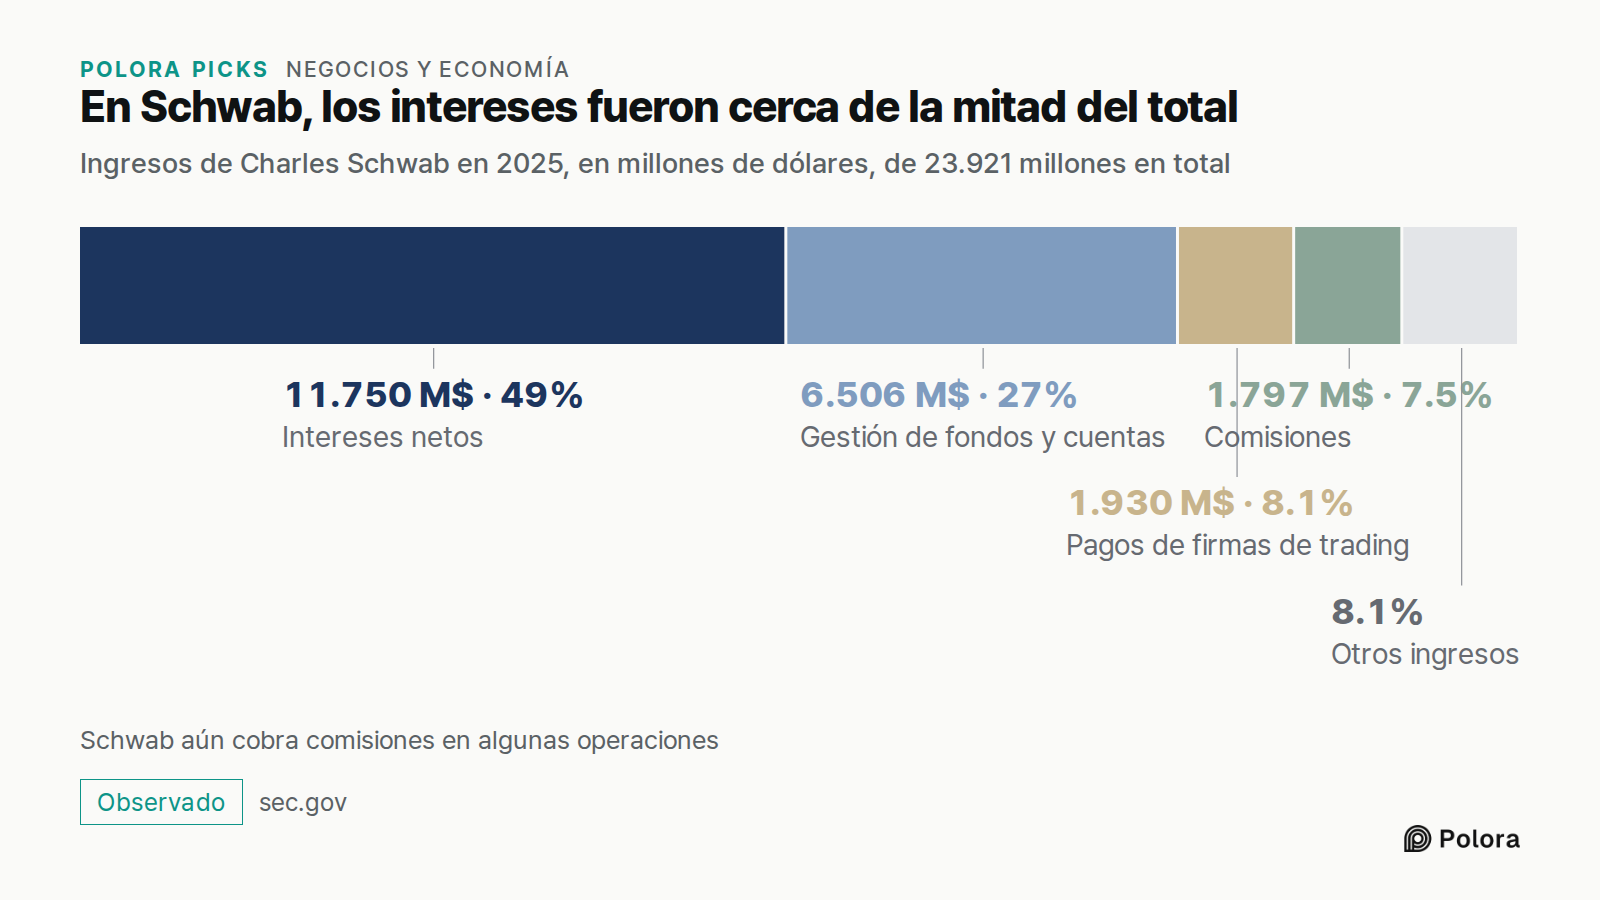
La combinación de Robinhood no es la de todas las aplicaciones. En Charles Schwab, uno de los mayores intermediarios de Estados Unidos, los ingresos netos por intereses fueron de 11.750 millones de dólares sobre un total de 23.921 millones en 2025, aproximadamente la mitad. Los pagos de las firmas de trading sumaron 1.930 millones, alrededor del 8 %. Las comisiones por gestionar fondos y cuentas aportaron 6.506 millones. Las comisiones por operación, que Schwab todavía cobra en algunas operaciones, llegaron a 1.797 millones.
Hay un patrón que sí se repite en ambas empresas : las órdenes de opciones aportan más que las de acciones. De los pagos que Schwab recibió de las firmas de trading, 1.167 millones de dólares vinieron de órdenes de opciones y 763 millones de órdenes de acciones.
¿Paga usted un peor precio porque la aplicación vende su orden?
Es un asunto en disputa, y las dos partes aportan pruebas. Robinhood afirma en su información pública que recibir estos pagos «no interfiere» con conseguir a los clientes el mejor precio. El mismo documento señala que el personal de inspección del regulador estadounidense «ha observado que existe una posible contrapartida» entre los pagos que recibe un intermediario y el precio que obtienen sus clientes.
En 2022, la Comisión de Bolsa y Valores de Estados Unidos (SEC) dijo que más del 90 % de las órdenes de los pequeños inversores van a un grupo reducido de mayoristas. Para respaldar una norma propuesta que obligaría a subastar las órdenes una por una, su personal calculó que esos inversores dejaban de ganar unos 1,5 mil millones de dólares al año frente a lo que les daría una competencia abierta. Era una estimación, no una pérdida medida, y el sector la rebatió. La SEC retiró la propuesta el 12 de junio de 2025, con efecto el 17 de junio, sin llegar a aprobarla. En el Reino Unido, un estudio citado por el CFA Institute encontró que la proporción de pequeñas operaciones ejecutadas al mejor precio cotizado pasó de alrededor del 65 % a más del 90 % entre 2010 y 2014, un periodo que abarca la decisión de 2012 del regulador británico que, en la práctica, cerró la puerta a estos pagos.
Prohibido en Europa, en revisión en el Reino Unido, legal en Estados Unidos
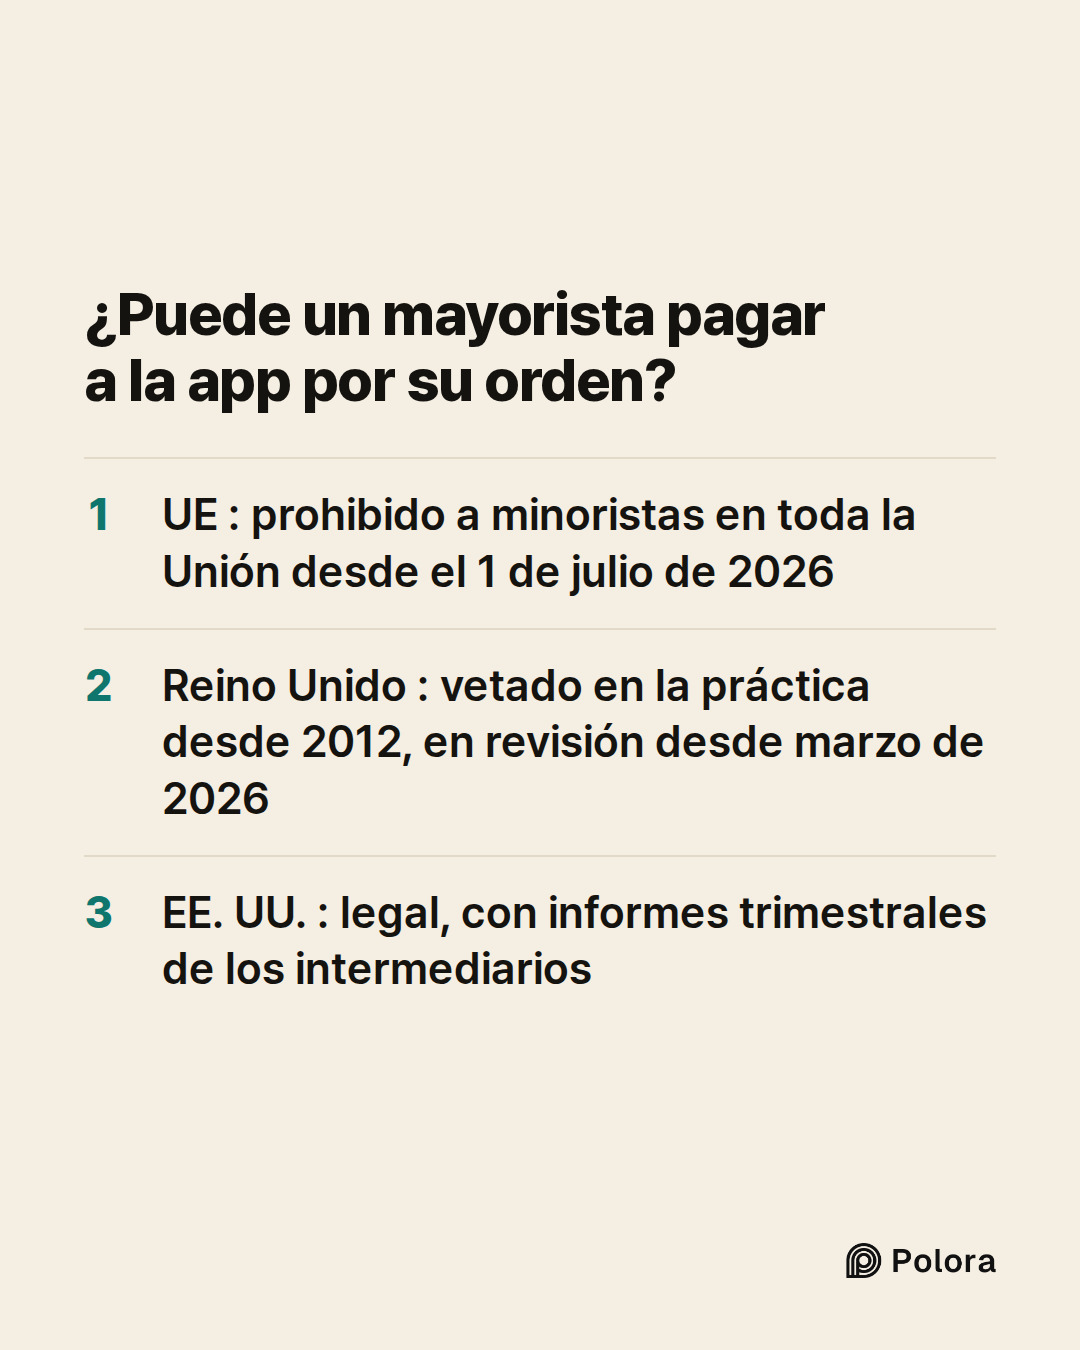
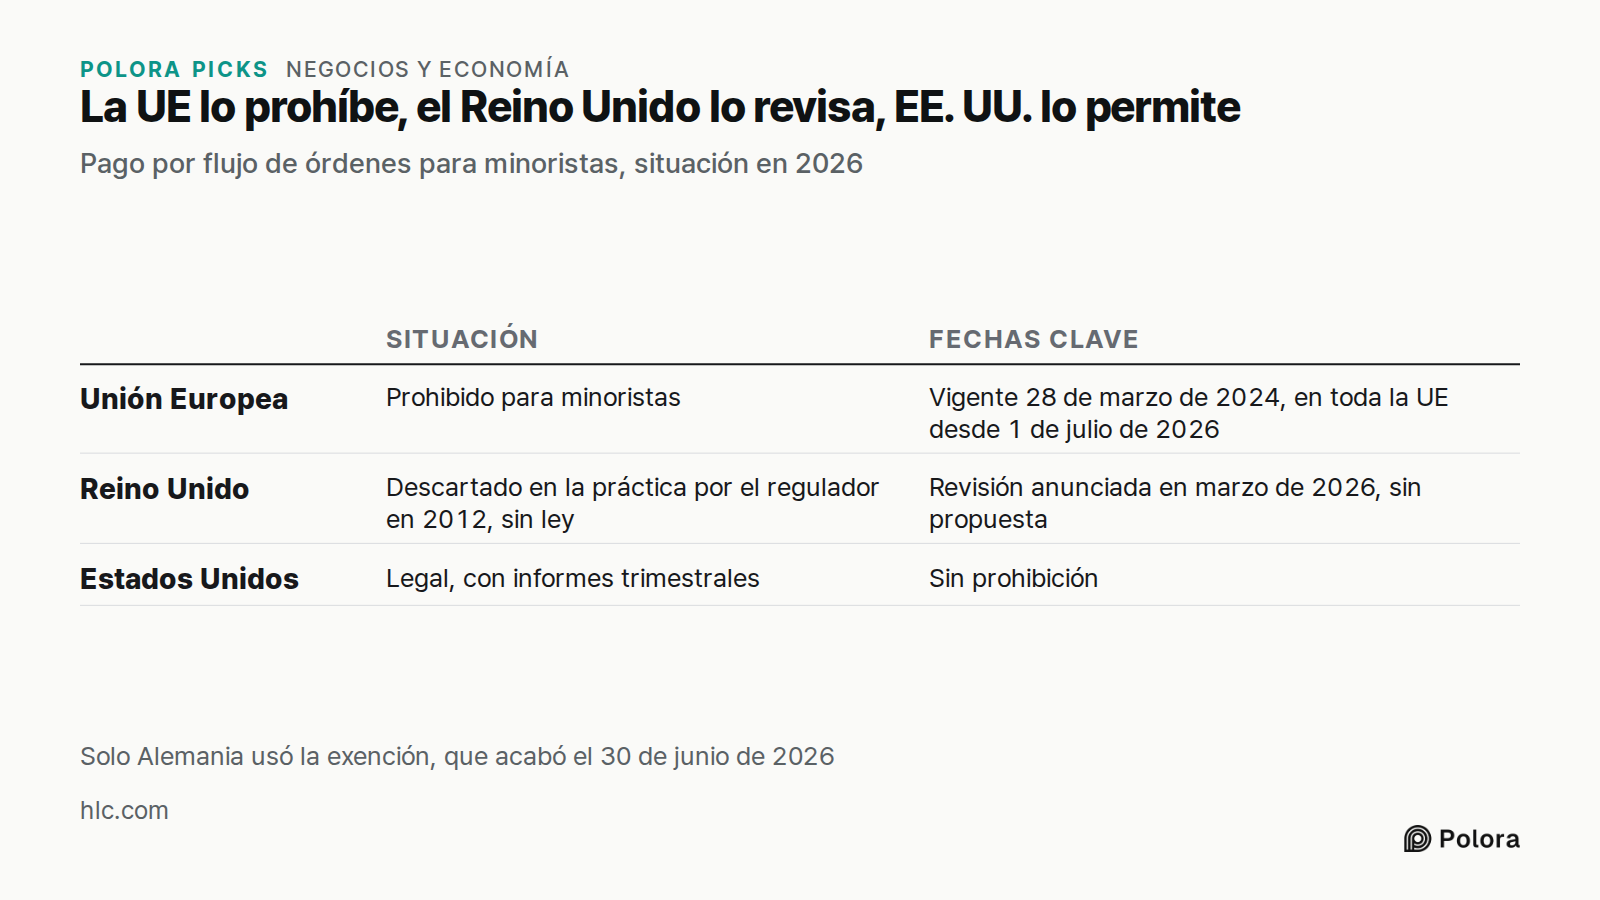
La Unión Europea prohibió el pago por flujo de órdenes para clientes minoristas mediante una reforma de sus normas de mercados que entró en vigor el 28 de marzo de 2024. Los países podían eximir a los clientes nacionales de sus propios intermediarios hasta el 30 de junio de 2026, y solo Alemania lo hizo. Desde el 1 de julio de 2026, la prohibición rige en toda la UE. El regulador alemán, BaFin, detalló el 22 de julio de 2026 qué modelos de negocio sigue aceptando.
El Reino Unido nunca aprobó una ley contra esta práctica. En 2012, el regulador de entonces concluyó que esos pagos crean un conflicto entre cobrar el pago y conseguir a cada cliente el mejor precio, lo que en la práctica los descartó. En marzo de 2026, la Autoridad de Conducta Financiera (FCA) anunció que revisaría esa postura. Su plan de trabajo regulatorio de mayo de 2026 sigue hablando de una revisión, y todavía no ha dicho qué propondrá. En Estados Unidos, la práctica sigue siendo legal. Los intermediarios deben declararla en informes trimestrales como el citado más arriba.
- EU MiFIR amendments prohibiting payment for order flow entered into force on 28 March 2024
- ESMA Interactive Single Rulebook : MiFIR Article 39a
- ESMA list of member states using the temporary exemption from the PFOF prohibition
- The PFOF ban comes into force
- CFA Institute : Payment for order flow in the United Kingdom
- FCA eyes potential payment for order flow shake-up
- FCA regulatory priorities : wholesale markets
- FCA Regulatory Initiatives Grid, May 2026
Quién paga una compra de acciones gratuita
Operar sin comisiones es real para quien compra una acción. Pero la aplicación no es una obra de caridad, y el dinero sale de algún sitio. Una parte sale de la propia orden de acciones, a través de lo que paga la firma de trading por ejecutarla. Mucho más sale de quien opera con opciones, del cliente que se endeuda con margen, de quien opera con criptomonedas y del efectivo que permanece en la cuenta y le rinde más a la aplicación que a su dueño. Los informes muestran de dónde vienen los ingresos. No muestran que lo que paga un cliente cubra la operación gratuita de otro, ni que una orden concreta obtuviera un precio peor. En Robinhood, en 2025, las operaciones con acciones sumaron 302 millones de dólares de un total de 4.473 millones. El grueso de la factura se pagó en otra parte.