El S&P 500 no es simplemente la lista de las 500 mayores empresas de Estados Unidos
Si se le pregunta a casi cualquiera qué es el S&P 500, dirá que son las 500 mayores empresas de Estados Unidos. Se acerca, pero deja fuera lo importante : la lista se elige. Un comité de S&P Dow Jones Indices, la empresa que gestiona el índice, decide quién entra y quién sale.
El propio reglamento de S&P dice que el comité está formado por empleados a tiempo completo de S&P Dow Jones Indices. Se reúne una vez al mes y mantiene sus deliberaciones en secreto, porque la noticia de que una empresa va a entrar puede mover los mercados.
El reglamento fija la cifra en 500 empresas. El índice suele contener algunos valores más, porque ciertas empresas tienen más de una clase de acciones. A finales de septiembre de 2026 contenía 503, según la ficha informativa de S&P de esa fecha.
Lo que una empresa debe demostrar antes de que siquiera la tengan en cuenta
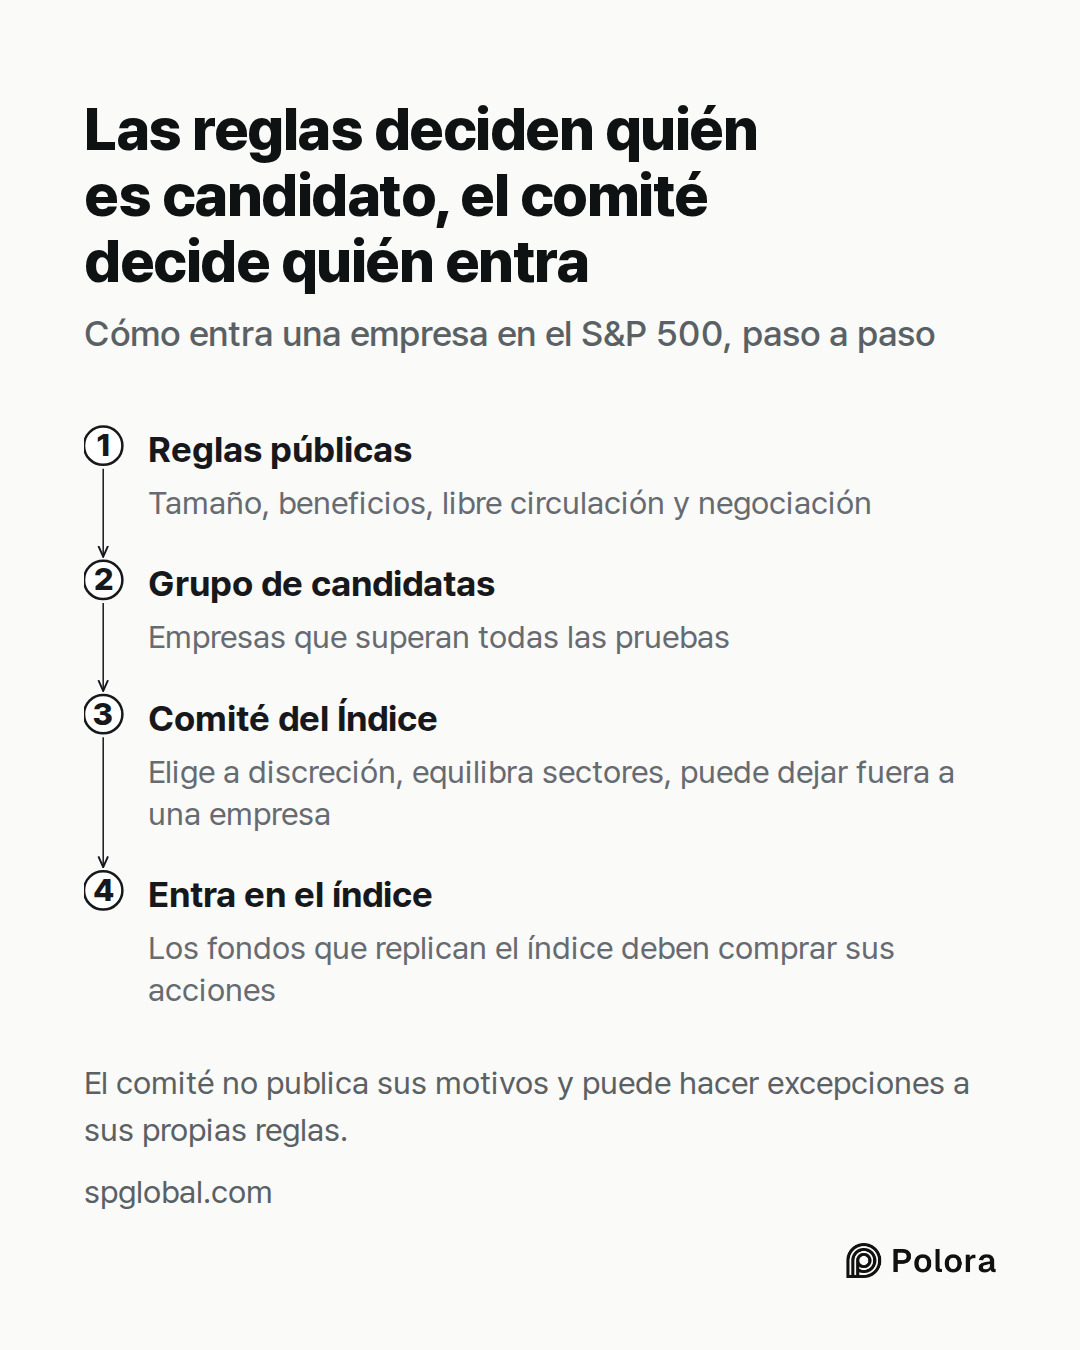
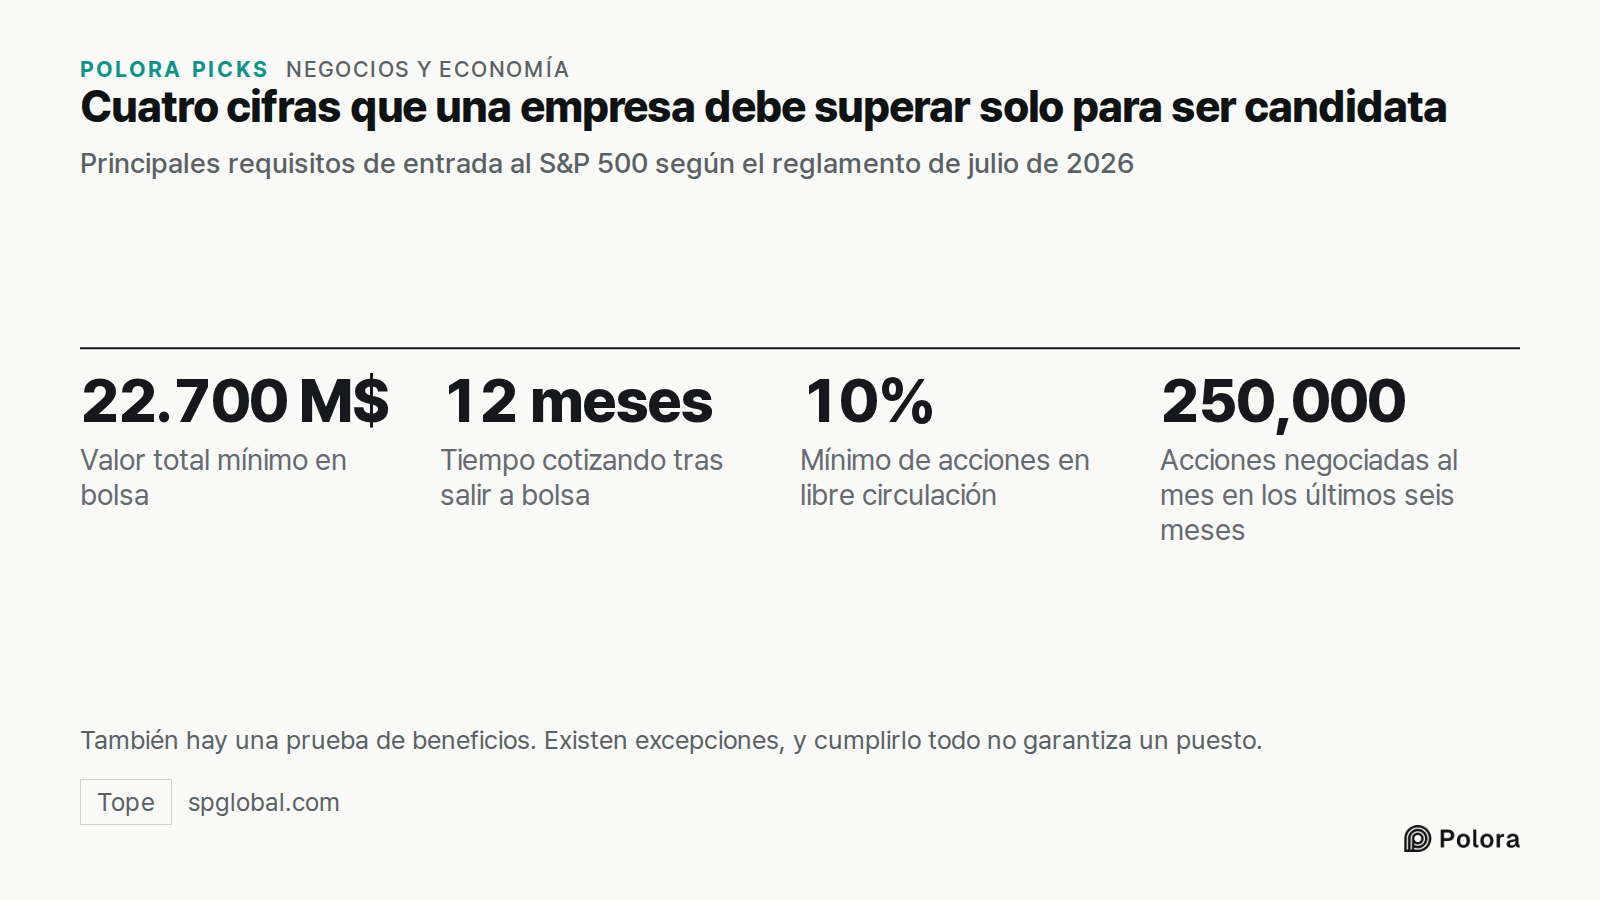
Las reglas publicadas funcionan como un examen de acceso. Según la edición de julio de 2026 del reglamento, la empresa debe tener su sede en Estados Unidos y cotizar en una bolsa estadounidense. Una empresa que acaba de salir a bolsa debe haber cotizado allí, por lo general, al menos 12 meses, así que no puede entrar de inmediato. El reglamento prevé algunas excepciones a esa espera, por ejemplo para ciertas escisiones de empresas y para compañías que llegan desde una bolsa que no cumple los requisitos.
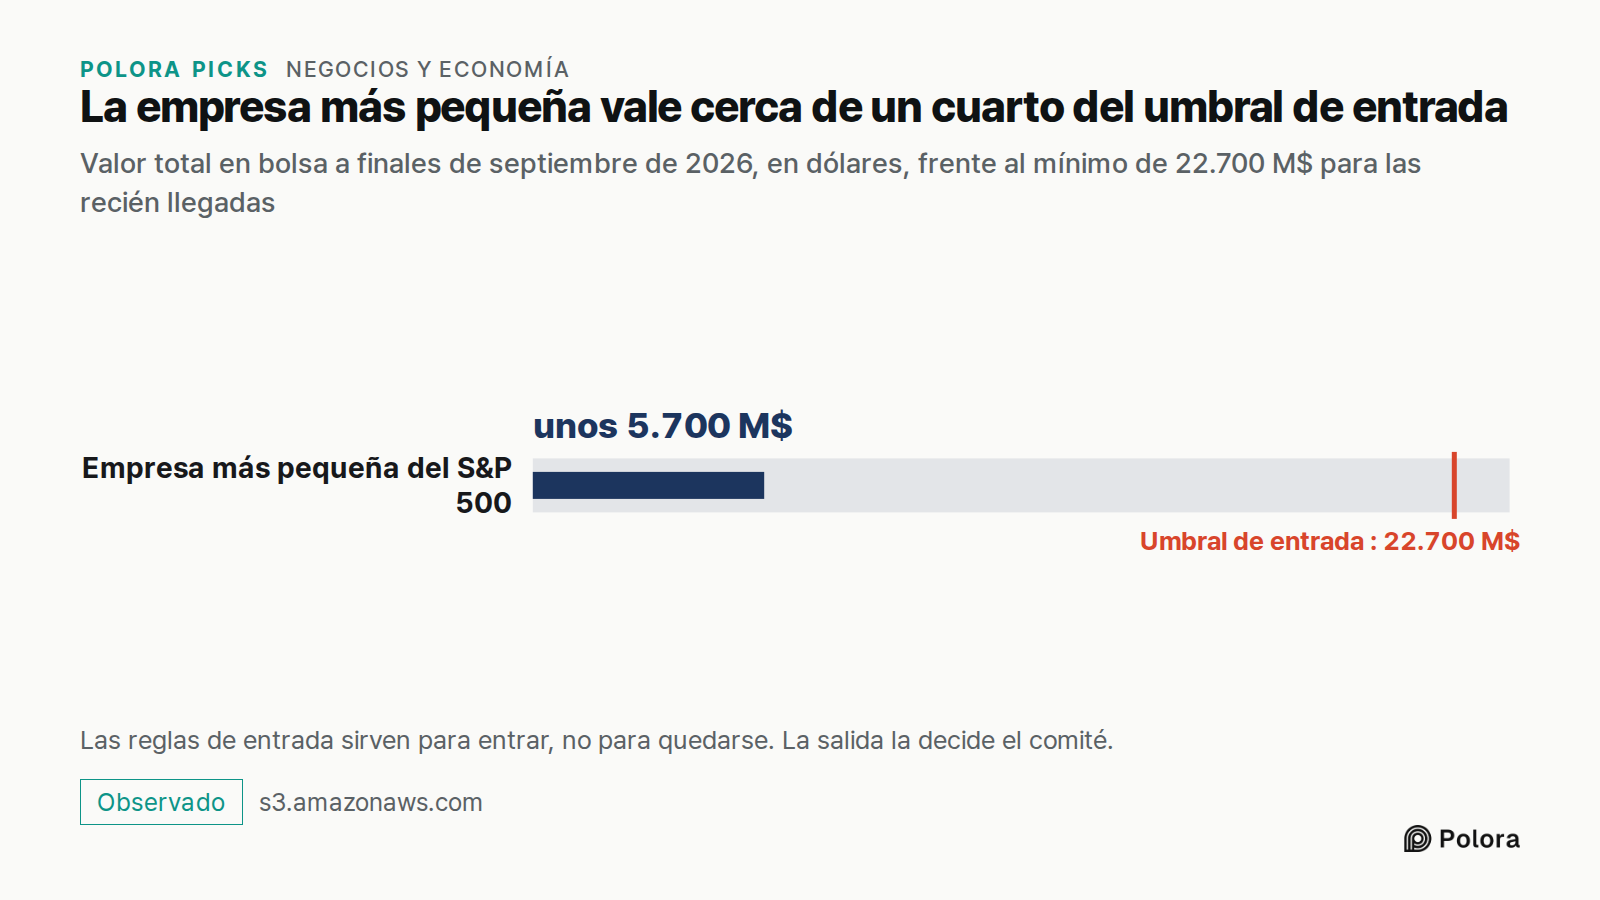
Debe valer en bolsa al menos 22.700 millones de dólares en total. Ese umbral se fijó en julio de 2025. S&P lo revisa cada trimestre, pero revisarlo no significa cambiarlo : el umbral solo se actualiza cuando el mercado se ha movido lo suficiente, que según la propia medida de S&P es una diferencia de al menos el 10 %. Hay además una segunda prueba de tamaño. Contando solo las acciones que circulan libremente en el mercado, que son las que el índice incorpora de verdad, la empresa debe valer al menos la mitad de ese umbral.
Debe tener beneficios según las normas contables estándar de Estados Unidos, conocidas por sus siglas en inglés, GAAP, tanto en su último trimestre como en la suma de sus últimos cuatro trimestres. Al menos el 10 % de sus acciones debe circular libremente, en lugar de estar en manos de fundadores u otros propietarios que no pueden venderlas. Y sus acciones deben cambiar de manos con suficiente frecuencia. Una de esas pruebas exige que se hayan negociado al menos 250.000 acciones en cada uno de los seis meses anteriores.
Por qué cumplir todas las reglas no garantiza un puesto
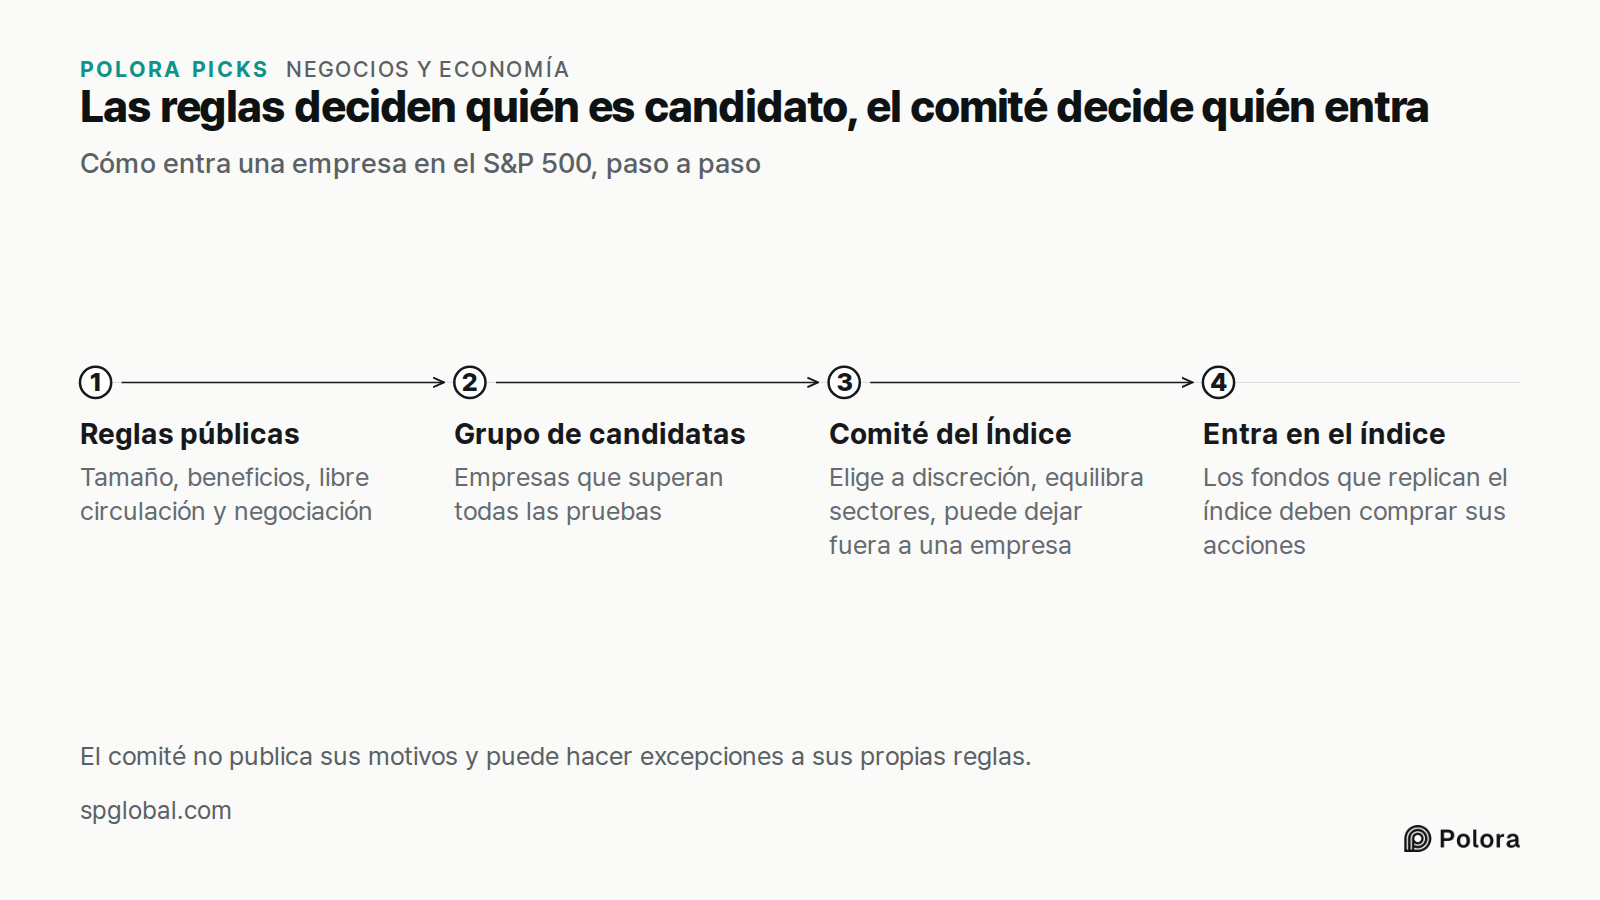
Aprobar el examen solo pone a la empresa en el grupo de candidatas. El reglamento dice que la elección de los miembros queda «a discreción del Comité del Índice». Añade que el comité busca un equilibrio entre sectores, comparando el peso de cada sector en el índice con su peso en el conjunto del mercado estadounidense. El comité se reserva también el derecho de hacer excepciones a sus propias reglas cuando lo considere necesario.
Esa discreción no es carta blanca. El comité trabaja dentro de un extenso reglamento público sobre requisitos, excepciones y el paso de empresas entre los distintos índices de S&P, y muchos cambios se derivan de esas reglas. Donde más se nota su criterio es en los casos llamativos.
El caso que la gente recuerda es el de Tesla. En septiembre de 2020 ya cumplía los requisitos, pero el comité no la eligió en los cambios de ese mes, y la cadena CNBC lo presentó como un desaire. El comité no publica sus motivos, así que no consta por qué esperó. Dos meses después, el 16 de noviembre de 2020, S&P anunció que Tesla entraría antes de la apertura del mercado el 21 de diciembre.
El criterio del comité también puede consistir en no ceder. En junio de 2026, tras consultar la opinión de los participantes del mercado, S&P decidió no suavizar la espera de 12 meses, la prueba de beneficios ni el mínimo del 10 % de acciones en libre circulación para las empresas muy grandes recién salidas a bolsa. Dijo que no deben concederse excepciones «basándose únicamente en la capitalización bursátil».
Una vez dentro, las reglas de entrada dejan de aplicarse
Esta es la parte que sorprende incluso a quienes siguen los mercados. Las reglas de tamaño, beneficios y negociación se aplican a las empresas que entran, no a las que ya están dentro. El reglamento dice que los criterios son «para la incorporación a un índice, no para la permanencia», y que S&P quiere evitar una rotación innecesaria. Un miembro que deja de cumplirlos no sale automáticamente. Solo sale si «las circunstancias lo justifican», y eso también lo decide el comité.
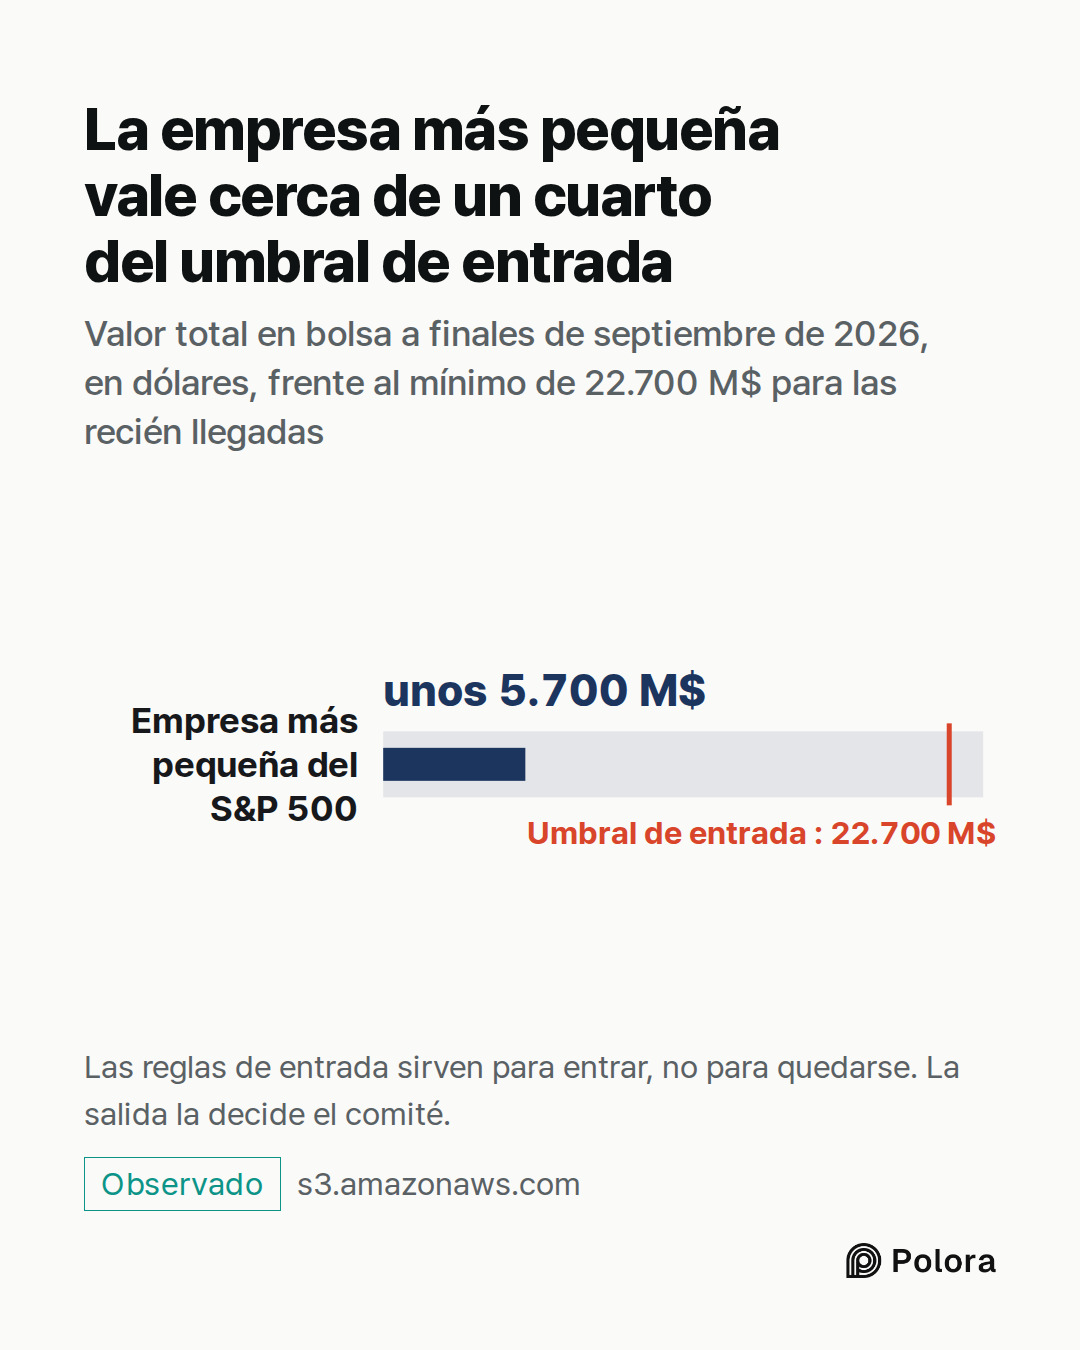
Las propias cifras de S&P muestran el resultado. A finales de septiembre de 2026, la empresa más pequeña del índice valía unos 5.700 millones de dólares, más o menos una cuarta parte de los 22.700 millones que necesita una recién llegada.
Hay un atajo más. Una empresa que sube desde el índice de empresas medianas de S&P, el S&P MidCap 400, debe seguir superando el umbral de 22.700 millones de dólares de valor total, pero no tiene que volver a pasar las pruebas de beneficios y de negociación, ni la segunda prueba de tamaño sobre sus acciones en libre circulación.
Cómo elige a sus miembros un índice que se rige solo por reglas
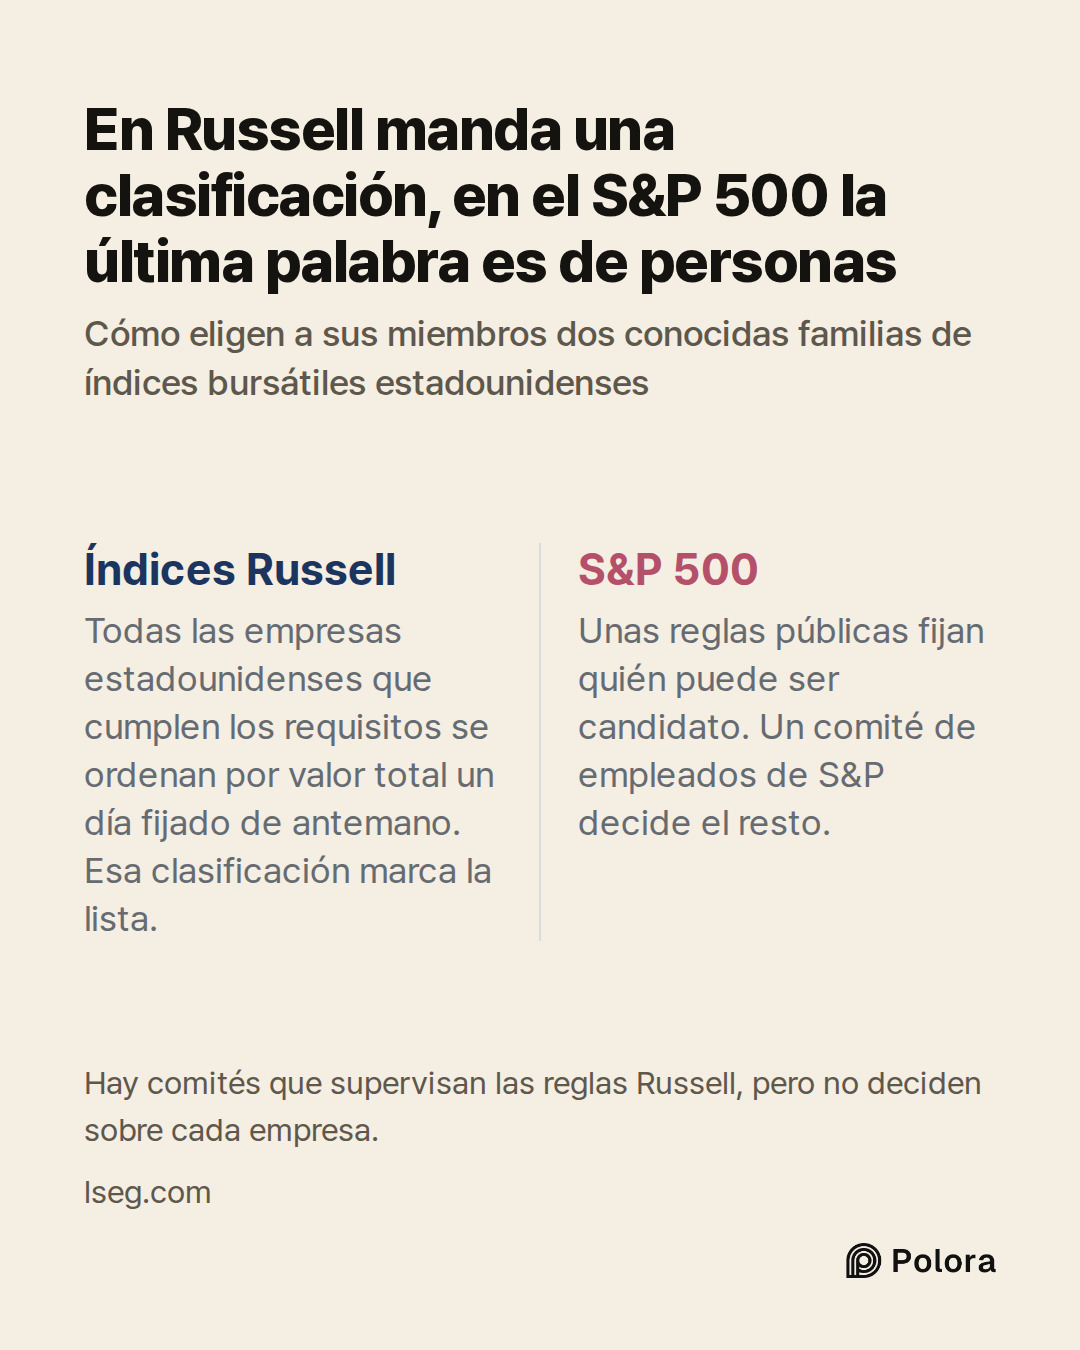
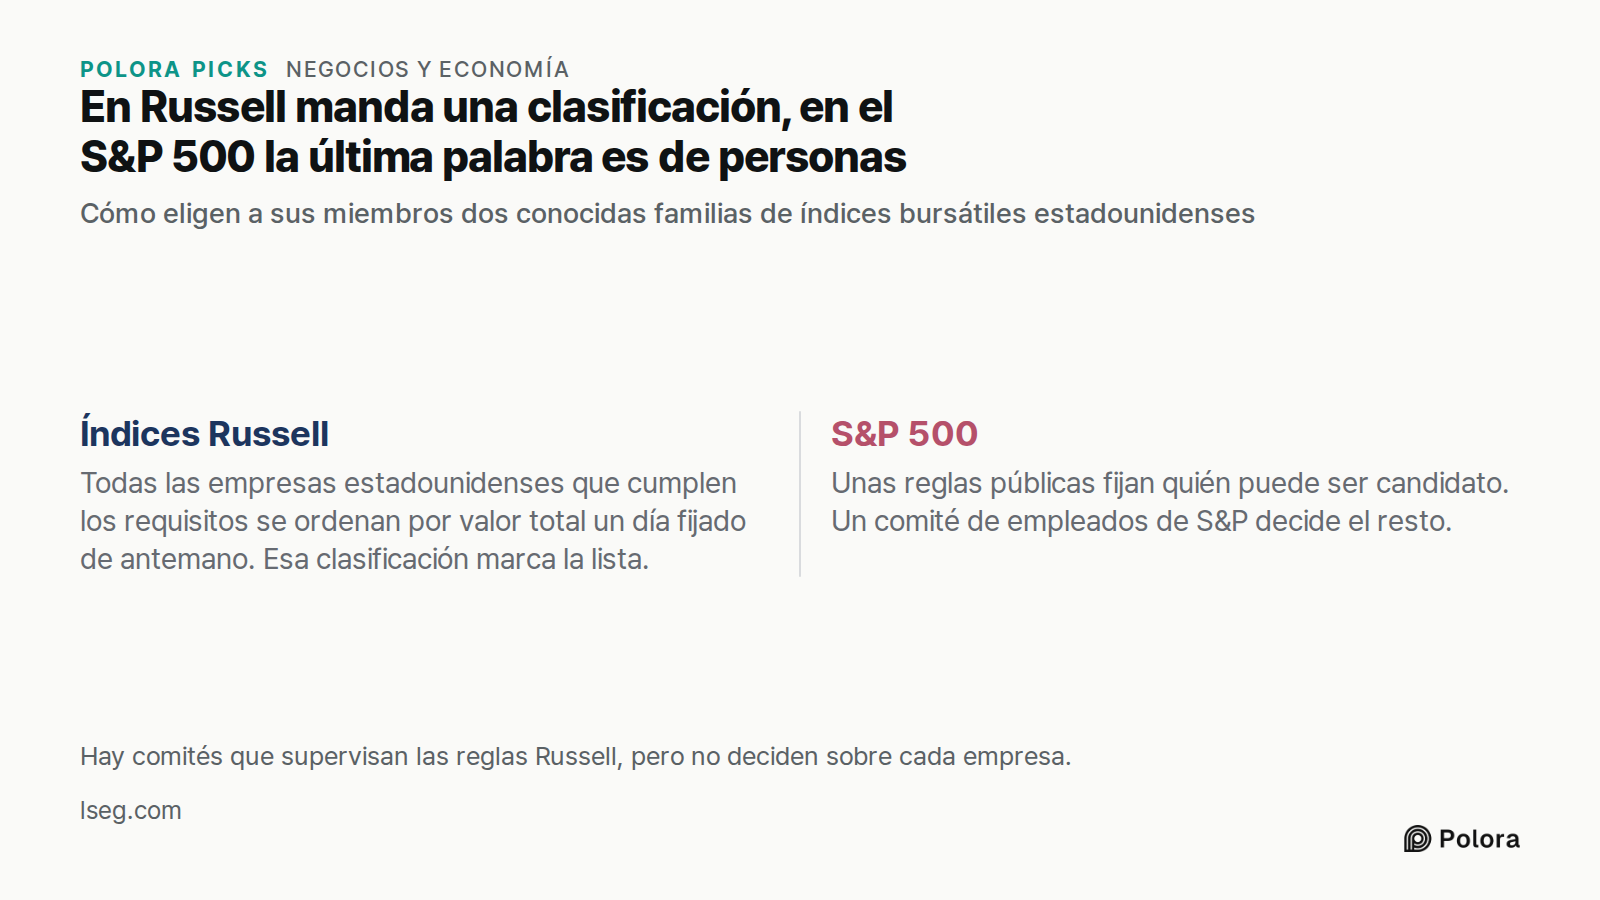
No todos los índices funcionan así. Los índices Russell, gestionados por FTSE Russell, que pertenece al grupo de la Bolsa de Londres, forman su lista a partir de una clasificación. En un día fijado de antemano, todas las empresas estadounidenses que cumplen los requisitos se ordenan por su valor total en bolsa, y las que cumplen las reglas de negociación se colocan según su tamaño. Hay comités que supervisan las reglas y revisan su funcionamiento, pero la lista sale de la clasificación y no de una decisión sobre cada empresa.
Desde 2026 las listas Russell se rehacen dos veces al año, en junio y en diciembre, en lugar de una. El próximo día de clasificación es el 30 de octubre de 2026, y las nuevas listas entran en vigor tras el cierre del 11 de diciembre.
Así que dos de las familias de índices bursátiles más conocidas de Estados Unidos responden de forma distinta a la pregunta de quién entra. En Russell decide la clasificación. En el S&P 500, las reglas deciden quién puede ser candidato, y unas personas que trabajan dentro de esas reglas deciden el resto.
Por qué entrar en la lista antes valía dinero
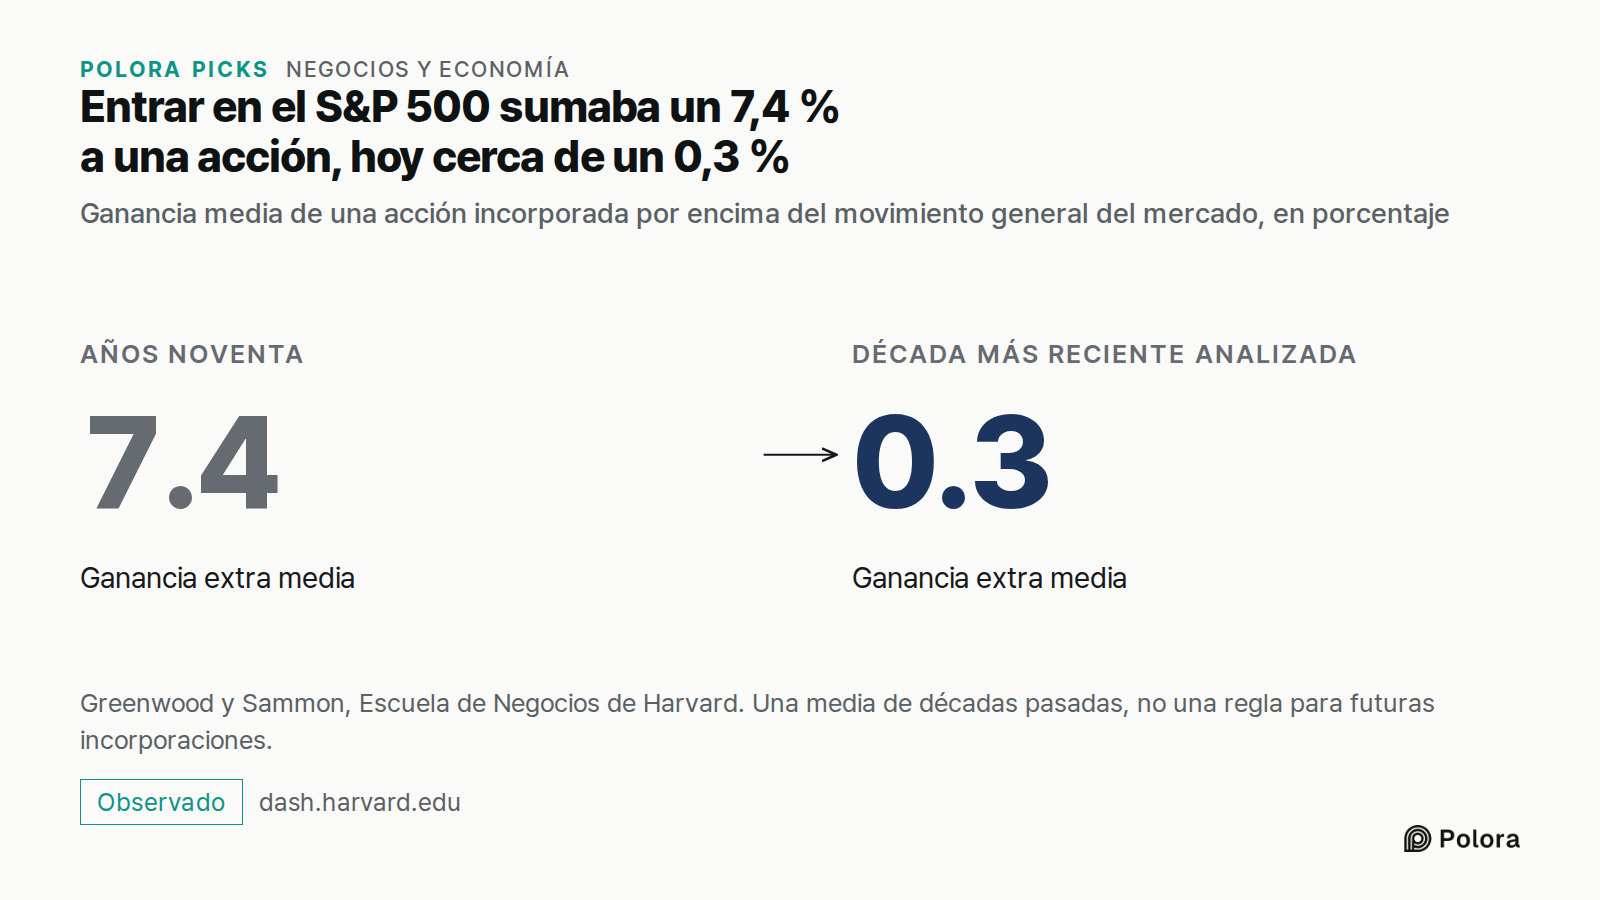
Los fondos que replican el S&P 500 tienen que tener en cartera todo lo que contiene el índice. Cuando entra una empresa, todos deben comprar sus acciones más o menos en la misma fecha, sea cual sea el precio. En la década de 1990 esa compra obligada se notaba con claridad. Robin Greenwood y Marco Sammon, de la Escuela de Negocios de Harvard, comprobaron que una acción incorporada al índice en esa época ganaba de media un 7,4 % más de lo que explicaba el movimiento general del mercado.
Tesla muestra lo grande que puede ser esa compra. Cuando se anunció su entrada, la agencia Reuters informó de que provocaría operaciones por unos 51.000 millones de dólares, porque los fondos indexados venderían otras posiciones para comprar Tesla. Según la información de entonces, en dos semanas la acción subió casi un 40 %, y el 18 de diciembre, la última sesión antes de su entrada, se negociaron acciones de Tesla por más de 150.000 millones de dólares. En proporción al tamaño del índice, el documento de trabajo de Greenwood y Sammon la considera la mayor incorporación de la historia.
- Greenwood and Sammon, The Disappearing Index Effect (Harvard DASH)
- Greenwood and Sammon, The Disappearing Index Effect (NBER working paper 30748)
- Al Jazeera : Tesla shares up 12% after announcement it will zoom onto S&P 500
- CNBC : Tesla's stock will be added to the S&P 500 in a single step before the open on Dec. 21
- Fortune : Tesla shares fall ahead of first day in the S&P 500
Por qué el salto prácticamente ha desaparecido
El salto de Tesla fue la excepción. En la versión publicada del mismo estudio, la ganancia extra media de una acción incorporada bajó al 0,3 % en la década más reciente analizada, muy por debajo del 1 %. Y eso pese a que hoy está ligada al índice una parte del mercado bursátil mucho mayor que en los años noventa. Según el documento de trabajo anterior de los investigadores, si se excluye a Tesla, la media de las incorporaciones de 2020 ronda el cero.
Los investigadores sopesan varias explicaciones. La más clara es de dónde vienen ahora los nuevos miembros. Su documento de trabajo muestra que en la década de 1990 cerca del 40 % de las incorporaciones subían desde el S&P MidCap 400, y en los últimos años la proporción supera el 80 %. Cuando una de esas empresas sube, los fondos que replican el S&P 500 tienen que comprarla, pero los que replican el índice de empresas medianas tienen que venderla en el mismo momento, así que la compra neta es mucho menor.
También encuentran algunos indicios, que ellos mismos califican de dispares, de que las incorporaciones se han vuelto más fáciles de prever, de modo que los inversores compran antes del anuncio. Eso significa que un salto menor en torno al anuncio no demuestra que la incorporación ya no mueva el precio en absoluto ; parte del movimiento puede simplemente llegar antes. Y sostienen que los mercados absorben ahora mejor estas operaciones. Se trata de una conclusión sobre medias de las últimas décadas, y el efecto ya ha cambiado de tamaño otras veces. No es una regla para ninguna incorporación futura.
Lo que el comité sigue decidiendo
El salto en el precio casi se ha esfumado, pero la pregunta de quién decide sigue en pie. Una parte creciente del mercado bursátil estadounidense está ligada al S&P 500, y en qué empresas acaba ese dinero no lo fija una fórmula, sino un comité de empleados de S&P. Se reúne cada mes, mantiene sus deliberaciones en secreto y trabaja dentro de unas reglas públicas de las que puede apartarse.
Las reglas dicen quién puede ser candidato. No dicen quién será elegido, ni a quién se le pedirá que se vaya.