Revender un diamante casi nunca devuelve lo que costó
Mucha gente da por hecho que un diamante conserva su valor. Las pruebas indican que, en general, nunca ha sido así, y la distancia entre lo que se paga y lo que se recupera es muy anterior a los diamantes de laboratorio.
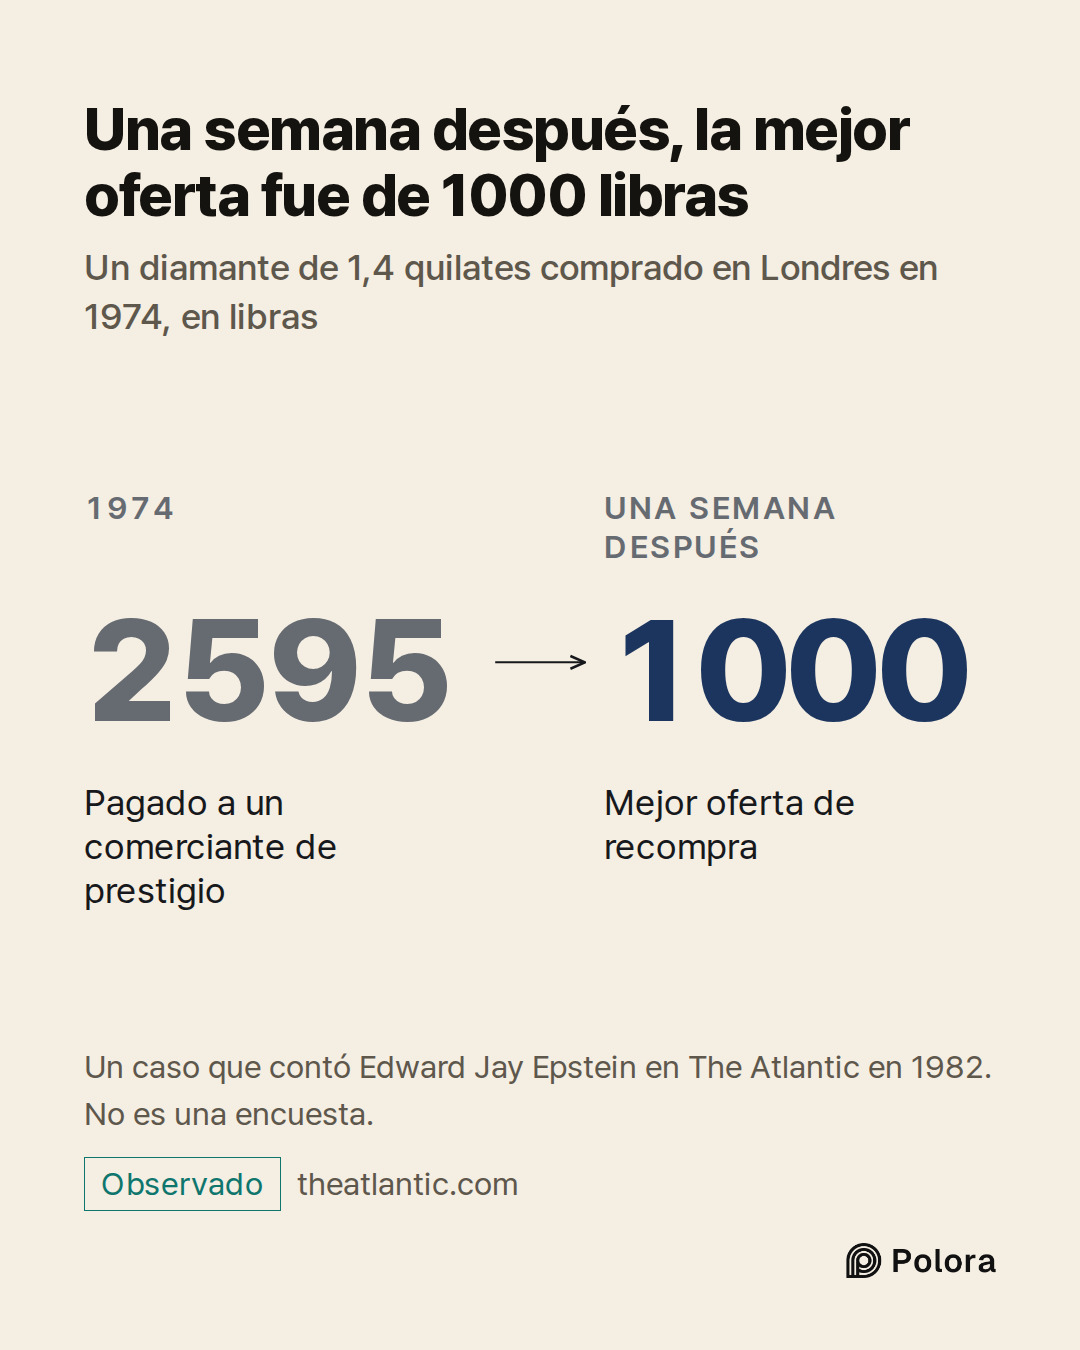
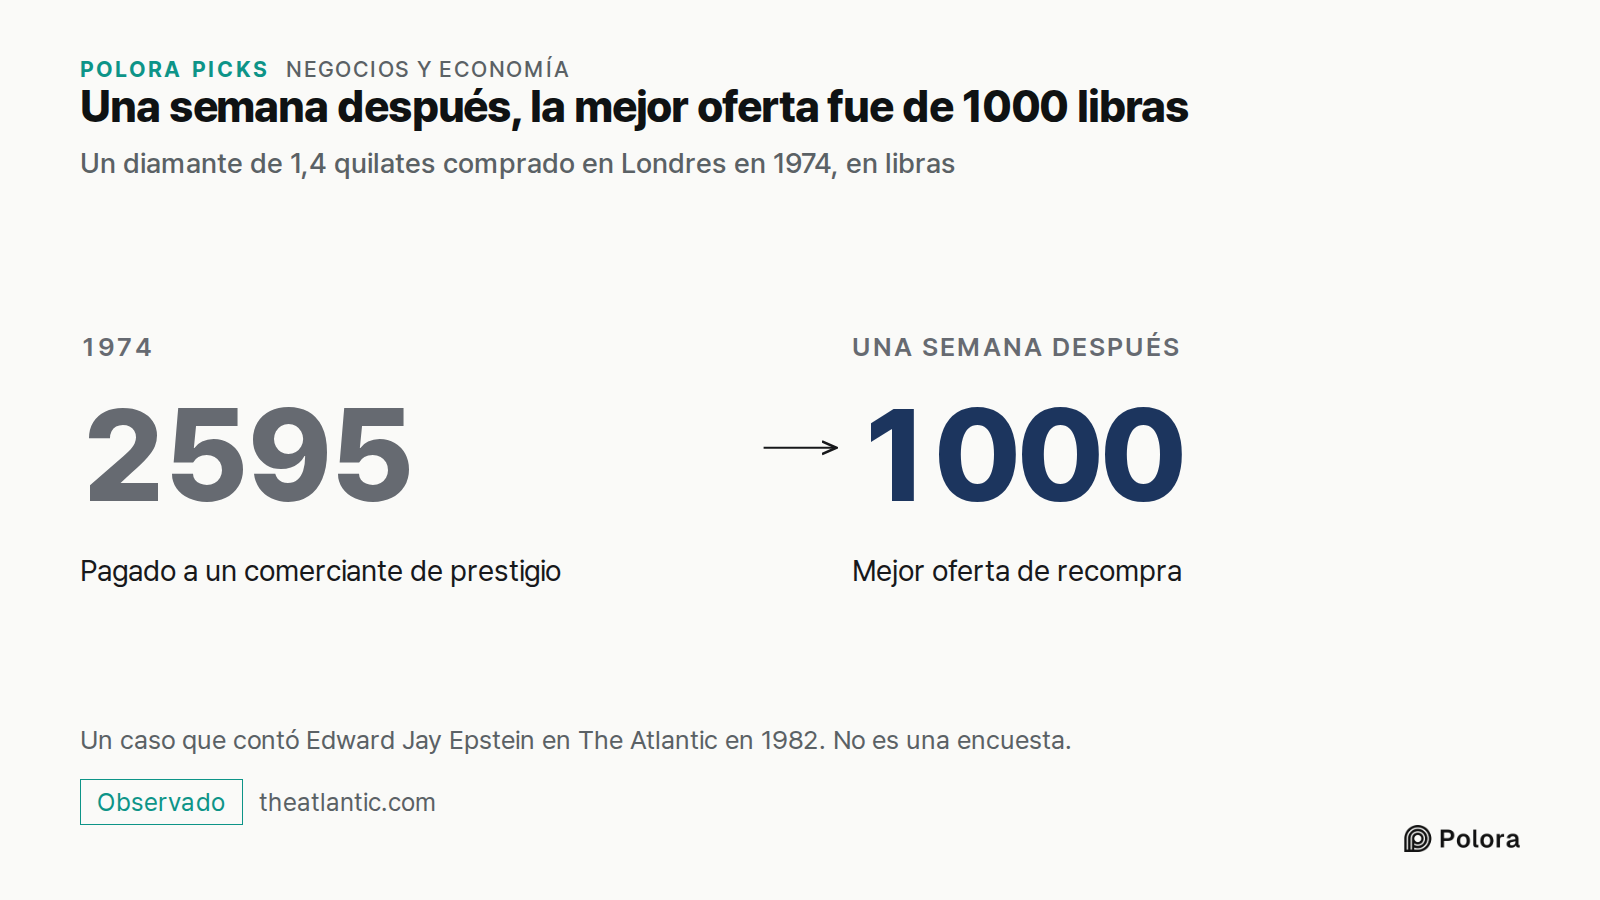
En 1982, en un reportaje de portada de la revista The Atlantic titulado «Have You Ever Tried to Sell a Diamond?» («¿Alguna vez ha intentado vender un diamante?»), el escritor Edward Jay Epstein contó lo que ocurría cuando propietarios corrientes intentaban vender sus diamantes. En un caso de 1974, un cliente de Londres pagó a un comerciante de prestigio 2595 libras por una piedra de 1,4 quilates. Una semana después decidió venderla, y la mejor oferta que recibió fue de 1000 libras. Un comprador de diamantes de Nueva York le dijo a Epstein que un anillo de medio quilate que en una joyería podía costar 2000 dólares podía venderse a su empresa por solo 600 dólares.
Son casos que reunió un periodista y estimaciones de gente del oficio. No son una encuesta, y no dicen qué parte del precio recuperaría hoy un propietario.
Nada de esto fue un desplome del mercado. Así se había formado siempre el precio de un diamante.
Por qué la joyería cobra un precio y el comprador ofrece otro
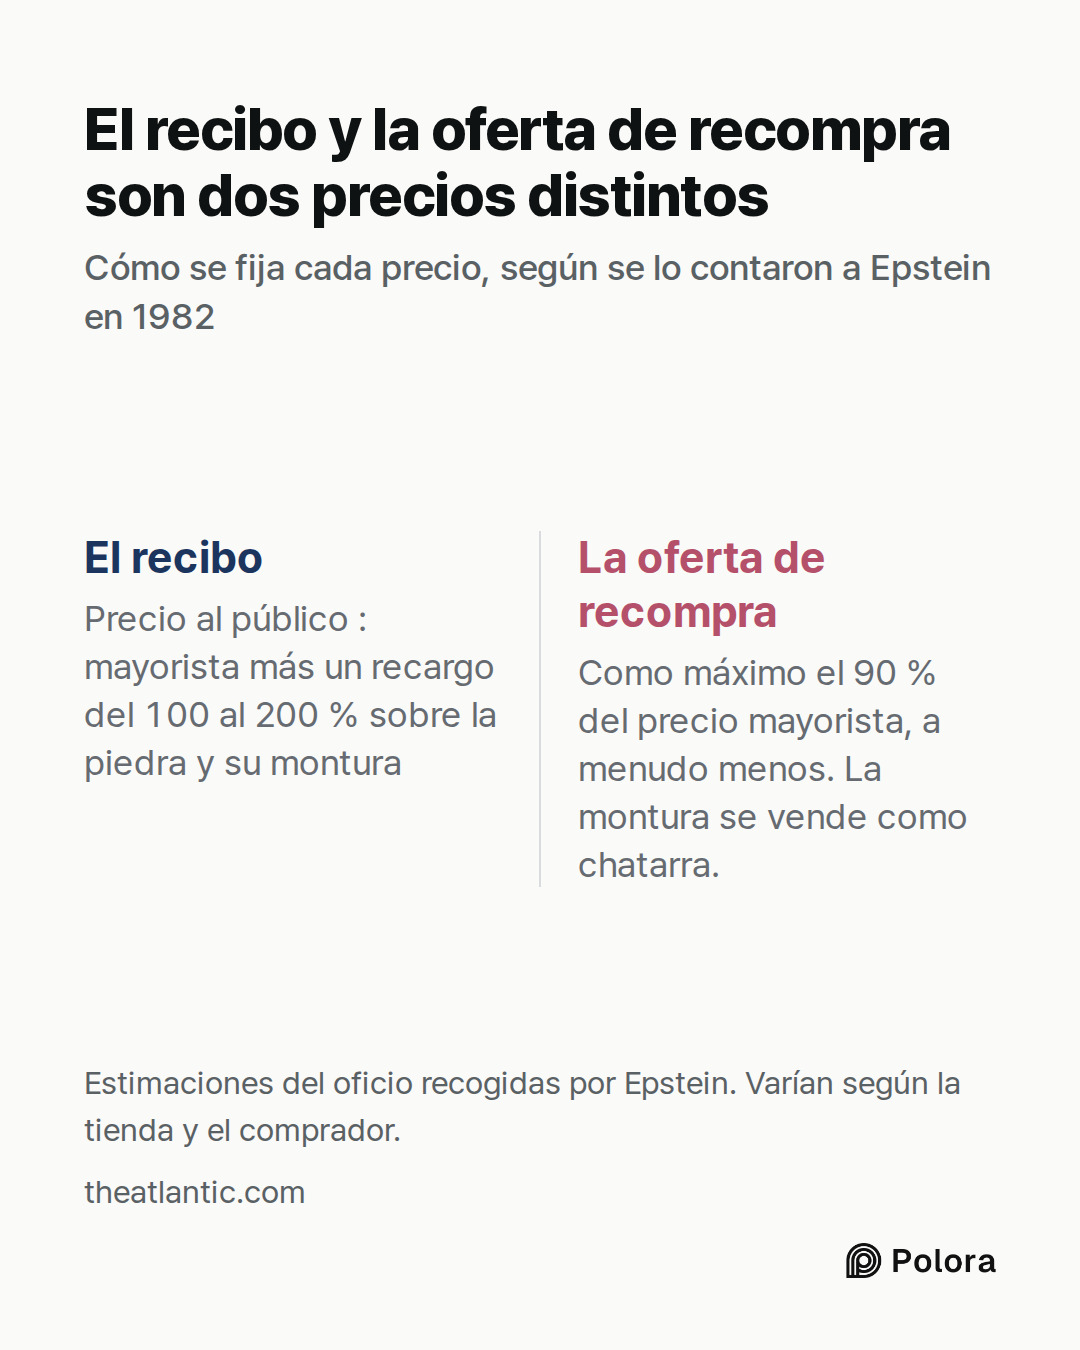
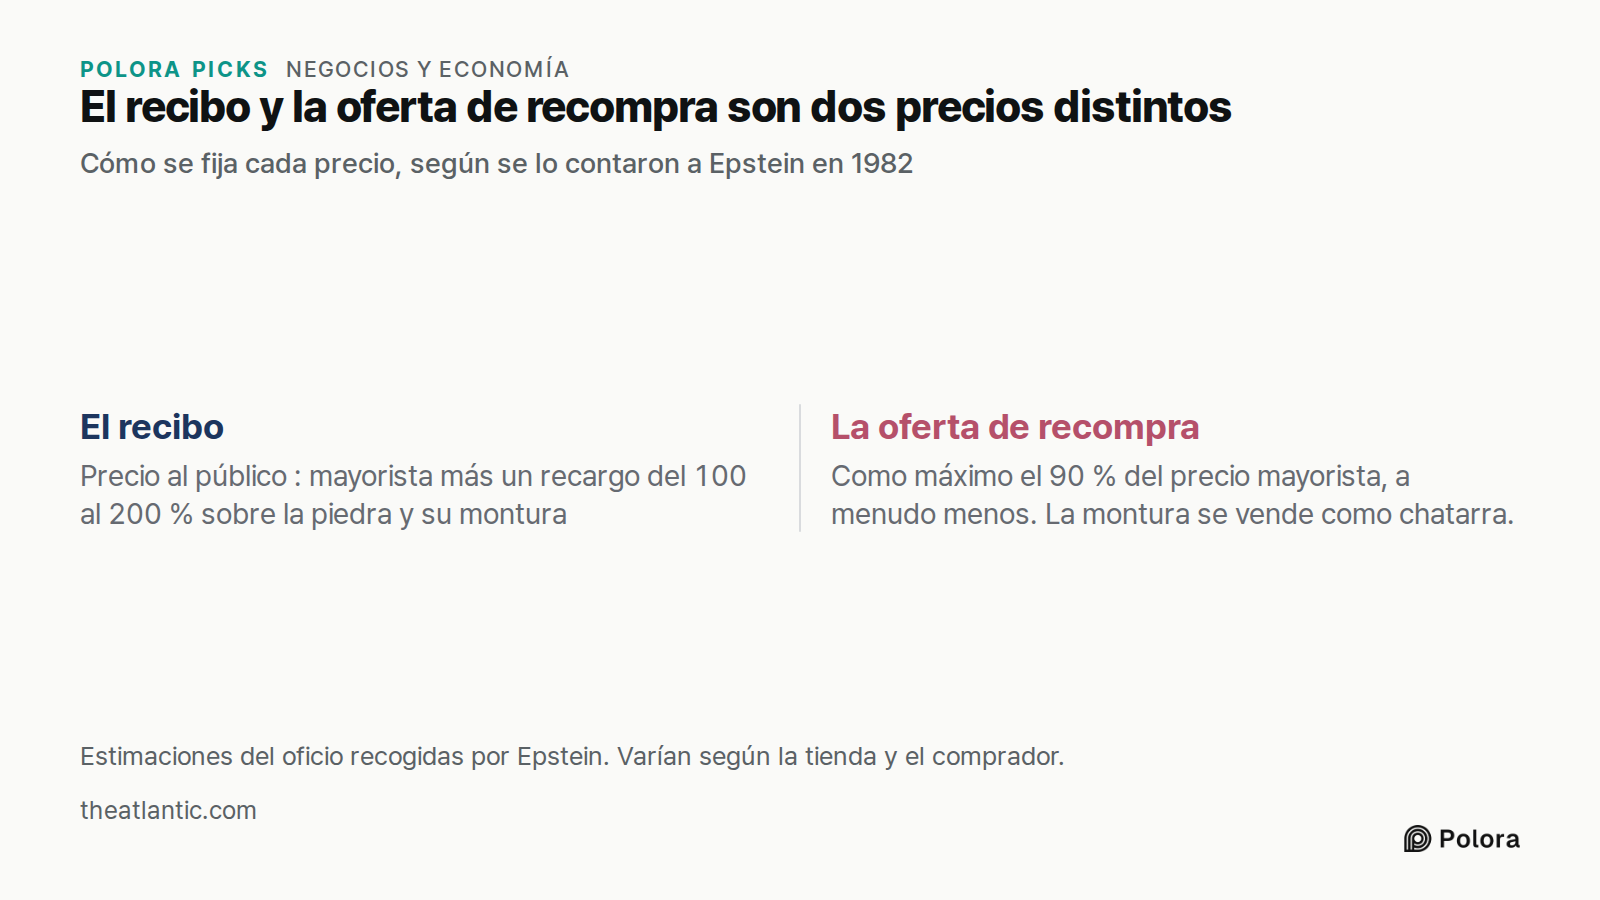
Una joyería compra sus piedras a precio mayorista y añade su propio margen. Epstein informó de que el recargo sobre un diamante y su montura podía ir del 100 al 200 por ciento, según la tienda.
Quien vende está al otro lado de ese margen. El comprador neoyorquino al que entrevistó Epstein dijo que su empresa solía pagar como máximo el 90 por ciento del precio mayorista del momento, y a menudo menos, porque la montura se vende como chatarra y el comprador se cubre ante posibles errores. Las joyerías, escribió Epstein, preferían en general no recomprar piedras, porque una oferta honesta parecería un insulto comparada con el recibo.
El recibo, por tanto, recoge el precio de venta al público. Una oferta para recomprar la piedra se hace a precio mayorista o por debajo. Nunca iban a coincidir.
Una sola empresa decidía cuántos diamantes llegaban al mercado
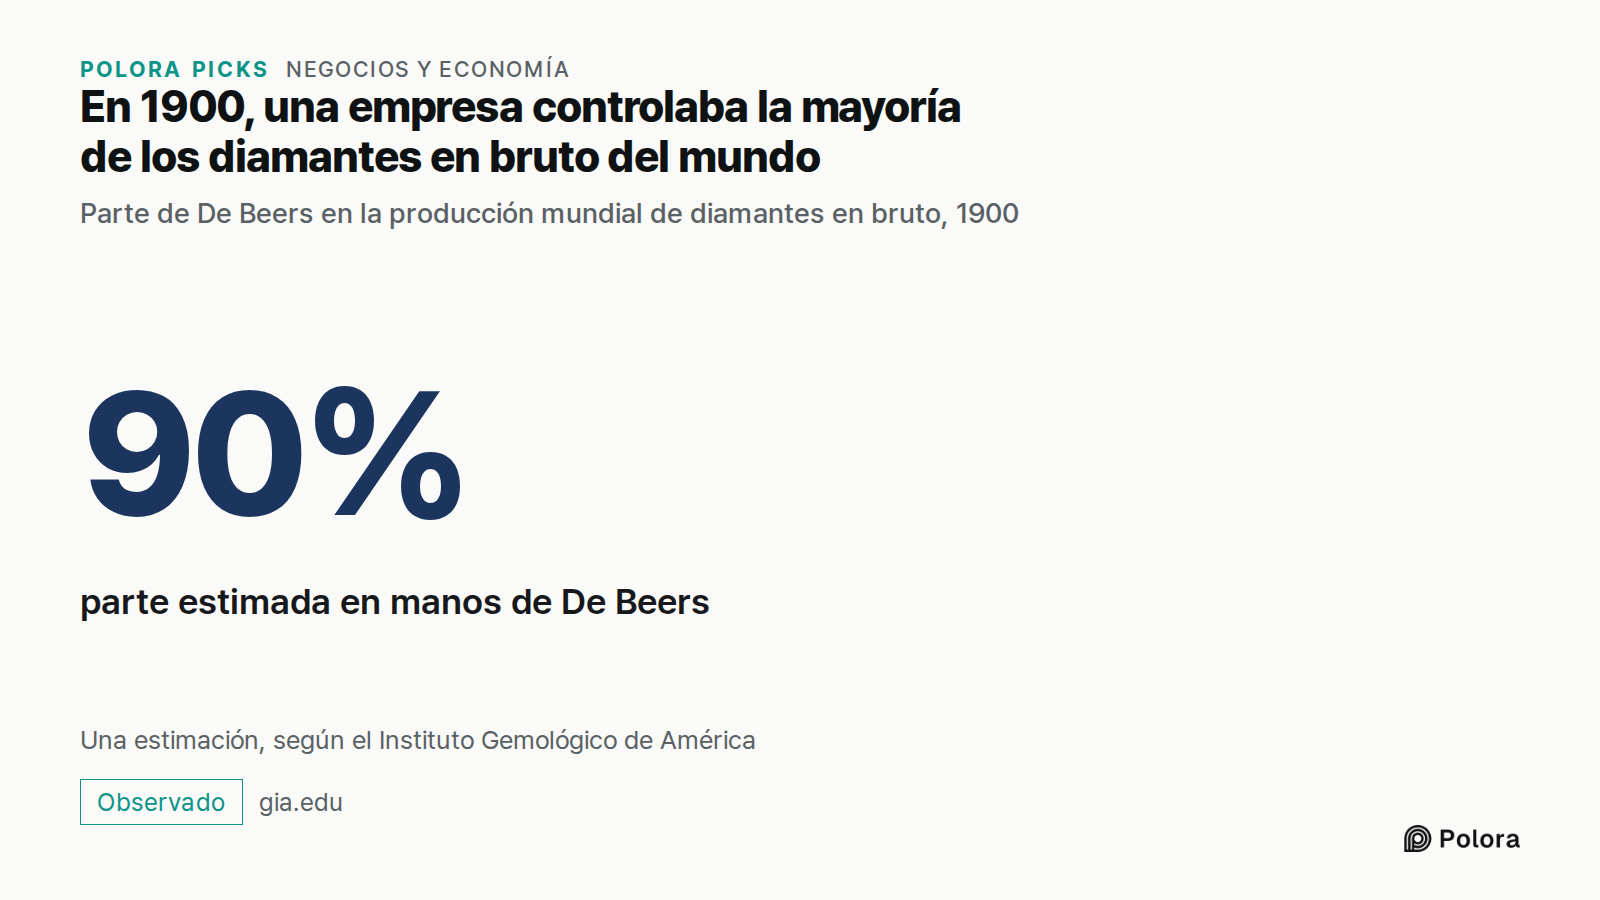
Los diamantes empiezan siendo piedras en bruto extraídas de minas, y se tallan y pulen antes de llegar a una tienda. Durante la mayor parte del siglo XX, la mayoría de esos diamantes en bruto pasó por una sola empresa, De Beers. Según el Instituto Gemológico de América, se calcula que ya en 1900 De Beers controlaba el 90 por ciento de la producción mundial de diamantes en bruto.
Controlar la mayor parte de la oferta permitía a De Beers decidir cuánto llegaba al mercado y, así, mantener estables los precios. Epstein contó que, cuando la Unión Soviética empezó a extraer diamantes, De Beers le ofreció un «canal único» para venderlos en lugar de competir con ella en precio.
Ese papel ha desaparecido en gran parte. El Instituto Gemológico de América afirma que De Beers «redujo mucho su papel como custodio de la oferta de diamantes» y que hoy los diamantes llegan al mercado por muchos canales en lugar de uno solo.
«Un diamante es para siempre», leído como «no lo vendas nunca»
Controlar la oferta era la mitad del trabajo. La otra mitad era conseguir que las piedras ya vendidas no volvieran nunca al mercado a competir con las nuevas.
En 1938, De Beers contrató a N. W. Ayer, una agencia de publicidad estadounidense. Un plan estratégico de la agencia de 1947, citado por Epstein, se proponía convertir el anillo de compromiso en «una necesidad psicológica». De Beers atribuye a Frances Gerety, redactora publicitaria de la agencia, la frase «A Diamond Is Forever» («Un diamante es para siempre»), escrita en 1947. Apareció por primera vez en anuncios en 1948.
La lectura que hace Epstein de la frase es tajante. La idea, escribió, era que los diamantes eran para siempre «en el sentido de que nunca deberían revenderse». Es su interpretación de la campaña, no algo que conste que dijera su autora. Según esa lectura, una piedra guardada en un cajón toda la vida no puede arrastrar a la baja el precio de la siguiente.
En Estados Unidos, un diamante de laboratorio es un diamante, con etiqueta
Hoy los diamantes pueden cultivarse en fábricas, con el mismo cristal de carbono que una piedra extraída de una mina. En julio de 2018, la Comisión Federal de Comercio de Estados Unidos (FTC) revisó sus Jewelry Guides, las pautas que dirige a quienes venden joyas. La nueva definición de diamante ya no incluye la palabra «natural», así que una piedra cultivada encaja en ella.
Hay una condición. Las pautas consideran desleal o engañoso usar el nombre de una gema para una piedra cultivada salvo que vaya precedido inmediatamente de una expresión como «laboratory-grown» o «laboratory-created» (cultivado o creado en laboratorio), impresa con la misma claridad.
También hay un límite. Las pautas dicen que «no obligan a la FTC ni al público». Son la opinión de la agencia sobre lo que induciría a error a un comprador, no una ley en sí mismas, aunque una afirmación que las contradiga puede llevar igualmente a la agencia a abrir un procedimiento en virtud de la ley que aplica.
Cuando cualquiera pudo cultivar un diamante, su precio no dejó de bajar
De Beers probó a vender ella misma diamantes cultivados. Su marca Lightbox se lanzó en 2018 con un precio fijo al público de 800 dólares por quilate, la unidad en que se pesan los diamantes.
El 8 de mayo de 2025, De Beers anunció que cerraría Lightbox. Dijo que los precios mayoristas de los diamantes de laboratorio para joyería habían caído un 90 por ciento desde el lanzamiento de Lightbox. Se trata de una caída de los precios mayoristas, no de una caída respecto a los 800 dólares que Lightbox cobraba al público. Su consejero delegado, Al Cook, dijo a la revista del sector JCK que las piedras de laboratorio podían comprarse ya «en supermercados por 200 dólares».
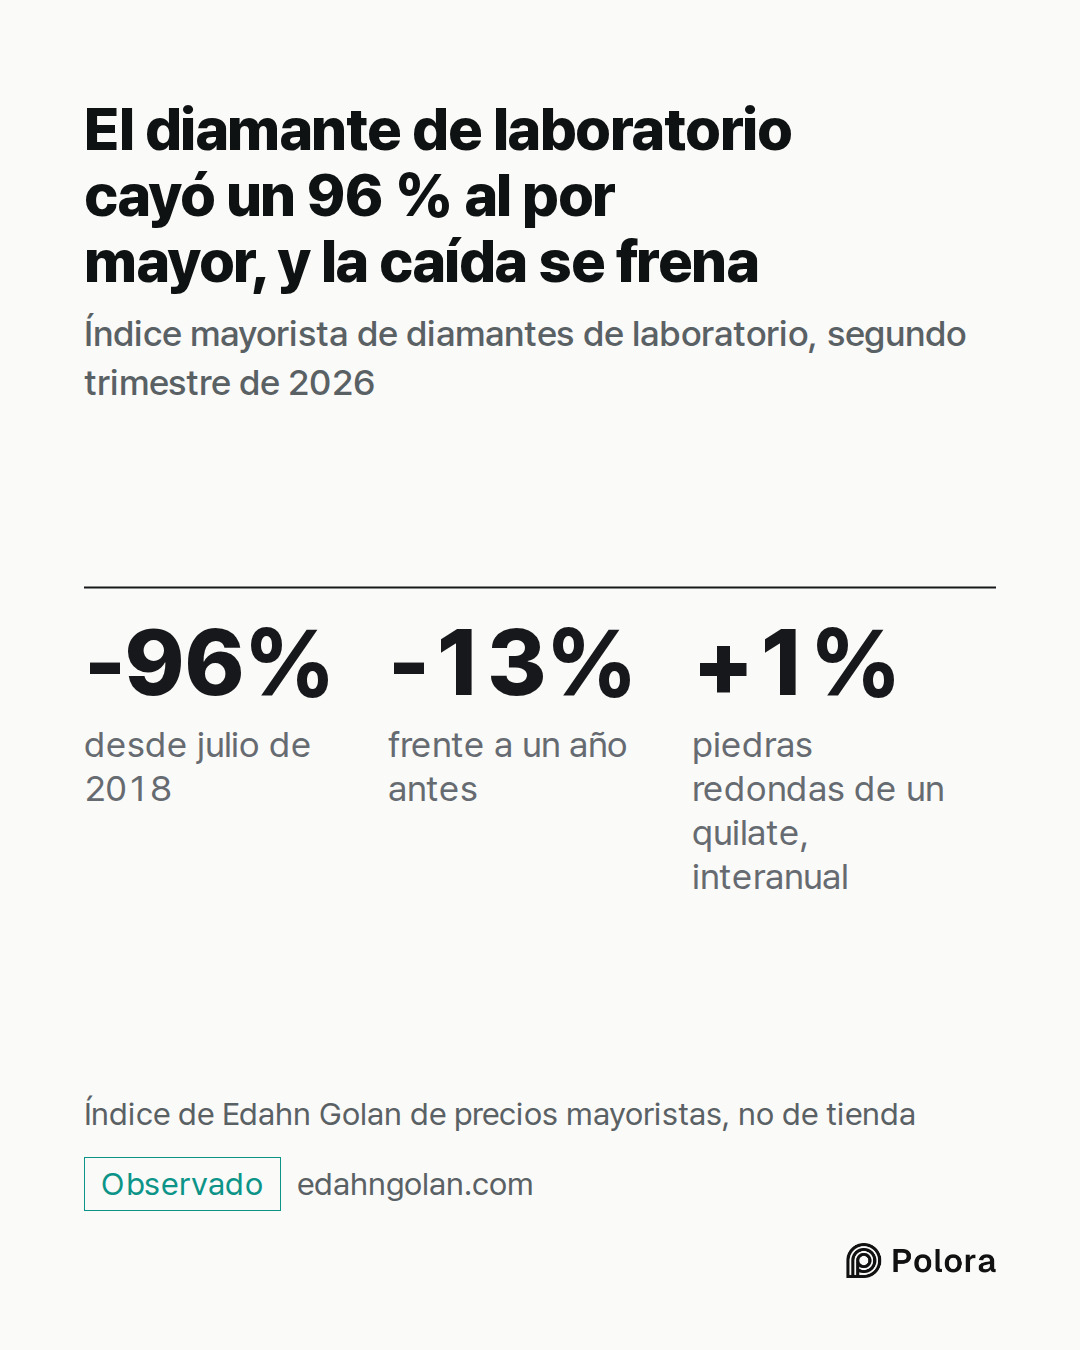
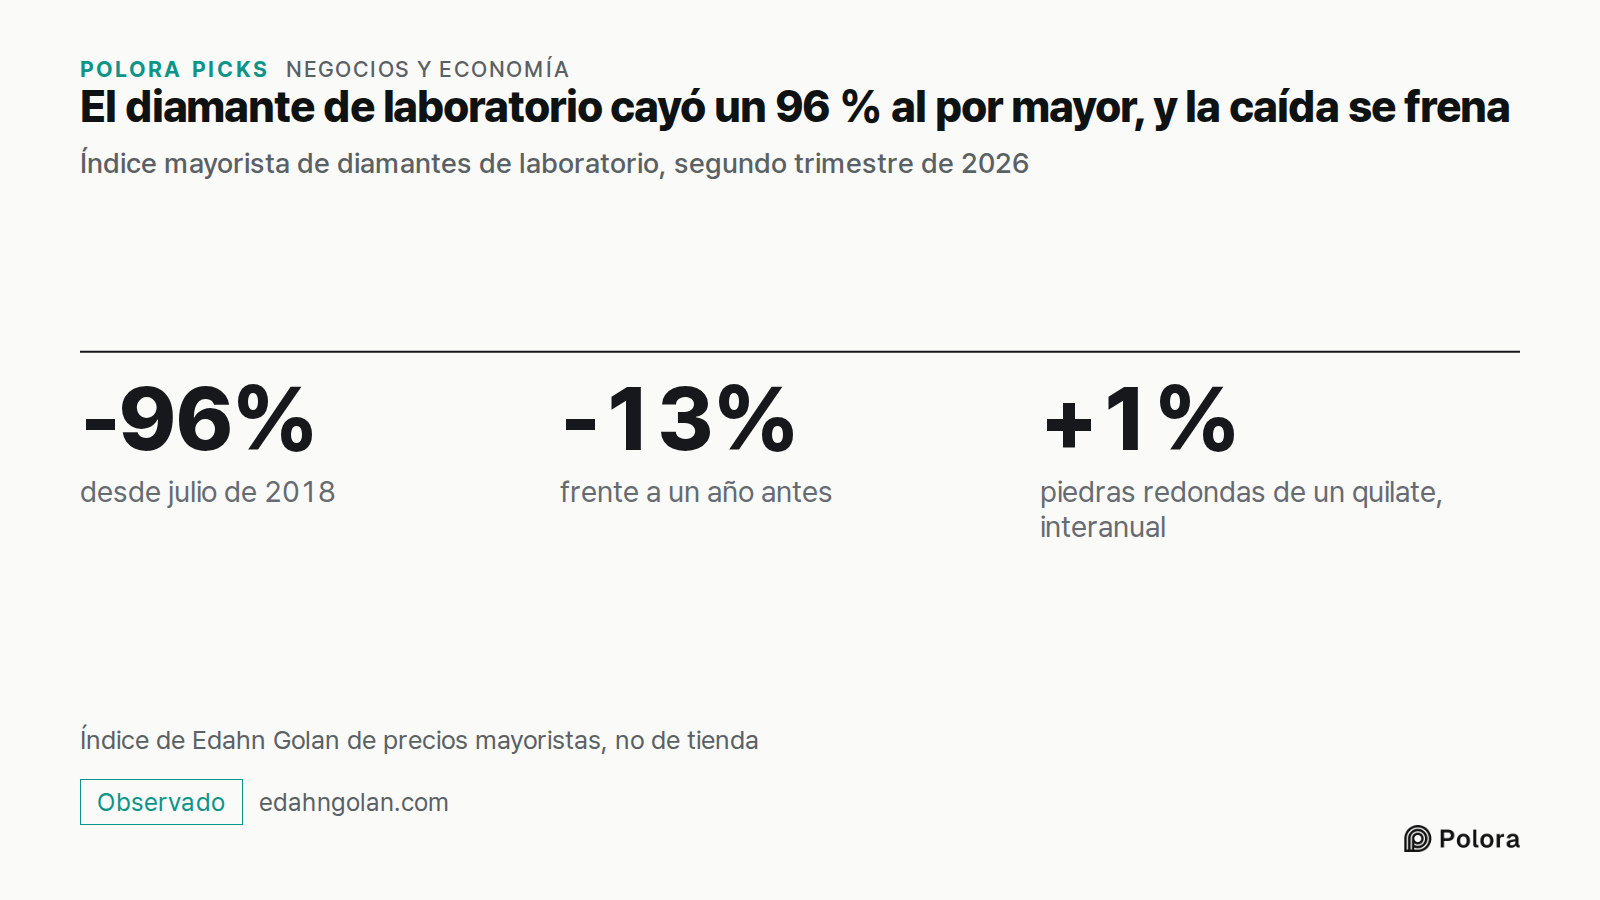
El analista Edahn Golan, que sigue los precios mayoristas de los diamantes de laboratorio desde julio de 2018, situó su índice un 96 por ciento por debajo de su punto de partida en su lista de precios del segundo trimestre de 2026, publicada el 7 de julio de 2026, con precios un 13 por ciento más bajos que un año antes. Sus cifras muestran también que la caída se frena : las piedras redondas de un quilate subieron un 1 por ciento en un año. Una piedra que puede fabricarse en cantidades crecientes ha perdido la escasez que antes sostenía el precio de los diamantes.
Precios de los diamantes naturales : los índices no coinciden
Para los diamantes de mina no existe un precio único, y quienes lo miden informan de cosas distintas.
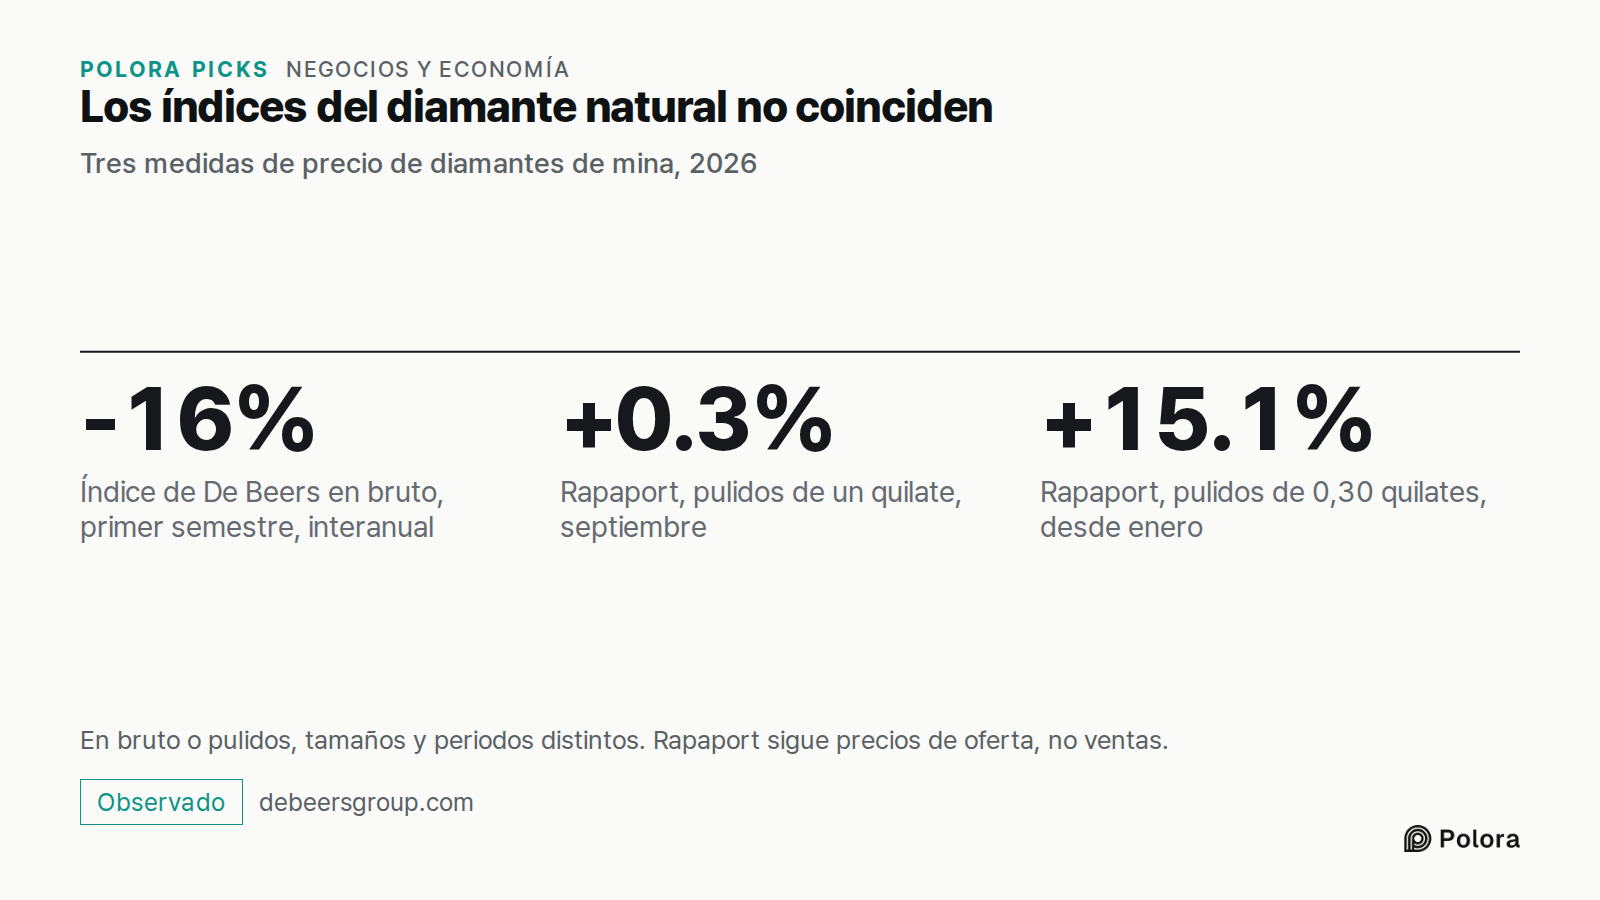
Las cifras de la propia De Beers, publicadas el 30 de julio de 2026, muestran su índice medio de precios de diamantes en bruto un 16 por ciento más bajo en el primer semestre de 2026 que un año antes, y el precio medio que obtuvo por quilate bajó de 155 a 105 dólares. De Beers dijo que parte de esa caída, mayor que la del índice, se debía a un cambio en la combinación de piedras que vendió.
Rapaport, un servicio de precios del sector que sigue las piedras pulidas, afirmó el 4 de febrero de 2026 que «la demanda de diamantes es permanentemente menor por los sintéticos, la desaceleración de China y cambios sociales como la caída de las tasas de matrimonio». El 6 de octubre de 2026 informaba de una segunda subida mensual para las piedras de un quilate, del 0,3 por ciento en septiembre, y de que su índice de piedras de 0,30 quilates acumulaba una subida del 15,1 por ciento desde comienzos de año. Su índice sigue los precios que se piden por una selección de piedras pulidas, no ventas cerradas, precios de tienda ni lo que se ofrece a un propietario.
Estas cifras miden cosas distintas : piedras en bruto o pulidas, tamaños pequeños o grandes, una media semestral o un solo mes. Leídas juntas, dicen que los precios de los diamantes naturales cayeron con fuerza y que algunos empiezan a estabilizarse. No dan una cifra única de lo que vale hoy un diamante, y ninguna le dice a un propietario cuánto le darían por su anillo.
La empresa que sostenía el sistema está en venta
En mayo de 2001, los accionistas de De Beers aprobaron una compra por 18.700 millones de dólares a cargo de un grupo que incluía a la minera Anglo American y a la familia Oppenheimer, según informó entonces JCK ; la primera oferta había sido de 17.600 millones. Anglo American llegó después a poseer el 85 por ciento de De Beers.
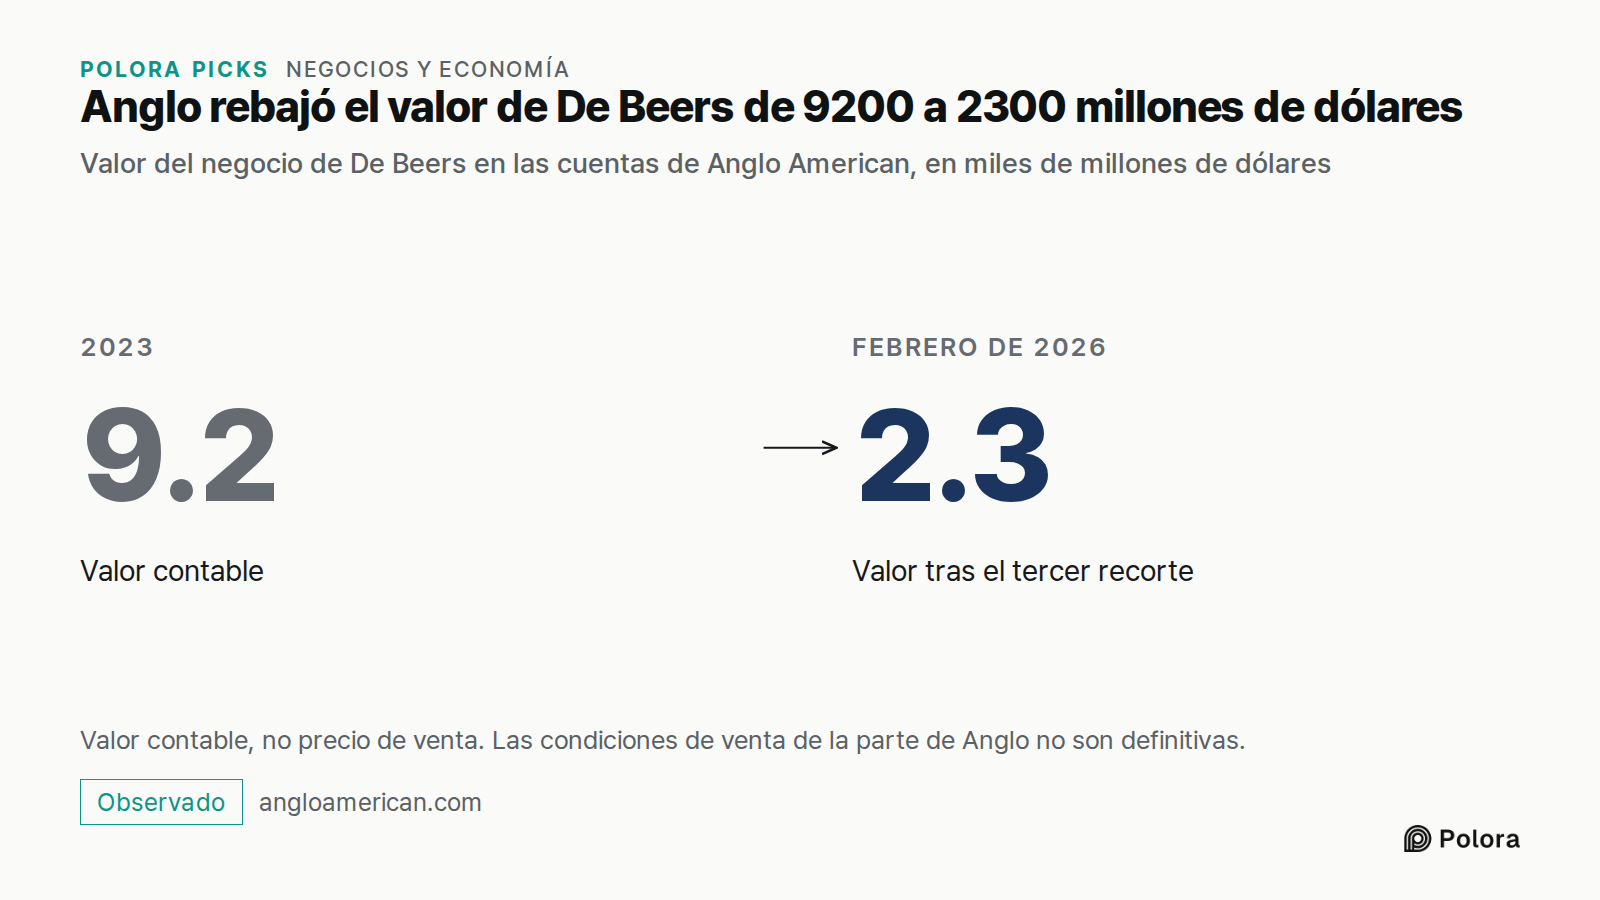
Desde entonces, Anglo American ha rebajado tres veces el valor de De Beers en sus cuentas. Tras el último recorte, anunciado en febrero de 2026, Anglo valora en sus cuentas el conjunto del negocio de De Beers en 2300 millones de dólares, frente a 9200 millones en 2023 ; la parte que corresponde a Anglo es de 1900 millones. Los ingresos de De Beers bajaron a 1600 millones de dólares en el primer semestre de 2026, desde 2000 millones un año antes.
Anglo American ha elegido un comprador preferente : el Global Diamond Consortium, encabezado por Gareth Penny, antiguo consejero delegado de De Beers. El 29 de julio de 2026, Bloomberg informó de un precio de unos 1000 millones de dólares por el 85 por ciento de Anglo, unos 750 millones al contado y 250 millones más adelante, y dijo que las condiciones no eran definitivas. Un día después, el consejero delegado de Anglo, Duncan Wanblad, dijo que la empresa estaba en las rondas finales de negociación y esperaba firmar antes de fin de año. El 7 de octubre de 2026 dijo que las negociaciones seguían en curso.
El Gobierno de Botsuana, que posee el 15 por ciento restante de De Beers y produce más del 70 por ciento de sus diamantes, tiene que aprobar la venta. Su ministro dijo que la venta probablemente se cerraría en el último trimestre de 2026, sujeta a condiciones. A 8 de octubre de 2026 no encontramos ningún anuncio de Anglo American de que se hubiera firmado un acuerdo.
- Shareholders OK De Beers buyout (JCK)
- Anglo American, De Beers 1Q 2026 (JCK)
- Anglo American 2025 annual results script
- Interim financial results for 2026 (De Beers Group)
- Anglo American mulling $1B De Beers sale (Rapaport)
- Anglo picks Gareth Penny-led consortium as top De Beers bidder (Rapaport)
- Ex-De Beers chief leads bid for diamond giant (Mining.com)
- De Beers second half 2026 (JCK)
Lo que pagaba de verdad el recibo
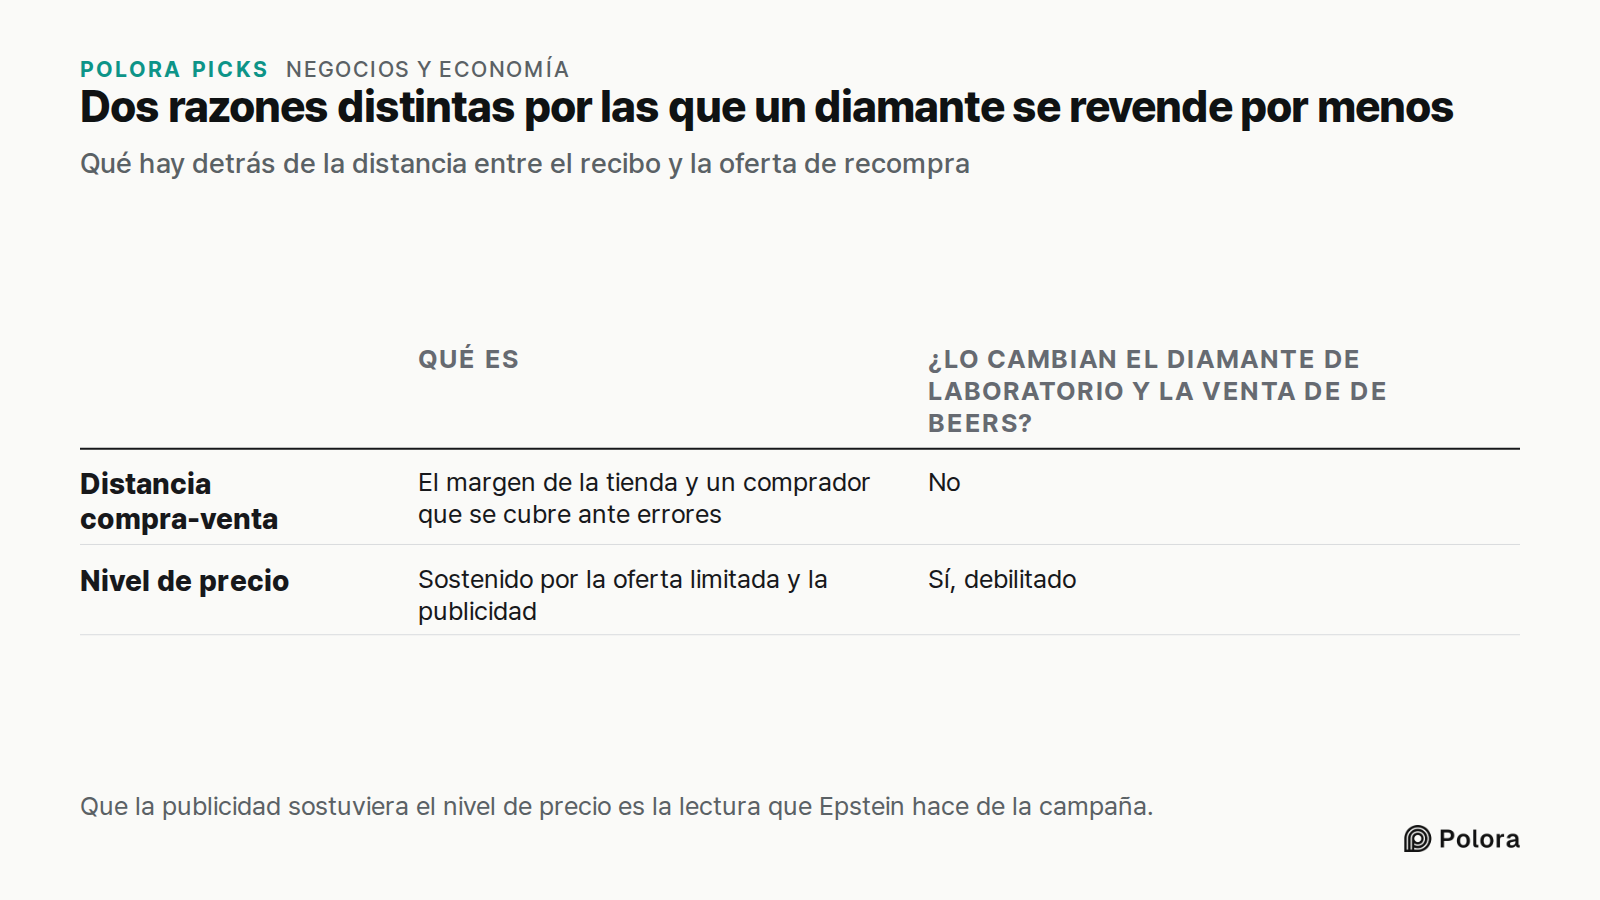
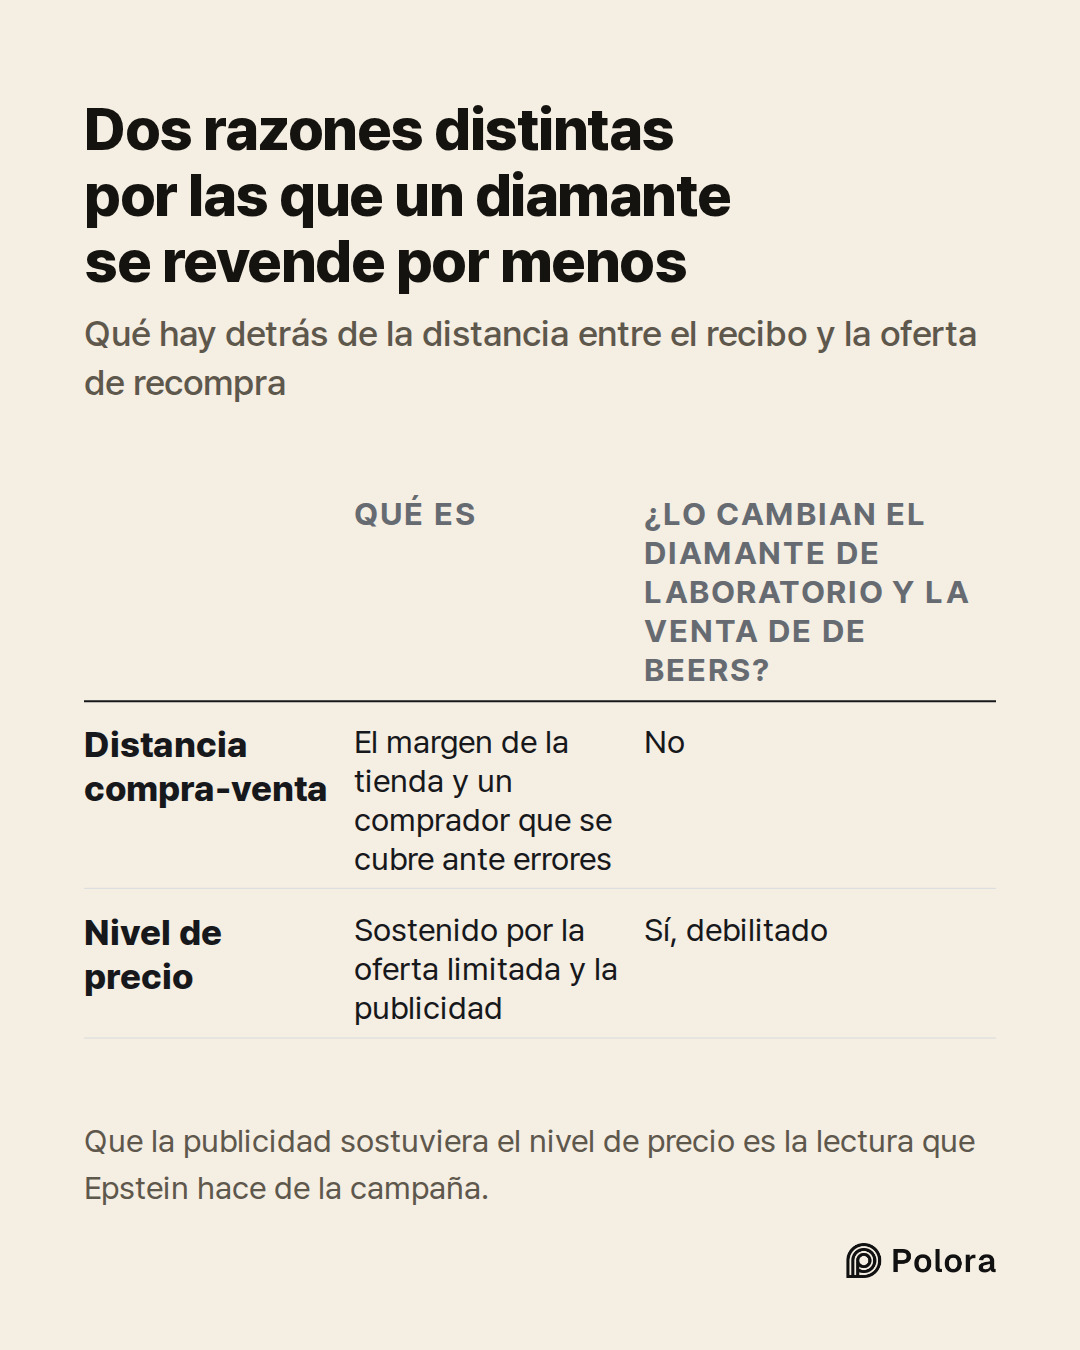
El precio de un diamante en una joyería nunca fue una promesa de lo que alguien pagaría por él más adelante. Lo explican dos cosas distintas. La primera es la distancia entre comprar y vender : el margen de la tienda y un comprador que tiene que revender la piedra y se cubre ante posibles errores. Esa distancia existiría incluso sin De Beers. La segunda es el nivel mismo del precio, que De Beers mantuvo alto durante décadas limitando la oferta y con una publicidad que, según la lectura de Epstein, enseñó a los compradores a no vender nunca.
Los diamantes de laboratorio y la venta de De Beers afectan a la segunda. Las piedras cultivadas han debilitado la idea de que los diamantes son escasos, y la empresa que dirigía el sistema está en venta. Ninguna de las dos cosas cambia la primera. Los ejemplos antiguos muestran lo grande que podía ser esa distancia, pero nadie tiene hoy una cifra única y actual de cuánto es. La piedra del cajón no ha cambiado. El recibo anotó lo que costó comprarla, y eso nunca fue el precio de volver a venderla.