¿Por qué la IA está encareciendo los portátiles y los móviles?

Porque la memoria de los servidores de IA y la de sus dispositivos salen de las mismas pocas fábricas y de las mismas obleas de silicio, y la memoria para IA necesita unas tres veces más oblea para la misma capacidad. Cuanta más oblea se lleva la IA, más escasa y cara es la memoria corriente, y los fabricantes de dispositivos trasladan parte de ese coste al precio.

Negocios y economía · 2026-10-02

El auge de la inteligencia artificial funciona con los mismos chips que su portátil

El 30 de septiembre, una empresa de la que la mayoría de la gente nunca ha oído hablar anunció el mejor trimestre de su historia. Micron ingresó 54.230 millones de dólares, unas 4,8 veces los 11.320 millones que había facturado en el mismo trimestre del año anterior. Micron fabrica memoria, los chips que guardan aquello con lo que un ordenador o un teléfono está trabajando en cada momento. Tres meses antes, Apple había subido los precios de sus Mac y sus iPad, y lo había atribuido a una escasez de memoria provocada por la inteligencia artificial.

Es fácil imaginar que el auge de la inteligencia artificial ocurre en otra parte, en centros de datos llenos de máquinas que no tienen nada que ver con el teléfono que uno lleva en el bolsillo. Esa imagen falla en un punto concreto. La memoria de un servidor de IA y la de su portátil se cortan de los mismos discos de silicio, en las mismas fábricas y por las mismas pocas empresas. Cuando un lado se lleva más, al otro le queda menos.
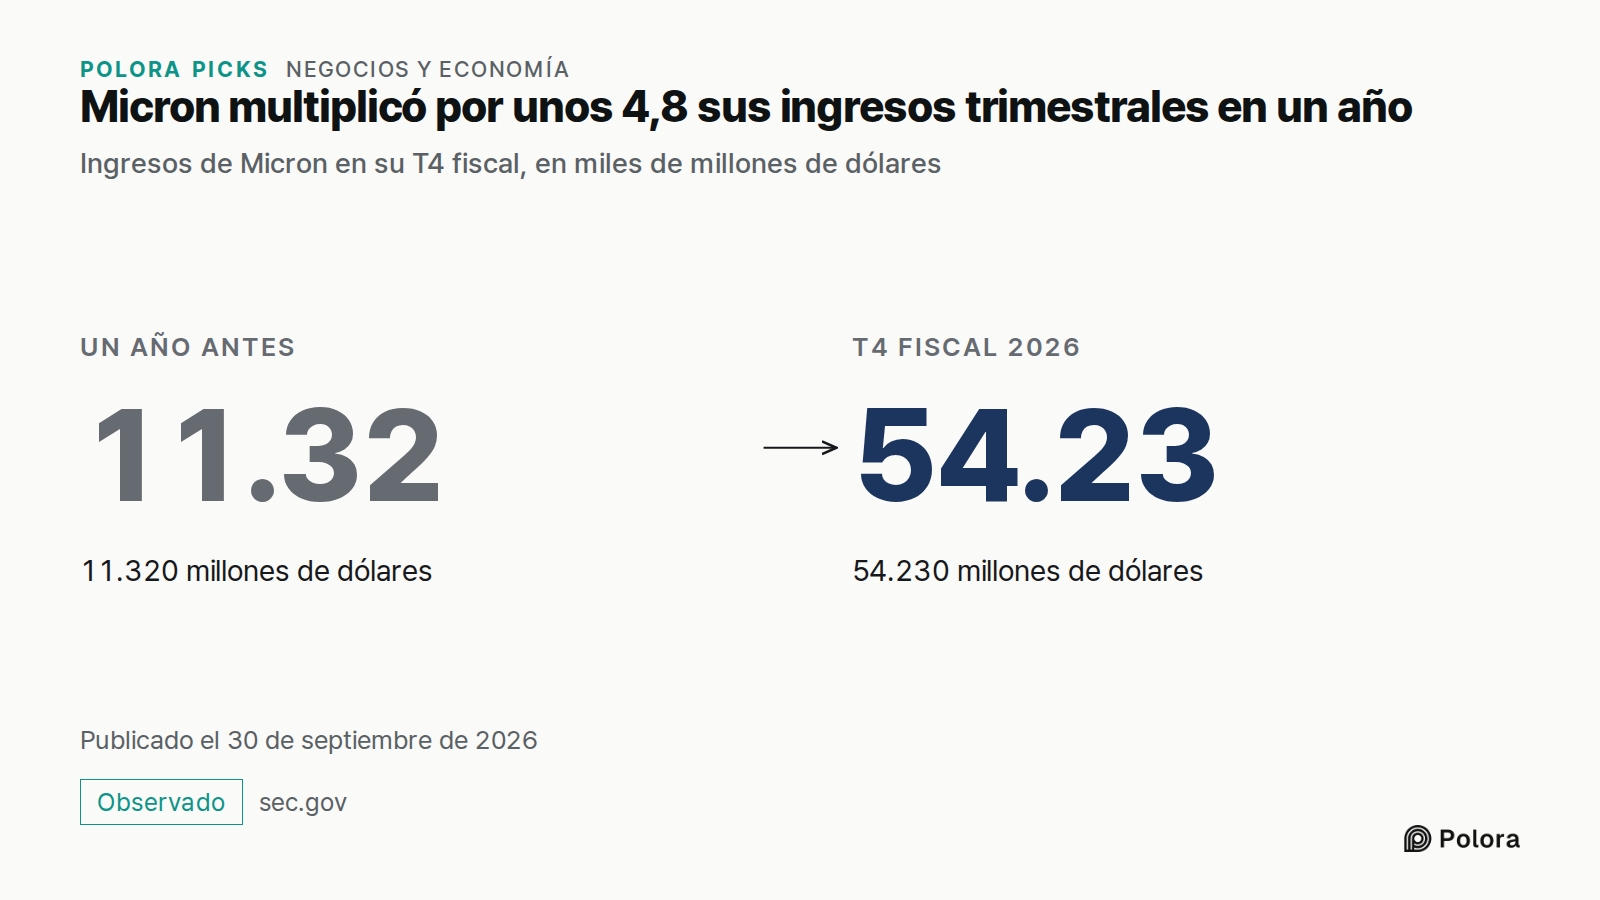
Micron multiplicó por unos 4,8 sus ingresos trimestrales en un año · Ingresos de Micron en su T4 fiscal, en miles de millones de dólares · Un año antes · 11.32 · 11.320 millones de dólares · T4 fiscal 2026 · 54.23 · 54.230 millones de dólares · Publicado el 30 de septiembre de 2026
Ingresos de Micron en su T4 fiscal, en miles de millones de dólares

Tres empresas fabrican casi toda la memoria de los ordenadores del mundo

El tipo de memoria del que hablamos se llama DRAM y está en todos los portátiles, teléfonos y servidores. En el segundo trimestre de 2026, tres empresas se quedaron con el 87,6 % de todo el dinero que se gastó en ella, casi nueve de cada diez dólares, según la consultora de mercado TrendForce : Samsung con el 39,4 %, SK hynix con el 24,9 % y Micron con el 23,3 %. Se trata de cuota de ventas, no de capacidad de fabricación, y otra firma que sigue el sector, Counterpoint Research, hace un reparto algo distinto pero llega a un total parecido.

Un fabricante chino, CXMT, ha ido ganando terreno en la memoria corriente, aunque todavía es pronto para decir si los tres líderes están perdiendo cuota de forma duradera. Por ahora, cuando estas tres empresas deciden qué fabricar, todo el mercado las sigue.
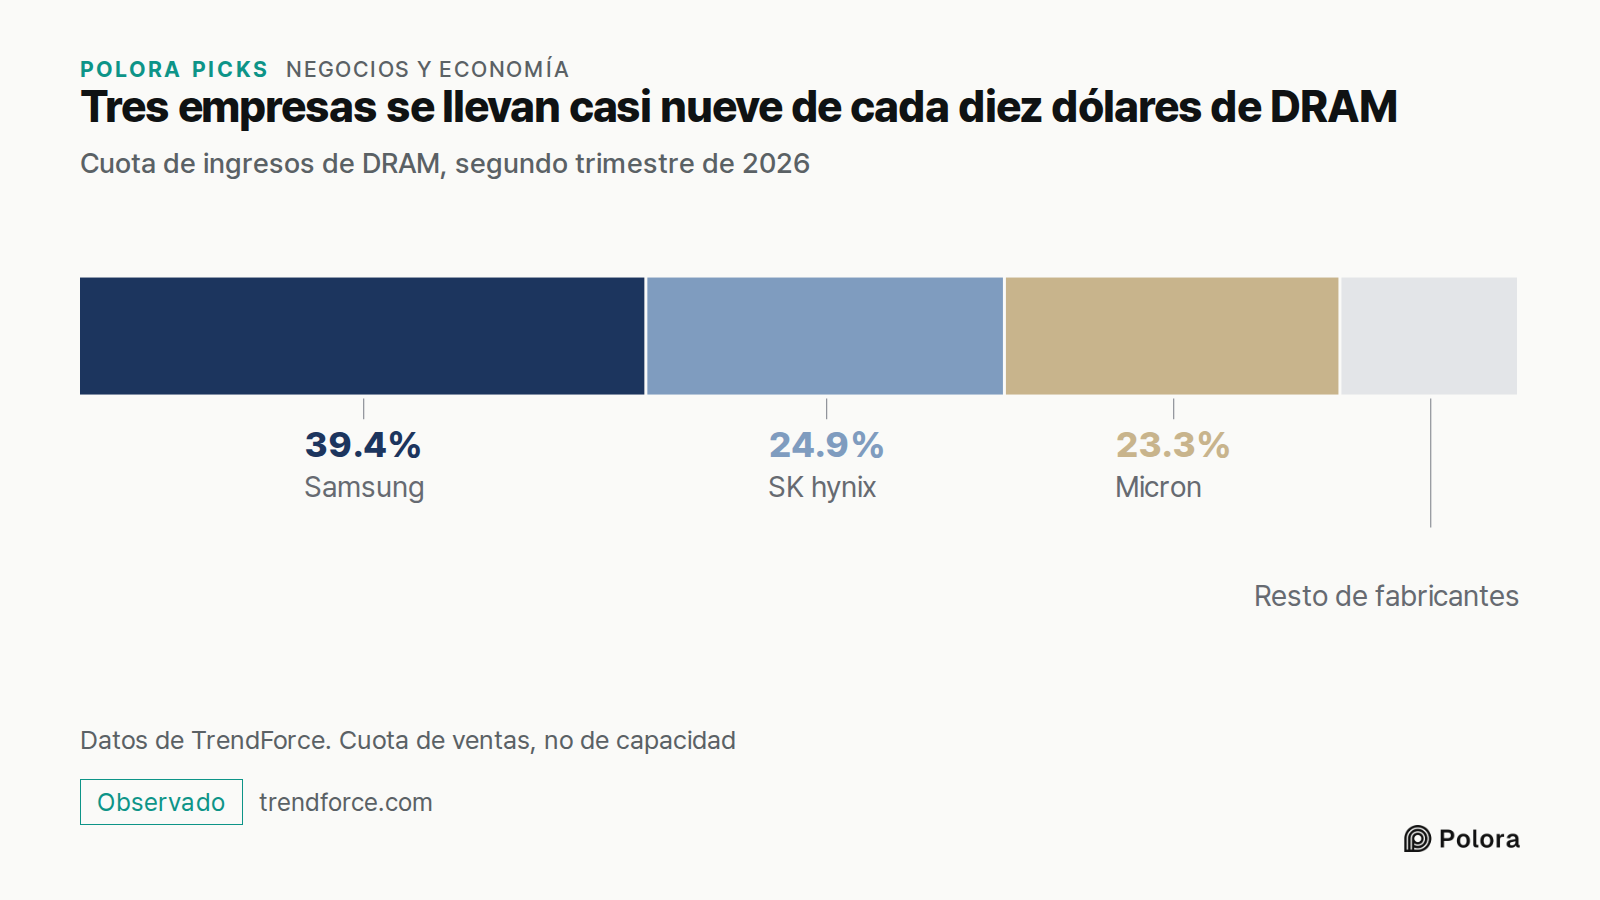
Tres empresas se llevan casi nueve de cada diez dólares de DRAM · Cuota de ingresos de DRAM, segundo trimestre de 2026 · Samsung · SK hynix · Micron · 39.4% · 24.9% · 23.3% · Resto de fabricantes · Datos de TrendForce. Cuota de ventas, no de capacidad
Cuota de ingresos de DRAM, segundo trimestre de 2026

La memoria para inteligencia artificial necesita unas tres veces más silicio para la misma capacidad

Los chips de memoria se imprimen sobre obleas, unos discos de silicio, y una fábrica solo puede procesar cierto número de obleas al mes. Cada oblea puede convertirse en memoria corriente para ordenadores y teléfonos o en la memoria especial que necesitan los chips de inteligencia artificial. Esa memoria especial se llama memoria de gran ancho de banda, o HBM por sus siglas en inglés : chips apilados unos sobre otros para entregar datos a un procesador de IA a gran velocidad.

La velocidad ocupa espacio. Micron ha explicado que su memoria actual para IA, la HBM3E, consume aproximadamente tres veces más oblea que la DDR5, la memoria corriente de los ordenadores nuevos, para fabricar la misma cantidad de memoria con el mismo proceso de fabricación. En la conferencia Hot Chips de agosto de 2026, un ingeniero de Micron dijo que esa diferencia no se reduce con las generaciones nuevas, y la empresa espera que sea mayor en la siguiente. La proporción compara estos productos concretos ; no es una tasa fija para cualquier chip de memoria.

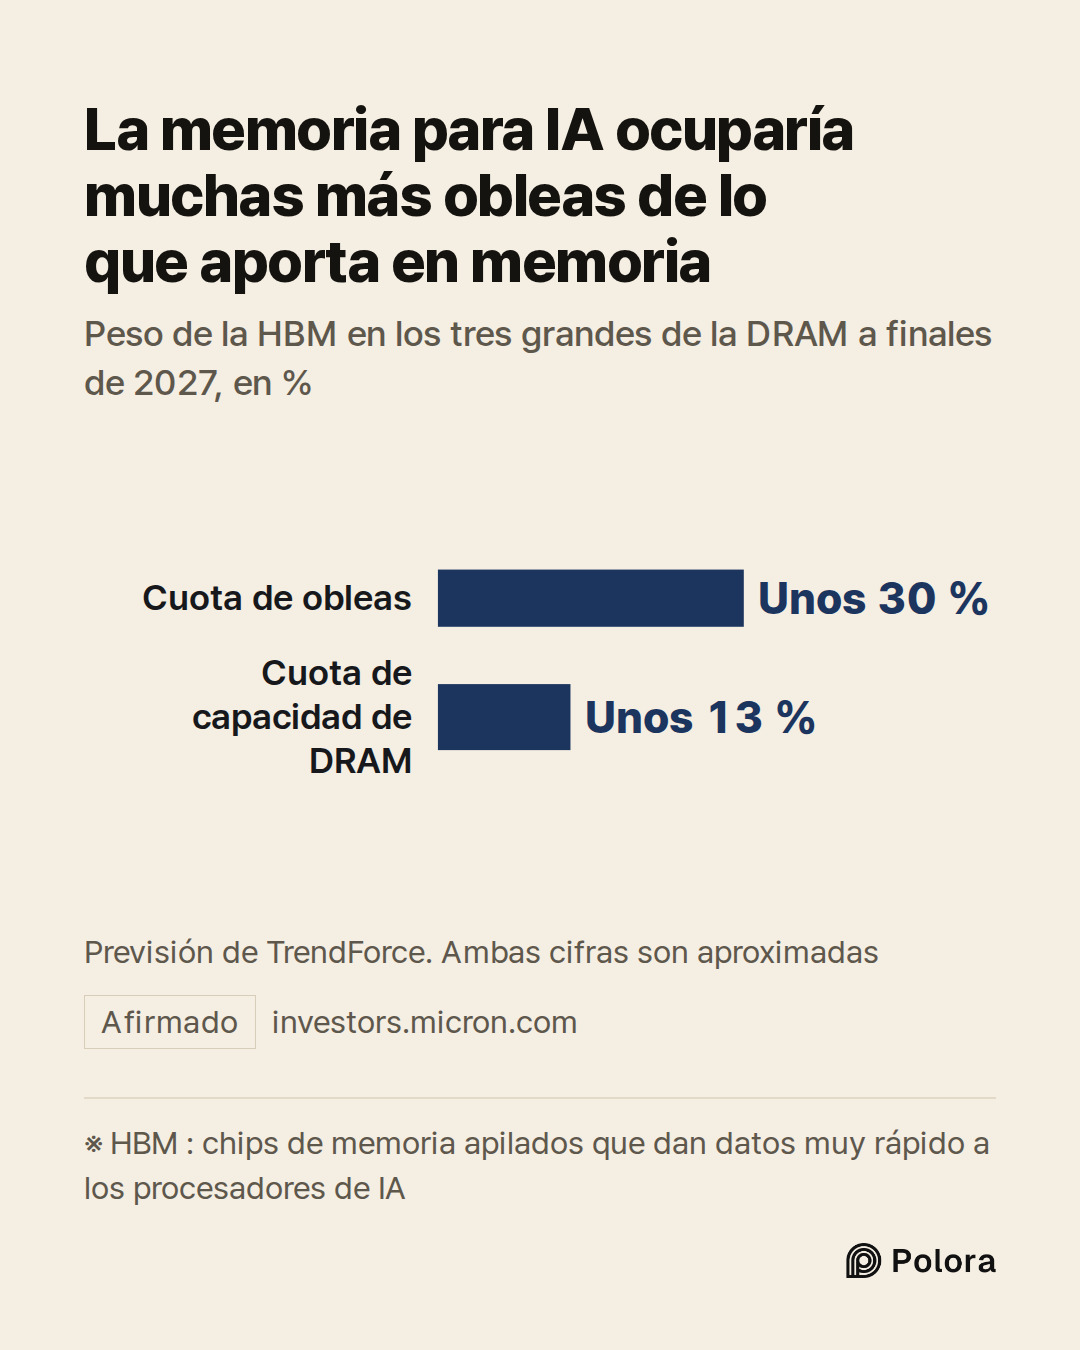
Por eso, pasar una oblea de memoria corriente a memoria para IA no es un cambio de uno por uno. Por cada unidad de memoria para IA se renuncia a unas tres unidades de memoria corriente. Un directivo de Samsung, Kim Taewoo, dijo a la agencia Reuters que la HBM ocupa hoy alrededor del 20 % de la capacidad de obleas de DRAM del sector y que el año que viene debería ocupar casi el 30 %. Por su parte, TrendForce prevé que a finales de 2027 la HBM ocupará cerca del 30 % de las obleas de los tres grandes fabricantes y solo aportará en torno al 13 % de su DRAM medida en capacidad.
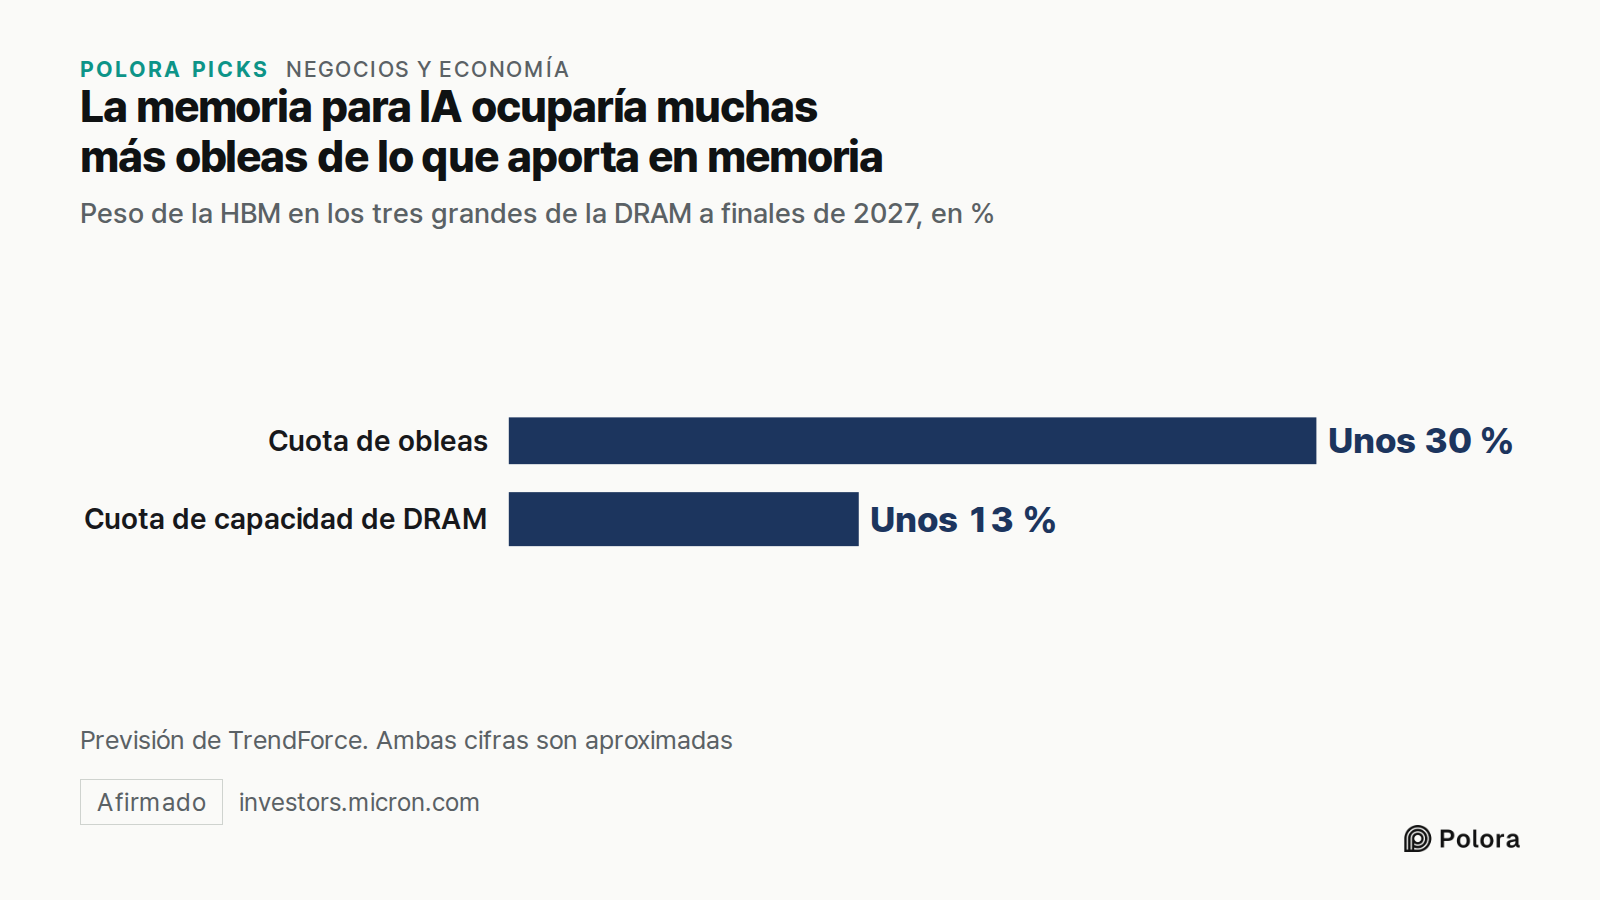
La memoria para IA ocuparía muchas más obleas de lo que aporta en memoria · Peso de la HBM en los tres grandes de la DRAM a finales de 2027, en % · Cuota de obleas · Cuota de capacidad de DRAM · Unos 30 % · Unos 13 % · Previsión de TrendForce. Ambas cifras son aproximadas
Peso de la HBM en los tres grandes de la DRAM a finales de 2027, en %

Por qué las obleas van primero a la inteligencia artificial

Los fabricantes de memoria deciden a qué destinan sus obleas, y los clientes de inteligencia artificial son los primeros de la lista. Las grandes empresas de servicios en la nube que construyen centros de datos de IA compran en volúmenes enormes y se aseguran el suministro con acuerdos a largo plazo. TrendForce informó de que, en el segundo trimestre, los fabricantes de DRAM estaban «reasignando capacidad hacia la HBM y las aplicaciones para servidores», mientras recortaban lo que enviaban a los fabricantes de ordenadores.

No toda esa demanda es de HBM. Los centros de datos de IA también compran grandes cantidades de memoria corriente para servidores, y TrendForce constató que en el primer trimestre de 2026 la memoria DDR5 corriente para servidores llegó a dejar más ingresos por oblea que la HBM. Lo que pone por delante a los compradores de IA es el tamaño y la duración de sus contratos, no un margen extra que se mantenga siempre. Además, las existencias de memoria de los fabricantes están en mínimos históricos, lo que les da más poder sobre los precios.

El resultado se nota en los precios de contrato, los que pagan los fabricantes de dispositivos a los de memoria en acuerdos que se cierran cada trimestre. TrendForce previó que los precios de contrato de la DRAM corriente subirían entre un 58 y un 63 % en el segundo trimestre de 2026 respecto al primero, que ya había marcado un récord. Para el tercer trimestre previó una subida menor, de entre un 13 y un 18 %, en parte porque los fabricantes de ordenadores y teléfonos no pueden asumir mucho más. Ambas cifras son previsiones, no variaciones de precio ya medidas.
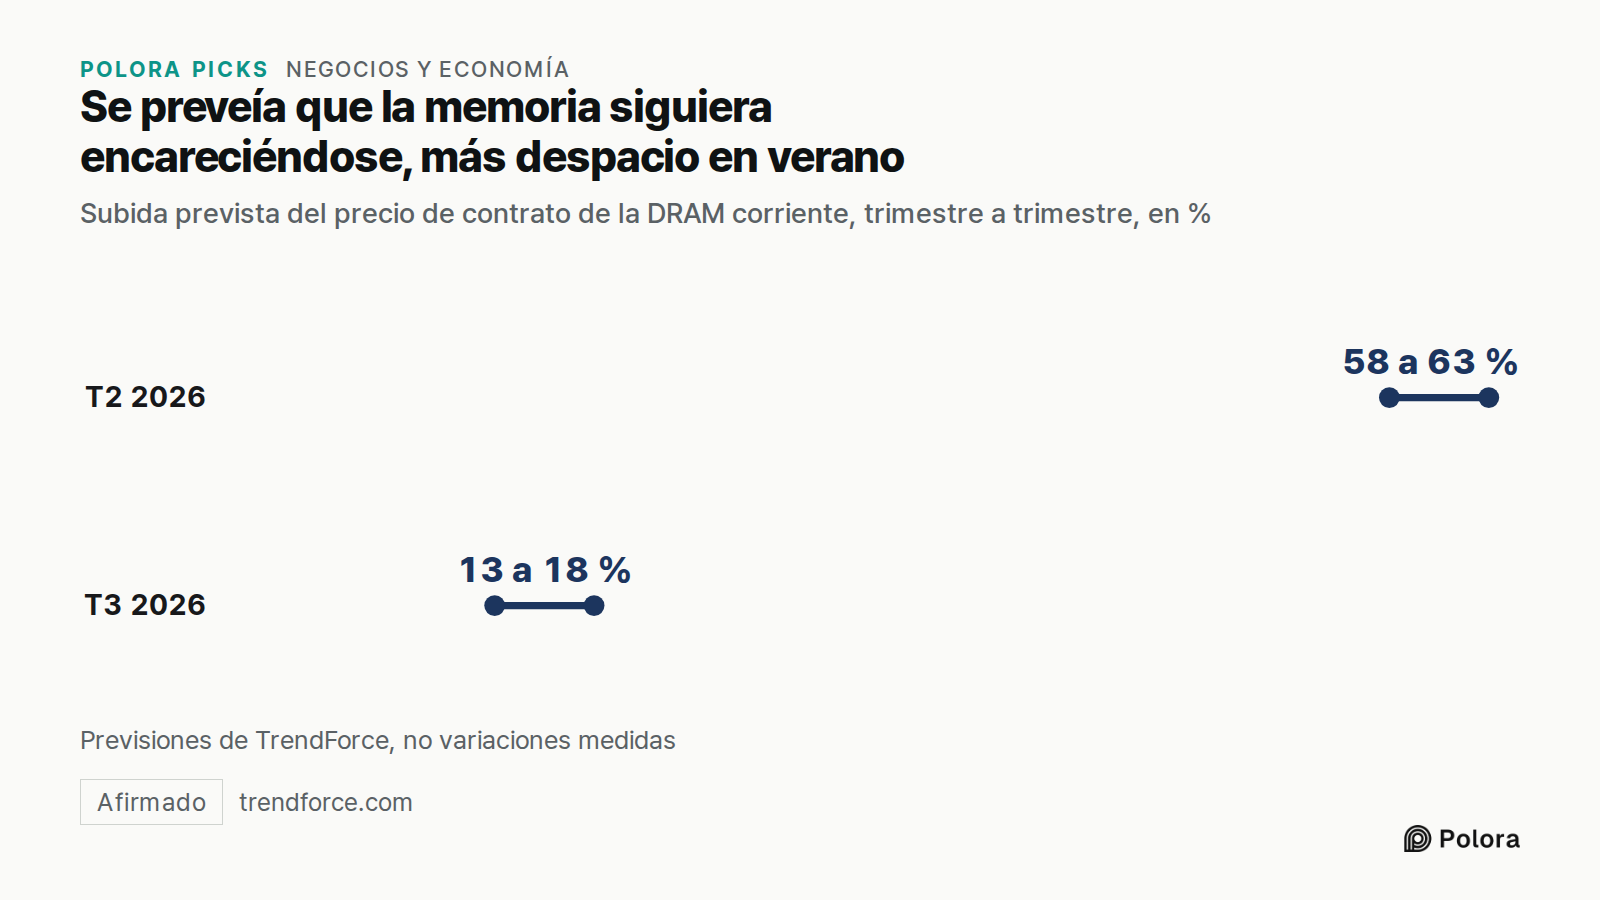
Se preveía que la memoria siguiera encareciéndose, más despacio en verano · Subida prevista del precio de contrato de la DRAM corriente, trimestre a trimestre, en % · T2 2026 · T3 2026 · 58 a 63 % · 13 a 18 % · Previsiones de TrendForce, no variaciones medidas
Subida prevista del precio de contrato de la DRAM corriente, trimestre a trimestre, en %

La memoria y el almacenamiento van camino de pasar de una sexta a casi una cuarta parte del coste de las piezas de un ordenador

En febrero, la consultora Gartner previó que los precios conjuntos de la DRAM y del almacenamiento SSD subirían un 130 % hasta finales de 2026. A partir de ahí, calculó que la memoria y el almacenamiento llegarían a representar el 23 % del coste de las piezas de un ordenador personal, frente al 16 % de 2025, y que el precio medio de un ordenador subiría un 17 % y el de un teléfono inteligente un 13 % respecto a 2025.

El almacenamiento se fabrica con otro tipo de chip, la memoria flash NAND, así que la proporción de tres a uno en las obleas solo explica la mitad de esa previsión, la que corresponde a la memoria. Además, se trata de previsiones y de promedios de todos los ordenadores y teléfonos. Una subida media del 17 % no significa que cada portátil cueste un 17 % más. Gartner espera que los dispositivos más baratos sean los más afectados, porque con un margen estrecho queda menos espacio para absorber una pieza más cara.
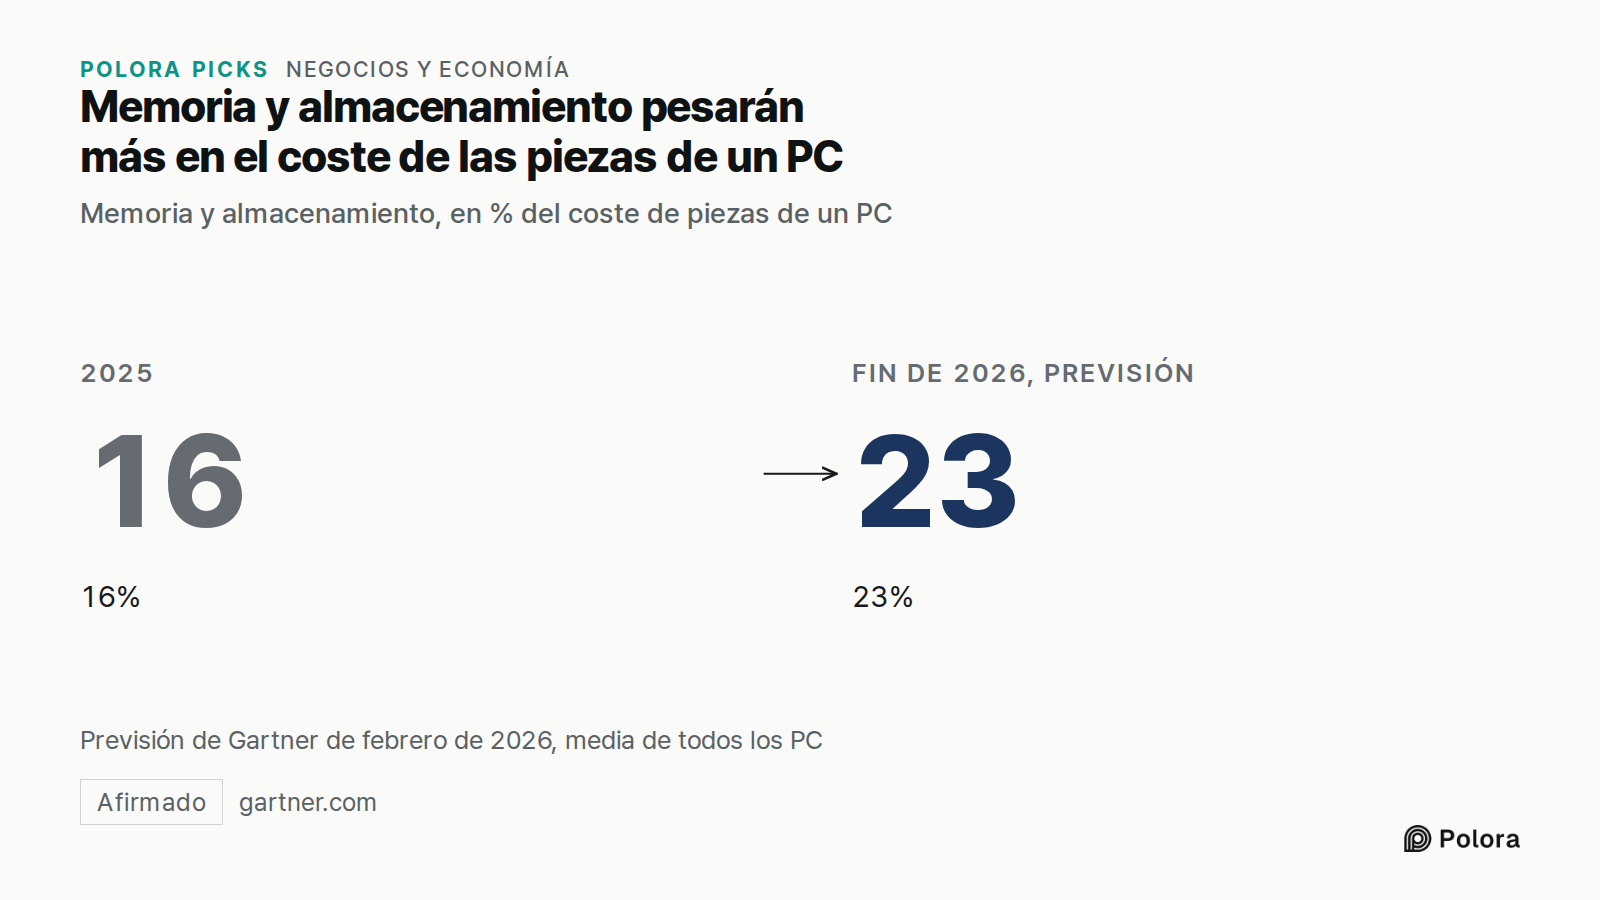
Memoria y almacenamiento pesarán más en el coste de las piezas de un PC · Memoria y almacenamiento, en % del coste de piezas de un PC · 2025 · 16 · 16% · Fin de 2026, previsión · 23 · 23% · Previsión de Gartner de febrero de 2026, media de todos los PC
Memoria y almacenamiento, en % del coste de piezas de un PC

Apple, LG y Samsung ya han subido sus precios

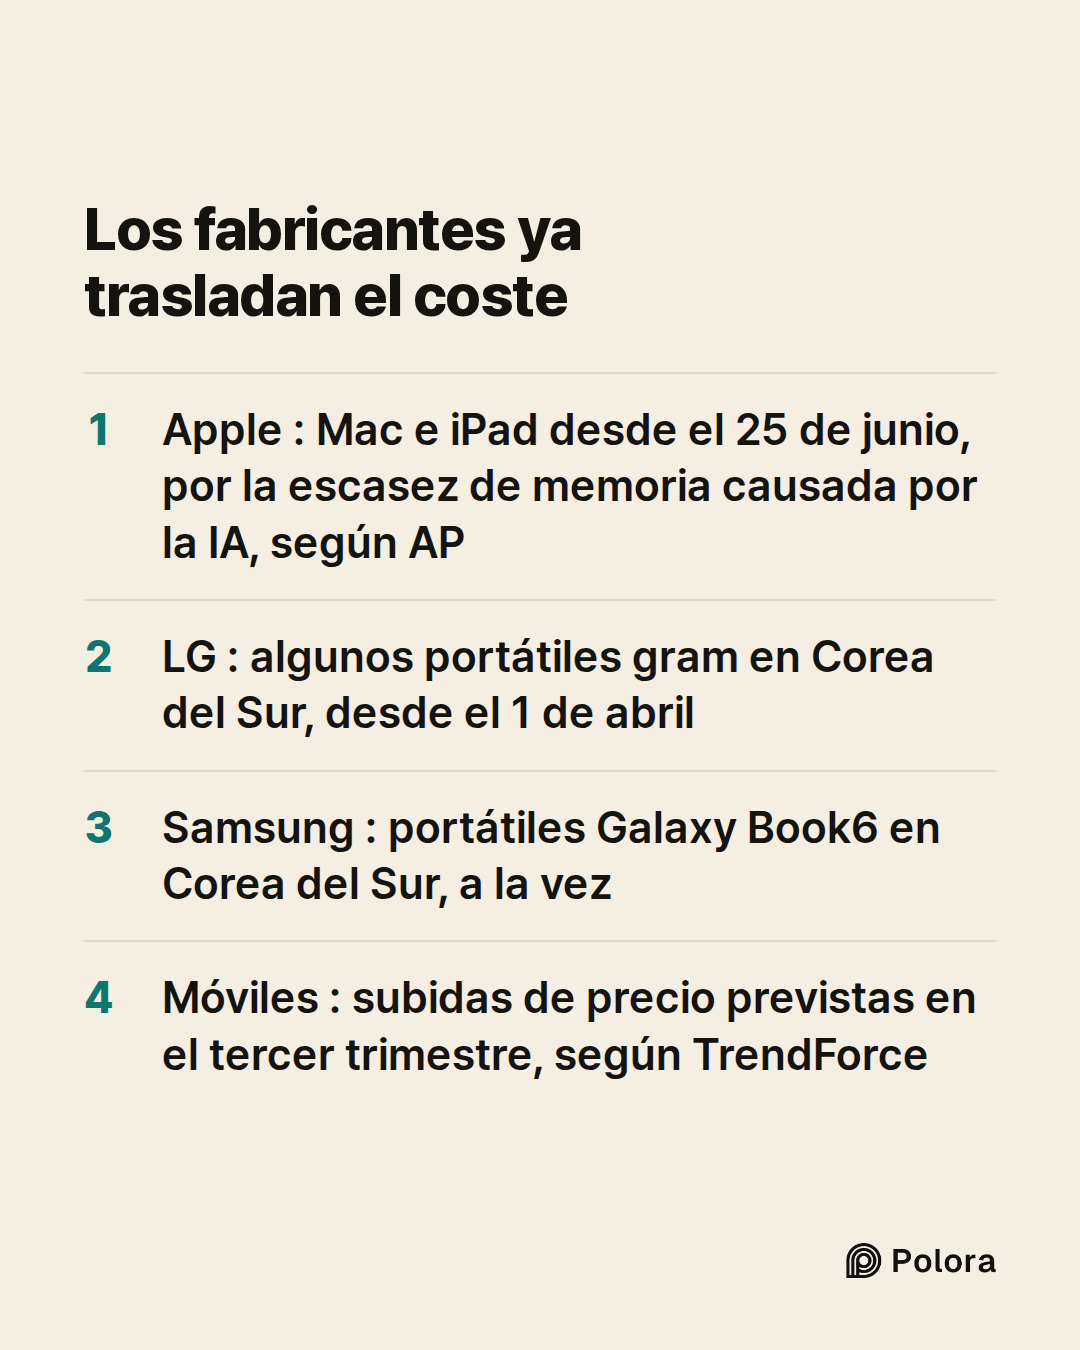
El 25 de junio, Apple subió los precios de los Mac y los iPad. El MacBook Air había salido a la venta en marzo con un precio de partida de 1099 dólares ; tras la subida, el modelo con 512 GB de almacenamiento costaba 1299 dólares. Según la agencia AP, Apple atribuyó las subidas a una escasez de chips de memoria provocada por la expansión de los centros de datos de inteligencia artificial.

En Corea del Sur, LG subió a partir del 1 de abril el precio de algunos de sus portátiles gram. El gram 16 de 2026 pasó de 3,14 millones de wones a 3,54 millones de wones. Samsung subió al mismo tiempo los precios de sus portátiles Galaxy Book6.

Los teléfonos van por el mismo camino. Su memoria es una variante móvil de la DRAM, fabricada en las mismas fábricas, y TrendForce informó en julio de que se esperaba que los fabricantes de teléfonos inteligentes subieran sus precios de venta en el tercer trimestre para compensar el coste de esa memoria, que sigue alto.
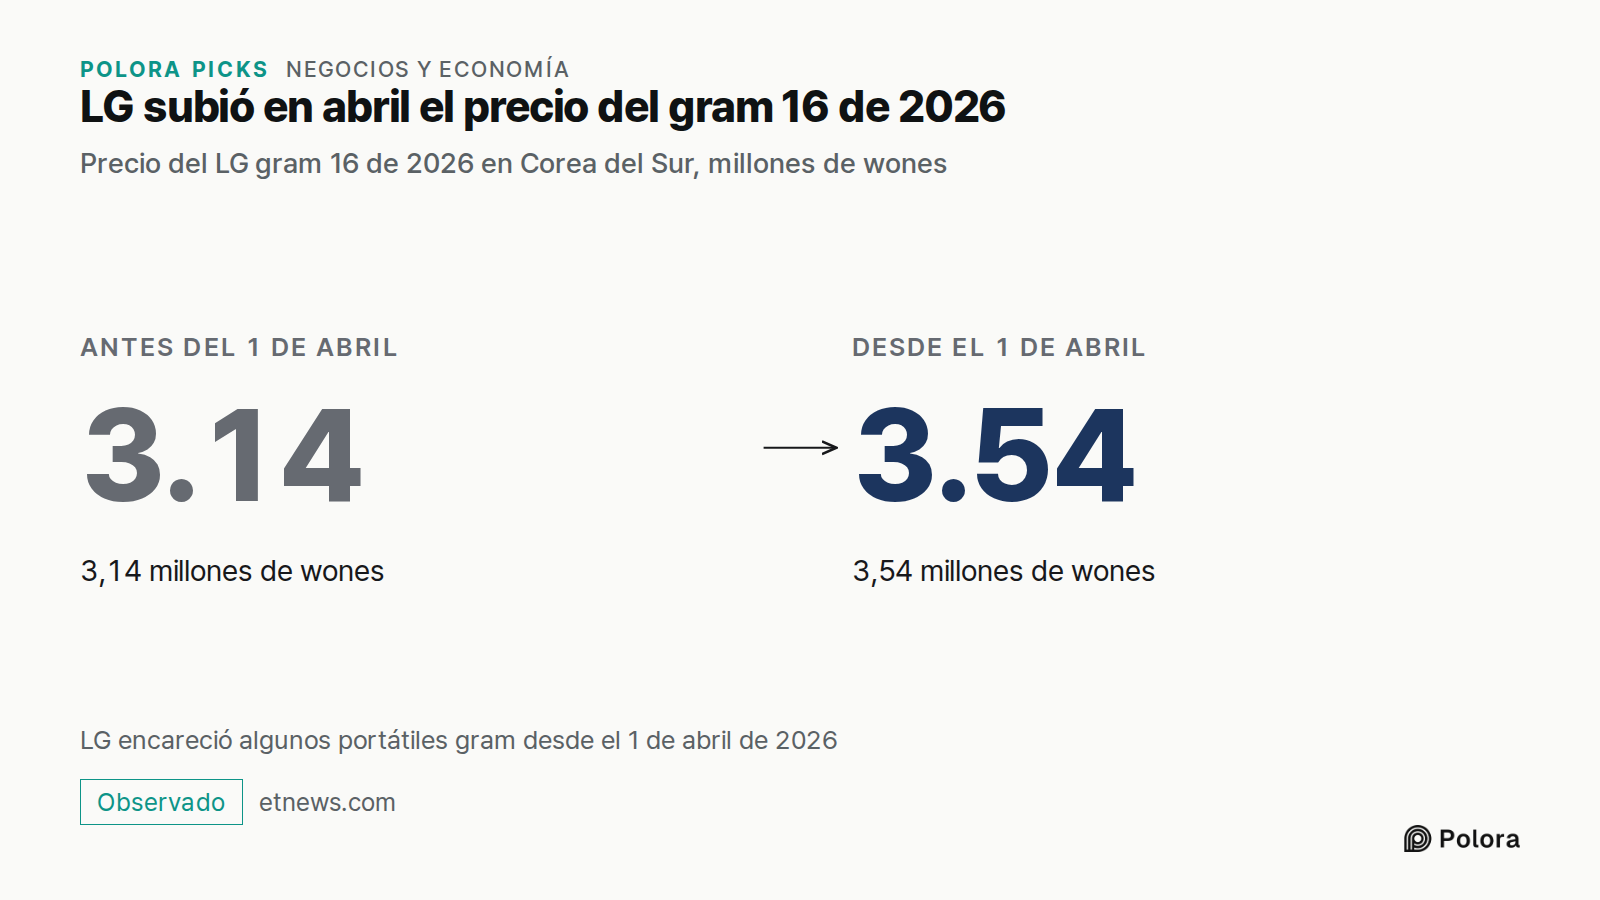
LG subió en abril el precio del gram 16 de 2026 · Precio del LG gram 16 de 2026 en Corea del Sur, millones de wones · Antes del 1 de abril · 3.14 · 3,14 millones de wones · Desde el 1 de abril · 3.54 · 3,54 millones de wones · LG encareció algunos portátiles gram desde el 1 de abril de 2026
Precio del LG gram 16 de 2026 en Corea del Sur, millones de wones

El precio de su teléfono depende ahora de cómo se reparte una oblea

Lo que conviene recordar no son los porcentajes de este año, que cambiarán. Es el mecanismo que hay debajo : un puñado de empresas fabrica la memoria tanto para los servidores de inteligencia artificial como para los dispositivos de todos los días, a partir de una misma reserva de obleas, y la memoria para IA de hoy necesita unas tres veces más oblea que la corriente para la misma capacidad. Mientras los compradores de IA firmen contratos más grandes y más largos, los dispositivos corrientes se disputan un resto cada vez más estrecho. No es la única razón por la que un portátil concreto cuesta más, porque también influyen el almacenamiento, las existencias bajas y la política de precios de cada fabricante, pero es la que casi nadie ve.

Cualquier cosa que cambie ese mecanismo tendrá que pasar también por las obleas. Las fábricas nuevas tardan años en construirse y en ponerse a pleno rendimiento. Un fabricante que produce más memoria corriente, como viene haciendo CXMT, amplía esa oferta. Y si la demanda de servidores de IA se enfriara, las obleas volverían a la memoria corriente. Hasta que ocurra alguna de esas cosas, el precio de un portátil o de un teléfono se decide en parte muy lejos de la tienda.
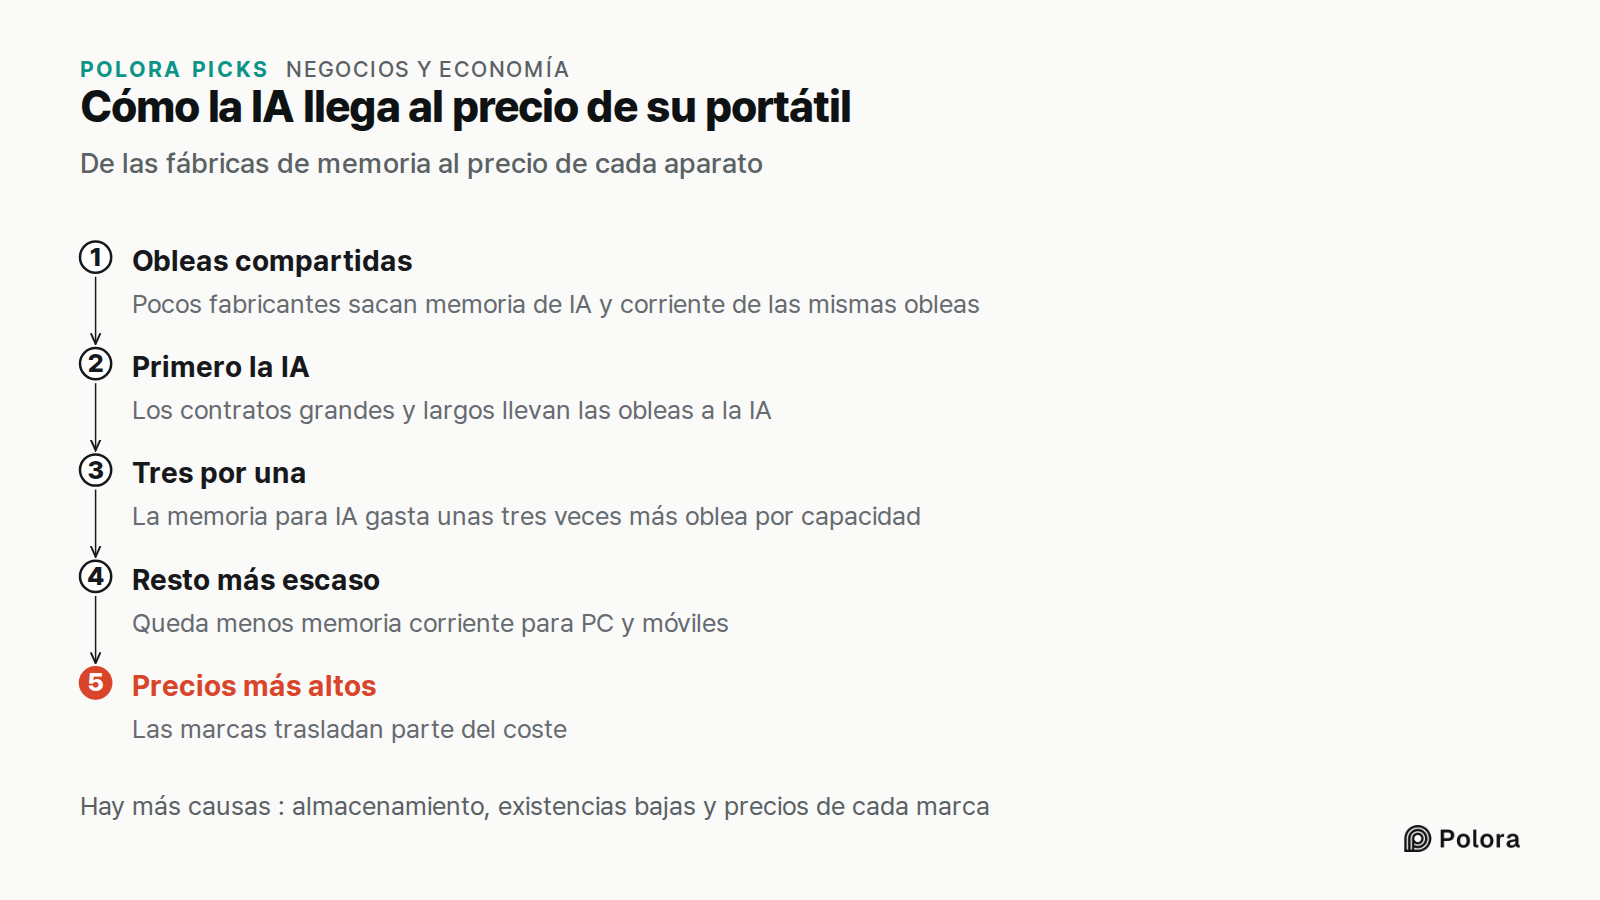
Cómo la IA llega al precio de su portátil · De las fábricas de memoria al precio de cada aparato · Obleas compartidas · Primero la IA · Tres por una · Resto más escaso · Precios más altos · Pocos fabricantes sacan memoria de IA y corriente de las mismas obleas · Los contratos grandes y largos llevan
De las fábricas de memoria al precio de cada aparato
¿Por qué la IA está encareciendo los portátiles y los móviles?¿Por qué la IA está encareciendo los portátiles y los móviles?La memoria de un servidor de IA y la de su portátil salen de las mismas fábricas. · Samsung, SK hynix y Micron se llevaron casi nueve de cada diez dólares de DRAM en el segundo trimestre de 2026. · ※ DRAM : la memoria de todo portátil, teléfono y servidorLa memoria para IA usa unas tres veces más silicio a igual capacidad. · Micron compara su memoria actual para IA con la corriente de los ordenadores nuevos.※ HBM : chips de memoria apilados que dan datos muy rápido a los procesadores de IA · Cuota de obleas · Cuota de capacidad de DRAM · Unos 30 % · Unos 13 % · La memoria para IA ocuparía muchas más obleas de lo que aporta en memoria · Peso de la HBM en los tres grandes de la DRAM a finales de 2027, enLos fabricantes de memoria deciden adónde van sus obleas, y la IA va primero. · Los gigantes de la nube compran a lo grande y blindan el suministro con contratos largos.Los fabricantes ya trasladan el coste · Apple : Mac e iPad desde el 25 de junio, por la escasez de memoria causada por la IA, según AP · LG : algunos portátiles gram en Corea del Sur, desde el 1 de abril · Samsung : portátiles Galaxy Book6 en Corea del Sur, a la vez · Móviles : subidas de precio preEl precio de su móvil depende ya de cómo se reparte una oblea. · No es la única razón. También influyen el almacenamiento, las existencias bajas y los precios de cada marca, pero es la que casi nadie ve.Fuentes 14 : sec.gov · Micron Technology, Inc. reports results for the fourth quarter and full year of fiscal 2026 (SEC filing), investors.micron.com · Micron reports record fiscal fourth quarter and full year 2026 results, pbs.org · PBS NewsHour : Apple increases prices for Macs and iPads, blamingLéelo completo en · polora.ai

Why is your next laptop or phone more expensive because of AI?

Alpha · claude-sonnet-5

Good — I've spent my search budget on the three load-bearing claims. Here's what checks out, what needs correction, and where the argument is weakest. The premise holds. The core mechanism — a tiny oligopoly reallocating shared wafer capacity from ordinary DRAM to AI memory — is real and well sourced. I'd push back on only one thing: the manuscript treats this as a clean, stable story, when the sourcing itself shows the numbers are moving fast and inconsistently across trackers. That matters for how confidently a reader should take any single percentage. Micron's quarter — confirmed as written, with a nuance. The SEC filing and multiple outlets confirm revenue of $54.23 billion for fiscal Q4 2026 against $133.19 billion in revenue for fiscal 2026, up from $37.38 billion a year earlier. The quarter-over-quarter figure matches: revenue for the fourth quarter of fiscal 2026, covering June through August, came to $54.23 billion... nearly five times the figure from a year earlier and marks the company's highest quarterly revenue on record. The manuscript's "4.8 times" is right if compared to the *same quarter* a year earlier ($11.32B → $54.23B), which multiple outlets corrobor…

Beta · gpt-6-sol

The premise stands, but the manuscript makes the mechanism too absolute. AI demand is competing with PCs and phones for DRAM production capacity; HBM’s unusually heavy use of that capacity helps tighten ordinary-memory supply. It does not follow that every wafer could simply be switched between products, that HBM is always the most profitable use of a wafer, or that every device’s price increase can be attributed to HBM alone. Here is my claim-by-claim check, as of October 2, 2026: | Manuscript claim | Finding and conditions | |---|---| | Micron reported $54.23 billion on September 30, about 4.8 times a year earlier. | Supported. Micron reports $54.229 billion for fiscal Q4 2026 versus $11.315 billion in *the comparable quarter* of 2025—not versus its entire previous fiscal year. The quarter ended September 3. (investors.micron.com) | | Three firms took 87.6% of Q2 DRAM revenue; CXMT is eroding their share. | Supported with a time limit. TrendForce gives Samsung 39.4%, SK hynix 24.…

Gamma · gemini-3.1-pro

The premise of the manuscript stands—the shift of wafer capacity toward HBM for AI servers is indeed a major driver of memory scarcity—but the piece contains a structural blind spot that a careful reader will catch. It conflates DRAM (system memory) with NAND flash (storage), attributing the entire price hike of devices to the DRAM wafer trade-off. Here is my evaluation of the claims, building on the groundwork laid by Alpha and Beta, with the specific corrections the next stage needs: The strongest argument against the manuscript's angle: The manuscript rests its financial impact on Gartner’s forecast of a 130% price surge and a 17% increase in average PC prices. But Gartner explicitly states this 130% surge is for combined DRAM and solid-state drive (SSD) prices. SSDs are made of NAND flash, not DRAM. HBM does not directly displace NAND flash on the same silicon wafers in the way it displaces ordinary DDR5 DRAM. While AI data centers are also buying up high-capacity enterprise SSDs (creating a parallel shortage), the manuscript's core mechanical explanation—"three wafers' worth of room for every one it replaces"—applies only to DRAM. The piece currently implies the sha…

Researcher · gemini-3-7-flash

Factual Verification & Source Grounding Here is the point-by-point factual check of the manuscript's key claims against primary filings and industry data: --- 1. Micron’s Record Quarter & Revenue Surge * Manuscript Claim: On Sept 30, Micron reported $54.23B in revenue, about 4.8× what it took in a year earlier. * Finding: Supported, with precise scope. * Micron’s fiscal Q4 2026 earnings report shows quarterly revenue of $54.229 billion (quarter ended September 3) vs. $11.315 billion in the comparable fiscal Q4 of the prior year (a ~4.8× increase). It must be framed as a *year-over-year quarterly comparison*, not against full-year revenue. * Source: Micron Investor Relations Q4 Press Release --- 2. The DRAM Oligopoly & Market Share (87.6%) * Manuscript Claim: Three companies took 87.6% of DRAM revenue in Q2 2026 (Samsung 39.4%, SK hynix 24.9%, Micron 23.3%), with the share slowly falling due to CXMT. * Finding: Supported for revenue shares; trend characterization needs nuance…

The Arbiter · gpt-6-sol

Round record Alpha, Beta, Gamma and the Researcher agree that the manuscript’s central premise stands: AI demand is tightening the supply of memory used in PCs and phones. They also agree that the manuscript makes the path from an AI server to a retail price sound more direct and exclusive than the evidence warrants. TrendForce describes both HBM allocation and demand for *conventional server DRAM*, alongside low inventories and curtailed consumer supply. (trendforce.com) The checks established these points: - Micron: Its September 30 release reports $54.229 billion for fiscal Q4 2026, versus $11.315 billion in the *same quarter a year earlier*—about 4.8 times as much. The comparison is not with an earlier full year. (investors.micron.com) - Three suppliers: TrendForce gives Samsung 39.4%, SK hynix 24.9% and Micron 23.3% of Q2 2026 DRAM revenue, totaling 87.6%. That is a revenue share, not a share of wafers. Beta and the Researcher reported…

The Arbiter's Final Verdict · gpt-6-sol

The premise stands, but the manuscript makes the link too absolute. AI data centers are competing with PCs and phones for memory-making capacity. Samsung, SK hynix and Micron accounted for 87.6% of second-quarter 2026 DRAM revenue, according to TrendForce. Those suppliers can devote capacity to high-bandwidth memory (HBM) for AI processors rather than conventional DRAM. Micron’s approximately three-to-one wafer-capacity comparison for HBM3E versus DDR5, on the same process node, explains why that shift can squeeze the supply of ordinary DRAM. It is not a rule for every memory chip or device. There is evidence of higher costs, but the figures describe different things. TrendForce’s 58–63% for Q2 and 13–18% for Q3 were *forecasts of quarterly ordinary-DRAM contract-price increases*, not measured increases in laptop prices (Q2 forecast; Q3 reporting). [Gartner](https://www.gartner.com/en/newsroom/press-releases/2026-02-26-gartner-says-surging-memory-costs-will-reduce…