Pourquoi une croisière au départ de Miami doit faire escale à l'étranger
Une croisière d'une semaine au départ de Miami, de Seattle ou d'un autre port américain fait presque toujours escale à l'étranger : à Cozumel au Mexique, à Nassau aux Bahamas ou à Victoria au Canada. Cette escale tient en partie à une obligation légale.
Une loi américaine de 1886, le Passenger Vessel Services Act, interdit à un navire de transporter des passagers d'un port américain à un autre s'il n'appartient pas à des Américains et n'est pas enregistré pour le cabotage le long des côtes des États-Unis. Pour obtenir cet enregistrement, le navire doit avoir été construit aux États-Unis et battre pavillon américain. Presque aucun grand navire de croisière ne remplit ces conditions.
Un navire sous pavillon étranger qui quitte Miami et y ramène ses passagers fait donc escale dans un port étranger en chemin. Les croisières en Alaska qui partent de Seattle et y reviennent s'arrêtent en Colombie-Britannique pour la même raison. Cette escale ne rend pas pour autant tous les itinéraires légaux. Les règles douanières américaines distinguent les ports étrangers proches des ports éloignés, et une escale dans un port proche ne suffit généralement pas à permettre à un passager d'embarquer dans un port américain puis de quitter définitivement le navire dans un autre. Ce qui compte, c'est l'endroit où chaque passager monte à bord et celui où il en descend.
Le seul grand navire de croisière sous pavillon américain
Il existe une exception de taille. Le Pride of America, de la compagnie Norwegian Cruise Line, navigue entre les îles d'Hawaï sans jamais faire escale à l'étranger. Il le peut parce qu'il bat pavillon américain. Une disposition taillée sur mesure pour cette desserte d'Hawaï a permis d'achever le navire dans un chantier étranger tout en l'enregistrant aux États-Unis. Il ne s'agissait pas d'une exception générale pour les navires de croisière construits à l'étranger.
Le rapport annuel de la compagnie montre ce qu'implique ce pavillon. Le navire relève d'administrations américaines, dont les garde-côtes, l'agence fédérale chargée des aliments et des médicaments et le ministère du Travail, et ses revenus sont soumis à l'impôt sur le revenu fédéral comme à celui des États. La loi américaine exige aussi que le commandant et les officiers d'un navire sous pavillon américain soient de nationalité américaine, et sur un navire à passagers américain, au moins 75 % des membres d'équipage sans brevet d'officier doivent être citoyens américains ou résidents permanents des États-Unis.
Voilà, tout simplement, pourquoi si peu de navires de croisière partant de ports américains battent pavillon américain. Pour un navire qui transporte des passagers entre deux ports des États-Unis, ce pavillon emporte avec lui chantiers, équipages et règles américains.
Ce que décide vraiment le pavillon d'un navire
Chaque navire est immatriculé dans un pays, appelé son État du pavillon. En droit international, c'est cet État qui porte la responsabilité principale du navire, où qu'il navigue et quels que soient la nationalité de son propriétaire ou son port d'attache. Cette responsabilité couvre la certification ainsi que les questions techniques, administratives et sociales qui le concernent. L'État du pavillon n'est toutefois pas la seule autorité. Les conventions internationales s'appliquent, et les pays dont le navire visite les ports peuvent eux aussi l'inspecter.
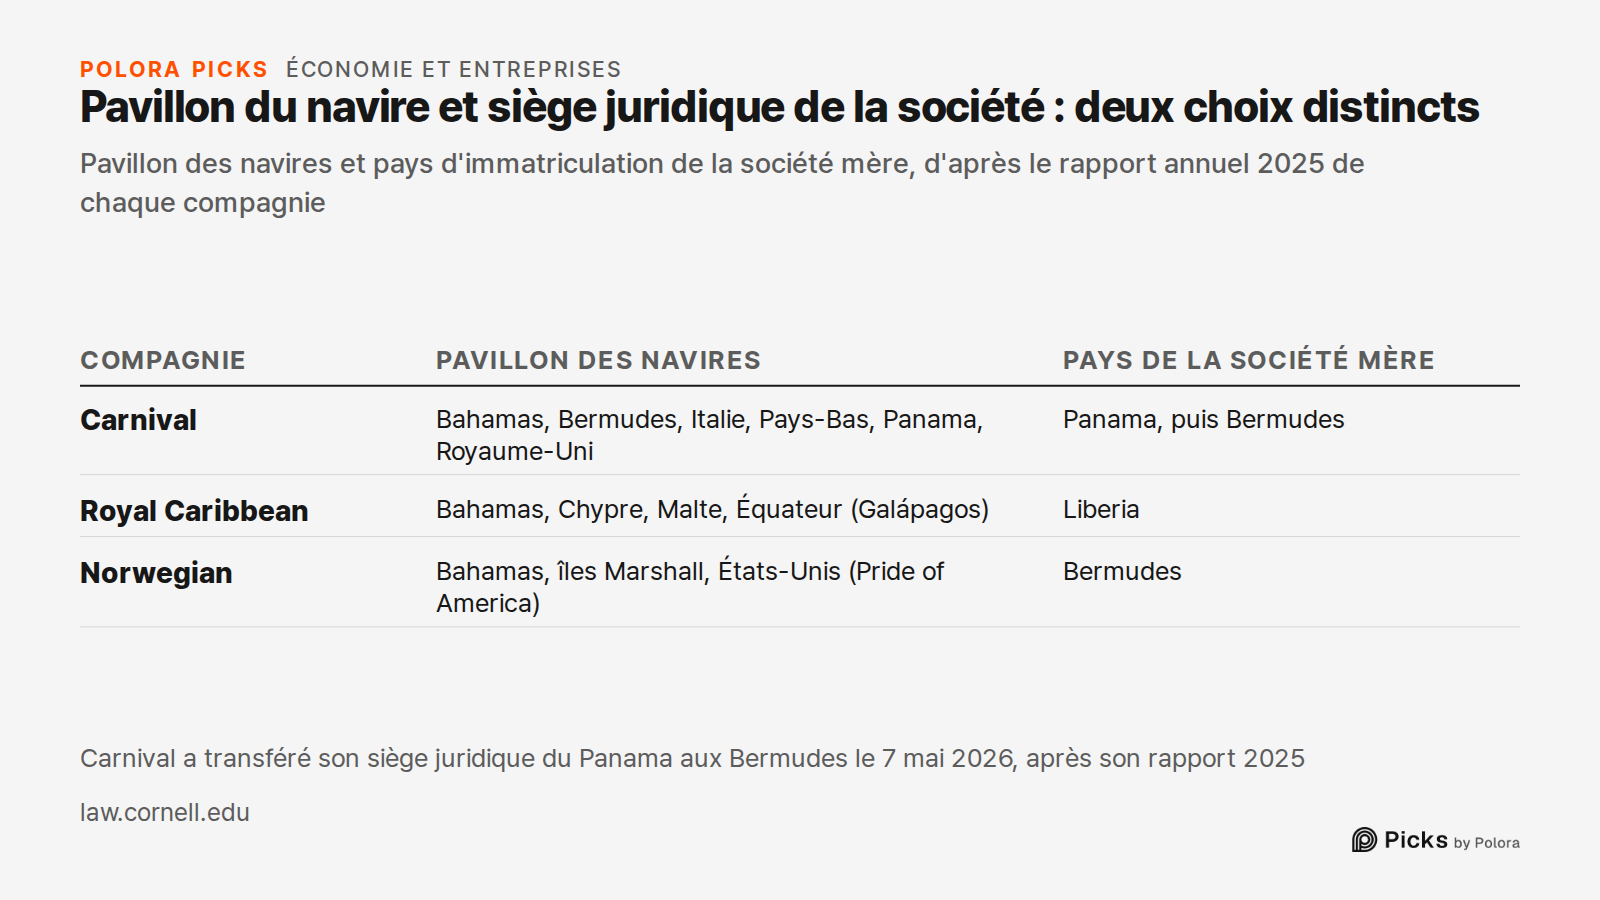
Le rapport annuel de Carnival pour son exercice 2025 indique que ses navires battent pavillon des Bahamas, des Bermudes, de l'Italie, des Pays-Bas, du Panama et du Royaume-Uni. Il précise que ces États du pavillon encadrent la santé, l'environnement, la sécurité et la sûreté des passagers, des équipages et des navires au moyen des conventions internationales, et que leurs propres inspecteurs en contrôlent le respect.
Les navires de Royal Caribbean sont immatriculés aux Bahamas, à Chypre et à Malte, ainsi qu'en Équateur pour ceux qui naviguent aux Galápagos. Ceux de Norwegian le sont aux Bahamas et aux îles Marshall, à l'exception du Pride of America.
Un nom manque à l'appel. Le Liberia, l'un des trois pays que l'on cite spontanément, n'apparaît pas dans les listes de pavillons que ces trois compagnies donnent dans leurs rapports. Ce constat porte sur ces documents ; il ne prouve pas qu'aucun navire de croisière au monde ne bat pavillon libérien. Le Liberia ressurgit ailleurs.
L'exonération d'impôt suit la société, pas le pavillon
Beaucoup pensent que les navires de croisière sont immatriculés au Panama ou aux Bahamas pour échapper à l'impôt. Dans les rapports des trois grandes compagnies de croisière cotées à New York, l'exonération d'impôt américain sur leurs revenus maritimes dépend d'un autre choix : le pays où la société mère est immatriculée.
La section 883 du code fiscal américain exonère les revenus qu'une société étrangère tire de l'exploitation internationale de navires, sous deux conditions qui nous intéressent ici. Le pays où la société est constituée doit accorder la même exonération aux compagnies maritimes américaines, et les actions de la société doivent s'échanger régulièrement sur un marché établi comme la Bourse de New York. Ces critères portent sur la société, non sur le pavillon du navire.
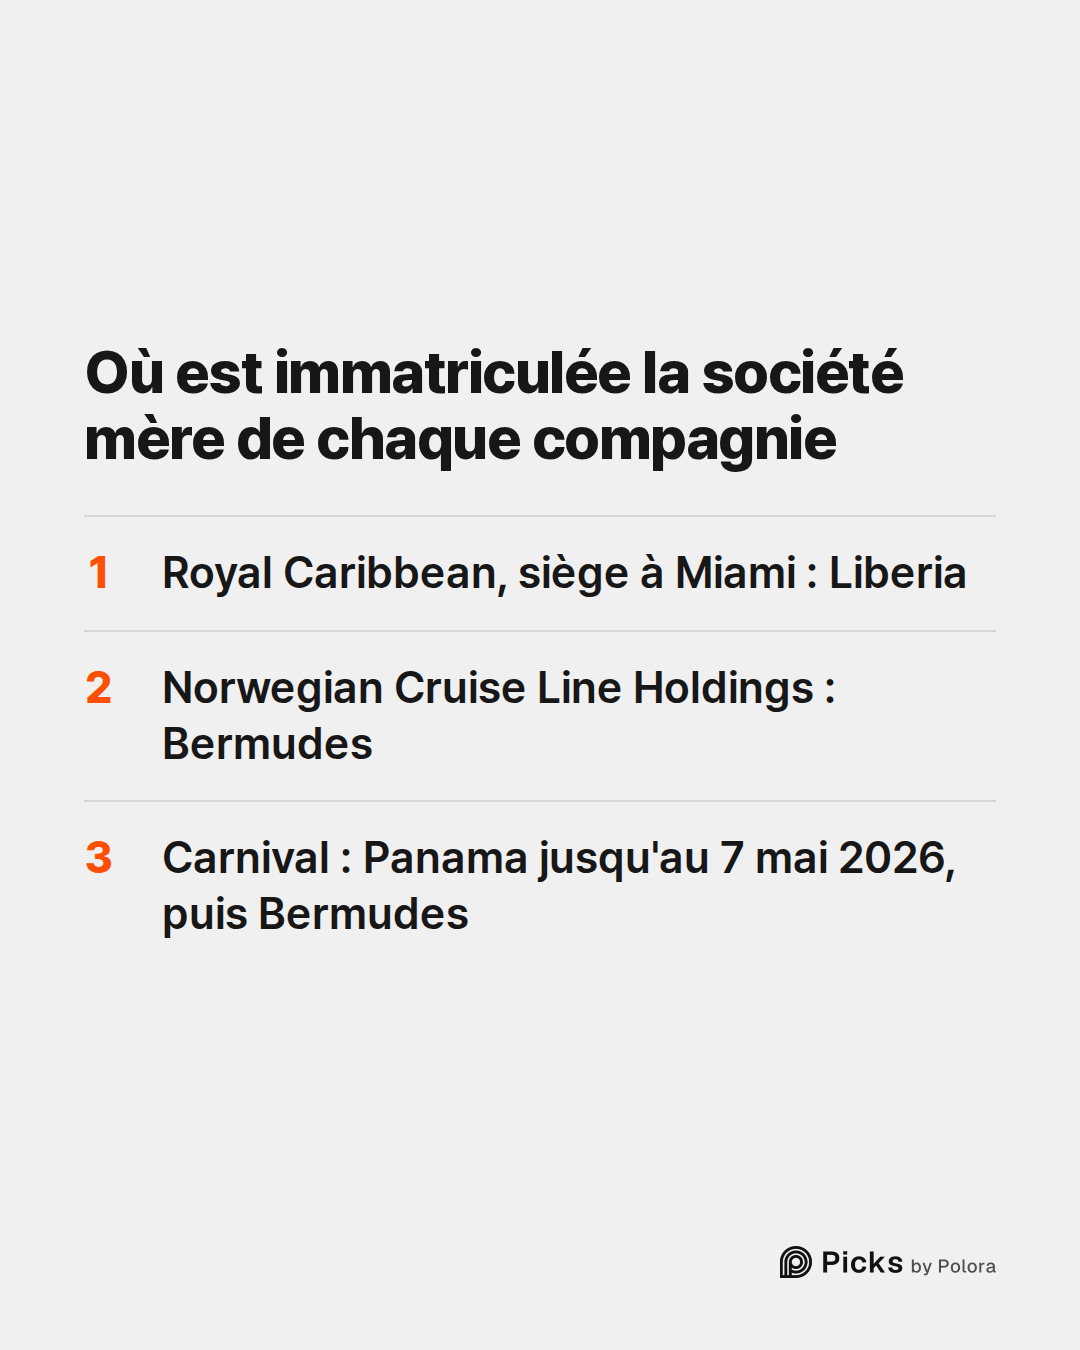
Royal Caribbean, dont le siège est à Miami, est une société de droit libérien, et son rapport indique qu'elle et ses filiales propriétaires de navires remplissent les conditions de la section 883 parce qu'elles sont immatriculées au Liberia. Norwegian Cruise Line Holdings est une société bermudienne et invoque la même exonération au titre des Bermudes. Carnival était une société de droit panaméen jusqu'au 7 mai 2026, date à laquelle elle a achevé le transfert de son siège juridique aux Bermudes pour devenir Carnival Corporation Ltd., tout en gardant son siège opérationnel à Miami. Son rapport annuel 2025 a été déposé avant ce transfert.
Dans cette histoire, le Liberia et le Panama figurent donc surtout comme pays d'immatriculation de compagnies de croisière, et non comme pavillons peints à la poupe. L'immatriculation ne règle pas non plus à elle seule toutes les questions fiscales. Le rapport de Norwegian indique que les revenus de son navire sous pavillon américain sont imposés aux États-Unis. Les règles du Trésor américain précisent que la vente ou l'organisation d'excursions à terre d'une journée ne relève pas de l'exploitation internationale de navires, si bien que ces revenus échappent à l'exonération. Le traitement fiscal des revenus d'une société dépend toujours de sa situation propre.
- 26 U.S. Code § 883, Exclusions from gross income
- 26 CFR § 1.883-1, Exclusion of income from the international operation of ships or aircraft
- Royal Caribbean Group Form 10-K, fiscal 2025
- Norwegian Cruise Line Holdings Form 10-K, fiscal 2025
- Carnival Corporation Form 10-K, fiscal 2025
- Carnival Corporation & plc completes unification of dual listed company structure and redomiciliation to Bermuda
- Carnival Corporation & plc completes redomiciliation to Bermuda (PR Newswire via Morningstar)
Pourquoi le Liberia et le Panama dominent malgré tout la marine marchande
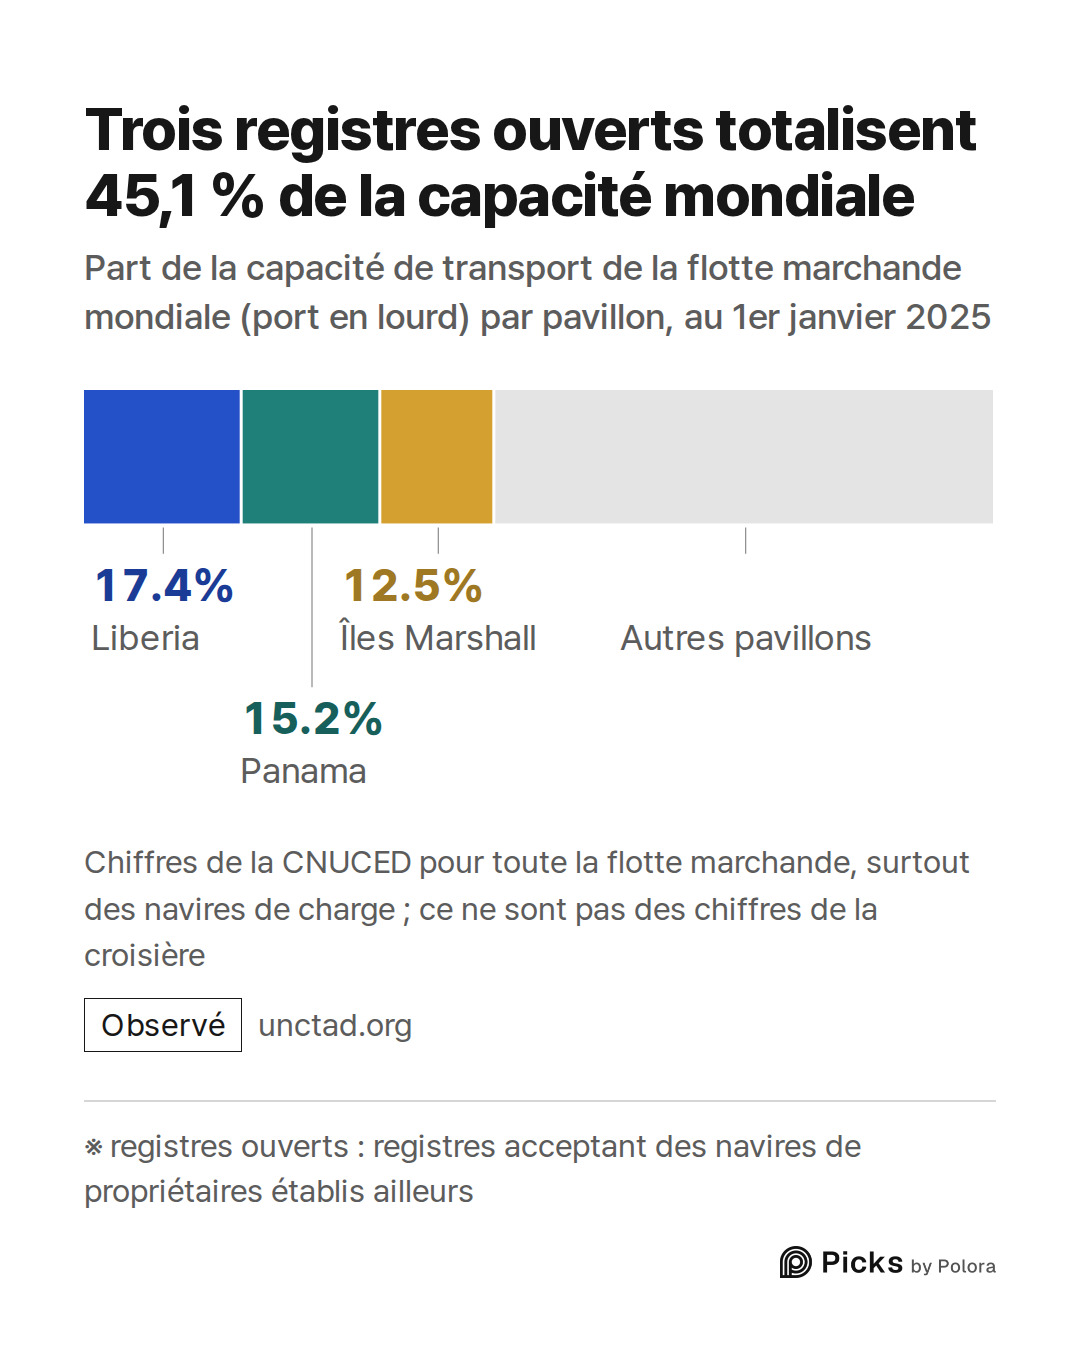
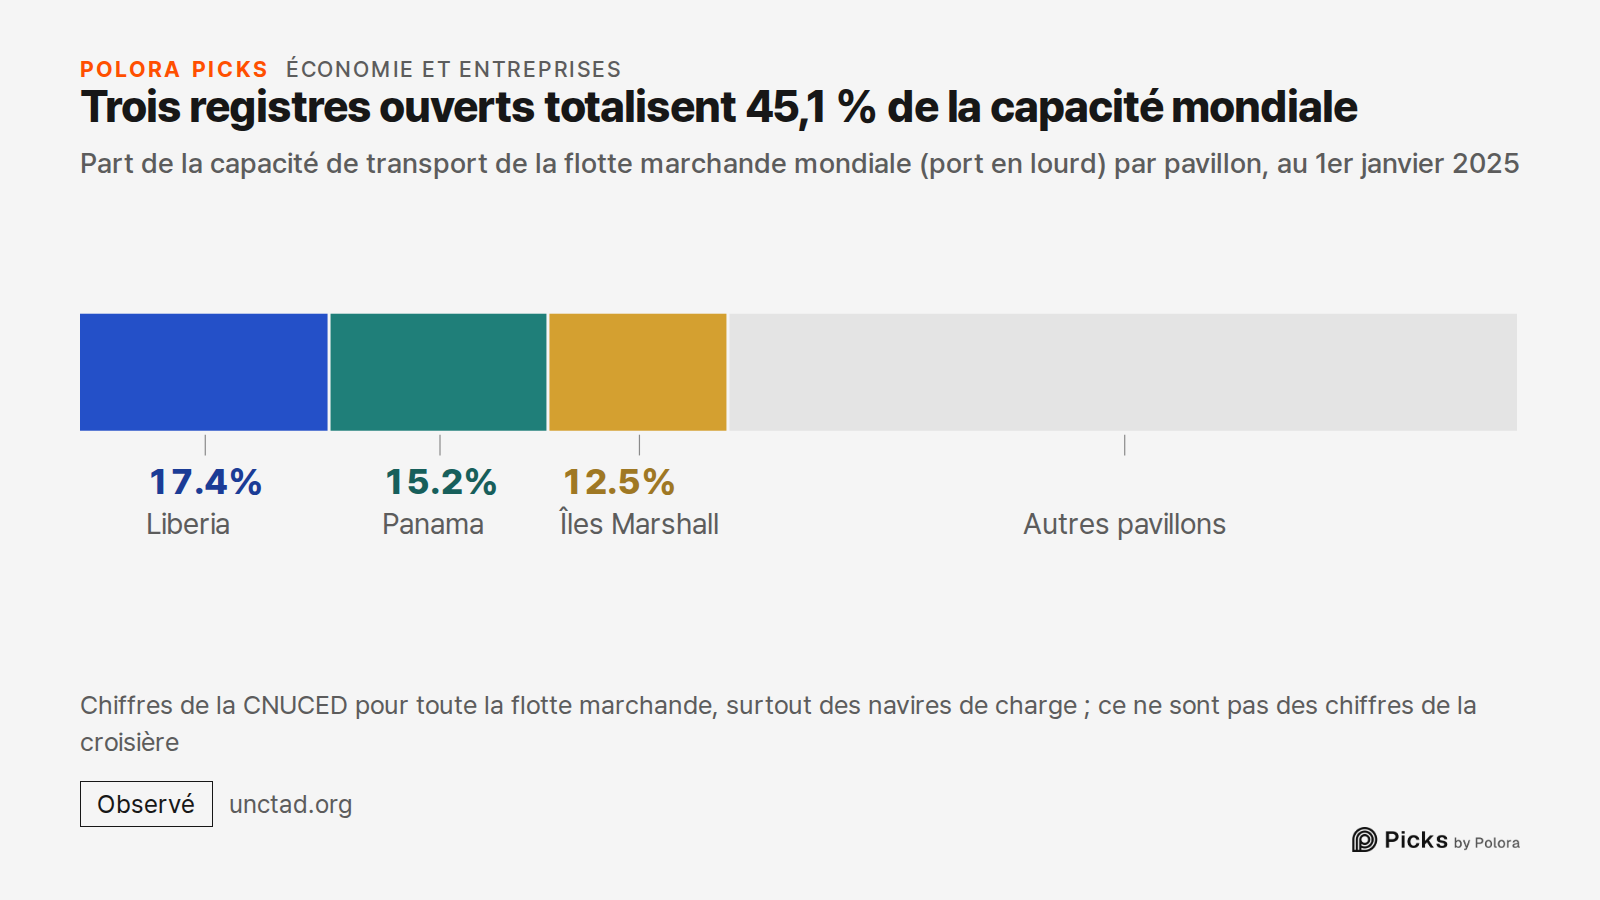
Les pays cités dans la question ne doivent rien au hasard. Les registres qui acceptent des navires dont les propriétaires sont établis ailleurs, appelés registres ouverts ou pavillons de complaisance, dominent l'ensemble de la marine marchande. Au 1er janvier 2025, selon l'Étude sur les transports maritimes 2025 de la CNUCED, l'organe des Nations unies chargé du commerce et du développement, les navires sous pavillon libérien représentaient 17,4 % de la capacité de transport mondiale, ceux du Panama 15,2 % et ceux des îles Marshall 12,5 %, soit 45,1 % à eux trois.
Ces chiffres mesurent l'ensemble de la flotte marchande en port en lourd, c'est-à-dire à peu près la quantité de marchandises qu'un navire peut transporter, et penchent donc surtout du côté des navires de charge : pétroliers, vraquiers, porte-conteneurs. Ce ne sont pas des chiffres de la croisière, et ils ne permettent pas de savoir combien de navires de croisière battent pavillon libérien ou panaméen. Dans les rapports des compagnies de croisière elles-mêmes, le seul pavillon commun aux trois est celui des Bahamas.
- UNCTAD Review of Maritime Transport 2025, chapter 2
- UNCTAD Review of Maritime Transport 2025, overview
- UNCTAD Trade and Development Board document
- IMO, Registration of ships
- Carnival Corporation Form 10-K, fiscal 2025
- Royal Caribbean Group Form 10-K, fiscal 2025
- Norwegian Cruise Line Holdings Form 10-K, fiscal 2025
Le prix du billet n'est qu'une partie de ce que rapporte une croisière
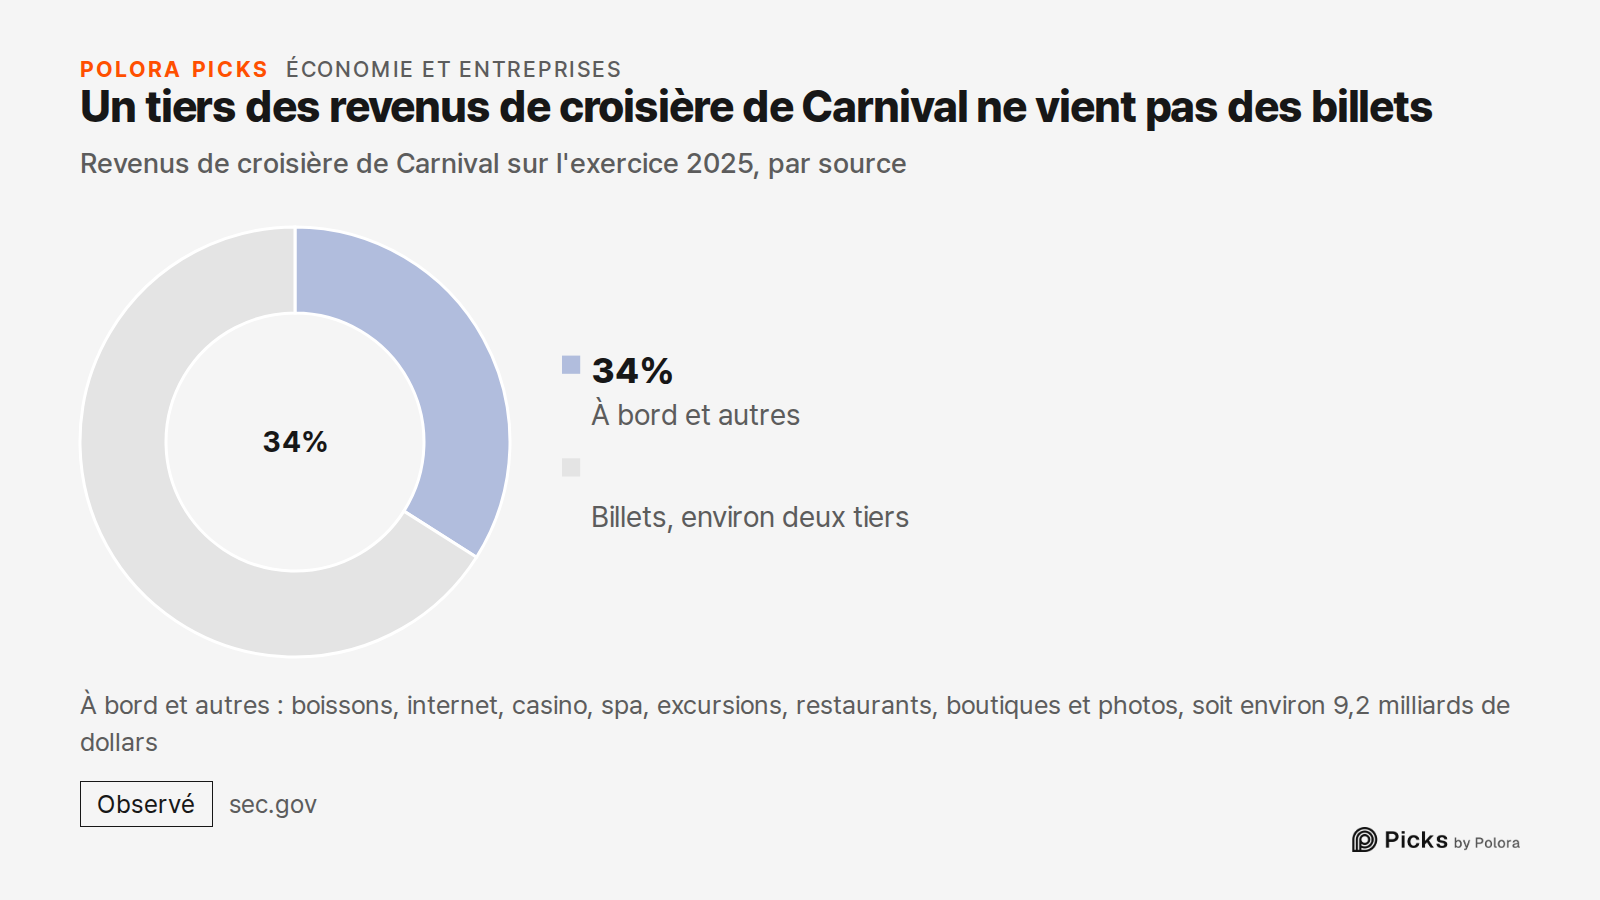
Le modèle économique comporte encore un étage, que l'on voit rarement. Le rapport annuel de Carnival pour son exercice 2025 indique que 34 % de ses revenus de croisière provenaient des biens et services vendus à bord et ailleurs : boissons, accès à internet, casino, spa, excursions à terre, restaurants de spécialités, boutiques et photos. Soit environ 9,2 milliards de dollars.
Une bonne partie de ces prestations peut s'acheter avant l'embarquement, à l'unité ou en forfait. D'après ce rapport, les billets représentaient à peu près les deux tiers restants de ce que rapporte une croisière.
Deux choix légaux, souvent confondus en un seul
Immatriculer ses navires à l'étranger et immatriculer sa société mère à l'étranger sont deux choix légaux, que les compagnies décrivent ouvertement dans leurs rapports. Ce sont deux décisions distinctes, qui ne portent pas sur les mêmes choses.
Le pavillon détermine quel pays porte la responsabilité principale de la sécurité, de la certification et des règles d'équipage d'un navire, et un navire qui ne bat pas pavillon américain échappe aux exigences américaines en matière de construction et d'équipage. Il n'en est pas moins inspecté dans les ports où il fait escale, y compris aux États-Unis. Le pays où la société mère est immatriculée, lui, pèse lourd quand il s'agit de savoir si ses revenus maritimes internationaux échappent ou non à l'impôt américain. Le pays inscrit à la poupe dit qui répond au premier chef du navire. Il ne dit pas où la compagnie paie ses impôts.