Revendre un diamant rapporte rarement ce qu'il a coûté
Demander si un diamant garde « encore » sa valeur suppose qu'il l'a un jour gardée. Les faits montrent qu'en général, ce n'était pas le cas, et l'écart entre prix d'achat et prix de revente est bien plus ancien que les diamants fabriqués en laboratoire.
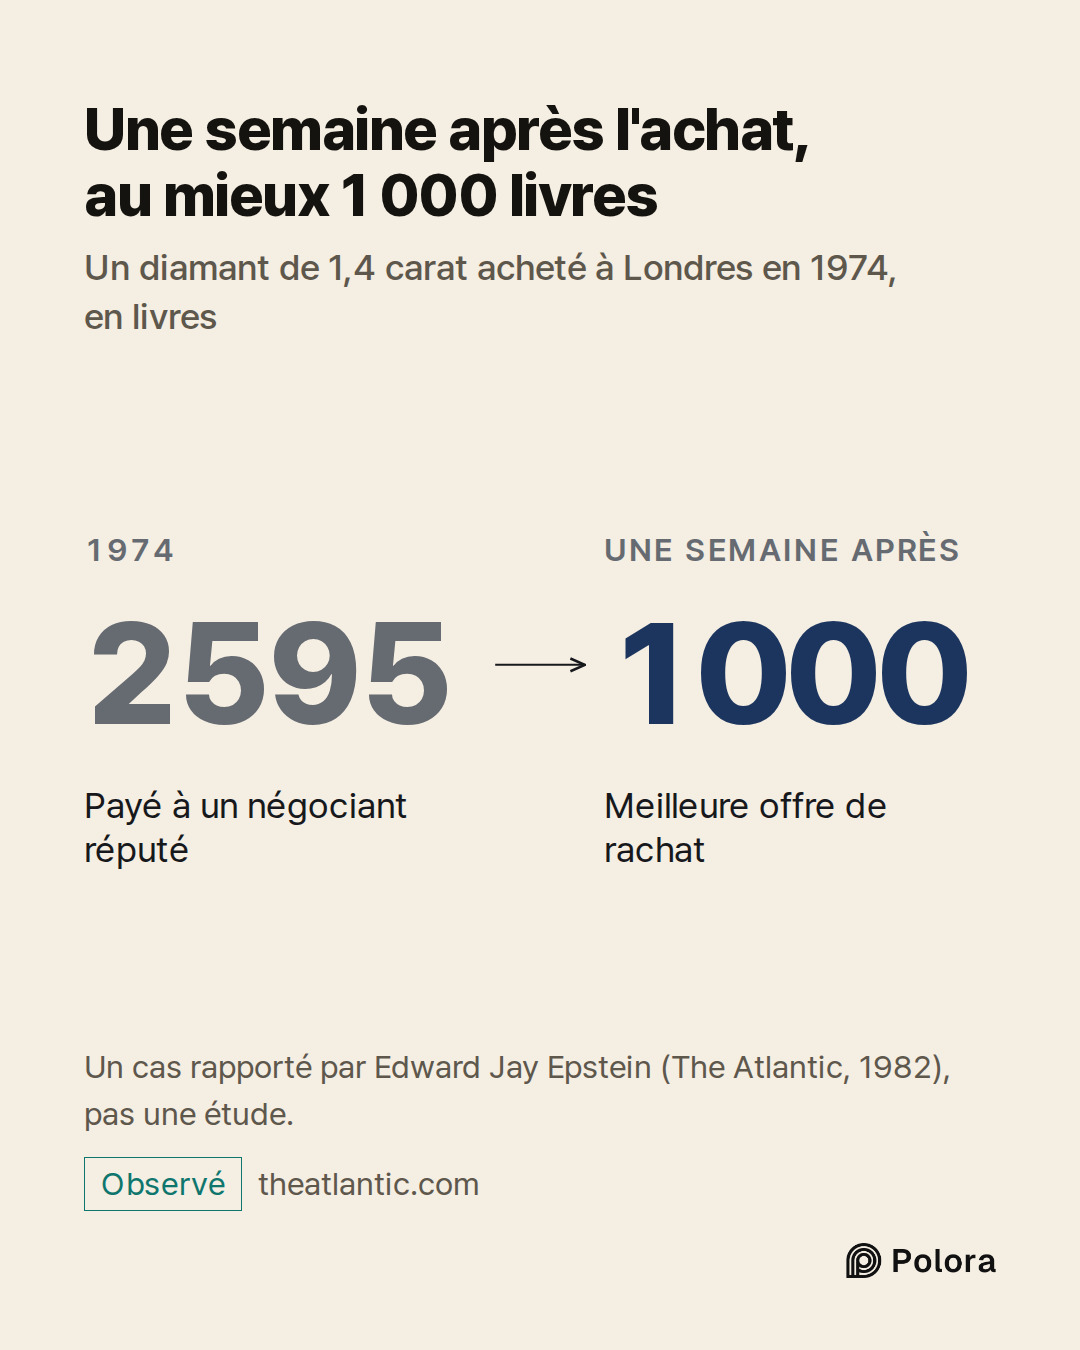
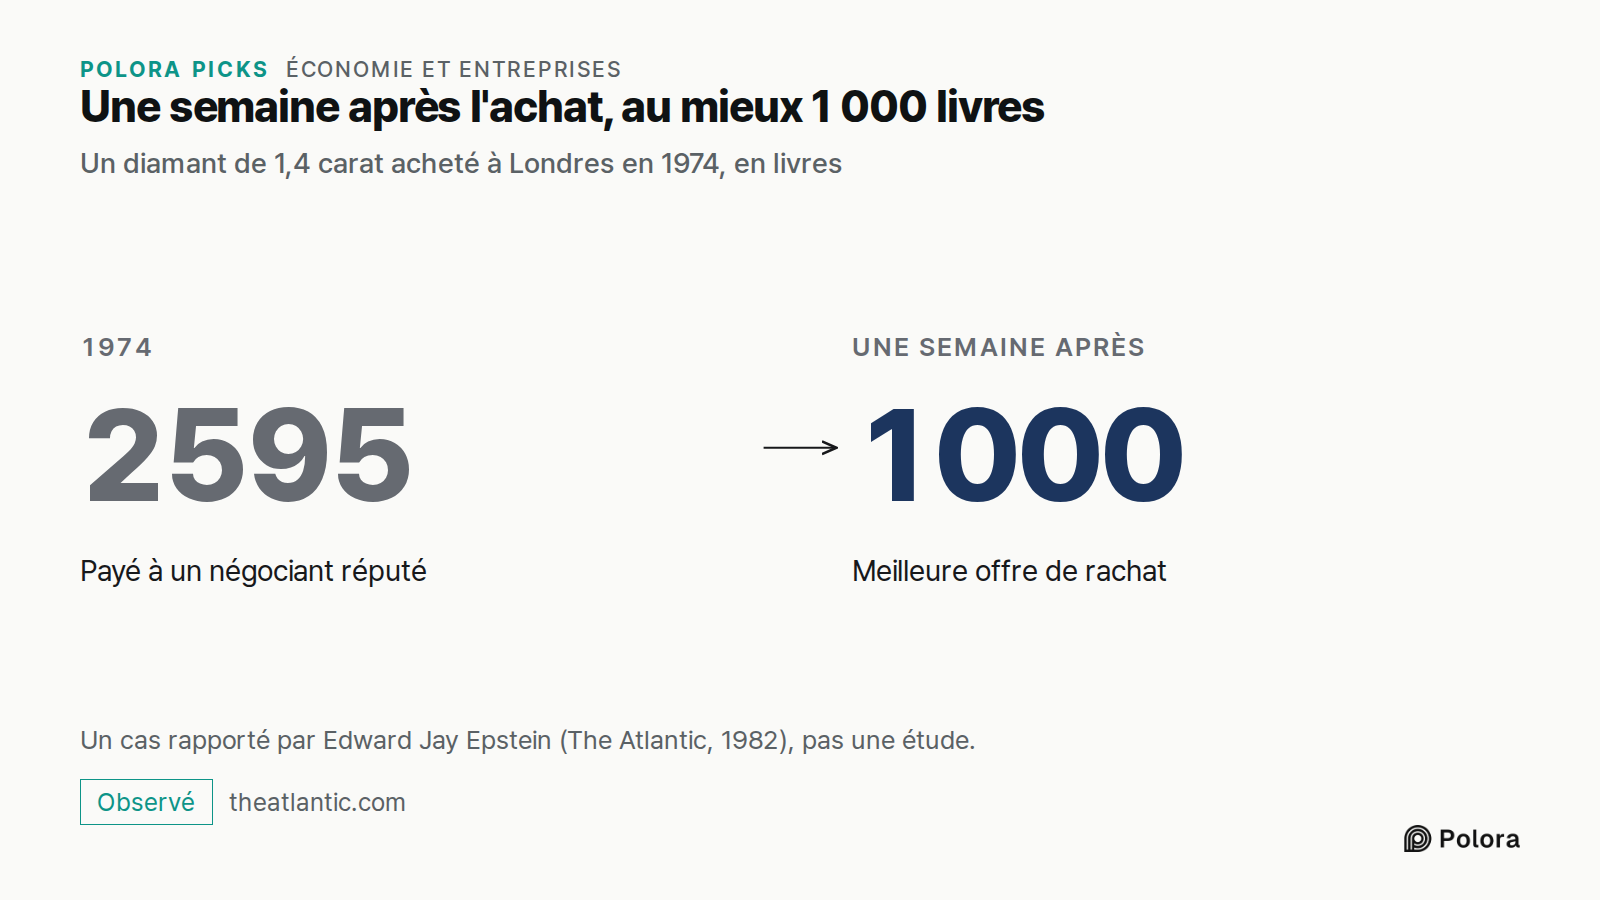
En 1982, dans un article de couverture du magazine américain The Atlantic intitulé « Avez-vous déjà essayé de vendre un diamant ? », l'écrivain Edward Jay Epstein racontait ce qui arrivait aux particuliers qui tentaient de revendre leur pierre. Dans l'un des cas, en 1974, un Londonien avait payé 2 595 livres sterling une pierre de 1,4 carat chez un négociant réputé. Une semaine plus tard, il avait décidé de la revendre, et la meilleure offre reçue était de 1 000 livres. Un acheteur de diamants new-yorkais avait expliqué à Epstein qu'une bague ornée d'une pierre d'un demi-carat, vendue peut-être 2 000 dollars en bijouterie, pouvait être revendue à sa société pour 600 dollars seulement.
Il s'agit de cas recueillis par un journaliste et d'estimations de gens du métier, pas d'une étude. Ces chiffres ne disent pas quelle part de son prix un propriétaire récupérerait aujourd'hui.
Il ne s'agissait pas d'un effondrement du marché, mais de la façon même dont le prix d'un diamant s'était toujours construit.
Pourquoi le prix en magasin et l'offre de rachat sont deux prix différents
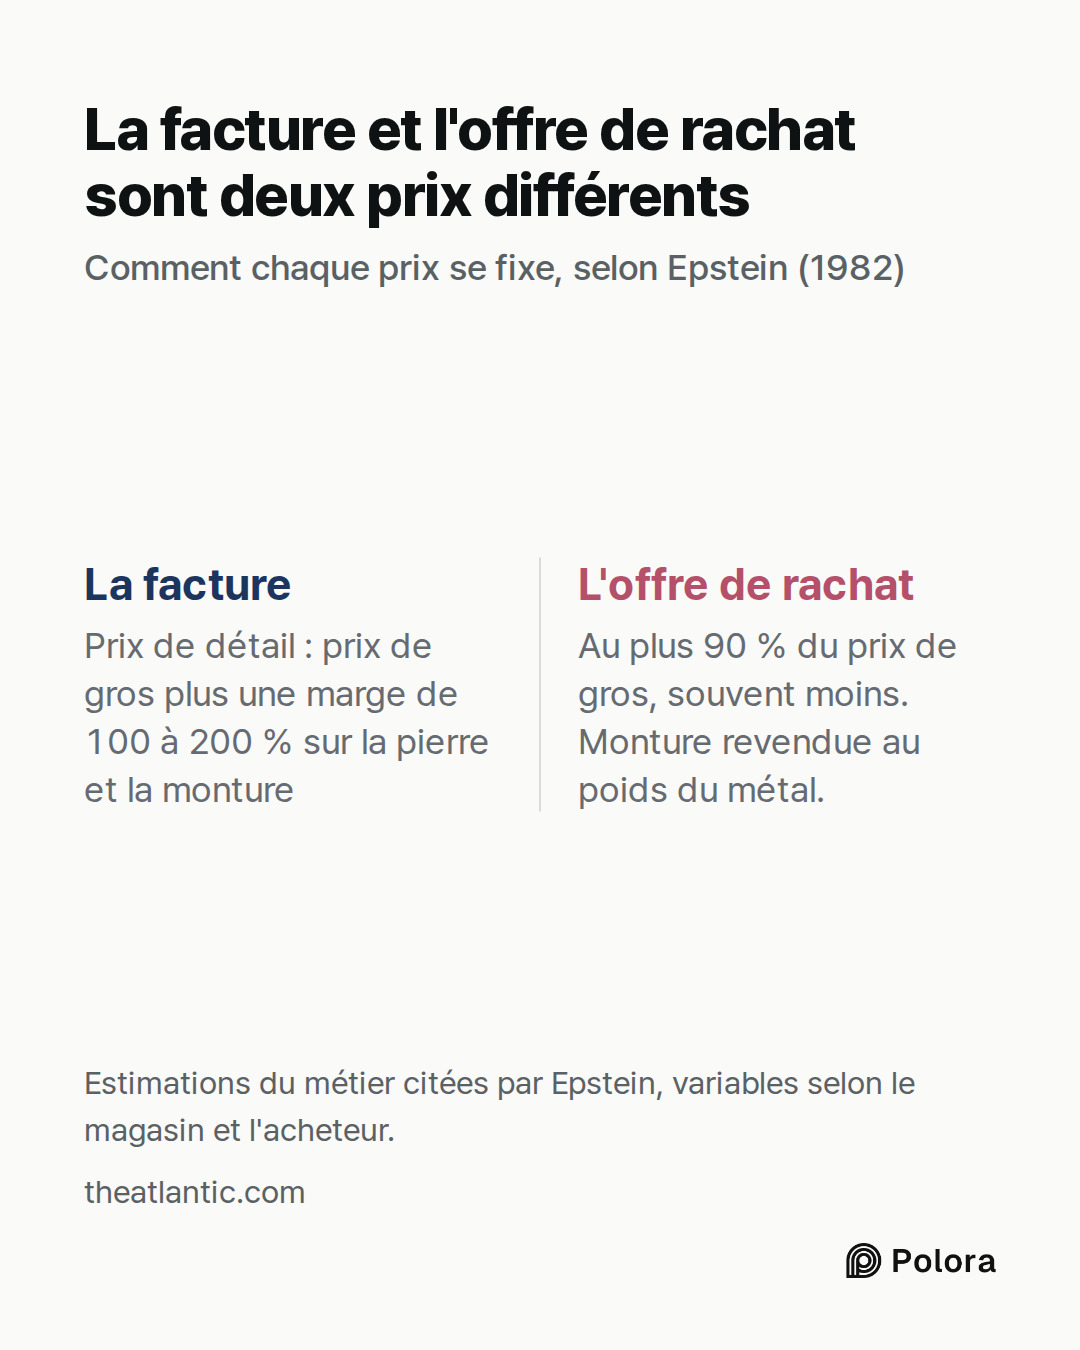
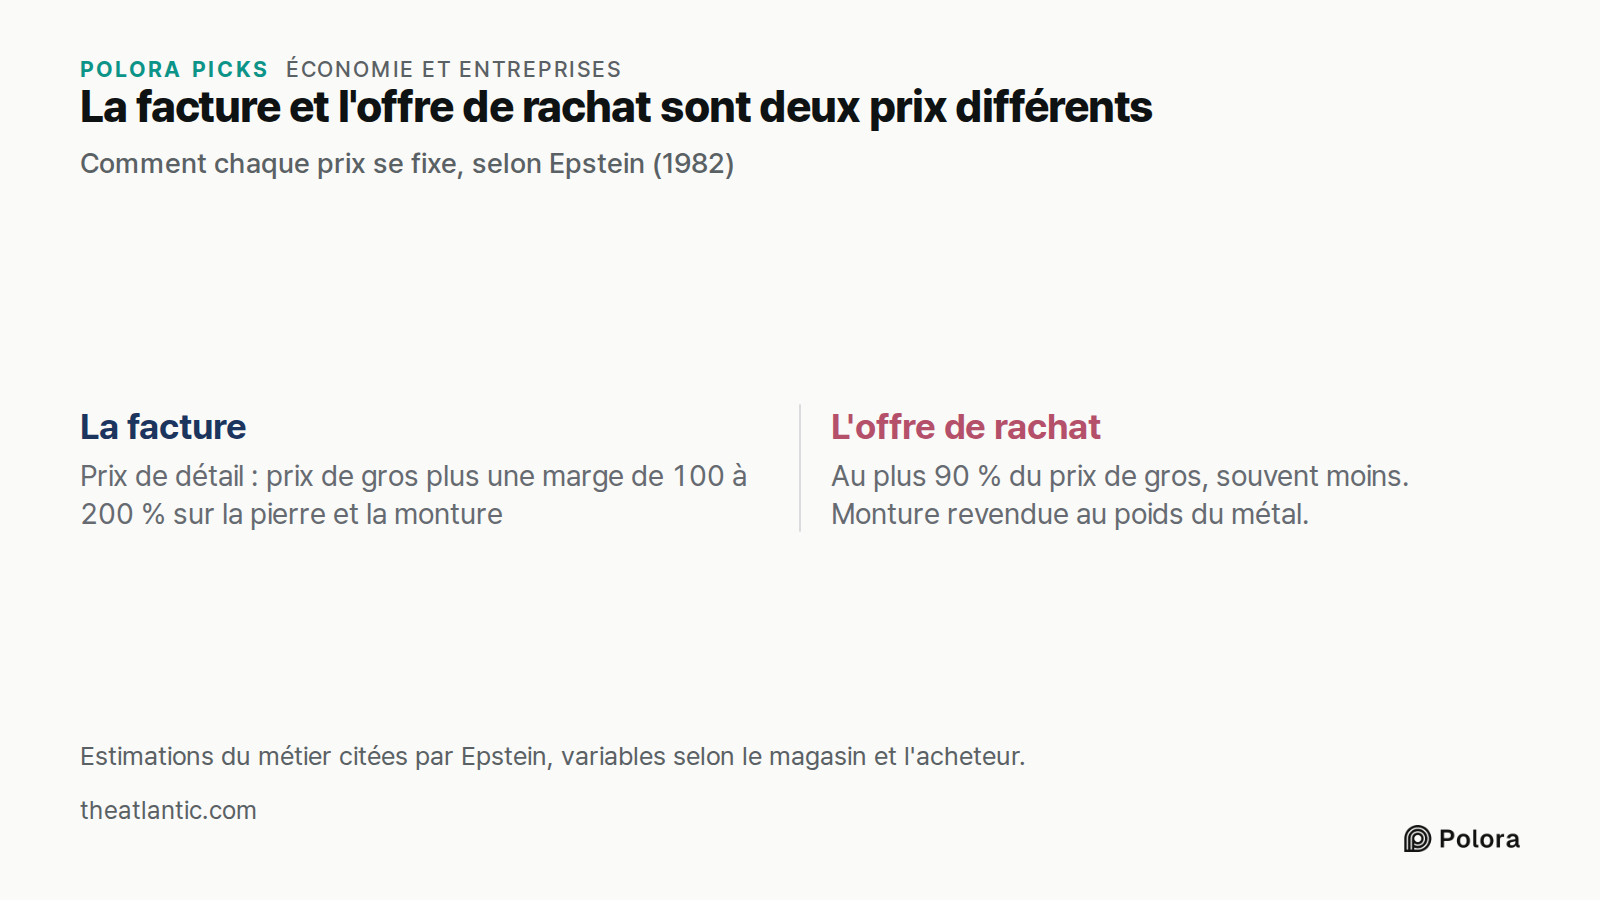
Une bijouterie achète ses pierres au prix de gros et y ajoute sa propre marge. Selon Epstein, la majoration sur un diamant et sa monture pouvait aller de 100 à 200 %, selon le magasin.
Quand vous vendez, vous vous trouvez de l'autre côté de cette marge. L'acheteur new-yorkais interrogé par Epstein disait que sa société pouvait en général payer au maximum 90 % du prix de gros du moment, et souvent moins, parce que la monture est revendue au poids du métal et que l'acheteur se garde une marge d'erreur. Les bijouteries, écrivait Epstein, préféraient le plus souvent ne pas racheter de pierres du tout, car une offre honnête aurait paru insultante à côté de la facture.
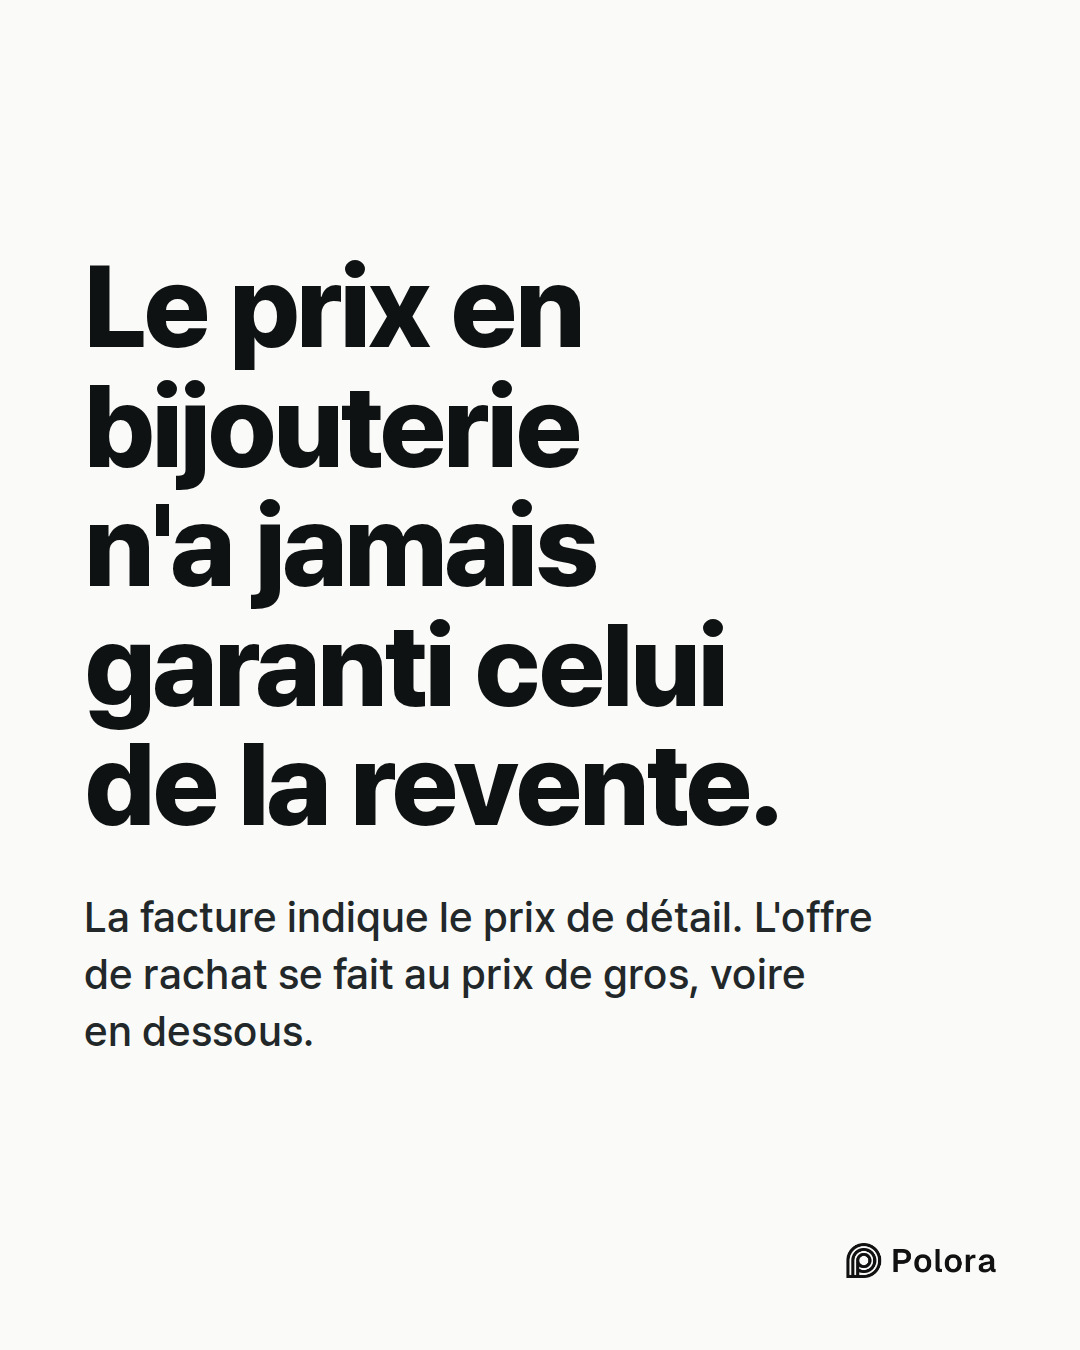
La facture indique donc le prix de détail, alors que l'offre de rachat se fait au prix de gros, voire en dessous. Les deux n'ont jamais pu coïncider.
Une seule entreprise décidait combien de diamants arrivaient sur le marché
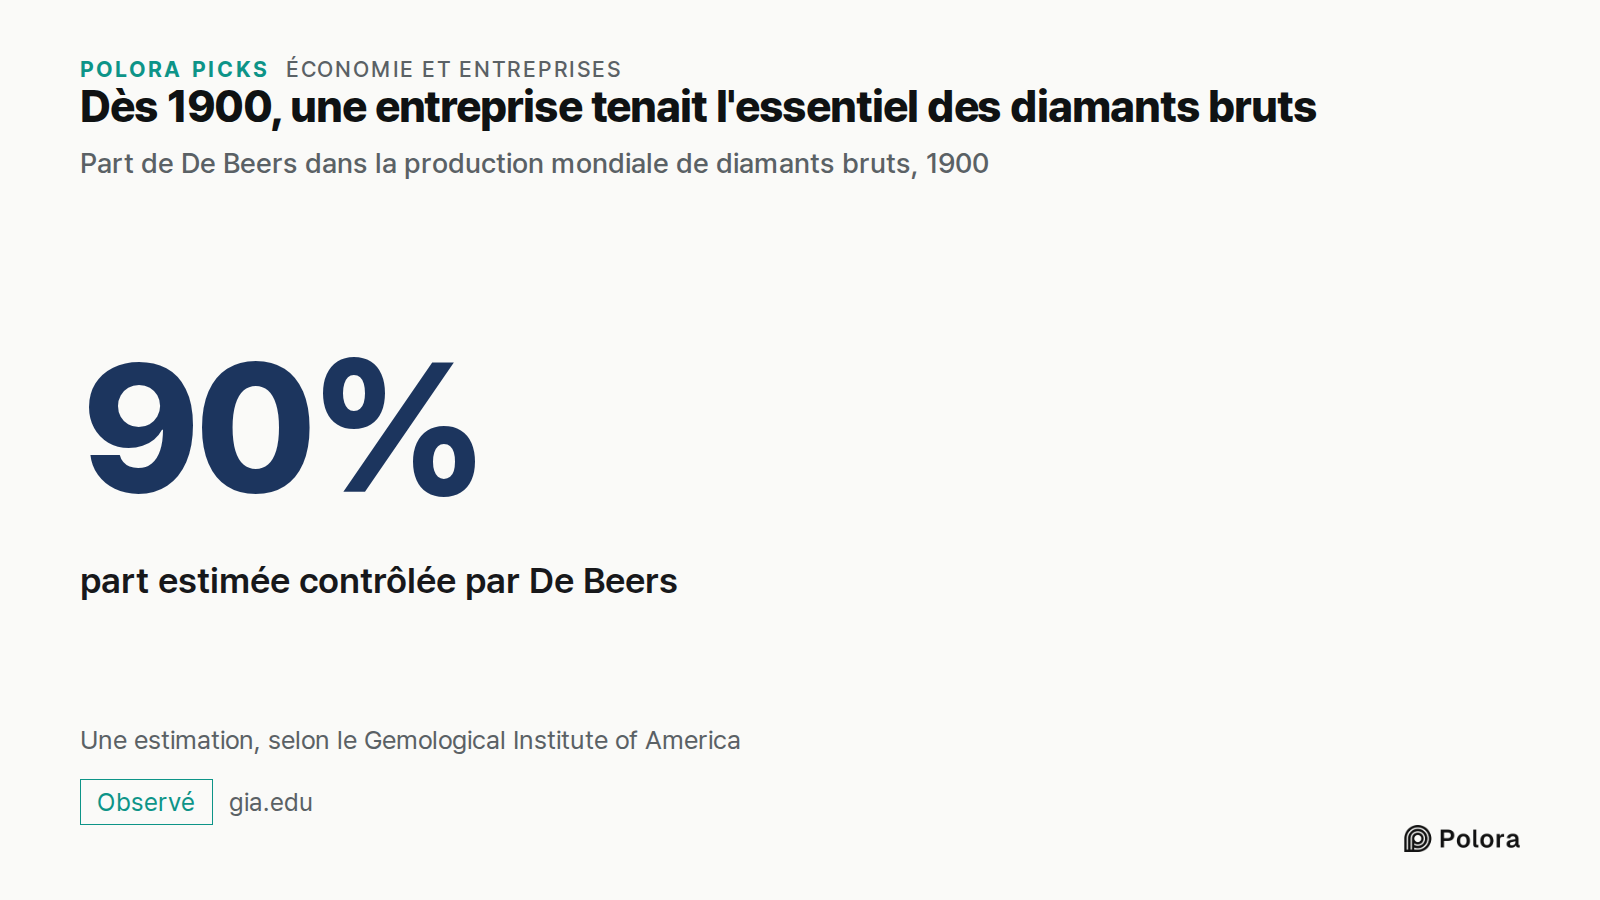
Un diamant commence sa vie sous la forme d'une pierre brute extraite d'une mine, puis il est taillé et poli avant d'arriver en bijouterie. Pendant la plus grande partie du XXe siècle, l'essentiel de ces pierres brutes passait par une seule entreprise, De Beers. D'après le Gemological Institute of America (GIA), un institut américain de gemmologie, De Beers contrôlait dès 1900 environ 90 % de la production mondiale de diamants bruts.
Détenir l'essentiel de l'offre permettait à De Beers de décider des quantités mises sur le marché, et donc de maintenir les prix stables. Epstein raconte que lorsque l'Union soviétique s'est mise à extraire des diamants, De Beers lui a proposé un « canal unique » pour les vendre plutôt que de lui livrer une guerre des prix.
Ce rôle a en grande partie disparu. Le GIA indique que De Beers a « fortement réduit son rôle de gardien de l'offre de diamants », et que les pierres arrivent désormais sur le marché par de nombreux canaux et non plus par un seul.
« Un diamant est éternel », autrement dit « ne le revendez jamais »
Contrôler l'offre ne faisait que la moitié du travail. L'autre moitié consistait à s'assurer que les pierres déjà vendues ne reviennent jamais sur le marché pour concurrencer les nouvelles.
En 1938, De Beers a fait appel à N. W. Ayer, une agence de publicité américaine. Un plan stratégique de l'agence datant de 1947, cité par Epstein, se donnait pour but de faire de la bague de fiançailles « une nécessité psychologique ». De Beers attribue à Frances Gerety, rédactrice publicitaire de l'agence, le slogan « A Diamond Is Forever » (« Un diamant est éternel »), écrit en 1947. Il a été utilisé pour la première fois dans des publicités en 1948.
Epstein en fait une lecture sans détour. L'idée, écrivait-il, était que les diamants étaient éternels « au sens où ils ne devaient jamais être revendus ». C'est son interprétation de la campagne, et rien n'indique que l'autrice du slogan l'ait formulé ainsi. Selon cette lecture, une pierre gardée à vie dans un tiroir ne peut pas faire baisser le prix de la suivante.
Aux États-Unis, un diamant de laboratoire est un diamant, à condition de le dire
On sait aujourd'hui fabriquer des diamants en usine, avec le même cristal de carbone qu'une pierre extraite d'une mine. En juillet 2018, la Federal Trade Commission (FTC), l'autorité américaine chargée de la protection des consommateurs, a révisé ses Jewelry Guides, les lignes directrices qu'elle adresse aux vendeurs de bijoux. La nouvelle définition du diamant ne contient plus le mot « naturel », si bien qu'une pierre de synthèse y correspond.
Il y a une condition. Les lignes directrices jugent déloyal ou trompeur d'employer le nom d'une pierre précieuse pour une pierre de synthèse, sauf si ce nom suit immédiatement une mention comme « cultivé en laboratoire » ou « créé en laboratoire », imprimée de façon tout aussi lisible.
Il y a aussi une limite. Ces lignes directrices précisent qu'elles « ne lient ni la FTC ni le public ». Elles expriment l'avis de l'autorité sur ce qui pourrait tromper un acheteur et ne constituent pas une loi à part entière, même si une allégation qui les contredit peut toujours conduire la FTC à engager une procédure au titre de la loi qu'elle fait appliquer.
Dès que tout le monde a pu fabriquer des diamants, leur prix n'a cessé de baisser
De Beers a elle-même essayé de vendre des diamants de synthèse. Sa marque Lightbox a été lancée en 2018 à un prix de détail unique de 800 dollars le carat, le carat étant l'unité de poids des diamants.
Le 8 mai 2025, De Beers a annoncé la fermeture de Lightbox. L'entreprise a indiqué que les prix de gros des diamants de synthèse destinés à la bijouterie avaient chuté de 90 % depuis le lancement de la marque. Il s'agit d'une baisse des prix de gros, et non d'une baisse par rapport aux 800 dollars que Lightbox faisait payer à ses clients. Le directeur général de De Beers, Al Cook, a déclaré au magazine professionnel JCK qu'on pouvait désormais acheter des pierres de synthèse « en supermarché pour 200 dollars ».
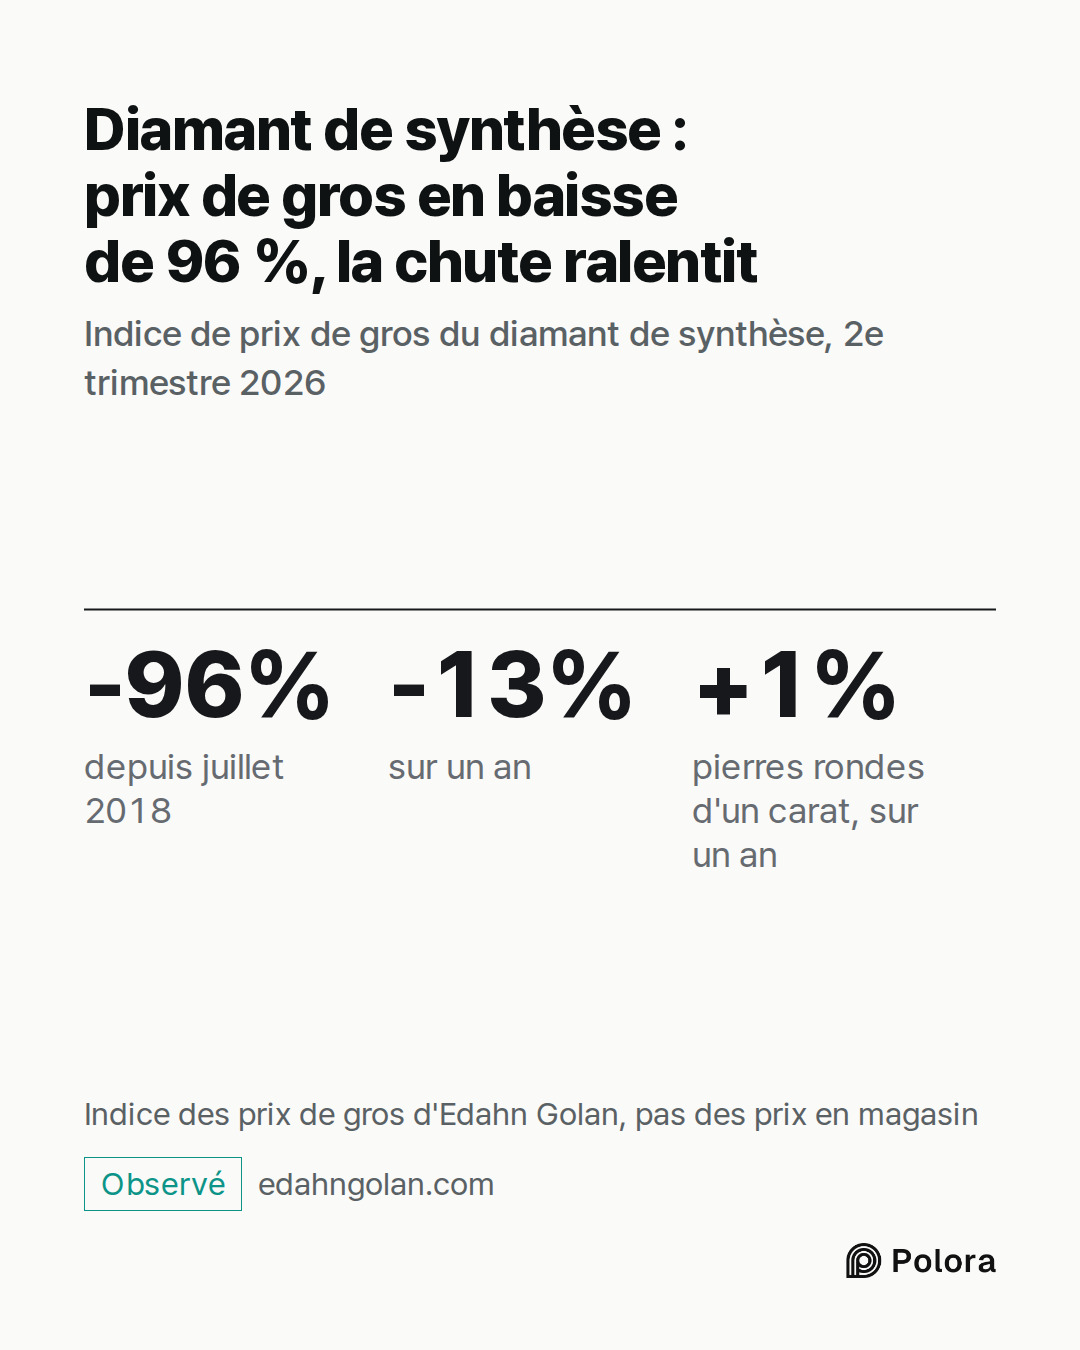
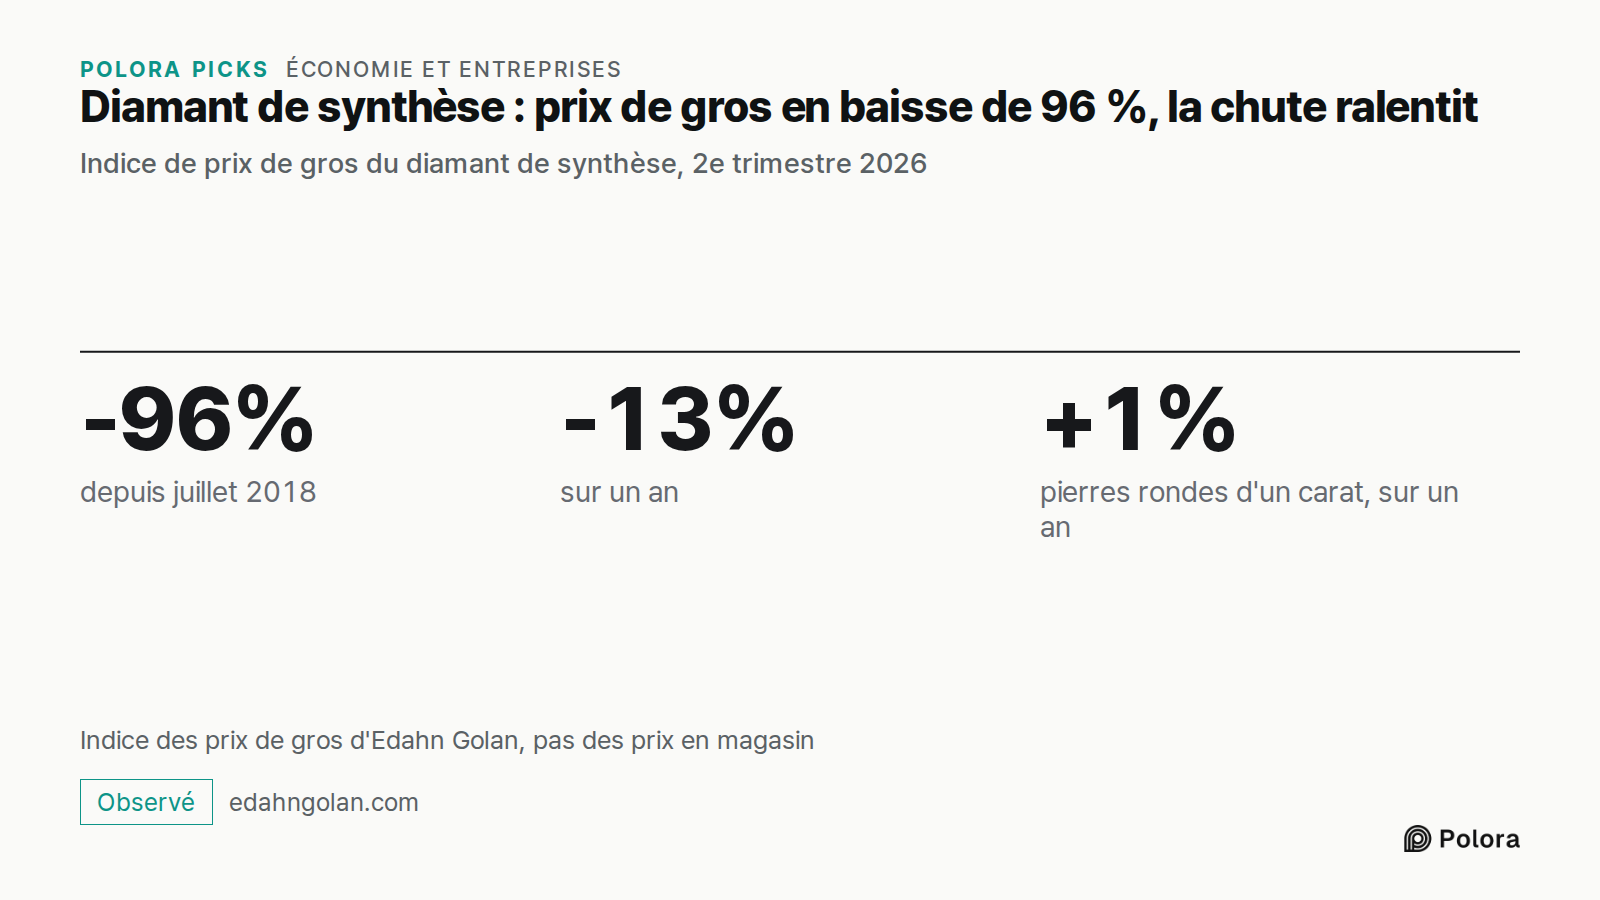
L'analyste Edahn Golan suit les prix de gros des diamants de synthèse depuis juillet 2018. Dans sa liste de prix du deuxième trimestre 2026, publiée le 7 juillet 2026, son indice se situait 96 % sous son point de départ, et les prix avaient baissé de 13 % en un an. Ses chiffres montrent aussi que la chute ralentit : les pierres rondes d'un carat ont gagné 1 % sur l'année. Une pierre que l'on peut produire en quantités croissantes a perdu la rareté qui soutenait autrefois le prix des diamants.
Prix des diamants naturels : les indices ne disent pas la même chose
Pour les diamants extraits des mines, il n'existe pas de prix unique, et ceux qui les mesurent n'observent pas la même chose.
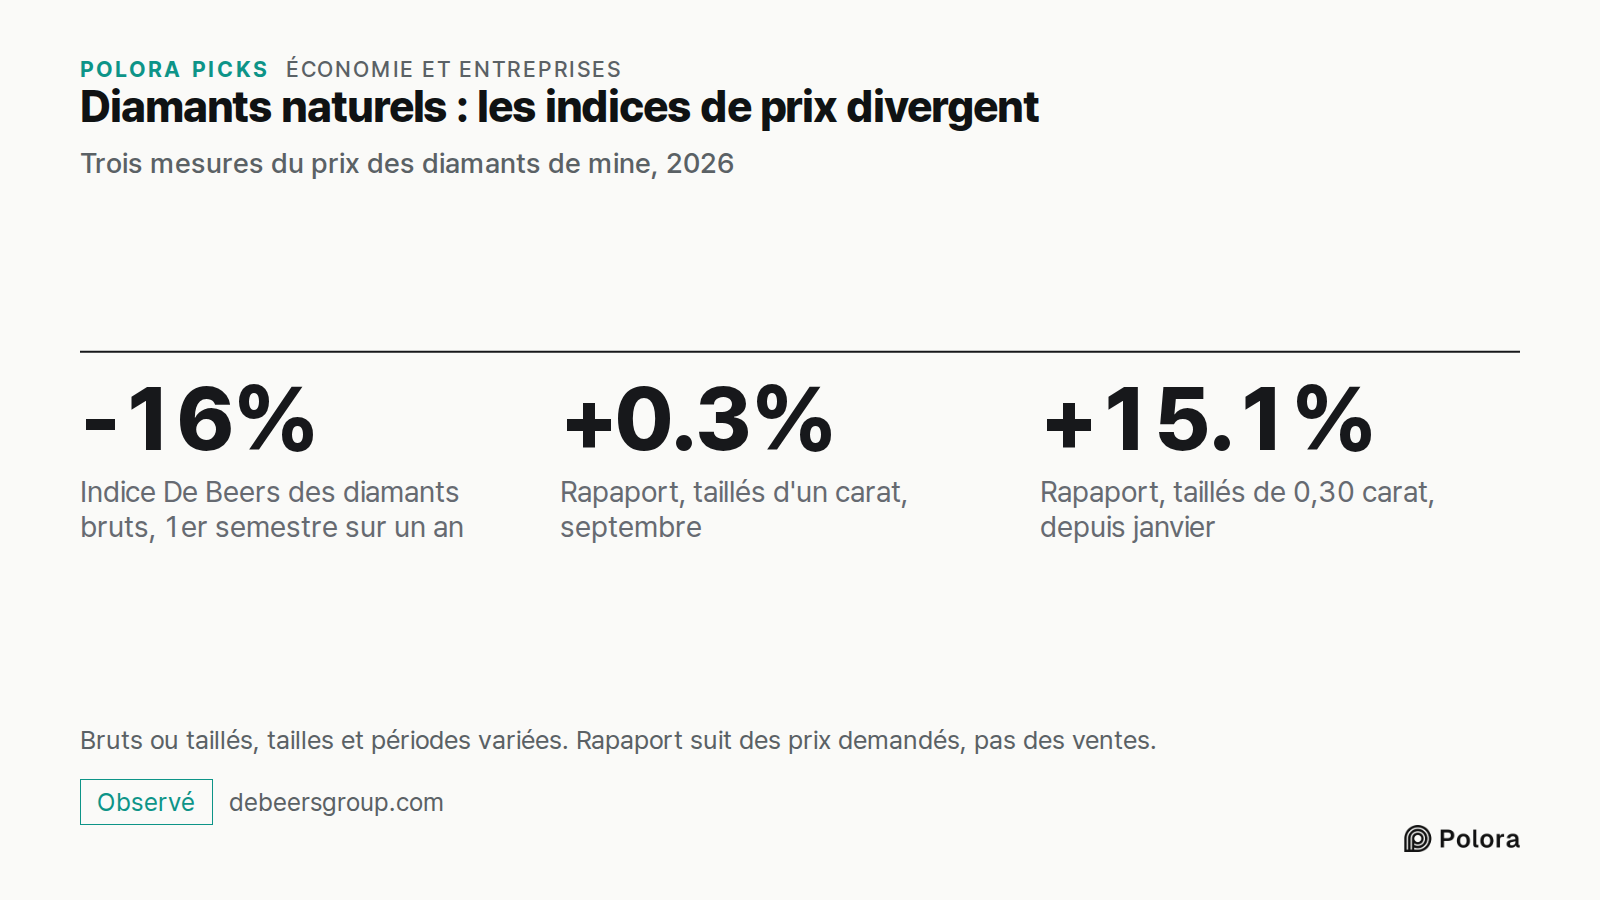
Les chiffres de De Beers, publiés le 30 juillet 2026, montrent que son indice moyen des prix des diamants bruts a baissé de 16 % au premier semestre 2026 sur un an, et que le prix moyen obtenu par carat est passé de 155 à 105 dollars. De Beers a précisé que ce second recul, plus marqué, tenait en partie à un changement dans la composition des pierres vendues.
Rapaport, un service professionnel qui suit les prix des pierres taillées, déclarait le 4 février 2026 que « la demande de diamants a durablement baissé à cause des pierres de synthèse, du ralentissement de la Chine et de changements sociaux comme la baisse du nombre de mariages ». Le 6 octobre 2026, il signalait pourtant pour les pierres d'un carat une deuxième hausse mensuelle consécutive, de 0,3 % en septembre, ainsi qu'une progression de 15,1 % depuis le début de l'année pour son indice des pierres de 0,30 carat. L'indice de Rapaport suit les prix demandés pour une sélection de pierres taillées, et non les ventes conclues, les prix en magasin ou ce que l'on propose à un particulier.
Ces chiffres ne mesurent pas la même chose : pierres brutes ou taillées, petites ou grosses, moyenne sur un semestre ou sur un mois. Lus ensemble, ils indiquent que les prix des diamants naturels ont fortement baissé et que certains commencent à se stabiliser. Ils ne donnent pas un chiffre unique de ce que vaut un diamant aujourd'hui, et aucun ne dit à un propriétaire combien il tirerait de sa propre bague.
L'entreprise qui tenait tout le système est à vendre
En mai 2001, les actionnaires de De Beers ont approuvé un rachat de 18,7 milliards de dollars par un consortium réunissant le groupe minier Anglo American et la famille Oppenheimer, rapportait alors JCK. L'offre initiale était de 17,6 milliards de dollars. Anglo American est ensuite devenu propriétaire de 85 % de De Beers.
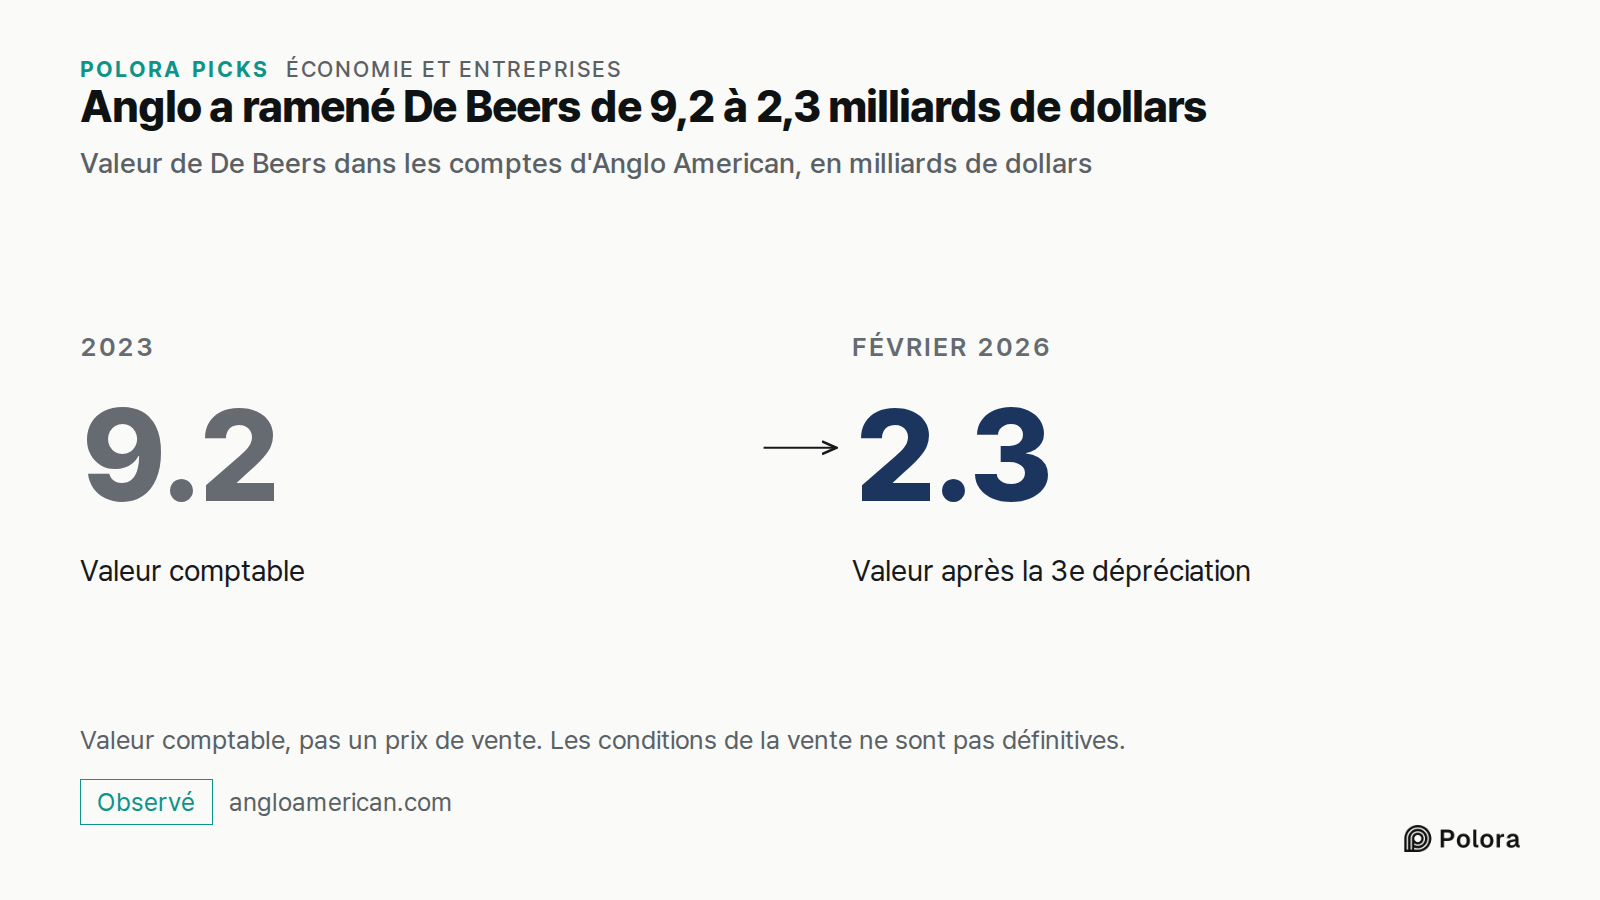
Depuis, Anglo American a déprécié à trois reprises la valeur de De Beers dans ses comptes. Après la dernière dépréciation, annoncée en février 2026, Anglo valorise l'ensemble de De Beers à 2,3 milliards de dollars, contre 9,2 milliards en 2023, et sa propre part à 1,9 milliard. Le chiffre d'affaires de De Beers est tombé à 1,6 milliard de dollars au premier semestre 2026, contre 2,0 milliards un an plus tôt.
Anglo American a choisi un repreneur privilégié : le Global Diamond Consortium, mené par Gareth Penny, ancien directeur général de De Beers. Le 29 juillet 2026, l'agence Bloomberg évoquait un prix d'environ 1 milliard de dollars pour la participation de 85 % d'Anglo, soit environ 750 millions de dollars à la signature et 250 millions plus tard, en précisant que les conditions n'étaient pas définitives. Le lendemain, le directeur général d'Anglo, Duncan Wanblad, a déclaré que le groupe en était aux dernières étapes de la négociation et espérait signer d'ici la fin de l'année. Le 7 octobre 2026, il indiquait que les négociations se poursuivaient.
Le gouvernement du Botswana, pays d'où proviennent plus de 70 % des diamants de De Beers, détient les 15 % restants de l'entreprise et doit approuver la vente. Son ministre a déclaré que la vente serait probablement conclue d'ici le quatrième trimestre 2026, sous conditions. À la date du 8 octobre 2026, nous n'avons trouvé aucune annonce d'Anglo American faisant état de la signature d'un accord.
- Shareholders OK De Beers buyout (JCK)
- Anglo American, De Beers 1Q 2026 (JCK)
- Anglo American 2025 annual results script
- Interim financial results for 2026 (De Beers Group)
- Anglo American mulling $1B De Beers sale (Rapaport)
- Anglo picks Gareth Penny-led consortium as top De Beers bidder (Rapaport)
- Ex-De Beers chief leads bid for diamond giant (Mining.com)
- De Beers second half 2026 (JCK)
Ce que la facture payait vraiment
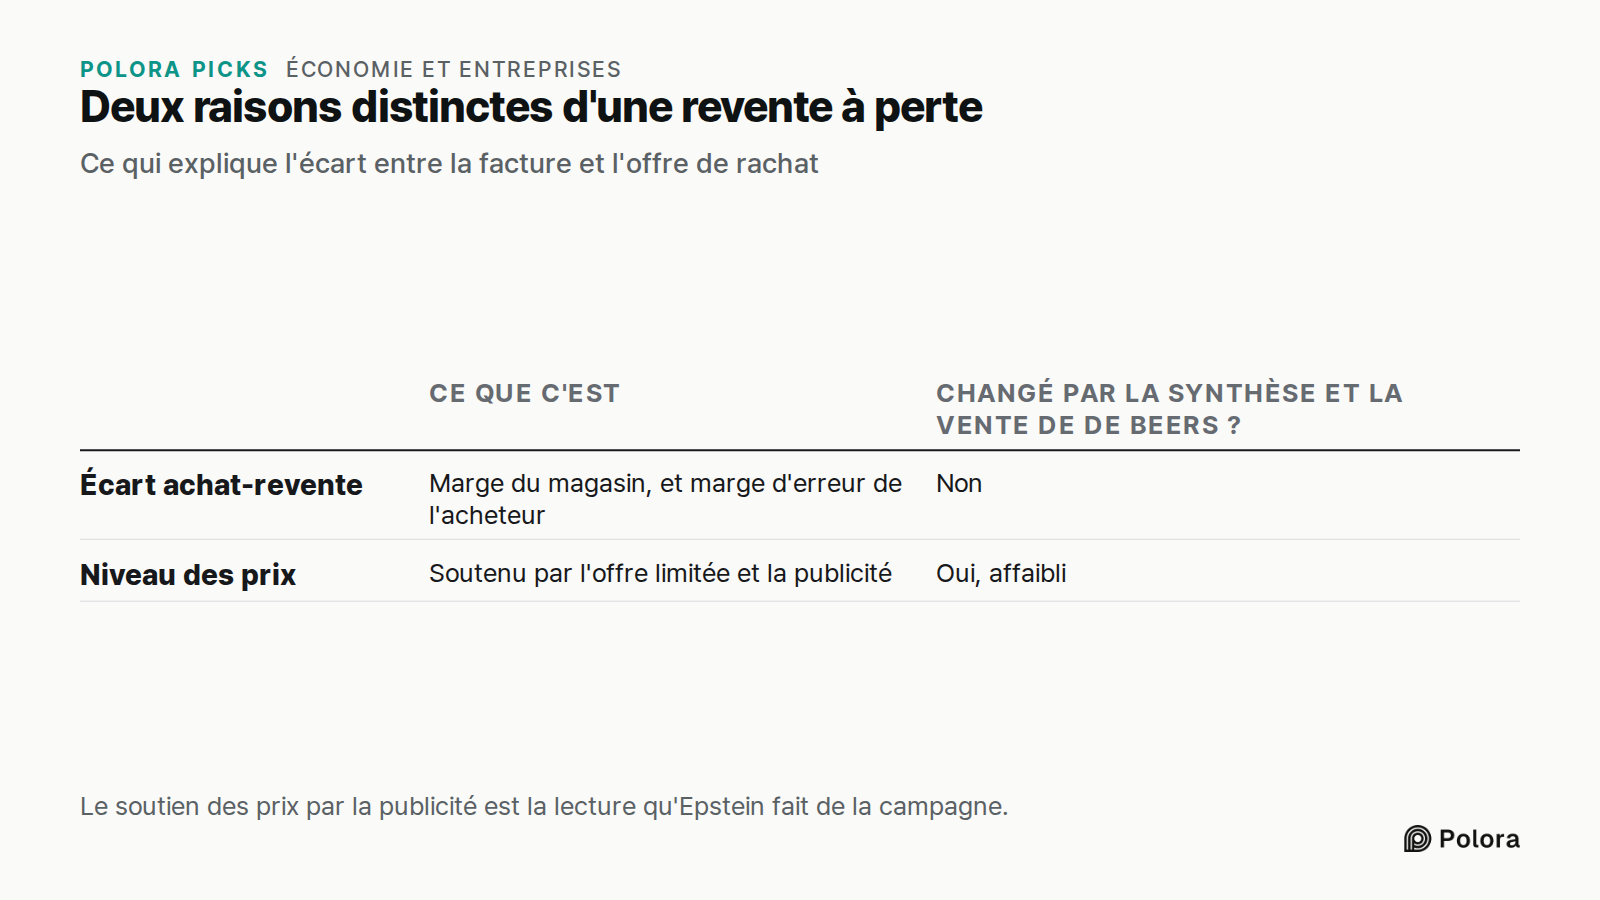
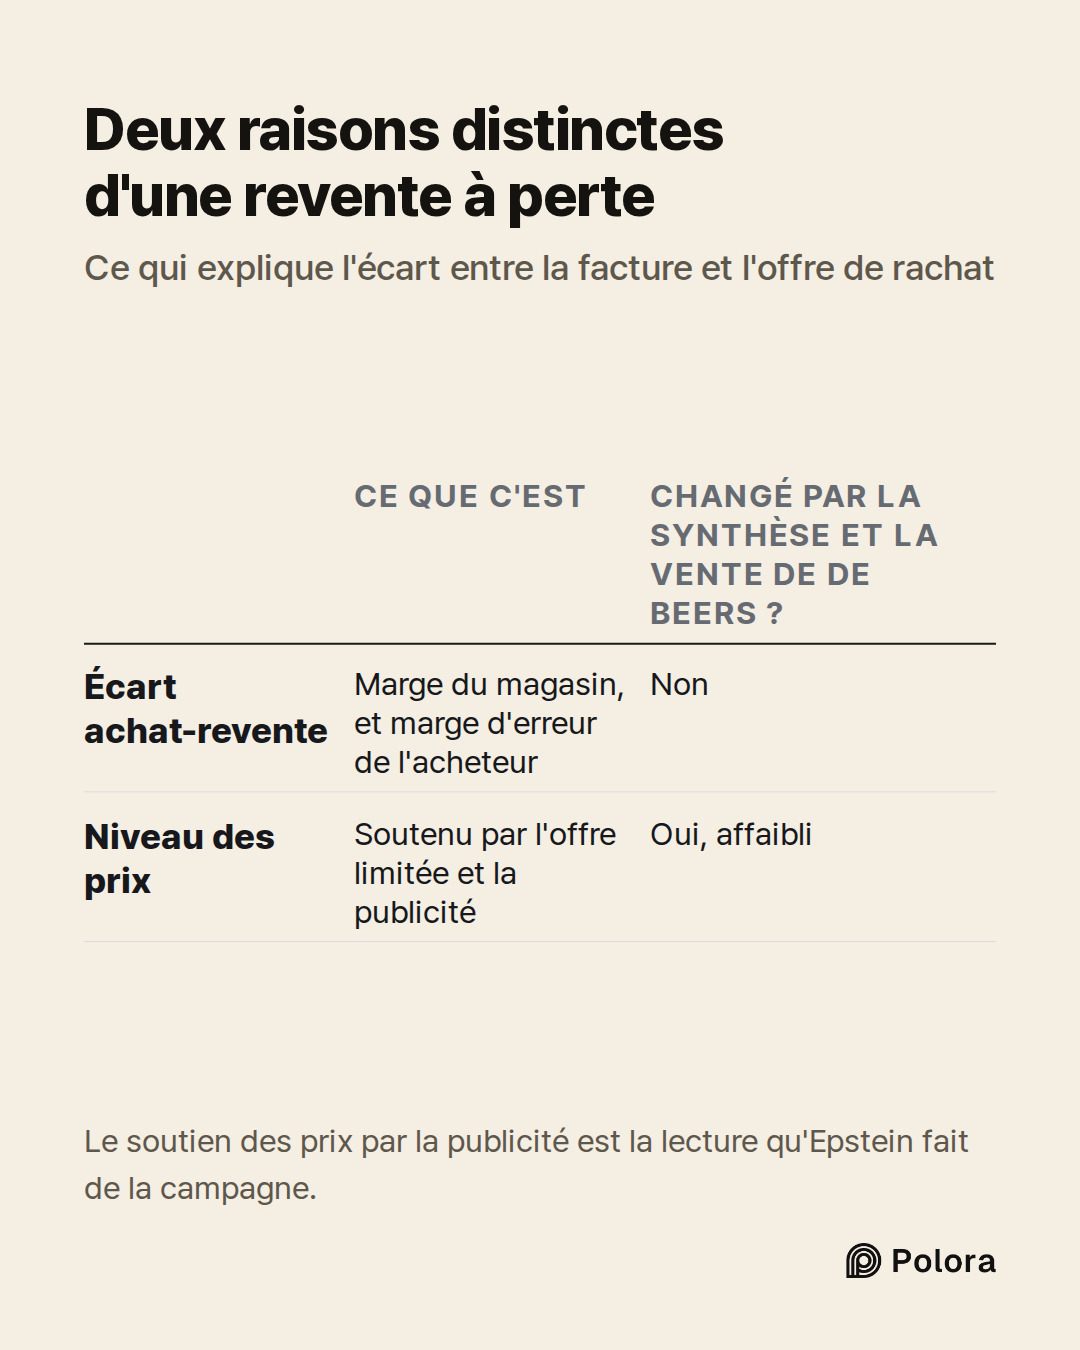
Le prix payé en bijouterie n'a jamais été la promesse de ce qu'on en obtiendrait plus tard. Deux choses distinctes l'expliquent. La première est l'écart entre le prix d'achat et le prix de revente : d'un côté la marge du magasin, de l'autre un acheteur qui devra revendre la pierre et se garde une marge d'erreur. Cet écart existerait même sans De Beers. La seconde est le niveau des prix lui-même, que De Beers a soutenu pendant des décennies en limitant l'offre et par une publicité qui, selon la lecture d'Epstein, a appris aux acheteurs à ne jamais revendre.
C'est sur la seconde que jouent les diamants de synthèse et la vente de De Beers. Les pierres de laboratoire ont affaibli l'idée que les diamants sont rares, et l'entreprise qui faisait tourner le système est en passe d'être vendue. Ni l'un ni l'autre ne change la première. Les exemples anciens montrent à quel point l'écart pouvait être grand, mais personne ne dispose aujourd'hui d'un chiffre unique pour le mesurer. La pierre dans le tiroir n'a pas changé. La facture disait combien elle coûtait à l'achat, jamais combien on en tirerait à la revente.