Les billets paient encore l'essentiel
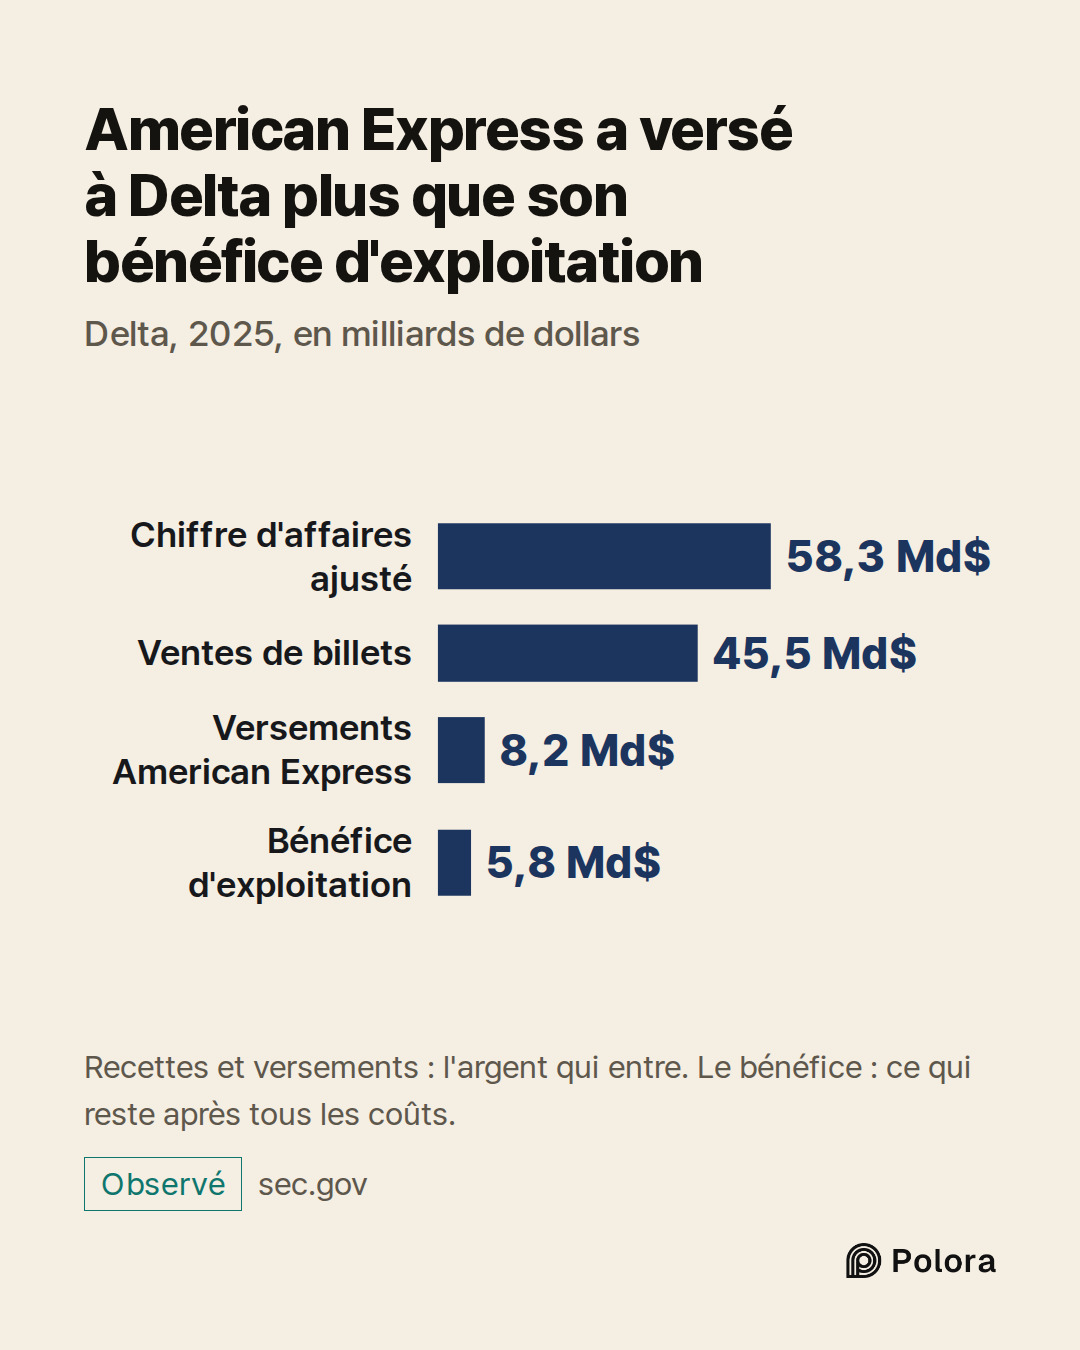
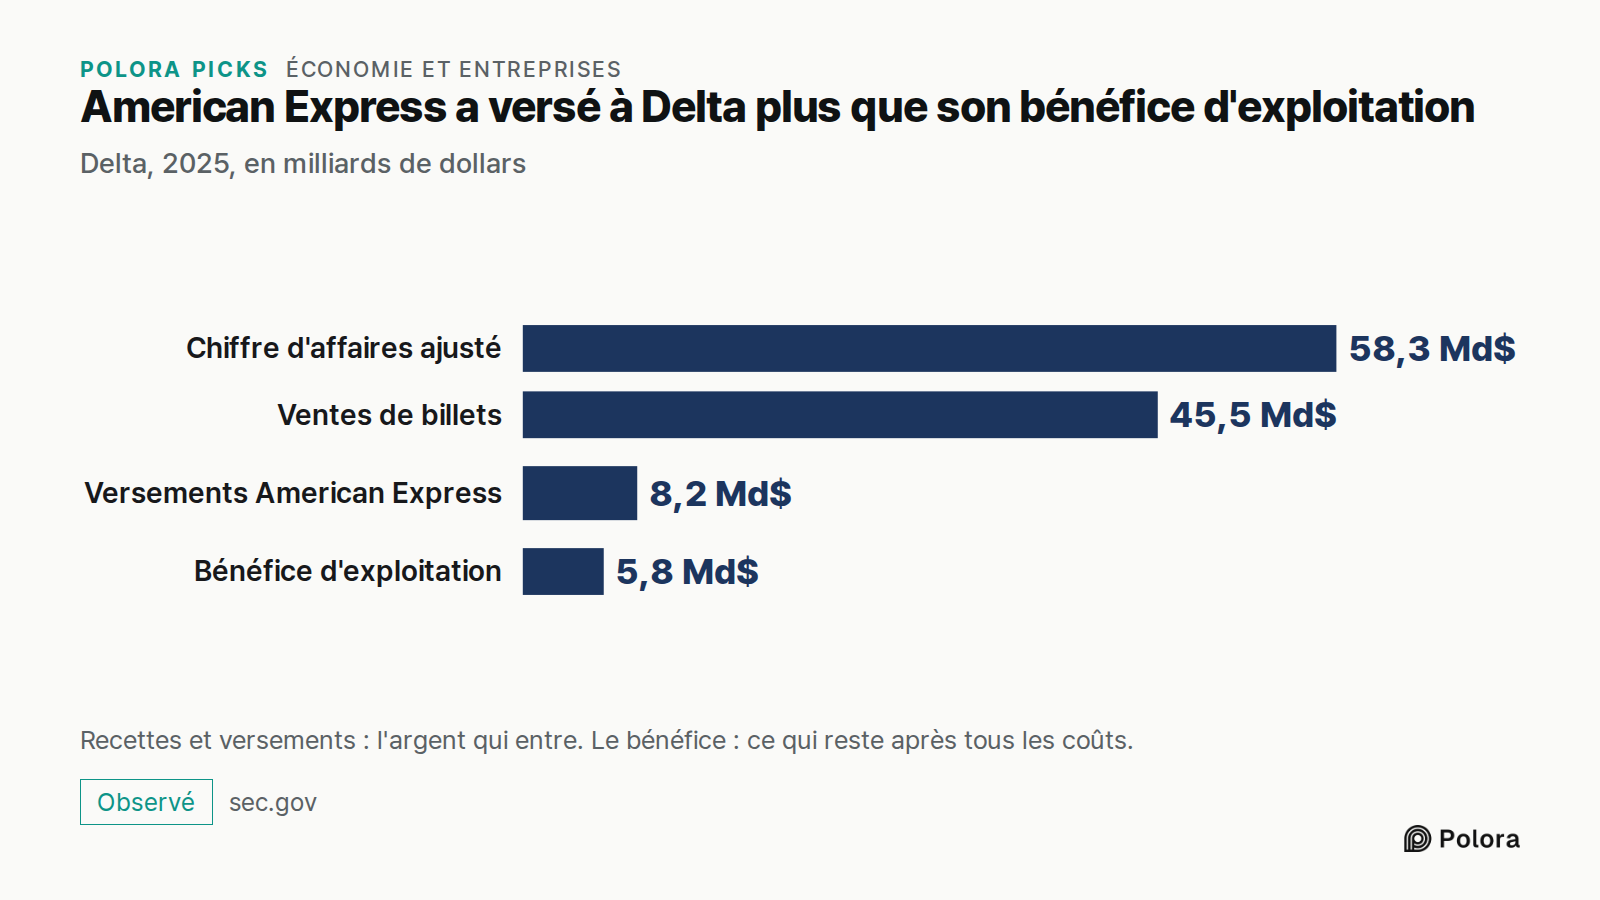
Non, du moins en chiffre d'affaires. Delta est la compagnie américaine dont le contrat de carte de crédit est le plus scruté. En 2025, elle a vendu pour 45,5 milliards de dollars de billets, classe économique et sièges haut de gamme confondus. Cela représente environ 78 % des 58,3 milliards de dollars que Delta présente comme son chiffre d'affaires ajusté, un total qui exclut le carburant vendu par une raffinerie de pétrole appartenant à la compagnie. Le transport aérien reste bien le cœur du métier.
Vient alors le chiffre qui trouble cette réponse. La même année, une seule banque, American Express, a versé 8,2 milliards de dollars à Delta, 11 % de plus que l'année précédente. C'est environ 14 % du chiffre d'affaires ajusté, ou environ 13 % des 63,4 milliards de dollars que Delta déclare avant d'exclure la raffinerie. Et c'est environ 1,4 fois le bénéfice d'exploitation total de Delta, soit les 5,8 milliards de dollars restants une fois payés le carburant, le personnel, les avions et tout ce qu'il faut pour voler. Delta dit s'attendre à ce que les versements de la banque atteignent 10 milliards de dollars d'ici quelques années. C'est une prévision de Delta, pas un montant garanti par le contrat.
Comment une carte peut-elle rapporter plus que tout le bénéfice de Delta ?
Les deux chiffres ne mesurent pas la même chose. Les 8,2 milliards sont de l'argent qui entre. Les 5,8 milliards sont ce qui reste une fois toutes les dépenses réglées. Les mettre côte à côte montre la taille des versements de la banque par rapport à la marge de Delta. Cela ne montre pas que les avions perdent de l'argent, et Delta ne publie pas de bénéfice distinct pour son contrat de carte : personne hors de l'entreprise ne peut donc dire précisément quelle part des 5,8 milliards revient à la carte.
Une partie de la surprise tient simplement à la minceur de la marge d'une compagnie aérienne. Delta a conservé environ 10 cents de bénéfice d'exploitation par dollar de chiffre d'affaires ajusté, si bien que presque n'importe quelle grosse rentrée d'argent paraît énorme à côté de ce qui reste à la fin.
Il y a une seconde raison d'être prudent. Les documents de Delta décrivent les 8,2 milliards comme une rémunération versée par American Express, et tout n'est pas comptabilisé comme chiffre d'affaires de 2025. Une partie paie des miles qui n'ont pas encore été utilisés, et Delta ne l'inscrit en recette qu'au moment où ces miles servent à payer un vol. Fin 2025, Delta détenait ainsi 9,3 milliards de dollars de recettes encaissées mais pas encore comptabilisées au titre de SkyMiles, son programme de fidélité. Ce montant couvre tous les miles encore inutilisés, y compris ceux gagnés en voyageant ou auprès d'autres partenaires, et pas seulement ceux achetés par la banque. Delta indique aussi 8,0 milliards de dollars d'encaissements tirés de la vente de miles à l'ensemble de ses partenaires commerciaux, un indicateur défini autrement que les 8,2 milliards, sans expliquer comment les deux s'articulent.
La réponse juste est donc la suivante. La carte ne pèse pas plus que les vols. Elle pèse lourd face à la marge mince de Delta, mais la part du bénéfice qui en dépend ne peut pas être mesurée de l'extérieur.
Qu'achète vraiment la banque ?
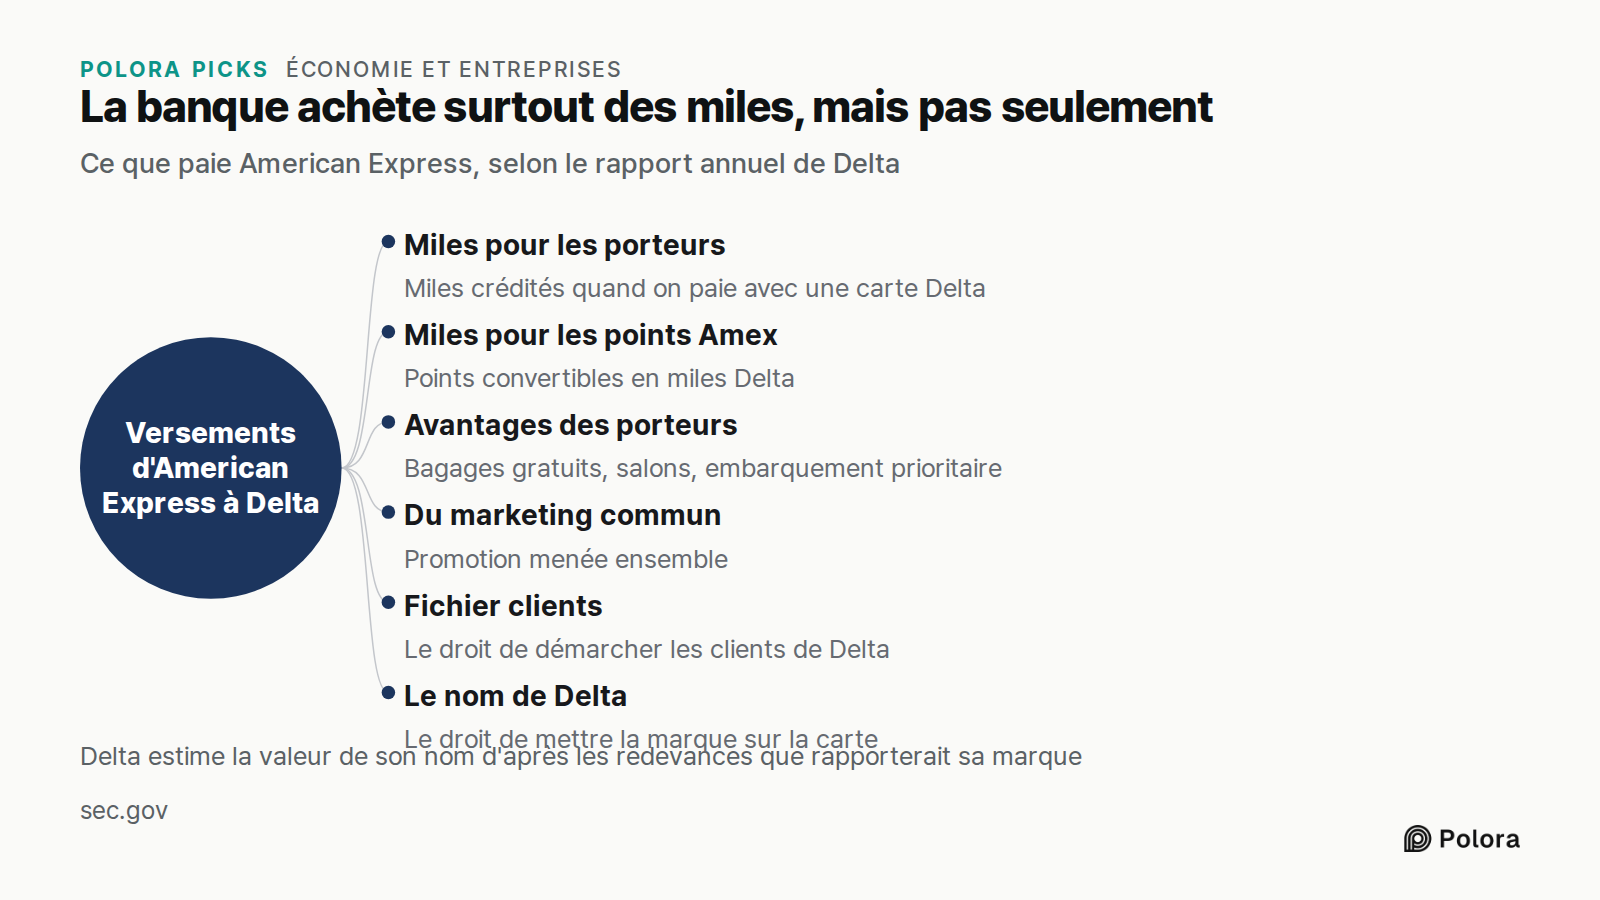
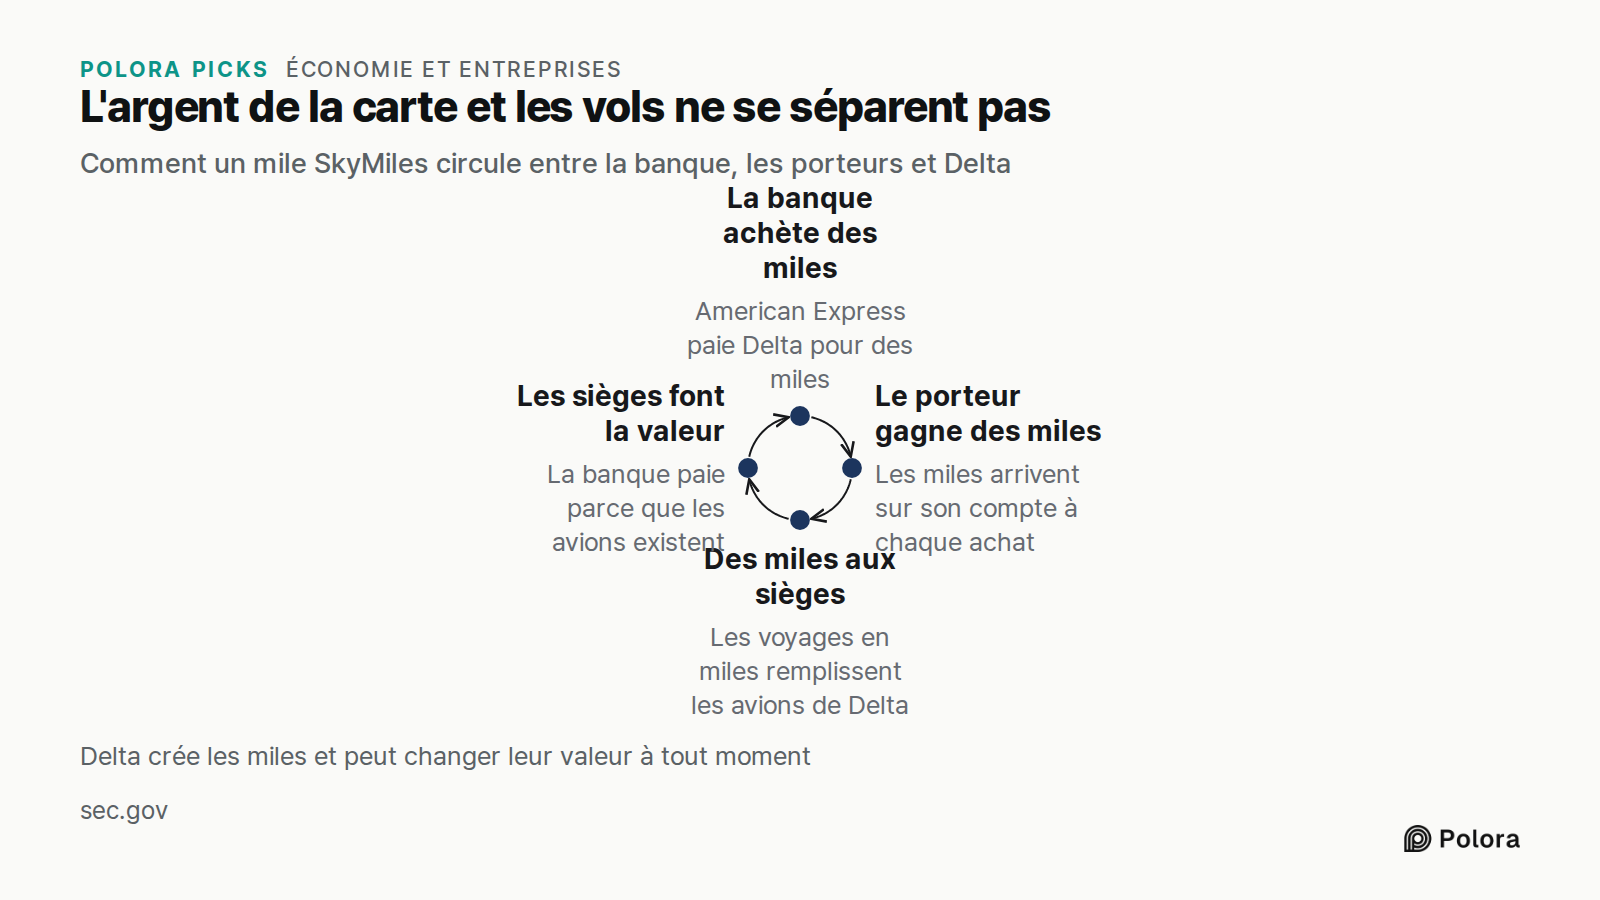
Surtout des miles. Quand quelqu'un paie avec une carte Delta American Express, les miles qui arrivent sur son compte ont été achetés à Delta par la banque. Le rapport annuel de Delta présente ce contrat comme son plus important contrat de vente de miles. American Express achète aussi des miles pour les proposer dans son propre programme de récompenses, où l'on peut convertir des points en miles Delta.
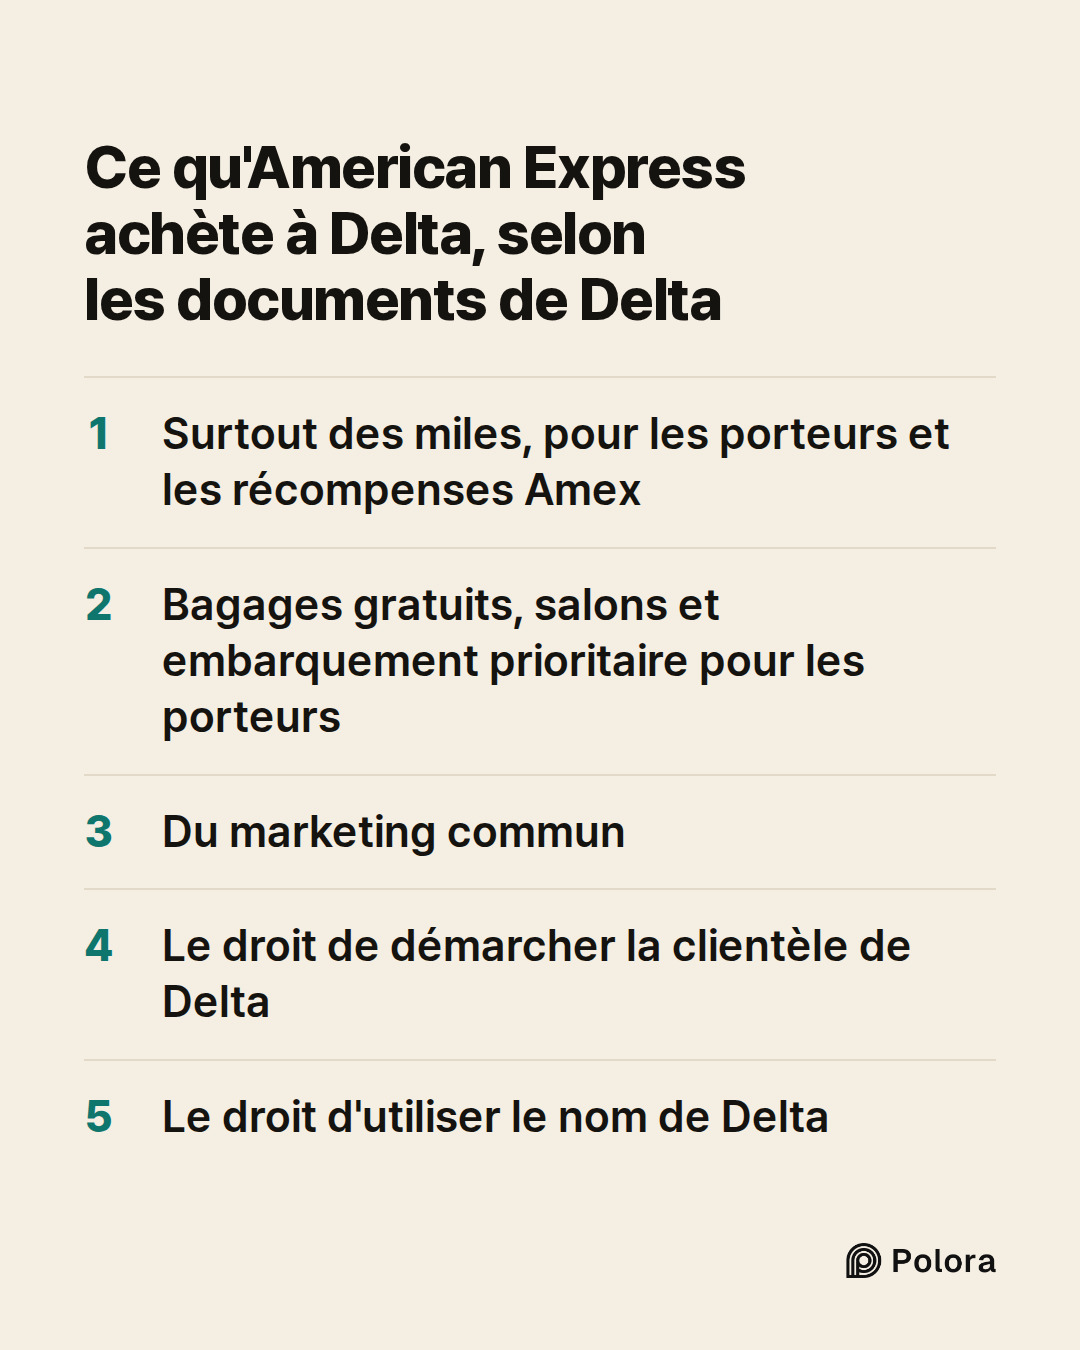
Mais la banque n'achète pas que des miles. Selon les documents de Delta, le contrat couvre aussi des bagages enregistrés gratuits, l'accès aux salons d'aéroport et l'embarquement prioritaire pour les porteurs de carte, du marketing commun, et le droit pour American Express de démarcher la clientèle de Delta. Une partie correspond au droit d'utiliser le nom de Delta. Delta en estime la valeur d'après les redevances que rapporterait la licence de sa marque, comme une maison de mode est payée pour apposer son nom sur le produit d'un autre.
Pourquoi une banque paierait-elle si cher des miles ?
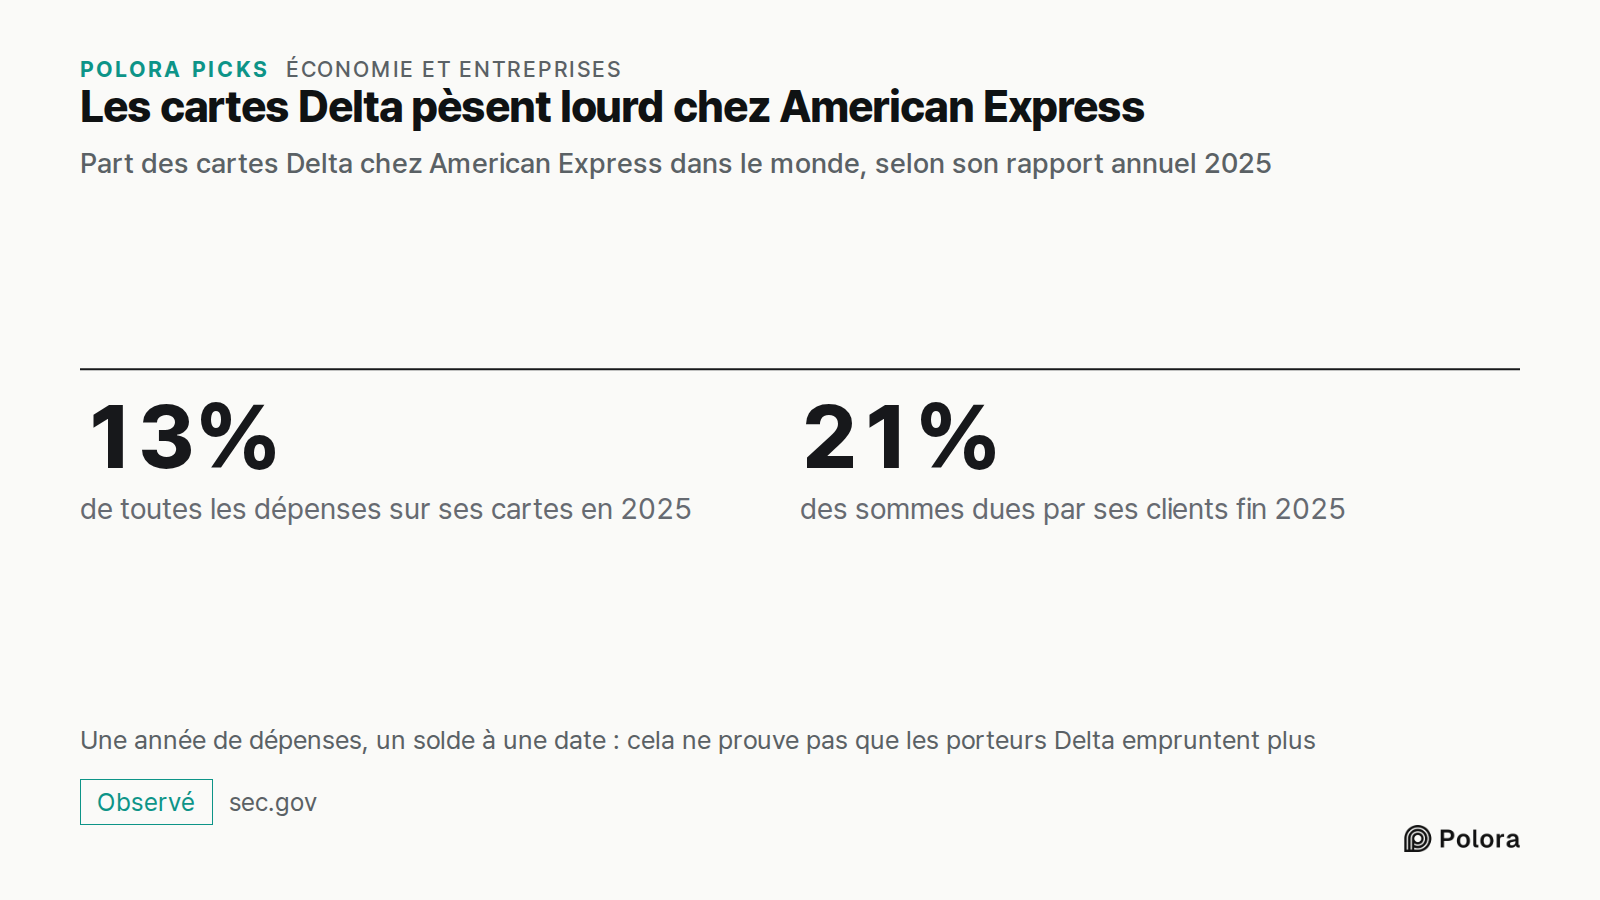
Parce que ces cartes lui apportent beaucoup d'affaires. Le rapport annuel d'American Express indique que les cartes Delta ont représenté environ 13 % de toutes les dépenses réglées avec les cartes qu'elle émet dans le monde en 2025, et environ 21 % des sommes que ses clients lui devaient à la fin de l'année. Les deux chiffres ne se mesurent pas de la même façon, l'un portant sur une année de dépenses et l'autre sur un solde à une date donnée : à eux seuls, ils ne prouvent donc pas que les porteurs de carte Delta empruntent davantage que les autres. La banque tire de ces cartes des intérêts, en plus des frais et d'une commission sur chaque achat.
Gary Leff, auteur du blog de voyage View from the Wing, a fait le calcul à partir de ces rapports. American Express a chiffré le total des dépenses sur ses cartes à environ 1 670 milliards de dollars en 2025 : 13 % de ce montant donnent environ 217 milliards de dollars payés avec des cartes Delta. Rapportés à ce total, les 8,2 milliards reviennent à environ 38 dollars versés à Delta pour 1 000 dollars dépensés par les porteurs de carte. C'est son estimation, fondée sur un pourcentage arrondi, et non un chiffre publié par l'une ou l'autre entreprise. Selon lui, un versement de cette taille est difficile à financer avec les seules commissions que paient les commerçants sur les achats par carte, et c'est pourquoi il regarde du côté des intérêts sur les soldes que les porteurs ne remboursent pas tout de suite. Quelle part du versement ces intérêts couvrent réellement, aucune des deux entreprises ne le dit.
Qui décide de ce que vaut un mile ?
C'est Delta. Un mile est une unité que la compagnie crée chaque fois qu'elle veut en vendre un, et le règlement de son propre programme prévoit qu'elle peut modifier à tout moment et sans préavis le prix des billets en miles et d'autres conditions, y compris d'une manière qui change la valeur des miles déjà détenus. Peu d'entreprises peuvent à la fois émettre la monnaie avec laquelle on les paie et en fixer le taux de change.
Mais cette monnaie ne vaut quelque chose que parce qu'elle se transforme en sièges. En 2025, 12 % des distances parcourues par les passagers de Delta l'ont été avec des billets payés en miles, soit environ 35 millions de billets, et les miles dépensés en vols ont ajouté 4,2 milliards de dollars aux recettes passagers de Delta. L'argent de la carte et l'activité aérienne ne se séparent donc pas proprement. La banque paie parce que les avions existent, et une partie de ce qu'elle verse revient sous forme de passagers assis dans ces avions.
Les prêteurs, eux aussi, considèrent le programme comme un actif solide. Fin 2025, Delta devait environ 4 milliards de dollars au titre d'obligations et d'un prêt garantis par SkyMiles. Ses documents rangent aussi sous la même rubrique de financements garantis par les actifs de SkyMiles des obligations émises à New York pour financer des installations, ce qui porte cette rubrique à environ 7,5 milliards de dollars.
Peut-on classer les compagnies selon l'argent de leurs cartes ?
Pas de façon fiable. American Airlines dit avoir reçu 6,2 milliards de dollars en 2025 de ses cartes de crédit à son nom et d'autres partenaires, un chiffre qui inclut aussi des hôtels, des loueurs de voitures et des commerces. Son bénéfice d'exploitation cette année-là était d'environ 1,5 milliard de dollars. United répartit l'argent de son partenaire bancaire Chase entre recettes de billets et autres recettes, selon ce que chaque partie du contrat fournit, et les passages de son rapport annuel examinés pour cet article ne donnent aucun total comparable. Chaque compagnie trace la limite à un endroit différent, si bien qu'on ne peut pas aligner ces chiffres comme s'ils mesuraient la même chose.
Et il s'agit de la comptabilité d'une seule compagnie sur une seule année. Le contrat entre Delta et American Express court jusqu'à fin 2029, et le poids de la carte face au bénéfice évoluera avec le prix du carburant, celui des billets et la conjoncture.
Ce qui tient, c'est la structure. Une compagnie aérienne n'est pas une banque, et vendre des sièges reste l'essentiel de son activité. Mais face à la mince part qu'elle conserve en fin d'année, ce qu'une banque lui verse pour des miles qu'elle crée et dont elle fixe elle-même le prix pèse lourd. Quelle part du bénéfice dépend de cet argent, aucun lecteur extérieur ne peut le mesurer. Et les miles ne valent quelque chose que tant que les avions continuent de voler.