D'où vient réellement l'argent de votre cashback ?
Récupérer 2 % de vos achats donne l'impression d'une banque généreuse. C'est en réalité plus proche du remboursement d'une commission que vous ne voyez jamais. À chaque paiement par carte de crédit, le commerçant paie pour accepter la carte. La part de ce coût qui revient à la banque ayant émis votre carte s'appelle la commission d'interchange.
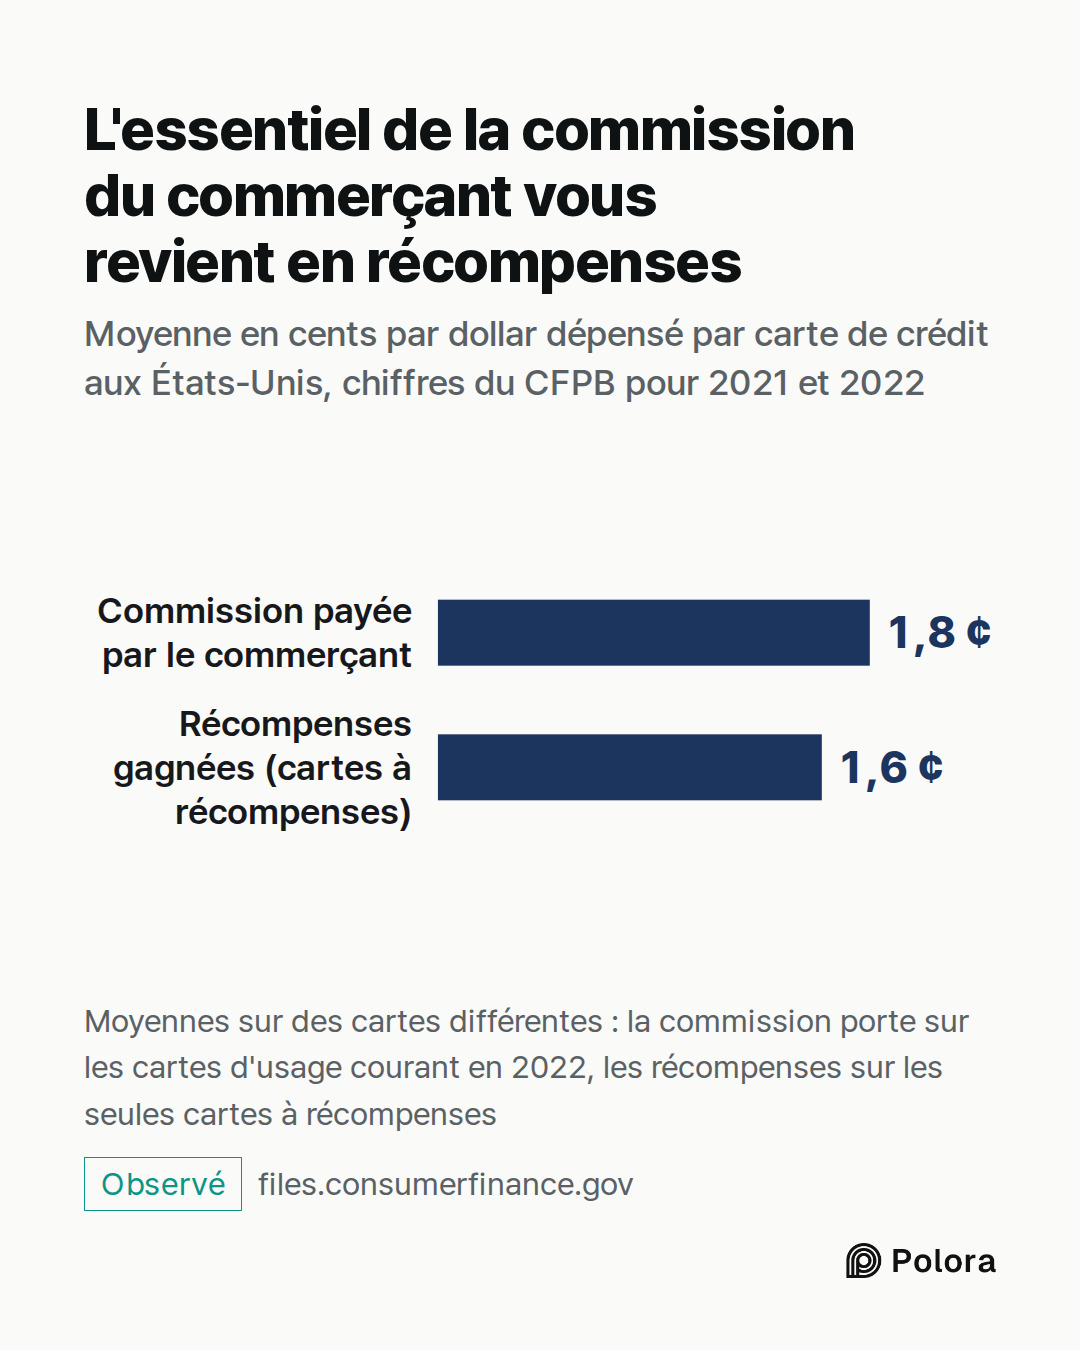
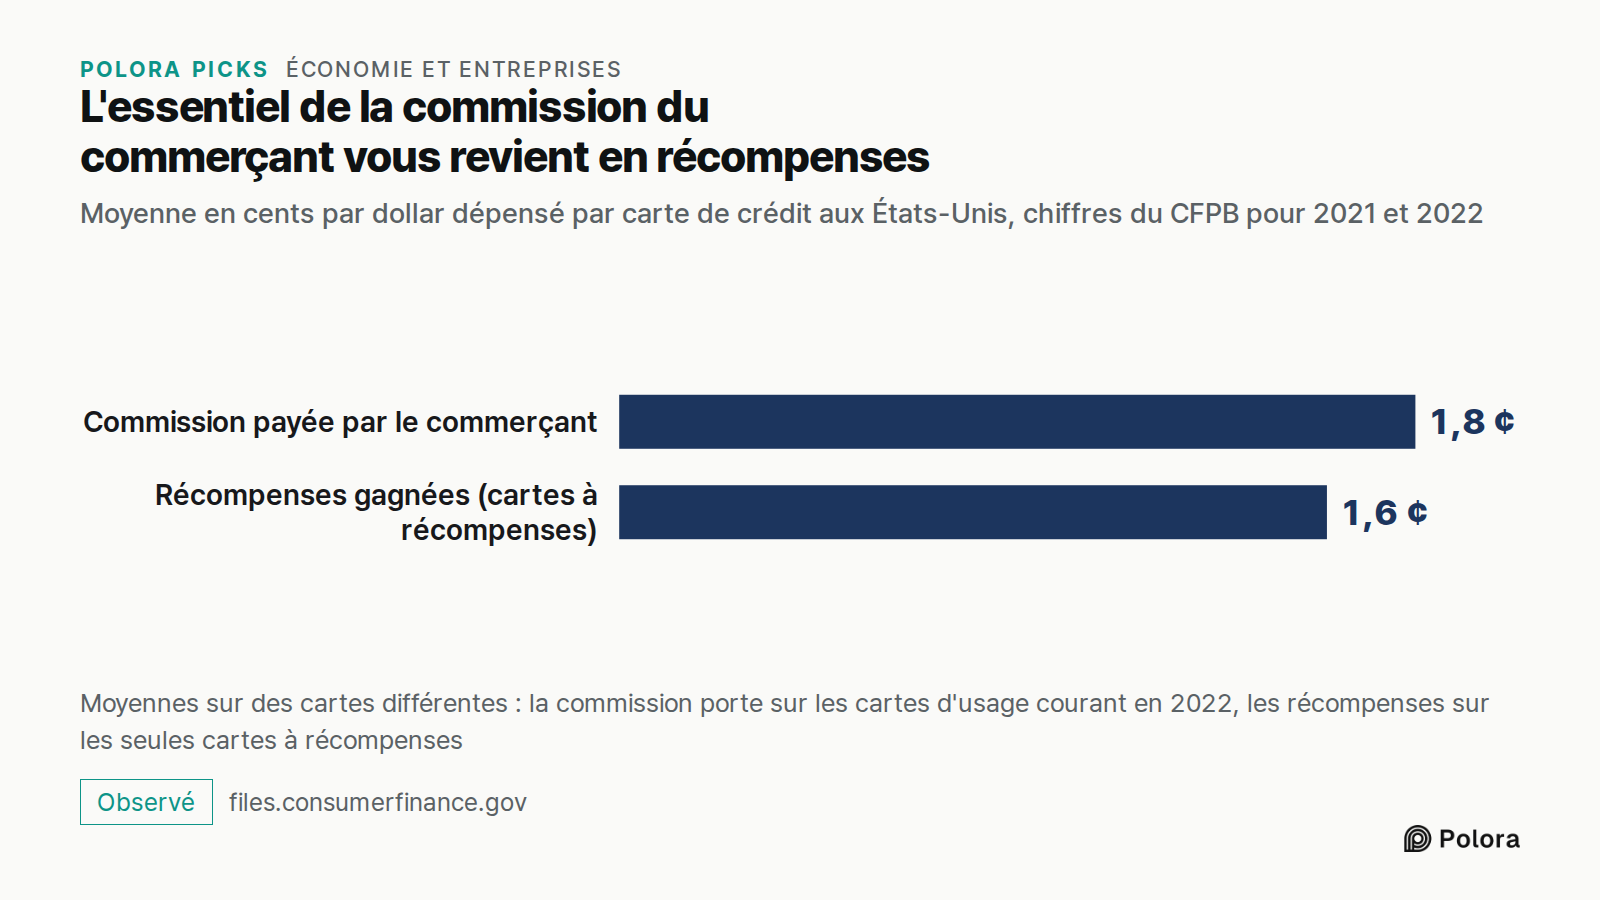
Le Bureau de protection financière des consommateurs (CFPB), l'autorité fédérale américaine chargée de protéger les clients des banques, recueille les données des plus grands émetteurs de cartes. Il a évalué la commission d'interchange moyenne sur les cartes de crédit d'usage courant à 1,8 % du montant de l'achat en 2022. Selon le Bureau, les émetteurs financent généralement les récompenses grâce aux recettes de l'interchange, et ces récompenses en ont absorbé près des neuf dixièmes. Les titulaires de cartes à récompenses ont gagné 1,6 cent en points, en miles ou en remboursement pour chaque dollar dépensé avec ces cartes en 2021 et 2022.
En gros, donc, pour chaque dollar dépensé par carte de crédit, le commerçant verse environ 1,8 cent à la banque, et sur les cartes à récompenses, environ 1,6 cent revient au client sous forme de récompense. Les deux chiffres sont des moyennes calculées sur des ensembles de cartes différents : ils donnent une image du marché dans son ensemble, non le décompte de votre propre achat. Ce qu'ils montrent, c'est que les récompenses ne sortent pas de la générosité de la banque ; l'essentiel de cet argent est une commission payée par le commerçant.
Le même rapport constate que les émetteurs gagnent plus en commissions d'interchange qu'ils ne dépensent en récompenses. Cet écart n'est pas pour autant un simple bénéfice. Une analyse de la Réserve fédérale, la banque centrale américaine, a établi que les récompenses et les autres coûts liés aux transactions dépassaient légèrement, ensemble, les recettes d'interchange des banques, et que l'essentiel de ce que les banques gagnent avec les cartes provenait du crédit.
Pourquoi ceux qui paient en espèces financent-ils les récompenses des cartes ?
Les commerçants n'absorbent pas toujours la commission. Aux États-Unis, beaucoup de magasins pratiquent un prix unique, quel que soit le moyen de paiement, si bien que le coût d'acceptation des cartes est réparti sur l'ensemble de leurs prix. Dans ce cas, le client qui paie en espèces ou par carte de débit paie le même prix affiché que celui qui accumule des points. Lorsqu'un magasin ajoute un supplément pour les cartes de crédit ou accorde une remise pour les paiements en espèces, ce mécanisme ne joue plus dans ce magasin.
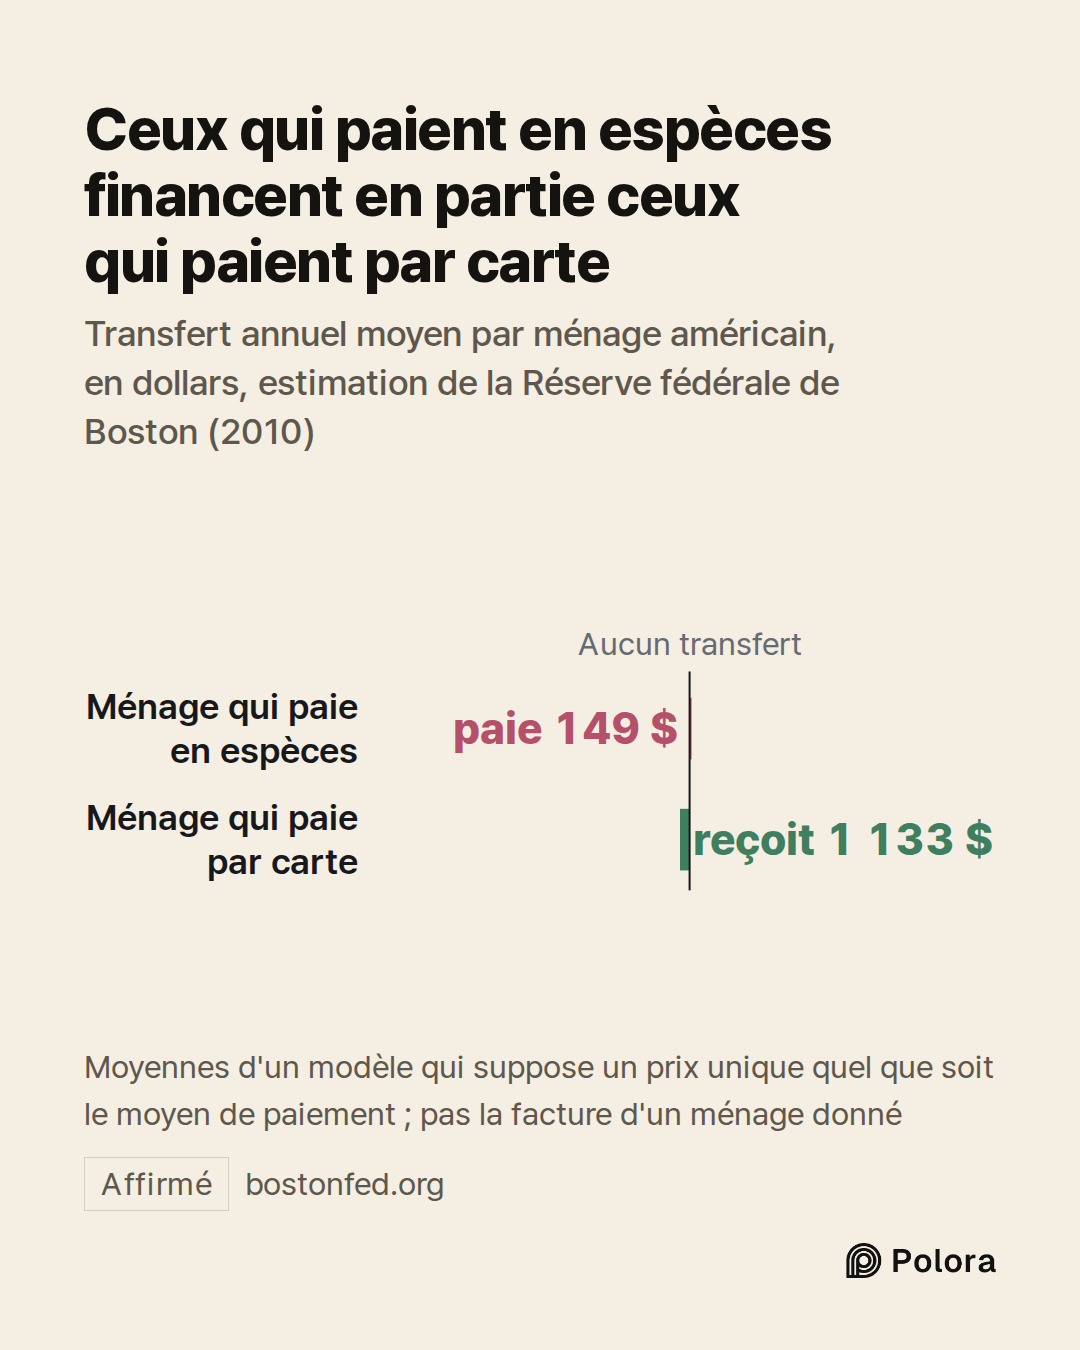
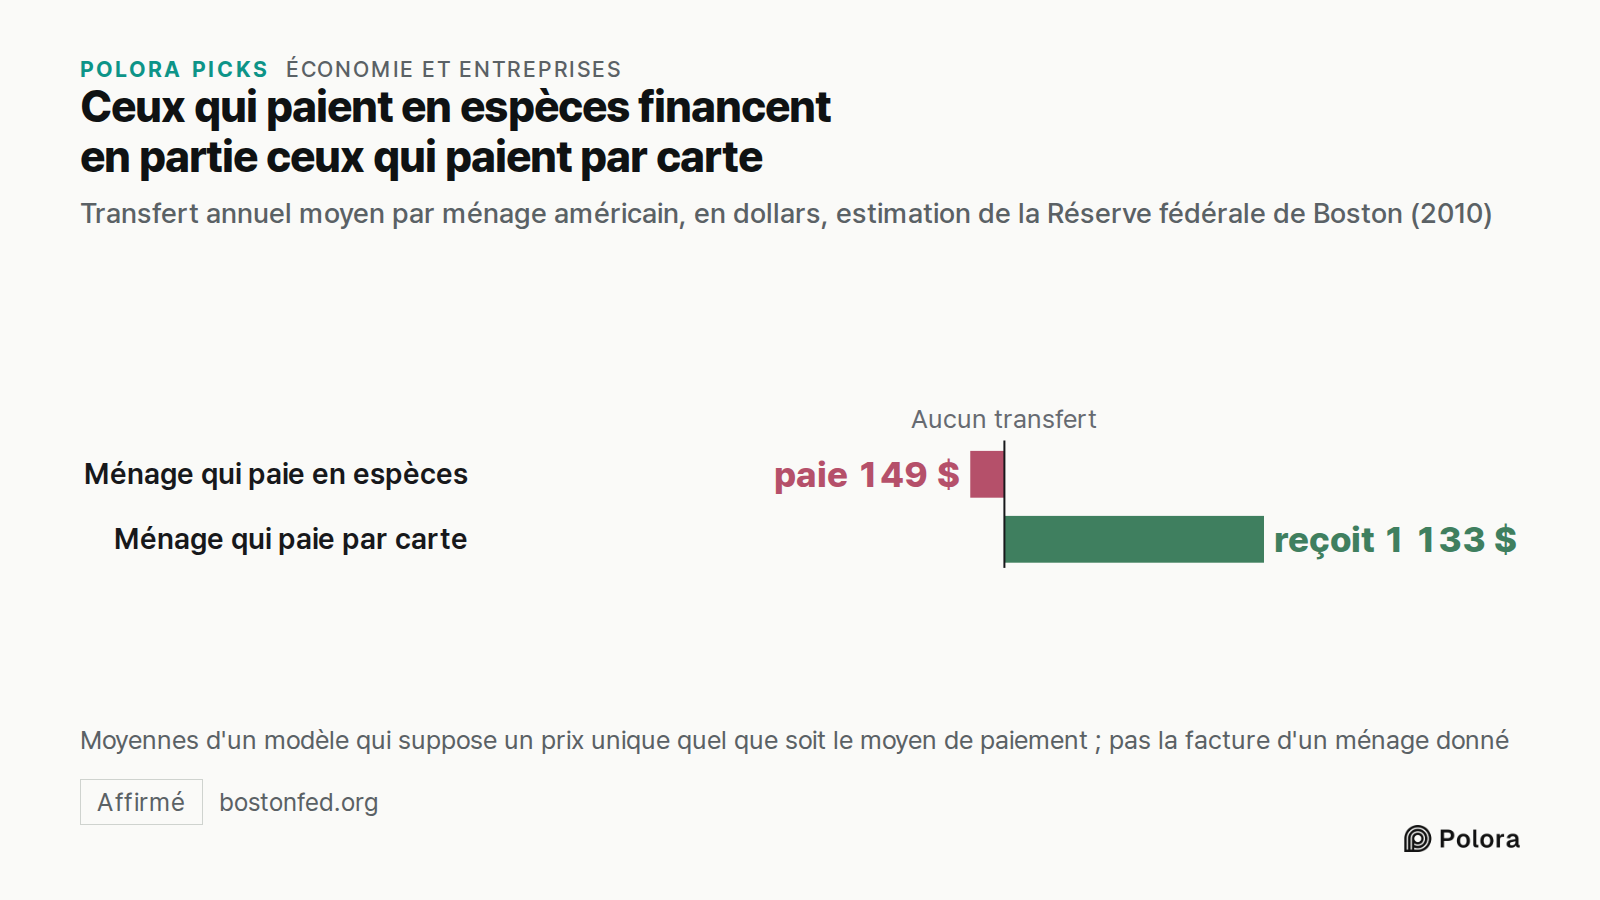
En 2010, trois économistes de la Réserve fédérale de Boston, Scott Schuh, Oz Shy et Joanna Stavins, ont estimé ce que cela représente. Selon leurs calculs, chaque ménage qui paie en espèces transfère en moyenne 149 dollars par an aux ménages qui paient par carte, et chaque ménage utilisateur de cartes reçoit 1 133 dollars. Les dépenses par carte et les récompenses augmentent avec le revenu, de sorte que le transfert va aussi des plus modestes vers les plus aisés. D'après leur estimation, les ménages aux revenus les plus faibles, qui gagnent 20 000 dollars par an ou moins, paient 21 dollars par an, et les ménages aux revenus les plus élevés, qui gagnent 150 000 dollars ou plus, reçoivent 750 dollars.
Ces chiffres sont des moyennes tirées d'un modèle économique qui suppose un prix unique dans les magasins. Ils ne représentent pas une facture que paierait un ménage donné, et dépendent d'hypothèses sur la part de la commission que les commerçants répercutent dans leurs prix. Des travaux plus récents de Marie-Hélène Felt, Fumiko Hayashi, Joanna Stavins et Angelika Welte, publiés par les Réserves fédérales de Boston et de Kansas City, vont dans le même sens pour les États-Unis et le Canada. Une fois comptés les commissions, les récompenses et les coûts des commerçants intégrés dans les prix, le groupe aux revenus les plus faibles supporte le coût net le plus élevé rapporté à ses dépenses, et le groupe aux revenus les plus élevés le coût le plus faible.
Une étude de 2026 signée Egan et ses coauteurs, publiée par le National Bureau of Economic Research, un organisme américain de recherche économique, s'appuie sur des données commerçant par commerçant et conclut, elle aussi, que les utilisateurs d'espèces et de cartes de débit contribuent à financer les récompenses des cartes de crédit. Elle estime toutefois le transfert plus faible que ne le laisserait penser un modèle simple où tout le monde fréquente les mêmes magasins. Les clients qui paient en espèces et ceux qui paient par carte ont tendance à ne pas faire leurs achats aux mêmes endroits, et là où ils se croisent, les commissions sont souvent plus basses. Ensemble, ces deux effets réduisent le transfert d'environ 25 % par rapport au modèle simple de référence de cette étude. Les deux études ne reposent pas sur la même base : la plus récente ne réduit donc pas d'autant les chiffres de la Réserve fédérale de Boston ; ce qu'elle montre, c'est que le transfert réel varie d'un magasin à l'autre.
Ceux qui ne remboursent pas tout chaque mois paient-ils aussi les récompenses ?
Les commissions d'interchange ne disent pas tout. Le CFPB indique que ce sont les intérêts, et non ces commissions, qui constituent la principale source de revenus de l'activité cartes des grandes banques. L'essentiel de ces intérêts vient des personnes qui reportent un solde impayé d'un mois sur l'autre.
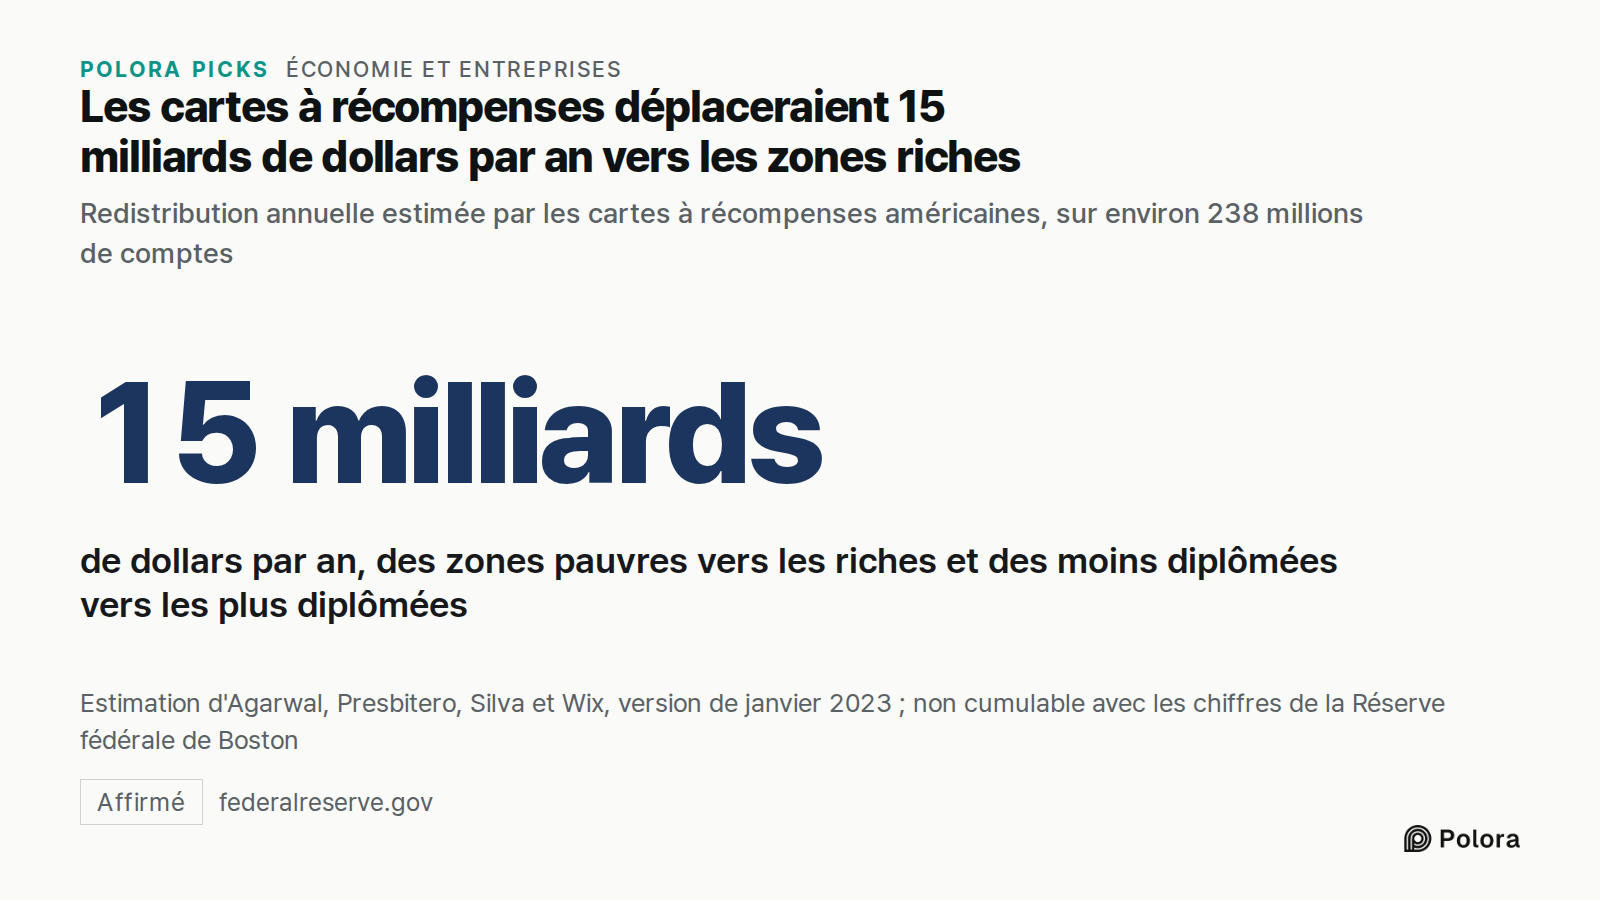
Un document de travail de la Réserve fédérale signé Sumit Agarwal, Andrea Presbitero, André Silva et Carlo Wix a porté sur environ 238 millions de comptes de cartes de crédit américains. Les auteurs ont constaté que les personnes qui remboursent intégralement leur solde tirent profit des cartes à récompenses aux dépens de ceux qu'ils appellent des consommateurs naïfs. Les cartes à récompenses incitent tout le monde à dépenser davantage, mais seules certaines personnes se retrouvent avec des soldes impayés plus élevés et les intérêts qui vont avec. Dans la version de janvier 2023 de leur étude, les auteurs estimaient la redistribution annuelle à 15 milliards de dollars, des zones les plus pauvres vers les plus riches et des moins diplômées vers les plus diplômées.
Cela ne signifie pas que chaque personne qui garde un solde impayé paie une part fixe et calculable du cashback de quelqu'un d'autre. On ne peut pas non plus additionner ces 15 milliards de dollars aux chiffres par ménage de la Réserve fédérale de Boston, car les deux études ne mesurent pas la même chose.
Une récompense a donc plusieurs payeurs. La commission du commerçant, que les clients couvrent souvent à travers les prix, en finance la plus grande partie, et les intérêts payés par les titulaires endettés fournissent l'essentiel de ce que gagne l'activité cartes. Comment une récompense donnée se répartit entre les deux, les données ne permettent pas de le dire.
Que s'est-il passé quand les États-Unis ont plafonné les commissions sur les cartes de débit ?
Si les récompenses proviennent vraiment des commissions d'interchange, réduire la commission devrait réduire les récompenses. Les États-Unis ont fait l'expérience avec les cartes de débit. L'amendement Durbin, une disposition de la loi Dodd-Frank de 2010 (la grande réforme financière adoptée après la crise), a conduit la Réserve fédérale à plafonner les commissions sur les cartes de débit à partir du 1er octobre 2011, pour les banques détenant plus de 10 milliards de dollars d'actifs. Le plafond est de 21 cents plus 0,05 % du montant de la vente, avec un cent supplémentaire pour la prévention de la fraude. Une analyse de la Réserve fédérale de Richmond a établi que, pour un achat type, cela représentait environ la moitié de la commission pratiquée auparavant.
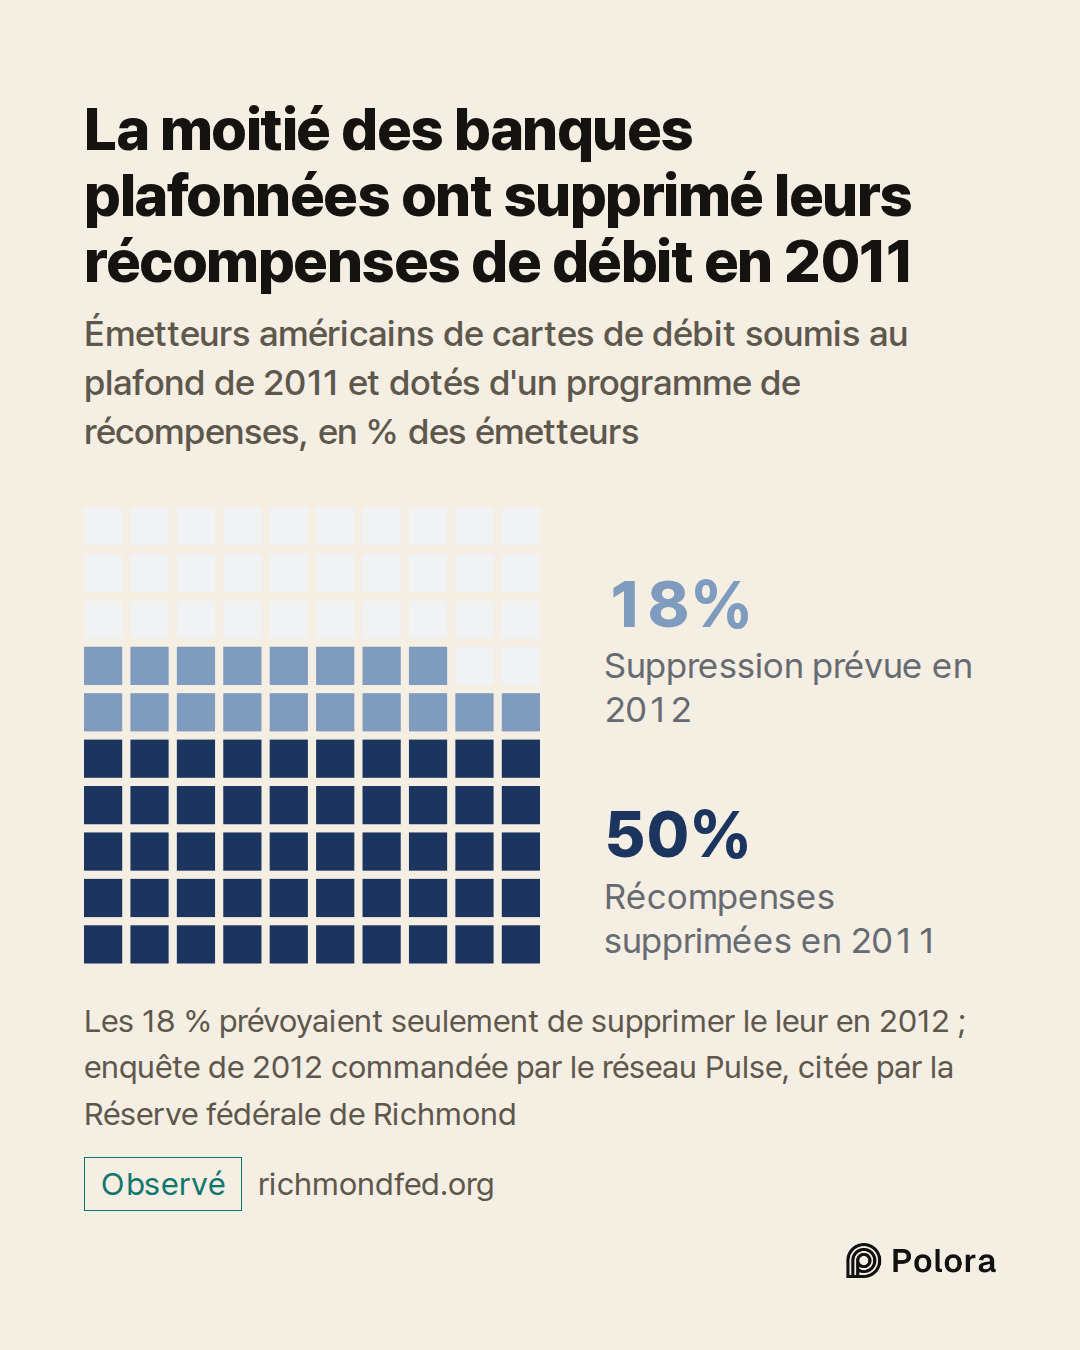
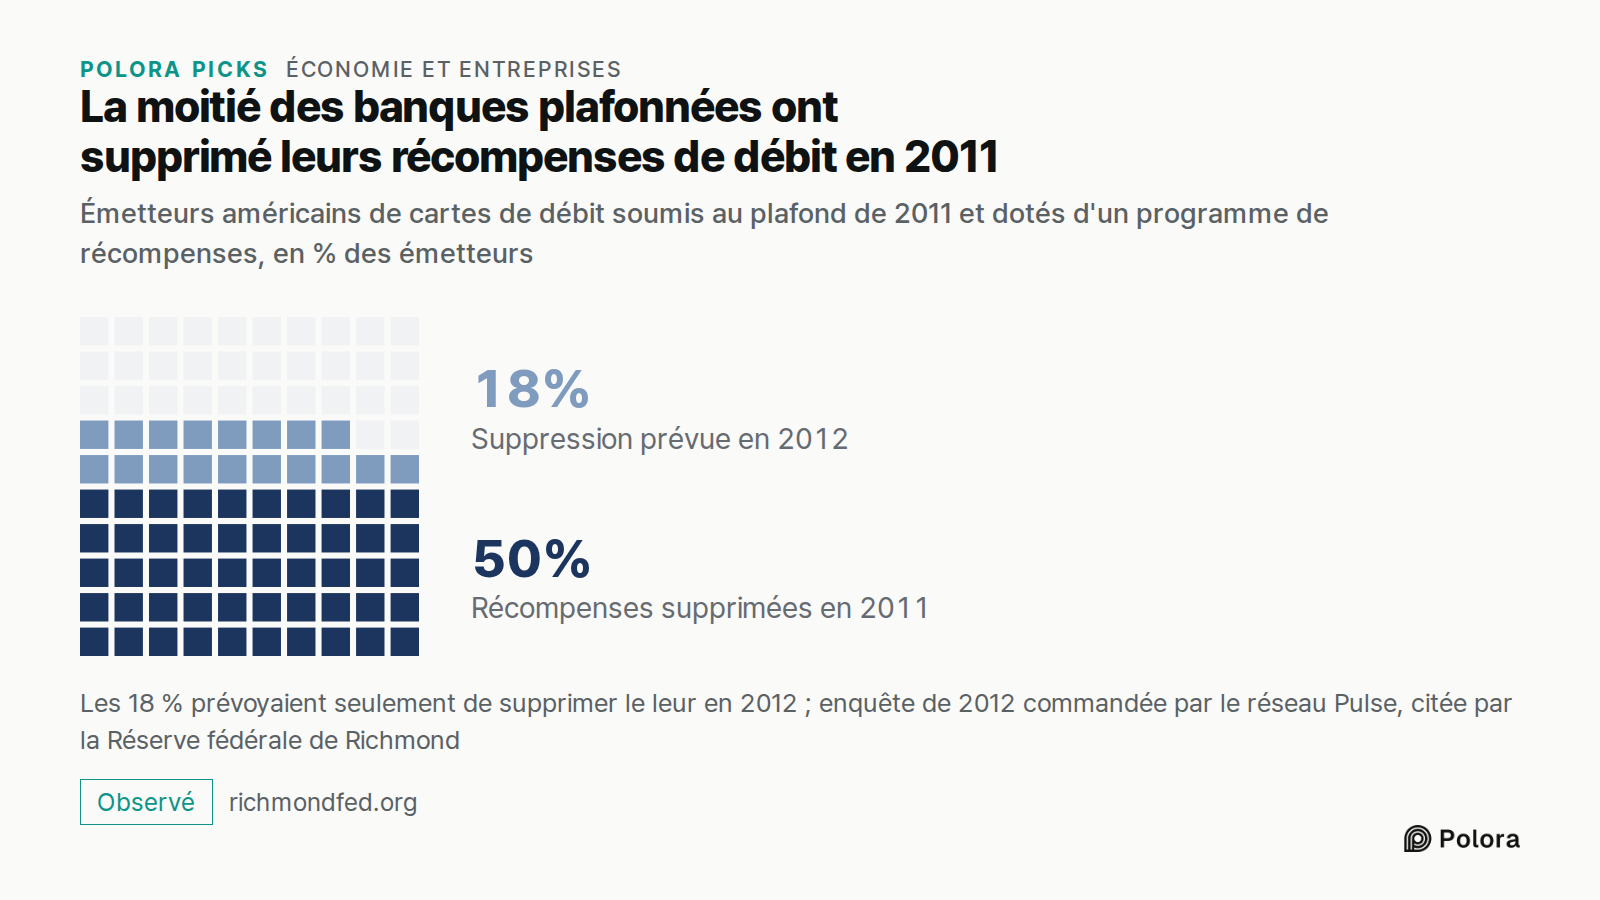
Les récompenses ont vite disparu. Une enquête professionnelle menée en 2012 auprès des émetteurs de cartes de débit, commandée par le réseau de paiement Pulse et citée par la Réserve fédérale de Richmond, a examiné les émetteurs soumis au plafond qui avaient un programme de récompenses sur leurs cartes de débit. Parmi eux, 50 % y ont mis fin en 2011, et 18 % de plus prévoyaient de le supprimer en 2012. La même analyse cite une enquête de Bankrate selon laquelle les frais mensuels moyens des comptes courants non rémunérés ont augmenté de 25 %, une hausse qu'on ne peut toutefois pas attribuer au seul plafond.
Les banques situées sous le seuil de 10 milliards de dollars étaient exemptées du plafond, si bien que les petites banques et les coopératives de crédit ont pu continuer à percevoir la commission plus élevée.
Les plafonds européens ont-ils mis fin aux récompenses des cartes en Europe ?
L'Europe donne une réponse moins nette. En 2015, l'Union européenne a plafonné les commissions d'interchange sur les cartes des particuliers à 0,2 % du montant de la vente pour les cartes de débit et à 0,3 % pour les cartes de crédit, avec certaines exceptions prévues par le règlement.
Lorsque la Commission européenne a évalué ces plafonds en 2020, elle a indiqué ne pas pouvoir les relier à une hausse systématique des frais facturés aux titulaires de cartes, et n'a constaté aucun changement net ni dans les programmes de fidélité ni dans le nombre de cartes émises par les banques. Près des trois quarts des émetteurs de cartes ont déclaré à la Commission que les avantages de leurs cartes étaient restés identiques ou s'étaient améliorés. Les détracteurs des plafonds lisent ces mêmes années autrement.
Une partie des conclusions de la Commission repose sur ce que les émetteurs ont eux-mêmes déclaré. Mieux vaut voir dans le cas européen une question ouverte plutôt qu'une preuve dans un sens ou dans l'autre ; le cas des cartes de débit américaines reste le test le plus clair.
Où en sont les commissions sur les cartes de crédit aux États-Unis ?
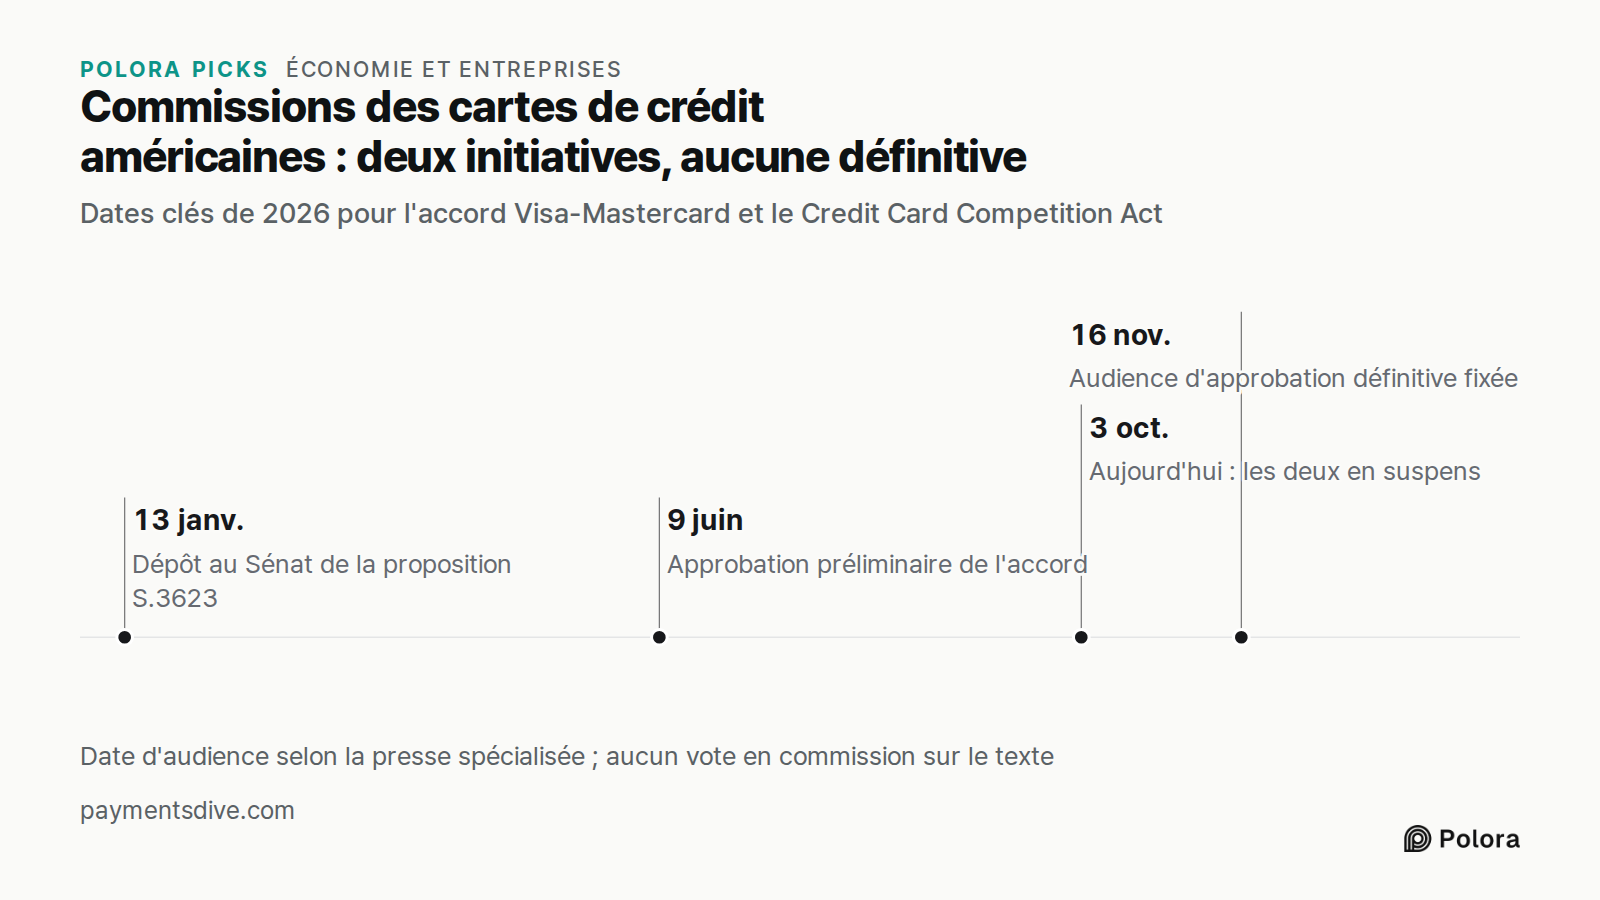
Au 3 octobre 2026, deux initiatives visant à faire baisser les commissions sur les cartes de crédit américaines sont en cours, et aucune n'est définitive.
Le 9 juin 2026, le juge Brian Cogan, du tribunal fédéral de Brooklyn, a approuvé à titre préliminaire un accord révisé entre Visa, Mastercard et des commerçants, dans une affaire ouverte en 2005. L'accord réduirait les commissions moyennes de 0,1 point de pourcentage pendant cinq ans et plafonnerait celles des cartes de crédit standard des particuliers à 1,25 % pendant huit ans. Il permettrait aussi aux magasins de refuser plus librement les cartes haut de gamme et d'appliquer des suppléments. Une approbation préliminaire n'est pas une approbation définitive. Selon la presse spécialisée, des centaines de commerçants et d'organisations professionnelles ont déposé des objections, l'audience sur l'approbation définitive est fixée au 16 novembre 2026, et une organisation professionnelle des supérettes a annoncé qu'elle ferait appel si l'accord était approuvé.
Au Congrès, le Credit Card Competition Act de 2026 (S.3623), une proposition de loi sur la concurrence dans les cartes de crédit, a été déposé au Sénat le 13 janvier 2026 et renvoyé à la commission bancaire. Il a depuis réuni de nouveaux coparrains, mais n'a fait l'objet d'aucun vote en commission ni d'aucune autre avancée. Le texte obligerait les grands émetteurs de cartes à laisser les magasins faire passer les paiements par carte de crédit par plus d'un réseau.
Quelle que soit l'issue, le calcul présenté plus haut reste le même. Les récompenses sont payées en grande partie par la commission d'interchange : c'est pourquoi les deux camps de cette bataille parlent des récompenses, et pourquoi, la seule fois où les États-Unis ont fortement réduit une commission de ce type, les récompenses ont été parmi les premières choses que les banques ont supprimées. L'Europe rappelle qu'une baisse ne les fait pas forcément disparaître.
- Payments Dive, Court approves Visa, Mastercard settlement
- American Banker, Judge approves card network fee settlement with merchants
- Visa statement on the MDL settlement
- Payments Industry Intelligence, US merchants mount fresh challenge to swipe fee settlement
- S.3623, introduced text (GovInfo)
- S.3623, actions (Congress.gov)