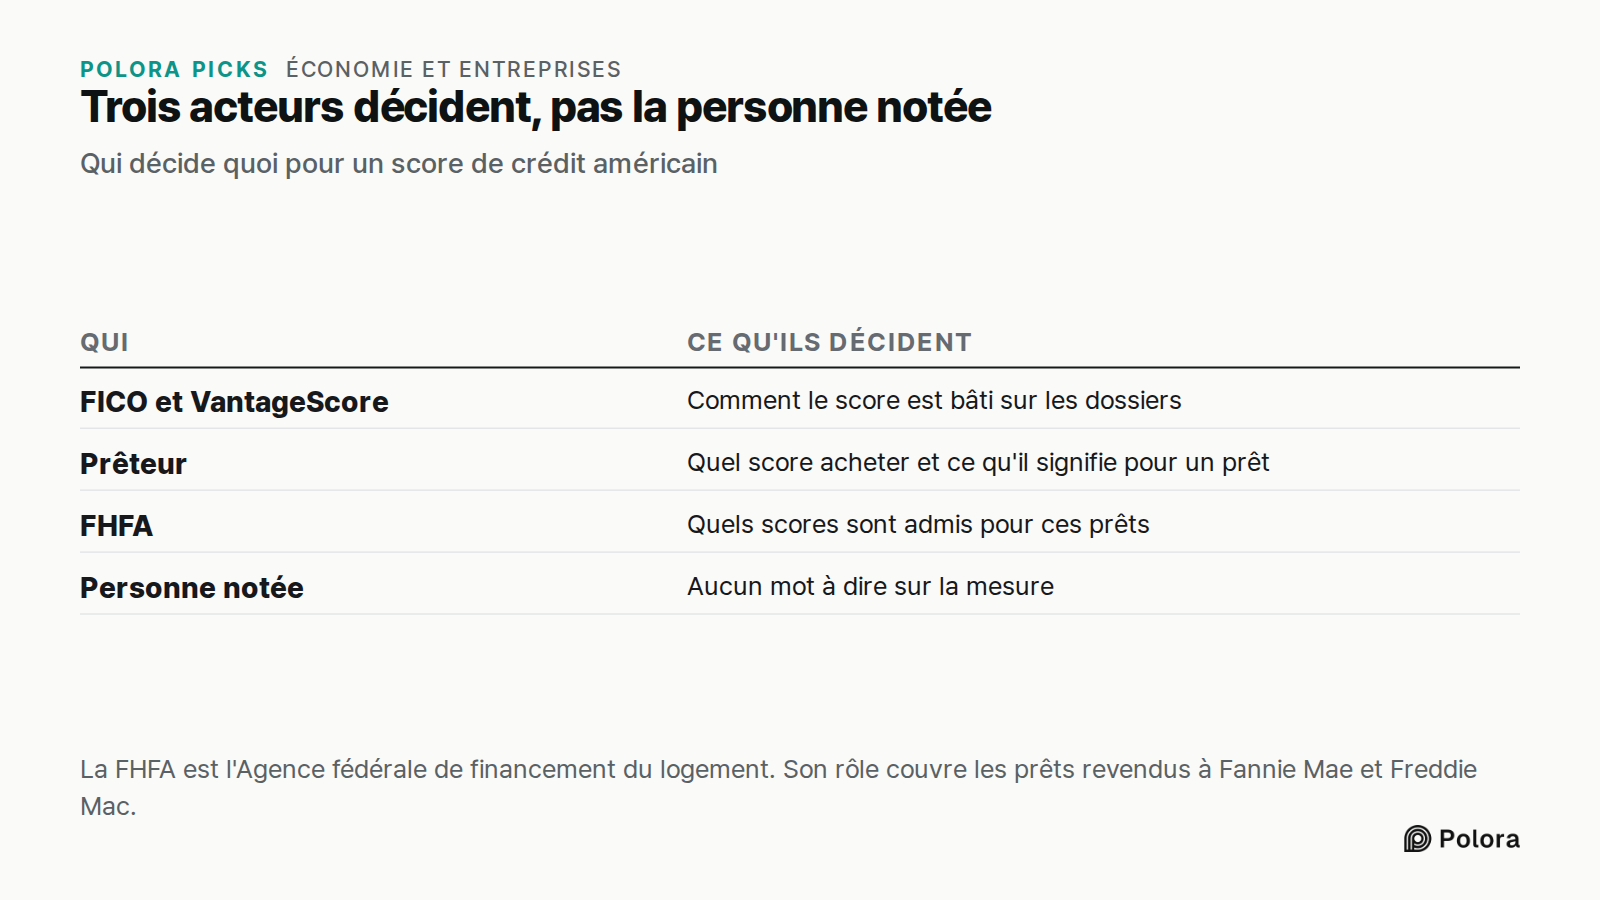
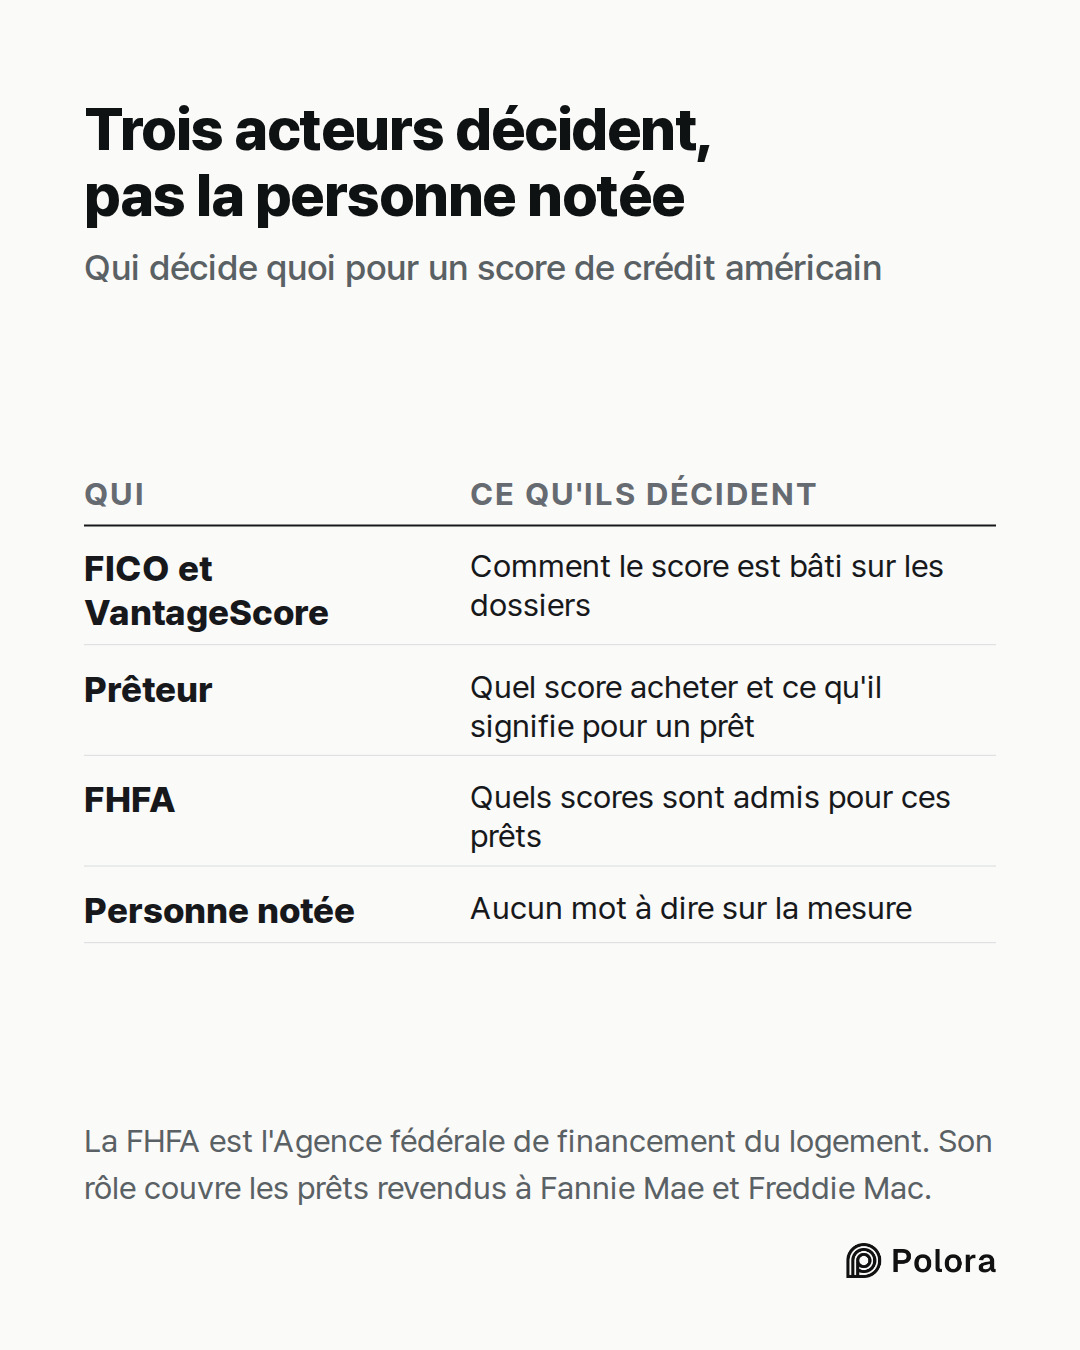
Aucune administration n'écrit la formule. Aux États-Unis, les scores qu'utilisent les prêteurs sont des produits vendus par des entreprises privées. L'un vient de FICO, une société cotée en Bourse. L'autre, VantageScore, appartient aux trois agences de crédit qui détiennent les données à partir desquelles les deux scores sont calculés. C'est le prêteur qui choisit le score qu'il achète, si bien que le chiffre affiché dans votre application n'est souvent pas celui que voit le prêteur. L'État n'intervient qu'à un endroit. Pour les prêts immobiliers revendus à Fannie Mae et Freddie Mac, les deux grands acheteurs de crédits immobiliers du pays, une agence fédérale décide quels scores les prêteurs ont le droit d'utiliser.
Vous n'avez pas un seul score de crédit
Demandez autour de vous qui fixe le score de crédit d'une personne : la plupart imagineront un chiffre officiel unique, conservé quelque part par un organisme public. Ce chiffre n'existe pas. L'autorité américaine de protection des consommateurs en matière financière le dit sans détour : « Vous avez plus d'un score de crédit. » Un score varie selon les données utilisées, l'agence de crédit qui les détient et le moment où il est calculé. Les prêteurs emploient aussi des scores différents selon le type de prêt.
Le score gratuit d'une application mobile n'est souvent pas le même produit que celui qu'achète un prêteur. Credit Karma, l'une des applications gratuites les plus connues, indique que ses scores proviennent d'un modèle appelé VantageScore 3.0, alimenté par les données de deux des trois grandes agences de crédit, Equifax et TransUnion. Un émetteur de cartes ou un prêteur immobilier peut, lui, consulter un score FICO bâti sur une autre formule et sur d'autres dossiers. L'autorité prévient aussi que certaines sources fournissent un score « pédagogique » plutôt qu'un score qu'un prêteur utiliserait réellement.
La vraie question n'est donc pas de savoir quel est votre score. C'est de savoir qui fabrique ces chiffres, qui les achète et qui décide lequel compte.
Deux entreprises privées fabriquent les scores
Le score le plus connu vient de Fair Isaac Corporation, l'entreprise derrière le nom FICO. Fondée en 1956, cotée à la Bourse de New York depuis 1987 sous le symbole FICO, elle a son siège à Bozeman, dans le Montana. Son score de crédit est un produit qu'elle vend sous licence, et elle commercialise aussi d'autres logiciels.
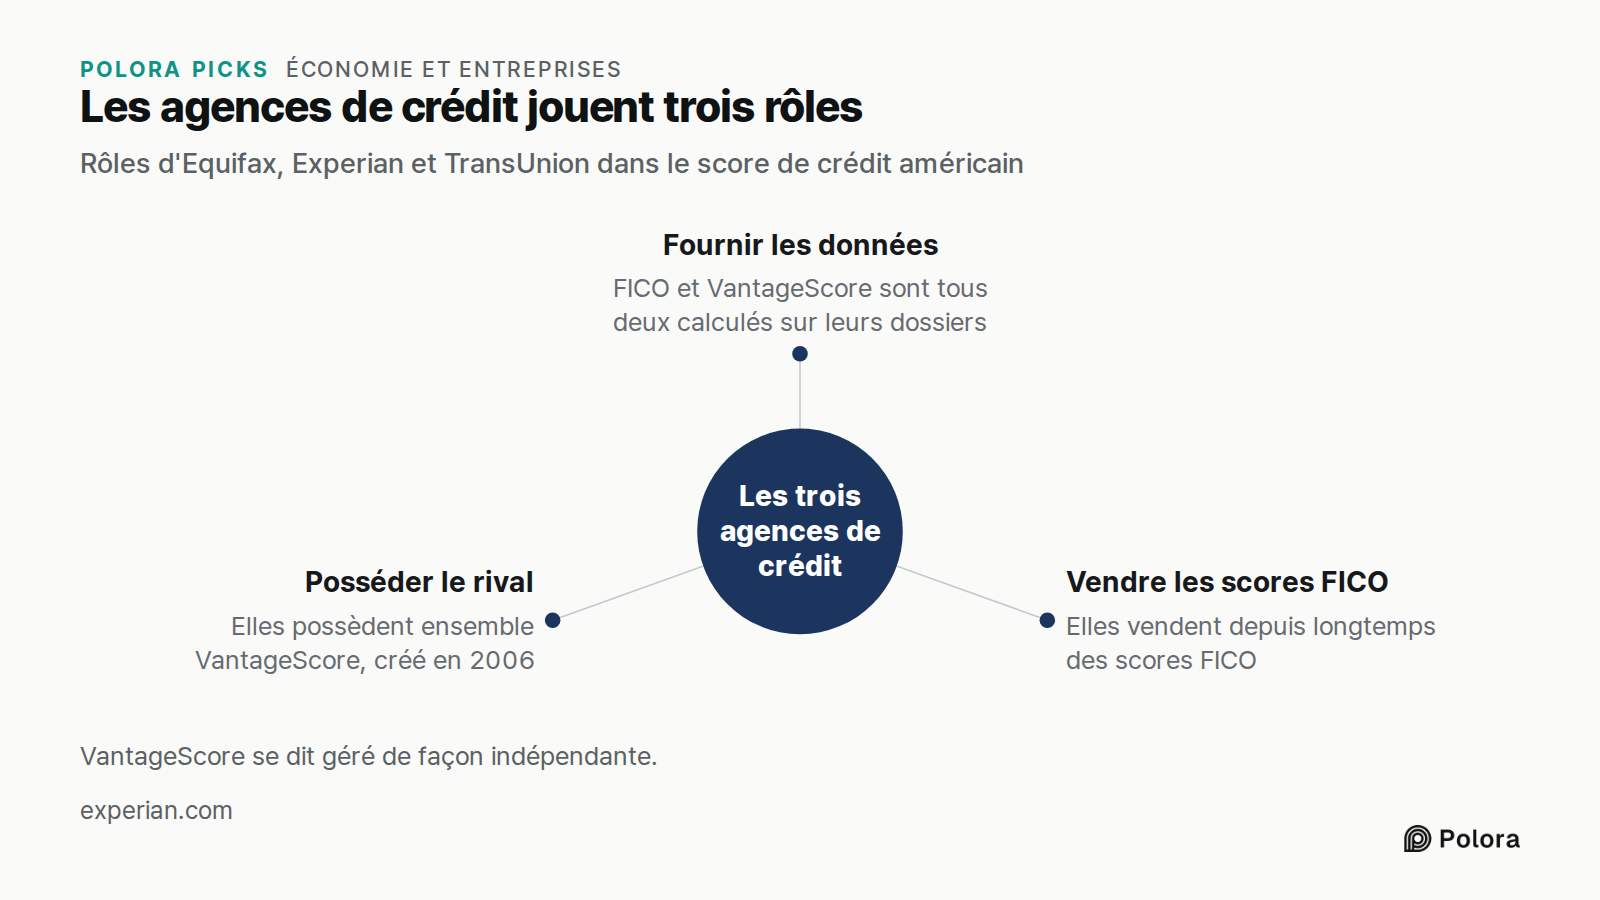
Son principal concurrent, VantageScore, a été créé en 2006 sous forme de coentreprise par Equifax, Experian et TransUnion, les trois agences de crédit nationales. Elles en sont toujours propriétaires ensemble, même si VantageScore se présente comme une société gérée de façon indépendante. Ces agences sont elles aussi des entreprises privées. Elles consignent qui a emprunté quoi et si la dette a été remboursée, et ce dossier est la matière première de FICO comme de VantageScore.
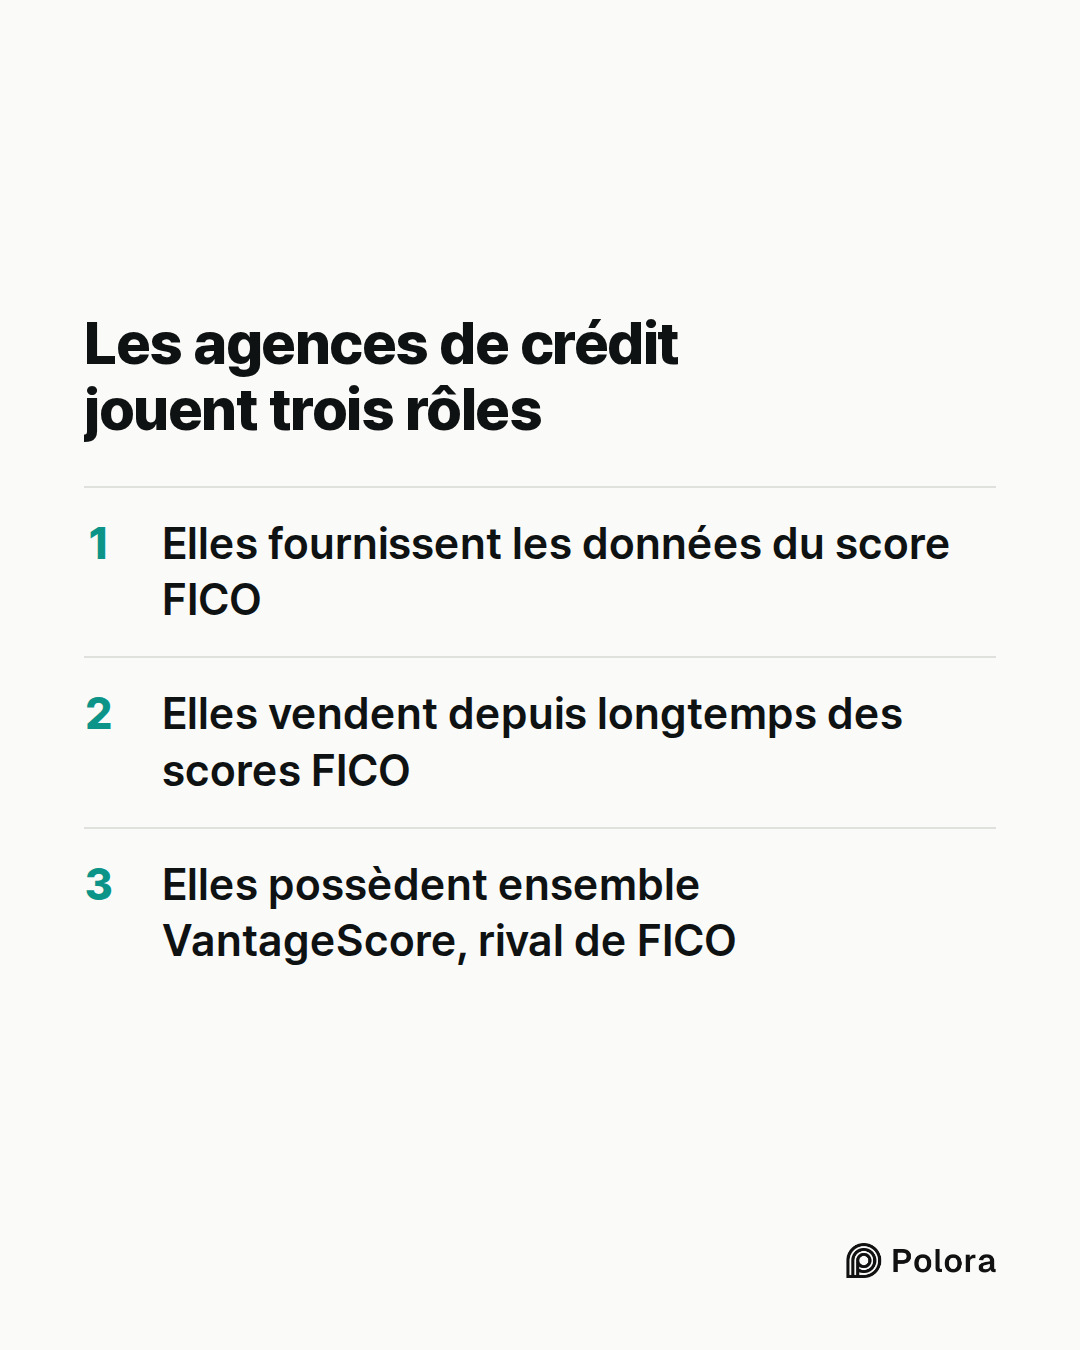
L'arrangement est donc singulier. Les agences fournissent les données sur lesquelles le score FICO est calculé, elles vendent depuis longtemps des scores FICO aux prêteurs, et elles possèdent ensemble l'entreprise qui fait concurrence à FICO. Aucune administration n'écrit l'une ou l'autre formule. L'État intervient ailleurs. Il fixe des règles sur les dossiers de crédit et, pour les prêts revendus aux deux grands acheteurs de crédits immobiliers, Fannie Mae et Freddie Mac, une agence fédérale décide quels scores sont acceptés. Cela concerne une part importante du marché immobilier américain : l'agence compose le menu, même si elle n'écrit pas la recette.
Le client, c'est le prêteur, pas vous
Les principaux acheteurs de scores de crédit sont les prêteurs. Une banque qui doit décider d'accorder une carte, un crédit auto ou un prêt immobilier paie le score qu'elle veut, dans le modèle et la version qu'elle a choisis. Les particuliers peuvent aussi acheter leur propre score, et certaines applications le donnent gratuitement, mais c'est un marché annexe.
C'est aussi le prêteur qui décide de ce que le score signifie pour la demande. Il fixe les seuils et pèse le score avec tout ce qu'il examine par ailleurs. Le score nourrit la décision. Il ne la prend pas.
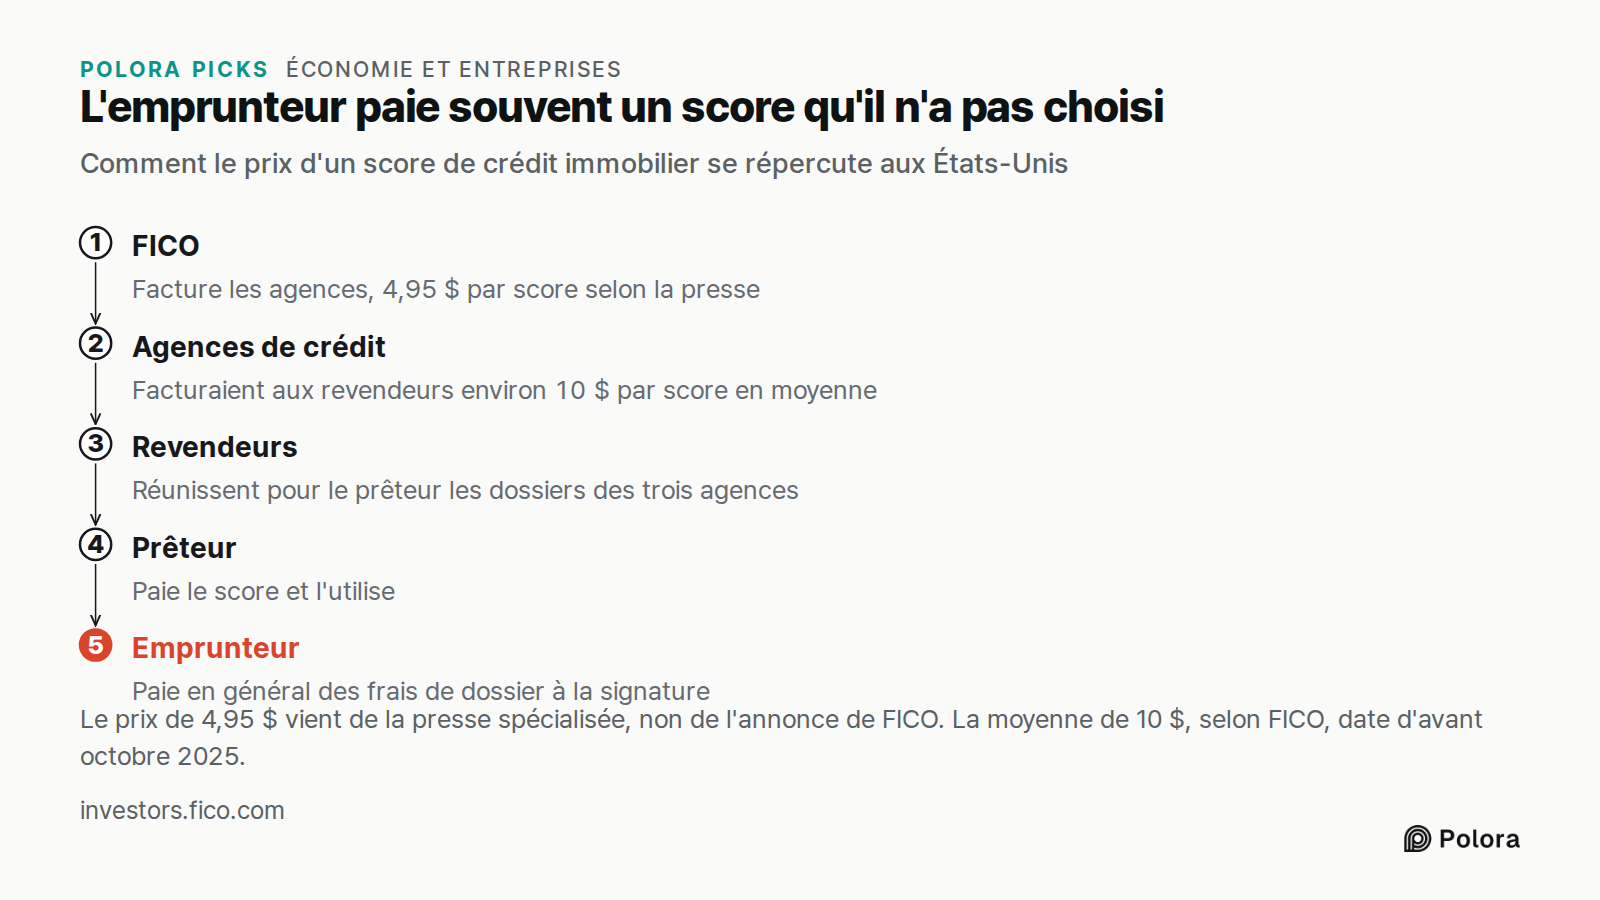
Dans le crédit immobilier, l'argent passe par plusieurs mains. FICO facture les agences, et la presse spécialisée évalue ce prix de gros à 4,95 dollars par score, un chiffre que l'annonce de FICO elle-même ne donne pas. Les agences facturent ensuite les revendeurs spécialisés qui rassemblent pour le prêteur les dossiers des trois agences. Selon FICO, avant octobre 2025, les agences facturaient à ces revendeurs environ 10 dollars par score en moyenne. L'emprunteur finit en général par payer, sous forme de frais de dossier de crédit inclus dans les frais de signature du prêt.
La personne notée n'est donc ni celle qui conçoit le score ni celle qui le choisit. Les prêteurs paient le score et l'utilisent, et le coût retombe souvent sur l'emprunteur.
Ce qui entre dans un score FICO, selon FICO
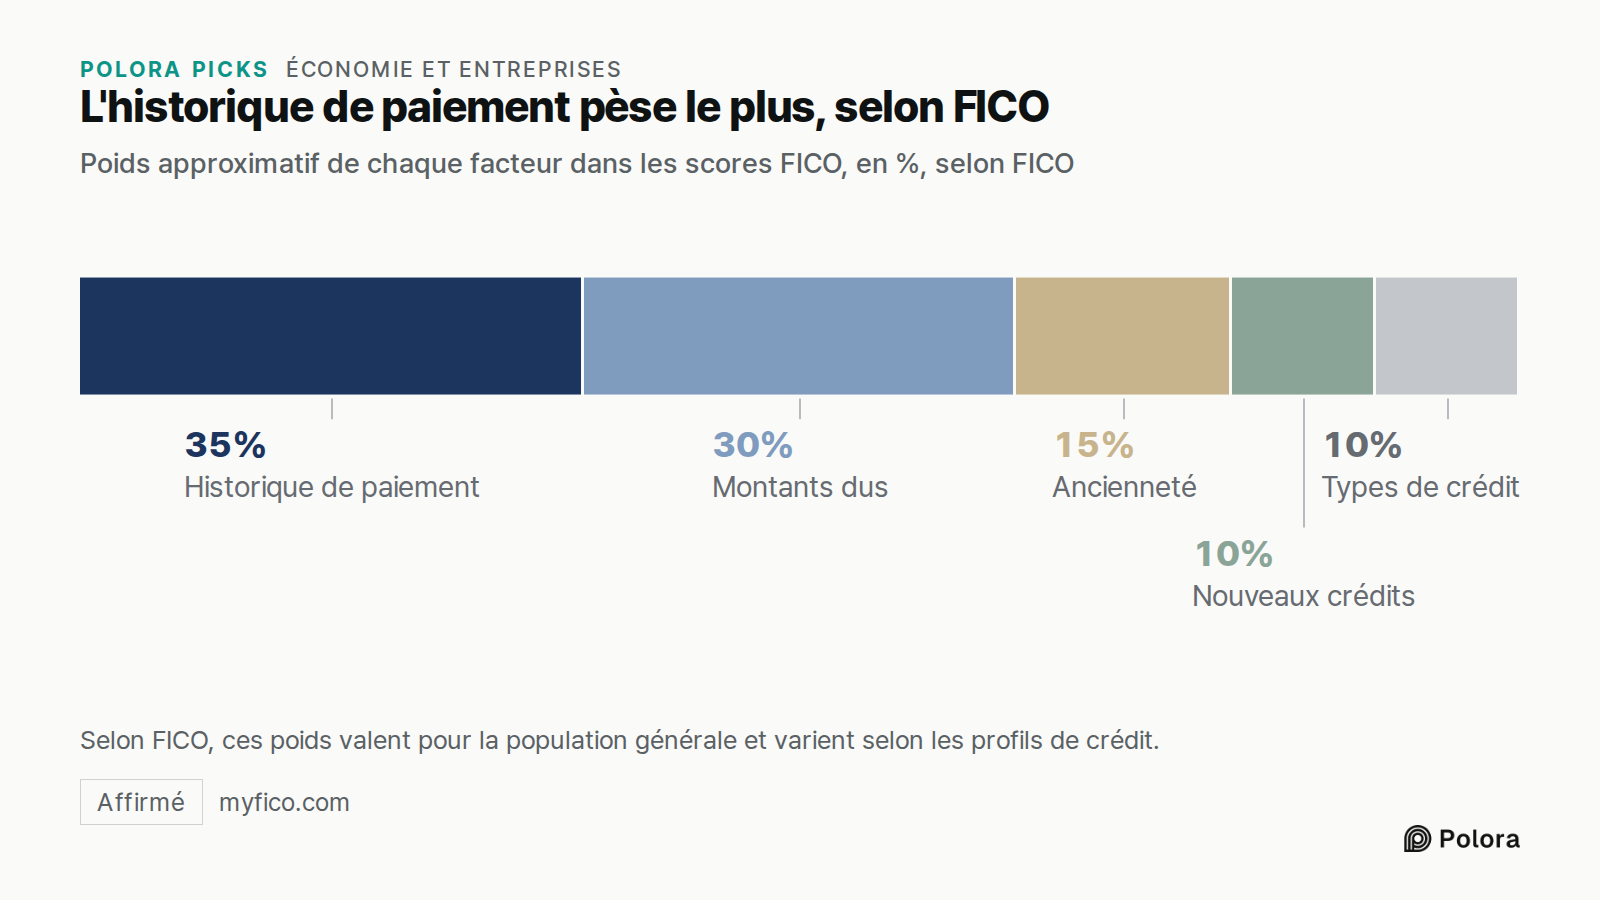
FICO publie une répartition approximative de ce qui pèse dans ses scores. L'historique de paiement compte pour 35 %, les montants dus pour 30 %, l'ancienneté de l'historique de crédit pour 15 %, les nouveaux crédits pour 10 % et la variété des types de crédit pour 10 %. Tout provient du dossier de crédit. Les revenus, l'épargne et le poste occupé n'entrent pas dans le score, même si un prêteur peut les examiner séparément au moment de décider.
FICO assortit ces chiffres d'une réserve. Selon l'entreprise, ces pourcentages valent pour la population générale et peuvent différer selon les profils de crédit, et l'effet d'un facteur isolé ne peut pas se mesurer sans regarder l'ensemble du dossier. Ils décrivent ce que la formule privilégie en moyenne. Ils ne disent pas comment évoluera le chiffre d'une personne donnée. D'autres modèles, dont VantageScore, publient des pondérations différentes, si bien qu'aucune répartition ne s'applique à tous les scores.
La bataille du crédit immobilier montre qui décide
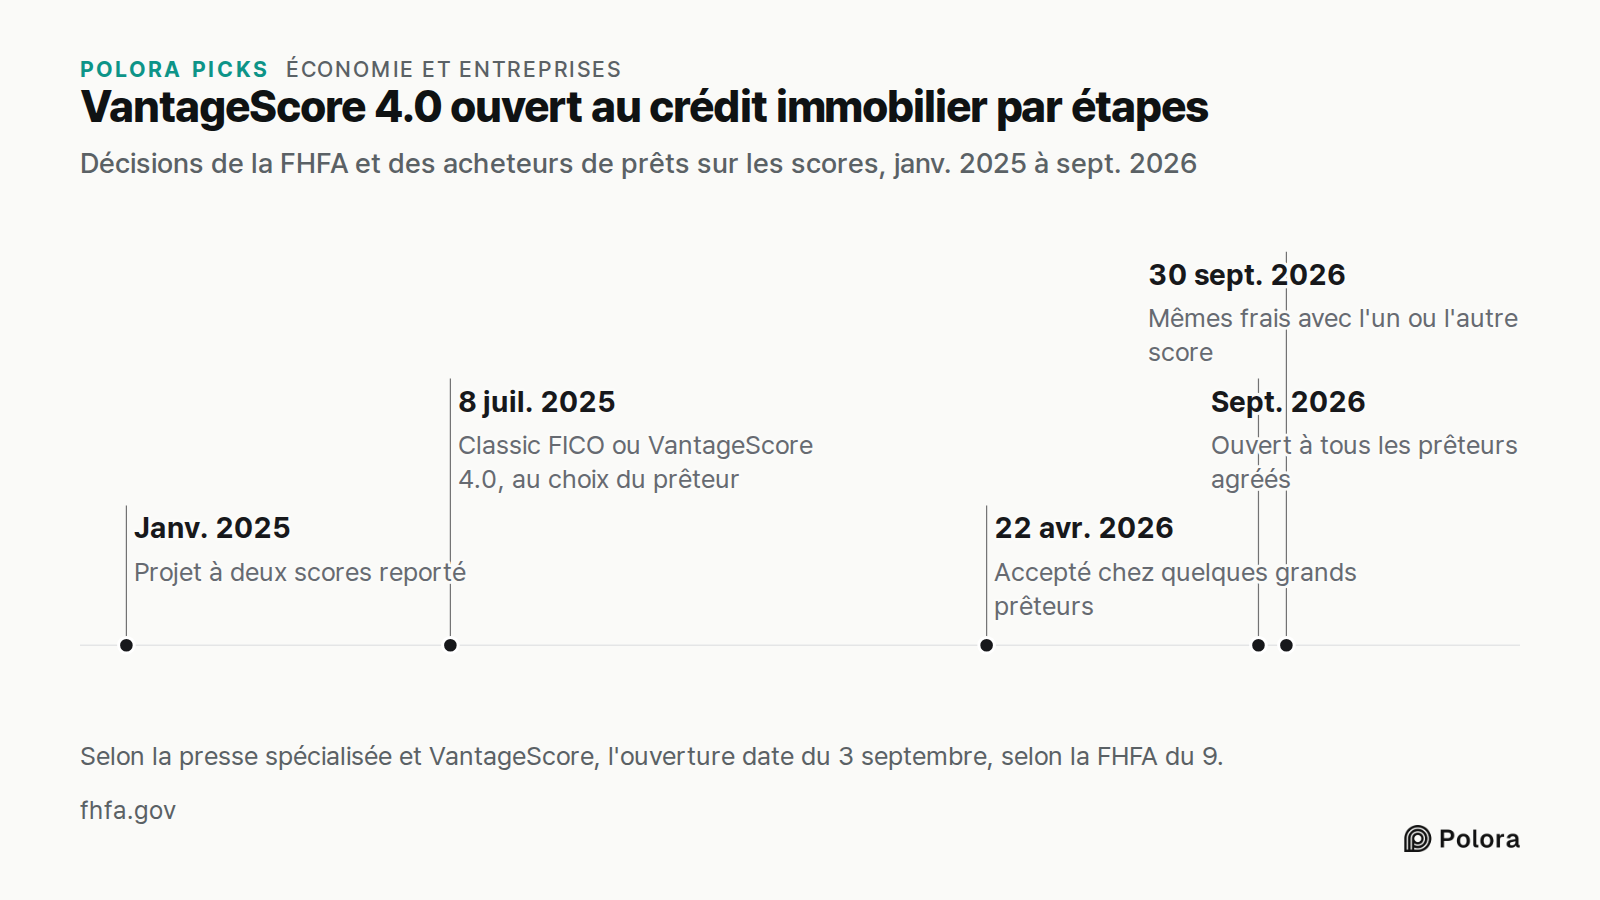
Pendant des décennies, un prêt revendu à Fannie Mae ou Freddie Mac exigeait un score FICO, plus précisément les anciennes versions appelées Classic FICO. Leur autorité de tutelle, l'Agence fédérale de financement du logement (FHFA), prévoyait de changer cela. Les prêteurs auraient dû fournir deux scores plus récents, FICO 10T et VantageScore 4.0, et consulter les dossiers de deux agences au lieu de trois. En janvier 2025, ce projet a été reporté sine die.
Le 8 juillet 2025, le directeur de la FHFA, Bill Pulte, a annoncé une autre voie. Les prêteurs pourraient utiliser soit Classic FICO, soit VantageScore 4.0. Les dossiers des trois agences resteraient obligatoires, et le projet à deux agences était abandonné pour l'instant. Le 22 avril 2026, Fannie Mae et Freddie Mac ont commencé à accepter VantageScore 4.0, d'abord auprès d'un petit groupe de grands prêteurs. Selon les médias spécialisés, ce groupe en comptait environ 21, un chiffre avancé par Bill Pulte lors d'une conférence de presse. Début septembre 2026, Bill Pulte a ordonné l'ouverture de VantageScore 4.0 à tous les prêteurs agréés. La presse spécialisée et VantageScore datent cette décision du 3 septembre, tandis que les documents de la FHFA datent le changement lui-même du 9 septembre, jour où l'obligation d'autorisation écrite préalable a été levée. Le 30 septembre, les deux acheteurs de crédits immobiliers ont ajusté leurs frais initiaux pour qu'un prêt coûte la même chose avec l'un ou l'autre score.
Deux choses n'ont pas encore changé. FICO 10T est approuvé mais, selon la FHFA, n'est pas admis pour l'instant dans les prêts revendus à Fannie Mae et Freddie Mac. Un dossier de crédit provenant des trois agences reste obligatoire. Selon des sources du secteur, Bill Pulte a écrit sur les réseaux sociaux début septembre que l'agence envisageait sérieusement d'autoriser un dossier de deux agences, mais la FHFA n'a publié aucune règle à ce sujet pour l'instant. Dans les faits, chaque prêteur choisit désormais le score sur lequel sont jugés ses candidats à un prêt immobilier, mais uniquement dans le menu approuvé par la FHFA.
- FHFA : Credit scores
- Fannie Mae : Credit score models
- NAR : FHFA approves VantageScore 4.0 for mortgage underwriting
- Brownstein : FHFA reverses course on bi-merge, opens door to VantageScore 4.0
- Scotsman Guide : Lenders begin rolling out VantageScore for Fannie Mae and Freddie Mac loans
- Inman : NAR, FHFA and VantageScore 4.0
- VantageScore : VantageScore 4.0 now FHFA approved for all lenders
- HousingWire : GSEs broaden VantageScore 4.0 access
FICO contourne les agences de crédit
Les autorités ne sont pas les seules à changer les règles. Le 1er octobre 2025, FICO a annoncé un programme de licence directe pour le crédit immobilier. Il permet aux revendeurs qui assemblent les dossiers de crédit immobilier de calculer eux-mêmes les scores FICO, sans les acheter auprès des trois agences. FICO a proposé deux tarifs. Le premier est de 4,95 dollars par score, plus 33 dollars par emprunteur et par score au moment où le prêt est versé. Le second est un forfait de 10 dollars par score. Les prêteurs qui préfèrent continuer à acheter par les agences peuvent toujours le faire.
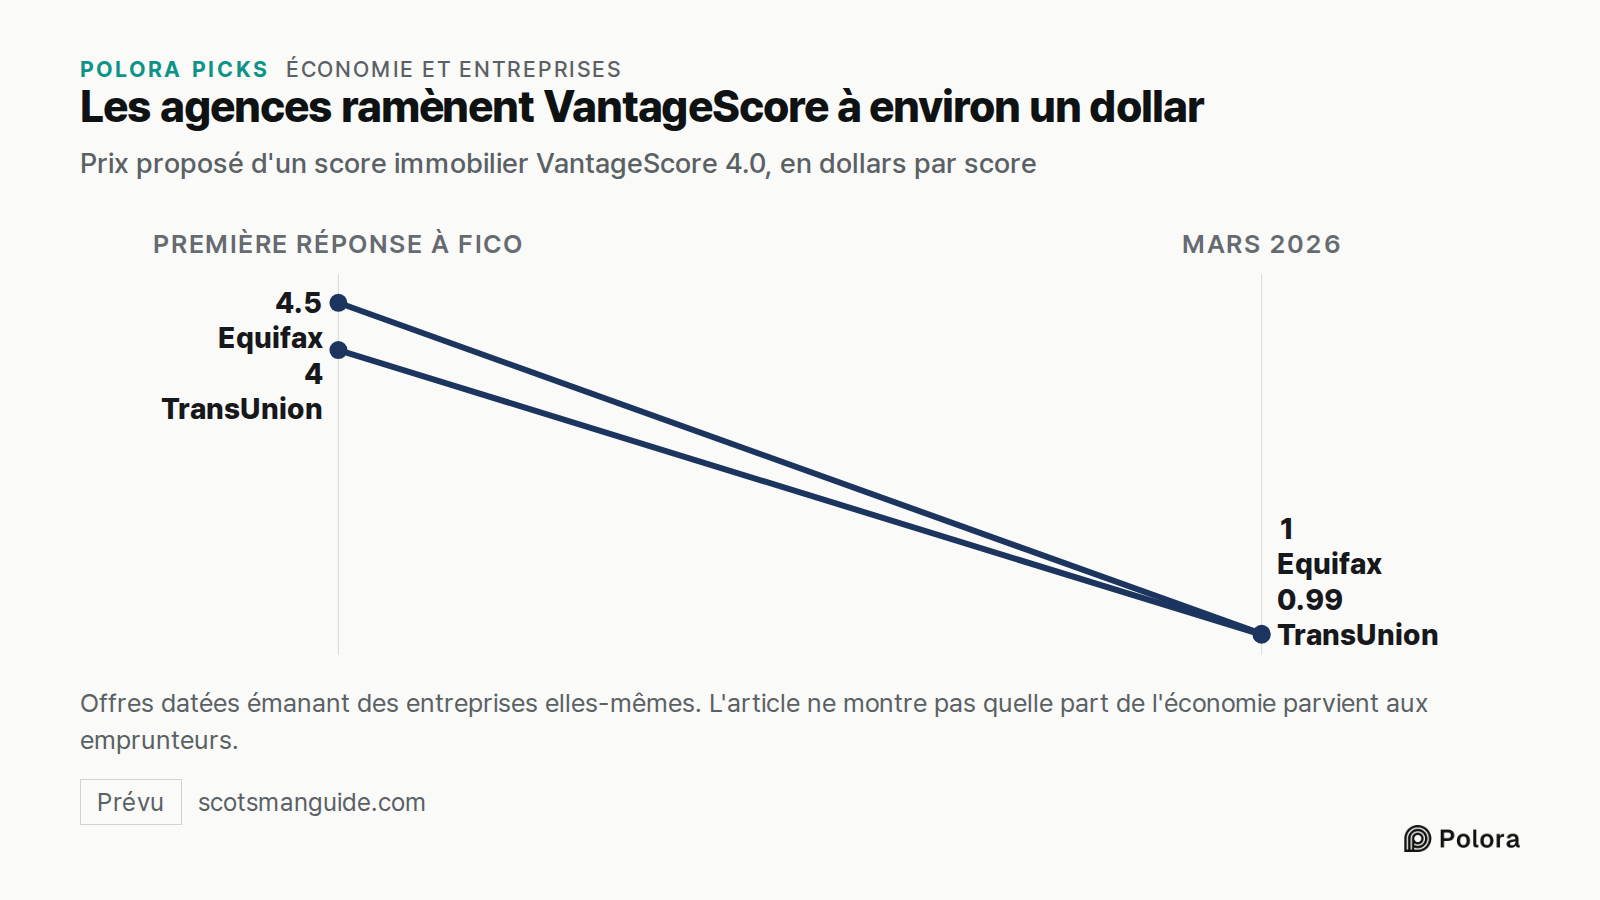
Les agences ont répondu vite, et pas toutes de la même manière. Le 7 octobre 2025, Equifax a vu dans l'option à 10 dollars de FICO un « doublement digne d'un monopole » et proposé des scores VantageScore 4.0 pour le crédit immobilier à 4,50 dollars jusqu'à fin 2027. TransUnion a proposé VantageScore 4.0 à 4 dollars par score en 2026, et gratuitement aux prêteurs qui achetaient aussi un score FICO. En mars 2026, après que Bill Pulte eut publiquement critiqué leurs tarifs, les agences sont allées plus loin. TransUnion et Experian ont fixé le prix à 0,99 dollar par score. Un document réglementaire publié par Equifax le même mois indique un prix de 1 dollar, qu'Equifax dit maintenir jusqu'à fin 2027. Le 29 septembre 2026, TransUnion a annoncé maintenir son prix de 0,99 dollar jusqu'en décembre 2028, et garder le score gratuit en cas d'achat d'un score FICO.
Derrière ces chiffres, la dispute porte sur qui s'interpose entre la formule et le prêteur. FICO veut vendre son score sans passer par les agences. Les agences veulent que les prêteurs passent au score qu'elles possèdent. Chaque camp présente sa propre initiative comme une économie pour les emprunteurs. Ce sont des offres datées, émanant des entreprises elles-mêmes, et aucune ne montre quelle part de l'économie, s'il y en a une, parvient à la personne qui contracte le prêt.
- FICO : FICO launches cost-cutting Direct License Program for mortgage
- MortgagePoint : FICO launches direct license program for mortgage lenders
- Equifax : Equifax expands mortgage credit offerings
- HousingWire : TransUnion VantageScore price cut
- Experian : Experian announces $0.99 pricing for VantageScore 4.0
- Scotsman Guide : Credit bureaus slash VantageScore pricing following FHFA scrutiny
- Equifax SEC filing, March 2026
- Equifax : VantageScore for mortgage
Ailleurs, les rôles sont répartis autrement
En Allemagne, l'organisme de crédit le plus connu, la SCHUFA, est lui aussi une entreprise privée. L'autorité allemande de la concurrence le décrit comme une agence de crédit qui évalue la solvabilité des particuliers et des entreprises, et dont les actionnaires sont des banques, des caisses d'épargne et d'autres entreprises, notamment des commerces. Certains des prêteurs qui utilisent ses évaluations figurent donc aussi parmi ses propriétaires.
Au Royaume-Uni non plus, il n'existe pas de score de crédit officiel unique. L'autorité britannique de protection des données cite trois grandes agences privées qui détiennent les dossiers, Equifax, Experian et TransUnion, et précise que ces agences ne disent pas aux prêteurs s'il faut accorder un crédit. C'est le prêteur qui décide. Le chiffre affiché dans une application britannique est l'indication propre de l'agence, non un verdict qui lie le prêteur.
Un produit, un client et la personne notée
Aux États-Unis, un score de crédit n'est pas un verdict public. C'est un produit, avec un fabricant, un prix et un client. FICO et VantageScore le fabriquent à partir des données que détiennent les agences de crédit. Le prêteur choisit la version qu'il achète et décide de ce que le chiffre signifie pour un prêt. Pour les crédits immobiliers revendus à Fannie Mae et Freddie Mac, une agence fédérale décide même quelles versions sont admises. Trois acteurs différents prennent trois décisions différentes. La personne dont le nom figure sur le dossier est celle que l'on mesure, et elle n'a pas son mot à dire sur l'instrument de mesure.