En un an, le taux de la Fed a un peu baissé et celui des crédits immobiliers a pris plus d'un point
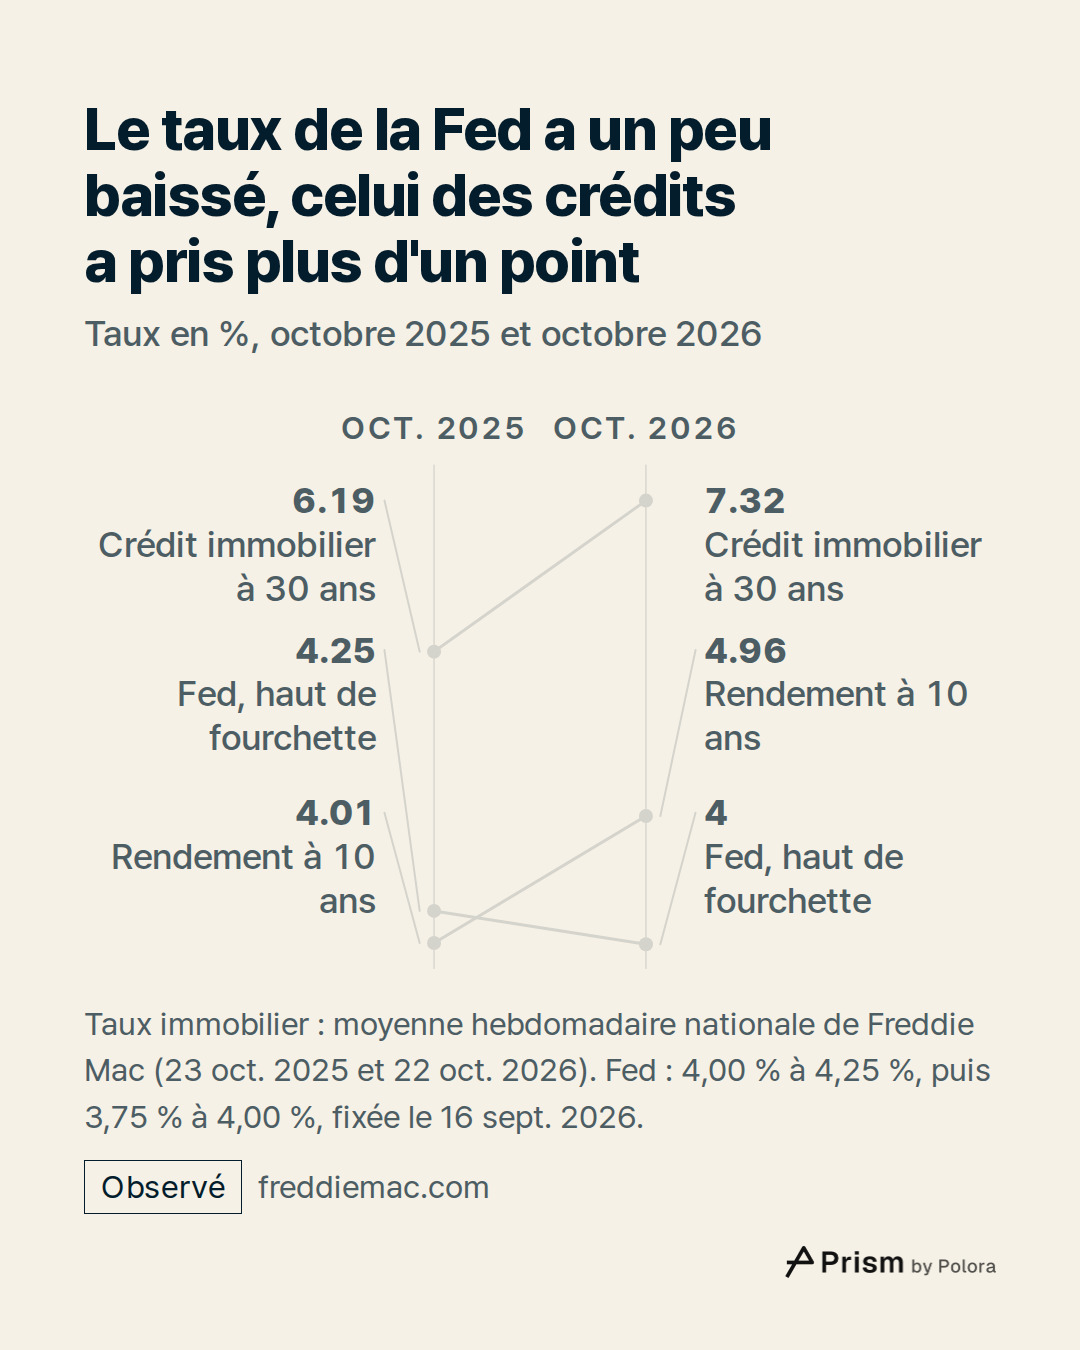
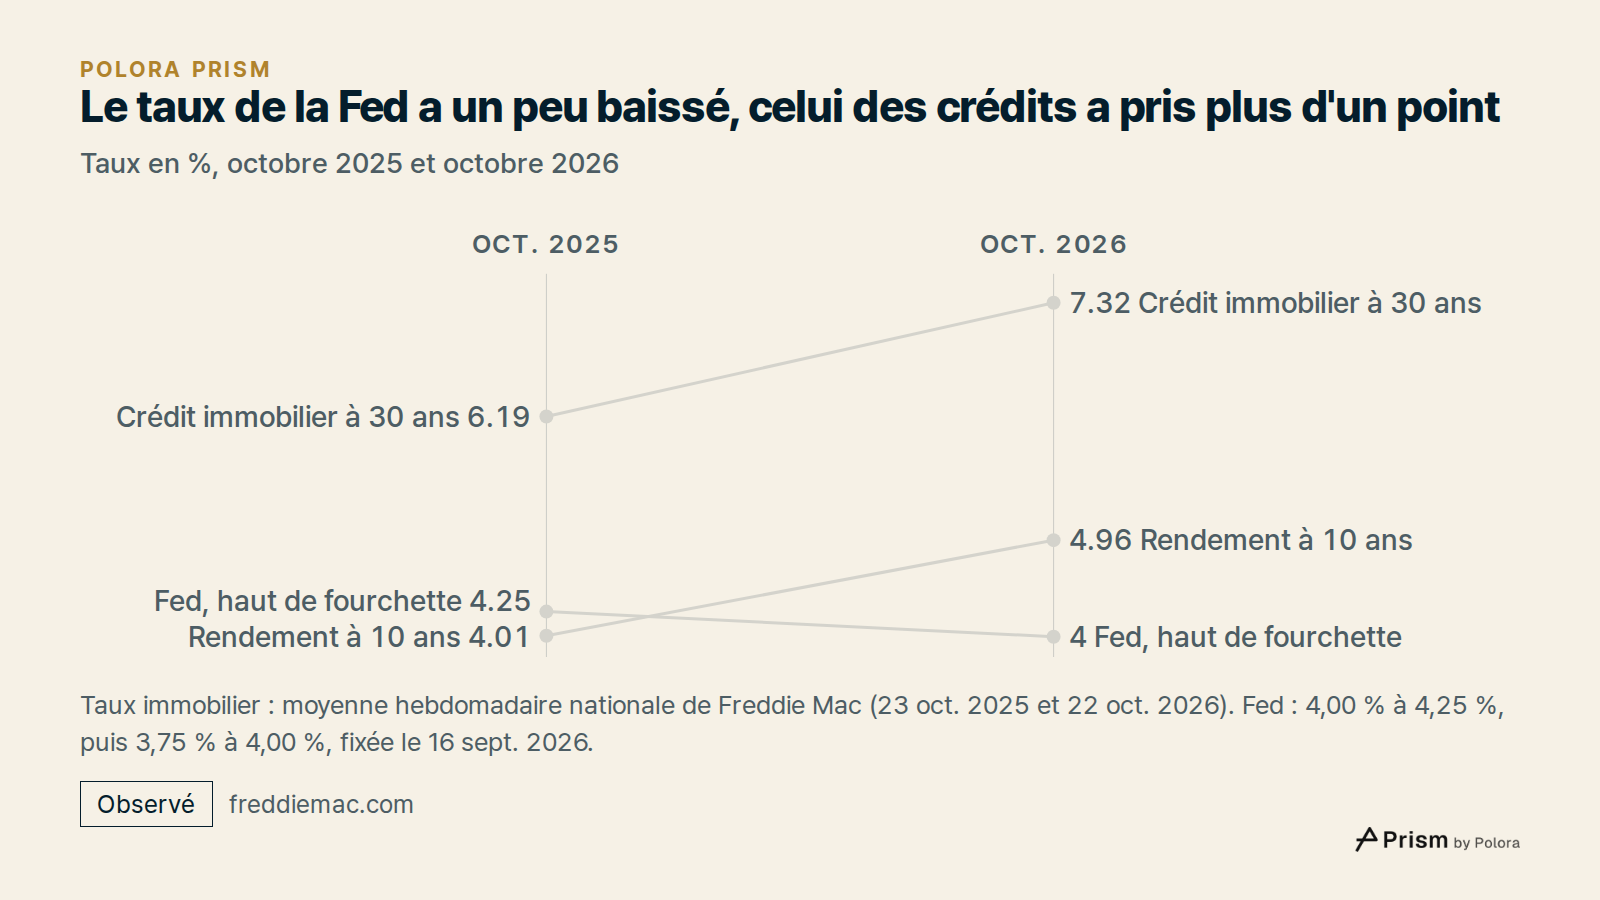
Comparons deux mois d'octobre. Le 23 octobre 2025, la Réserve fédérale américaine (la Fed, la banque centrale des États-Unis) visait pour son taux au jour le jour une fourchette de 4,00 % à 4,25 %. Ce taux, le taux des fonds fédéraux, est celui auquel les banques se prêtent de l'argent pour une nuit. La même semaine, l'enquête hebdomadaire de Freddie Mac, un grand organisme de refinancement des prêts immobiliers, situait le taux moyen d'un crédit immobilier à taux fixe sur 30 ans à 6,19 %.
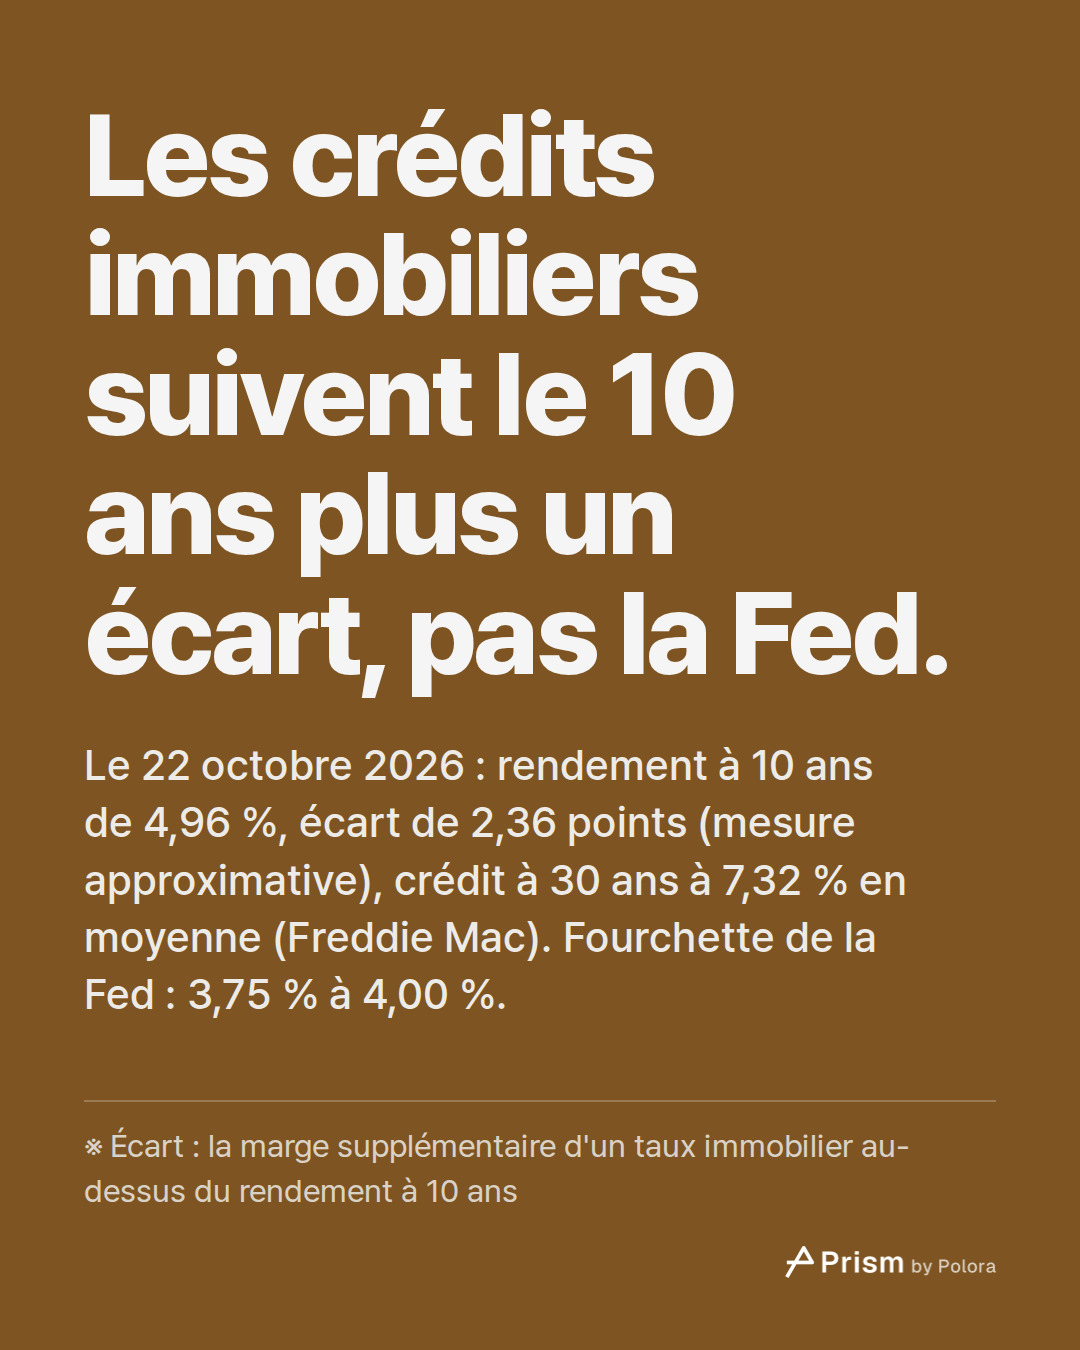
Un an plus tard, la fourchette visée par la Fed était de 3,75 % à 4,00 %, soit un quart de point de moins. C'est celle que la Fed a fixée le 16 septembre 2026, et la dernière confirmée au moment de la vérification de cet article, le 28 octobre, quelques heures avant l'annonce prévue ce jour-là. Dans l'enquête datée du 22 octobre 2026, le crédit à 30 ans s'établissait en moyenne à 7,32 %. Les deux semaines précédentes, le 8 et le 15 octobre, il était de 7,40 %.
Le taux de la Fed a donc légèrement baissé, tandis que celui des crédits immobiliers a pris 1,13 point. Ce n'est pas le taux directeur de la Fed qui a fait bouger les crédits. Sur la même année, le rendement de l'emprunt d'État américain à 10 ans est passé de 4,01 % à 4,96 %, soit près d'un point de plus. C'est dans ce chiffre que se trouve l'essentiel de l'explication.
- Freddie Mac Primary Mortgage Market Survey
- Freddie Mac Primary Mortgage Market Survey archive
- Federal Reserve press release, September 17, 2025
- Federal Reserve press release, September 16, 2026
- 30-Year Fixed Rate Mortgage Average in the United States (FRED)
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity (FRED)
Pourquoi un crédit sur 30 ans suit l'emprunt d'État à 10 ans
La Fed fixe le prix de l'argent pour une nuit. Un crédit immobilier, lui, court sur des décennies, et la banque qui l'accorde ne le garde généralement pas. Aux États-Unis, la plupart des prêts immobiliers sont regroupés puis vendus à des investisseurs sous forme de titres adossés à des crédits immobiliers : des obligations remboursées par les mensualités de nombreux emprunteurs. Le prix que ces investisseurs acceptent de payer pour ces obligations détermine en grande partie le taux qu'un nouveau crédit doit afficher.
Un crédit sur 30 ans va rarement jusqu'à son terme. Les emprunteurs vendent leur logement ou renégocient leur prêt, et chaque mensualité rembourse une partie du capital. Les investisseurs ne comparent donc pas une obligation immobilière à un emprunt d'État à 30 ans. La référence habituelle est l'emprunt d'État à 10 ans. Une étude publiée en 2026 par la Réserve fédérale de Boston la qualifie de référence imparfaite, car une obligation immobilière rembourse son capital petit à petit et à des moments imprévisibles, ne bénéficie pas de la même garantie, et supporte des frais d'octroi et de gestion du prêt qu'un emprunt d'État n'a pas.
Le schéma « rendement à 10 ans plus un écart », l'écart étant une marge supplémentaire, est donc une grille de lecture des taux immobiliers, et non un calcul que les prêteurs appliquent. Ces taux dépendent aussi de la façon dont s'échangent les obligations immobilières elles-mêmes, des coûts supportés par les emprunteurs et les prêteurs, et d'un risque de remboursement anticipé qui évolue avec le temps.
Le taux au jour le jour de la Fed n'agit sur le rendement à 10 ans que de manière indirecte. Ce rendement reflète ce que les investisseurs attendent du taux de la Fed en moyenne sur les dix années à venir, ainsi que le supplément qu'ils exigent pour immobiliser leur argent aussi longtemps, par exemple pour se couvrir contre le risque d'inflation. Le 5 octobre 2026, le rendement à 10 ans a clôturé à 5,31 %, son plus haut niveau de clôture depuis mai 2002, selon les données quotidiennes du Trésor américain publiées par la Réserve fédérale de Saint-Louis. Le 22 octobre, il était redescendu à 4,96 %.
Ce que paie l'écart au-dessus du taux à 10 ans
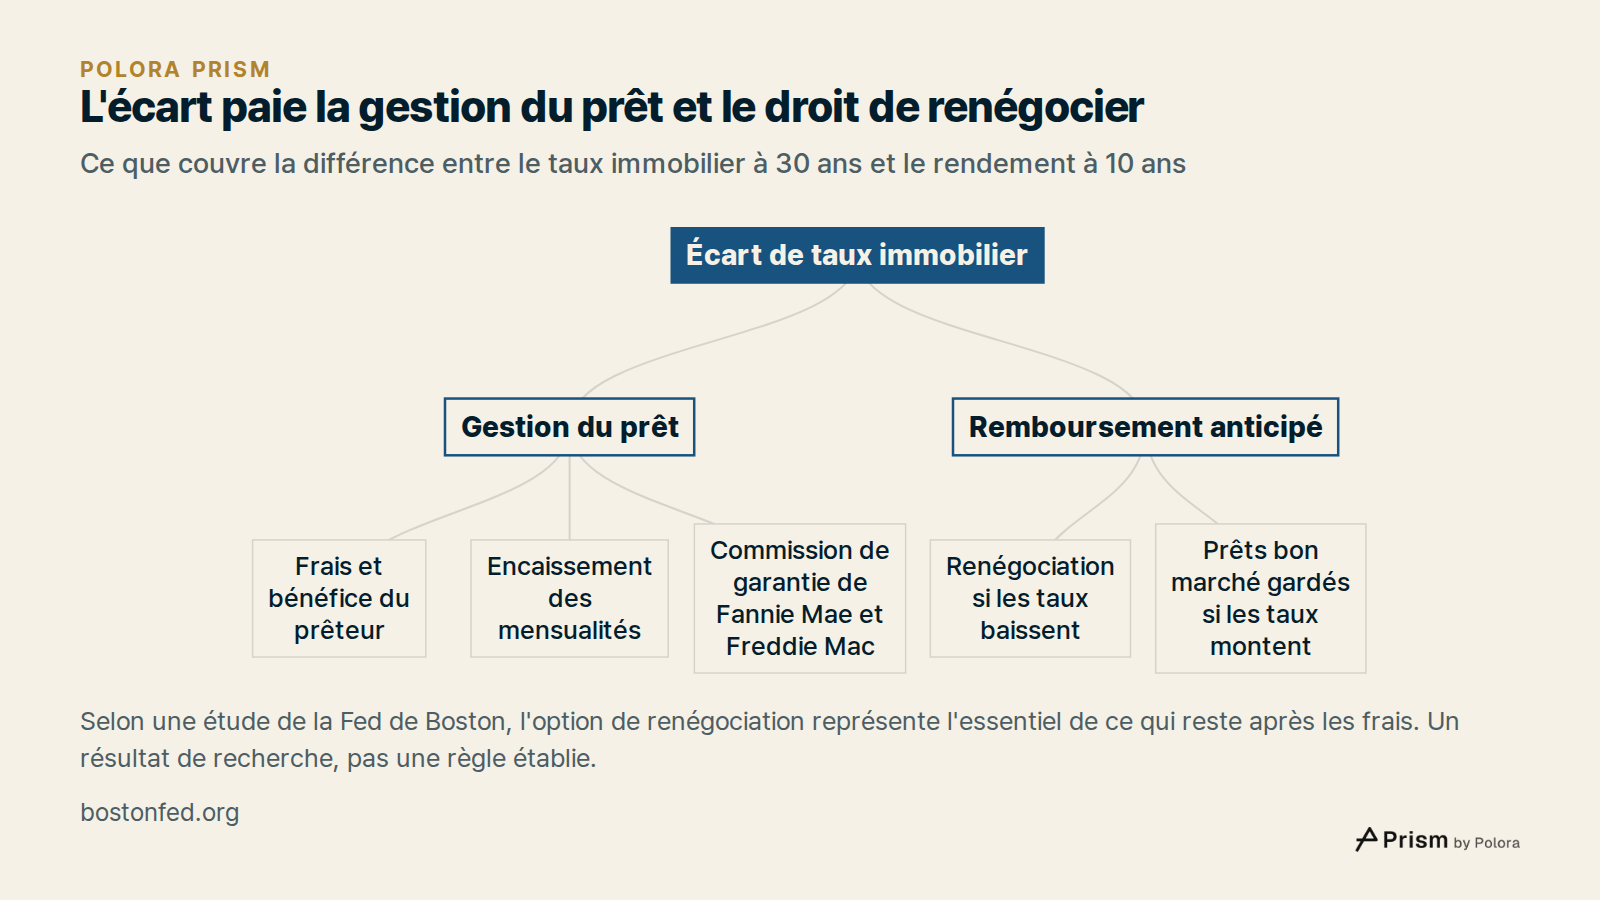
Un crédit immobilier coûte plus cher que le rendement à 10 ans, et la différence s'appelle l'écart de taux immobilier. Une partie de cet écart paie la gestion du prêt. Les prêteurs ont des frais et veulent dégager un bénéfice, quelqu'un encaisse les mensualités chaque mois, et Fannie Mae et Freddie Mac prélèvent une commission de garantie pour promettre aux investisseurs qu'ils seront payés même si un emprunteur fait défaut. Le montant de cette commission dépend de ce que l'on compte. L'étude de la Réserve fédérale de Boston retient environ 0,42 point dans sa comparaison. L'agence fédérale qui supervise ces deux organismes, la Federal Housing Finance Agency, additionne les commissions annuelles et celles payées à l'octroi sur les prêts pour maisons individuelles acquis par Fannie Mae et Freddie Mac en 2024, et fait état d'une moyenne de 65,2 points de base (un point de base vaut un centième de point de pourcentage), soit environ 0,65 point.
La part la plus importante, et la plus variable, rémunère les investisseurs pour un risque précis. Aux États-Unis, un emprunteur peut rembourser son crédit à tout moment sans pénalité. Quand les taux baissent, les emprunteurs renégocient, et les investisseurs récupèrent leur argent au moment précis où ils ne peuvent le replacer qu'à des taux plus bas. Quand les taux montent, les emprunteurs gardent leurs prêts bon marché, et les investisseurs les ont sur les bras. Selon l'étude de la Réserve fédérale de Boston, cette option de remboursement anticipé représente la majeure partie de l'écart qui subsiste une fois les frais déduits. Son analyse conclut que les anticipations sur les taux, l'ampleur de leurs variations et le coût d'une renégociation expliquent ensemble environ 80 % des mouvements de ce reliquat. C'est le résultat d'une seule étude, et non une règle établie.
Cette option vaut davantage quand les taux varient fortement, car de grandes variations rendent plus probable une renégociation avantageuse. La Réserve fédérale de Dallas a constaté qu'en 2022 les taux immobiliers avaient monté surtout parce que les rendements des emprunts d'État avaient monté, et qu'un coût plus élevé de l'option de remboursement anticipé, signe d'une incertitude accrue sur l'évolution des taux, avait amplifié cette hausse.
L'écart aujourd'hui, mesuré d'une façon parmi d'autres
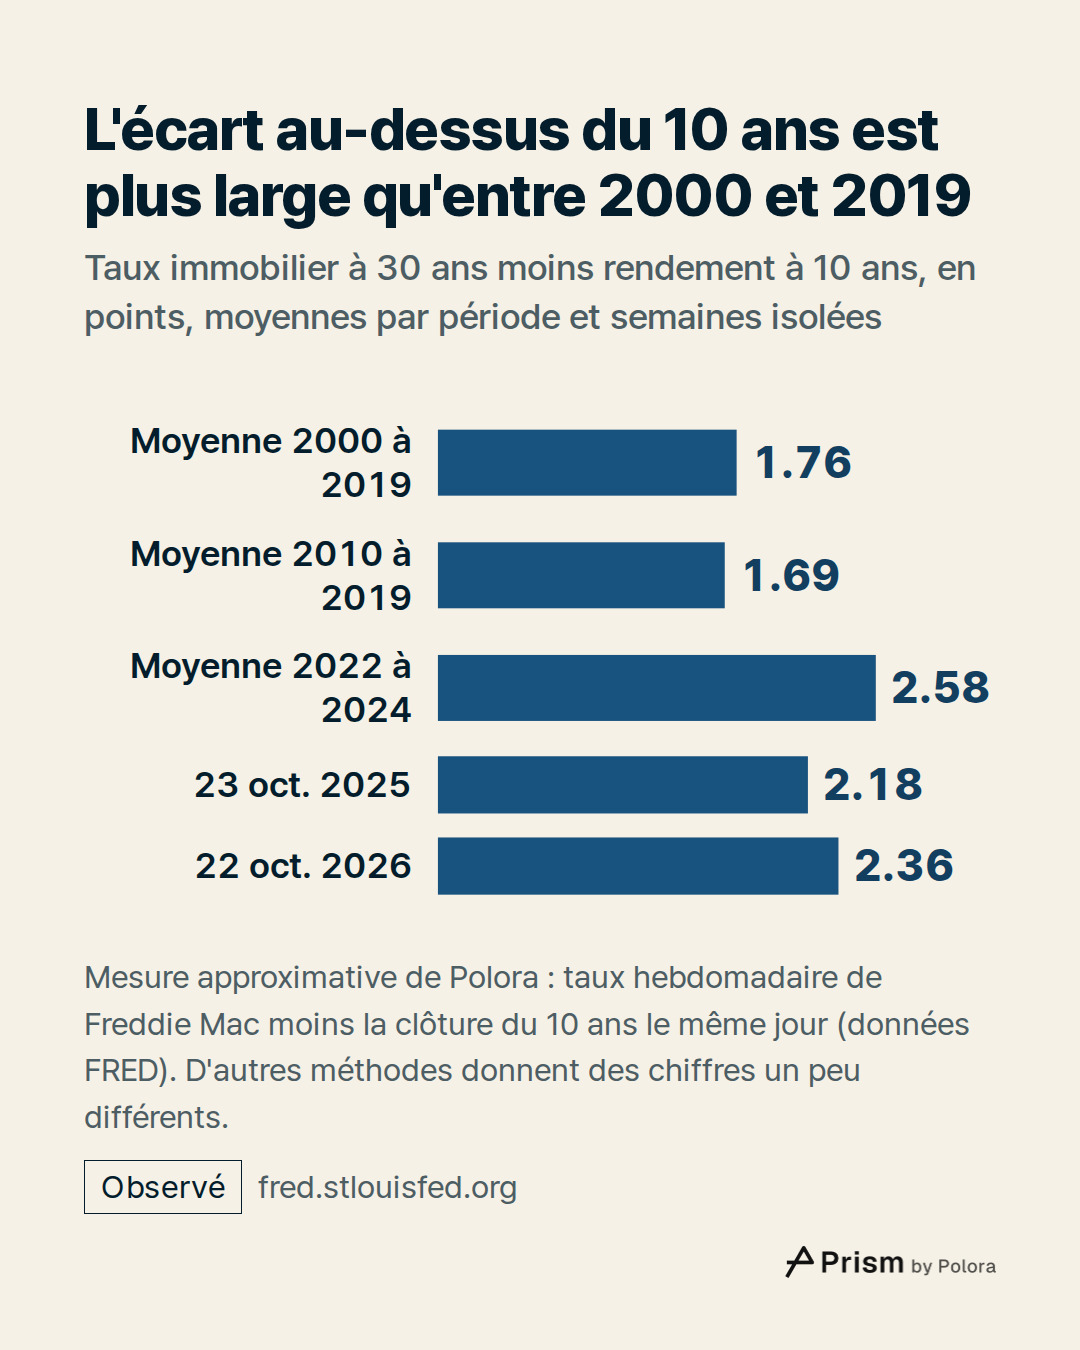
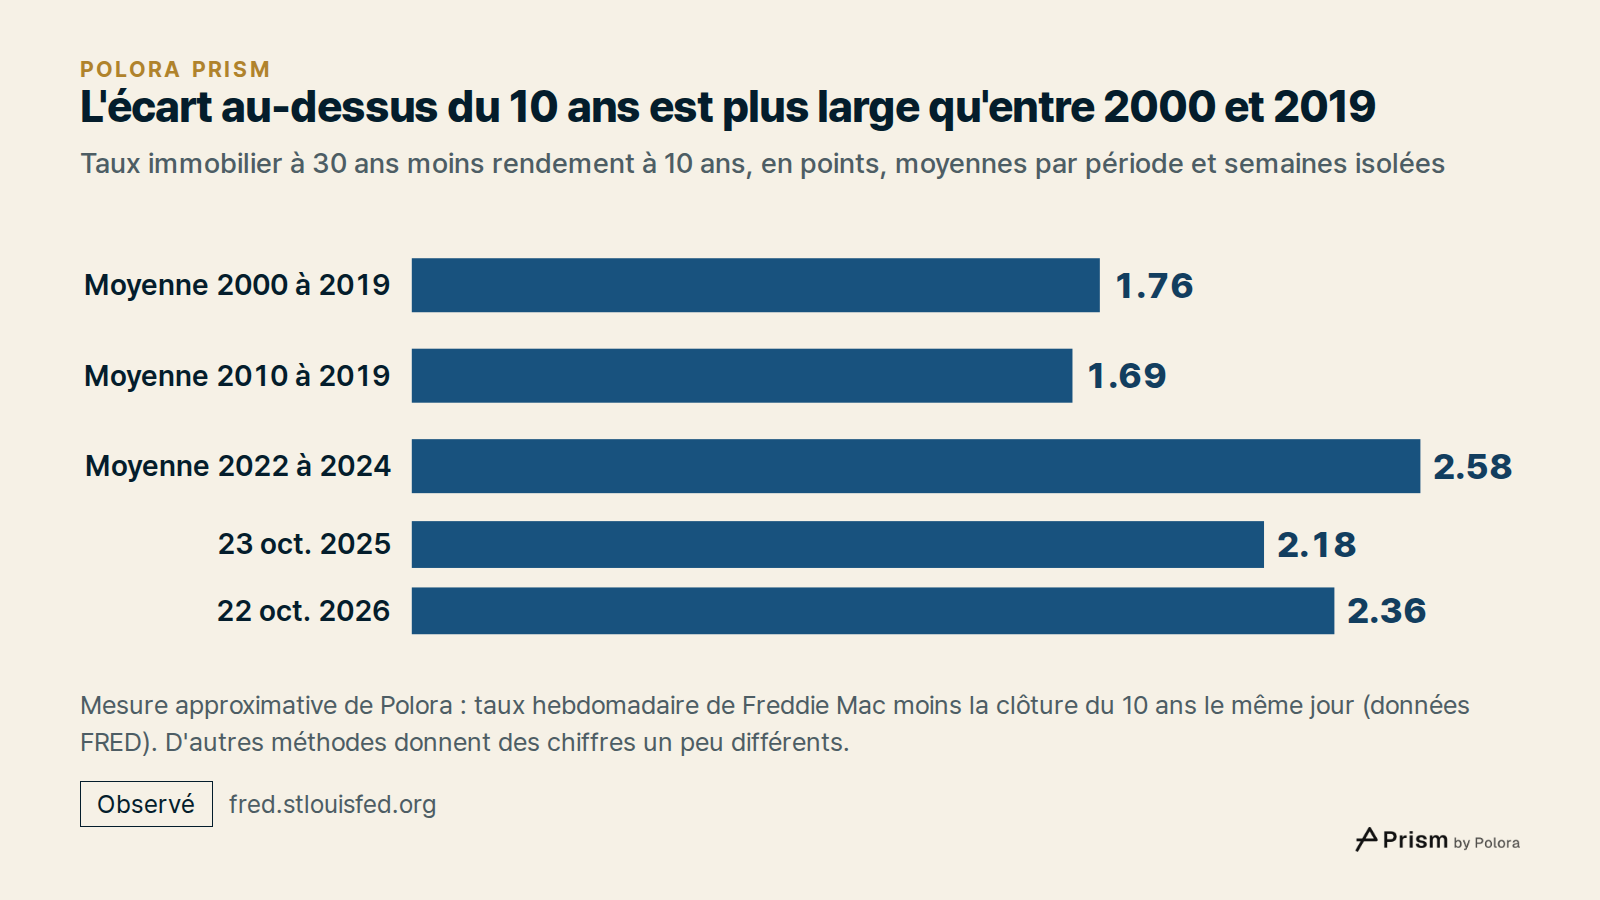
Nous avons mesuré l'écart d'une façon simple : chaque taux hebdomadaire de l'enquête de Freddie Mac moins le rendement de clôture de l'emprunt d'État à 10 ans le même jour, à partir des données publiques de la Réserve fédérale de Saint-Louis (FRED). Le chiffre de Freddie Mac est une moyenne des taux proposés du jeudi au mercredi, si bien que soustraire la clôture d'un seul jour donne un écart approximatif, et non une cotation à un instant précis. Selon cette mesure, l'écart a été en moyenne de 1,76 point de 2000 à 2019, et de 1,69 point de 2010 à 2019. Il a atteint en moyenne 2,58 points de 2022 à 2024, des années où les taux ont bougé violemment.
En octobre 2026, il s'est élargi de semaine en semaine : 2,18 points le 8 octobre, 2,30 le 15 octobre et 2,36 le 22 octobre. C'est environ 0,6 point de plus que la moyenne de 2000 à 2019. Un an plus tôt, le 23 octobre 2025, il était de 2,18 points.
Selon cette mesure, sur la hausse de 1,13 point du taux à 30 ans, 0,95 point vient du rendement à 10 ans et 0,18 point de l'élargissement de l'écart. Associer les dates autrement ou choisir d'autres années donne des moyennes un peu différentes : les chiffres exacts dépendent donc de la méthode.
Ce que ces chiffres ne disent pas
Le chiffre de Freddie Mac est une moyenne nationale pour un type d'emprunteur bien précis : des prêts classiques pour acheter une maison individuelle que l'emprunteur habitera, avec un bon ou un excellent dossier de crédit et un apport de 20 %. Ce n'est pas le taux que se verra proposer tel ou tel emprunteur : le dossier de crédit, l'apport, le montant emprunté et le prêteur le font varier.
Rien ici n'indique où iront les taux immobiliers. Le rendement à 10 ans et l'écart peuvent chacun monter ou baisser, et pas forcément ensemble. Les moyennes historiques décrivent le passé, sur les années et selon la méthode indiquées, et ne promettent rien pour l'avenir. De nouveaux chiffres vont continuer de tomber. La prochaine décision de la Fed était prévue le 28 octobre 2026 et n'avait pas encore été annoncée au moment de la vérification de cet article : la fourchette indiquée ici est donc celle fixée le 16 septembre. La prochaine enquête de Freddie Mac est prévue le 29 octobre. C'est pourquoi chaque taux de cet article est donné avec sa date.
Ce que vise le nouveau décret présidentiel sur le logement
Le décret présidentiel 14438, intitulé « Decreasing Housing Costs for the American People » (Réduire le coût du logement pour les Américains), est daté du 22 octobre 2026 et a été publié au Federal Register, le journal officiel fédéral, le 28 octobre. Il demande aux administrations des mesures et des programmes pilotes portant sur les frais qui entourent un crédit immobilier : la façon dont le risque lié au titre de propriété (le risque d'une erreur dans les registres officiels indiquant à qui appartient le logement) est évalué et facturé lors de certaines renégociations, la résiliation en temps voulu de l'assurance de prêt dès que le crédit tombe à 78 % de la valeur du logement, les taux de certains prêts immobiliers accordés directement par le ministère des Anciens combattants et par le ministère de l'Agriculture, et les logements construits en usine.
Beaucoup de ces mesures sont des programmes pilotes ou sont assorties de conditions, et elles dépendent de leur mise en œuvre par les administrations et le secteur. Elles portent sur les frais et les coûts qui s'ajoutent à un crédit immobilier, et non sur les rendements des emprunts d'État ni sur l'écart exigé par les investisseurs, les deux forces décrites dans cet article.
La phrase à retenir
Le taux d'un crédit immobilier américain sur 30 ans se forme sur le marché des obligations immobilières, où il se mesure au rendement de l'emprunt d'État à 10 ans, et non au taux au jour le jour de la Fed. Au-dessus de ce rendement s'ajoute un écart qui paie la gestion du prêt et, selon la Réserve fédérale de Boston, surtout le droit de l'emprunteur de renégocier dès que les taux baissent. En octobre 2026, ces deux composantes étaient élevées en même temps : voilà pourquoi le crédit immobilier moyen coûtait plus de 7 % alors que la fourchette visée par la Fed était de 3,75 % à 4,00 %. Pour comprendre un taux immobilier, il faut regarder le rendement à 10 ans et l'écart, et non le chiffre phare de la Fed.