Deux taux aux deux extrémités du marché
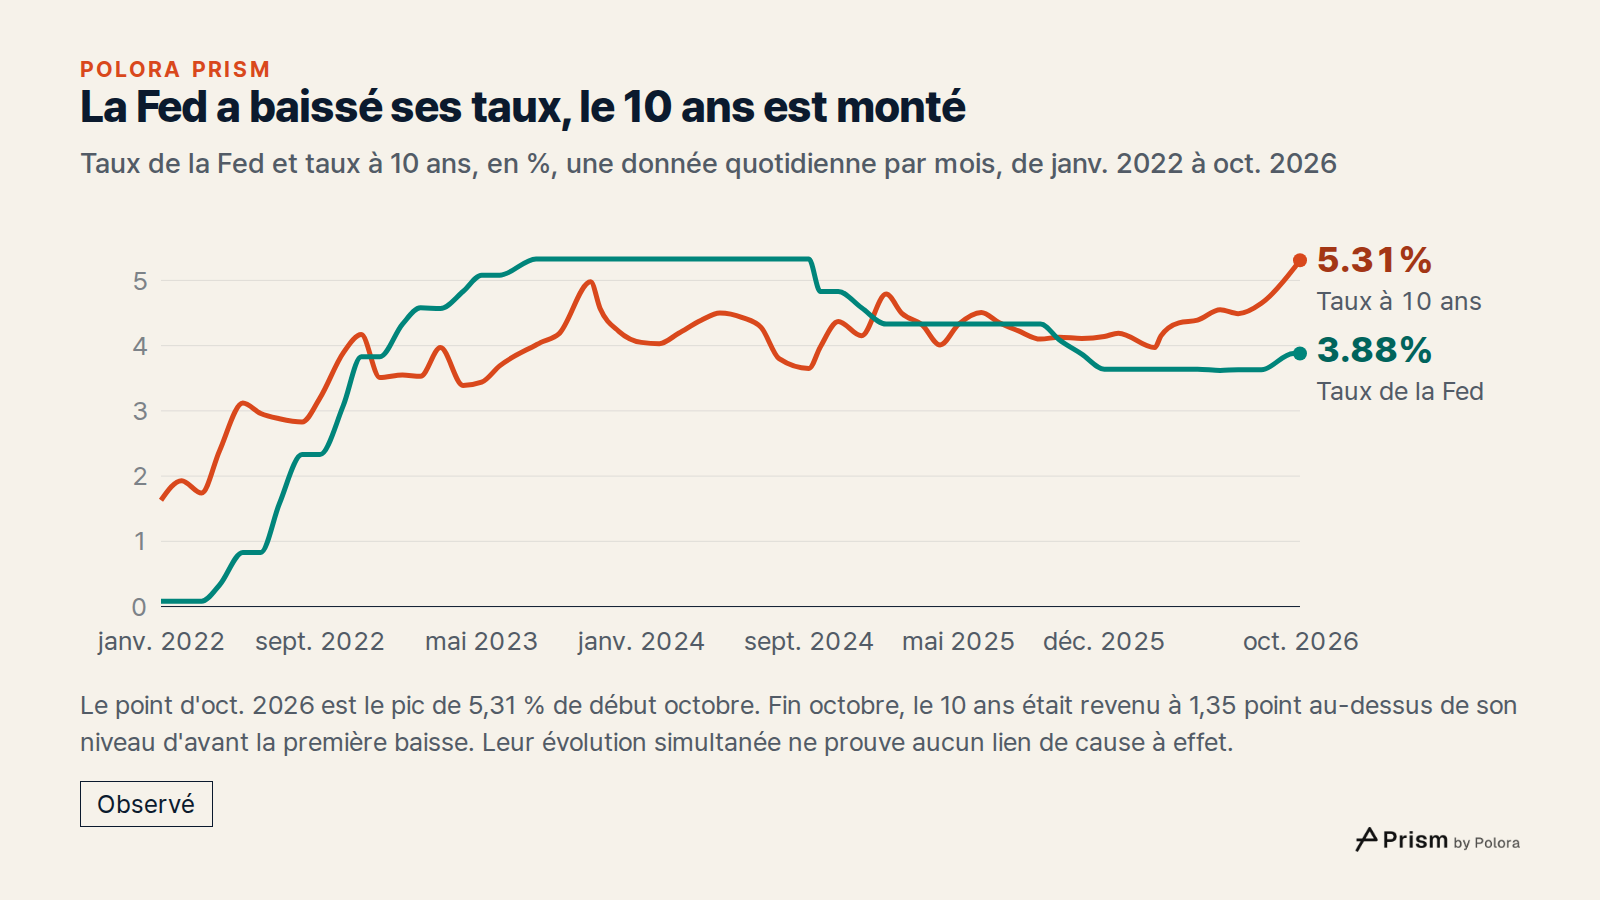
Le taux de la Fed, la banque centrale des États-Unis, est le taux effectif des fonds fédéraux. C'est le taux que les banques se facturent quand elles se prêtent de l'argent au jour le jour. La Fed le maintient dans une fourchette cible que fixe son comité de politique monétaire, qui se réunit huit fois par an. Le taux à 10 ans est le rendement de marché, relevé chaque jour, des emprunts de l'État américain à échéance constante de dix ans. Il est tiré de la courbe des taux du Trésor américain et publié par la Fed dans sa série statistique H.15 sur les taux d'intérêt. Selon les notes de la Fed de Saint-Louis sur le taux des fonds fédéraux, celui-ci n'agit qu'indirectement sur les taux à plus long terme, comme ceux des crédits immobiliers. En 2022 et 2023, les deux taux ont monté ensemble. Depuis la première baisse de la Fed, ils vont en sens inverse.
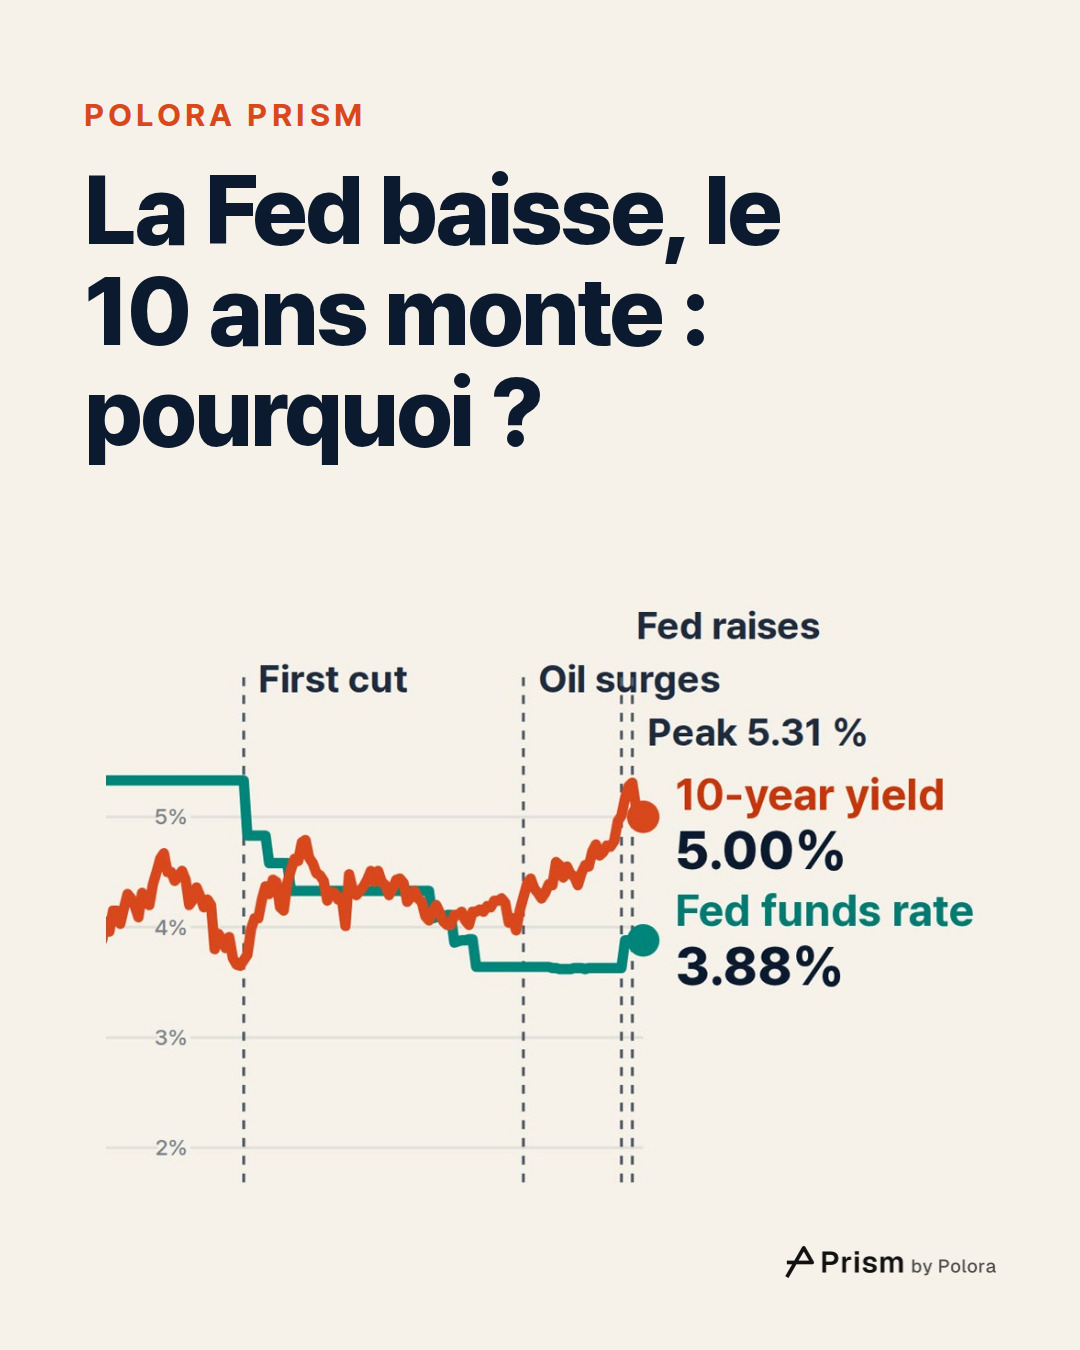
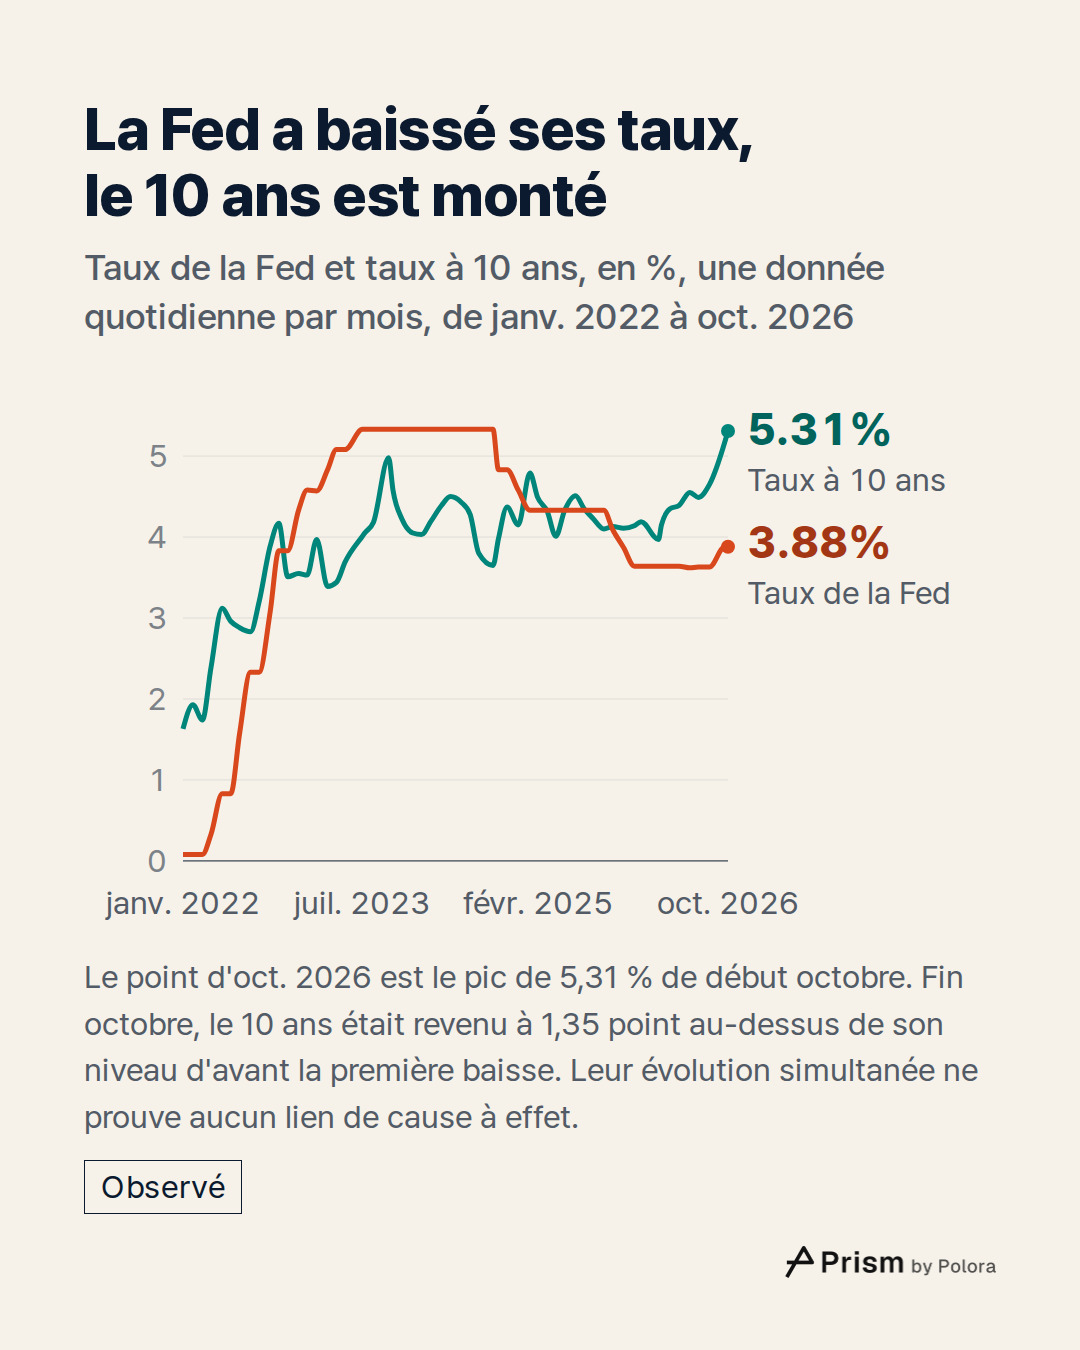
Début 2022, le taux de la Fed était de 0,08 % et le taux à 10 ans de 1,63 %. À partir de mars 2022, la Fed a relevé ses taux à un rythme rapide, en expliquant dans son communiqué que l'inflation restait élevée. En juillet 2023, son taux atteignait 5,33 %. Le 10 ans a suivi et a culminé à 4,98 % en octobre 2023. La Fed a ensuite laissé son taux inchangé pendant plus d'un an, tandis que le 10 ans refluait.
Les baisses de taux, et le rendement qui est monté
La veille de l'annonce de la première baisse, à la mi-septembre 2024, le taux de la Fed s'établissait à 5,33 % et le 10 ans à 3,65 %. La Fed a alors abaissé sa fourchette cible d'un demi-point, pour la porter entre 4,75 et 5,00 %. Elle s'est dite plus confiante dans l'idée que l'inflation se dirigeait durablement vers son objectif.
Le 10 ans a pris le chemin inverse. À la mi-janvier 2025, il était monté à 4,79 %. La Fed a continué de baisser ses taux. En décembre 2025, elle avait abaissé sa fourchette six fois, de 1,75 point au total, pour la ramener entre 3,50 et 3,75 %. Pourtant, de la première baisse jusqu'aux dernières données, fin octobre 2026, le 10 ans n'est pas redescendu une seule fois à 3,65 % ou en dessous. Son plus bas niveau quotidien sur cette période est de 3,70 %, le jour même de cette première baisse.
2026 : un choc pétrolier, une hausse de taux et un niveau inédit depuis 2002
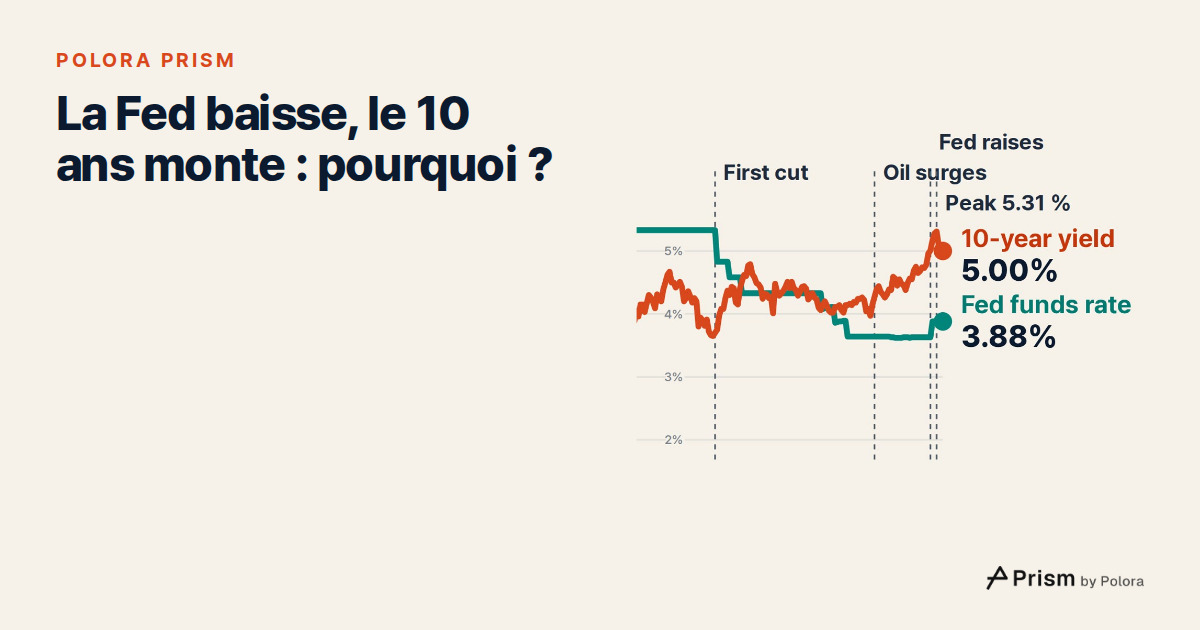
Fin février 2026, le 10 ans était redescendu à 3,97 %. À la fin de ce mois-là sont survenues des opérations militaires au Moyen-Orient, suivies de ce que l'Agence américaine d'information sur l'énergie (EIA) appelle la fermeture de fait du détroit d'Ormuz. La plupart des navires ont cessé d'emprunter le détroit, et les prix du pétrole brut et des carburants ont bondi. Au cours des mois suivants, le 10 ans a grimpé, avec des replis en chemin. Ces événements et cette hausse ont coïncidé dans le temps. Rien dans les données de taux ni dans les sources de cet article ne montre que les premiers aient causé la seconde.
À la mi-septembre 2026, la Fed a relevé sa fourchette d'un quart de point, pour la porter entre 3,75 et 4,00 %, sa première hausse depuis 2023. Son communiqué indiquait : « L'inflation reste élevée. » Il précisait aussi que l'incertitude « reste élevée, en partie en raison des évolutions géopolitiques ». Début octobre, le 10 ans a atteint 5,31 %, son plus haut niveau quotidien depuis 2002.
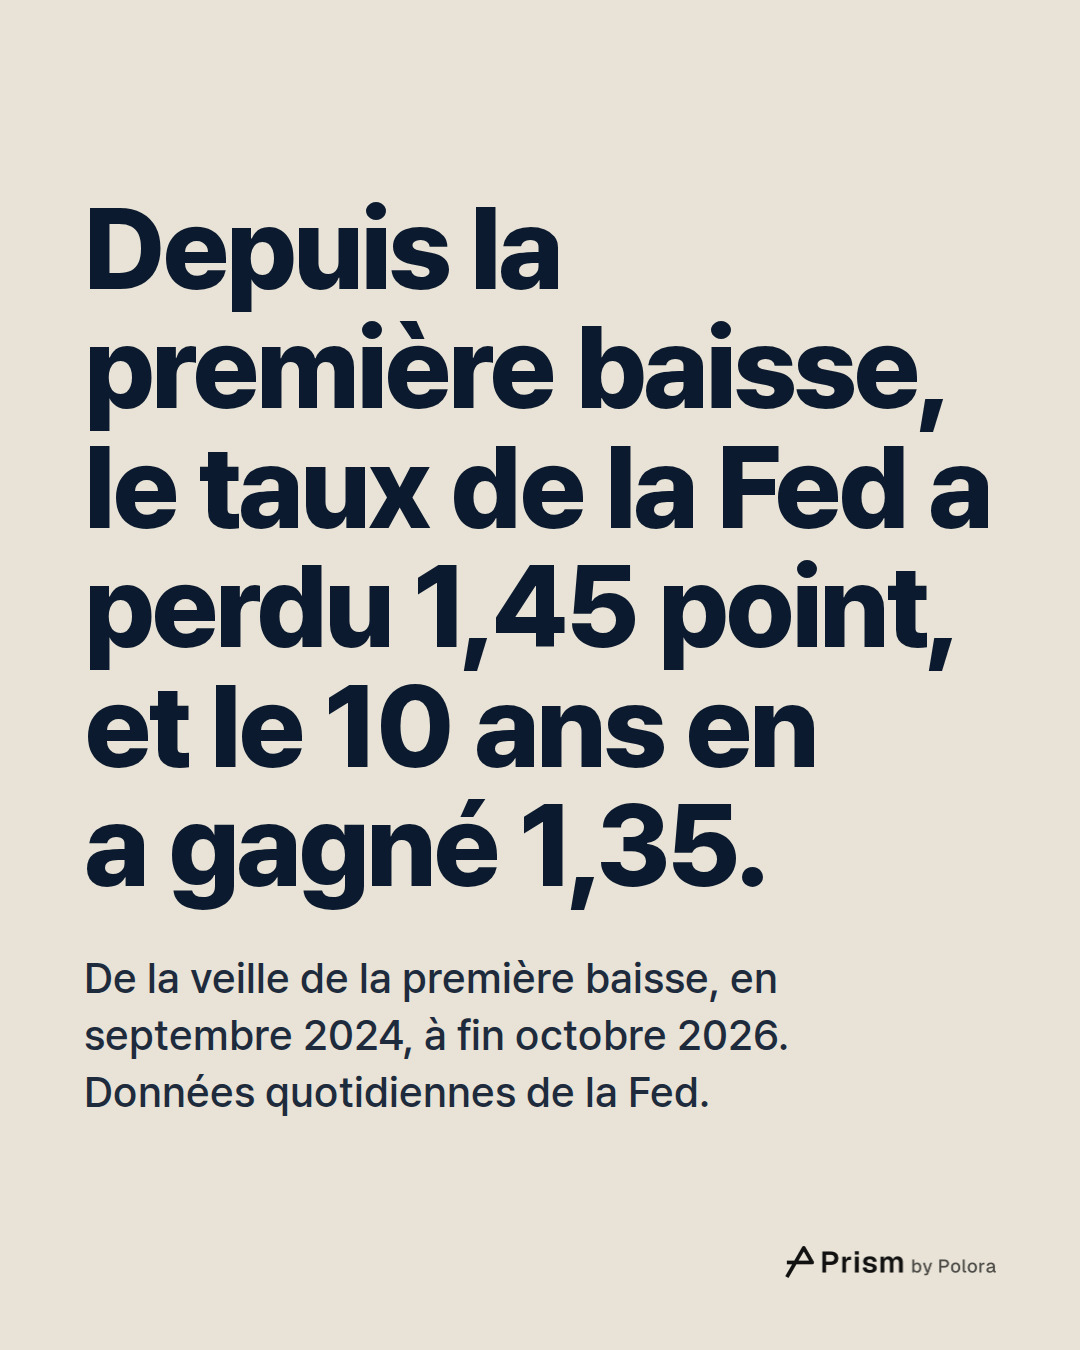
Fin octobre, le 10 ans s'était replié depuis ce sommet, et le taux de la Fed s'établissait à 3,88 %. Par rapport à la veille de la première baisse, le taux de la Fed a perdu 1,45 point et le 10 ans en a gagné 1,35. À cette dernière date, le 10 ans se situait 1,12 point au-dessus du taux de la Fed. Avant les baisses, il se situait en dessous.
Ce qu'un modèle de la Fed dit de cette hausse
Le rendement à 10 ans peut se décomposer en deux parties. La première est le taux à court terme que l'on s'attend à voir en moyenne sur les dix ans. La seconde est la prime de terme, c'est-à-dire ce qui reste du rendement une fois cette moyenne attendue retirée. Aucune des deux ne s'observe directement. Le Conseil des gouverneurs de la Réserve fédérale publie des estimations de l'une et de l'autre, tirées d'un modèle interne conçu par les économistes Don Kim et Jonathan Wright, et précise qu'il s'agit d'un produit de recherche, non d'une statistique officielle. Selon la page consacrée au modèle, la prime de terme reflète la compensation exigée pour le risque de taux d'intérêt, à laquelle s'ajoute un effet technique appelé prime de convexité, et elle peut être positive ou négative.
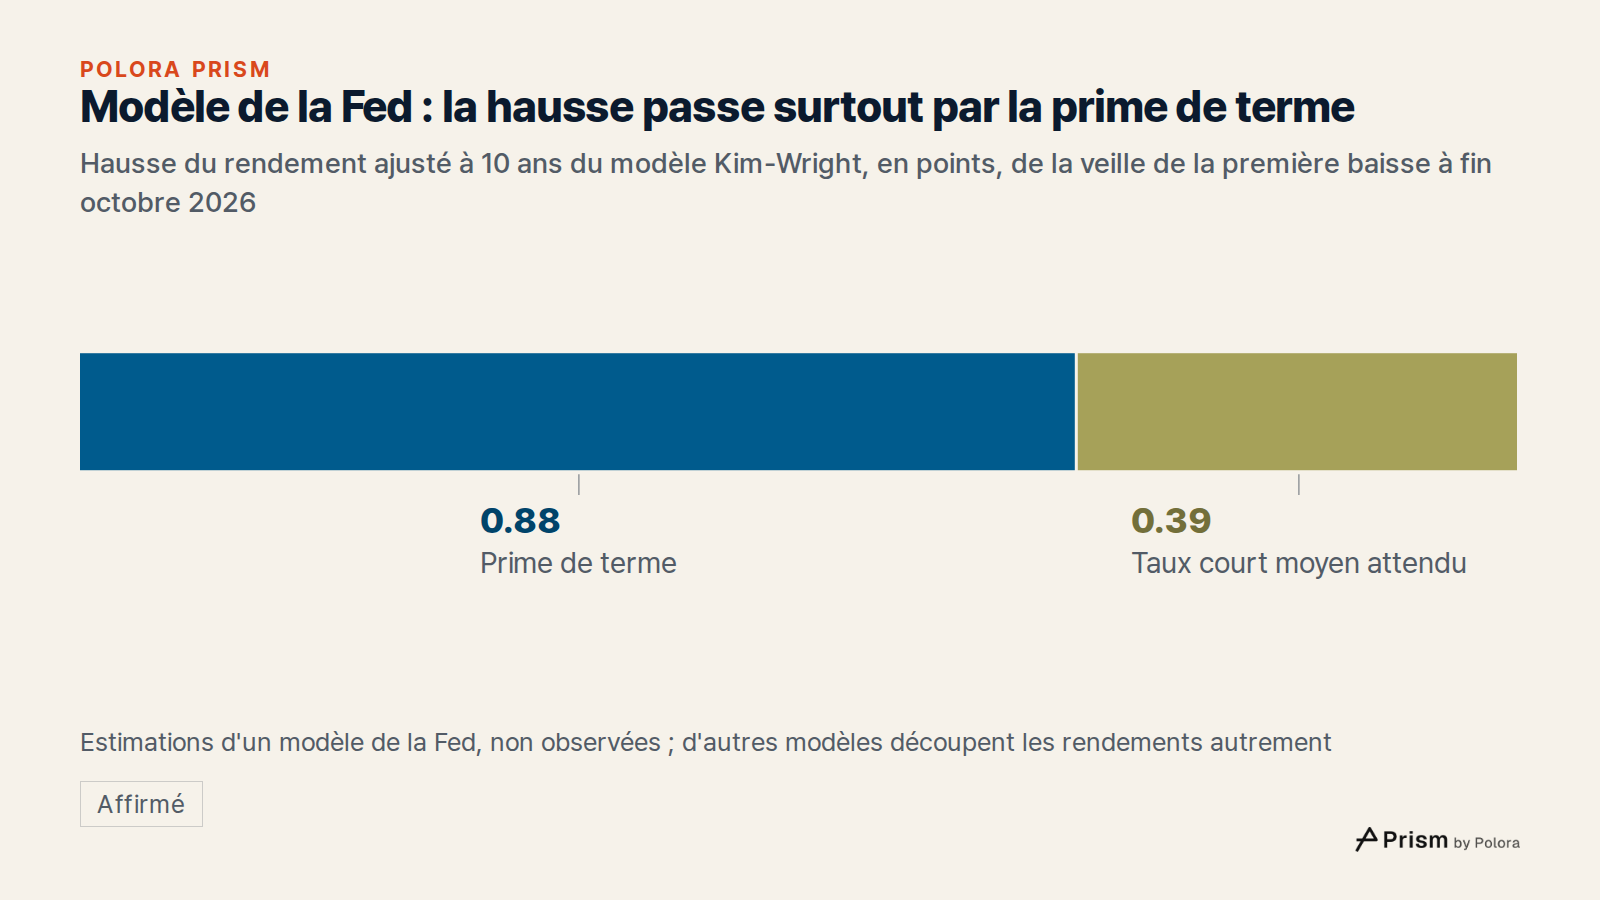
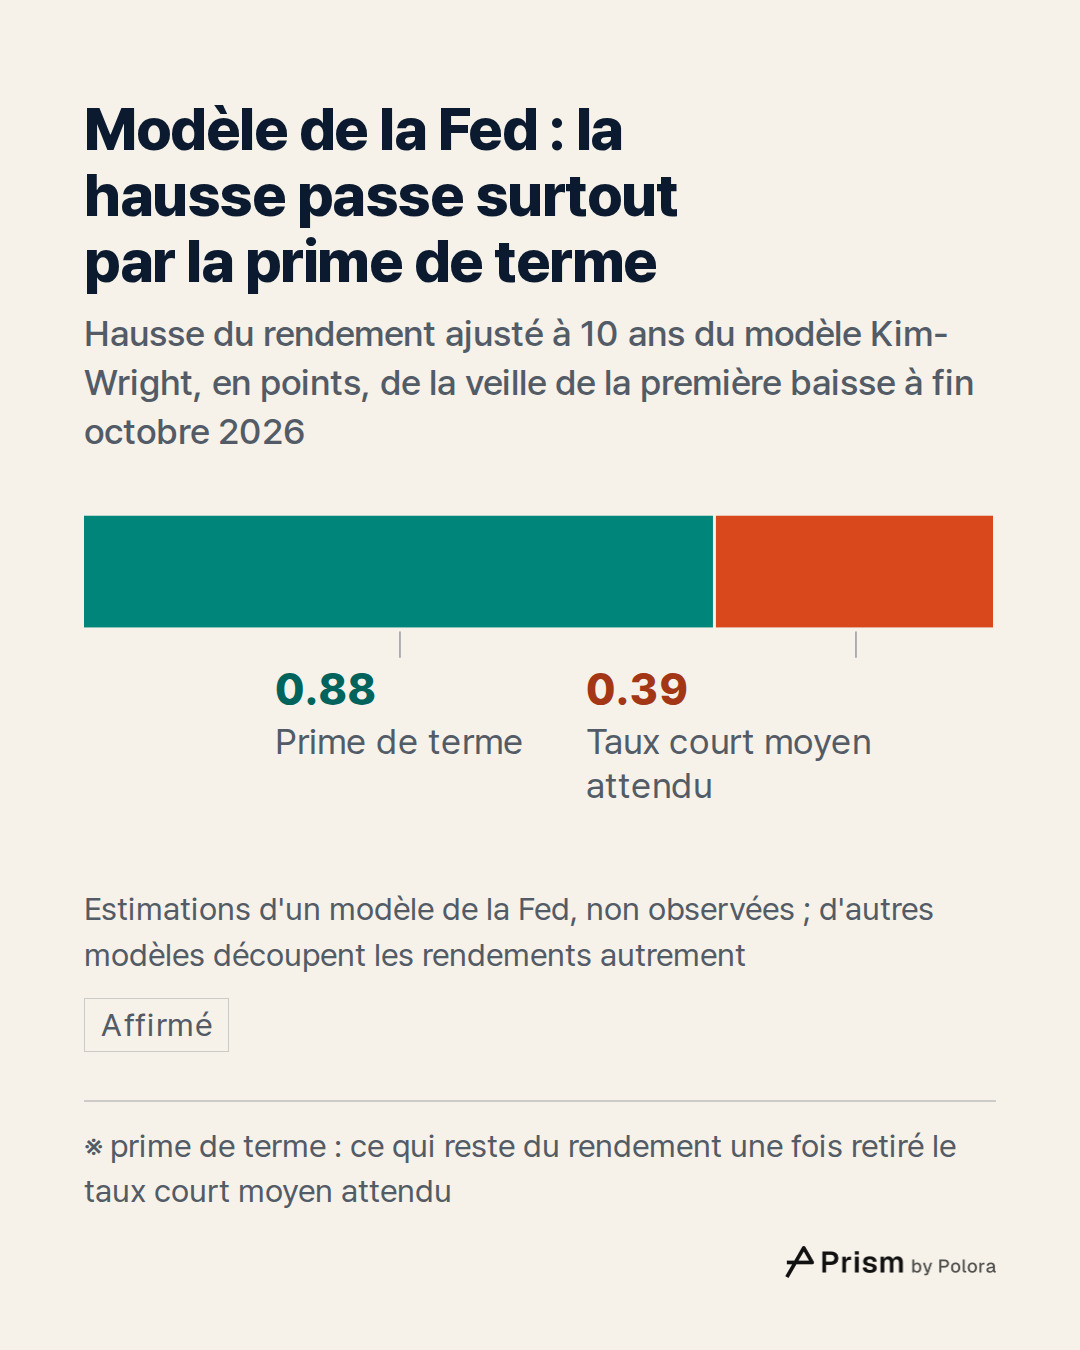
Le modèle s'appuie sur son propre rendement ajusté d'une obligation à 10 ans dite zéro coupon, qui n'est pas la même mesure que le rendement de marché cité plus haut. La veille de la première baisse, son rendement ajusté était de 3,73 %, contre 3,65 % pour le rendement de marché. Au dernier jour couvert par le modèle, fin octobre 2026, soit une séance avant la dernière donnée de marché citée plus haut, le rendement ajusté avait progressé de 1,27 point. Le modèle attribue 0,88 point de cette hausse à la prime de terme, passée de 0,06 à 0,94 %. Il en attribue 0,39 au taux court moyen attendu, passé de 3,67 à 4,06 %.
Dans ce modèle, l'essentiel de la hausse apparaît donc dans la prime de terme estimée, et une part moindre dans la trajectoire estimée des taux courts. Les deux parties sont des estimations de grandeurs que personne ne peut observer directement, et d'autres modèles découpent les rendements autrement. Le modèle ne dit pas non plus pourquoi la prime a augmenté.
Ce que cela montre, et ce que cela ne montre pas
Il s'agit d'une suite d'événements, non de la preuve d'une cause. Les deux taux sont des données quotidiennes de la série H.15 de la Réserve fédérale. La fourchette cible et les estimations du modèle sont des séries distinctes du Conseil des gouverneurs de la Réserve fédérale. Les chiffres du 10 ans ont été vérifiés dans les fichiers quotidiens de la courbe des taux du Trésor américain, et le taux de la Fed dans la publication de la Fed de New York. Le point de départ a son importance. Le jour même de la première baisse, le 10 ans était à 3,70 %, si bien que, mesurée à partir de ce jour-là, la hausse est un peu moindre. « Plus haut depuis 2002 » compare des niveaux quotidiens : la dernière séance où le 10 ans s'était établi à 5,31 % ou plus remonte à 2002. Rien de tout cela ne dit où iront ensuite l'un ou l'autre de ces taux.
- Federal Reserve Board via FRED, Federal Funds Effective Rate (DFF)]
- Federal Reserve Board via FRED, Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity (DGS10)]
- Federal Reserve Board via FRED, Federal Funds Target Range, Upper Limit (DFEDTARU)]
- Federal Reserve Board via FRED, Federal Funds Target Range, Lower Limit (DFEDTARL)]
- Federal Reserve Board via FRED, Fitted Yield on a 10 Year Zero Coupon Bond (THREEFY10)]
- Federal Reserve Board via FRED, Term Premium on a 10 Year Zero Coupon Bond (THREEFYTP10)]
- Federal Reserve Board, Three-Factor Nominal Term Structure Model (Kim-Wright)]
- Federal Reserve Board, Kim-Wright model data file]
![Sources 8 : fred.stlouisfed.org · Federal Reserve Board via FRED, Federal Funds Effective Rate (DFF)], fred.stlouisfed.org · Federal Reserve Board via FRED, Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity (DGS10)], fred.stlouisfed.org · Federal Reserve Board via FRED, Federal F](https://media.cdn.polora.ai/picks/2026/10/pickrun_ac94cb7acb3647a6/2c2X55Ys8HnvQRUA-slide-08--pourquoi-le-taux-am.jpg)