Ce que mesure ce record
Les chiffres viennent des statistiques de bénéfices des sociétés publiées par le Bureau of Economic Analysis (BEA). C'est l'organisme public américain qui établit les comptes nationaux, ceux-là mêmes qui servent à calculer le PIB. Ces bénéfices couvrent toutes les sociétés américaines, cotées ou non. Ils ne se confondent pas avec les résultats que les sociétés cotées présentent à leurs actionnaires. La série retenue ici n'intègre pas les corrections que le BEA apporte au titre de la valeur des stocks et de l'amortissement. Elle est corrigée des variations saisonnières et exprimée en rythme annuel.
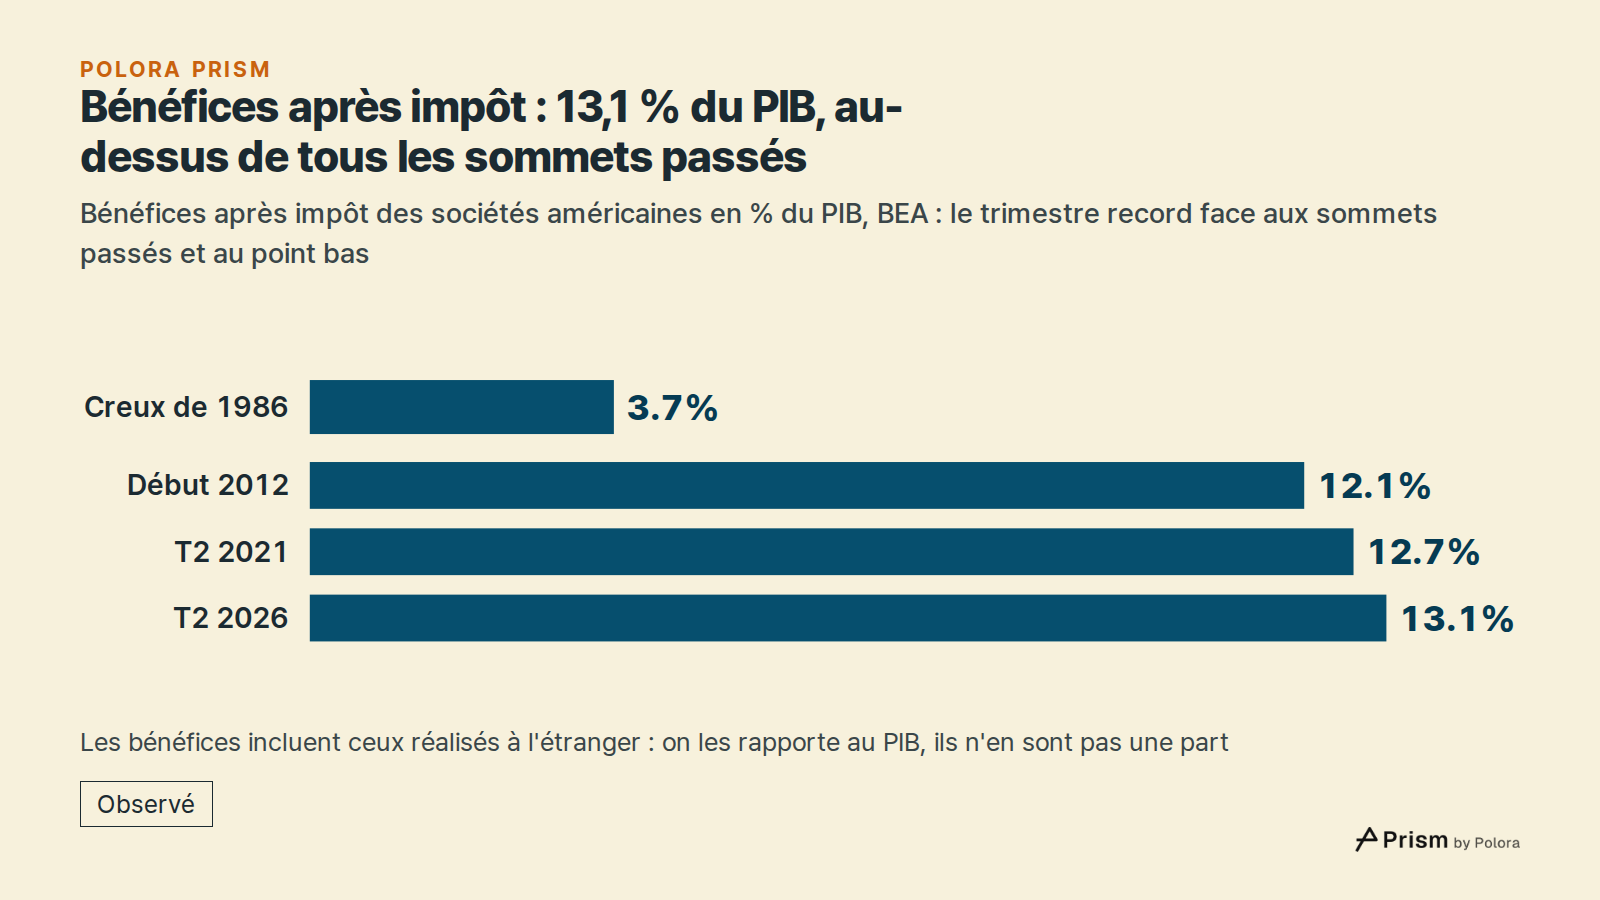
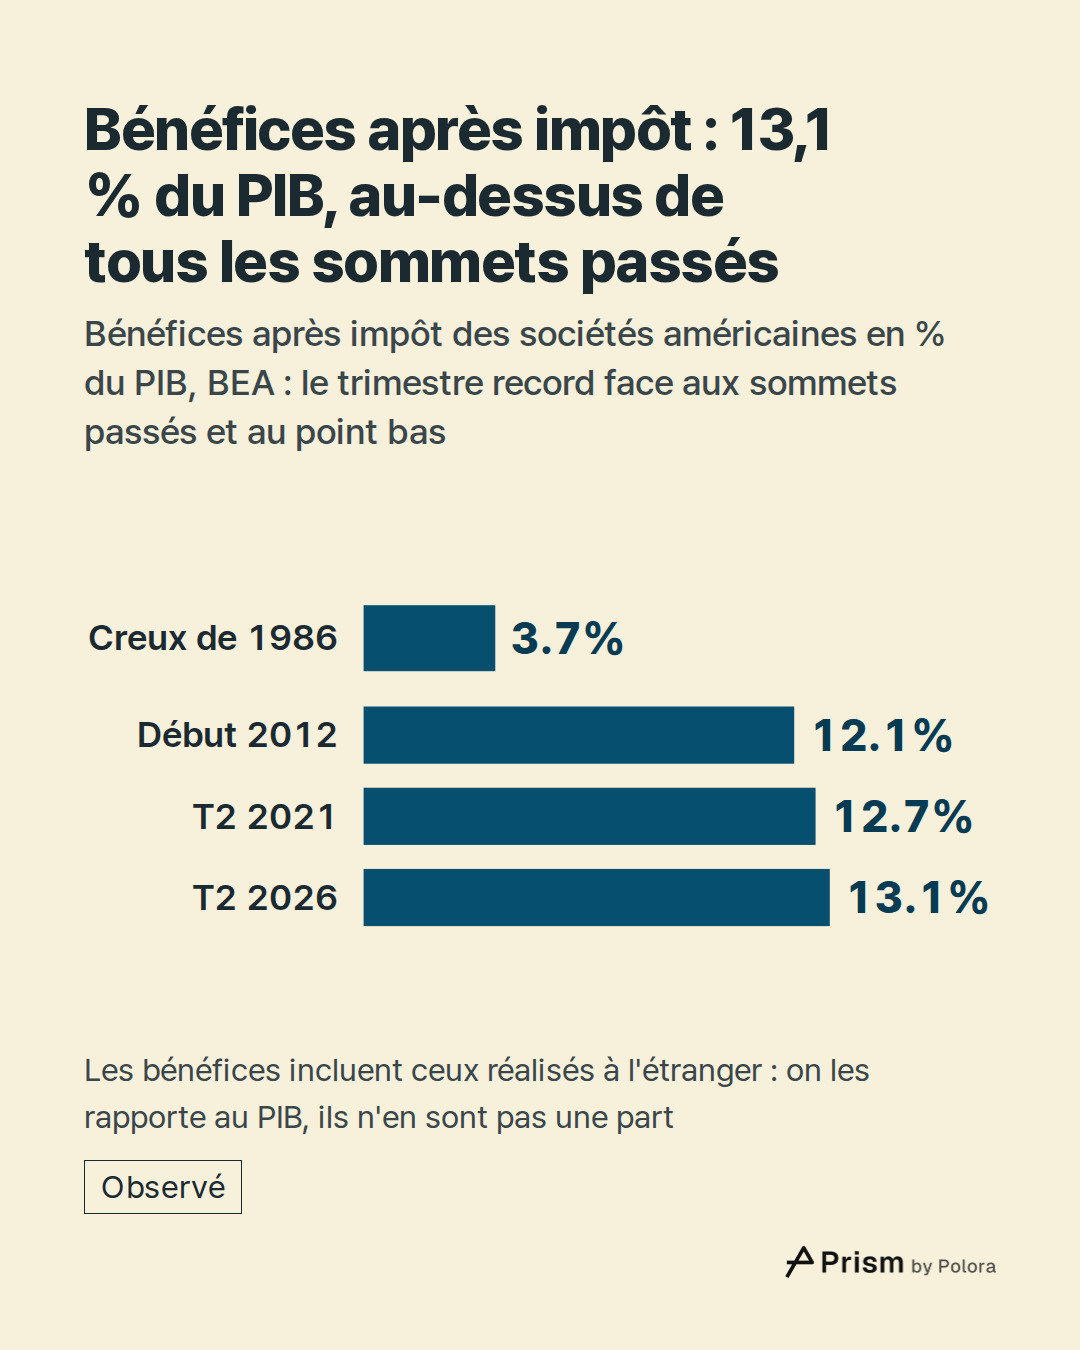
Au deuxième trimestre 2026, d'avril à juin, les bénéfices après impôt ont atteint 13,1 % du PIB. Le précédent sommet était de 12,7 %, au deuxième trimestre 2021. Avant 2020, le plus haut niveau était de 12,1 %, atteint début 2012. Le point bas de toute la série remonte à 1986, à 3,7 %.
Les bénéfices sont comparés au PIB, mais ils n'en sont pas une part. Le PIB compte ce qui est produit sur le territoire des États-Unis, alors que les bénéfices des sociétés américaines comprennent aussi ce qu'elles gagnent à l'étranger. Pour la part gagnée à l'étranger, il faut se reporter à une autre mesure du BEA, celle des bénéfices ajustés, et non à celle qui porte le record. Selon cette mesure, le solde avec le reste du monde, c'est-à-dire les recettes venues de l'étranger moins les paiements vers l'étranger, représentait 11,6 % des bénéfices au deuxième trimestre 2026. Il faut donc lire ce chiffre comme des bénéfices rapportés à la taille de l'économie, et non comme la part de l'économie qui est allée aux bénéfices.
Près de quatre-vingts ans en deux courbes
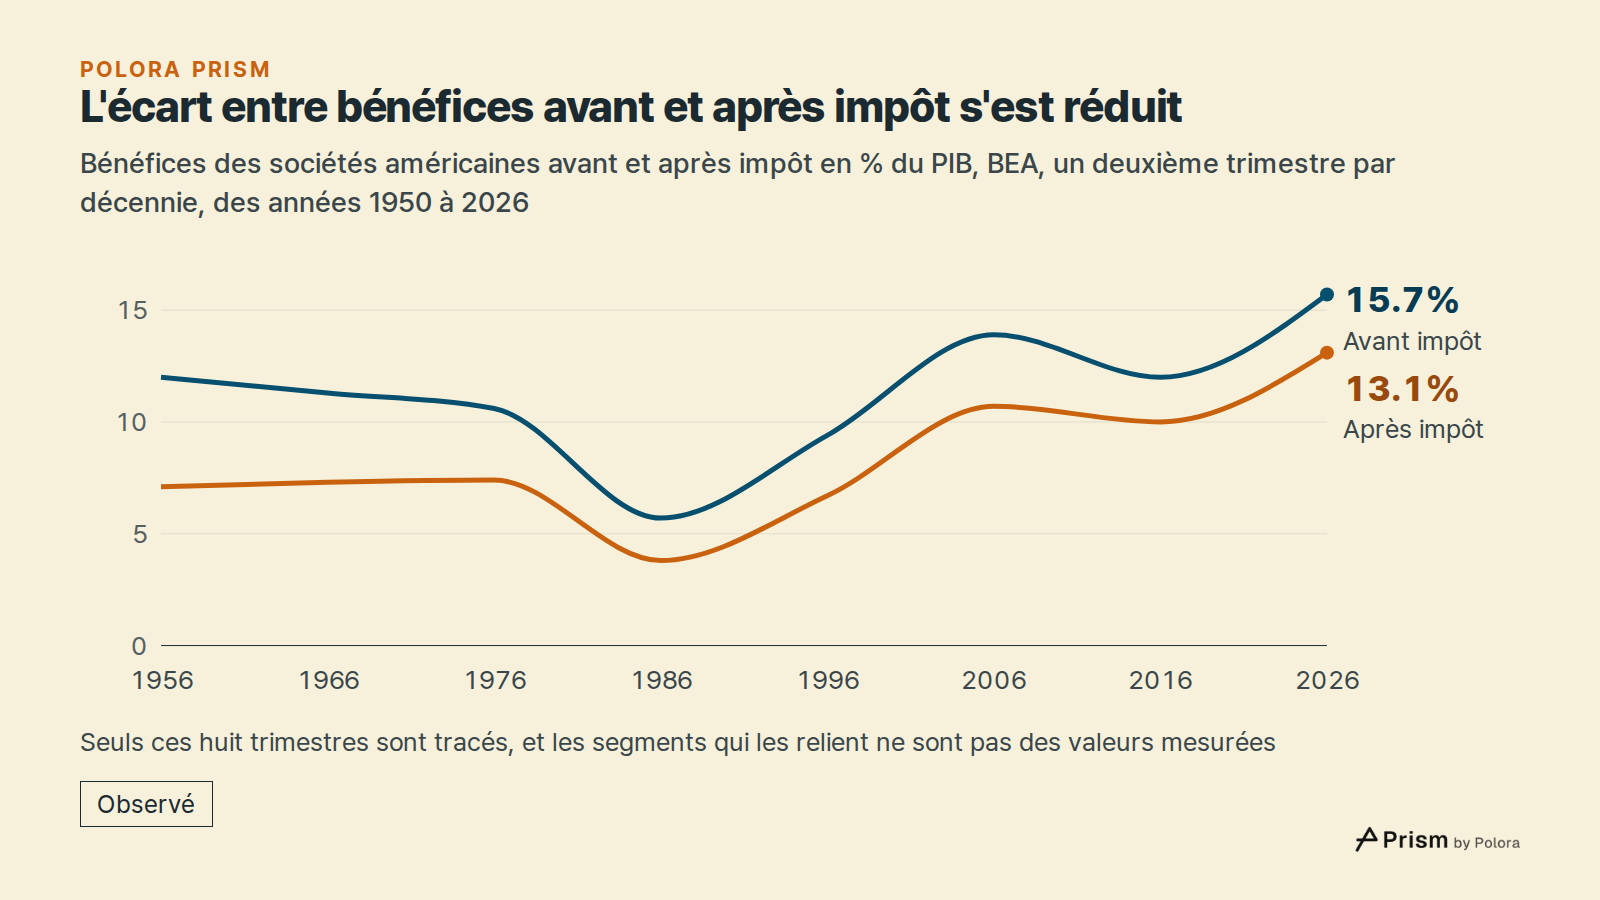
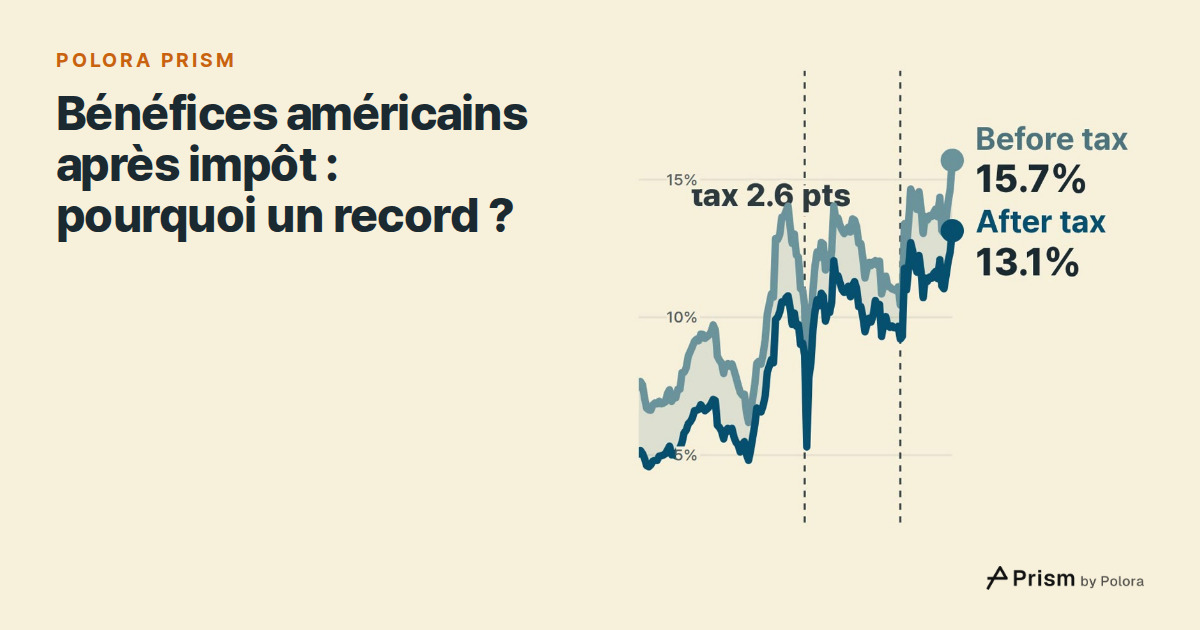
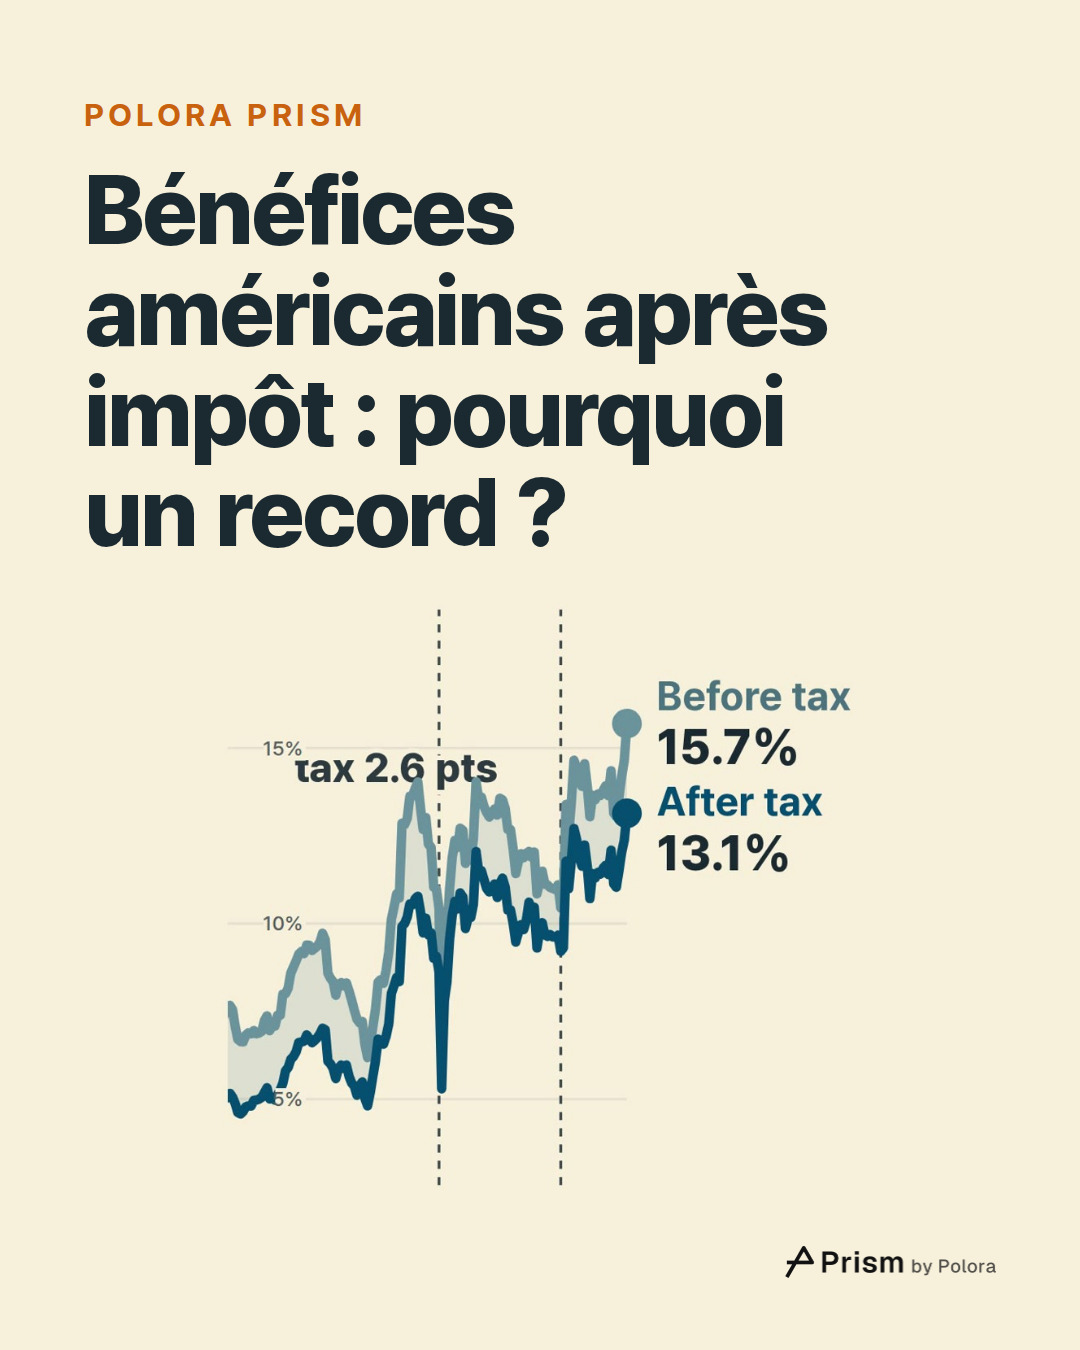
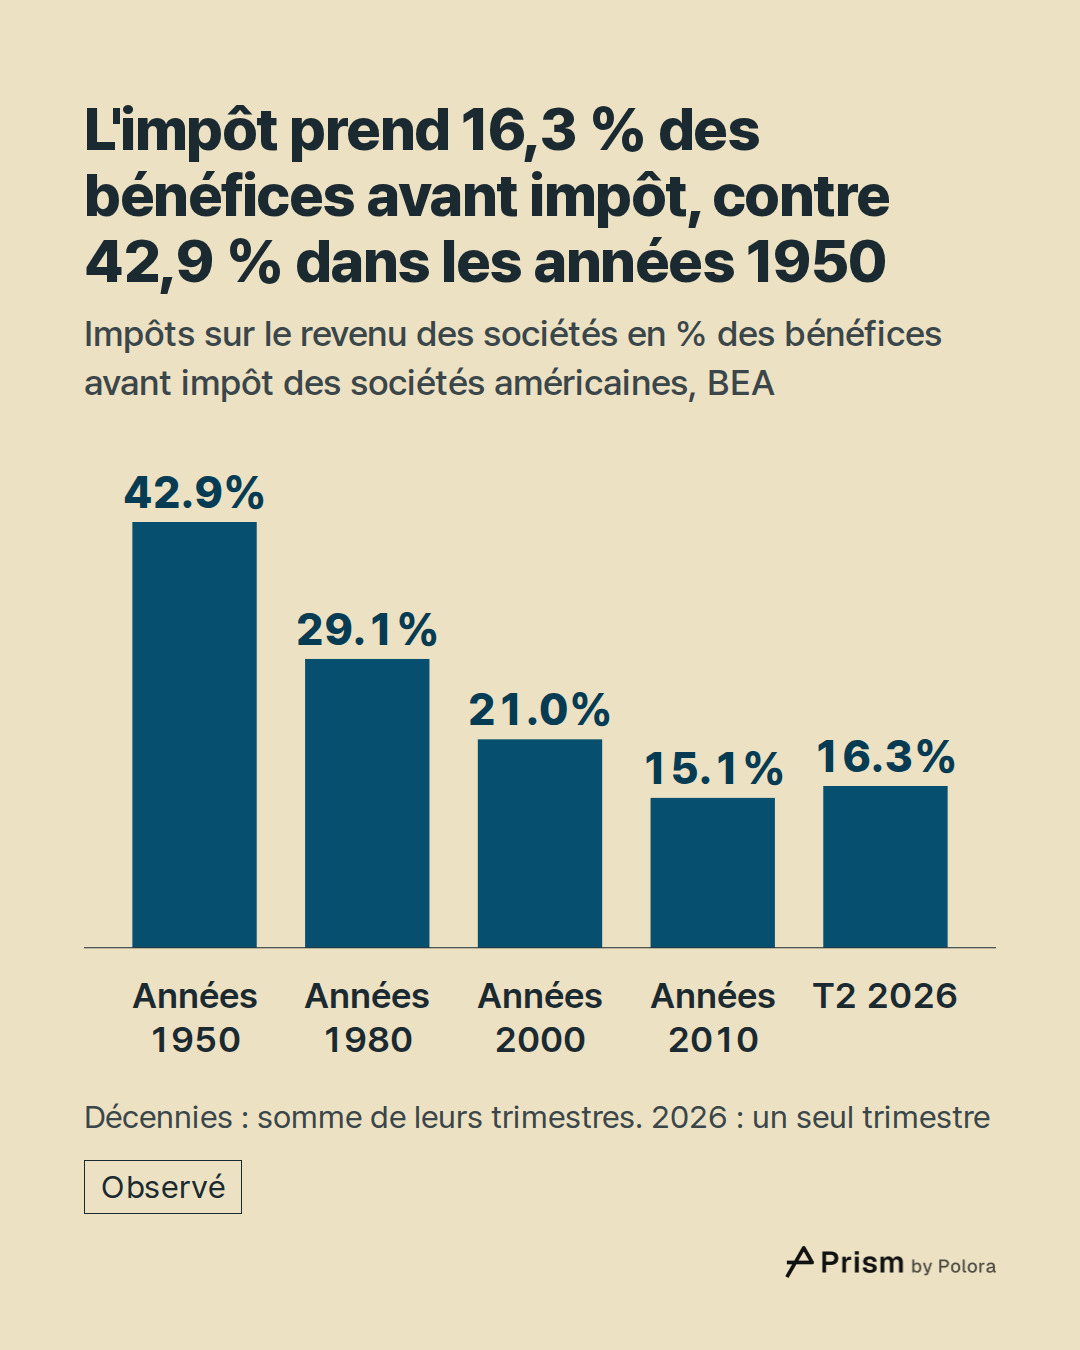
Le film qui accompagne cet article trace deux courbes : les bénéfices avant impôt et les bénéfices après impôt, chacune rapportée au PIB. L'écart entre les deux correspond à ce que le BEA appelle les impôts sur le revenu des sociétés. Dans les années 1950, cet écart était large : en additionnant les trimestres de la décennie, l'impôt prenait 42,9 % des bénéfices avant impôt. Dans les années 1960 et 1970, les deux courbes ont alterné hausses et baisses, tandis que la part prise par l'impôt diminuait. Les bénéfices après impôt sont ensuite tombés à leur plus bas niveau en 1986. Ils sont repartis à la hausse à partir de là, par à-coups, ont chuté pendant la crise financière de 2008, puis ont atteint 12,1 % en 2012. Ils ont reflué pendant le reste des années 2010 tout en restant nettement au-dessus de leur niveau des années 1980. Ils ont reculé lors de la récession liée à la pandémie, en 2020, puis ont atteint un nouveau sommet de 12,7 % en 2021.
Avant impôt, pas de record
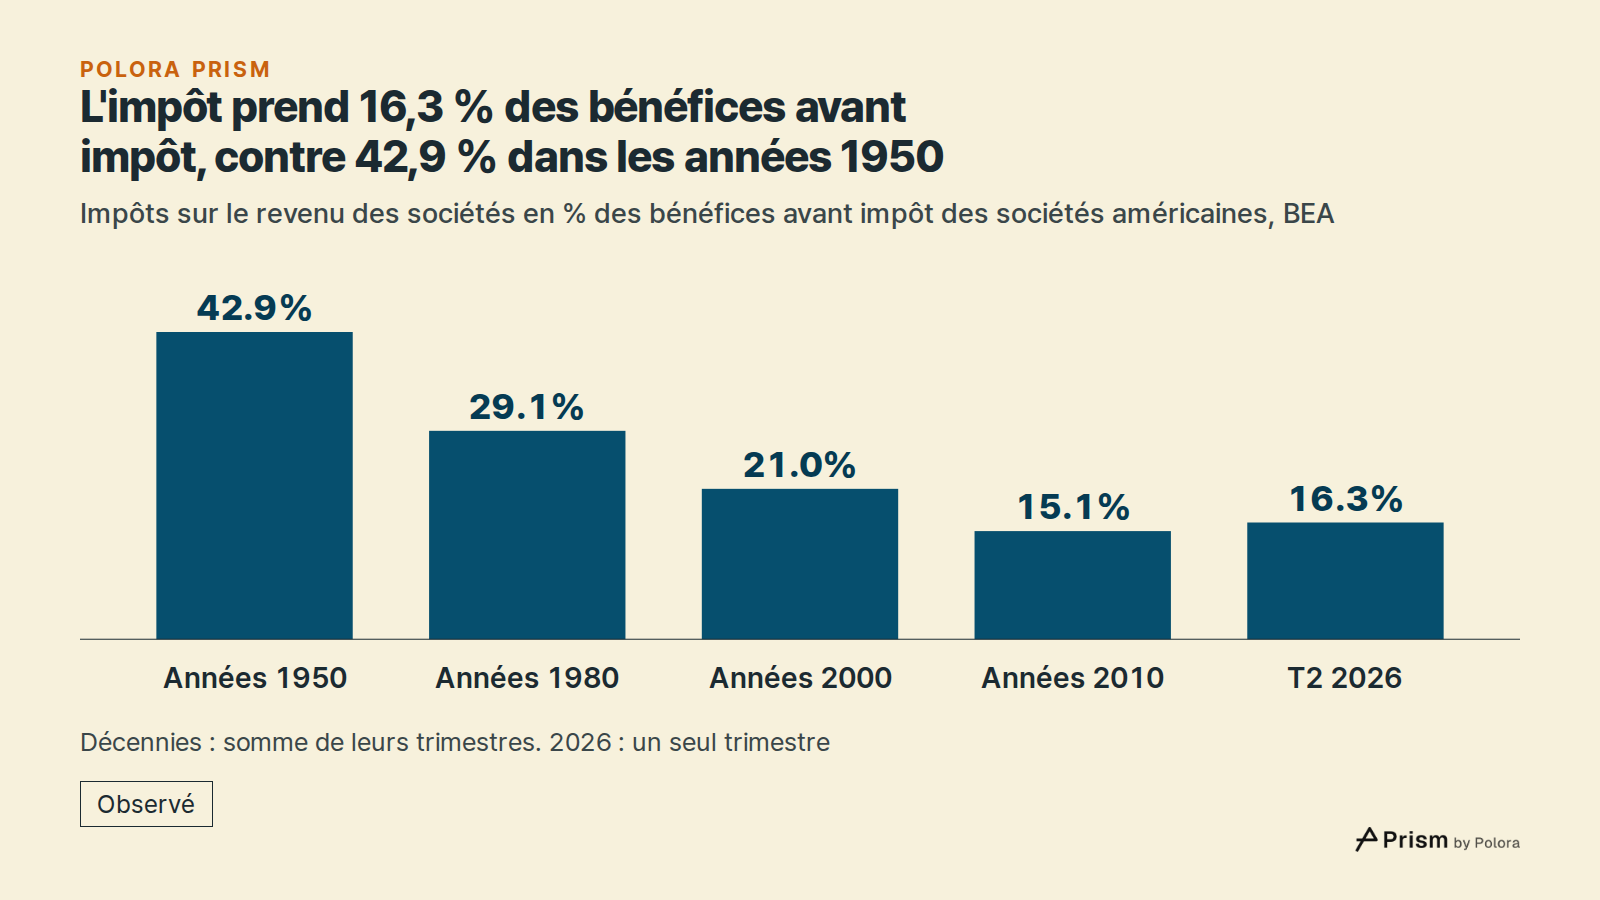
Avant impôt, les bénéfices représentaient 15,7 % du PIB au deuxième trimestre 2026. C'est élevé, mais en dessous des 16,6 % du dernier trimestre 1950. Si la courbe après impôt bat un record, c'est que l'écart entre les deux courbes est bien plus étroit qu'à l'époque : au deuxième trimestre 2026, l'impôt a pris 16,3 % des bénéfices avant impôt.
L'essentiel du recul de cette part remonte à loin. Selon le même calcul, en additionnant les trimestres de chaque décennie, l'impôt prenait 29,1 % des bénéfices avant impôt dans les années 1980, 21,0 % dans les années 2000 et 15,1 % dans les années 2010. Au deuxième trimestre 2026, cette part est même un peu plus élevée que dans les années 2010. Depuis les années 2010, c'est la courbe avant impôt qui a changé. Les bénéfices avant impôt représentaient 12,2 % du PIB sur l'ensemble de cette décennie, contre 15,7 % au deuxième trimestre 2026. Le record naît de la rencontre de ces deux mouvements : des bénéfices avant impôt revenus près de leur sommet de 1950, et une part d'impôt qui a baissé il y a des décennies.
Pourquoi l'impôt prend moins
Les comptes nationaux indiquent combien d'impôt sur le revenu les sociétés ont payé, mais pas pourquoi ce montant a changé. Cet article ne répartit donc pas la baisse entre ses causes. La loi fiscale est une explication possible. Ainsi, la réforme fiscale de 2017, le Tax Cuts and Jobs Act, a remplacé à partir de 2018 le barème fédéral de l'impôt sur les sociétés par un taux unique plus bas. Mais selon la mesure utilisée ici, plus des trois quarts de la baisse depuis les années 1950 étaient déjà acquis dans les années 2000.
En 2022, Michael Smolyansky, économiste à la Réserve fédérale, la banque centrale des États-Unis, a publié une note consacrée à un groupe plus restreint : les sociétés non financières du principal indice des grandes entreprises américaines, établi par Standard & Poor's. Elle s'appuie sur les comptes publiés par ces sociétés, et non sur les chiffres du BEA. Selon cette note, les intérêts et les impôts payés par ces sociétés ont baissé régulièrement par rapport à leur résultat avant intérêts et impôts. La plus forte baisse de leur taux d'imposition effectif, c'est-à-dire de la part de leurs bénéfices réellement payée en impôt, a suivi la loi de 2017. La note compare la croissance annuelle de leurs bénéfices, corrigée de l'inflation, avec et sans cette baisse. Elle conclut que la baisse des intérêts et des impôts explique mécaniquement environ un tiers de cette croissance, de fin 2004 à début 2022. Ce calcul porte sur une période passée et sur des sociétés cotées, et ne repose pas sur la même mesure que les courbes du film.
Ce que l'écart d'impôt contient
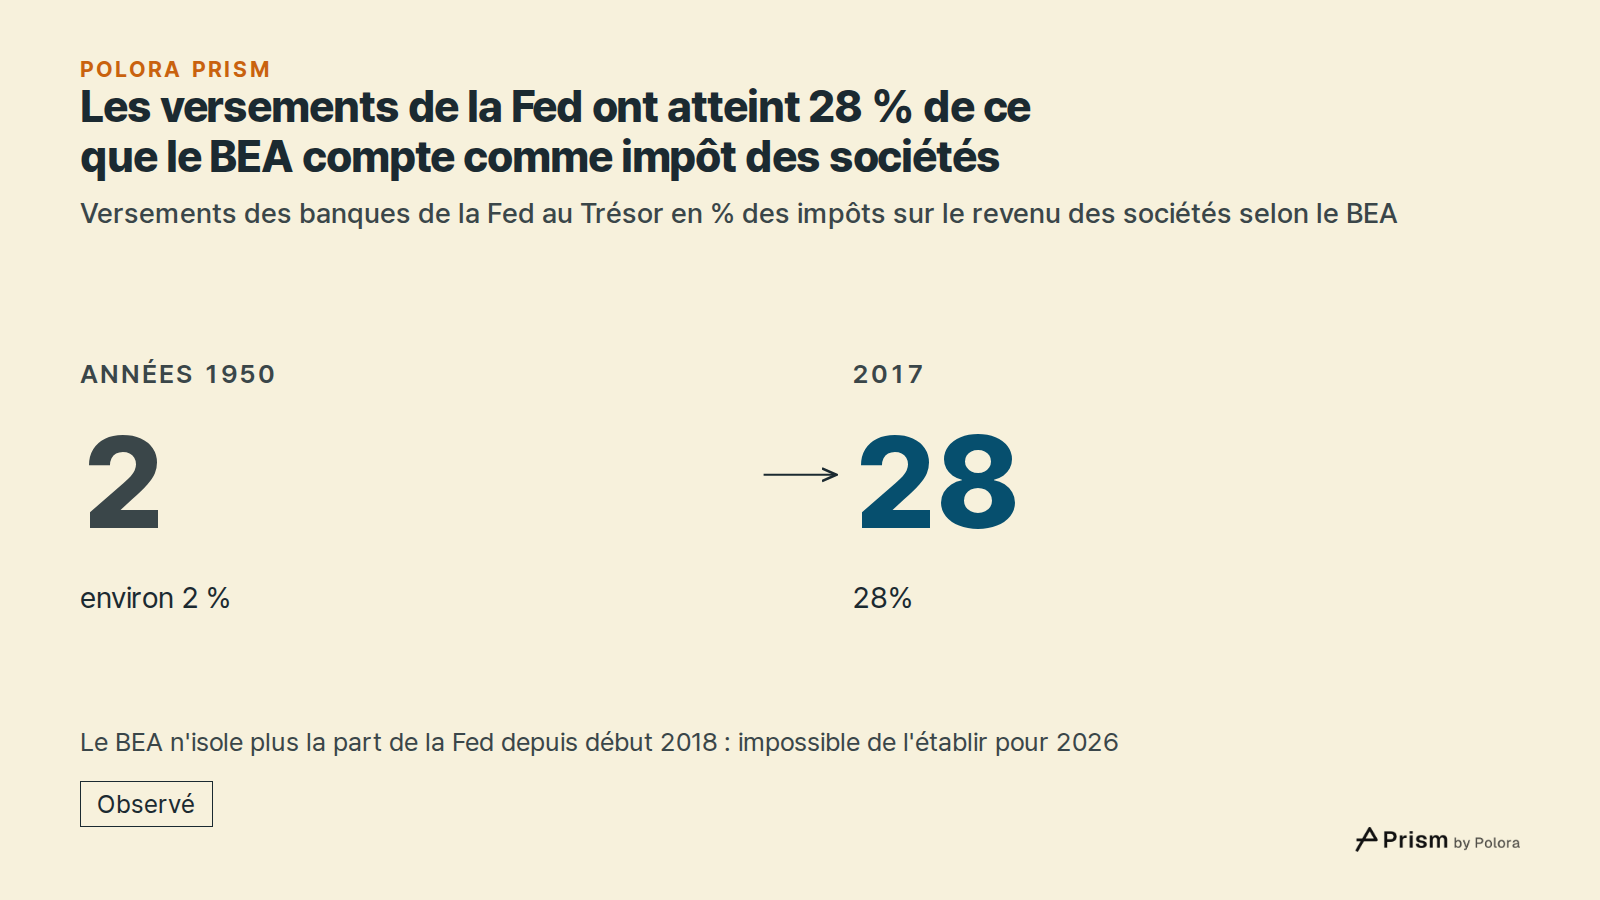
Le BEA compte parmi les impôts sur le revenu des sociétés les versements des banques de la Réserve fédérale (la Fed) au Trésor américain. Il les a fait figurer sur une ligne distincte jusqu'au début de 2018. Dans les années 1950, ces versements représentaient environ 2 % de ces impôts. En 2017, dernière année complète où ils apparaissent à part, ils en représentaient 28 %. Dans les années 2010, une part importante de ce que l'écart compte comme impôt n'était donc pas de l'impôt payé par des entreprises. Pour les derniers trimestres, le BEA ne publie plus à part ce qui vient de la Fed. Selon le rapport de la Fed, le résultat net de l'ensemble de ses banques a été négatif sur la période allant de septembre 2025 à mars 2026. Les pertes ont été inscrites comme un « actif différé », mais quelques-unes de ces banques ont tout de même effectué des versements au Trésor certaines semaines. Ces chiffres ne permettent pas de dire quelle part de l'impôt comptabilisé en 2026 vient de la Fed.
Ce chiffre est-il solide ?
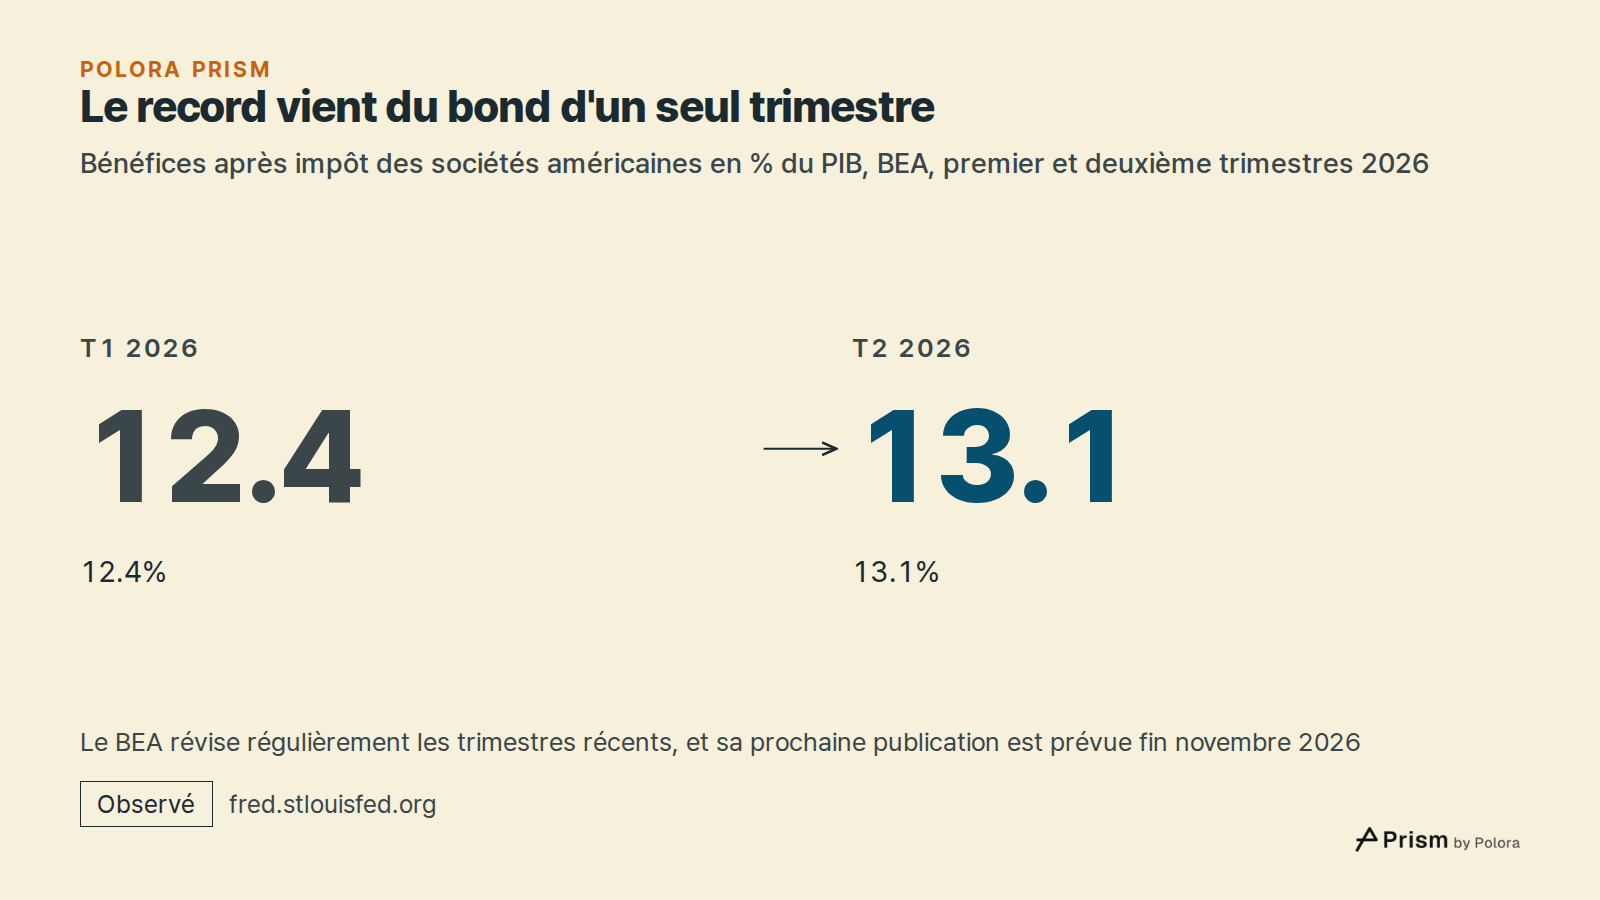
Le record repose sur un seul trimestre exceptionnel. Entre le premier et le deuxième trimestre 2026, les bénéfices après impôt ont augmenté de 332 milliards de dollars en rythme annuel. Ils sont ainsi passés de 12,4 % à 13,1 % du PIB. Le BEA a publié ses chiffres du deuxième trimestre fin septembre 2026, lors de sa mise à jour annuelle des comptes. Or les chiffres des trimestres récents sont régulièrement révisés par la suite. La prochaine publication du BEA sur les bénéfices des sociétés, qui portera sur le troisième trimestre, est prévue fin novembre 2026.
Le record se retrouve aussi dans l'autre mesure du BEA, les bénéfices tirés de la production courante, qui tient compte de la valeur des stocks et de l'amortissement. Après impôt, elle atteignait 11,9 % du PIB au deuxième trimestre 2026. C'est son plus haut niveau, au-dessus de son précédent sommet de 2021. Les deux mesures ne définissent pas le bénéfice de la même façon. Il faut donc comparer chacune à sa propre histoire, et non leurs niveaux entre eux.
Une part record dit quel poids les bénéfices ont aujourd'hui au regard de l'économie. Elle ne prévoit ni les bénéfices futurs, ni le cours des actions, ni l'évolution de l'économie.
- FRED, Federal Reserve Bank of St. Louis: Corporate Profits After Tax (without IVA and CCAdj), CP, from the US Bureau of Economic Analysis]
- FRED: National income: Corporate profits before tax (without IVA and CCAdj), from BEA]
- FRED: Gross Domestic Product, from BEA]
- FRED: Taxes on corporate income, from BEA]
- FRED: Corporate Profits After Tax with IVA and CCAdj, from BEA]
- FRED: Corporate Profits with IVA and CCAdj, from BEA]
- FRED: Corporate profits with IVA and CCAdj: Rest of the world, from BEA]
- FRED: Taxes on corporate income: Federal Reserve banks, from BEA]
![Sources 8 : fred.stlouisfed.org · FRED, Federal Reserve Bank of St. Louis: Corporate Profits After Tax (without IVA and CCAdj), CP, from the US Bureau of Economic Analysis], fred.stlouisfed.org · FRED: National income: Corporate profits before tax (without IVA and CCAdj), from BEA], fred.stlouisfed.](https://media.cdn.polora.ai/picks/2026/11/pickrun_4bbc82bd6cfa4040/ivNgixYJWXXkd3G_-slide-08--b-n-fices-apr.jpg)