FRBは何を測っているのか
数字は、米国の中央銀行にあたる米連邦準備制度理事会(FRB)が出す「分配金融勘定」という統計から取っています。FRBは米国の家計全体のバランスシート(資産と負債の一覧)を作っています。この統計は、世帯を資産の多さで並べてグループに分け、そのバランスシートを割り振ったものです。グループは最も裕福な上位1%、その次の9%、さらに次の40%、そして下位半分の4つです。
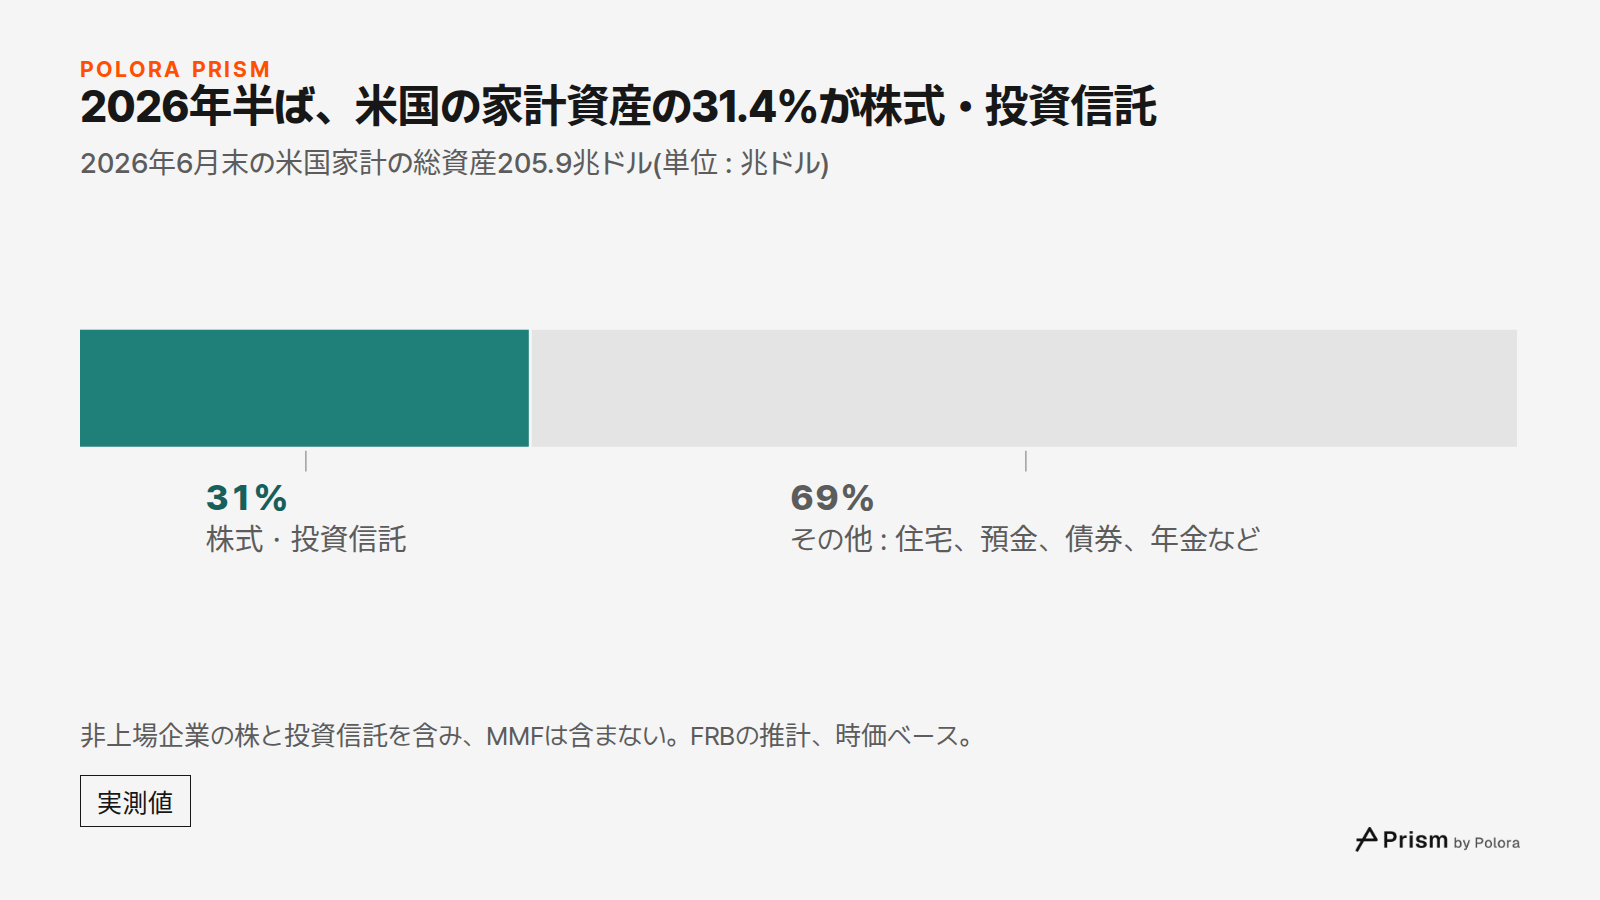
ここで見ているのは、そのバランスシートの一項目です。FRBが「株式および投資信託」と呼ぶ項目を、家計の総資産と比べます。総資産とは、借金を差し引く前に家計が持っているものすべてです。住宅、車などの耐久消費財、銀行預金、債券、年金の受給権、自分で営む事業などが入ります。
この「株式・投資信託」は、上場株だけを指すわけではありません。FRBの区分には、上場企業の株に加えて非上場企業の株も入ります。投資信託の持ち分も入りますが、MMF(短期の債券などで運用する投資信託)は別に数えます。今回使った公表分では、ヘッジファンドの持ち分と、企業への融資で運用するプライベートデット・ファンドの持ち分も含まれます。FRBは、この2つをこの統計ではまだ分けて出せていないと説明しています。
株式・投資信託の割合が過去最高に
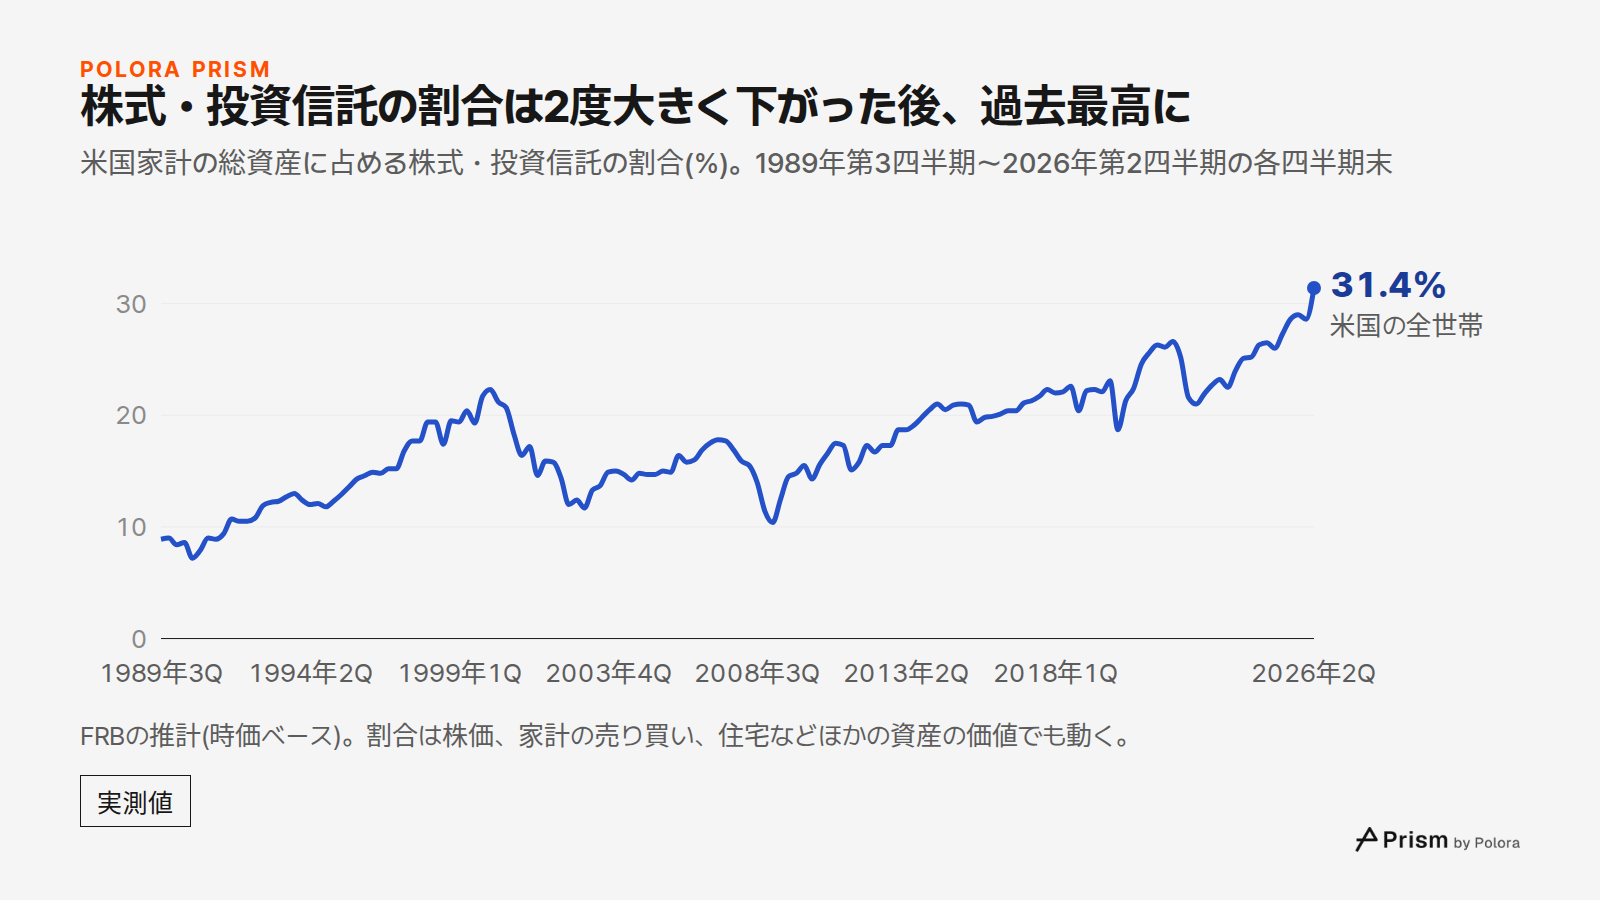
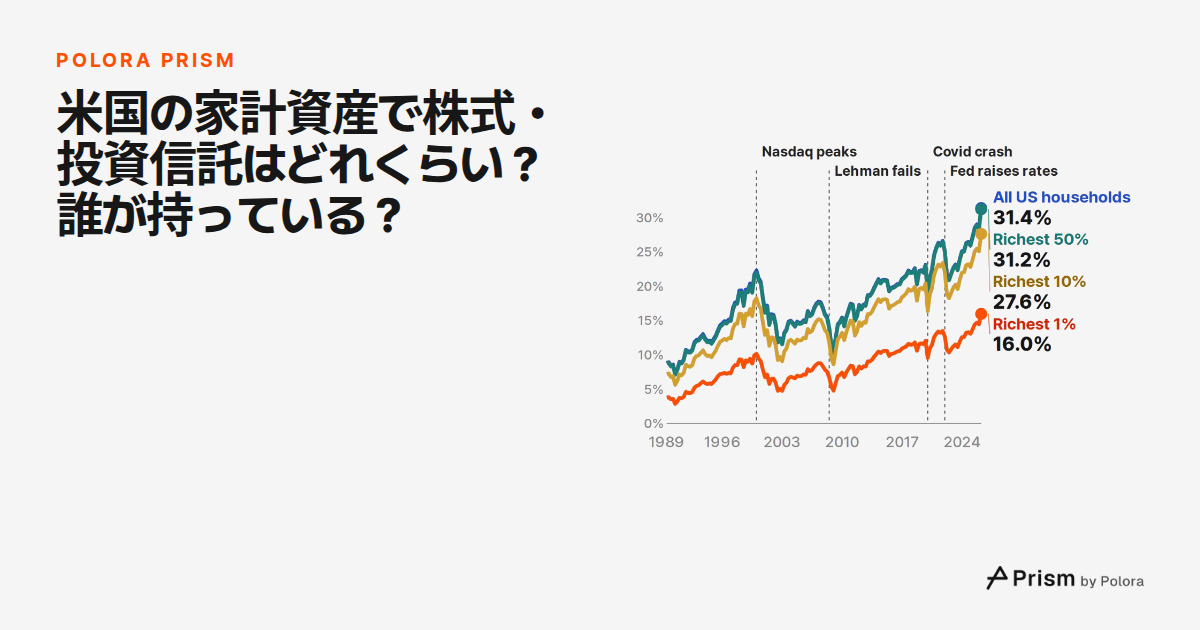
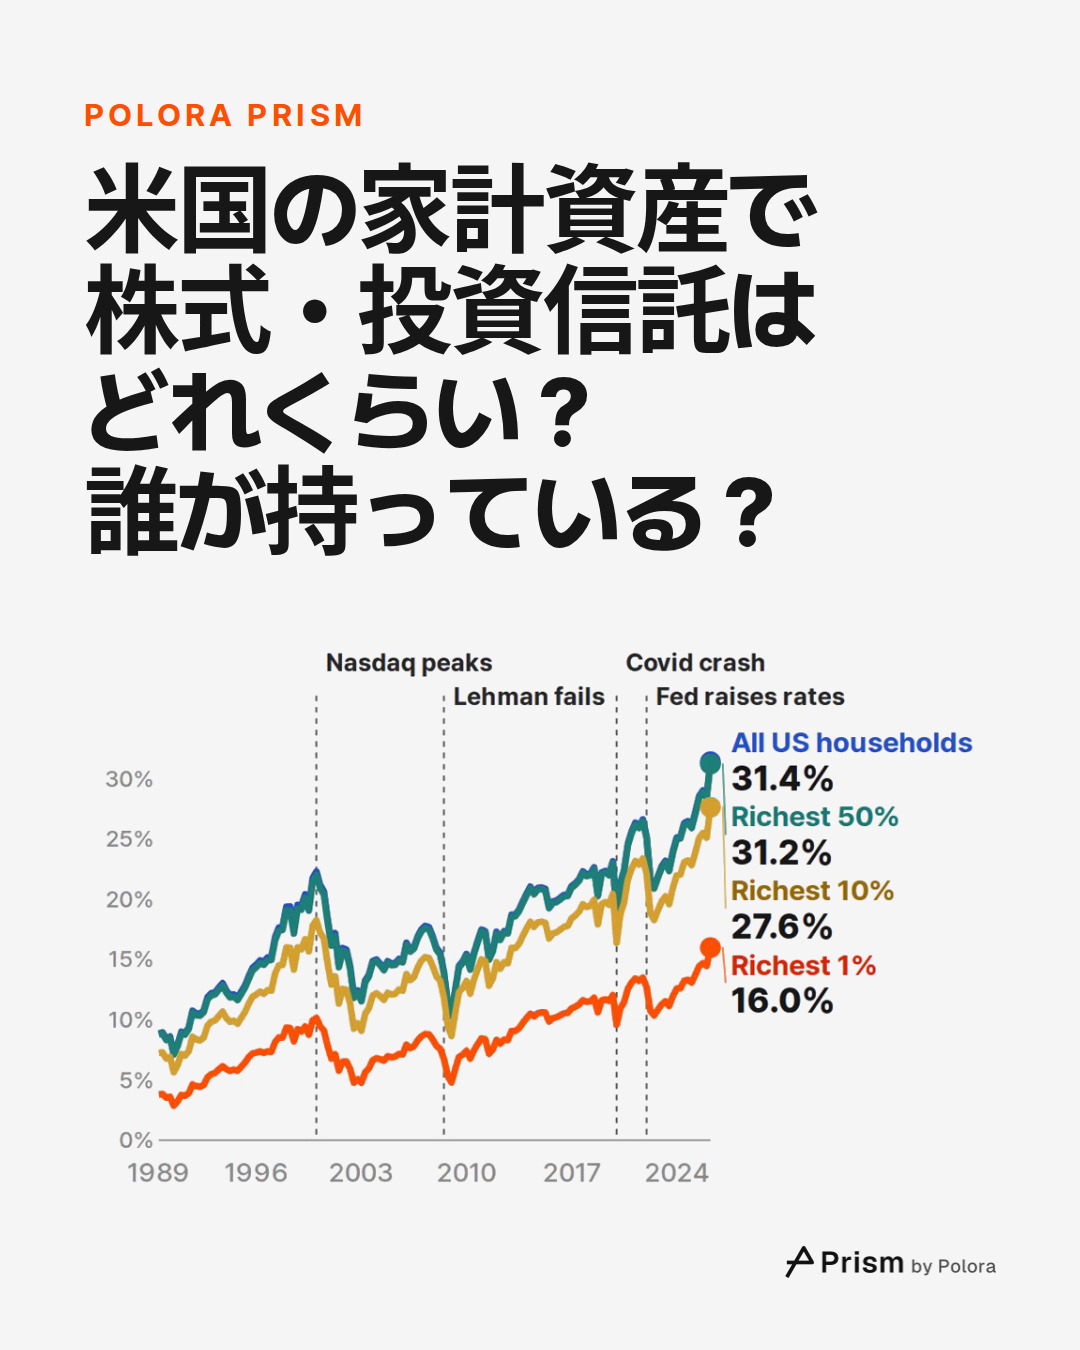
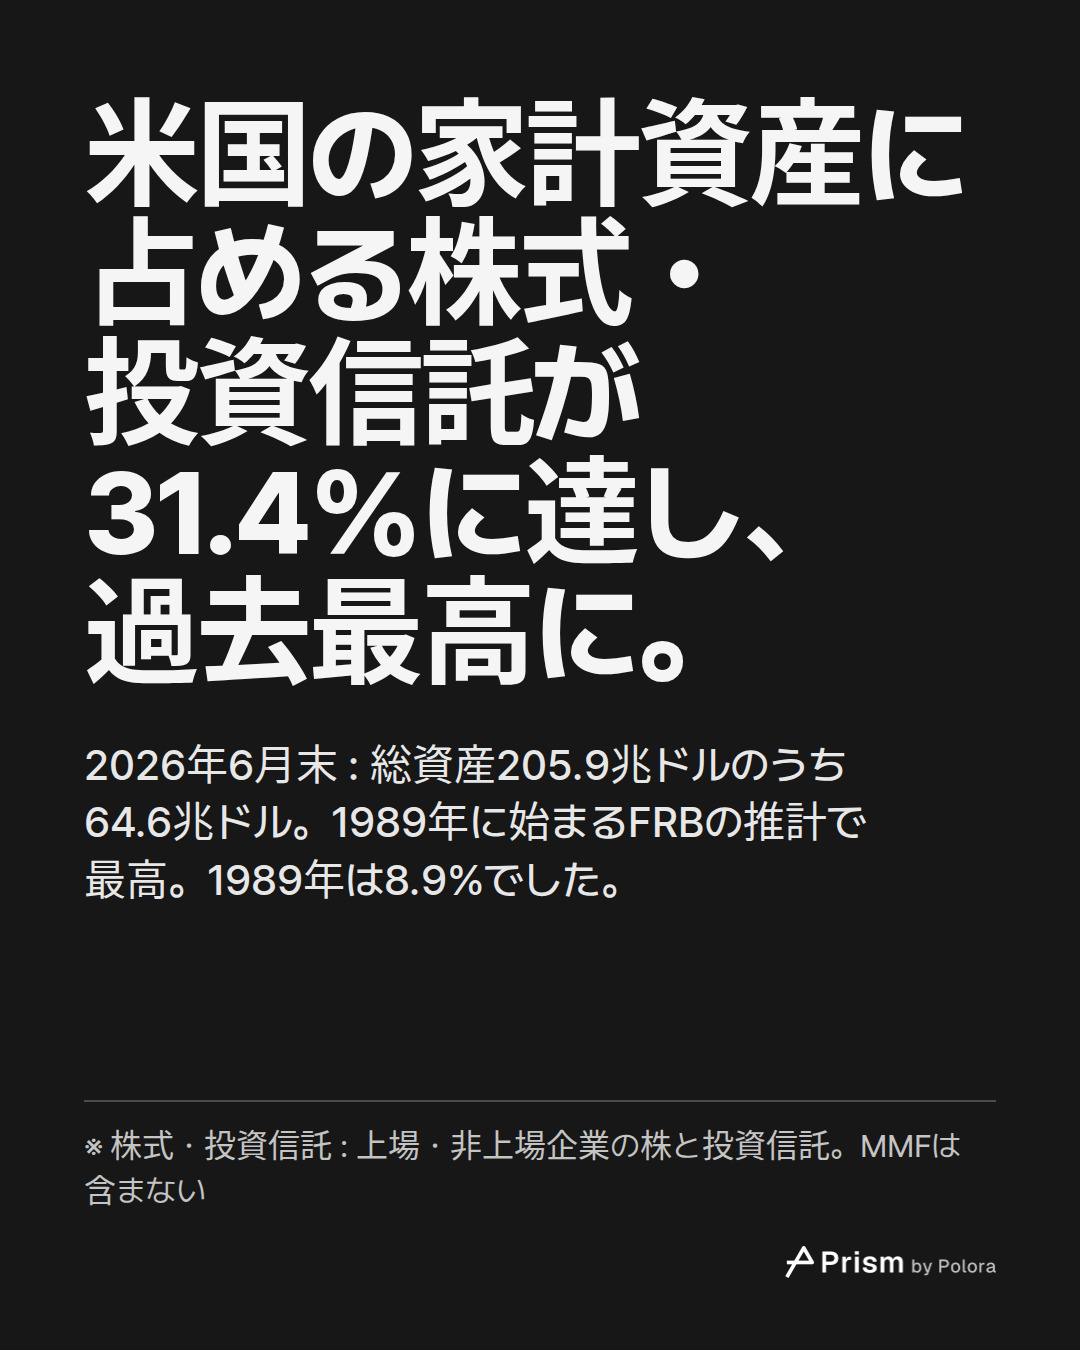
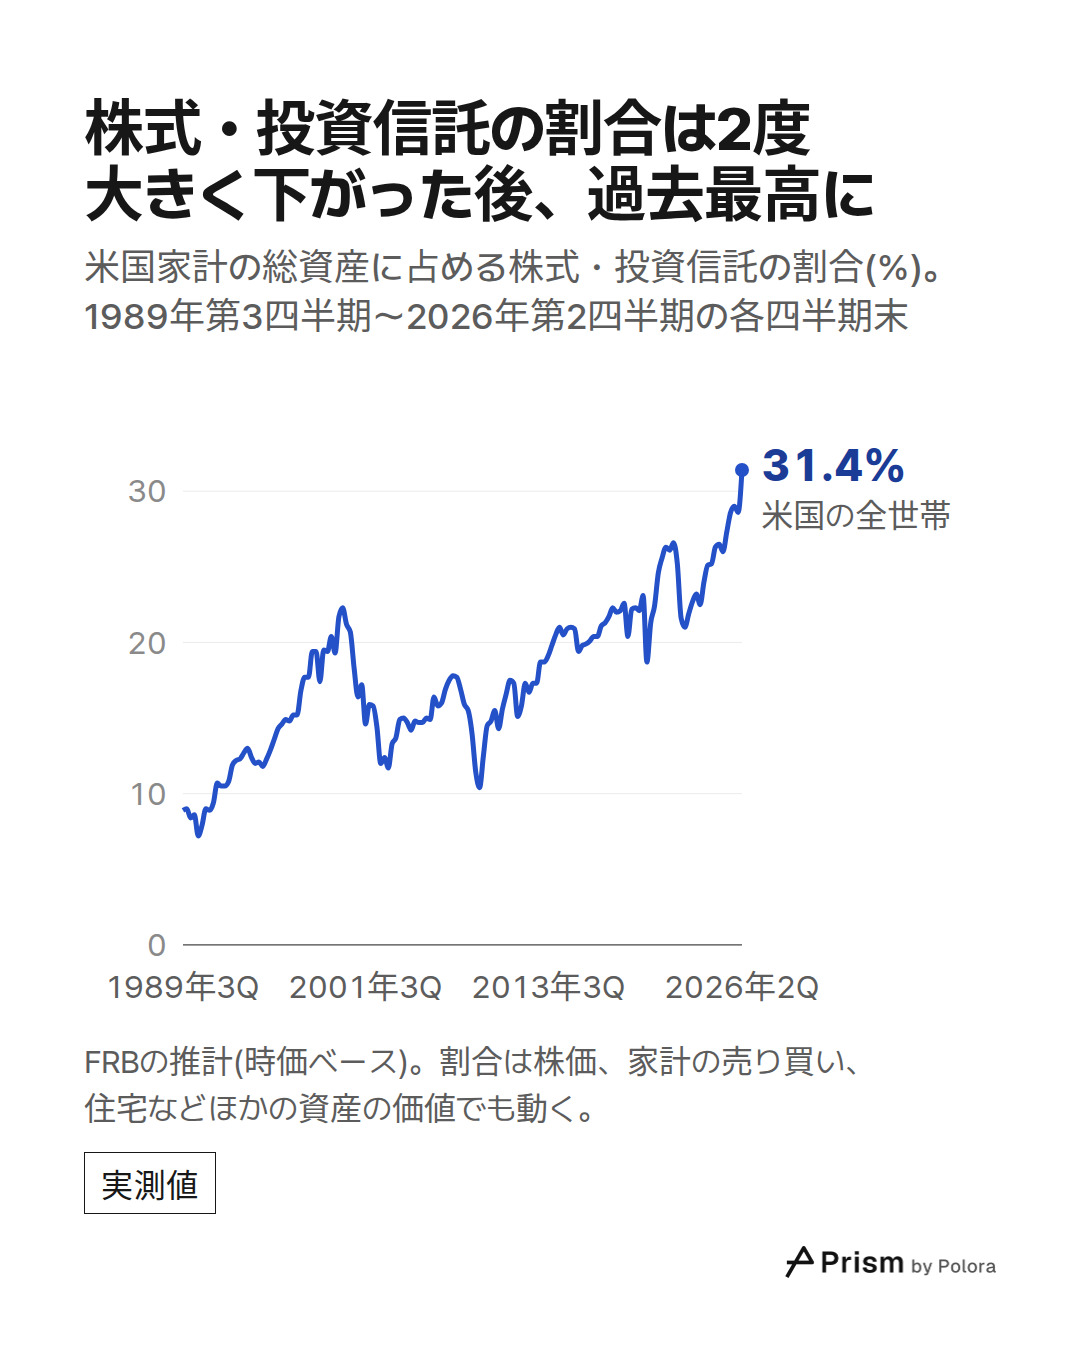
2026年6月末、米国の家計は総資産205.9兆ドルのうち64.6兆ドルを株式・投資信託で持っていました。割合にすると31.4%です。統計が始まる1989年には8.9%でした。
直近の伸びは大きく、3か月前の2026年3月末には28.6%でした。FRBの統計は株を時価で評価します。そのため割合は、株価の動きだけでなく、家計による売り買いや、住宅を含むほかの資産の価値によっても変わります。この数字だけでは、どの要因がどれだけ効いたのかは分かりません。
ここまでの道のり
割合は1990年代に2倍以上になり、2000年第1四半期には22.3%に達しました。米ナスダック市場の株価指数がピークをつけた四半期です。その後はITバブルの崩壊で下がり、2000年代半ばに一部を取り戻しました。2008年に米投資銀行リーマン・ブラザーズが破綻した金融危機でまた下がり、2009年初めには10.4%になりました。
その後の上昇も、何度か後退を挟んでいます。2017年後半に2000年の水準へ戻りましたが、2020年初めのコロナ・ショックで18.7%まで下がりました。2021年末には26.6%に達しています。2022年には第3四半期までに21.0%へ下がりました。ほぼゼロだった金利をFRBが引き上げ始めた年で、最初の利上げは3月に発表されています。それ以降、割合は途中で下がる場面もありながら上昇し、今回の最高値に至りました。
これらの出来事は、割合が下がった時期と重なっています。ただ、それぞれの下落のうちどれだけがその出来事によるものかは、ここで使った数字からは分かりません。
誰が持っているのか
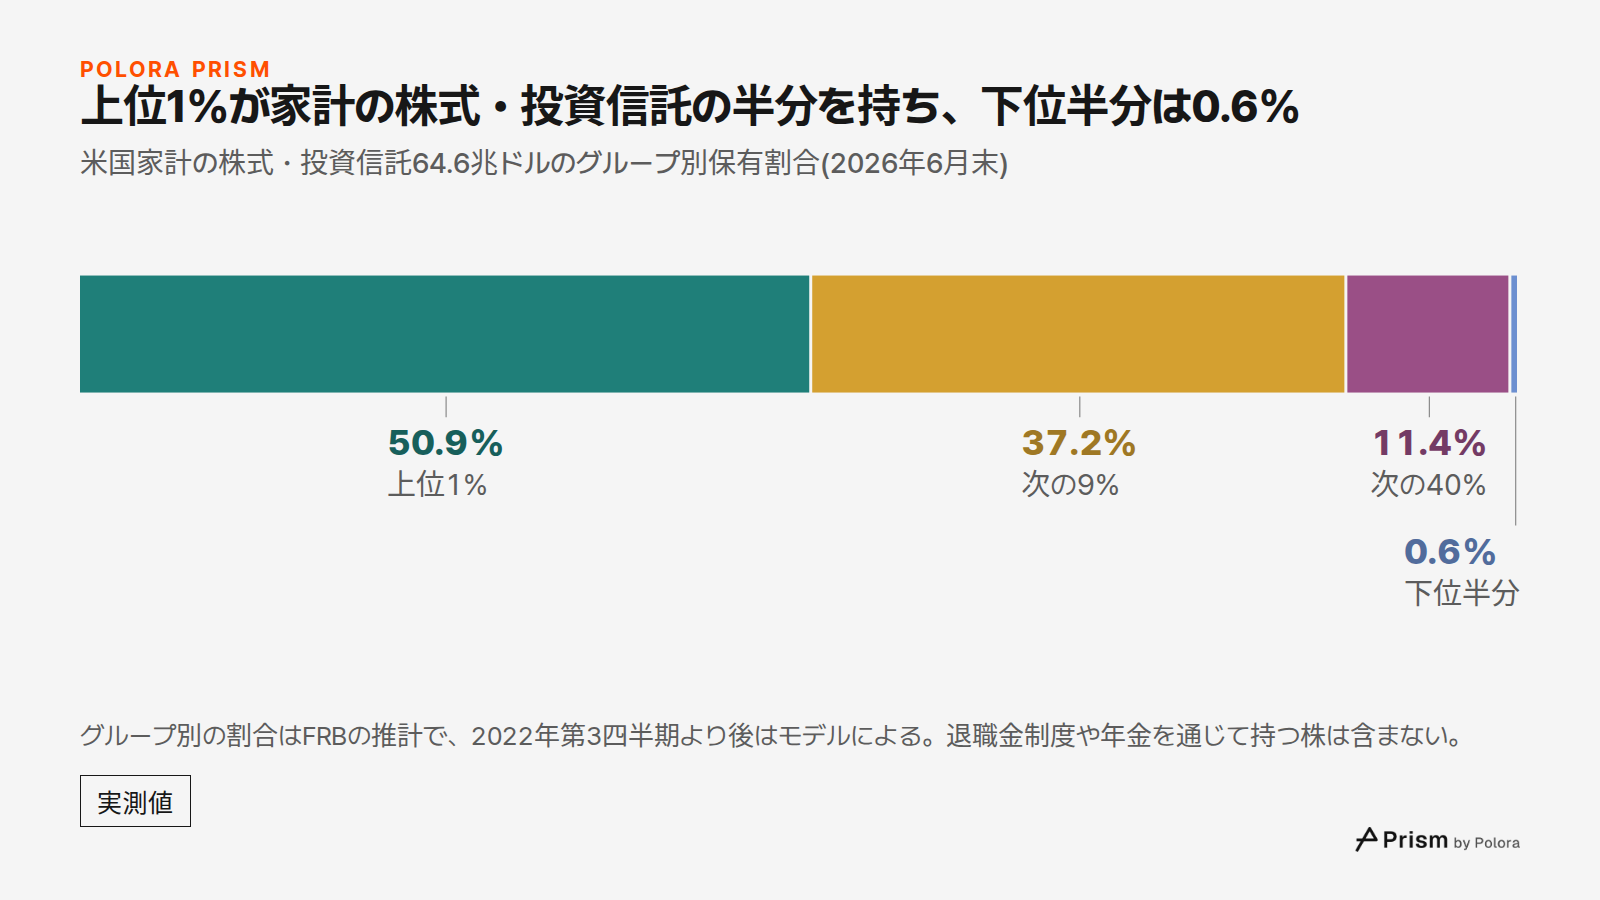
ここからは割合の分母が変わります。総資産に占める割合ではなく、64.6兆ドルの株式・投資信託そのものを、どのグループがどれだけ持っているかです。
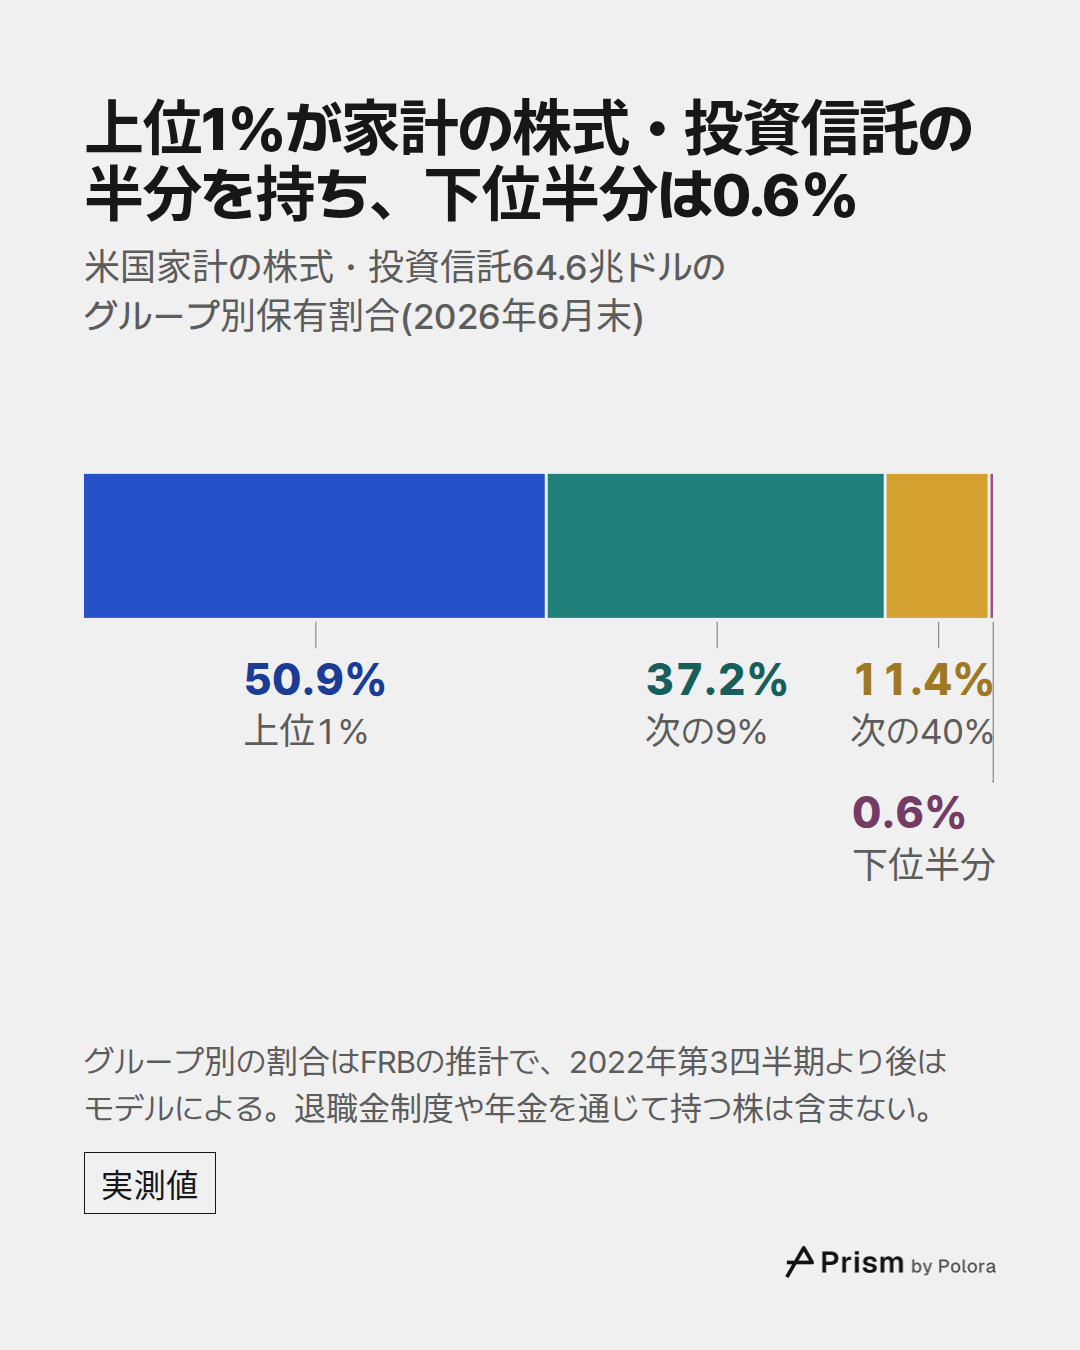
2026年半ば、最も裕福な上位1%の世帯がその50.9%、約32.9兆ドルを持っていました。次の9%の世帯が37.2%です。その次の40%、つまり真ん中から上位1割までの世帯は11.4%で、1989年の17.2%から下がりました。下位半分の世帯は0.6%で、1989年の1.1%から下がっています。
上位1%の持ち分は1989年の42.8%から増えましたが、まっすぐ増えてきたわけではなく、いまが最高でもありません。最も高かったのは2019年第3四半期の52.3%です。
この記事に付いている動画では、「米国の全世帯」と「上位50%」の2本の線がほとんど重なって見えます。それぞれの線は、あるグループをそれより裕福なすべてのグループと合わせて数えています。たとえば「上位50%」の線には上位10%も上位1%も入っています。そのため2本の線の差は下位半分の保有分にあたり、その持ち分がこれほど小さいので、総資産から見るとごくわずかな差にしかなりません。
この数字に入っていないもの
勤め先の退職金制度や年金を通じて持っている株は、この区分に入っていません。FRBはそれらを年金の受給権として別に数えています。年金には2つの種類があります。決まった額の支払いを約束する従来型の確定給付型と、働く人ごとの口座で積み立てる確定拠出型です。ここでの確定拠出型には個人年金も含まれます。こうした受給権も総資産には入るので、家計が持っているものには数えられますが、株式・投資信託には数えられません。
つまり下位半分の0.6%は、この区分の中での持ち分にすぎません。下位半分が退職金制度を通じてどれだけ株を持っているかは、この数字からは分かりません。退職金制度を含めたすべての株のうち上位1%がどれだけ持っているかも、ここで使った数字からは計算できません。
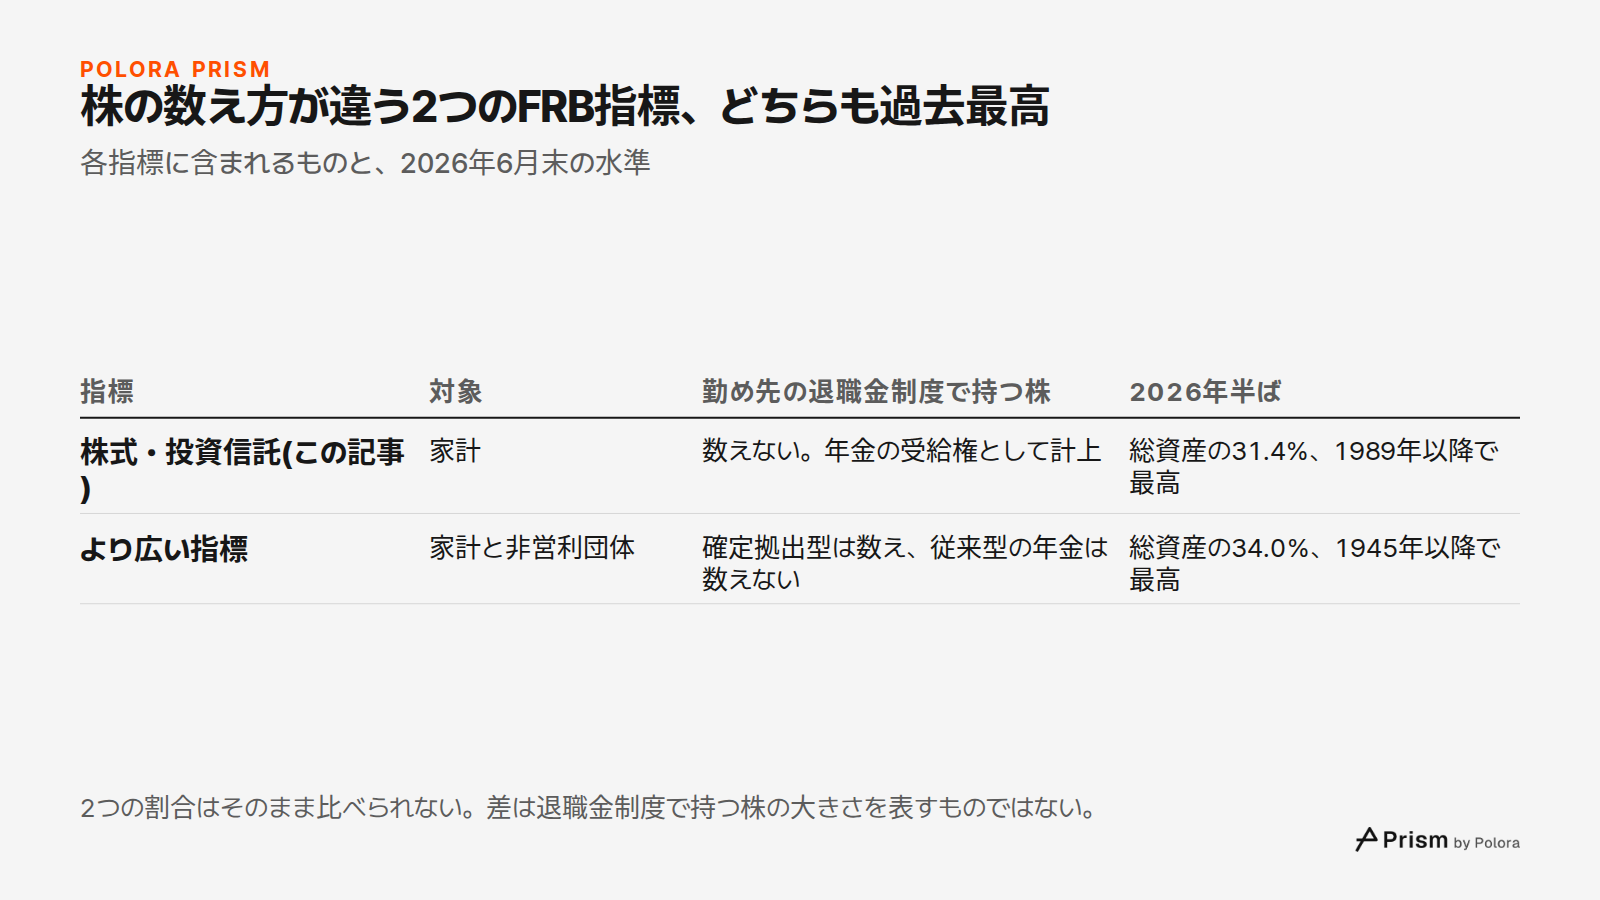
FRBの主要な統計である米国資金循環統計には、確定拠出型の退職金制度を通じて持つ株も数える、より広い指標があります。家計と非営利団体が直接持つ企業の株に、投資信託、生命保険会社、確定拠出型の制度を通じて持つ株を加えたものです。それぞれのファンドの中身まで見て、その中にある企業の株を数えます。従来型の確定給付型年金基金の資産は入りません。この測り方では、2026年6月末に株は総資産の34.0%でした。1945年に始まる統計で最も高く、2000年初めの26.7%も上回っています。
2つの割合をそのまま比べることはできません。広いほうの指標は非営利団体も含み、「株」の範囲の線の引き方も違います。そのため34.0%と31.4%の差は、退職金制度で持つ株の大きさを表しているわけではありません。2つの指標に共通しているのは、どちらも過去最高だということです。
数字はどこまで確かか
全世帯の合計額は、FRBの米国資金循環統計から来ています。資産の多さによるグループごとの内訳は推計です。FRBは、3年ごとに行う「消費者金融調査」をもとに合計額を各グループに割り振っています。調査と調査の間の四半期は補間し、最新の調査より後の四半期はモデルで推計します。FRBは手法についての最新の説明で、2022年第3四半期より後の四半期はモデルで延長した推計だとしています。つまり2026年のグループ別の割合はFRBの推計であり、新しい調査が出ればFRBは数字を改定します。
割合が過去最高だということは、家計のバランスシートがいまどうなっているかを表しています。株価がこれからどう動くかについては、何も語っていません。
- Federal Reserve, Distributional Financial Accounts, download of levels by wealth group]
- FRED, Federal Reserve Bank of St. Louis: Share of Corporate Equities and Mutual Fund Shares Held by the Top 1% (data: Federal Reserve)]
- Federal Reserve, Distributional Financial Accounts overview]
- Federal Reserve, Distributional Financial Accounts announcements]
- Federal Reserve, Financial Accounts of the United States (Z.1), table S1M.e.b]
- Federal Reserve, Financial Accounts of the United States (Z.1), CSV files, September 11, 2026 release]
- FRED, Federal Reserve Bank of St. Louis: Households and Nonprofit Organizations; Directly and Indirectly Held Corporate Equities as a Percentage of Total Assets (data: Federal Reserve)]
- Federal Reserve, Open Market Operations: changes in the federal funds target range]
![出典 8 : federalreserve.gov · Federal Reserve, Distributional Financial Accounts, download of levels by wealth group], fred.stlouisfed.org · FRED, Federal Reserve Bank of St. Louis: Share of Corporate Equities and Mutual Fund Shares Held by the Top 1% (data: Federal Reserve)], federalreserve.gov · Fed](https://media.cdn.polora.ai/picks/2026/11/pickrun_b71f5df74a0c40ee/OdvF1tsHkfa-neyO-slide-07--1.jpg)