ハイイールド債の利回り8%、デフォルトと税金を引くと手元にいくら残るのか

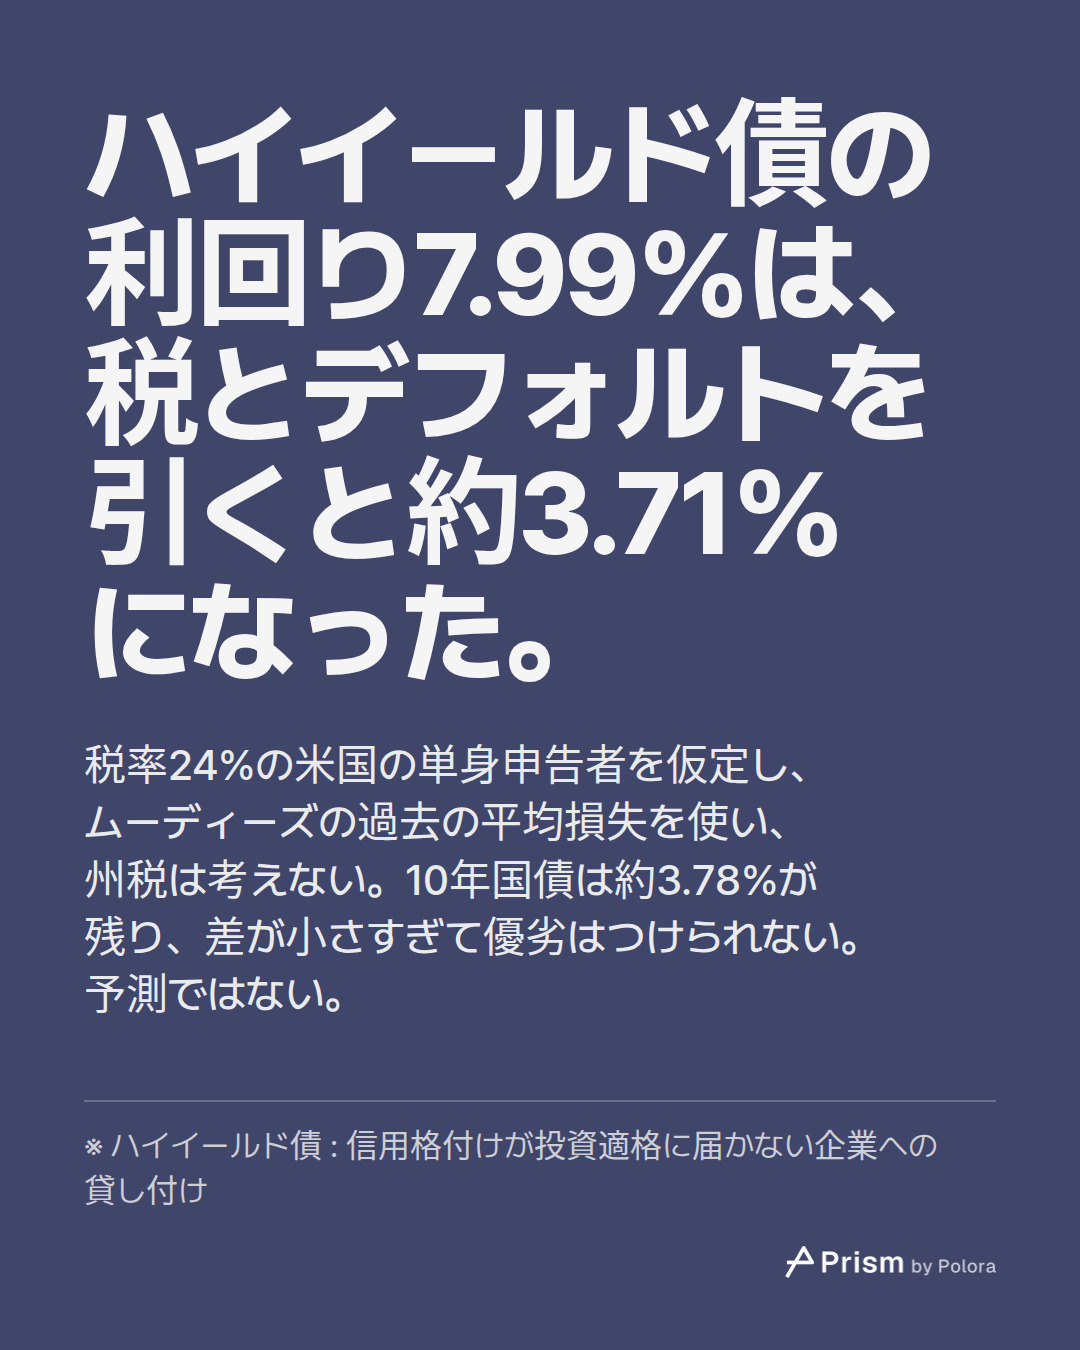
見た目の8%よりずっと少ない。米国のある試算では、デフォルトと税を引くと米国債とほぼ同じ水準しか残らない。しかも株が下がる局面では、下げ幅は株より小さいものの、一緒に下がってきた。

2026-11-07

ハイイールド債の利回り8%は、何に対して支払われているのか

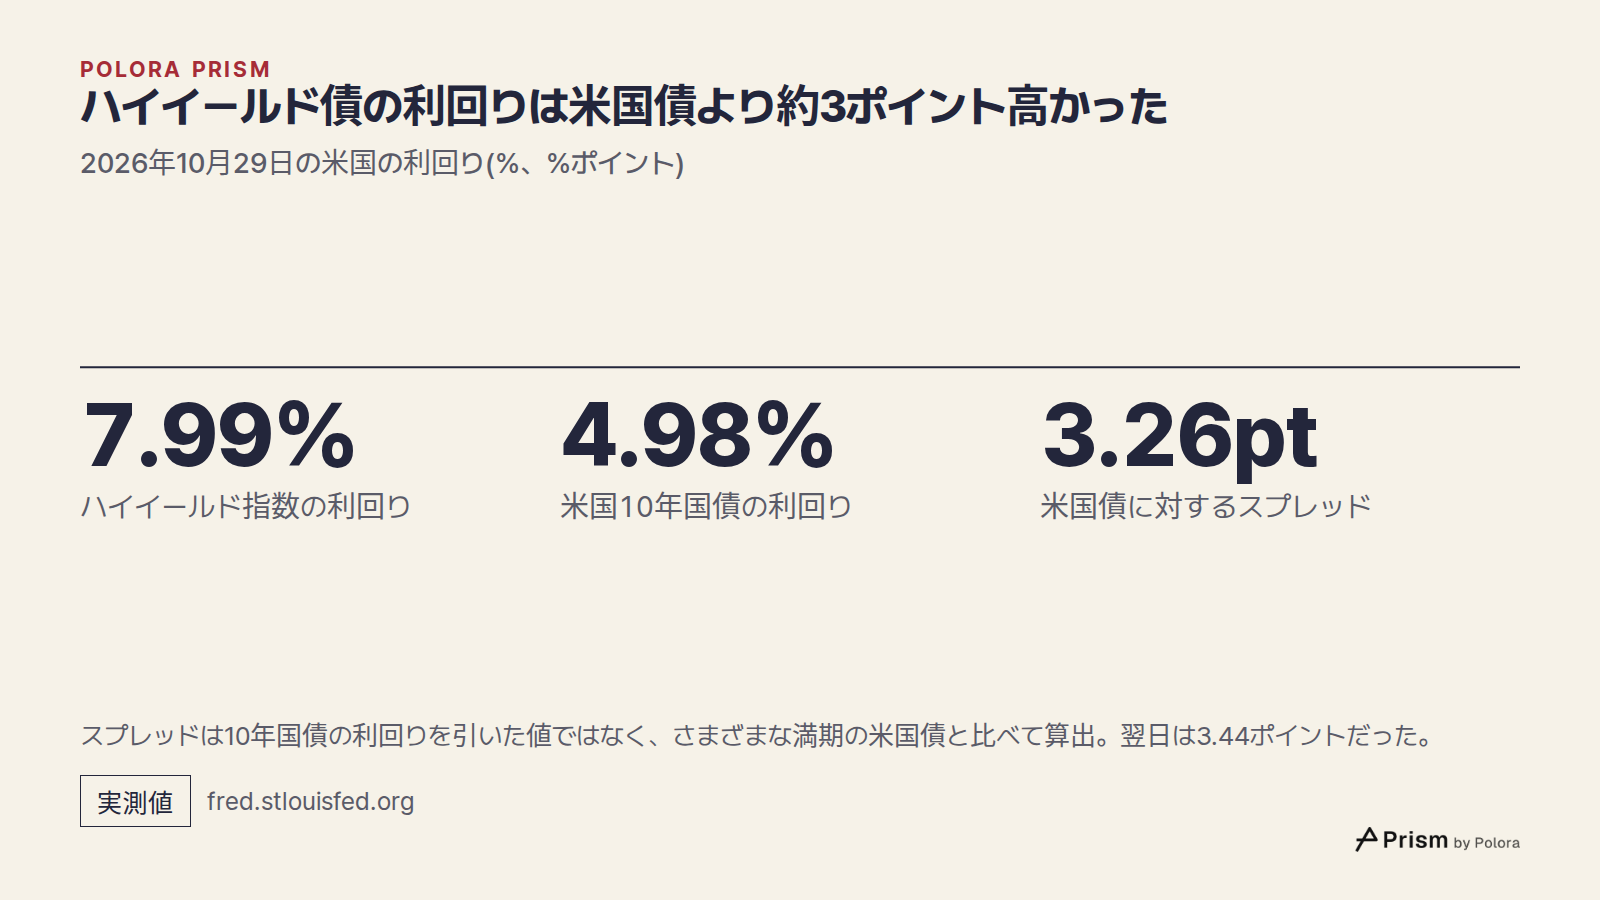
ハイイールド債とは、信用格付けが投資適格に届かない企業への貸し付けで、ジャンク債とも呼ばれます。こうした債券を幅広く束ねた指数「ICE BofA米国ハイイールド指数」の実効利回りは、2026年10月29日に7.99%でした。同じ日の米国10年国債の利回りは4.98%です。

この差は、うまく選んだご褒美ではありません。市場はこれをスプレッド、つまり米国債に上乗せされる利回りとして測ります。10年国債の利回りを単純に引くのではなく、さまざまな満期の米国債と比べて算出するもので、この日は3.26%ポイントでした。借り手の一部が返済しないリスクを引き受ける見返りに、貸し手が求める値段です。翌日にはスプレッドが3.44ポイント、利回りが8.14%になっており、画面に出る数字がどれほど速く動くかがわかります。

画面の利回りは、すべての借り手が全額を返した場合に債券が支払う額です。投資家の手元に届くまでに、そこから二つのものが差し引かれます。デフォルト(債務不履行)になる債券の分と、税金です。

ハイイールド債の利回りは米国債より約3ポイント高かった · 2026年10月29日の米国の利回り(%、%ポイント) · 7.99% · 4.98% · 3.26pt · ハイイールド指数の利回り · 米国10年国債の利回り · 米国債に対するスプレッド · スプレッドは10年国債の利回りを引いた値ではなく、さまざまな満期の米国債と比べて算出。翌日は3.44ポイントだった。
2026年10月29日の米国の利回り(%、%ポイント)

上乗せ利回りのうち、過去にデフォルトが奪ってきた分はどれくらいか

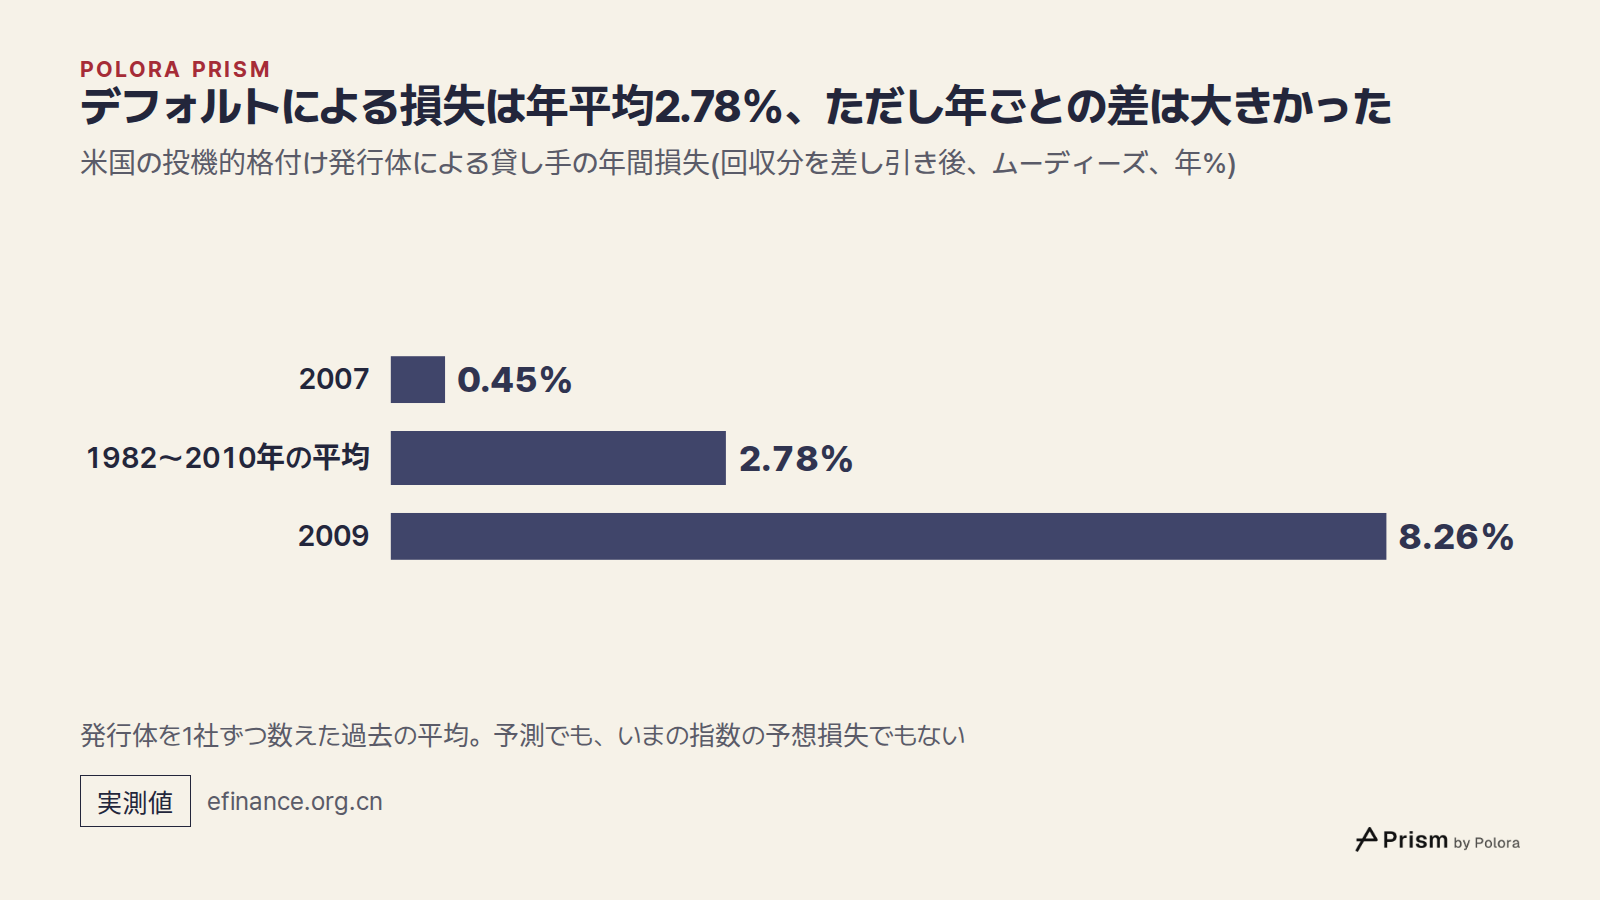
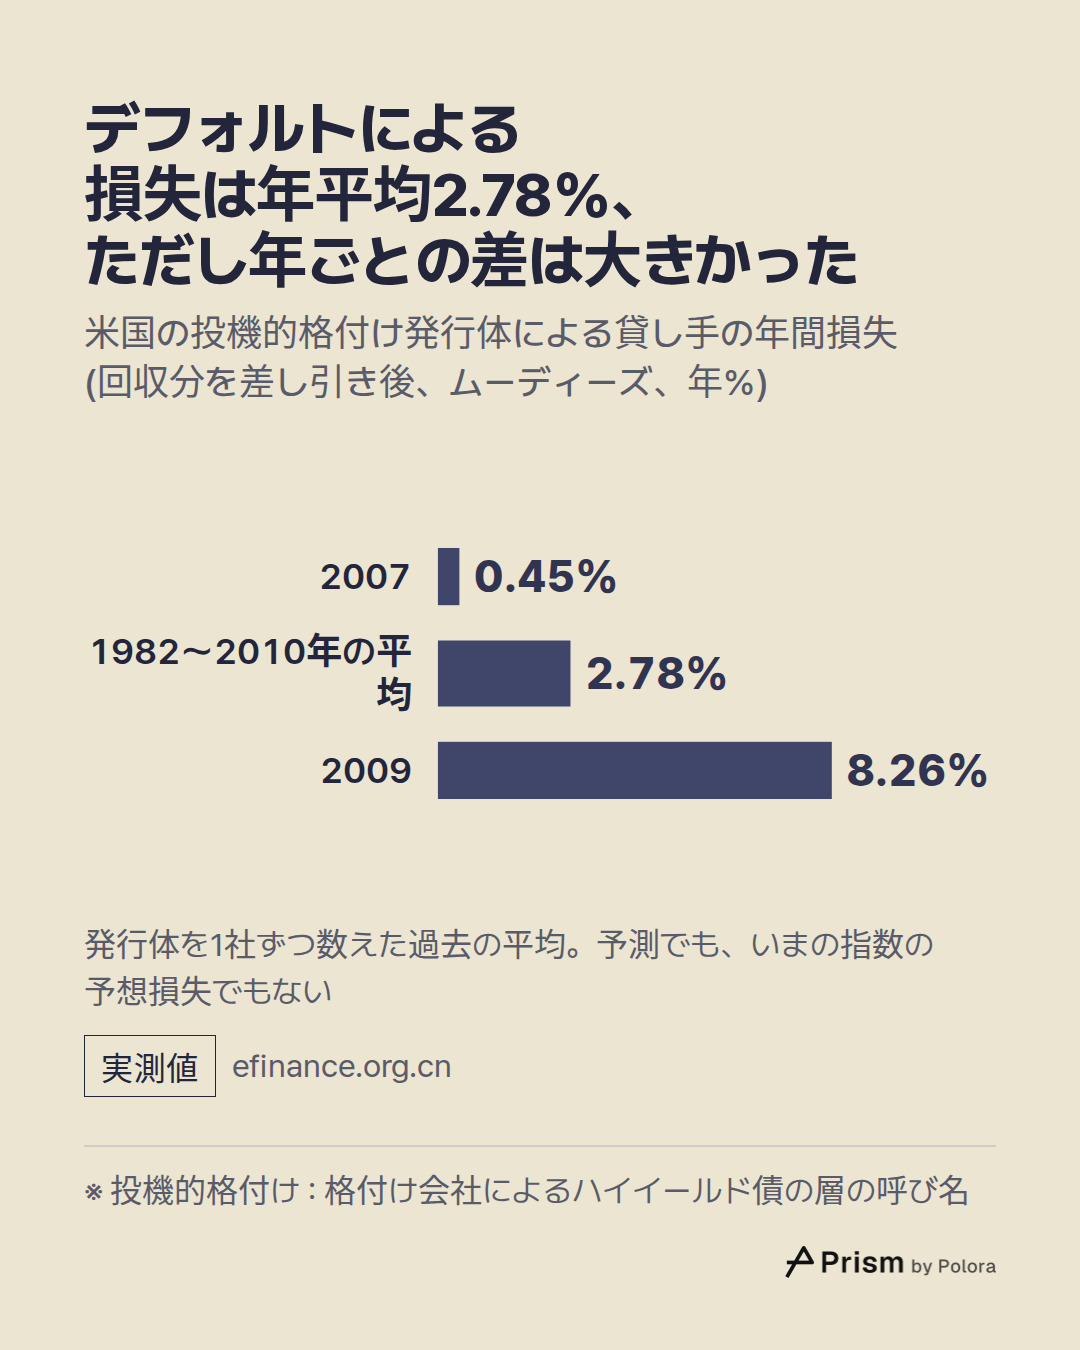
デフォルトしても債券の価値がすべて消えるわけではありません。貸し手はたいてい一部を回収できるので、損失はデフォルト率に回収できなかった割合を掛けたものになります。格付け会社のムーディーズはこの損失を直接測りました。1982年から2010年まで、同社が「投機的格付け」と呼ぶこの層の発行体は、回収分を差し引いたうえで、年平均2.78%の損失を貸し手にもたらしました。

この平均の裏には大きな振れ幅があります。損失は2007年に0.45%、2009年には8.26%でした。ムーディーズは、デフォルトが多い年ほど回収が少ないことも見いだしています。特定の資産の裏付けを持たないシニア無担保債は、1982年から2010年の平均で、デフォルト直後の価格で見て額面の36.7%を回収しました。

S&Pグローバル・レーティングによるもっと新しい調査は1981年から2024年までを対象とし、米国とタックスヘイブンの投機的格付け発行体の年平均デフォルト率を4.10%としています。額面のおよそ3分の1が回収されるとすれば、損失は同じくらいの大きさになります。

約3.3ポイントのスプレッドに対して、長期平均並みの損失が出れば、その大半が消える計算です。ただし、これは過去数十年の平均で、格付けを受けた発行体を1社ずつ数えたものです。来年の予測ではありませんし、いまの指数の予想損失でもありません。指数は債券の規模で加重され、すでにデフォルトした債券を含まないからです。また、市場全体を描いたもので、特定のファンドや債券の話ではありません。

デフォルトによる損失は年平均2.78%、ただし年ごとの差は大きかった · 米国の投機的格付け発行体による貸し手の年間損失(回収分を差し引き後、ムーディーズ、年%) · 2007 · 1982〜2010年の平均 · 2009 · 0.45% · 2.78% · 8.26% · 発行体を1社ずつ数えた過去の平均。予測でも、いまの指数の予想損失でもない
米国の投機的格付け発行体による貸し手の年間損失(回収分を差し引き後、ムーディーズ、年%)

米国の税金が、株の値上がり益より債券の利子から多くを取る理由

ハイイールド債が支払うものはほぼすべてが利子として届き、米国の連邦税は利子を通常所得、つまり給与と同じ税率で課税される所得として扱います。2026年の税率は10%から37%まで。単身で申告する人は、課税所得が105,700ドルから201,775ドルの部分に24%を払います。

株のリターンは主に別の二つの形で届きます。適格配当と、1年を超えて保有した株の売却益には0%、15%、20%のいずれかが課され、中所得から中の上の所得層の多くは15%です。まだ売っていない値上がり益には、売るまでまったく税がかかりません。

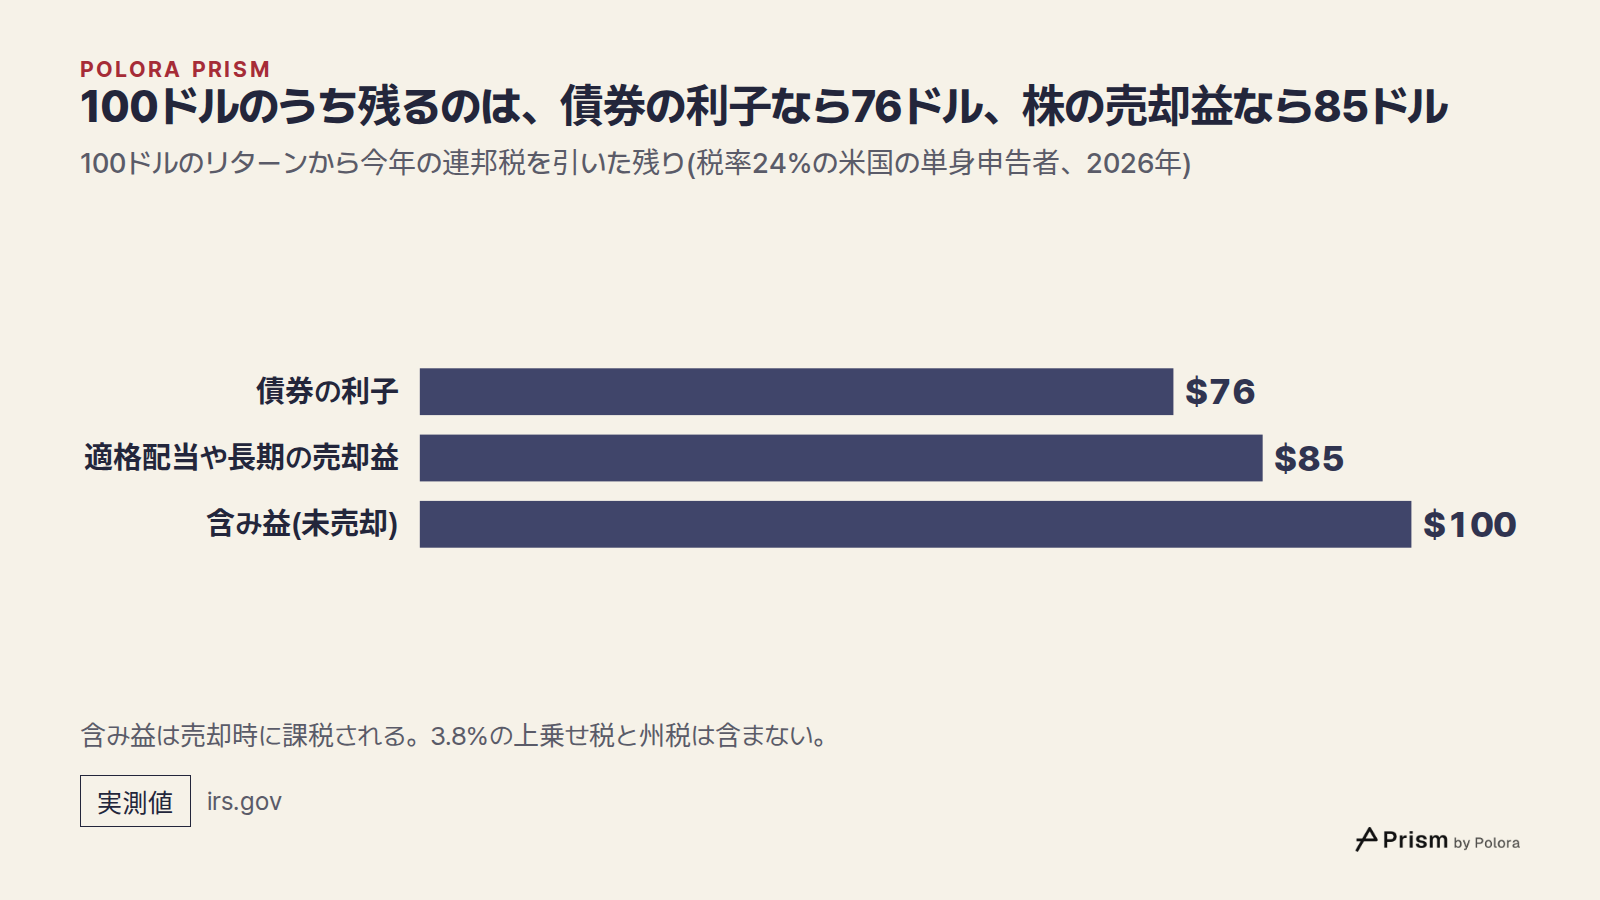
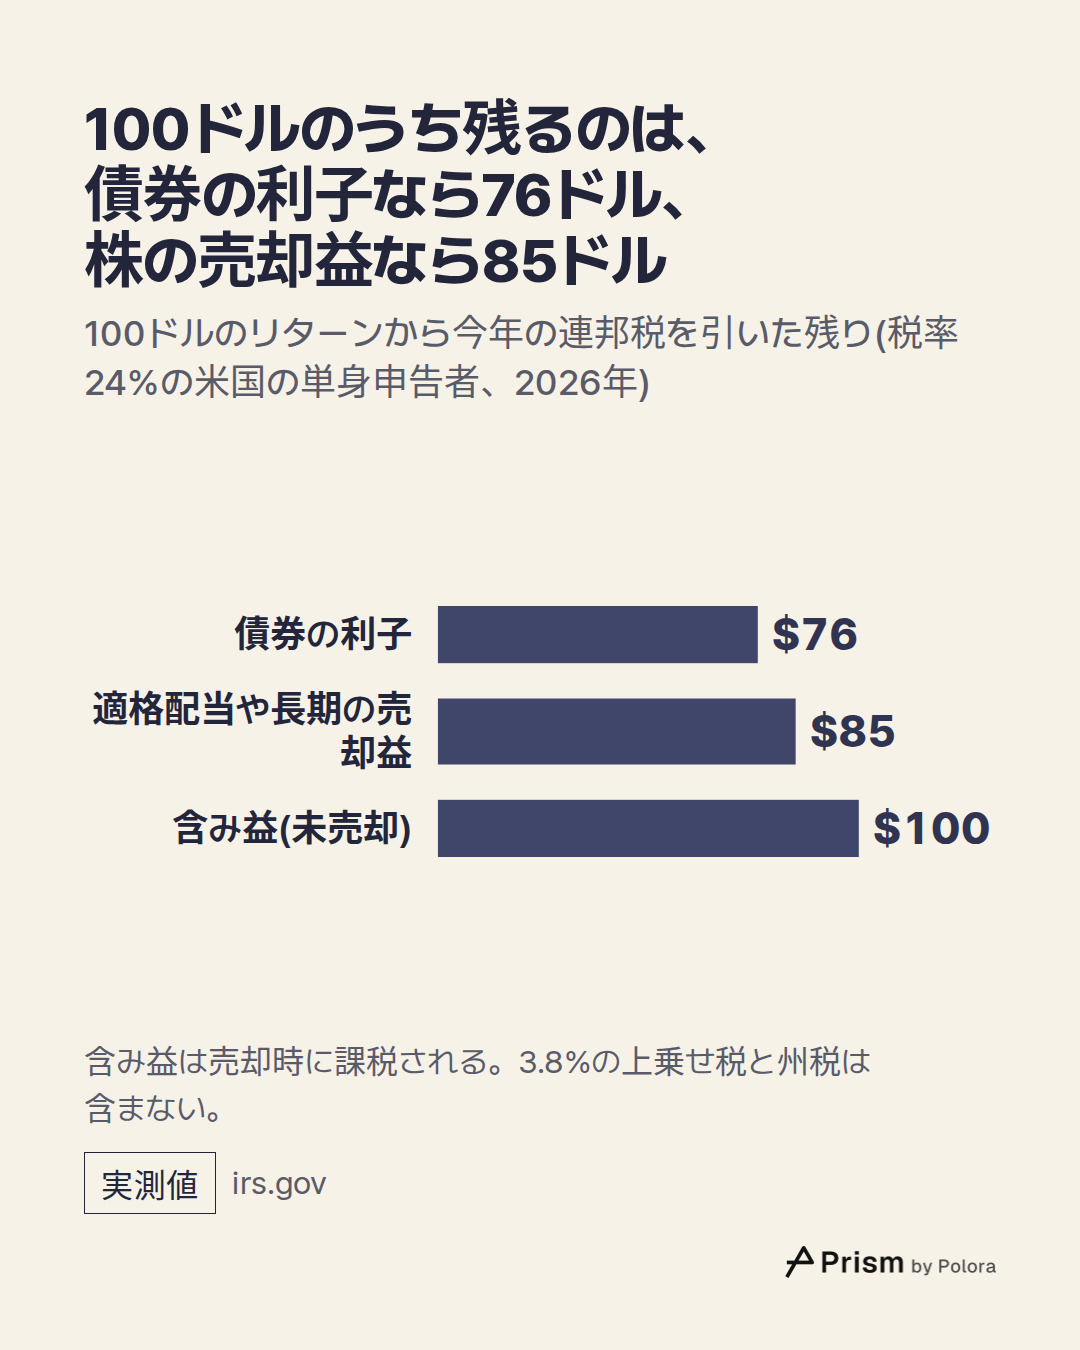
税率24%の単身申告者が100ドルのリターンを得たとすると、こうなります。債券の利子100ドルは連邦税を引いて76ドル。適格配当や長期の売却益100ドルは85ドル。売っていない値上がり益100ドルは、税が先送りされるので今年は100ドルのままです。

さらに二つの層が上に重なります。単身申告で修正後調整総所得が200,000ドル、夫婦合算申告で250,000ドルを超えると、利子にも売却益にも3.8%の純投資所得税がかかります。また、ほとんどの州は社債の利子にも課税しますが、米国債の利子は州税と地方の所得税が免除されます。

100ドルのうち残るのは、債券の利子なら76ドル、株の売却益なら85ドル · 100ドルのリターンから今年の連邦税を引いた残り(税率24%の米国の単身申告者、2026年) · 債券の利子 · 適格配当や長期の売却益 · 含み益(未売却) · $76 · $85 · $100 · 含み益は売却時に課税される。3.8%の上乗せ税と州税は含まない。
100ドルのリターンから今年の連邦税を引いた残り(税率24%の米国の単身申告者、2026年)

ひとつの試算 : デフォルトと税を引いて残るもの

仮の投資家を一人想定します。2026年に連邦税率24%の区分に入る米国の単身申告者で、所得は3.8%の上乗せ税がかかる水準より低く、通常の課税口座で債券を直接持っています。州税は考えません。利回りは2026年10月29日のものを使います。損失はムーディーズの1982年から2010年の平均と同じ大きさとし、その年のうちに確定して、ほかの長期の売却益と相殺できるものとします。価格の変動と手数料は無視します。

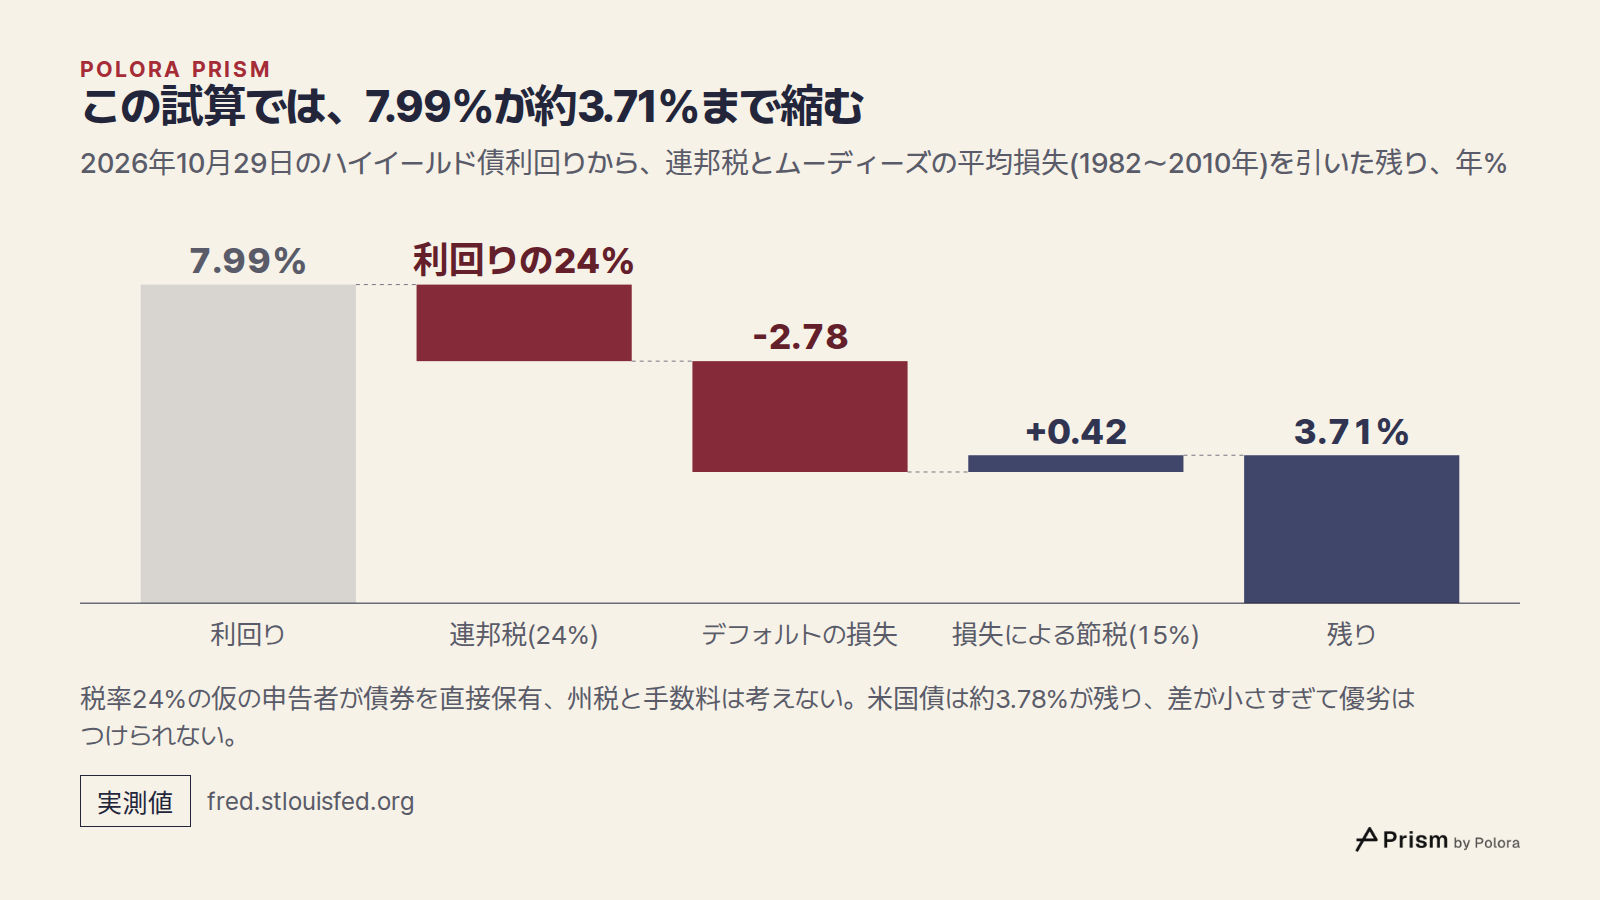
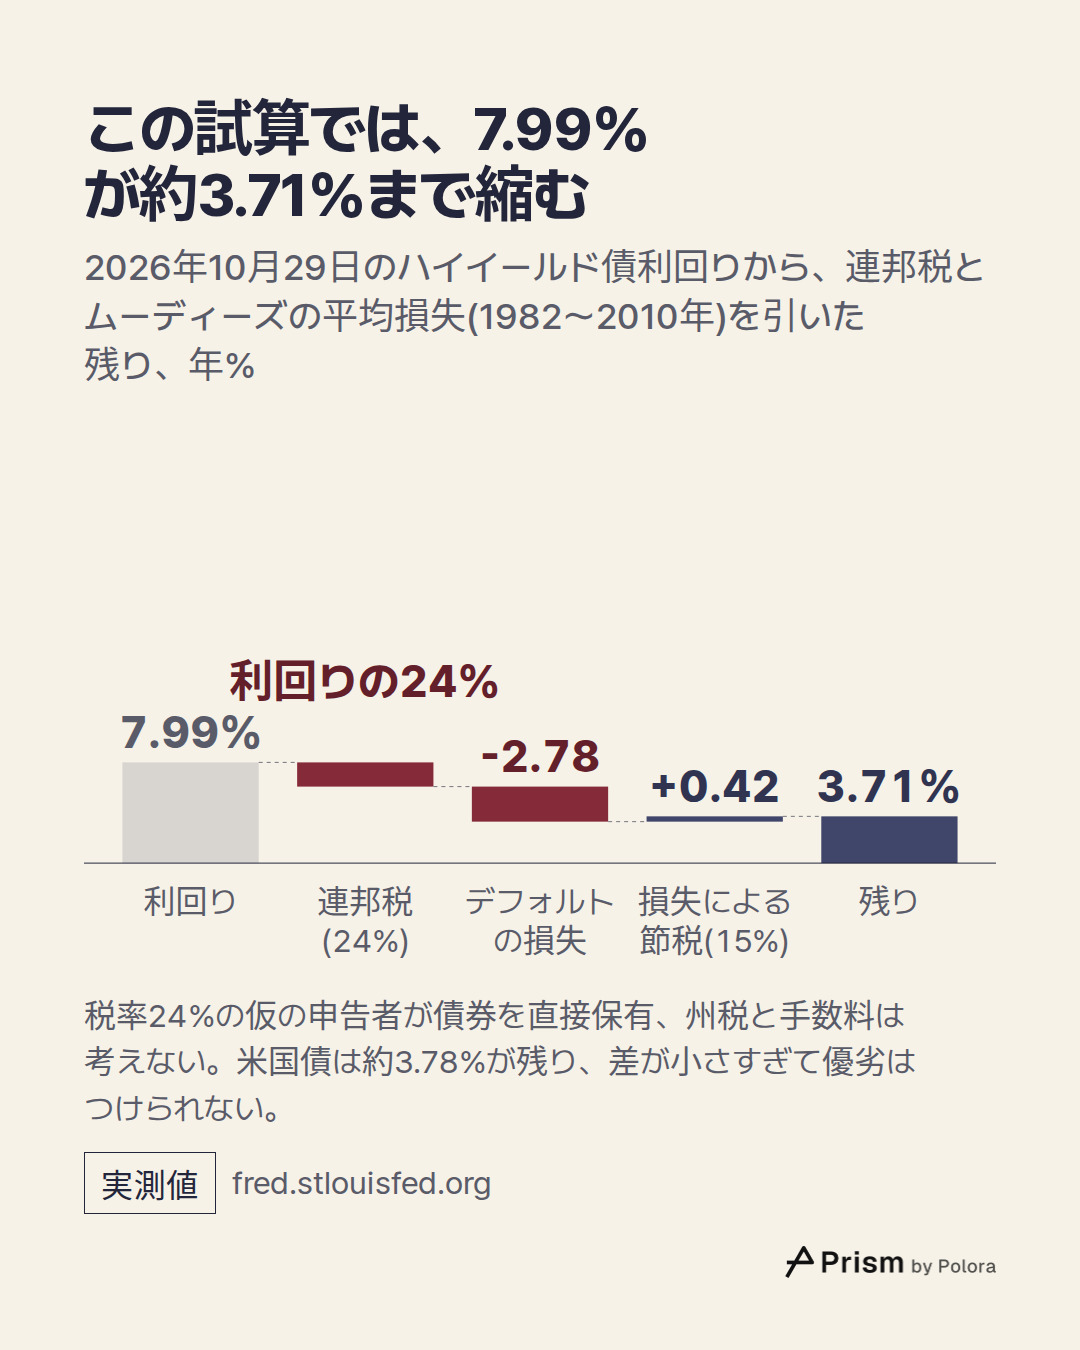
ハイイールド債の利回りは7.99%。連邦税がその24%を取り、残りは6.07%です。そこからデフォルトが2.78%を奪います。この損失が15%で課税されるほかの長期売却益と相殺されれば0.42ポイントの節税になり、正味の損失は2.36ポイント。残るのは約3.71%です。

10年国債の利回りは4.98%。連邦税が24%を取り、残りは約3.78%で、州税はかかりません。

税引き前なら、ハイイールド債の側は損失を引いても優位を保っていました。5.21%対4.98%です。税引き後は、この試算では両者の差が0.07%ポイント以内に収まります。この程度の差では、どちらが多く支払うかは言えません。この試算が示すのは、画面上の優位のうちどれだけをデフォルトと税が奪いうるかであって、順位ではありません。社債の利子に州税がかかれば、さらに米国債の側に傾きます。

この試算は、性質の違う物差しを並べてもいます。発行体ごとに平均した過去の損失を、いまの指数の利回りから引いていますし、満期のそろわない10年国債とその指数を比べています。損失がすぐに確定し、15%で課税される売却益と相殺されることも前提にしています。相殺できる売却益のない投資家は、所得から年3,000ドルまでしか差し引けず、残りは繰り越すことになるので、手元に残る額はもっと少なくなります。税率区分が低い、デフォルトの少ない年である、税制優遇口座で持つ、個別の債券ではなくファンドで持つ。そのどれでも答えは変わります。これは仕組みを見せるために組んだ一組の数字で、誰かの実際の結果でも予測でもありません。

この試算では、7.99%が約3.71%まで縮む · 2026年10月29日のハイイールド債利回りから、連邦税とムーディーズの平均損失(1982〜2010年)を引いた残り、年% · 利回り · 7.99% · 連邦税(24%) · デフォルトの損失 · 損失による節税(15%) · 利回りの24% · -2.78 · +0.42 · 残り · 3.71% · 税率24%の仮の申告者が債券を直接保有、州税と手数料は考えない。米国債は約3.78%が残り、差が小さすぎて優劣はつけられない。
2026年10月29日のハイイールド債利回りから、連邦税とムーディーズの平均損失(1982〜2010年)を引いた残り、年%

デフォルトの損失が、利子と同じようには税で扱われないわけ

試算では利子に24%の税がかかったのに、損失による節税は15%分だけでした。この差は米国のルールに組み込まれています。利子は通常所得で、毎年全額に課税されます。一方、完全に無価値になった債券は一般に貸倒損失の控除ではなくキャピタルロス(譲渡損失)として扱われ、まず売却益と相殺されます。通常所得から差し引けるのは正味の譲渡損失のうち年3,000ドルまで、夫婦個別申告なら1,500ドルまでで、残りは翌年以降に繰り越されます。デフォルトがいつ、どれだけの控除できる損失になるかは債券と時期によるので、税の軽減は、低い税率でやってくるだけでなく、利子への課税より遅れてやってくることもあります。

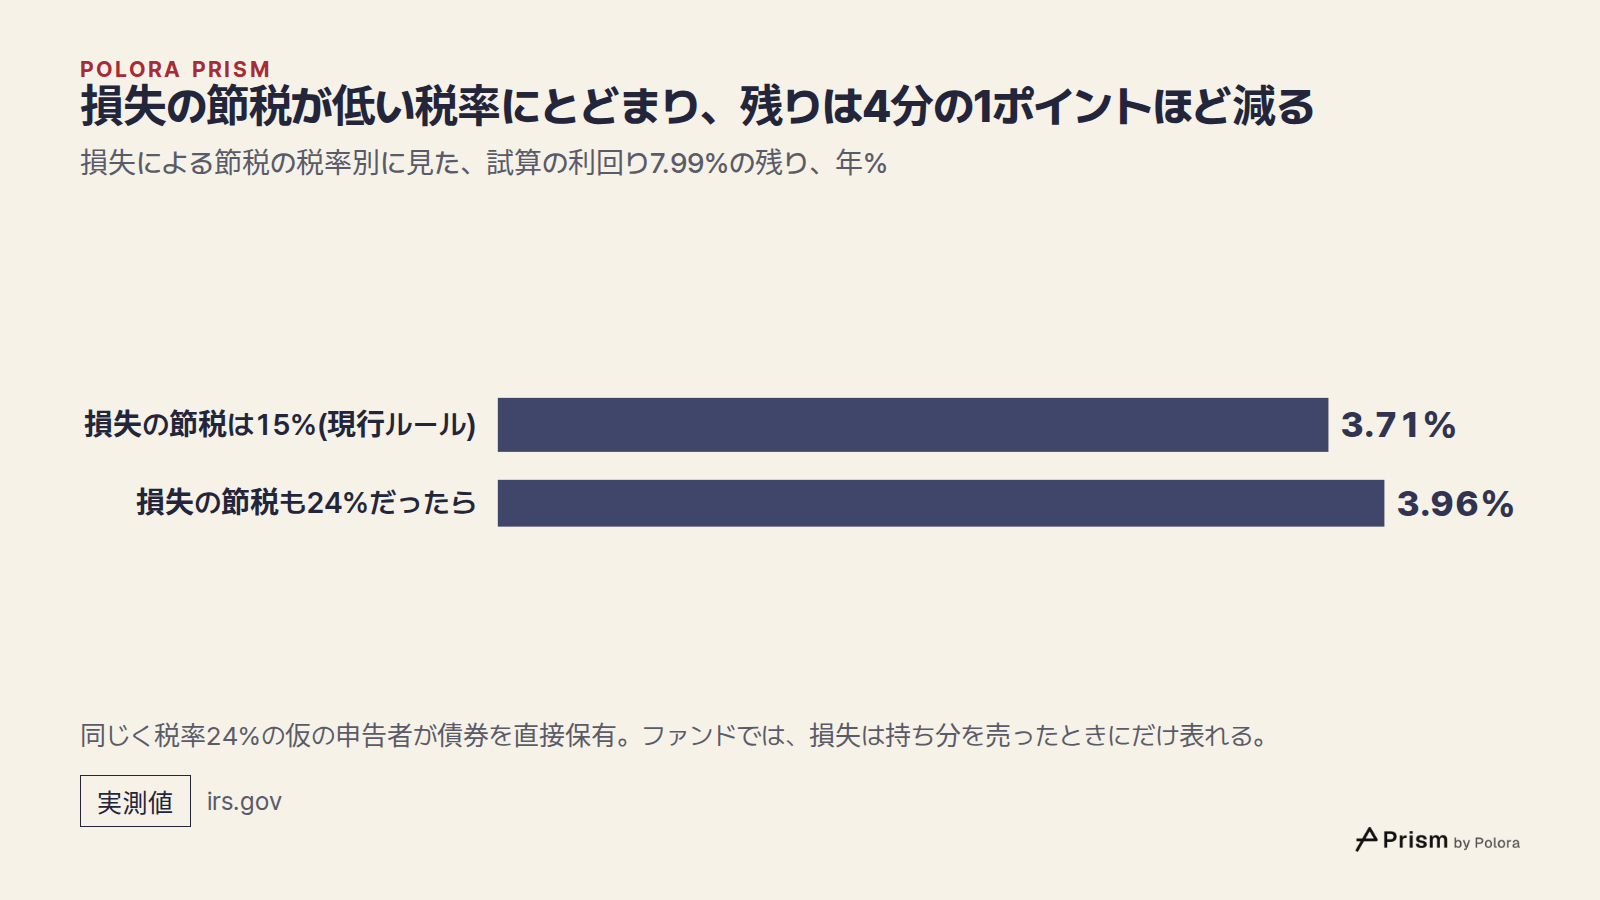
もし損失が利子と同じ24%の税率で所得から差し引けていたら、残るのは3.71%ではなく約3.96%だったはずです。この二つの数字の間にある4分の1ポイントほどが非対称の大きさです。税法は、利子とそれを打ち消す損失を、別々の通貨で数えているのです。

ファンドを通じて債券を持つと、経済的な中身は同じでも、表れ方が変わります。ファンドは利子を課税対象の分配金として投資家に渡しますが、デフォルトは基準価額の下落として表れます。投資家がその損失を確定させるのは持ち分を売ったときだけで、それも買値より安く売った場合に限られます。ですから、試算のように同じ年に15%で軽減を受けられるのは、債券を直接持っている場合の話です。

口座の種類も、資産の種類と同じくらい効いてきます。米国の税制優遇された退職口座では利子に毎年課税されないため、ここで述べた利子と売却益の差は、その口座の中ではおおむね消えます。引き出すときの課税は従来型とロス型の口座で異なりますが、この記事では扱いません。これはルールがどう働くかの説明であって、誰がどこで何を持つべきかについての見解ではありません。

損失の節税が低い税率にとどまり、残りは4分の1ポイントほど減る · 損失による節税の税率別に見た、試算の利回り7.99%の残り、年% · 損失の節税は15%(現行ルール) · 損失の節税も24%だったら · 3.71% · 3.96% · 同じく税率24%の仮の申告者が債券を直接保有。ファンドでは、損失は持ち分を売ったときにだけ表れる。
損失による節税の税率別に見た、試算の利回り7.99%の残り、年%

ここまでは米国のルール。韓国と日本では債券の利子の課税が違う

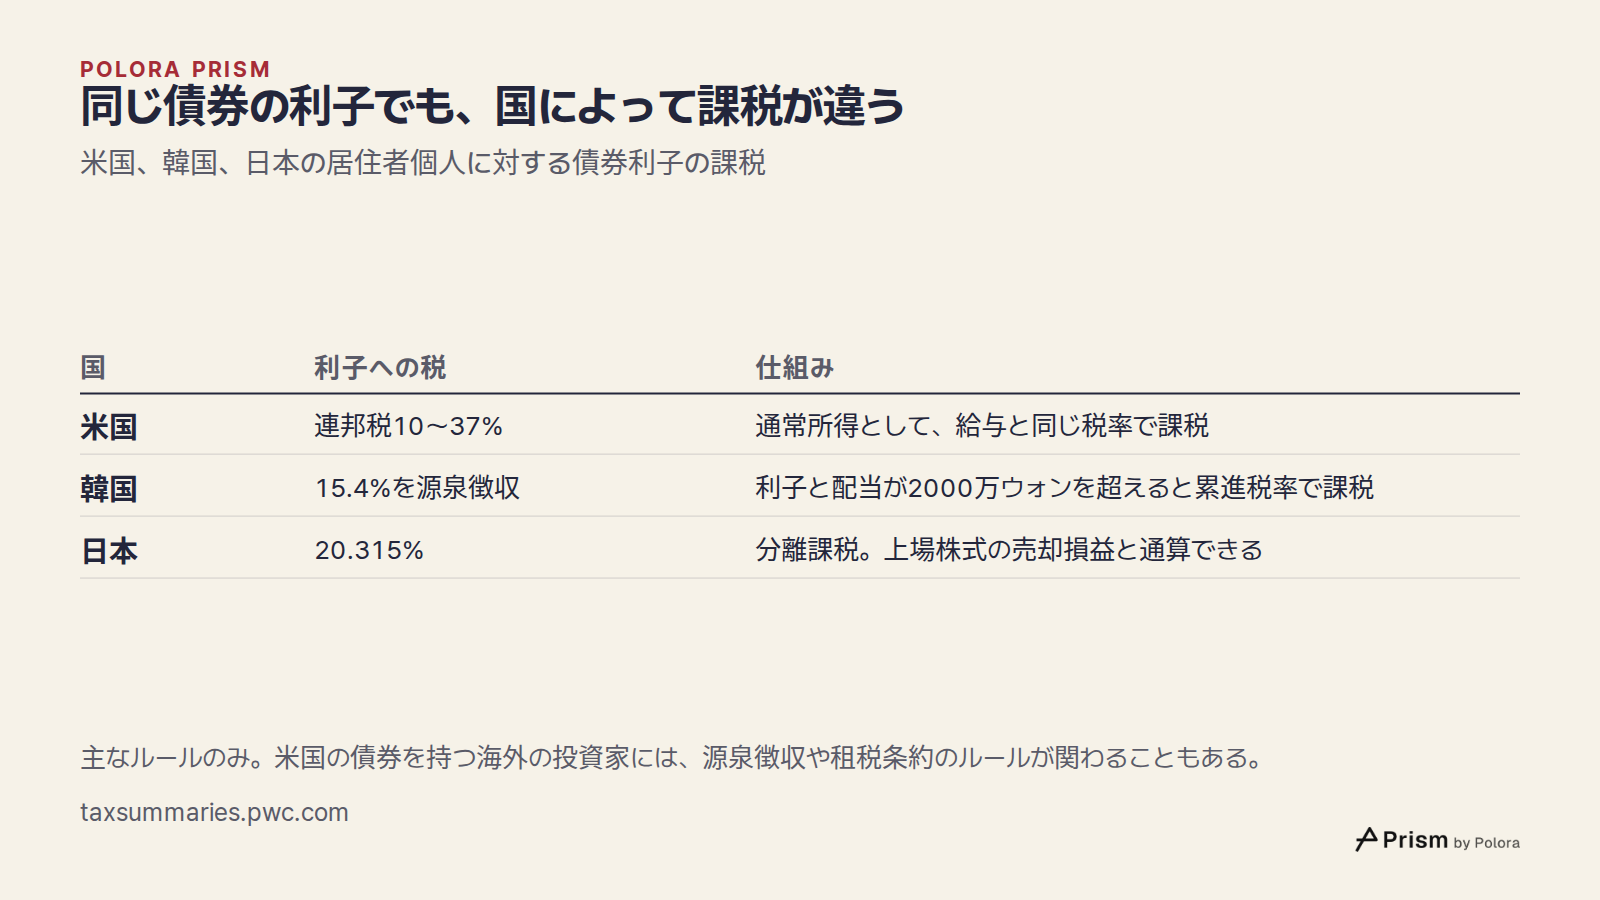
ここまで述べたのは、すべて一つの国の話です。韓国の居住者は、一般に利子から地方税を含めて15.4%が源泉徴収されます。1年間の利子と配当の合計が2000万ウォンを超えると、その所得はほかの所得と合わせて累進税率で課税されます。

日本では、公募や上場の債券の多く(特定公社債など)の利子は、ほかの所得と分けて課税され、税率は所得税、復興特別所得税、住民税を合わせて20.315%です。この仕組みのもとでは、こうした債券と上場株式の売却損益を互いに通算できます。

つまり同じ債券でも、国によって手元に残る額は大きく違いえます。さらに、米国の債券を持つ海外の投資家には、ここでは扱っていない源泉徴収や租税条約のルールが関わることもあります。

同じ債券の利子でも、国によって課税が違う · 米国、韓国、日本の居住者個人に対する債券利子の課税 · 国 · 利子への税 · 仕組み · 米国 · 韓国 · 日本 · 連邦税10〜37% · 通常所得として、給与と同じ税率で課税 · 15.4%を源泉徴収 · 利子と配当が2000万ウォンを超えると累進税率で課税 · 20.315% · 分離課税。上場株式の売却損益と通算できる · 主なルールのみ。米国の債券を持つ海外の投資家には、源泉徴収や租税条約のルールが関わることもある。
米国、韓国、日本の居住者個人に対する債券利子の課税

株が下がるとき、ハイイールド債も下がるのか

この債券を持つ理由としてよく挙げられるのは、リスクを分散できるという点です。ところがデータが示すのは、たいていは株と一緒に動いてきたということです。相関は二つのものがどれほど連れ立って動くかを測る指標で、完全に同じ方向なら1、正反対なら-1です。マディソン・インベストメンツはモーニングスターの2025年末までのデータを使い、ICE BofA米国ハイイールド指数とS&P500の相関が5年で0.83、10年で0.80、20年で0.75だったことを示しました。満期1年から10年の米国債指数では、同じ数字が0.47、0.11、-0.09でした。

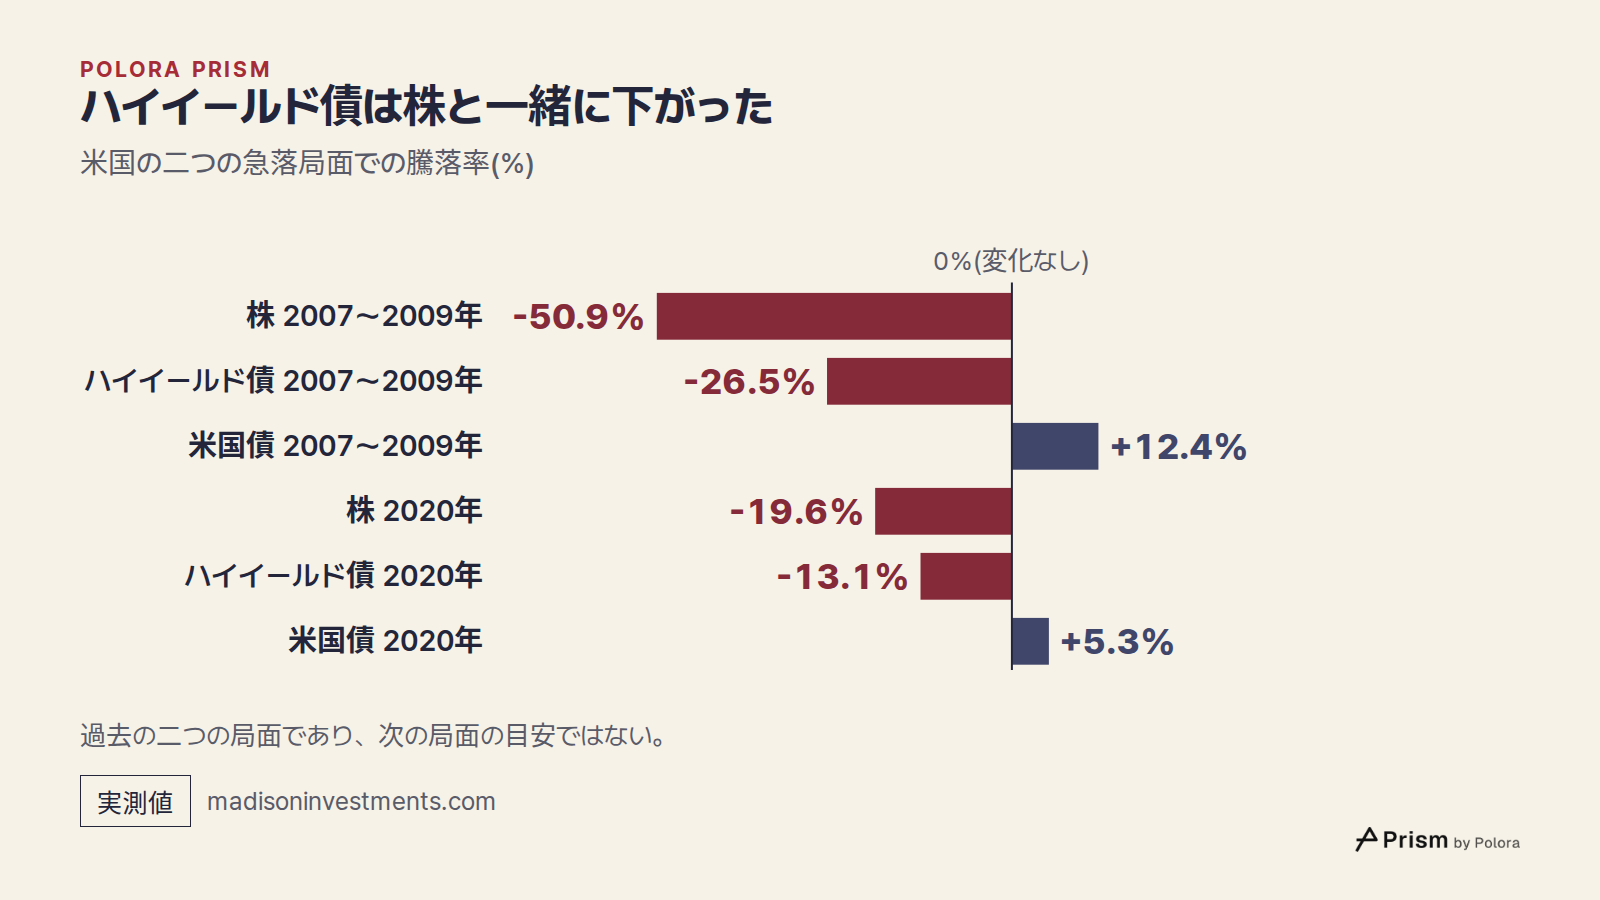
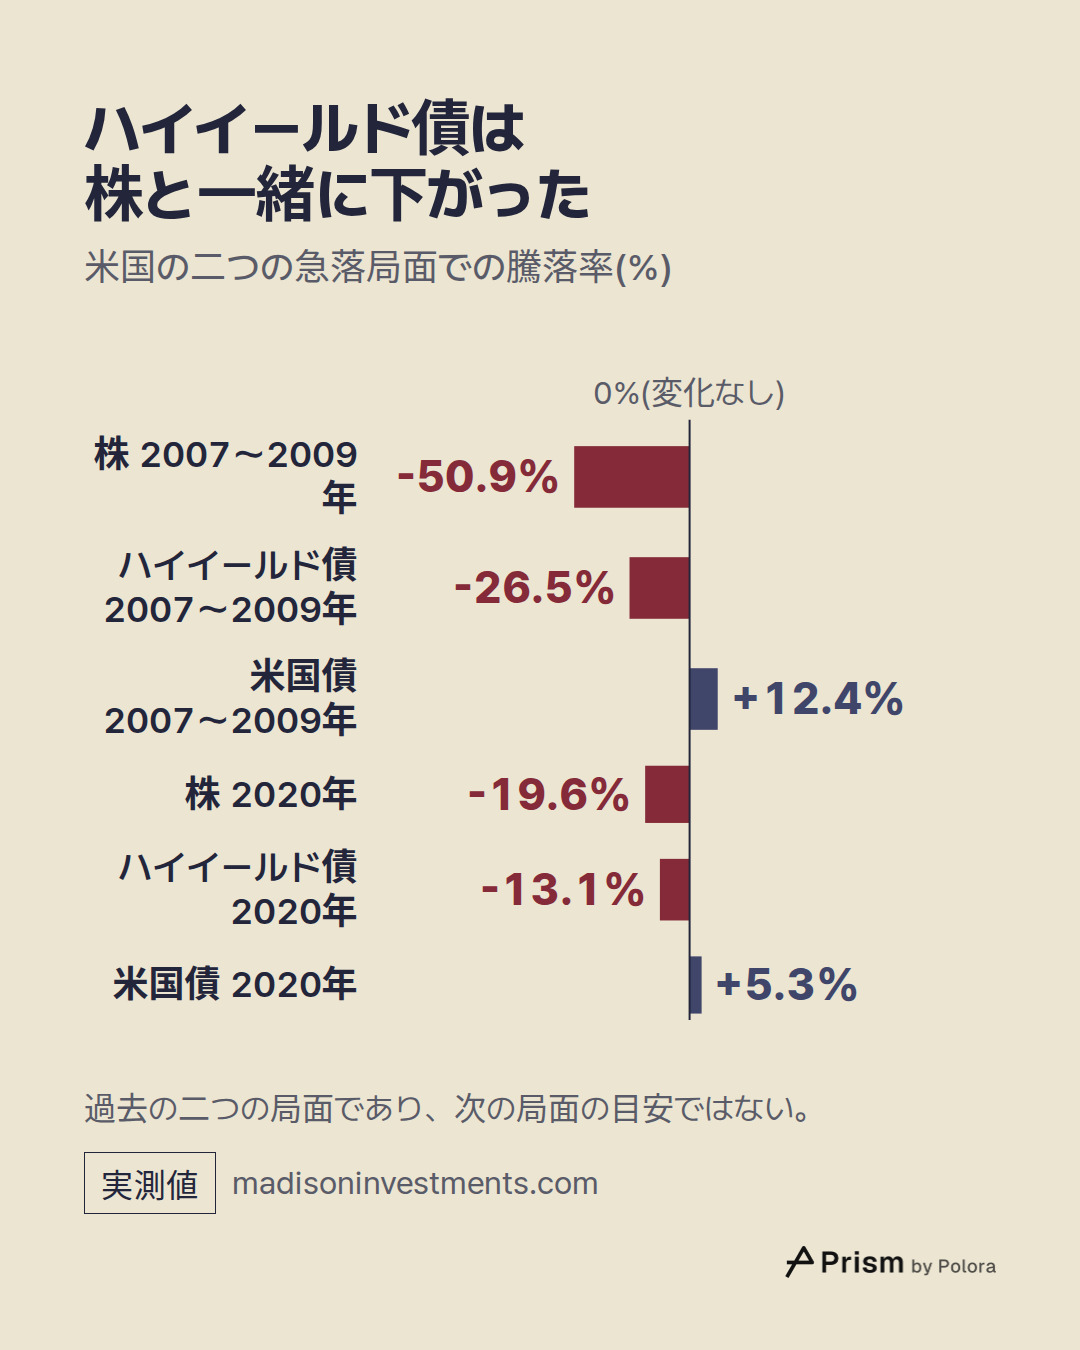
それが最もはっきり表れたのは急落局面です。2007年十一月から2009年二月にかけて、米国株は50.9%、ハイイールド債は26.5%下落し、米国債は12.4%上昇しました。2020年一月から三月には、株が19.6%、ハイイールド債が13.1%下落し、米国債は5.3%上昇しました。

ブルームバーグのハイイールド指数で測ったビルド・アセット・マネジメントは、S&P500との相関を1983年以降で0.61としながらも、2007年から2009年、2020年初め、2021年十二月に始まった急落の各局面では0.73、0.83、0.86だったとしています。マディソンによれば、2022年には信用度の低い債券が株と並んで2桁の下落となりました。

どの局面でも、ハイイールド債の下落は株より小さく、下落が小さいことはそれなりの分散ではあります。しかし、支えになってほしいまさにその時に一緒に下がっていたのですから、これらの数字からは、株の下落に備えるクッションとして当てにできるとは言えません。

ハイイールド債は株と一緒に下がった · 米国の二つの急落局面での騰落率(%) · 0%(変化なし) · 株 2007〜2009年 · ハイイールド債 2007〜2009年 · 米国債 2007〜2009年 · 株 2020年 · ハイイールド債 2020年 · 米国債 2020年 · -50.9% · -26.5% · +12.4% · -19.6% · -13.1% · +5.3% · 過去の二つの局面であり、次の局面の目安ではない。
米国の二つの急落局面での騰落率(%)

ハイイールド債で分散できるリスクは何か、なぜ測る期間で答えが変わるのか

ハイイールド債の価格は、金利と同じくらい、企業が返済できるかどうかに左右されるので、米国債とはゆるやかにしか連動しないとよく言われます。そうだとすれば、この債券で分散できるのは主に金利上昇のリスクであって、株価下落のリスクではないことになります。ただ、ここで使った出典のどれも、ハイイールド債のリターンを米国債のリターンと直接比べて測ってはいないため、分散効果のどれだけがそこにあるのかは、この記事では未解決の問いとして残ります。

直近の3年は、期間の取り方がどれほど効くかを示しています。この記事のためにFREDの月次データ(2023年十二月から2026年十月)で計算したところ、ハイイールド債のトータルリターン指数とS&P500の相関は0.67、投資適格社債との相関は0.82でした。ここで使ったS&P500は配当を含まない価格指数です。10年国債利回りの月ごとの変化との相関は-0.69で、金利が下がるとハイイールド指数が上がる傾向がありました。これは金利の動きとのつながりであって、米国債のリターンとの相関と同じものではありません。また、落ち着いた相場の35か月だけを対象にしたもので、別の期間なら違って見えるかもしれません。

ポートフォリオ作成ツールの答えが食い違うのはこのためです。税引き前の利回り、平穏期の0.67という相関、ストレスのない年を見せられた最適化ツールは、税と損失を引いたリターンや2008年、2020年に測った相関を与えられたツールより、この債券に大きな役割を与えるでしょう。どちらの答えも債券の不変の性質ではなく、選んだ入力、期間、前提について語っているにすぎません。

画面に出る利回りは、計算の出発点です。最後に何が残るかは、デフォルト、誰がどこで税を払うか、そしてどの年を平常とみなすかで決まります。

ハイイールド債の利回り8%、デフォルトと税金を引くと手元にいくら残るのかハイイールド債の利回り8%、デフォルトと税金を引くと手元にいくら残るのかハイイールド債の利回り7.99%は、税とデフォルトを引くと約3.71%になった。 · 税率24%の米国の単身申告者を仮定し、ムーディーズの過去の平均損失を使い、州税は考えない。10年国債は約3.78%が残り、差が小さすぎて優劣はつけられない。予測ではない。 · ※ ハイイールド債 : 信用格付けが投資適格に届かない企業への貸し付け利回り · 7.99% · 連邦税(24%) · デフォルトの損失 · 損失による節税(15%) · 利回りの24% · -2.78 · +0.42 · 残り · 3.71% · この試算では、7.99%が約3.71%まで縮む · 2026年10月29日のハイイールド債利回りから、連邦税とムーディーズの平均損失(1982〜2010年)を引いた残り、年% · 税率24%の仮の申告者が債券を直接保有、州税と手数料は考えない。米国債は約3.78%が残り、差が小さすぎて優劣はつけられない。※ 投機的格付け : 格付け会社によるハイイールド債の層の呼び名 · 2007 · 1982〜2010年の平均 · 2009 · 0.45% · 2.78% · 8.26% · デフォルトによる損失は年平均2.78%、ただし年ごとの差は大きかった · 米国の投機的格付け発行体による貸し手の年間損失(回収分を差し引き後、ムーディーズ、年%) · 発行体を1社ずつ数えた過去の平均。予測でも、いまの指数の予想損失でもない債券の利子 · 適格配当や長期の売却益 · 含み益(未売却) · $76 · $85 · $100 · 100ドルのうち残るのは、債券の利子なら76ドル、株の売却益なら85ドル · 100ドルのリターンから今年の連邦税を引いた残り(税率24%の米国の単身申告者、2026年) · 含み益は売却時に課税される。3.8%の上乗せ税と州税は含まない。0%(変化なし) · 株 2007〜2009年 · ハイイールド債 2007〜2009年 · 米国債 2007〜2009年 · 株 2020年 · ハイイールド債 2020年 · 米国債 2020年 · -50.9% · -26.5% · +12.4% · -19.6% · -13.1% · +5.3% · ハイイールド債は株と一緒に下がった · 米国の二つの急落局面での騰落率(%) · 過去の二つの局面であり、次の局面の目安ではない。画面に出る利回りは、計算の出発点です。 · 最後に何が残るかは、デフォルト、誰がどこで税を払うか、そしてどの年を平常とみなすかで決まります。出典 21 : fred.stlouisfed.org · ICE BofA US High Yield Index Effective Yield (FRED), fred.stlouisfed.org · ICE BofA US High Yield Index Option-Adjusted Spread (FRED), fred.stlouisfed.org · Market Yield on US Treasury Securities at 10-Year Constant Maturity (FRED) + 18全文はこちら · polora.ai

Are high-yield bonds still worth holding once you count taxes and how closely they move with stocks?

Alpha · deepseek-v4-pro

My answer is: not on the headline yield, and not as an equity diversifier — but the case isn't uniformly dead. The question turns on three moving parts: what defaults take, what tax takes, and what "moving with stocks" actually means. 1. The 8% yield is not the return The spread of roughly 3.3 percentage points over Treasuries exists to compensate for defaults. The manuscript's long-run numbers — a Moody's credit-loss figure around 2.78% a year after recoveries, or an S&P default rate near 4.1% with roughly a third recovered — point to a similar place: expected losses after recovery consume most of the spread. So the honest pre-tax comparison is not 8% versus 5%; it is closer to 5.2% versus 4.98% for a Treasury, before tax and before any price move. That is a much thinner edge than the screen suggests. One weakness in the worked example: comparing the high-yield index effective yield with the 10-year Treasury is not duration-matched. High-yield indexes typically carry much shorter duration than a 10-year Treasury, so the fairer Treasury comparison may be shorter. That can move the small gap in either direction, depending on the curve. 2. Tax changes the ranking…

Beta · gpt-6-sol

Beta: The manuscript’s main warning survives, but its worked example should not be presented as an estimate of what a high-yield investor will earn. The dated market figures check out: FRED shows a 7.99% high-yield index effective yield and a 3.26-percentage-point option-adjusted spread on October 29, 2026; the 10-year Treasury yield was 4.98%. On October 30, the high-yield figures were 8.14% and 3.44 points. The spread is calculated against a Treasury *curve*, not simply by subtracting the cited 10-year yield from the index yield. (fred.stlouisfed.org) I would push back harder than Alpha on the conclusion drawn from 3.71% versus 3.78%. The arithmetic works *if* the manuscript’s assumed 2.78-point loss is realized and offsets gains taxed at 15%. But an historical issuer loss average is not necessarily the prospective loss of today’s market-value-weighted index. Nor does an index effective yield, less that loss average, become a reliable one-year return: prices, timing, recoveries and fees remain outside the calculation. FRED also says the index excludes defaulted securities. The comparison to a 1…

Gamma · gemini-3.1-pro

Gamma: Alpha and Beta have thoroughly dismantled the false precision of the manuscript's worked example, and I agree with their assessment: comparing an index effective yield with a historical average issuer-weighted default loss and a non-maturity-matched Treasury is mathematically messy. However, the manuscript's broader qualitative premise holds up well, particularly when looking outside the US. To add to the verification, I checked the manuscript's claims regarding international tax treatments, as these highlight just how conditionally "worth holding" these bonds are depending on the investor's jurisdiction: * Korea: The manuscript is correct. Interest income earned from Korean sources is subject to a 15.4% withholding tax (including local income tax). Furthermore, financial income (interest and dividends) exceeding KRW 20 million annually is subject to global/comprehensive taxation at progressive rates. (pwc.com) * Japan: The manuscript is also correct here. Interest on listed bonds is taxed separately at a flat rate of 20.315% (comprising 15.315% national tax and 5%…

Researcher · gpt-6-luna

Researcher — verification The strongest qualification raised this round is well founded: the worked example’s arithmetic can be reconstructed, but it should not be treated as a forecast or a reliable head-to-head estimate. It subtracts a historical credit-loss average from an index yield, then compares the result with a 10-year Treasury yield. Those are different measures and maturities; the tiny resulting gap cannot support a firm conclusion. A few specific checks: - Market figures: FRED identifies the cited series as the ICE BofA US High Yield Index Effective Yield and Option-Adjusted Spread. Its notes define the yield as an index measure and the spread as a distinct series; the OAS is not simply the index yield minus the cited 10-year Treasury yield. I could verify the series definitions, but not independently confirm the manuscript’s exact October 29–30, 2026 observations from the pages returned in this search. https://fred.stlouisfed.org/series/BAMLH0A0HYM2EY https://fred.stlouisfed.org/series/BAMLH0A0HYM2 (fred.stlouisfed.org) - Historical losses: A Moody’s-hosted report wa…

The Arbiter · gpt-6-sol

Round mediation: The voices agree on the main distinction: an index yield is not an investor’s after-tax return, and high-yield bonds should not be assumed to cushion a stock sell-off. Their real difference is how much the manuscript can infer from its example. Alpha treats the 3.71% versus 3.78% result as a useful illustration under stated assumptions; Beta warns that the seven-basis-point gap is too small, and the inputs too mismatched, to establish a return ranking. Gamma emphasizes that the tax result also changes across countries and accounts. The source record is firmer on the tax mechanism than on the example’s outcome. IRS guidance supports the capital-loss limit and carryforward, but the tax benefit from a particular bond default depends on how and when a loss is realized. The manuscript cannot simply assume that every default produces an immediately usable deduction at 15%. (irs.gov) Several publication checks remain open in this round. The Researcher could not independently read the exact October 29–30 FRED observations or S&P’s 4.10% table entry. Moody’s historical loss figures were located in…

The Arbiter's Final Verdict · gpt-6-sol

Verdict The manuscript’s premise stands, but its numerical conclusion is too precise. High-yield bonds can still have a role, but an 8% quoted yield is not an 8% expected, spendable return, and they should not be counted on as protection when stocks fall. Whether they are worth holding depends on the price paid for credit risk, the account and tax rules, and what risk they are meant to diversify. The record does not establish a general rule to hold or avoid them. The strongest objection to the manuscript is its comparison of 3.71% for high yield with 3.78% for a Treasury. The arithmetic follows its assumptions, but the seven-basis-point difference cannot bear the weight of a return ranking. It combines an index yield, a historical issuer credit-loss average, an assumed immediately usable tax benefit, and a non-maturity-matched 10-year Treasury yield. Price changes, fees and the investor’s actual tax treatment are left out. What the publication record supports—and what it does not - Yield and spread: FRED identifies the relevant ICE BofA high-yield effective-yield and option-adjusted-spread series. Beta reported reading the manuscript’s 29–30 October…