プライベートエクイティとは何か、ニュースに出るファンドはそれぞれどう稼ぐのか

ニュースで言うプライベートエクイティは、たいてい4つの別々の事業を指します。企業を丸ごと買うファンド、若い企業に出資するファンド、企業にお金を貸すファンド、上場市場で売買するヘッジファンドです。厳密にプライベートエクイティと呼べるのは最初の2つだけで、投資家のために稼ぐ方法もそれぞれ違います。多くは成績に関係なく毎年手数料を取り、利益が出ればその一部も受け取ります。

2026-11-06

ひとつの言葉の下に、別々の事業がいくつもある

2026年、似た言葉を使った2種類の見出しがニュースに並びました。ひとつは、大手のプライベートクレジット・ファンドで、投資家が引き出せた額が求めた額の半分にも届かなかったという報道です。もうひとつは、プライベートエクイティが401(k)に入ってくるかもしれないという報道でした。401(k)は、米国の多くの会社員が職場を通じて老後資金を積み立てる確定拠出型の年金口座です。1つ目はお金を貸すファンドの話です。2つ目は、一般の積立者が何種類もの非上場ファンドに投資できるようにしようという動きの話です。

日々のニュースでは、証券取引所の外で運用されるお金なら、ほとんど何でも「プライベートエクイティ」と呼ばれるようになりました。しかしその下には、稼ぎ方も、抱えるリスクも、運用者への報酬の条件もまったく違う事業が並んでいます。厳密には、プライベートエクイティとは企業の株式を持つファンドのことです。全体をまとめて呼ぶなら「プライベートファンド(私募ファンド)」や「プライベートキャピタル」の方が正確です。

韓国では、この曖昧さが法律に組み込まれています。2021年10月21日以降、韓国の資本市場法は私募ファンドを、何をするかではなく誰が投資できるかで分けています。機関専用ファンドに投資できるのは機関投資家だけです。一般私募ファンドは、条件を満たす個人も受け入れます。最低投資額は、ファンドの借入の多さに応じて3億ウォンまたは5億ウォンです。この改正の前は、企業の経営権を取得するファンドと売買を行うファンドが法律上も分けられていました。いまは法律上の分類名を見ただけでは、記事がどの種類のファンドの話なのか読者にはわかりません。

だから役に立つ問いは単純です。このファンドは、集めたお金で実際に何をしているのか、ということです。

非上場ファンドは「お金で何をするか」で分ける

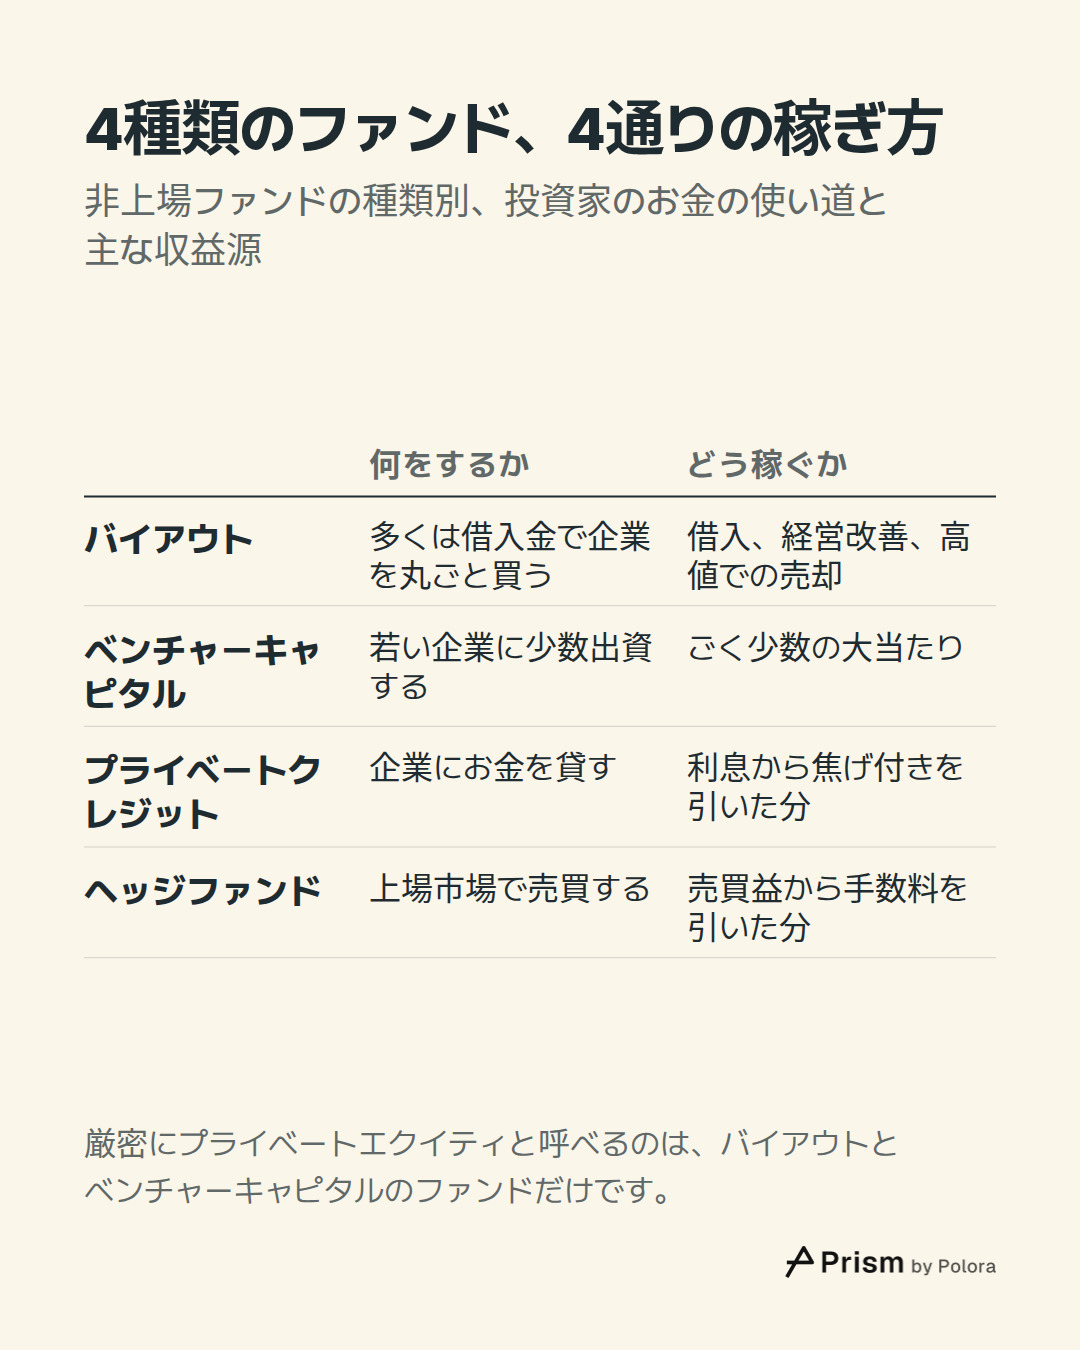
バイアウト・ファンドは企業を丸ごと買って経営権を握ります。買収資金の大きな部分は借入金でまかなうのが普通で、数年かけて経営したあとに売却します。厳密な意味でのプライベートエクイティはこれです。

ベンチャーキャピタルとグロース・エクイティのファンドは、若い企業や急成長中の企業の少数株主になります。持つのは会社の一部であって全体ではなく、借入を使うこともほとんどありません。

プライベートクレジット・ファンドはダイレクトレンディング・ファンドとも呼ばれ、企業を所有するのではなく企業にお金を貸します。銀行と同じように利息で稼ぎます。

ヘッジファンドが主に売買するのは株式、債券、通貨など、上場市場で毎日取引されるものです。「プライベート」なのは中身ではなく売り方で、富裕層や機関投資家に限って販売されるという意味です。私募で売られているからといって、その保有資産がプライベートエクイティになるわけではありません。

このほか、ビルや道路、電力網に投資する不動産ファンドやインフラ・ファンドがあり、早く抜けたい投資家から他の非上場ファンドの持ち分を買い取るセカンダリー・ファンドもあります。厳密に「プライベートエクイティ」に入るのは最初の2種類です。ところがニュースではこれら全部を指していることが多く、解きほぐしておきたいのはまさにこの曖昧さです。
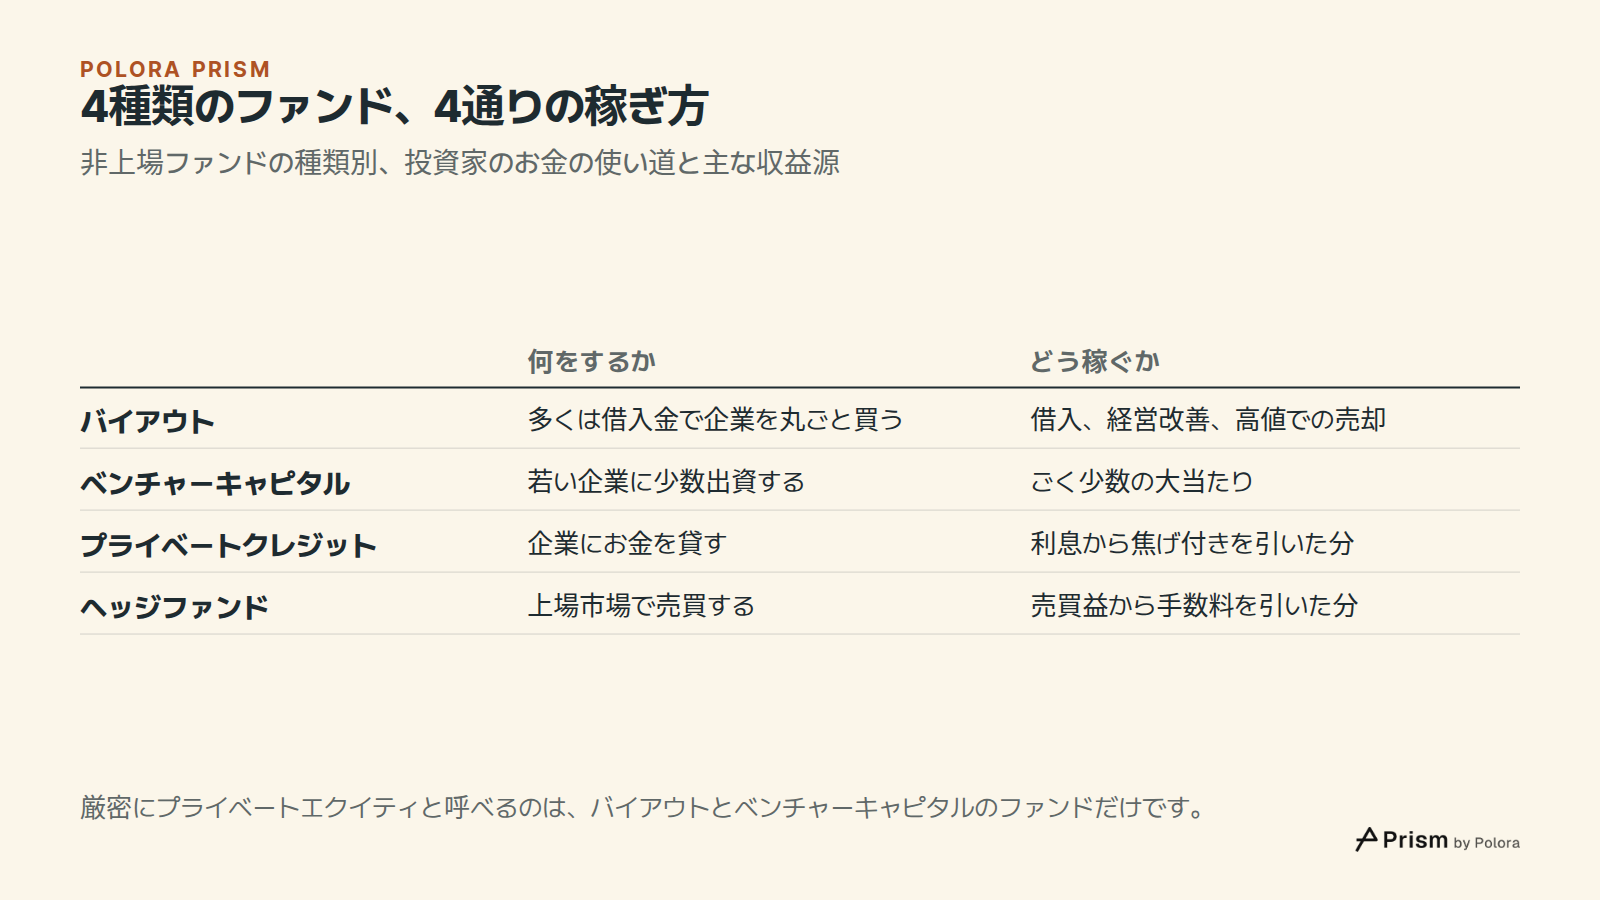
4種類のファンド、4通りの稼ぎ方 · 非上場ファンドの種類別、投資家のお金の使い道と主な収益源 · 何をするか · どう稼ぐか · バイアウト · ベンチャーキャピタル · プライベートクレジット · ヘッジファンド · 多くは借入金で企業を丸ごと買う · 借入、経営改善、高値での売却 · 若い企業に少数出資する · ごく少数の大当たり · 企業にお金を貸す · 利息から焦げ付きを引いた分 · 上場市場で売買する · 売買益から手数料を引いた分 · 厳密にプライベートエクイティと呼べるのは、バイアウトとベンチャーキャピタルのファンドだけです。
非上場ファンドの種類別、投資家のお金の使い道と主な収益源

バイアウト : 借入、経営の改善、そして売るときの値段

バイアウト・ファンドの収益を生むエンジンは主に3つあります。1つ目は借入金です。会社の業績が良ければファンド自身の持ち分の利益を大きくし、悪ければ損失を大きくします。2つ目は、会社をより良く経営して利益を増やすことです。3つ目は、買ったときより高い倍率、つまり利益1単位あたりより高い値段で売ることです。専門家はこれをマルチプル・エクスパンションと呼びます。会社そのものとは関係のないところで生まれる利益です。

それぞれのエンジンがどれだけ効いたかは、どの案件とどの年を調べるかで変わります。キャピタル・ダイナミクスはミュンヘン工科大学と組み、2009年にまず241件のバイアウトの売却を調べ、生み出された価値の約3分の1を借入によるものとしました。のちに1990年から2013年までに完了した701件の売却を調べた研究では、借入が31%、企業の利益の成長が41%、マルチプル・エクスパンションが18%で、残りはその他の要因でした。アッハライトナーらが2010年に欧州の206件のバイアウトを調べた研究も、収益の約3分の1が借入によるという似た結果を報告しています。

マッキンゼーの「グローバル・プライベート・マーケッツ・レビュー2024」は、2010年以降に投資され2021年末までに売却された2,512件のバイアウト案件を調べました。金利が下がり、市場価格が上がっていた時期です。この報告は、収益の約3分の2をマルチプル・エクスパンションと借入の2つを合わせた効果によるものとしました。2010年から2022年までのバイアウト案件を対象としたマッキンゼーの2026年の報告では、この割合は59%でした。対象と期間が違うので、2つ目の数字は1つ目の訂正ではありません。どの案件を数えるかで答えがどれほど変わるかを、改めて示しているのです。

この食い違いそのものが、正直な答えです。バイアウトの仕組みを言い表せる単一の内訳はありません。安い借入と上がる価格がほとんどの仕事をした時代もあれば、会社自身の改善の方が大きかった時代もあります。
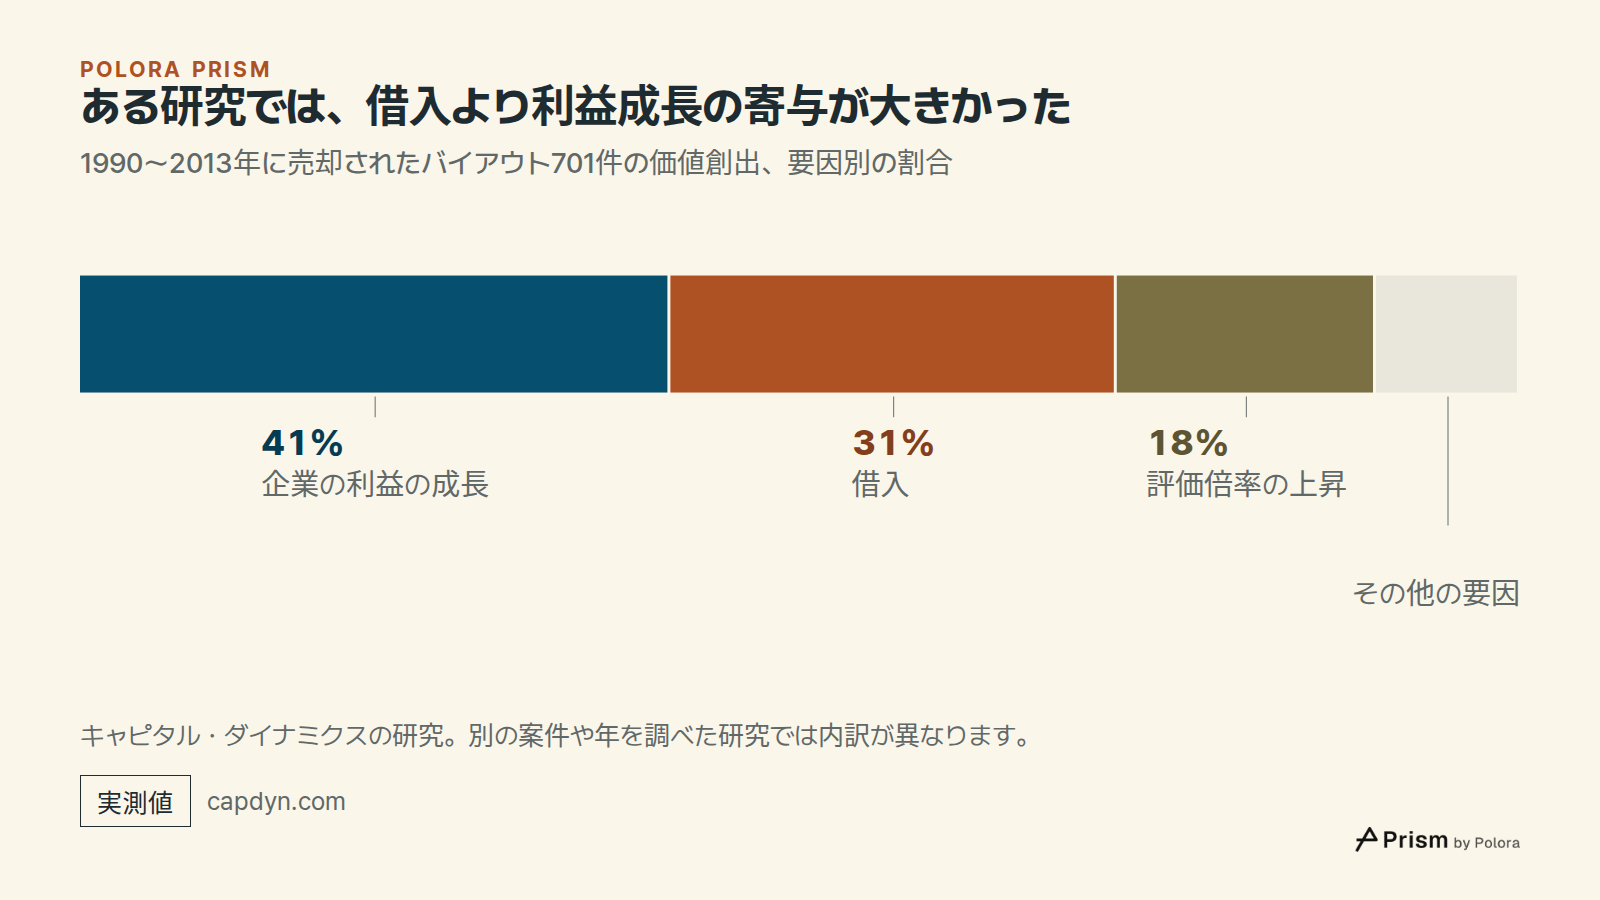
ある研究では、借入より利益成長の寄与が大きかった · 1990〜2013年に売却されたバイアウト701件の価値創出、要因別の割合 · 企業の利益の成長 · 借入 · 評価倍率の上昇 · 41% · 31% · 18% · その他の要因 · キャピタル・ダイナミクスの研究。別の案件や年を調べた研究では内訳が異なります。
1990〜2013年に売却されたバイアウト701件の価値創出、要因別の割合

ベンチャーキャピタル : 少数の大当たりが多くの損失を埋める

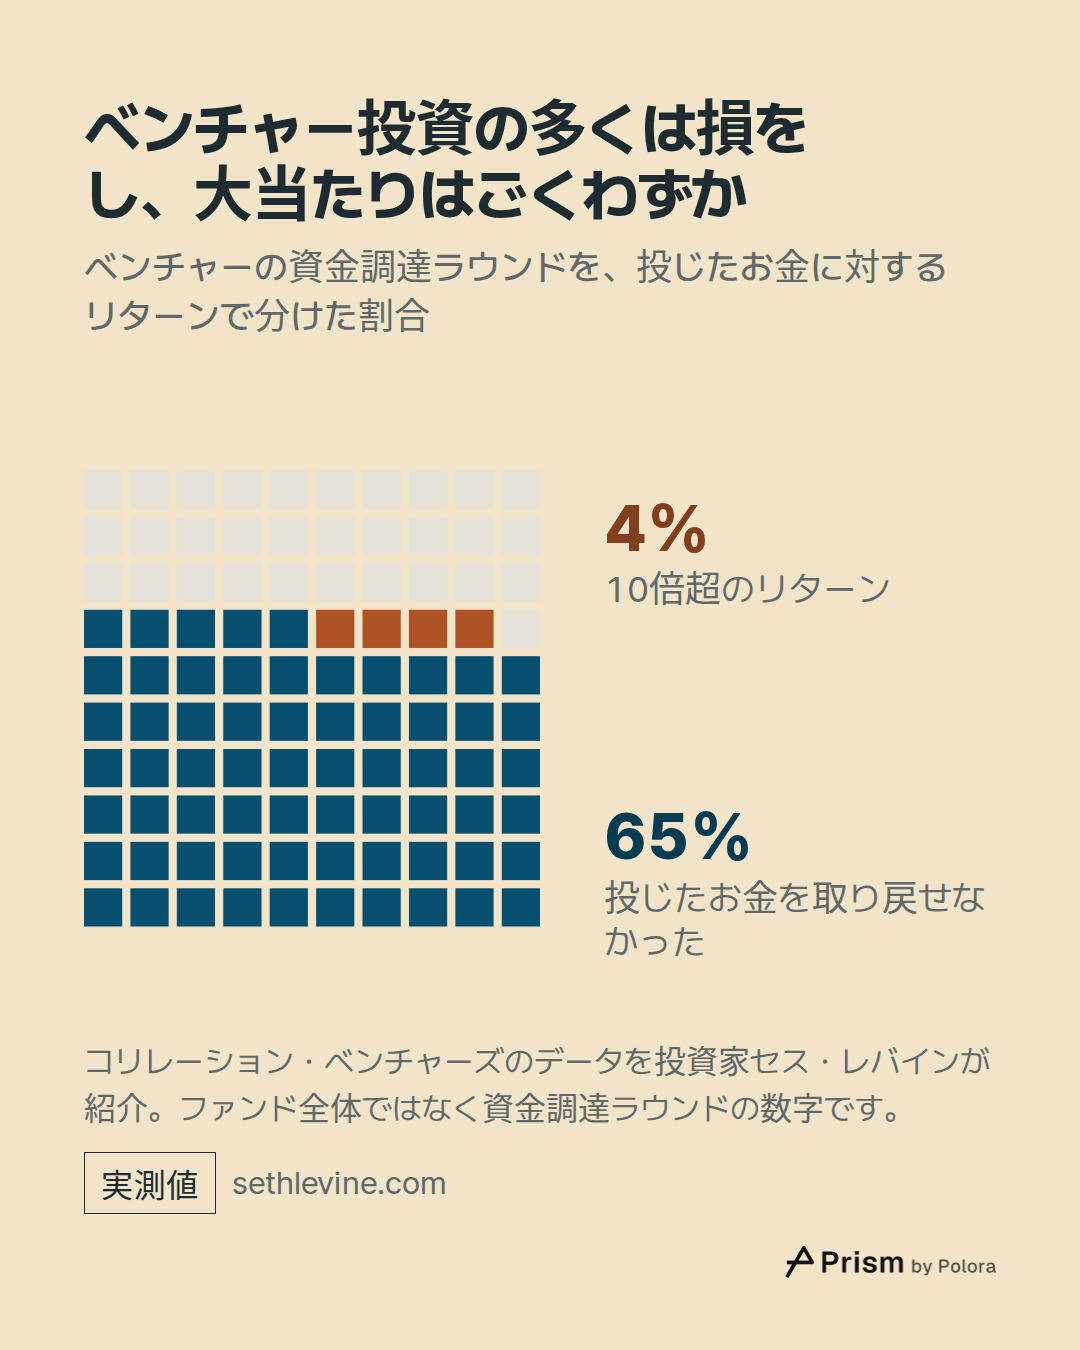
ベンチャー・ファンドは、ほとんどがうまくいかないと承知のうえで多くの若い企業に出資します。ベンチャー投資会社コリレーション・ベンチャーズのデータを投資家のセス・レバインが紹介したところでは、ベンチャーの資金調達ラウンドの65%は投じたお金を取り戻せず、10倍超を返したのはわずか4%でした。

この分布の形が投資家の収益を決めます。ベンチャー・ファンドは、平均的に当てることで稼ぐのではありません。ごくまれにとても大きく育つ企業を1社か2社持っていれば稼げます。そうした企業を持たないファンドは、多くの投資先が生き残っていても損をすることがあります。業界平均は、ある1つのファンドが何をもたらすかについてほとんど何も語りません。
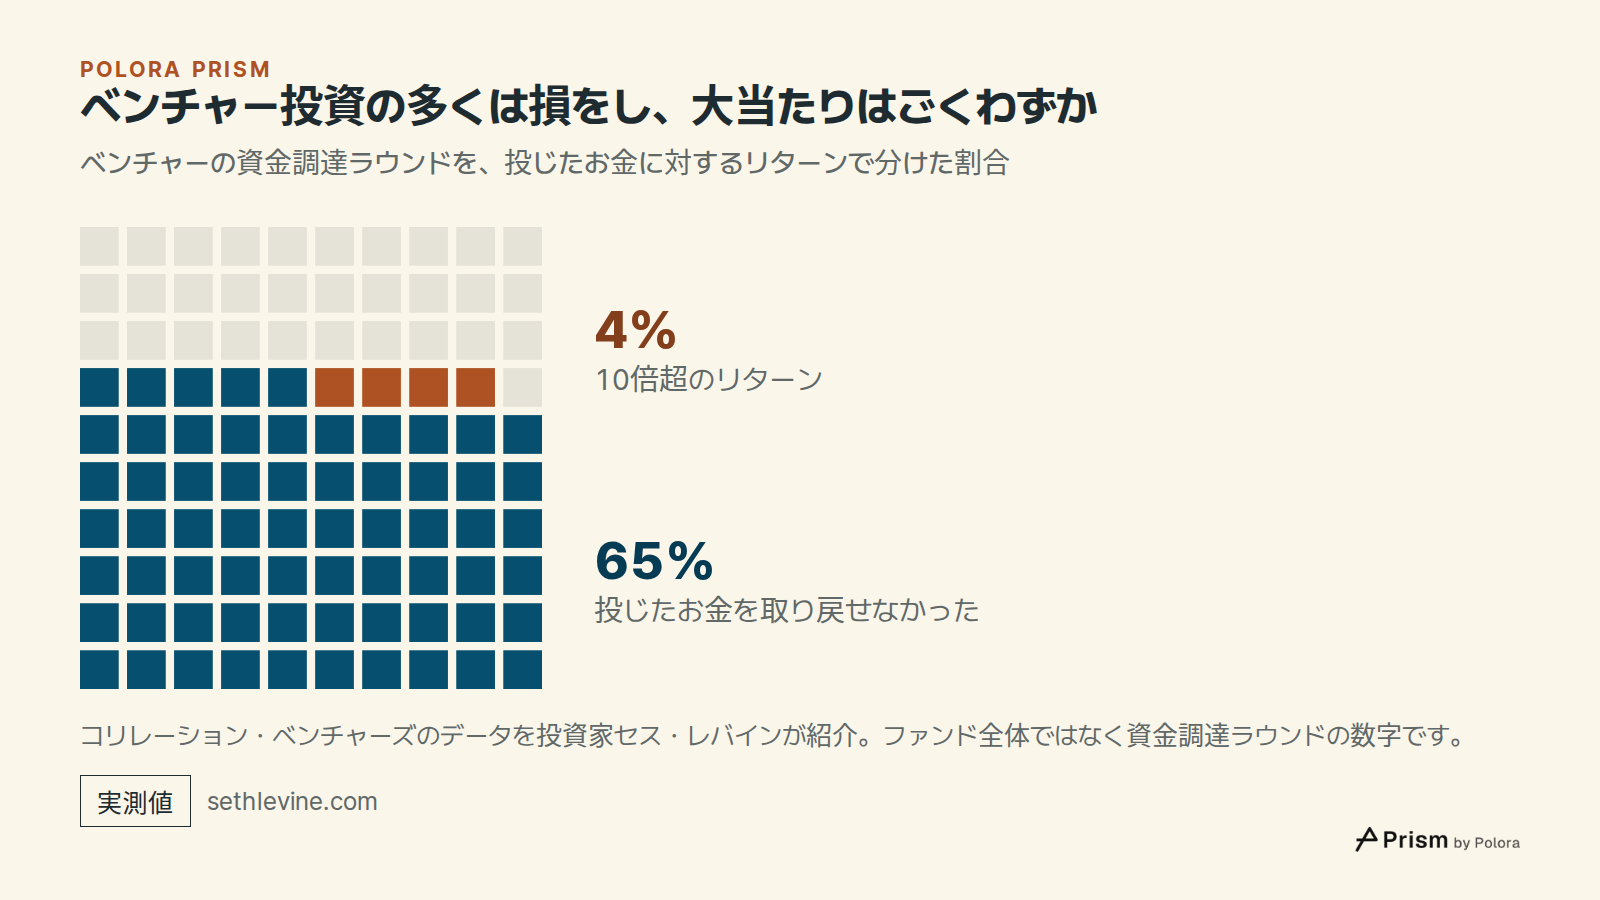
ベンチャー投資の多くは損をし、大当たりはごくわずか · ベンチャーの資金調達ラウンドを、投じたお金に対するリターンで分けた割合 · 投じたお金を取り戻せなかった · 10倍超のリターン · 65% · 4% · コリレーション・ベンチャーズのデータを投資家セス・レバインが紹介。ファンド全体ではなく資金調達ラウンドの数字です。
ベンチャーの資金調達ラウンドを、投じたお金に対するリターンで分けた割合

プライベートクレジット : 利息、手数料、そして焦げ付く融資

プライベートクレジット・ファンドの収入の大半は利息です。融資はたいてい変動金利で、基準金利に一定の上乗せ幅を足したものなので、収入は金利とともに上下します。貸し手は最初に手数料を取ることも多くあります。投資家は、すぐには売却できない融資に資金を出すことへの見返りとして、上乗せの収益も期待します。ただしそれは期待であって、融資契約に書かれた支払いではありません。借り手が返済できなくなれば、収入の一部は失われます。

指数を見ると、その内訳がわかります。米国の中堅企業向けの約21,000件、総額5,490億ドルの融資を追う「クリフウォーター・ダイレクトレンディング指数」の2025年のリターンは、2026年3月31日に公表された結果によると9.3%でした。利息収入だけなら10.4%です。この1.1ポイントの差は、指数が別に報告している他のリターン要素からなり、実現・未実現の損益もその中に含まれます。貸し倒れだけを測った数字ではありません。

この指数は手数料を引く前の数字で、ファンド段階での借入も含みません。融資を集めた指数であり、ある1つのファンドが自らの手数料や費用を引いたあとに投資家に払った額ではありません。また、1年の好成績は翌年について何も約束しません。
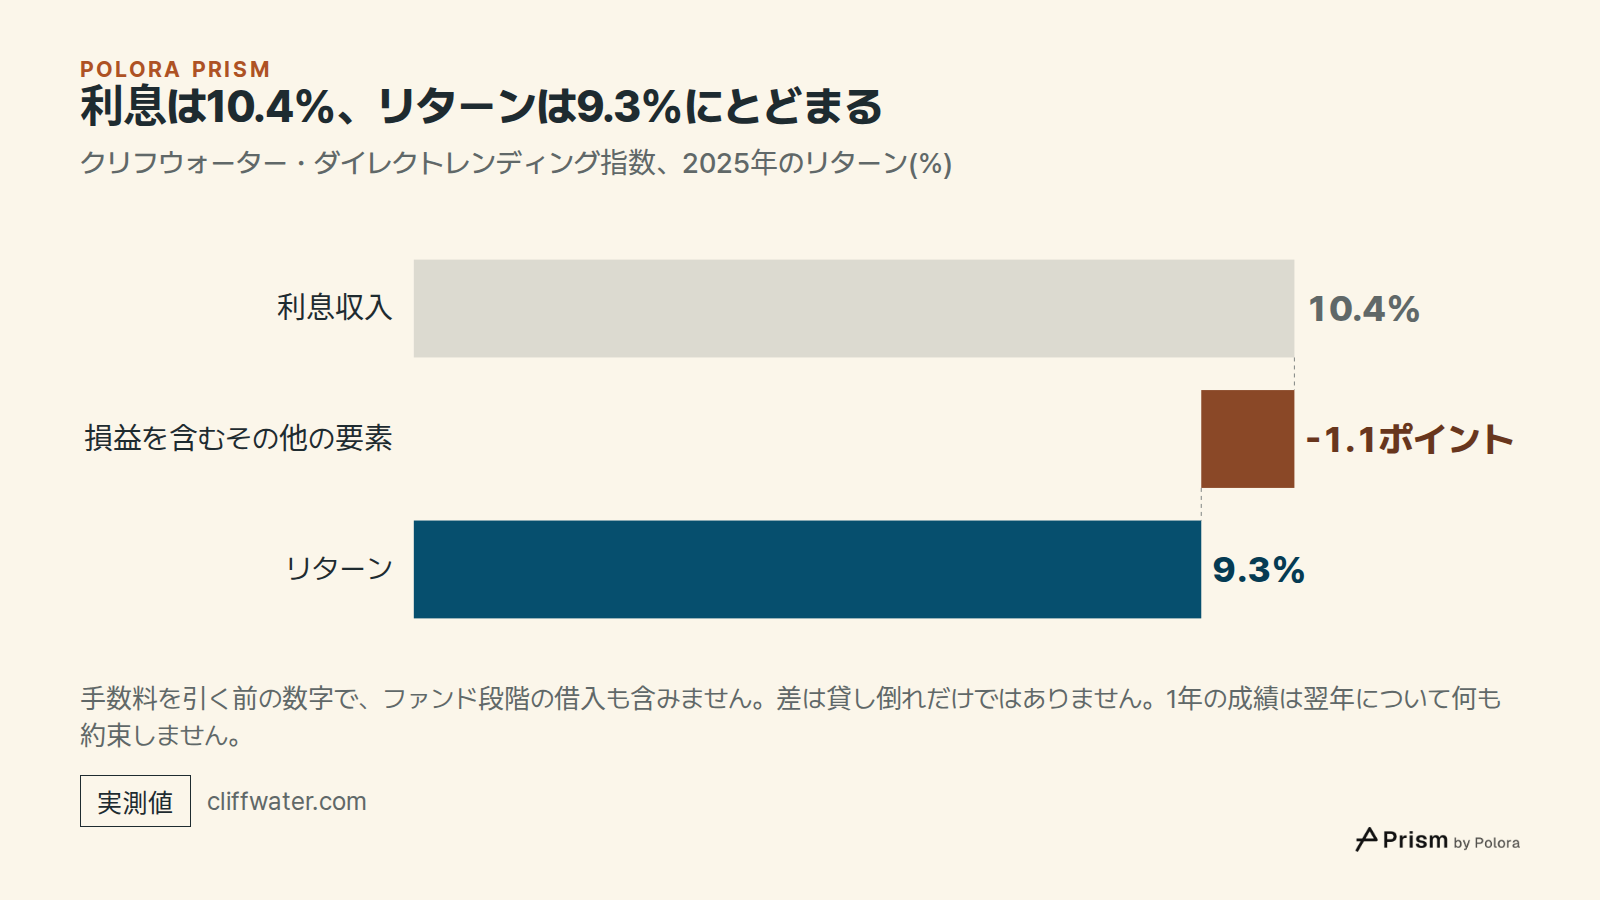
利息は10.4%、リターンは9.3%にとどまる · クリフウォーター・ダイレクトレンディング指数、2025年のリターン(%) · 利息収入 · 10.4% · 損益を含むその他の要素 · -1.1ポイント · リターン · 9.3% · 手数料を引く前の数字で、ファンド段階の借入も含みません。差は貸し倒れだけではありません。1年の成績は翌年について何も約束しません。
クリフウォーター・ダイレクトレンディング指数、2025年のリターン(%)

同じ戦略が、2種類の器で売られている

投資家がどうやってお金を引き出せるかは、戦略よりも、それを入れる器で決まります。年金基金などの機関投資家は通常、お金を何年も拘束し、投資先が売れるにつれて返していくファンドを通じて投資します。一方、個人投資家の間で増えているのは満期のないファンドです。四半期ごとに払い戻しを申し込めますが、全投資家の払い戻しの合計はたいていファンドの約5%が上限です。

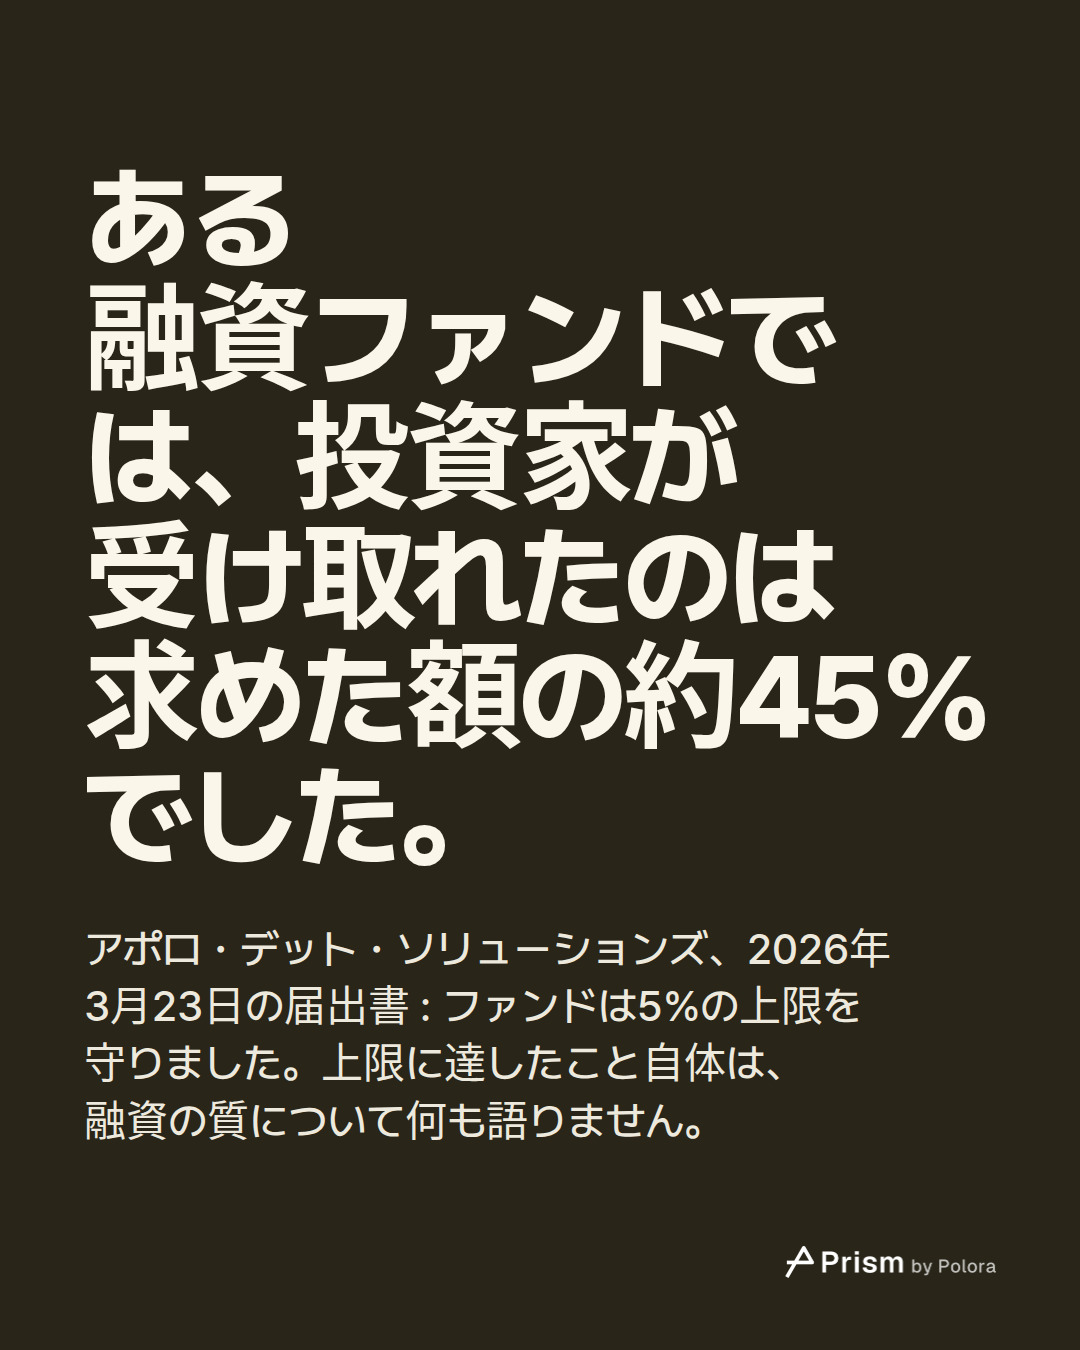
2026年、この上限が試されました。151億ドル規模のプライベートクレジット・ファンド「アポロ・デット・ソリューションズ」は、2026年3月23日の届出書で、発行済み持ち分の約11.2%の保有者が買い戻しを求めたと明らかにしました。ファンドは5%の上限を守ったため、申し込んだ投資家はそれぞれ求めた額の約45%を受け取ることになりました。業界誌AltsWireによると、同じ四半期にブラックストーンのプライベートクレジット・ファンドBCREDでは、投資家が7.9%、約38億ドルの払い戻しを求めました。ブラックストーンは買い戻しの枠を7%に広げ、残りは同社とその社員による4億ドルで埋めました。

上限はこうしたファンドの設計の一部で、契約書類に書かれています。ブラックストーンのプライベートクレジット部門を率いるブラッド・マーシャル氏は「これらの商品は完全な流動性を意図したものではない」と述べました。上限に達したこと自体は、融資の質についても業界の先行きについても何も語りません。示しているのは「四半期ごとに引き出せる」が実際に何を意味するかです。ファンドは、投資家が求めた額の一部しか払えないことがあるのです。

ヘッジファンド : 売買の成果から手数料を引いたもの

ヘッジファンドの収益は売買戦略から生まれます。たとえば、ある株を買いながら別の株の値下がりに賭けたり、金利や通貨にポジションを取ったりします。投資家が受け取るのは、その戦略の損益からファンドの経費と運用者の手数料を引いたものです。

調査会社HFRによると、ヘッジファンドの運用資産は2026年第1四半期末で推計5.22兆ドルでした。保有資産の多くが毎日取引されているので、その成績はバイアウトやベンチャーのファンドよりも直接的に、上場市場と比べて確かめることができます。

成績がどうであれ、運用者はどう報酬を得るのか

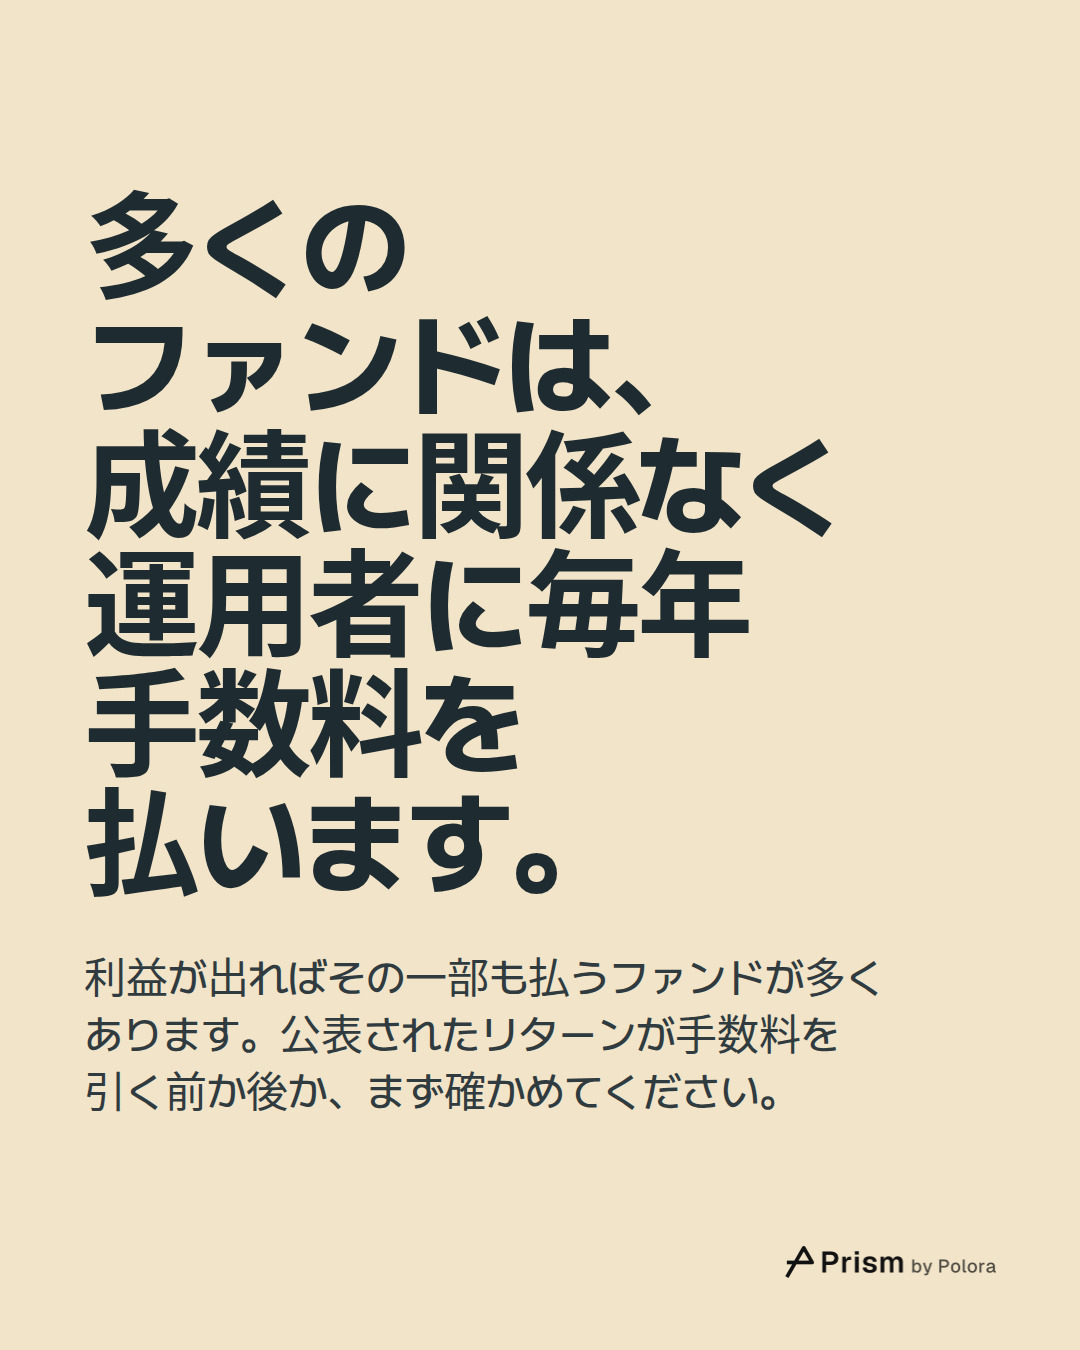
これらのファンドの多くは、運用者に2つの方法で報酬を払います。1つ目は毎年の管理報酬で、投資家が利益を得たかどうかに関係なく払われます。プライベートエクイティでは通常、投資家が約束した出資額、実際に投資された額、またはその組み合わせを基準にかかります。2つ目は多くのファンドにある、利益が出たときにその一部を受け取る成功報酬です。プライベートエクイティではキャリード・インタレスト、ヘッジファンドではインセンティブ・フィーと呼ばれます。バイアウトの運用者の中には、保有する企業から取引手数料やモニタリング手数料を取る者もいますが、その60〜100%は管理報酬を減らす形で投資家に還元されるのが一般的です。

昔からの略称は「2と20」で、年2%の報酬と利益の20%を指します。これは慣行であって規則ではなく、報酬の基準、利益の配分、条件はファンドごとの契約で決まります。いまの水準はそれより低めです。2025年6月までのプレキンのデータによると、2025年に資金を集めたバイアウト・ファンドの管理報酬の平均は1.61%で、プレキンの記録で最も低い水準でした。大きなファンドほど低く、小さなファンドは2%に近くなります。バイアウトの成功報酬は伝統的に20%で、投資家が元本に最低限の収益、多くの場合8%を上乗せして受け取ったあとに初めて払われることがよくあります。ヘッジファンドについてHFRは、2026年第1四半期の平均手数料を年1.32%と利益の15.78%と推計しており、その四半期に立ち上がったファンドは1.22%と17.4%でした。

手数料の問題は、いまや米国の規制当局の前にもあります。米国の証券規制当局である証券取引委員会(SEC)は2026年9月30日、一般の投資家向けに売られる登録ファンドが運用者に成功報酬を払うことを認める案を示しました。提案が定める条件のもとで、上限は所定の純利益の20%とされ、その利益には帳簿上だけのものが含まれることもあります。これは提案であって、規則ではありません。

水準がどうであれ、手数料はファンドが稼いだものと投資家に届くものの間に挟まっています。公表されたリターンには、運用者に払う前のグロスと、払ったあとのネットがあります。どの数字でも、最初に確かめるべきはそのどちらなのかです。
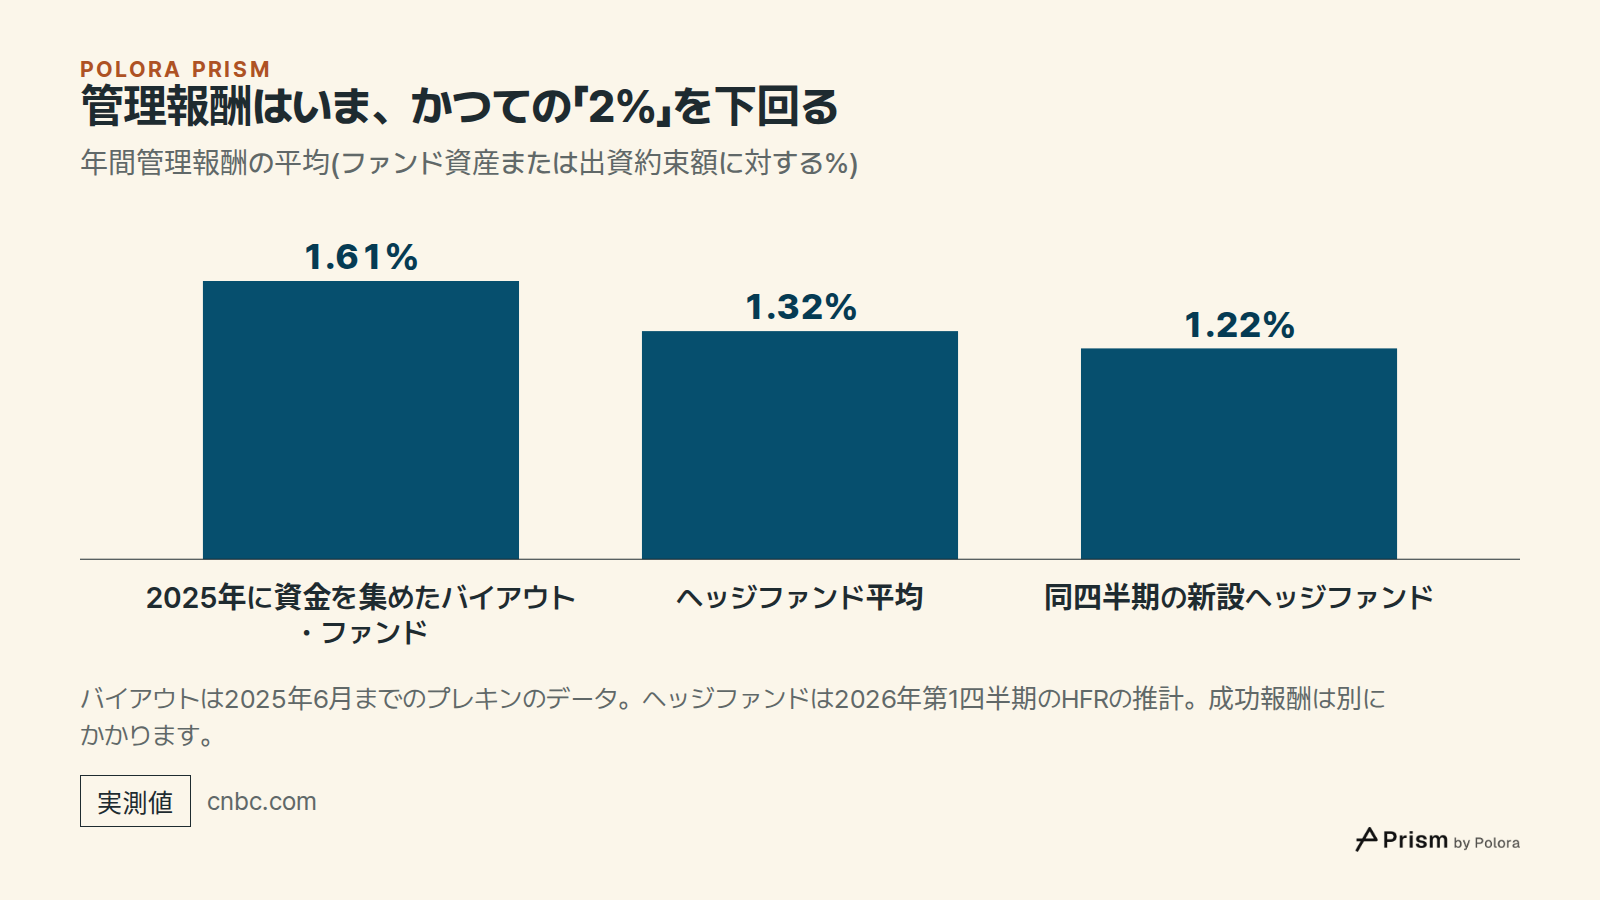
管理報酬はいま、かつての「2%」を下回る · 年間管理報酬の平均(ファンド資産または出資約束額に対する%) · 2025年に資金を集めたバイアウト・ファンド · ヘッジファンド平均 · 同四半期の新設ヘッジファンド · 1.61% · 1.32% · 1.22% · バイアウトは2025年6月までのプレキンのデータ。ヘッジファンドは2026年第1四半期のHFRの推計。成功報酬は別にかかります。
年間管理報酬の平均(ファンド資産または出資約束額に対する%)

公表される数字が語らないこと

非上場ファンドはよく内部収益率(IRR)を報告します。これは、お金を早く返すほど高く出る年率です。たとえば投資家のお金を2年で2倍にしたファンドは年約41%になり、10年で2倍にしたファンドは年約7%になります。どちらも返したのは2倍のお金です。だから投資家は倍率、つまり投じた1ドルあたりいくら戻ってきたかも尋ねます。

非上場ファンドが購入から売却までの間に報告する価値は評価額であって、市場でついた価格ではありません。評価額はゆっくり動き、直前の見積もりに引きずられやすいので、報告された価値は実際の事業より安定して見えることがあります。数字がなめらかなことと、リスクが低いことは同じではありません。

そして平均は、ファンドどうしの結果がどれほど離れているかを隠します。J.P.モルガンは2023年半ばまでの10年間のリターンを使い、上位4分の1と下位4分の1のプライベートエクイティ運用者の間に平均21ポイントの差があり、ヘッジファンドでは14ポイントだったことを示しました。業界平均は、ある1つのファンドや1人の積立者が得るものではありません。
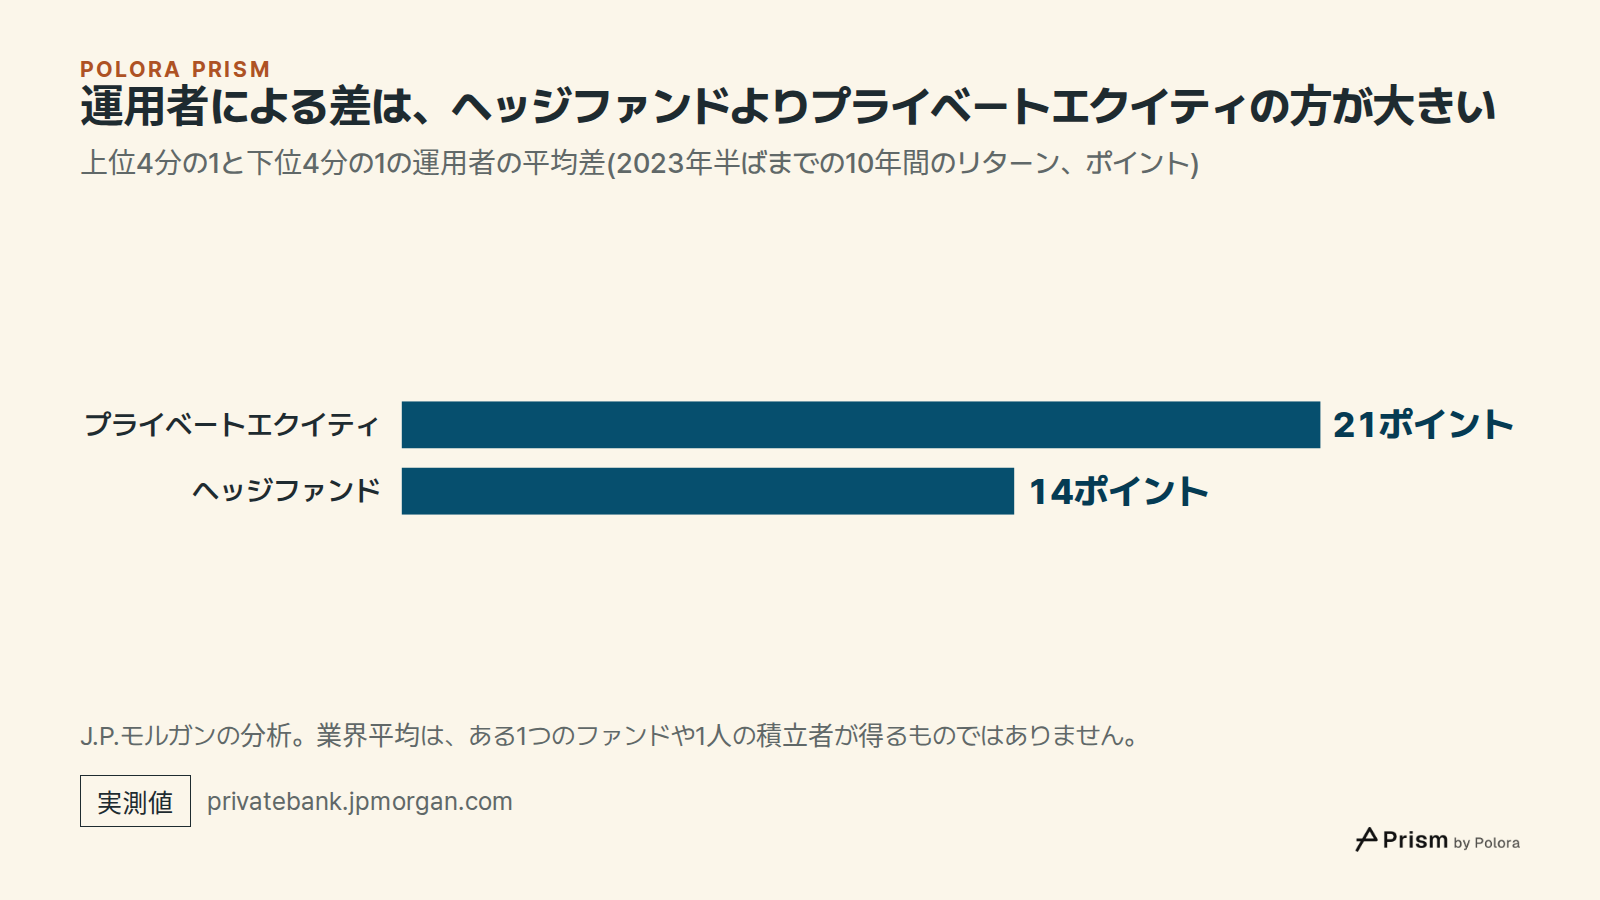
運用者による差は、ヘッジファンドよりプライベートエクイティの方が大きい · 上位4分の1と下位4分の1の運用者の平均差(2023年半ばまでの10年間のリターン、ポイント) · プライベートエクイティ · ヘッジファンド · 21ポイント · 14ポイント · J.P.モルガンの分析。業界平均は、ある1つのファンドや1人の積立者が得るものではありません。
上位4分の1と下位4分の1の運用者の平均差(2023年半ばまでの10年間のリターン、ポイント)

なぜいま、呼び名が大事なのか

2026年のニュースの多くは、こうした戦略を一般の積立者向けに商品化する話です。2025年8月7日に署名された大統領令14330号は、老後資金を積み立てる人々が、プライベートエクイティやプライベートクレジットなどのオルタナティブ資産を含むファンドを利用できるようにするという方針を定めました。ただし、年金プランの投資メニューを選ぶ人がそれを適切と判断した場合に限ります。

米労働省はこれに続いて規則案を出しました。2026年3月30日に公表、31日に官報に掲載され、意見の締め切りは2026年6月1日でした。この案は、オルタナティブ資産を持つファンドを含め、年金プランのメニューに載せるあらゆる投資先を選ぶ手順を定め、それに従った人に法的な保護を与えるものです。プライベートエクイティだけを特別に扱うものではなく、確定した法律ではなく提案です。その後の連邦政府の規制予定表でも、まだ規則案の段階として載っていました。成功報酬と定期的な払い戻しを認めるファンドについての2026年9月30日のSECの提案も、やはり提案です。どれも、ある積立者が何を得て、何を払うことになるかを決めるものではありません。

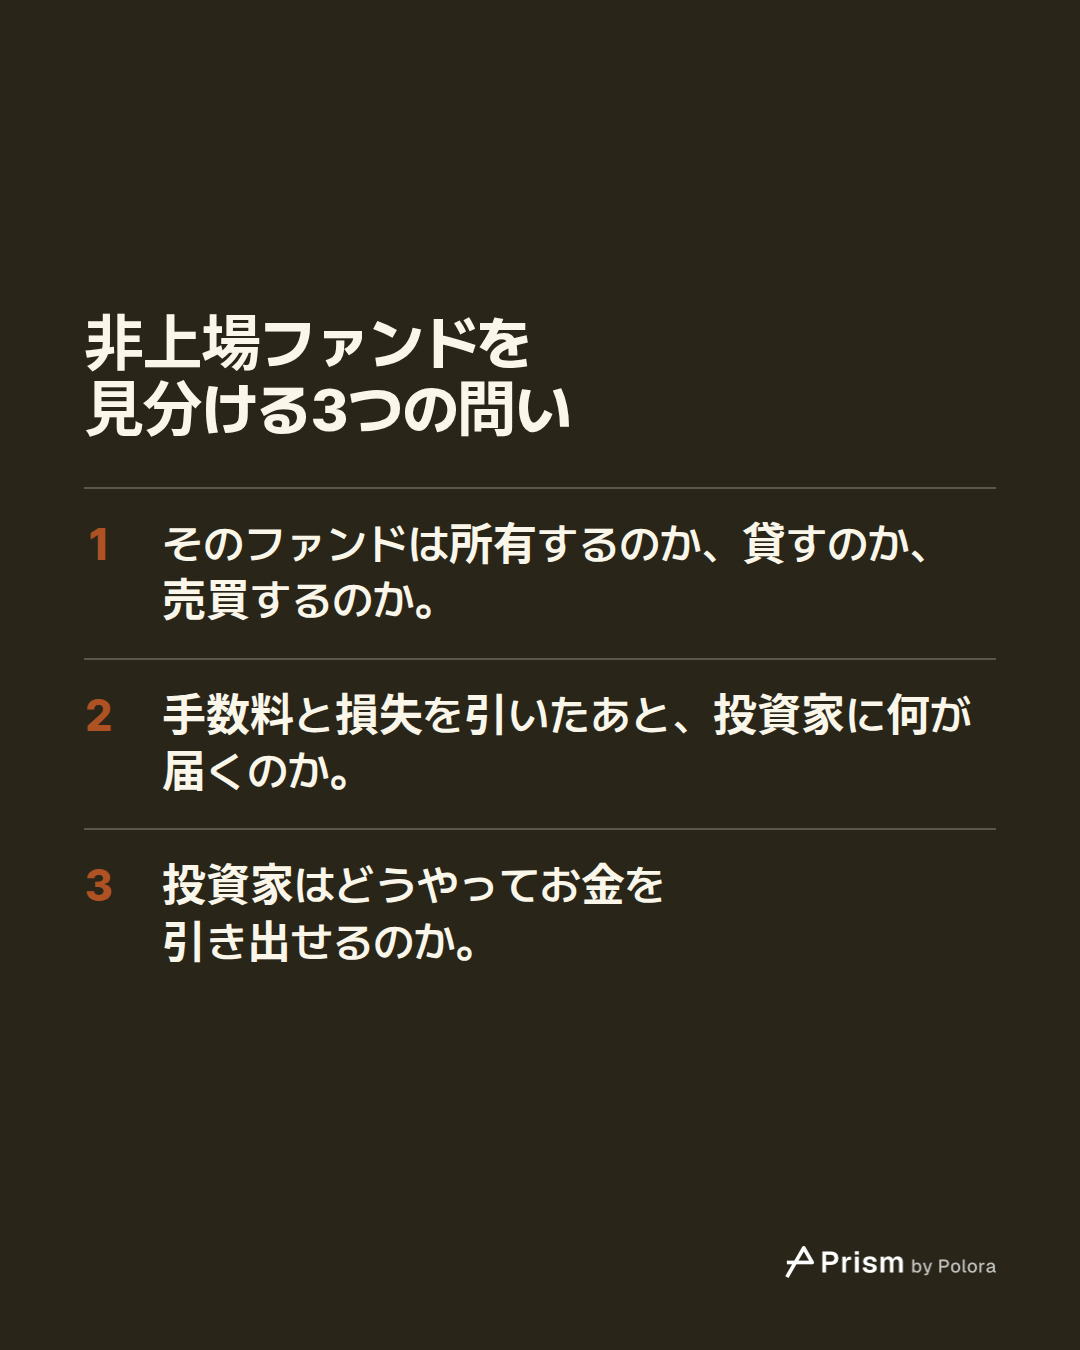
この見取り図を手に、冒頭の2つの見出しを読み直してみてください。1つ目は、四半期ごとに払い戻せる器に入った貸すファンドが、上限の許す分だけ払ったという話でした。2つ目は、何種類もの非上場ファンドを年金のメニューに載せるための手順の案についての話でした。同じ言葉でも、事業は別々です。それらを見分ける問いは毎回同じです。そのファンドは所有するのか、貸すのか、売買するのか。手数料と損失を引いたあと、投資家に何が届くのか。そして投資家はどうやってお금を引き出せるのか。
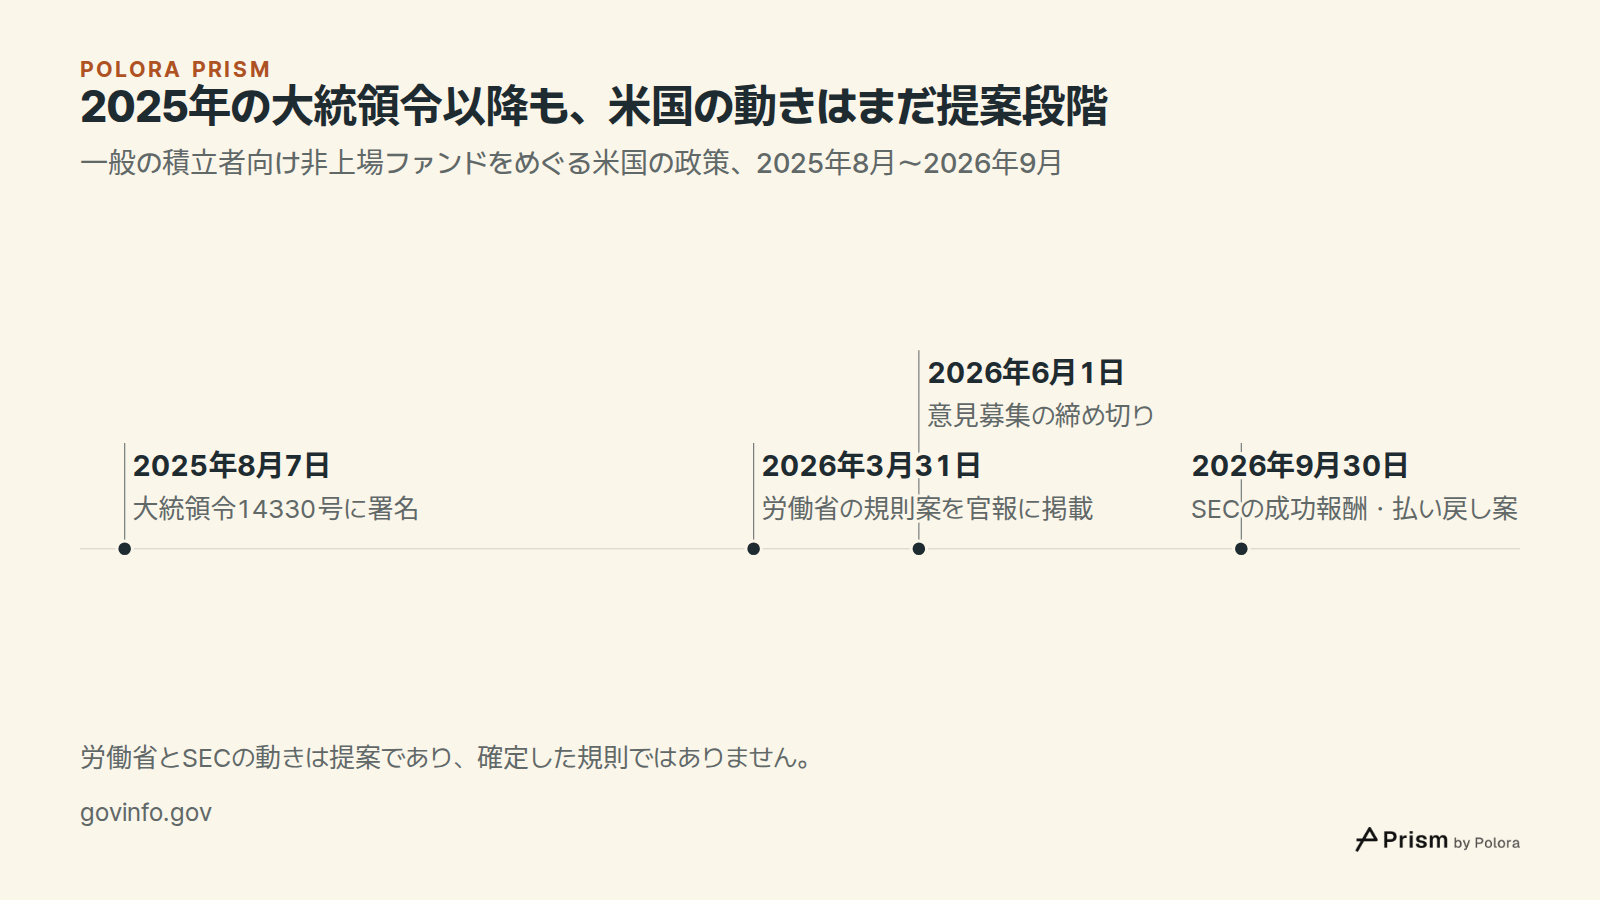
2025年の大統領令以降も、米国の動きはまだ提案段階 · 一般の積立者向け非上場ファンドをめぐる米国の政策、2025年8月〜2026年9月 · 2025年8月7日 · 2026年3月31日 · 2026年6月1日 · 2026年9月30日 · 大統領令14330号に署名 · 労働省の規則案を官報に掲載 · 意見募集の締め切り · SECの成功報酬・払い戻し案 · 労働省とSECの動きは提案であり、確定した規則ではありません。
一般の積立者向け非上場ファンドをめぐる米国の政策、2025年8月〜2026年9月
プライベートエクイティとは何か、ニュースに出るファンドはそれぞれどう稼ぐのかプライベートエクイティとは何か、ニュースに出るファンドはそれぞれどう稼ぐのかニュースで言うプライベートエクイティは、たいてい4つの別々の事業を指します。 · 企業を丸ごと買う、若い企業に出資する、企業にお金を貸す、上場市場で売買する。厳密にプライベートエクイティと呼べるのは最初の2つだけです。何をするか · どう稼ぐか · バイアウト · ベンチャーキャピタル · プライベートクレジット · ヘッジファンド · 多くは借入金で企業を丸ごと買う · 借入、経営改善、高値での売却 · 若い企業に少数出資する · ごく少数の大当たり · 企業にお金を貸す · 利息から焦げ付きを引いた分 · 上場市場で売買する · 売買益から手数料を引いた分 · 4種類のファンド、4通りの稼ぎ方 · 非上場ファンドの種類別、投資家のお金の使い道と主な収益源 · 厳密にプライベートエクイティと呼べるのは、バイアウトとベンチャーキャピタルのファンドだけです。投じたお金を取り戻せなかった · 10倍超のリターン · 65% · 4% · ベンチャー投資の多くは損をし、大当たりはごくわずか · ベンチャーの資金調達ラウンドを、投じたお金に対するリターンで分けた割合 · コリレーション・ベンチャーズのデータを投資家セス・レバインが紹介。ファンド全体ではなく資金調達ラウンドの数字です。ある融資ファンドでは、投資家が受け取れたのは求めた額の約45%でした。 · アポロ・デット・ソリューションズ、2026年3月23日の届出書 : ファンドは5%の上限を守りました。上限に達したこと自体は、融資の質について何も語りません。多くのファンドは、成績に関係なく運用者に毎年手数料を払います。 · 利益が出ればその一部も払うファンドが多くあります。公表されたリターンが手数料を引く前か後か、まず確かめてください。非上場ファンドを見分ける3つの問い · そのファンドは所有するのか、貸すのか、売買するのか。 · 手数料と損失を引いたあと、投資家に何が届くのか。 · 投資家はどうやってお金を引き出せるのか。出典 24 : cnbc.com · Apollo private credit fund gives investors only 45% of requested withdrawals (CNBC), govinfo.gov · Executive Order 14330, Democratizing Access to Alternative Assets for 401(k) Investors, fntimes.com · Private fund reform under the Capital Markets Act (Korea Financial Times) + 21全文はこちら · polora.ai

When the news says "private equity", which kinds of funds does it actually mean, and how does each one make money?

Alpha · deepseek-v4-pro

The short answer: when the news says “private equity,” it is usually using shorthand for private capital — money managed in funds that are not listed on a stock exchange. Strictly, private equity means funds that own equity in companies, but everyday coverage often folds in other businesses. The useful sorting question is: what does the fund actually do with the money, and how does a return get made? Four main businesses sit under the label. 1. Buyout funds — private equity in the strict sense A buyout fund buys control of whole companies, often financing a large part of the price with debt, runs them for several years, then sells them or takes them public. The investor’s return comes from three engines: - Leverage — borrowed money magnifies the gain on the fund’s own equity when the company does well, and magnifies the loss when it does not. - Operating improvement — the company is made more profitable: higher margins, better management, add-on acquisitions, cost cuts. - Multiple expansion — selling at a higher price per unit of profit than the fund paid. This part has nothing to do with the company improving; it is about buying cheaply and selling int…

Beta · gpt-6-sol

I’d keep Alpha’s map of strategies, but I would not publish its fee claims as universal rules. The manuscript’s premise stands: a headline about a buyout fund is describing a different source of return from a headline about a direct-lending fund. The strongest objection to its angle is that “private equity” does not consistently name the whole map. Hedge funds, in particular, are private *funds*, not ordinarily private *equity*. Calling all four “private equity” risks repeating the very blur the piece wants to clear up. The SEC’s own reporting discussion notes that even regulatory fund classifications can differ from an adviser’s label. (sec.gov) The distinction I’d give Alex is: | Fund | What investors chiefly hope to earn | |---|---| | Buyout | Proceeds when a controlling stake is sold, after debt is repaid; operating changes, leverage and the purchase-versus-sale valuation all affect the result. | | Venture / growth equity | Gains when stakes in growing companies are sold or listed; outcomes can be highly uneven. | | Private credit / direct lending | Interest and lending fees, redu…

Gamma · gemini-3.1-pro

The premise of the manuscript stands: the umbrella term “private equity” in everyday news obscures fundamentally different business models, and identifying the specific strategy is necessary to understand the risks and return drivers. The strongest argument against the manuscript’s angle is that by continuing to group private credit and hedge funds under “private equity” (even to explain them), the text risks reinforcing the very blur it wants to clear up. As Beta noted, “private capital” or “private funds” are the accurate catch-all terms. Here is what I found regarding the specific claims and requested checks: 1. Achleitner et al. 2010 (Buyout Value Creation) * What I found: The study is "Value Creation Drivers in Private Equity Buyouts: Empirical Evidence from Europe" (published in the *Journal of Private Equity*). The sample is indeed 206 realized European transactions from 1991 to 2005. * Result: The abstract confirms that exactly "one third of the private equity sponsors' returns can be attributed to the use of leverage, whereas two thirds are due to operational and market effects." The manuscript's claim of "about a third from borrowing" is accurate. *…

Researcher · gpt-6-luna

Research check: The broad map in the debaters’ answers is sound, but a few claims need tighter wording before they are repeated as facts. Claims I could verify - Buyout value creation: Capital Dynamics’ own summary says its 2009 study analyzed 241 exits and attributed about one-third of value creation to leverage. The 31% leverage / 18% multiple-effect figures belong to its *second* study: 701 exits completed from 1990–2013, not the 241-exit study. The 2014 summary says the other 69% was unlevered value creation, with EBITDA growth accounting for 41%. Source: https://www.capdyn.com/news/study-value-creation-in-private-equity/ (capdyn.com) - Achleitner et al.: Gamma gives the study’s sample as 206 realized European transactions from 1991–2005 and reports the result as roughly one-third from leverage. I found the university record supporting the paper’s focus on leverage, operating improvement and multiple expansion, but not the paper’s full text in an accessible primary source during this check. Treat the exact percentages as less firmly verified than the C…

The Arbiter · gpt-6-sol

The voices agree on the useful distinction: what a fund owns or lends determines how its investors may earn a return; the manager’s fees are a separate matter. They also agree that buyouts, venture and growth equity, private credit, and hedge funds should not be treated as one investment strategy. The real terminology caution is that “private equity” is not a precise name for all four. Buyouts and venture/growth funds own company equity; private-credit funds lend; hedge funds may trade public markets. Beta and Gamma would use “private funds” or “private capital” for the wider group. Alpha’s answer makes that distinction too, though its opening shorthand could still leave the categories blurred. The Researcher found a particularly important correction to the manuscript’s evidence: Capital Dynamics’ 31% leverage and 18% multiple-effect figures come from its later study of 701 exits from 1990–2013, not its 2009 study of 241 exits. The checked Cliffwater figures describe an unlevered, gross-of-fees loan index, not an investor’s take-home return. ILPA supports describing management-fee bases and fee offsets as common arrangements, not terms every fund shares. Sources r…

The Arbiter's Final Verdict · gpt-6-sol

Verdict The manuscript’s central premise stands: “private equity” headlines can refer to funds with very different sources of return. But private equity is not the right technical name for all of them. Buyouts and venture/growth funds own company equity; private credit lends; hedge funds generally pursue trading strategies. “Private funds” or “private capital” is the clearer umbrella. | Kind of fund | What it does | How its investors can make money | |---|---|---| | Buyout | Buys control of a company, often using debt, then eventually sells it | Sale proceeds after debt repayment. Operating improvement, leverage, and a higher sale valuation can each help; leverage also magnifies losses. | | Venture capital / growth equity | Buys stakes in developing or expanding companies, usually without taking control | Gains when successful stakes are sold or listed. Venture outcomes are especially uneven: a few large winners may have to cover many losses. | | Private credit / direct lending | Makes loans rather than buying companies | Interest and lending fees, reduced by defaults, expenses and changes in loan value. Any *illiquidity premium* is an expected extra return…