投資先の多くが失敗しても、ベンチャーキャピタルはなぜ儲かるのか

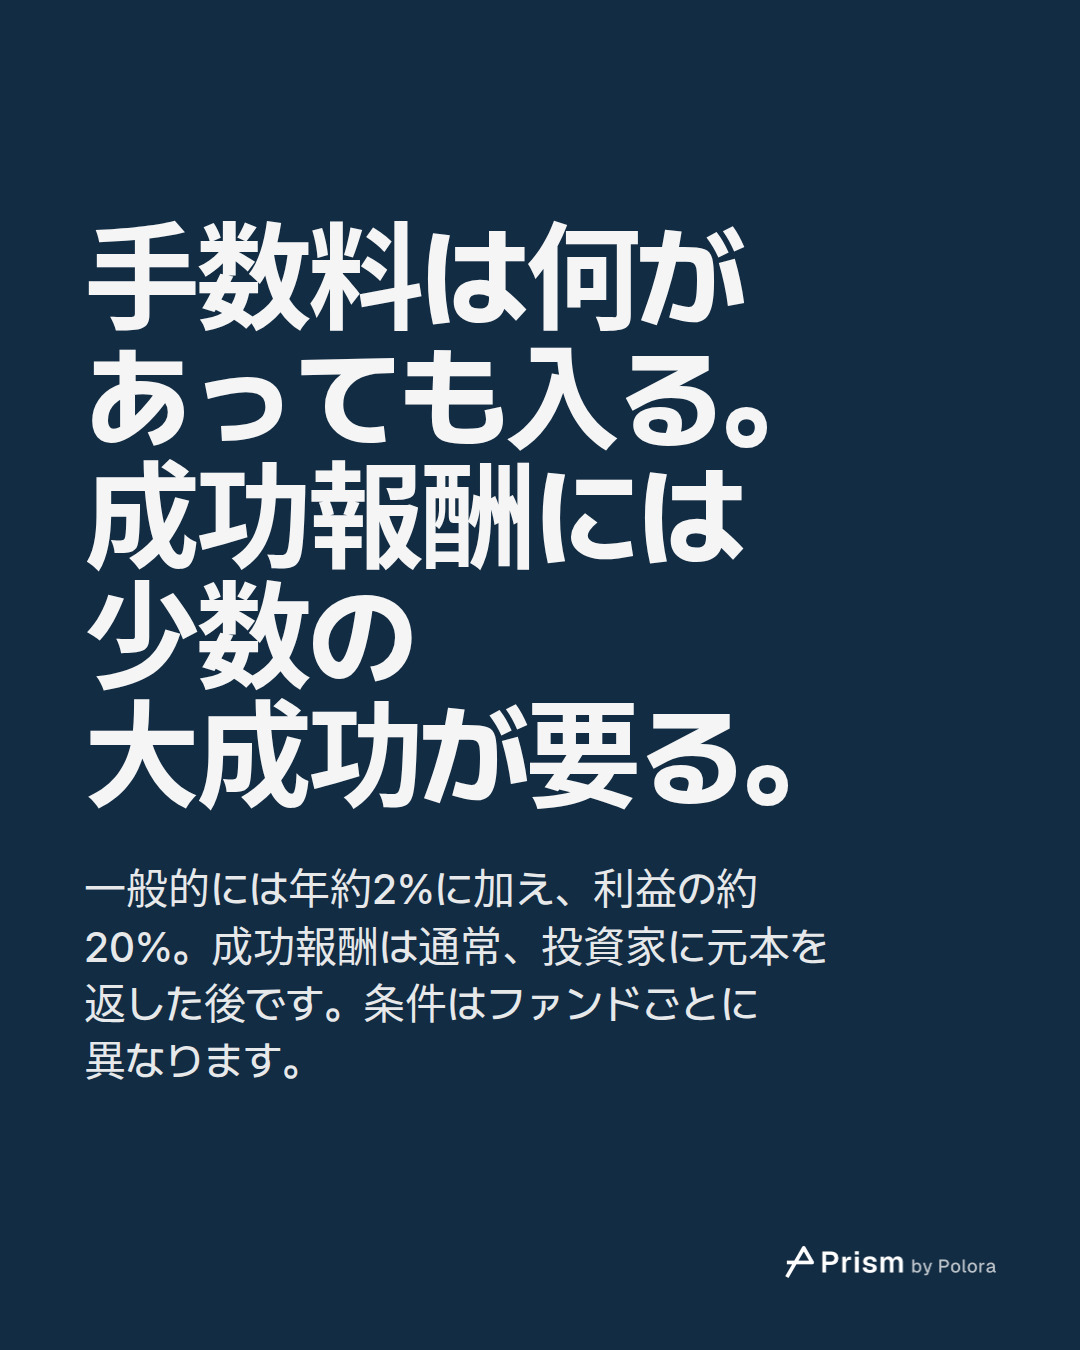
ベンチャーキャピタルの収入は2つあります。ファンドの成績にかかわらず毎年受け取る約2%の手数料と、利益の約20%の成功報酬です。成功報酬は通常、投資家に元本を返してから受け取ります。投資の多くは損に終わり、ファンド全体をわずかな大成功が支えます。そのため、ベンチャーキャピタル自身の運営は手数料でまかなわれ、成功報酬はひと握りの投資先の成否で決まります。最近のファンドでは、その利益はまだほとんどが帳簿上の評価にとどまっています。

2026-11-05

投資先の多くは損に終わる。ではVCはどう稼ぐのか

ベンチャーキャピタル(VC)が出資する若い会社の多くは、受け取った資金を返せずに終わります。それでも多くのVCは次々と新しいファンドを立ち上げています。この謎は、VCの報酬が2種類あり、それぞれが別のものへの対価になっていると分かれば解けます。

1つ目は、ファンドの運営に対して毎年受け取る手数料です。2つ目は利益の取り分で、ファンドにお金を出した人たちに利益が出たときにだけ入ってきます。お金を出す側は有限責任組合員(LP)と呼ばれ、多くは年金基金、大学の基金、保険会社などの大口の機関投資家です。投資先のスタートアップを選び、ファンドを運営するVCの側は無限責任組合員(GP)と呼ばれます。

手数料は、何が起きてもVCの経営を支えます。利益の取り分は、ごく少数の投資先が並外れた成功を収めるかどうかにかかっています。VCが実際にどちらで稼いでいるかを見れば、ファンドの本当の成績がよく見えてきます。VCが手数料を受け取っていることと、その投資家がお金を増やしていることは別の話です。

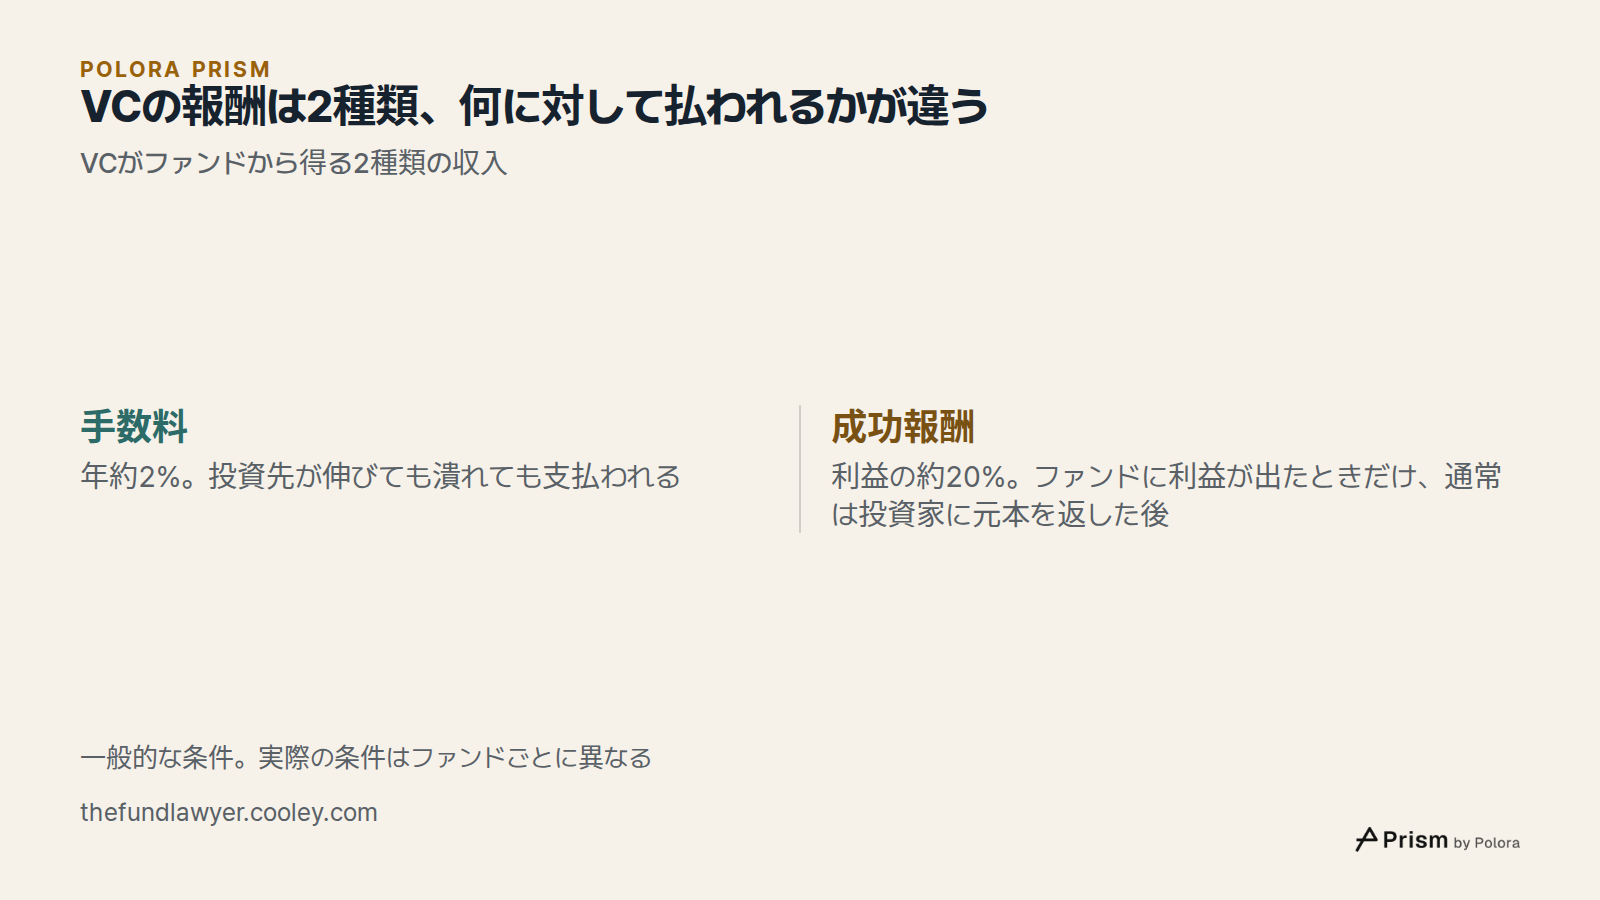
VCの報酬は2種類、何に対して払われるかが違う · VCがファンドから得る2種類の収入 · 手数料 · 成功報酬 · 年約2%。投資先が伸びても潰れても支払われる · 利益の約20%。ファンドに利益が出たときだけ、通常は投資家に元本を返した後 · 一般的な条件。実際の条件はファンドごとに異なる
VCがファンドから得る2種類の収入

手数料 : ファンドの成績にかかわらず年約2%

非上場ファンドの会計を処理するソフトウェアを提供するCartaは、2025年に「Fund Economics Report」を公表しました。同社のサービスで管理されている約2,000本のファンドのデータに基づくものです。最近のビンテージ(ファンドが始まった年)のVCファンドでは、投資期間中の管理報酬の中央値は年2%でした。投資期間とは、ファンドがスタートアップの株式を買い進める最初の数年間を指します。

手数料はファンドの契約で決まっており、投資の結果には左右されません。投資先の価値が下がっているファンドでも、手数料は支払われます。

2%はあくまで中央値で、決まりではありません。また、手数料がファンドの存続期間中ずっと同じとは限りません。Cartaの数字は同社のサービスを使うファンドのもので、小規模なファンドに偏っており、業界全体を表すものではありません。

手数料は給与やオフィス、投資先を探して支援する仕事の費用に充てられます。VCの収入のうち、どのスタートアップの成功にも左右されない部分です。

成功報酬 : 利益の約20%、通常は投資家に元本を返した後

2つ目の報酬はキャリード・インタレスト、略してキャリーと呼ばれる成功報酬です。Cartaによると、その中央値はファンドの利益の20%です。VCファンドの組成を手がける法律事務所Cooleyは、20%をプライベート・エクイティとベンチャーキャピタルで広く受け入れられている基準としています。これらは中央値や一般的な慣行であり、実際の条件はファンドごとに異なります。

大事なのは支払いの順番です。多くのファンドは、Cooleyが「ファンド全体型のウォーターフォール(分配順序)」と呼ぶ方式をとります。VCが成功報酬を受け取る前に、LPが払い込んだ資金をすべて取り戻す仕組みです。Cooleyの2026年の調査では、約90%のファンドがこの方式でした。もう一方の「案件ごと型のウォーターフォール」では、投資家がファンド全体で元本を回収する前でも、早い段階の成功案件についてVCに成功報酬が支払われることがあります。

企業買収を手がけるバイアウト・ファンドの多くは、優先リターンも設けています。成功報酬が支払われる前に投資家が得るべき、最低限の年率リターンです。創業初期の会社に投資するVCファンドでは、これがないことも少なくありません。成功報酬が早めに支払われ、後でファンドの成績が振るわなかった場合には、クローバック条項によってVCが受け取りすぎた分を返すことになっています。

つまり成功報酬は、ファンドに利益が出たときにだけ生まれる収入です。そしてベンチャー投資では、その利益はごく少数の会社から生まれる傾向があります。

ひと握りの大成功が残りの損失を埋め合わせる

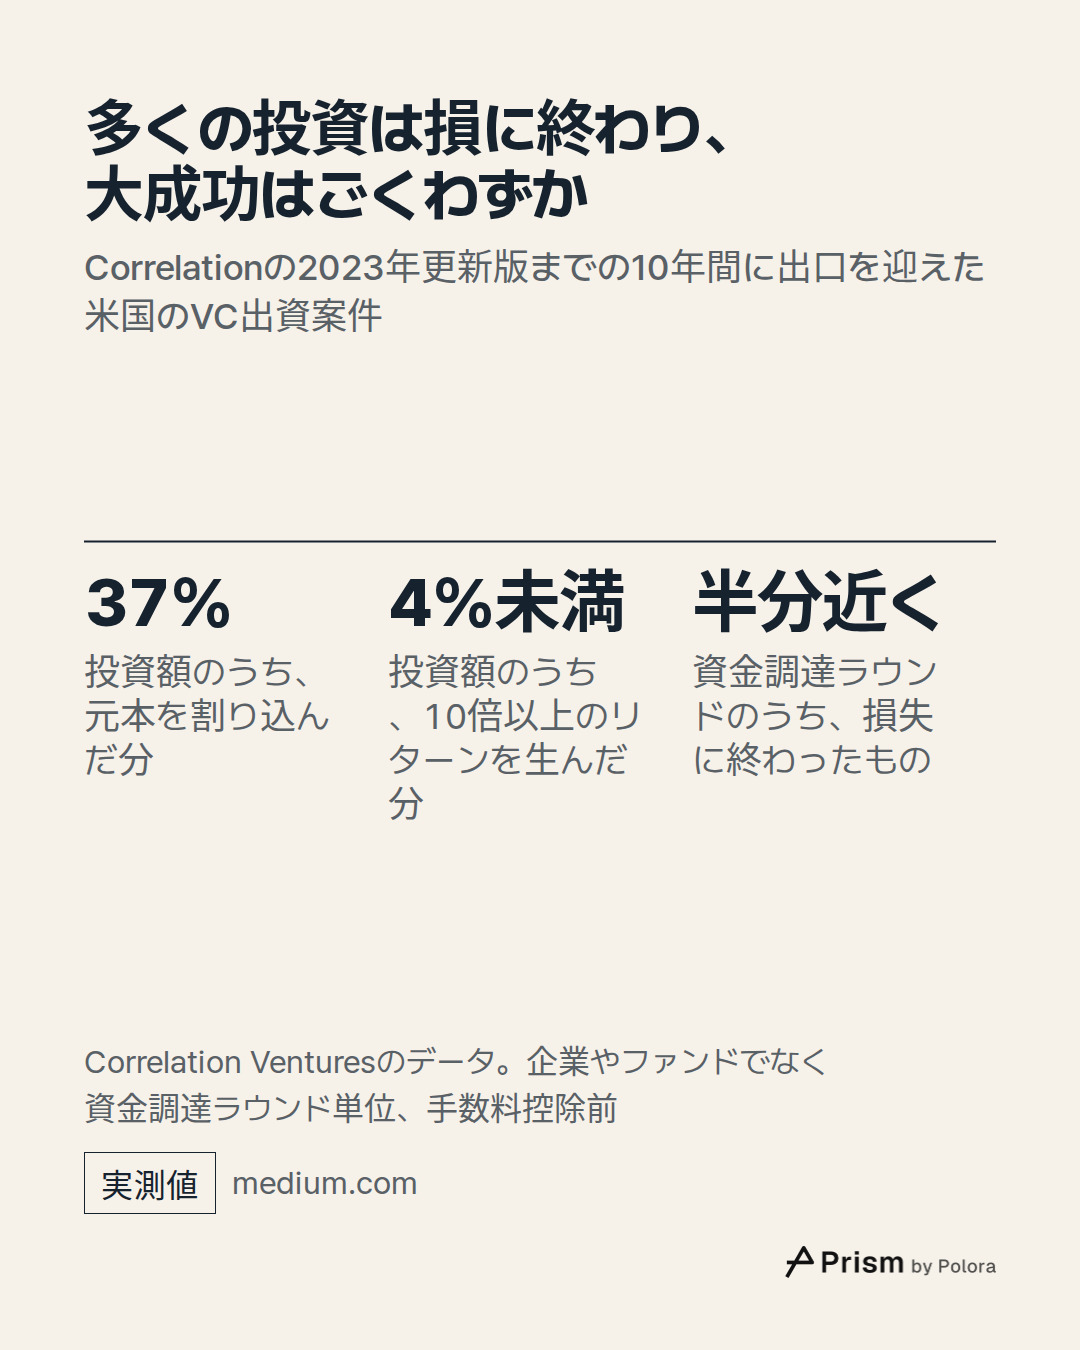
米国のVCであるCorrelation Venturesは、個々の投資がどう終わったかを記録したデータベースを持っています。同社は、売却、上場、清算のいずれかで出口(イグジット)を迎えた米国のVC出資企業について、2度にわたり調査結果を公表しました。2019年の報告では、それまでの10年間で、投資額の約半分(51%)が損失に終わり、10倍以上のリターンを生んだのは4%未満でした。金額ではなく資金調達ラウンドの件数で数えると、ほぼ3分の2が損失でした。

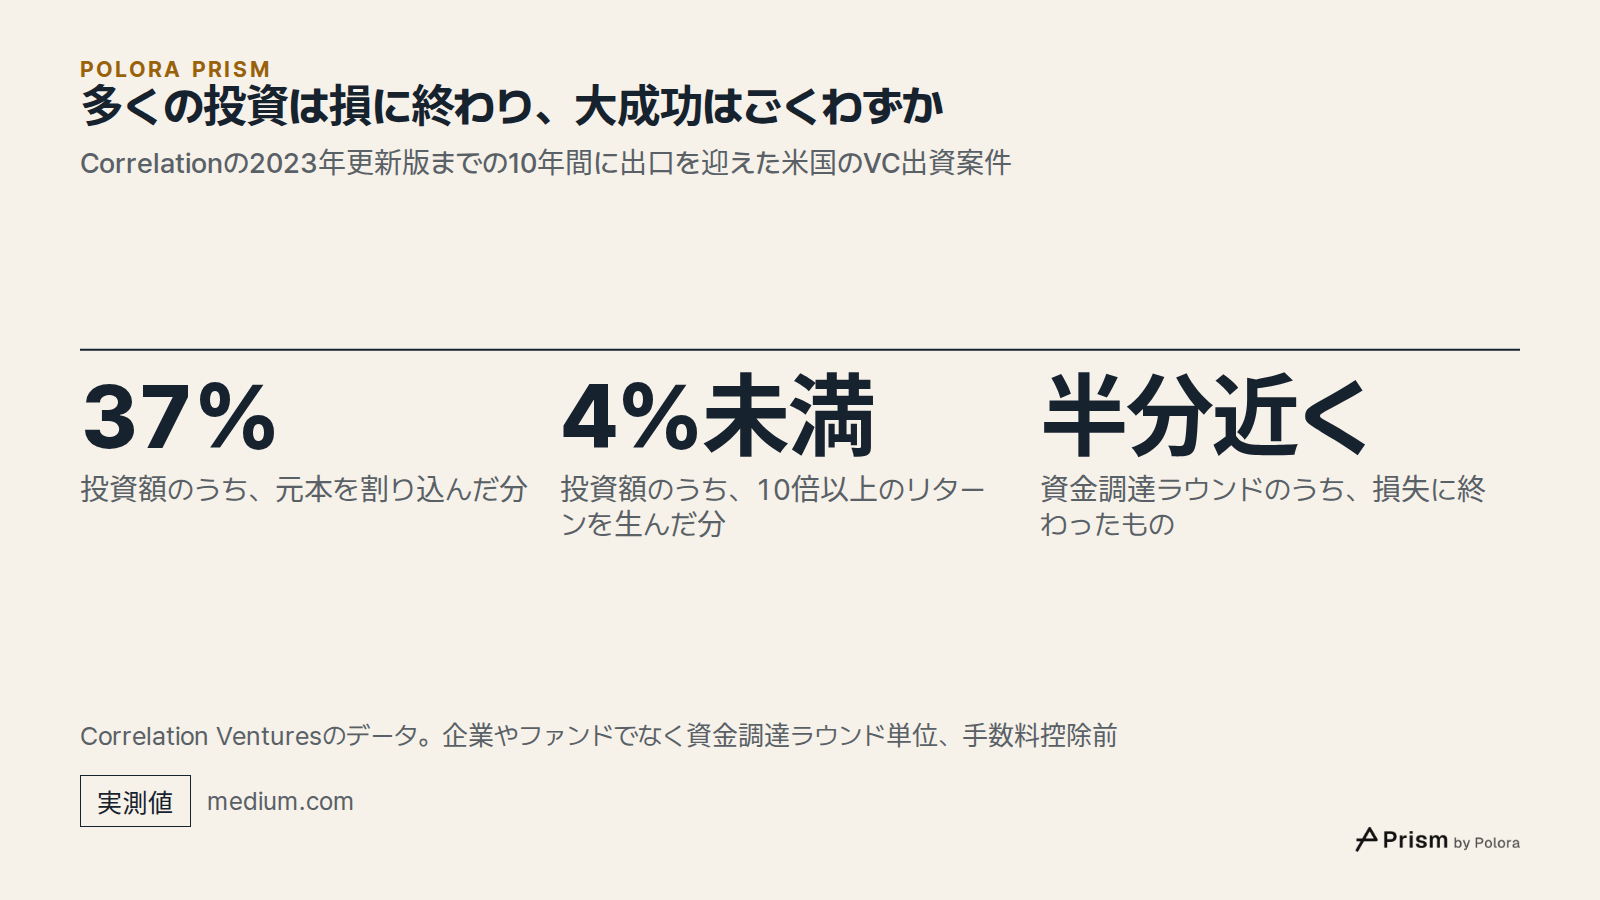
2023年の更新版は、同じくその前の10年間に出口を迎えた案件を対象としたもので、投資額の37%が元本を割り込み、10倍以上のリターンを生んだのは4%未満でした。件数では半分近くが損失でした。

Correlationはさらに、出口を迎えた年ごとに見ると、業界全体の平均実現リターンが、10倍以上の大成功案件が投資額に占める割合とほぼ完全に連動していることも見いだしました。相関係数は0.98です。平たく言えば、大成功が多い年は業界の実現リターンが高く、少ない年は低かったということです。

いくつか注意点があります。これらの数字はスタートアップやファンドではなく資金調達ラウンドを数えたもので、手数料を差し引く前の結果です。直近の投資家には損失でも、最初期の投資家には大きな利益をもたらした会社もありえます。対象はCorrelationのデータの中で出口を迎えた会社に限られるので、スタートアップ全体の失敗率ではなく、どのファンドも勝者を見つけられるという約束でもありません。また、これは過去の出口を記述したもので、これから起きることを示すものではありません。

多くの投資は損に終わり、大成功はごくわずか · Correlationの2023年更新版までの10年間に出口を迎えた米国のVC出資案件 · 37% · 4%未満 · 半分近く · 投資額のうち、元本を割り込んだ分 · 投資額のうち、10倍以上のリターンを生んだ分 · 資金調達ラウンドのうち、損失に終わったもの · Correlation Venturesのデータ。企業やファンドでなく資金調達ラウンド単位、手数料控除前
Correlationの2023年更新版までの10年間に出口を迎えた米国のVC出資案件

架空のファンドで見るとどうなるか

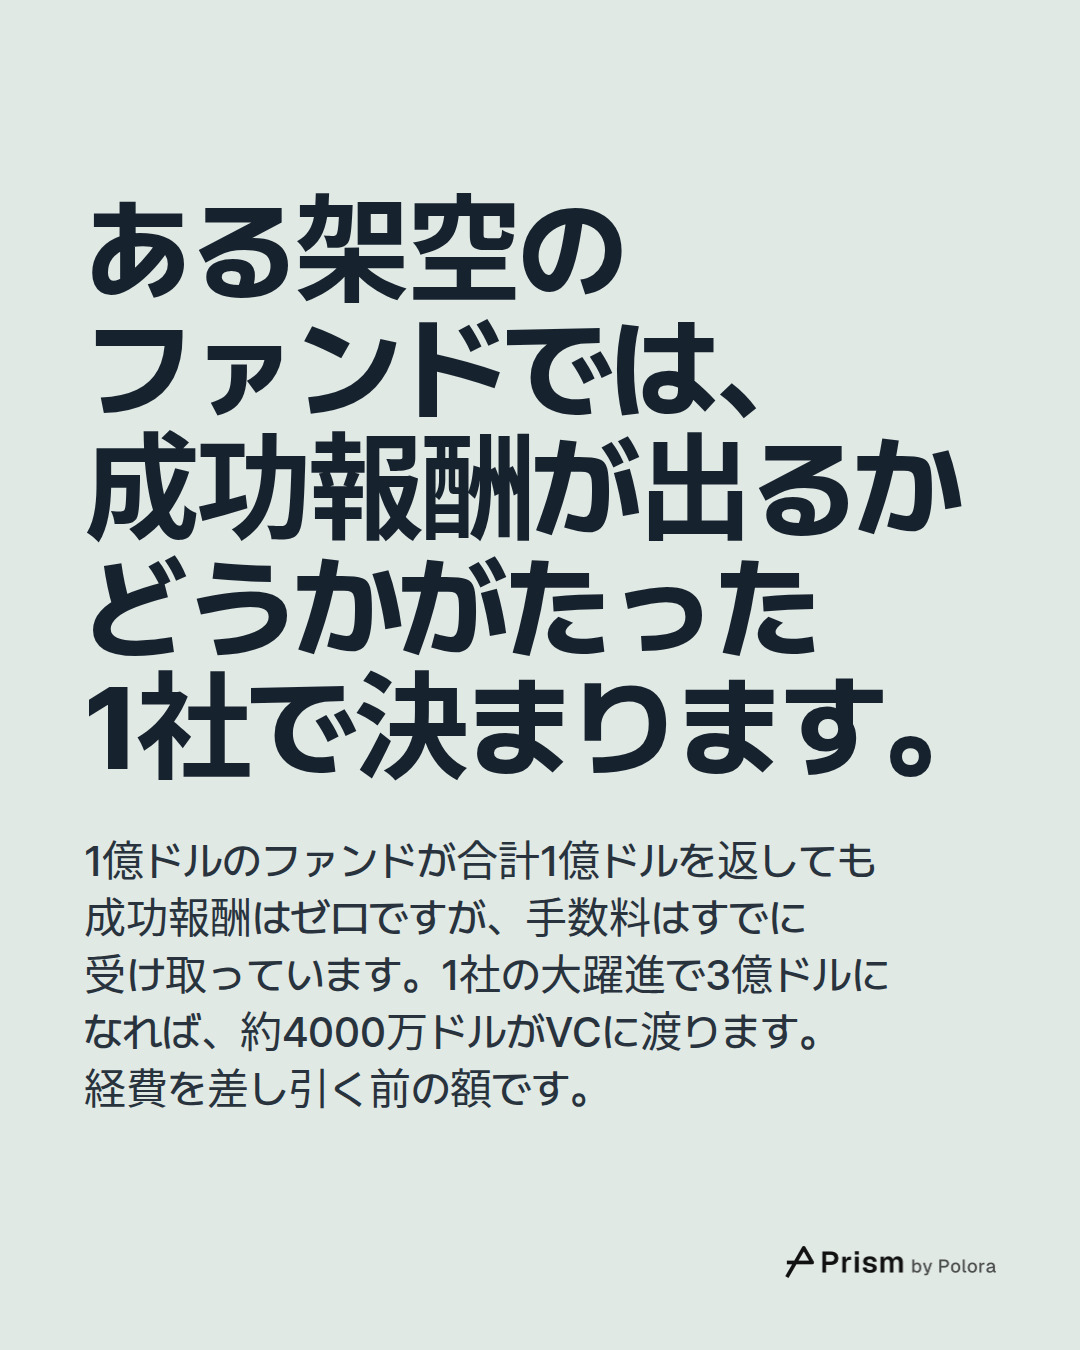
実在のファンドではなく、説明のための例を考えます。1億ドルを集め、30社のスタートアップに分散投資するファンドです。VC投資家のセス・レビン氏が説明に使ってきた例と似た形です。2%の手数料が1億ドル全額にかかるなら、投資期間中は年200万ドルになります。投資先が伸びても潰れても支払われる金額です。

レビン氏は、Correlationのデータが示す確率を当てはめると、このようなファンドで投資額の10〜20倍を返す会社は1社にも満たないと試算しました。だからこそ、ファンドがそもそも利益を出せるかどうかは、たいてい1社か2社の非常に大きな成功で決まります。

ファンドが最終的に合計1億ドルを返したとしましょう。投資家は元本を取り戻しますが、利益はなく、VCは成功報酬を得られません。ただし手数料はすでに受け取っています。次に、1社の大躍進で合計が3億ドルになったとします。一般的なファンド全体型の方式では、まず投資家が1億ドルを取り戻し、残る2億ドルの利益が分けられます。約4000万ドルがVCに、残りが投資家に渡ります。

これは単純化した計算です。ファンドの経費、VC自身のファンドへの出資、実際の契約の個別条件を含んでいないので、4000万ドルはそれらを差し引く前の成功報酬であり、VCのパートナーたちの手取りではありません。

同じVC、同じ手数料でも、結果はまったく違います。手数料が危うくなることは一度もありませんでした。成功報酬は、たった1社にかかっていたのです。

帳簿上の利益は手元の現金ではない

ファンドの成績は3つの数字で報告されます。TVPI(払込資本に対する総価値の倍率)は、総価値を投資家が払い込んだ額で割ったもので、すでに返された現金と、まだ保有している会社の推定価値の両方を数えます。IRR(内部収益率)は、それらの数字が意味する年率のリターンです。DPI(払込資本に対する分配金の倍率)は、実際に投資家に返された現金だけを数えます。スタートアップの評価額が引き上げられるとTVPIとIRRは上がりますが、それが現金としてDPIに表れるのは、売却か株式上場のときだけです。

Cartaが2026年6月4日に公表した2026年第1四半期のVCファンド成績報告は、この差をはっきり示しています。対象は、2017年以降に組成されCartaを利用する2,775本のVCファンドです。最近のほぼすべてのビンテージでTVPIの中央値は上昇し、Cartaはこれをスタートアップの評価額が再び上がったためとしています。しかし2019年と2020年に始まったファンドでは、DPIの中央値はまだゼロをわずかに上回る程度で、少しでも現金を返したファンドは半数に満たない状態でした。2017年と2018年のファンドでさえ、投資家が払い込んだ全額を返したファンドは20%未満でした。

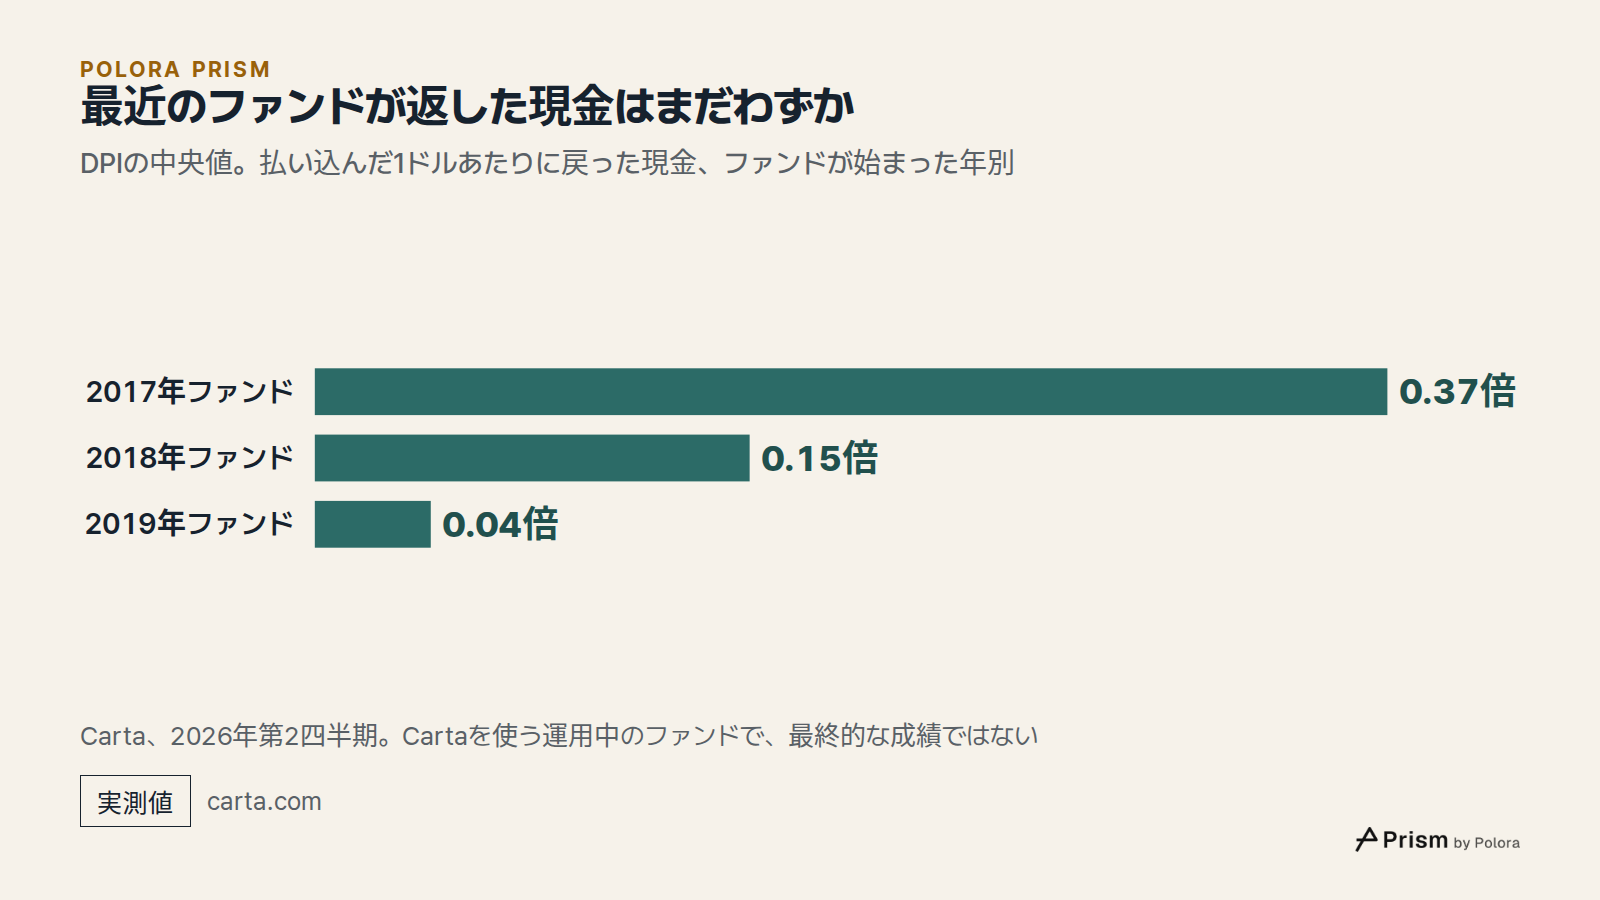
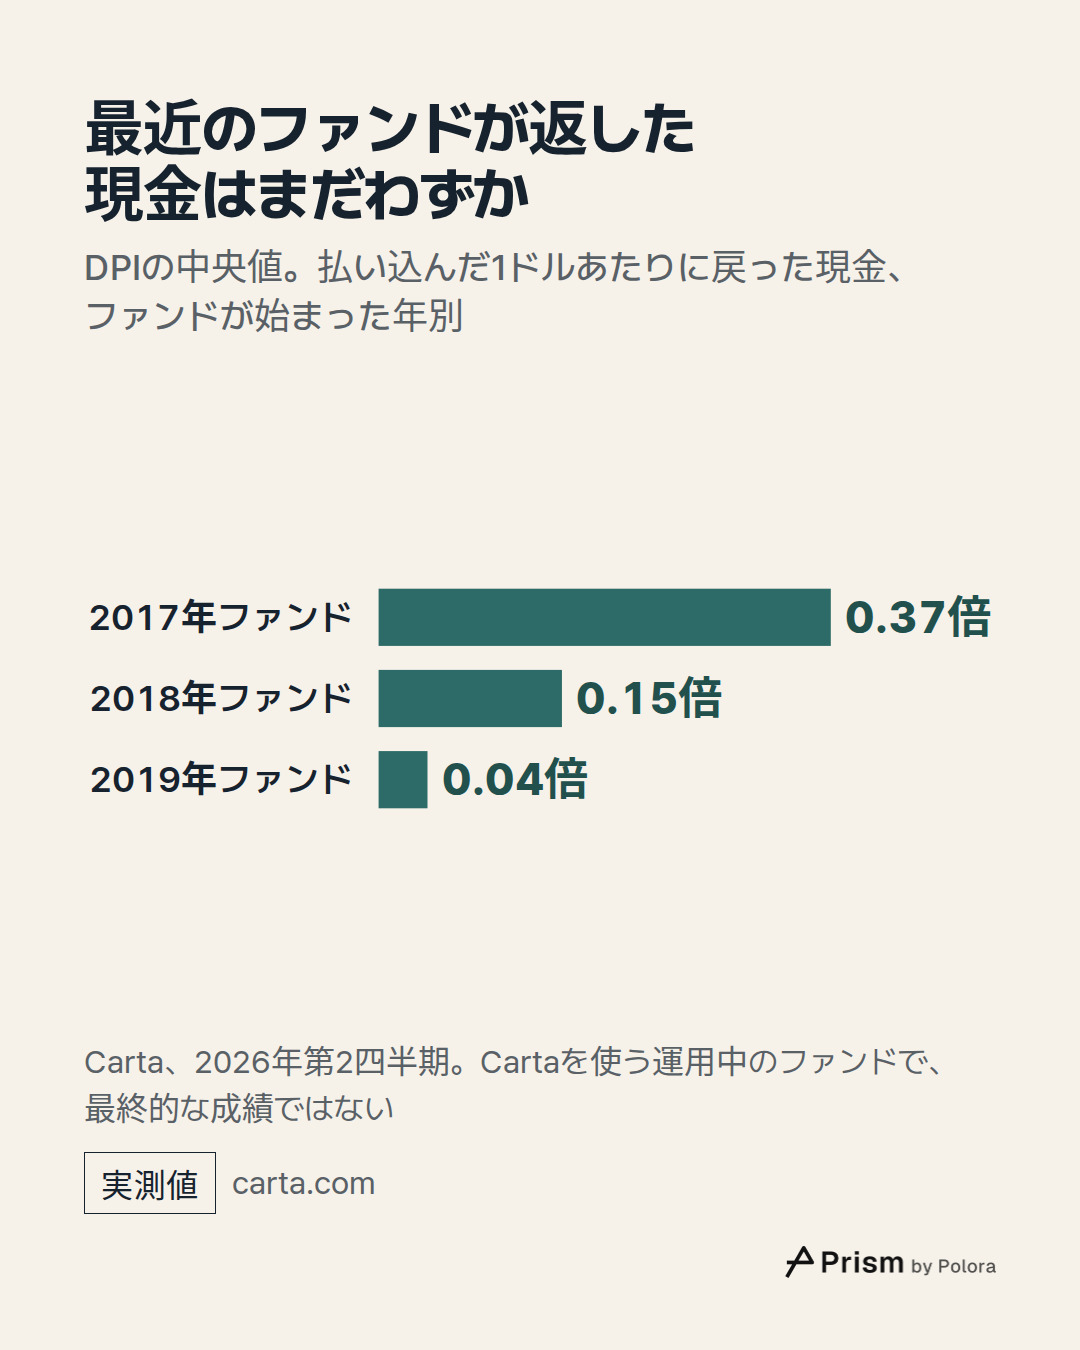
Cartaの2026年第2四半期の報告では、DPIの中央値は2017年ファンドで0.37倍、2018年ファンドで0.15倍、2019年ファンドで0.04倍です。払い込んだ1ドルあたり、現金で37セント、15セント、4セントが戻ってきた計算です。これらは運用中のファンドの数字であり、最終的にどう終わるかを示すものではありません。

ファンド間の差は大きく開いています。2017年から2024年までの各ビンテージのうち2021年を除くすべてで、上位10%のファンドは手数料等控除後のIRRが20%を超えていました。ところが、同業の大半を上回る位置にある75パーセンタイルのファンドでも、15.5%を超えたビンテージはひとつもありません。ごく少数のファンドが大きく抜け出し、大半はそうではないのです。

最近のファンドが返した現金はまだわずか · DPIの中央値。払い込んだ1ドルあたりに戻った現金、ファンドが始まった年別 · 2017年ファンド · 2018年ファンド · 2019年ファンド · 0.37倍 · 0.15倍 · 0.04倍 · Carta、2026年第2四半期。Cartaを使う運用中のファンドで、最終的な成績ではない
DPIの中央値。払い込んだ1ドルあたりに戻った現金、ファンドが始まった年別

手数料を引いた後、VCは株式市場に勝っているのか

ファンド運用会社の財務諸表を収集している投資顧問会社Cambridge Associatesは、1981年から2025年に組成された2,816本のファンドから作った米国VCファンドの指数を公表しています。そのリターンは手数料、経費、成功報酬を差し引いた後の数字です。株式と公平に比べるため、修正PME(公開市場等価)という手法を使います。ファンドが投資家から資金を引き出した日と返した日に合わせて、同じ額の現金を株価指数に出し入れしたと仮定して比べる方法です。

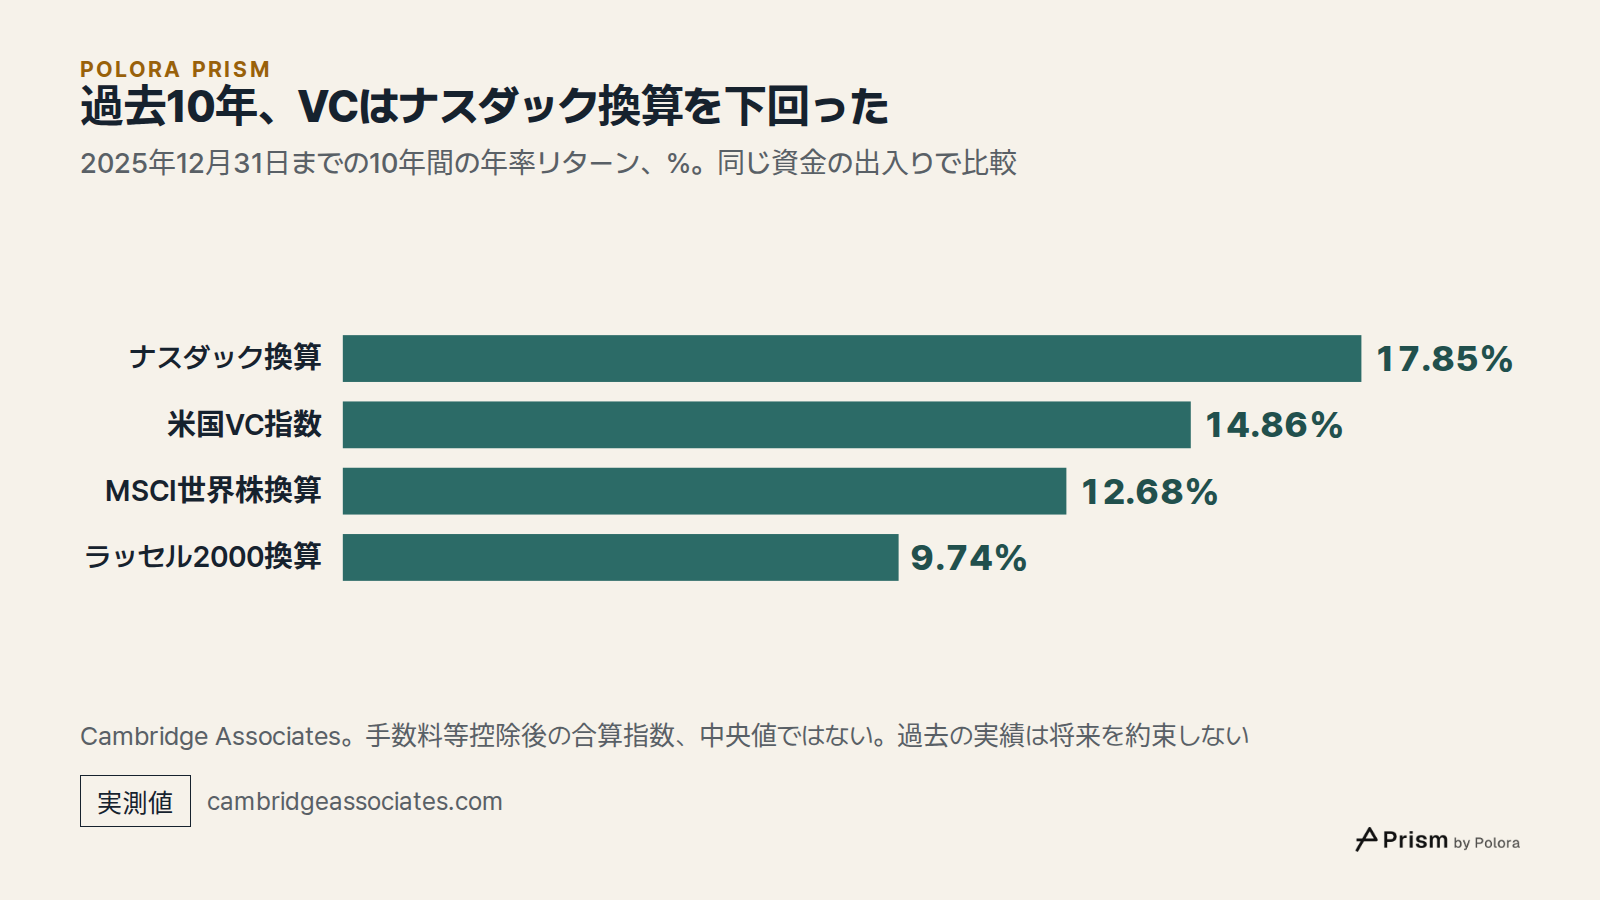
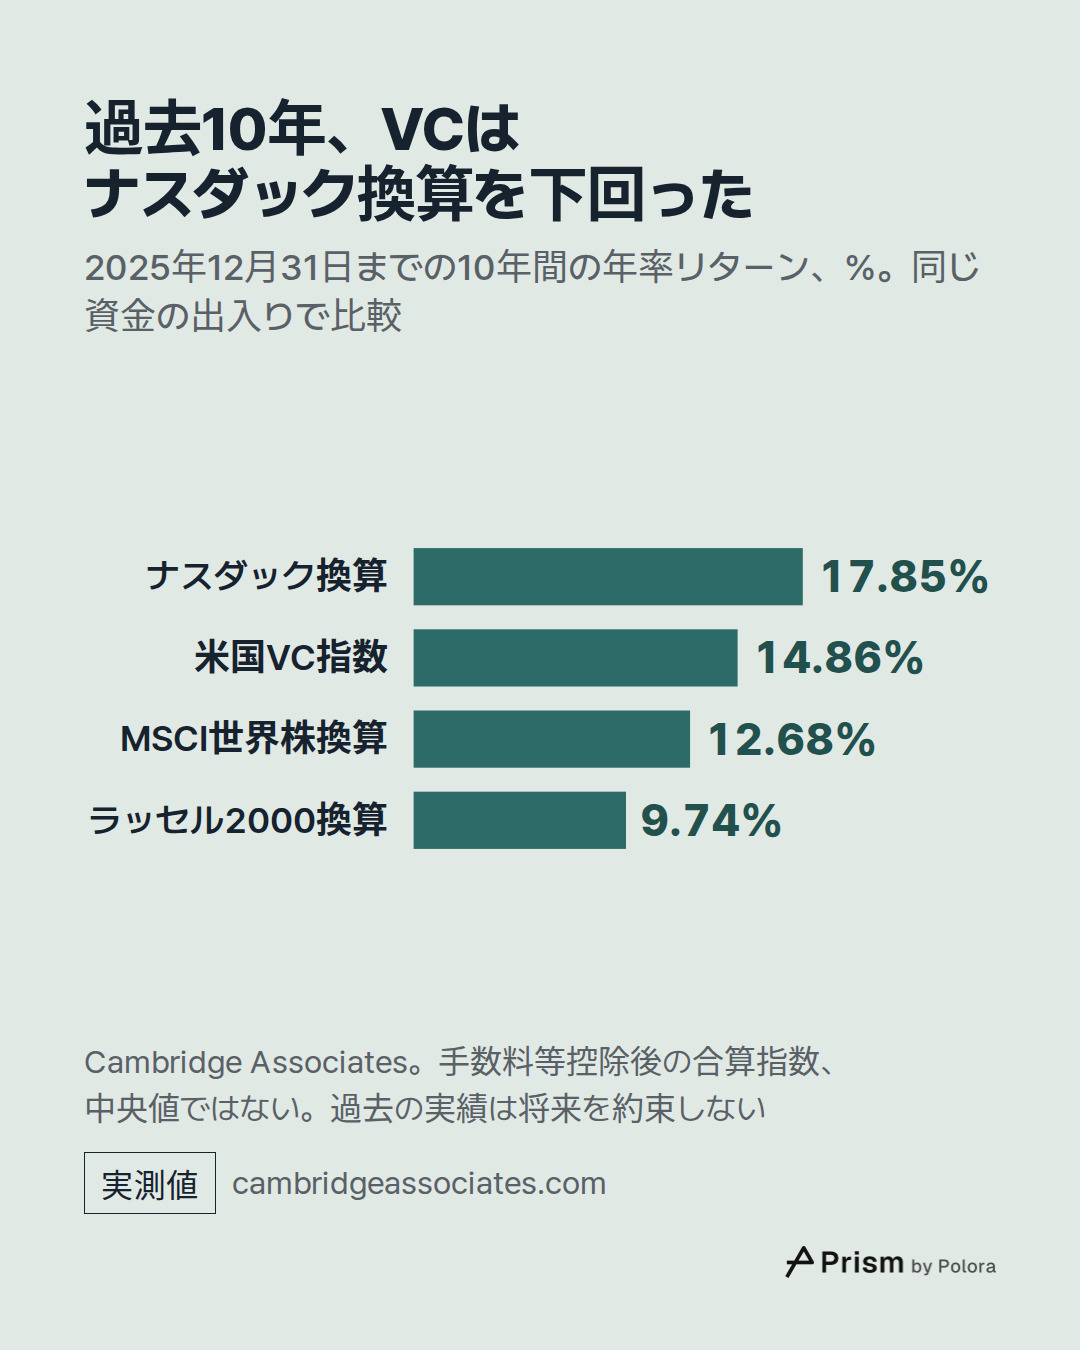
2025年12月31日時点で、この指数の過去10年のリターンは年14.86%でした。同じ資金の出入りをナスダックに当てはめると17.85%、米国の中小型株からなるラッセル2000指数では9.74%、世界株のMSCI指数では12.68%でした。過去25年では指数が年8.10%に対し、ナスダック換算は11.71%、ラッセル2000と世界株指数はどちらも8.81%でした。

つまり、指数が示す1年から25年までのどの期間でも、VCはナスダック換算を下回りました。米国の中小型株や世界株と比べると、上回った期間もあれば下回った期間もあります。

この指数はすべてのファンドを合算しているので、大規模なファンドや大成功案件の影響が大きく出ます。中央値のファンドの成績を示すものではありません。中央値のファンドが株式市場と比べてどうだったかは、この公開された表からは答えの出ない別の問題です。これらは明示された期間の過去のリターンであり、将来のリターンを約束するものではありません。

過去10年、VCはナスダック換算を下回った · 2025年12月31日までの10年間の年率リターン、%。同じ資金の出入りで比較 · ナスダック換算 · 米国VC指数 · MSCI世界株換算 · ラッセル2000換算 · 17.85% · 14.86% · 12.68% · 9.74% · Cambridge Associates。手数料等控除後の合算指数、中央値ではない。過去の実績は将来を約束しない
2025年12月31日までの10年間の年率リターン、%。同じ資金の出入りで比較

普通の人のお金は、どこでVCとつながるのか

多くの人は、自分で選んだわけではなくても、すでにVCに触れています。年金基金、大学の基金、保険会社は典型的なLPなので、年金や保険契約の中にVCがわずかに含まれていることがあります。また、VCの出資を受けた会社が株式を上場すれば、株式市場を通じてその会社とつながることになります。Correlationの手法では、初期の投資家は上場から6〜9か月後、売却しないと約束した期間(ロックアップ)が明けたところで売ると想定しています。これは分析上の作業仮説であり、すべての投資家について測った事実ではありません。

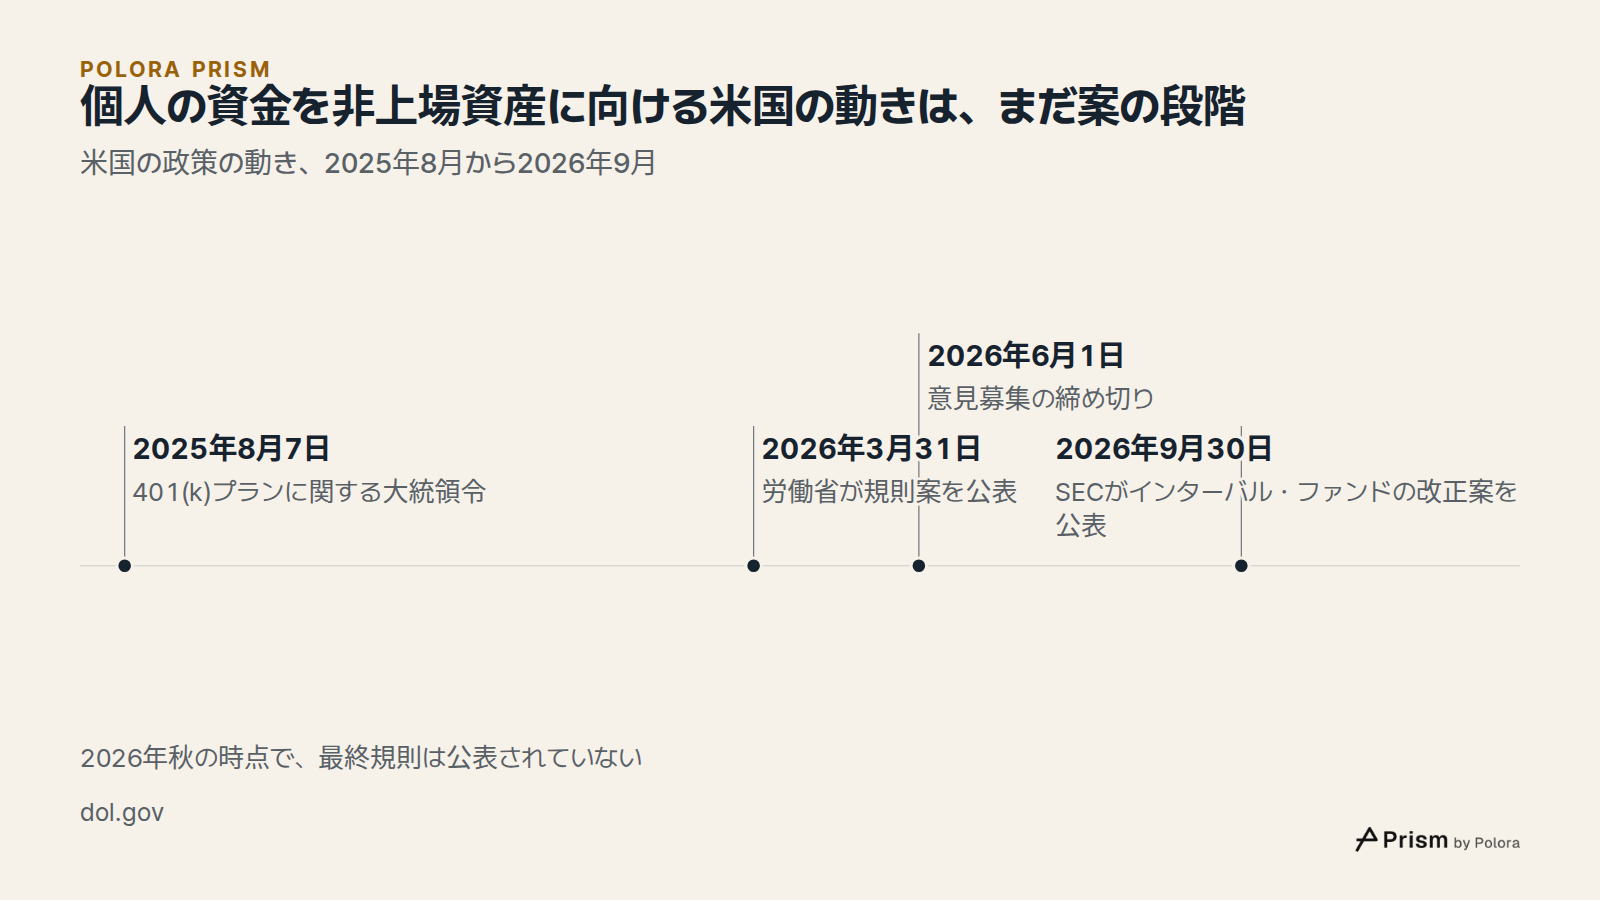
米国では、もっと直接的な道筋が議論されています。2025年8月7日に署名された大統領令14330号は、米労働省に対し、確定拠出型の退職年金制度である401(k)プランでの代替資産(プライベート・エクイティやVCファンドなど)に関する指針を見直すよう指示しました。労働省はその後、2026年3月31日に規則案を公表しました。こうしたプランで雇用主が投資の選択肢を選ぶ方法について、非上場資産を含む混合型ファンドも対象に、セーフハーバー(一定の条件を満たせば法的責任を問われにくくなる保護)を設ける内容です。意見募集は2026年6月1日に締め切られました。2026年秋の時点で、この規則はまだ案の段階で、最終規則は公表されていません。

これとは別に、米証券取引委員会(SEC)は2026年9月30日、インターバル・ファンドについての改正案を出しました。インターバル・ファンドとは、売却しにくい資産を保有し、決められた間隔でしか投資家の換金に応じないファンドです。改正案には、毎月の買い戻しを認めることなどが含まれています。これは意見募集中の案であり、最終規則ではありません。

こうした仕組みが個人の資産形成に合うかどうかは、この記事が答える問いではありません。この記事が示せるのは、その背後にあるお金がどのように支払われているかです。

個人の資金を非上場資産に向ける米国の動きは、まだ案の段階 · 米国の政策の動き、2025年8月から2026年9月 · 2025年8月7日 · 2026年3月31日 · 2026年6月1日 · 2026年9月30日 · 401(k)プランに関する大統領令 · 労働省が規則案を公表 · 意見募集の締め切り · SECがインターバル・ファンドの改正案を公表 · 2026年秋の時点で、最終規則は公表されていない
米国の政策の動き、2025年8月から2026年9月

手数料はVCを養い、ひと握りの勝者が投資家を養う

ひと言でまとめると、VCは何があっても年約2%を受け取り、利益の約20%は、ひと握りの会社が成功したときにだけ、通常は投資家に元本を返した後で受け取ります。

多くの投資先が失敗してもVCが事業を続けられるのは、このためです。ただしそれは、大半のVCがうまくいっていることも、その投資家が得をしていることも意味しません。手数料は、払った人たちに現金がまったく戻らなくてもVCを支え続けるからです。だからこそ注目すべきは帳簿上の価値ではなく、実際に返された現金です。ここ数年に始まった多くのファンドでは、その現金はようやく届き始めたばかりです。

投資先の多くが失敗しても、ベンチャーキャピタルはなぜ儲かるのか投資先の多くが失敗しても、ベンチャーキャピタルはなぜ儲かるのか手数料は何があっても入る。成功報酬には少数の大成功が要る。 · 一般的には年約2%に加え、利益の約20%。成功報酬は通常、投資家に元本を返した後です。条件はファンドごとに異なります。37% · 4%未満 · 半分近く · 投資額のうち、元本を割り込んだ分 · 投資額のうち、10倍以上のリターンを生んだ分 · 資金調達ラウンドのうち、損失に終わったもの · 多くの投資は損に終わり、大成功はごくわずか · Correlationの2023年更新版までの10年間に出口を迎えた米国のVC出資案件 · Correlation Venturesのデータ。企業やファンドでなく資金調達ラウンド単位、手数料控除前ある架空のファンドでは、成功報酬が出るかどうかがたった1社で決まります。 · 1億ドルのファンドが合計1億ドルを返しても成功報酬はゼロですが、手数料はすでに受け取っています。1社の大躍進で3億ドルになれば、約4000万ドルがVCに渡ります。経費を差し引く前の額です。2017年ファンド · 2018年ファンド · 2019年ファンド · 0.37倍 · 0.15倍 · 0.04倍 · 最近のファンドが返した現金はまだわずか · DPIの中央値。払い込んだ1ドルあたりに戻った現金、ファンドが始まった年別 · Carta、2026年第2四半期。Cartaを使う運用中のファンドで、最終的な成績ではないナスダック換算 · 米国VC指数 · MSCI世界株換算 · ラッセル2000換算 · 17.85% · 14.86% · 12.68% · 9.74% · 過去10年、VCはナスダック換算を下回った · 2025年12月31日までの10年間の年率リターン、%。同じ資金の出入りで比較 · Cambridge Associates。手数料等控除後の合算指数、中央値ではない。過去の実績は将来を約束しない手数料は、投資家に現金が戻らなくてもVCを支え続けます。 · だから、注目すべきは帳簿上の価値ではなく、実際に返された現金です。出典 15 : thefundlawyer.cooley.com · Cooley : A primer on carried interest in venture capital funds, carta.com · Carta : Fund Economics Report 2025, medium.com · Correlation Ventures : Venture capital? No, we're not normal + 12全文はこちら · polora.ai

How do venture capital firms make money when most of the startups they back fail?

Alpha · deepseek-v4-pro

The paradox goes away once you split a venture firm's income into two separate streams, because the two are paid for different things. 1. The management fee — paid for running the fund, not for winning. The venture firm, as general partner, usually charges its investors about 2 percent per year on committed capital during the investment period, with the percentage often stepping down later. On a $100 million fund, that's roughly $2 million a year for several years, whether the startups thrive or fail. This is a service fee: it pays salaries, offices, deal sourcing, due diligence. It is owed no matter how the portfolio performs. So the firm can stay in business through a period when most of its companies may be worth little or nothing. 2. Carried interest — the profit-sharing income. The firm also gets "carry," commonly around 20 percent of a fund's profits, but only after the limited partners have received back the capital they put in. Some funds add a hurdle rate first, though that is less common in early-stage venture than in buyout. If a $100 million fund eventually returns $300 million, the first $100 million goes back to the investors, and the remaining $200…

Beta · gpt-6-sol

Alpha has the core answer right: management fees pay a firm for managing a fund; carried interest gives it a share of the fund’s gains. In Carta’s 2025 sample of roughly 2,000 private funds, the median venture management fee during the investment period was 2%, and median carry was 20%. Those are observed medians, not fixed terms for every fund. (carta.com) I would tighten one important qualification before publishing the manuscript: “investors get all their capital back before the firm takes any carry” describes a common arrangement, not every arrangement. Cooley distinguishes a *whole-fund* waterfall from a *deal-by-deal* waterfall, under which a manager can receive carry on an early realized winner before investors have recovered their capital across the entire fund. Cooley reports that about 90% of funds in its 2026 survey used a whole-fund waterfall. Its discussion also distinguishes a preferred return from a hurdle that raises the carry percentage; the manuscript should not treat those as interchangeable. Source address: https://thefundlawyer.cooley.com/primer-carried-interest-in-venture-capital-funds/ ([thefundla…

Gamma · gemini-3.1-pro

Alpha and Beta have laid out the mechanics of the fees and carry well, and Beta is right to emphasize the difference between paper marks (TVPI) and actual cash (DPI). I will focus on the remaining claims in the manuscript, specifically the exit distribution data and the regulatory timeline. 1. The Correlation Ventures Data The manuscript correctly cites Correlation Ventures' findings. Their 2019 data showed that about 51% of invested dollars returned less than capital, while their 2023 update showed 37% losing money, with fewer than 4% of dollars returning 10x or more in both periods. The 0.98 correlation between the industry's realized returns and the presence of 10x outliers is also a genuine finding from their 2023 report. This firmly supports the manuscript's premise: the venture model relies entirely on a tiny fraction of extreme winners. The manuscript is also careful to note that these figures are gross of fees and count individual financing rounds rather than whole funds, which is the correct way to frame this data. 2. The SEC Interval Fund Proposal The manuscript's date for the SEC proposal is accurate. The SEC proposed amendments to Rule 23c-3 to modernize inter…

Researcher · gpt-6-luna

Research check - Correlation Ventures’ return distribution: The primary 2023 post supports the manuscript’s figures for the prior decade of U.S. venture-backed exits: 37% of invested capital returned less than 1×, and under 4% returned 10× or more. It describes outcomes among companies that exited—not the odds for every startup, financing, or fund. Source: https://medium.com/correlation-ventures/venture-capital-were-still-not-normal-9d07d354db88 (medium.com) - The 0.98 correlation: Correlation’s 2023 post is the right primary source to check for this claim. The figure is a correlation between the share of invested dollars generating 10× returns and mean realized venture returns—not proof that the entire industry “relies entirely” on outliers, as Gamma puts it. Source: https://medium.com/correlation-ventures/venture-capital-were-still-not-normal-9d07d354db88. A separate page repeating the figure is not a substitute for the underlying post. ([medium.com](https://medium.com/correlation-ventures/venture-capital-were-still-not-normal-9d07d354db88?utm_source=opena…

The Arbiter · gpt-6-sol

Mediation before the verdict: The voices agree on the basic distinction: management fees pay for operating a fund regardless of investment performance, while carried interest is tied to profits. The point needing care is *when* carry can be paid. Cooley describes a whole-fund arrangement, in which investors recover capital before carry, as common—not universal. A deal-by-deal arrangement can pay carry on an early winner sooner. The $100 million-to-$300 million example is therefore useful arithmetic, not a description of every fund agreement. Source: https://thefundlawyer.cooley.com/primer-carried-interest-in-venture-capital-funds/ (carta.com) The substantive tension is between money earned by the manager and returns received by its investors. Carta’s Q2 2026 report says median cash distributions were 0.37× paid-in capital for its 2017-vintage funds, 0.15× for 2018, and 0.04× for 2019. Those sample figures sharpen the manuscript’s distinction between reported value and cash returned; they do not, by themselves, settle how the funds will ultimately perform. Source: https://carta.com/data/vc-fund-per…

The Arbiter's Final Verdict · gpt-6-sol

Verdict The manuscript’s central answer stands, with one important qualification: venture firms can collect fees while many investments fail, but that does not mean the firm’s investors have made money—or that the firm can keep raising funds indefinitely. A fund manager generally earns a management fee for running the fund, often around 2% a year during its investment period. Carta reports a 2% median in its 2025 sample; that is not a universal rate or a fee that necessarily stays unchanged for the fund’s life. The manager may also earn carried interest, commonly around 20% of profits. Unlike the fee, carry depends on profitable investments. Under the common *whole-fund* arrangement, investors recover their capital before the manager takes carry; Cooley also describes deal-by-deal arrangements that can pay carry earlier. Sources: https://carta.com/data/fund-economics-report-2025/ ; https://thefundlawyer.cooley.com/primer-carried-interest-in-venture-capital-funds/ Why the failures can be absorbed: a small number of exceptionally profitable investments can more than offset numerous losses. Correlation Ventures’ 2023 analysis of exits found that 37% of invested…