何を数えているのか
米国では、証券を一般に公募せず限られた投資家に売る「私募」の多くが、SEC(米証券取引委員会)への登録を免除する主な規則「レギュレーションD」に基づいて行われます。この規則で証券を売るファンドや企業は、最初の販売のすぐ後に「フォームD」という短い届出を出さなければなりません。ファンドはこの届出で、ベンチャーキャピタル(VC)ファンドかプライベート・エクイティ(PE)ファンドかといった種類にチェックを入れます。企業は業種、設立から5年以内かどうか、そして何を売るのか(たとえば株式)にチェックを入れます。
Poloraは、SECが四半期ごとに公開するフォームDのデータセットを、2026年第3四半期を対象とする公開分まで使い、新規の私募を数えました。ここでいう私募1件とは、最初の届出とその後の修正届出をひとまとめにしたもので、最初の届出があった四半期に1回だけ数えます。追ったのは、VCファンドの私募、PEファンドの私募、株式を売る若いテクノロジー・ヘルス企業の私募の3つのグループです。「若い」とは、設立5年以内の欄にチェックを入れた企業を指します。「テクノロジー・ヘルス」とは、その他テクノロジー、コンピューター、通信、バイオテクノロジー、医薬品、その他ヘルスケアの6業種のどれかを選んだ企業です。
これは届出の件数であって、金額ではありません。1件の投資のためだけに作られた小さな器も、数十億ドル規模のファンドも、同じ1件として数えます。また、届出は私募が行われていることを示すだけで、お金が実際に入ったことまでは示しません。フォームDには「最初の販売はまだ行われていない」と答える欄もあるほどです。届出には販売額も記載されますが、この記事は件数を数えたもので、金額は合計していません。
2016年から2026年まで、3つの件数はどう動いたか
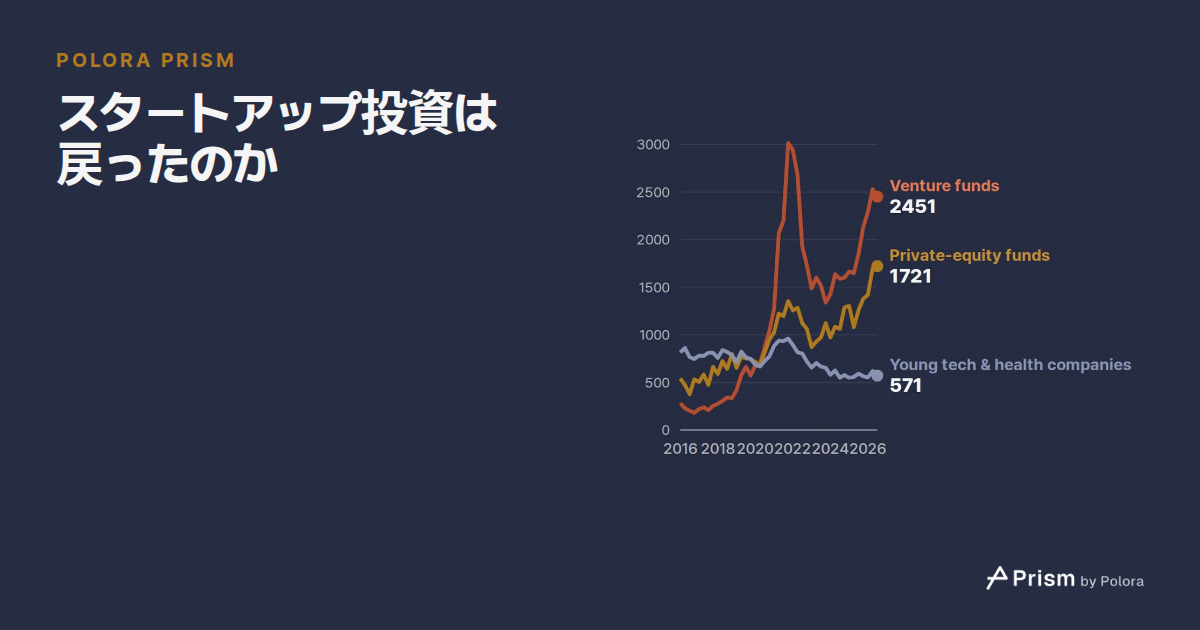
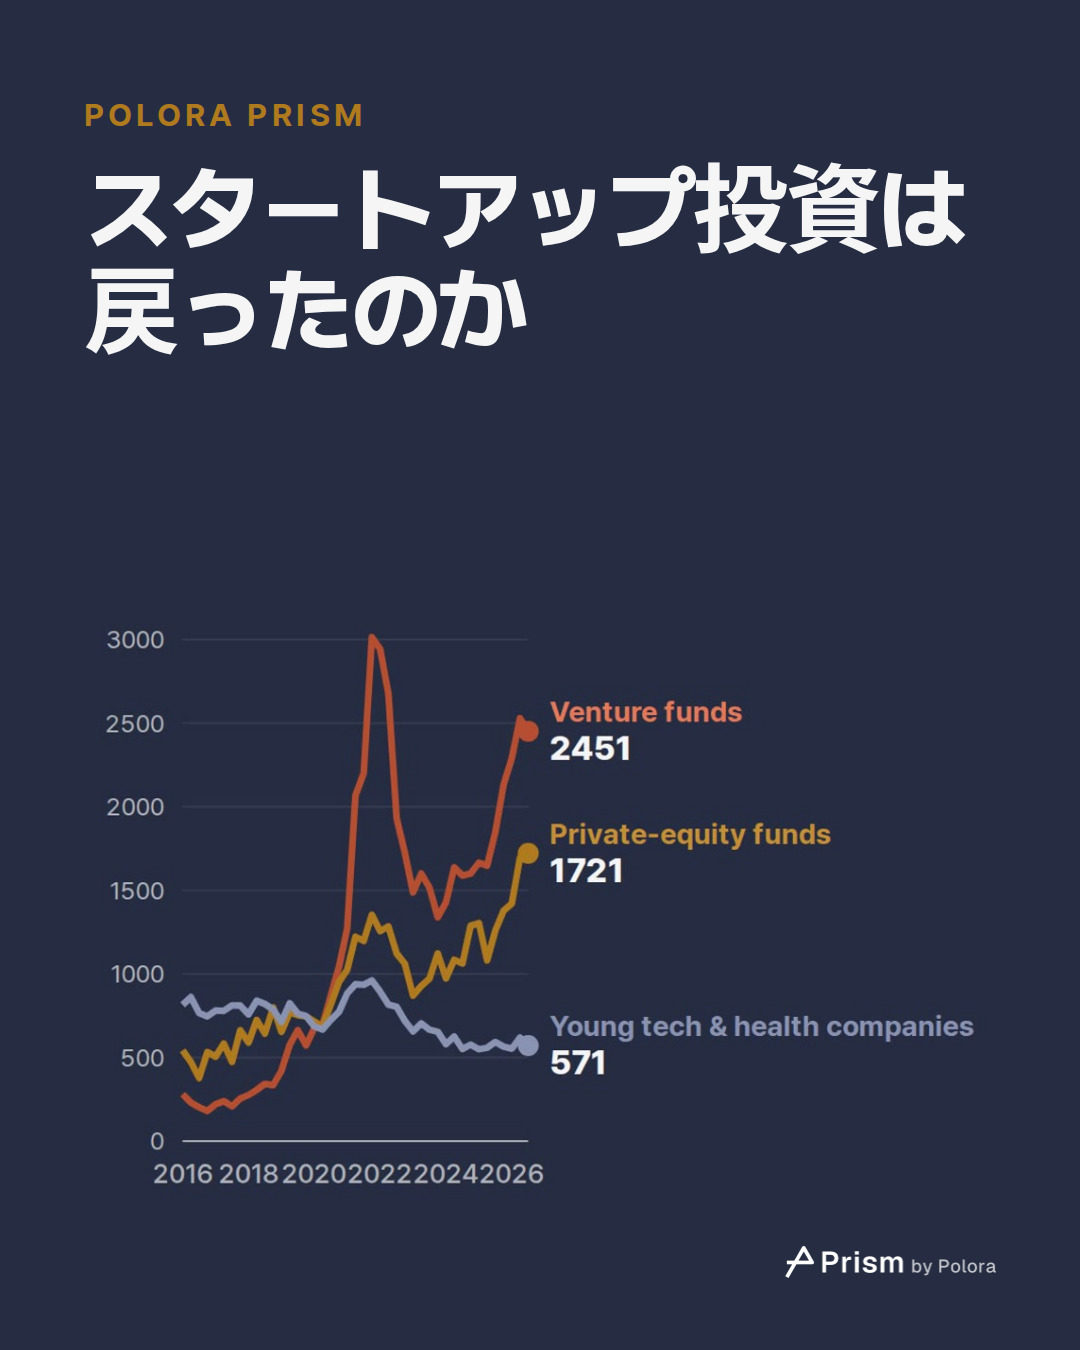
2016年第1四半期には、若いテック・ヘルス企業が、VCファンド1件に対して2.9件の私募を届け出ていました。その後VCファンドの届出が増え、2020年第2四半期には694件対668件で初めて若い企業を上回りました。2021年の最後の四半期には3,014件に達し、集計を始めた2016年以降で最も多い四半期となりました。
2022年からは件数が減りました。2023年の最後の四半期には、VCファンドの新規私募は1,339件と、2021年末のピークの半分を下回りました。2024年と2025年にはいくらか持ち直しました。同じ時期、若いテック・ヘルス企業はじりじりと減り続け、2025年第1四半期には549件と、2016年以降で最も少ない四半期になりました。
2026年のここまで
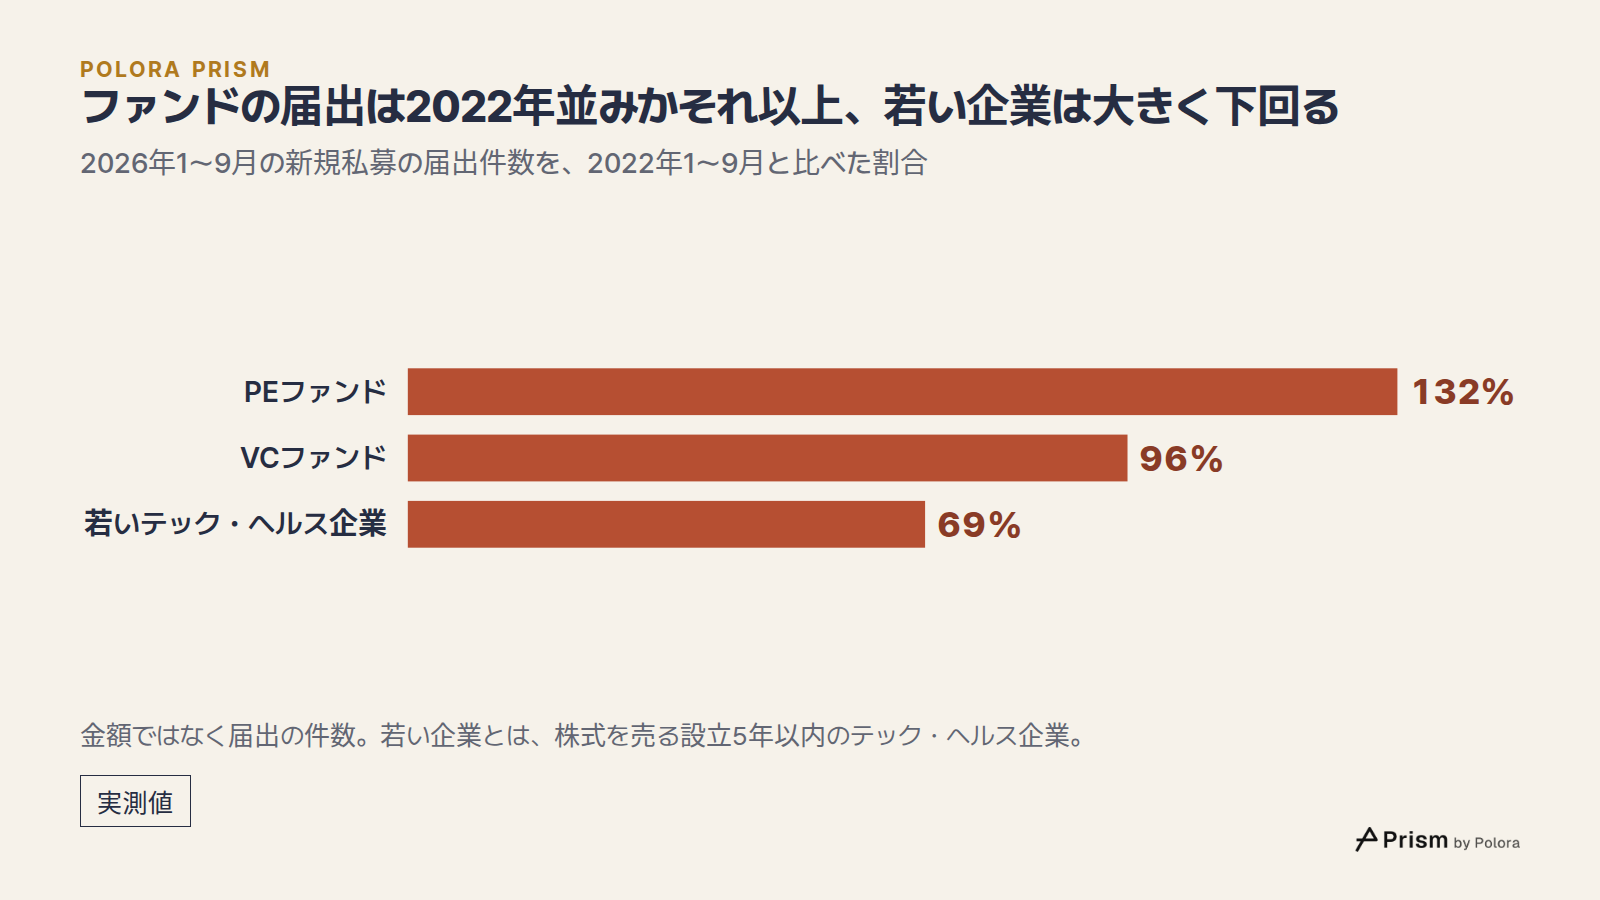
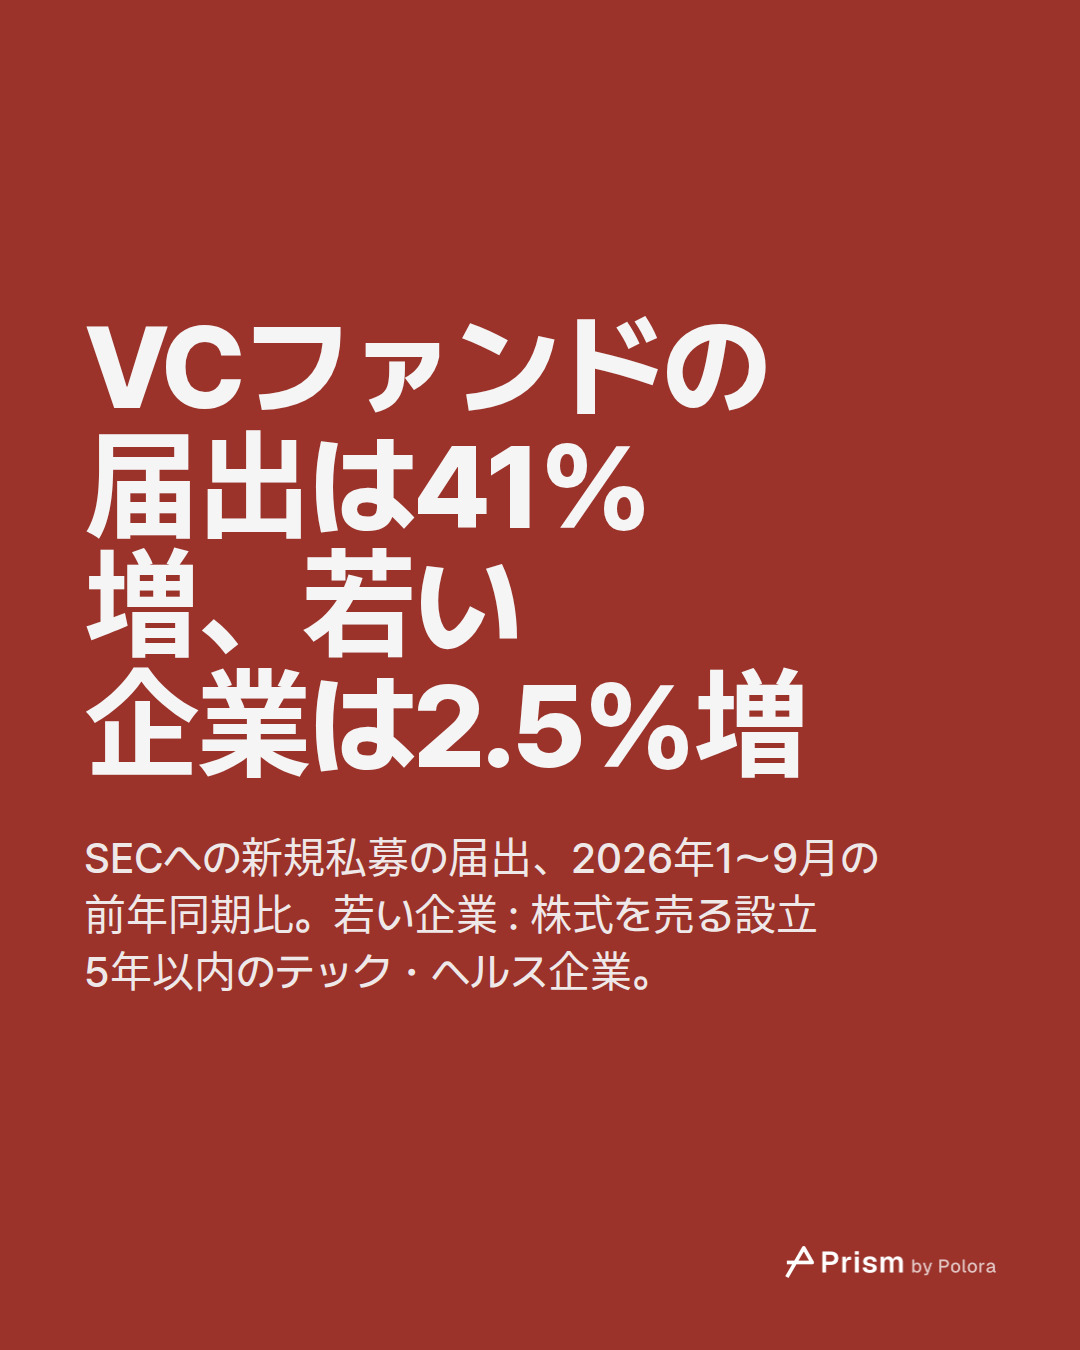
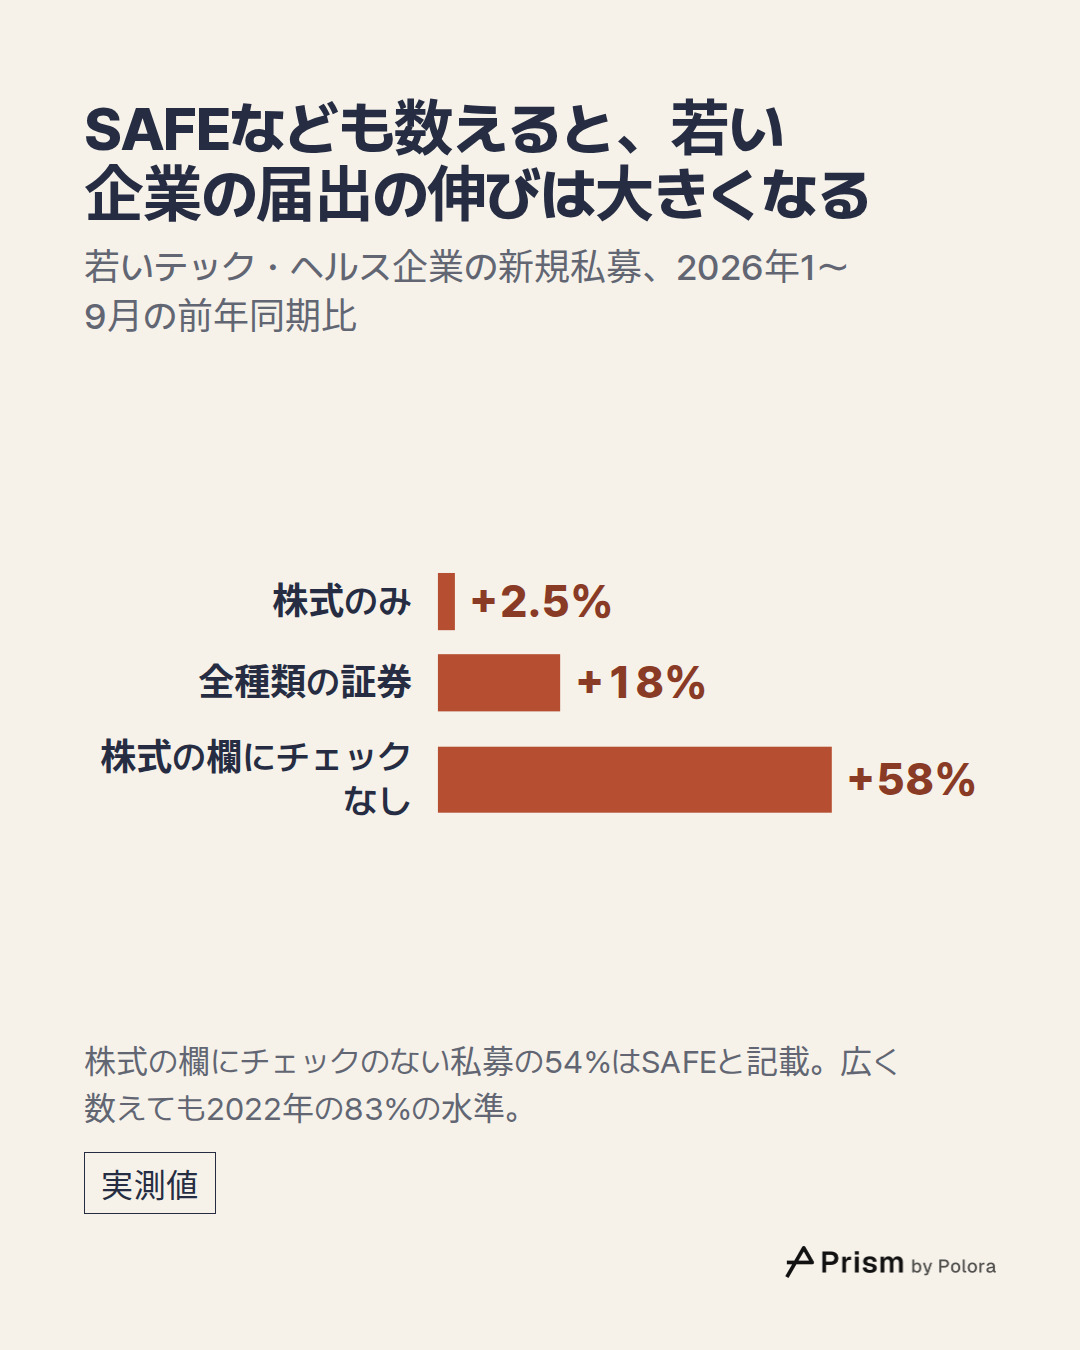
2026年1〜9月、VCファンドの新規私募は2025年の同じ時期より41%多くなりました。PEファンドは33%増です。PEファンドは第3四半期に1,721件を届け出て、2016年以降で最も多い四半期となりました。2026年より前の最多は1,378件でした。株式を売る若いテック・ヘルス企業は2.5%増でした。
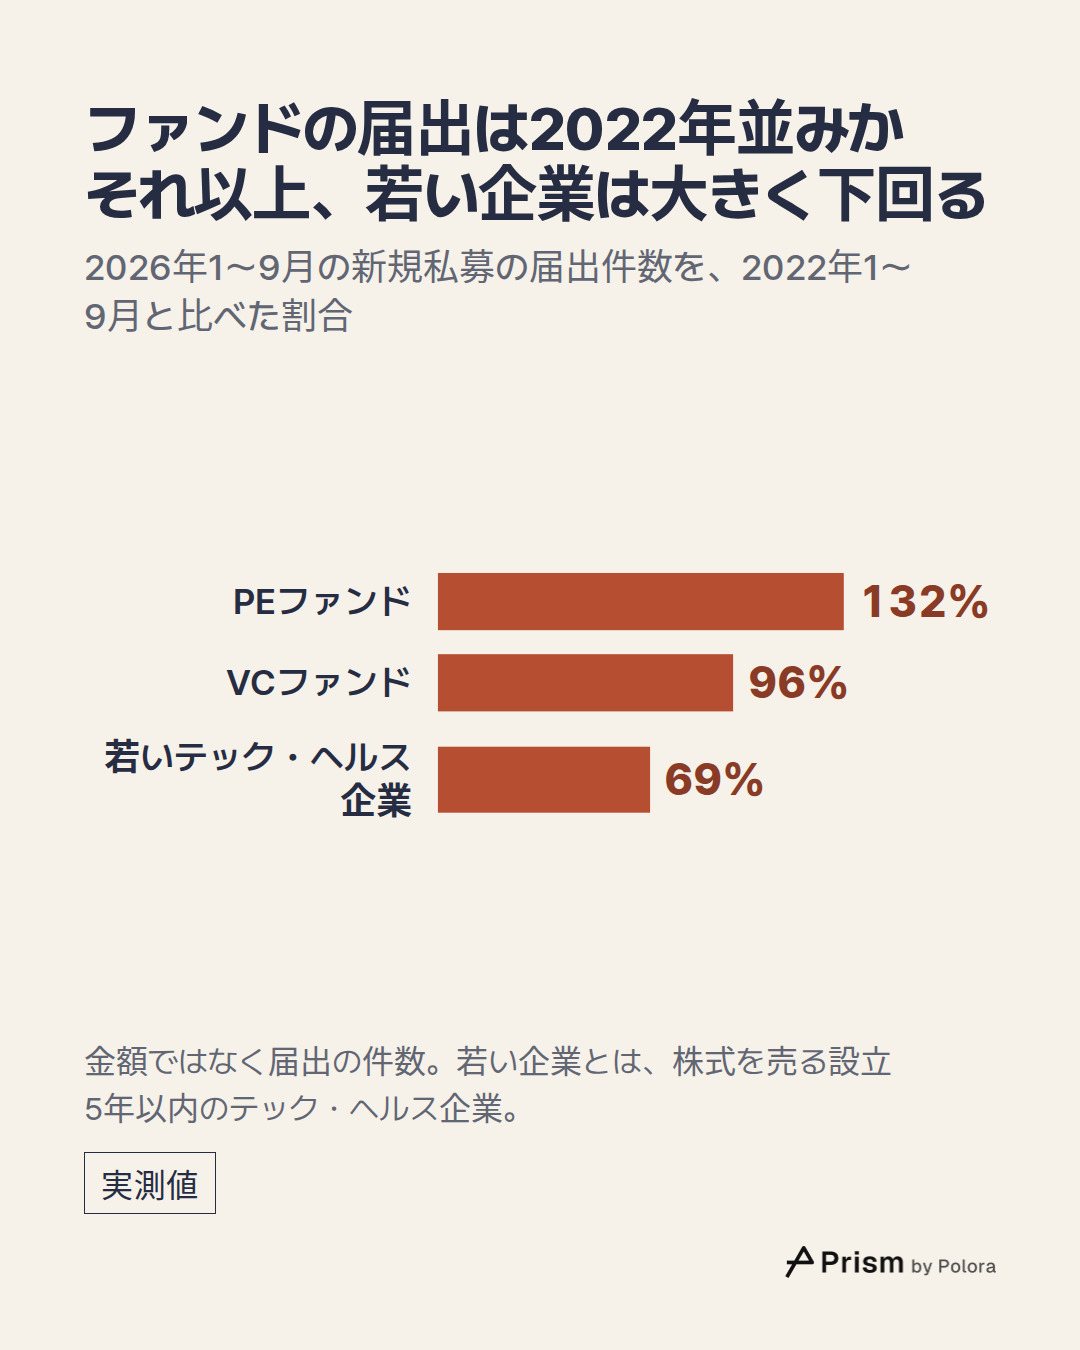
2022年1〜9月と比べると、VCファンドの届出は96%、PEファンドは132%の水準です。若い企業は69%にとどまっています。
VCファンドの届出の中身
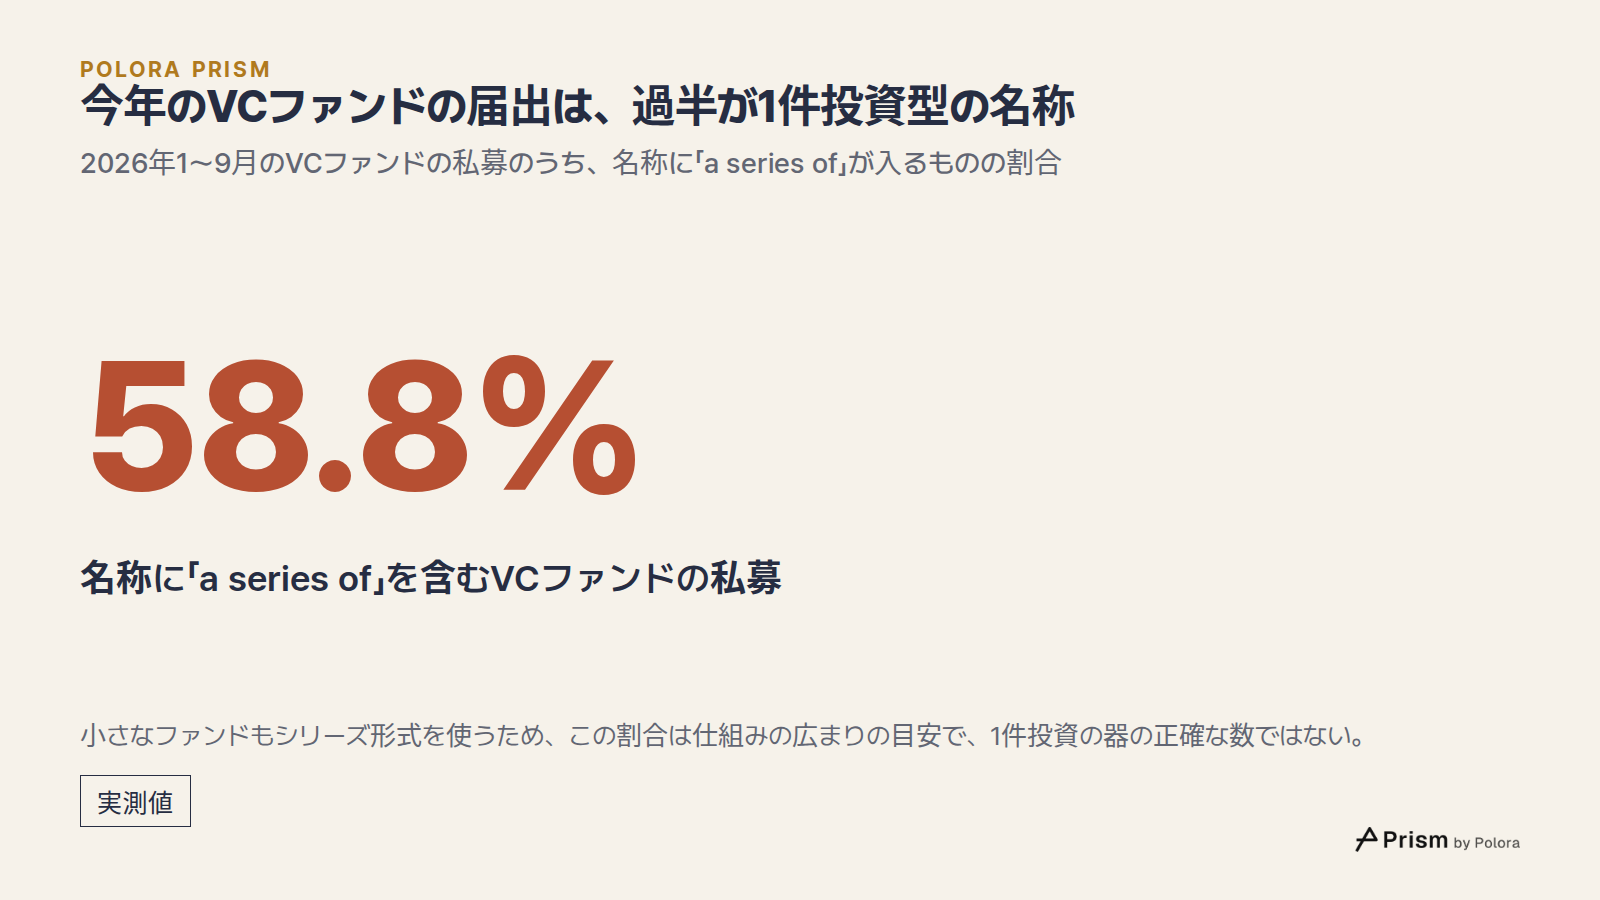
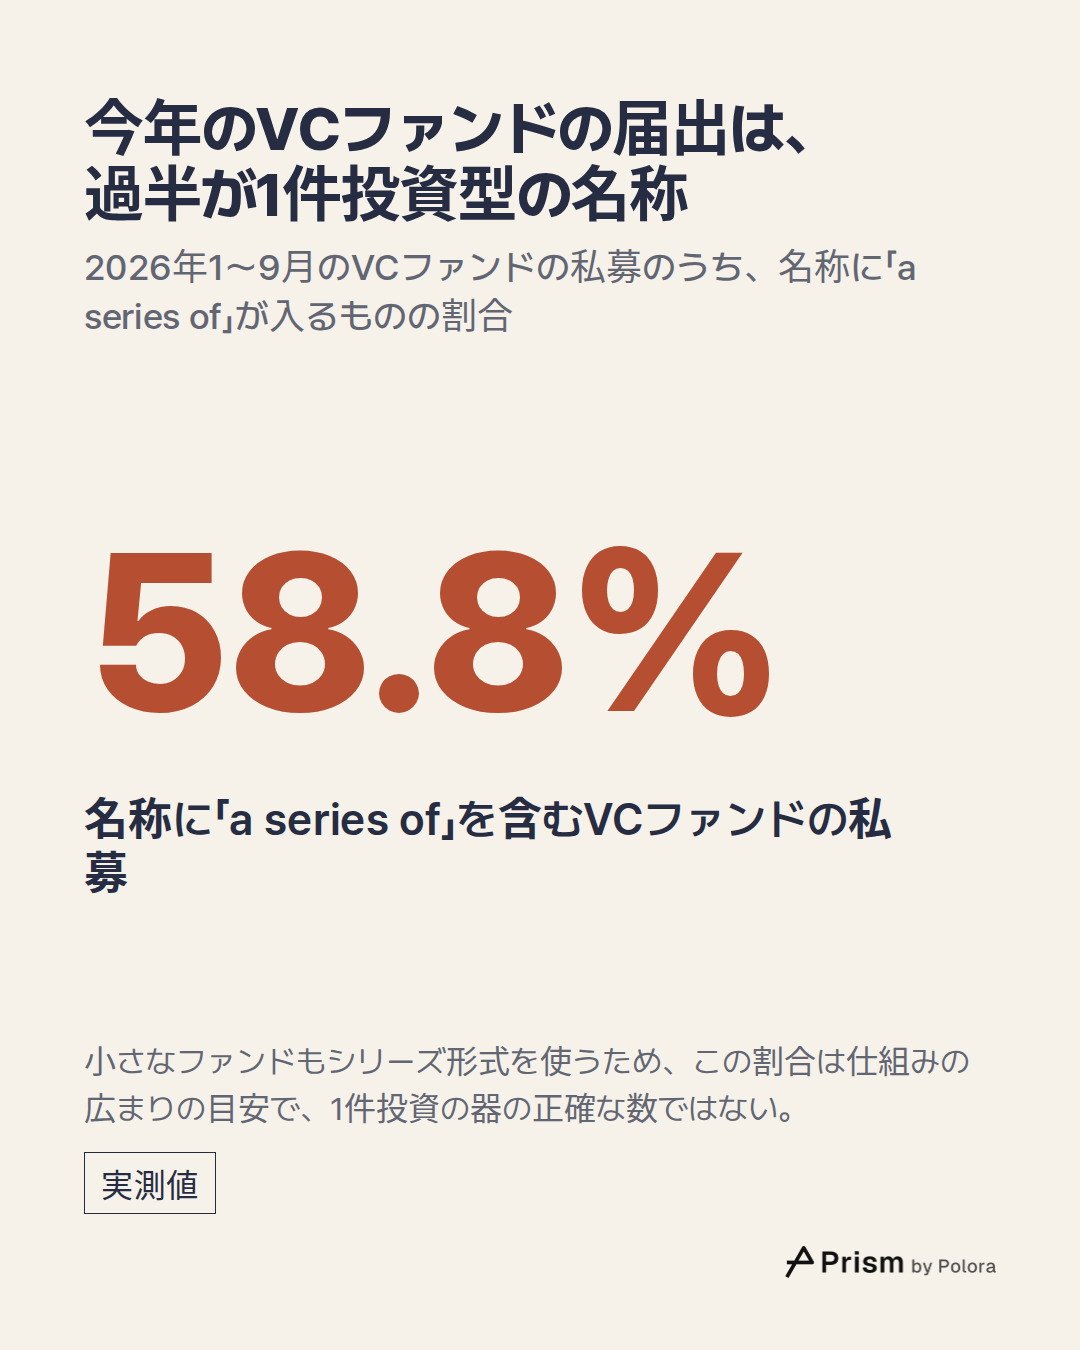
VCファンドとして届け出られるものの多くは、1件の投資のためだけに作られた器です。ファンド管理会社Hemrockによる特別目的事業体(SPV)設立の手引きは、こうした器を、1件の投資を保有する事業体だと説明しています。同じ手引きによれば、AngelListは案件ごとに、米デラウェア州の親リミテッド・パートナーシップの下の「シリーズ」として器を作り、Sydecarはデラウェア州のシリーズLLCの下の「シリーズ」として作ります。Poloraの集計では、2026年1〜9月に届け出られたVCファンドの私募のうち58.8%で、名称に「a series of」が入っていました。小さなファンドもこのシリーズ形式を使うため、この割合はこうした仕組みがどれほど広まっているかの目安であって、1件投資の器の正確な数ではありません。
なかには、運用者が多くの企業に分散して投資するという普通の意味でのファンドとは言えないものもあります。AngelListの「ロールアップ・ビークル(RUV)」は、スタートアップが自社のエンジェル投資家(個人の投資家)を1つの器にまとめ、その器が自社1社だけに投資する仕組みです。AngelListはスタートアップRootlyの事例として紹介しています。これもVCファンドとして届け出られます。2026年1〜9月には、473件のVCファンドの私募が名称に「Roll Up Vehicle」か「RUV」を含んでいました。
届出の件数と、その背後にあるお金とでは、見える景色が違うことがあります。米国のベンチャー投資の統計として知られるPitchBook-NVCA Venture Monitorが測っているのは別のもので、募集を終えた米国のVCファンドに投資家が約束した資金です。2026年第3四半期までを扱ったこの報告は、資金が主に大手の実績ある運用会社に向かい、初めてファンドを立ち上げる運用者の募集完了件数は近年にない少なさになるペースだとしています。この報告が数えるのは募集を終えた米国のファンドです。一方、フォームDは世界中の届出者からの届出を数え、その多くは小さな器や1件投資の器です。そのため両者は、どちらも間違っていなくても、別々の方向に動きえます。今年なぜ両者が食い違うのかは、どちらの資料も述べていません。
若い企業の数字を別の角度から読む
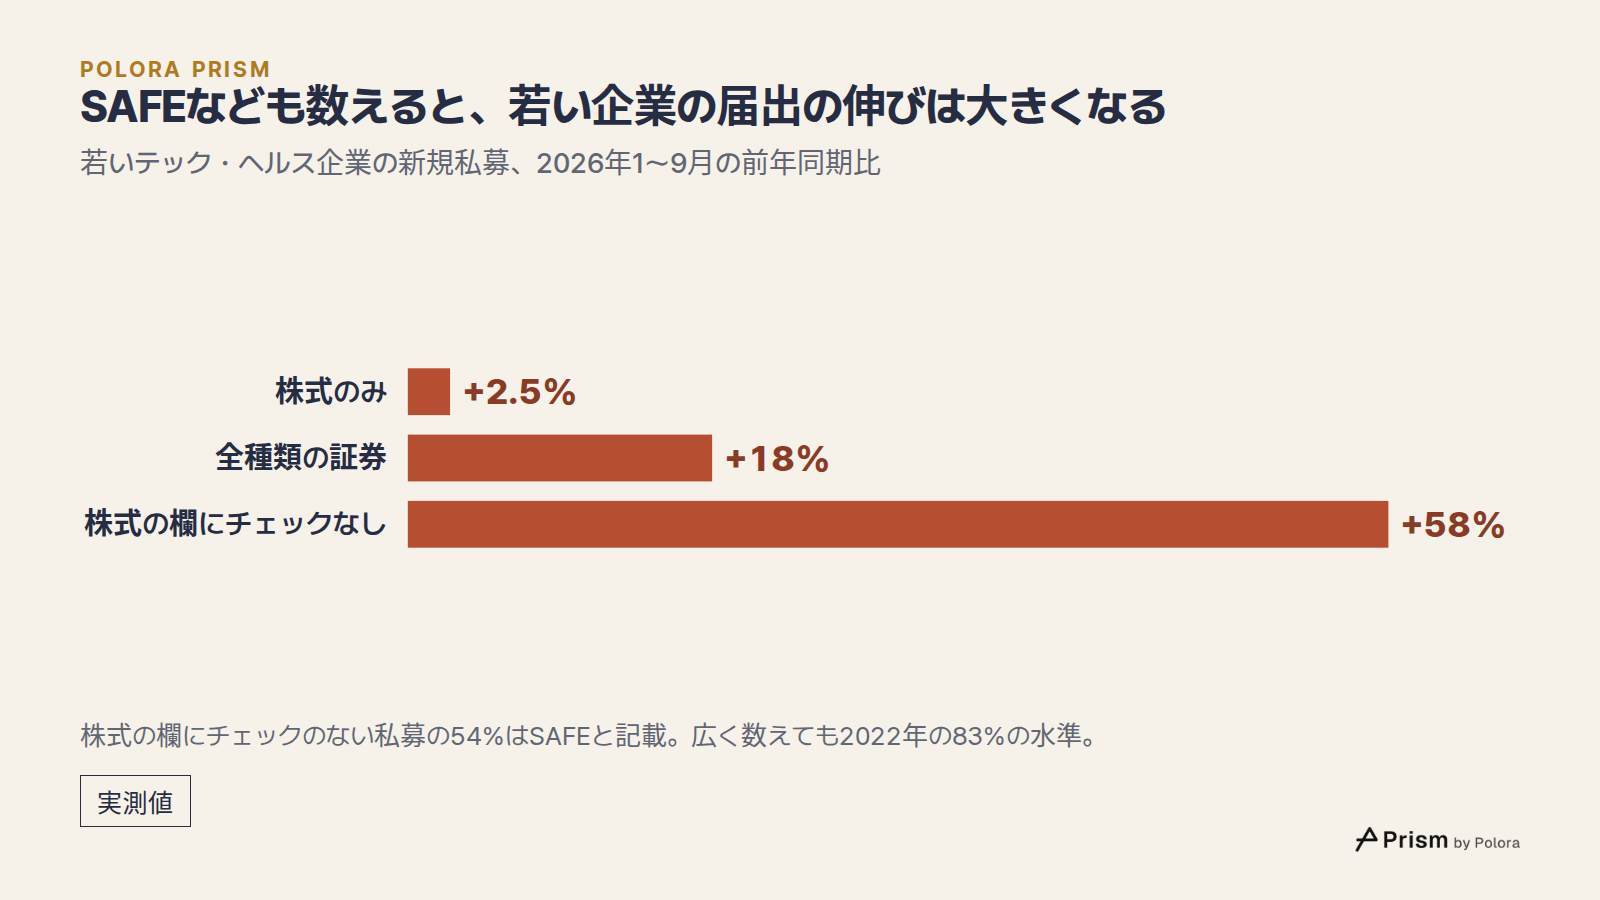
この記事の若い企業の数字は、株式の欄にチェックが入った私募だけを数えています。ところが、多くのスタートアップは最初の資金をSAFE(将来株式取得契約)で集めます。SAFEを考案したY Combinatorによれば、これは、スタートアップが後に株価を決めて資金を調達するときに、投資家が株式を受け取る権利を得る契約です。届出者はSAFEを株式ではなく「その他」の証券として記載することがよくあります。
証券の種類を問わずに数えると、若いテック・ヘルス企業の新規私募は2026年1〜9月に前年同期比18%増でした。株式の欄にチェックのない私募は58%増え、そのうち54%は売ったものをSAFEと記載していました。これらの若い企業は今年、株式だけの数字が示すよりも多くの届出を出しているわけです。それでも戻り方はVCファンドに及ばず、ここまで広く数えても2022年の83%の水準です。
なお、数えているのは私募の件数で、企業の数ではありません。2026年1〜9月に届け出られた若い企業の株式の私募1,743件は、1,641社によるものでした。
この件数からはわからないこと
データからわかるのは、各グループの届出がいつ増え、いつ減ったかです。なぜそうなったかはわかりません。この記事のために保存した資料の中にも、ファンドと若い企業の差を説明するものはありません。フォームDはどこに拠点を置く発行者でも届け出るため、件数には米国外の企業やファンドも含まれます。SECは、データセットは届出者の提出内容から作られており、正確さは保証できないとしています。企業の設立年数を含め、どの欄も届出者自身の回答です。Poloraは、修正届出に記された元の届出番号を使って各修正届出を最初の届出に結びつけ、さらに同じ発行者が同じ最初の販売日を記載しているものも結びつけました。この2つ目のルールはPolora独自の方法です。数えた最初の届出はすべて、SECの電子開示システムEDGARの全届出索引で照合し直しました。索引に見当たらないものや、別の四半期の日付になっているものがわずかにあり、1つの四半期に届け出られる数百件のうち1、2件程度でした。Poloraはデータセットの件数をそのまま使いました。
![出典 7 : sec.gov · SEC, Form D Data Sets], sec.gov · SEC, Filing a Form D Notice], sec.gov · SEC, EDGAR full index] + 4](https://media.cdn.polora.ai/picks/2026/11/pickrun_8707f5fa32c9487e/nfZjd98KpKEuU_TG-slide-08.jpg)