何を数えているのか
米国では、企業やファンドが証券を登録せずに売る場合、米証券取引委員会(SEC)のレギュレーションDという免除規定を使うと、「フォームD」と呼ばれる短い届出をSECに出さなければならない。期限は最初の販売から15日以内だ。複数の投資家の資金をまとめて運用するファンドは、この届出でファンドの種類を示す欄に印をつける。その選択肢のひとつが「ベンチャーキャピタル・ファンド」である。SECはこうした届出の内容を、四半期ごとのデータセットとして公開している。
本稿では、発行者が「ベンチャーキャピタル・ファンド」に印をつけた新規のフォームD届出を、2010年初めから2026年9月末まで、提出された四半期ごとにすべて数えた。過去の届出の修正は除いたので、数えているのは最初の届出であり、その更新ではない。そのうえで、届出を発行者の名称で分けた。名称に「a series of」「SPV」、別の語や数字が続く「series」(「Series A」のような形)、「co-invest」のいずれかを含むものを単一案件型の名称とし、それ以外をその他の名称とした。名称が空欄のまま出された届出もわずかにあった。そのうち2件には同じ発行者が他の届出で使っていた名称を当てはめ、残りはその他の名称として数えた。集計結果は、SECの別の公開資料であるEDGARの提出書類索引とも照らし合わせた。この索引はデータセットとは別に、各届出の日付と名称を載せている。両者の差は四半期あたり数件以内で、その多くは索引が長い名称を途中で切っているためだ。ただし索引にはファンドの種類の欄がないので、どの届出をベンチャーファンドとみなすかはデータセットだけに拠っている。
単一案件の投資ビークルとは何か
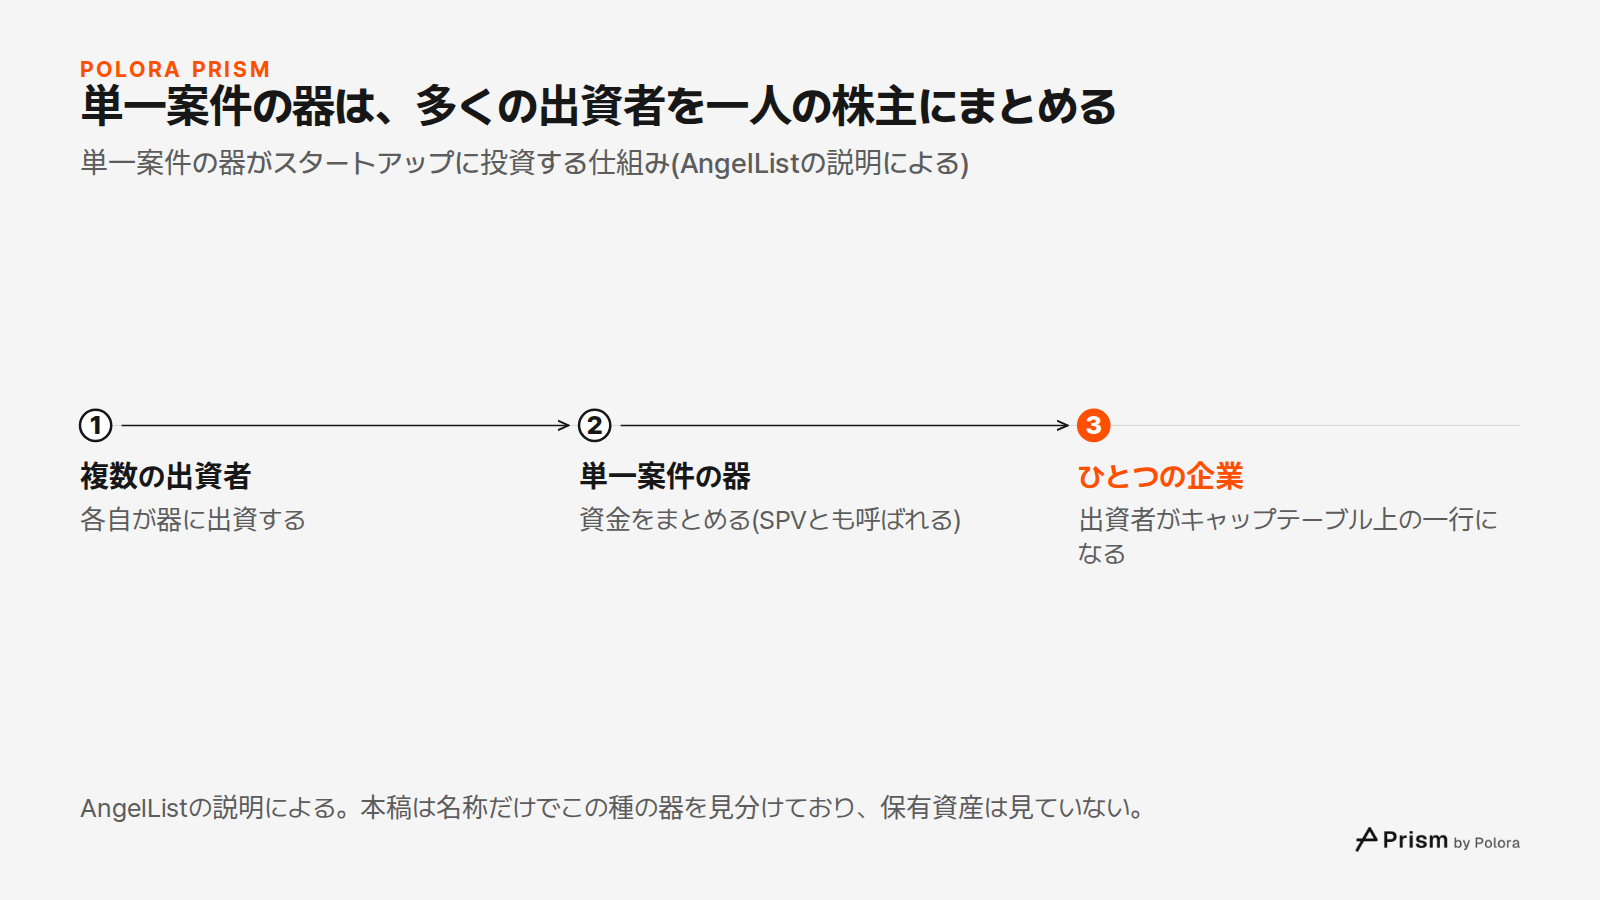
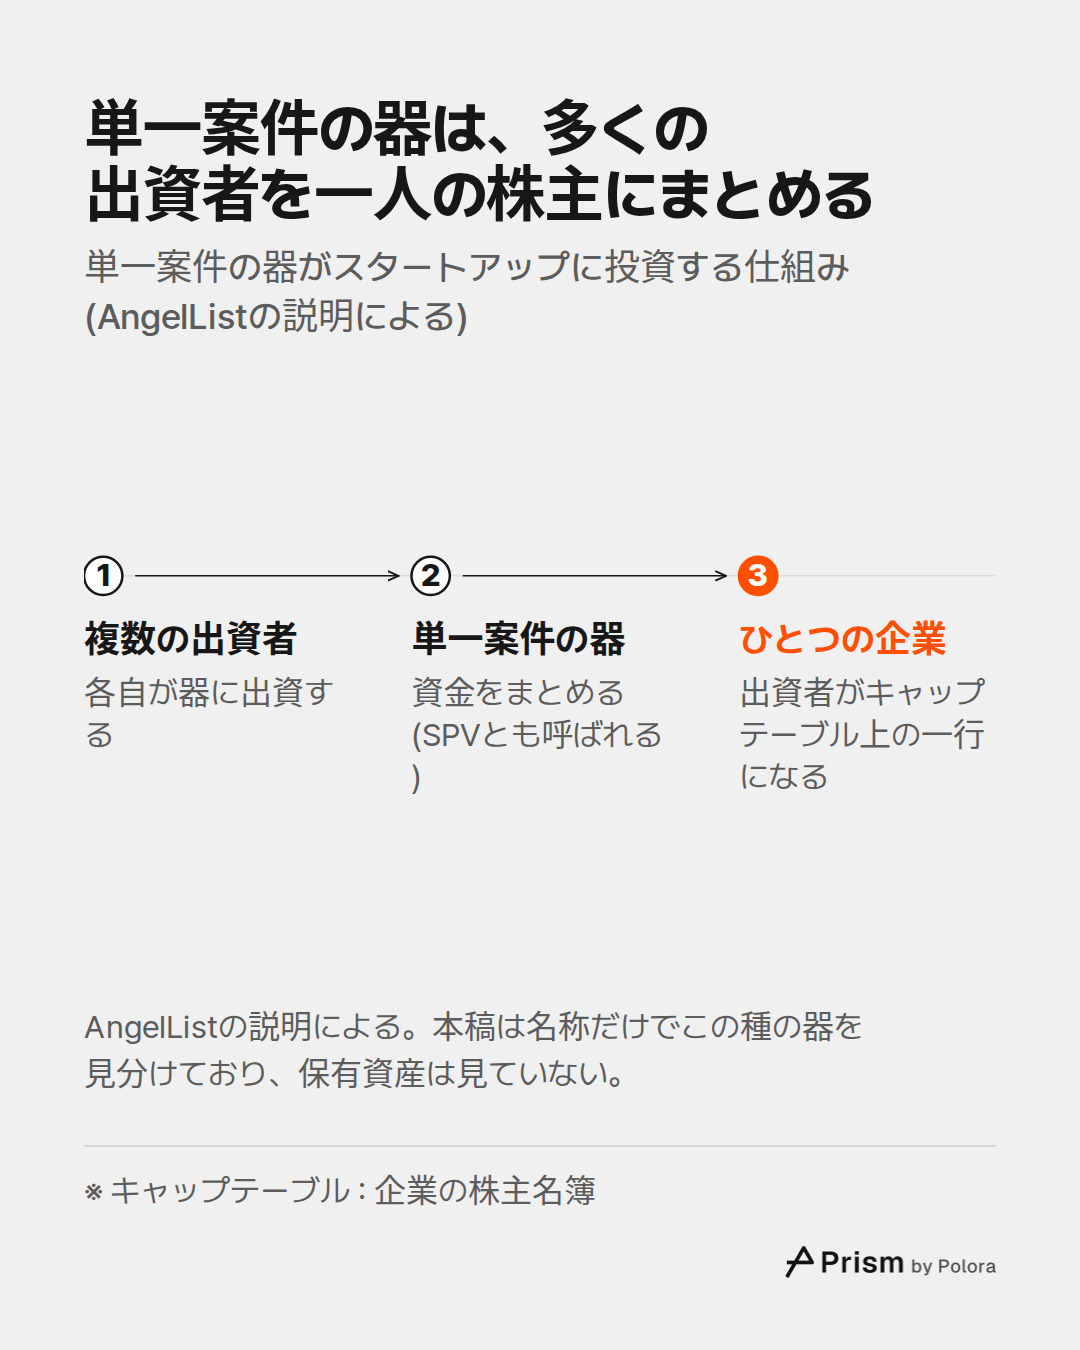
ここでいう単一案件の投資ビークルとは、複数の出資者から資金を集め、ひとつのスタートアップだけに投資するための器のことだ。スタートアップ投資家向けのオンラインプラットフォームであるAngelListは、企業の側から見たこの仕組みをこう説明している : 投資家はリンクから、特別目的事業体(SPV)と呼ばれる器にお金を入れ、その器が企業に投資する。そのため企業の株主名簿(キャップテーブル)には、出資者たちがまとめて一行でしか現れない。
本稿がこの種の器を見分ける手がかりは名称だ。Hemrockが公開しているSPV設立の手引きによれば、AngelListは案件ごとに、デラウェア州のひとつの親リミテッド・パートナーシップの「シリーズ」として器を作り、Sydecarはひとつの親LLCのシリーズを使う。そのため、こうした届出の多くは「XX Fund I, a series of」何々という親ファンドの名、という形になっている。名称の規則はこの型を拾うが、あくまで目安であり、取りこぼしも誤って拾うことも起こりうる : 共同投資ファンドが複数の企業に投資していることもあれば、語が続く「series」が普通のファンド名の一部であることもあり、単一案件の器が普通の名称を名乗ることもある。それぞれの器が実際に何を保有しているかは、誰も確かめていない。
2010〜2018年 : まだ少数派
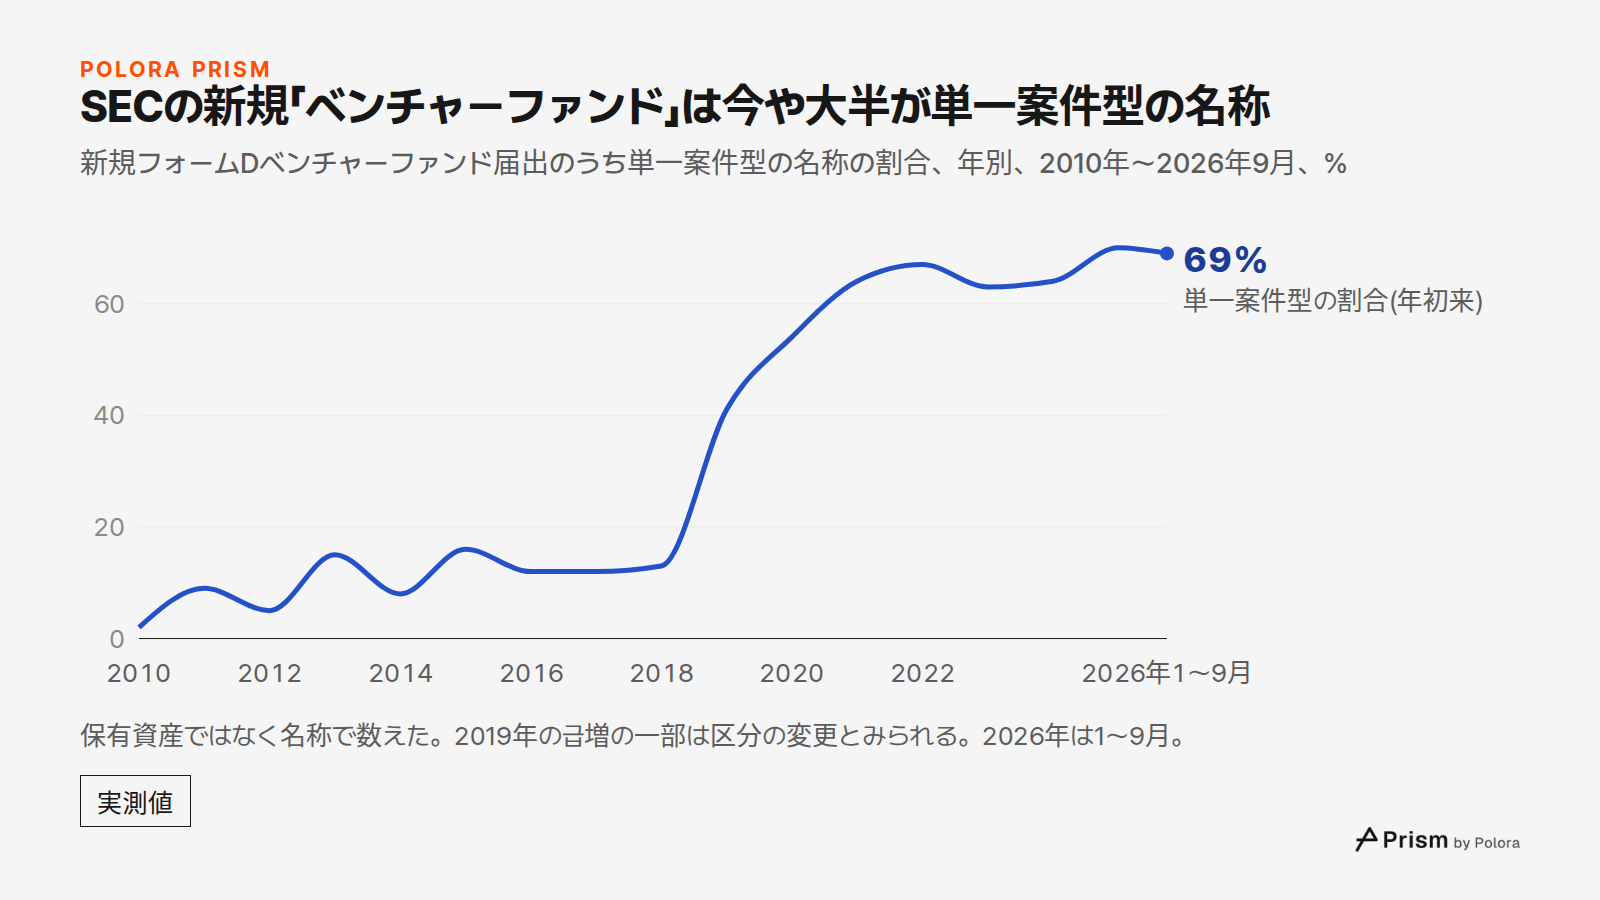
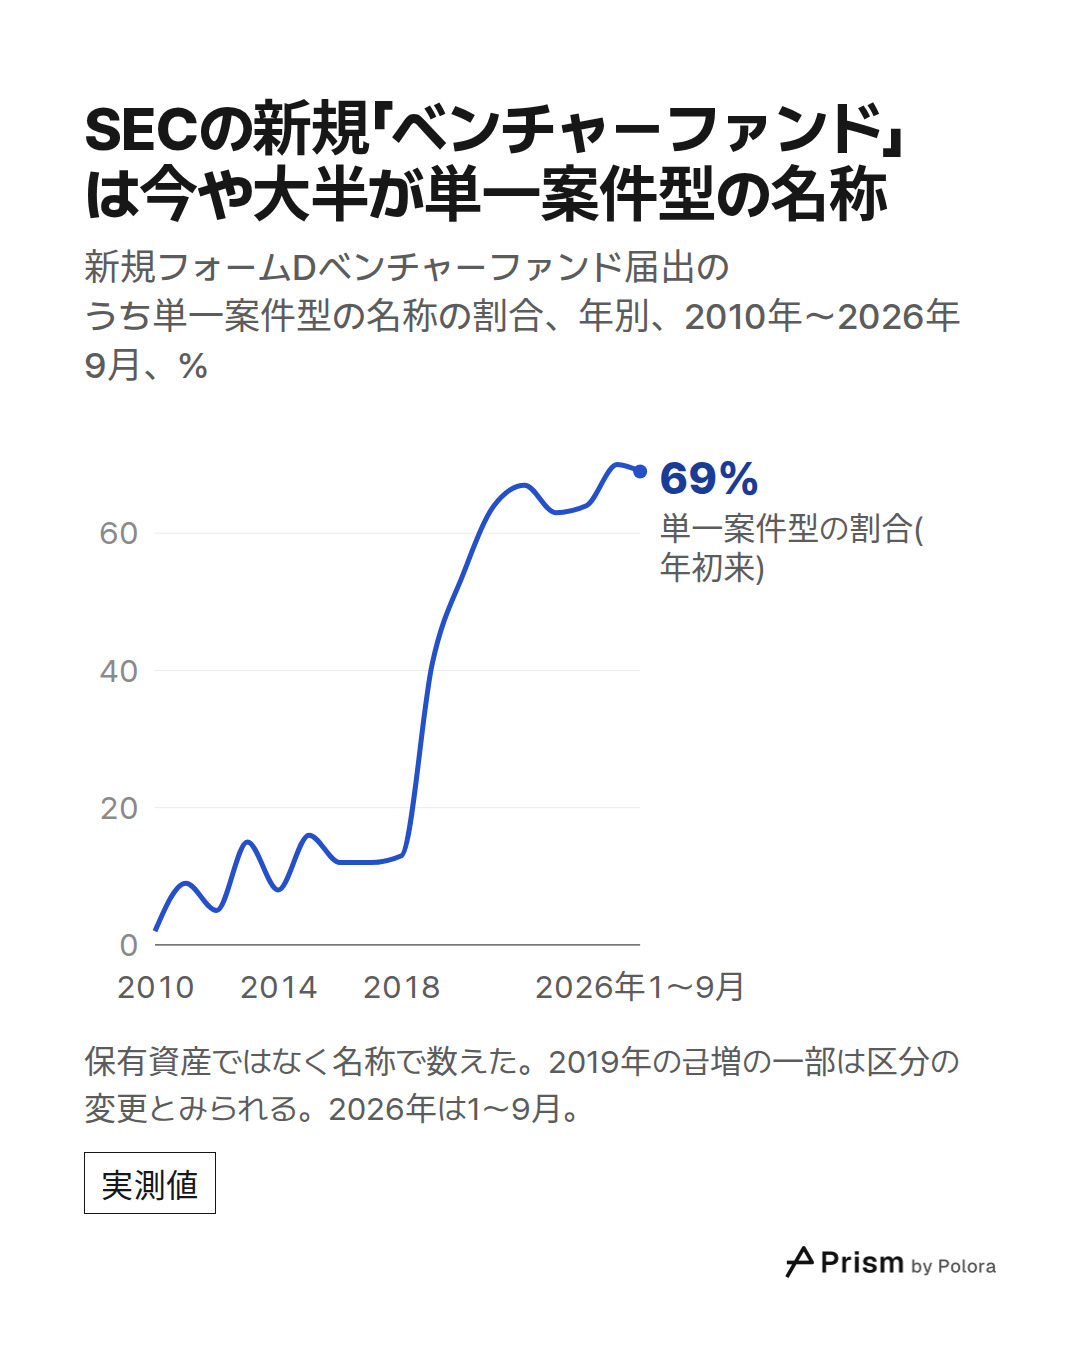
2010年代の大半を通じて、単一案件型の名称はベンチャーファンドの中の薄い層にすぎなかった。新規のベンチャーファンド届出に占める割合は、2010年に2.2%、2018年に12.6%(160件)だった。
2019年 : 器が増えただけでなく、届け出る欄も変わった
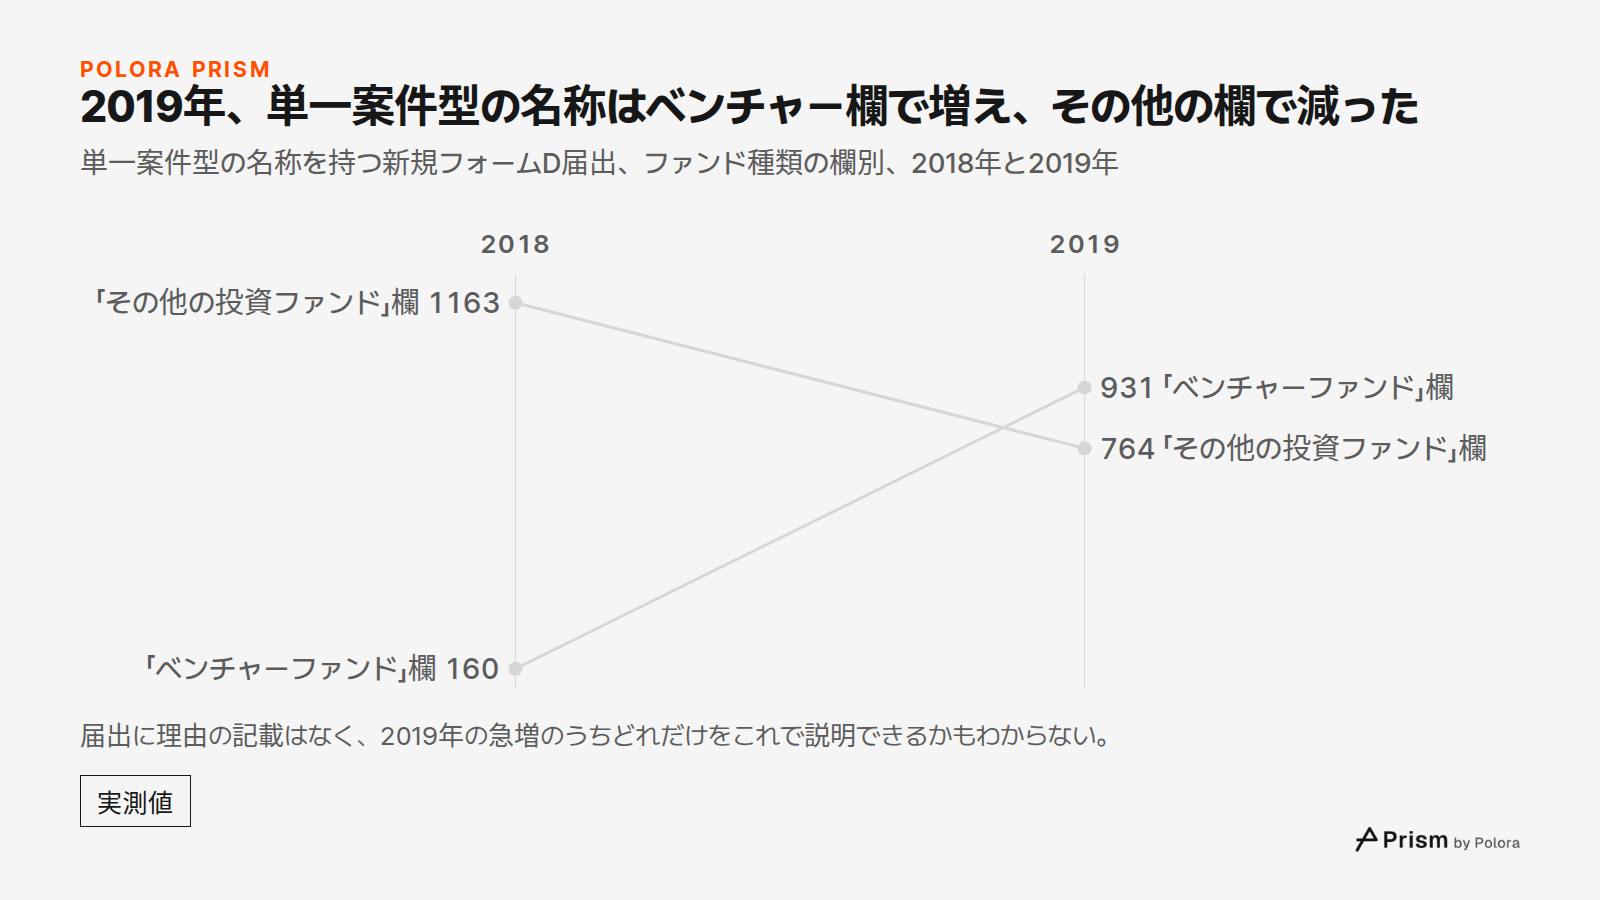
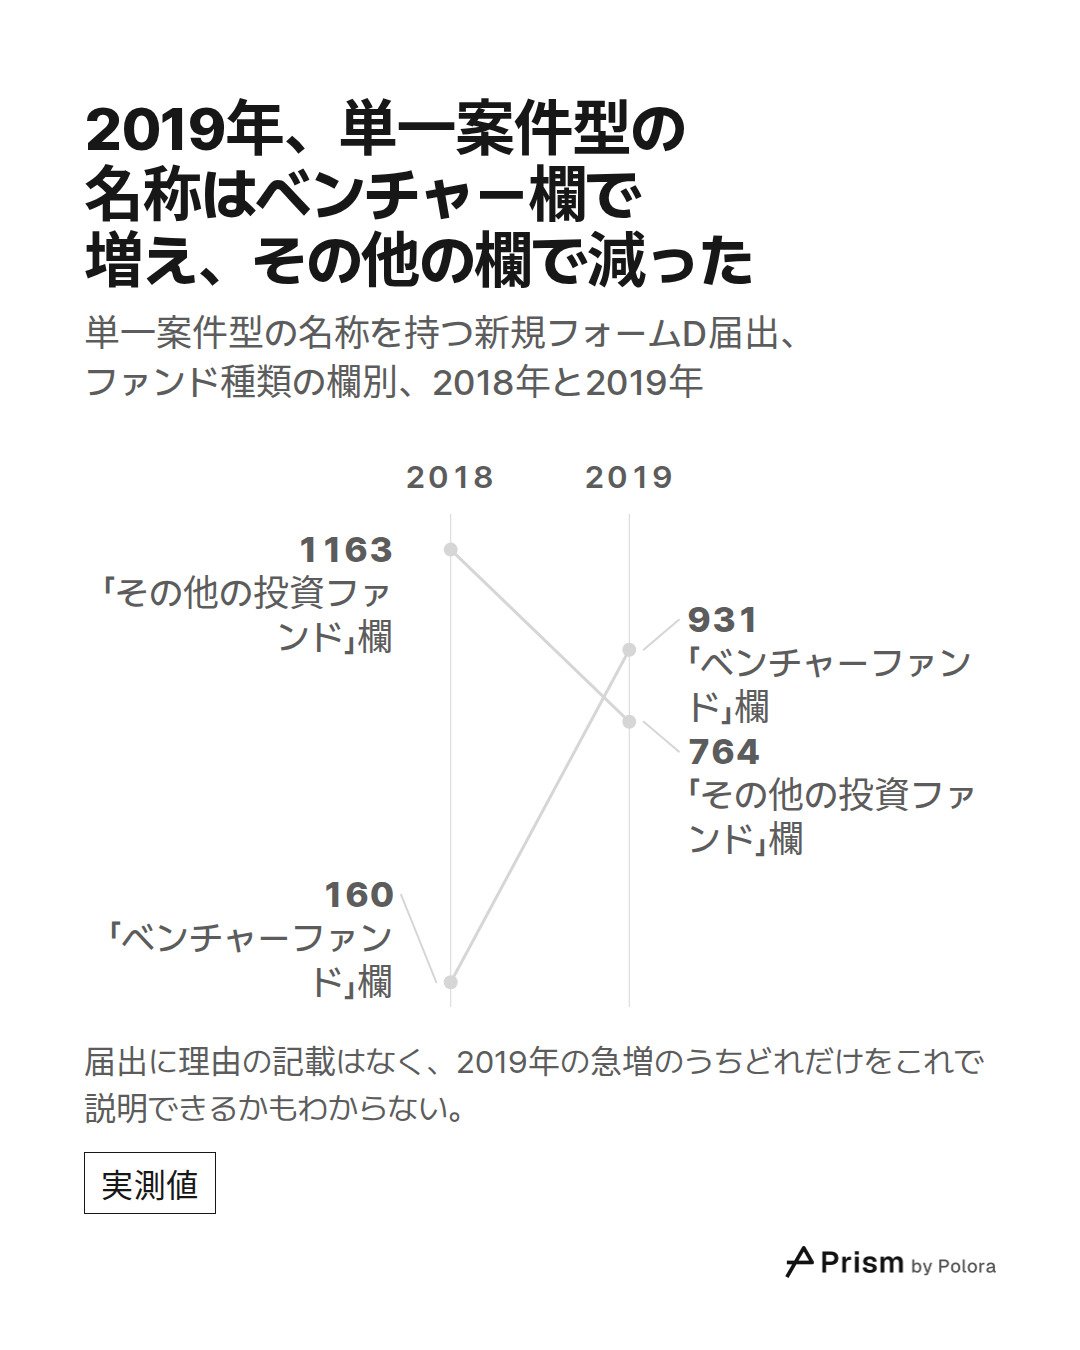
2019年に割合は大きく跳ね上がったが、その一部は器が増えたというより、届け出る欄が変わったためとみられる。同じ種類の器が、「その他の投資ファンド」という別の欄で届け出られることもあるからだ。2018年には傘下の単一案件の器をすべてその欄で届け出ていた親ファンドの一部が、2019年には新しい器をベンチャーファンドとして届け出ていた。ベンチャーファンドの欄で単一案件型の名称を持つ届出は2018年の160件から2019年には931件に増え、一方で「その他」の欄の単一案件型の名称は1,163件から764件に減った。
この動きは、一部のプラットフォームが印をつける欄を変えたことを示唆する。ただ、届出はその理由を語っておらず、2019年の急増のうちどれだけをこれで説明できるかもデータからはわからない。それでも、両方の欄を合わせて数えても単一案件型の名称の増加ははっきり残る : 二つの欄の新規届出に占める割合は、2010年に3%、2018年に30%、2025年に55%だった。ただし「その他」の欄には、名称がたまたま規則に当てはまるスタートアップ以外の投資の器も含まれるため、この合算はより粗い数え方である。
2020〜2021年 : 急増
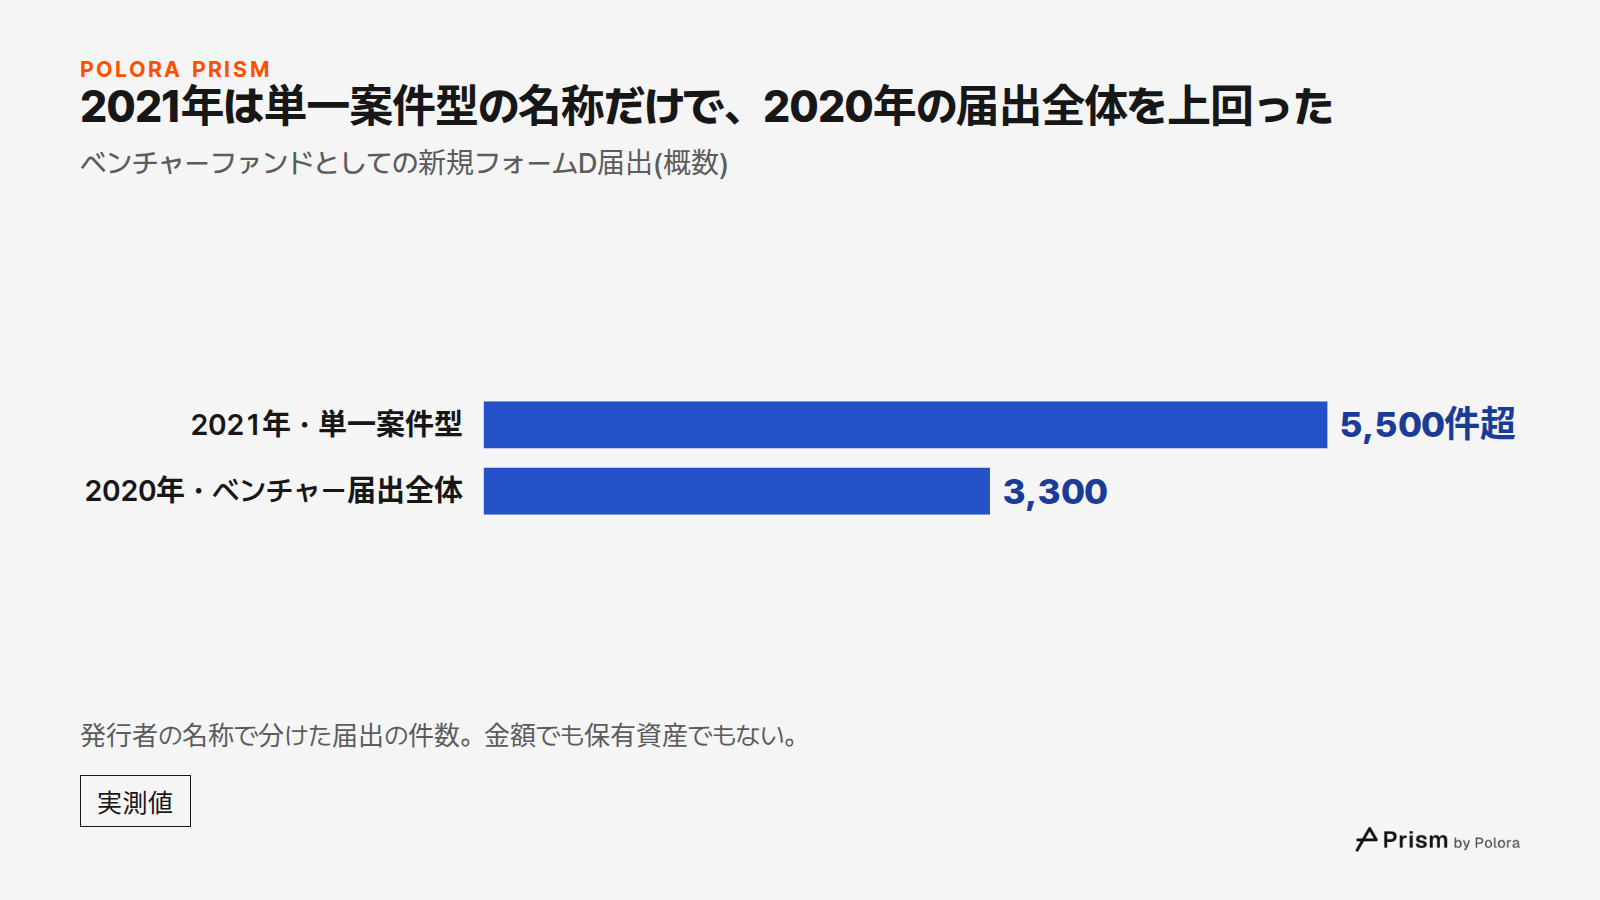
そしてブームが来た。2021年には、単一案件型の名称を持つ新規のベンチャーファンド届出が5,500件を超え、2020年の新規ベンチャーファンド届出全体の3,300件を上回った。2021年までに、AngelListは創業者向けに「ロールアップ・ビークル」を提供していた。TechCrunchの記事とAngelList自身の事例紹介がともに説明しているように、これは創業者が多くのエンジェル投資家を、キャップテーブル上の一行として資金調達ラウンドに迎え入れるための仕組みだ。ここからわかるのは当時この商品が存在したことであり、ブームのうちどれだけがこれによるものかまではわからない。
2022〜2024年 : ピークは過ぎても内訳は変わらず
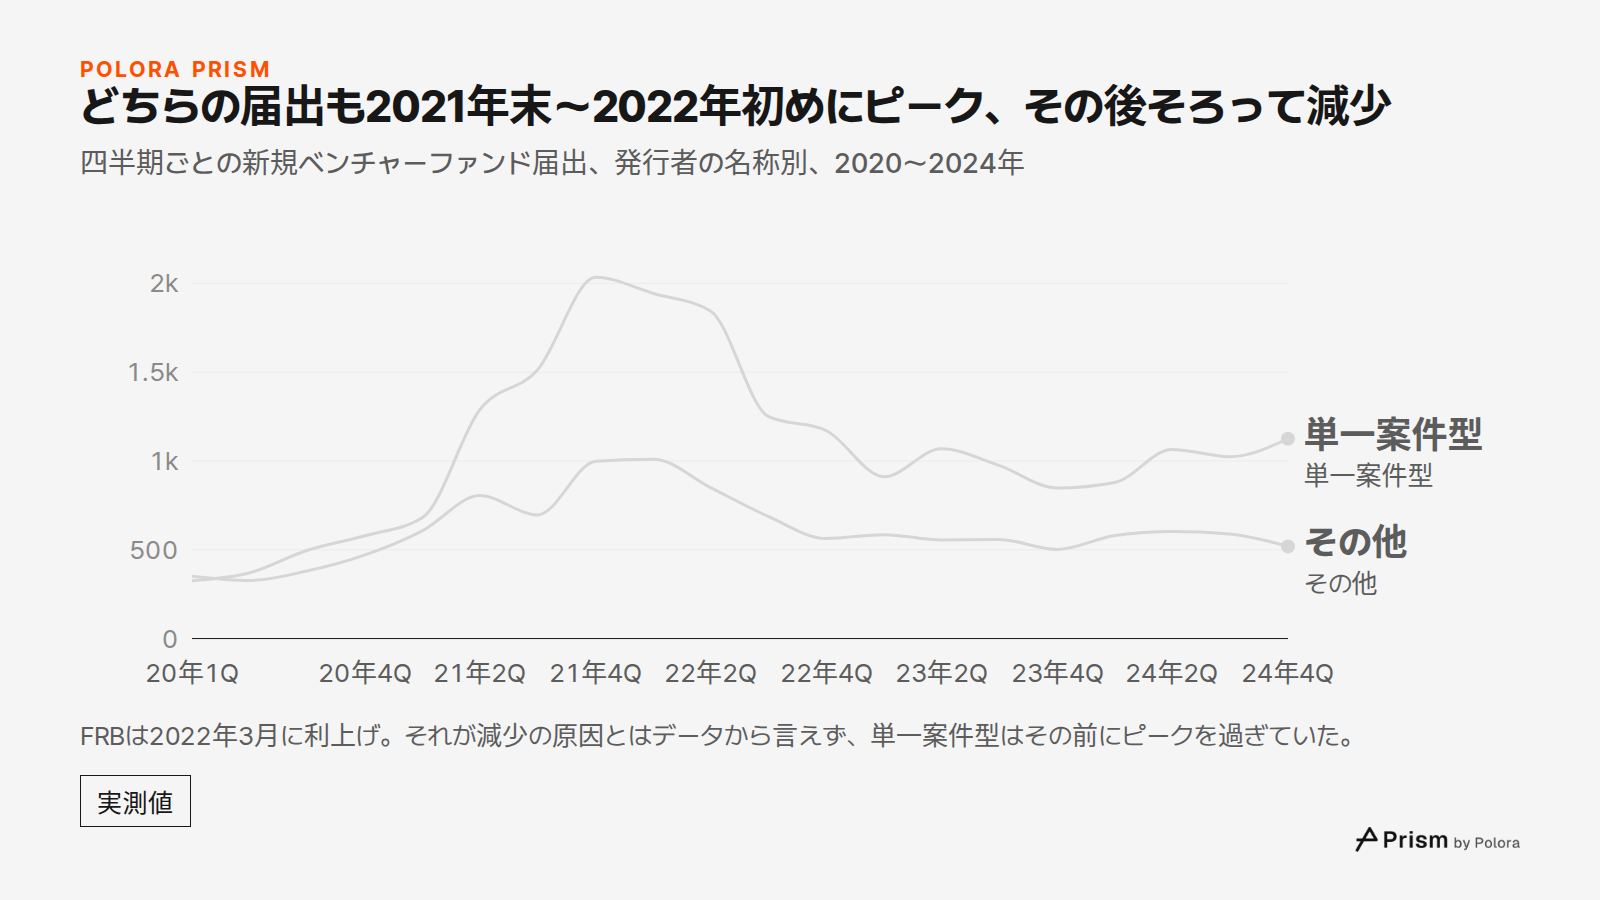
単一案件型の名称を持つ届出は2021年の最後の四半期に2,034件でピークをつけ、その他の名称は2022年の最初の四半期に1,010件でピークをつけた。その後はどちらも減った。2022年3月、米連邦準備制度理事会(FRB)は政策金利であるフェデラル・ファンド金利の誘導目標を引き上げた。減少はその後に続いたが、利上げが減少の原因だったことをデータは示していない。単一案件型の名称は、利上げの決定より前にすでに四半期のピークを過ぎていた。
この減少の大きさを見極めるには、二つの点を押さえておきたい。まず、年単位で数えると、新規のベンチャーファンド届出は2021年(8,623件)より2022年(9,319件)のほうが多かった。2022年は出だしの好調が、終盤の落ち込みを上回ったためだ。そして内訳はほとんど動かなかった : 2021年から2024年までのどの年も、新規のベンチャーファンド届出に占める単一案件型の名称の割合は63%から67%の間に収まっていた。
2025年と2026年 : ふたたび活発に
届出は2025年にふたたび増え、新規のベンチャーファンド届出は約7,400件になった。2026年は1〜9月だけですでに7,300件と、2025年通年にほぼ並び、そのうち69%が単一案件型の名称を持っていた。
この数字が示すこと、示さないこと
これは届出の件数であって、金額ではない。小さな器も大きなファンドも、それぞれ1件として数えられる。単一案件型の名称を持つ届出は、報告する金額が小さい傾向がある。2025年のベンチャーファンド届出のうち単一案件型の名称を持つものでは、販売額の中央値は250,000ドルだった。これは各届出が提出時点で販売済みとして報告した金額だ。届出は最初の販売から間もなく出すことになっているため、器は最初の届出が示すより大きくなっている場合がある。SECも、フォームDのデータセットは届出者が報告した内容に基づくもので、その正確さは保証できないと注意を促している。
この集計が示しているのは、「ベンチャーキャピタル・ファンド」の欄を埋めるものの中身が変わったということだ。フォームDで新しいベンチャーファンドが増えているという数字を目にしたら、その多くは、名称から単一案件の器とわかる届出である。名称はそれぞれの器が何を保有しているかを証明するものではなく、新規の届出は新しいファンド運営者の登場と同じではない。また、この数字はベンチャー投資の今後の成績については何も語らない。
- SEC, Form D Data Sets]
- SEC, EDGAR full index of filings by form type]
- SEC, Filing a Form D Notice]
- AngelList, How Rootly's Founders Used a Roll Up Vehicle to Add Strategic Angels to Their Seed Round (August 12, 2021)]
- TechCrunch, AngelList returns to its founder-focused roots, with a twist (September 28, 2021)]
- Hemrock, SPV Formation: Entity, Documents, Cost, and Timeline]
- Federal Reserve, FOMC statement of March 16, 2022]
![出典 7 : sec.gov · SEC, Form D Data Sets], sec.gov · SEC, EDGAR full index of filings by form type], sec.gov · SEC, Filing a Form D Notice] + 4](https://media.cdn.polora.ai/picks/2026/11/pickrun_2c524a6e763b4b12/0k5UGUi7mKrHl521-slide-08--sec-spv.jpg)