手数料無料の証券会社はどこで稼いでいるのか、各部門は何をしているのか

株を買うときの手数料からではありません。手数料無料の証券会社は、口座に眠る現金、顧客への貸付、株の貸出、注文の回送先から受け取る対価(特にオプションと暗号資産の注文)、そしてファンドの手数料で稼いでいます。そのため収入は金利、相場の活況、顧客が何を売買するかによって動きます。

2026-11-06

売買手数料はゼロなのに、Robinhoodに4,473百万ドルを払ったのは誰か

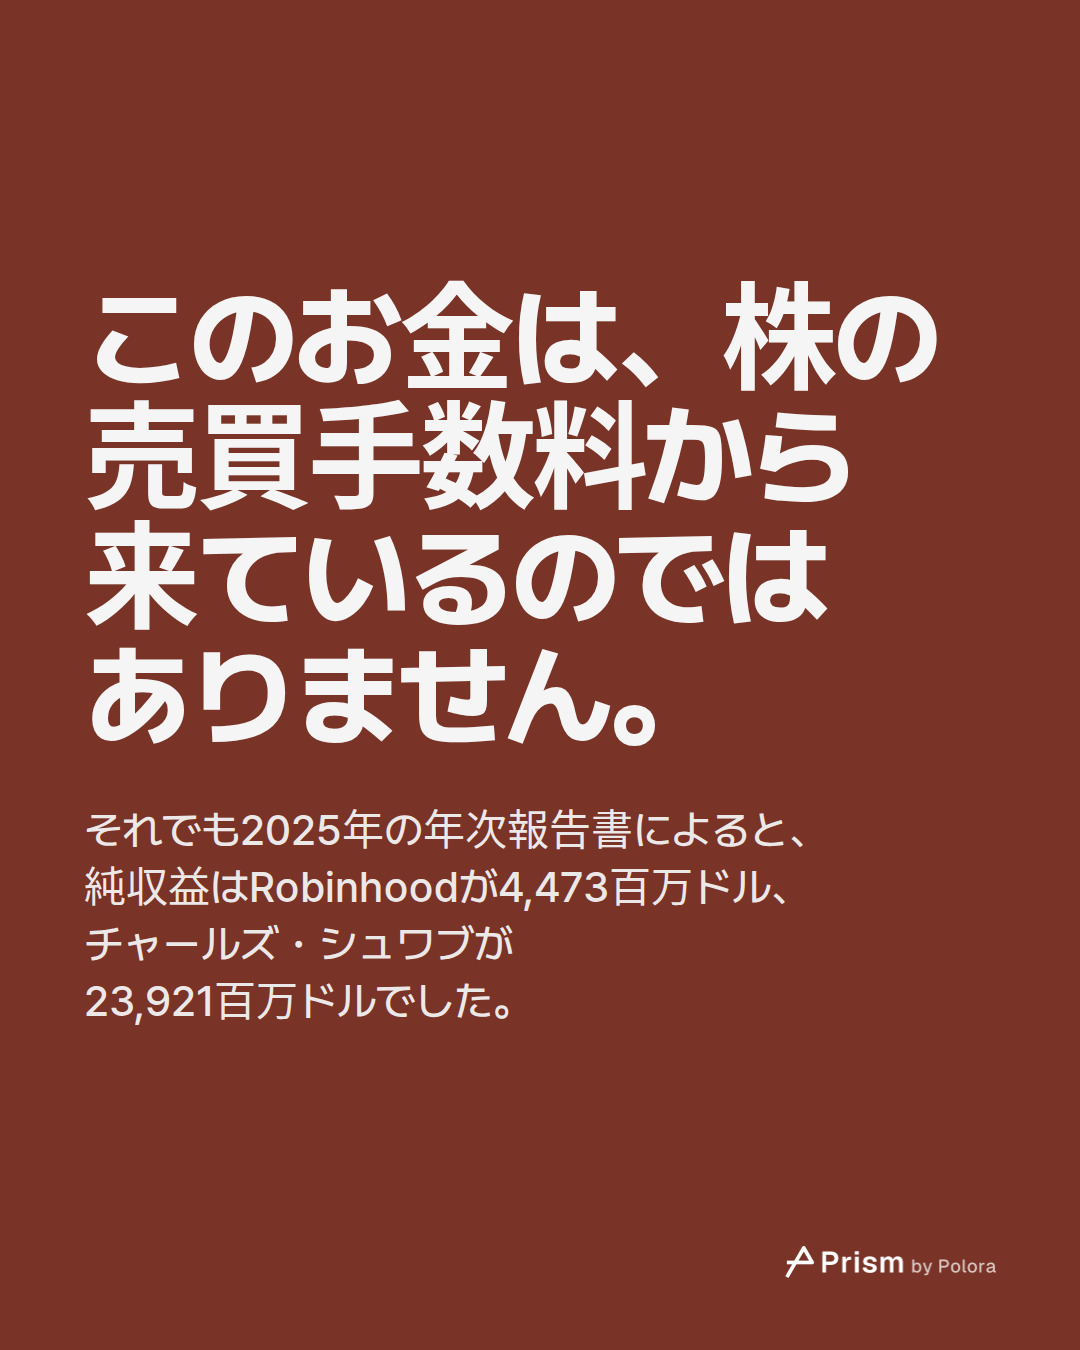
取引アプリを開いて株を1株買うと、手数料の欄にはゼロと表示されます。ところが、手数料無料の売買で知られる米国のアプリ、Robinhood(ロビンフッド)は、米証券取引委員会(SEC)に提出した年次報告書で、2025年の純収益を4,473百万ドルと報告しました。同じく米国株のオンライン売買を手数料無料にしている、はるかに大きな米証券会社チャールズ・シュワブは、23,921百万ドルを報告しています。

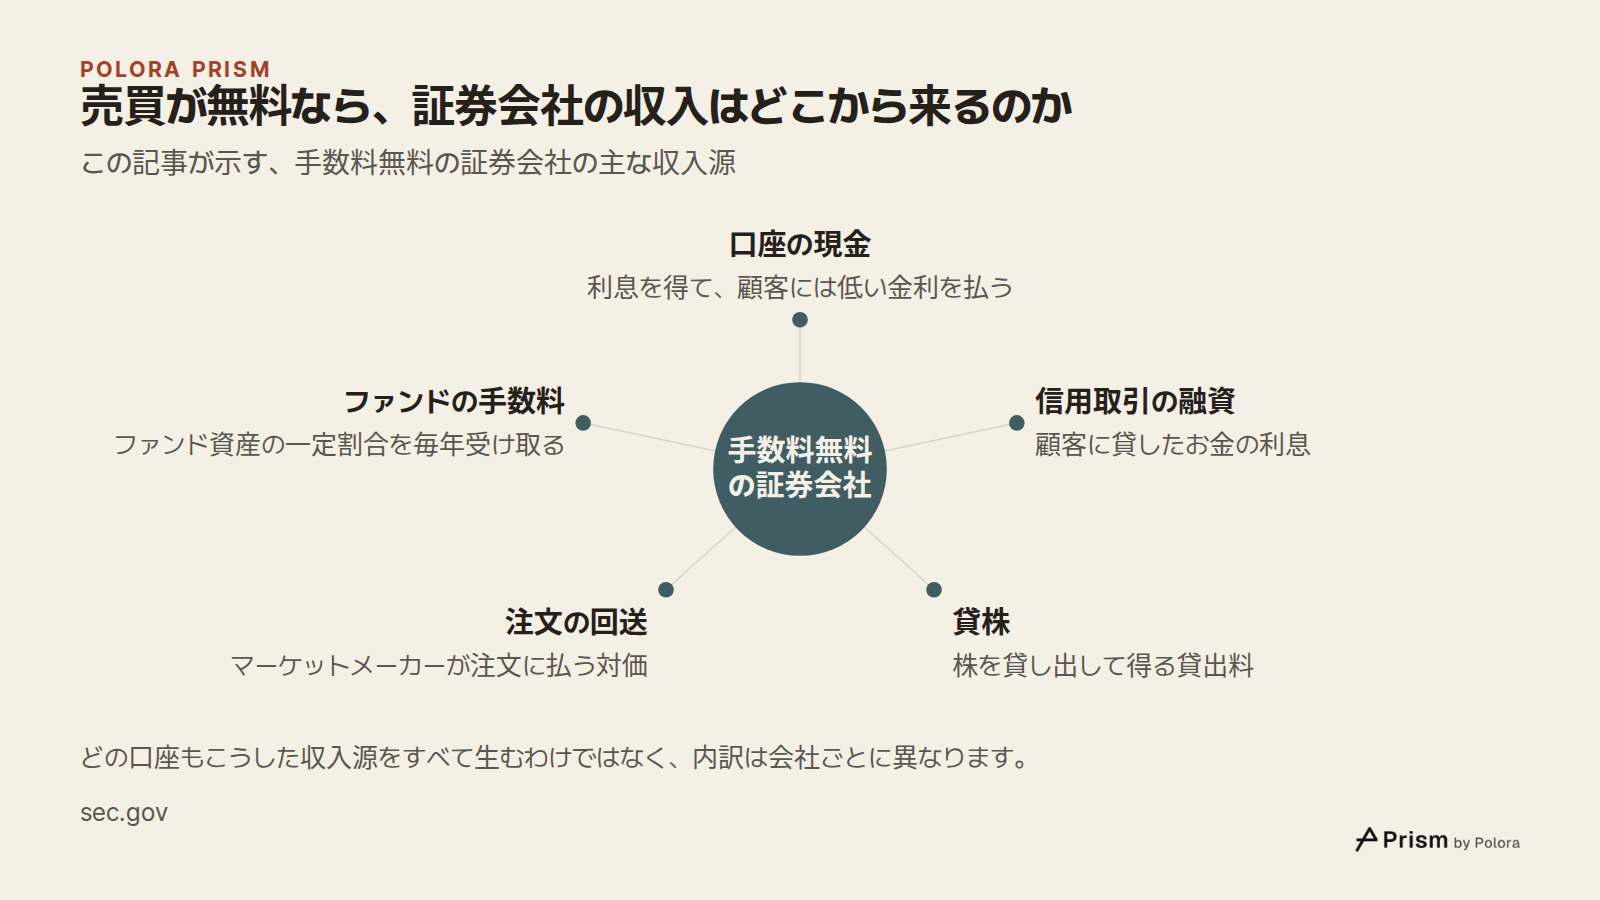
このお金は、どこかから来ているはずです。株の売買が無料なら、少なくともその売買の手数料から来ているのではありません。かといって、売買が証券会社の稼ぎにならないわけでもありません。Robinhoodでは2025年の純収益のうち2,628百万ドル、約59%が取引に基づく収益で、その大半は株の購入にかかる料金ではなく、オプションと暗号資産の注文から生じていました。シュワブで最も大きかったのは、顧客が口座に置いたままにしている現金から得る収入です。残りは、顧客への貸付、会社が貸し出す株、ファンドの手数料から来ます。このお金の流れをひとつずつたどると、証券会社の各部門が何をしているのかも見えてきます。そして、どれか一社の収益の内訳が、すべての証券会社に当てはまるわけではない理由もわかります。

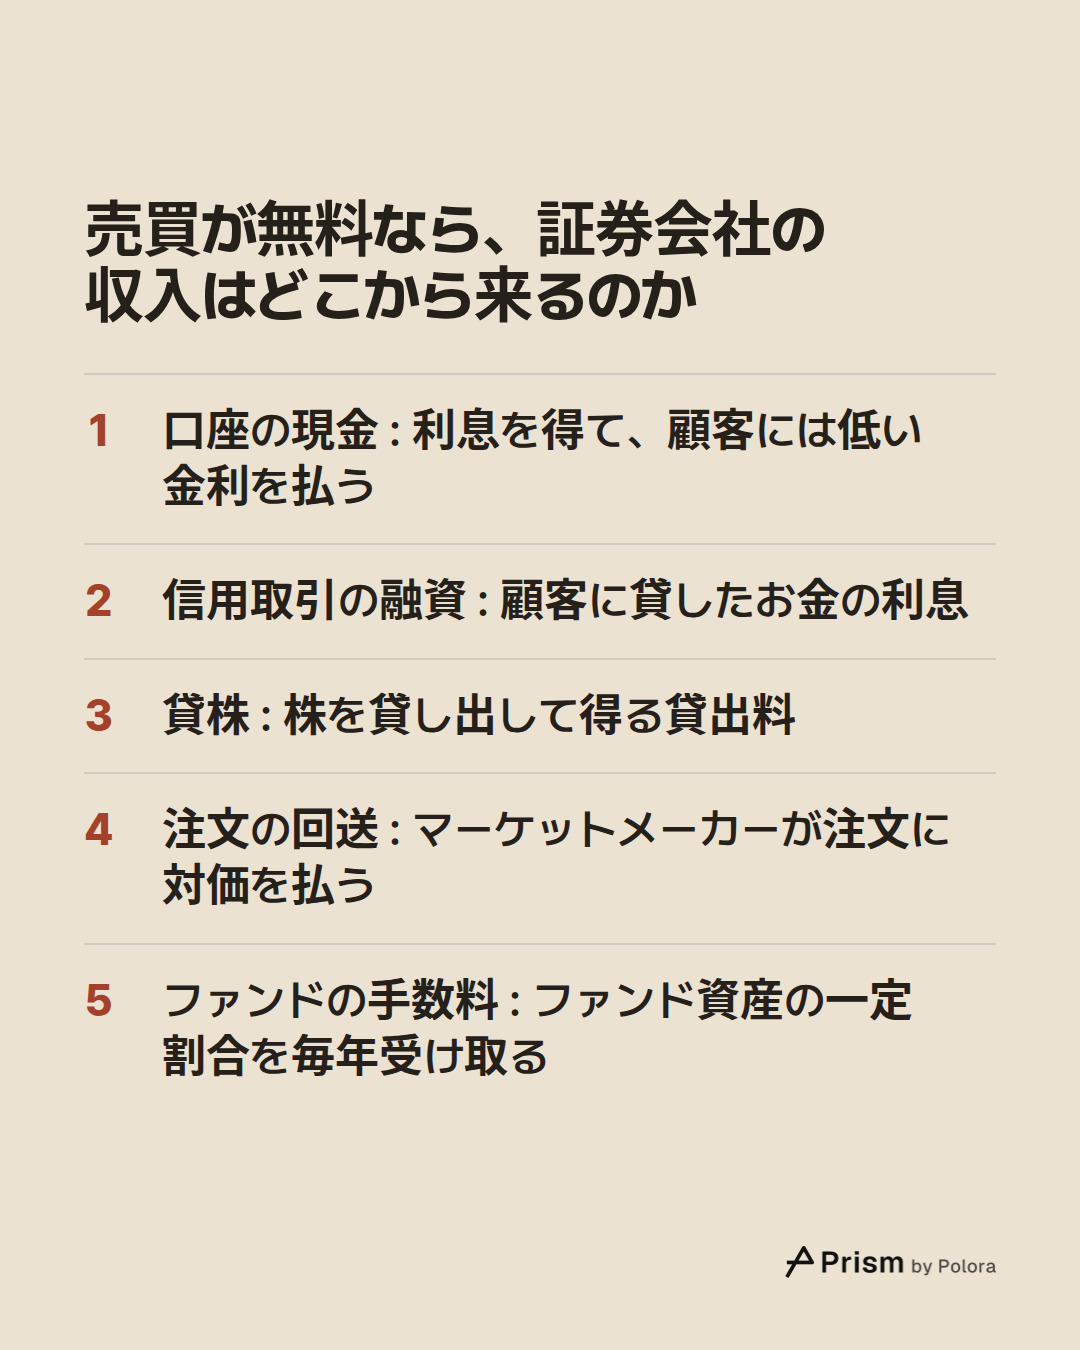
売買が無料なら、証券会社の収入はどこから来るのか · この記事が示す、手数料無料の証券会社の主な収入源 · 手数料無料の証券会社 · 口座の現金 · 信用取引の融資 · 貸株 · 注文の回送 · ファンドの手数料 · 利息を得て、顧客には低い金利を払う · 顧客に貸したお金の利息 · 株を貸し出して得る貸出料 · マーケットメーカーが注文に払う対価 · ファンド資産の一定割合を毎年受け取る · どの口座もこうした収入源をすべて生むわけではなく、内訳は会社ごとに異なります。
この記事が示す、手数料無料の証券会社の主な収入源

口座に置いたままの現金が、証券会社の稼ぎになる

ほとんどの証券口座には、まだ投資に回していない現金があります。証券会社はその現金を眠らせてはおきません。銀行(自社グループの銀行であることも多い)に預けたり、貸出や債券で運用したりして利息を得て、顧客にはそれより低い金利を払います。この差額を純金利収益と呼びます。

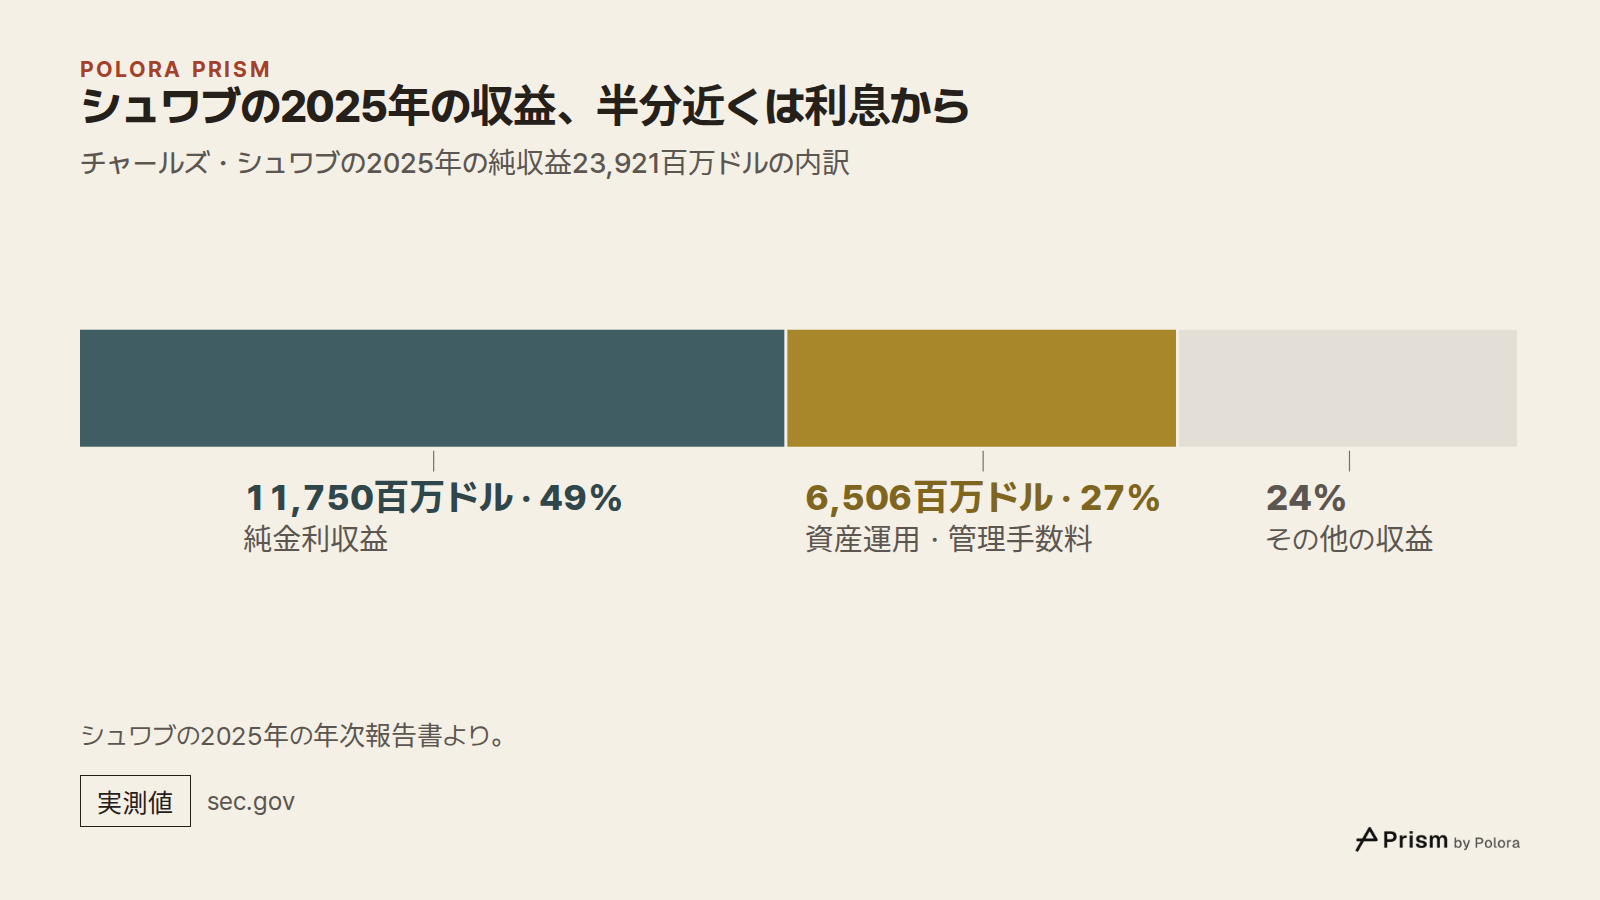
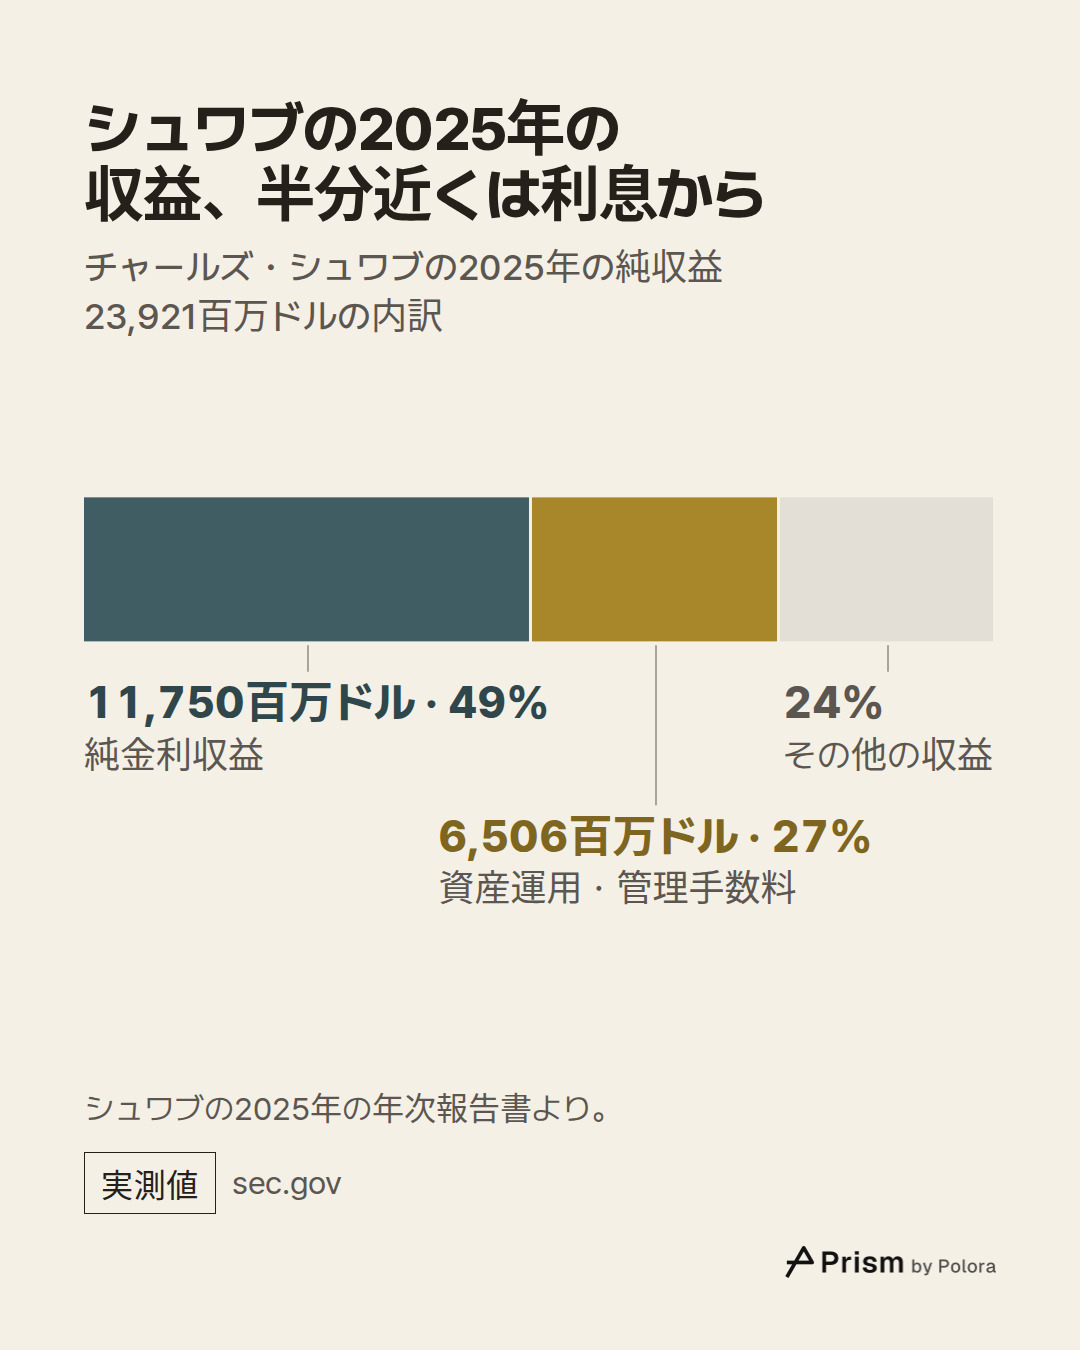
シュワブでは、これが単独で最大の収入源です。2025年の年次報告書によると、純収益23,921百万ドルのうち11,750百万ドル、約49%が純金利収益でした。同じ報告書から、その差の大きさがうかがえます。2025年、シュワブの利息を生む資産の平均利回りは3.47%で、一方でマネー・マーケット口座などの預金に払った金利は平均0.23%でした。ただし、この二つの数字は計算の土台が異なるので、その差がそのまま会社全体の利ざやになるわけではありません。報告書は、利息を生む資産に対する純利回りを2025年で2.74%としています。

Robinhoodも規模は小さいながら同じ仕組みで稼いでいます。2025年の年次報告書には、キャッシュ・スイープ・プログラムからの収入229百万ドルが載っています。これは投資されていない顧客の現金を提携銀行に移し、銀行が払う金利と顧客に渡す金利の差をRobinhoodが受け取る仕組みです。さらに、規則に基づいて分別管理している顧客の現金と有価証券から、319百万ドルの利息を得ています。

シュワブの2025年の収益、半分近くは利息から · チャールズ・シュワブの2025年の純収益23,921百万ドルの内訳 · 純金利収益 · 資産運用・管理手数料 · 11,750百万ドル · 6,506百万ドル · その他の収益 · シュワブの2025年の年次報告書より。
チャールズ・シュワブの2025年の純収益23,921百万ドルの内訳

この収入が金利とともに上下する理由

この収入の多くが利息なので、証券会社の稼ぎは金利と結びついています。シュワブの年次報告書は、顧客に払う金利を「短期金利の変動幅の一部にとどめて」調整する見込みだと書いています。平たく言えば、市場金利が上がると会社が受け取る利息は払う利息より速く増えやすく、金利が下がるとその差は縮みやすい、ということです。これは傾向であって、決まりではありません。

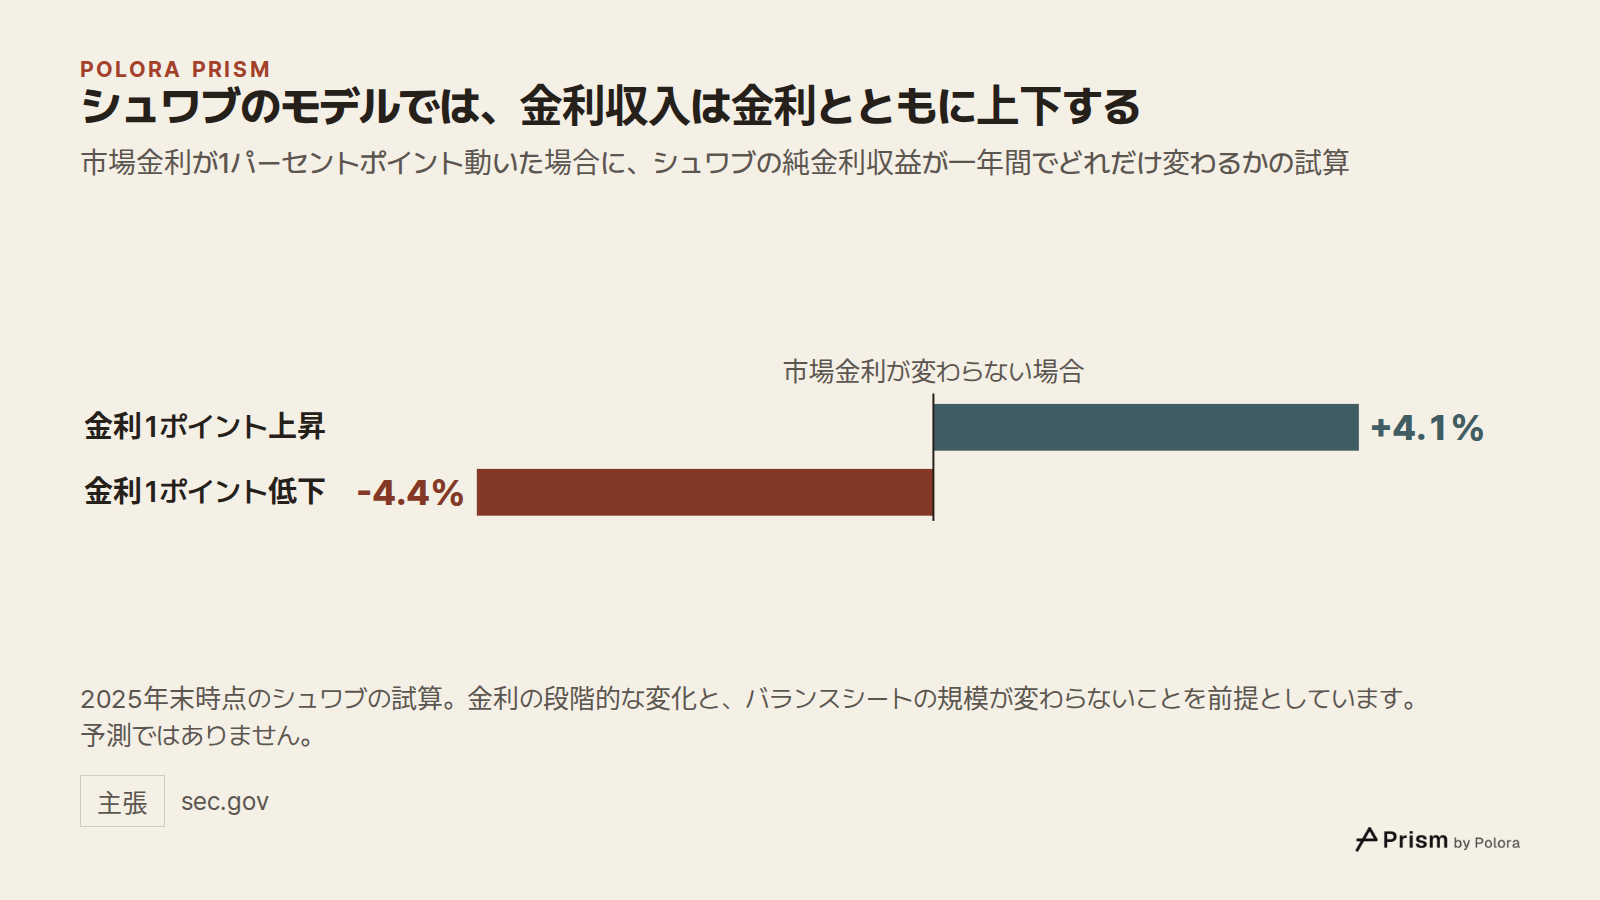
シュワブはこれを数字で示しています。2025年の年次報告書は2025年末から一年間を試算し、市場金利が段階的に1パーセントポイント上がれば純金利収益は4.1%増え、1パーセントポイント下がれば4.4%減ると見積もっています。これはバランスシートの規模が変わらないといった前提を置いたモデルであり、予測ではありません。

ただし、実際の一年の増減には別の理由が絡むこともあります。シュワブの純金利収益は2025年に9,144百万ドルから11,750百万ドルへ28%増えましたが、その間、市場金利は下がっていました。報告書は、増加の主因は金利の高い借入を返済し、資金調達にかかる金利を下げたことだと説明しています。支払利息は2024年の6,393百万ドルから3,754百万ドルに減りました。また、マネー・マーケット・ファンドの利回りが高いときには、顧客が金利の低いスイープ口座から現金をそちらへ移します。報告書はこれを、顧客の現金残高を動かす要因のひとつに挙げています。

シュワブのモデルでは、金利収入は金利とともに上下する · 市場金利が1パーセントポイント動いた場合に、シュワブの純金利収益が一年間でどれだけ変わるかの試算 · 市場金利が変わらない場合 · 金利1ポイント上昇 · 金利1ポイント低下 · +4.1% · -4.4% · 2025年末時点のシュワブの試算。金利の段階的な変化と、バランスシートの規模が変わらないことを前提としています。予測ではありません。
市場金利が1パーセントポイント動いた場合に、シュワブの純金利収益が一年間でどれだけ変わるかの試算

顧客にお金を貸し、顧客の株を他人に貸す

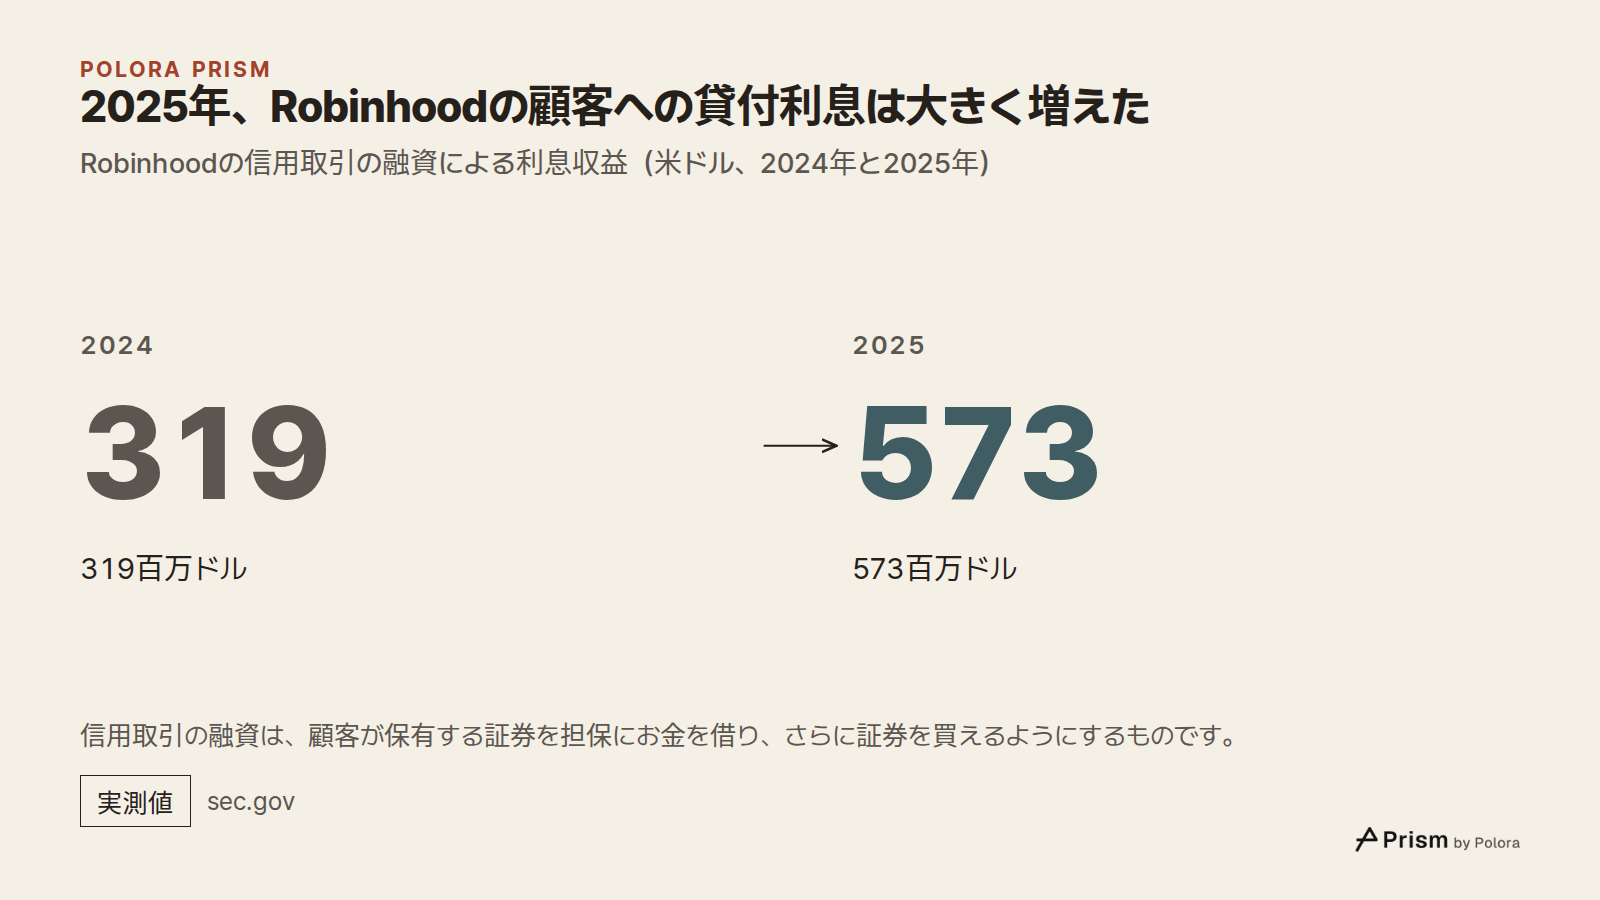
二つ目の流れは貸付です。信用取引の融資(マージンローン)は、顧客が保有する証券を担保に証券会社からお金を借り、さらに証券を買えるようにするものです。証券会社はこれに利息をつけます。Robinhoodは2025年に信用取引の融資から573百万ドルの利息を得ており、2024年の319百万ドルから増えました。報告書によると、その融資残高の平均利回りは5.01%です。シュワブでは、主に信用取引の融資からなる証券顧客向け債権が2025年に平均873億ドルあり、5,700百万ドルの利息を生みました。

株の貸出(貸株)は、もっと目立たない収入です。株価の下落に賭けて空売りをしたい投資家は、まずその株を借りなければなりません。証券会社は口座規約に基づいて顧客の口座にある株を貸し出し、貸出料を受け取れます。Robinhoodは2025年の貸株の純収益を190百万ドルと報告しており、前年から倍増しました。シュワブは437百万ドルを報告しています。

2025年、Robinhoodの顧客への貸付利息は大きく増えた · Robinhoodの信用取引の融資による利息収益(米ドル、2024年と2025年) · 2024 · 319 · 319百万ドル · 2025 · 573 · 573百万ドル · 信用取引の融資は、顧客が保有する証券を担保にお金を借り、さらに証券を買えるようにするものです。
Robinhoodの信用取引の融資による利息収益(米ドル、2024年と2025年)

ペイメント・フォー・オーダーフロー : 注文の回送先から証券会社が受け取る対価

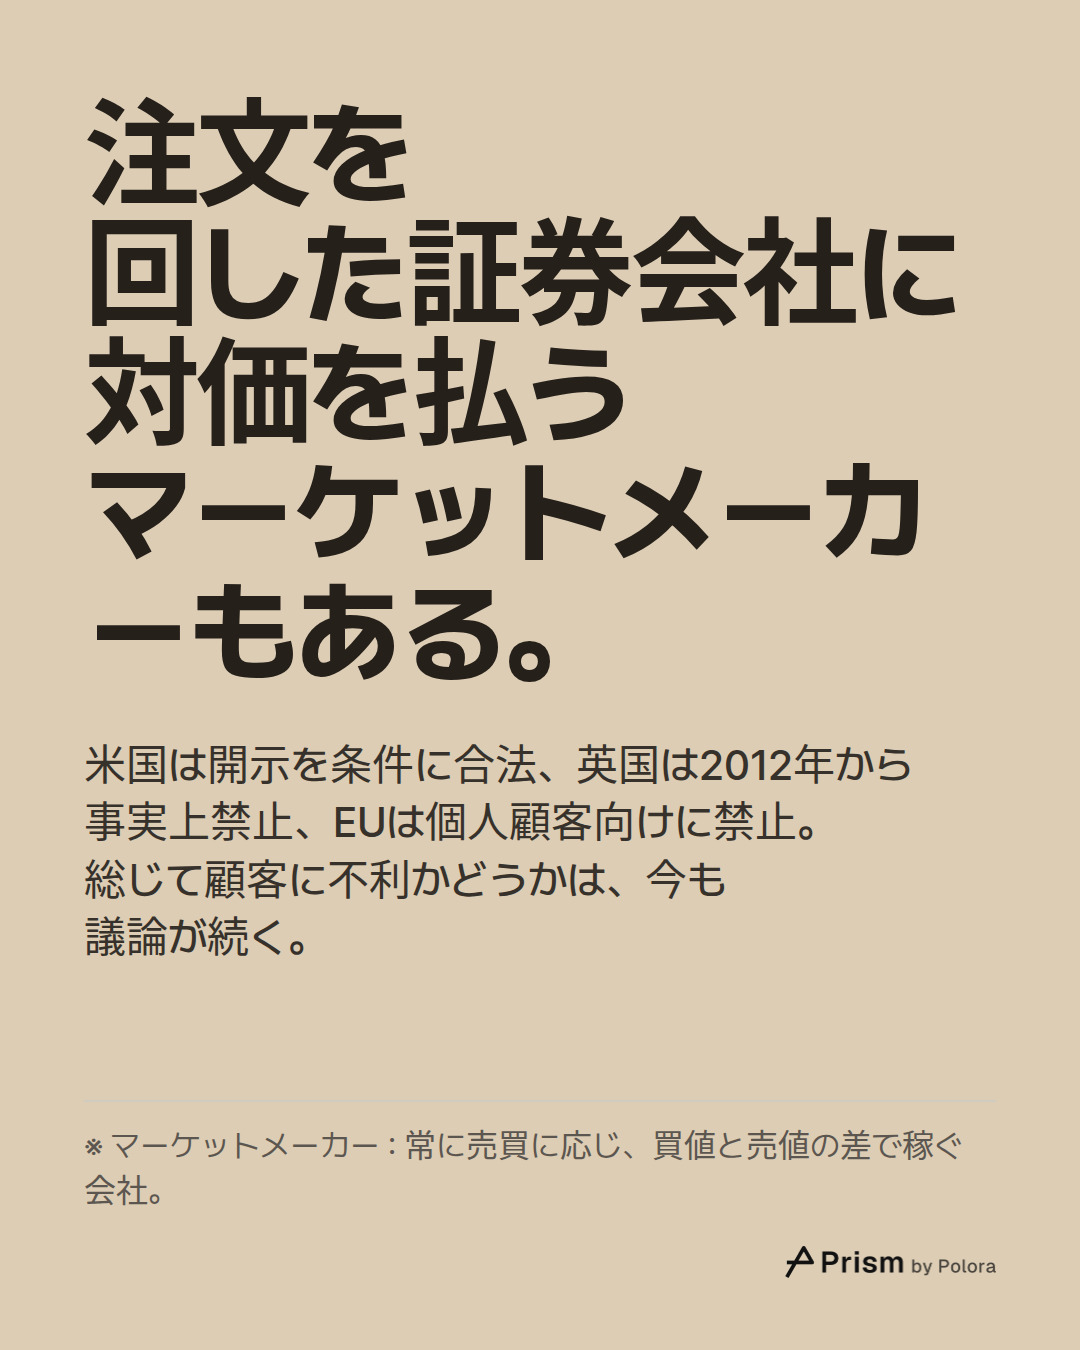
買いボタンを押しても、たいていは証券会社自身が売買の相手になるわけではありません。米国では、証券会社は注文をマーケットメーカーに回すことができます。マーケットメーカーは常に買いと売りの両方に応じる会社で、買値と売値のわずかな差で稼ぎます。マーケットメーカーの中には、注文を回してくれた証券会社に対価を払うところがあります。これをペイメント・フォー・オーダーフロー(PFOF)と呼びます。

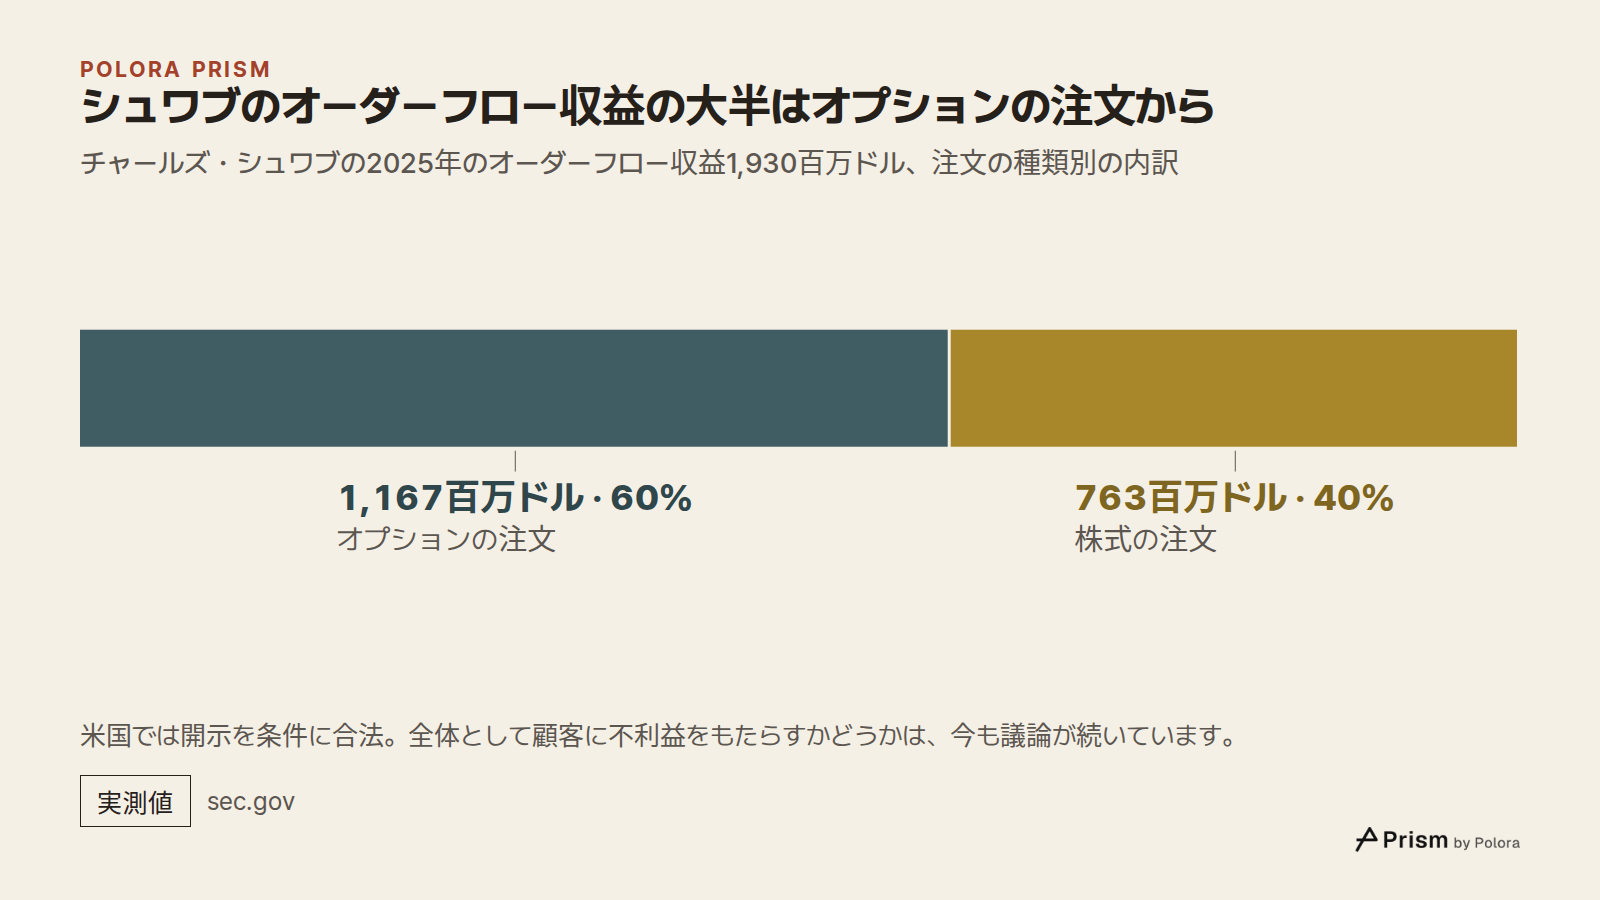
これは米国では合法で、開示書類にも表れています。シュワブは2025年に1,930百万ドルのオーダーフロー収益を報告しており、そのうち1,167百万ドルがオプションの注文、763百万ドルが株式の注文によるものでした。Robinhoodは年次報告書で、顧客の株式、オプション、暗号資産の注文をマーケットメーカーなどの流動性提供者に回送して対価を受け取っており、この収入は取引量に左右されると書いています。同社の書類によると、2025年の取引収益のうち2,326百万ドルが、マーケットメーカーへの注文の回送から得たものでした。

規制当局が争点にしているのは執行の質、つまり顧客の注文が実際にどれだけ良い価格で成立するかです。回送で対価を受け取る証券会社には、その対価を気にかける理由があります。一方、顧客の利益は最良の価格で売買することで、証券会社にはそれを追求する義務があります。米国の規則は開示を条件にこの慣行を認めています。英国の金融規制当局(FCA)は2012年、この利益相反は管理できないと判断し、事実上禁止しました。CFA協会のブログに掲載された分析は、英国で個人投資家規模の取引のうち最良の気配値で執行された割合が、2010年の約65%から2014年には90%超に上がったと報告しています。ただし同じ時期に市場では他の変化も起きており、その変化のすべてを禁止の効果とみなすことはできないとも述べています。PFOFが全体として顧客に不利益をもたらすかどうかは、今も議論が続いています。

シュワブのオーダーフロー収益の大半はオプションの注文から · チャールズ・シュワブの2025年のオーダーフロー収益1,930百万ドル、注文の種類別の内訳 · オプションの注文 · 株式の注文 · 1,167百万ドル · 763百万ドル · 米国では開示を条件に合法。全体として顧客に不利益をもたらすかどうかは、今も議論が続いています。
チャールズ・シュワブの2025年のオーダーフロー収益1,930百万ドル、注文の種類別の内訳

証券会社にとって、オプションと暗号資産が株より稼げる理由

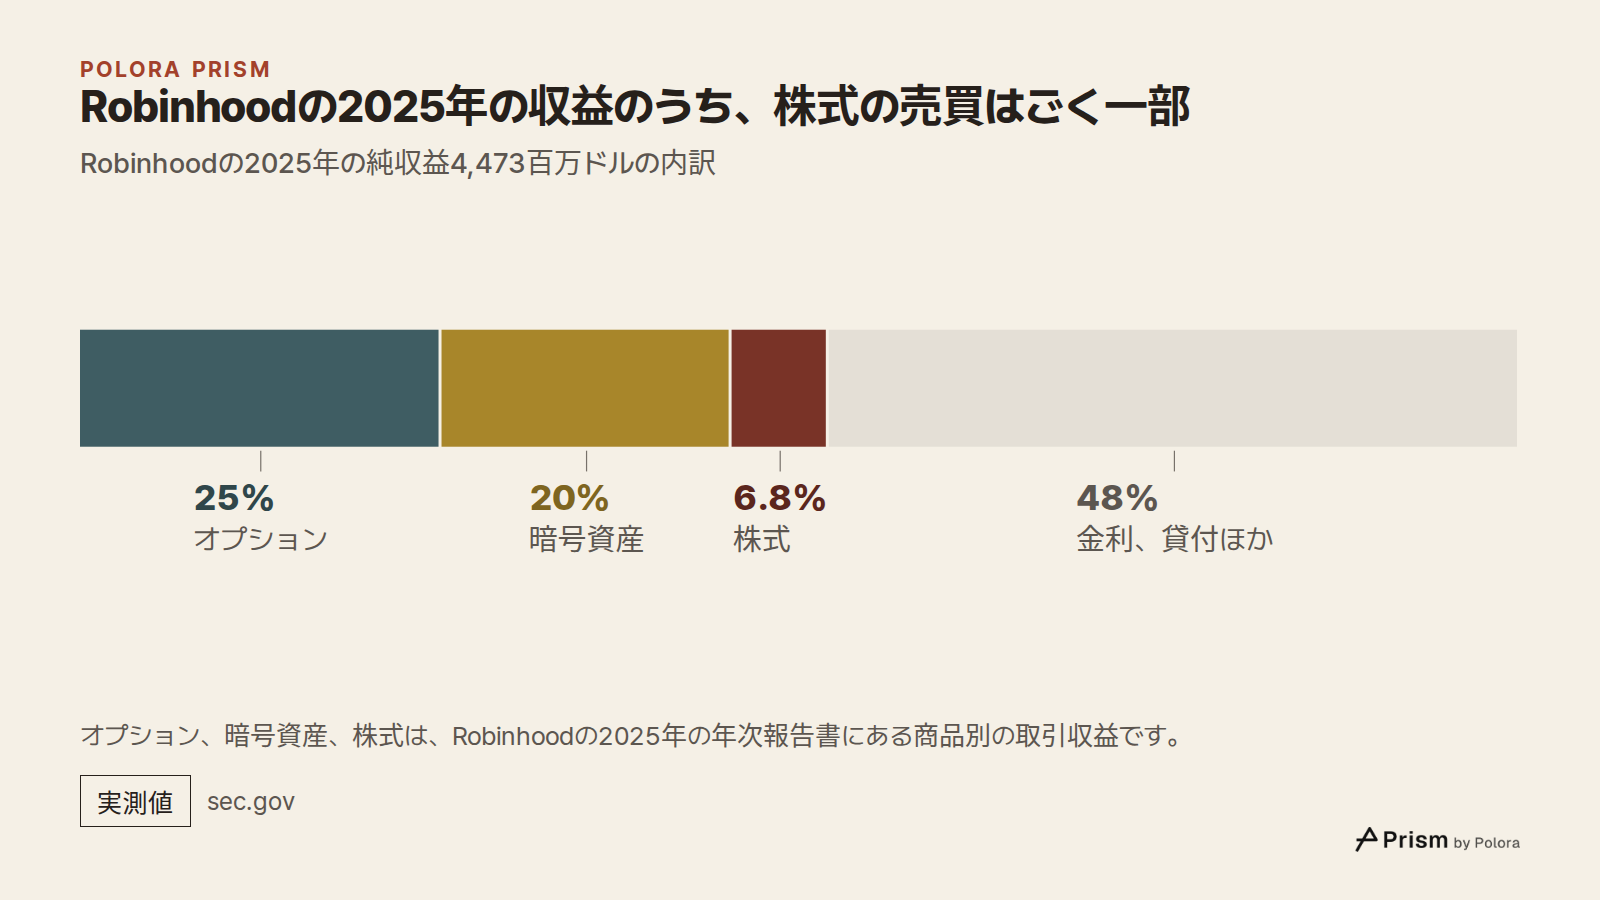
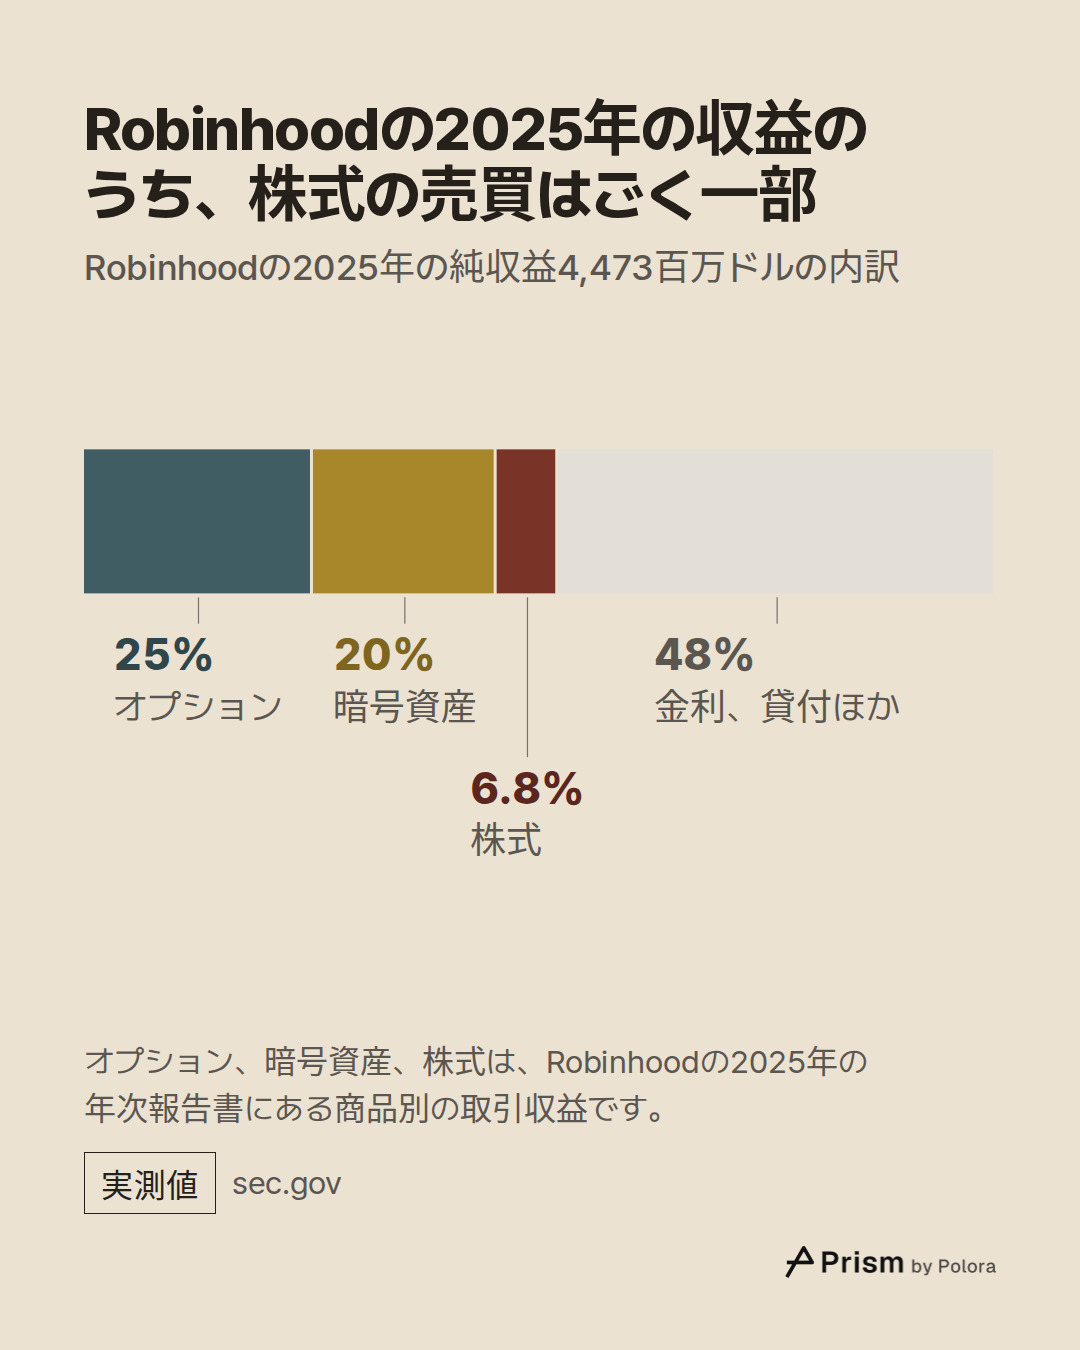
どの売買も同じだけ稼げるわけではありません。Robinhoodの2025年の年次報告書は、取引収益2,628百万ドルを商品別に分けています。オプション(ある株を決められた期日までに決められた価格で売買する権利の契約)が1,123百万ドル、暗号資産が901百万ドル、株式が302百万ドルでした。取引アプリと聞いて多くの人が思い浮かべる株式は、同社のその年の純収益全体の約7%にとどまりました。

対価の決まり方も商品ごとに違います。Robinhoodの書類によると、株式の注文への対価は買値と売値の気配の差をもとに決まり、オプションは契約1件ごとの料金、暗号資産のリベートは注文金額をもとに決まります。報告書は、オプション収益が増えた理由の一部として、銘柄によってオプションのリベート率が異なることも挙げています。つまり証券会社の収入は、顧客がどれだけ売買するかだけでなく、何を売買するかにも左右されるのです。

Robinhoodの2025年の収益のうち、株式の売買はごく一部 · Robinhoodの2025年の純収益4,473百万ドルの内訳 · オプション · 暗号資産 · 株式 · 1,123百万ドル · 901百万ドル · 302百万ドル · 金利、貸付ほか · オプション、暗号資産、株式は、Robinhoodの2025年の年次報告書にある商品別の取引収益です。
Robinhoodの2025年の純収益4,473百万ドルの内訳

保有資産にかかる手数料 : ウェルスマネジメントと資産運用

大手証券会社の収入のかなりの部分は、売買とはまったく関係がありません。ウェルスマネジメントとは、顧客に助言したり顧客の資産を運用したりして、ふつうは資産額に対する一定の割合を手数料として受け取る仕事です。資産運用とは、マネー・マーケット・ファンドや上場投資信託(ETF)などのファンドを運営し、そこから毎年手数料を受け取る仕事です。

シュワブの年次報告書によると、同社は2025年に資産運用・管理手数料として6,506百万ドルを稼ぎ、これは純収益の約27%にあたりました。主な出どころはマネー・マーケット・ファンド、投資信託、ETF、一任運用のポートフォリオです。手数料が資産額に対する割合なので、この収入は相場が上がり顧客がお金を預け入れると増え、相場が下がると減ります。

投資銀行業務 : 企業の資金調達を手助けする

多くの証券会社、とりわけ総合証券会社は、個人ではなく企業のためにも働きます。企業が初めて株式を一般に売り出すときや社債を発行するとき、投資銀行がその販売を取りまとめて手数料を受け取ります。これを引受業務と呼びます。合併や買収(M&A)の助言でも手数料を得ます。この収入は、資金調達や買収に動く企業が多い年に増え、少ない年には落ち込みます。

韓国では、不動産プロジェクトファイナンス(不動産開発事業への融資や資金調達の取りまとめ)が証券会社の大きな手数料源でした。それが不動産市況の悪化とともに重大なリスクにもなり、2023年には韓国の金融委員会が証券会社のこうした債務への対応策を発表しました。これによって各社の事業がどこまで変わったかは、会社によって異なります。

トレーディング部門、リサーチ、バックオフィス

トレーディング部門は、自社や大口顧客のために証券を売買します。その一部はマーケットメイク、つまり買値と売値の差で稼ぐ業務で、一部は自社のお金での投資であり、利益にも損失にもなりえます。韓国最大級の証券会社のひとつ、未来アセット証券では、決算に関する報道によると、2025年のトレーディングおよびその他の金融収益が1.2657兆ウォンとなり、株式売買の委託手数料を上回りました。

リサーチ、つまりアナリストが企業について書くレポートが、それ自体で採算が取れることはまれです。従来は、リサーチが呼び込む売買注文や投資銀行業務の収入で、間接的に費用をまかなってきました。欧州では2018年に導入された規則により、リサーチの料金を売買の手数料と切り離して設定することが義務づけられました。

バックオフィスは、売買を実際に成立させる部門です。清算と決済は買い手と売り手の間でお金と株を動かし、カストディ(保管)は証券を安全に預かり、リスク管理とコンプライアンスは融資のリスクと規則の順守に目を光らせます。直接の稼ぎはわずかで費用は大きいものの、顧客の現金が置かれているのもここであり、先に見た金利収入とつながっています。

「無料」の売買は国によって姿が違う

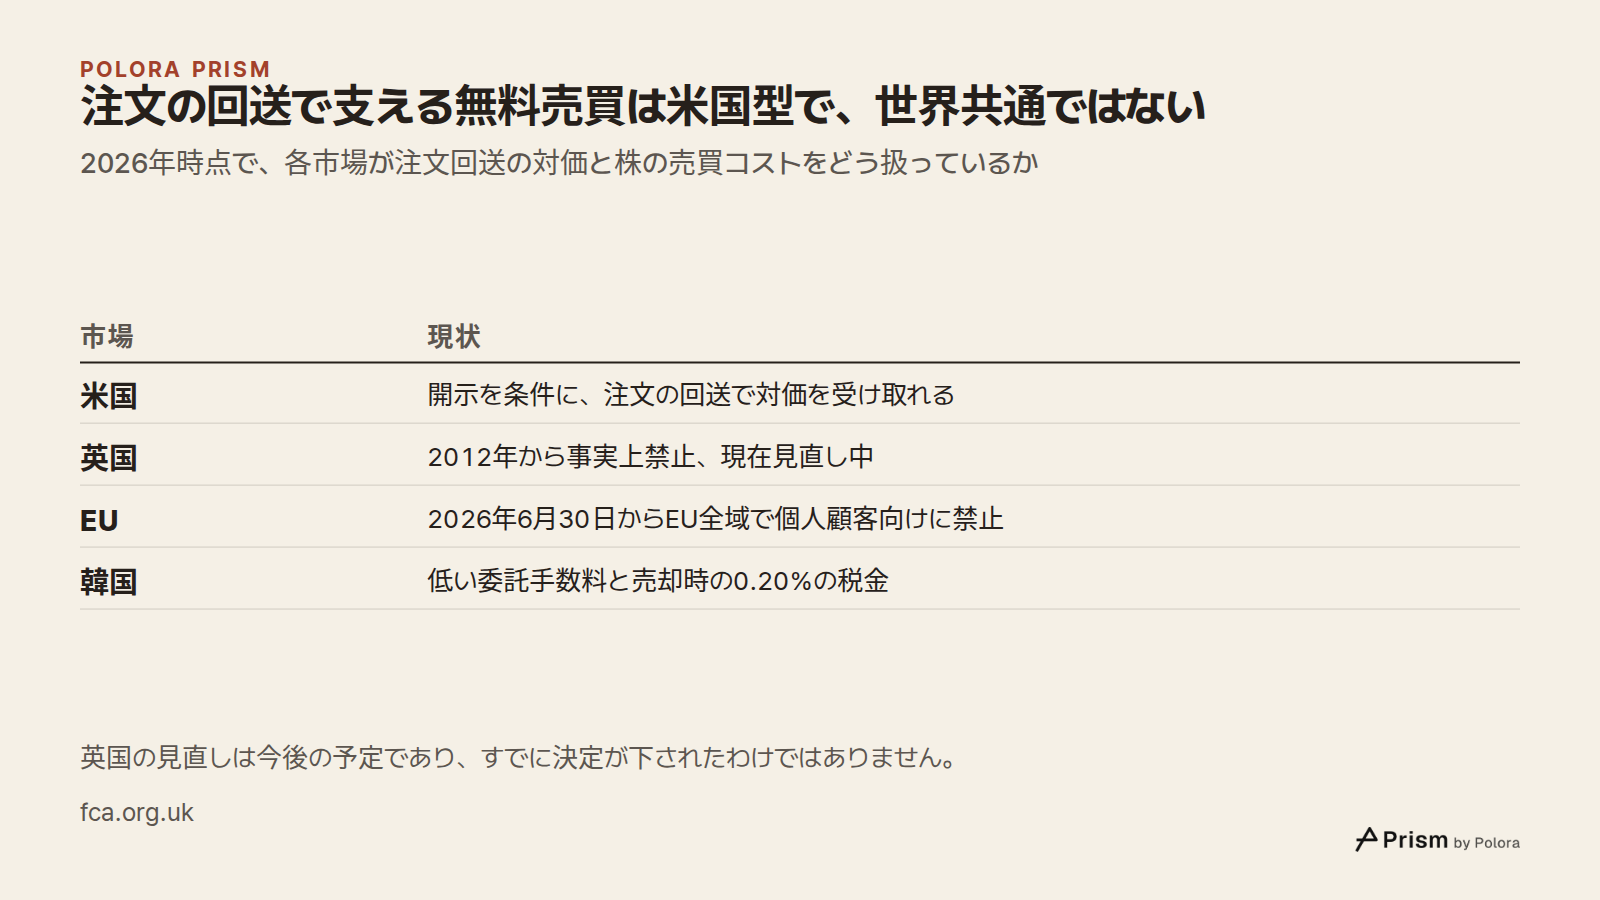
米国のモデルはどこでも通用するわけではありません。英国は2012年からPFOFを事実上禁止しています。FCAは2026年、この方針を見直していると表明し、年末までに立場を示す予定だとしています。あくまで今後の予定であり、すでに決定が下されたわけではありません。EUでは、金融商品市場規則(MiFIR)第39a条が、個人顧客のために動く証券会社によるPFOFを禁じています。移行期間の例外を使っていたのはEUでドイツだけでしたが、その期限は2026年6月30日で、いまではこの禁止がEU全域に適用されています。

韓国では株の売買は無料ではありません。証券会社は低い委託手数料を取り、売り手は売却時に税金を払います。2026年からは、主要な二つの市場のどちらでも、この税金は合わせて売却額の0.20%です。有価証券市場(KOSPI)では証券取引税0.05%に農漁村特別税0.15%が加わり、新興企業向け市場のKOSDAQでは証券取引税が0.20%です。委託手数料は今も中心的な事業です。決算に関する報道によると、未来アセット証券は2025年に1.011兆ウォンの株式委託手数料を計上し、前年から43%増えました。個人投資家に強いキウム証券では、報道によると、2026年第1四半期に株式委託手数料が純営業収益のおよそ半分を占めました。この四半期は、一日あたりの平均売買代金が前年同期の三倍を超えていました。

注文の回送で支える無料売買は米国型で、世界共通ではない · 2026年時点で、各市場が注文回送の対価と株の売買コストをどう扱っているか · 市場 · 現状 · 米国 · 英国 · EU · 韓国 · 開示を条件に、注文の回送で対価を受け取れる · 2012年から事実上禁止、現在見直し中 · 2026年6月30日からEU全域で個人顧客向けに禁止 · 低い委託手数料と売却時の0.20%の税金 · 英国の見直しは今後の予定であり、すでに決定が下されたわけではありません。
2026年時点で、各市場が注文回送の対価と株の売買コストをどう扱っているか

数字は一時点の姿、読み方はどの証券会社にも使える

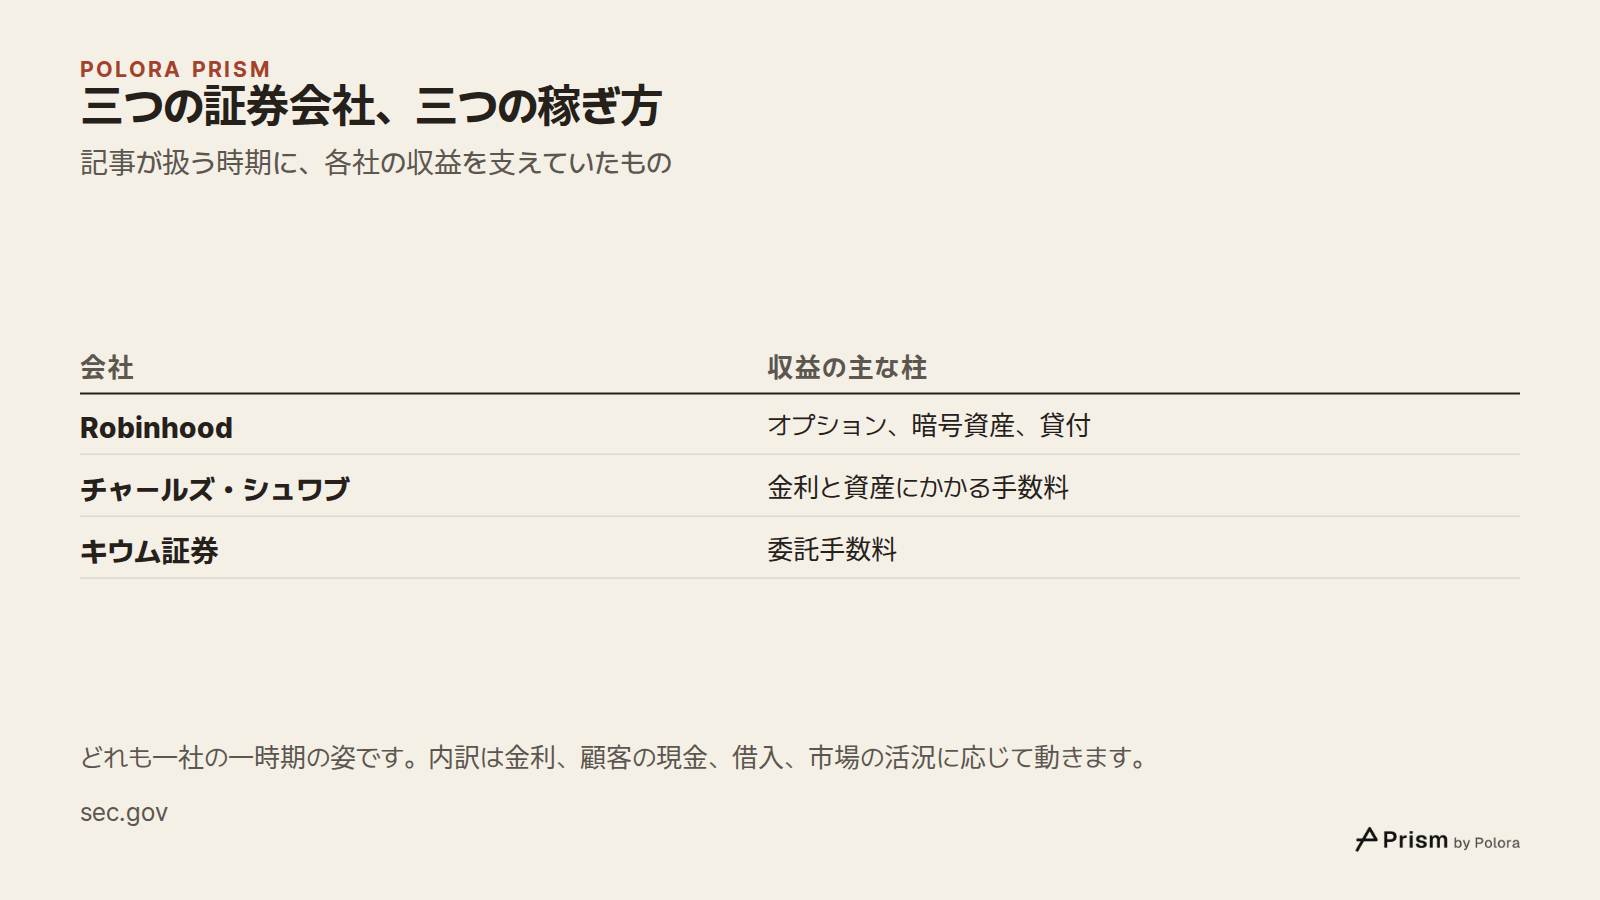
ここに挙げた数字はどれも、一社の一時期の姿です。Robinhoodの内訳はオプション、暗号資産、貸付に寄り、シュワブは金利と資産にかかる手数料に、キウム証券は委託手数料に寄っています。来年はどの会社も違う姿になっているでしょう。内訳は金利、顧客の現金、借入、市場の活況に応じて動くからです。どの口座もこうした収入源をすべて生むわけではなく、ここに書いたことのどれも、ある会社の収益や株価がこの先どうなるかを示すものではありません。

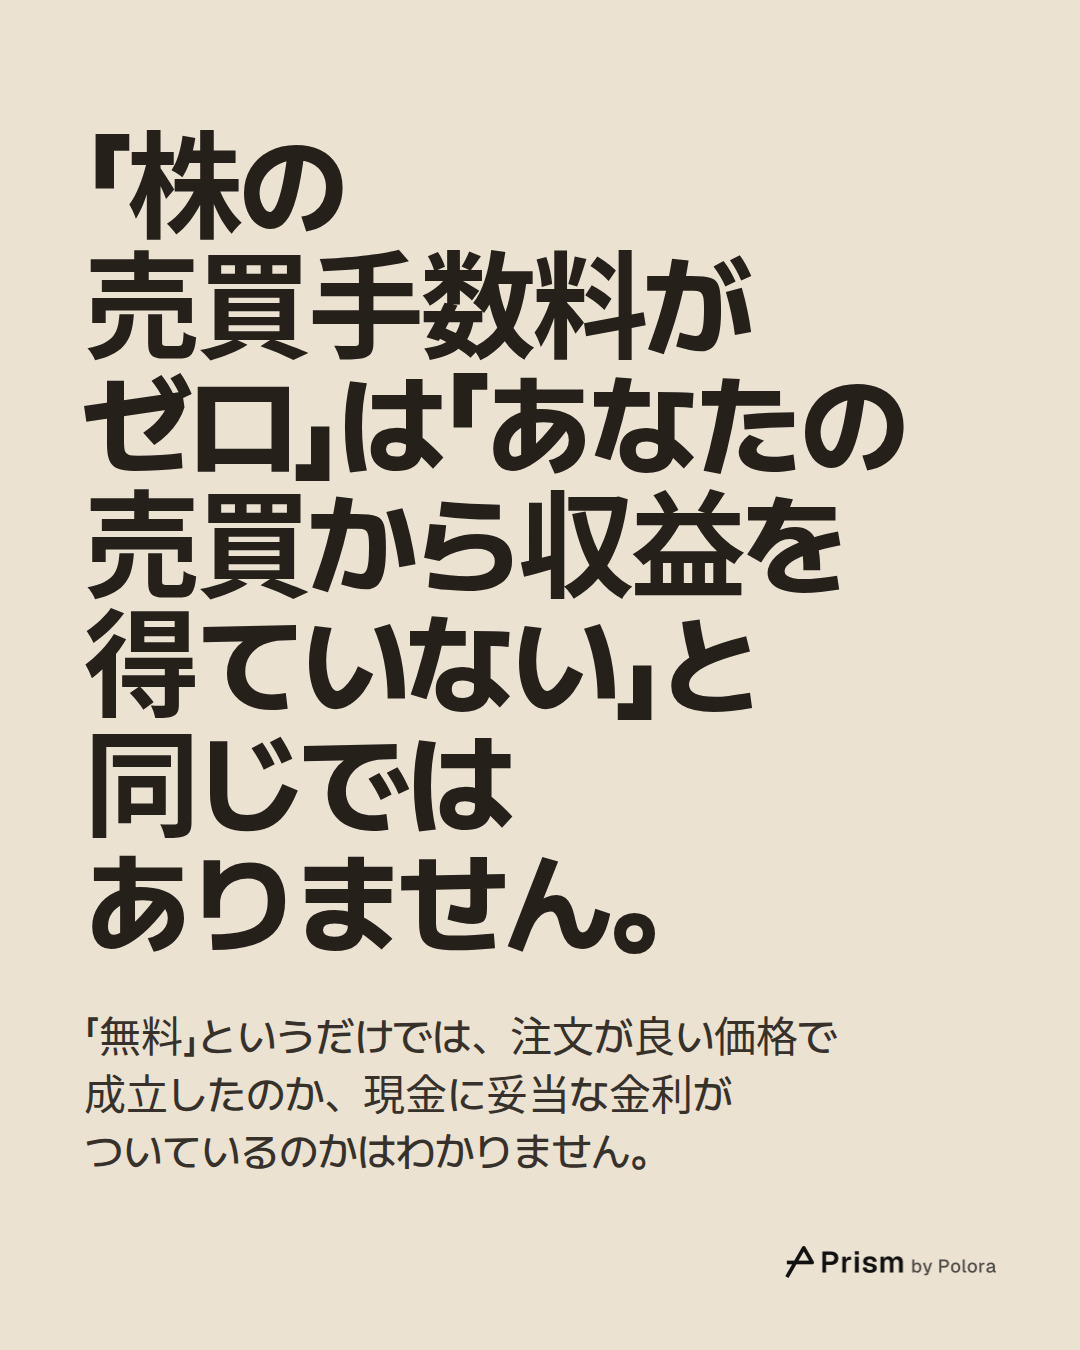
どの証券会社にも持ち込めるのは、問うべき問いのほうです。「株の売買手数料がゼロ」は「あなたの売買から収益を得ていない」と同じではありません。そして「無料」というだけでは、注文が良い価格で成立したのか、現金に妥当な金利がついているのかはわかりません。証券会社の収入が金利、貸付、オーダーフロー、資産にかかる手数料、委託手数料のどの項目から来ているかを見れば、その会社の事業がどちらに寄っていて、何がそれを動かすのかが見えてきます。

三つの証券会社、三つの稼ぎ方 · 記事が扱う時期に、各社の収益を支えていたもの · 会社 · 収益の主な柱 · Robinhood · チャールズ・シュワブ · キウム証券 · オプション、暗号資産、貸付 · 金利と資産にかかる手数料 · 委託手数料 · どれも一社の一時期の姿です。内訳は金利、顧客の現金、借入、市場の活況に応じて動きます。
記事が扱う時期に、各社の収益を支えていたもの
手数料無料の証券会社はどこで稼いでいるのか、各部門は何をしているのか株の売買が無料なら、証券会社はどこで稼いでいるのかこのお金は、株の売買手数料から来ているのではありません。 · それでも2025年の年次報告書によると、純収益はRobinhoodが4,473百万ドル、チャールズ・シュワブが23,921百万ドルでした。売買が無料なら、証券会社の収入はどこから来るのか · 口座の現金 : 利息を得て、顧客には低い金利を払う · 信用取引の融資 : 顧客に貸したお金の利息 · 貸株 : 株を貸し出して得る貸出料 · 注文の回送 : マーケットメーカーが注文に対価を払う · ファンドの手数料 : ファンド資産の一定割合を毎年受け取る純金利収益 · 資産運用・管理手数料 · 11,750百万ドル · 6,506百万ドル · その他の収益 · シュワブの2025年の収益、半分近くは利息から · チャールズ・シュワブの2025年の純収益23,921百万ドルの内訳 · シュワブの2025年の年次報告書より。オプション · 暗号資産 · 株式 · 1,123百万ドル · 901百万ドル · 302百万ドル · 金利、貸付ほか · Robinhoodの2025年の収益のうち、株式の売買はごく一部 · Robinhoodの2025年の純収益4,473百万ドルの内訳 · オプション、暗号資産、株式は、Robinhoodの2025年の年次報告書にある商品別の取引収益です。注文を回した証券会社に対価を払うマーケットメーカーもある。 · 米国は開示を条件に合法、英国は2012年から事実上禁止、EUは個人顧客向けに禁止。総じて顧客に不利かどうかは、今も議論が続く。 · ※ マーケットメーカー : 常に売買に応じ、買値と売値の差で稼ぐ会社。「株の売買手数料がゼロ」は「あなたの売買から収益を得ていない」と同じではありません。 · 「無料」というだけでは、注文が良い価格で成立したのか、現金に妥当な金利がついているのかはわかりません。出典 17 : sec.gov · Robinhood Markets, 2025 Form 10-K, sec.gov · Robinhood Markets, 2025 Form 10-K/A, sec.gov · Charles Schwab, 2025 Form 10-K + 14全文はこちら · polora.ai

How does a brokerage actually make money, and what does each part of it do, when buying stocks costs you nothing in fees?

Alpha · deepseek-v4-pro

The short answer: zero-commission trading removes the ticket charge, not the brokerage's revenue model. A brokerage is really several businesses sharing one customer relationship and one balance sheet. To see how it makes money, follow the money line by line. I can't open filings this turn, so where I use specific figures they are the ones stated in the manuscript under review, not my own live verification. The main businesses inside a brokerage - Retail brokerage — the app, the account, order routing, margin lending, cash handling. - Wealth and asset management — managed portfolios, funds, advice. - Investment banking — underwriting IPOs and bond issues, M&A advice. - Sales, trading and market making — pricing, liquidity, the firm's own trading. - Research — analysis of companies and markets. - Back office — clearing, settlement, custody, risk management, compliance. Each earns differently. 1. Net interest income: the money you leave idle Almost every account holds uninvested cash. The broker does not leave it in a drawer. It sweeps the cash into banks—often its own bank or partner banks—or into money market instruments, earns interest, and…

Beta · gpt-6-sol

I checked the two SEC filings. They support the explanation of *how* a brokerage earns money, but they expose a problem with the manuscript’s opening claim—and with Alpha’s conclusion. A zero commission on a stock purchase does not mean trades bring in little revenue. For fiscal 2025, Robinhood reported $2.628 billion in transaction-based revenue out of $4.473 billion in total net revenue—about 59%. Its stock-related transaction revenue was $302 million, or about 7% of the total; options brought in $1.123 billion and crypto $901 million. The defensible distinction is “not chiefly from commissions on stock purchases,” not “mostly not from your trades.” Schwab’s mix differs: its $11.750 billion of net interest revenue was 49% of its $23.921 billion total. Neither firm’s mix establishes an industry-wide rule. (sec.gov) Following the customer’s account inward gives a clearer map: | Part of the firm | What it does | Where revenue can come from | |---|---|---| | Retail brokerage | Maintains accounts and routes trades | Commissions on products that carry them; payments for order flow…

Gamma · gemini-3.1-pro

I have reviewed the manuscript and verified several of the claims regarding international regulations and the Korean market using live web searches. Here is what I found: 1. International Regulations and Market Structure * FCA PFOF Review: The manuscript claims the UK’s Financial Conduct Authority (FCA) is reviewing its position on Payment for Order Flow (PFOF) with a decision expected by the end of 2026. Verified. The FCA’s March 2026 Regulatory Priorities Wholesale Markets paper confirms a review of its PFOF position, with a decision or position expected by the end of Q4 2026 (fca.org.uk). * MiFID II Research Unbundling: The manuscript claims that 2018 European rules required pricing research separately from trading, and that this was later relaxed. Verified. The 2018 MiFID II directive mandated this "unbundling." However, the 2024 amendments (part of the MiFIR Review) introduced a significant relaxation, allowing investment firms to once again bundle research costs with execution commissions for research covering small and mid-cap issuers (those with a marke…

Researcher · gpt-6-luna

Research check The main factual correction is the phrase “Mostly not from your trades.” Robinhood’s 2025 filing reports $2.628 billion in transaction-based revenue out of $4.473 billion in total net revenue—about 59%. That does not mean it charged customers commissions on stock purchases: Robinhood says transaction revenue comes from routing orders, including options, crypto and equities. Its filing says $2.326 billion of that transaction revenue came from routing orders to market makers. So the defensible distinction is “not mainly from commissions on stock purchases,” rather than “mostly not from trading.” Sources: Robinhood’s 2025 Form 10-K/A and auditor’s discussion of transaction-based revenue. Schwab is a useful contrast, not proof of an industry-wide pattern. Its 2025 Form 10-K reports $11.750 billion in net interest revenue out of $23.921 billion in net revenue—about 49%—and $6.506 billion in asset-management and administration fees. It also reports that net interest re…

The Arbiter · gpt-6-sol

The voices agree on the basic map: the account and trading app connect to cash handling, lending and order routing; larger firms may also earn fees from managing assets, corporate finance and trading desks. Research and the back office support those activities, though they are not necessarily separate profit centers. The important disagreement is about the opening line, “Mostly not from your trades.” Alpha reads it as “not from a commission on your stock purchase.” Beta objects that readers will hear “not from trading activity at all.” The filing supports Beta’s distinction: Robinhood reported $2.628 billion in transaction-based revenue out of $4.473 billion in total net revenue for 2025. Schwab’s different mix—$11.750 billion of net interest revenue out of $23.921 billion—shows why neither example should be made into a rule for every broker. Those are figures for particular firms and a particular year, not amounts paid by the reader who made one free stock purchase. (sec.gov) The Researcher also identified a more precise way to discuss interest: Schwab’s 3.47% yield on interest-earning as…

The Arbiter's Final Verdict · gpt-6-sol

Verdict The premise holds, but the manuscript’s opening needs a narrower claim. A zero-fee stock purchase means the broker charged no commission for *that purchase*. It does not mean the account or the firm earns nothing from trading. Robinhood’s 2025 transaction-based revenue was $2.628 billion of $4.473 billion total net revenue—about 59%. Much of that came from options, crypto and order routing, not stock-purchase commissions. Schwab had a different mix: $11.750 billion of its $23.921 billion 2025 net revenue was net interest revenue. Neither mix is a rule for all brokerages. Following the account inward explains what each part does: | Part of the firm | What it does | How it can earn | |---|---|---| | Retail brokerage | Maintains the account and routes orders | Commissions on some products; payment for order flow where permitted | | Cash and lending | Handles uninvested cash, makes margin loans and lends eligible securities | Interest income, margin interest and securities-lending revenue | | Wealth and asset management | Gives advice, manages portfolios and runs funds | Fees based on assets or administration | | Investment banking | Helps comp…