「米国の企業利益」とは何を数えた数字か
数字の出どころは米商務省経済分析局(BEA)です。BEAは、GDPなどを推計する国の統計(国民経済計算)の一部として、米国のすべての企業の利益を推計しています。株式市場に上場している企業だけでなく、非上場の会社も含め、BEAが企業として扱うものすべてが対象です。BEAが測るのは、その期にモノやサービスを生み出して得た利益で、資産の値上がり益は含みません。さらに、企業自身の会計上の数字に手を加え、在庫と、建物や設備が使われて目減りする分を、いまの価格で評価し直しています。ですから、企業が株主に報告する決算上の利益とは別のものです。
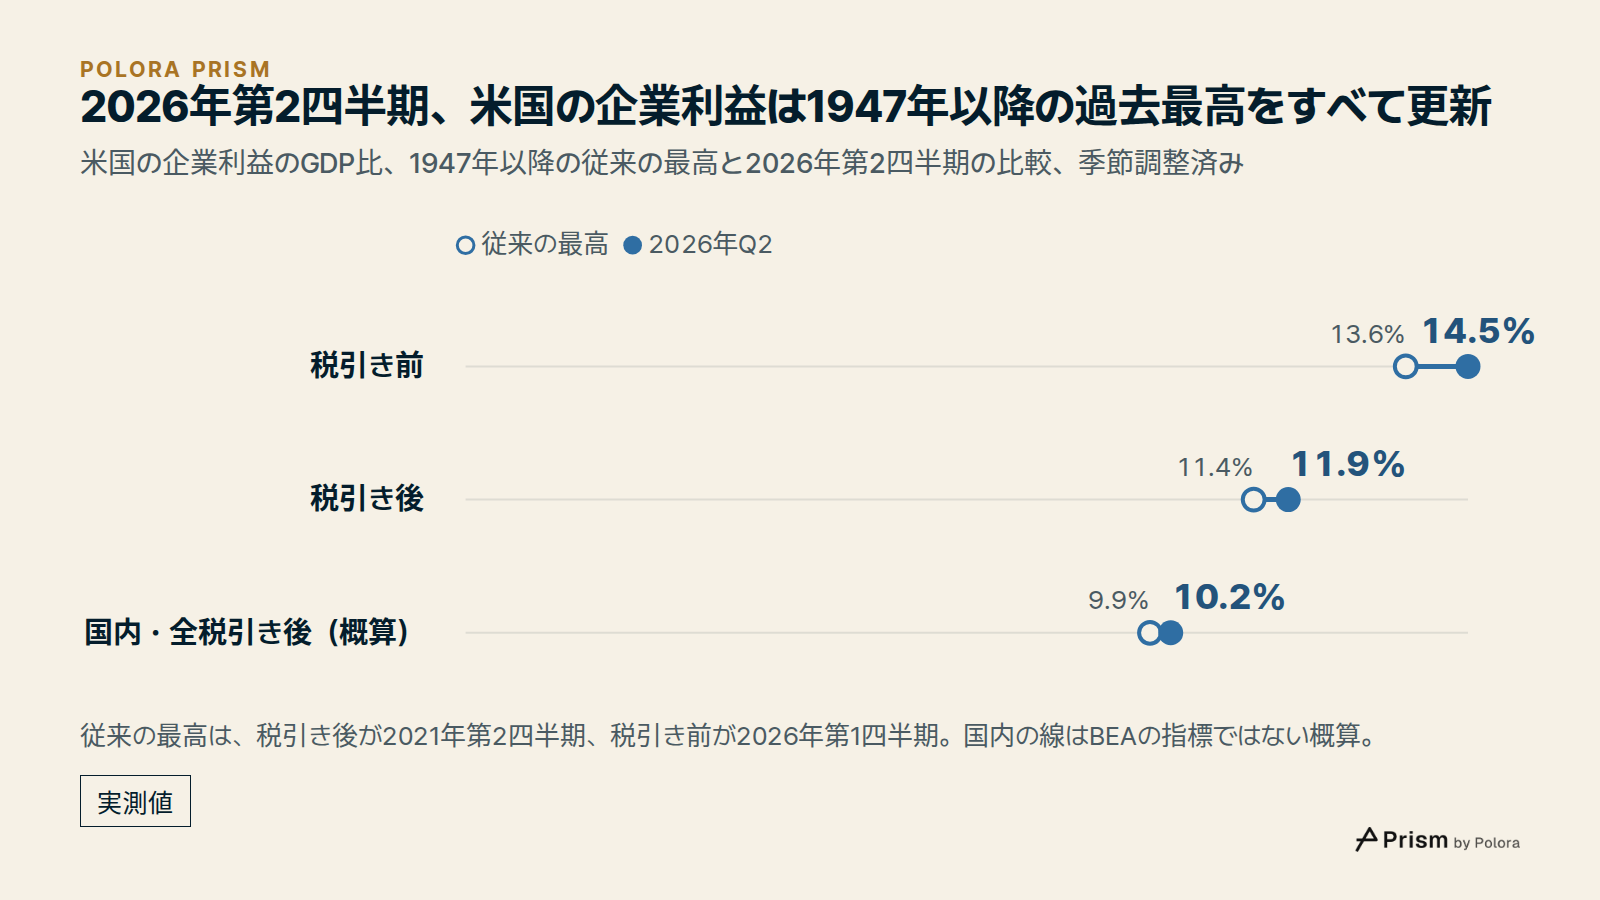
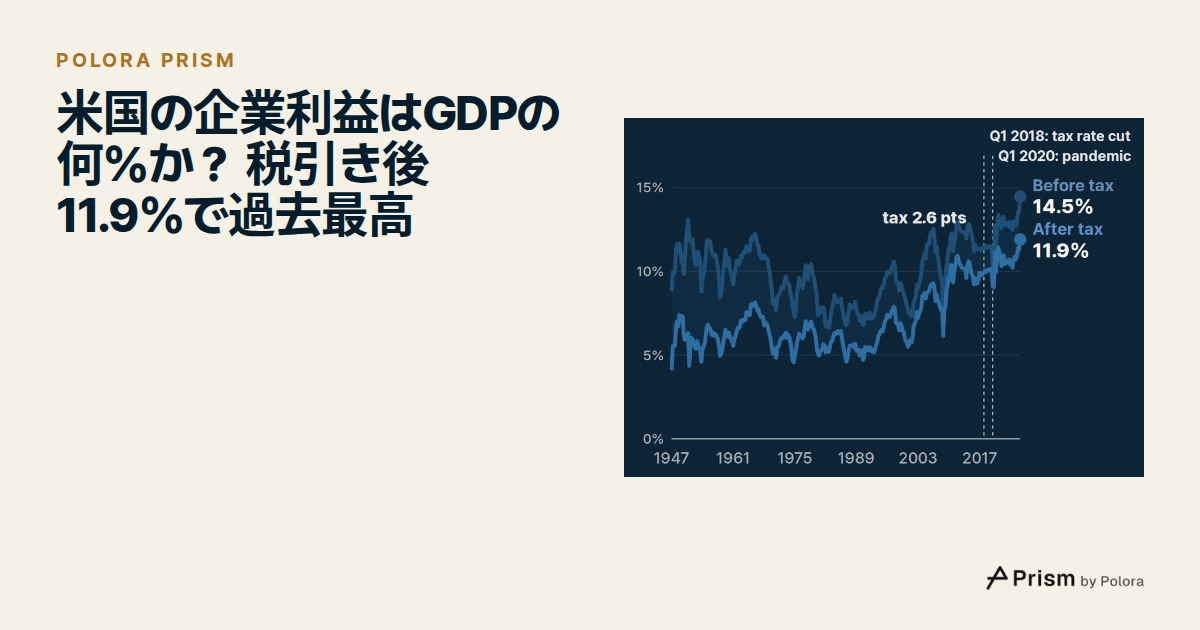
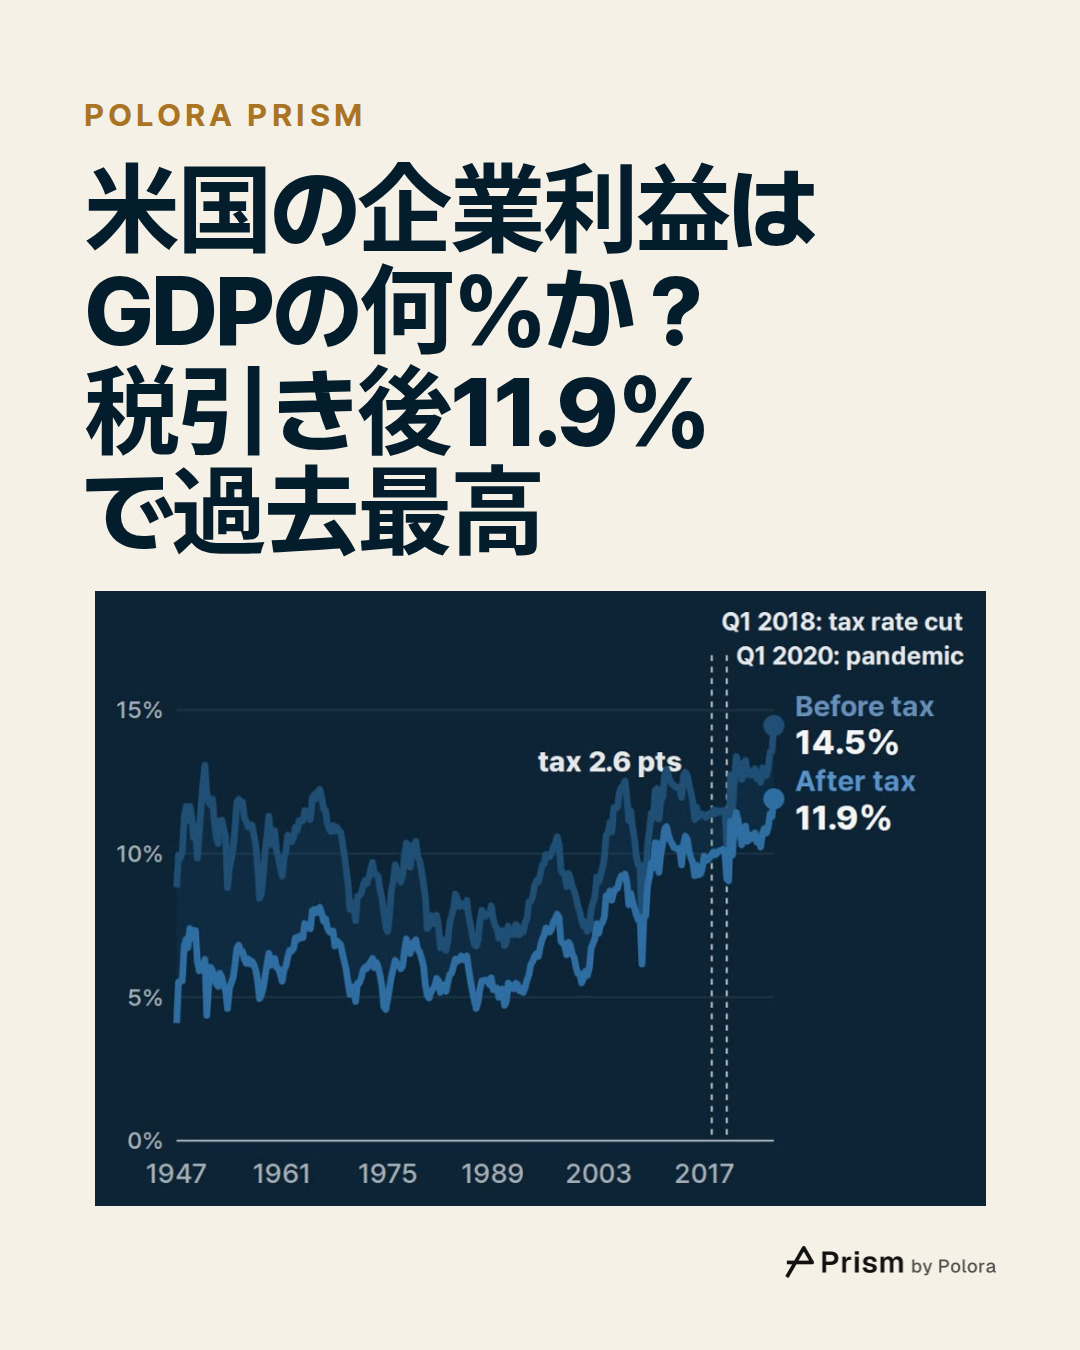
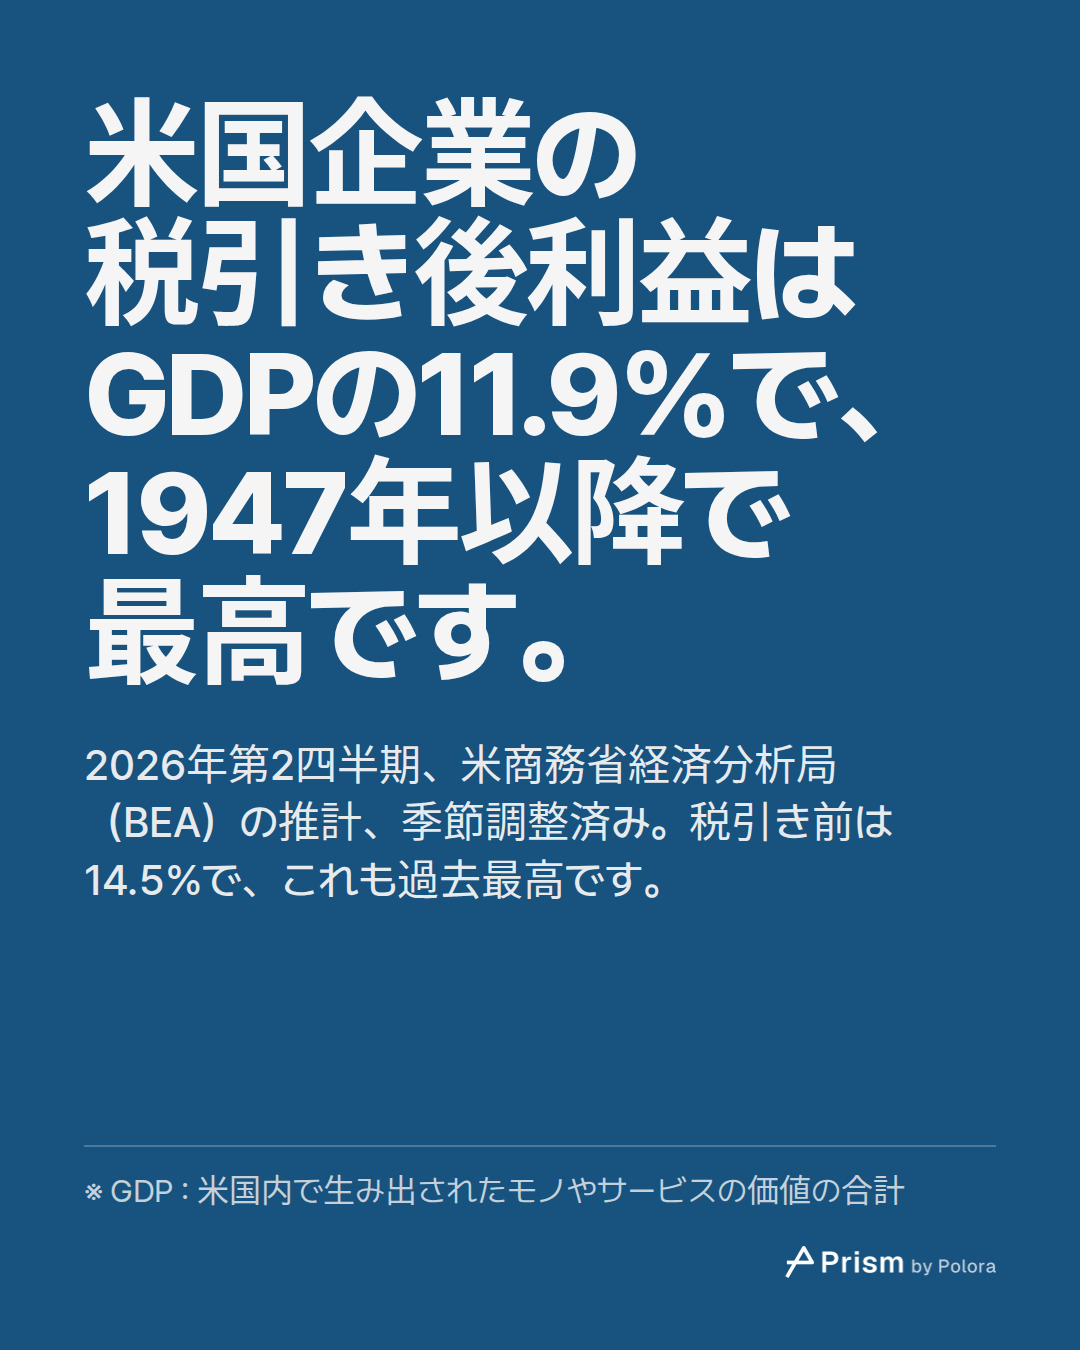
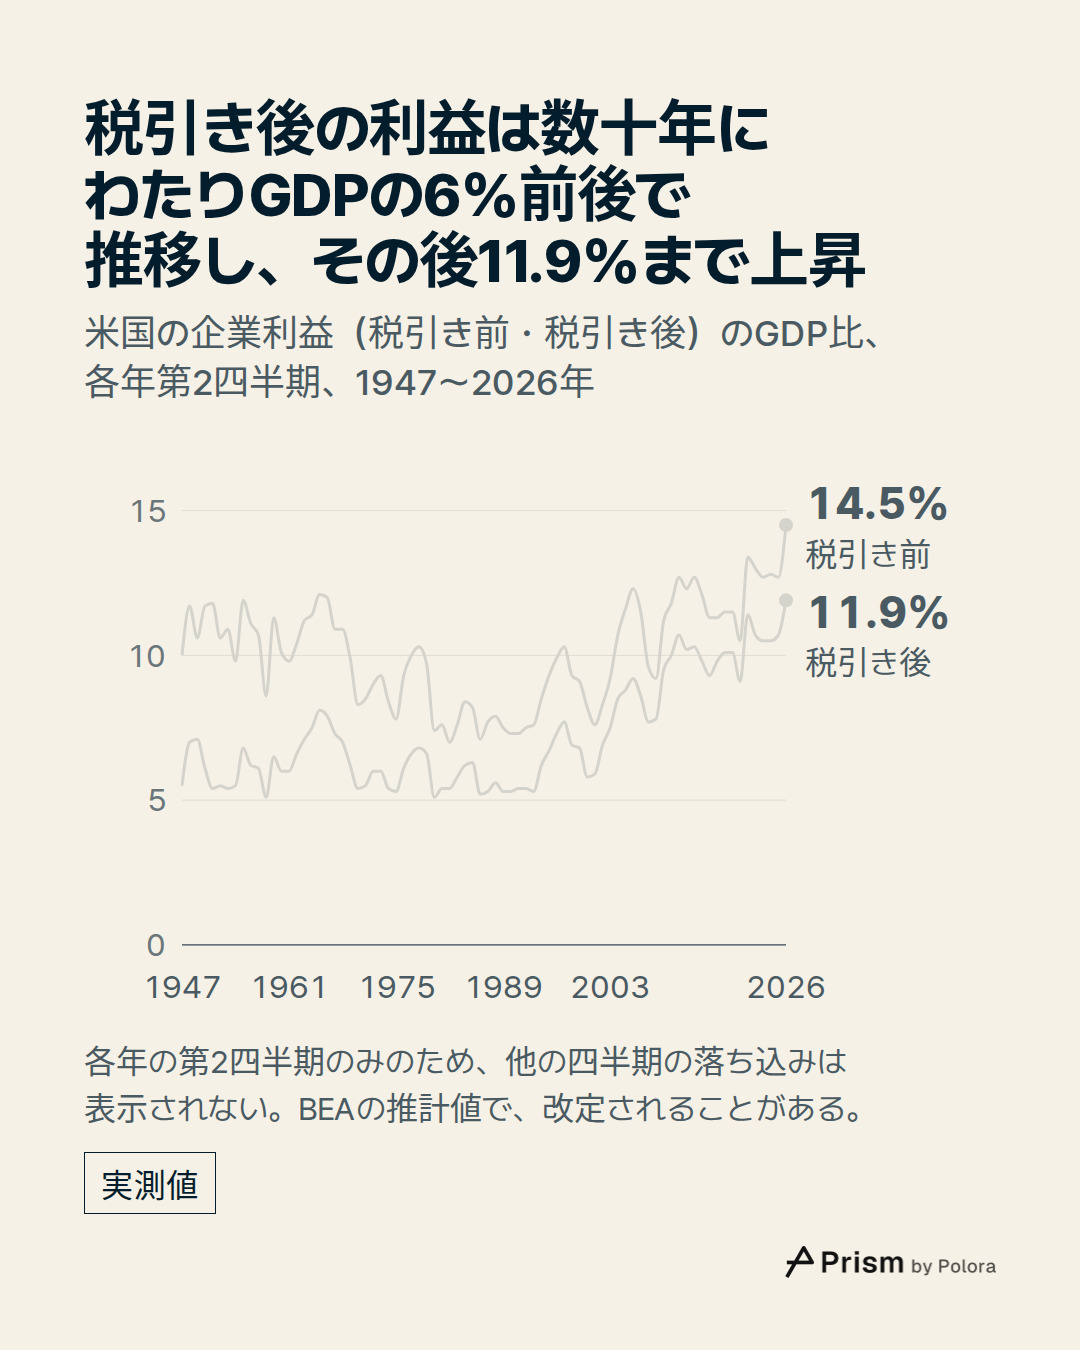
2026年第2四半期の税引き後利益は、BEAの推計で年率換算で約3.9兆ドルでした。同じ期のGDPは32.6兆ドルです。税引き前の利益は4.7兆ドルで、GDPの14.5%にあたります。どちらも季節調整済みで、GDPと同じくその時点のドルで表した数字なので、比率を出すのにインフレの調整は要りません。
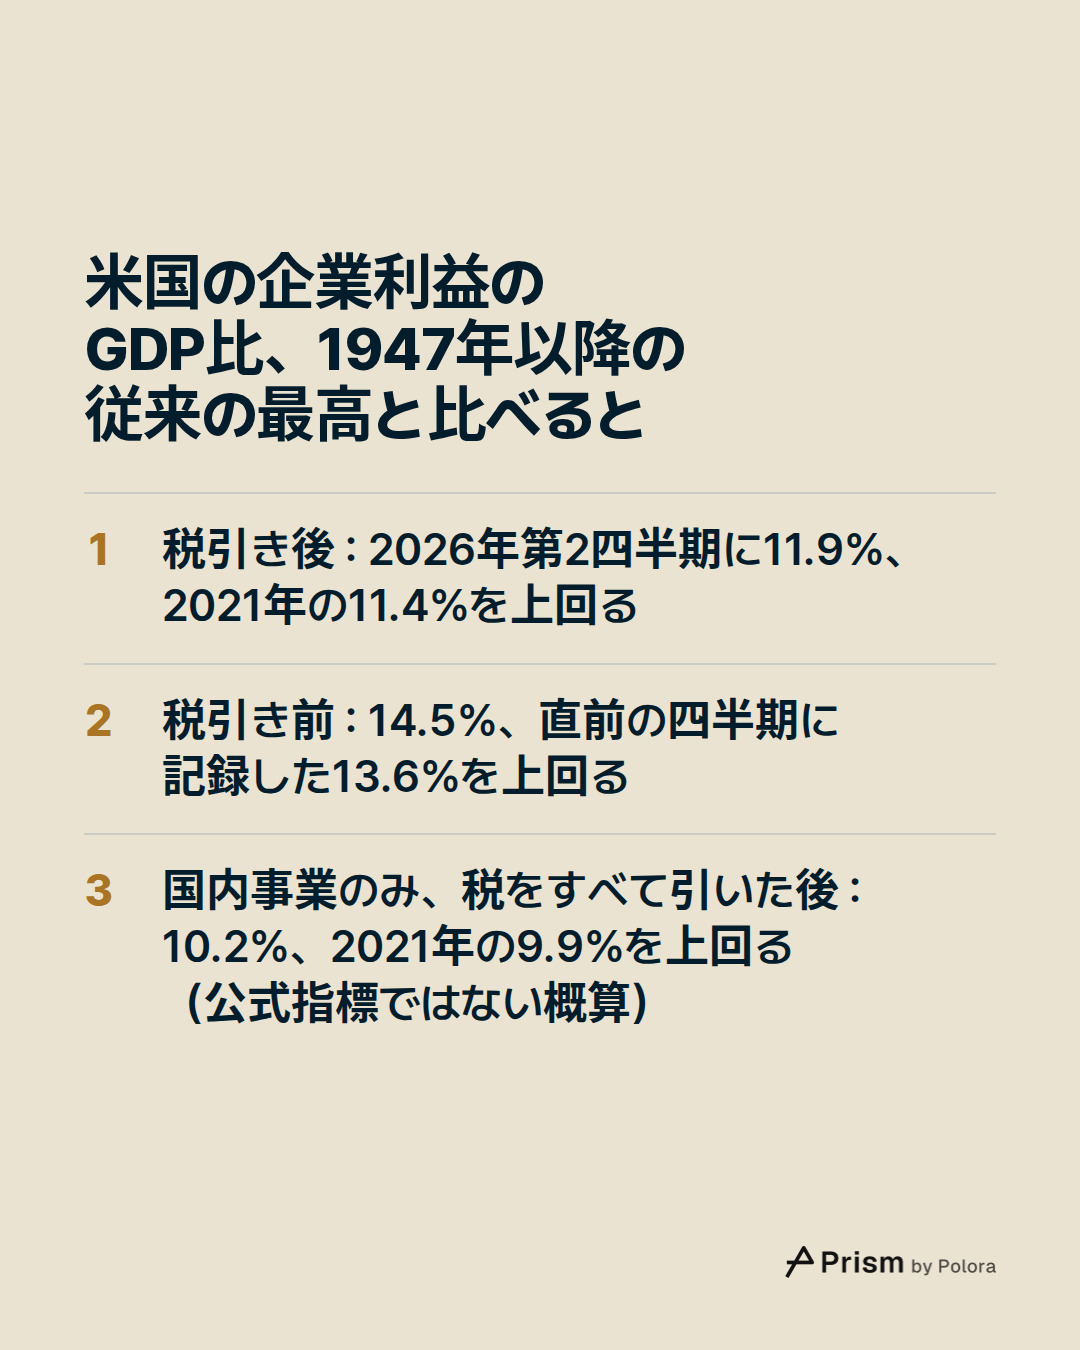
ただし、この比率は厳密には「GDPのうち企業利益が占める割合」ではありません。GDPが数えるのは米国の国内で生み出されたものです。一方、BEAの企業利益には、海外から受け取る所得の純額も入っています。主に米国企業の海外子会社の稼ぎや海外からの配当で、そこから、外国の持ち主へ流れ出る同じ種類の所得を差し引いたものです。この分は第2四半期にGDPの1.7%に相当しました。とはいえ、最高記録はこの分に頼ったものではありません。BEAは国内産業の利益、つまり米国内での事業の利益も公表しています。そこから企業の所得にかかる税をすべて差し引くと、GDPの10.2%が残ります。BEAの公式な指標ではなく、大まかに確かめるための計算ですが、これも1947年以降で最も高く、それまでの最高は2021年第2四半期の9.9%でした。
税引き後でそれまで最高だったのは、2021年第2四半期の11.4%でした。税引き前でそれまで最高だったのは13.6%で、記録されたのはつい一つ前の2026年第1四半期です。1947年より前については、BEAには1929年までさかのぼる年単位の推計しかありません。そのどの年もこの水準には届いていませんが、年単位と四半期単位の推計は測り方が完全には同じでないため、ここでは記録を1947年以降として示しています。
1947年からの記録で見る米国の企業利益
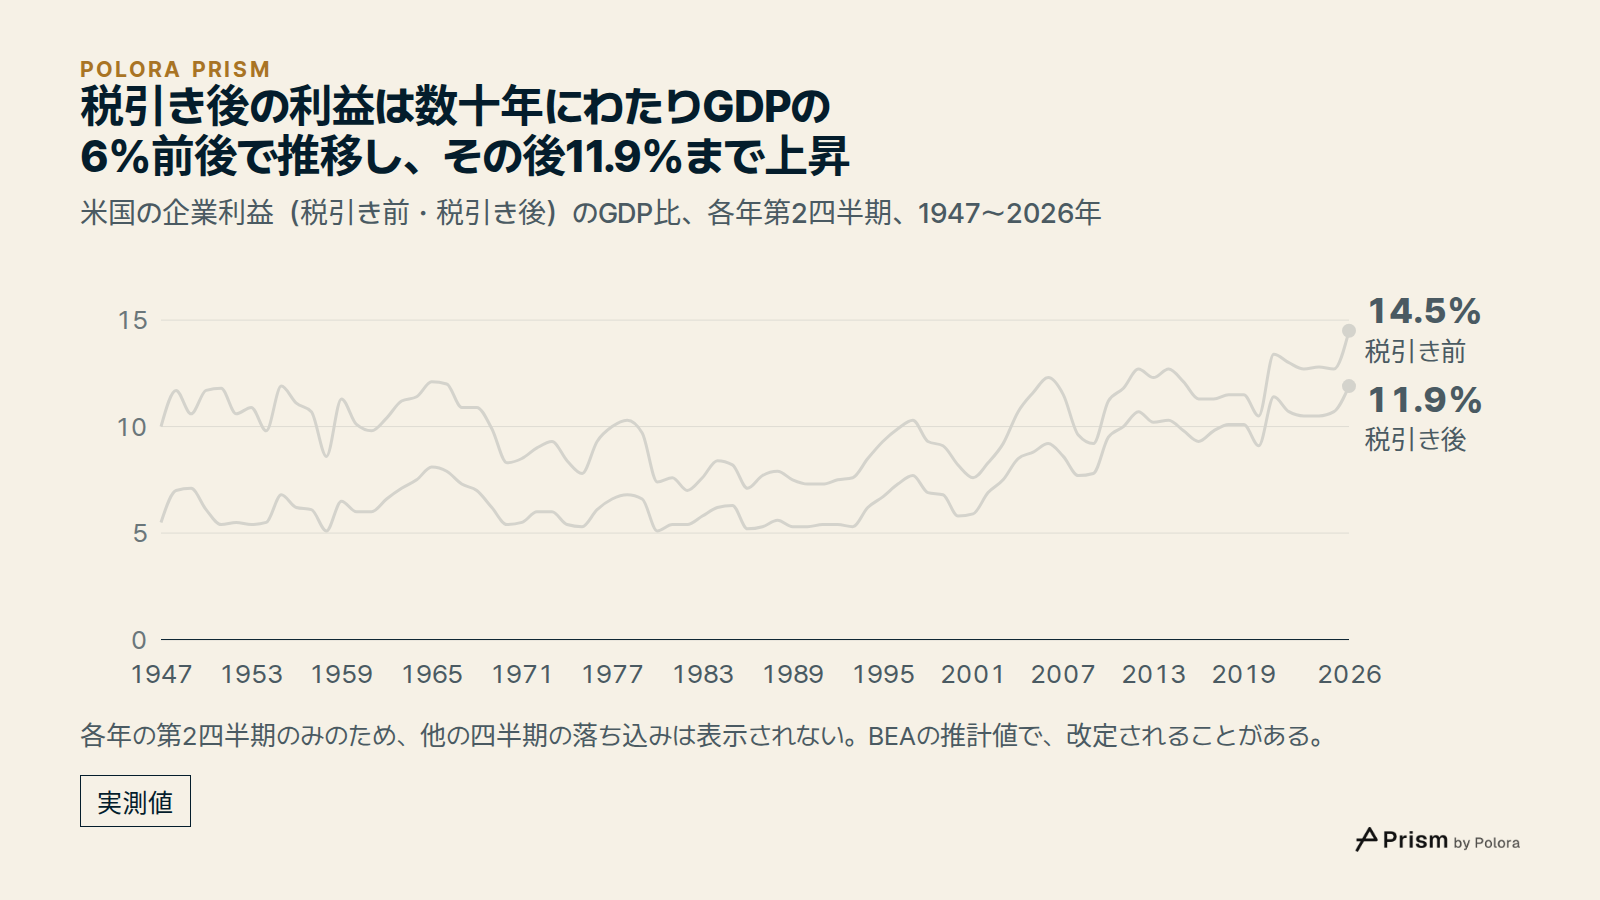
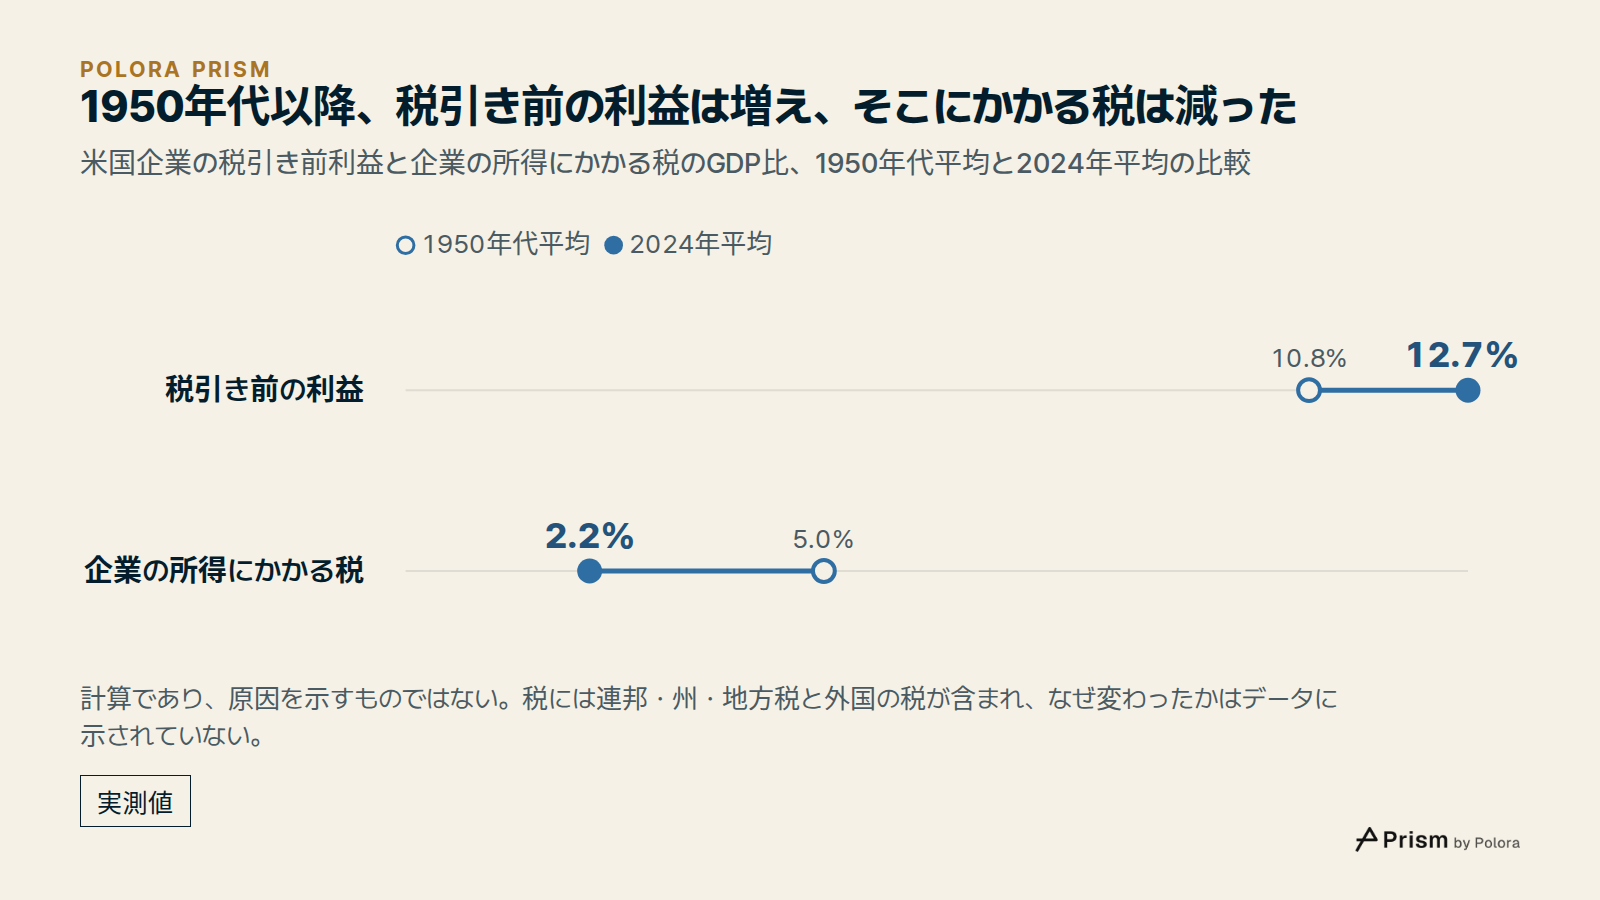
1950年代、税引き前の利益はGDPの平均10.8%で、そのうち5.0ポイント分が税に回りました。10年分を合計すると、企業の所得にかかる税は利益1ドルにつき45セントにのぼります。さらに前の戦時経済では、税の割合はもっと大きく、1942年には税引き前の利益がGDPの12.5%だったのに対し、税引き後は5.6%にとどまりました。
1960年から1999年まで、税引き後の利益はGDPの平均6.2%でした。その間にも上下があり、1986年末には4.6%まで下がっています。1950年代から2010年代まで10年ごとに合計していくと、利益のうち税に回る割合は、どの10年も前の10年より小さくなっています。
その後、利益は上向きます。2010年第3四半期には税引き後の利益がGDPの10.4%となり、初めて10%を超えました。2010年代を通して見ると、税は利益1ドルにつき16セントでした。2018年1月には「減税・雇用法」が施行され、連邦の法人所得税の最高税率が35%から一律21%に引き下げられました。
コロナ禍の2020年第2四半期には、税引き後の利益がGDPの9.1%まで落ちました。ただ落ち込みは短く、1年後の2021年第2四半期には11.4%に達し、この水準が2026年まで最高であり続けました。その後は上下しながら、2024年末に10.7%、2026年第1四半期に11.3%となり、第2四半期に11.9%に達しました。
利益は増え、税の取り分は減った
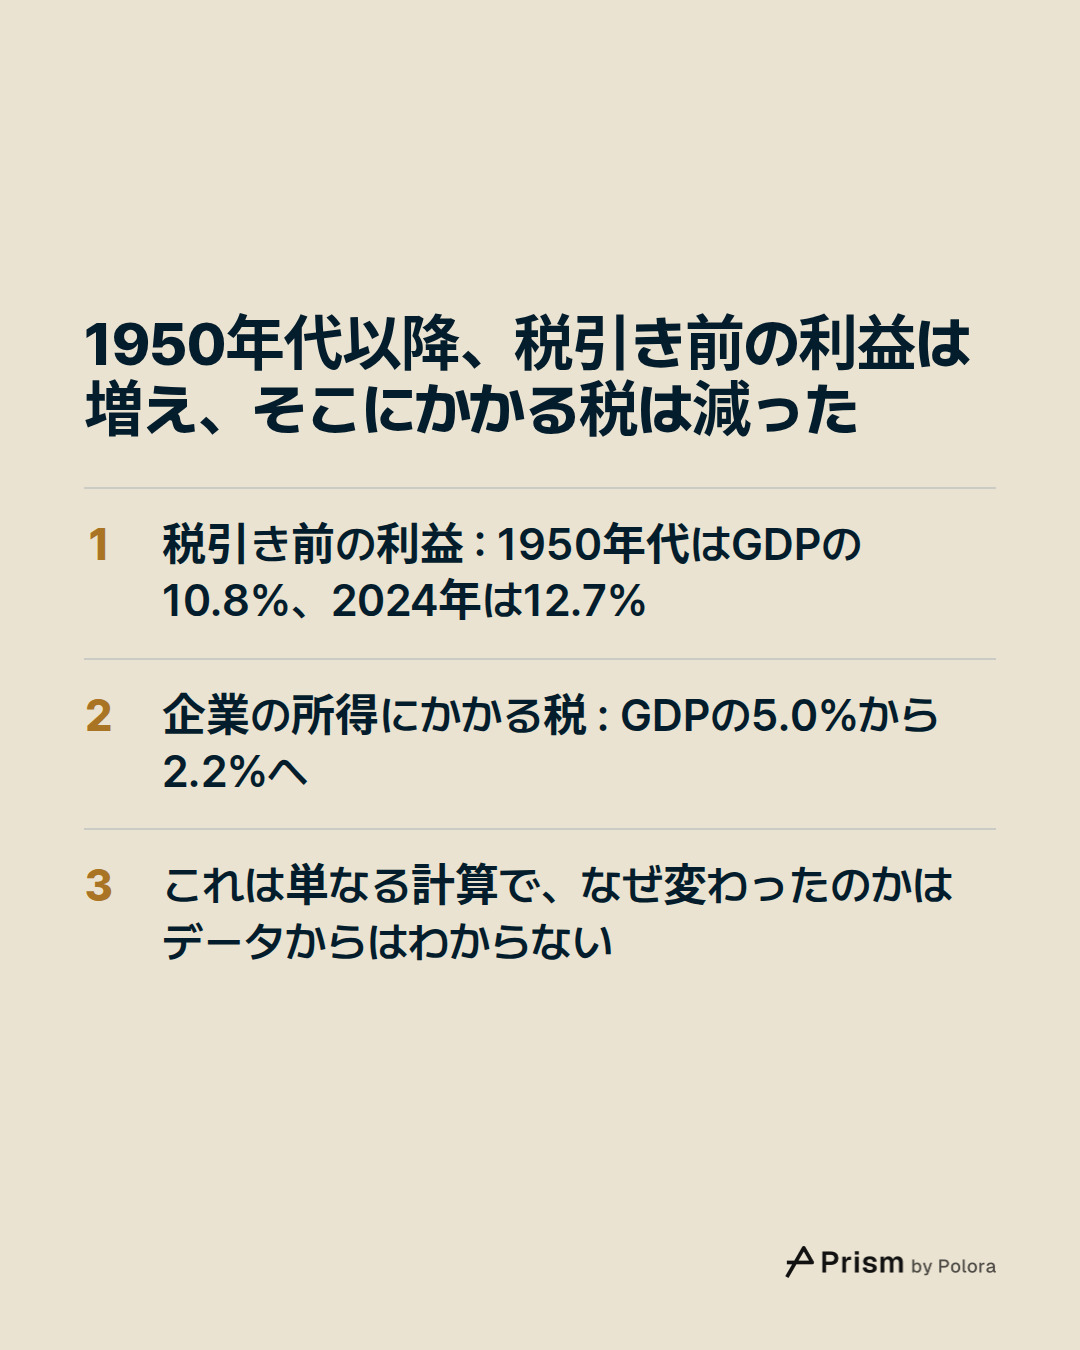
税引き後の利益は、税引き前の利益から税を差し引いたものです。ですから税引き後の最高記録は、利益が増えても、税が減っても、その両方でも生まれます。1950年代と比べると、両方が動いています。
2024年、税引き前の利益はGDPの平均12.7%で、1950年代の10.8%を上回りました。税に回ったのは2.2ポイントで、1950年代の5.0ポイントを大きく下回ります。2026年第2四半期には、税引き前の利益がGDPの14.5%で、税は2.6ポイントでした。利益1ドルあたりにすると17.7セントです。税引き前の利益の増加と税の取り分の縮小が、どちらも税引き後の利益を押し上げました。
この「利益1ドルあたり何セント」という数字は、国全体の二つの合計を割ったもので、どこかの企業が実際に払っている税率ではありません。BEAのいう企業の所得にかかる税には、連邦税、州税、地方税のほか、外国政府に払う税も入っています。BEAが利益から除いている資産の値上がり益にかかる税も含まれます。
これは計算であって、理由の説明ではありません。データが示すのは、利益がどれだけ増え、税の取り分がどれだけ減ったかであり、なぜそうなったのかは示していません。2018年の税制改正もコロナ禍も、この流れの中の時点にすぎず、原因として測られたものではありません。
次の推計で何が変わりうるか
これらは推計値で、BEAは後から改定します。BEAは各四半期のGDPの速報値と同時には企業利益を公表しません。公表予定によれば、2026年第3四半期の利益は今月25日に発表されます。そこで新たな最高が出るかもしれませんし、最高更新が途切れるかもしれません。それ以前の四半期の数字が改定される可能性もあります。利益が過去最高の水準にあるという事実だけでは、この先の利益や株価がどうなるかについて何も言えません。
- US Bureau of Economic Analysis, National Income and Product Accounts, quarterly data file]
- US Bureau of Economic Analysis, National Income and Product Accounts, annual data file]
- FRED, Federal Reserve Bank of St. Louis, BEA series CPATAX, CPROFIT, A054RC1Q027SBEA, A445RC1Q027SBEA, B394RC1Q027SBEA and GDP]
- FRED, Federal Reserve Bank of St. Louis, BEA annual series A551RC1A027NBEA, A051RC1A027NBEA and GDPA]
- US Bureau of Economic Analysis, Corporate Profits]
- US Bureau of Economic Analysis, NIPA Handbook, Chapter 13: Corporate Profits]
- US Bureau of Economic Analysis, glossary: corporate profits with inventory valuation and capital consumption adjustments]
- Wikipedia, Tax Cuts and Jobs Act]
![出典 8 : apps.bea.gov · US Bureau of Economic Analysis, National Income and Product Accounts, quarterly data file], apps.bea.gov · US Bureau of Economic Analysis, National Income and Product Accounts, annual data file], fred.stlouisfed.org · FRED, Federal Reserve Bank of St. Louis, BEA series CPATAX,](https://media.cdn.polora.ai/picks/2026/11/pickrun_f77f75fa691647e7/fGpvWkGqGSUDtvFh-slide-08--gdp-11-9.jpg)