대개 처음부터 받을 수 없었습니다. 매장 가격에는 소매 마진이 붙어 있고, 되사는 쪽은 도매가나 그보다 낮은 값을 부르기 때문입니다. 이와 별개로, 오랫동안 세계 다이아몬드 공급 대부분을 쥐었던 드비어스가 가격 수준을 떠받쳐 왔습니다. 랩그로운 다이아몬드가 그 구조를 흔들었고, 드비어스는 지금 매각을 앞두고 있습니다.
비즈니스와 경제 · 2026-10-08
다이아몬드를 되팔아 산 값을 돌려받은 경우는 드물었다
'지금도' 산 값을 받느냐는 질문에는 다이아몬드가 한때는 제값을 지켰다는 전제가 깔려 있습니다. 그런데 근거를 보면 대체로 그렇지 않았고, 이 차이는 랩그로운 다이아몬드보다 훨씬 오래되었습니다.
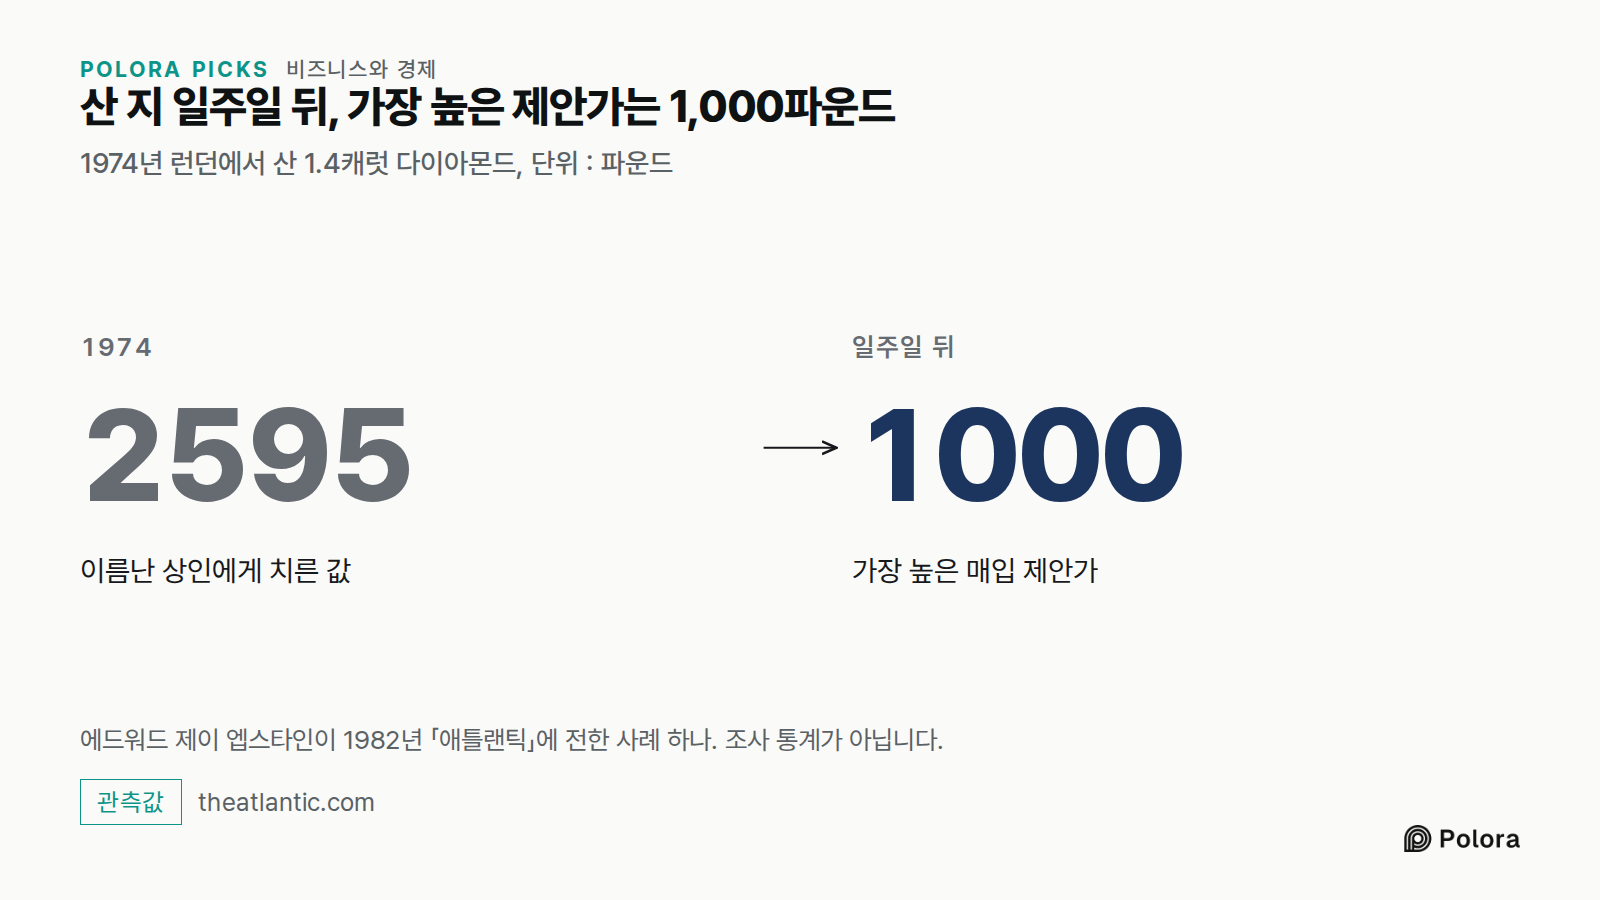
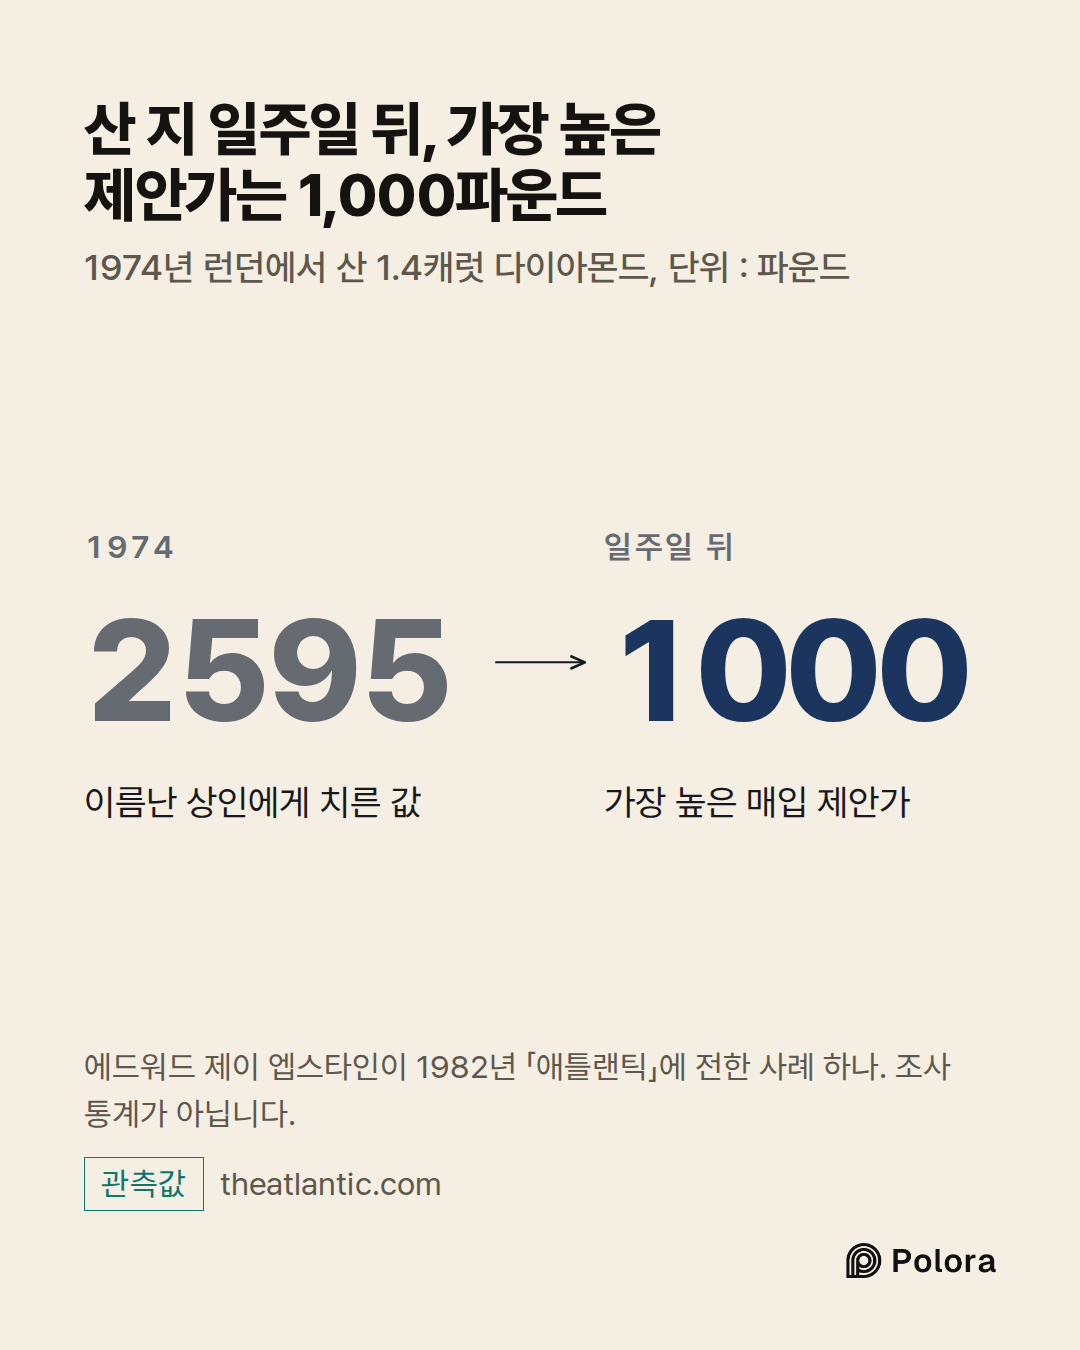
1982년, 작가 에드워드 제이 엡스타인은 미국 잡지 「애틀랜틱」에 '다이아몬드를 팔아 본 적 있습니까?'라는 표지 기사를 쓰고, 평범한 소유자들이 다이아몬드를 팔려 할 때 무슨 일이 벌어지는지 적었습니다. 1974년의 한 사례에서 런던의 한 구매자는 이름난 상인에게서 1.4캐럿짜리 돌을 2,595파운드에 샀다가 일주일 뒤 팔기로 했는데, 가장 높은 제안가가 1,000파운드였습니다. 뉴욕의 한 다이아몬드 매입업자는 보석 매장에서 2,000달러쯤 할 0.5캐럿 반지도 자기 회사에는 600달러에밖에 팔 수 없을 것이라고 엡스타인에게 말했습니다.
이것은 기자 한 사람이 모은 사례와 업계 사람들의 추정입니다. 조사 통계가 아니고, 오늘 소유자가 산 값의 몇 퍼센트를 돌려받는지 알려 주지도 않습니다.
어느 것도 시장이 무너져서 생긴 일이 아니었습니다. 다이아몬드 가격은 처음부터 그렇게 짜여 있었습니다.
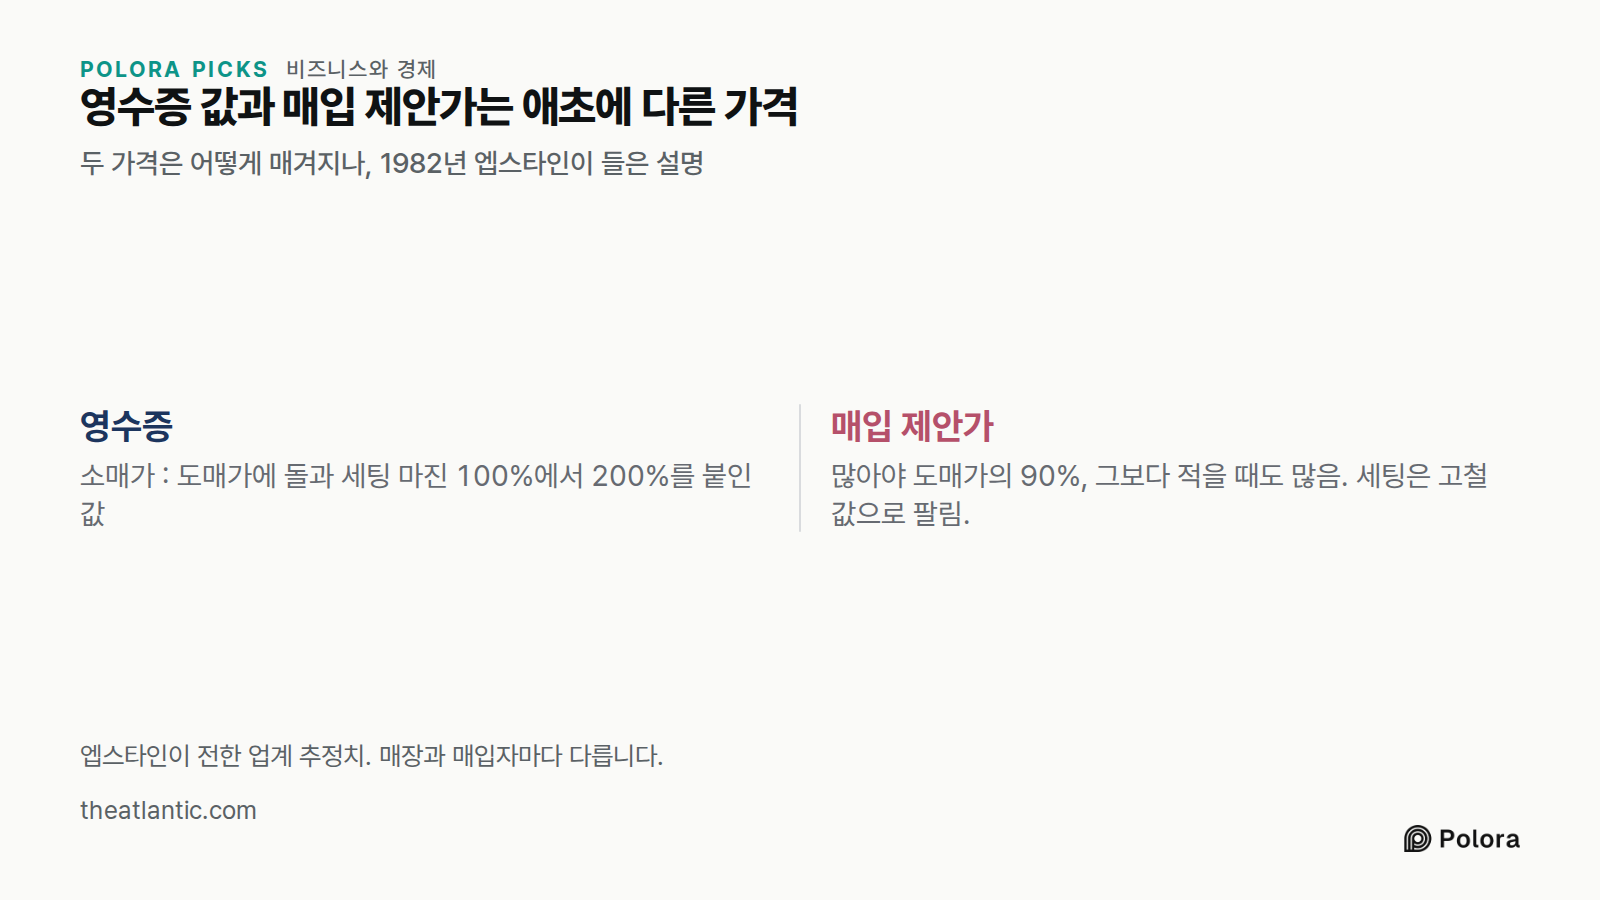
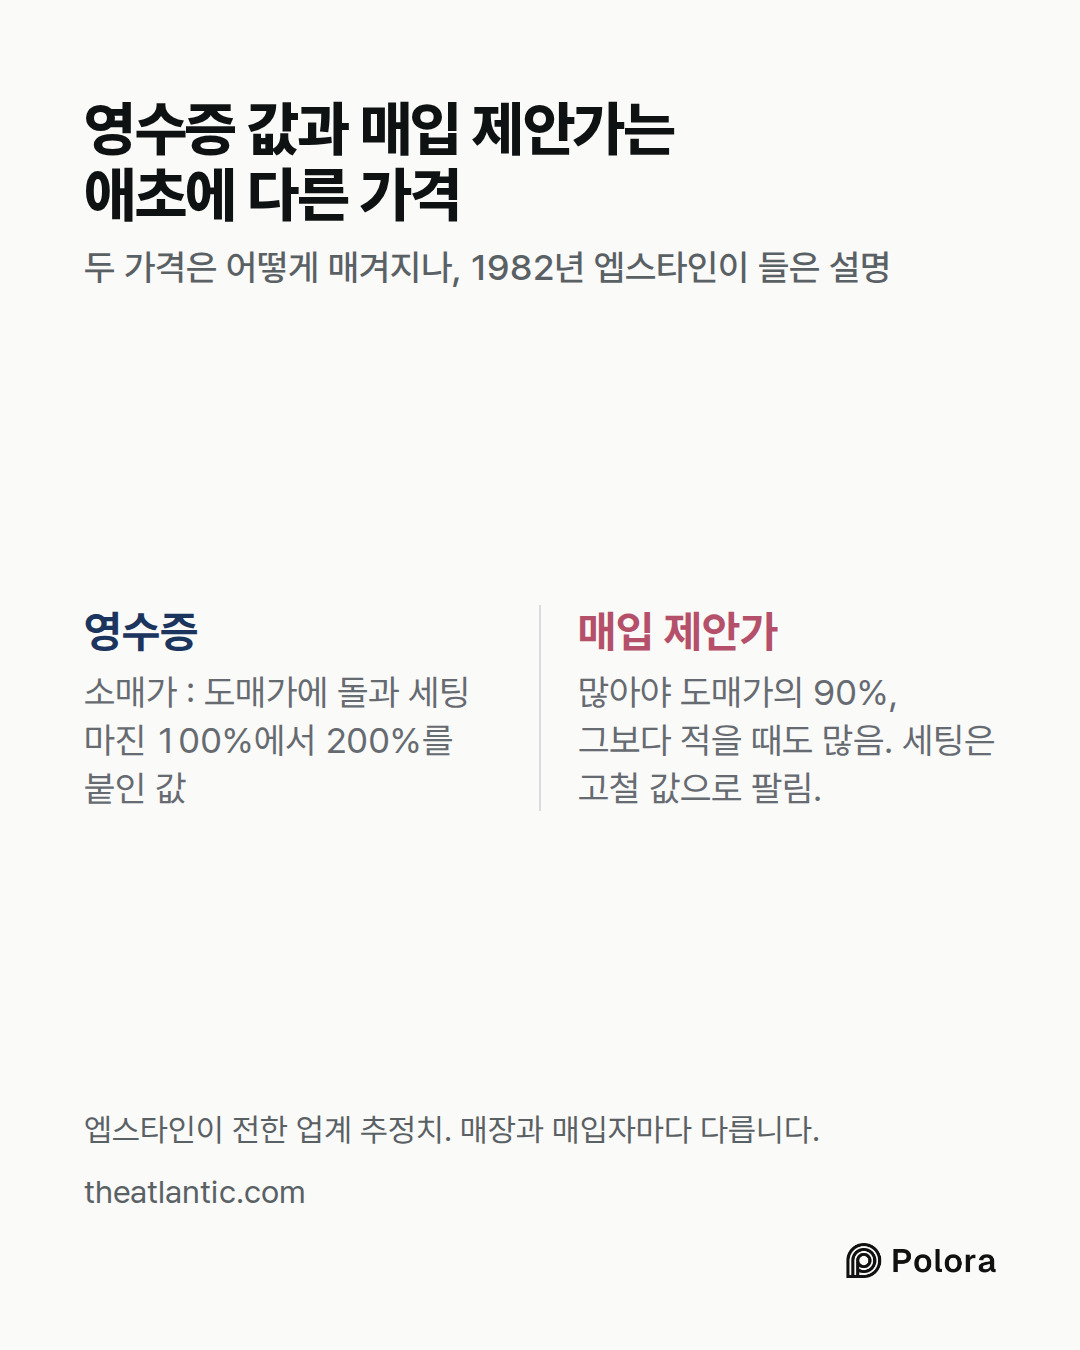
매장은 돌을 도매가로 사서 자기 마진을 붙입니다. 엡스타인은 다이아몬드와 세팅에 붙는 마진이 매장에 따라 100%에서 200%에 이를 수 있다고 전했습니다.
팔 때는 그 마진의 반대편에 서게 됩니다. 엡스타인이 인터뷰한 뉴욕의 매입업자는 자기 회사가 보통 현재 도매가의 90%까지밖에 줄 수 없고, 그보다 덜 줄 때도 많다고 했습니다. 세팅은 고철 값으로 팔리고, 매입하는 쪽은 실수에 대비한 여유를 남겨 두기 때문입니다. 엡스타인에 따르면 매장들은 대체로 아예 돌을 되사지 않으려 했습니다. 정직하게 값을 부르면 손님이 들고 온 영수증과 나란히 놓였을 때 모욕처럼 보였을 테니까요.
결국 영수증에 적힌 것은 소매가이고, 되사겠다는 제안은 도매가나 그 이하로 나옵니다. 둘은 애초에 맞아떨어질 수 없었습니다.
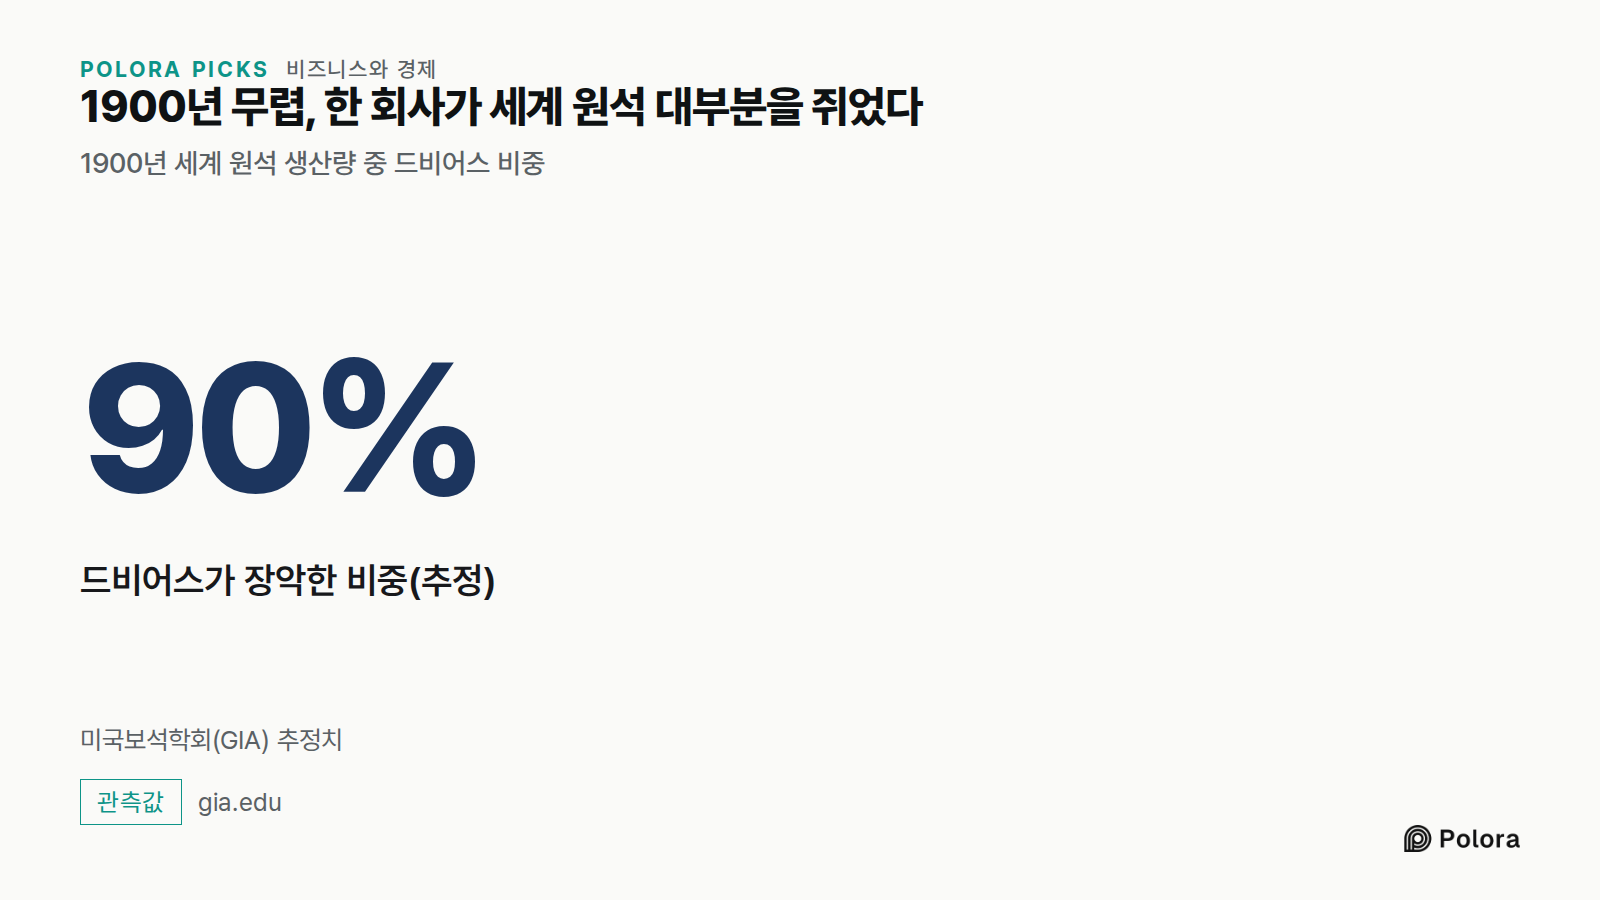
다이아몬드는 광산에서 캐낸 원석으로 시작해, 깎고 연마한 뒤에 매장에 닿습니다. 20세기 대부분 동안 그 원석 공급의 대부분이 드비어스라는 한 회사를 거쳤습니다. 미국보석학회(GIA)에 따르면 1900년 무렵 드비어스는 세계 원석 생산량의 약 90%를 장악하고 있었습니다.
공급 대부분을 쥐고 있으니 시장에 얼마를 풀지 정할 수 있었고, 그래서 가격을 안정시킬 수 있었습니다. 엡스타인은 소련이 다이아몬드를 캐기 시작했을 때 드비어스가 가격 경쟁을 벌이는 대신 판매를 위한 '단일 창구'를 제안했다고 적었습니다.
그 역할은 이제 대부분 사라졌습니다. 미국보석학회는 드비어스가 '다이아몬드 공급의 관리자 역할을 크게 줄였다'고 하고, 다이아몬드가 이제 한 창구가 아니라 여러 경로로 시장에 들어온다고 설명합니다.
공급을 쥐는 것은 일의 절반이었습니다. 나머지 절반은 이미 팔린 돌이 다시 시장에 나와 새 돌과 경쟁하지 않게 하는 것이었습니다.
1938년 드비어스는 미국 광고대행사 N. W. 에이어를 고용했습니다. 엡스타인이 인용한 이 대행사의 1947년 전략안은 약혼반지를 '심리적 필수품'으로 만드는 것을 목표로 삼았습니다. 드비어스는 이 대행사의 카피라이터 프랜시스 게러티가 1947년 'A Diamond Is Forever(다이아몬드는 영원하다)'라는 문구를 썼다고 밝힙니다. 이 문구는 1948년 처음 광고에 실렸습니다.
엡스타인의 해석은 직설적입니다. 다이아몬드가 영원하다는 것은 '절대 되팔아서는 안 된다는 의미에서'였다고 그는 썼습니다. 이것은 캠페인에 대한 그의 해석이지, 문구를 쓴 사람이 그렇게 말했다고 기록된 것은 아닙니다. 그의 해석대로라면, 평생 서랍 속에 있는 돌은 다음에 팔릴 돌의 가격을 끌어내릴 수 없습니다.
이제 다이아몬드는 공장에서 기를 수 있고, 캐낸 돌과 같은 탄소 결정으로 이루어집니다. 2018년 7월 미국 연방거래위원회(FTC)는 판매자를 위한 지침인 '보석 가이드'를 개정했습니다. 새 다이아몬드 정의에는 '천연'이라는 말이 더 이상 들어 있지 않아서, 길러 낸 돌도 그 정의에 들어맞습니다.
조건이 있습니다. 가이드는 길러 낸 돌에 보석 이름을 쓰면서 '실험실에서 기른(laboratory-grown)'이나 '실험실에서 만든(laboratory-created)' 같은 말을 그 이름 바로 앞에 똑같이 눈에 띄게 붙이지 않으면 불공정하거나 기만적이라고 봅니다.
한계도 있습니다. 가이드는 스스로 'FTC나 대중을 구속하지 않는다'고 밝힙니다. 무엇이 구매자를 오도하는지에 대한 이 기관의 견해일 뿐 그 자체로 법은 아닙니다. 다만 가이드에 어긋나는 표시는 여전히 FTC가 집행하는 법에 따라 제재 대상이 될 수 있습니다.
드비어스는 직접 랩그로운 다이아몬드를 팔아 보기도 했습니다. 이 회사의 브랜드 라이트박스는 2018년, 캐럿당 800달러라는 균일 소매가로 출발했습니다. 캐럿은 다이아몬드의 무게를 재는 단위입니다.
2025년 5월 8일 드비어스는 라이트박스를 닫겠다고 발표했습니다. 라이트박스를 연 뒤로 보석용 랩그로운 다이아몬드의 도매가가 90% 떨어졌다는 이유였습니다. 이것은 도매가가 떨어진 폭이지, 라이트박스가 소비자에게 받던 800달러에서 떨어진 폭이 아닙니다. 드비어스의 최고경영자 앨 쿡은 보석 업계지 JCK에 이제 랩그로운 다이아몬드를 '슈퍼마켓에서 200달러에' 살 수 있다고 말했습니다.
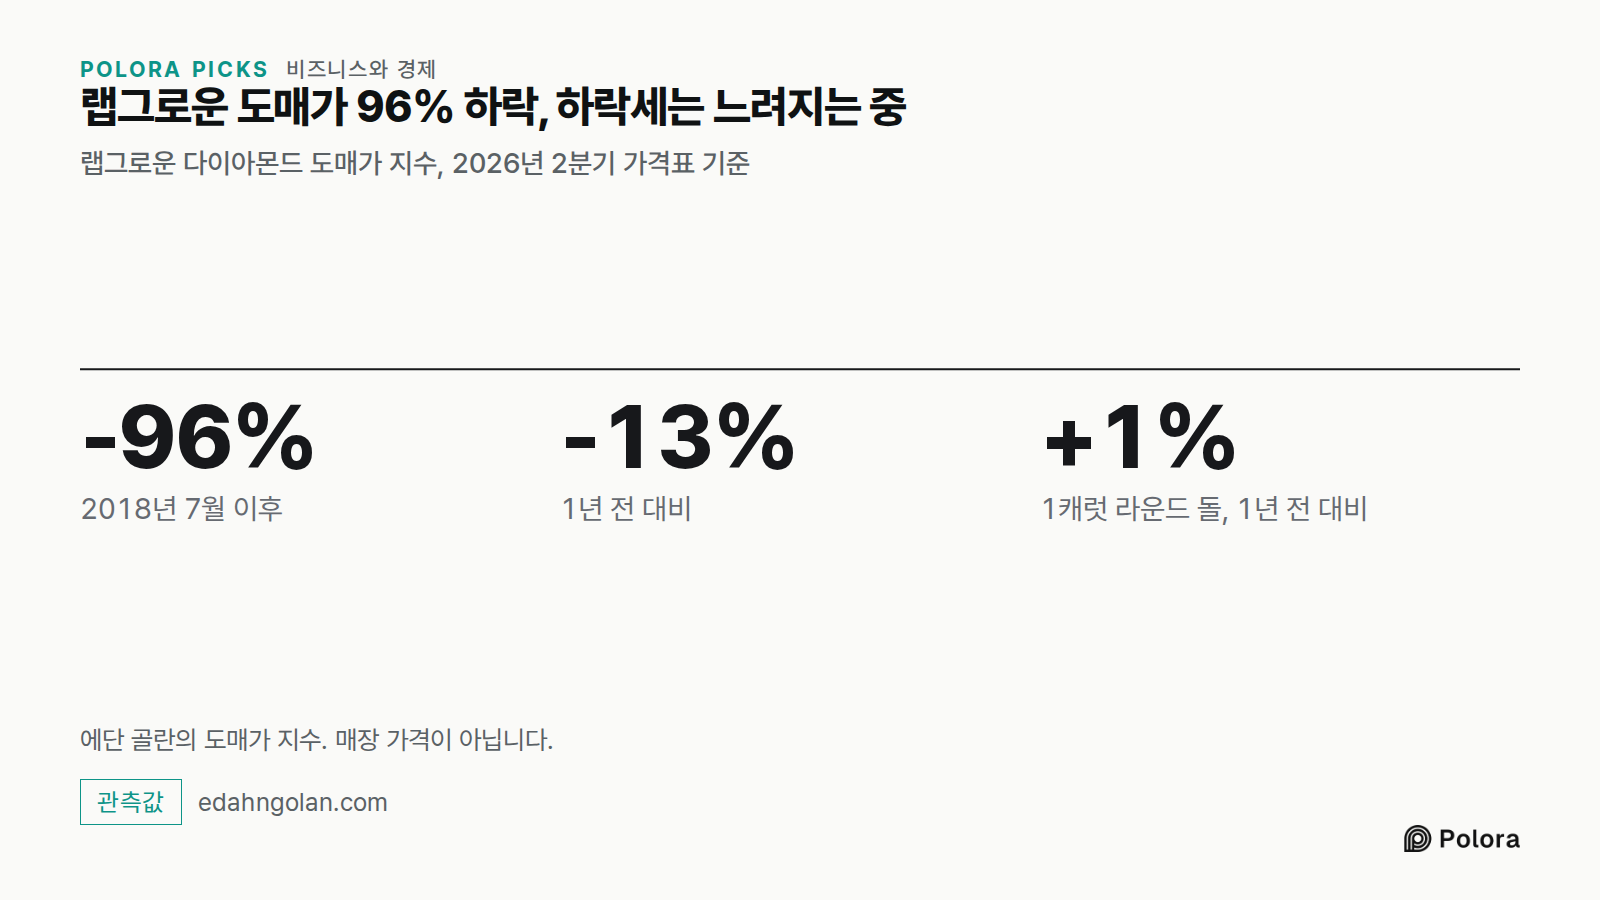
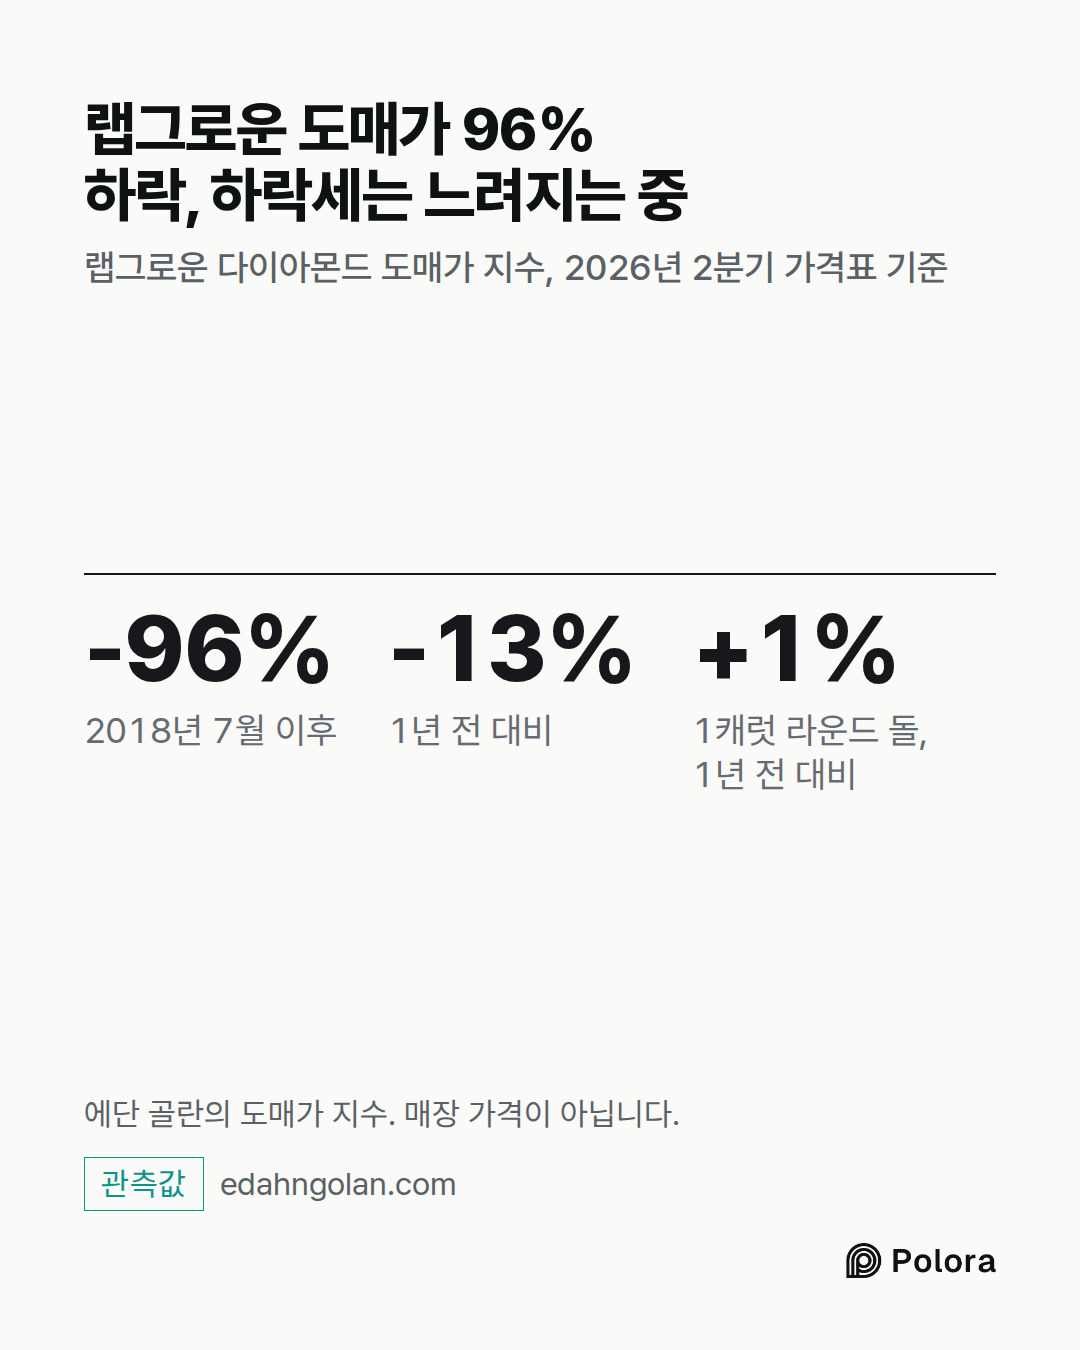
2018년 7월부터 랩그로운 다이아몬드 도매가를 추적해 온 분석가 에단 골란은 2026년 7월 7일 낸 2026년 2분기 가격표에서, 자신의 지수가 출발점보다 96% 낮아졌고 1년 전보다 13% 떨어졌다고 밝혔습니다. 그의 수치를 보면 하락세는 느려지고 있습니다. 1캐럿 라운드 돌은 1년 전보다 1% 올랐습니다. 얼마든지 더 만들어 낼 수 있는 돌은, 한때 다이아몬드 가격을 떠받치던 희소성을 잃었습니다.
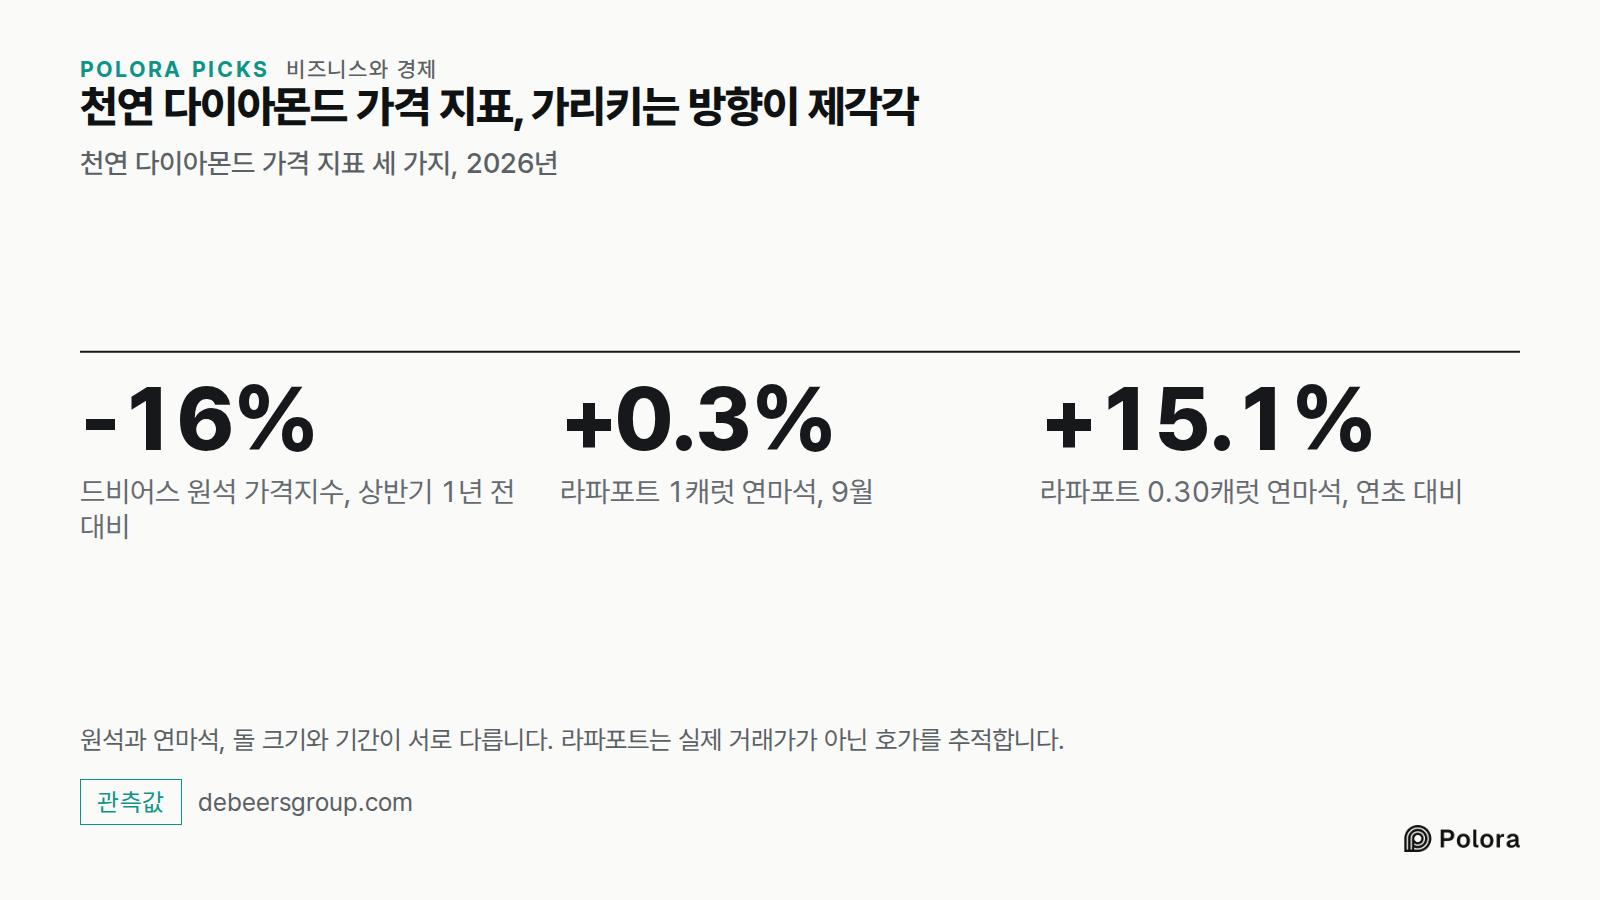
2026년 7월 30일 발표된 드비어스 자체 수치를 보면, 2026년 상반기 평균 원석 가격지수는 1년 전보다 16% 낮았고, 캐럿당 평균 판매가는 155달러에서 105달러로 내려갔습니다. 드비어스는 이 더 큰 하락의 일부가 판매한 돌의 구성이 바뀐 데서 왔다고 설명했습니다.
연마된 돌의 가격을 추적하는 업계 가격 정보 서비스 라파포트는 2026년 2월 4일 '합성 다이아몬드, 중국의 경기 둔화, 결혼율 하락 같은 사회 변화 때문에 다이아몬드 수요가 영구적으로 낮아졌다'고 밝혔습니다. 그런데 이달 6일에는 1캐럿 돌 가격이 9월에 0.3% 올라 두 달 연속 상승했고, 0.30캐럿 돌 지수는 연초보다 15.1% 올랐다고 전했습니다. 이 지수는 선별된 연마석의 호가를 추적하는 것이지, 실제 거래가나 매장 가격, 소유자가 받는 제안가가 아닙니다.
이 숫자들은 서로 다른 것을 잽니다. 원석인지 연마석인지, 작은 돌인지 큰 돌인지, 반기 평균인지 한 달치인지가 다릅니다. 함께 놓고 보면 천연 다이아몬드 가격은 크게 떨어졌고, 일부는 이제 자리를 잡기 시작했습니다. 그래도 다이아몬드가 지금 얼마인지를 하나의 숫자로 알려 주지는 않으며, 자기 반지가 얼마에 팔릴지 알려 주는 숫자는 그중 어디에도 없습니다.
2001년 5월 드비어스 주주들은 광산 회사 앵글로 아메리칸과 오펜하이머 가문 등이 참여한 187억 달러 규모의 인수를 승인했다고 당시 JCK가 보도했습니다. 첫 제안가는 176억 달러였습니다. 앵글로 아메리칸은 이후 드비어스 지분 85%를 갖게 됩니다.
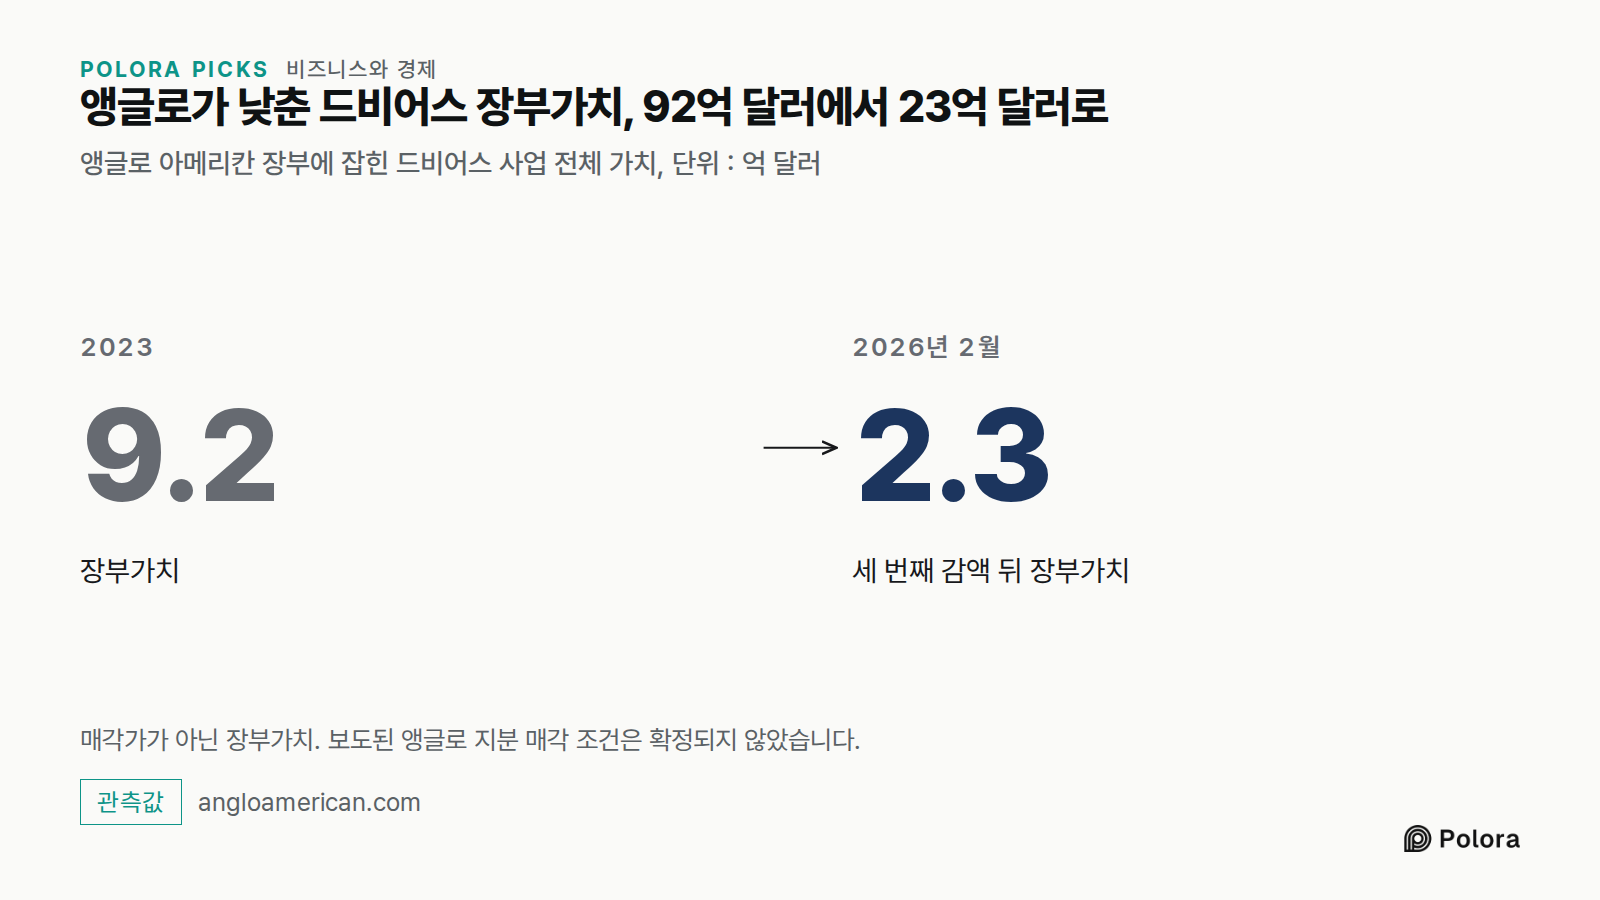
앵글로 아메리칸은 그 뒤 장부상 드비어스의 가치를 세 차례 낮췄습니다. 2026년 2월 발표된 가장 최근의 감액 이후, 앵글로는 드비어스 사업 전체의 장부가치를 23억 달러로 잡고 있습니다. 2023년에는 92억 달러였습니다. 그중 앵글로 몫은 19억 달러입니다. 드비어스의 매출은 2026년 상반기 16억 달러로, 1년 전 20억 달러에서 줄었습니다.
앵글로 아메리칸은 우선협상대상자를 정했습니다. 드비어스 최고경영자를 지낸 개러스 페니가 이끄는 글로벌 다이아몬드 컨소시엄입니다. 2026년 7월 29일 블룸버그는 앵글로의 지분 85%에 대한 가격이 약 10억 달러이며, 약 7억 5천만 달러를 먼저 주고 2억 5천만 달러를 나중에 주는 구조라고 보도하면서, 조건은 확정되지 않았다고 전했습니다. 하루 뒤 앵글로의 최고경영자 덩컨 완블래드는 협상이 마지막 단계에 있고 연말까지 서명하기를 바란다고 말했습니다. 이달 7일에도 그는 협상이 아직 진행 중이라고 밝혔습니다.
매각은 보츠와나 정부가 승인해야 합니다. 보츠와나 정부는 드비어스 지분의 나머지 15%를 갖고 있고, 드비어스 다이아몬드의 70% 이상이 이 나라에서 나옵니다. 보츠와나의 장관은 조건이 붙지만 매각이 2026년 4분기 안에 마무리될 가능성이 높다고 말했습니다. 이달 8일 현재, 앵글로 아메리칸이 계약에 서명했다는 발표는 찾지 못했습니다.
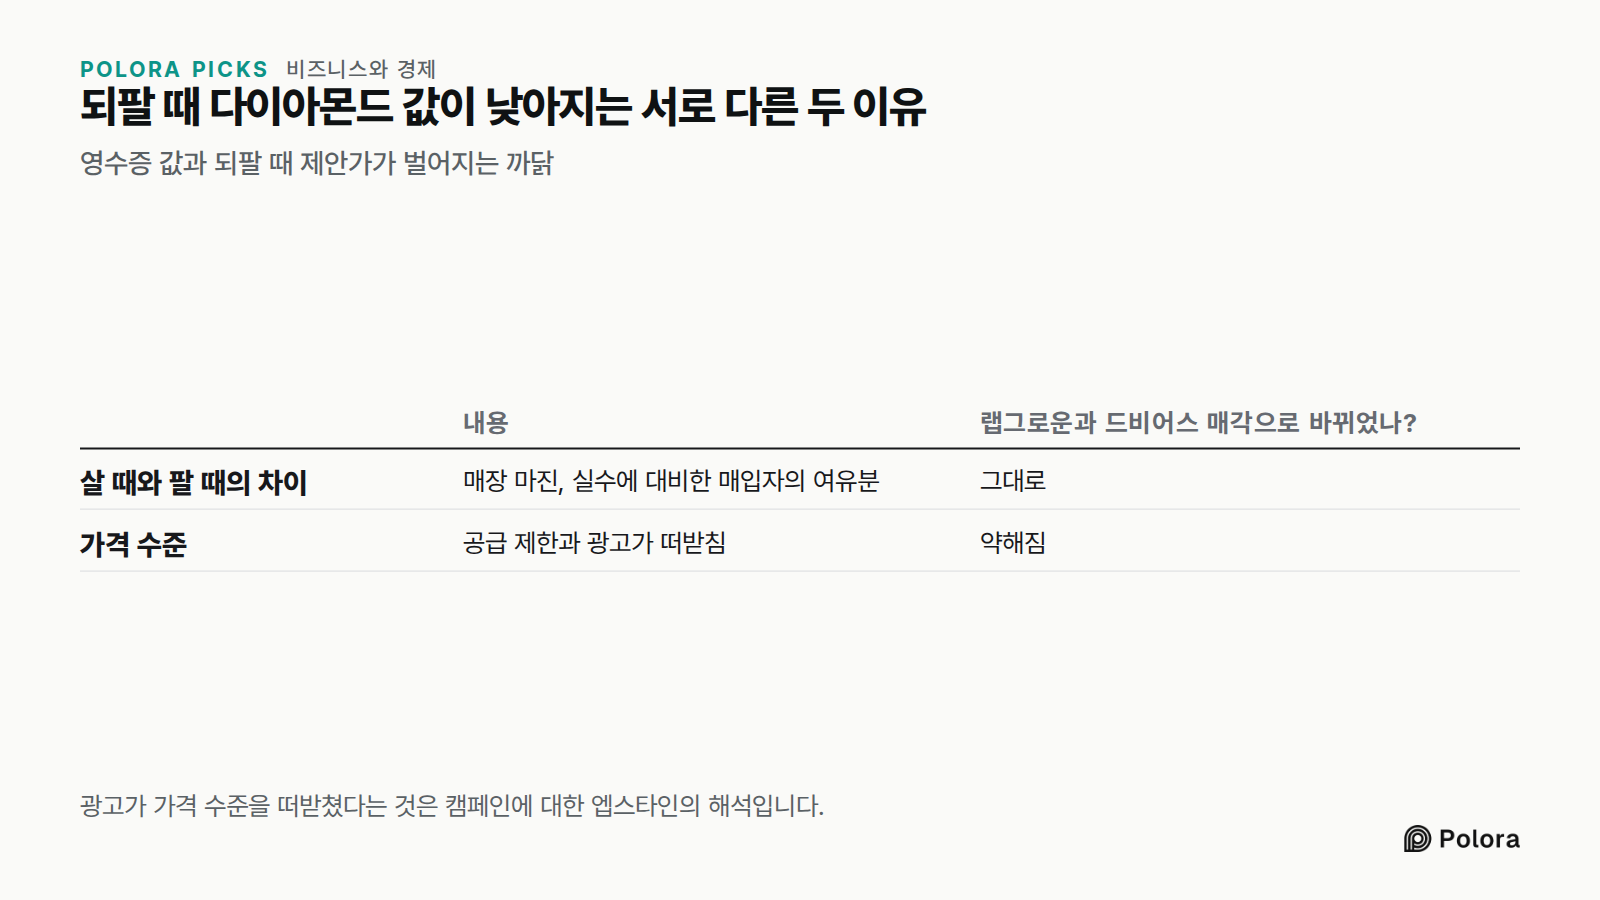
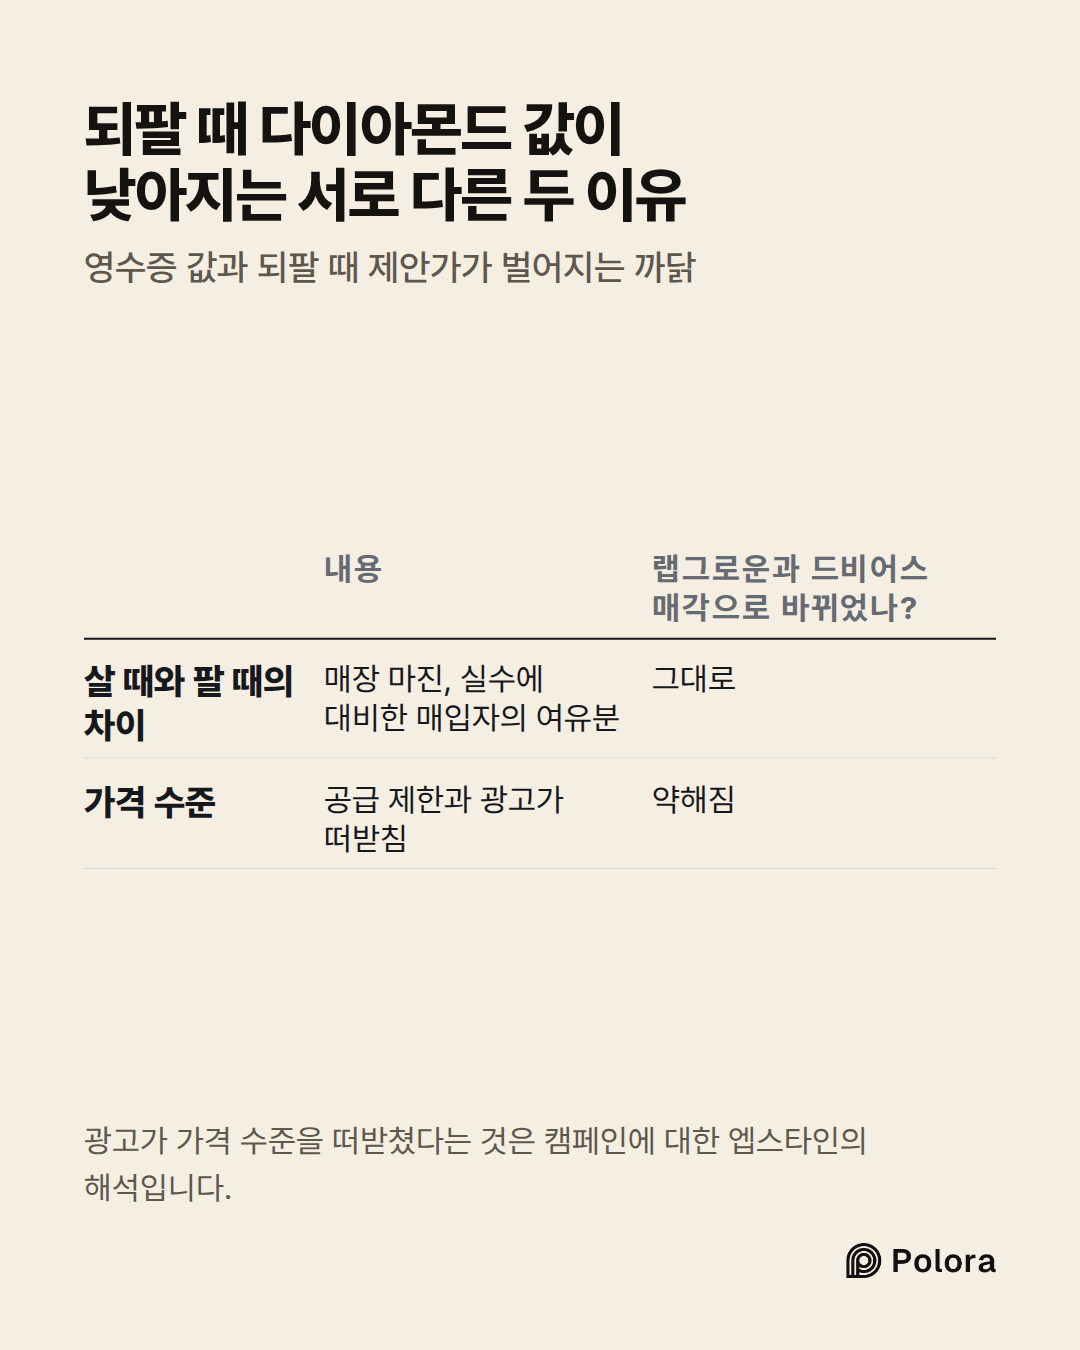
매장에서 매긴 다이아몬드 값은 나중에 누군가 얼마를 줄지에 대한 약속이 아니었습니다. 까닭은 서로 다른 두 가지입니다. 첫째는 살 때와 팔 때의 차이입니다. 매장이 붙이는 마진, 그리고 사들인 돌을 다시 팔아야 하기에 실수에 대비해 여유를 남기는 매입자가 그 차이를 만듭니다. 이 차이는 드비어스가 없었어도 있었을 것입니다. 둘째는 가격 수준 자체입니다. 드비어스는 수십 년 동안 공급을 조이고, 엡스타인의 해석으로는 사람들에게 절대 팔지 말라고 가르친 광고로 그 수준을 떠받쳤습니다.
랩그로운 다이아몬드와 드비어스 매각은 둘째 이유에 닿아 있습니다. 길러 낸 돌은 다이아몬드가 귀하다는 생각을 흔들었고, 그 구조를 움직이던 회사는 팔리는 중입니다. 어느 쪽도 첫째 이유는 바꾸지 않습니다. 옛 사례는 그 차이가 얼마나 벌어질 수 있었는지 보여 주지만, 지금 그 차이가 얼마인지 하나의 숫자로 말할 수 있는 사람은 없습니다. 서랍 속의 돌은 그대로입니다. 영수증에 적힌 것은 그 돌을 사는 데 든 값이었고, 그것이 다시 팔 때의 값이었던 적은 없습니다.
영수증 값과 되팔 때 제안가가 벌어지는 까닭
Is a diamond still worth what you paid for it?
Alpha · claude-sonnet-5
Alpha here. I'll focus on the two biggest open items the editor flagged, then give the one argument that should give a careful reader pause.
1947 slogan date — confirmed, with the name the manuscript omitted.
Multiple independent sources — an academic thesis on N.W. Ayer's De Beers campaigns, The Drum, Sotheby's, and a dedicated slogan-history page — converge on the same account: "In 1947 'a diamond is forever' became the official slogan of the De Beers Consolidated Mines Limited", and the line was written by a specific person, not an anonymous "Ayer copywriter." "Frances Gerety, a young copywriter for N.W. Ayer & Son, scribbled down a few words to finish a new De Beers advertisement" late one night in 1947. Sotheby's corroborates the same date and author independently: "'A Diamond Is Forever' was conceived by copywriter Frances Gerety for the advertising agency N. W. Ayer & Son, as De Beers was facing slumping sales in the wake of WWII." The slogan then "was written by copywriter Frances Gerety at Philadelphia agency NW Ayer in 1947" but first ran in ads the following year. This is well-sourced enough to fix the manuscript's gap: name Gerety, date the line 1947, note firs…
Beta · gpt-6-sol
Beta here. The manuscript’s answer to the reader holds, but two price claims need correction before publication. An ordinary diamond ring generally cannot be sold back for its shop price. That was true well before lab-grown diamonds became a significant competitor. The receipt records a retail transaction; it is not a standing offer from the trade to repurchase the ring. (theatlantic.com)
| Manuscript claim | What I found |
|---|---|
| Owners historically recovered a fraction of retail; markups and buyback prices explain the gap. | Supported as historical examples, not a present-day resale percentage. Epstein’s *Atlantic* article identifies the £2,595 purchase and £1,000 best offer as a 1974 experiment. It also reports a buyer’s illustrative $2,000 ring/$600 offer, a stated maximum of 90% of wholesale, and a possible 100–200% markup on the diamond and setting, depending on the shop. These are reported cases and trade estimates, not a representative survey of today’s offers. Address: https://www.theatlantic.com/magazine/archive/1982/02/have-you-ever-tried-to-sel…
Gamma · gemini-3.1-pro
Gamma here. I will finalize the checks requested in the research brief, building on what Alpha and Beta have already established, and give my assessment of the manuscript's underlying premise.
Here is what the record shows for the specific items the editor asked us to resolve:
1. The 1947 Slogan and Frances Gerety
*Correction required.* The manuscript refers to an anonymous "Ayer copywriter." Alpha and Beta are correct: historical records and De Beers' own corporate history confirm the copywriter was Frances Gerety, and she wrote "A Diamond Is Forever" in 1947 (first appearing in print in 1948). The manuscript should insert her name.
*Source:* https://www.debeersgroup.com/about-us/our-history
2. The 2001 De Beers Buyout Figure
*Supported.* The $18.7 billion figure represents the final approved buyout offer in May 2001, raised from an initial $17.6 billion proposal. Using $18.7 billion is historically accurate for the final deal value.
*Source:* https://www.jckonline.com/editorial-article/shareholders-ok-de-beers-buyout/
3. The FTC Guidelines
*Supported, with section confirmations.* The current eCFR confirms the manuscript's reading. 16 CFR § 23.12 defines a d…
Researcher · gemini-3-7-flash
Reality Check & Factual Verification
Below is the factual verification of the specific claims and queries raised in the manuscript and debaters' arguments, checked against the live web and official primary records as of October 8, 2026.
---
1. The 1947 Slogan and Frances Gerety
* Manuscript Claim: An anonymous N. W. Ayer copywriter created "A Diamond Is Forever" following Ayer's 1947 strategy papers.
* Live Record: Verified with attribution correction. The phrase was penned in 1947 by copywriter Frances Gerety of N. W. Ayer & Son, and the campaign officially launched in print in 1948. De Beers' corporate history explicitly credits Gerety with the 1947 creation.
* Source: De Beers Group Corporate History
---
2. The 2001 De Beers Buyout Figure ($18.7B vs. $17.6B)
* Manuscript Claim: The May 2001 buyout of De Beers was worth $18.7 billion.
* Live Record: Verified. The initial proposal from DB Investments (Anglo American, the Oppenheimer family/Central Holdings, and Debswana) was $17.6 billion, but the consortium raised its offer in May 2001 to secure shareholder approval, valuing the…
The Arbiter · gpt-6-sol
Round record for the verdict: Alpha, Beta and Gamma agree that the manuscript’s central answer is supported: a retail diamond receipt has historically been a poor guide to what an owner can recover on resale. Beta dates Epstein’s £2,595 purchase and £1,000 best offer to a 1974 example, not a present-day resale rate. No participant established a representative current resale percentage.
The agreement comes with an important distinction. Alpha identified it, and Beta and Gamma endorsed it: the retail-to-resale gap and the level of diamond prices are different questions. Shop margins and a buyer’s resale risk help explain a low offer even without De Beers. Historic supply control, advertising and lab-grown competition bear on broader prices; they do not, by themselves, establish what a particular ring will fetch. Epstein’s claim that “forever” discouraged resale should remain attributed to *his interpretation*, not stated as the copywriter’s documented intent.
The checks yielded these publication-relevant points:
- History and attribution: GIA’s estimate of De Beers’ roughly 90% control of rough production by 1900 stands in the record. De Beers credits Frances Ger…
The Arbiter's Final Verdict · gpt-6-sol
Usually not if “worth” means what you could sell it for. A shop’s receipt records a retail price; a resale buyer generally offers a wholesale-based price or less. That gap existed long before lab-grown diamonds. Edward Jay Epstein documented striking examples in *The Atlantic* in 1982, but those examples are historical—not a reliable percentage for a sale today.
Market prices are a separate question. De Beers reported a 90% fall in *wholesale lab-grown* prices since Lightbox launched in 2018. Natural-diamond measures have also weakened, though some selected polished-stone indexes rose in September 2026; those indexes do not tell you what someone would offer for your ring. (De Beers, July 2026; Rapaport, October 2026)
So the man…