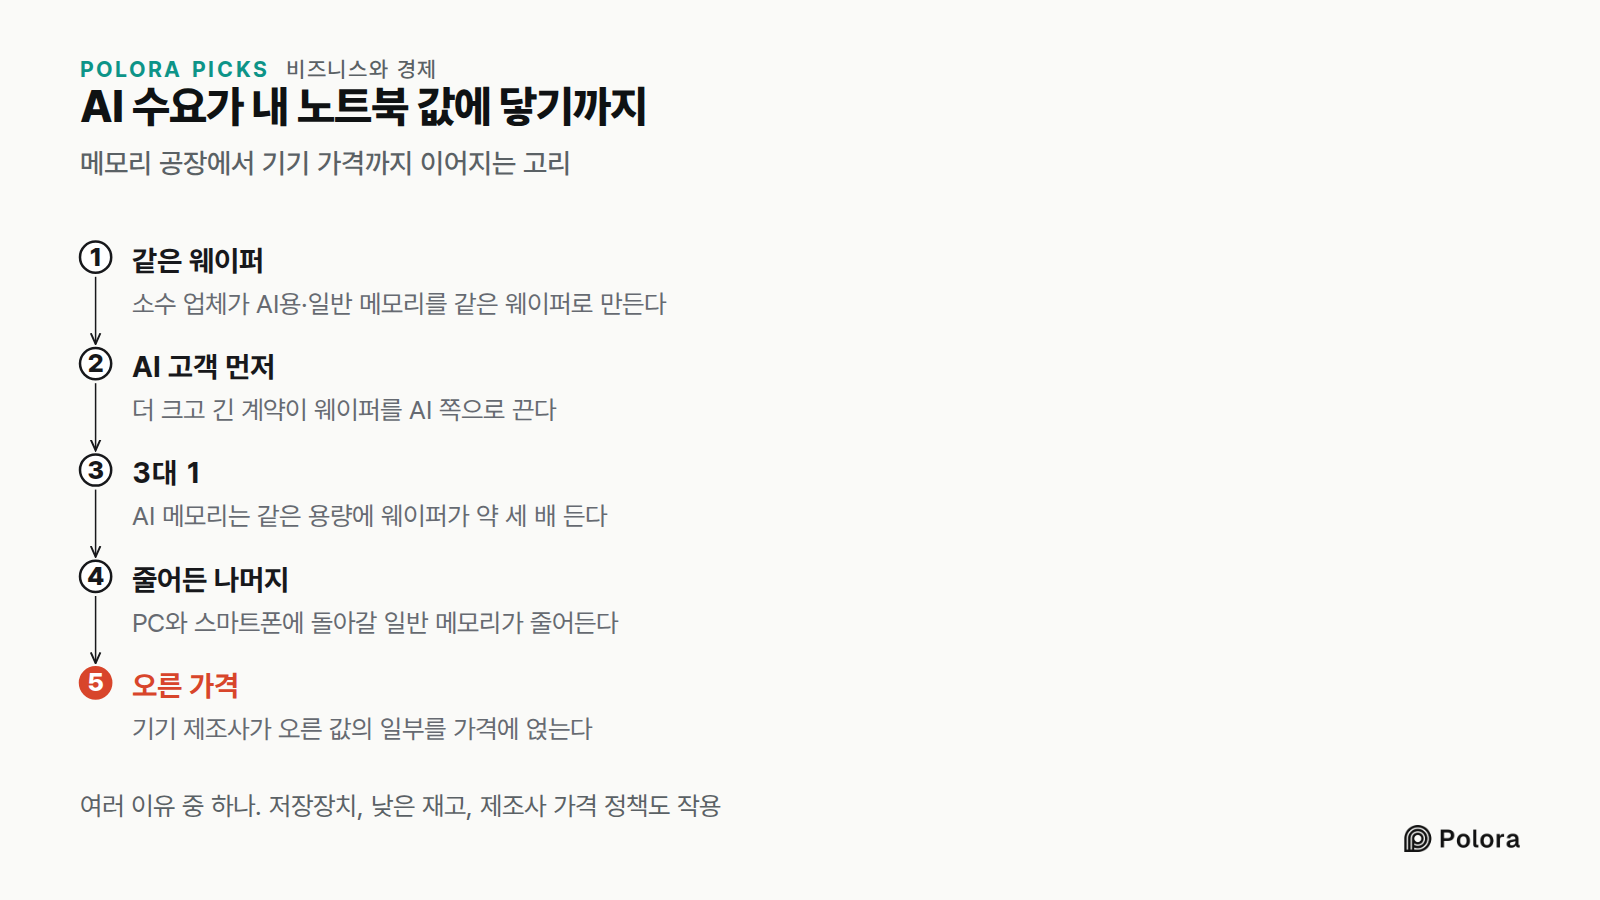
AI 서버용 메모리와 노트북·스마트폰용 메모리는 같은 회사들이 같은 공장에서 같은 실리콘 웨이퍼로 만듭니다. 그런데 AI용 메모리는 같은 용량을 만드는 데 웨이퍼가 약 세 배 듭니다. 웨이퍼가 AI 쪽으로 쏠리면서 일반 메모리는 귀해지고 비싸졌고, 기기 제조사는 오른 값의 일부를 소비자 가격에 얹고 있습니다.
비즈니스와 경제 · 2026-10-02
AI 서버와 내 노트북은 같은 메모리 공장을 나눠 쓴다
9월 30일, 이름이 낯선 미국 회사 하나가 창사 이래 가장 큰 분기 실적을 발표했습니다. 마이크론입니다. 이번 분기 매출은 1년 전 같은 분기의 약 4.8배였습니다. 마이크론은 메모리를 만듭니다. 컴퓨터나 스마트폰이 지금 처리하는 내용을 잠시 올려 두는 칩입니다. 그보다 석 달 앞서 애플은 맥과 아이패드 가격을 올리면서 AI가 불러온 메모리 부족을 이유로 들었습니다.
AI 붐은 어딘가 먼 데이터센터에서 벌어지는 일이고, 내 주머니 속 스마트폰과는 상관없다고 생각하기 쉽습니다. 이 생각은 딱 한 군데에서 틀립니다. AI 서버에 들어가는 메모리와 내 노트북에 들어가는 메모리는 같은 회사들이 같은 공장에서 같은 실리콘 원판으로 만듭니다. 한쪽이 더 가져가면 다른 쪽 몫이 줄어듭니다.
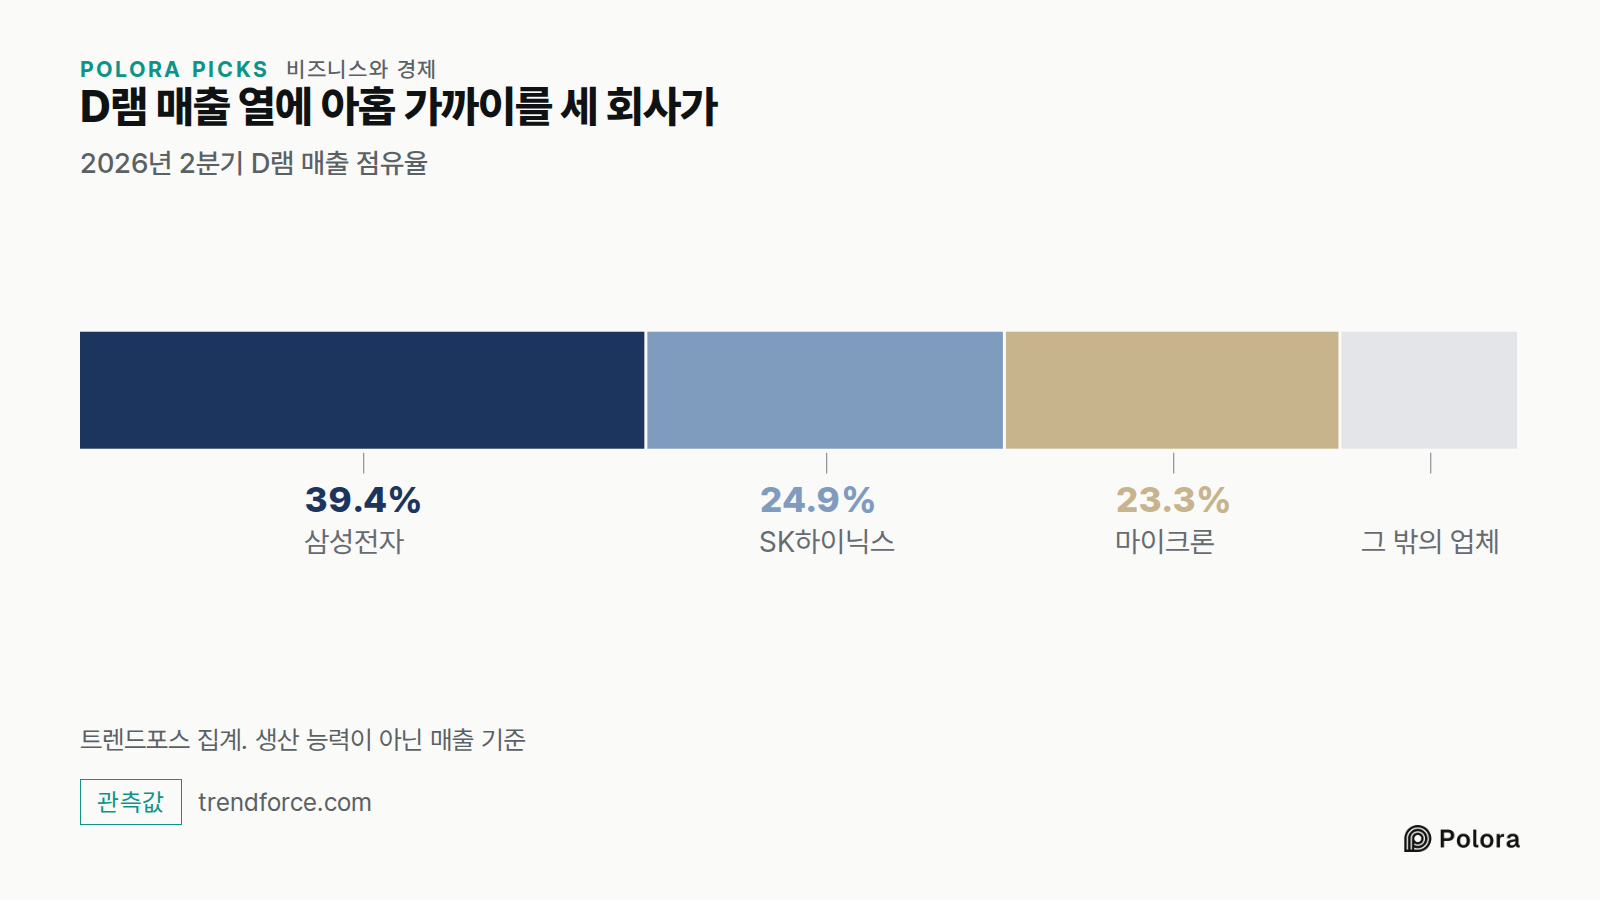
여기서 말하는 메모리는 D램입니다. 노트북에도, 스마트폰에도, 서버에도 들어갑니다. 시장조사업체 트렌드포스에 따르면 2026년 2분기 전 세계 D램 매출의 87.6퍼센트, 열에 아홉 가까이를 세 회사가 가져갔습니다. 삼성전자가 39.4퍼센트, SK하이닉스가 24.9퍼센트, 마이크론이 23.3퍼센트입니다. 생산 능력이 아니라 매출을 기준으로 한 점유율입니다. 다른 조사업체인 카운터포인트리서치는 회사별 몫을 조금 다르게 나누지만, 세 회사의 합계는 비슷하게 봅니다.
중국 업체 창신메모리(CXMT)가 일반 메모리 시장에서 몸집을 키우고 있습니다. 다만 세 회사의 점유율이 계속 내려갈지는 아직 판단하기 이릅니다. 지금은 이 세 회사가 무엇을 만들기로 하느냐에 따라 시장 전체가 움직입니다.
메모리 칩은 웨이퍼라고 부르는 둥근 실리콘 원판 위에 새겨서 만듭니다. 공장 한 곳이 한 달에 처리할 수 있는 웨이퍼 수는 정해져 있습니다. 웨이퍼 한 장으로 PC와 스마트폰에 들어갈 일반 메모리를 만들 수도 있고, AI 칩에 필요한 특수 메모리를 만들 수도 있습니다. 이 특수 메모리가 고대역폭 메모리, 줄여서 HBM입니다. 칩을 여러 층으로 쌓아 AI 프로세서에 데이터를 아주 빠르게 보내 주는 메모리입니다.
빠른 대신 자리를 많이 차지합니다. 마이크론은 현재 주력 AI 메모리인 HBM3E가 같은 공정에서 같은 용량을 만드는 데 웨이퍼를 DDR5의 약 세 배 쓴다고 밝혔습니다. DDR5는 요즘 새 컴퓨터에 들어가는 일반 메모리입니다. 2026년 8월 반도체 학회 핫칩스에서 마이크론의 한 엔지니어는 세대가 바뀌어도 이 차이가 줄지 않고 있으며, 회사는 다음 세대에서 차이가 더 벌어질 것으로 본다고 말했습니다. 이 비율은 두 제품을 견준 값이지, 모든 메모리 칩에 똑같이 적용되는 고정값은 아닙니다.
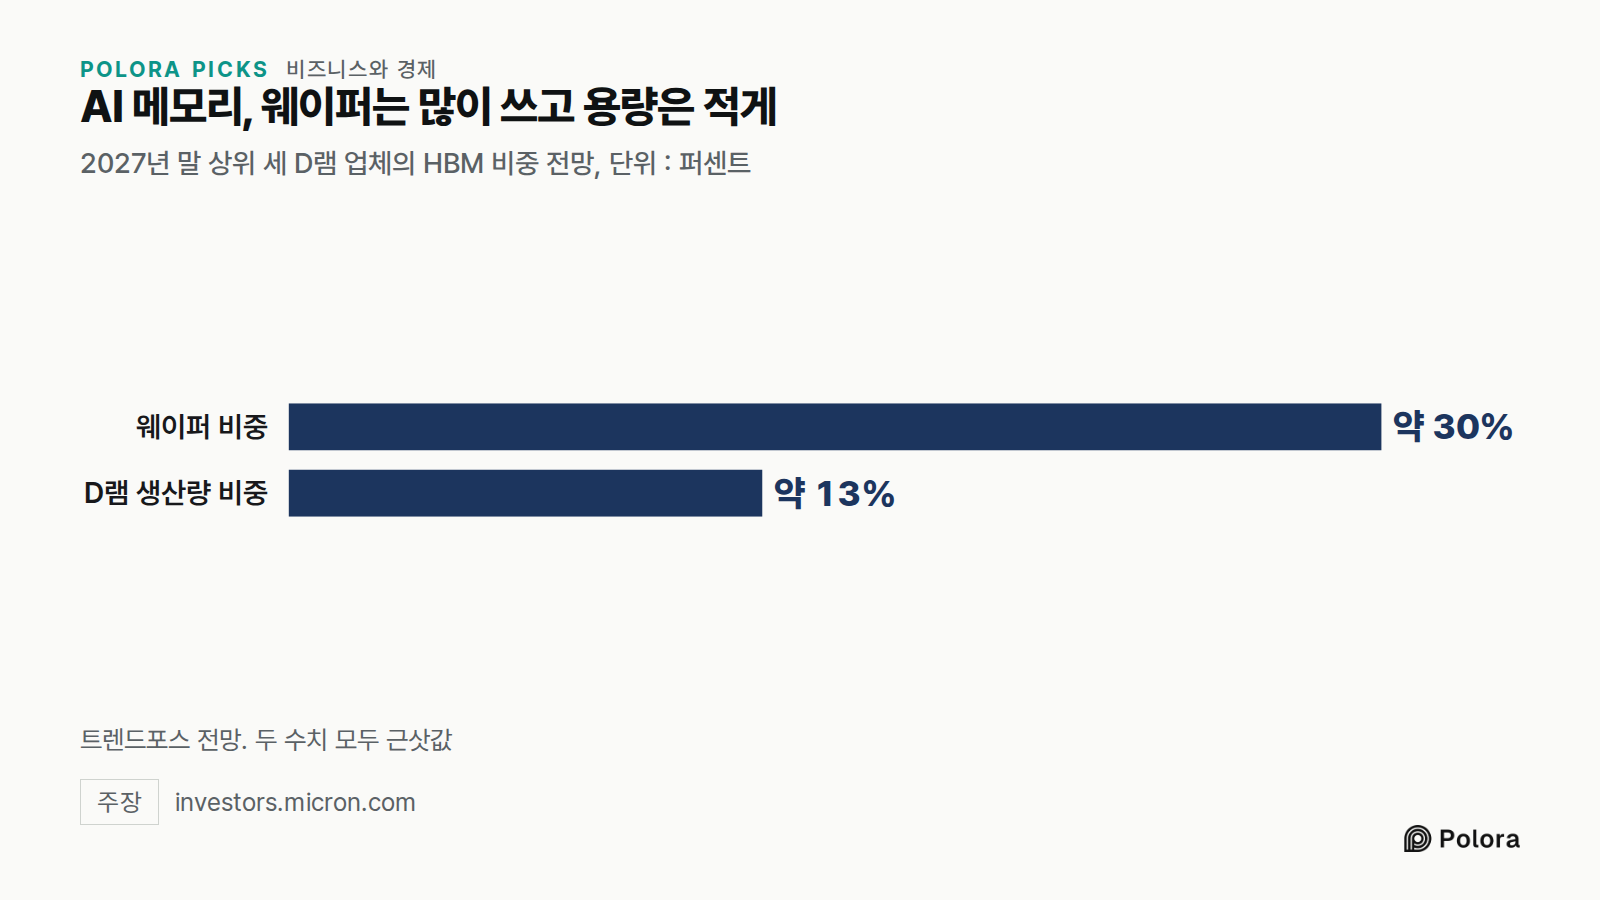
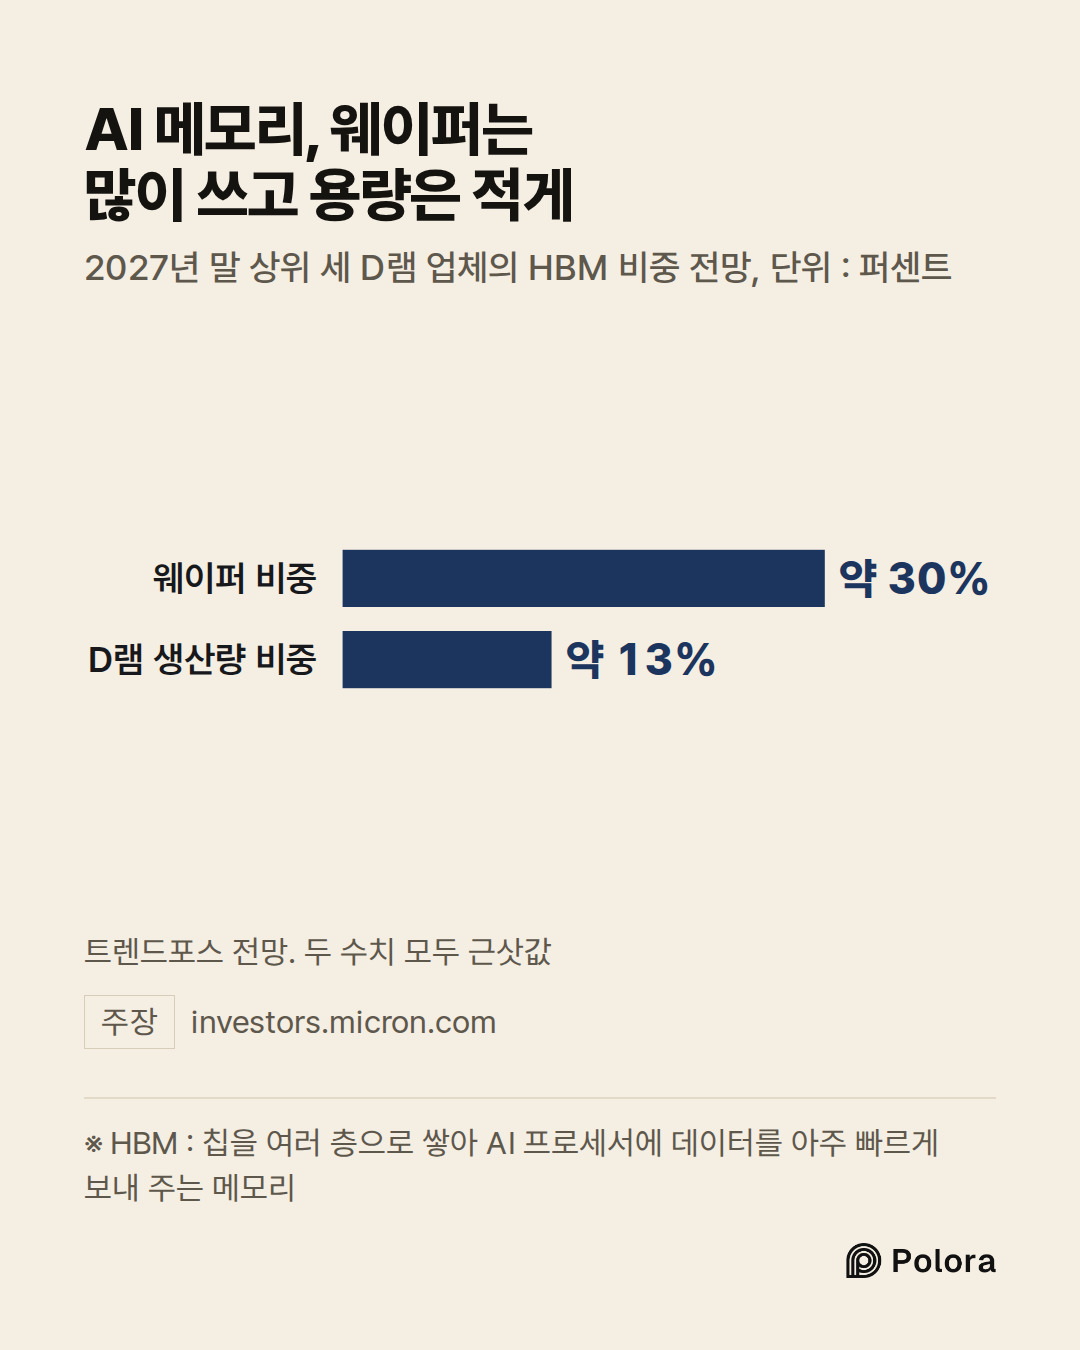
그러니 웨이퍼를 일반 메모리에서 AI 메모리로 돌리는 것은 하나 주고 하나 받는 맞교환이 아닙니다. AI 메모리 한 단위를 얻으려고 일반 메모리 약 세 단위를 내주는 셈입니다. 삼성전자 김태우 임원은 로이터에 HBM이 지금 업계 D램 웨이퍼 생산 능력의 약 20퍼센트를 차지하고, 내년에는 30퍼센트 가까이로 늘 것이라고 말했습니다. 이와 별도로 트렌드포스는 2027년 말이면 상위 세 업체 웨이퍼의 약 30퍼센트가 HBM에 쓰이지만, 용량으로 따지면 이들 D램 생산량의 약 13퍼센트에 그칠 것으로 내다봤습니다.
웨이퍼를 어디에 쓸지는 메모리 업체가 정하고, 업체가 먼저 고르는 쪽은 AI 고객입니다. AI 데이터센터를 짓는 대형 클라우드 기업들은 엄청난 물량을 사들이고, 장기 계약으로 공급을 미리 묶어 둡니다. 트렌드포스는 2분기에 D램 업체들이 "HBM과 서버용으로 생산 능력을 재배치"하면서 PC 제조사에 보내는 물량을 줄였다고 전했습니다.
AI 쪽으로 끌려가는 물량이 전부 HBM은 아닙니다. AI 데이터센터는 일반 서버용 메모리도 대량으로 삽니다. 트렌드포스 분석으로는 2026년 1분기에 일반 DDR5 서버 메모리가 웨이퍼 한 장으로 버는 돈이 HBM보다 오히려 많았습니다. AI 고객이 먼저인 이유는 늘 웃돈을 얹어 줘서가 아니라, 계약이 크고 길어서입니다. 게다가 메모리 업체들의 재고가 역사적으로 낮은 수준이라, 가격을 정하는 힘도 업체 쪽으로 기울었습니다.
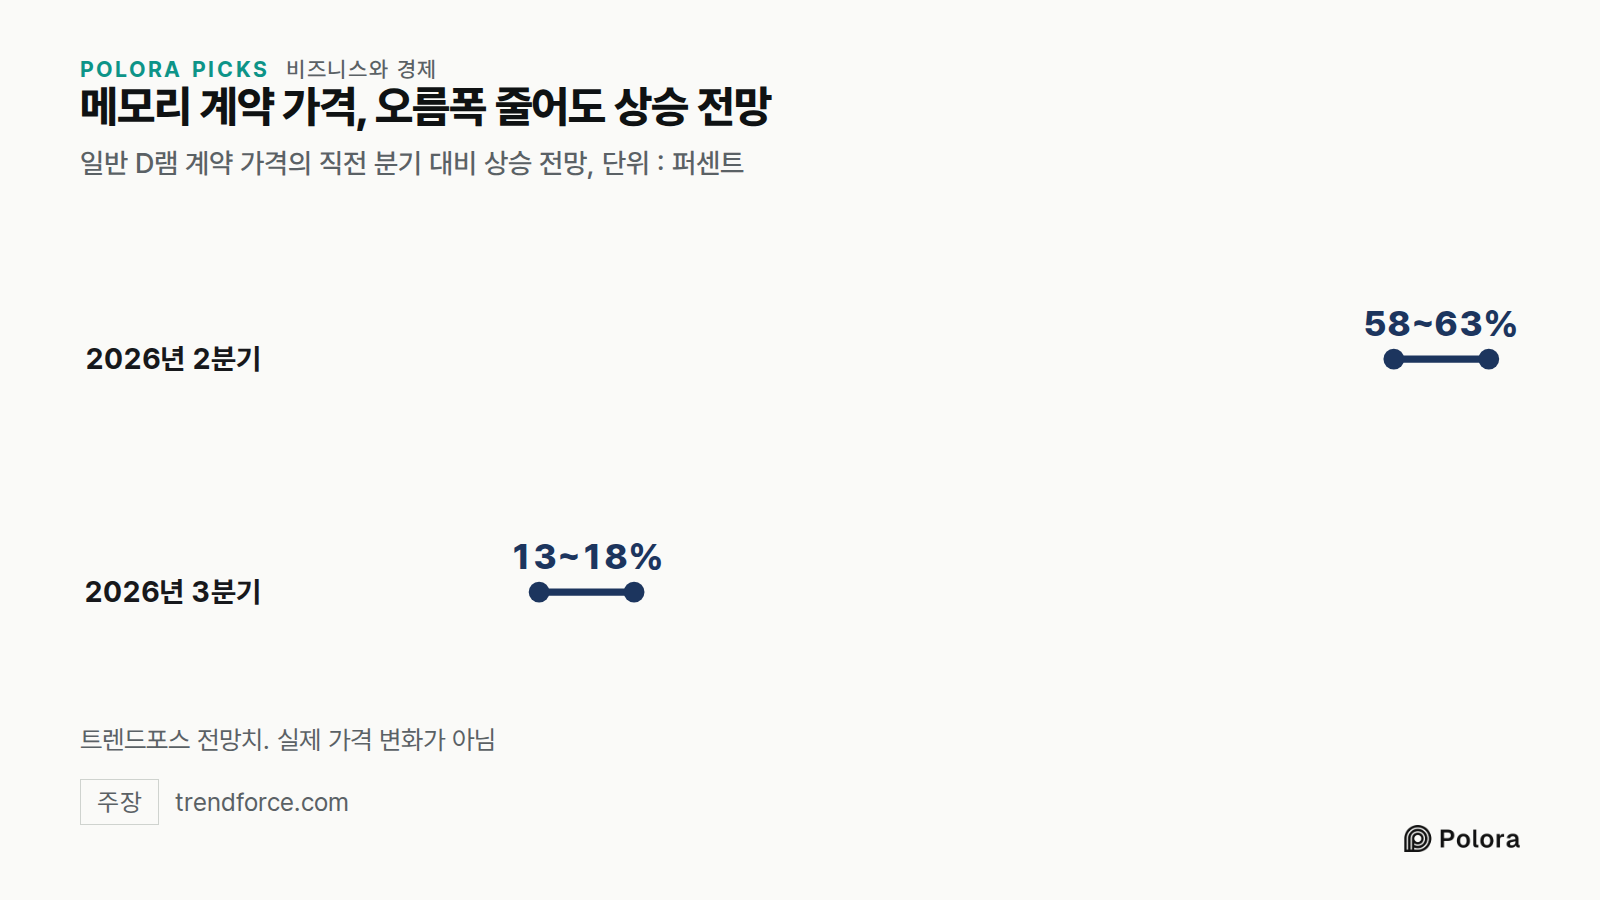
그 결과는 계약 가격에 나타납니다. 기기 제조사가 분기마다 맺는 계약에 따라 메모리 업체에 내는 값입니다. 트렌드포스는 일반 D램 계약 가격이 2026년 2분기에 직전 분기보다 58~63퍼센트 오를 것으로 전망했습니다. 직전인 1분기도 이미 역대 최고치였습니다. 3분기에는 오름폭이 13~18퍼센트로 줄 것으로 봤는데, PC와 스마트폰 제조사가 더 오른 값을 감당하기 어렵다는 점도 이유로 꼽혔습니다. 둘 다 전망치이고, 실제로 잰 가격 변화는 아닙니다.
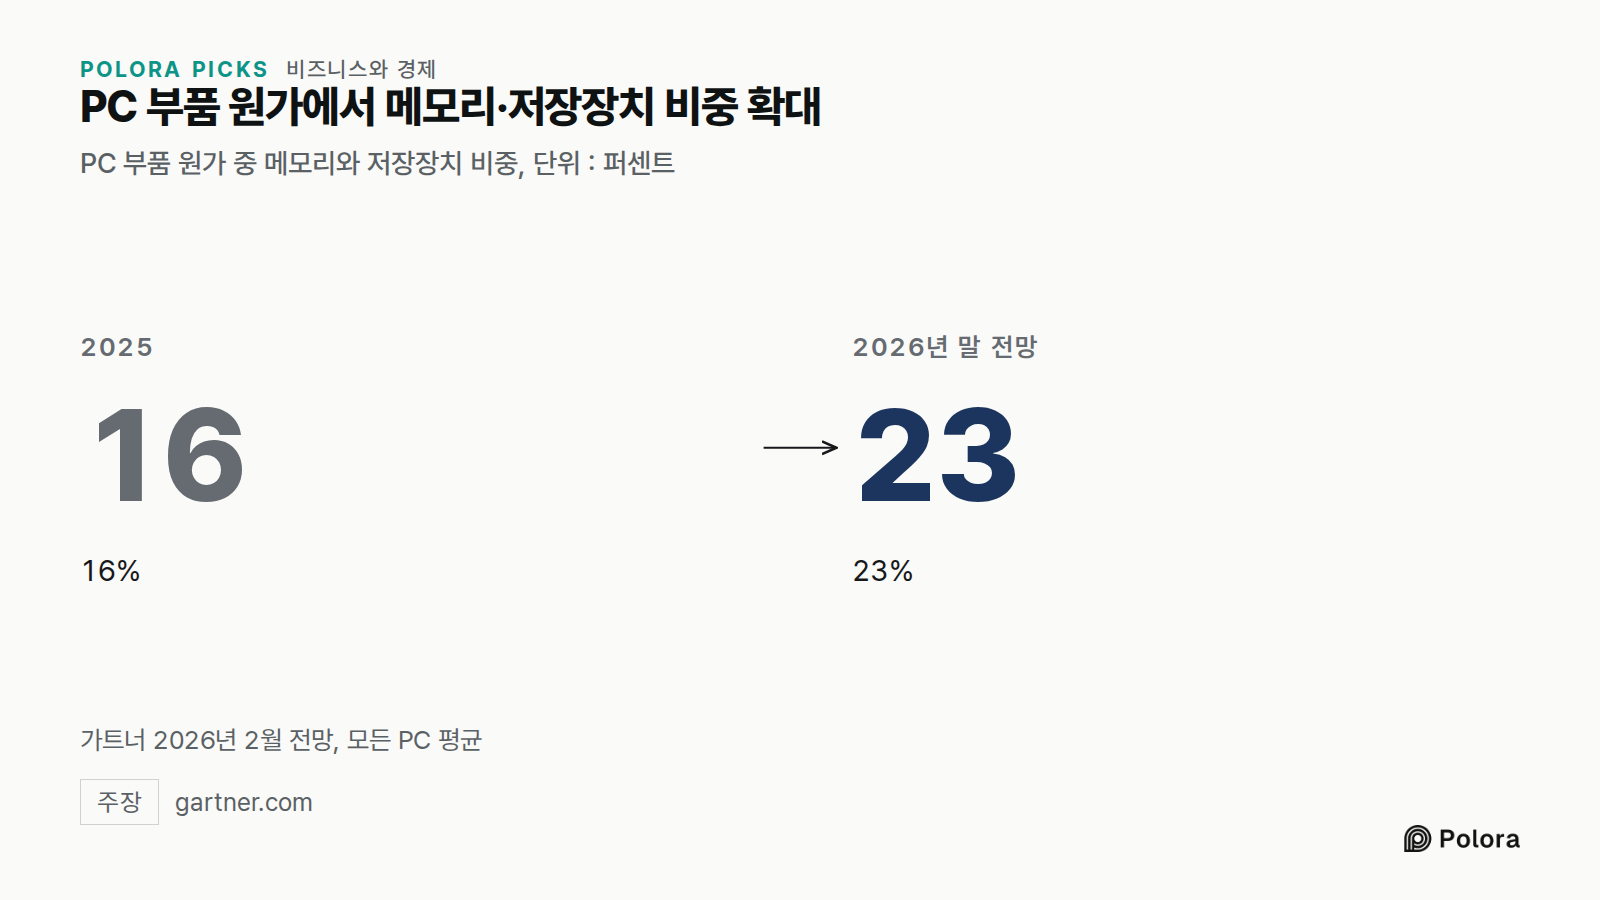
시장조사업체 가트너는 2월에 D램과 SSD 저장장치를 합친 가격이 2026년 말까지 130퍼센트 오를 것으로 전망했습니다. 이를 바탕으로 PC 부품 원가에서 메모리와 저장장치가 차지하는 비중이 2025년 16퍼센트에서 23퍼센트로 커지고, 평균 가격은 2025년보다 PC가 17퍼센트, 스마트폰이 13퍼센트 오를 것으로 내다봤습니다.
저장장치는 낸드 플래시라는 다른 종류의 칩으로 만듭니다. 그래서 앞에서 본 웨이퍼 3대 1 계산은 이 전망 가운데 메모리 쪽 절반만 설명합니다. 또 이 수치는 전망이고, 모든 PC와 스마트폰을 아우른 평균입니다. 평균 17퍼센트라는 말이 모든 노트북이 17퍼센트씩 비싸진다는 뜻은 아닙니다. 가트너는 가장 싼 기기가 가장 큰 타격을 받을 것으로 봅니다. 마진이 얇을수록 비싸진 부품값을 흡수할 여지가 적기 때문입니다.
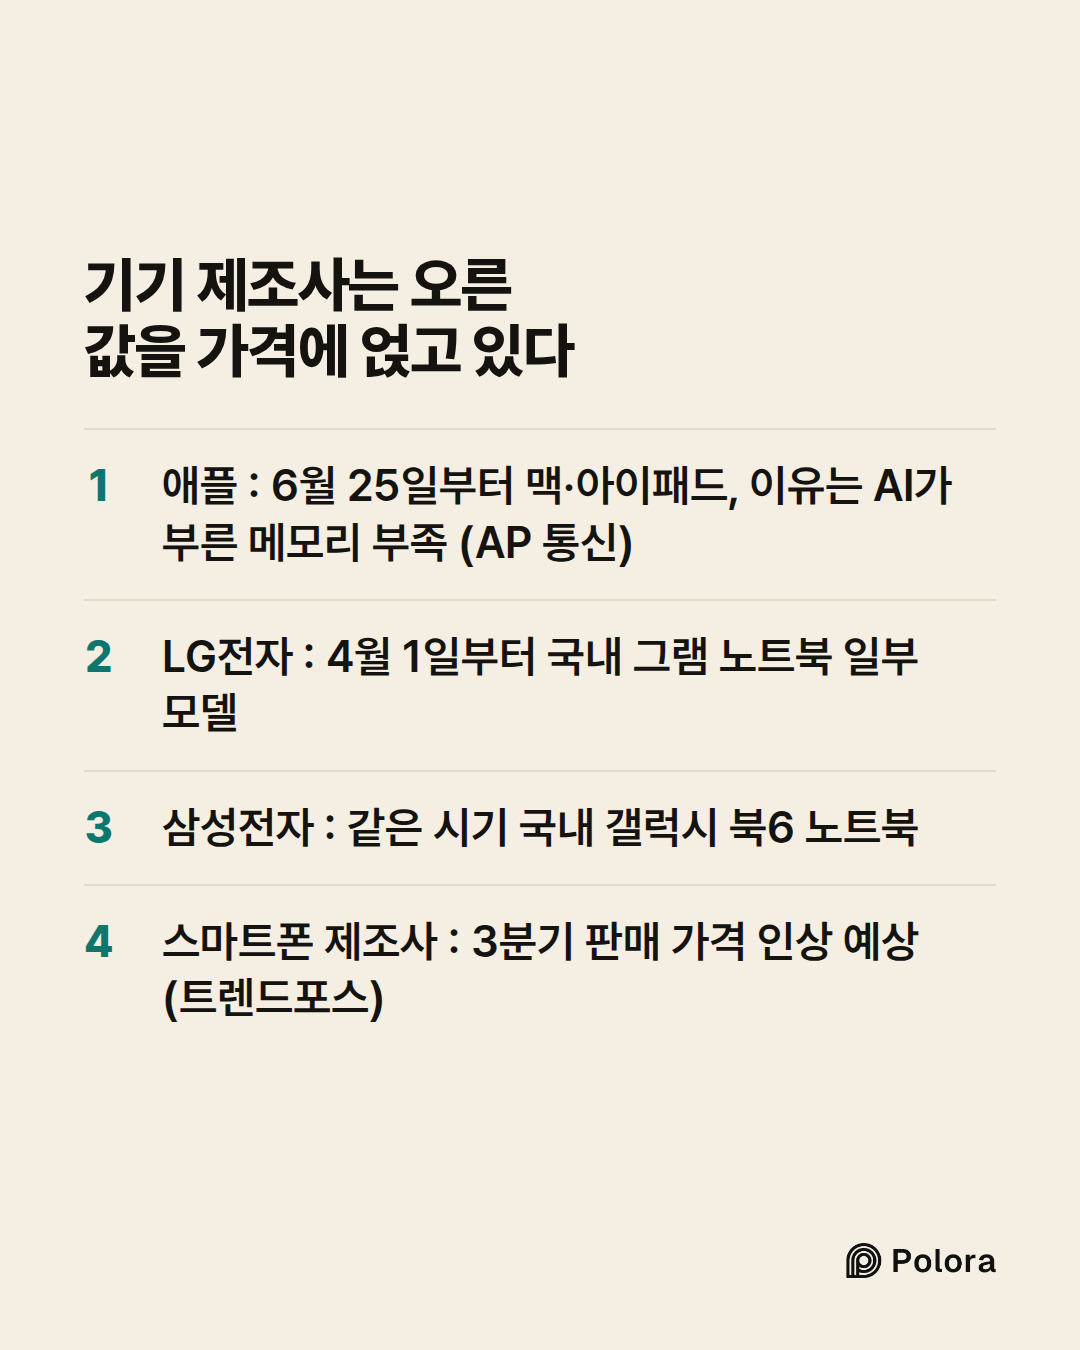
애플은 6월 25일 맥과 아이패드 가격을 올렸습니다. 3월에 1,099달러부터 팔기 시작한 맥북 에어는 인상 뒤 저장장치 512GB 모델이 1,299달러가 됐습니다. AP 통신 보도에 따르면 애플은 AI 데이터센터 확장으로 생긴 메모리 칩 부족을 인상 이유로 들었습니다.
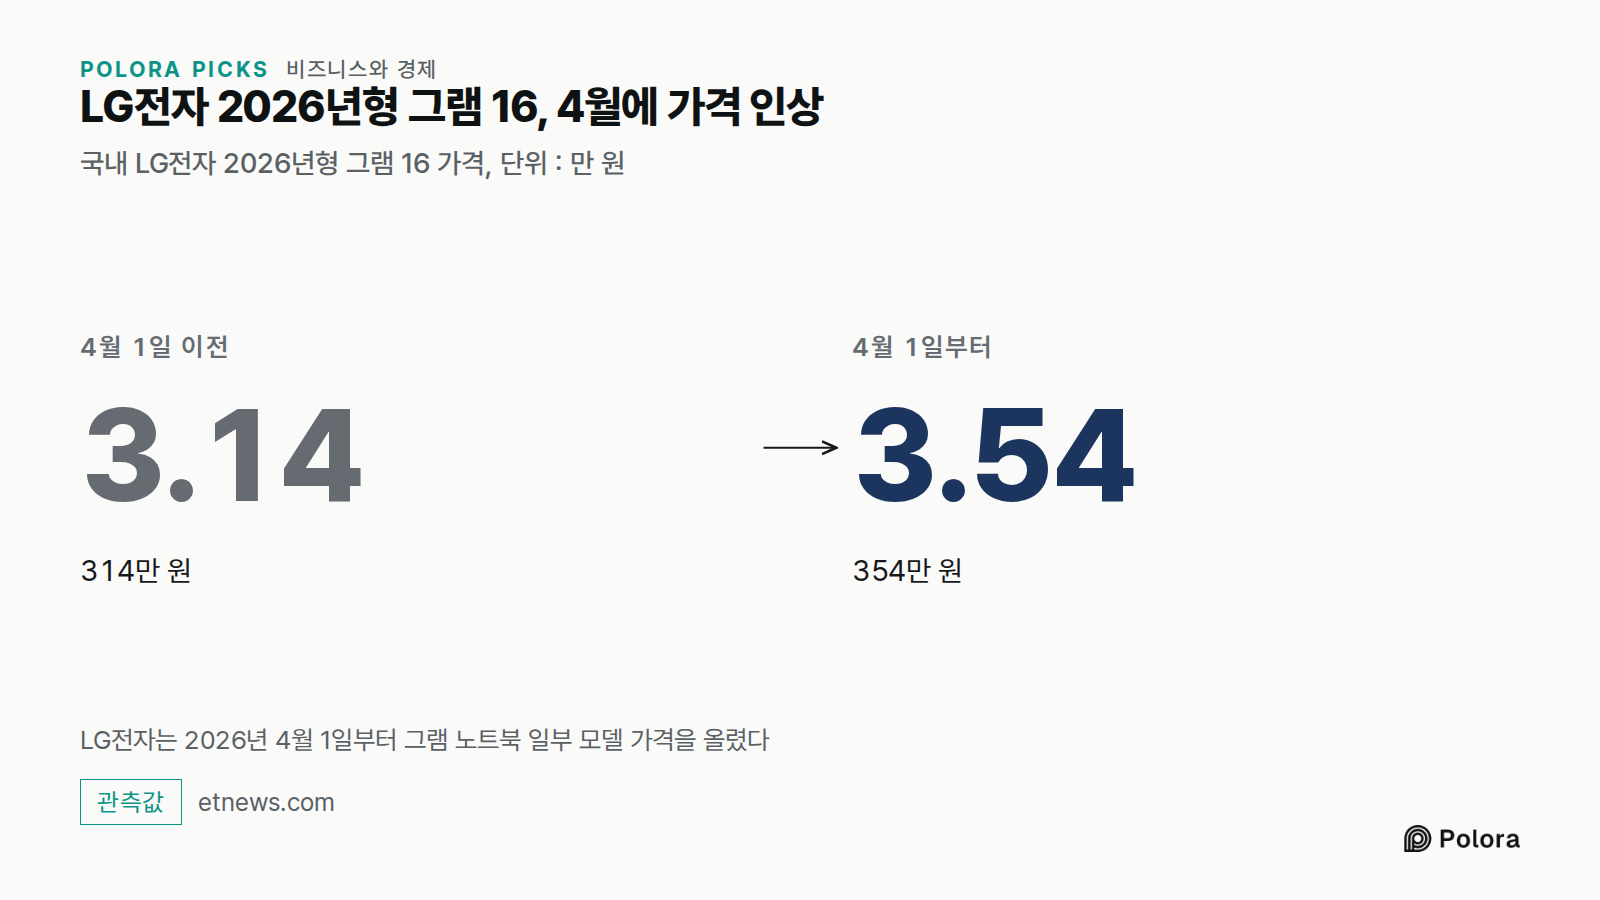
국내에서는 LG전자가 4월 1일부터 그램 노트북 일부 모델 가격을 올렸습니다. 2026년형 그램 16은 314만 원에서 354만 원이 됐습니다. 삼성전자도 같은 시기에 갤럭시 북6 노트북 가격을 올렸습니다.
스마트폰은 조금 다른 길로 영향을 받습니다. 스마트폰에는 모바일용 D램이 들어가는데, 이것도 같은 공장에서 만듭니다. 트렌드포스는 7월에, 모바일 D램 값이 계속 높은 탓에 스마트폰 제조사들이 3분기에 판매 가격을 올릴 것으로 예상된다고 전했습니다.
기억해 둘 것은 해마다 바뀔 올해의 퍼센트가 아니라 그 밑에 깔린 구조입니다. 몇 안 되는 회사가 AI 서버용 메모리와 일상 기기용 메모리를 하나의 웨이퍼 공급에서 함께 만들고, 지금의 AI 메모리는 같은 용량에 일반 메모리보다 웨이퍼가 약 세 배 듭니다. AI 고객이 더 크고 더 긴 계약을 맺는 한, 일반 기기는 더 줄어든 나머지를 두고 다툽니다. 노트북 값이 오른 이유가 이것 하나는 아닙니다. 저장장치, 낮은 재고, 제조사의 가격 정책도 함께 작용합니다. 다만 많은 사람이 놓치는 이유가 바로 이것입니다.
이 구조가 바뀌는 길도 결국 웨이퍼를 지나갑니다. 새 공장은 짓고 제대로 돌리기까지 몇 년이 걸립니다. 창신메모리처럼 일반 메모리 생산을 늘리는 업체가 나오면 일반 메모리 공급이 늘어납니다. AI 서버 수요가 식는다면 웨이퍼는 다시 일반 메모리 쪽으로 돌아오겠지요. 이 가운데 하나가 움직이기 전까지 노트북과 스마트폰 가격의 일부는 매장에서 멀리 떨어진 곳의 결정에 달려 있습니다.
Why is your next laptop or phone more expensive because of AI?
Alpha · claude-sonnet-5
Good — I've spent my search budget on the three load-bearing claims. Here's what checks out, what needs correction, and where the argument is weakest.
The premise holds. The core mechanism — a tiny oligopoly reallocating shared wafer capacity from ordinary DRAM to AI memory — is real and well sourced. I'd push back on only one thing: the manuscript treats this as a clean, stable story, when the sourcing itself shows the numbers are moving fast and inconsistently across trackers. That matters for how confidently a reader should take any single percentage.
Micron's quarter — confirmed as written, with a nuance. The SEC filing and multiple outlets confirm revenue of $54.23 billion for fiscal Q4 2026 against $133.19 billion in revenue for fiscal 2026, up from $37.38 billion a year earlier. The quarter-over-quarter figure matches: revenue for the fourth quarter of fiscal 2026, covering June through August, came to $54.23 billion... nearly five times the figure from a year earlier and marks the company's highest quarterly revenue on record. The manuscript's "4.8 times" is right if compared to the *same quarter* a year earlier ($11.32B → $54.23B), which multiple outlets corrobor…
Beta · gpt-6-sol
The premise stands, but the manuscript makes the mechanism too absolute. AI demand is competing with PCs and phones for DRAM production capacity; HBM’s unusually heavy use of that capacity helps tighten ordinary-memory supply. It does not follow that every wafer could simply be switched between products, that HBM is always the most profitable use of a wafer, or that every device’s price increase can be attributed to HBM alone.
Here is my claim-by-claim check, as of October 2, 2026:
| Manuscript claim | Finding and conditions |
|---|---|
| Micron reported $54.23 billion on September 30, about 4.8 times a year earlier. | Supported. Micron reports $54.229 billion for fiscal Q4 2026 versus $11.315 billion in *the comparable quarter* of 2025—not versus its entire previous fiscal year. The quarter ended September 3. (investors.micron.com) |
| Three firms took 87.6% of Q2 DRAM revenue; CXMT is eroding their share. | Supported with a time limit. TrendForce gives Samsung 39.4%, SK hynix 24.…
Gamma · gemini-3.1-pro
The premise of the manuscript stands—the shift of wafer capacity toward HBM for AI servers is indeed a major driver of memory scarcity—but the piece contains a structural blind spot that a careful reader will catch. It conflates DRAM (system memory) with NAND flash (storage), attributing the entire price hike of devices to the DRAM wafer trade-off.
Here is my evaluation of the claims, building on the groundwork laid by Alpha and Beta, with the specific corrections the next stage needs:
The strongest argument against the manuscript's angle:
The manuscript rests its financial impact on Gartner’s forecast of a 130% price surge and a 17% increase in average PC prices. But Gartner explicitly states this 130% surge is for combined DRAM and solid-state drive (SSD) prices. SSDs are made of NAND flash, not DRAM. HBM does not directly displace NAND flash on the same silicon wafers in the way it displaces ordinary DDR5 DRAM. While AI data centers are also buying up high-capacity enterprise SSDs (creating a parallel shortage), the manuscript's core mechanical explanation—"three wafers' worth of room for every one it replaces"—applies only to DRAM. The piece currently implies the sha…
Researcher · gemini-3-7-flash
Factual Verification & Source Grounding
Here is the point-by-point factual check of the manuscript's key claims against primary filings and industry data:
---
1. Micron’s Record Quarter & Revenue Surge
* Manuscript Claim: On Sept 30, Micron reported $54.23B in revenue, about 4.8× what it took in a year earlier.
* Finding: Supported, with precise scope.
* Micron’s fiscal Q4 2026 earnings report shows quarterly revenue of $54.229 billion (quarter ended September 3) vs. $11.315 billion in the comparable fiscal Q4 of the prior year (a ~4.8× increase). It must be framed as a *year-over-year quarterly comparison*, not against full-year revenue.
* Source: Micron Investor Relations Q4 Press Release
---
2. The DRAM Oligopoly & Market Share (87.6%)
* Manuscript Claim: Three companies took 87.6% of DRAM revenue in Q2 2026 (Samsung 39.4%, SK hynix 24.9%, Micron 23.3%), with the share slowly falling due to CXMT.
* Finding: Supported for revenue shares; trend characterization needs nuance…
The Arbiter · gpt-6-sol
Round record
Alpha, Beta, Gamma and the Researcher agree that the manuscript’s central premise stands: AI demand is tightening the supply of memory used in PCs and phones. They also agree that the manuscript makes the path from an AI server to a retail price sound more direct and exclusive than the evidence warrants. TrendForce describes both HBM allocation and demand for *conventional server DRAM*, alongside low inventories and curtailed consumer supply. (trendforce.com)
The checks established these points:
- Micron: Its September 30 release reports $54.229 billion for fiscal Q4 2026, versus $11.315 billion in the *same quarter a year earlier*—about 4.8 times as much. The comparison is not with an earlier full year. (investors.micron.com)
- Three suppliers: TrendForce gives Samsung 39.4%, SK hynix 24.9% and Micron 23.3% of Q2 2026 DRAM revenue, totaling 87.6%. That is a revenue share, not a share of wafers. Beta and the Researcher reported…
The Arbiter's Final Verdict · gpt-6-sol
The premise stands, but the manuscript makes the link too absolute. AI data centers are competing with PCs and phones for memory-making capacity. Samsung, SK hynix and Micron accounted for 87.6% of second-quarter 2026 DRAM revenue, according to TrendForce. Those suppliers can devote capacity to high-bandwidth memory (HBM) for AI processors rather than conventional DRAM. Micron’s approximately three-to-one wafer-capacity comparison for HBM3E versus DDR5, on the same process node, explains why that shift can squeeze the supply of ordinary DRAM. It is not a rule for every memory chip or device.
There is evidence of higher costs, but the figures describe different things. TrendForce’s 58–63% for Q2 and 13–18% for Q3 were *forecasts of quarterly ordinary-DRAM contract-price increases*, not measured increases in laptop prices (Q2 forecast; Q3 reporting). [Gartner](https://www.gartner.com/en/newsroom/press-releases/2026-02-26-gartner-says-surging-memory-costs-will-reduce…