미국 신용점수는 누가 정할까?

정부가 아니라 민간 회사가 만듭니다. FICO, 그리고 세 신용평가사가 함께 소유한 VantageScore입니다. 어느 점수를 쓸지는 대출 기관이 고르고, 상당수 주택담보대출에서는 연방 기관이 허용할 점수를 정합니다.

비즈니스와 경제 · 2026-10-16

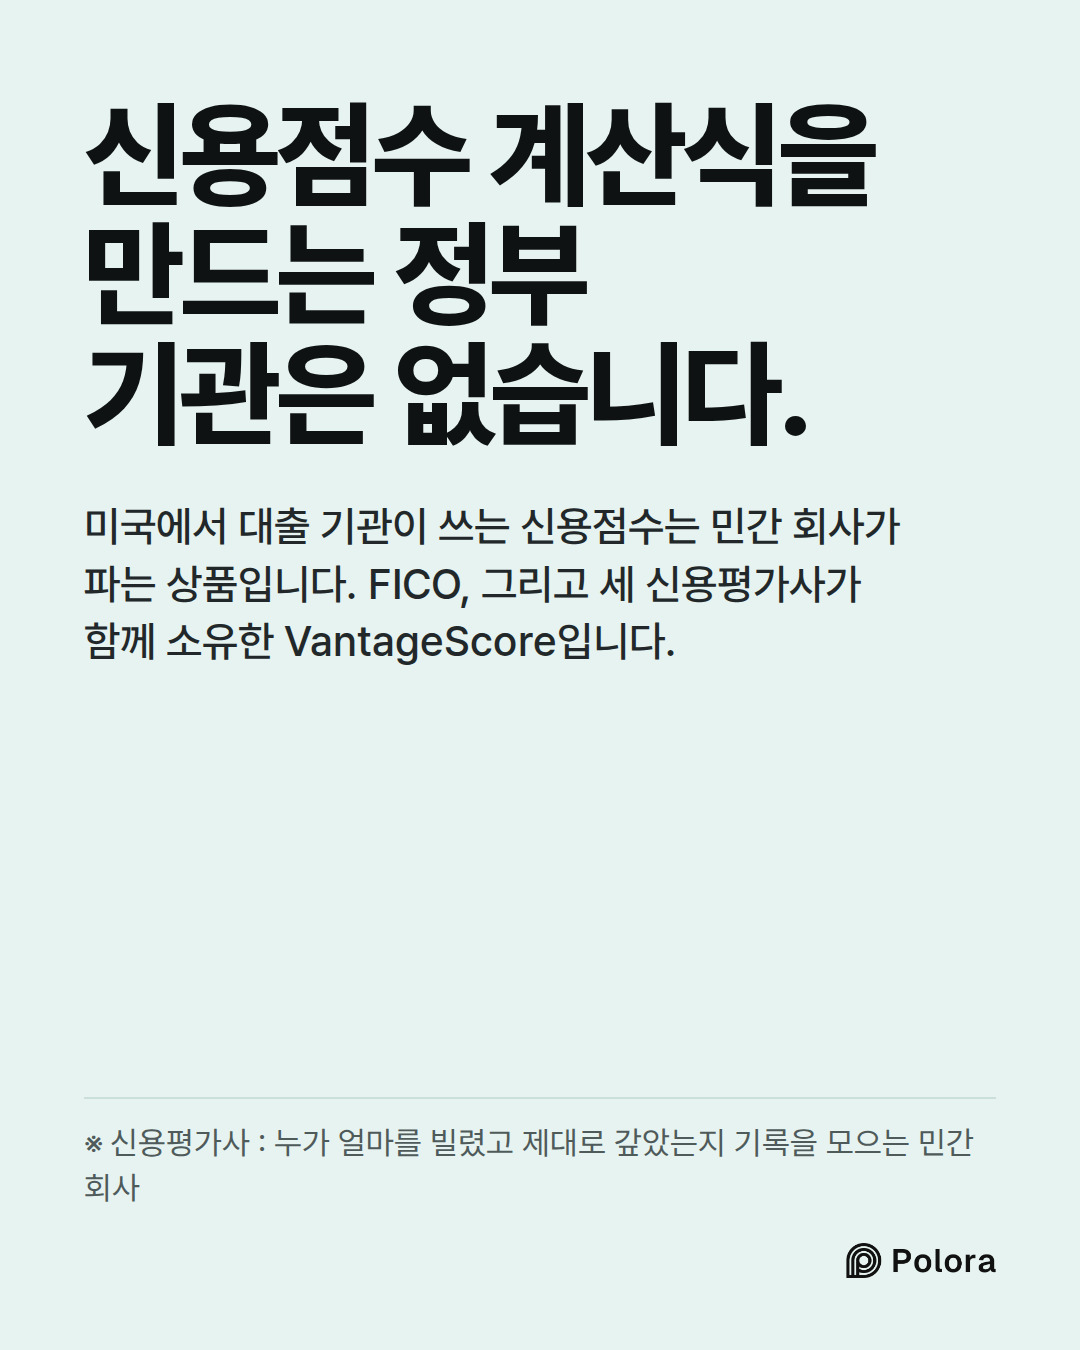
신용점수 계산식을 만드는 정부 기관은 없습니다. 미국에서 대출 기관이 쓰는 신용점수는 민간 회사가 파는 상품입니다. 하나는 상장 기업 FICO가 만드는 점수입니다. 다른 하나는 VantageScore인데, 두 점수의 원재료인 신용 기록을 쥔 세 신용평가사가 함께 소유한 회사가 만듭니다. 어느 점수를 살지는 대출 기관이 고릅니다. 그래서 내 앱에 뜨는 숫자와 대출 기관이 보는 숫자가 다른 경우가 많습니다. 정부가 나서는 곳은 한 군데입니다. 미국의 양대 주택담보대출 매입 기관인 패니메이와 프레디맥에 넘기는 대출에 대해서는 어떤 점수를 써도 되는지 연방 기관이 정합니다.

신용점수는 하나가 아니다

누가 신용점수를 정하느냐고 물으면 대부분은 어느 공공기관이 관리하는 공식 숫자 하나를 떠올립니다. 그런 숫자는 없습니다. 미국 소비자금융 감독 기관인 소비자금융보호국(CFPB)은 분명하게 말합니다. "신용점수는 하나가 아닙니다." 같은 사람이라도 신용평가사마다 가진 데이터가 다르고 계산한 시점이 다르면 점수가 달라질 수 있습니다. 대출 기관도 대출 종류에 따라 다른 점수를 씁니다.

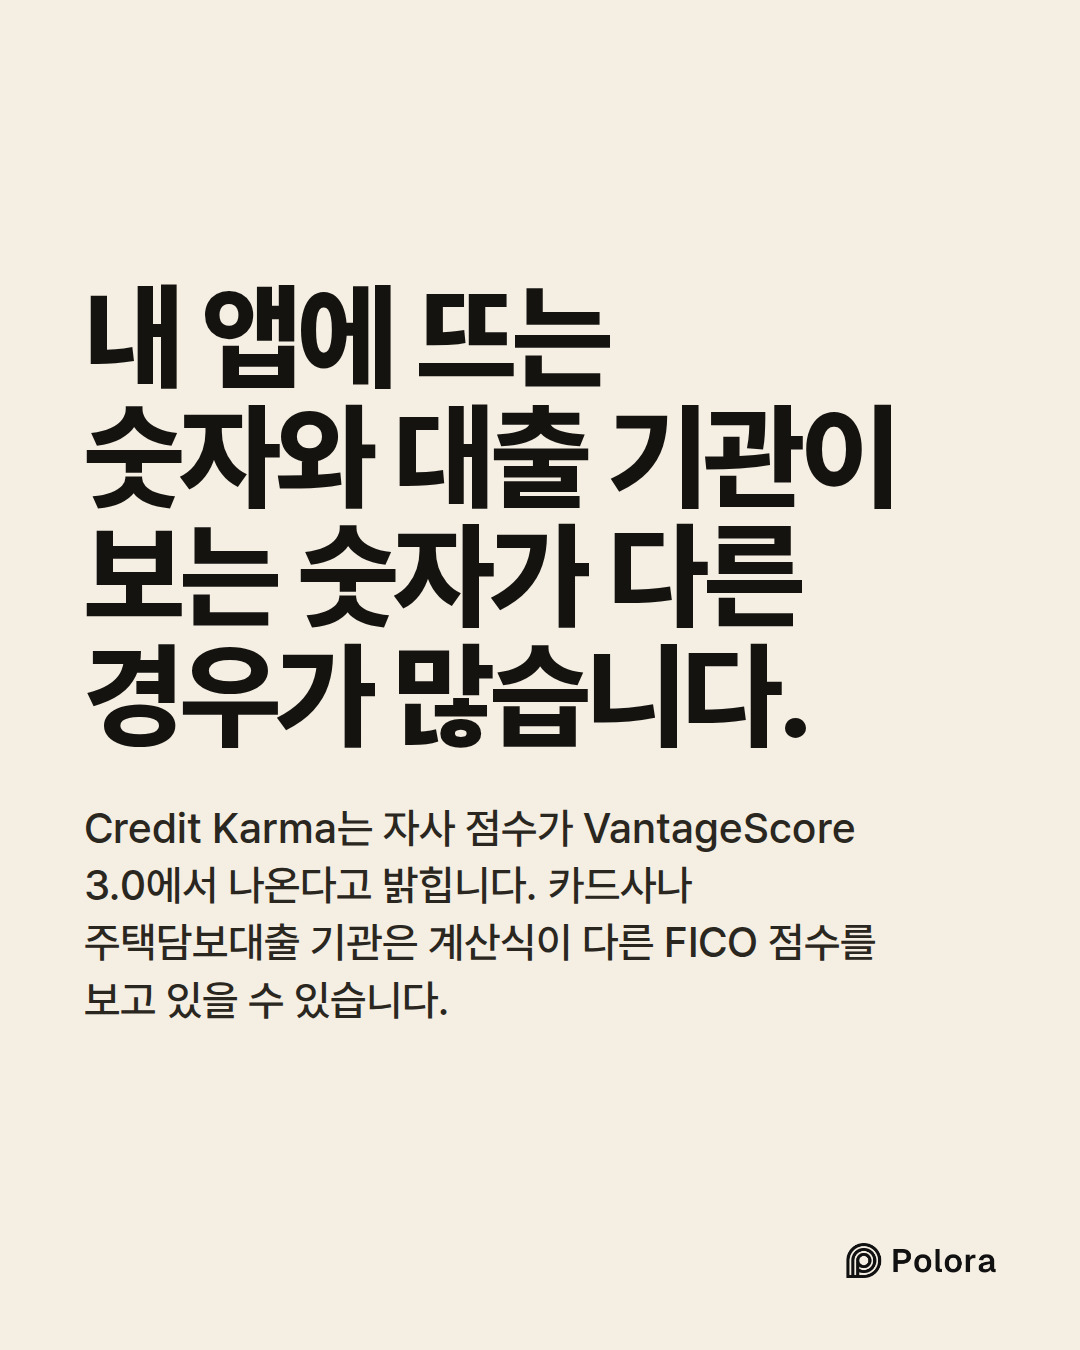
휴대폰 앱의 무료 점수는 대출 기관이 사는 점수와 다른 상품인 경우가 많습니다. 미국에서 가장 잘 알려진 무료 앱 가운데 하나인 Credit Karma는 자사 점수가 VantageScore 3.0이라는 모델로, 세 대형 신용평가사 중 두 곳인 에퀴팩스와 트랜스유니언의 데이터를 써서 나온다고 밝힙니다. 카드사나 주택담보대출 기관은 계산식도, 바탕이 된 기록의 조합도 다른 FICO 점수를 보고 있을 수 있습니다. CFPB는 또 일부 서비스가 대출 기관이 실제로 쓰는 점수 대신 '교육용' 점수를 보여 준다고 경고합니다.

그러니 진짜 질문은 내 점수가 몇 점이냐가 아닙니다. 이 숫자를 누가 만들고, 누가 사며, 어느 숫자를 쓸지 누가 정하느냐입니다.

점수를 만드는 곳은 두 민간 회사

가장 잘 알려진 점수는 FICO라는 이름으로 통하는 회사 페어아이작(Fair Isaac Corporation)이 만듭니다. 1956년에 세워졌고, 1987년부터 뉴욕증권거래소에서 FICO라는 종목 코드로 거래되며, 본사는 몬태나주 보즈먼에 있습니다. 신용점수는 이 회사가 사용료를 받고 사용권을 내주는 상품이고, 회사는 이 밖에 다른 소프트웨어도 팝니다.

주된 경쟁자인 VantageScore는 2006년 미국 전역을 다루는 세 신용평가사 에퀴팩스, 익스피리언, 트랜스유니언이 합작해 만들었습니다. 지금도 세 회사가 함께 소유하고 있지만, VantageScore는 스스로를 독립적으로 운영되는 회사라고 설명합니다. 신용평가사도 민간 회사입니다. 누가 얼마를 빌렸고 제대로 갚았는지 기록을 모으는데, 이 기록이 FICO와 VantageScore 모두의 원재료입니다.

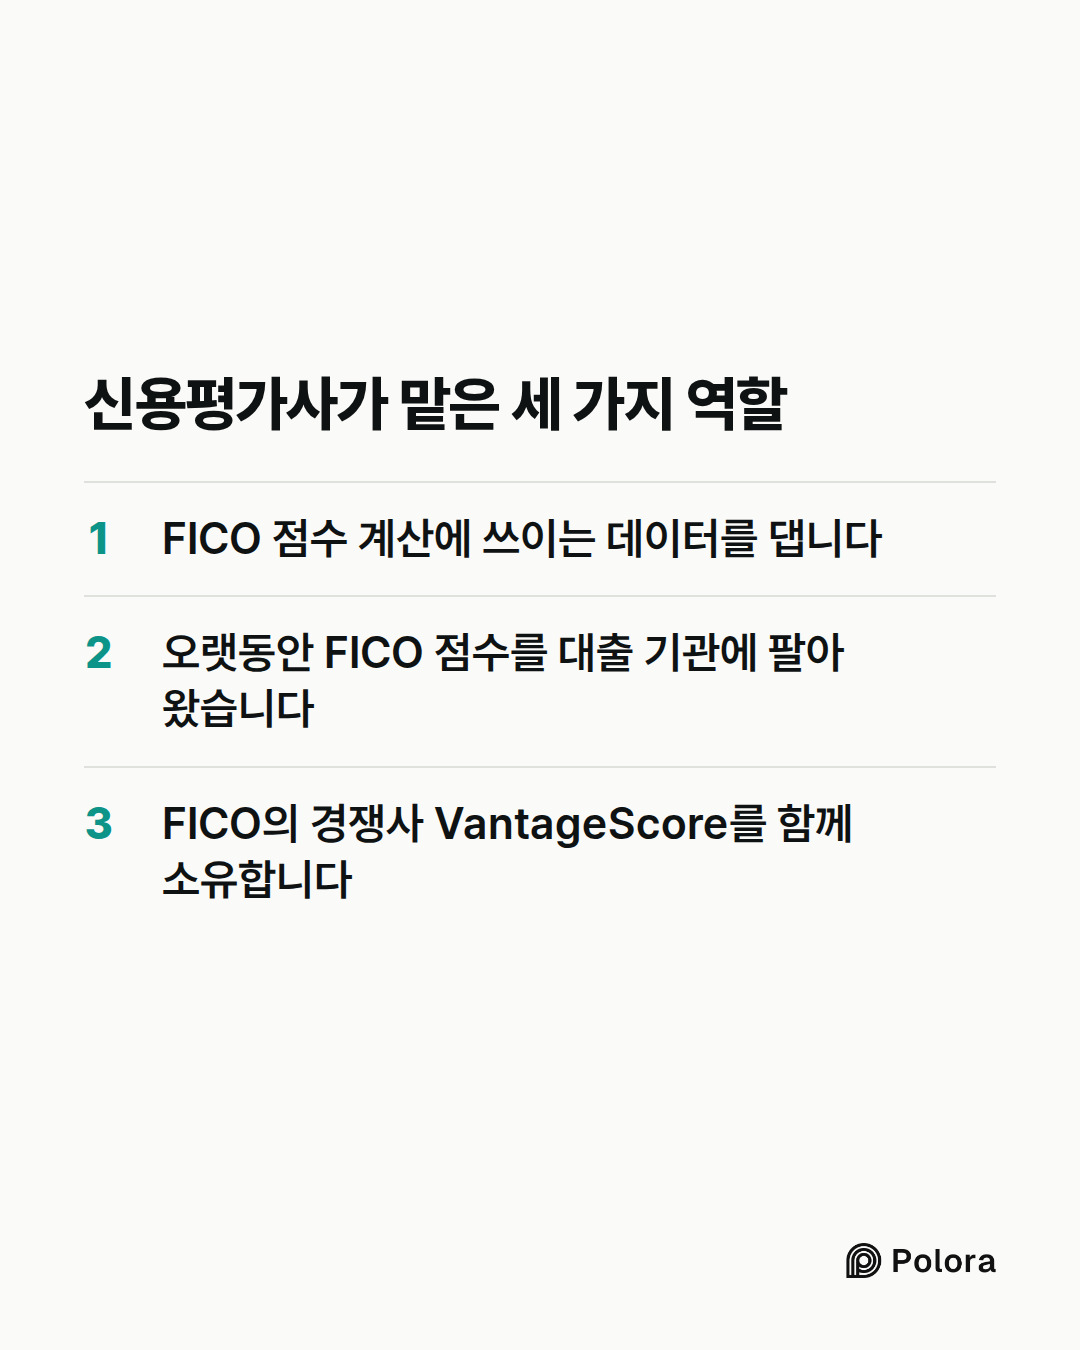
그래서 관계가 묘하게 얽힙니다. 신용평가사는 FICO 점수 계산에 쓰이는 데이터를 대고, 오랫동안 FICO 점수를 대출 기관에 팔아 왔으며, 동시에 FICO와 경쟁하는 회사를 함께 소유합니다. 두 계산식 모두 정부 기관이 만든 것이 아닙니다. 정부가 끼어드는 자리는 따로 있습니다. 신용 기록에 관한 규칙을 정하고, 패니메이와 프레디맥이라는 양대 매입 기관에 넘기는 대출에 대해서는 받아 줄 점수를 연방 기관이 정합니다. 이 대출이 미국 주택담보대출 시장에서 큰 몫을 차지하니, 이 기관은 요리법은 쓰지 않아도 차림표는 정하는 셈입니다.
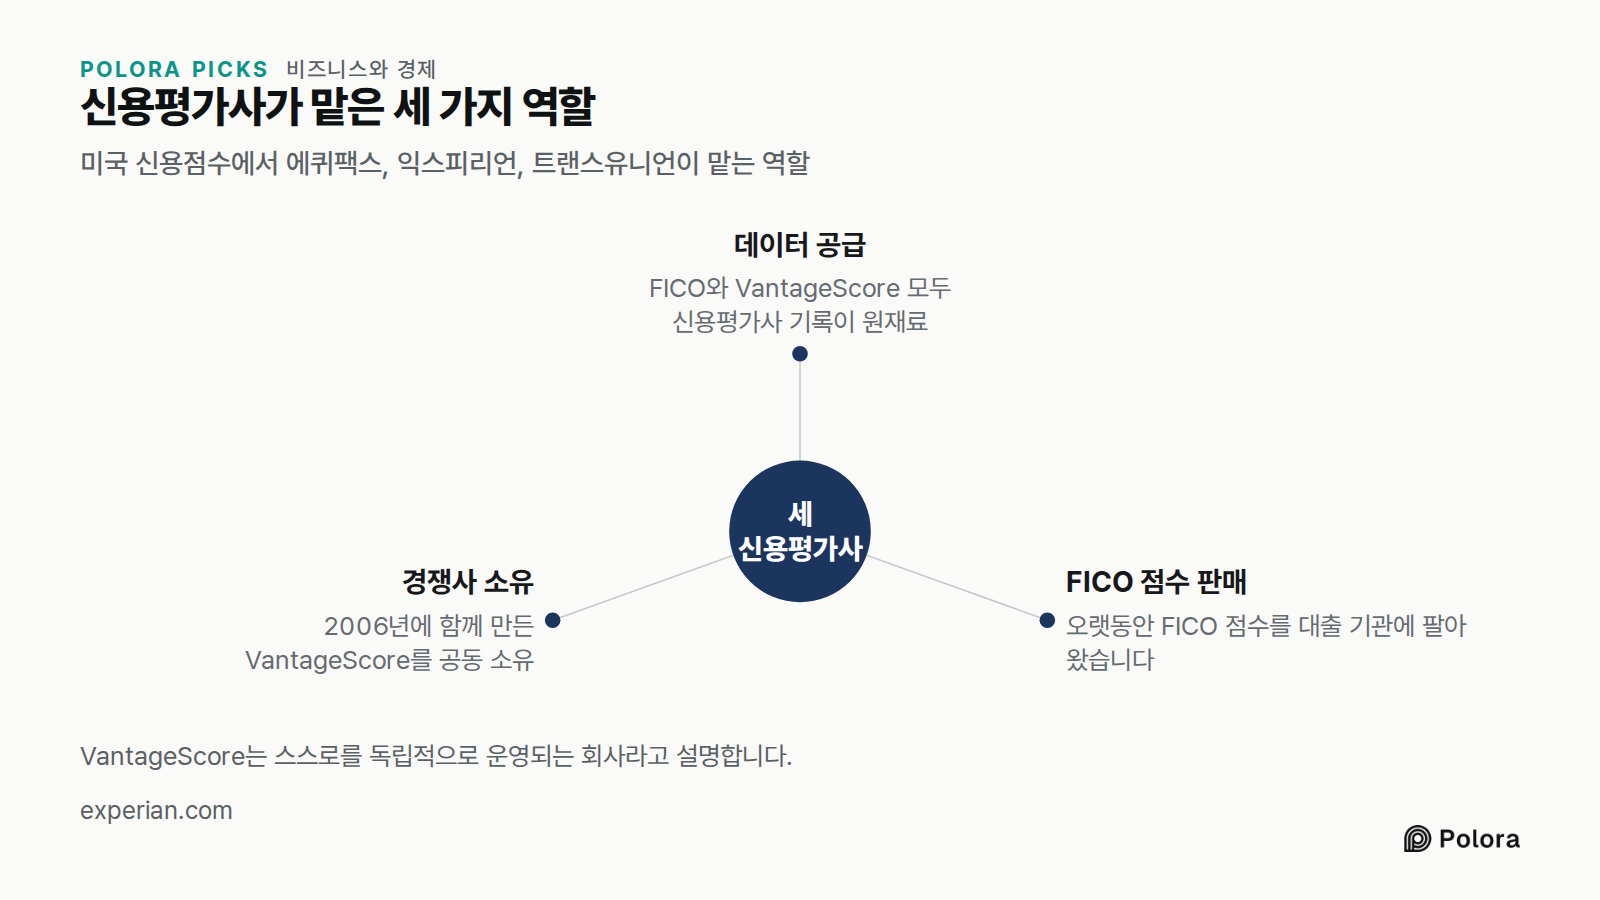
신용평가사가 맡은 세 가지 역할 · 미국 신용점수에서 에퀴팩스, 익스피리언, 트랜스유니언이 맡는 역할 · 세 신용평가사 · 데이터 공급 · FICO 점수 판매 · 경쟁사 소유 · FICO와 VantageScore 모두 신용평가사 기록이 원재료 · 오랫동안 FICO 점수를 대출 기관에 팔아 왔습니다 · 2006년에 함께 만든 VantageScore를 공동 소유 · VantageScore는 스스로를 독립적으로 운영되는 회사라고 설명합니다.
미국 신용점수에서 에퀴팩스, 익스피리언, 트랜스유니언이 맡는 역할

점수의 고객은 내가 아니라 대출 기관

신용점수를 주로 사는 쪽은 대출 기관입니다. 카드 발급이나 자동차 대출, 주택담보대출 승인 여부를 정하는 은행이 직접 고른 모델과 버전의 점수를 돈을 주고 삽니다. 개인도 자기 점수를 직접 살 수 있고 일부 앱은 무료로 보여 주지만, 그것은 곁가지 시장입니다.

그 점수가 심사에서 무슨 뜻을 갖는지도 대출 기관이 정합니다. 기준선을 긋고, 점수를 다른 심사 항목과 함께 따져 봅니다. 점수는 결정에 들어가는 재료일 뿐, 결정을 내리지는 않습니다.

주택담보대출에서는 돈이 여러 손을 거칩니다. FICO는 신용평가사에서 사용료를 받는데, 업계 언론은 이 도매 가격을 점수당 4.95달러로 전합니다. FICO의 공식 발표에는 나오지 않는 숫자입니다. 신용평가사는 다시 재판매 업체에서 요금을 받습니다. 세 곳의 기록을 한데 묶어 대출 기관에 넘기는 전문 업체입니다. FICO는 2025년 10월 이전에 신용평가사가 이 업체들에게서 받은 값이 점수당 평균 약 10달러였다고 밝힙니다. 이 비용은 대개 마지막에 대출받는 사람이 떠안습니다. 대출을 실행할 때 내는 비용 속에 신용조회 수수료로 붙는 식입니다.

결국 점수가 매겨지는 사람은 점수를 설계하지도, 고르지도 않습니다. 대출 기관이 돈을 내고 점수를 쓰며, 그 비용은 대출받는 사람에게 되돌아오는 경우가 많습니다.
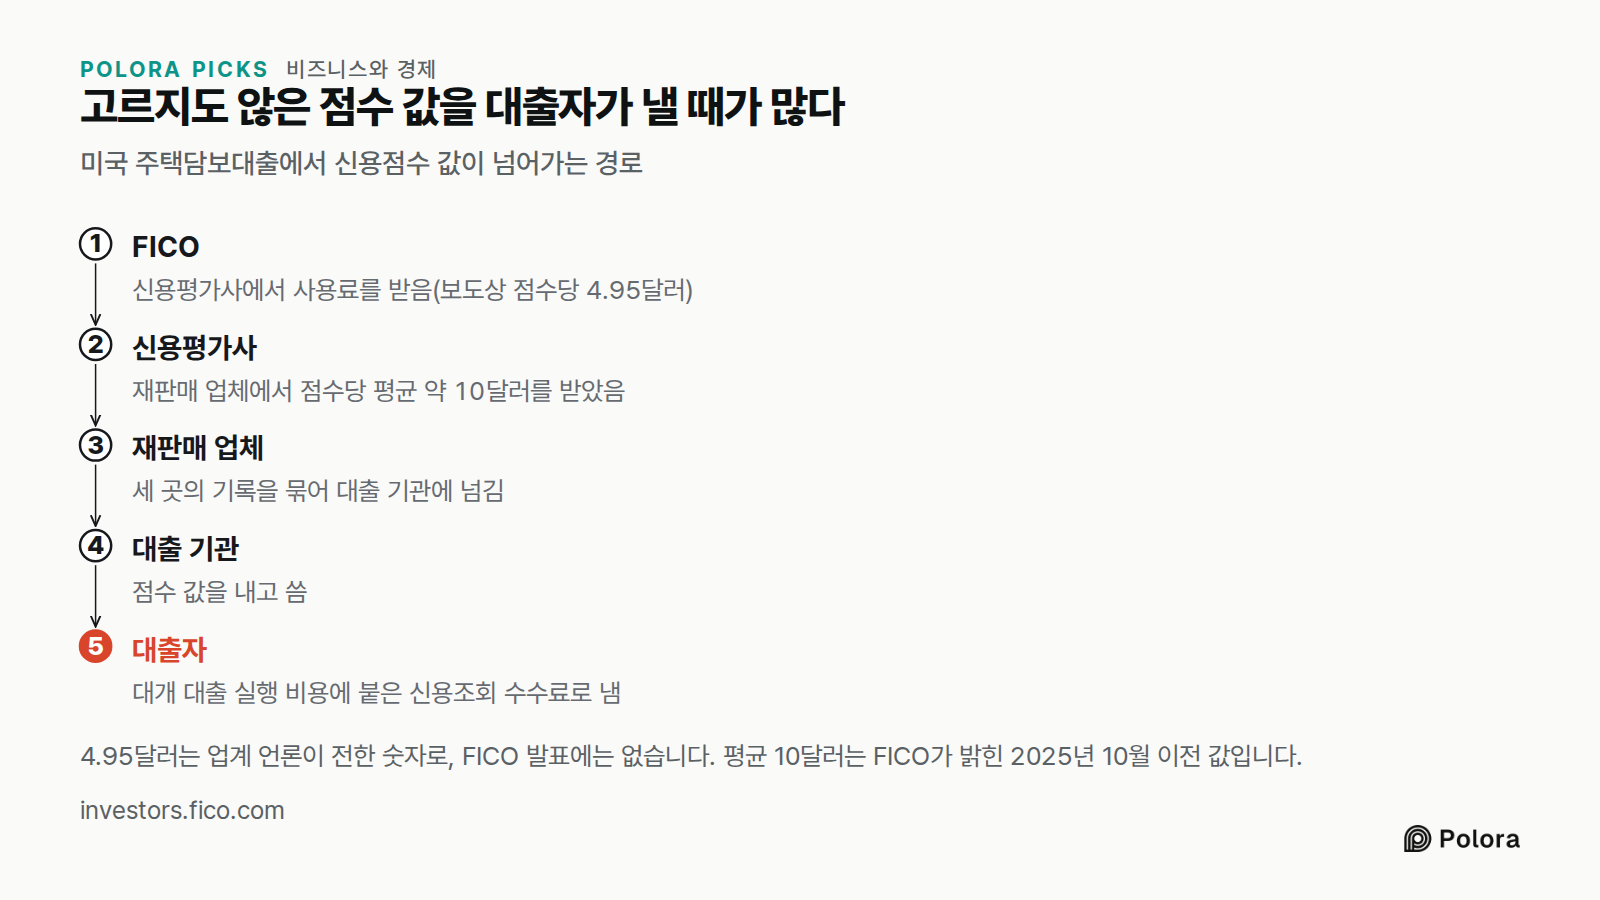
고르지도 않은 점수 값을 대출자가 낼 때가 많다 · 미국 주택담보대출에서 신용점수 값이 넘어가는 경로 · FICO · 신용평가사 · 재판매 업체 · 대출 기관 · 대출자 · 신용평가사에서 사용료를 받음(보도상 점수당 4.95달러) · 재판매 업체에서 점수당 평균 약 10달러를 받았음 · 세 곳의 기록을 묶어 대출 기관에 넘김 · 점수 값을 내고 씀 · 대개 대출 실행 비용에 붙은 신용조회 수수료로 냄 · 4.95달러는 업계 언론이 전한 숫자로, FICO 발표에는 없습니다. 평균 10달러는 FICO가 밝힌 2025년 10월 이전 값입
미국 주택담보대출에서 신용점수 값이 넘어가는 경로

FICO 점수에 들어가는 것, FICO가 밝힌 비중

FICO는 자사 점수가 무엇을 얼마나 반영하는지 대략적인 비중을 공개합니다. 상환 이력 35퍼센트, 현재 빚 규모 30퍼센트, 신용 거래 기간 15퍼센트, 최근 새로 만든 신용 10퍼센트, 신용 종류 구성 10퍼센트입니다. 전부 신용 기록에서 나옵니다. 소득, 저축, 직함은 점수에 들어가지 않습니다. 다만 대출 기관이 심사할 때 따로 볼 수는 있습니다.

FICO는 이 숫자에 단서를 답니다. 이 비중은 전체 인구를 기준으로 한 것이라 신용 상태에 따라 달라질 수 있고, 어느 한 요소의 영향은 기록 전체를 보지 않고는 잴 수 없다는 것입니다. 그러니 이 숫자는 계산식이 평균적으로 어디에 무게를 두는지 보여 줄 뿐, 한 사람의 점수가 어떻게 움직일지는 보여 주지 않습니다. VantageScore를 비롯한 다른 모델은 다른 비중을 내놓으니, 모든 점수에 들어맞는 비중표는 없습니다.
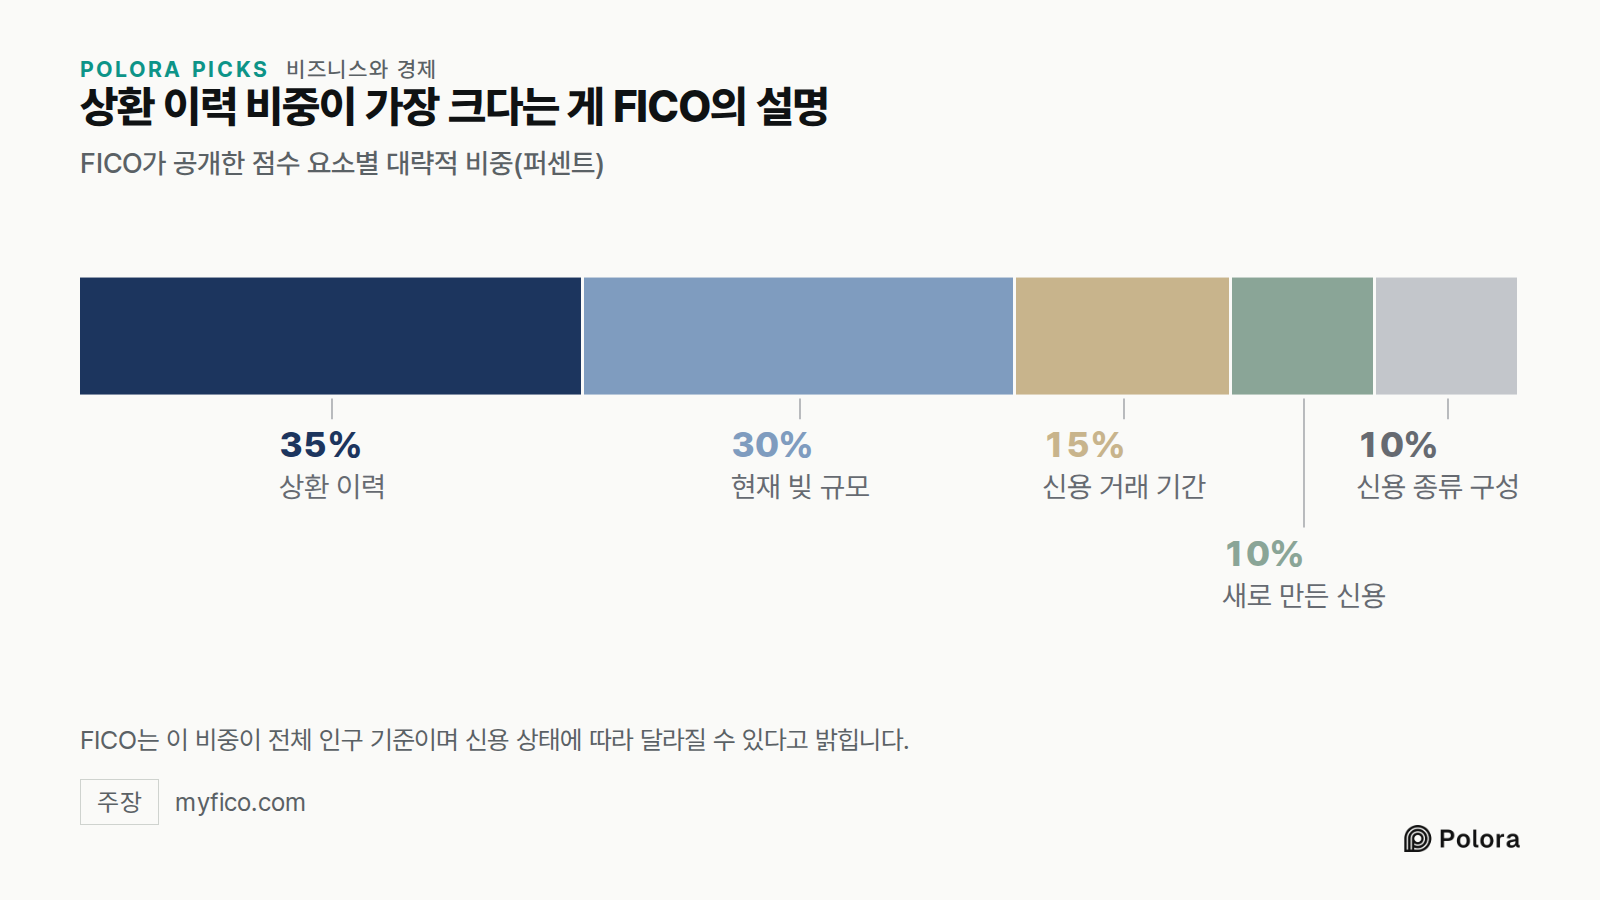
상환 이력 비중이 가장 크다는 게 FICO의 설명 · FICO가 공개한 점수 요소별 대략적 비중(퍼센트) · 상환 이력 · 현재 빚 규모 · 신용 거래 기간 · 새로 만든 신용 · 신용 종류 구성 · 35% · 30% · 15% · 10% · FICO는 이 비중이 전체 인구 기준이며 신용 상태에 따라 달라질 수 있다고 밝힙니다.
FICO가 공개한 점수 요소별 대략적 비중(퍼센트)

누가 정하는지 드러낸 주택담보대출 다툼

수십 년 동안 패니메이나 프레디맥에 넘기는 대출에는 FICO 점수, 그중에서도 클래식 FICO라 불리는 옛 버전이 필요했습니다. 두 기관을 감독하는 연방주택금융청(FHFA)에는 이를 바꿀 계획이 있었습니다. 대출 기관이 새 점수 두 가지인 FICO 10T와 VantageScore 4.0을 모두 내고, 신용 기록은 세 곳 대신 두 곳에서 받게 하는 안이었습니다. 2025년 1월, 이 계획은 시행 날짜를 정하지 않은 채 미뤄졌습니다.

2025년 7월 8일, 빌 펄티 FHFA 청장은 다른 길을 발표했습니다. 대출 기관이 클래식 FICO와 VantageScore 4.0 가운데 하나를 골라 쓸 수 있게 한 것입니다. 세 신용평가사의 기록은 계속 필요하고, 두 곳만 쓰는 안은 당분간 접었습니다. 2026년 4월 22일, 패니메이와 프레디맥은 VantageScore 4.0을 받기 시작했는데, 처음에는 소수의 대형 대출 기관에서만 받았습니다. 언론은 펄티가 기자회견에서 밝힌 숫자를 인용해 그 수를 약 21곳으로 전했습니다. 2026년 9월 초, 펄티는 승인받은 모든 대출 기관이 VantageScore 4.0을 쓸 수 있게 하라고 지시했습니다. 업계 언론과 VantageScore는 이 지시를 9월 3일로 적고, FHFA 자체 기록은 사전 서면 승인 요건이 없어진 9월 9일을 변경 시점으로 적습니다. 9월 30일에는 두 매입 기관이 대출 초기 수수료를 조정해, 어느 점수를 쓰든 대출 비용이 같아지게 했습니다.

아직 바뀌지 않은 것이 둘 있습니다. FICO 10T는 승인은 됐지만 FHFA에 따르면 지금은 쓸 수 없습니다. 세 신용평가사 모두의 기록도 여전히 필요합니다. 업계 보도에 따르면 펄티는 9월 초 소셜 미디어에 두 곳의 기록만 받는 방안을 진지하게 검토하고 있다고 썼지만, FHFA는 아직 이에 관한 규정을 내지 않았습니다. 지금은 대출 기관마다 자기 고객을 어느 점수로 심사할지 고르지만, 그 선택지는 FHFA가 승인한 차림표 안에 있습니다.
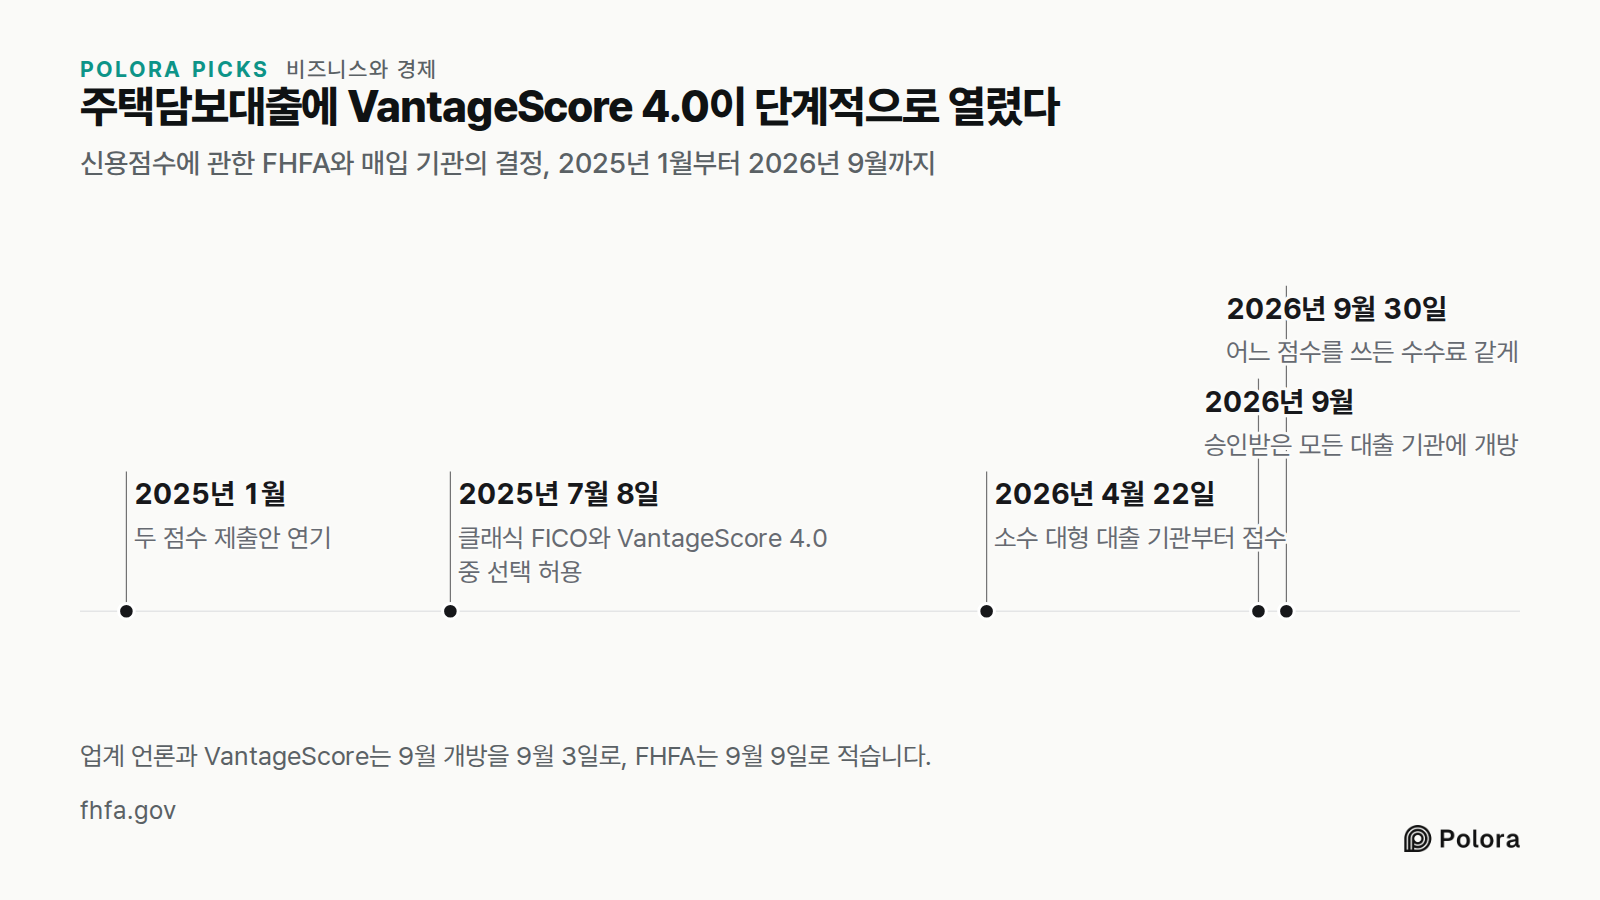
주택담보대출에 VantageScore 4.0이 단계적으로 열렸다 · 신용점수에 관한 FHFA와 매입 기관의 결정, 2025년 1월부터 2026년 9월까지 · 2025년 1월 · 2025년 7월 8일 · 2026년 4월 22일 · 2026년 9월 · 2026년 9월 30일 · 두 점수 제출안 연기 · 클래식 FICO와 VantageScore 4.0 중 선택 허용 · 소수 대형 대출 기관부터 접수 · 승인받은 모든 대출 기관에 개방 · 어느 점수를 쓰든 수수료 같게 · 업계 언론과 VantageScore는 9월 개방을 9월 3일로, F
신용점수에 관한 FHFA와 매입 기관의 결정, 2025년 1월부터 2026년 9월까지

신용평가사를 건너뛰려는 FICO

규칙을 바꾸는 쪽은 감독 기관만이 아닙니다. 2025년 10월 1일, FICO는 주택담보대출 직접 사용권 프로그램을 발표했습니다. 주택담보대출용 신용 보고서를 묶는 재판매 업체가 세 신용평가사를 거치지 않고 FICO 점수를 직접 계산하게 하는 제도입니다. FICO는 가격을 두 가지로 내놓았습니다. 하나는 점수당 4.95달러에, 대출이 실행되면 대출자 한 명당 점수 하나에 33달러를 더 받는 방식입니다. 다른 하나는 점수당 10달러 정액입니다. 신용평가사를 통해 계속 사고 싶은 대출 기관은 그렇게 해도 됩니다.

신용평가사들은 곧바로 대응했지만 방식은 저마다 달랐습니다. 에퀴팩스는 2025년 10월 7일 FICO의 10달러 안을 "독점에 가까운 두 배 인상"이라고 부르며, 주택담보대출용 VantageScore 4.0 점수를 2027년 말까지 4.50달러에 내놓았습니다. 트랜스유니언은 2026년 한 해 VantageScore 4.0을 점수당 4달러에, FICO 점수를 함께 사는 대출 기관에는 무료로 내놓았습니다. 펄티가 이들의 가격을 공개적으로 비판한 뒤인 2026년 3월, 신용평가사들은 한 걸음 더 나갔습니다. 트랜스유니언과 익스피리언은 값을 점수당 0.99달러로 정했습니다. 같은 달 에퀴팩스는 공시에서 자사 가격을 1달러로 적고, 이 가격을 2027년 말까지 유지하겠다고 밝혔습니다. 트랜스유니언은 2026년 9월 29일 0.99달러 가격을 2028년 말까지 유지하고, FICO 점수와 함께 사면 계속 무료로 주겠다고 했습니다.

이 숫자들 밑에는 점수 공식과 대출 기관 사이에 누가 서느냐를 둘러싼 다툼이 깔려 있습니다. FICO는 신용평가사를 거치지 않고 점수를 팔고 싶어 합니다. 신용평가사는 대출 기관이 자기들이 소유한 점수로 갈아타기를 바랍니다. 양쪽 모두 자기 행보가 대출자에게 이익이라고 말합니다. 다만 이것들은 회사들이 기한을 정해 스스로 내놓은 가격일 뿐이고, 그렇게 아낀 돈이 대출받는 사람에게 얼마나 돌아가는지, 돌아가기는 하는지 보여 주는 것은 하나도 없습니다.
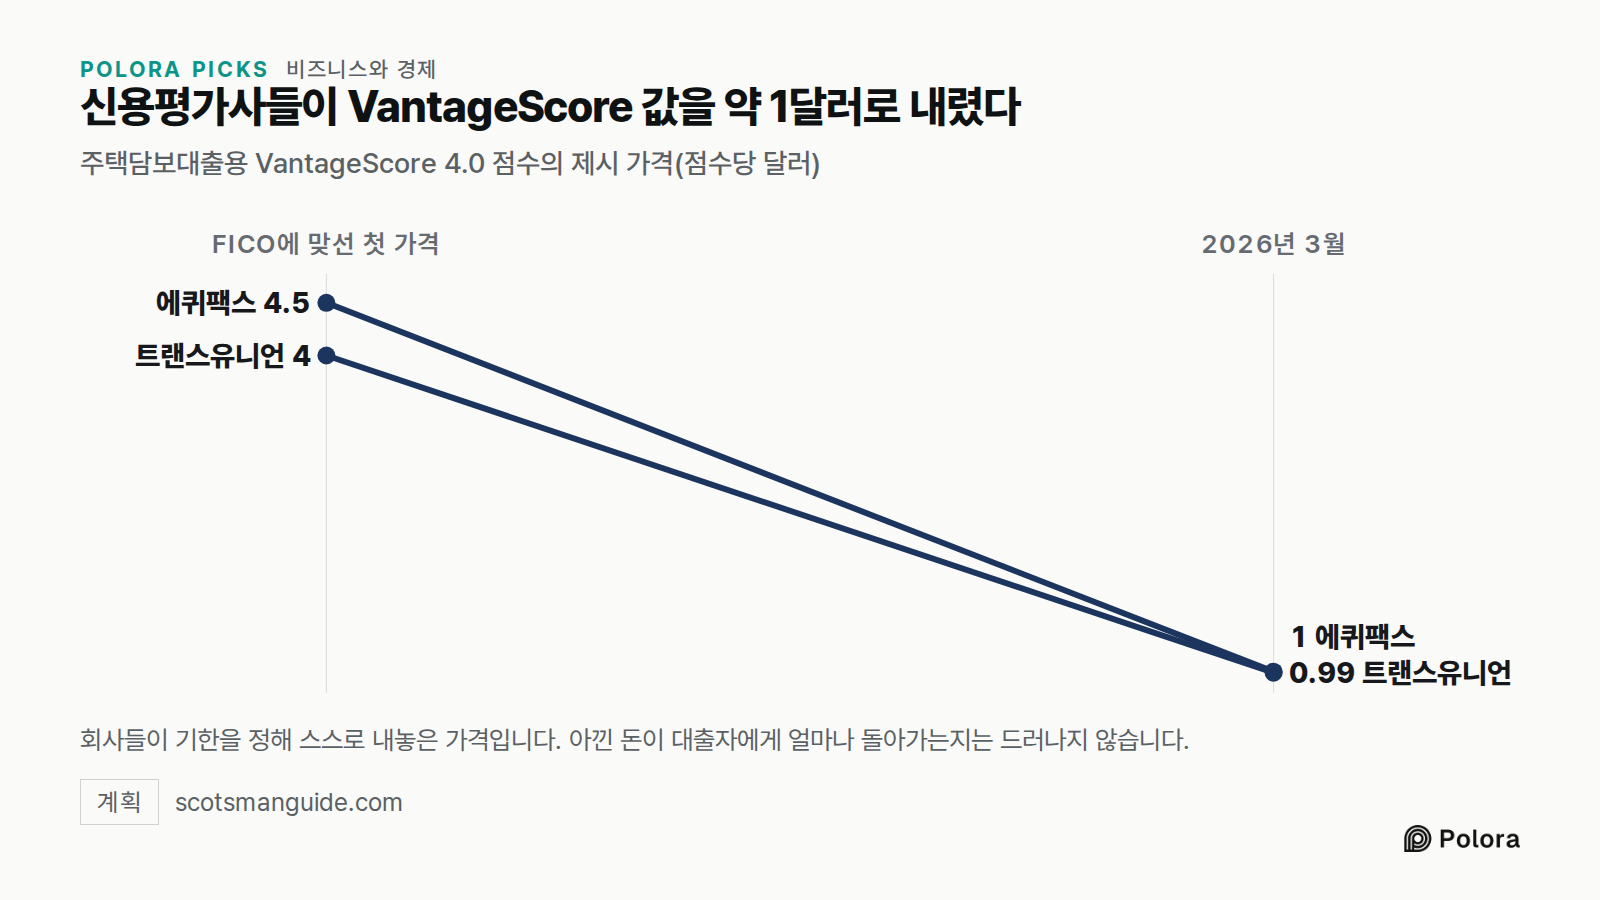
신용평가사들이 VantageScore 값을 약 1달러로 내렸다 · 주택담보대출용 VantageScore 4.0 점수의 제시 가격(점수당 달러) · FICO에 맞선 첫 가격 · 2026년 3월 · 에퀴팩스 · 트랜스유니언 · 4.5 · 4 · 1 · 0.99 · 회사들이 기한을 정해 스스로 내놓은 가격입니다. 아낀 돈이 대출자에게 얼마나 돌아가는지는 드러나지 않습니다.
주택담보대출용 VantageScore 4.0 점수의 제시 가격(점수당 달러)

다른 나라는 역할을 다르게 나눈다

독일에서 가장 잘 알려진 신용평가사 슈파(SCHUFA)도 민간 회사입니다. 독일 연방카르텔청은 슈파를 개인과 기업의 신용도를 평가하는 신용평가사로 설명하며, 지분은 은행, 저축은행, 그리고 소매업체를 비롯한 다른 기업들이 갖고 있다고 밝힙니다. 그러니 슈파의 평가를 쓰는 대출 기관 일부는 슈파의 주인이기도 합니다.

영국에도 공식 신용점수 같은 것은 없습니다. 영국의 개인정보 감독 기관인 정보위원회(ICO)는 기록을 보유한 주요 민간 신용평가사로 에퀴팩스, 익스피리언, 트랜스유니언 세 곳을 들고, 이들이 대출 기관에 돈을 빌려줄지 말지 정해 주지 않는다고 말합니다. 결정은 대출 기관이 합니다. 영국 앱에 뜨는 숫자는 신용평가사가 내놓는 참고치일 뿐, 대출 기관이 따라야 하는 판정이 아닙니다.

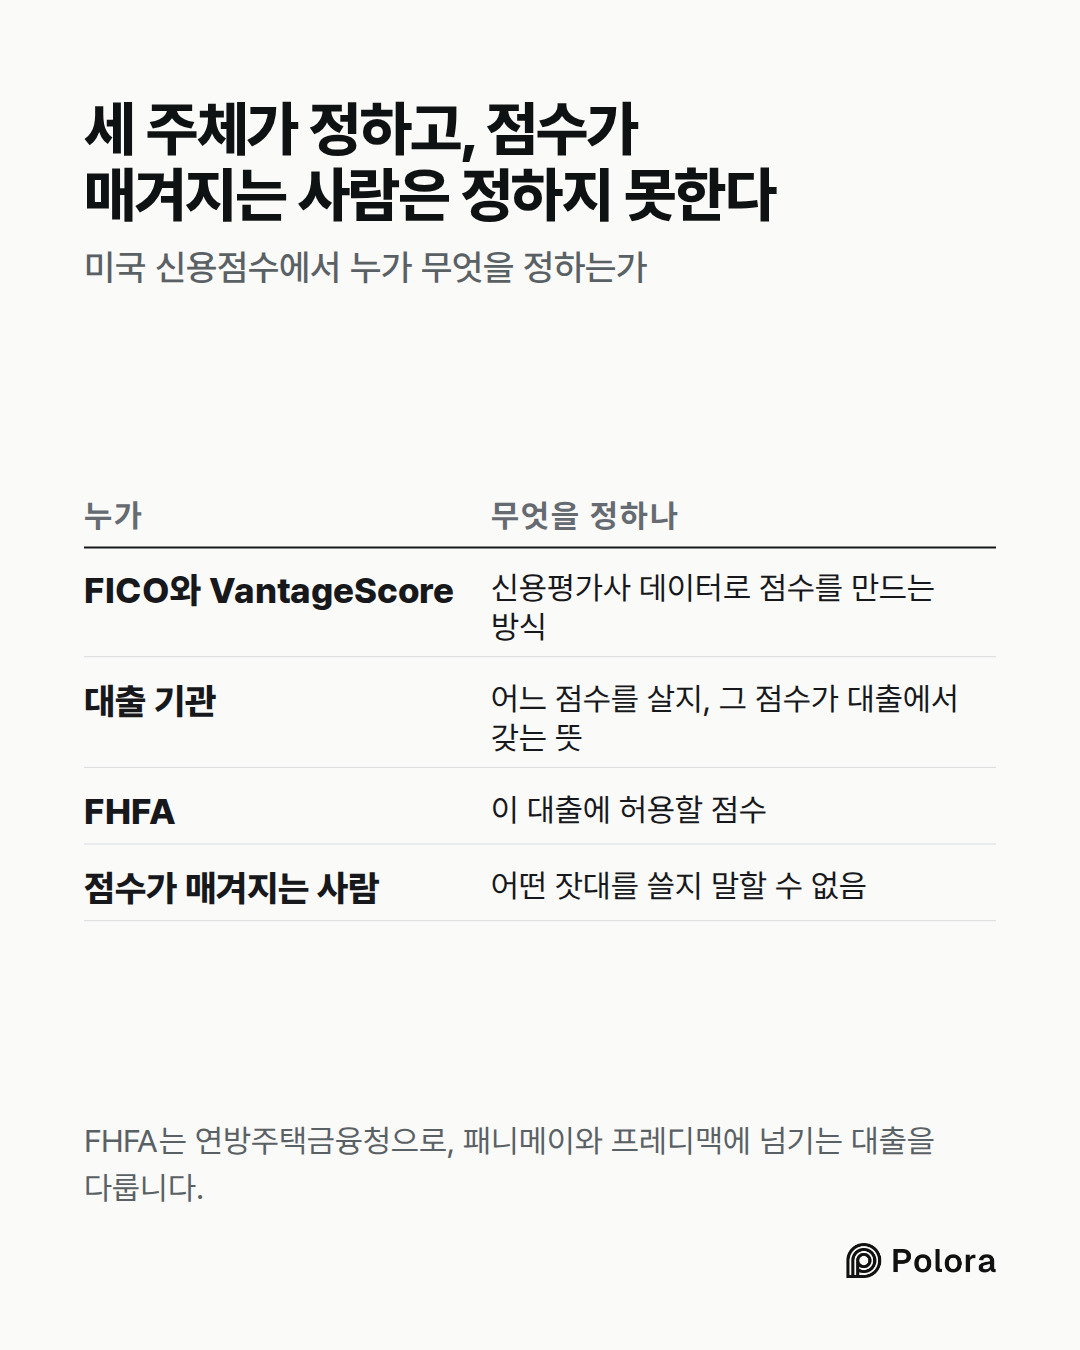
상품, 고객, 그리고 점수가 매겨지는 사람

미국에서 신용점수는 공적인 판정이 아닙니다. 만드는 회사와 가격과 고객이 있는 상품입니다. FICO와 VantageScore가 신용평가사의 데이터로 점수를 만듭니다. 대출 기관은 어느 버전을 살지 고르고, 그 숫자가 대출에서 무슨 뜻인지 정합니다. 패니메이와 프레디맥에 넘기는 주택담보대출에서는 애초에 어떤 버전을 허용할지 연방 기관이 정합니다. 세 주체가 세 가지 다른 결정을 내립니다. 신용 기록에 이름이 오른 사람은 재어지는 쪽일 뿐, 어떤 잣대로 잴지에는 아무 말도 할 수 없습니다.
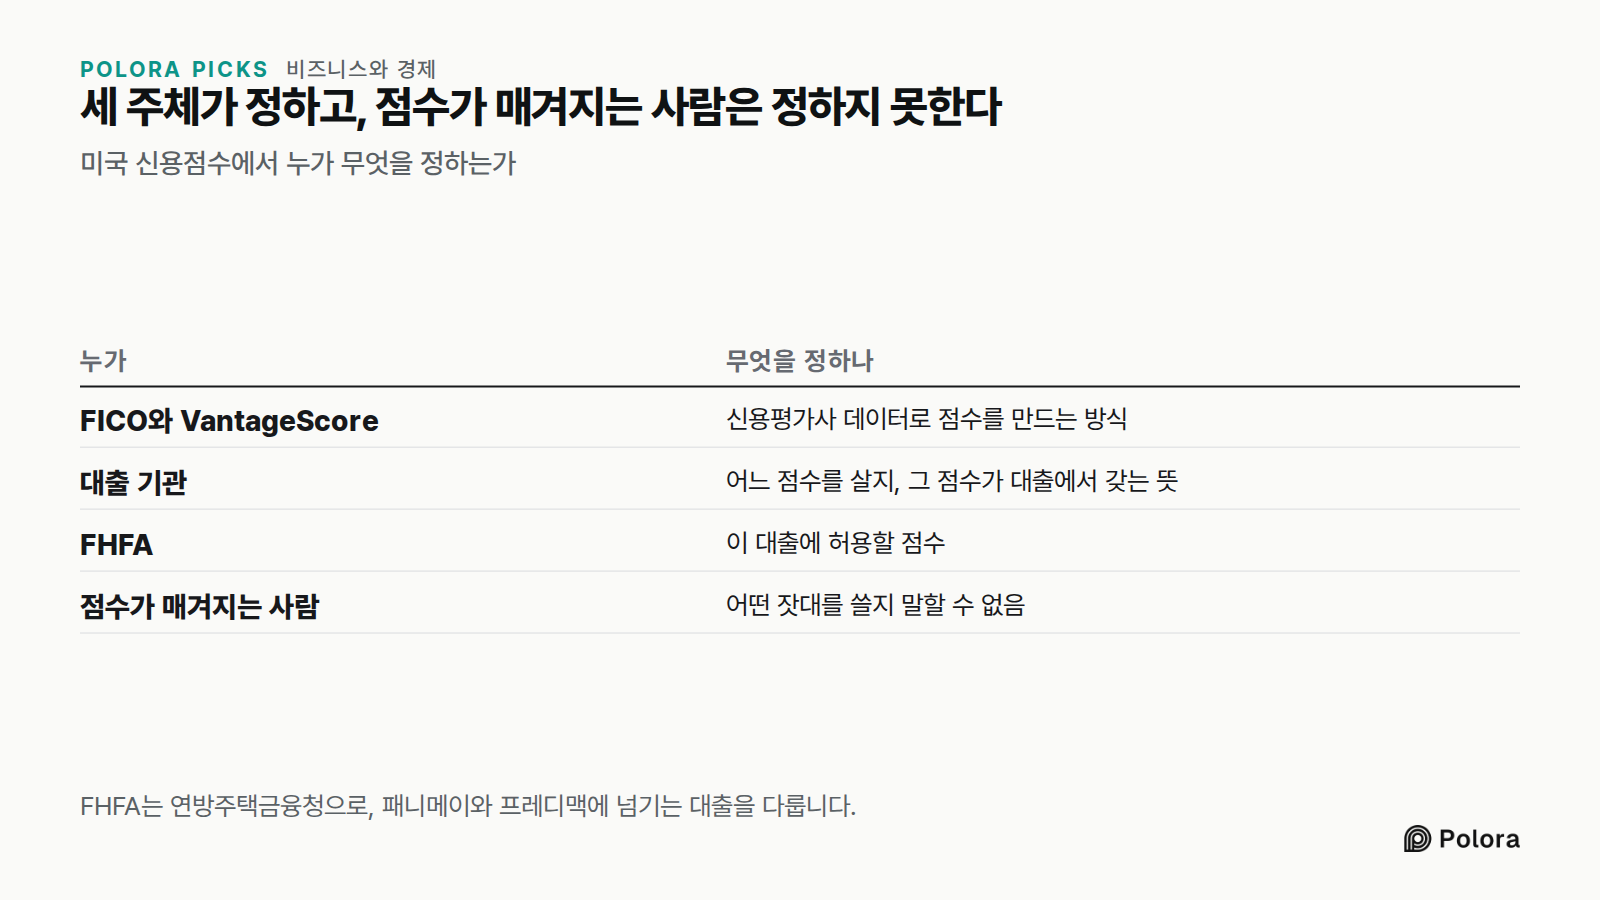
세 주체가 정하고, 점수가 매겨지는 사람은 정하지 못한다 · 미국 신용점수에서 누가 무엇을 정하는가 · 누가 · 무엇을 정하나 · FICO와 VantageScore · 대출 기관 · FHFA · 점수가 매겨지는 사람 · 신용평가사 데이터로 점수를 만드는 방식 · 어느 점수를 살지, 그 점수가 대출에서 갖는 뜻 · 이 대출에 허용할 점수 · 어떤 잣대를 쓸지 말할 수 없음 · FHFA는 연방주택금융청으로, 패니메이와 프레디맥에 넘기는 대출을 다룹니다.
미국 신용점수에서 누가 무엇을 정하는가
미국 신용점수는 누가 정할까?미국 신용점수는 누가 정할까?신용점수 계산식을 만드는 정부 기관은 없습니다. · 미국에서 대출 기관이 쓰는 신용점수는 민간 회사가 파는 상품입니다. FICO, 그리고 세 신용평가사가 함께 소유한 VantageScore입니다. · ※ 신용평가사 : 누가 얼마를 빌렸고 제대로 갚았는지 기록을 모으는 민간 회사신용평가사가 맡은 세 가지 역할 · FICO 점수 계산에 쓰이는 데이터를 댑니다 · 오랫동안 FICO 점수를 대출 기관에 팔아 왔습니다 · FICO의 경쟁사 VantageScore를 함께 소유합니다내 앱에 뜨는 숫자와 대출 기관이 보는 숫자가 다른 경우가 많습니다. · Credit Karma는 자사 점수가 VantageScore 3.0에서 나온다고 밝힙니다. 카드사나 주택담보대출 기관은 계산식이 다른 FICO 점수를 보고 있을 수 있습니다.점수의 고객은 내가 아니라 대출 기관입니다. · 어느 점수를 살지, 그 점수가 대출에서 무슨 뜻인지 정하는 것은 대출 기관입니다. 미국 주택담보대출에서는 대개 대출받는 사람이 대출 실행 비용에 붙는 신용조회 수수료로 그 값을 치릅니다.차림표는 연방 기관이 정합니다. · 패니메이와 프레디맥에 넘기는 대출에서 대출 기관은 이제 클래식 FICO와 VantageScore 4.0 중 하나를 고르지만, 그 선택지는 연방주택금융청이 승인한 차림표 안에 있습니다. · ※ 패니메이와 프레디맥 : 미국의 양대 주택담보대출 매입 기관누가 · 무엇을 정하나 · FICO와 VantageScore · 대출 기관 · FHFA · 점수가 매겨지는 사람 · 신용평가사 데이터로 점수를 만드는 방식 · 어느 점수를 살지, 그 점수가 대출에서 갖는 뜻 · 이 대출에 허용할 점수 · 어떤 잣대를 쓸지 말할 수 없음 · 세 주체가 정하고, 점수가 매겨지는 사람은 정하지 못한다 · 미국 신용점수에서 누가 무엇을 정하는가 · FHFA는 연방주택금융청으로, 패니메이와 프레디맥에 넘기는 대출을 다룹니다.출처 26 : consumerfinance.gov · CFPB : Where can I get my credit score?, creditkarma.com · Credit Karma : Why credit scores differ between credit reporting agencies, stockanalysis.com · Stock Analysis : Fair Isaac Corporation company profile + 23전체 글 읽기 · polora.ai

Who actually decides your credit score?

Alpha · claude-sonnet-5-5

Alpha: what I checked, and what the manuscript needs to change The premise stands. No government agency writes the scores lenders use. Private firms build them. A federal agency, the FHFA, only decides which scores Fannie Mae and Freddie Mac will accept. 1. VantageScore is still jointly owned by the three bureaus. Confirmed. - VantageScore's own lender FAQ calls it an independent joint venture of Equifax, Experian and TransUnion. It says VantageScore Solutions, LLC holds the intellectual property. - A VantageScore press release dated within the last 36 days says the same: "VantageScore is an independent joint venture company owned by Equifax, Experian and TransUnion." - A HousingWire article on Equifax's earnings call says VantageScore is jointly owned by Equifax, Experian and TransUnion. - Caveat: VantageScore calls the venture "independently managed". The manuscript's phrase "a joint venture that they run together" slightly overstates how much control the bureaus have day to day. Ownership is shared, but VantageScore describes its management as independent. 2. Pricing and dates. Partly confirmed, with one correction. - Equifax's $1 price through 2027 is support…

Beta · gpt-6-sol

Beta: the manuscript’s premise stands, but “who decides” has several answers. In the US, creditors supply account information; credit bureaus hold reports; scoring companies design formulas; and a lender chooses which score to use and how to use it. There is no single official score. The CFPB confirms that scores differ by reporting company, formula, loan type and calculation date—and that a score shown to a consumer may not be the one a lender uses. (consumerfinance.gov) Here is what I could check directly: - FICO’s published factors are correctly stated: payment history 35%, amounts owed 30%, length of history 15%, new credit 10%, and credit mix 10%. FICO explicitly says these are *general-population* proportions, not a way to calculate the effect of a change on an individual’s score. Income and job title are not inputs to a standard FICO score, though lenders may consider them separately. Addresses: https://www.myfico.com/credit-education/whats-in-your-credit-score and https://www.myfico.com/credit-education/credit-scores/whats-not-in-your-credit-score/ ([myfico.com](…

Gamma · gemini-3.1-pro

Gamma: checking the remaining claims and the overall premise The premise stands. Private companies build the credit scores, while federal guidelines and individual lenders ultimately decide which of those scores actually get used. Here is what I verified regarding the manuscript's outstanding claims: * The 21-lender rollout (April 2026): Confirmed. During an April 22, 2026 press conference, FHFA Director Bill Pulte announced that Fannie Mae and Freddie Mac were beginning to accept VantageScore 4.0 immediately through an initial rollout or "pilot" involving about 21 of the largest lenders. (Source: Inside Mortgage Finance, https://www.insidemortgagefinance.com) * The September 3, 2026 two-bureau remark: Confirmed. Director Pulte stated that the agency was "seriously considering bi-merge" (allowing reports from two bureaus instead of three). This was stated in posts on X (formerly Twitter) in early September 2026, not in an official FHFA rule update. (Source: Mortgage Professional America, https://www.mpamag.com) * The March 2026 bureau price cuts: Confirmed. On March 9, 2026, TransUnion announced it was dropping the standalone price of a VantageScore 4.0…

Researcher · claude-haiku-5-5

Researcher: checks against the live web, this round I ran three searches this turn. A fourth was blocked by the search limit, so several items below remain unchecked. I have no view on the question itself. 1. Premise: private firms build the scores, and FHFA sets which ones Fannie Mae and Freddie Mac accept. The Fannie Mae page records that on July 8, 2025, lenders were allowed to use either VantageScore 4.0 or Classic FICO through the tri-merge requirement (https://singlefamily.fanniemae.com/originating-underwriting/credit-score-models). The Alston Consumer Finance summary describes the same choice (https://www.alstonconsumerfinance.com/fhfas-credit-score-models-and-reports-initiative/). The premise holds for the mortgage case. It does not hold as a general claim about all US lending, which this round did not test. 2. VantageScore ownership. A HousingWire article on TransUnion's pricing says VantageScore is jointly owned by TransUnion, Equifax and Experian (https://www.housingwire.com/articles/transunion-vantagescore-price-cut/). That is one secondary source. I did not confirm the VantageScore press release or 10-K wording that Alpha cites. 3. Pricing: the manusc…

The Arbiter · gpt-6-sol

The voices agree on a distinction worth keeping in view for the verdict: making a score, choosing which score counts, and deciding whether to lend are different jobs. Their principal challenge to the manuscript is its opening “No government agency does”: that describes who *makes* the scoring formulas, but risks obscuring FHFA’s power to limit the choices for loans sold to Fannie Mae and Freddie Mac. FHFA’s own policy page confirms that lenders can currently choose Classic FICO or VantageScore 4.0 under its rules, while FICO 10T is not yet eligible for delivery. (fhfa.gov) I directly checked two points left open in the Researcher’s turn. FICO’s page gives the manuscript’s 35/30/15/10/10 breakdown and explicitly limits it to the general population; it says an individual factor’s effect cannot be measured without the full report. Equifax’s March 2026 filing states its VantageScore 4.0 mortgage price was $1 then. That is stronger evidence for the manuscript’s Equifax figure than the conflicting secondary report, though it does not establish every later price. Addresses read: https://www.myfico.com/credit-educa…

The Arbiter's Final Verdict · gpt-6-sol

Verdict In the US, no single person or agency decides “your credit score.” Creditors supply information, private credit bureaus hold the reports, and scoring companies such as FICO and VantageScore design the models that turn report data into numbers. A lender chooses an available model and version, then decides how much weight to give the resulting score in a lending decision. That is why the score in an app may differ from the one a lender sees. The manuscript’s central premise stands, but its opening “No government agency does” needs a qualification: for loans sold to Fannie Mae and Freddie Mac, FHFA sets the menu of eligible scores. It does not write the formulas. CFPB · FHFA The main claims tested land as follows: - Who makes and owns the products: FICO is a publicly traded private company. VantageScore is jointly owned by Equifax, Experian and TransUnion, though calling it a venture the bureaus *“run together”* overstates the evidence about day-to-day management. The bureaus supply the report data; neither company’s formula is…