O que o banco central americano está medindo
Os números vêm das Distributional Financial Accounts, as contas financeiras distributivas do Federal Reserve, o banco central dos Estados Unidos, conhecido como Fed. Elas partem do balanço patrimonial que o Fed faz do conjunto das famílias americanas e o dividem entre grupos ordenados por riqueza : o 1% mais rico, os 9% seguintes, os 40% seguintes e a metade mais pobre.
A medida usa uma linha desse balanço, que o Fed chama de "ações de empresas e cotas de fundos mútuos", e a compara com os ativos totais das famílias. Ativos totais são tudo o que as famílias possuem antes de descontar as dívidas : imóveis, carros e outros bens duráveis, depósitos bancários, títulos, direitos a aposentadoria, os próprios negócios e o resto.
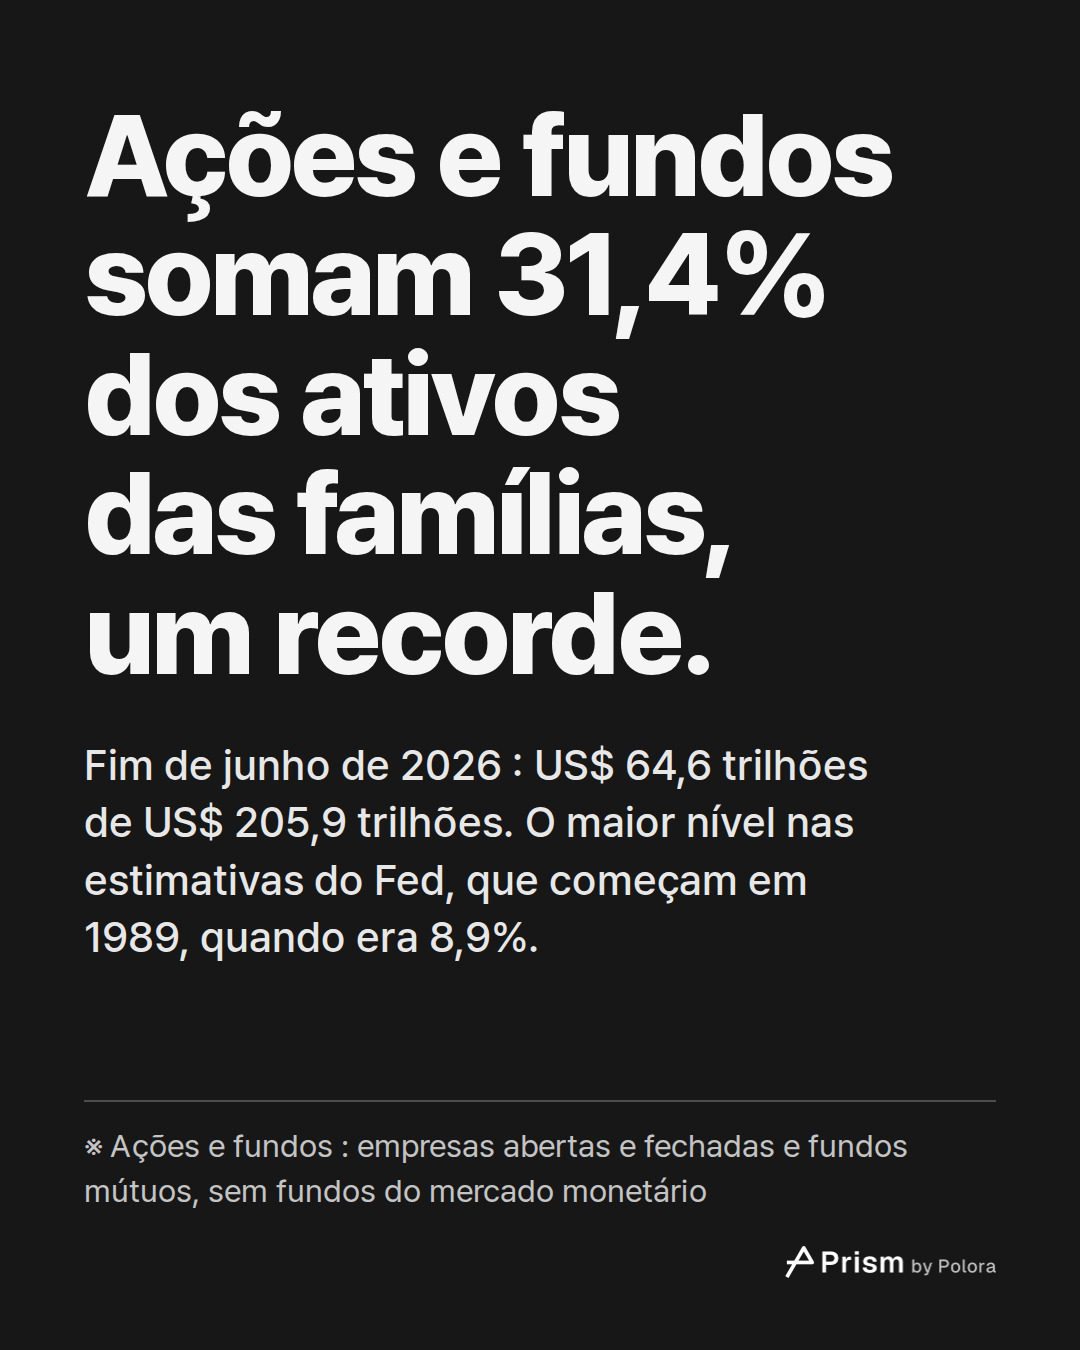
"Ações e fundos" é mais amplo do que as ações negociadas em bolsa. A categoria do Fed inclui participações em empresas de capital fechado, além das abertas, e cotas de fundos mútuos, que são fundos de investimento abertos ao público ; os fundos do mercado monetário, que aplicam em papéis de curtíssimo prazo, são contados à parte. Na versão dos dados usada aqui, a categoria também inclui cotas de hedge funds e de fundos de dívida privada, que o Fed diz ainda não ter separado nessas contas.
Ações e fundos chegam a um novo recorde
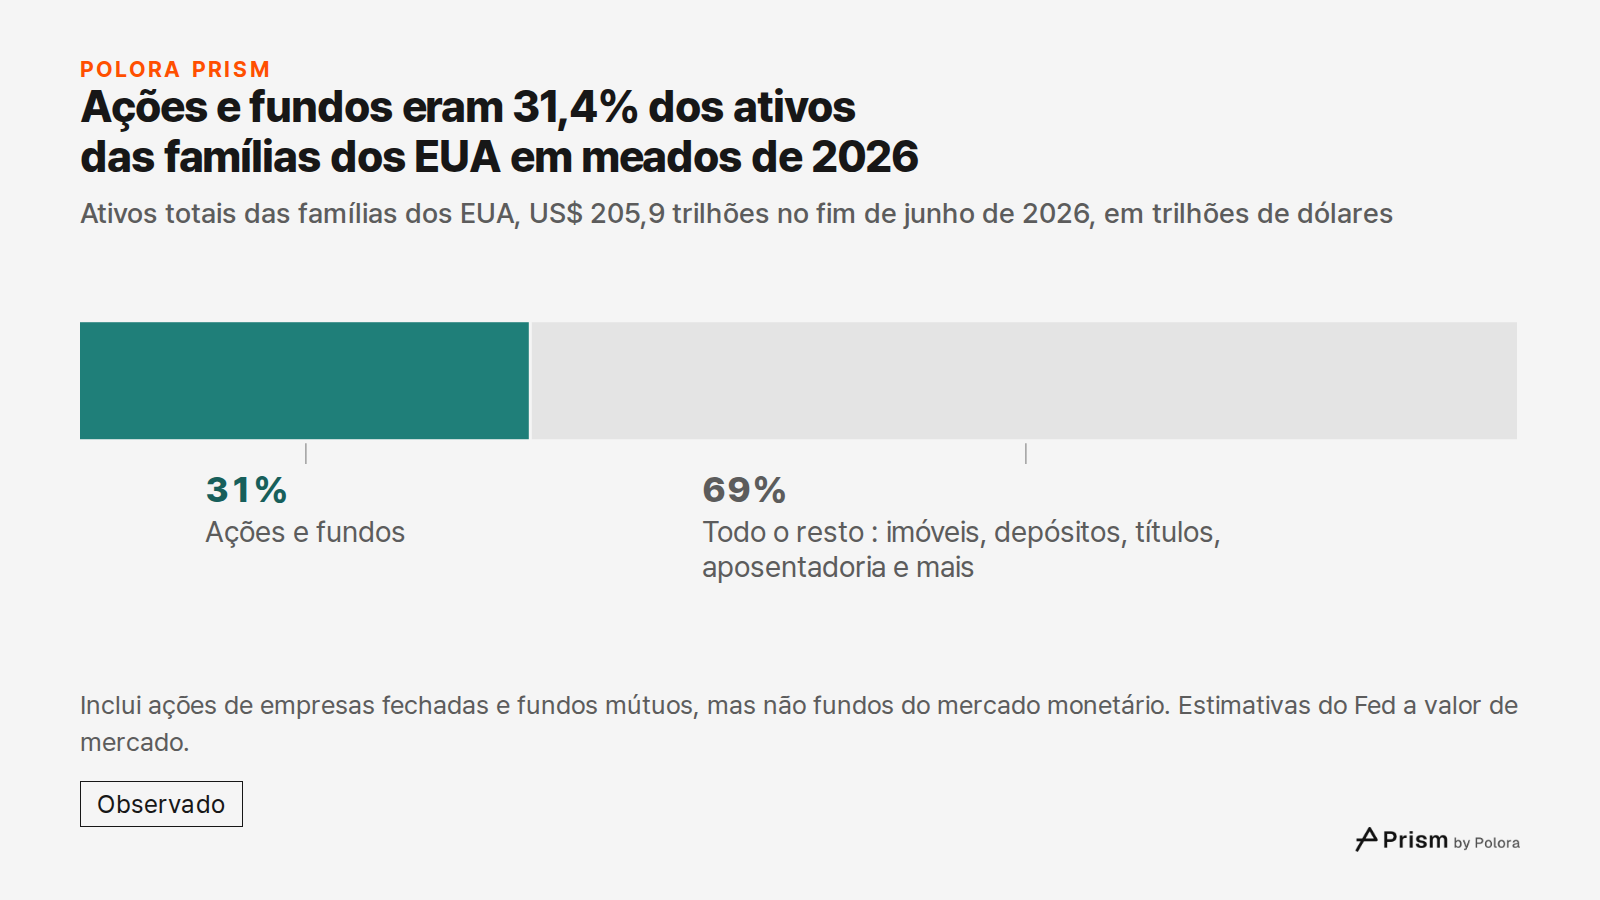
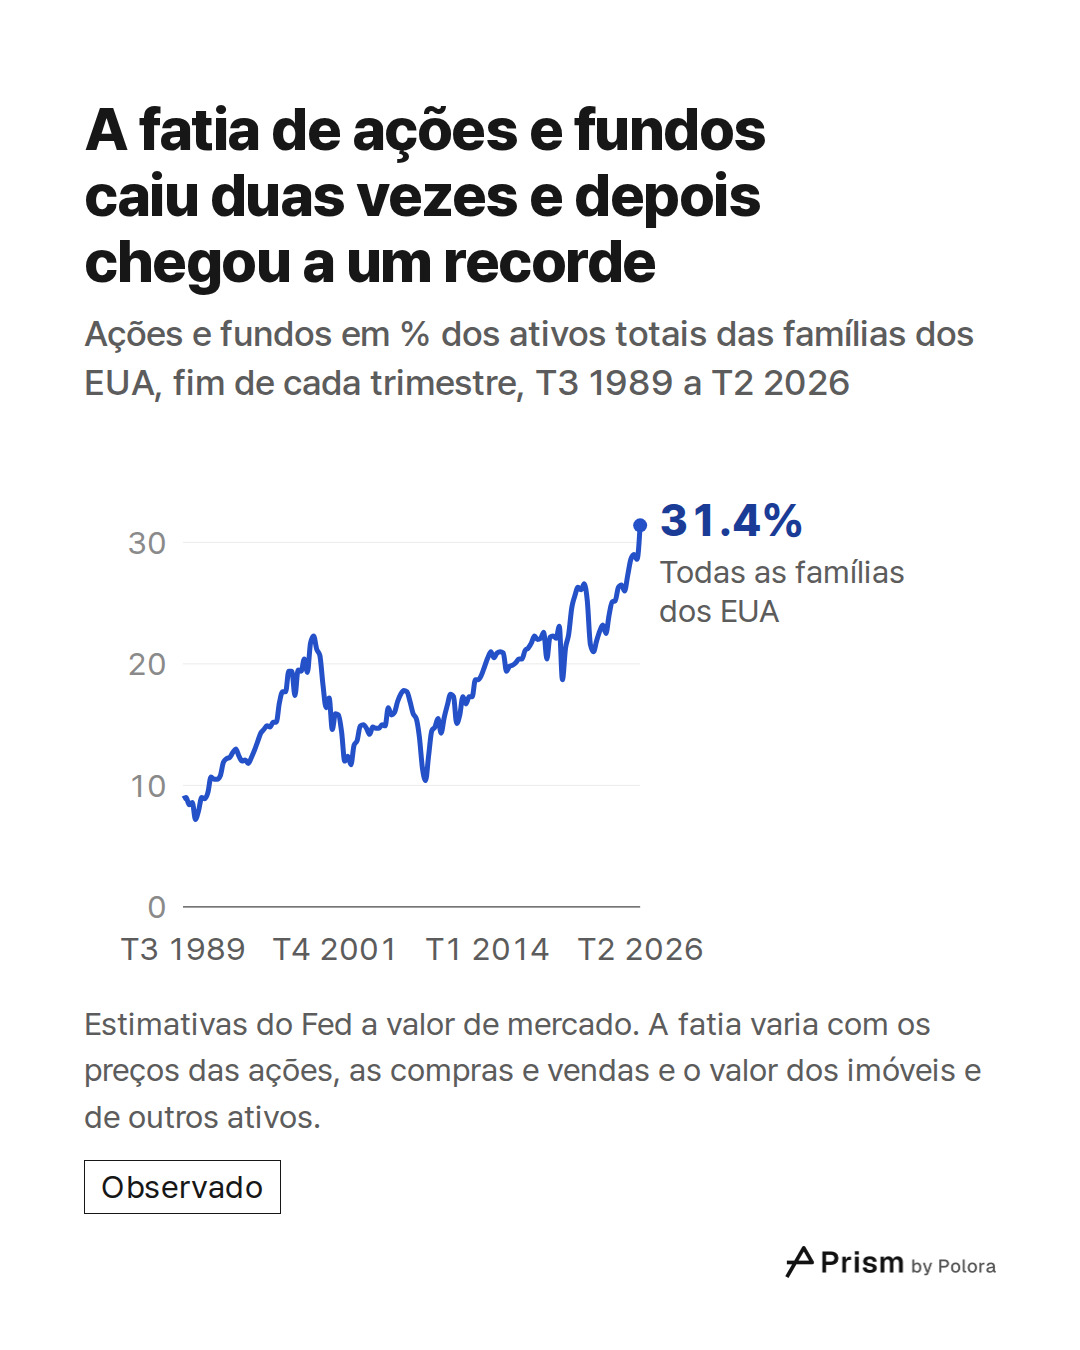
No fim de junho de 2026, as famílias tinham US$ 64,6 trilhões nessas ações e fundos, de um total de US$ 205,9 trilhões em ativos. Isso dá 31,4%. Em 1989, quando a série começa, a fatia era de 8,9%.
O último salto foi grande. Três meses antes, no fim de março de 2026, a fatia era de 28,6%. As contas do Fed avaliam as ações pelo valor de mercado, então a fatia se move com os preços das ações, com o que as famílias compram e vendem e com o valor de todo o resto que possuem, imóveis incluídos. Estes números não separam esses efeitos.
Como se chegou até aqui
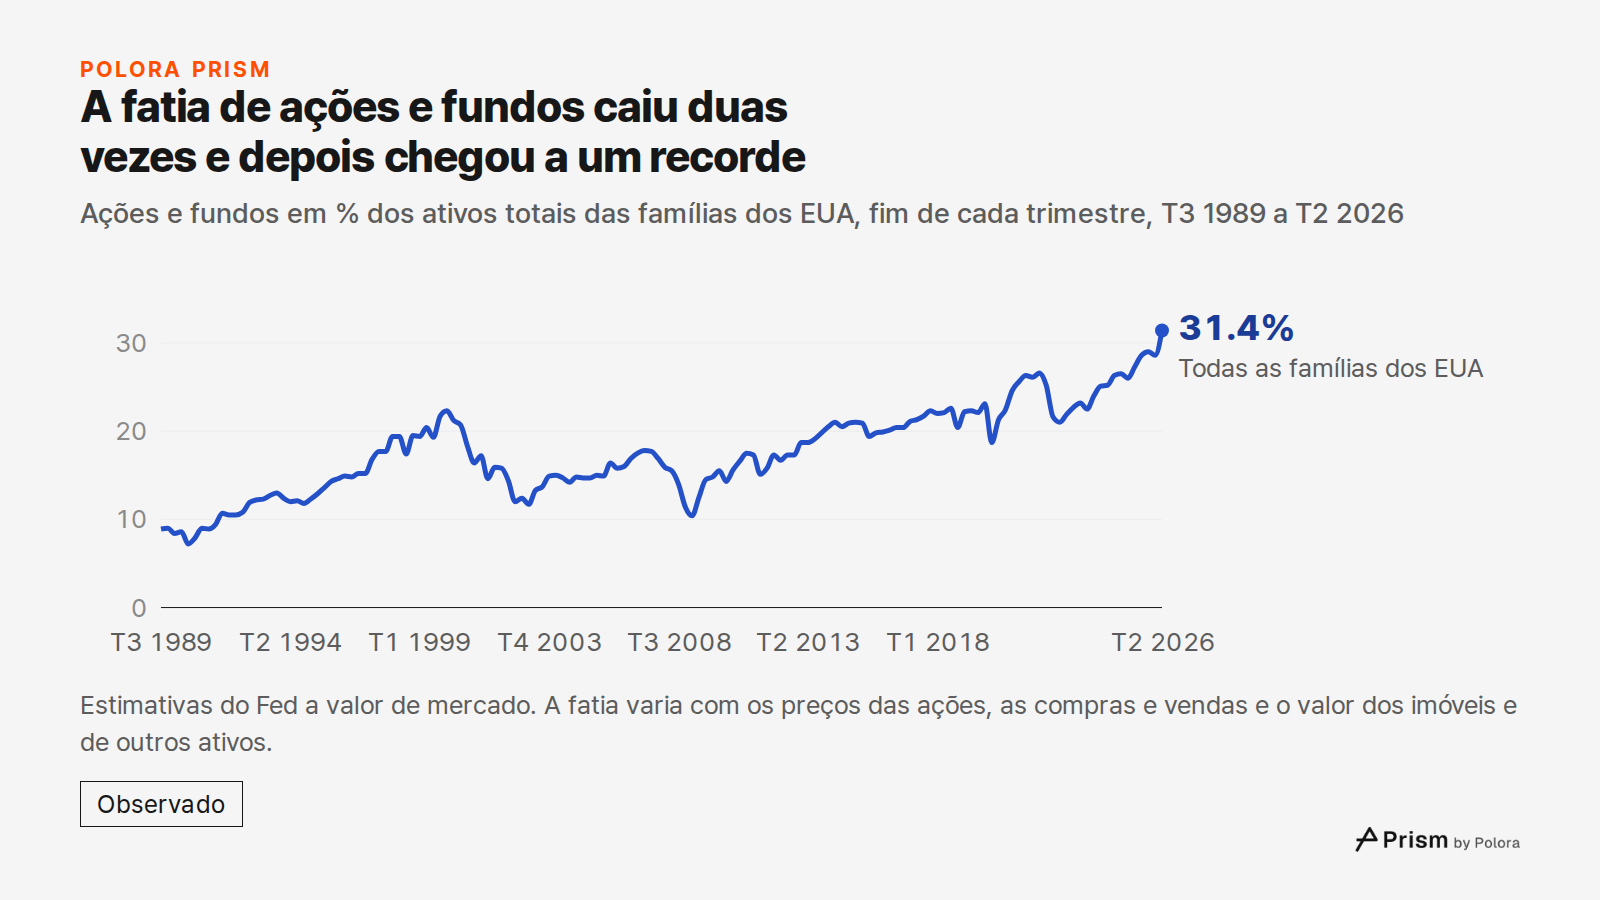
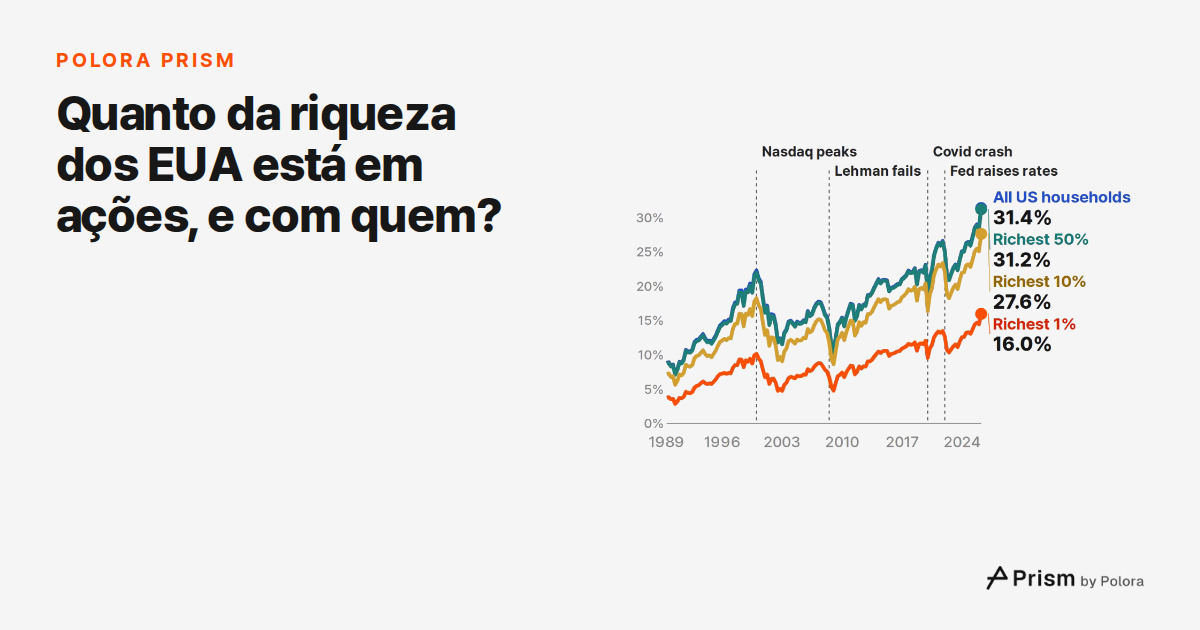
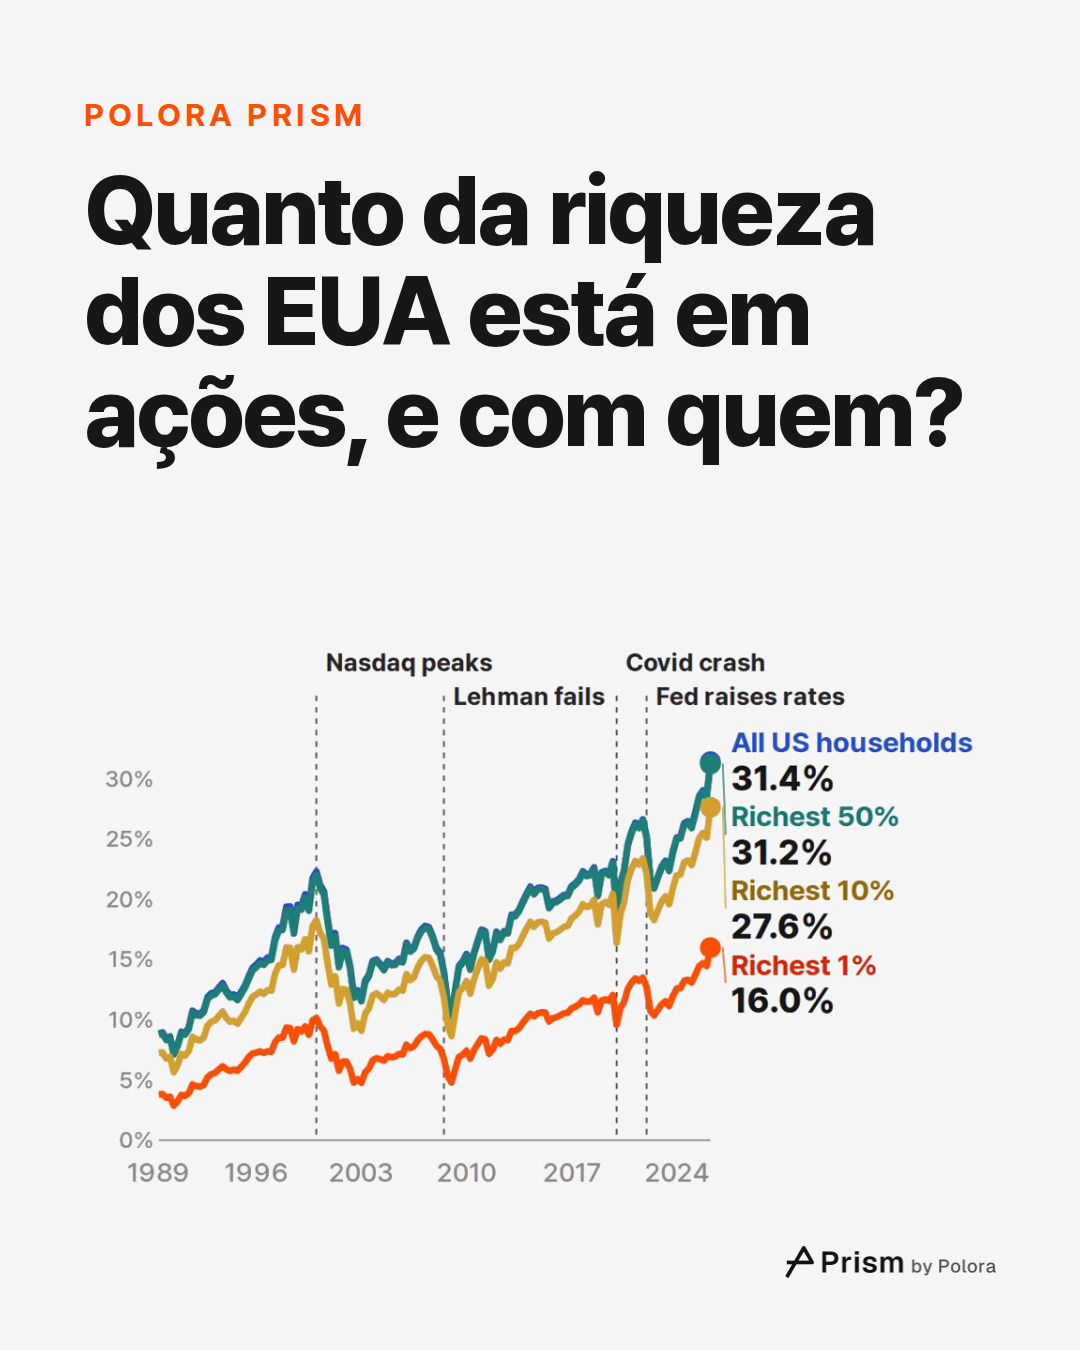
A fatia mais que dobrou nos anos 1990 e chegou a 22,3% no primeiro trimestre de 2000, o trimestre em que a Nasdaq, a bolsa americana das empresas de tecnologia, atingiu seu pico. Caiu com o estouro da bolha da internet, recuperou parte do terreno em meados dos anos 2000 e voltou a cair na crise financeira de 2008, quando o banco Lehman Brothers quebrou. No início de 2009, estava em 10,4%.
A subida desde então teve tropeços. A fatia voltou ao nível de 2000 no fim de 2017, caiu para 18,7% no tombo da Covid no início de 2020 e chegou a 26,6% no fim de 2021. Em 2022, recuou para 21,0% no terceiro trimestre. Foi o ano em que o Fed começou a subir os juros, que estavam perto de zero, com a primeira alta anunciada em março. Desde então a fatia subiu, com quedas pelo caminho, até o novo recorde.
Esses acontecimentos coincidem no tempo com as quedas. Os números aqui não mostram quanto de cada queda um acontecimento específico causou.
Quem tem essas ações e fundos
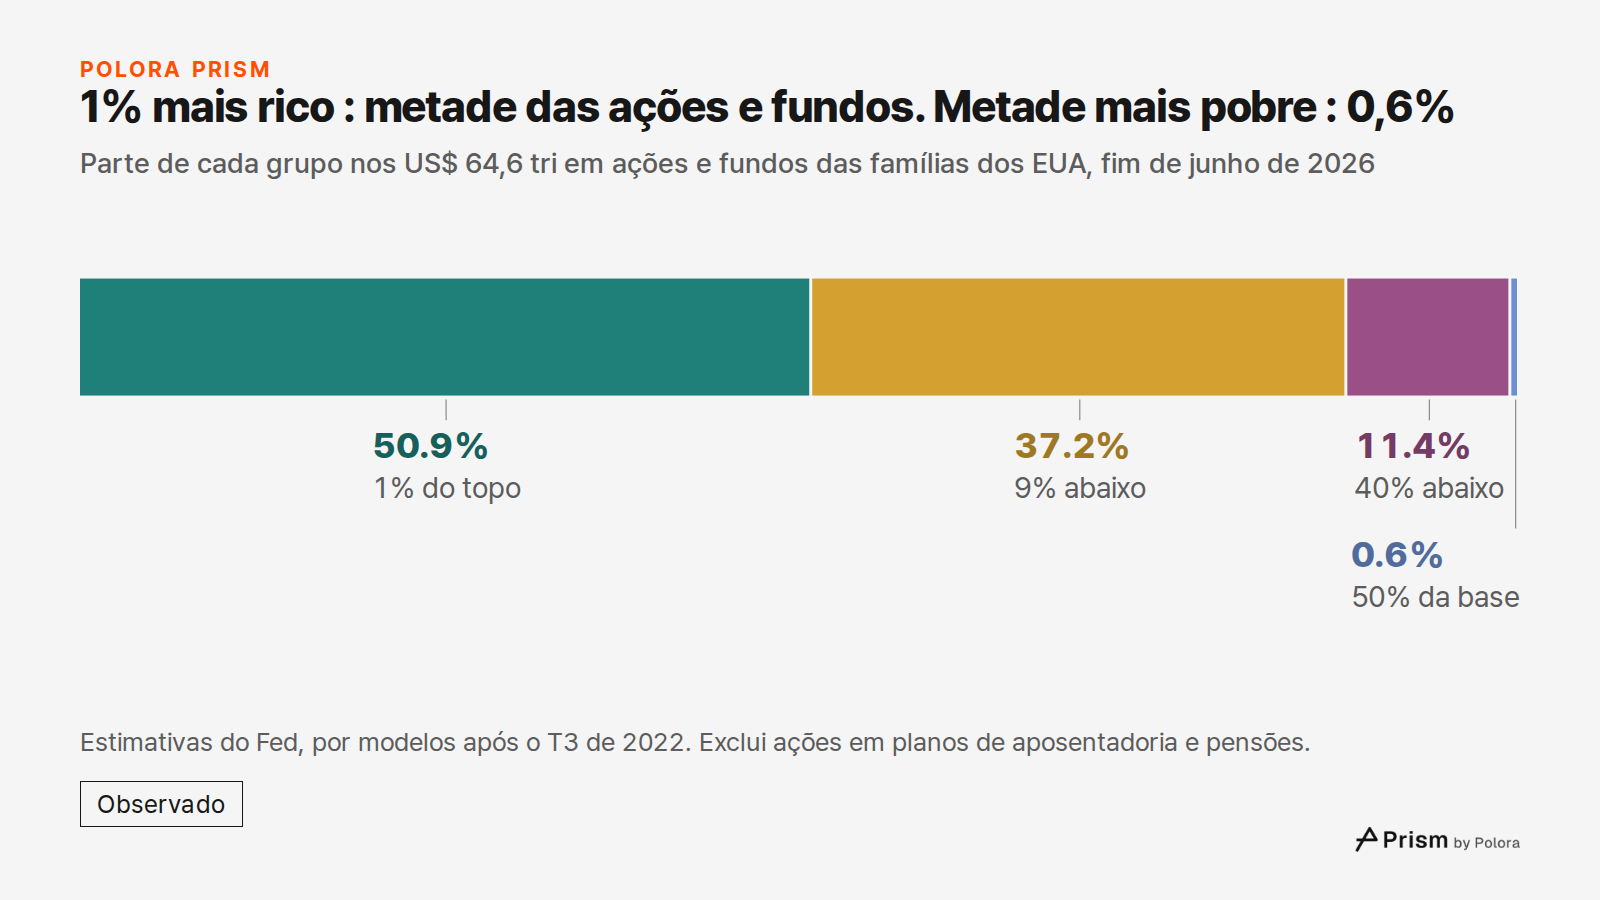
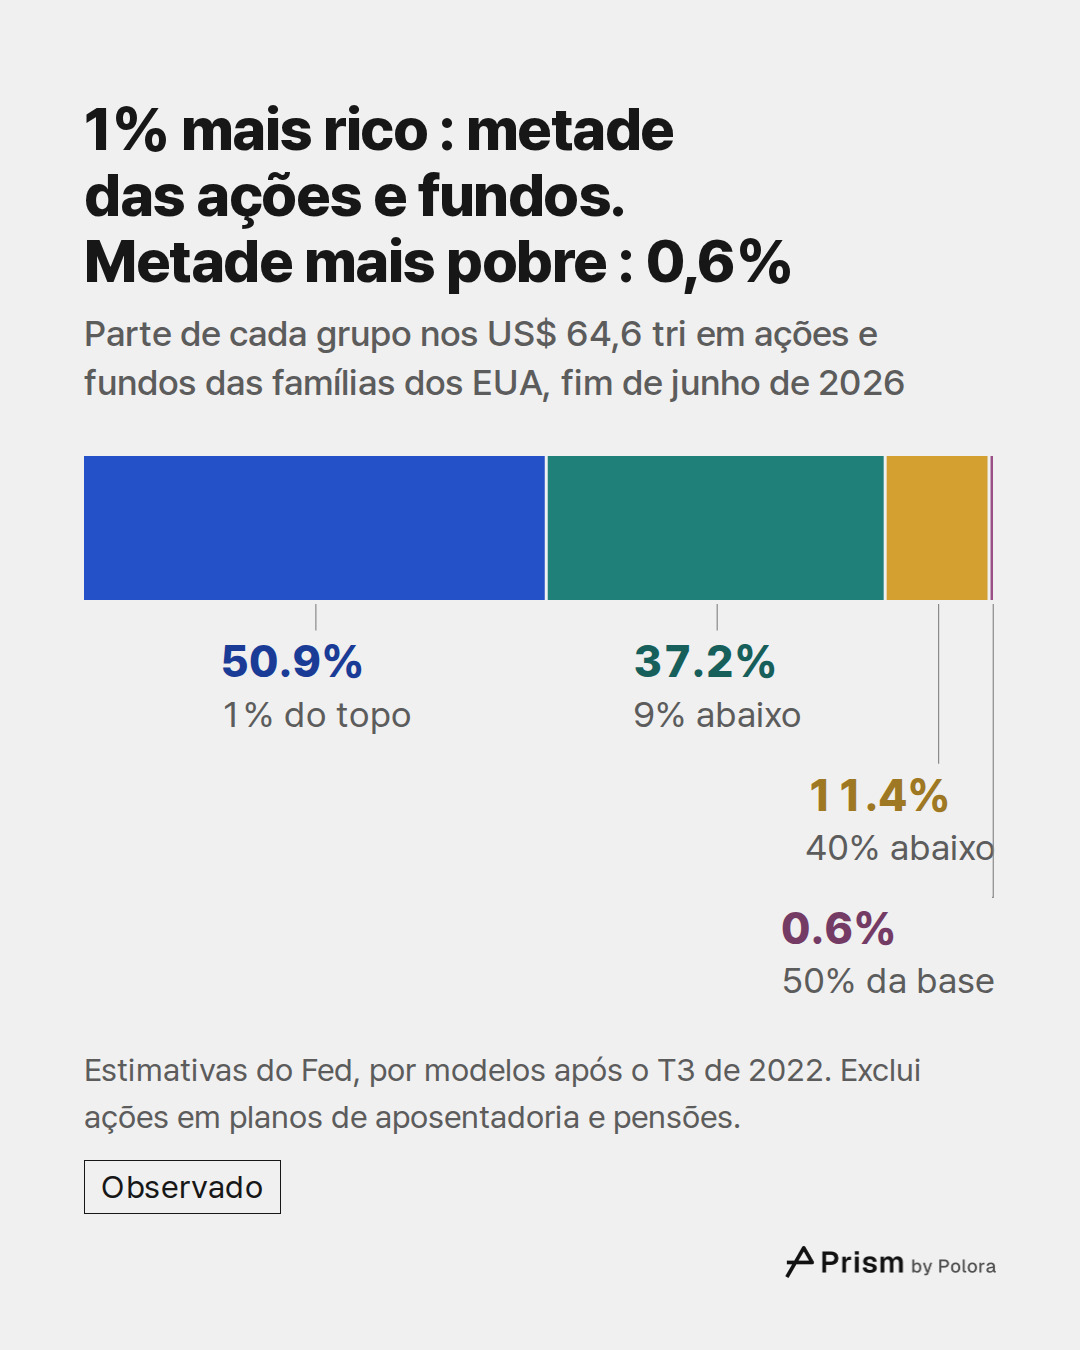
Aqui a medida muda. Não se trata mais de fatias dos ativos totais, e sim da parte de cada grupo nos próprios US$ 64,6 trilhões.
Em meados de 2026, o 1% mais rico das famílias detinha 50,9% desse total, cerca de US$ 32,9 trilhões. Os 9% seguintes tinham 37,2%. Os 40% seguintes, as famílias entre o meio da distribuição e o décimo mais rico, tinham 11,4%, contra 17,2% em 1989. A metade mais pobre tinha 0,6%, contra 1,1% em 1989.
A parte do 1% mais rico subiu desde os 42,8% de 1989, mas não em linha reta, e não está num recorde. O pico foi de 52,3%, no terceiro trimestre de 2019.
A parte minúscula da metade mais pobre também explica por que, no vídeo que acompanha este texto, duas das linhas quase se encostam. Cada linha soma um grupo com todos os grupos mais ricos, de modo que a linha dos 50% mais ricos inclui os 10% mais ricos e o 1% mais rico. A distância entre "todas as famílias dos EUA" e "os 50% mais ricos" é, portanto, o que a metade mais pobre possui, uma fração mínima dos ativos totais.
O que essa conta deixa de fora
As ações que as pessoas têm por meio de planos de aposentadoria do emprego e de fundos de pensão não entram nessa categoria. O Fed as conta à parte, como direitos a aposentadoria de dois tipos : benefício definido, as pensões tradicionais que prometem um pagamento fixo, e contribuição definida, planos formados pela conta individual de cada trabalhador, que aqui também incluem as rendas vitalícias contratadas individualmente. Esses direitos continuam fazendo parte dos ativos totais, então entram no que as famílias possuem, mas não nas suas ações e fundos.
Assim, os 0,6% da metade mais pobre se referem só a essa categoria. Não dizem quantas ações a metade mais pobre tem por meio de um plano de aposentadoria. A parte do 1% mais rico em todas as ações, planos de aposentadoria incluídos, não pode ser calculada com estes números.
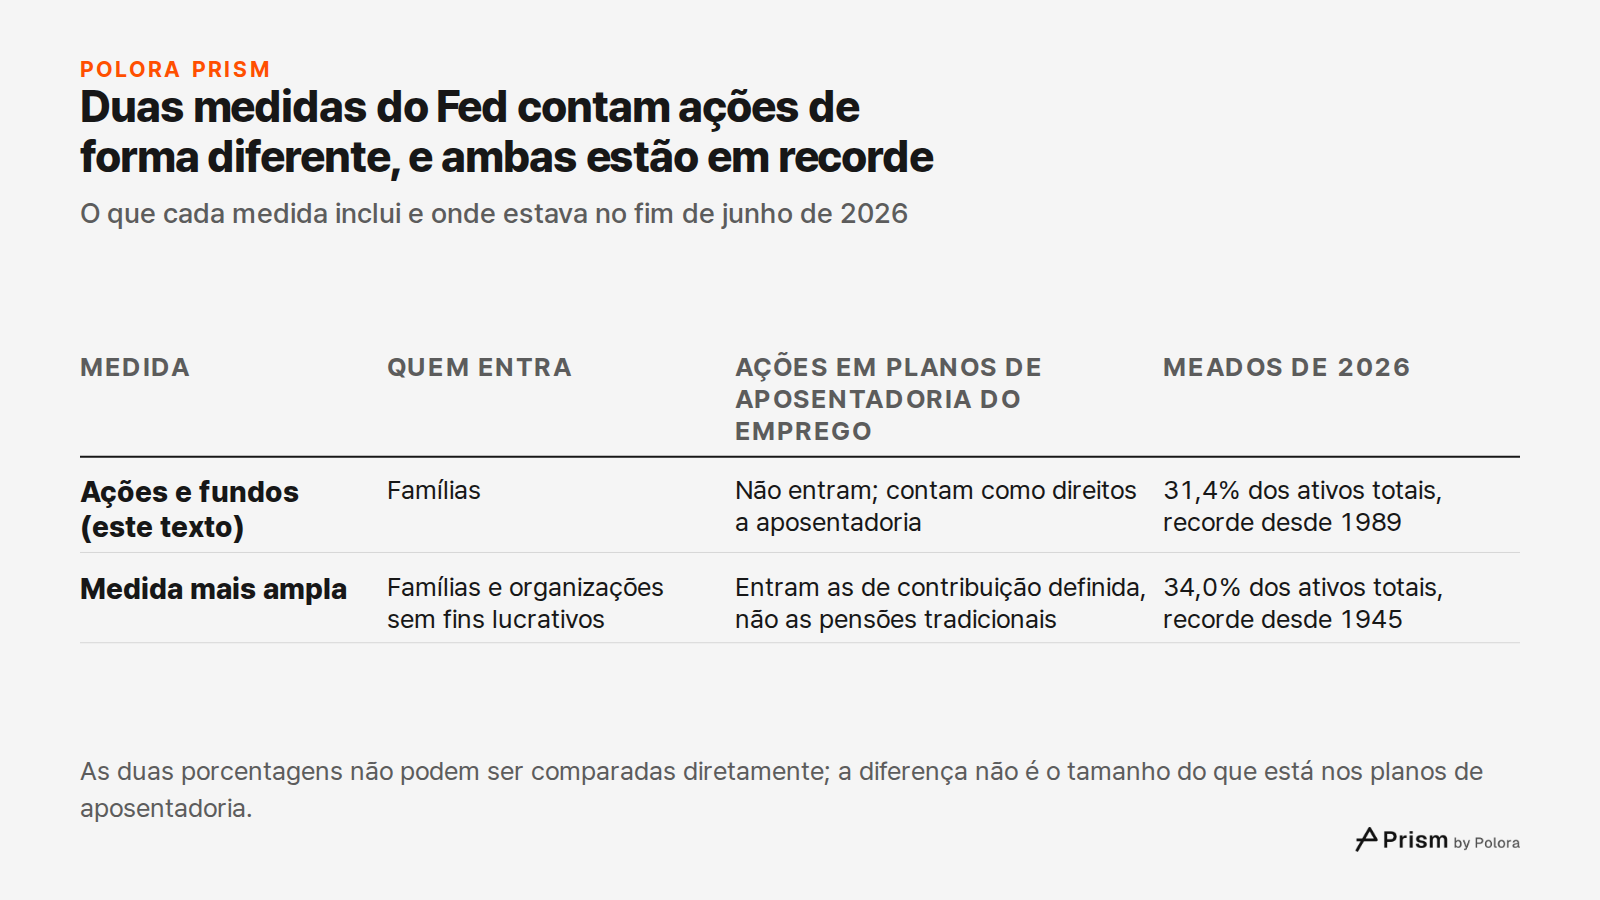
Uma medida mais ampla, nas Financial Accounts principais do Fed, inclui as ações detidas por meio de planos de aposentadoria de contribuição definida. Ela soma as ações de empresas que as famílias e as organizações sem fins lucrativos têm diretamente ou por meio de fundos mútuos, seguradoras de vida e planos de contribuição definida, olhando dentro de cada fundo para as ações que ele carrega. Deixa de fora os ativos dos fundos de pensão tradicionais de benefício definido. Por essa medida, as ações eram 34,0% dos ativos totais no fim de junho de 2026. É o nível mais alto de uma série que começa em 1945, acima dos 26,7% do início de 2000.
As duas porcentagens não podem ser comparadas diretamente. A medida mais ampla também cobre as organizações sem fins lucrativos e traça de outro jeito a fronteira do que conta como "ações", então a diferença entre 34,0% e 31,4% não é o tamanho do que está nos planos de aposentadoria. O que as duas medidas têm em comum é o recorde.
Até que ponto dá para confiar nesses números
Os totais do conjunto das famílias vêm das Financial Accounts do Fed. A divisão entre grupos de riqueza é uma estimativa. O Fed reparte esses totais com base na sua Pesquisa de Finanças do Consumidor, feita a cada três anos, preenche os trimestres entre uma pesquisa e outra e calcula por modelos os trimestres posteriores à mais recente. Na nota mais recente sobre o método, o Fed diz que os trimestres posteriores ao terceiro trimestre de 2022 são extrapolados com modelos. Por isso, as partes de cada grupo em 2026 são estimativas do Fed, que as revisa quando chega uma pesquisa nova.
Uma fatia recorde descreve onde estão hoje os balanços das famílias. Não diz nada sobre para onde vão os preços das ações.
- Federal Reserve, Distributional Financial Accounts, download of levels by wealth group]
- FRED, Federal Reserve Bank of St. Louis: Share of Corporate Equities and Mutual Fund Shares Held by the Top 1% (data: Federal Reserve)]
- Federal Reserve, Distributional Financial Accounts overview]
- Federal Reserve, Distributional Financial Accounts announcements]
- Federal Reserve, Financial Accounts of the United States (Z.1), table S1M.e.b]
- Federal Reserve, Financial Accounts of the United States (Z.1), CSV files, September 11, 2026 release]
- FRED, Federal Reserve Bank of St. Louis: Households and Nonprofit Organizations; Directly and Indirectly Held Corporate Equities as a Percentage of Total Assets (data: Federal Reserve)]
- Federal Reserve, Open Market Operations: changes in the federal funds target range]
![Fontes 8 : federalreserve.gov · Federal Reserve, Distributional Financial Accounts, download of levels by wealth group], fred.stlouisfed.org · FRED, Federal Reserve Bank of St. Louis: Share of Corporate Equities and Mutual Fund Shares Held by the Top 1% (data: Federal Reserve)], federalreserve.gov ·](https://media.cdn.polora.ai/picks/2026/11/pickrun_b71f5df74a0c40ee/9a-TEAaVZE02_Z1i-slide-07--quanto-da-riqueza-das.jpg)