O que está por trás dos 8% de rendimento dos títulos high yield
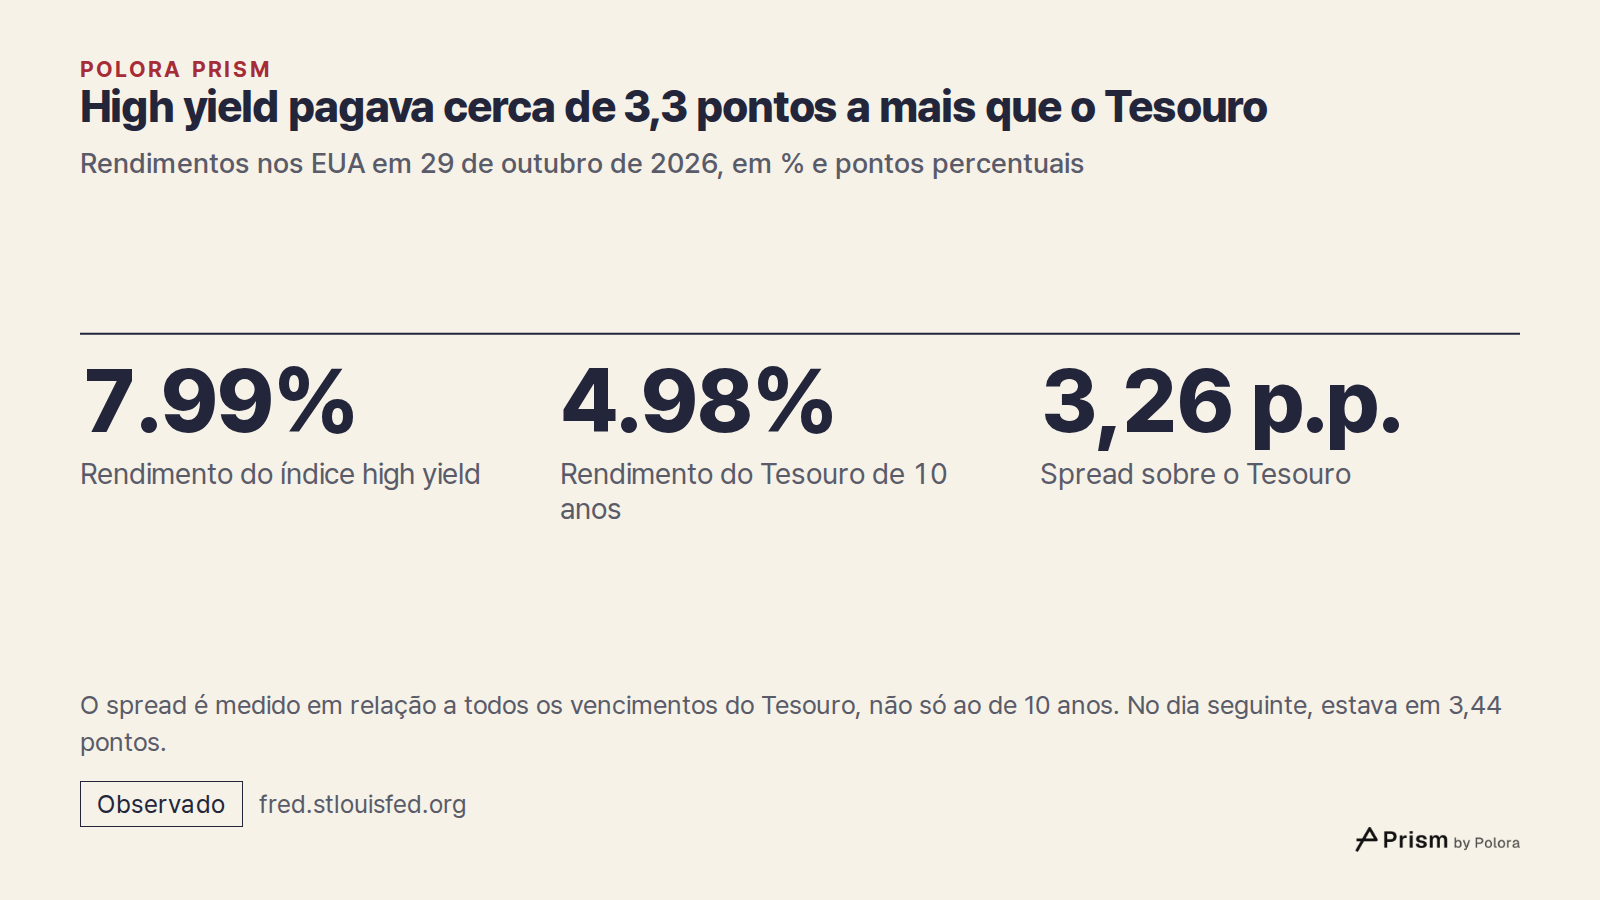
Os títulos high yield, também chamados de títulos de alto rendimento ou junk bonds, são empréstimos a empresas cuja nota de crédito fica abaixo do grau de investimento. Em 29 de outubro de 2026, o índice ICE BofA US High Yield, uma cesta ampla desses títulos, tinha um rendimento efetivo de 7,99%. No mesmo dia, o título de 10 anos do Tesouro americano rendia 4,98%.
Essa diferença não é um prêmio por ter escolhido bem. O mercado a mede pelo spread, o rendimento extra em relação aos títulos do Tesouro. Ele é calculado com base em todos os vencimentos do Tesouro, e não simplesmente subtraindo o rendimento do título de 10 anos, e naquele dia estava em 3,26 pontos percentuais. É o preço que os credores cobram por assumir o risco de que parte dessas empresas não devolva o dinheiro. No dia seguinte, o spread estava em 3,44 pontos e o rendimento em 8,14%, o que mostra a rapidez com que o número na tela muda.
Ou seja, o rendimento é o que os títulos pagam se todos os devedores pagarem tudo. Duas coisas são descontadas dele antes que algo chegue ao bolso do investidor : os títulos que dão calote e os impostos.
Quanto do rendimento extra os calotes já levaram no passado
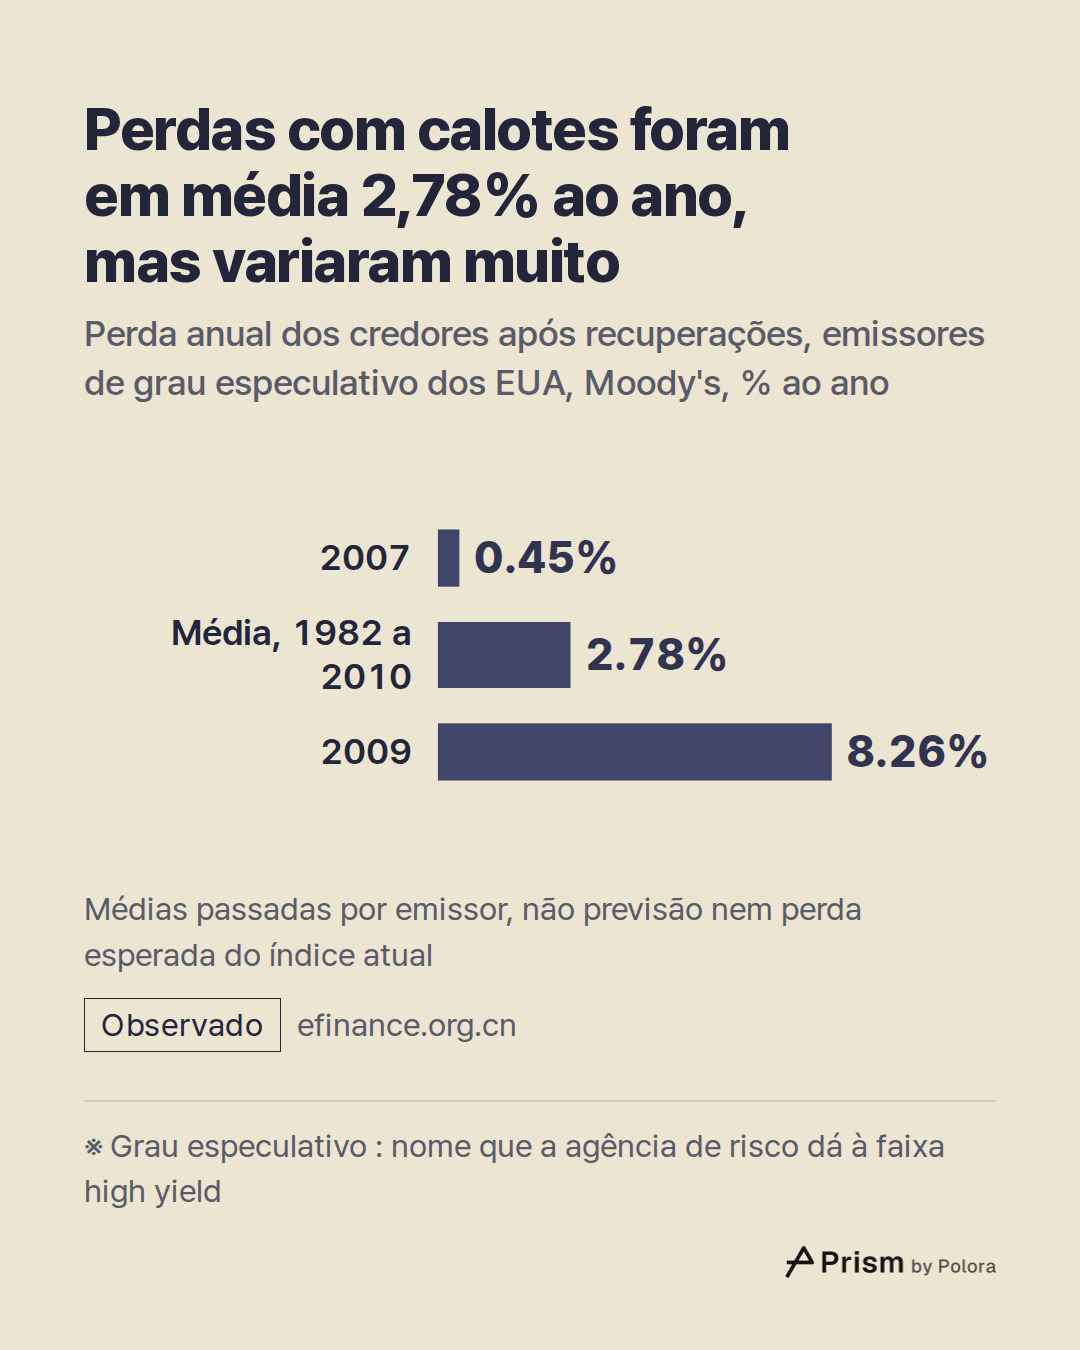
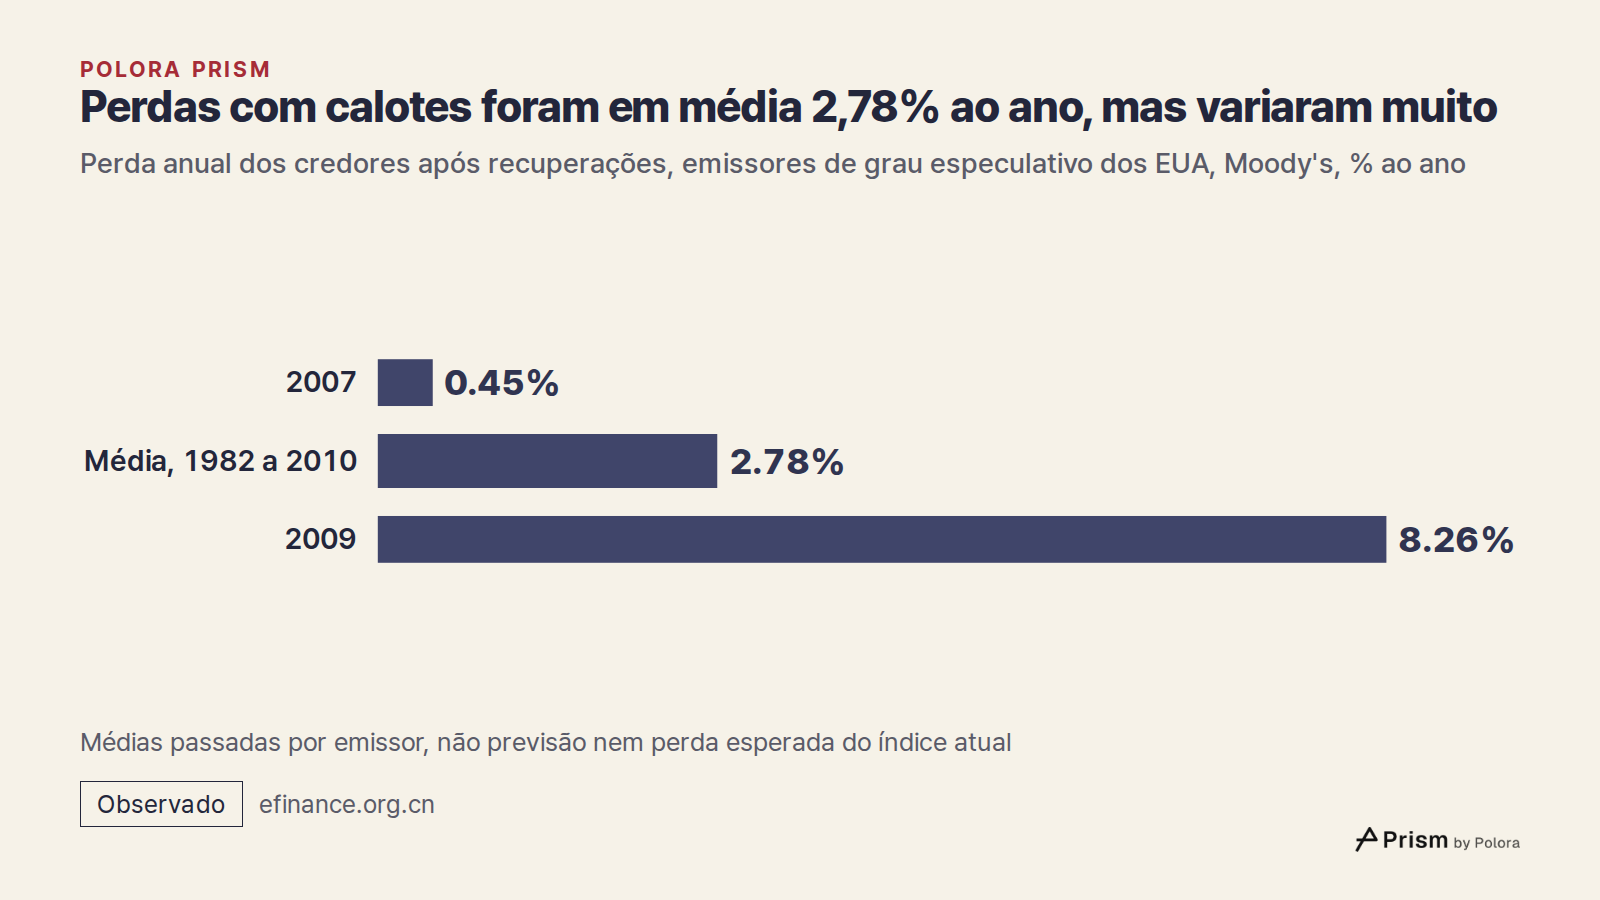
Um calote não faz o título perder todo o valor. Os credores costumam recuperar parte do dinheiro, então a perda é a taxa de inadimplência multiplicada pelo que não é recuperado. A Moody's mediu essa perda combinada diretamente. De 1982 a 2010, os emissores de grau especulativo, nome que a agência de classificação de risco dá a essa faixa, custaram aos credores em média 2,78% ao ano, já descontado o que foi recuperado.
Essa média esconde uma variação grande. A perda foi de 0,45% em 2007 e de 8,26% em 2009. A Moody's também constatou que a recuperação é menor justamente nos anos em que os calotes são mais comuns. Os títulos seniores sem garantia, que não têm nenhum ativo específico por trás, recuperaram em média 36,7% do valor de face entre 1982 e 2010, medidos pelo preço logo depois do calote.
Um estudo mais recente da S&P Global Ratings, que cobre o período de 1981 a 2024, aponta uma taxa média anual de inadimplência de 4,10% para emissores de grau especulativo nos EUA e em paraísos fiscais. Com cerca de um terço do valor de face recuperado, isso indica uma perda de tamanho parecido.
Comparada a um spread de cerca de 3,3 pontos, uma perda do tamanho da média de longo prazo consumiria a maior parte dele. São médias de décadas passadas, contadas empresa por empresa entre os emissores com nota de crédito. Não são uma previsão para o próximo ano, nem a perda esperada do índice atual, que é ponderado pelo tamanho dos títulos e deixa de fora os que já estão inadimplentes. Descrevem o mercado como um todo, não um fundo ou um título específico.
Por que o imposto americano leva mais dos juros de títulos do que dos ganhos com ações
Quase tudo o que um título high yield paga chega como juros, e o imposto federal dos EUA trata juros como renda comum, tributada pelas mesmas alíquotas de um salário. Para 2026, essas alíquotas vão de 10% a 37%. Um contribuinte que declara como solteiro paga 24% sobre a renda tributável entre US$ 105.700 e US$ 201.775.
As ações rendem principalmente de duas outras formas. Os dividendos qualificados e os ganhos com ações mantidas por mais de um ano são tributados a 0%, 15% ou 20%, e a maioria das pessoas de renda média e média alta paga 15%. Um ganho que ainda não foi realizado só é tributado quando as ações são vendidas.
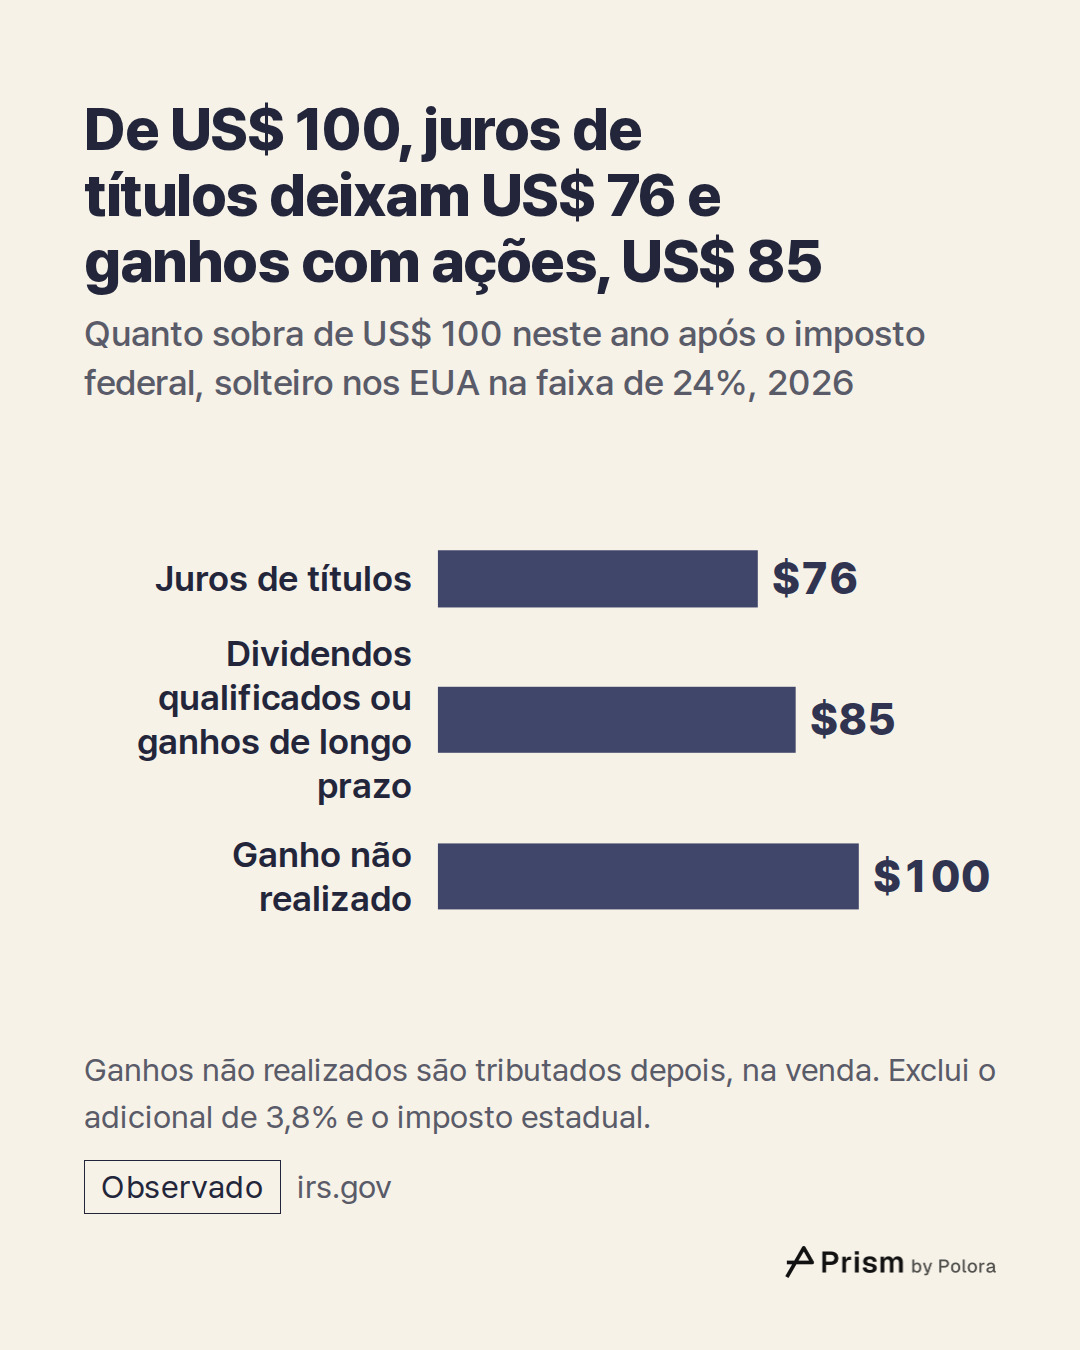
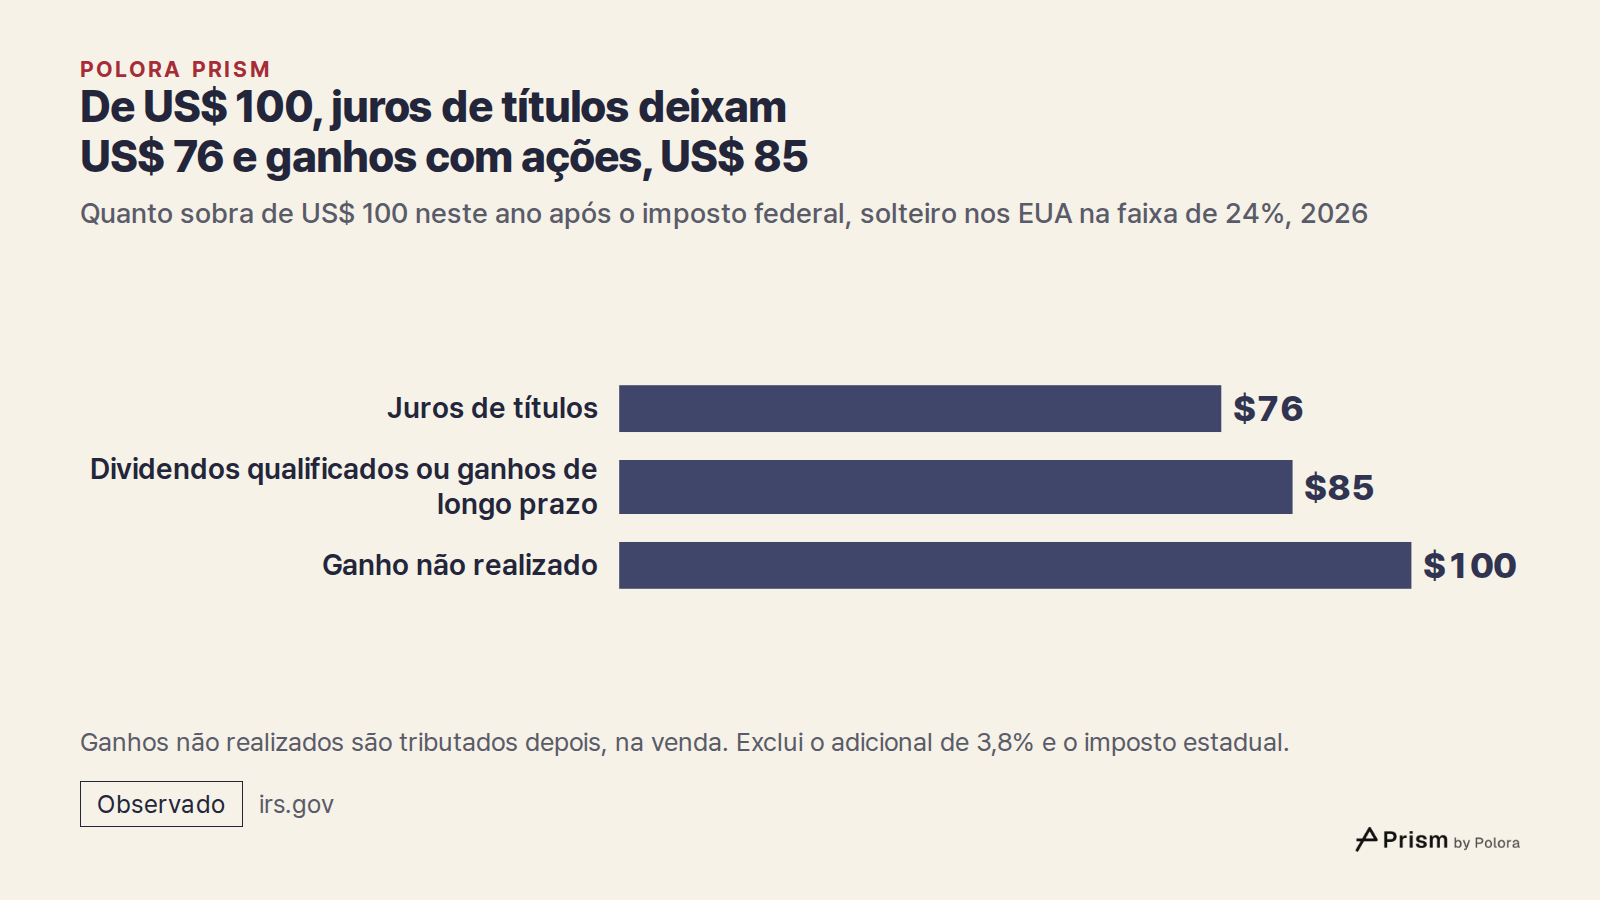
Em números, para esse contribuinte na faixa de 24% : US$ 100 de juros de títulos deixam US$ 76 depois do imposto federal. US$ 100 de dividendos qualificados ou de ganhos de longo prazo deixam US$ 85. US$ 100 de ganho não realizado deixam US$ 100 neste ano, com o imposto adiado.
Há ainda mais duas camadas. Acima de US$ 200.000 de renda bruta ajustada modificada para quem declara como solteiro, ou de US$ 250.000 para um casal que declara em conjunto, um imposto de 3,8% sobre a renda líquida de investimentos incide tanto sobre juros quanto sobre ganhos. A maioria dos estados americanos também tributa os juros de títulos corporativos, enquanto os juros dos títulos do Tesouro americano são isentos de imposto de renda estadual e local.
Um exemplo em números : o que sobra depois dos calotes e dos impostos
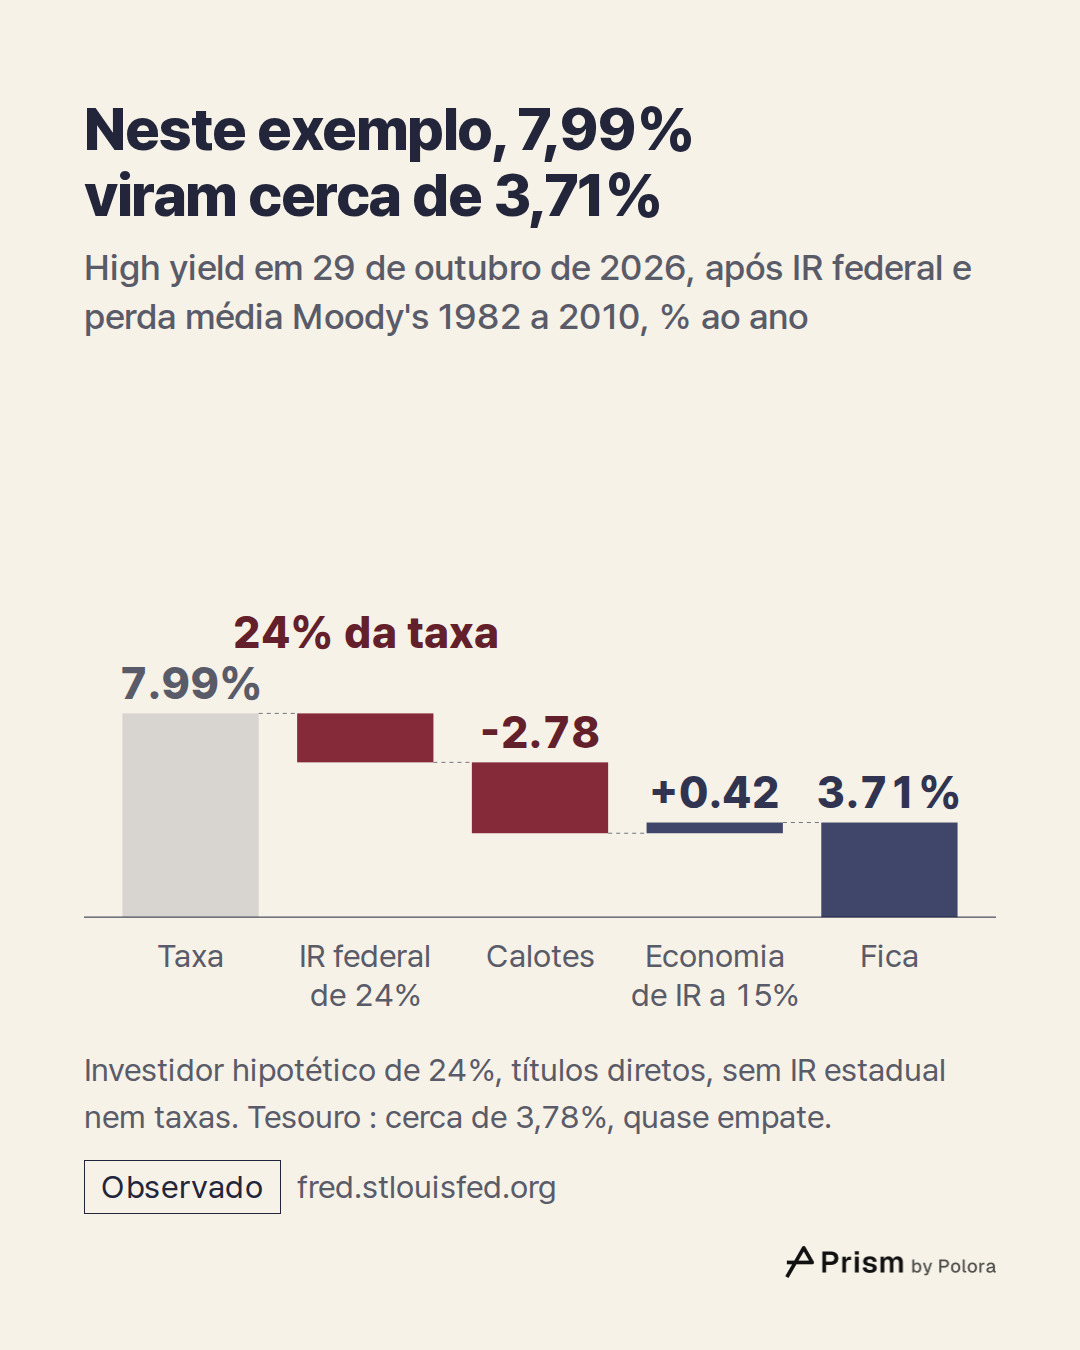
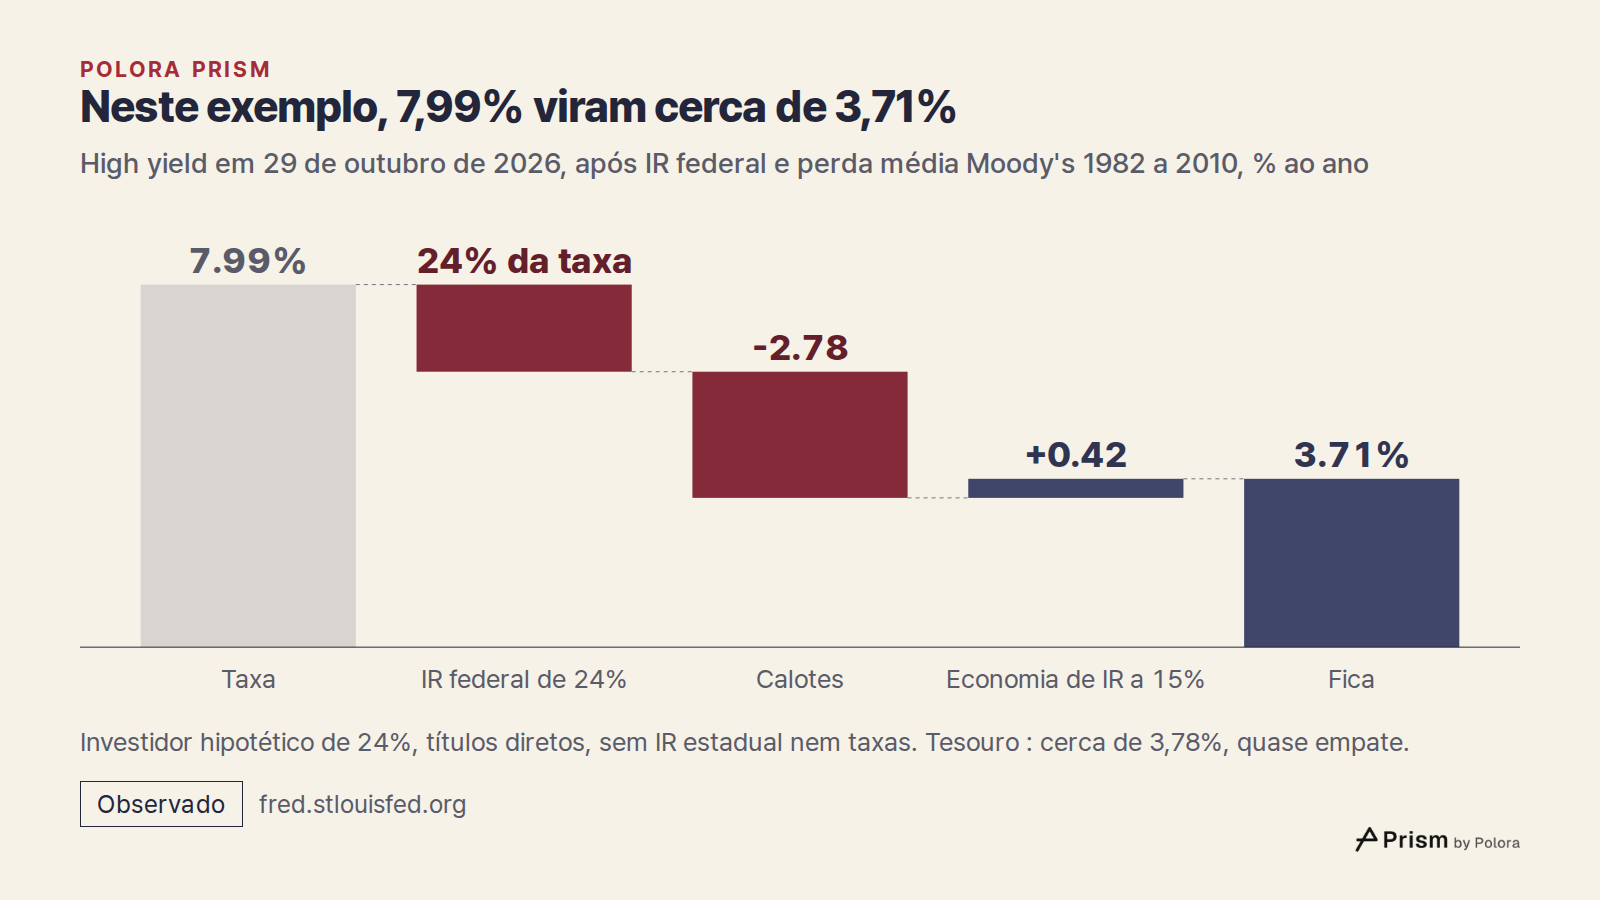
Imagine um investidor hipotético : um contribuinte americano que declara como solteiro, na faixa federal de 24% em 2026, abaixo do limite do adicional de 3,8%, que tem os títulos diretamente numa conta comum tributável, sem contar o imposto estadual. Considere os rendimentos de 29 de outubro de 2026 e suponha que as perdas sejam iguais à média da Moody's de 1982 a 2010 e realizadas no mesmo ano, compensando outros ganhos de longo prazo. Desconsidere as variações de preço e as taxas.
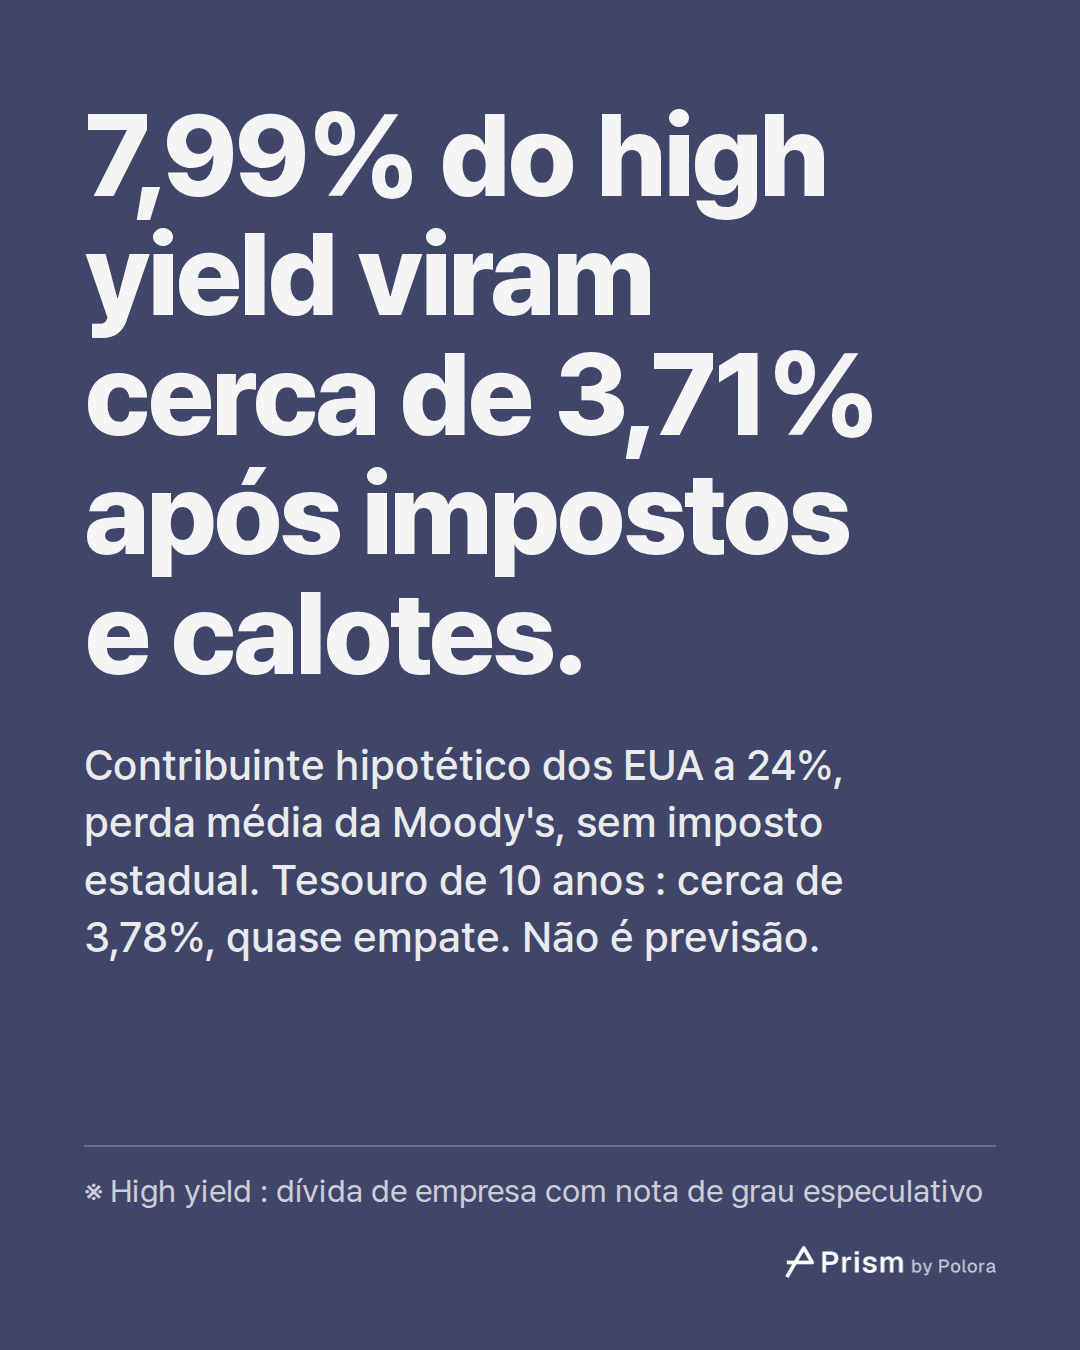
Os títulos high yield pagam 7,99%. O imposto federal leva 24% disso, e sobram 6,07%. Depois, os calotes levam 2,78%. Se essa perda compensar outros ganhos de longo prazo tributados a 15%, ela economiza 0,42 ponto de imposto, e a perda líquida fica em 2,36 pontos. Sobram cerca de 3,71%.
O título de 10 anos do Tesouro paga 4,98%. O imposto federal leva 24%, sobram cerca de 3,78%, e não incide imposto estadual.
Antes dos impostos, e já descontadas as perdas, o high yield mantinha uma vantagem : 5,21% contra 4,98%. Depois dos impostos, neste exemplo, os dois ficam a 0,07 ponto percentual um do outro. Uma diferença tão pequena não permite dizer qual paga mais. O exemplo não serve para classificar os dois ; mostra o quanto os calotes e os impostos podem consumir da vantagem que aparece na tela. Se o imposto estadual sobre os juros corporativos entrasse na conta, a balança penderia ainda mais para o título do Tesouro.
O exemplo também coloca lado a lado medidas que não são equivalentes. Subtrai uma perda histórica, que é uma média entre emissores, do rendimento atual do índice, e compara esse índice com um título do Tesouro de 10 anos, embora os prazos dos dois não coincidam. Supõe que a perda é realizada de uma vez e compensa ganhos tributados a 15%. Um investidor sem ganhos a compensar só poderia deduzir US$ 3.000 por ano da renda e transferir o restante para os anos seguintes, e sobraria menos. Uma faixa de imposto mais baixa, um ano com menos calotes, uma conta com vantagem fiscal ou um fundo em vez de títulos avulsos mudariam a resposta. É um conjunto de números montado para mostrar o mecanismo, não o resultado real de ninguém, nem uma previsão.
- ICE BofA US High Yield Index Effective Yield (FRED)
- Market Yield on US Treasury Securities at 10-Year Constant Maturity (FRED)
- IRS, 2026 tax year inflation adjustments
- Moody's, Corporate Default and Recovery Rates, 1920-2010
- Copy of Moody's February 2011 default study (North Dakota Legislature)
- IRS Topic 409, Capital gains and losses
Por que a perda com um calote não recebe o mesmo tratamento fiscal que os juros
No exemplo, os juros foram tributados a 24%, mas a perda gerou economia de imposto a apenas 15%. Essa diferença está embutida nas regras americanas. Juros são renda comum e são tributados por inteiro todo ano. Um título que perde todo o valor geralmente conta como perda de capital, e não como dedução por dívida incobrável, e as perdas de capital primeiro compensam ganhos de capital. Só US$ 3.000 por ano de perda líquida de capital, ou US$ 1.500 para uma pessoa casada que declara separadamente, podem reduzir a renda comum ; o restante passa para os anos seguintes. O momento em que um calote vira uma perda dedutível, e o valor dessa perda, dependem do título e das circunstâncias, então o alívio pode chegar mais tarde do que o imposto sobre os juros, além de vir a uma alíquota menor.
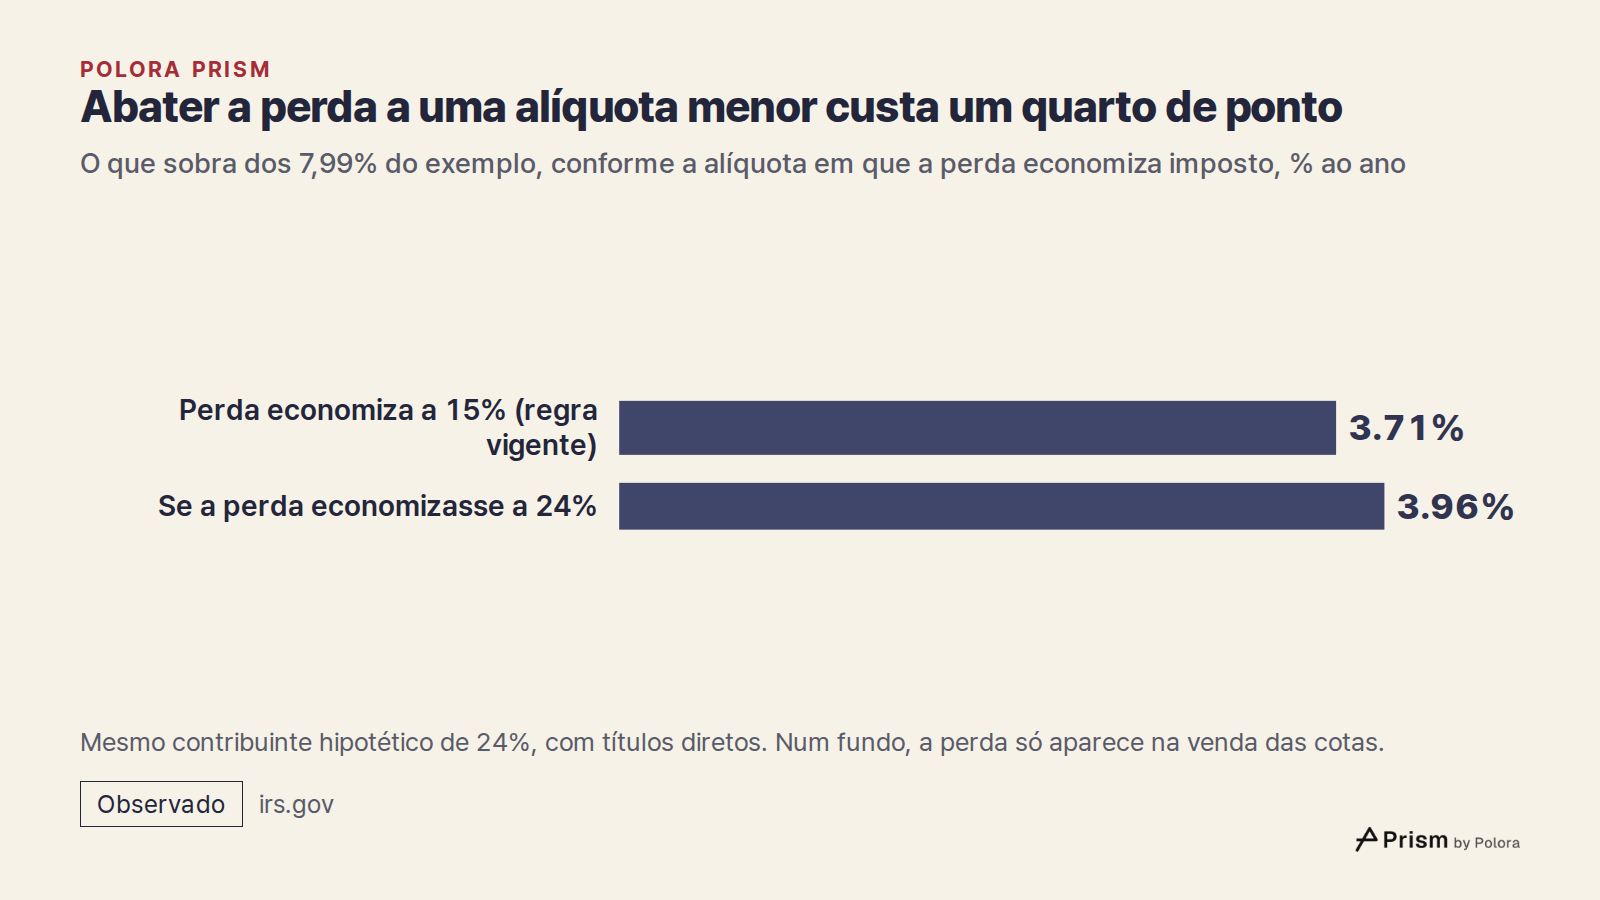
Se a perda pudesse ser abatida da renda à mesma alíquota de 24% dos juros, teriam sobrado cerca de 3,96% em vez de 3,71%. O quarto de ponto entre esses dois números é a assimetria : o código tributário conta os juros e a perda que os compensa em moedas diferentes.
Ter os títulos por meio de um fundo muda a forma como isso aparece, mas não a lógica econômica por trás. Um fundo repassa os juros como distribuições tributáveis, enquanto um calote aparece como queda no valor da cota. O investidor só realiza essa perda quando vende as cotas, e só se vender abaixo do que pagou, então o alívio a 15% no mesmo ano, como no exemplo, só vale para quem tem o título diretamente.
O tipo de conta pesa tanto quanto o ativo. Numa conta de aposentadoria americana com vantagem fiscal, os juros não são tributados ano a ano, então a diferença entre juros e ganhos descrita aqui praticamente desaparece dentro dela. Os saques são tributados de formas diferentes nas contas tradicionais e nas Roth, o que este artigo não aborda. Isto é uma descrição de como as regras funcionam, não uma opinião sobre onde alguém deveria manter seus investimentos.
Estas são regras dos EUA ; Coreia e Japão tributam os juros de títulos de outro jeito
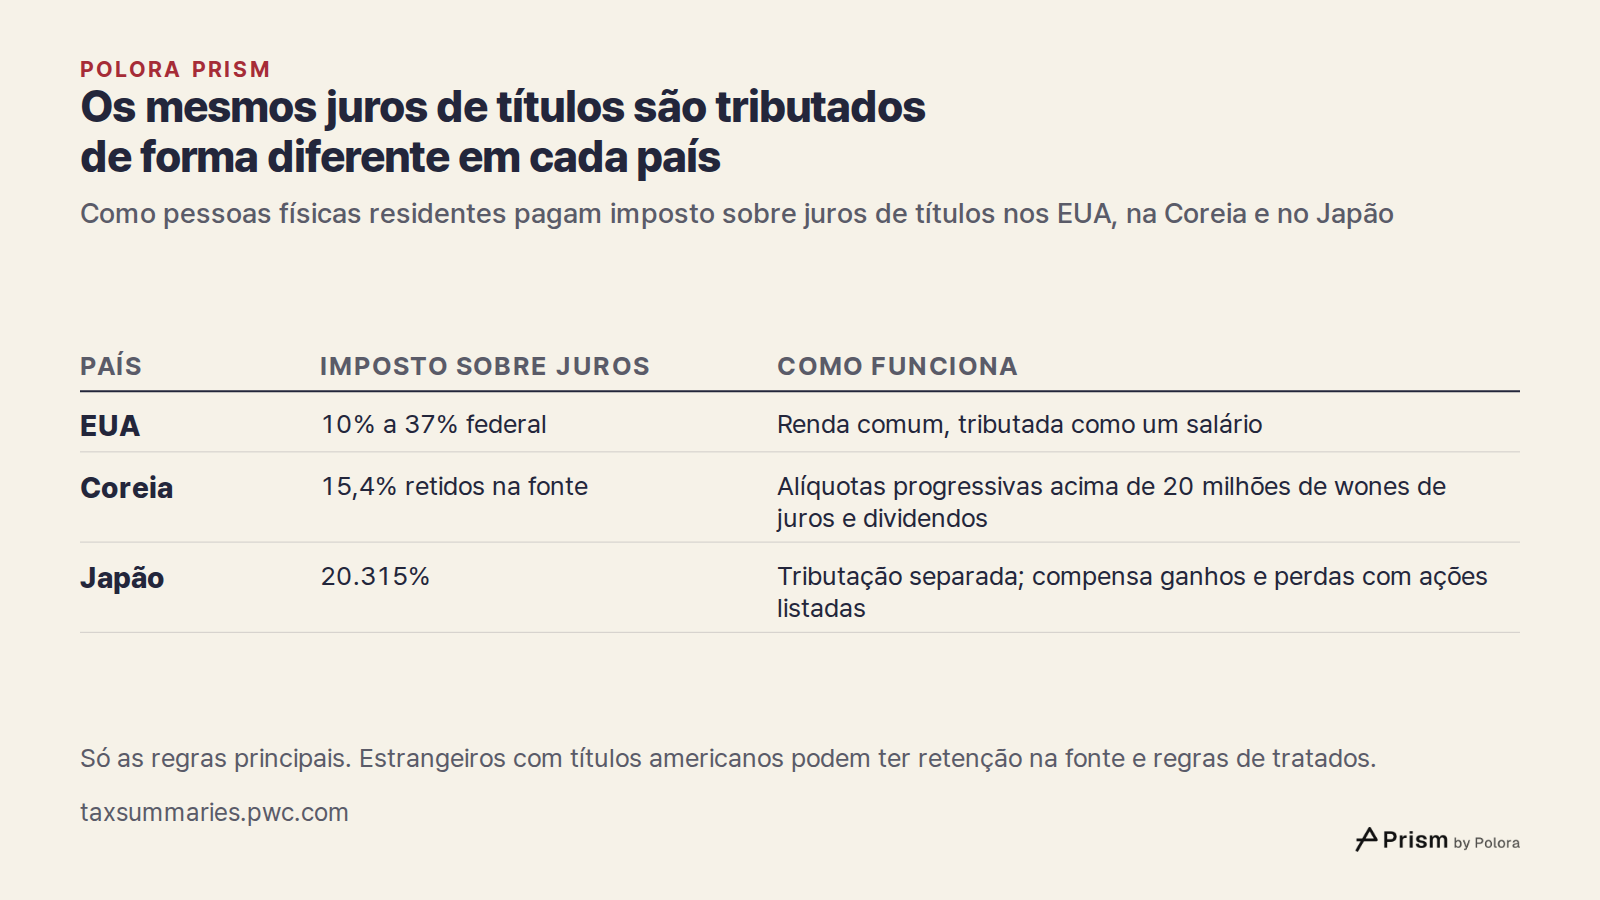
Tudo o que foi dito até aqui vale para um único país. Na Coreia do Sul, um residente geralmente tem 15,4% dos juros retidos na fonte, já incluído o imposto local. Quando os juros e dividendos de um ano somados passam de 20 milhões de wones, essa renda é tributada junto com as demais rendas da pessoa, por alíquotas progressivas.
O Japão tributa os juros da maioria dos títulos de oferta pública e listados separadamente das outras rendas, a 20,315%, somando o imposto nacional, o de reconstrução e o local. Nesse sistema, ganhos e perdas com esses títulos e com ações listadas podem ser compensados entre si.
Ou seja, o mesmo título pode deixar valores líquidos muito diferentes de um país para outro, e um investidor estrangeiro com títulos americanos ainda pode estar sujeito a retenções na fonte e a regras de tratados tributários que este artigo não cobre.
Os títulos high yield caem quando as ações caem?
O argumento mais comum a favor desses títulos é que eles diversificam o risco. Os dados mostram que, na maior parte do tempo, eles se moveram junto com as ações. A correlação mede o quanto duas coisas andam juntas e vai de 1, quando se movem no mesmo passo, a -1, quando se movem em sentidos opostos. Com dados da Morningstar até o fim de 2025, a Madison Investments calculou que o índice ICE BofA US High Yield teve correlação com o S&P 500 de 0,83 em cinco anos, 0,80 em dez e 0,75 em vinte. Para um índice de títulos do Tesouro de 1 a 10 anos, os mesmos números foram 0,47, 0,11 e -0,09.
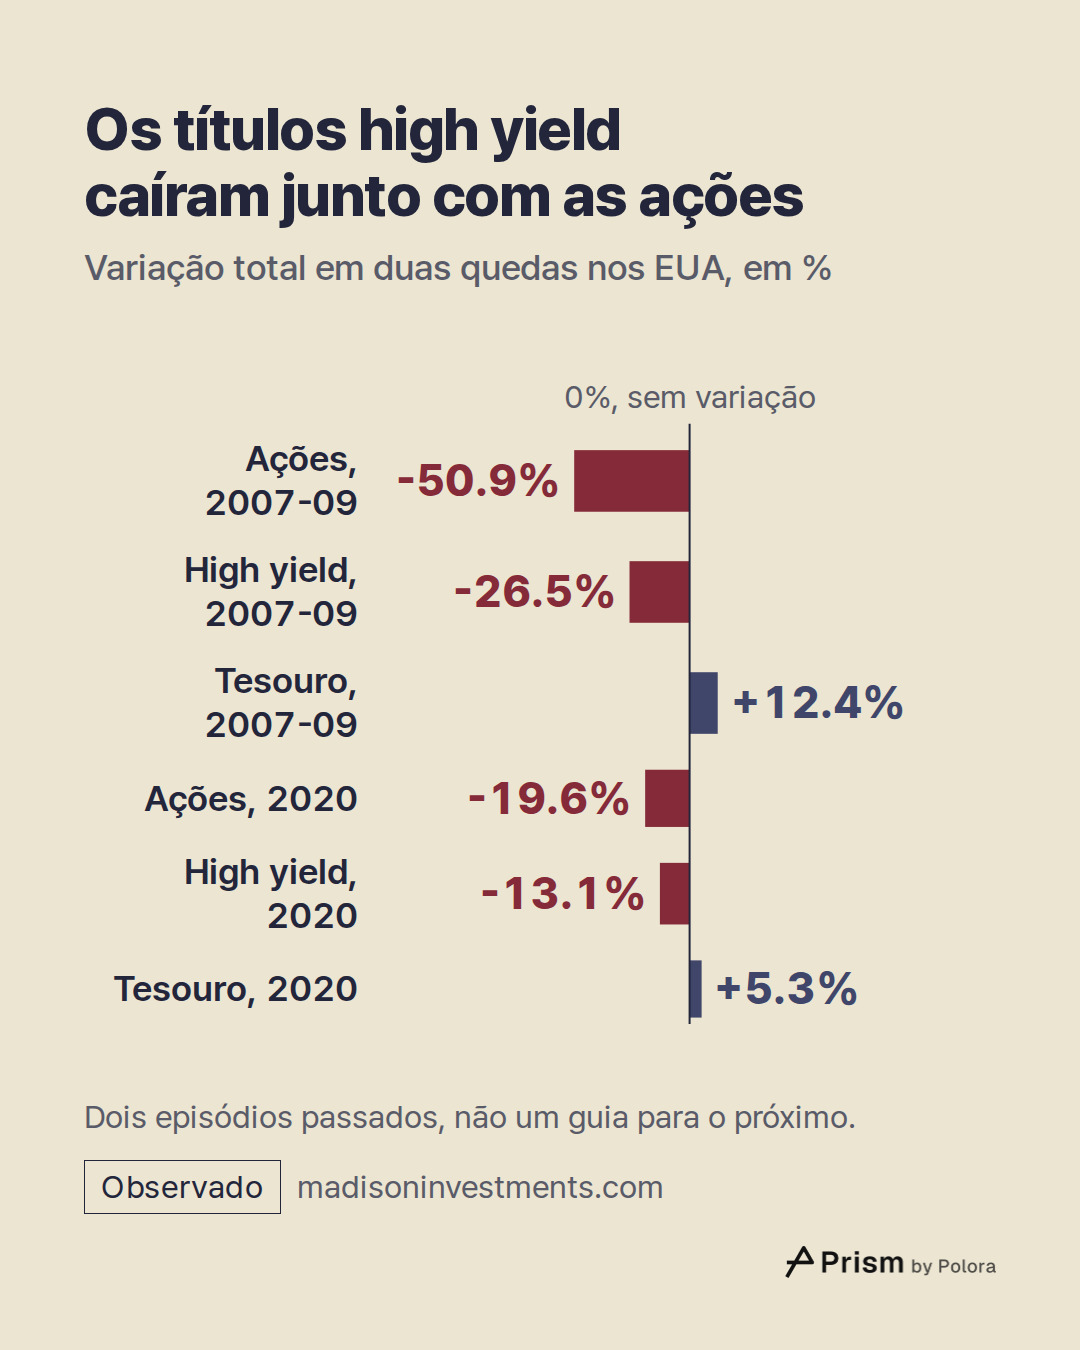
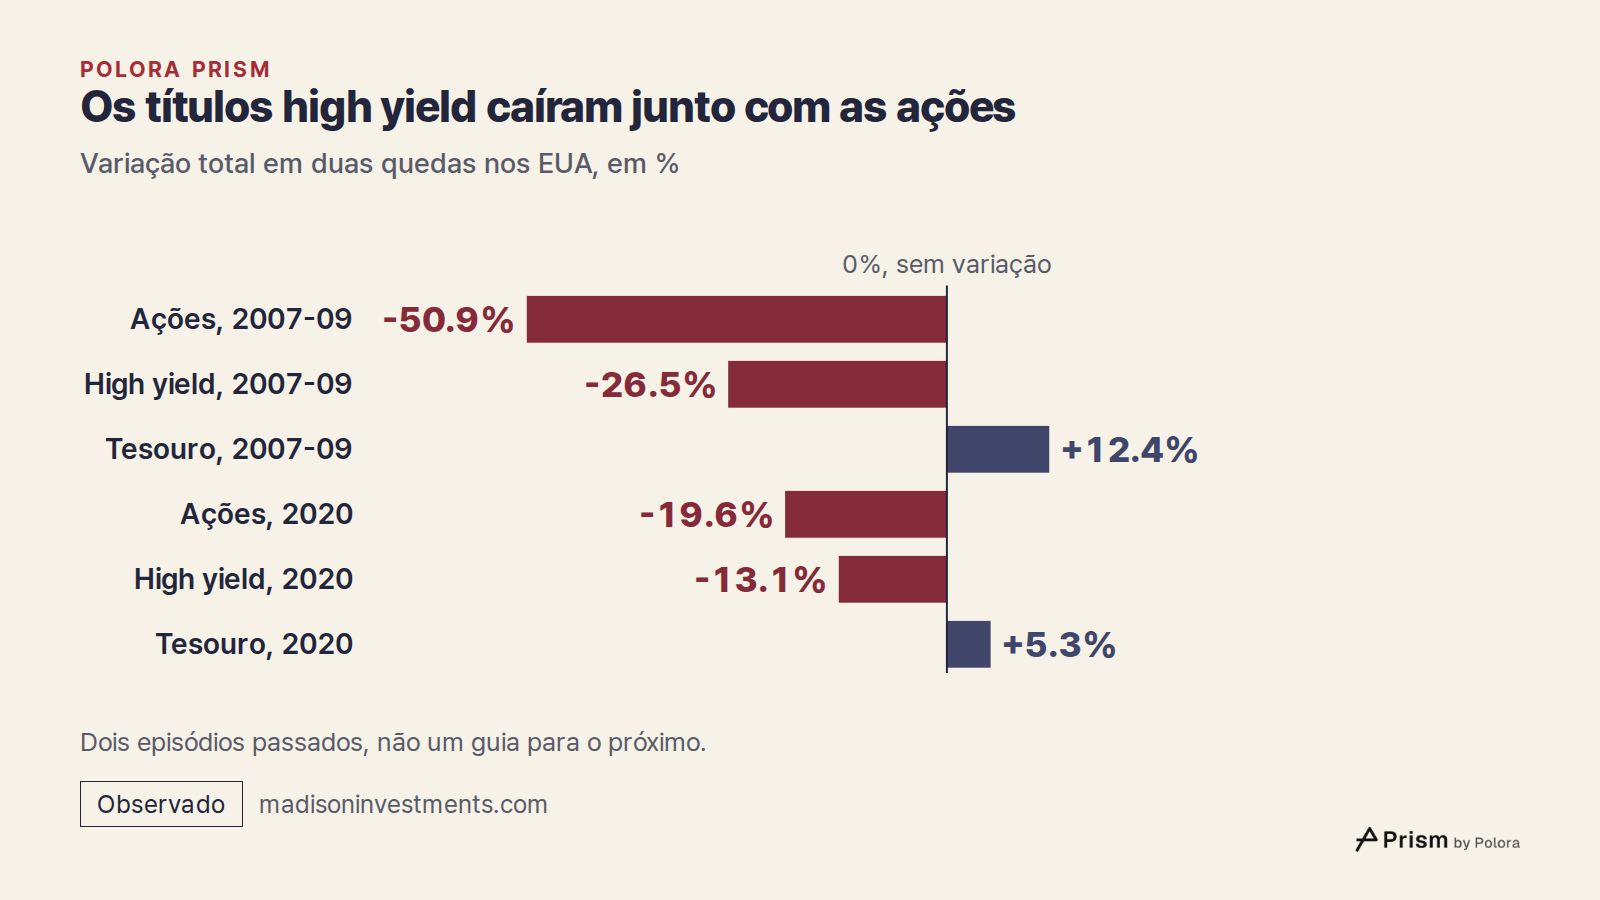
Isso ficou mais evidente nas quedas. De novembro de 2007 a fevereiro de 2009, as ações americanas caíram 50,9% e os títulos high yield 26,5%, enquanto os títulos do Tesouro subiram 12,4%. De janeiro a março de 2020, as ações caíram 19,6%, os títulos high yield 13,1%, e os títulos do Tesouro subiram 5,3%.
A Build Asset Management, medindo com o índice high yield da Bloomberg, calculou a correlação com o S&P 500 em 0,61 desde 1983, mas em 0,73, 0,83 e 0,86 durante as quedas de 2007 a 2009, do início de 2020 e da que começou em dezembro de 2021. Em 2022, observa a Madison, os títulos de qualidade mais baixa tiveram quedas de dois dígitos junto com as ações.
Os títulos high yield caíram menos que as ações em cada um desses episódios, e cair menos já é alguma diversificação. Mas caíram justamente nos momentos em que uma proteção para as ações deveria resistir, e por isso esses números não dão base para contar com eles como proteção.
O que os títulos high yield diversificam, e por que a resposta depende dos anos escolhidos
Como o preço de um título high yield depende tanto de a empresa pagar ou não quanto das taxas de juros, costuma-se dizer que ele tem uma relação fraca com os títulos do Tesouro. Se for assim, o que ele diversifica é principalmente o risco de alta dos juros, e não o risco de queda das ações. Nenhuma das fontes usadas aqui compara diretamente os retornos do high yield com os do Tesouro, então este artigo deixa em aberto quanto da diversificação vem daí.
Os últimos três anos mostram o quanto o período escolhido importa. Num cálculo feito para este artigo com dados mensais do FRED, de dezembro de 2023 a outubro de 2026, o índice de retorno total high yield teve correlação de 0,67 com o S&P 500 e de 0,82 com os títulos corporativos de grau de investimento. A série do S&P 500 usada aqui é o índice de preços, que deixa de fora os dividendos. Em relação à variação mensal do rendimento do título de 10 anos do Tesouro, a correlação foi de -0,69 : o índice high yield tendia a subir quando os juros caíam. Isso mostra uma ligação com o movimento dos juros, o que não é o mesmo que uma correlação com os retornos do Tesouro. E o cálculo cobre só 35 meses de mercado calmo ; outro período poderia dar outro resultado.
É por isso que as ferramentas de montagem de carteira discordam. Um otimizador que enxerga o rendimento antes dos impostos, uma correlação de 0,67 medida num período calmo e nenhum ano de crise vai dar a esses títulos um papel maior do que outro alimentado com retornos depois de impostos e perdas e com correlações medidas em 2008 ou 2020. Nenhuma das duas respostas revela a natureza permanente do título ; cada uma diz algo sobre os dados de entrada, o período e as premissas escolhidas.
O rendimento que aparece na tela é só o começo da conta. O que sobra depende dos calotes, de quem paga imposto e onde, e de quais anos você considera normais.