Uma só expressão para vários negócios diferentes
Em 2026, duas manchetes usaram a mesma família de palavras. A primeira contava que os investidores de um grande fundo de crédito privado só puderam sacar menos da metade do que tinham pedido. A segunda dizia que o private equity poderia chegar às contas 401(k), os planos de previdência oferecidos pelos empregadores e usados pela maioria dos americanos. A primeira história é sobre um fundo que empresta dinheiro. A segunda é sobre um esforço para que poupadores comuns tenham acesso a vários tipos de fundos privados de uma só vez.
No noticiário, "private equity" virou nome para quase qualquer dinheiro administrado longe da bolsa de valores. Por baixo dessa expressão há negócios que ganham dinheiro de formas muito diferentes, correm riscos diferentes e pagam seus gestores em condições diferentes. A rigor, private equity quer dizer fundos que compram participações em empresas fora da bolsa. "Fundos privados" ou "capital privado" é o nome mais preciso para o grupo inteiro.
Na Coreia do Sul, essa confusão está escrita na própria lei. Desde 21 de outubro de 2021, a Lei de Mercados de Capitais do país classifica os fundos privados por quem pode investir neles, e não pelo que fazem. Os fundos institucionais aceitam apenas instituições. Os fundos gerais aceitam também pessoas físicas que cumpram as condições exigidas, com aplicação mínima de 300 milhões ou 500 milhões de wons, conforme o quanto o fundo toma emprestado. Antes dessa mudança, a lei separava os fundos que assumem o controle de empresas dos fundos que negociam ativos. Hoje, só pelo rótulo legal, o leitor não sabe de que tipo de fundo a notícia está falando.
Por isso, a pergunta útil é simples : o que esse fundo faz, de fato, com o dinheiro?
- Apollo private credit fund gives investors only 45% of requested withdrawals (CNBC)
- Executive Order 14330, Democratizing Access to Alternative Assets for 401(k) Investors
- Private fund reform under the Capital Markets Act (Korea Financial Times)
- Financial Investment Services and Capital Markets Act (Korea Law Information Center)
- Financial Services Commission announcement on private fund reform
- Investment Funds 2026 : South Korea (Chambers Practice Guides)
Separe os fundos privados pelo que fazem com o dinheiro
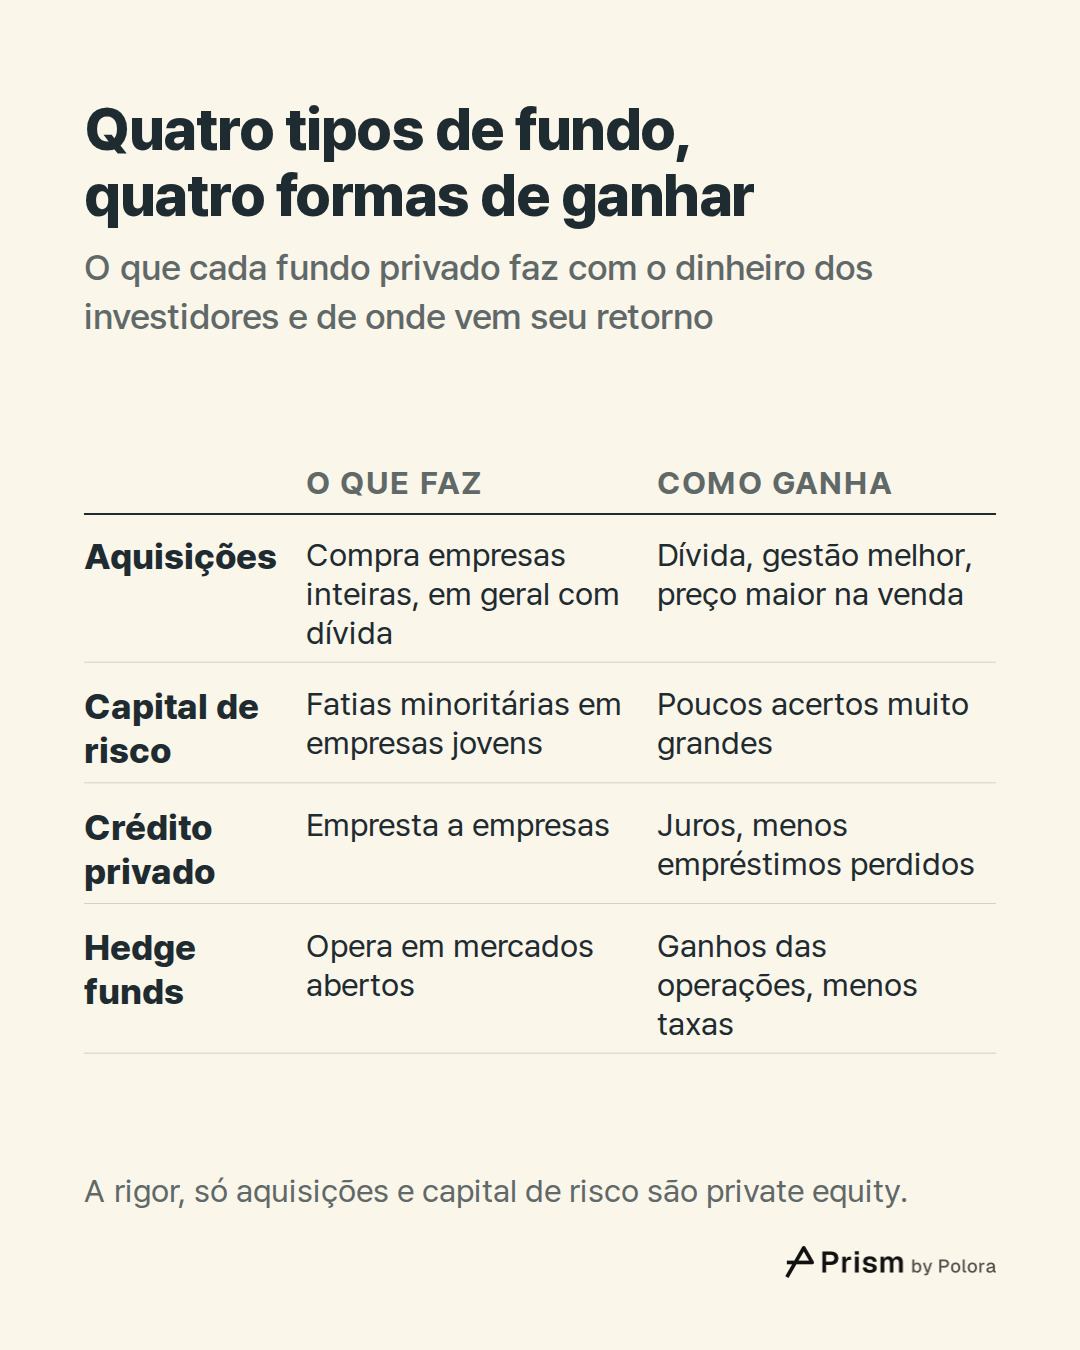
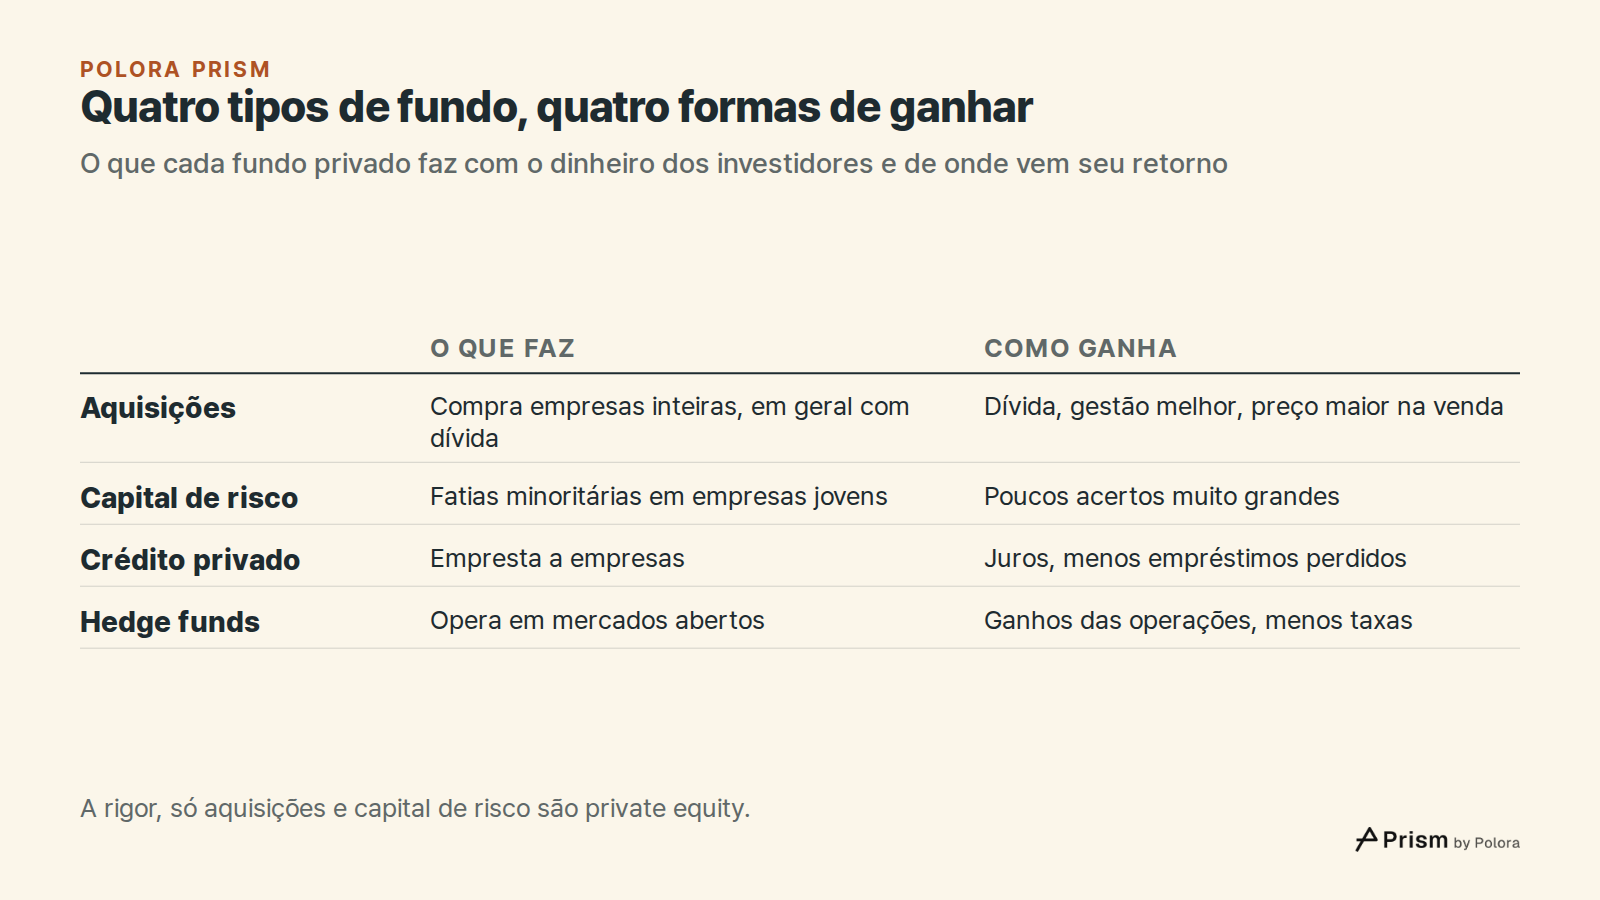
Os fundos de aquisição, chamados de buyout, compram o controle de empresas inteiras, em geral pagando com uma grande parcela de dinheiro emprestado, administram essas empresas por alguns anos e depois as vendem. Isso é private equity no sentido estrito.
Os fundos de capital de risco, o chamado venture capital, e os fundos de crescimento compram participações minoritárias em empresas jovens ou que crescem rápido. Ficam com uma fatia, não com a empresa inteira, e raramente recorrem a empréstimos para isso.
Os fundos de crédito privado, também chamados de fundos de empréstimo direto, emprestam dinheiro a empresas em vez de se tornarem donos delas. Ganham juros, como um banco.
Os hedge funds compram e vendem sobretudo ações, títulos de dívida, moedas e outros ativos negociados todos os dias em mercados abertos. O que os torna privados é a forma como são vendidos, a investidores ricos e institucionais, e não o que têm na carteira. Ser vendido de forma privada não transforma o que eles têm em private equity.
Os fundos imobiliários e de infraestrutura investem em prédios, estradas e redes de energia, e os fundos de secundários compram, de investidores que querem sair antes da hora, participações que já existem em outros fundos privados. A rigor, "private equity" abrange só os dois primeiros tipos da lista, aquisições e capital de risco. Nas notícias, muitas vezes abrange todos, e é essa confusão que vale a pena desfazer.
Aquisições : dívida, gestão melhor e um preço melhor na saída
O retorno de um fundo de aquisição tem três motores principais. O dinheiro emprestado amplia o ganho sobre a parte do próprio fundo quando a empresa vai bem, e amplia a perda quando vai mal. Administrar melhor a empresa aumenta seus lucros. E vender a um preço mais alto por unidade de lucro do que o fundo pagou, o que os profissionais chamam de expansão de múltiplo, acrescenta um ganho que não tem nada a ver com a empresa em si.
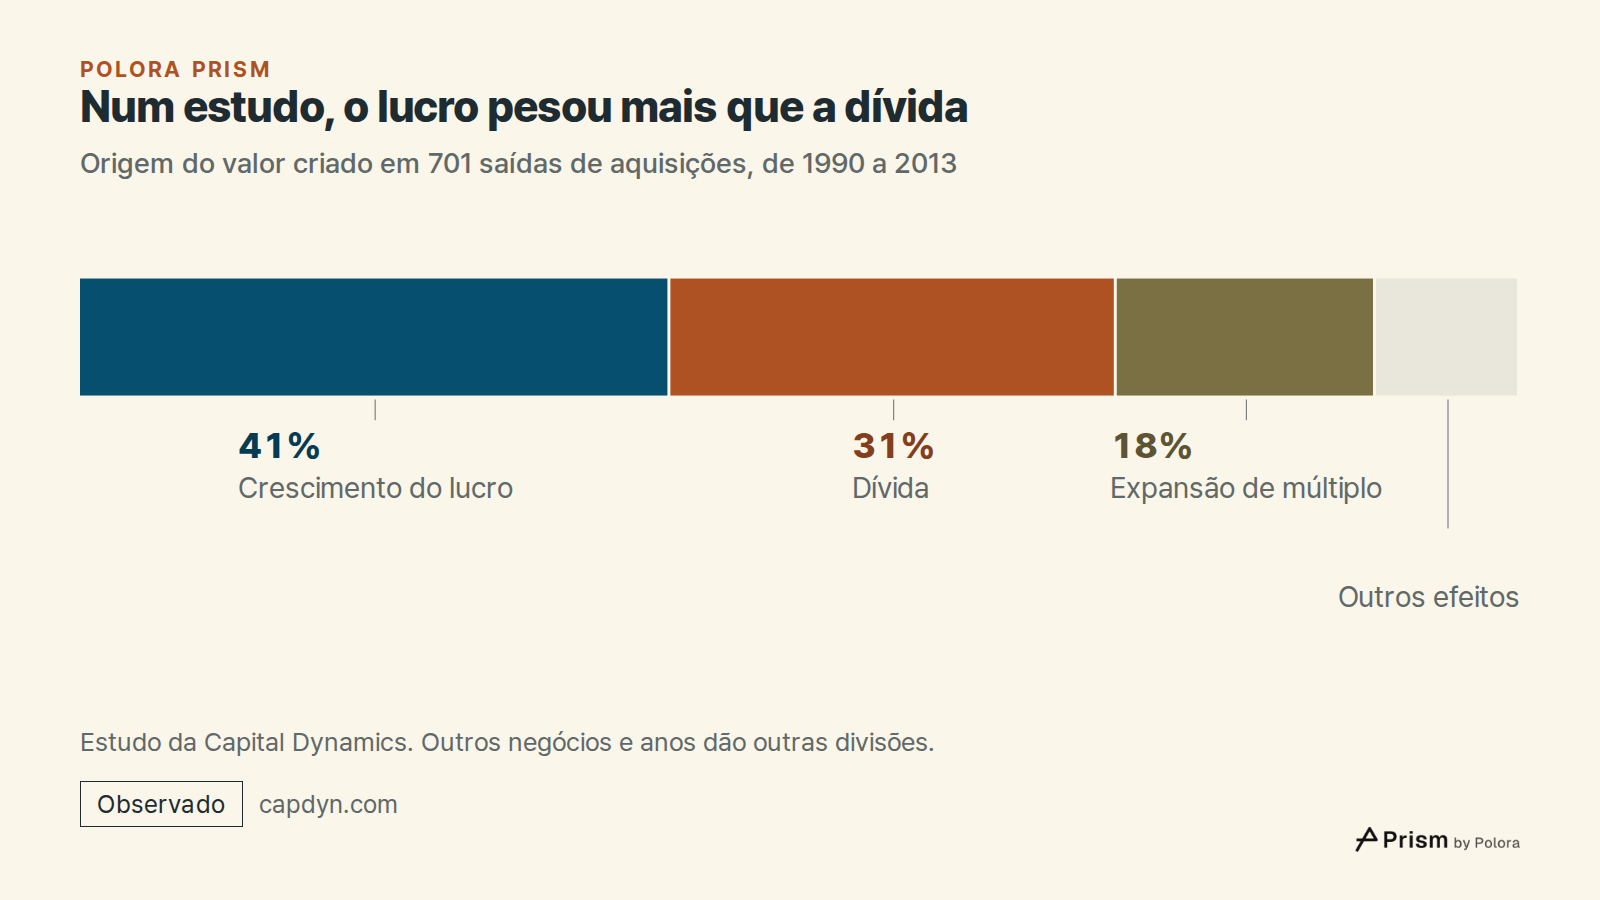
Quanto cada motor contribuiu depende de quais negócios e quais anos o estudo examina. A gestora Capital Dynamics, em parceria com a Universidade Técnica de Munique, estudou primeiro 241 saídas de aquisições em 2009 e atribuiu cerca de um terço do valor criado ao endividamento. Um estudo posterior, com 701 saídas concluídas entre 1990 e 2013, atribuiu 31% ao endividamento, 41% ao crescimento do lucro das empresas e 18% à expansão de múltiplo, e o restante a outros efeitos. Um estudo de 2010 de Achleitner e coautores sobre 206 aquisições europeias chegou a um quadro parecido, com cerca de um terço do retorno vindo do endividamento.
O relatório Global Private Markets Review 2024, da consultoria McKinsey, analisou 2.512 aquisições feitas a partir de 2010 e vendidas até o fim de 2021, um período de juros em queda e preços de mercado em alta. Atribuiu cerca de dois terços do retorno à expansão de múltiplo e ao endividamento somados. O relatório de 2026 da McKinsey, sobre aquisições entre 2010 e 2022, chegou a 59%. As amostras e os períodos são diferentes, então o segundo número não corrige o primeiro. Mostra mais uma vez o quanto a resposta depende dos negócios que entram na conta.
Essa divergência já é a resposta honesta. Nenhuma divisão única descreve como funcionam as aquisições. Em algumas épocas, a dívida barata e os preços em alta fizeram a maior parte do trabalho. Em outras, a melhora da própria empresa pesou mais.
Capital de risco : poucos grandes acertos pagam muitas perdas
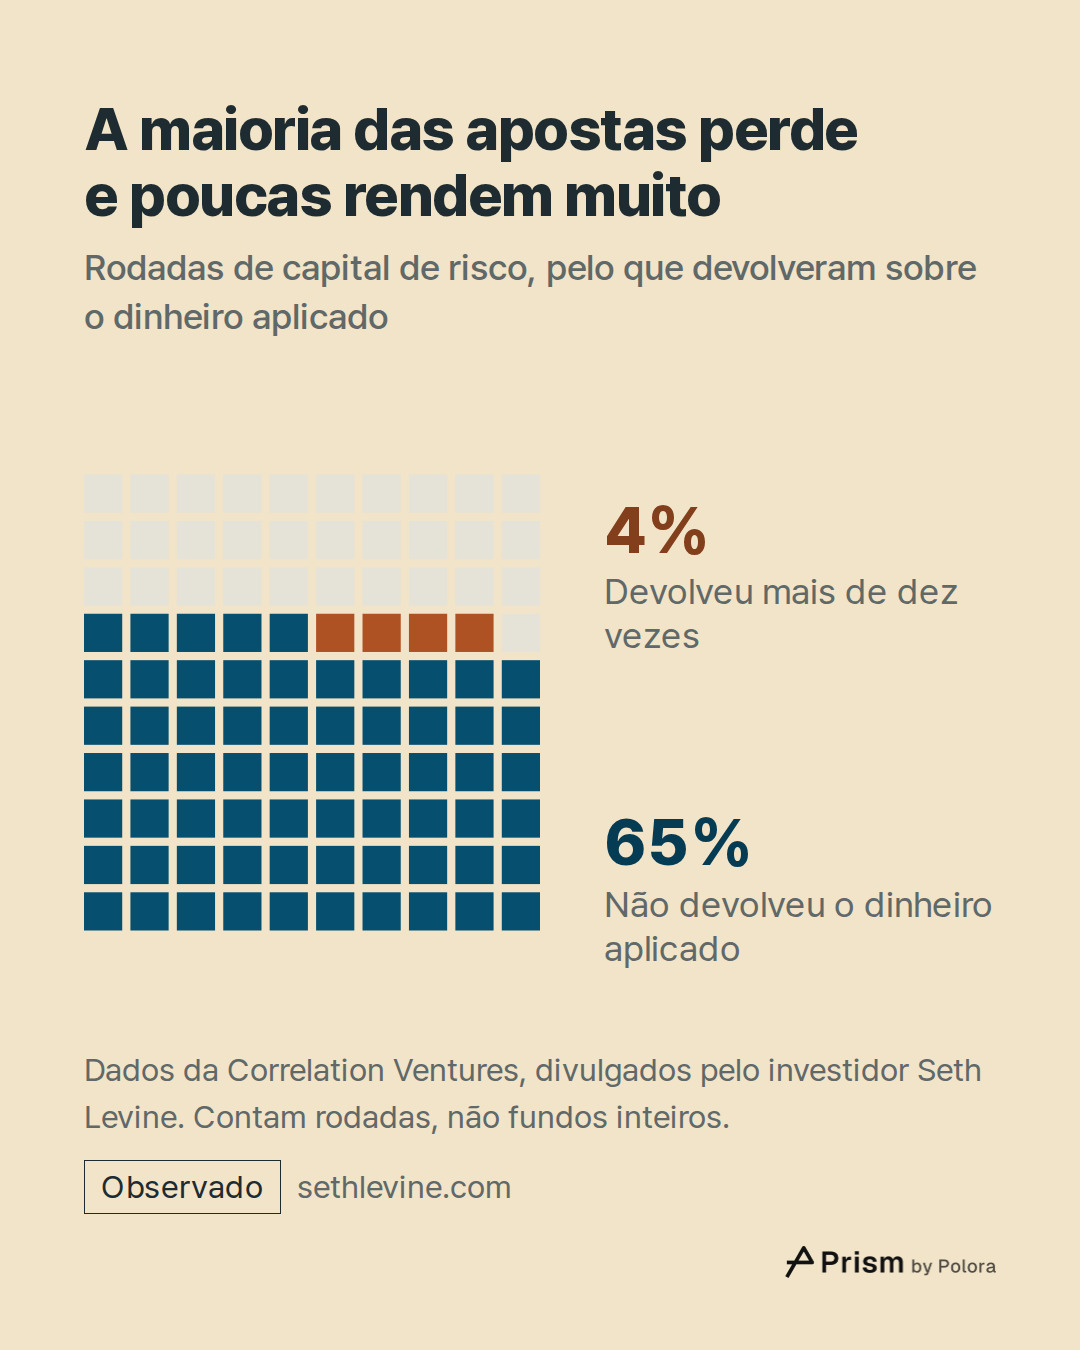
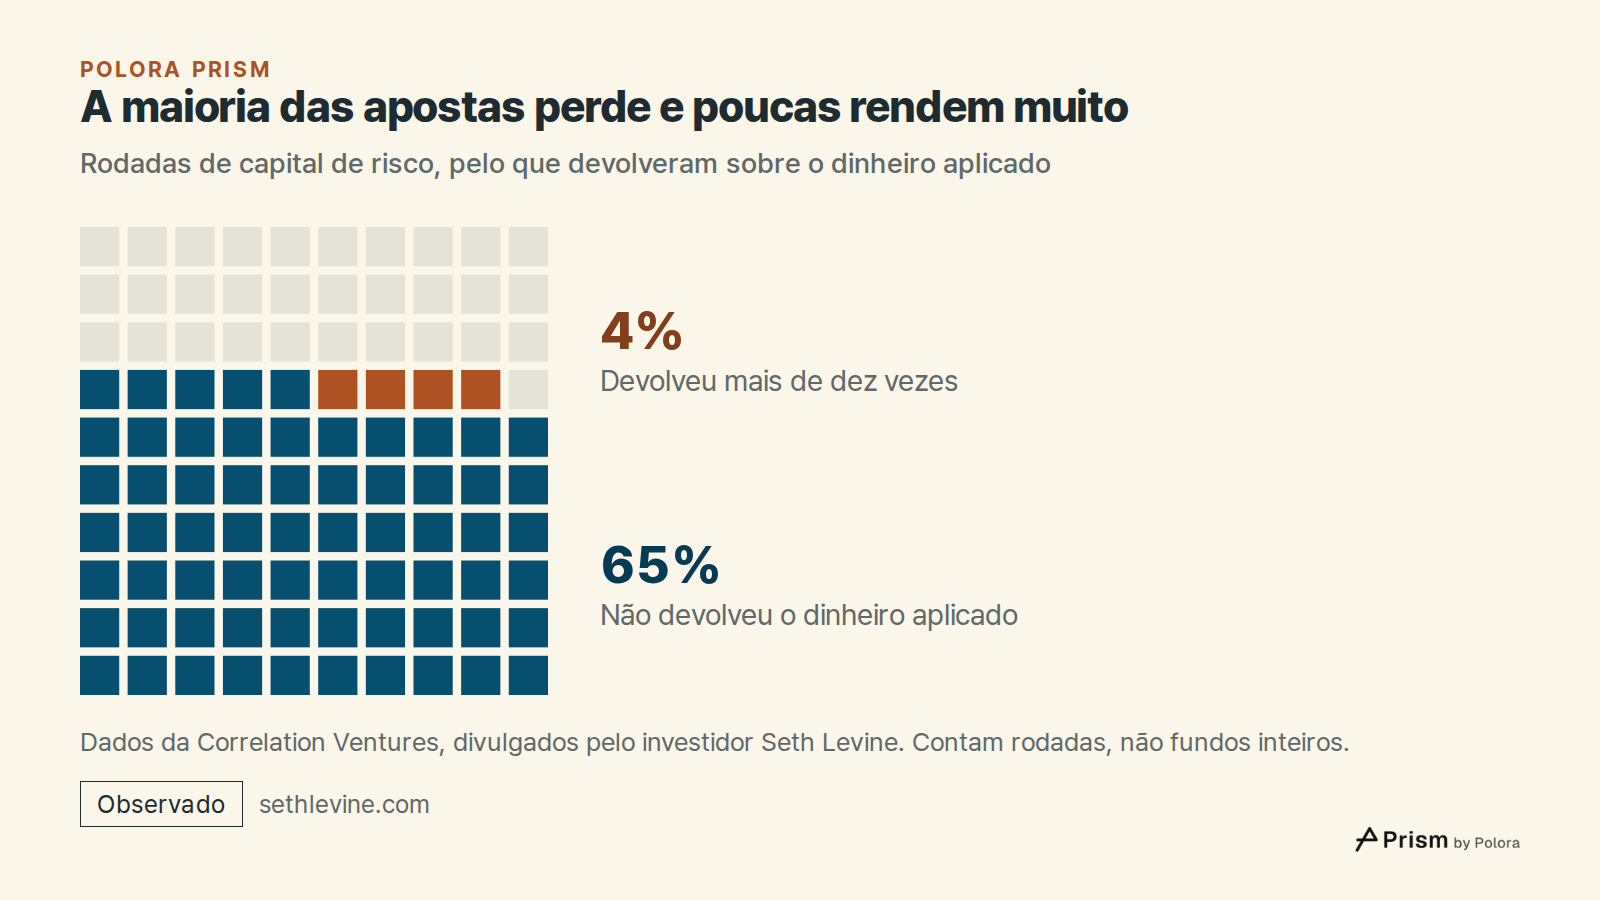
Um fundo de capital de risco investe em muitas empresas jovens sabendo que a maioria não vai dar certo. Dados da gestora Correlation Ventures, divulgados pelo investidor Seth Levine, mostraram que 65% das rodadas de investimento de capital de risco não devolveram o dinheiro aplicado, e só 4% devolveram mais de dez vezes esse valor.
É essa distribuição que decide o retorno do investidor. Um fundo de capital de risco não ganha dinheiro por acertar na média. Ganha se tiver uma ou duas das raras empresas que crescem muito, e um fundo sem nenhuma delas pode perder dinheiro mesmo que muitas das suas empresas sobrevivam. A média do setor diz pouco sobre o que um fundo específico vai entregar.
Crédito privado : juros, taxas e os empréstimos que dão errado
Um fundo de crédito privado ganha principalmente juros. Seus empréstimos costumam ter taxa flutuante, uma taxa de referência mais uma margem fixa, de modo que a renda sobe e desce junto com os juros. Os credores muitas vezes cobram também uma taxa na contratação. Os investidores esperam, além disso, algum retorno extra por fazer empréstimos que não podem ser vendidos rapidamente, mas isso é uma expectativa, não um pagamento previsto no contrato. Parte da renda se perde quando os devedores deixam de pagar.
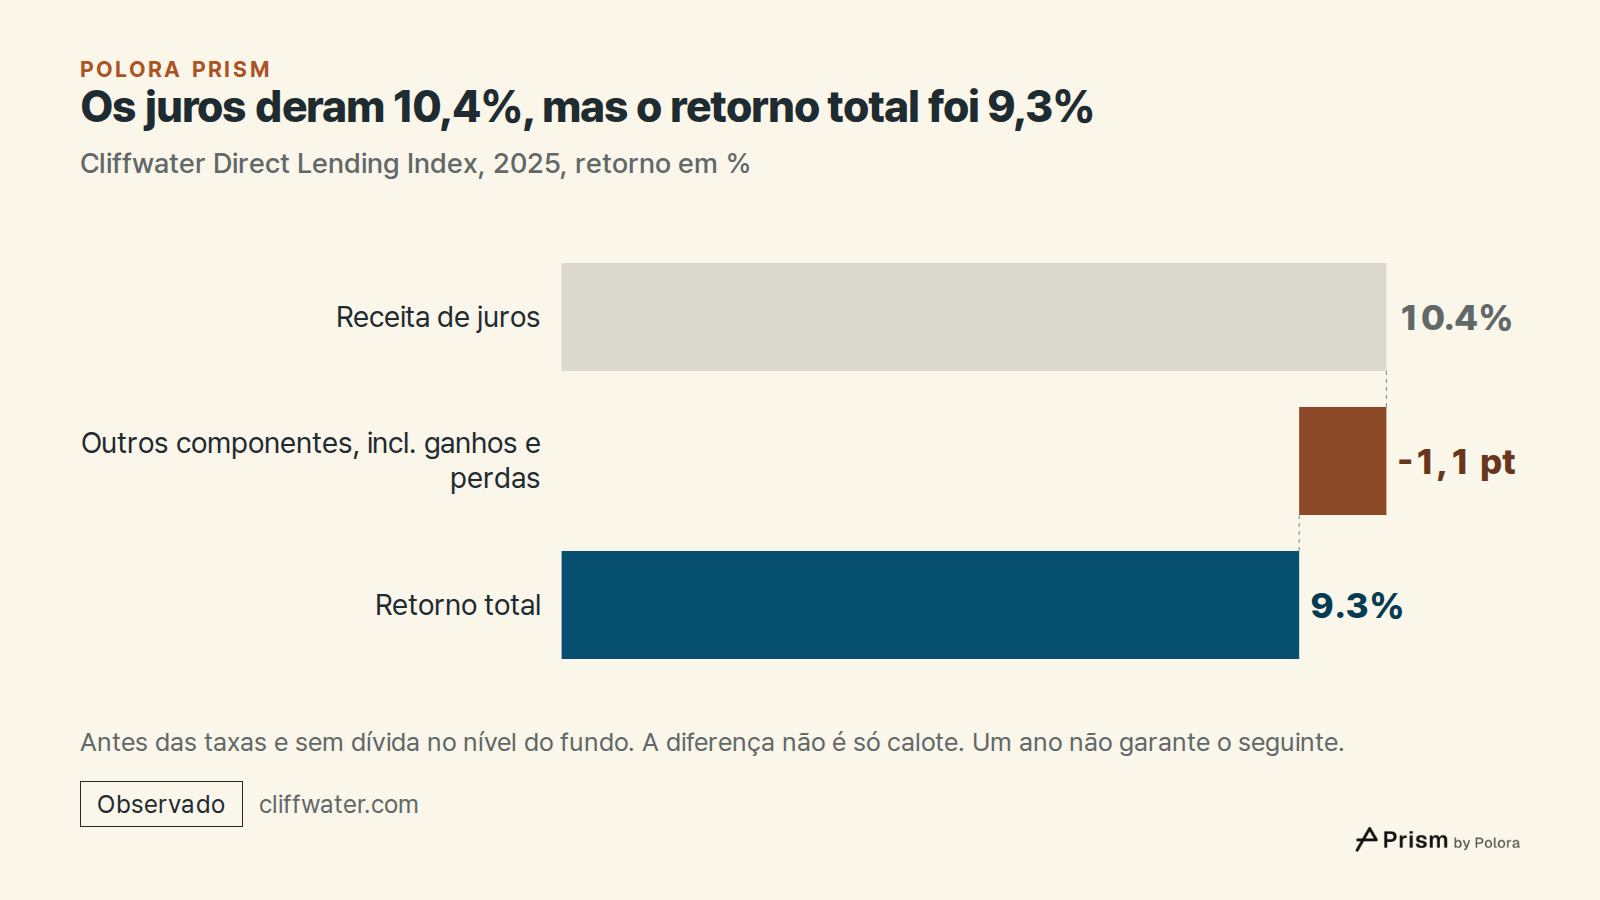
Um índice mostra essas peças. O Cliffwater Direct Lending Index, que acompanha cerca de 21.000 empréstimos a empresas médias dos Estados Unidos, somando US$ 549 bilhões, rendeu 9,3% em 2025, segundo resultados divulgados em 31 de março de 2026. Só a renda de juros foi de 10,4%. A diferença de 1,1 ponto vem dos outros componentes de retorno do índice, que ele informa separadamente, entre eles ganhos e perdas realizados e não realizados. Por isso, essa diferença não se resume a calotes.
O índice é calculado antes das taxas e sem endividamento no nível do fundo. É um índice de empréstimos, não o que um fundo específico pagou aos seus investidores depois das próprias taxas e custos, e um ano bom não garante nada sobre o seguinte.
A mesma estratégia, vendida em duas embalagens diferentes
Como o investidor consegue tirar seu dinheiro depende menos da estratégia e mais da embalagem em que ela vem. Fundos de pensão e outras instituições costumam investir por meio de fundos que prendem o dinheiro por anos e o devolvem à medida que os investimentos são vendidos. Pessoas físicas investem cada vez mais por meio de fundos sem data para acabar, que permitem pedir resgate a cada trimestre, e o total de resgates de todos os investidores costuma ficar limitado a cerca de 5% do fundo.
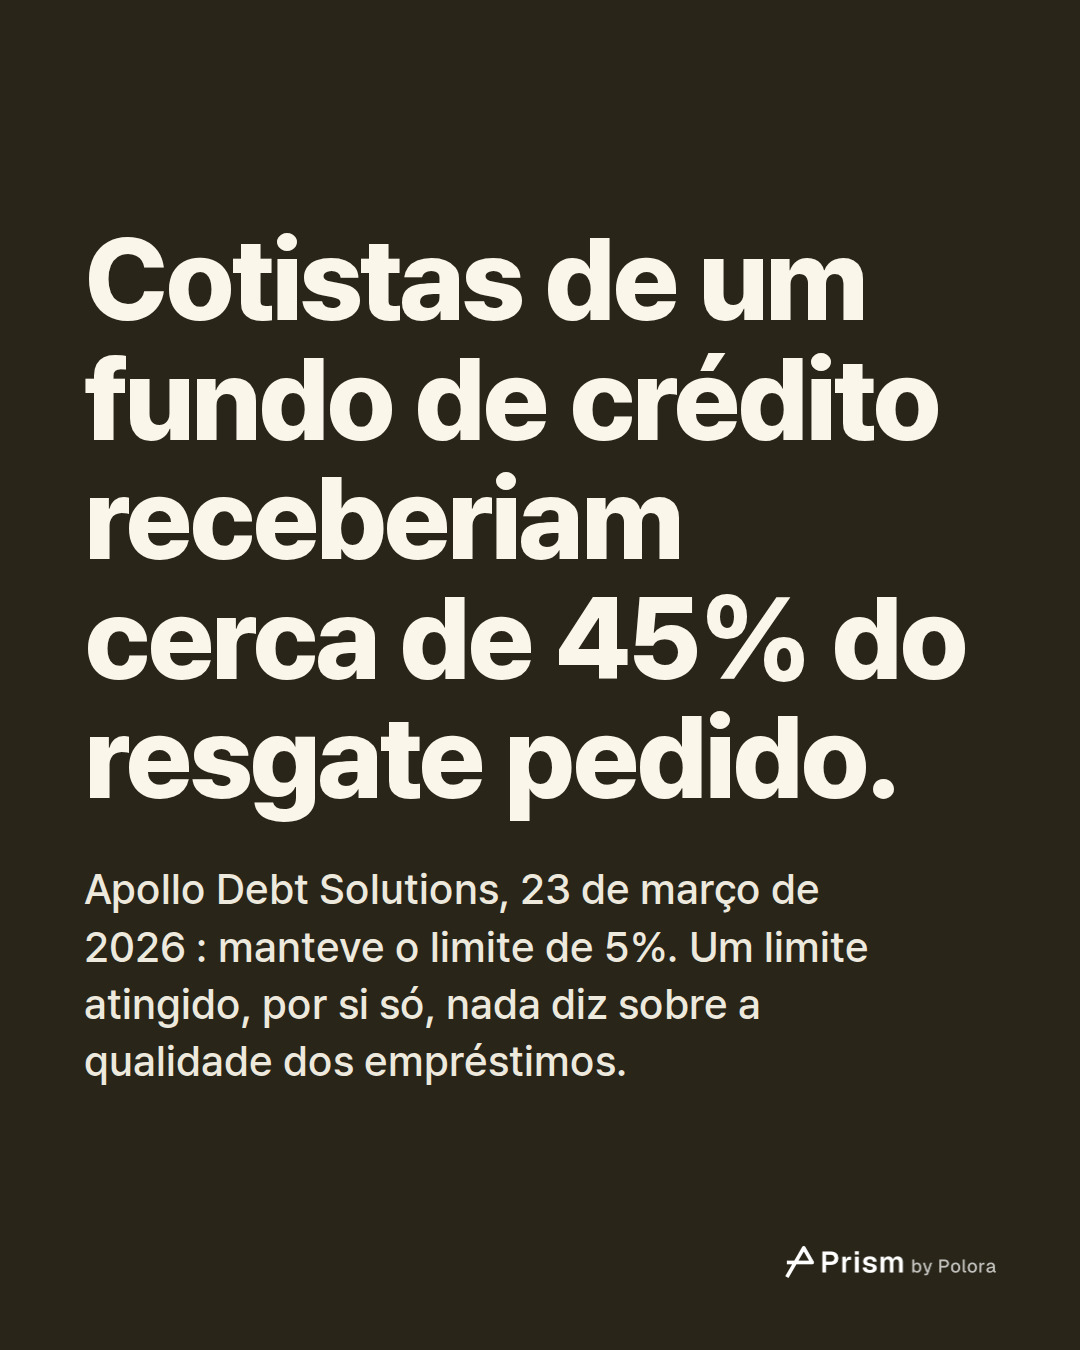
Em 2026, esse limite foi posto à prova. O Apollo Debt Solutions, um fundo de crédito privado de US$ 15,1 bilhões, informou num documento entregue ao regulador em 23 de março de 2026 que cotistas donos de cerca de 11,2% das suas cotas tinham pedido resgate. O fundo manteve seu limite de 5%, então cada investidor que pediu receberia cerca de 45% do valor solicitado. No mesmo trimestre, segundo a publicação especializada AltsWire, os investidores do BCRED, o fundo de crédito privado da Blackstone, pediram para resgatar 7,9%, cerca de US$ 3,8 bilhões. A Blackstone ampliou a recompra para 7% e cobriu o restante com US$ 400 milhões da própria gestora e de seus funcionários.
O limite faz parte do desenho desses fundos e está escrito nos seus documentos. "Esses produtos não foram feitos para ter liquidez total", disse Brad Marshall, chefe de crédito privado da Blackstone. Por si só, um limite atingido não diz nada sobre a qualidade dos empréstimos nem sobre o rumo do setor. Mostra o que "resgate trimestral" quer dizer na prática : um fundo pode pagar só parte do que os investidores pedem.
Hedge funds : o resultado das operações, menos as taxas
O retorno de um hedge fund vem da sua estratégia de negociação : por exemplo, comprar algumas ações enquanto aposta contra outras, ou assumir posições em juros e moedas. O investidor recebe os ganhos ou as perdas da estratégia, depois das despesas do fundo e das taxas do gestor.
Os hedge funds administravam cerca de US$ 5,22 trilhões no fim do primeiro trimestre de 2026, segundo a empresa de pesquisa HFR. Como a maior parte do que têm na carteira é negociada todos os dias, seus resultados podem ser comparados com os mercados abertos de forma mais direta do que os dos fundos de aquisição ou de capital de risco.
Como o gestor é pago, seja qual for o resultado
A maioria desses fundos paga o gestor de duas formas. A primeira é uma taxa de administração anual, paga haja lucro ou não para os investidores. No private equity, ela costuma incidir sobre o dinheiro que os investidores se comprometeram a aplicar, sobre o dinheiro de fato investido ou sobre uma mistura dos dois. A segunda, em muitos fundos, é uma parte do lucro quando ele existe, chamada de carried interest no private equity e de taxa de performance nos hedge funds. Alguns gestores de aquisições cobram também taxas de transação e de acompanhamento das empresas que controlam, embora seja comum que 60% a 100% dessas taxas sejam devolvidos aos investidores por meio de um desconto na taxa de administração.
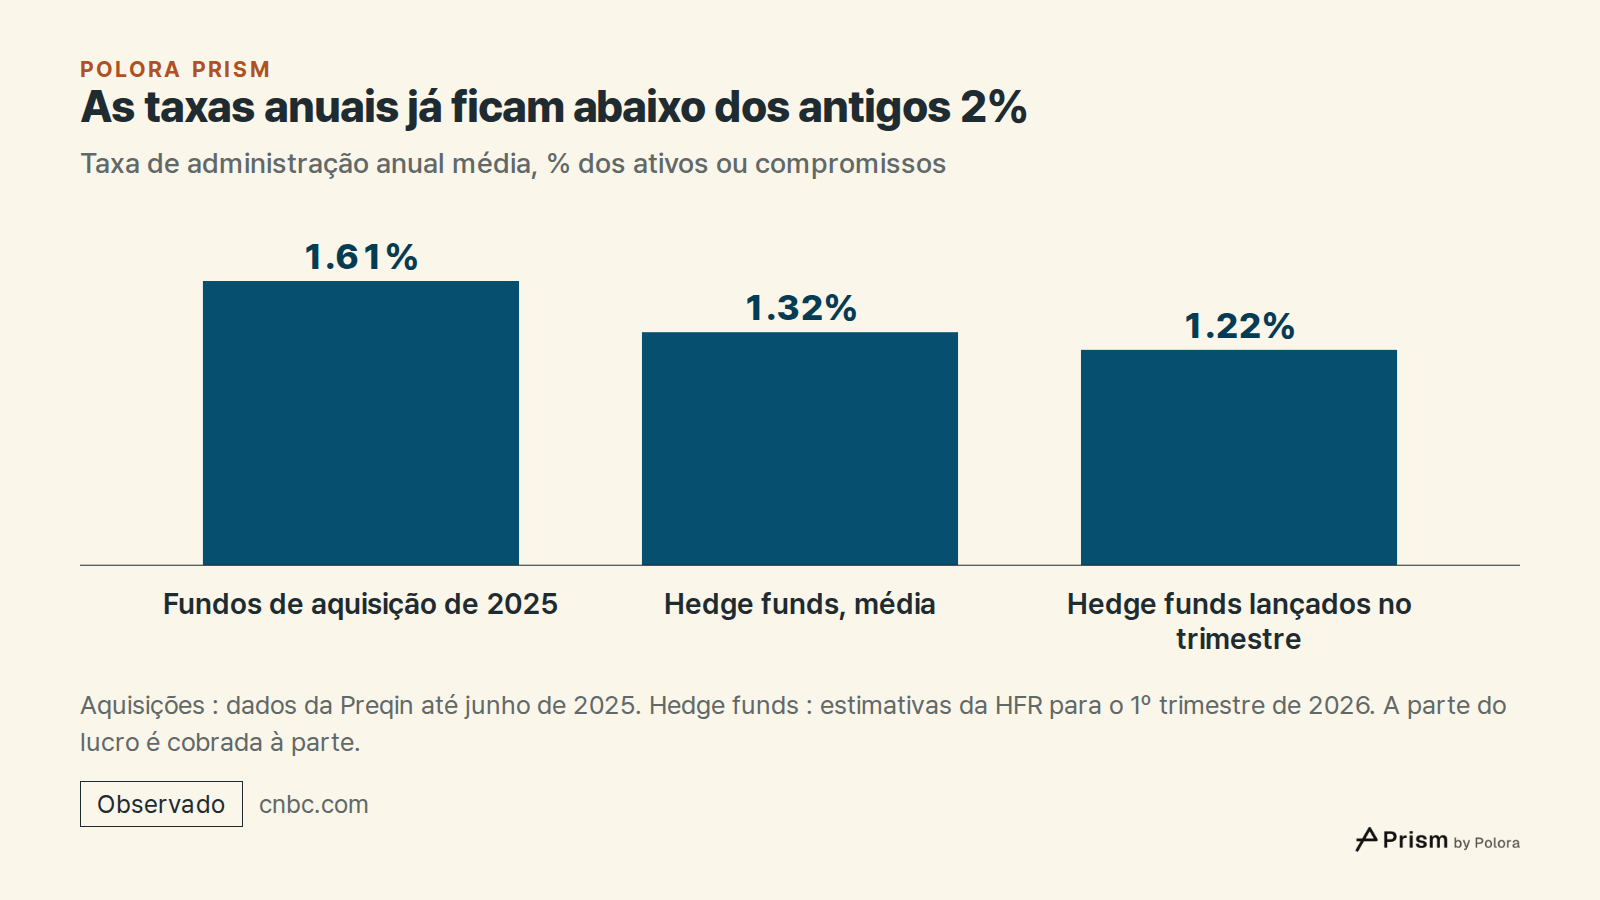
A fórmula antiga é o "2 e 20" : uma taxa anual de 2% e 20% do lucro. É um costume, não uma regra, e o contrato de cada fundo define sua própria base de cobrança, sua parte do lucro e suas condições. As taxas de hoje são menores. Segundo dados da Preqin até junho de 2025, os fundos de aquisição captados em 2025 cobravam em média uma taxa de administração de 1,61%, a mais baixa já registrada pela Preqin, com os fundos maiores cobrando menos e os menores mais perto de 2%. A parte do lucro nas aquisições tem sido tradicionalmente de 20%, muitas vezes paga só depois que os investidores recebem de volta seu dinheiro mais um retorno mínimo, frequentemente de 8%. Para os hedge funds, a HFR estimou as taxas médias no primeiro trimestre de 2026 em 1,32% ao ano mais 15,78% do lucro, e os fundos lançados naquele trimestre cobravam 1,22% e 17,4%.
A questão das taxas está agora também diante dos reguladores americanos. Em 30 de setembro de 2026, a SEC, a comissão de valores mobiliários dos Estados Unidos, propôs permitir que fundos registrados e vendidos a investidores comuns paguem ao gestor uma taxa de performance limitada a 20% de ganhos líquidos especificados, que poderiam incluir ganhos que existem só no papel, nas condições que a proposta define. É uma proposta, não uma regra.
Sejam quais forem os níveis, as taxas ficam entre o que o fundo ganha e o que chega ao investidor. Um retorno divulgado pode ser bruto, antes de pagar o gestor, ou líquido, depois. A primeira coisa a conferir em qualquer número é qual dos dois ele é.
- Private equity management fees hit a new low (CNBC)
- Hedge fund launches, liquidations rise to begin volatile 2026 (HFR)
- ILPA Principles 3.0
- SEC proposes amendments addressing retailization, modernizing regulated funds and performance-based compensation (Harvard Law School Forum on Corporate Governance)
- SEC proposed rule S7-2026-28
- SEC proposed rule release 33-11443
- Marketing compliance frequently asked questions (SEC Division of Investment Management)
O que os números divulgados deixam de fora
Os fundos privados costumam divulgar a taxa interna de retorno, a TIR, uma taxa anual que premia a rapidez. Para ilustrar, um fundo que dobra o dinheiro dos investidores em dois anos mostra cerca de 41% ao ano. Um que dobra em dez anos mostra cerca de 7%. Os dois devolveram o dobro do dinheiro, e por isso os investidores pedem também o múltiplo : quanto voltou para cada dólar aplicado.
Os valores que os fundos privados informam entre a compra e a venda são avaliações, não preços de mercado. As avaliações tendem a se mover devagar e a seguir a estimativa anterior, então o valor informado pode parecer mais estável do que o negócio por baixo dele. Números suaves não são o mesmo que risco baixo.
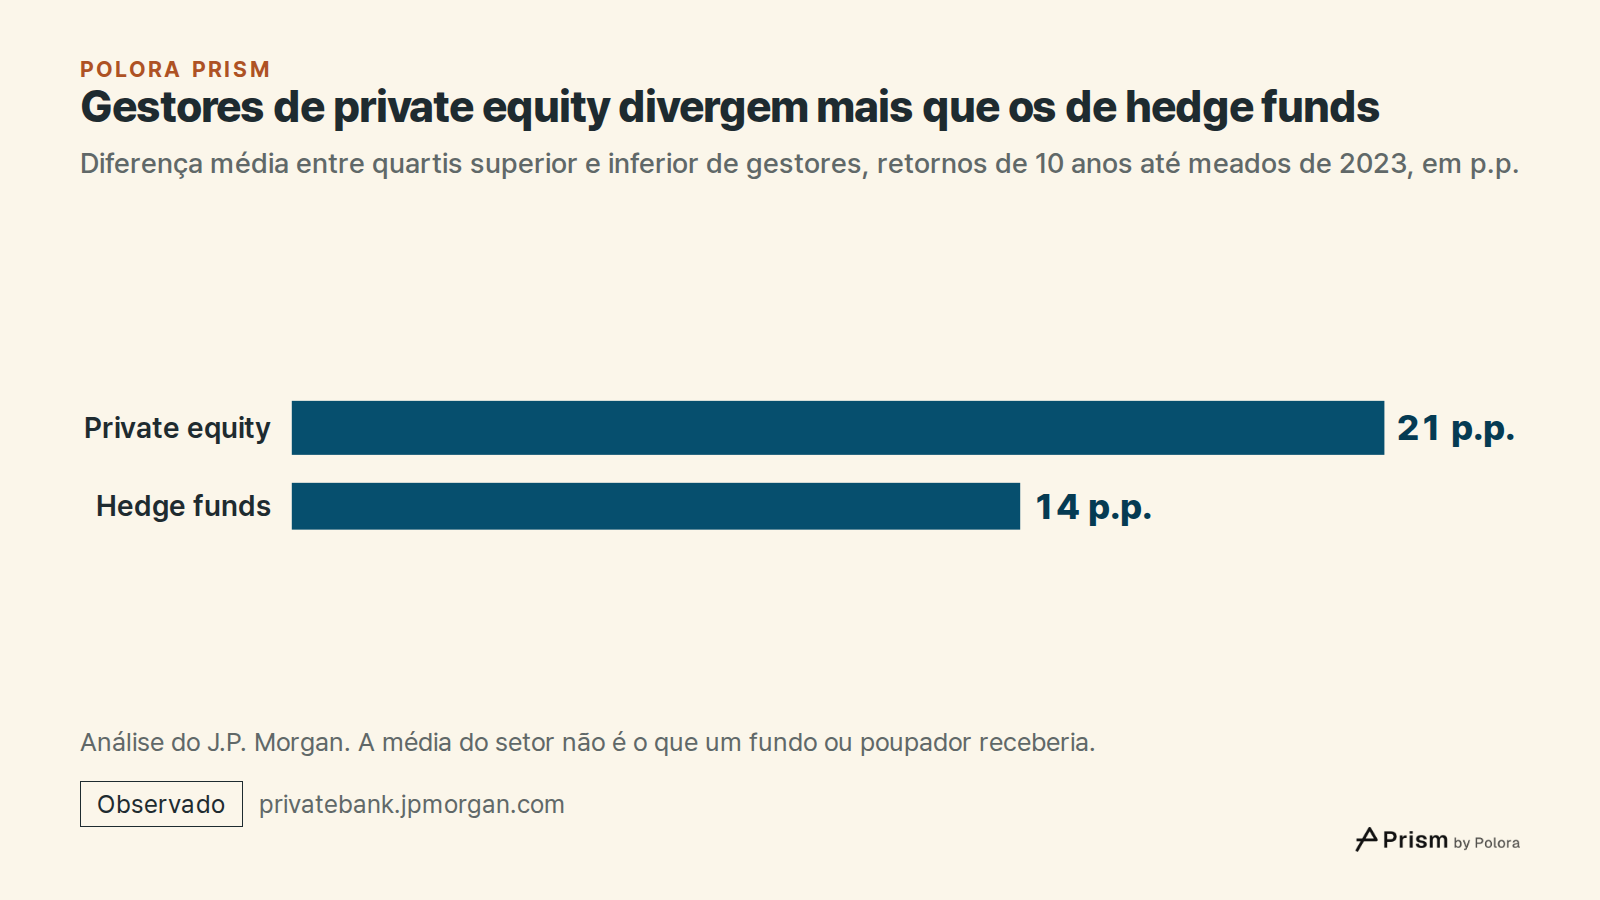
E a média esconde o quanto os fundos terminam distantes uns dos outros. O J.P. Morgan, usando retornos de 10 anos até meados de 2023, encontrou uma diferença média de 21 pontos percentuais entre os gestores de private equity do quartil superior e os do quartil inferior, e de 14 pontos nos hedge funds. A média do setor não é o que um fundo, ou um poupador, receberia.
Por que o rótulo importa agora
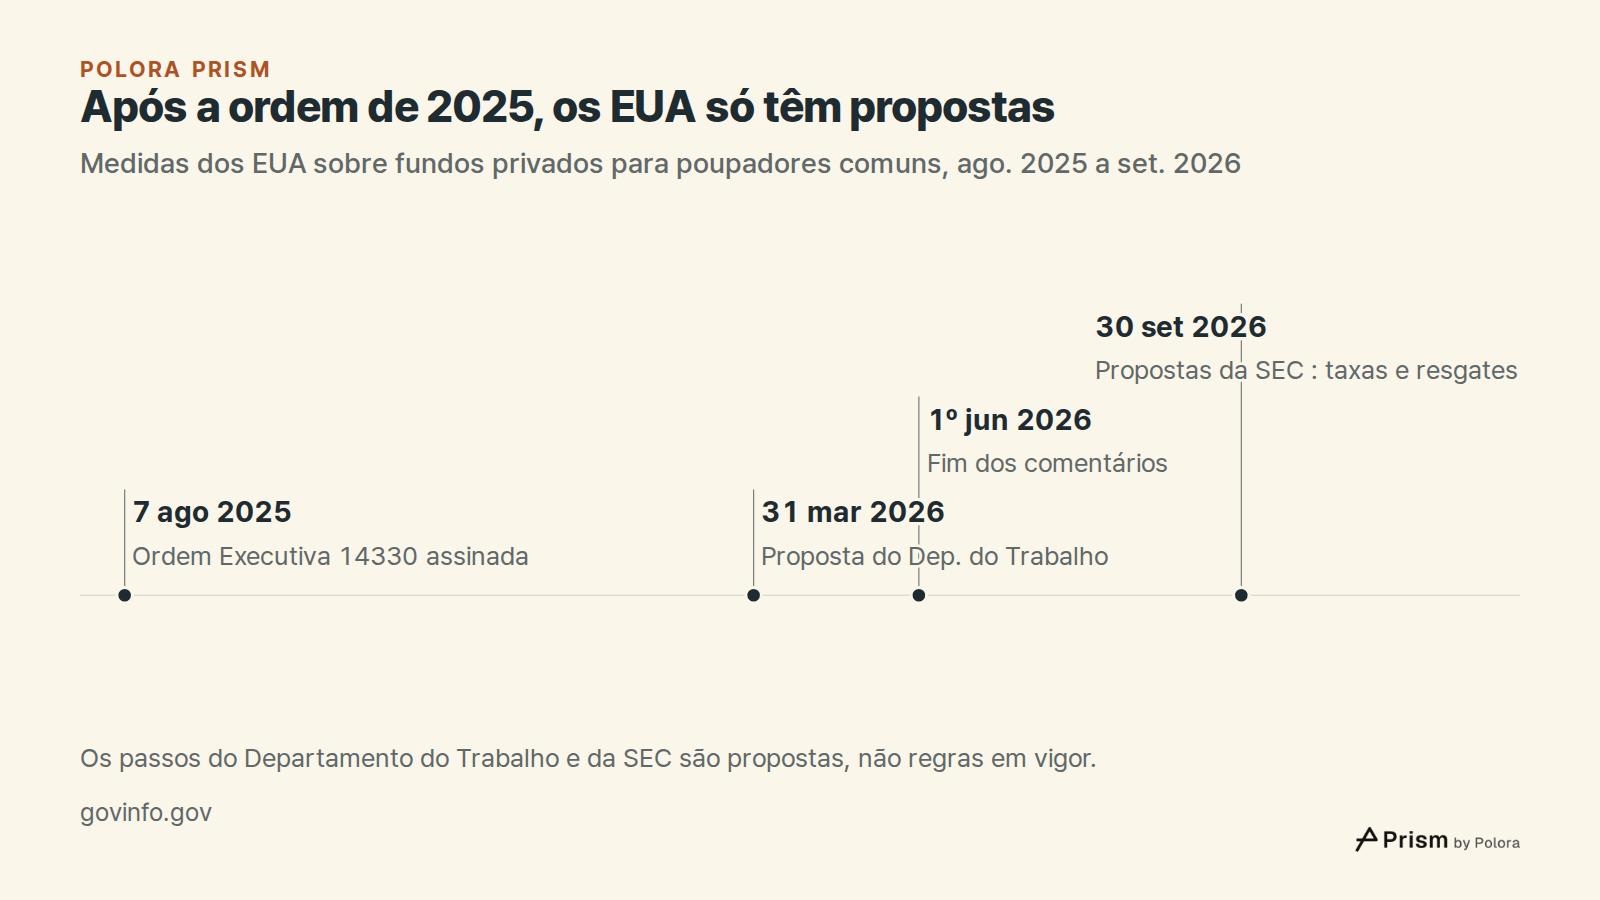
A maior parte das notícias de 2026 trata de embalar essas estratégias para poupadores comuns. A Ordem Executiva 14330, assinada em 7 de agosto de 2025, definiu como política dos Estados Unidos que quem poupa para a aposentadoria tenha acesso a fundos que incluam ativos alternativos, como private equity e crédito privado, quando os responsáveis por montar o cardápio de investimentos do plano julgarem adequado.
O Departamento do Trabalho dos Estados Unidos veio em seguida com uma proposta de regra, divulgada em 30 de março de 2026 e publicada em 31 de março, com prazo para comentários até 1º de junho de 2026. Ela define um processo para escolher qualquer opção de investimento do cardápio de um plano de aposentadoria, inclusive fundos com ativos alternativos, e dá proteção legal a quem o seguir. Não dá destaque especial ao private equity, e é uma proposta, não uma lei em vigor. Uma agenda federal posterior ainda a listava na fase de proposta. As propostas da SEC de 30 de setembro de 2026, sobre taxas de performance e sobre fundos que permitem resgates periódicos, também são propostas. Nenhuma delas define quanto um poupador específico ganharia ou pagaria.
Leia de novo as duas manchetes com esse mapa na mão. A primeira falava de um fundo de empréstimos numa embalagem de resgate trimestral, pagando o que seu limite permite. A segunda falava de um processo proposto para colocar vários tipos de fundos privados nos cardápios de aposentadoria. Mesmas palavras, negócios diferentes. As perguntas que os separam são sempre as mesmas : o fundo é dono, empresta ou negocia, o que chega ao investidor depois das taxas e das perdas, e como o investidor consegue tirar seu dinheiro?
- Executive Order 14330, Democratizing Access to Alternative Assets for 401(k) Investors
- Department of Labor proposed rule, Federal Register, 31 March 2026
- Federal Register, 17 July 2026, regulatory agenda
- SEC proposes amendments addressing retailization, modernizing regulated funds and performance-based compensation (Harvard Law School Forum on Corporate Governance)
- SEC proposed rule S7-2026-28