A maioria das apostas em startups perde dinheiro. Então como a gestora é paga?
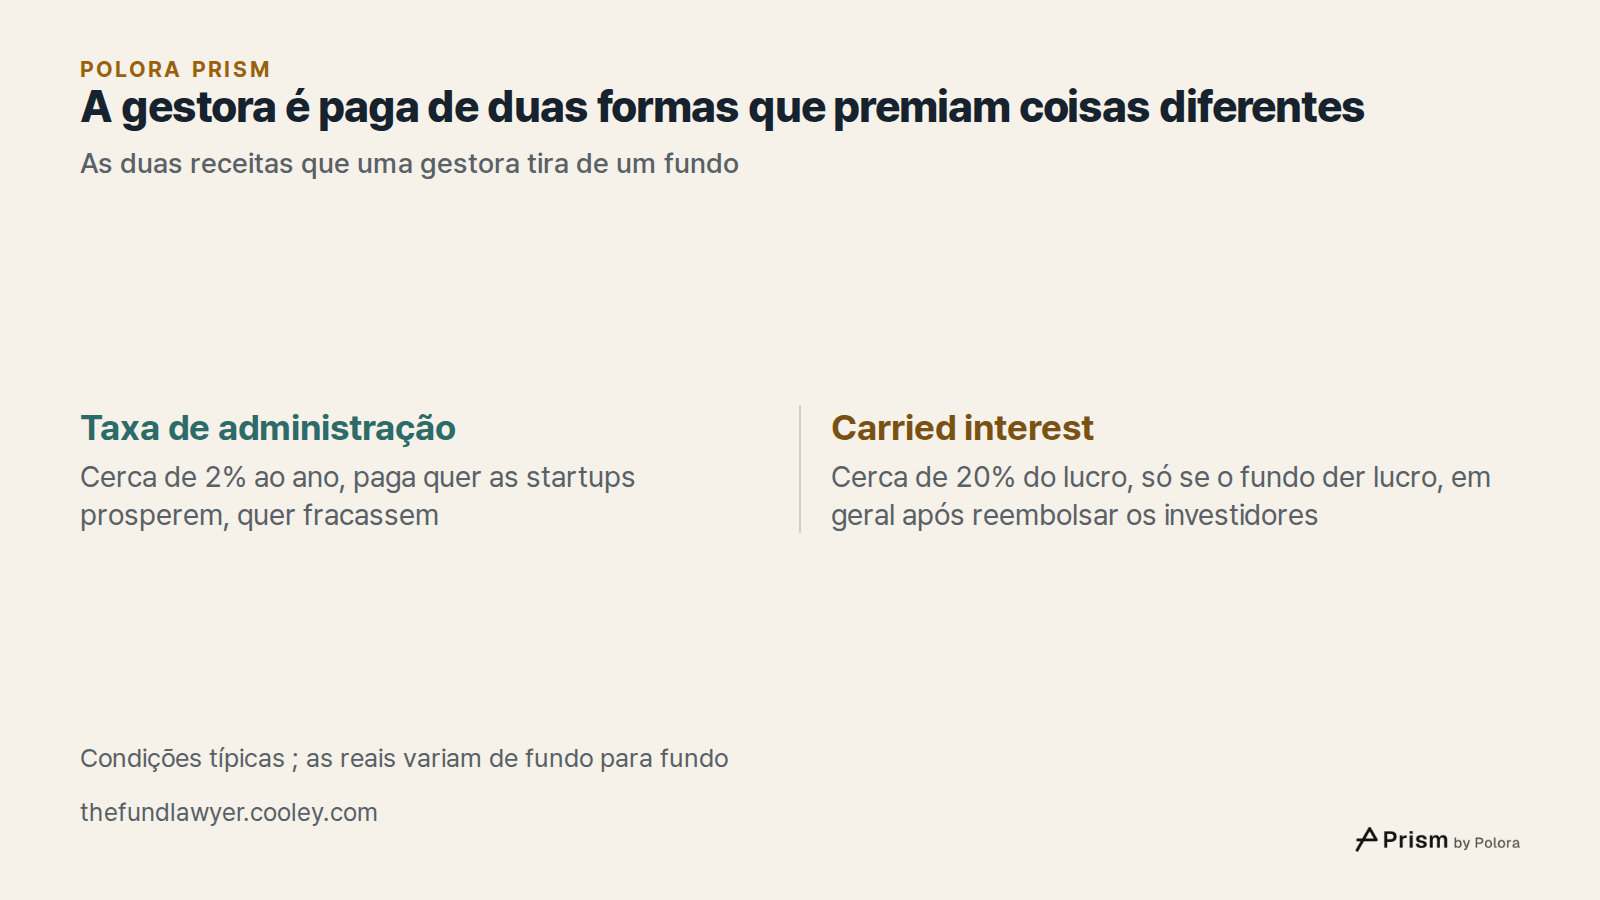
Muitas das empresas jovens em que um fundo de venture capital (ou capital de risco) investe nunca devolvem o que foi colocado nelas. Mesmo assim, muitas gestoras continuam levantando fundos novos. O enigma se desfaz quando se percebe que uma gestora de venture capital é paga de duas maneiras separadas, e que cada uma recompensa uma coisa diferente.
A primeira é uma taxa anual para administrar o fundo. A segunda é uma parte do lucro, que só chega se o fundo der dinheiro a quem aplicou nele. Quem aplica são os cotistas, chamados em inglês de limited partners : sobretudo fundos de pensão, fundos patrimoniais de universidades, seguradoras e outras grandes instituições. A empresa que escolhe as startups e administra o fundo é a gestora, chamada de general partner.
A taxa mantém a gestora de pé aconteça o que acontecer. A parte do lucro depende de umas poucas empresas irem extraordinariamente bem. Saber qual das duas uma gestora está de fato recebendo diz muito sobre a real situação do fundo. A gestora receber sua taxa não quer dizer que os investidores estejam ganhando dinheiro.
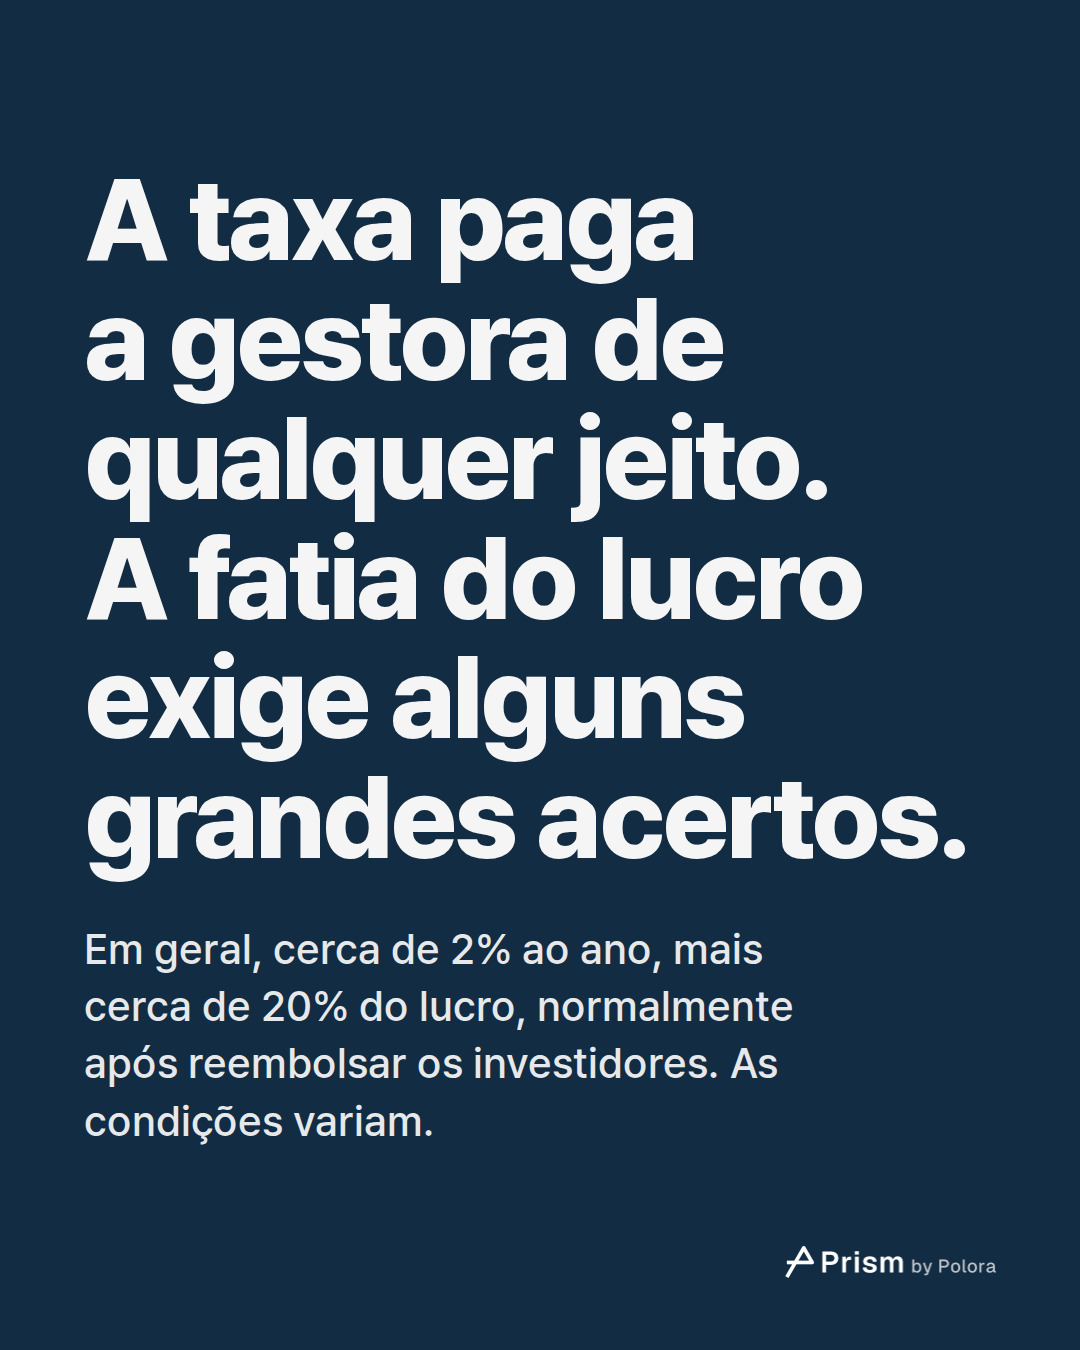
A taxa : cerca de 2% ao ano, vá o fundo bem ou mal
A Carta, empresa cujo software cuida da contabilidade de fundos privados, publicou em 4 de dezembro de 2025 um relatório sobre a economia dos fundos, o Fund Economics Report, com base em cerca de 2.000 fundos que ela administra. Entre as safras recentes de fundos de venture capital (a safra é o ano em que o fundo começa), a taxa de administração mediana foi de 2% ao ano durante o período de investimento, os primeiros anos, em que o fundo compra participações em startups.
A taxa é fixada no contrato do fundo, não pelo resultado dos investimentos. Um fundo cujas empresas estão perdendo valor continua pagando essa taxa.
Os 2% são a mediana, não uma regra, e a taxa de um fundo não fica necessariamente igual durante toda a sua vida. Os números da Carta cobrem fundos administrados na própria Carta, que tendem a ser fundos menores, e não o setor inteiro.
A taxa paga salários, escritórios e o trabalho de encontrar e acompanhar empresas. É a parte da renda de uma gestora que não depende do sucesso de nenhuma startup.
A parte do lucro : cerca de 20%, em geral depois que os investidores são reembolsados
O segundo pagamento se chama carried interest, ou simplesmente carry, uma espécie de taxa de performance. A Carta aponta uma mediana de 20% do lucro do fundo. A Cooley, escritório de advocacia que estrutura fundos de venture capital, chama os 20% de ponto de partida amplamente aceito no private equity e no venture capital. São medianas e práticas comuns ; as condições reais variam de fundo para fundo.
A ordem dos pagamentos importa. A maioria dos fundos usa o que a Cooley chama de cascata pelo fundo inteiro : os cotistas recebem de volta todo o capital que aportaram antes que a gestora fique com qualquer carry. Cerca de 90% dos fundos da pesquisa da Cooley de 2026 funcionavam assim. A alternativa, a cascata negócio a negócio, pode pagar carry à gestora por um primeiro acerto antes que os investidores tenham recuperado o capital aplicado no fundo como um todo.
Muitos fundos de aquisição de empresas acrescentam ainda um retorno preferencial, um retorno anual mínimo que os investidores precisam obter antes de o carry ser pago. Fundos de venture capital que investem em fase inicial muitas vezes não têm esse mínimo. Se o carry for pago cedo e o fundo depois decepcionar, uma cláusula de devolução, chamada clawback, serve para obrigar a gestora a devolver o excesso.
Ou seja, o carry é a parte da renda da gestora que só existe se o fundo tiver lucro. E, no venture capital, esse lucro costuma vir de pouquíssimas empresas.
Um punhado de acertos paga por todo o resto
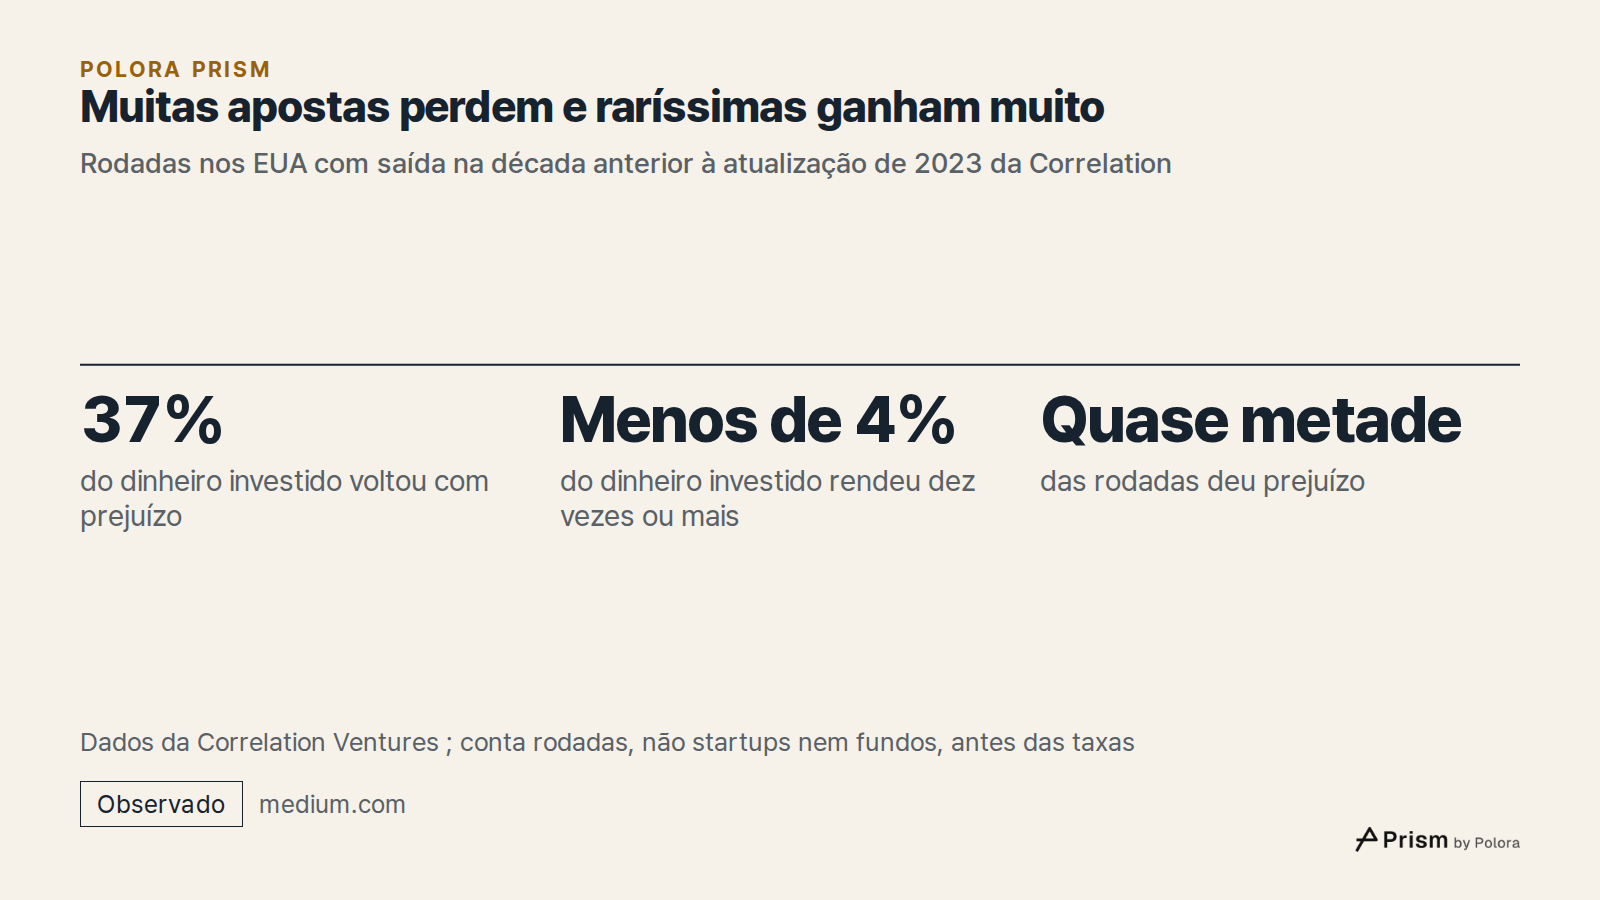
A Correlation Ventures, gestora americana de venture capital que mantém uma base de dados sobre como terminaram investimentos individuais, publicou dois retratos de empresas americanas financiadas por venture capital que tiveram uma saída, seja por venda, abertura de capital na bolsa ou encerramento. Em 2019, relatou que, na década anterior, cerca de metade (51%) do dinheiro investido deu prejuízo e menos de 4% rendeu dez vezes ou mais. Contando pelo número de rodadas de financiamento, e não pelo valor em dinheiro, quase dois terços deram prejuízo.
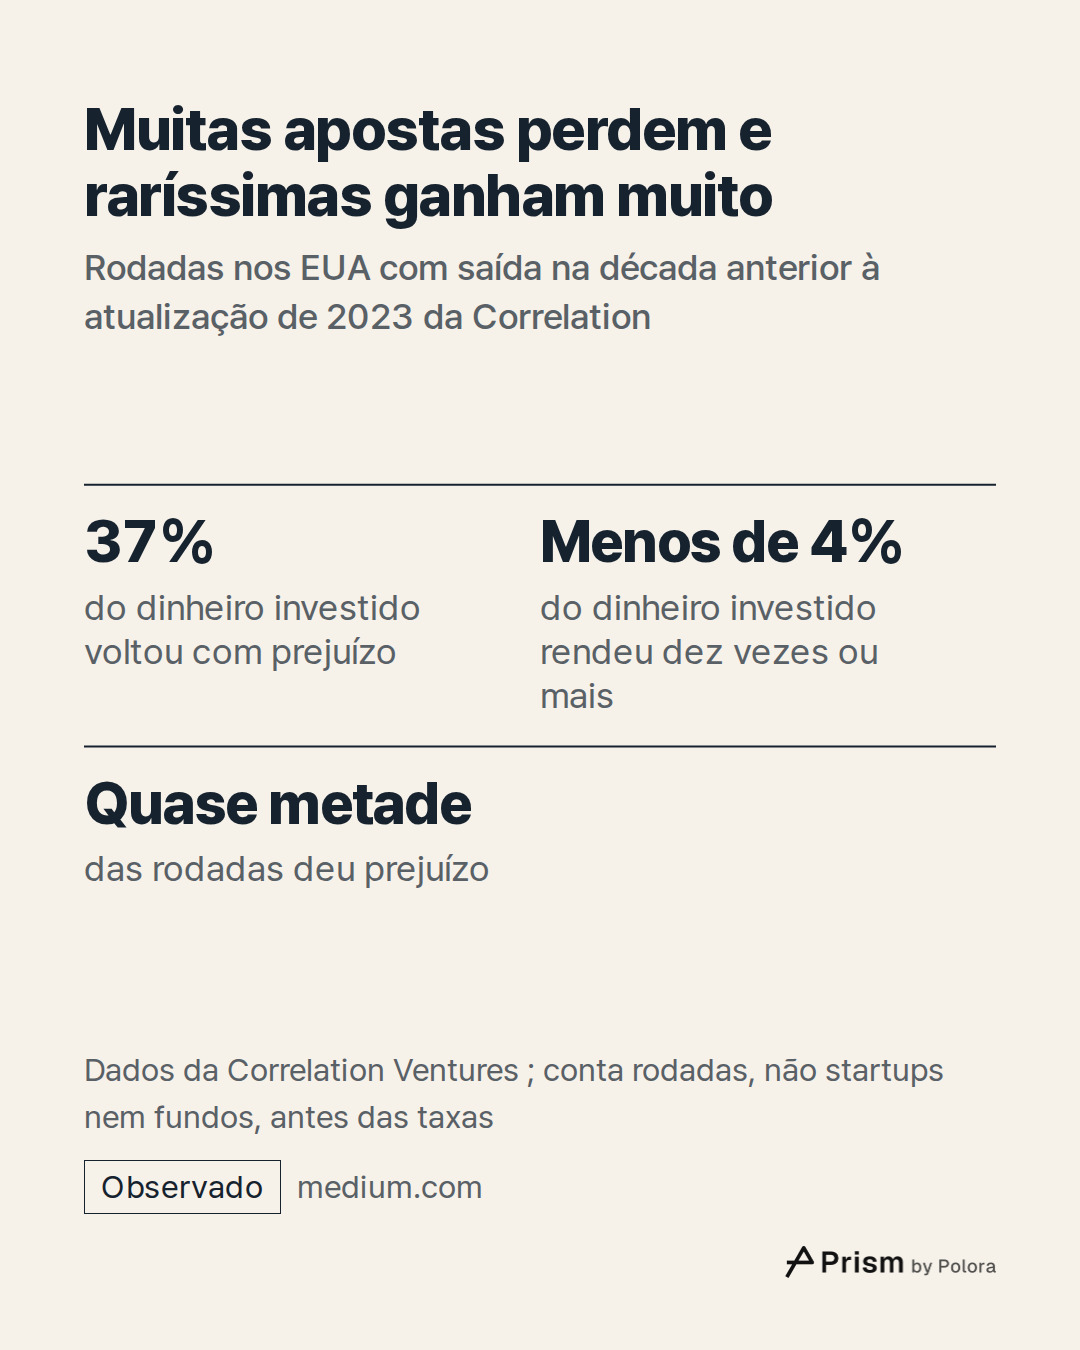
A atualização de 2023, de novo cobrindo as saídas da década anterior, constatou que 37% do dinheiro investido voltou em valor menor do que o aplicado e que menos de 4% voltou multiplicado por dez ou mais. Quase metade das rodadas deu prejuízo.
A Correlation também constatou que o retorno médio realizado do setor em cada ano de saída acompanhou quase exatamente a fatia do dinheiro aplicada nesses acertos de dez vezes ou mais, com uma correlação de 0,98. Em palavras simples : nos anos com mais grandes acertos, os retornos realizados do setor foram maiores, e nos anos com menos, foram menores.
Cabem algumas ressalvas. Esses números contam rodadas de financiamento, não startups nem fundos, e são resultados brutos, antes das taxas. Uma empresa pode dar prejuízo a seus investidores mais recentes e ainda assim render muito bem aos primeiros. Os dados cobrem empresas que tiveram uma saída na base da Correlation, então não são a taxa de fracasso de todas as startups, nem uma promessa de que um fundo qualquer vai encontrar um acerto. E descrevem saídas passadas, não o que vai acontecer daqui para a frente.
Como isso fica dentro de um fundo imaginário
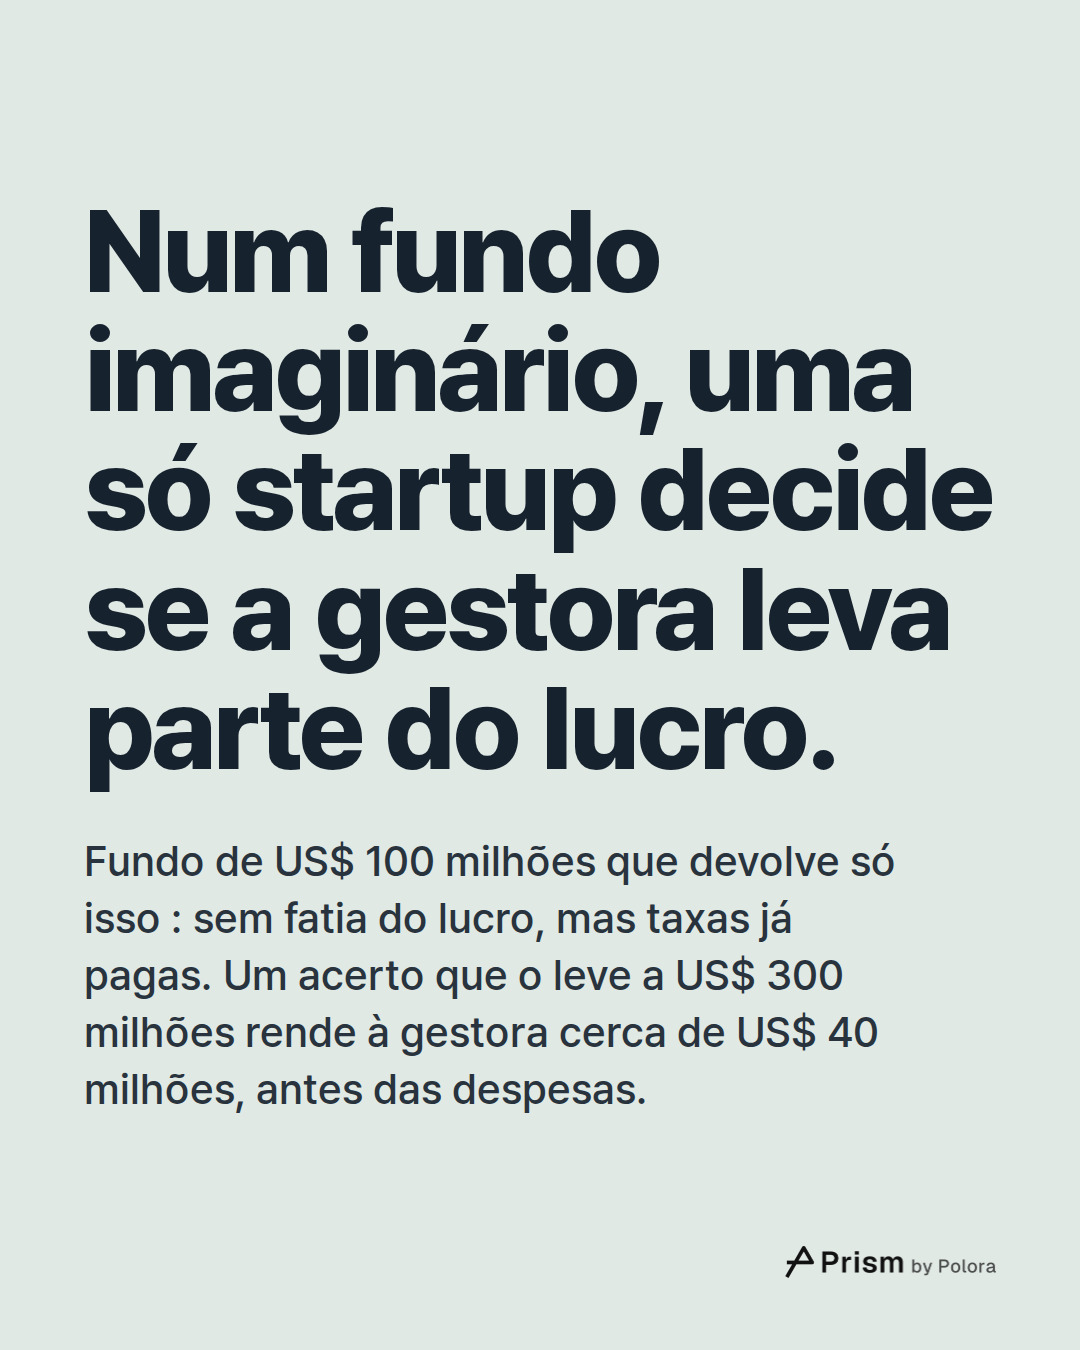
Pense num exemplo ilustrativo, não num fundo real : US$ 100 milhões captados e distribuídos entre 30 startups, o tipo de exemplo que o investidor de venture capital Seth Levine já usou. Se a taxa de 2% for cobrada sobre os US$ 100 milhões inteiros, ela dá US$ 2 milhões por ano durante o período de investimento, pagos quer as startups prosperem, quer fracassem.
Levine calculou que, com as probabilidades da Correlation, um fundo assim pode esperar menos de uma empresa que devolva de 10 a 20 vezes o dinheiro aplicado. É por isso que um ou dois acertos muito grandes costumam decidir se o fundo terá algum lucro.
Suponha que o fundo acabe devolvendo US$ 100 milhões no total. Os investidores recebem seu dinheiro de volta, não há lucro e a gestora não ganha carry, embora já tenha recebido suas taxas. Agora suponha que uma empresa excepcional eleve o total para US$ 300 milhões. Na cascata comum pelo fundo inteiro, os investidores primeiro recebem seus US$ 100 milhões de volta, e os US$ 200 milhões de lucro são divididos : cerca de US$ 40 milhões para a gestora e US$ 160 milhões para os investidores.
É uma conta simplificada. Ela deixa de fora as despesas do fundo, o dinheiro que a própria gestora investe no fundo e as condições específicas de um contrato real, então os US$ 40 milhões são o carry antes disso tudo, não o que os sócios levam para casa.
Mesma gestora, mesma taxa, resultados muito diferentes. A taxa nunca esteve em risco. O carry dependeu de uma única empresa.
Ganho no papel não é dinheiro no bolso
Os fundos informam seu desempenho com três números. O TVPI, valor total sobre capital aportado, divide o valor total pelo dinheiro que os investidores aportaram, contando tanto o dinheiro já devolvido quanto o valor estimado das empresas que o fundo ainda tem. A TIR, taxa interna de retorno, é a taxa anual de retorno que esses números implicam. O DPI, distribuições sobre capital aportado, conta só o dinheiro efetivamente devolvido aos investidores. Uma reavaliação para cima de uma startup aumenta o TVPI e a TIR, mas só uma venda ou uma abertura de capital na bolsa transforma isso em DPI.
O relatório de desempenho de fundos de venture capital da Carta para o primeiro trimestre de 2026, publicado em 4 de junho de 2026 e cobrindo 2.775 fundos administrados na Carta e fechados a partir de 2017, mostra essa distância. O TVPI mediano subiu em quase todas as safras recentes, o que a Carta atribui à nova alta nas avaliações de startups. Mas, nos fundos iniciados em 2019 e 2020, o DPI mediano ainda estava pouco acima de zero, e menos da metade tinha devolvido qualquer dinheiro. Mesmo entre os fundos de 2017 e 2018, menos de 20% tinham devolvido tudo o que os investidores aplicaram.
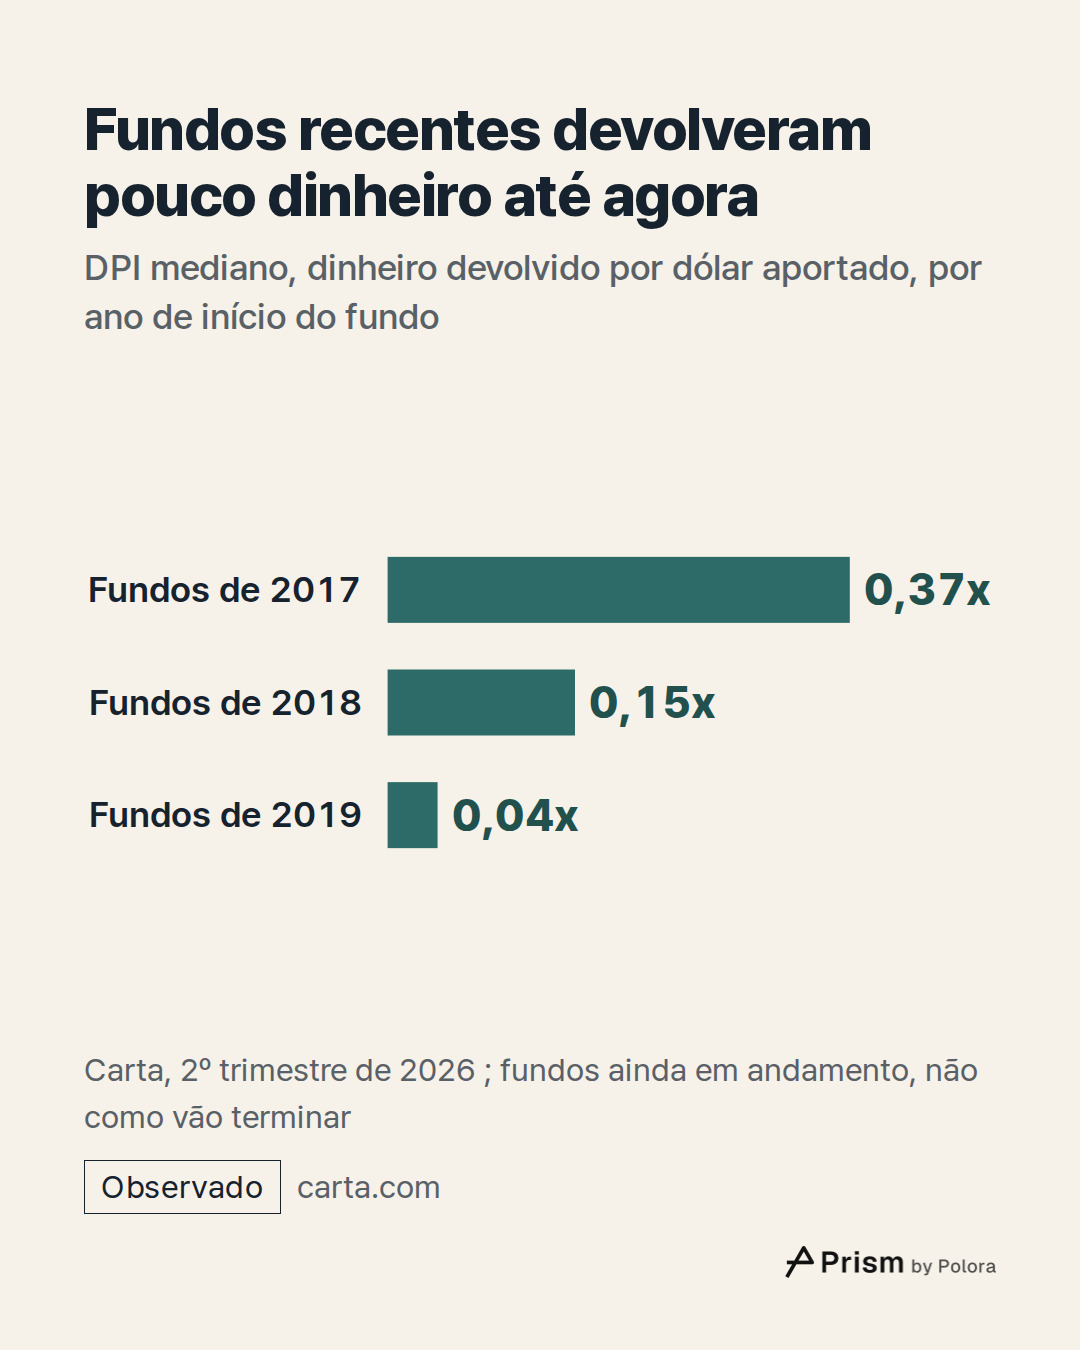
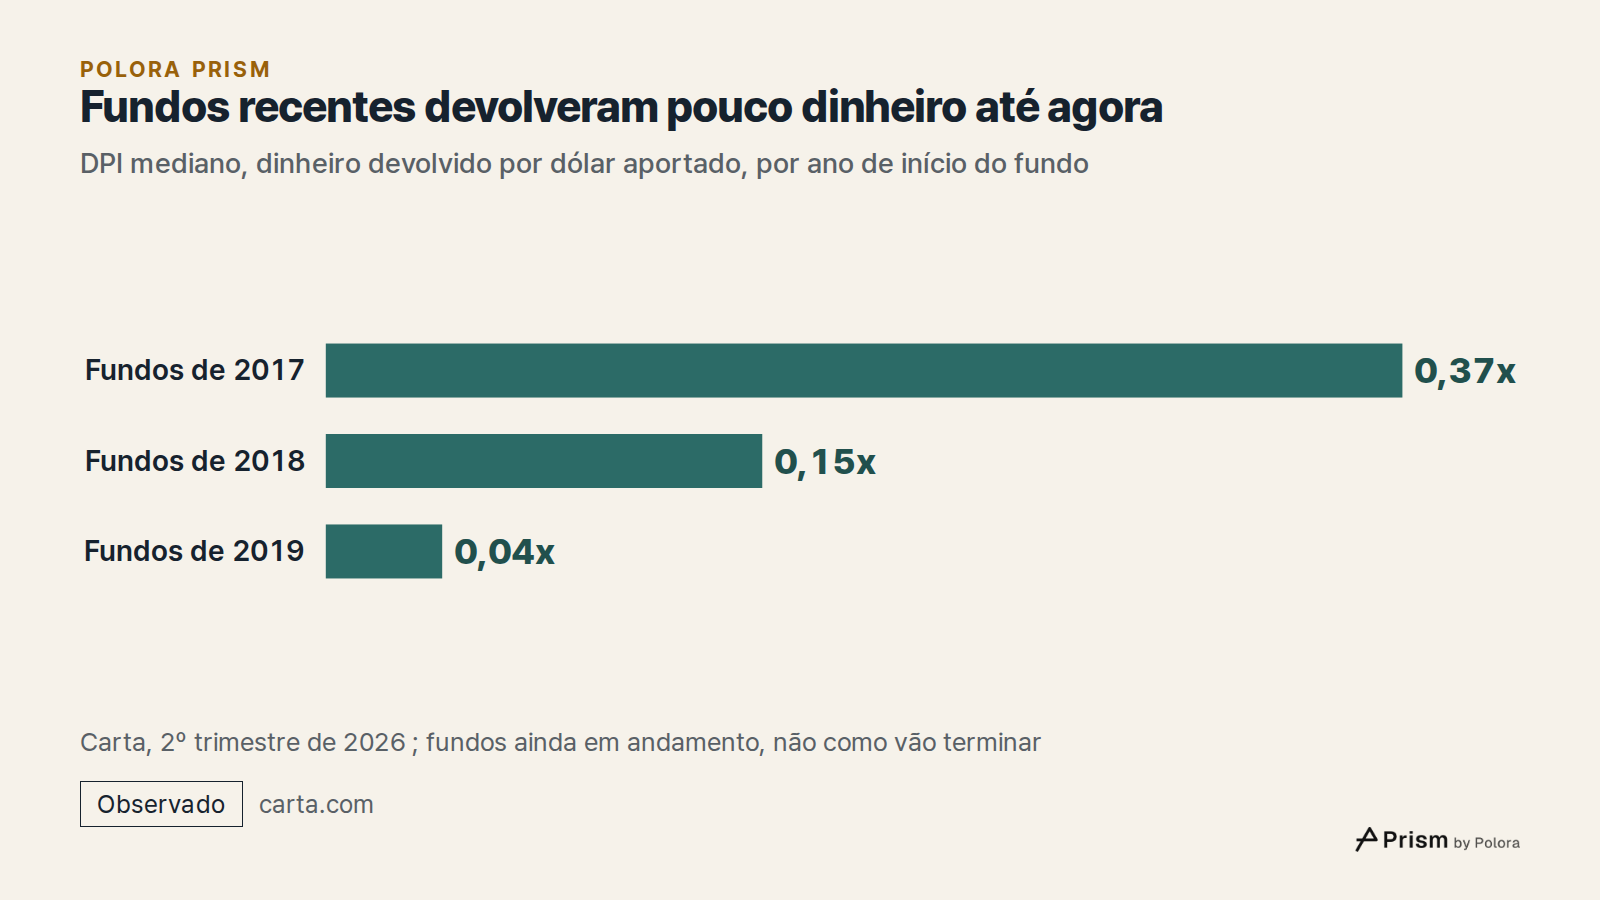
O relatório da Carta para o segundo trimestre de 2026 aponta um DPI mediano de 0,37x para os fundos de 2017, 0,15x para os de 2018 e 0,04x para os de 2019 : 37, 15 e 4 centavos devolvidos em dinheiro para cada dólar aportado. Esses números descrevem fundos ainda em andamento, não como eles vão terminar.
A diferença entre fundos é grande. Em todas as safras de 2017 a 2024, exceto a de 2021, a décima parte mais bem colocada dos fundos registrou TIR líquida acima de 20%, mas em nenhuma delas o fundo no percentil 75, à frente da maioria dos pares, passou de 15,5%. Poucos fundos se destacam muito ; a maioria, não.
O venture capital rende mais que a bolsa depois das taxas?
A Cambridge Associates, consultoria de investimentos que reúne as demonstrações financeiras de gestoras, mantém um índice de fundos americanos de venture capital formado por 2.816 fundos criados entre 1981 e 2025. Seus retornos são líquidos de taxas, despesas e carry. Para compará-los de forma justa com ações, ela usa um equivalente de mercado público modificado : imagina o mesmo dinheiro aplicado num índice de ações nos mesmos dias em que os fundos chamaram e devolveram capital.
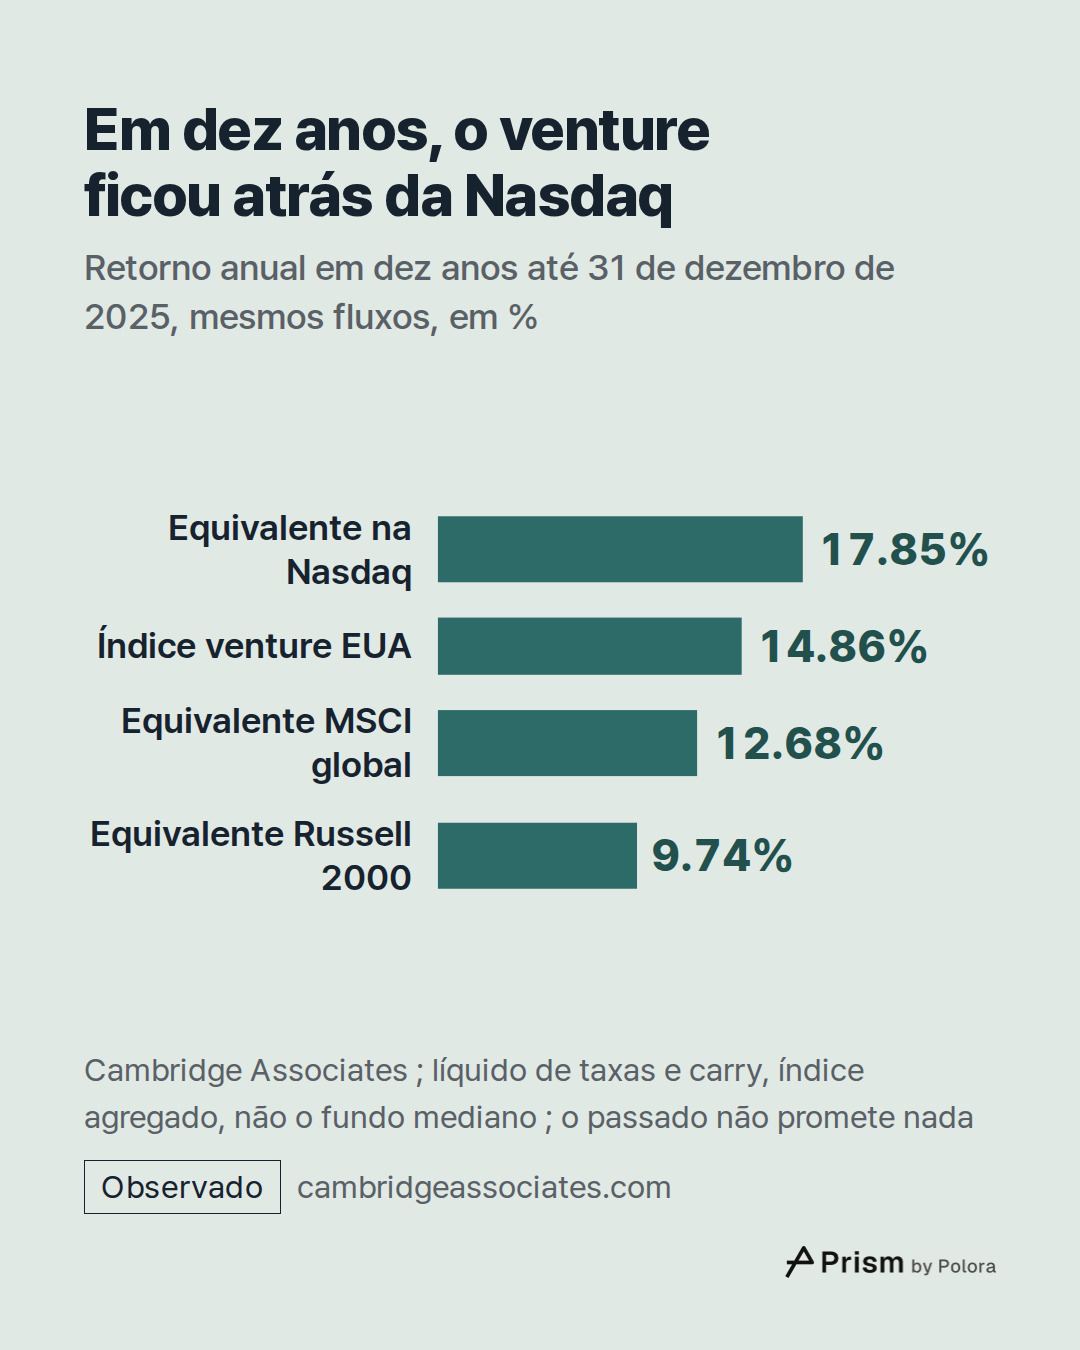
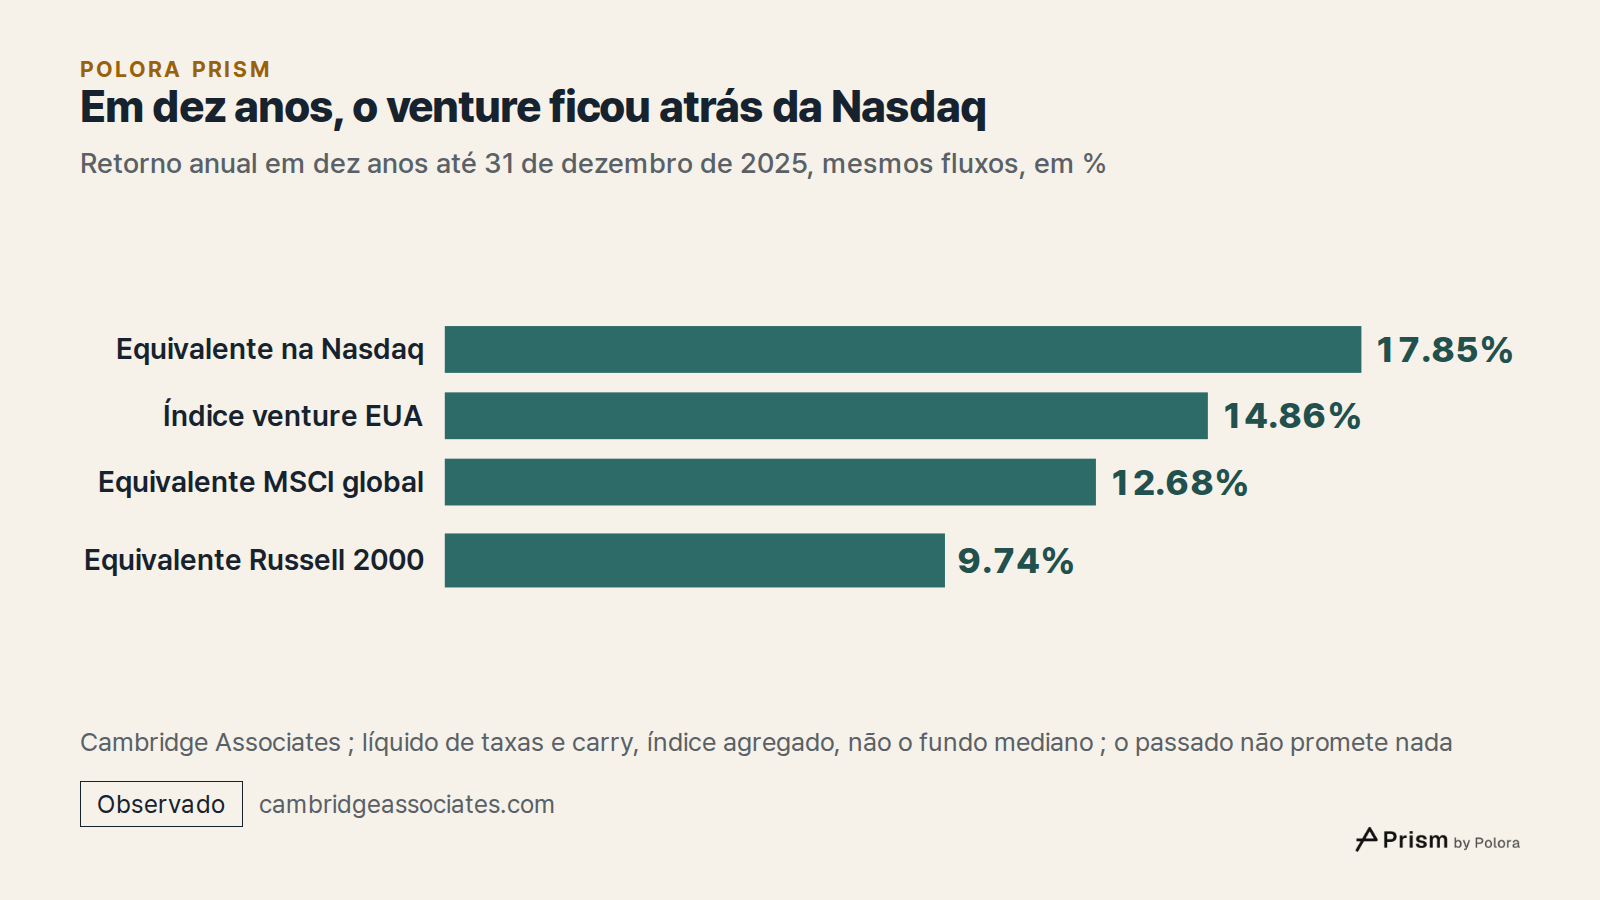
Até 31 de dezembro de 2025, o índice rendeu 14,86% ao ano em dez anos. Se os mesmos fluxos de caixa tivessem ido para a Nasdaq, teriam rendido 17,85% ; para o índice Russell 2000, de empresas americanas menores, 9,74% ; e para um índice global da MSCI, 12,68%. Em 25 anos, o índice rendeu 8,10% ao ano, contra 11,71% do equivalente na Nasdaq e 8,81% tanto do Russell 2000 quanto do índice global.
Ou seja, em todos os períodos que o índice informa, de um a 25 anos, o venture capital ficou atrás do equivalente na Nasdaq, enquanto, diante das empresas americanas menores e das ações globais, ficou à frente em alguns períodos e atrás em outros.
Esse índice junta todos os fundos, então fundos grandes e grandes acertos pesam muito. Ele não é o fundo mediano, e o histórico do fundo mediano diante das ações em bolsa é outra questão, que essa tabela pública não responde. São retornos passados, em períodos declarados, e não prometem nada sobre os futuros.
Onde o poupador comum encontra esse dinheiro
A maioria das pessoas já tem contato com venture capital sem ter escolhido isso. Fundos de pensão, fundos patrimoniais de universidades e seguradoras são cotistas típicos, então um plano de previdência ou uma apólice de seguro podem conter uma pequena fatia desse investimento. Outro ponto de contato é a bolsa : é ali que muita gente encontra empresas financiadas por venture capital, quando elas abrem capital. O método da Correlation supõe que os primeiros investidores vendem de seis a nove meses depois da abertura de capital, quando termina o lockup, o período em que se comprometem a não vender ; é uma premissa de trabalho da análise, não um fato medido sobre todos os investidores.
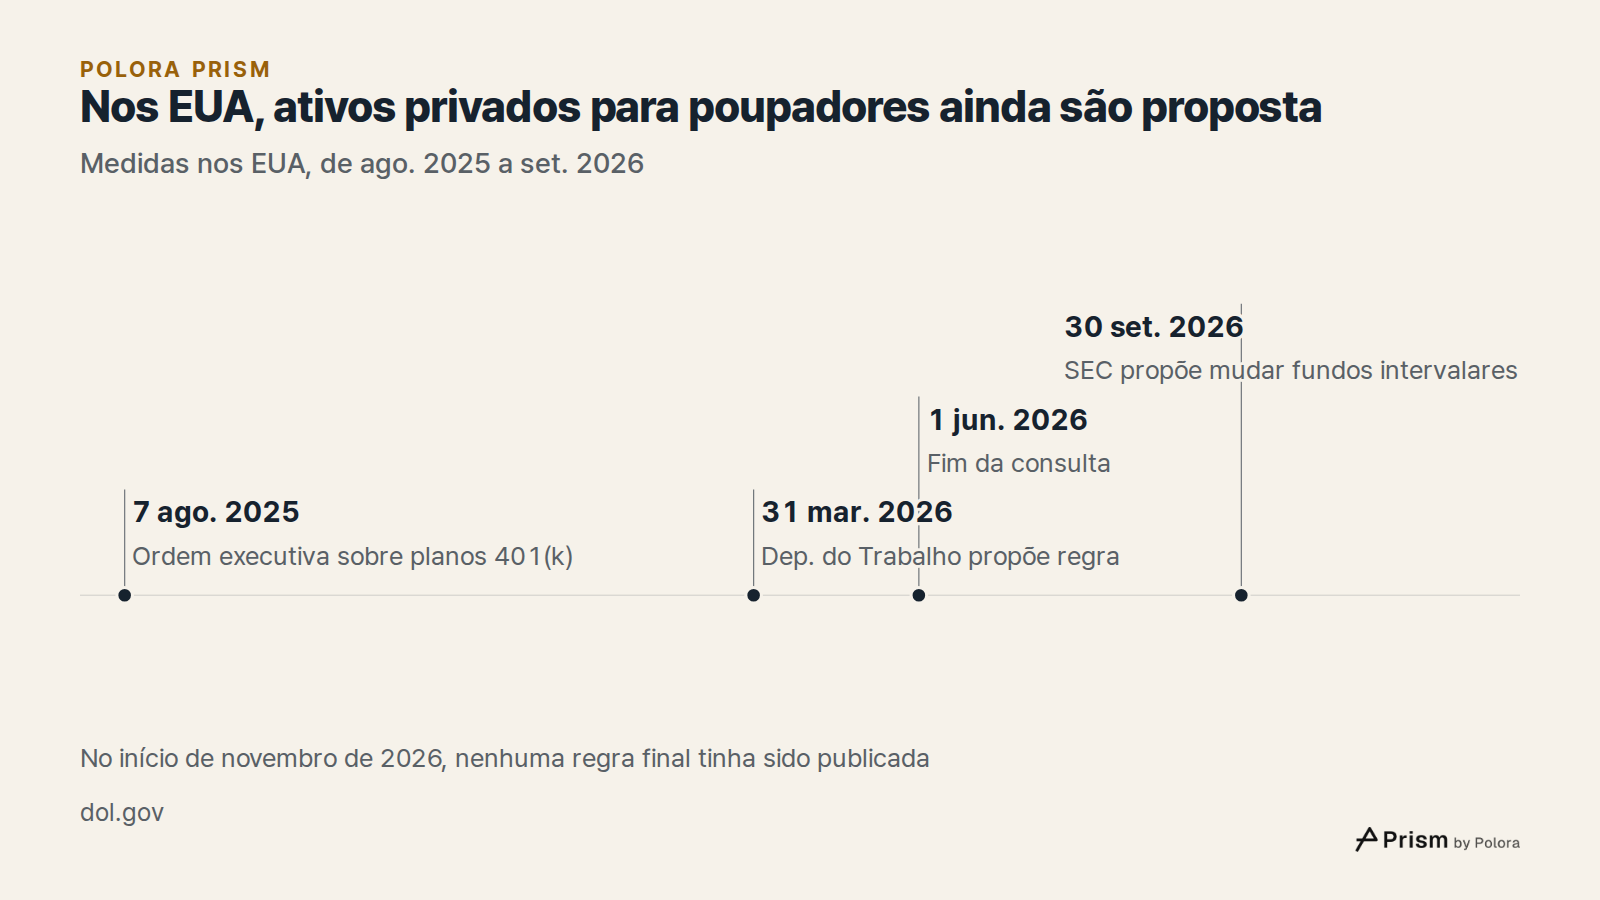
Nos Estados Unidos, um caminho mais direto está em debate. A Ordem Executiva 14330, assinada em 7 de agosto de 2025, mandou o Departamento do Trabalho reexaminar suas orientações sobre ativos alternativos, como fundos de private equity e de venture capital, nos planos de aposentadoria 401(k), oferecidos por empregadores americanos. O departamento então propôs uma regra, publicada em 31 de março de 2026, que daria aos empregadores um porto seguro, uma proteção jurídica, para a forma como escolhem qualquer opção de investimento nesses planos, incluindo fundos mistos que têm ativos privados. O prazo para comentários terminou em 1º de junho de 2026. No início de novembro de 2026, a regra ainda era uma proposta e nenhuma regra final tinha sido publicada.
Em outra frente, em 30 de setembro de 2026, a Securities and Exchange Commission, a comissão de valores mobiliários dos Estados Unidos, propôs mudanças nos fundos intervalares, fundos que têm ativos mais difíceis de vender e só deixam os investidores resgatar em intervalos fixos. A proposta permitiria recompras mensais, entre outras mudanças. É uma proposta aberta a comentários, não uma regra final.
Este texto não responde se alguma dessas opções serve para as economias de alguém. O que ele pode mostrar é como se remunera quem está por trás desse dinheiro.
- The White House : Democratizing access to alternative assets for 401(k) investors
- Federal Register, 31 March 2026 : Department of Labor proposed rule
- US Department of Labor : EBSA news release, 30 March 2026
- Federal Register public inspection : regulatory agenda entry
- SEC : Proposed rule on interval funds (S7-2026-34)
- SEC : Proposed release 33-11444
- Harvard Law School Forum on Corporate Governance : SEC proposes amendments addressing retailization
- Correlation Ventures : Venture capital? We're still not normal
As taxas pagam a gestora. Poucos acertos pagam os investidores.
Numa frase : uma gestora de venture capital ganha cerca de 2% ao ano aconteça o que acontecer, e cerca de 20% do lucro só se um punhado de empresas der certo, em geral só depois que os investidores tenham sido reembolsados.
É assim que uma gestora consegue continuar no negócio enquanto muitas de suas startups fracassam. Isso não mostra que a maioria das gestoras prospera, nem que seus investidores saem ganhando : a taxa pode manter uma gestora funcionando sem que nenhum dinheiro chegue a quem a paga. Por isso o número a acompanhar é o dinheiro devolvido, não o valor no papel. Para muitos fundos iniciados nos últimos anos, esse dinheiro mal começou a chegar.