O que entra na conta do lucro das empresas americanas
Os números vêm do Bureau of Economic Analysis (BEA), o órgão de estatísticas econômicas do governo dos EUA, que estima o lucro de todas as empresas do país como parte das contas nacionais, o mesmo sistema que calcula o PIB. Isso abrange tudo o que o BEA trata como sociedade empresarial, inclusive empresas de capital fechado, e não apenas as que têm ações na bolsa. O BEA mede o lucro que vem da produção corrente. Ele deixa de fora os ganhos com a venda de ativos e ajusta a contabilidade das próprias empresas para que os estoques e o desgaste de prédios e equipamentos sejam avaliados a preços de hoje. Por isso, esses números não são os lucros que as empresas divulgam aos acionistas.
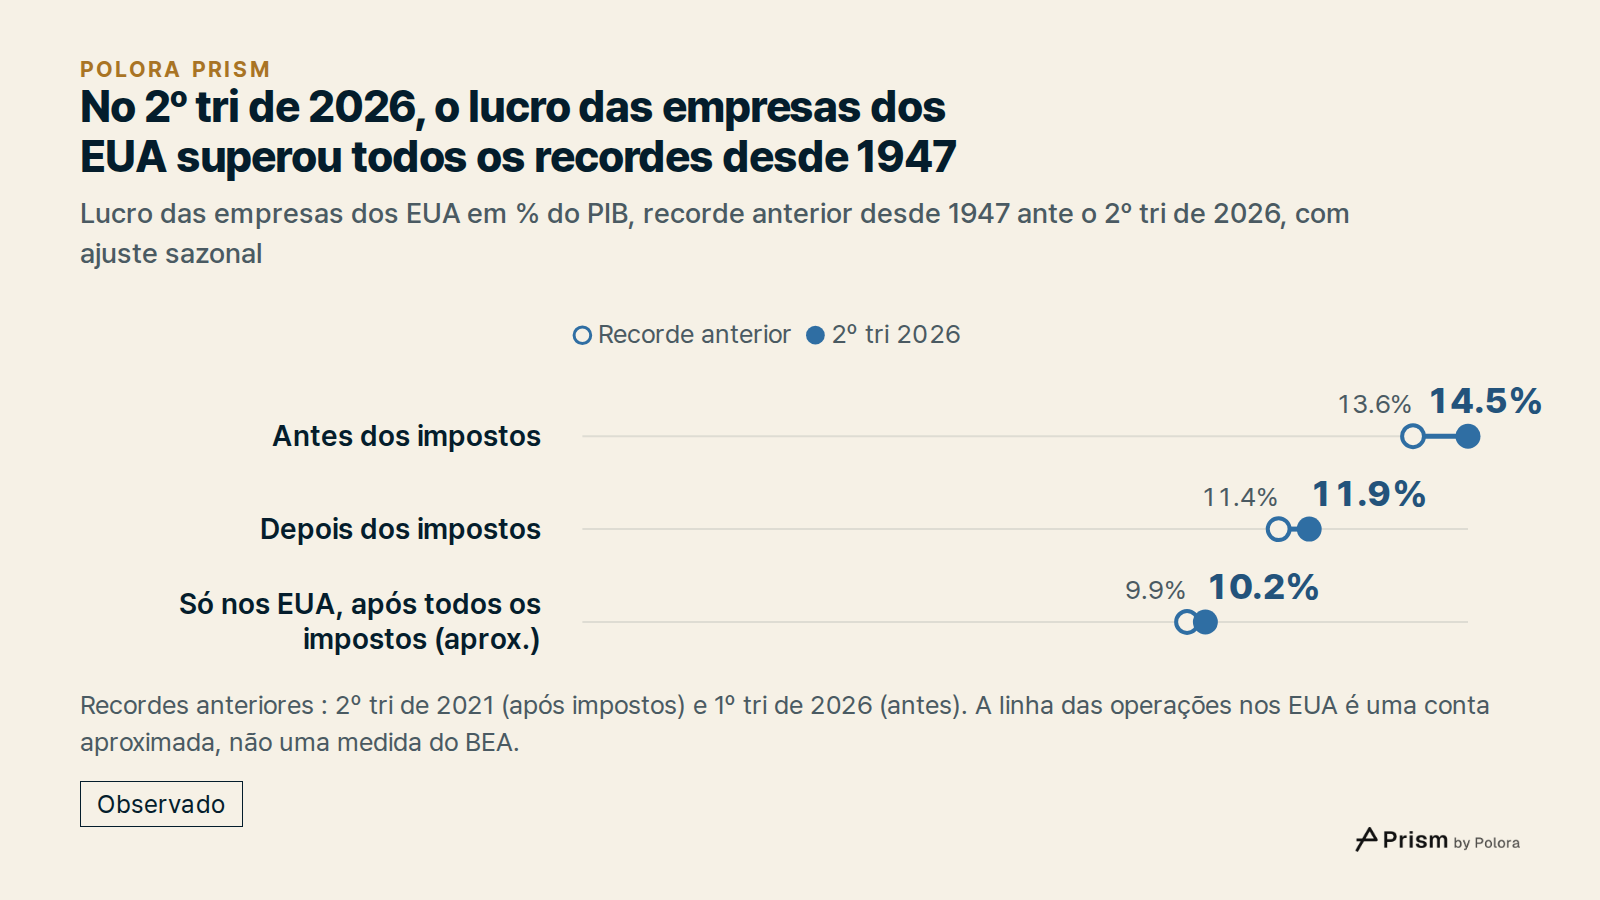
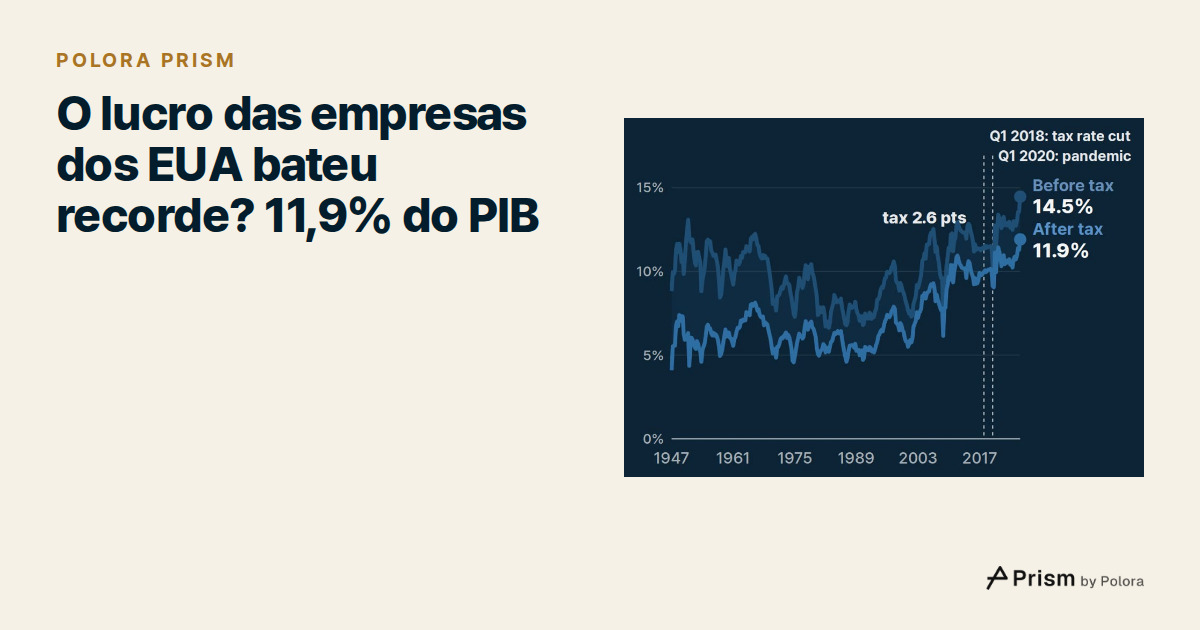
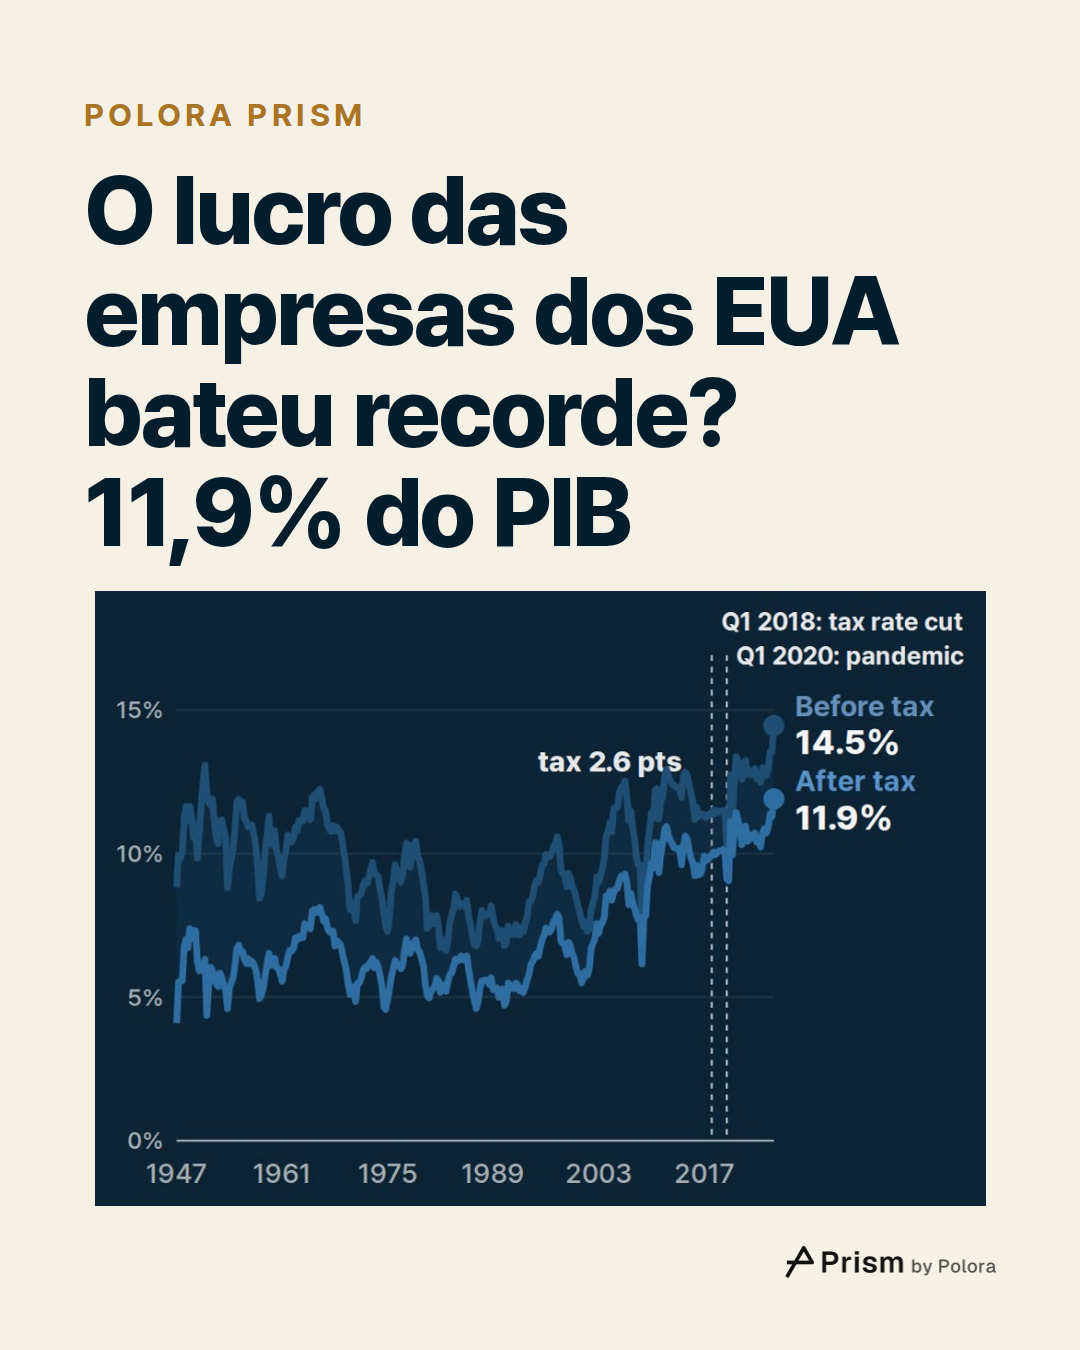
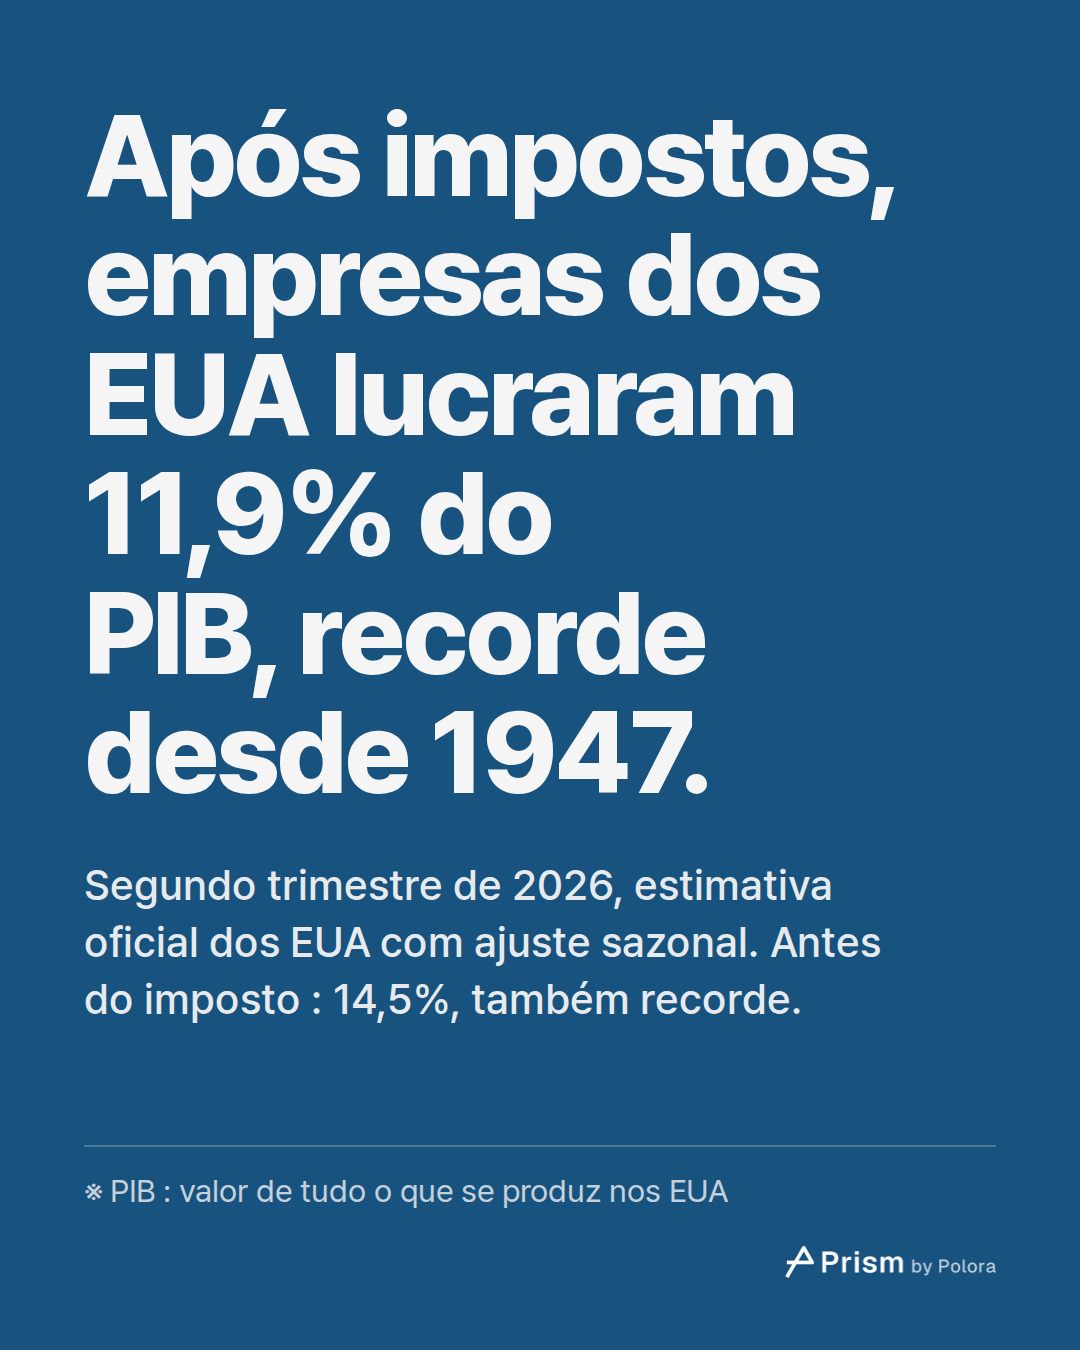
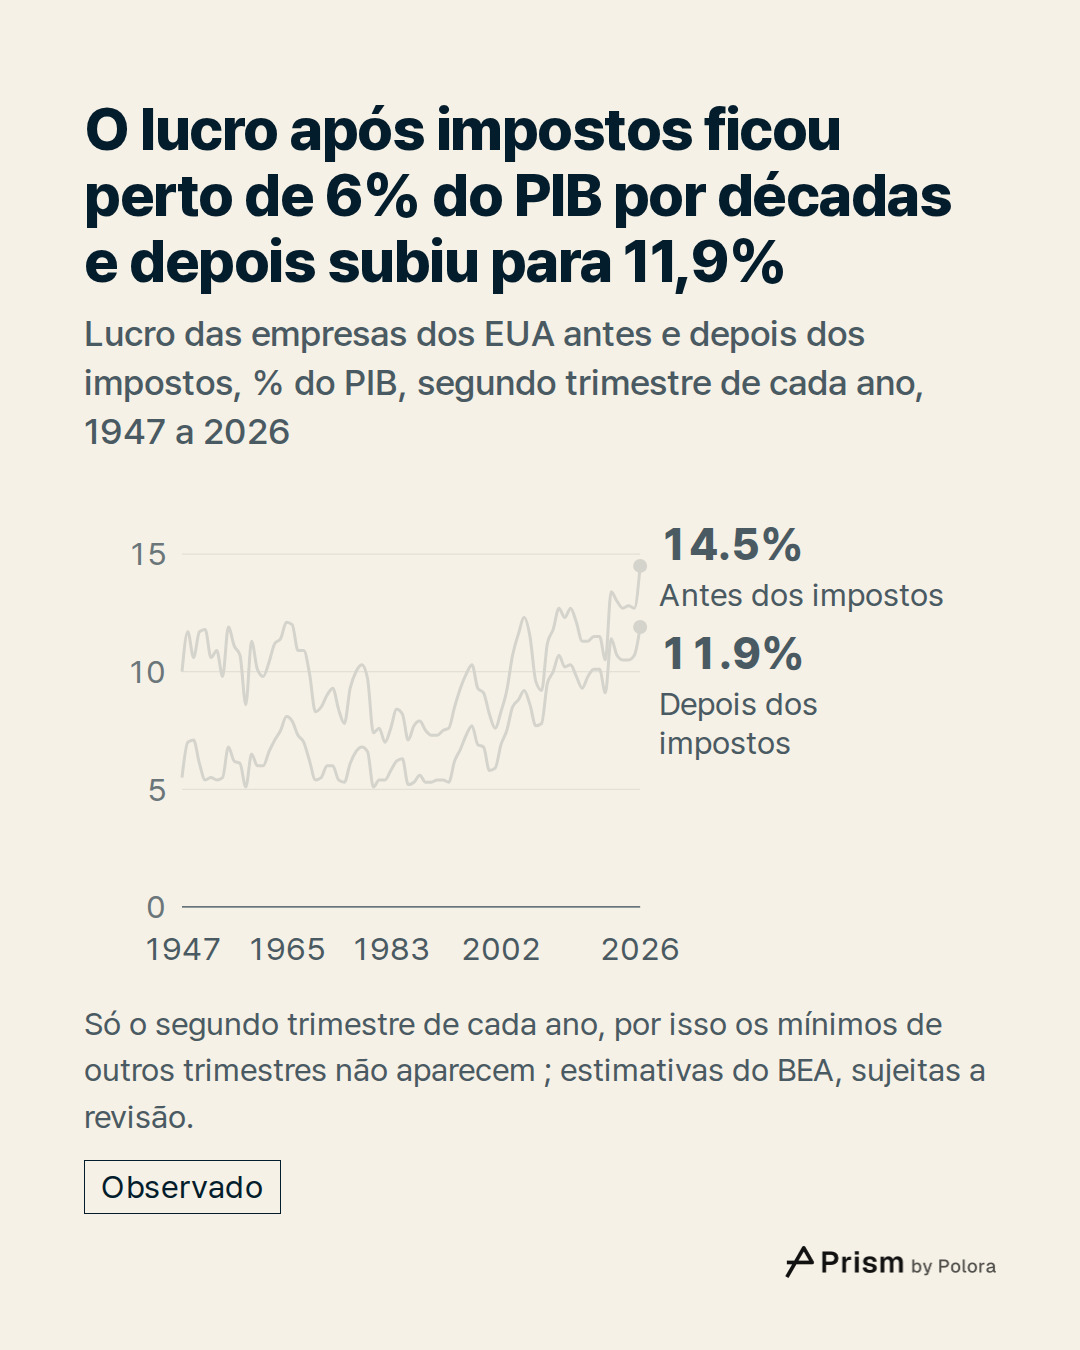
No trimestre de abril a junho de 2026, o BEA calculou o lucro depois dos impostos em cerca de US$ 3,9 trilhões em ritmo anual, ou seja, o valor que se acumularia num ano inteiro naquele ritmo, diante de um PIB de US$ 32,6 trilhões. Antes dos impostos, o lucro foi de US$ 4,7 trilhões, ou 14,5% do PIB. Os dois números têm ajuste sazonal, que tira os efeitos que se repetem todo ano na mesma época, e os dois estão em dólares da própria época, assim como o PIB, de modo que a proporção não precisa de correção pela inflação.
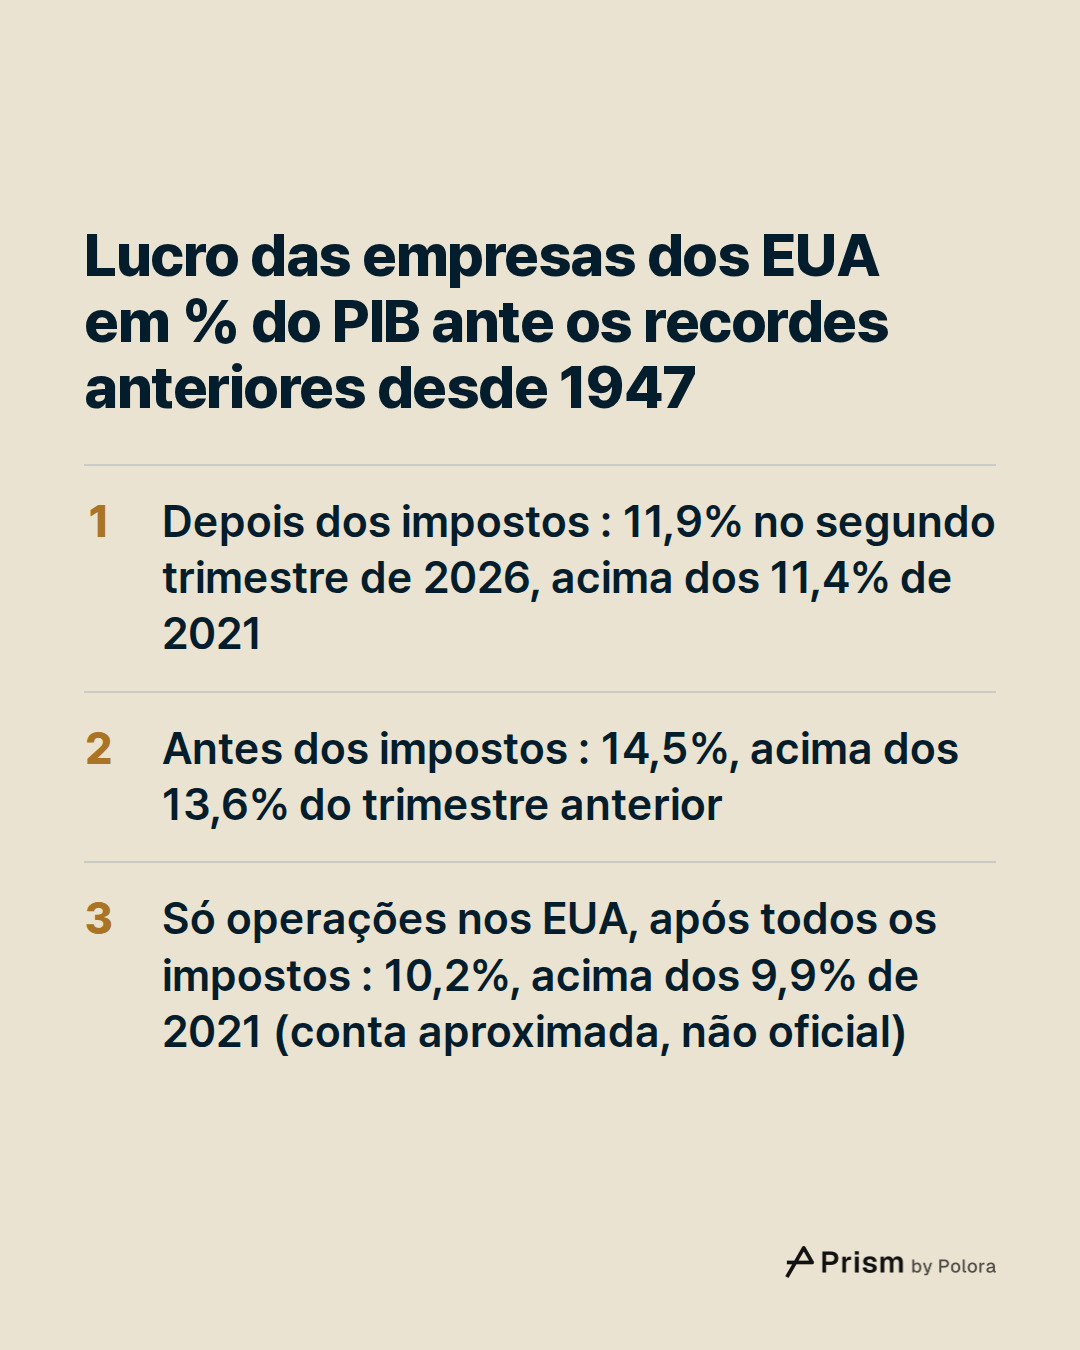
A proporção não é exatamente uma fatia do PIB. O PIB conta o que é produzido dentro dos EUA. Já o lucro calculado pelo BEA inclui também um saldo vindo do resto do mundo : principalmente os ganhos das filiais estrangeiras de empresas americanas e os dividendos recebidos do exterior, menos as mesmas rendas que saem do país para donos estrangeiros. Esse saldo equivaleu a 1,7% do PIB no segundo trimestre. Mas o recorde não depende dele. O BEA também publica o lucro dos setores domésticos, isto é, das operações dentro dos EUA. Tirando desse lucro todos os impostos sobre a renda das empresas, como uma verificação aproximada e não uma medida oficial do BEA, sobram 10,2% do PIB. É também o maior nível desde 1947 ; o recorde anterior era de 9,9%, no segundo trimestre de 2021.
O recorde anterior depois dos impostos era de 11,4%, no segundo trimestre de 2021. Antes dos impostos, o recorde anterior era de 13,6%, registrado apenas um trimestre antes, no primeiro trimestre de 2026. Para o período anterior a 1947, o BEA só tem estimativas anuais, que vão até 1929. Nenhum desses anos chega a esses níveis, mas as estimativas anuais e as trimestrais não são medidas exatamente da mesma forma, por isso o recorde é apresentado aqui a partir de 1947.
Setenta e nove anos de lucro das empresas americanas
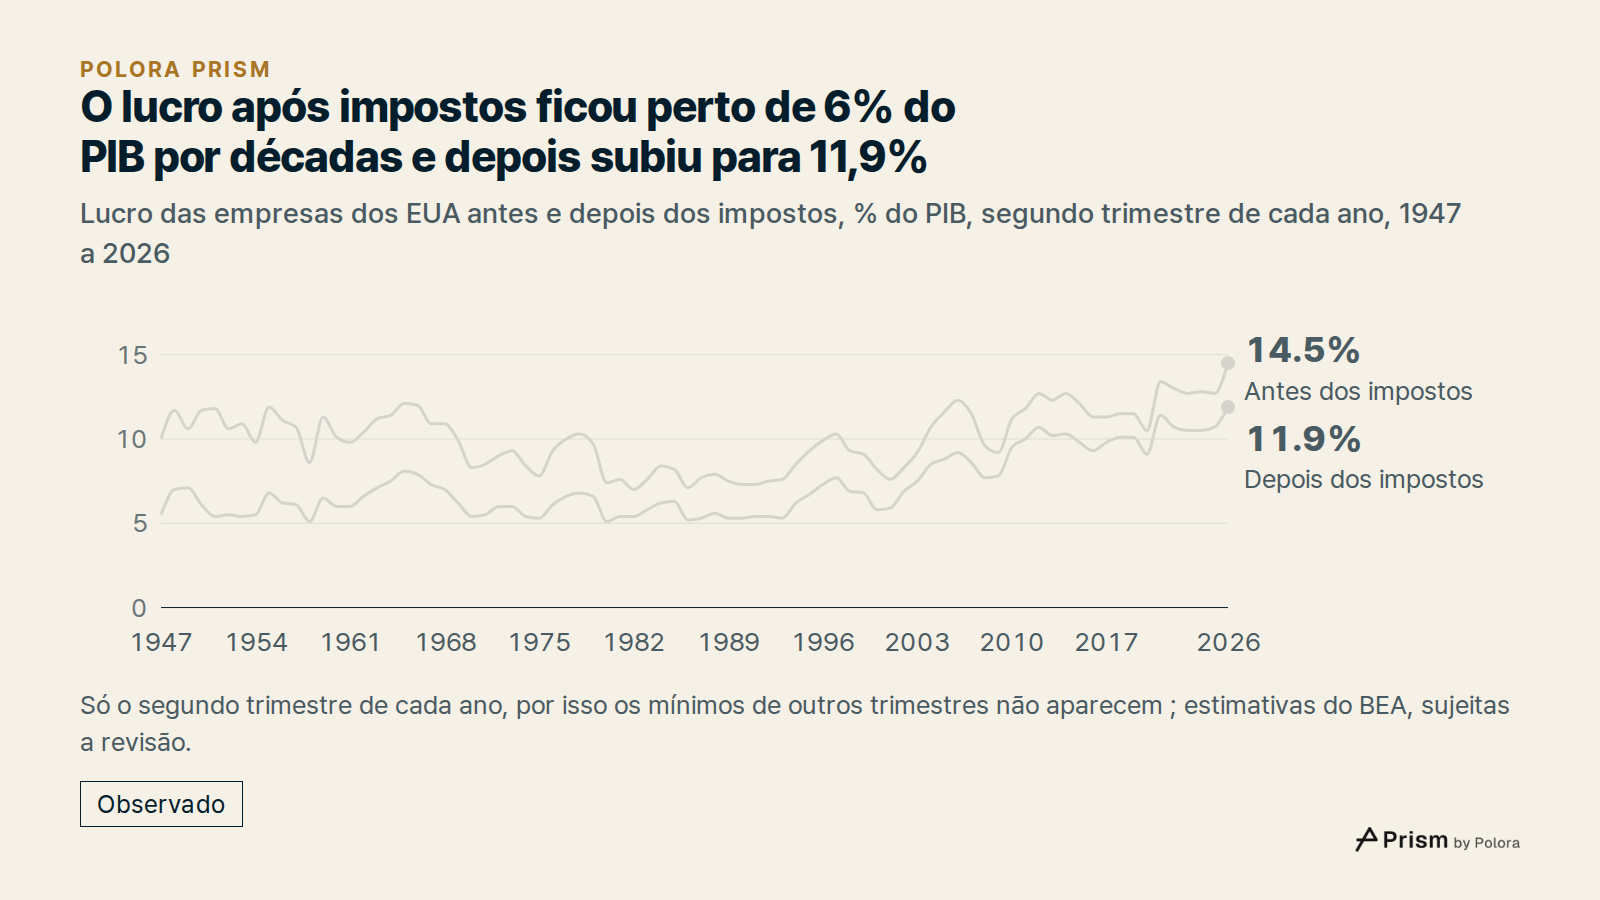
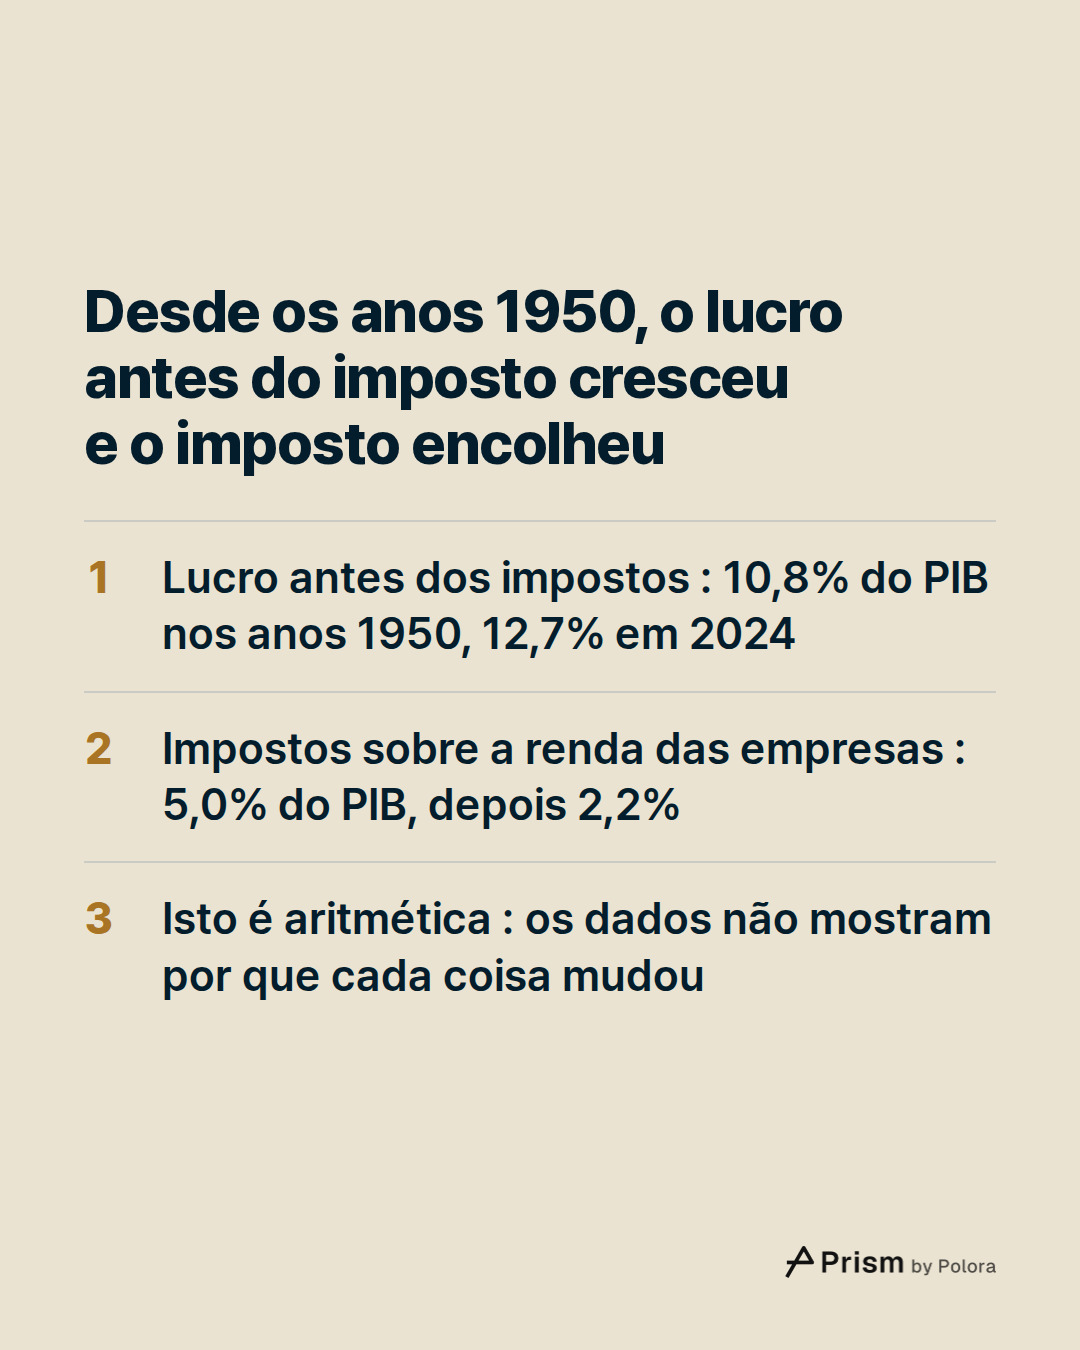
Nos anos 1950, o lucro antes dos impostos ficou em média em 10,8% do PIB. Os impostos levaram 5,0 pontos percentuais disso. Somando a década inteira, os impostos sobre a renda das empresas chegaram a 45 centavos para cada dólar de lucro. Antes disso, na economia de guerra, a parte dos impostos tinha sido ainda maior : em 1942, o lucro antes dos impostos era de 12,5% do PIB, mas depois dos impostos, só 5,6%.
De 1960 a 1999, o lucro depois dos impostos ficou em média em 6,2% do PIB. Oscilou nesse período e chegou a cair para 4,6% no fim de 1986. Na conta feita década a década, dos anos 1950 aos anos 2010, a parte do lucro que ficou com os impostos diminuiu a cada década.
Depois, o lucro subiu. No terceiro trimestre de 2010, o lucro depois dos impostos chegou a 10,4% do PIB, o primeiro trimestre acima de 10%. Ao longo dos anos 2010, os impostos ficaram em 16 centavos por dólar de lucro. Em 2018, a lei de cortes de impostos conhecida como Tax Cuts and Jobs Act reduziu a alíquota federal máxima do imposto de renda das empresas de 35% para uma alíquota única de 21%, a partir de janeiro daquele ano.
Na pandemia, o lucro depois dos impostos caiu para 9,1% do PIB no segundo trimestre de 2020. A queda durou pouco. Um ano depois, no segundo trimestre de 2021, chegou a 11,4%, um recorde que se manteve até 2026. O lucro estava em 10,7% no fim de 2024 e em 11,3% no primeiro trimestre de 2026, com recuos pelo caminho, antes de chegar a 11,9% no segundo trimestre.
Mais lucro, menos imposto
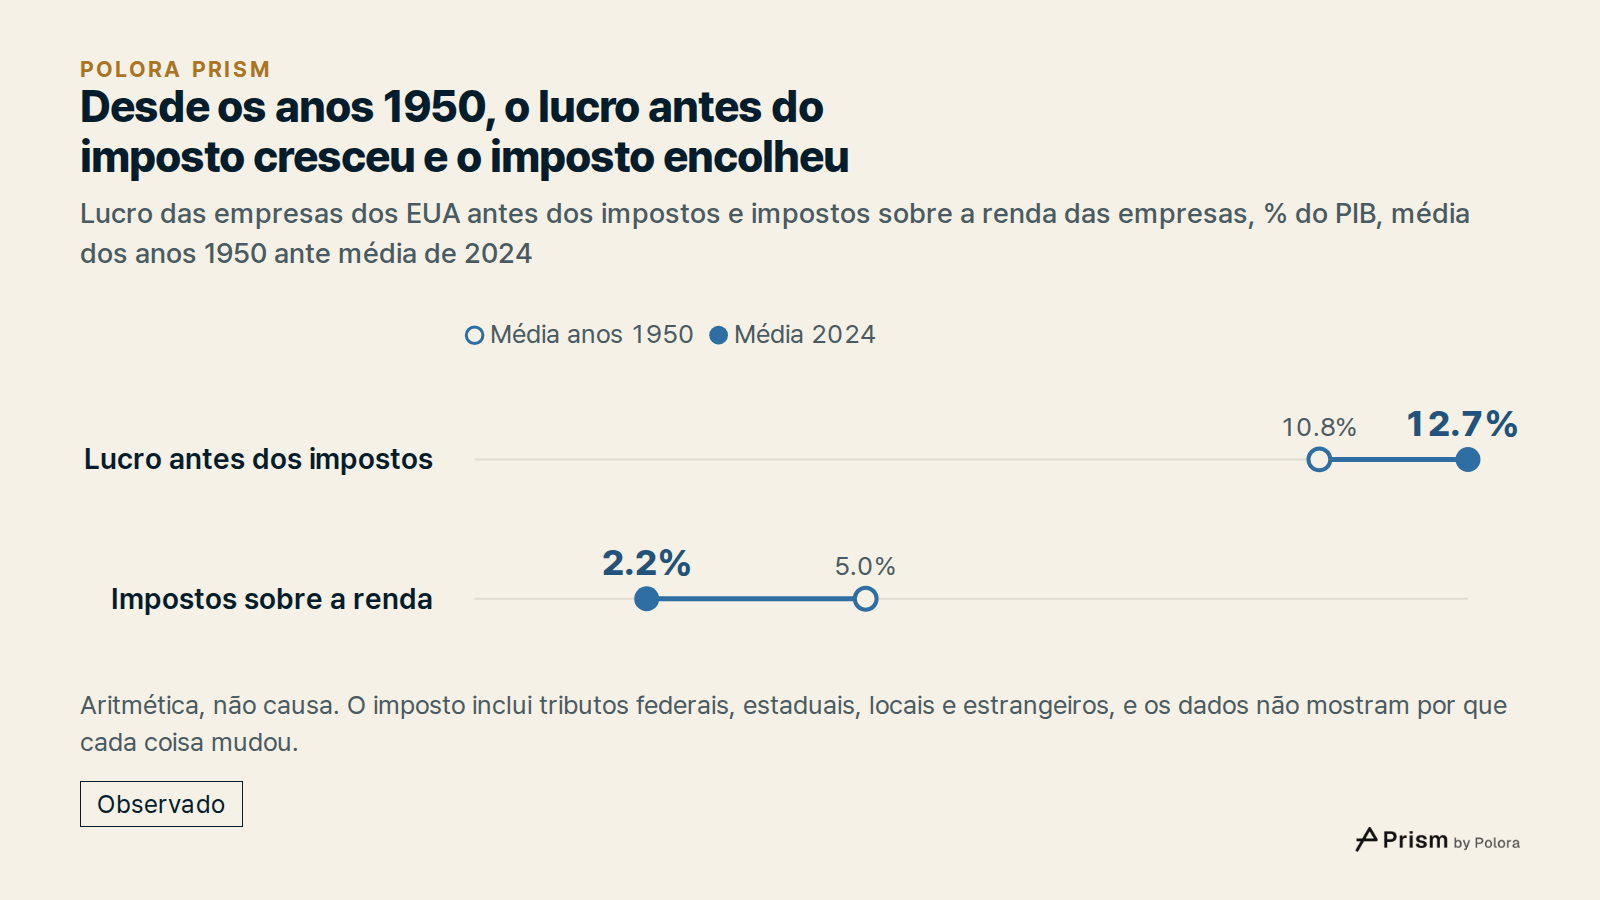
O lucro depois dos impostos é o lucro antes dos impostos menos o imposto. Então um recorde depois dos impostos pode vir de um lucro maior, de um imposto menor, ou das duas coisas. Em relação aos anos 1950, as duas mudaram.
Em 2024, o lucro antes dos impostos ficou em média em 12,7% do PIB, contra 10,8% nos anos 1950. Os impostos levaram 2,2 pontos percentuais, contra 5,0. No segundo trimestre de 2026, o lucro antes dos impostos foi de 14,5% do PIB, e os impostos levaram 2,6 pontos. Por dólar de lucro, isso dá 17,7 centavos de imposto. Tanto o lucro maior antes dos impostos quanto a parte menor dos impostos contribuíram para aumentar o lucro depois dos impostos.
Os valores em centavos por dólar são a razão entre dois totais nacionais, não uma alíquota que alguma empresa paga. Os impostos sobre a renda das empresas, na conta do BEA, incluem impostos federais, estaduais e locais, e também impostos pagos a governos estrangeiros. Incluem ainda o imposto sobre ganhos com a venda de ativos, que o BEA deixa fora do lucro.
Isto é aritmética, não explicação. Os dados mostram quanto o lucro subiu e quanto a parte dos impostos caiu. Não mostram por que cada coisa aconteceu. A lei tributária de 2018 e a pandemia são datas desta história, e não causas que os dados tenham medido.
O que a próxima estimativa pode mudar
Estes números são estimativas, e o BEA os revisa. O BEA não publica o lucro junto com a primeira estimativa do PIB de um trimestre ; o lucro do terceiro trimestre de 2026 está previsto para 25 de novembro, segundo o calendário do órgão. Essa divulgação pode marcar um novo recorde, interromper a sequência ou revisar os trimestres anteriores. Um nível recorde de lucro não diz nada, por si só, sobre o que vem depois para o lucro ou para o preço das ações.
- US Bureau of Economic Analysis, National Income and Product Accounts, quarterly data file]
- US Bureau of Economic Analysis, National Income and Product Accounts, annual data file]
- FRED, Federal Reserve Bank of St. Louis, BEA series CPATAX, CPROFIT, A054RC1Q027SBEA, A445RC1Q027SBEA, B394RC1Q027SBEA and GDP]
- FRED, Federal Reserve Bank of St. Louis, BEA annual series A551RC1A027NBEA, A051RC1A027NBEA and GDPA]
- US Bureau of Economic Analysis, Corporate Profits]
- US Bureau of Economic Analysis, NIPA Handbook, Chapter 13: Corporate Profits]
- US Bureau of Economic Analysis, glossary: corporate profits with inventory valuation and capital consumption adjustments]
- Wikipedia, Tax Cuts and Jobs Act]
![Fontes 8 : apps.bea.gov · US Bureau of Economic Analysis, National Income and Product Accounts, quarterly data file], apps.bea.gov · US Bureau of Economic Analysis, National Income and Product Accounts, annual data file], fred.stlouisfed.org · FRED, Federal Reserve Bank of St. Louis, BEA series CPAT](https://media.cdn.polora.ai/picks/2026/11/pickrun_f77f75fa691647e7/RxW5zp_aEw-4JWhX-slide-08--o-lucro-das-empresas.jpg)