¿Quién decide cuánto paga en la farmacia por un medicamento con receta en Estados Unidos?

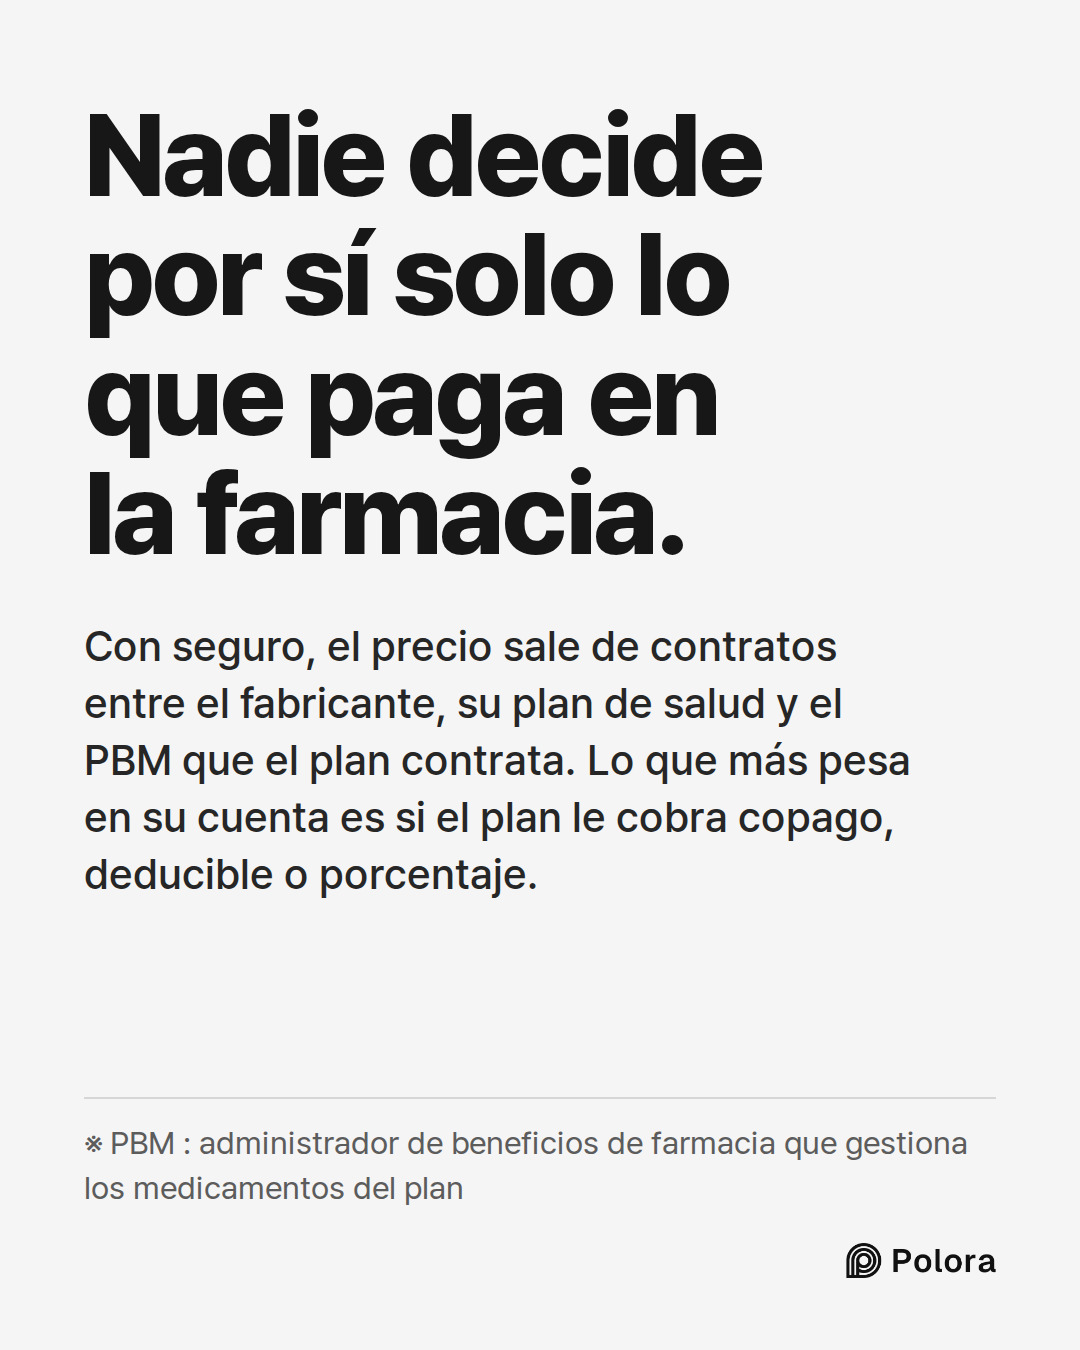
Nadie lo decide por sí solo. Si el medicamento tiene cobertura de seguro, el precio sale de contratos entre el fabricante, su plan de salud y el intermediario de farmacia que el plan contrata, y lo que más pesa en su parte es si el plan le hace pagar un copago, un deducible o un coseguro. Si aún no ha alcanzado su deducible o paga un porcentaje del precio de un medicamento de marca, su parte suele calcularse sobre el precio que se cobra en el mostrador, que sigue al precio de lista, y no sobre el precio más bajo que paga su plan después de los reembolsos del fabricante.

Ciencia y salud · 2026-10-17

El farmacéutico lee su precio en una pantalla

Usted entrega la misma receta que surtió el mes pasado y esta vez le cuesta varias veces más. O un compañero con otro plan paga mucho menos por la misma pastilla. Si pregunta en el mostrador, la respuesta suele ser la misma : es lo que indica su plan.

Cuando la receta tiene cobertura de seguro, esa respuesta es casi literal. Al registrar la receta, la farmacia la envía por vía electrónica a una empresa que trabaja para su plan de salud. Esa empresa le contesta al farmacéutico cuánto recibirá la farmacia y cuánto le toca pagar a usted. La farmacia lee esa cifra, pero no la elige. Si usted paga en efectivo y sin seguro, la cosa cambia : lo que cuenta es el precio de la propia farmacia para quien paga en efectivo, o algún programa de descuento. Para todos los demás, ¿quién lo decide?

Detrás de un solo precio en el mostrador hay cuatro partes

En Estados Unidos, el precio de un medicamento de marca sale de una cadena de contratos. El fabricante fija un precio de lista, que es el precio publicado antes de cualquier descuento. Su plan de salud, que a menudo ofrece su empleador, define las condiciones de su cobertura : si paga un copago fijo o un porcentaje, de cuánto es su deducible y en qué nivel de la lista está cada medicamento. El plan contrata a un administrador de beneficios de farmacia, conocido como PBM por sus siglas en inglés, para gestionar la parte de medicamentos de la cobertura. El PBM administra el formulario del plan, es decir, la lista de medicamentos que cubre y en qué condiciones.

Según un informe de 2024 del personal de la Comisión Federal de Comercio (FTC, por sus siglas en inglés), los fabricantes pagan reembolsos a los PBM a cambio de un buen lugar en esa lista. El reembolso llega meses después de la venta, y una parte o todo puede trasladarse al plan, según explica un informe federal de 2024 al Congreso. El PBM también firma los contratos que fijan cuánto se paga a cada farmacia de su red.

Por eso, una vez descontados los reembolsos, el costo real de un medicamento para el plan suele ser bastante menor que el precio que se cobra en el mostrador. Esa cifra posterior y más baja casi nunca aparece en su recibo.
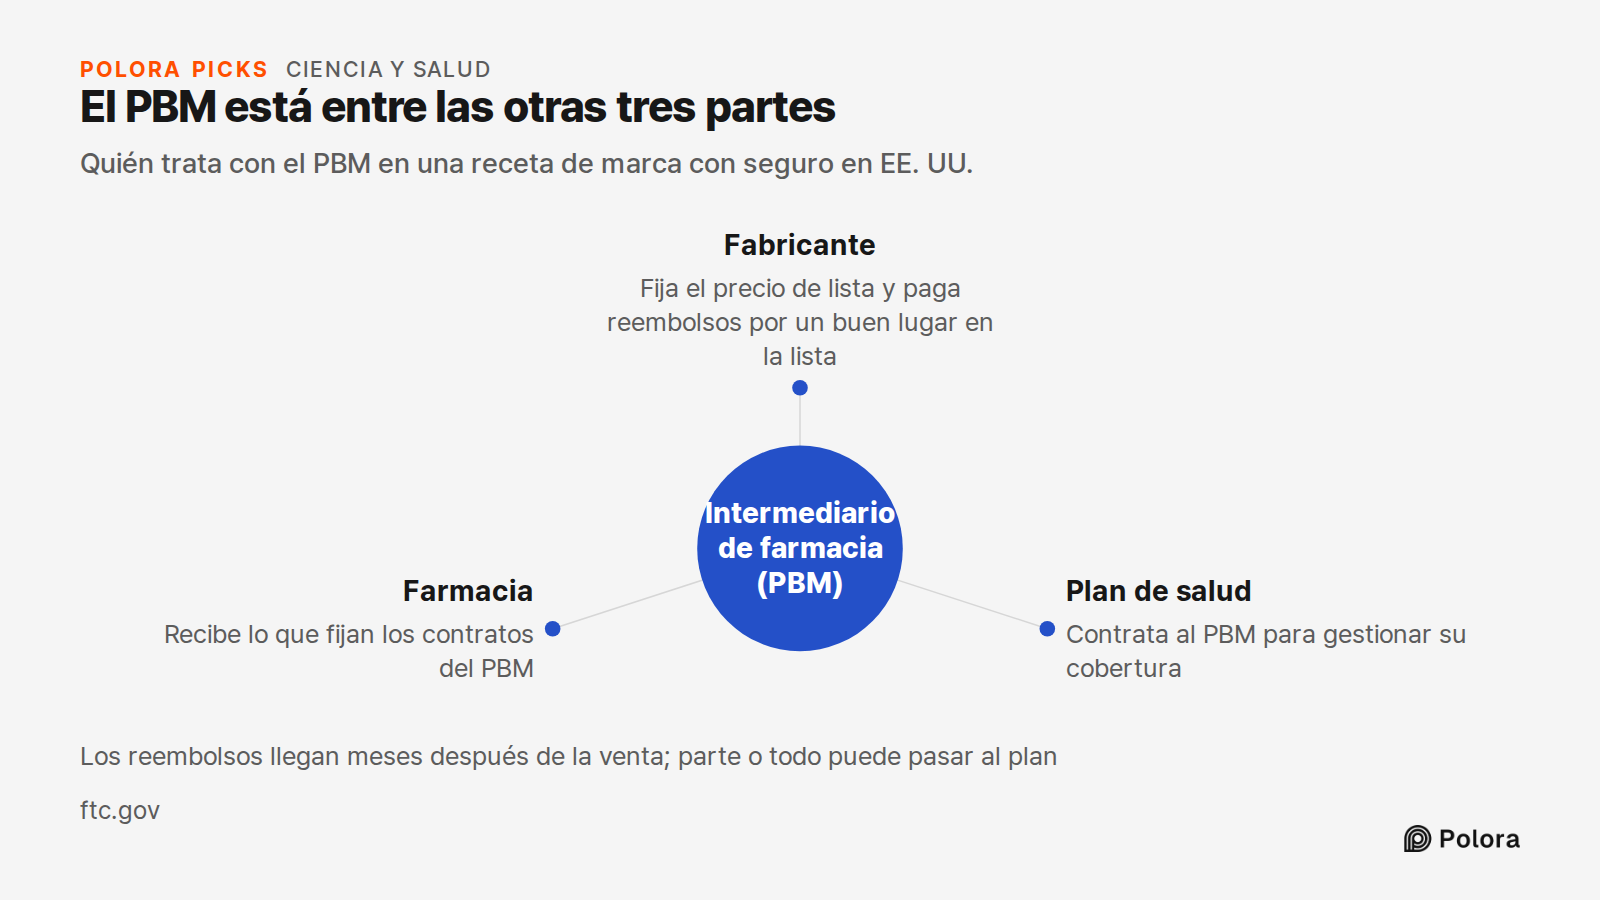
El PBM está entre las otras tres partes · Quién trata con el PBM en una receta de marca con seguro en EE. UU. · Intermediario de farmacia (PBM) · Fabricante · Plan de salud · Farmacia · Fija el precio de lista y paga reembolsos por un buen lugar en la lista · Contrata al PBM para gestionar su cobert
Quién trata con el PBM en una receta de marca con seguro en EE. UU.

Su parte suele calcularse sobre un precio que su plan no paga

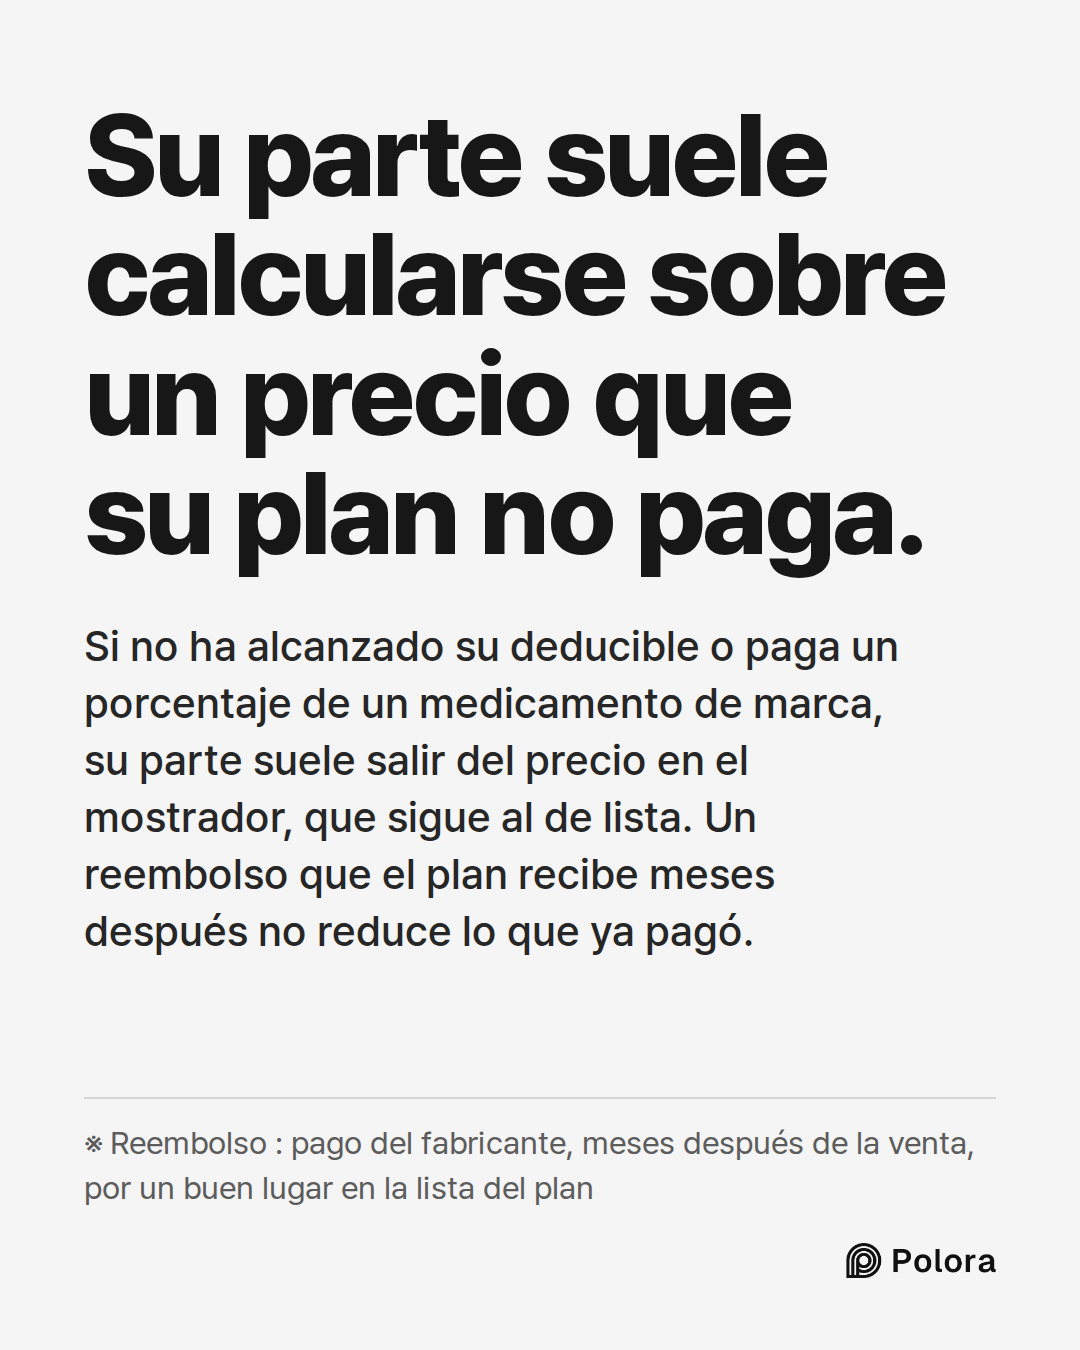
Esta es la parte en la que casi todo el mundo se equivocaría. Si paga un copago, es decir, una cantidad fija por receta, el precio de lista le afecta poco. Pero puede que aún no haya alcanzado su deducible, o que deba pagar un porcentaje del precio, lo que se llama coseguro. En ese caso, su parte suele calcularse a partir del precio de la farmacia en el mostrador. Ese precio no es exactamente el precio de lista, pero lo sigue, y un reembolso que el plan recibe meses después no reduce lo que usted ya pagó. El informe del personal de la FTC lo dice sin rodeos : el precio neto de los medicamentos para quienes los pagan, como los planes de salud, suele ser bastante menor que el precio en el punto de venta, que es el que determina la parte del paciente y los deducibles.

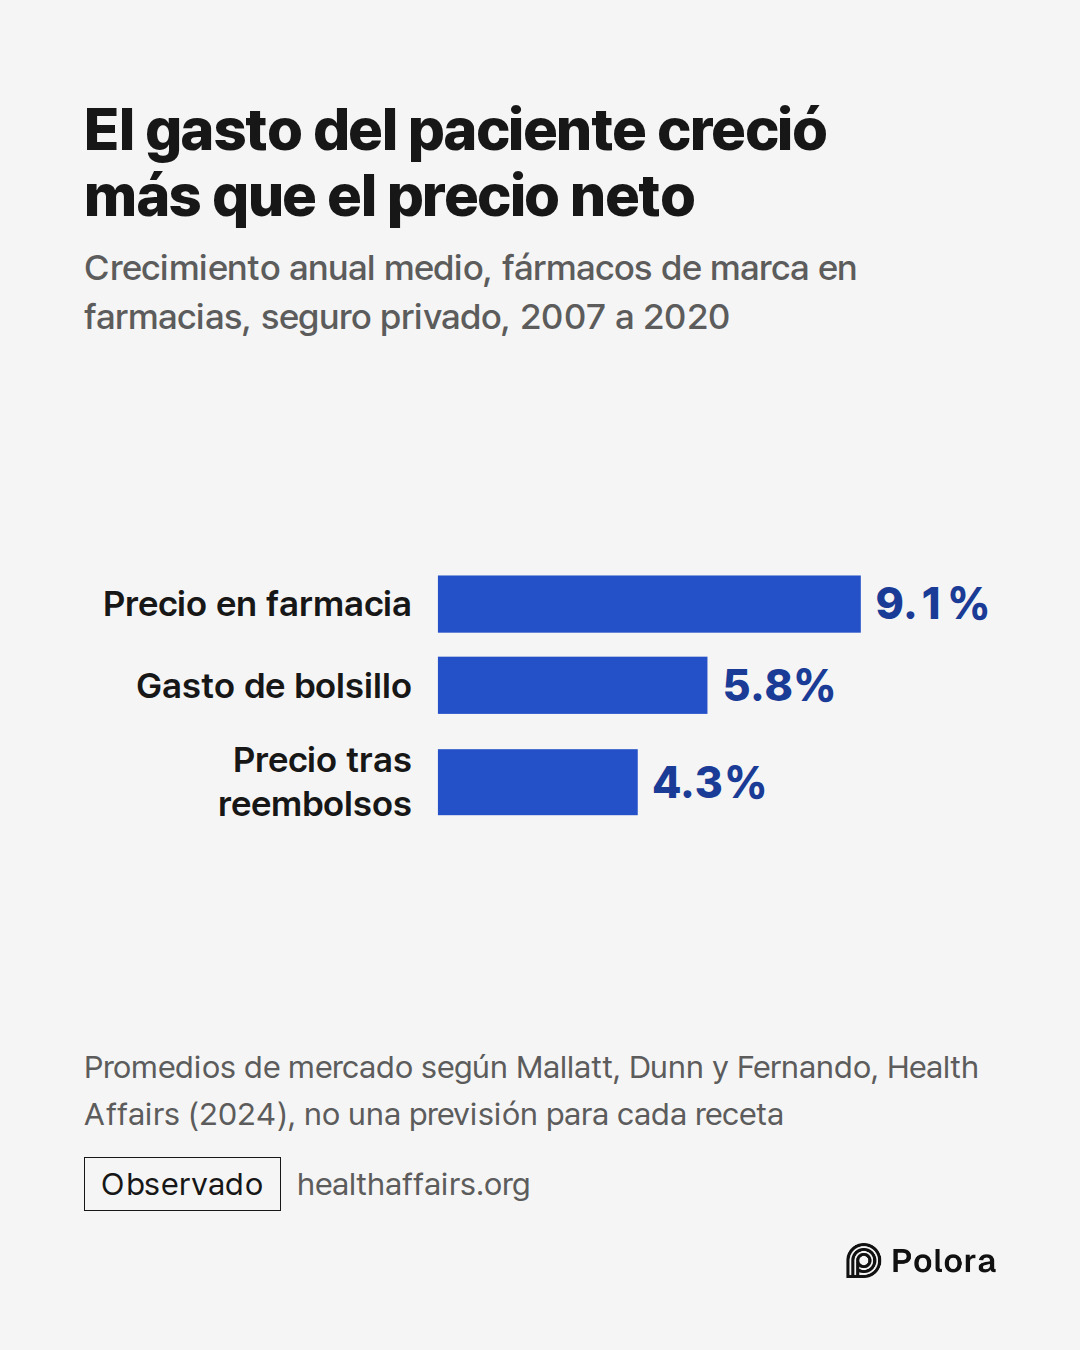
Con el tiempo, esa diferencia se nota en lo que pagan los pacientes. Los economistas Justine Mallatt, Abe Dunn y Lasanthi Fernando estudiaron los medicamentos de marca que compraron en farmacias minoristas personas con seguro privado entre 2007 y 2020. En Health Affairs (2024) encontraron que los precios en farmacia subieron un 9,1 % al año, los precios después de reembolsos un 4,3 % y lo que los pacientes pagaron de su bolsillo un 5,8 %. Son promedios de todo el mercado, no una previsión para una receta concreta. Según resume el informe federal al Congreso, buena parte de ese aumento vino de los pagos de deducible y de coseguro, que en gran medida se calculan sobre precios ligados al precio de lista.
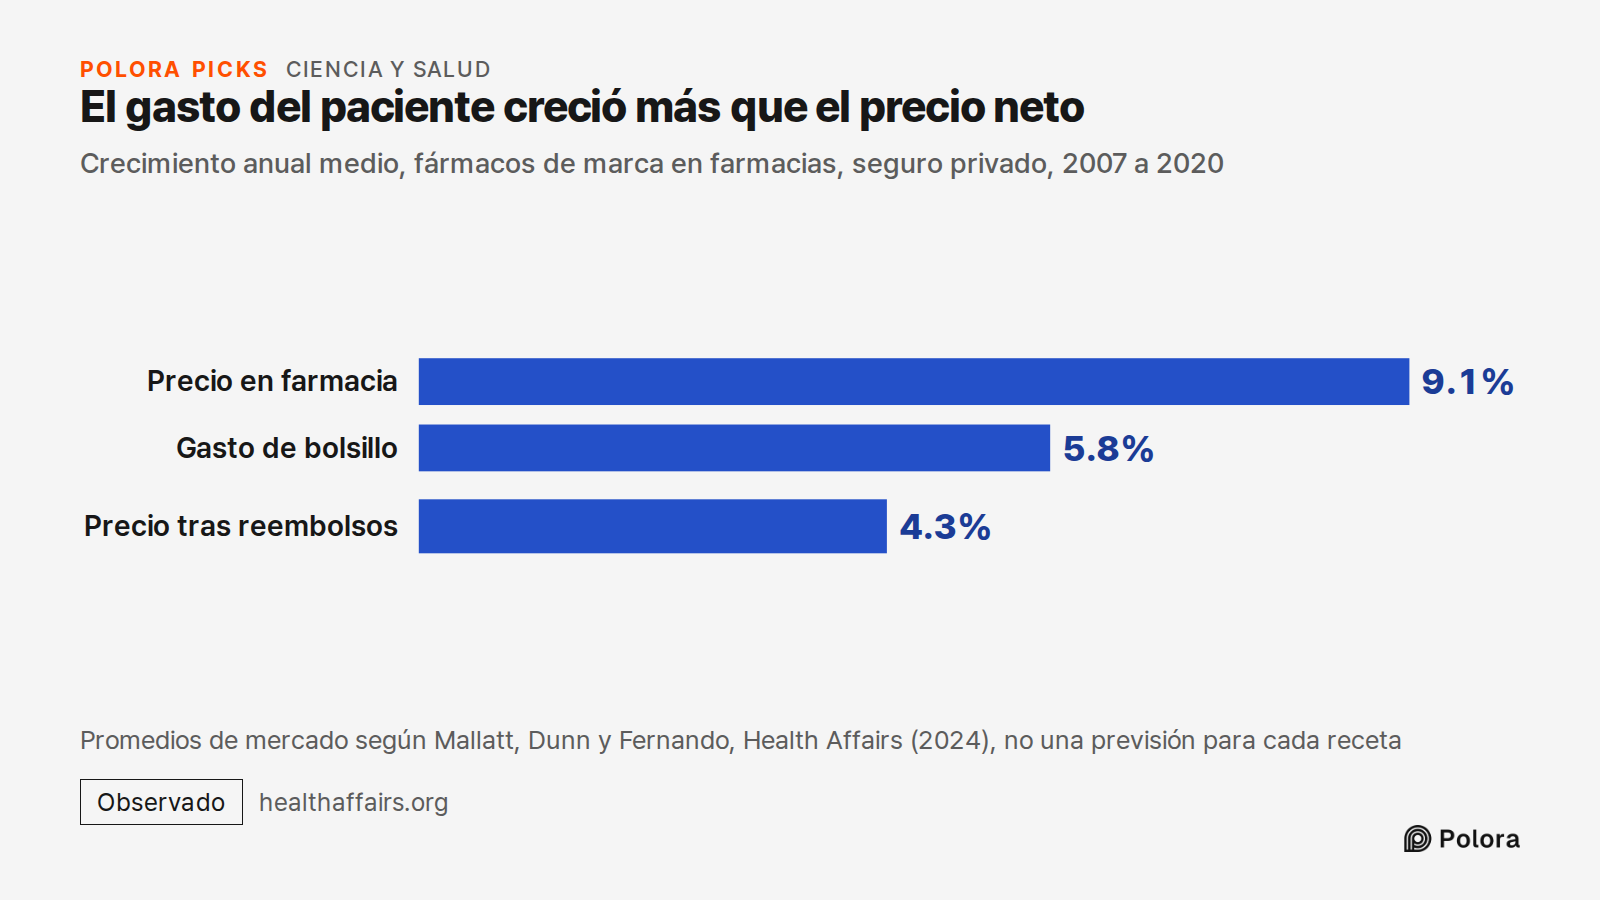
El gasto del paciente creció más que el precio neto · Crecimiento anual medio, fármacos de marca en farmacias, seguro privado, 2007 a 2020 · Precio en farmacia · Gasto de bolsillo · Precio tras reembolsos · 9.1% · 5.8% · 4.3% · Promedios de mercado según Mallatt, Dunn y Fernando, Health Affairs (202
Crecimiento anual medio, fármacos de marca en farmacias, seguro privado, 2007 a 2020

Los reembolsos frenan las primas y encarecen algunas cuentas en el mostrador

Los planes no se quedan simplemente con los reembolsos. Pueden usarlos para frenar las primas, la cuota periódica que pagan todos los afiliados por la cobertura, aunque cuánto de cada reembolso llega a la prima de un plan concreto varía y rara vez se sabe. El costo de esa decisión recae en quienes compran medicamentos con reembolsos altos cuando aún no han alcanzado el deducible o pagan un porcentaje, porque su parte se sigue calculando sobre el precio más alto.

En JAMA Network Open (2021), Darius Lakdawalla y Meng Li estudiaron la Parte D de Medicare, la cobertura de medicamentos del seguro público para mayores en Estados Unidos. Según sus cálculos, los precios de lista promedio superaban a los precios netos en un 32 % en 2014 y en un 62 % en 2018. El estudio cita además investigaciones anteriores, no un resultado propio, que estiman que trasladar los reembolsos a los pacientes en el mostrador subiría las primas de la Parte D un 13 %.

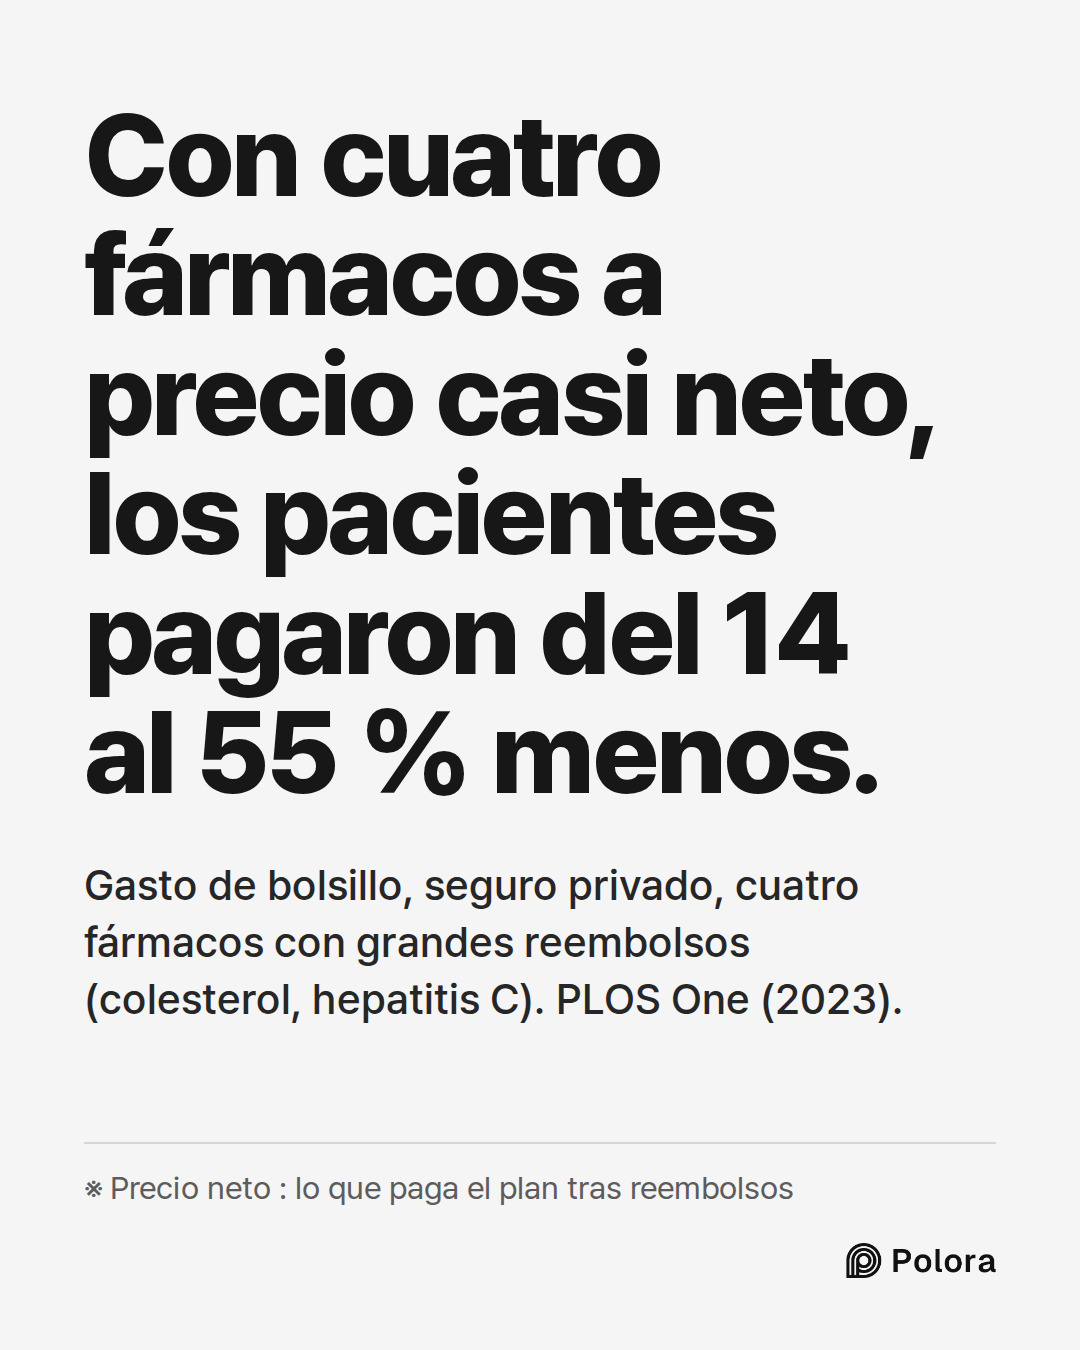
También se ha medido lo contrario. Cuatro medicamentos caros y con grandes reembolsos, para el colesterol y la hepatitis C, pasaron a tener versiones más baratas con un precio de lista cercano al precio neto. Después de eso, los pacientes con seguro privado pagaron de su bolsillo entre un 14 y un 55 % menos, según un estudio de 2023 en PLOS One. El gasto de bolsillo bajó más de un 60 % para los pacientes cuyo costo venía sobre todo del coseguro, y menos de 65 dólares por receta para quienes pagaban sobre todo copagos.
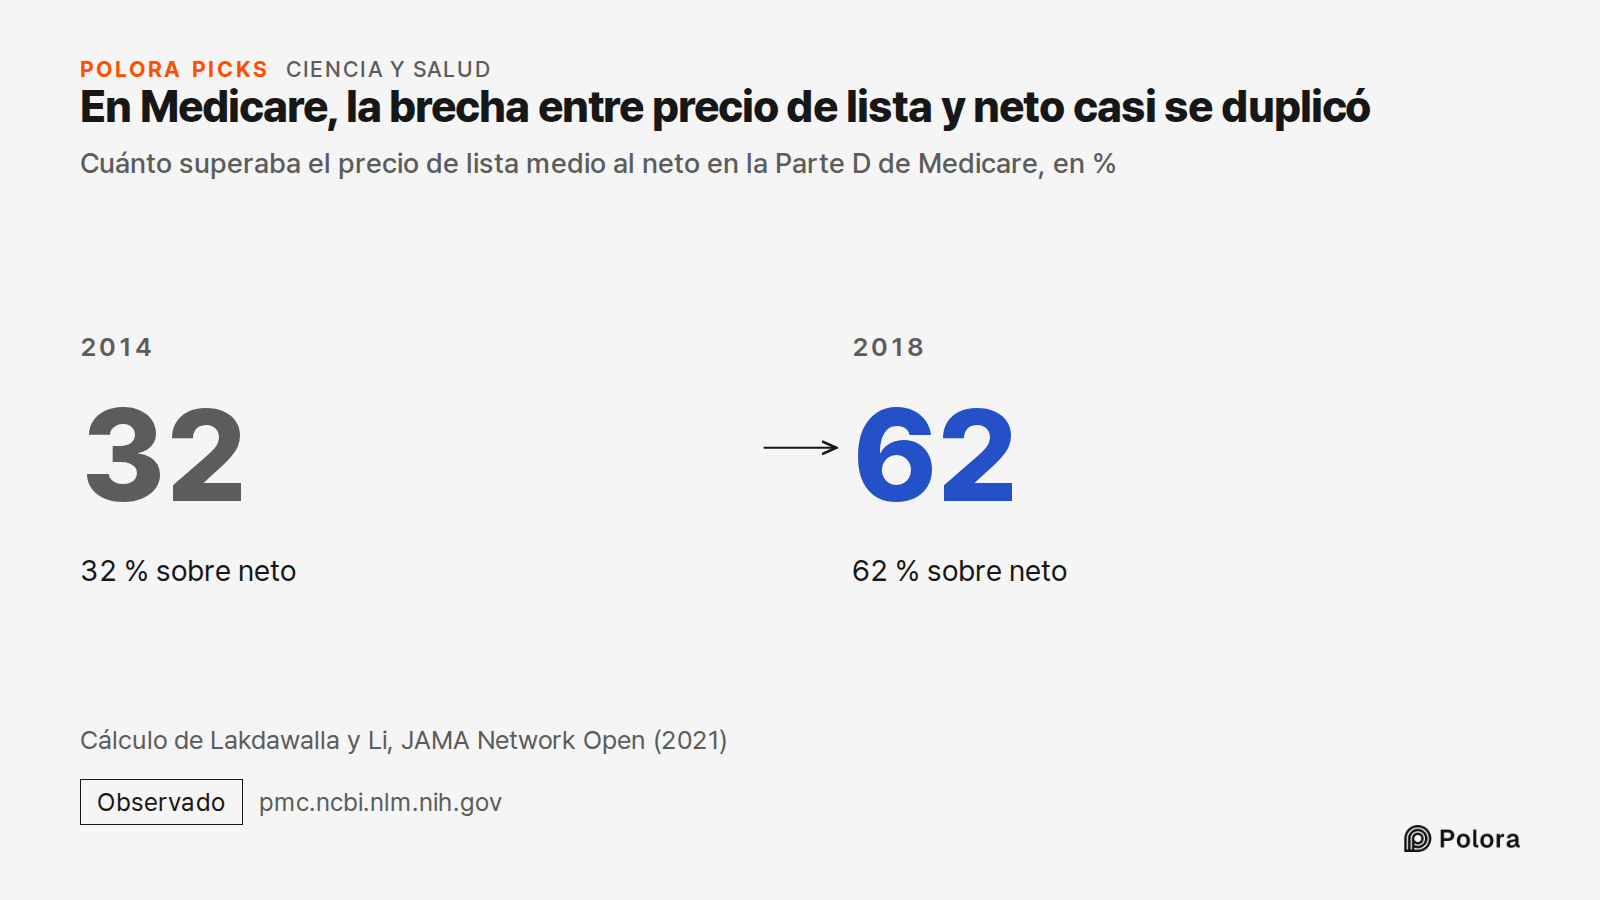
En Medicare, la brecha entre precio de lista y neto casi se duplicó · Cuánto superaba el precio de lista medio al neto en la Parte D de Medicare, en % · 2014 · 32 · 32 % sobre neto · 2018 · 62 · 62 % sobre neto · Cálculo de Lakdawalla y Li, JAMA Network Open (2021)
Cuánto superaba el precio de lista medio al neto en la Parte D de Medicare, en %

Con los medicamentos genéricos, la palanca es otra

Con los medicamentos genéricos, las copias más baratas que se venden cuando vence la patente, aparece otra palanca : lo que el PBM paga a la farmacia y a quién pertenece esa farmacia. Cada uno de los tres PBM más grandes forma parte de una empresa que también tiene farmacias propias. Entre ellas hay farmacias especializadas, que se encargan de medicamentos caros para enfermedades como el cáncer y el VIH.

En un segundo informe de su personal, de enero de 2025, la FTC examinó 51 medicamentos genéricos especializados. Encontró que entre 2017 y 2022 las farmacias vinculadas a los tres PBM más grandes obtuvieron más de 7.300 millones de dólares en ingresos por encima del costo de adquisición estimado de esos medicamentos. Son ingresos, no beneficios. También encontró que los PBM pagaban a sus propias farmacias más que a las farmacias ajenas en casi todos los medicamentos examinados. Son conclusiones provisionales del personal de la FTC sobre un grupo reducido de medicamentos especializados, no sobre los genéricos de uso diario que compra la mayoría de la gente.
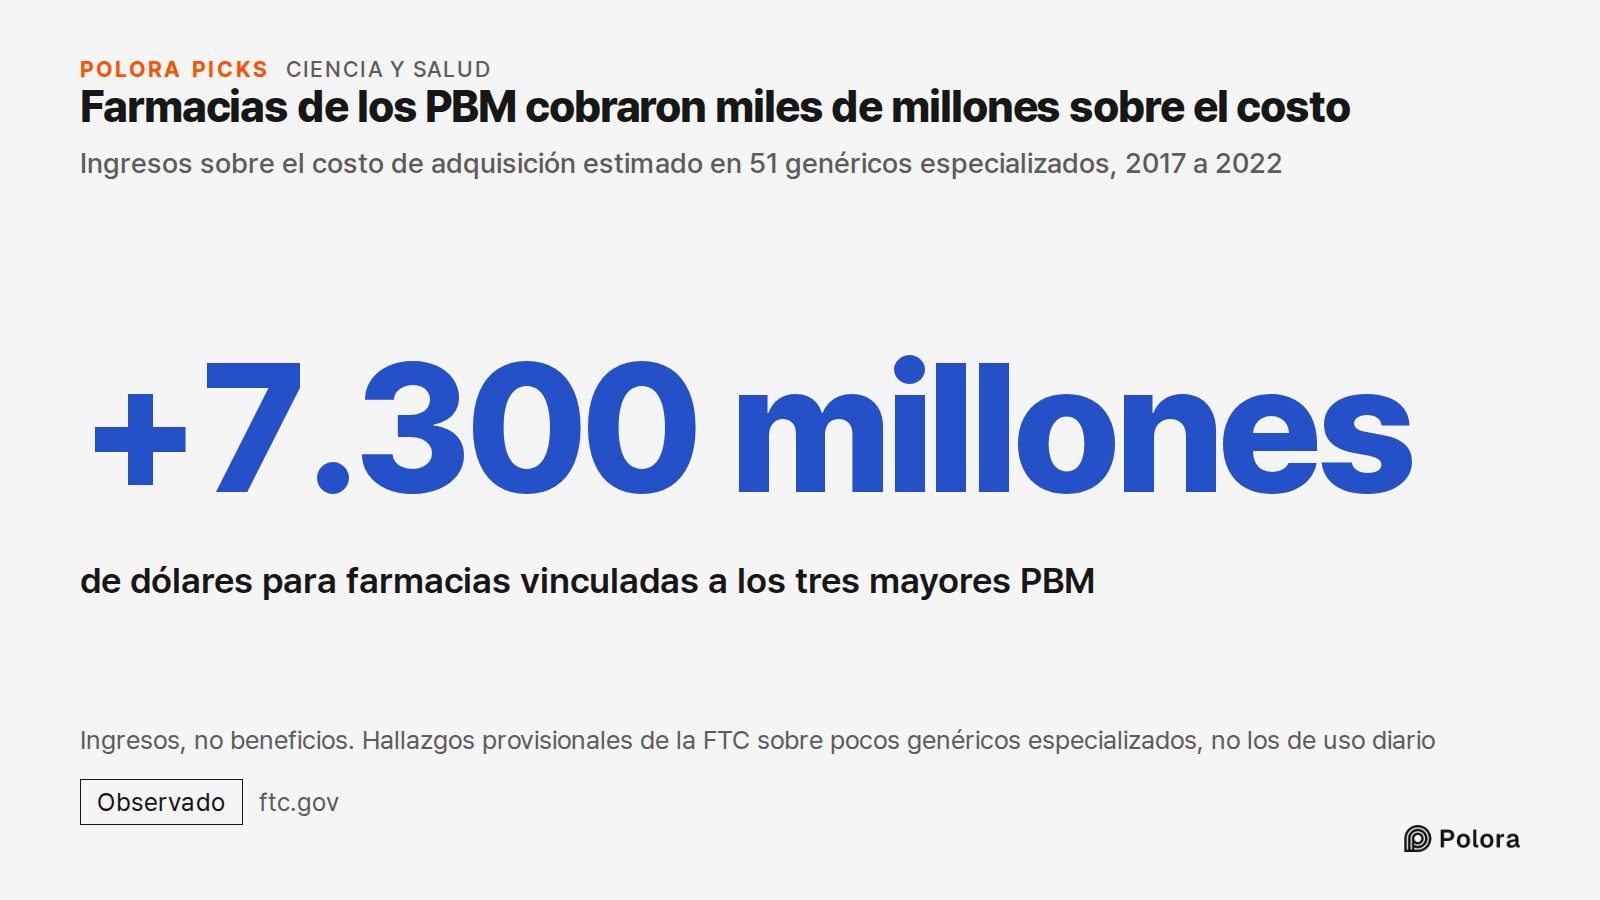
Farmacias de los PBM cobraron miles de millones sobre el costo · Ingresos sobre el costo de adquisición estimado en 51 genéricos especializados, 2017 a 2022 · +7.300 millones · de dólares para farmacias vinculadas a los tres mayores PBM · Ingresos, no beneficios. Hallazgos provisionales de la FTC so
Ingresos sobre el costo de adquisición estimado en 51 genéricos especializados, 2017 a 2022

Tres empresas gestionan la mayoría de las recetas en Estados Unidos

Tres PBM procesaron cerca del 80 % de las solicitudes de pago de recetas en Estados Unidos en 2025, según el recuento del Drug Channels Institute, que mide lo que llama solicitudes de receta equivalentes. Según las publicaciones que recogen ese recuento, Express Scripts (grupo Cigna) tenía el 31 %, CVS Caremark (CVS Health) el 26 % y Optum Rx (UnitedHealth Group) el 23 %. Si se cuenta de otra manera, por recetas en farmacias minoristas o por negociación de reembolsos, las cuotas cambian un poco, pero todas las mediciones dejan la mayor parte del mercado en manos de estas tres.
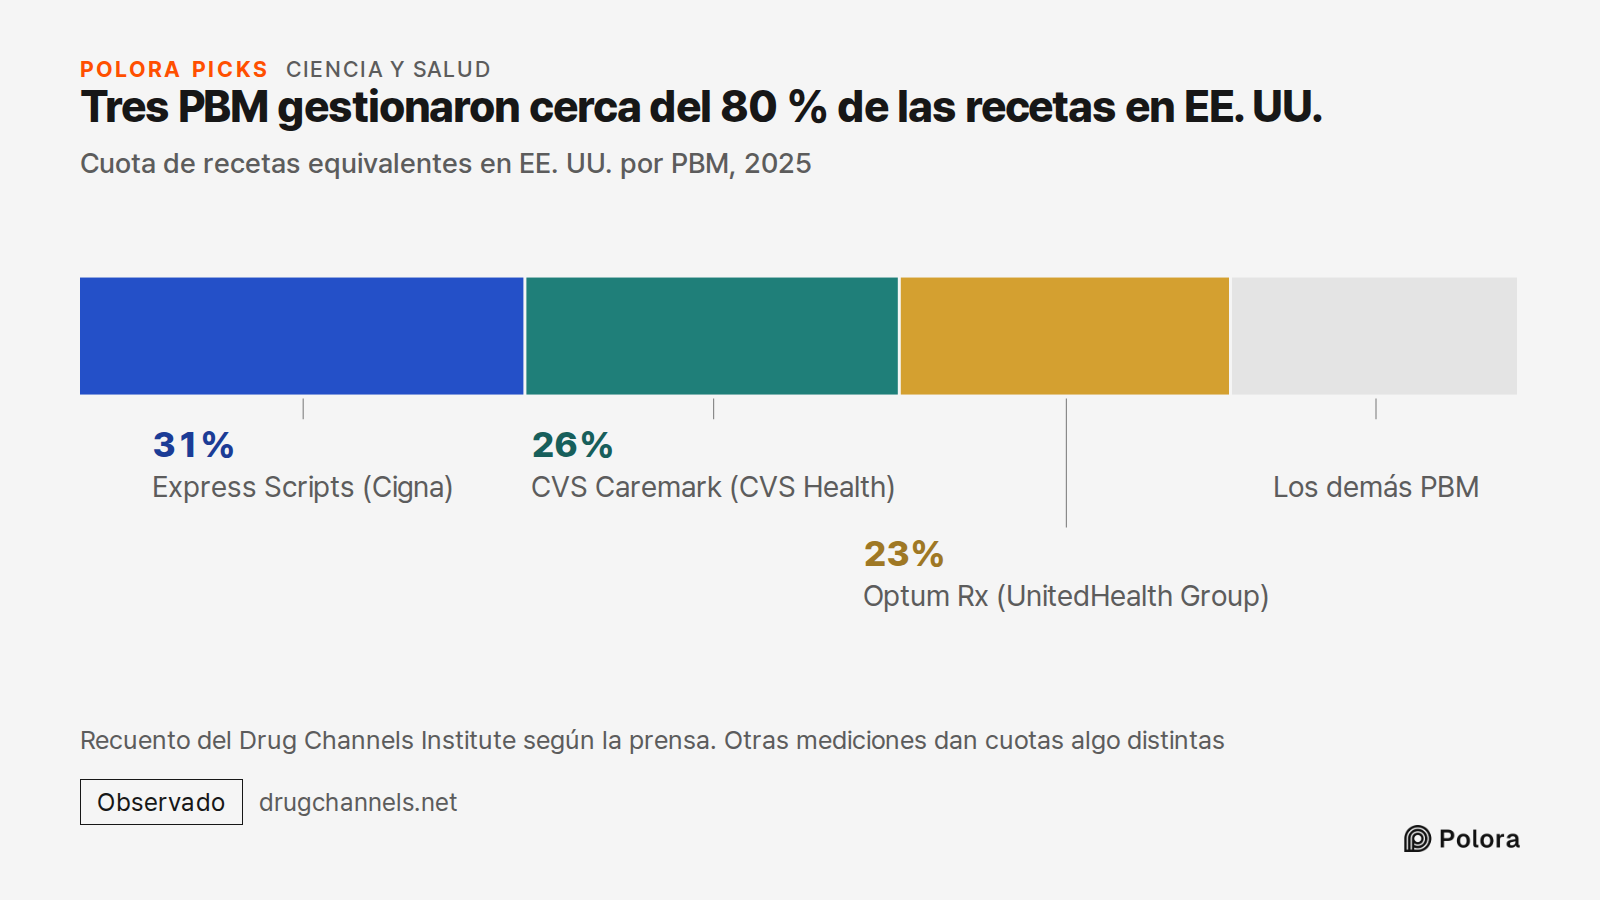
Tres PBM gestionaron cerca del 80 % de las recetas en EE. UU. · Cuota de recetas equivalentes en EE. UU. por PBM, 2025 · Express Scripts (Cigna) · CVS Caremark (CVS Health) · Optum Rx (UnitedHealth Group) · 31% · 26% · 23% · Los demás PBM · Recuento del Drug Channels Institute según la prensa. Otras
Cuota de recetas equivalentes en EE. UU. por PBM, 2025

En qué punto están los casos legales sobre los reembolsos de los PBM

En septiembre de 2024, la FTC abrió un procedimiento administrativo contra los tres PBM más grandes. Alegaba que sus prácticas de reembolsos habían hecho subir el precio de lista de la insulina. Express Scripts llegó a un acuerdo en febrero de 2026 y Caremark el 14 de julio de 2026, en ambos casos sin admitir ninguna infracción. Según la FTC, la orden sobre Express Scripts la obliga a ofrecer a los planes una opción estándar en la que el gasto de bolsillo de los afiliados se calcula sobre el precio neto y no sobre el precio de lista. Es una opción que el plan puede elegir, no un cambio automático en la cuenta de cada afiliado.

Optum Rx está en otra fase. En junio de 2026, su parte del caso se retiró del litigio para que la FTC estudiara un acuerdo propuesto, llamado acuerdo de consentimiento. La página del caso en la FTC no registra ningún acuerdo definitivo, y sus términos no se habían hecho públicos cuando se escribió este texto. Los PBM también habían presentado su propia demanda contra la FTC. Un tribunal federal de apelaciones la desestimó a mediados de 2026, después de que ambas partes pidieran ponerle fin. En septiembre de 2026, la fiscalía general de Florida demandó a los tres mayores fabricantes de insulina y a los tres PBM. Lo que plantea esa demanda son alegaciones, y ningún tribunal se ha pronunciado sobre ellas.
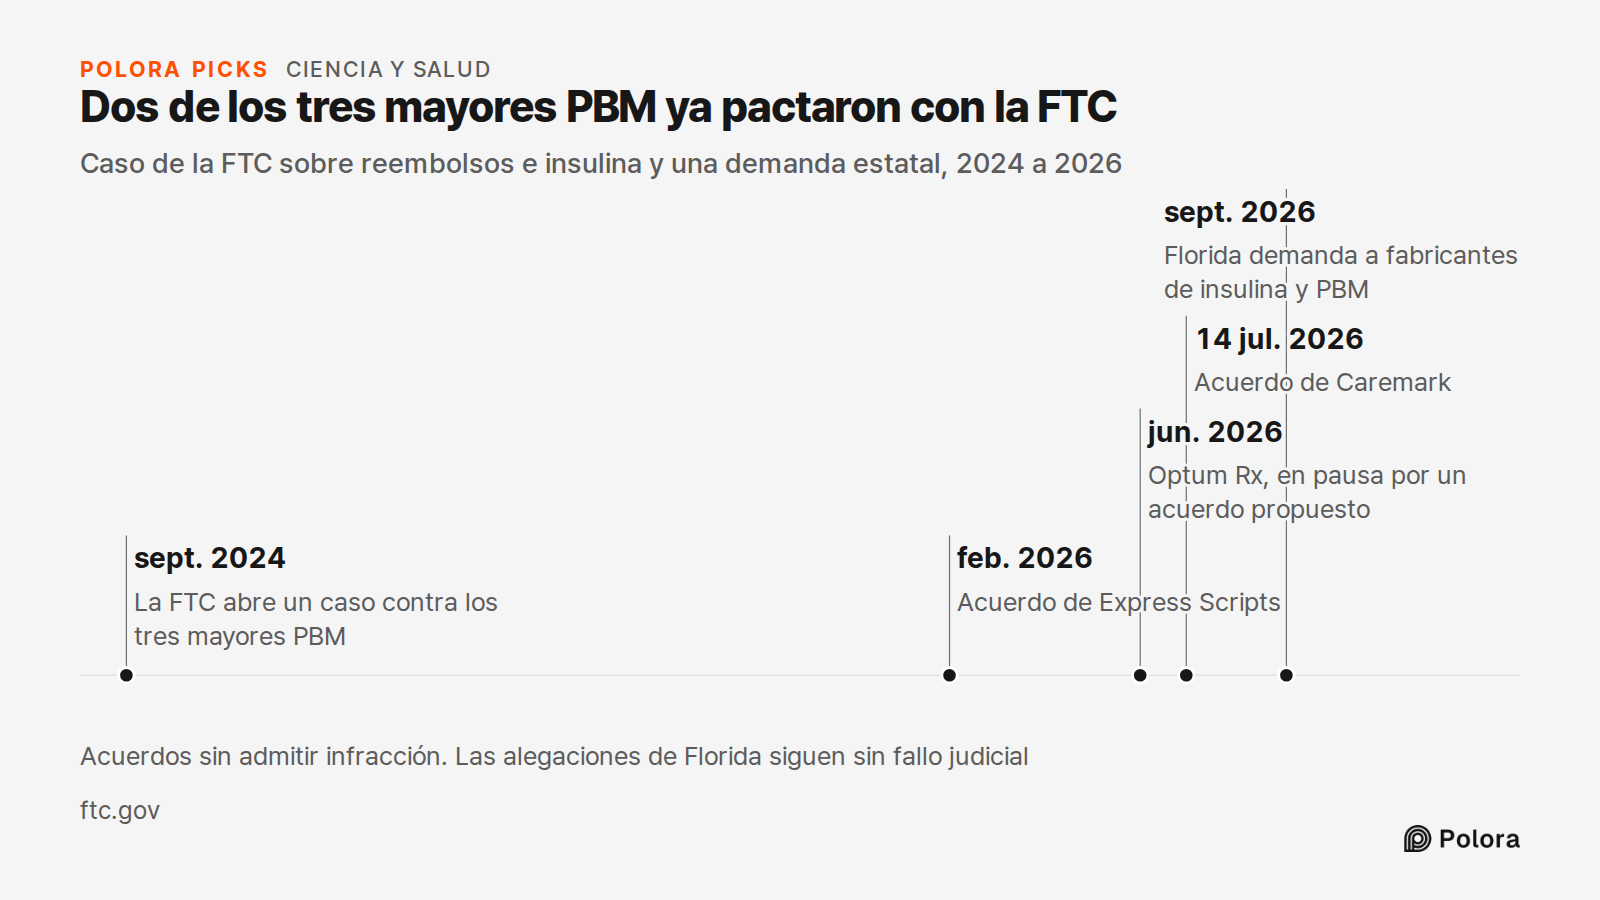
Dos de los tres mayores PBM ya pactaron con la FTC · Caso de la FTC sobre reembolsos e insulina y una demanda estatal, 2024 a 2026 · sept. 2024 · feb. 2026 · jun. 2026 · 14 jul. 2026 · sept. 2026 · La FTC abre un caso contra los tres mayores PBM · Acuerdo de Express Scripts · Optum Rx, en pausa por
Caso de la FTC sobre reembolsos e insulina y una demanda estatal, 2024 a 2026

Entonces, ¿quién decide lo que usted paga?

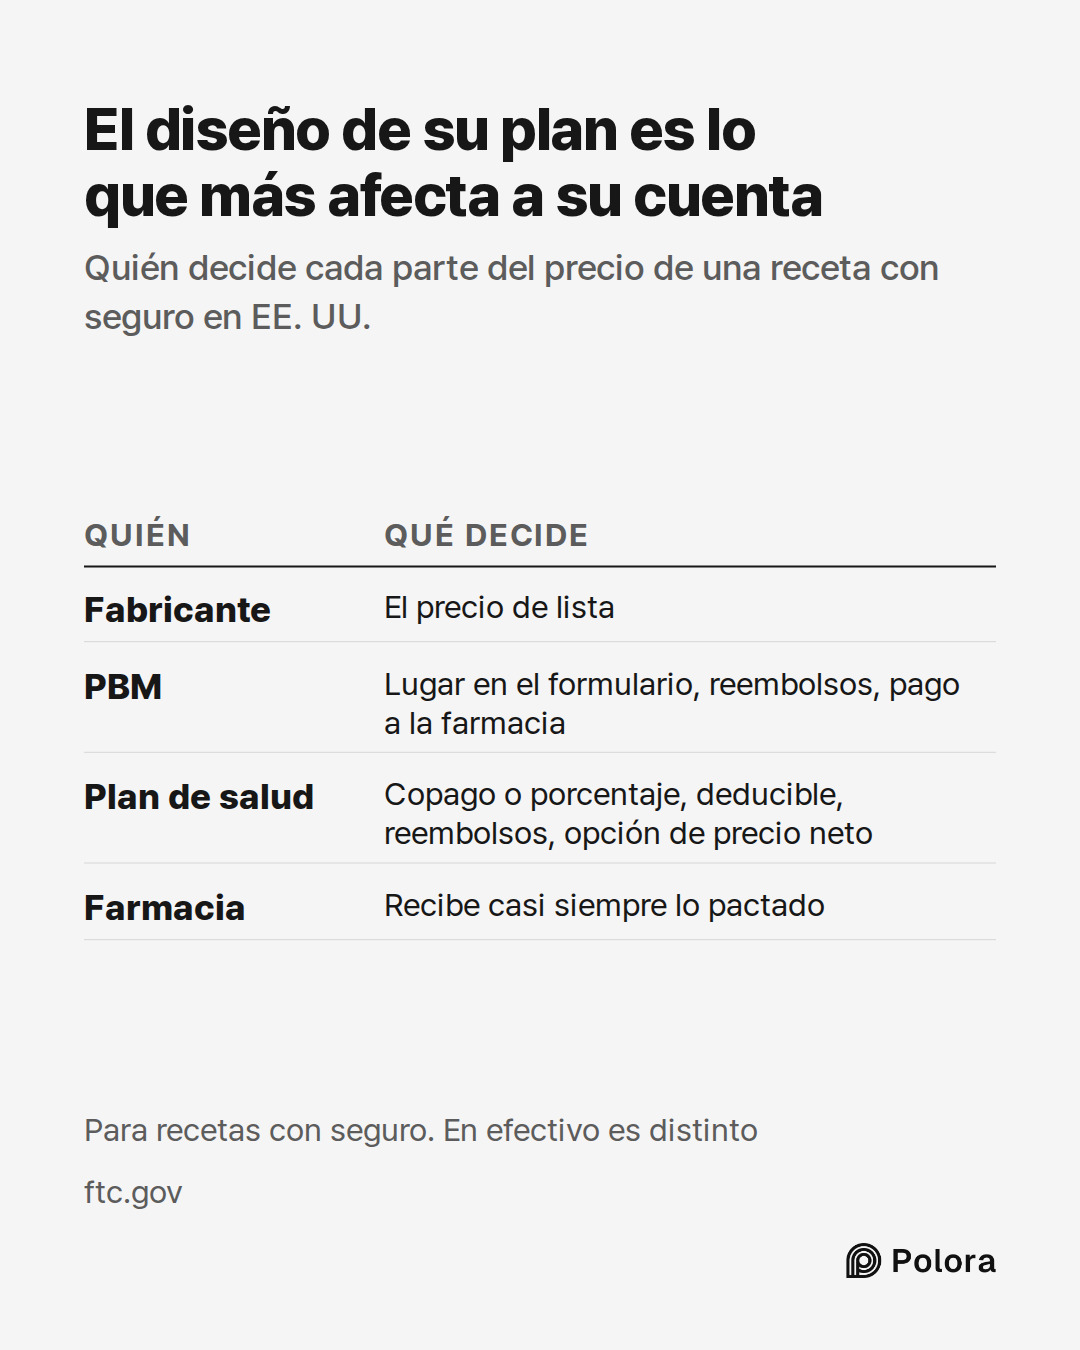
Nadie por sí solo. El fabricante fija el precio de lista. El PBM, que trabaja para su plan, decide en qué lugar del formulario queda el medicamento, cobra los reembolsos y fija lo que se paga a la farmacia. El plan decide qué parte de esos reembolsos dedica a frenar las primas y si su parte será un copago fijo o un porcentaje. Esa decisión, el diseño de su cobertura, es la que más directamente afecta a su cuenta. Con las nuevas órdenes de la FTC, también es el plan el que decide si adopta una opción basada en el precio neto. La farmacia, cuando la receta tiene cobertura de seguro, recibe en general lo que esos contratos le permiten.

Por eso dos personas pueden pagar cantidades muy distintas por la misma pastilla. A menudo el propio plan no termina pagando el precio de lista. Sin embargo, para quien aún no ha alcanzado su deducible o paga un porcentaje, el precio sobre el que se calcula su parte suele seguir al precio de lista.
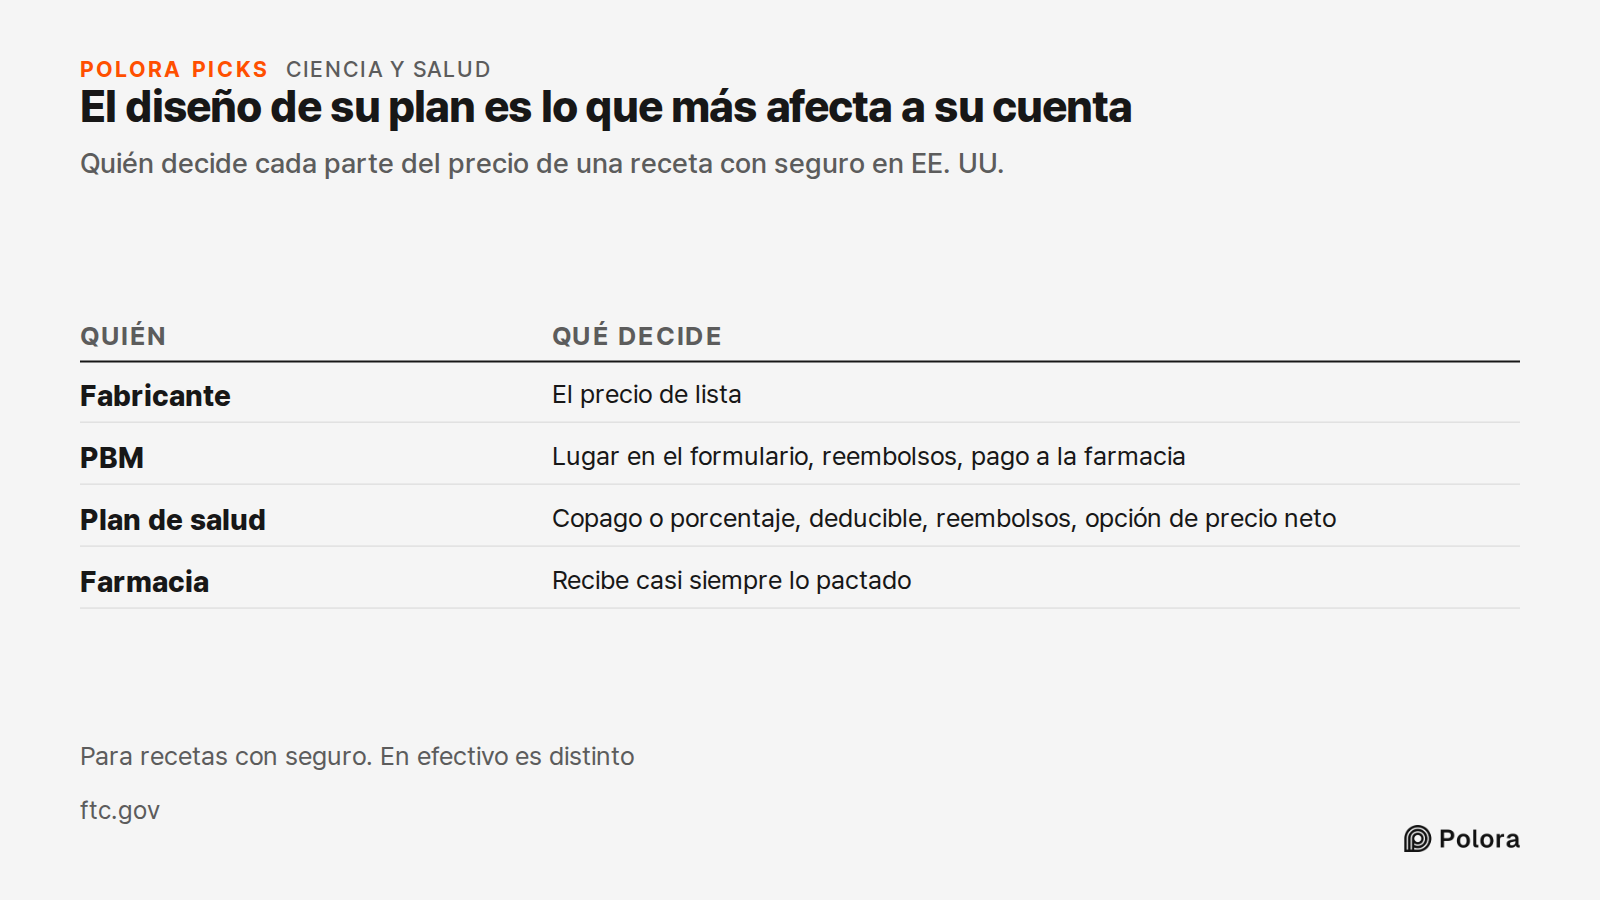
El diseño de su plan es lo que más afecta a su cuenta · Quién decide cada parte del precio de una receta con seguro en EE. UU. · Quién · Qué decide · Fabricante · PBM · Plan de salud · Farmacia · El precio de lista · Lugar en el formulario, reembolsos, pago a la farmacia · Copago o porcentaje, deduc
Quién decide cada parte del precio de una receta con seguro en EE. UU.
¿Quién decide cuánto paga en la farmacia por un medicamento con receta en Estados Unidos?¿Quién decide cuánto paga en la farmacia por su receta?Nadie decide por sí solo lo que paga en la farmacia. · Con seguro, el precio sale de contratos entre el fabricante, su plan de salud y el PBM que el plan contrata. Lo que más pesa en su cuenta es si el plan le cobra copago, deducible o porcentaje. · ※ PBM : administrador de beneficios de farmacia quSu parte suele calcularse sobre un precio que su plan no paga. · Si no ha alcanzado su deducible o paga un porcentaje de un medicamento de marca, su parte suele salir del precio en el mostrador, que sigue al de lista. Un reembolso que el plan recibe meses después no reduce lo que ya pagó. · ※ ReemboPrecio en farmacia · Gasto de bolsillo · Precio tras reembolsos · 9.1% · 5.8% · 4.3% · El gasto del paciente creció más que el precio neto · Crecimiento anual medio, fármacos de marca en farmacias, seguro privado, 2007 a 2020 · Promedios de mercado según Mallatt, Dunn y Fernando, Health Affairs (202Con cuatro fármacos a precio casi neto, los pacientes pagaron del 14 al 55 % menos. · Gasto de bolsillo, seguro privado, cuatro fármacos con grandes reembolsos (colesterol, hepatitis C). PLOS One (2023). · ※ Precio neto : lo que paga el plan tras reembolsosQuién · Qué decide · Fabricante · PBM · Plan de salud · Farmacia · El precio de lista · Lugar en el formulario, reembolsos, pago a la farmacia · Copago o porcentaje, deducible, reembolsos, opción de precio neto · Recibe casi siempre lo pactado · El diseño de su plan es lo que más afecta a su cuentaFuentes 18 : ftc.gov · FTC, Pharmacy Benefit Managers : The Powerful Middlemen Inflating Drug Costs and Squeezing Main Street Pharmacies (interim staff report, 2024), dol.gov · US Departments of Labor, Health and Human Services and Treasury, 2024 Report to Congress on prescription drug and health caLéelo completo en · polora.ai

Who actually decides what you pay for a prescription at the pharmacy?

Alpha · deepseek-v4-pro

No single person at the counter decides it. For an insured prescription, the number the pharmacist reads off the screen is the output of a chain of contracts, not a price the pharmacy chooses. The main decision points are: - The drug maker sets the list price — the public, pre-discount benchmark. - Your health plan (often set up by your employer) chooses the benefit design: flat copay, coinsurance, deductible, and which drugs are covered on which tier. - The PBM the plan hires runs the formulary, negotiates or collects rebates, and signs the contracts that set what the pharmacy is paid. - The pharmacy submits the claim and reads back the amount the contract produces. It enforces the price; it doesn't set it. The part people usually get wrong is that, for many brand-name drugs, your share is calculated from the list price — not the lower, after-rebate net price your plan actually pays. So if you're paying toward a deductible or paying coinsurance, the manufacturer's list price can directly drive what you owe, even though the plan isn't paying that full amount. Two qualifications matter. If you have a flat copay, the list price matters much less to you. An…

Beta · gpt-6-sol

No single party decides. For a prescription covered by insurance, the drug maker sets a list price; the health plan sets your deductible, copay or coinsurance rules; and its pharmacy benefit manager (PBM) negotiates drug and pharmacy contracts and administers the covered-drug list. When the pharmacy submits your claim, those arrangements determine the amount returned as your share. Manufacturer rebates can arrive later, so the price used at the counter can differ from the plan’s eventual cost. (dol.gov) I would qualify two points in the manuscript and Alpha’s answer. The list price is not necessarily the exact price on which your share is calculated. For a brand drug, deductible or coinsurance payments may be calculated on a *point-of-sale pharmacy price* that reflects the list price but can differ from it; later rebates may lower the plan’s net cost without lowering that payment. And “the pharmacy does not choose it” is too absolute: it describes a processed insurance claim better than a cash purchase, for which…

Gamma · gemini-3.1-pro

I have reviewed the manuscript against the provided checklist and live web sources. Here is what I found regarding the requested checks: 1. Health Affairs 2024 Study (Mallatt, Dunn, Fernando) *Found:* The figures and population match the manuscript perfectly. The study tracked the commercially insured population from 2007 to 2020 and found that pharmacy list prices grew by 9.1% annually, negotiated prices (after rebates) grew by 4.3%, and consumer out-of-pocket prices grew by 5.8%. *Source:* https://www.healthaffairs.org/doi/full/10.1377/hlthaff.2023.01344 2. PBM Market Share (Drug Channels Institute) *Found:* The manuscript's numbers are correct for 2025 data (published in March 2026). Express Scripts handled 31% of total equivalent prescription claims, CVS Caremark handled 26%, and Optum Rx handled 23%, together accounting for 80% of the market. *Source:* Verified via secondary reporting of the Drug Channels Institute 2026 Economic Report (e.g., Becker's Hospital Review and American Pharmacy News). 3. FTC Settlements (Express Scripts and Caremark Net Price Terms) *Found:* The manuscript states that the orders include terms "meant to base members' out-of-pocket co…

Researcher · gpt-6-luna

Verification update: Most of the round’s central explanation is consistent with the sources I checked, but several details need qualification before the manuscript is published. - Health Affairs figures: Confirmed. The study reports annual growth of 9.1% in retail pharmacy prices, 4.3% in negotiated prices after rebates, and 5.8% in out-of-pocket prices for commercially insured people during 2007–20. These are study-wide price measures, not a prediction for an individual’s prescription. The Health Affairs article’s abstract states the figures and population: https://www.healthaffairs.org/doi/citedby/10.1377/hlthaff.2023.01344 (healthaffairs.org) - PBM market share: I found Drug Channels’ summary confirming that the three companies processed 80% of equivalent prescription claims in 2025. The accessible page I retrieved did not show the individual 31%/26%/23% shares, so I can’t independently confirm those three numbers from the page text available to me. Source: https://www.drugchannels.net/2026/ ([drugchannels.net](https://www.drugchannels.net/2026/?hl=en&m=0&utm_source=op…

The Arbiter · gpt-6-sol

The voices agree on the central mechanism, but the manuscript needs sharper boundaries before publication. For an insured claim, the amount returned to the pharmacy reflects the plan’s benefit rules and the PBM’s drug and pharmacy arrangements; it is not simply a price chosen at the counter. Beta’s qualification matters: a deductible or coinsurance charge may be based on a point-of-sale price related to the manufacturer’s list price, not necessarily on the list price itself. The cash-price case also falls outside much of this explanation. The strongest challenge to the manuscript’s framing is one of agency. Its account risks making the PBM sound like the final decision-maker, when the plan’s choice of deductible, copay, coinsurance, and available benefit options is central to what a member owes. The FTC’s descriptions of the Express Scripts arrangement concern a net-cost-based *standard offering*, not an automatic change to every member’s bill. (ftc.gov) For the editor’s fact-check, the most important distinctions still visible…

The Arbiter's Final Verdict · gpt-6-sol

Verdict For an insured prescription, no single party decides what you pay. The drug maker sets a list price; your health plan sets the deductible, copay or coinsurance rules; and its pharmacy benefit manager (PBM) administers the formulary and negotiates drug and pharmacy contracts. When the pharmacy submits the claim, those arrangements produce the amount shown as your responsibility. A later manufacturer rebate can reduce the plan’s eventual cost without reducing what you paid at the counter. For a cash purchase, the pharmacy’s cash price and any applicable discount arrangement matter instead. That is the manuscript’s sound central premise. Its strongest weakness is that it gives the PBM too much apparent final authority and sometimes treats list price as though it were the exact price used to calculate a patient’s share. A deductible or coinsurance charge may instead use a *point-of-sale pharmacy price* that is related to, but distinct from, list price. The federal report’s example distinguishes a manufacturer price, a pharmacy price, and a later rebate. [DOL report](https://www.dol.gov/sites/dolgov/files/ebsa/laws-and-regulations/laws/no-surprises-act/2024-repo…