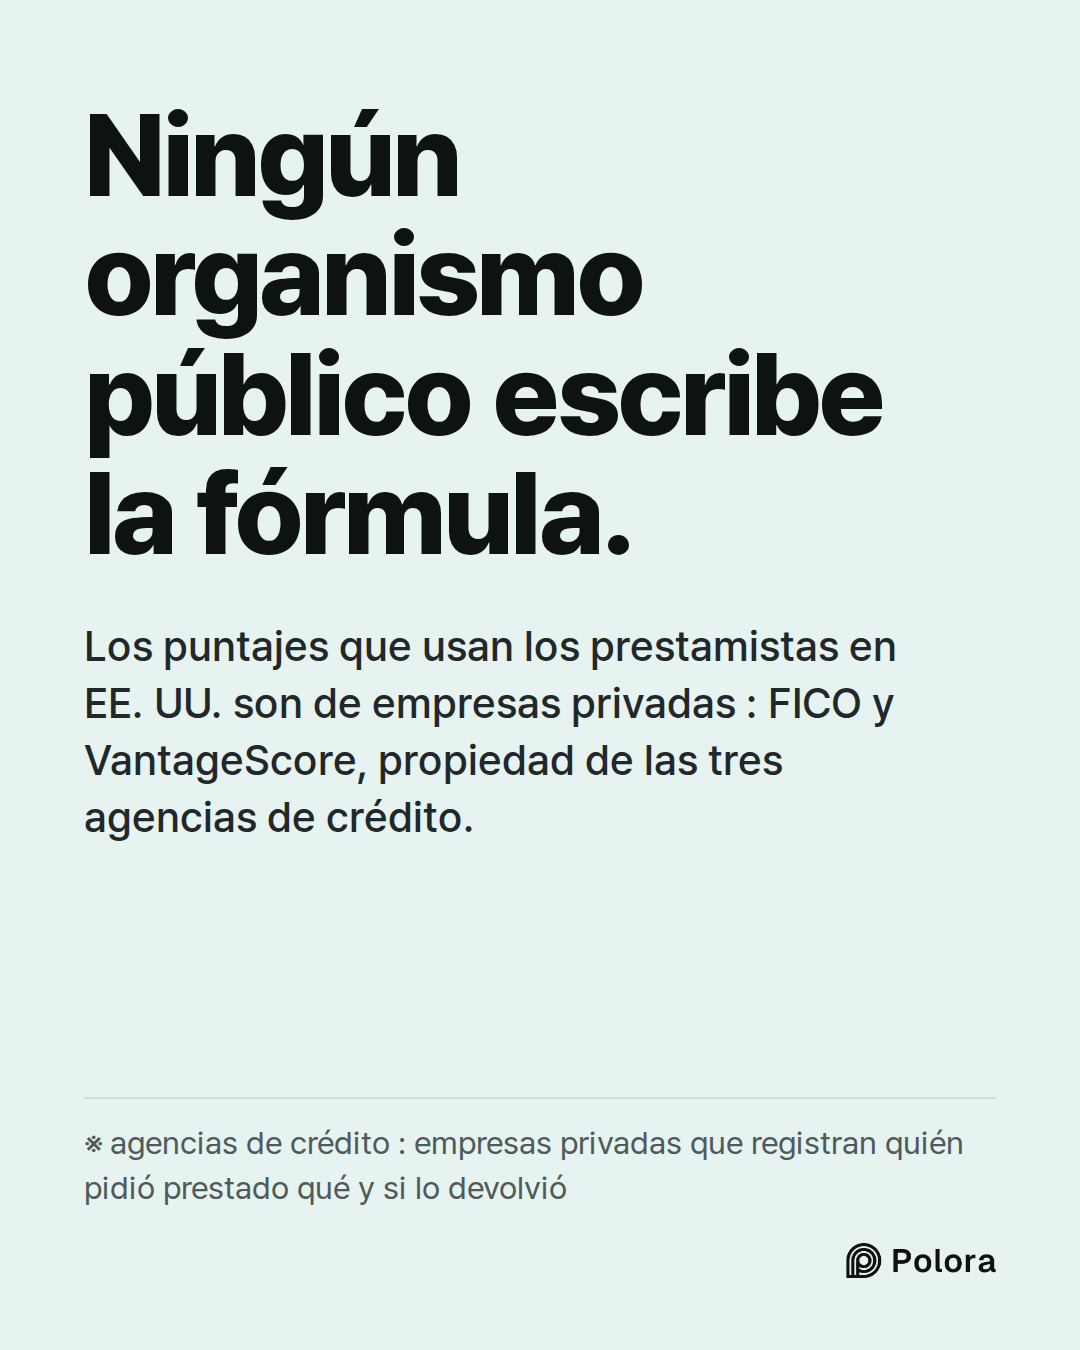
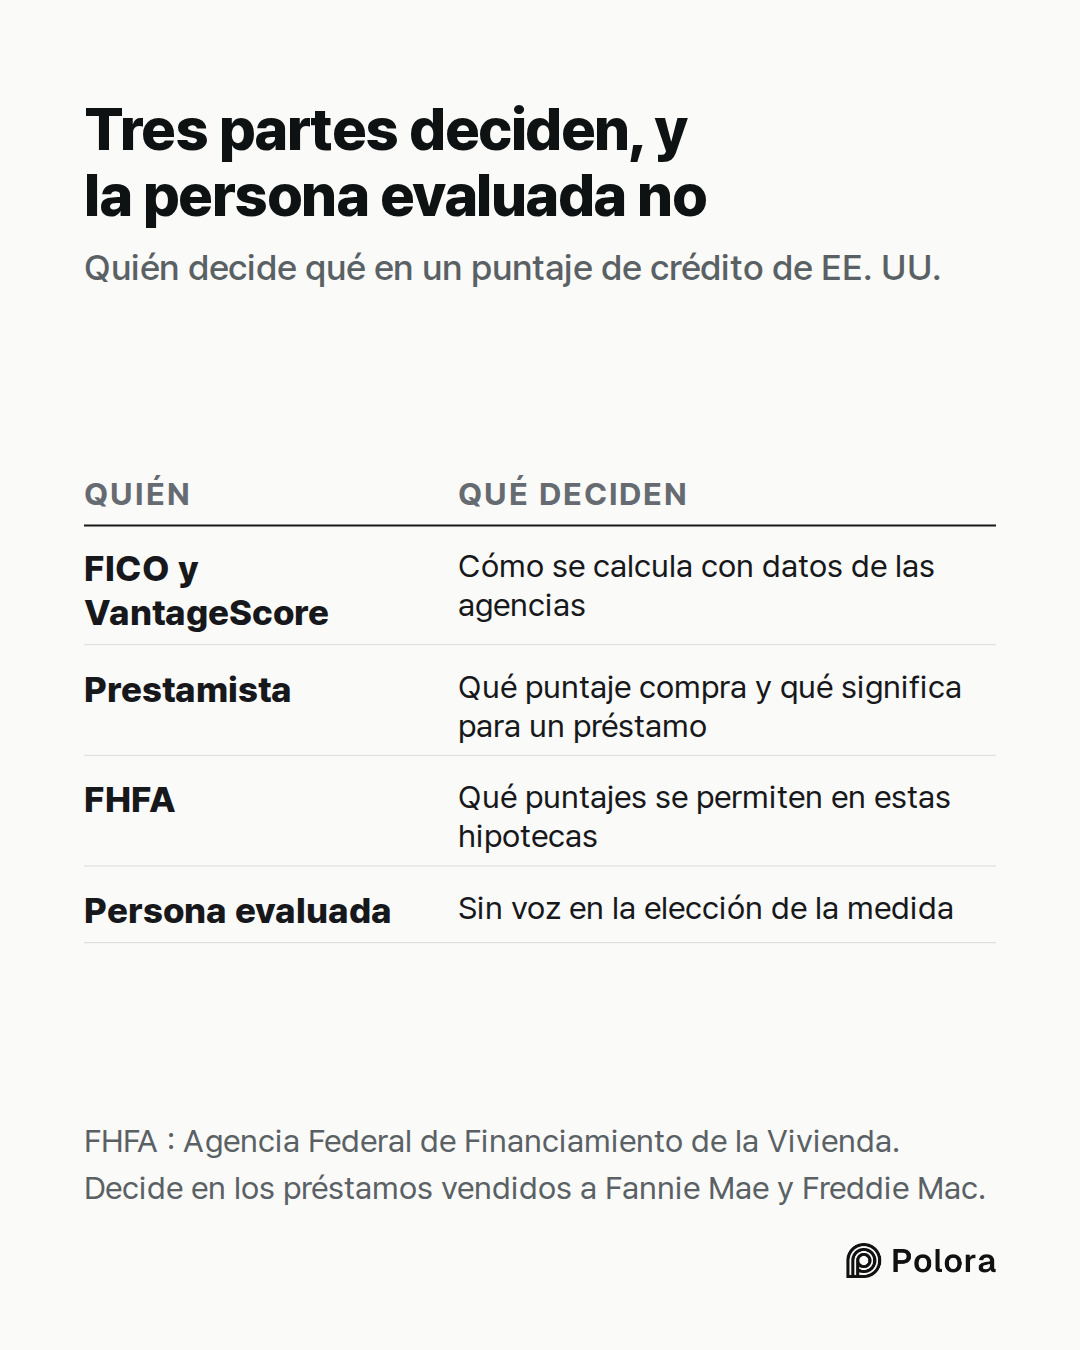
Ningún organismo público escribe la fórmula. En Estados Unidos, los puntajes de crédito que usan los prestamistas son productos que venden empresas privadas. Uno es FICO, una empresa que cotiza en bolsa. El otro es VantageScore, propiedad de las tres agencias de crédito que guardan los datos con los que se calculan ambos puntajes. El prestamista elige qué puntaje compra, así que el número que ves en tu aplicación muchas veces no es el que ve el prestamista. El Gobierno interviene en un solo punto. En los préstamos hipotecarios que se venden a Fannie Mae y Freddie Mac, los dos grandes compradores de hipotecas del país, una agencia federal decide qué puntajes pueden usar los prestamistas.
No tienes un solo puntaje de crédito
Pregúntale a casi cualquiera quién fija su puntaje de crédito y se imaginará un único número oficial, guardado en algún organismo público. Ese número no existe. El regulador estadounidense de protección financiera del consumidor lo dice sin rodeos : "Usted tiene más de un puntaje de crédito". Los puntajes pueden calcularse con datos distintos, guardados por distintas agencias de informes de crédito, o en momentos distintos. Además, los prestamistas usan puntajes diferentes para distintos tipos de préstamo.
El puntaje gratuito que muestra una aplicación suele ser un producto distinto del que compra un prestamista. Credit Karma, una de las aplicaciones gratuitas más conocidas, dice que sus puntajes salen de un modelo llamado VantageScore 3.0, con datos de dos de las tres grandes agencias de crédito, Equifax y TransUnion. Un emisor de tarjetas o un banco hipotecario puede estar mirando un puntaje FICO calculado con otra fórmula y a partir de otra combinación de expedientes. El regulador advierte también que algunas fuentes entregan un puntaje "educativo" en lugar de uno que un prestamista usaría de verdad.
Así que la pregunta de fondo no es cuál es tu puntaje. Es quién fabrica estos números, quién los compra y quién decide cuál cuenta.
Dos empresas privadas fabrican los puntajes
El puntaje más conocido es de Fair Isaac Corporation, la empresa que está detrás del nombre FICO. Se fundó en 1956, cotiza en la Bolsa de Nueva York desde 1987 con el símbolo FICO y tiene su sede en Bozeman, Montana. Cobra licencias por su puntaje de crédito y vende además otro software.
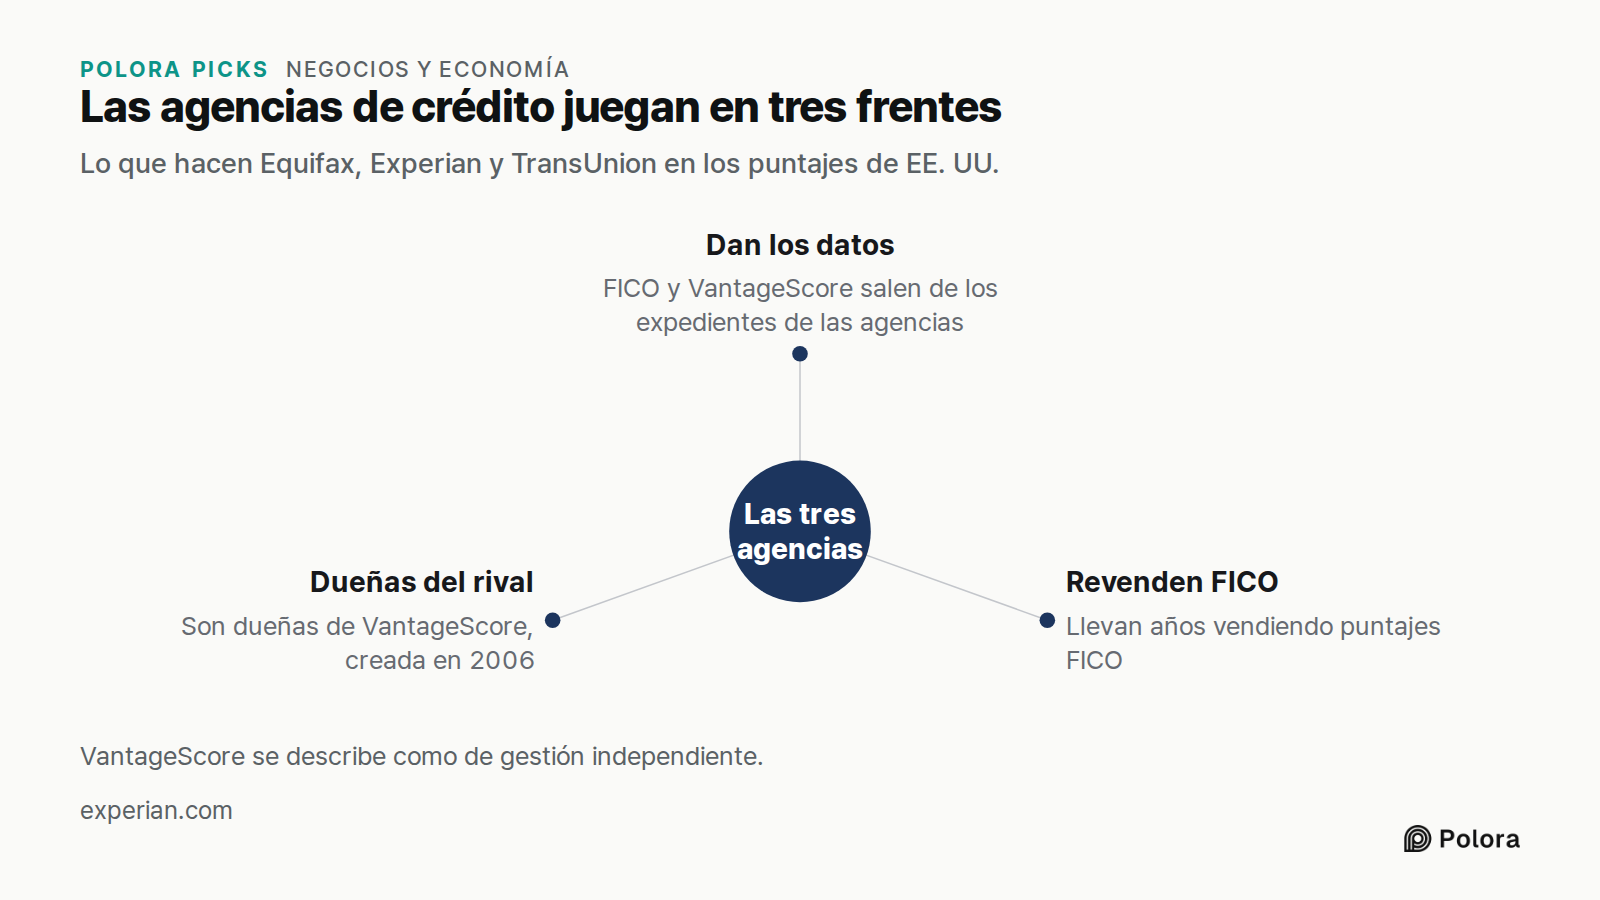
Su principal rival, VantageScore, nació en 2006 como empresa conjunta de Equifax, Experian y TransUnion, las tres agencias de crédito de alcance nacional, conocidas en algunos países como burós de crédito. Las tres siguen siendo sus dueñas, aunque VantageScore se describe como una empresa con gestión independiente. Las agencias también son empresas privadas. Recogen el historial de quién pidió prestado qué y si lo devolvió, y ese expediente es la materia prima tanto de FICO como de VantageScore.
Eso hace que el esquema sea poco habitual. Las agencias proporcionan los datos con los que se calcula el puntaje de FICO, llevan años vendiendo puntajes FICO a los prestamistas y son dueñas, en conjunto, de la empresa que compite con FICO. Ningún organismo público escribe ninguna de las dos fórmulas. El Gobierno entra en otro punto. Fija normas sobre los informes de crédito y, en los préstamos que se venden a los dos grandes compradores de hipotecas, Fannie Mae y Freddie Mac, una agencia federal decide qué puntajes se aceptan. Eso abarca una parte importante del mercado hipotecario de Estados Unidos, de modo que la agencia fija el menú aunque no escriba la receta.
El cliente es el prestamista, no tú
Los principales compradores de puntajes de crédito son los prestamistas. Un banco que decide si aprueba una tarjeta, un préstamo para un auto o una hipoteca paga por el puntaje que quiere, del modelo y la versión que ha elegido. Las personas también pueden comprar su propio puntaje, y algunas aplicaciones lo regalan, pero ese es un mercado secundario.
El prestamista decide además qué significa el puntaje para la solicitud. Fija los umbrales y pondera el puntaje junto con todo lo demás que revisa. El puntaje alimenta la decisión. No la toma.
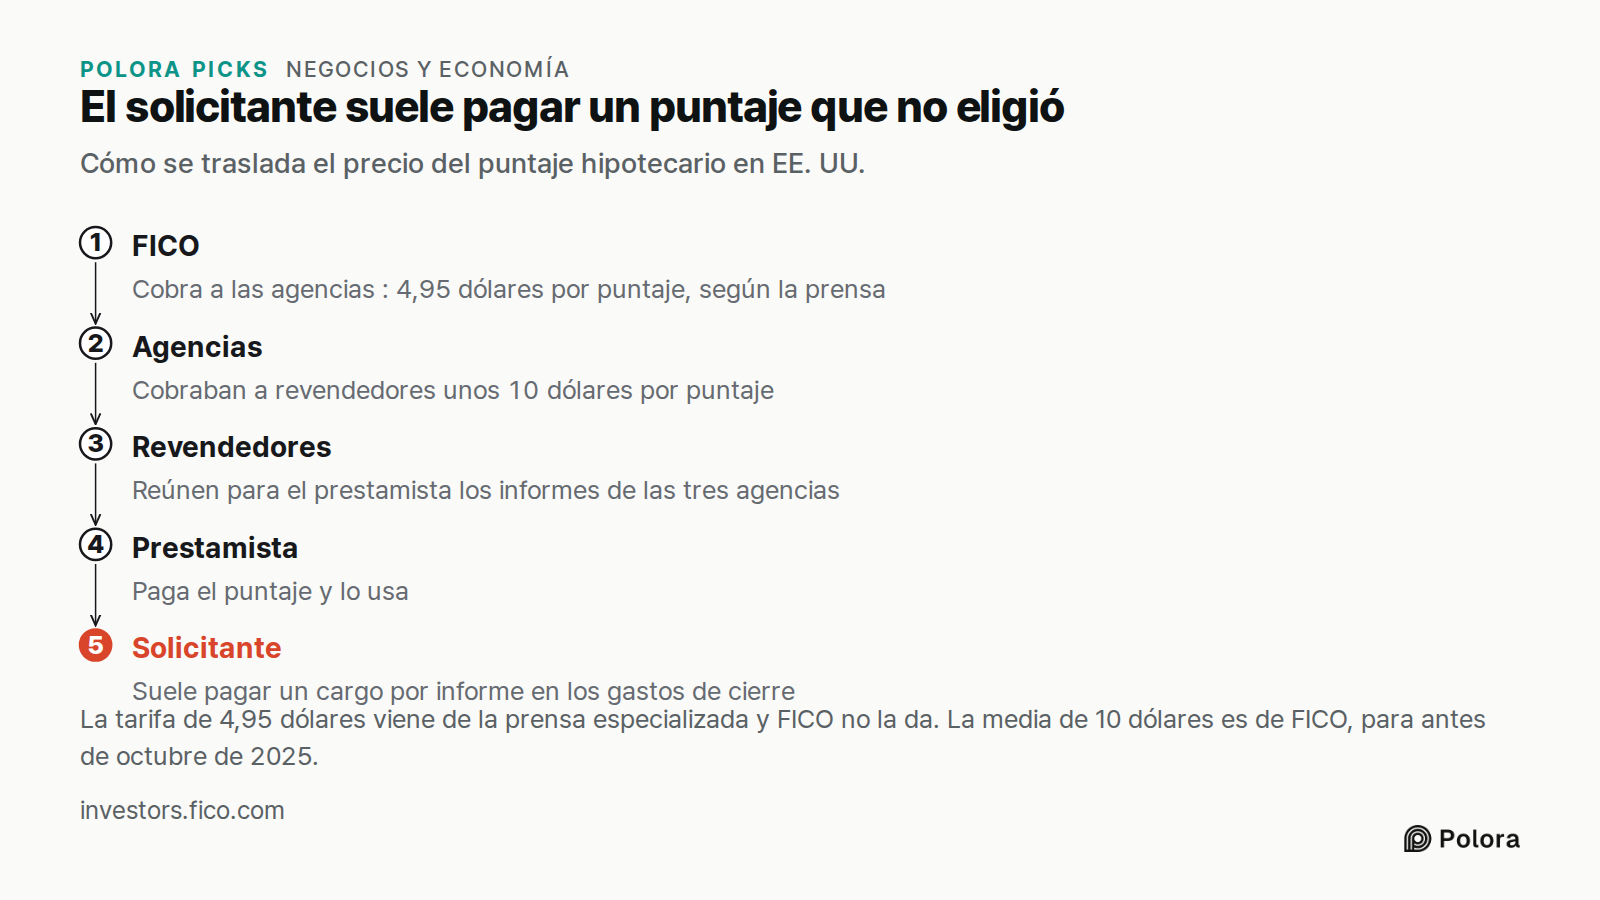
En las hipotecas, el dinero pasa por varias manos. FICO cobra a las agencias, y según la prensa especializada esa tarifa mayorista es de 4,95 dólares por puntaje, una cifra que el propio anuncio de FICO no da. Las agencias cobran después a los revendedores especializados que reúnen para el prestamista los informes de las tres agencias. La propia FICO dice que, antes de octubre de 2025, las agencias cobraban a esos revendedores unos 10 dólares por puntaje de media. Al final, quien suele pagar es el solicitante, como un cargo por informe de crédito incluido en los gastos de cierre.
Así que la persona evaluada no es quien diseña el puntaje ni quien lo elige. Los prestamistas pagan por el puntaje y lo usan, y el costo muchas veces acaba recayendo en quien pide el préstamo.
Qué entra en un puntaje FICO, según la propia FICO
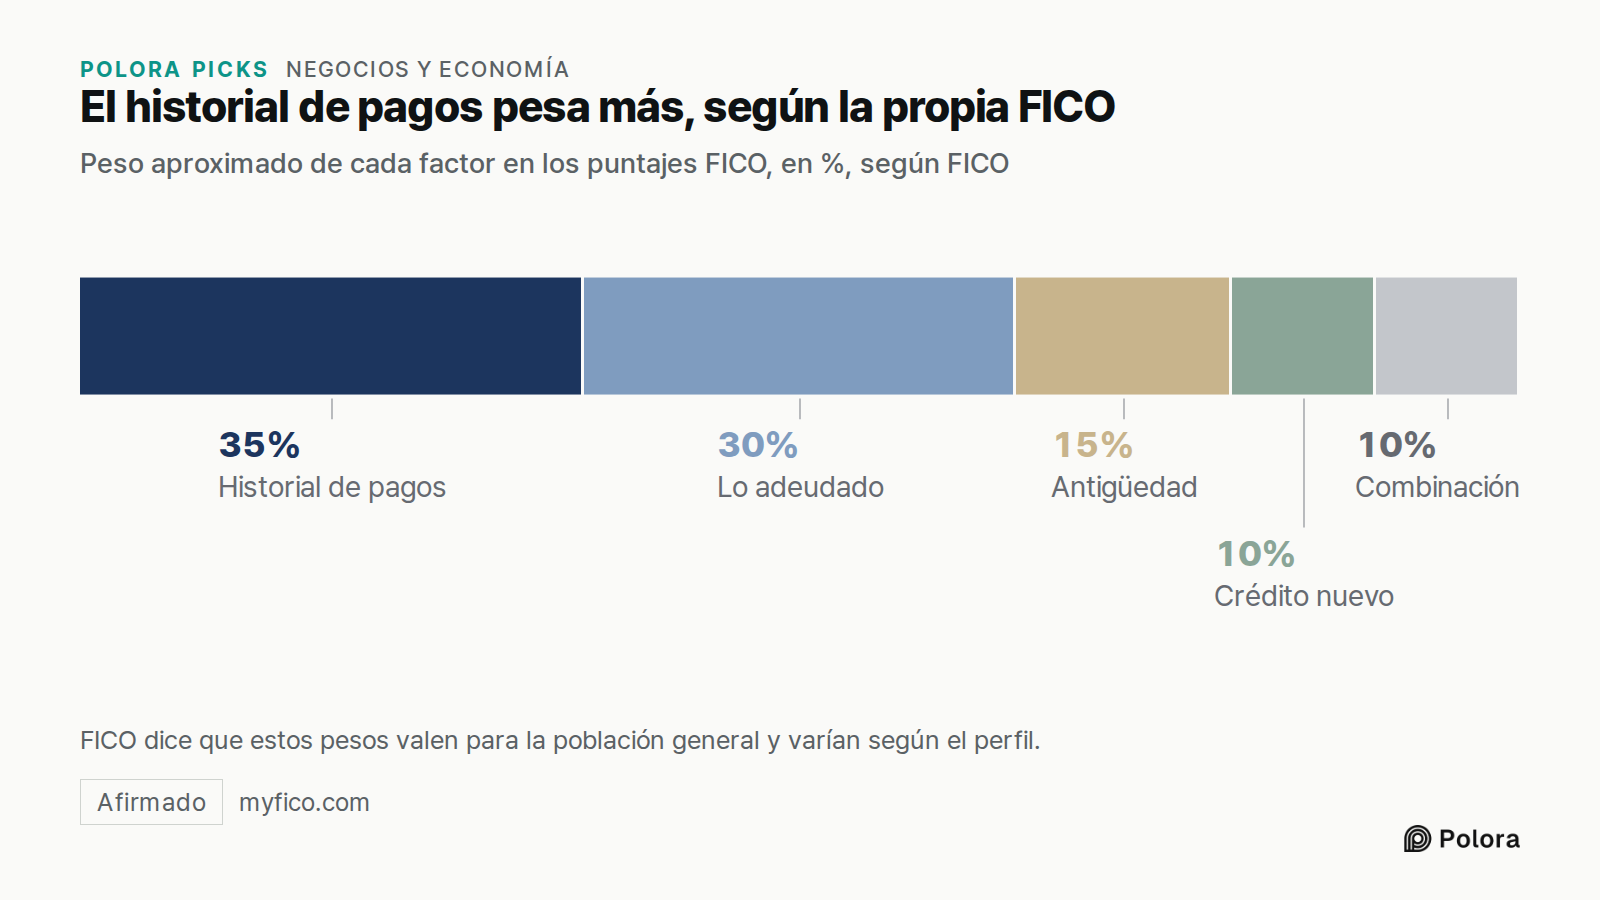
FICO publica un desglose aproximado de lo que pesan sus puntajes. El historial de pagos cuenta un 35 %, las cantidades adeudadas un 30 %, la antigüedad del historial crediticio un 15 %, el crédito nuevo un 10 % y la combinación de tipos de crédito otro 10 %. Todo sale del informe de crédito. Los ingresos, los ahorros y el puesto de trabajo no forman parte del puntaje, aunque el prestamista puede revisarlos por separado cuando decide.
FICO añade una advertencia a estas cifras. Dice que los porcentajes valen para la población en general, que pueden ser distintos según el perfil crediticio y que el efecto de un factor aislado no puede medirse sin mirar el informe completo. Describen hacia dónde se inclina la fórmula en promedio. No muestran cómo se moverá el número de una persona concreta. Otros modelos, entre ellos VantageScore, publican ponderaciones distintas, así que ningún desglose vale para todos los puntajes.
La pelea por las hipotecas que muestra quién decide
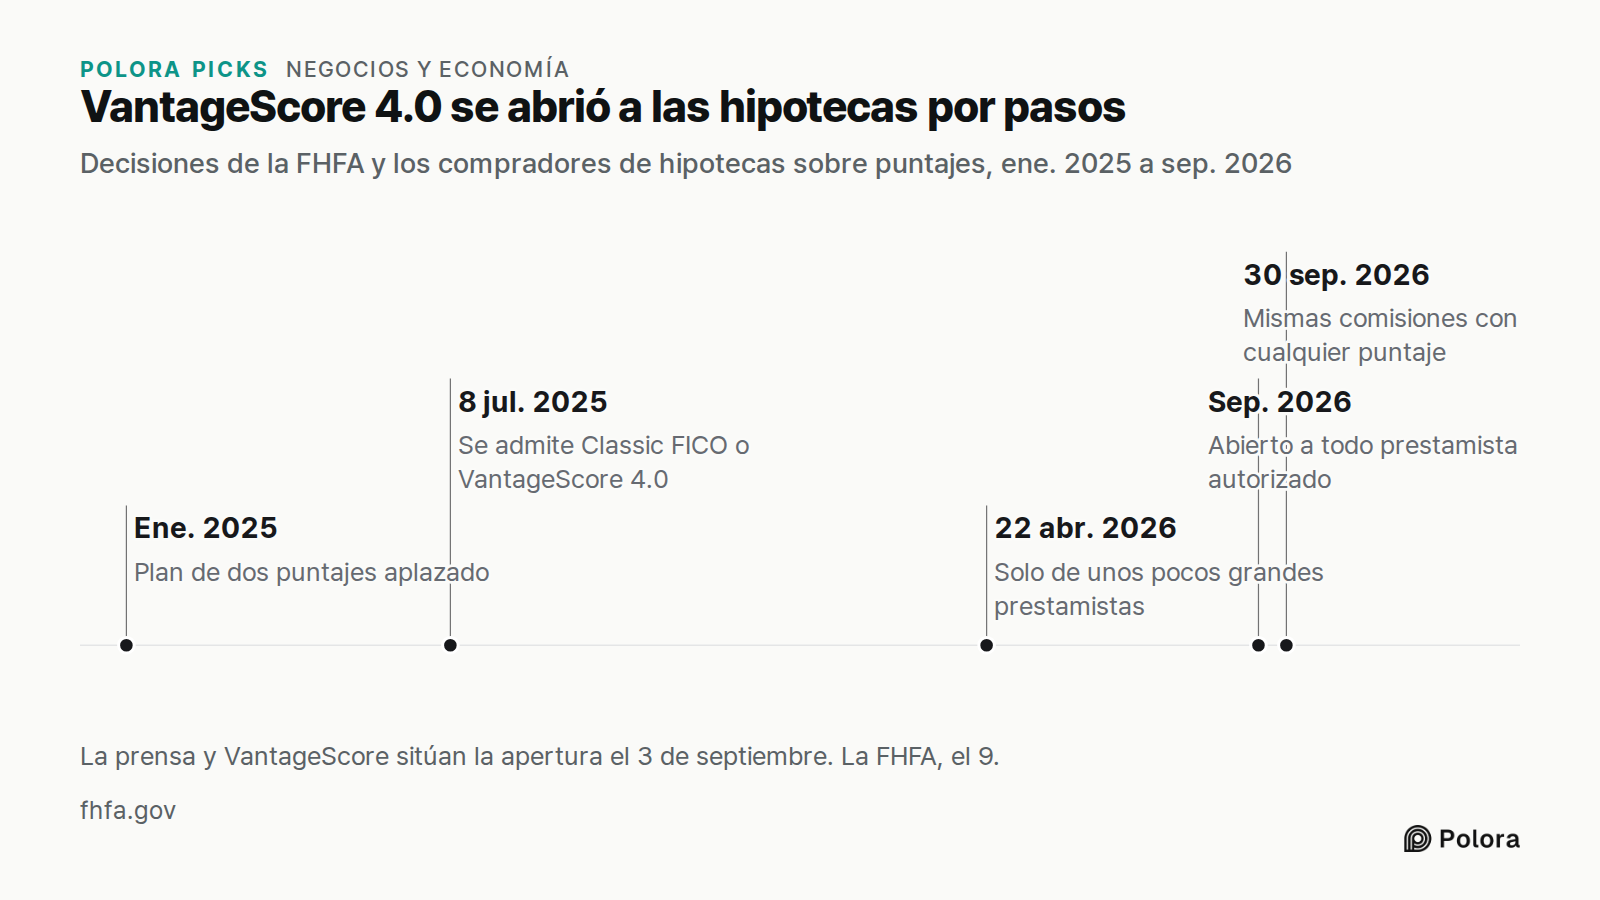
Durante décadas, un préstamo vendido a Fannie Mae o Freddie Mac necesitaba un puntaje FICO, en concreto las versiones antiguas conocidas como Classic FICO. El regulador de ambas entidades, la Agencia Federal de Financiamiento de la Vivienda (FHFA, por sus siglas en inglés), tenía un plan para cambiarlo. Los prestamistas habrían tenido que entregar dos puntajes más nuevos, FICO 10T y VantageScore 4.0, y pedir informes a dos agencias en lugar de tres. En enero de 2025 ese plan se aplazó sin fecha.
El 8 de julio de 2025, el director de la FHFA, Bill Pulte, anunció otro camino. Los prestamistas podrían usar Classic FICO o VantageScore 4.0. Seguirían exigiéndose informes de las tres agencias, y el plan de las dos agencias quedó descartado por el momento. El 22 de abril de 2026, Fannie Mae y Freddie Mac empezaron a aceptar VantageScore 4.0, al principio solo de un grupo reducido de grandes prestamistas. Según los medios, eran unos 21, una cifra que Pulte dio en una rueda de prensa. A principios de septiembre de 2026, Pulte ordenó abrir VantageScore 4.0 a todos los prestamistas autorizados. La prensa especializada y VantageScore fechan esa orden el 3 de septiembre, mientras que el registro de la propia FHFA fecha el cambio el 9 de septiembre, cuando se eliminó el requisito de aprobación previa por escrito. El 30 de septiembre, los dos compradores de hipotecas ajustaron sus comisiones iniciales para que un préstamo cueste lo mismo con cualquiera de los dos puntajes.
Hay dos cosas que todavía no han cambiado. FICO 10T está aprobado, pero según la FHFA por ahora no se admite en los préstamos que se entregan. Y sigue exigiéndose un informe de crédito de las tres agencias. Según medios del sector, Pulte escribió en redes sociales a principios de septiembre que la agencia estaba estudiando seriamente permitir un informe de dos agencias, pero la FHFA no ha emitido ninguna norma al respecto hasta ahora. En la práctica, cada prestamista elige ahora con qué puntaje se evalúa a quienes le piden una hipoteca, pero solo dentro del menú que ha aprobado la FHFA.
- FHFA : Credit scores
- Fannie Mae : Credit score models
- NAR : FHFA approves VantageScore 4.0 for mortgage underwriting
- Brownstein : FHFA reverses course on bi-merge, opens door to VantageScore 4.0
- Scotsman Guide : Lenders begin rolling out VantageScore for Fannie Mae and Freddie Mac loans
- Inman : NAR, FHFA and VantageScore 4.0
- VantageScore : VantageScore 4.0 now FHFA approved for all lenders
- HousingWire : GSEs broaden VantageScore 4.0 access
FICO esquiva a las agencias de crédito
Los reguladores no son los únicos que cambian las reglas. El 1 de octubre de 2025, FICO anunció un programa de licencia directa para hipotecas. Permite que los revendedores que arman los informes de crédito hipotecarios calculen ellos mismos los puntajes FICO, sin comprarlos a través de las tres agencias. FICO ofreció dos precios. Uno es de 4,95 dólares por puntaje más 33 dólares por solicitante y por puntaje cuando se desembolsa el préstamo. El otro es una tarifa fija de 10 dólares por puntaje. Los prestamistas que prefieran seguir comprando a través de las agencias pueden hacerlo.
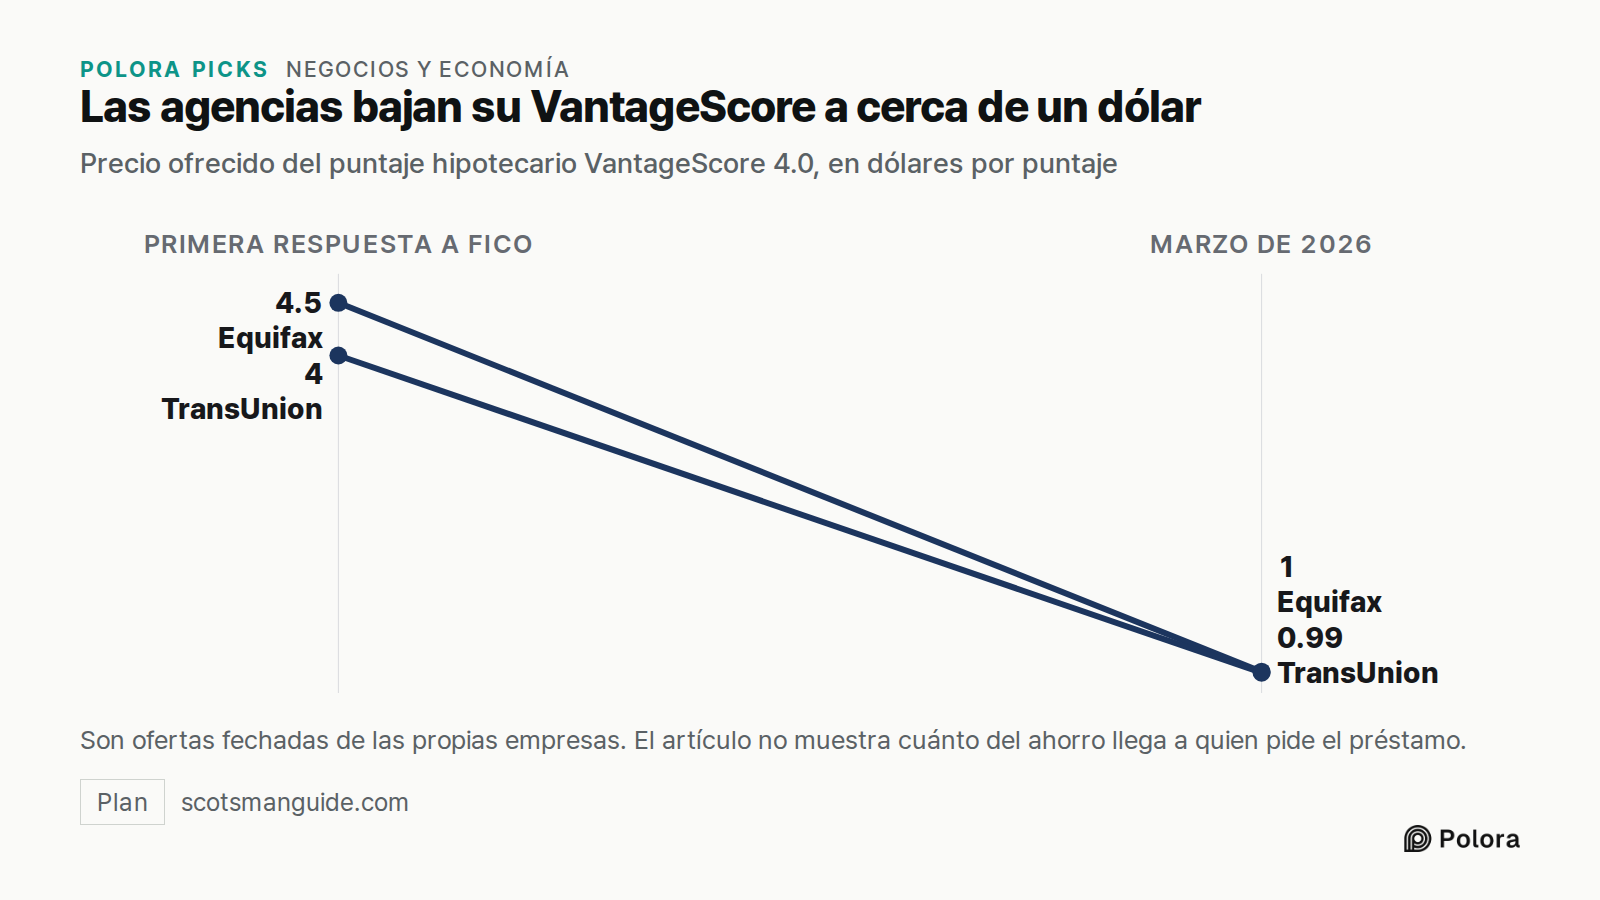
Las agencias respondieron rápido, y no todas igual. El 7 de octubre de 2025, Equifax calificó la opción de 10 dólares de FICO como una "duplicación propia de un monopolio" y ofreció puntajes hipotecarios VantageScore 4.0 a 4,50 dólares hasta finales de 2027. TransUnion ofreció VantageScore 4.0 a 4 dólares por puntaje en 2026, y gratis para los prestamistas que también compraran un puntaje FICO. En marzo de 2026, después de que Pulte criticara públicamente sus precios, las agencias fueron más lejos. TransUnion y Experian fijaron el precio en 0,99 dólares por puntaje. Un documento oficial de Equifax de ese mismo mes indica un precio de 1 dólar, que Equifax dice que mantendrá hasta finales de 2027. El 29 de septiembre de 2026, TransUnion anunció que mantendría su precio de 0,99 dólares hasta diciembre de 2028, y que el puntaje seguiría siendo gratis al comprar uno de FICO.
Detrás de las cifras hay una disputa sobre quién se sitúa entre la fórmula y el prestamista. FICO quiere vender su puntaje sin pasar por las agencias. Las agencias quieren que los prestamistas se pasen al puntaje del que son dueñas. Cada parte presenta su propia jugada como un ahorro para quienes piden préstamos. Son ofertas de las propias empresas, cada una con su fecha, y ninguna muestra cuánto de ese ahorro llega, si es que llega algo, a la persona que pide el préstamo.
- FICO : FICO launches cost-cutting Direct License Program for mortgage
- MortgagePoint : FICO launches direct license program for mortgage lenders
- Equifax : Equifax expands mortgage credit offerings
- HousingWire : TransUnion VantageScore price cut
- Experian : Experian announces $0.99 pricing for VantageScore 4.0
- Scotsman Guide : Credit bureaus slash VantageScore pricing following FHFA scrutiny
- Equifax SEC filing, March 2026
- Equifax : VantageScore for mortgage
Otros países reparten el trabajo de otra manera
En Alemania, la agencia de crédito más conocida, SCHUFA, también es una empresa privada. La autoridad alemana de defensa de la competencia la describe como una agencia que evalúa la solvencia de personas y empresas, con acciones en manos de bancos, cajas de ahorros y otras empresas, sobre todo del comercio minorista. Así que algunos de los prestamistas que usan sus calificaciones están también entre sus dueños.
En el Reino Unido tampoco existe un único puntaje de crédito oficial. El regulador británico de protección de datos menciona tres agencias privadas principales que guardan los expedientes, Equifax, Experian y TransUnion, y aclara que esas agencias no les dicen a los prestamistas si deben conceder crédito. Decide el prestamista. El número que aparece en una aplicación británica es una orientación propia de la agencia, no un veredicto que obligue al prestamista.
Un producto, un cliente y la persona evaluada
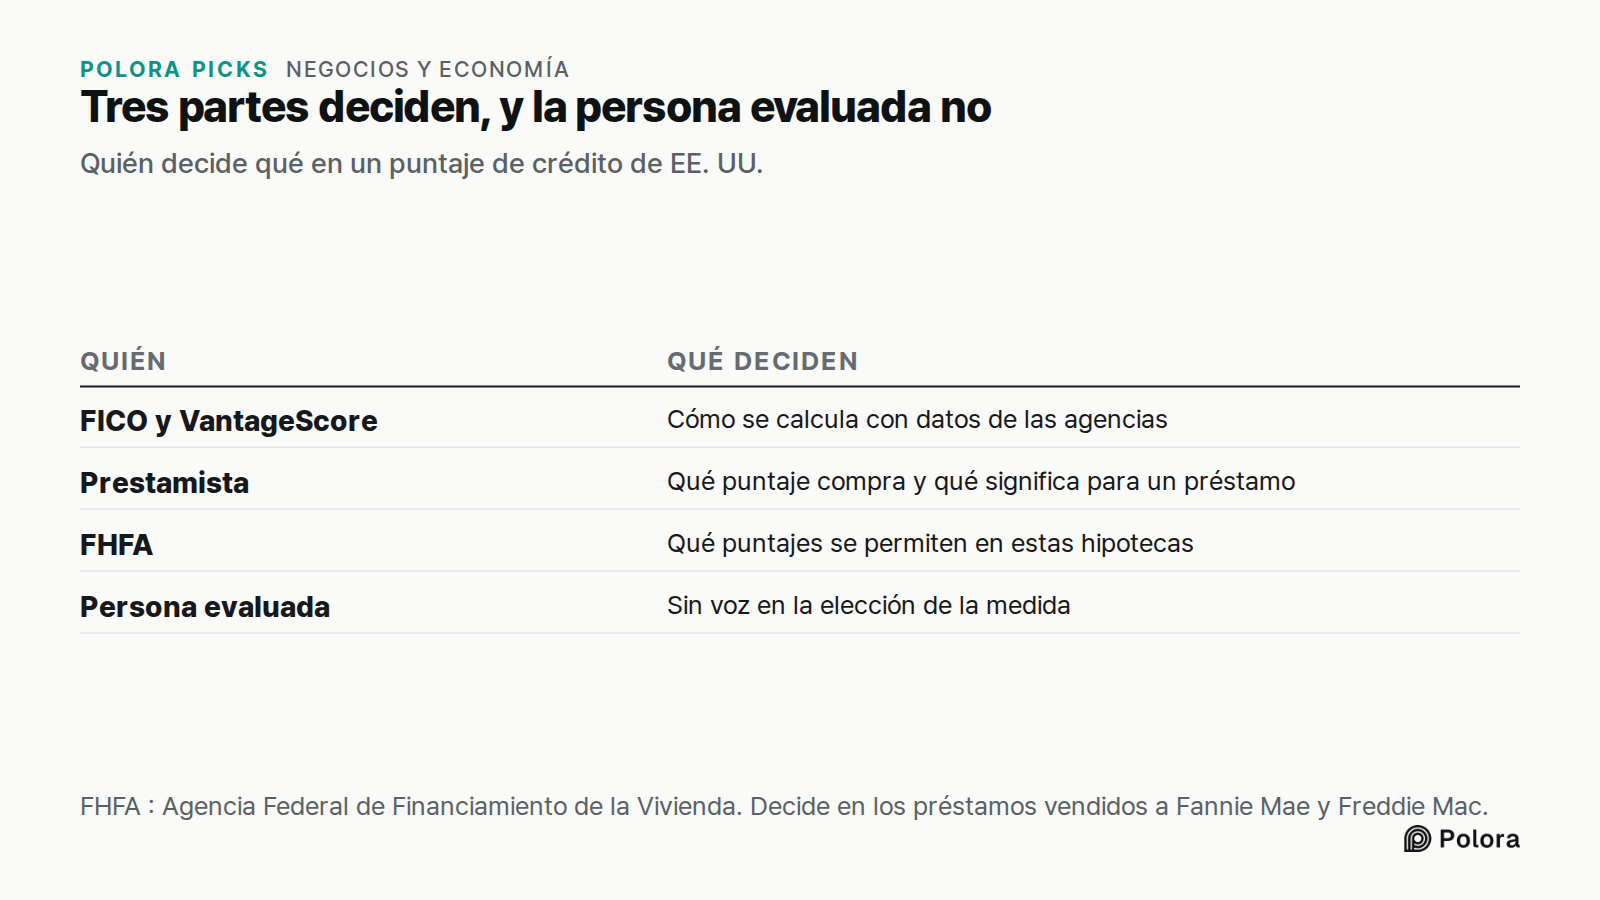
En Estados Unidos, un puntaje de crédito no es un veredicto público. Es un producto con un fabricante, un precio y un cliente. FICO y VantageScore lo fabrican con datos que guardan las agencias de crédito. El prestamista elige qué versión compra y decide qué significa el número para un préstamo. En las hipotecas que se venden a Fannie Mae y Freddie Mac, una agencia federal decide qué versiones se permiten. Tres partes distintas toman tres decisiones distintas. La persona cuyo nombre figura en el informe es la que se mide, y no tiene voz en la elección de la medida.