En un año, la tasa de la Fed bajó un poco y las hipotecas subieron más de un punto
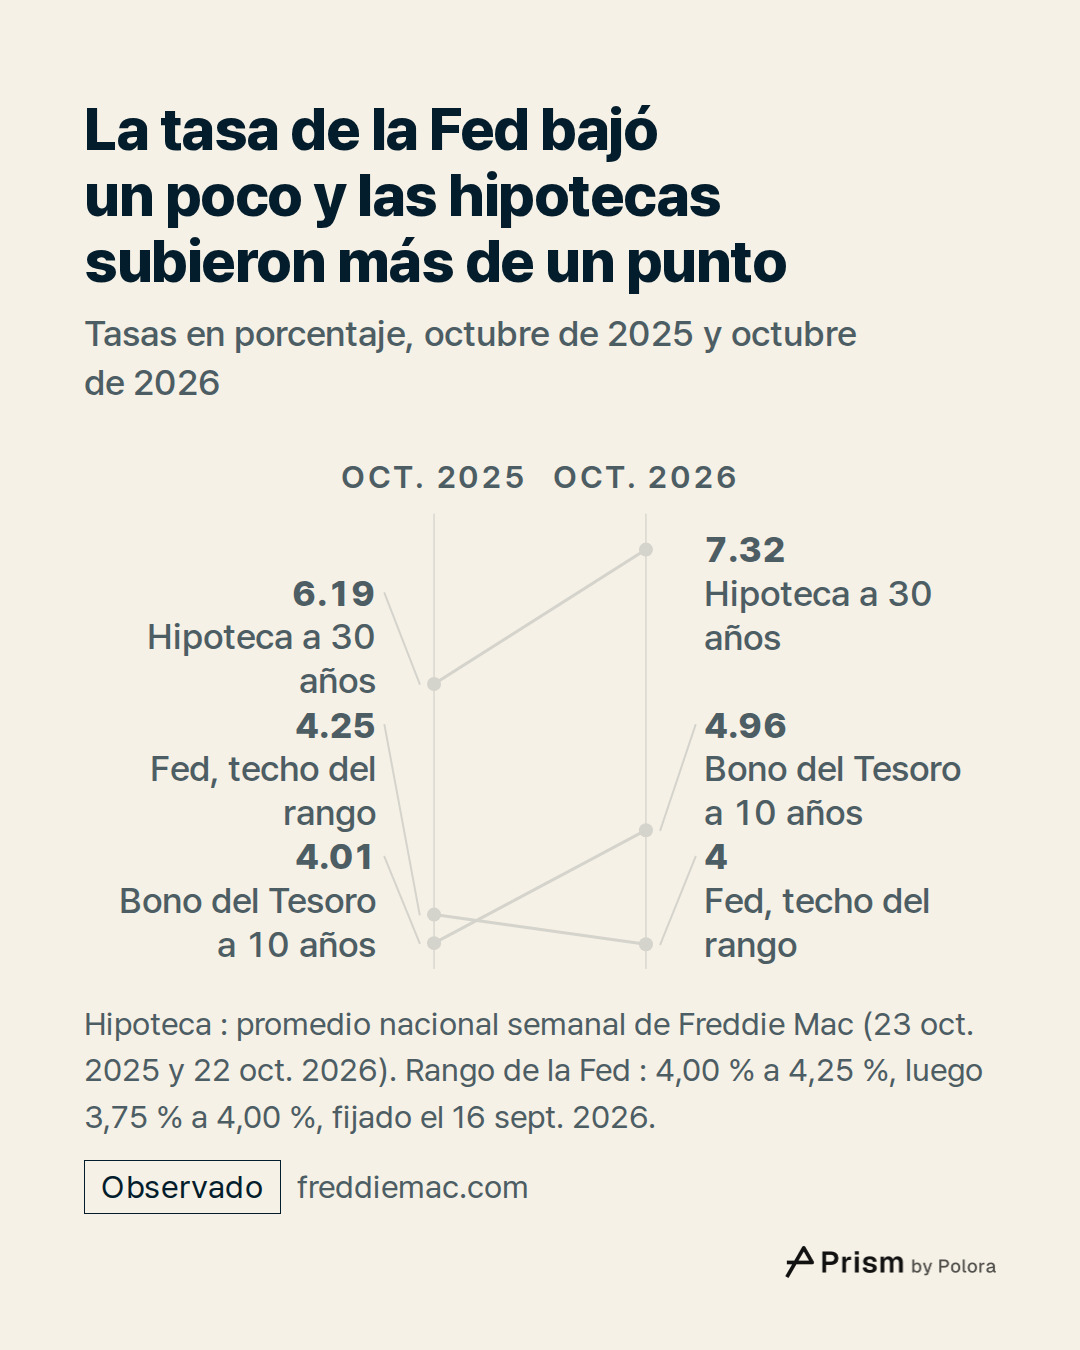
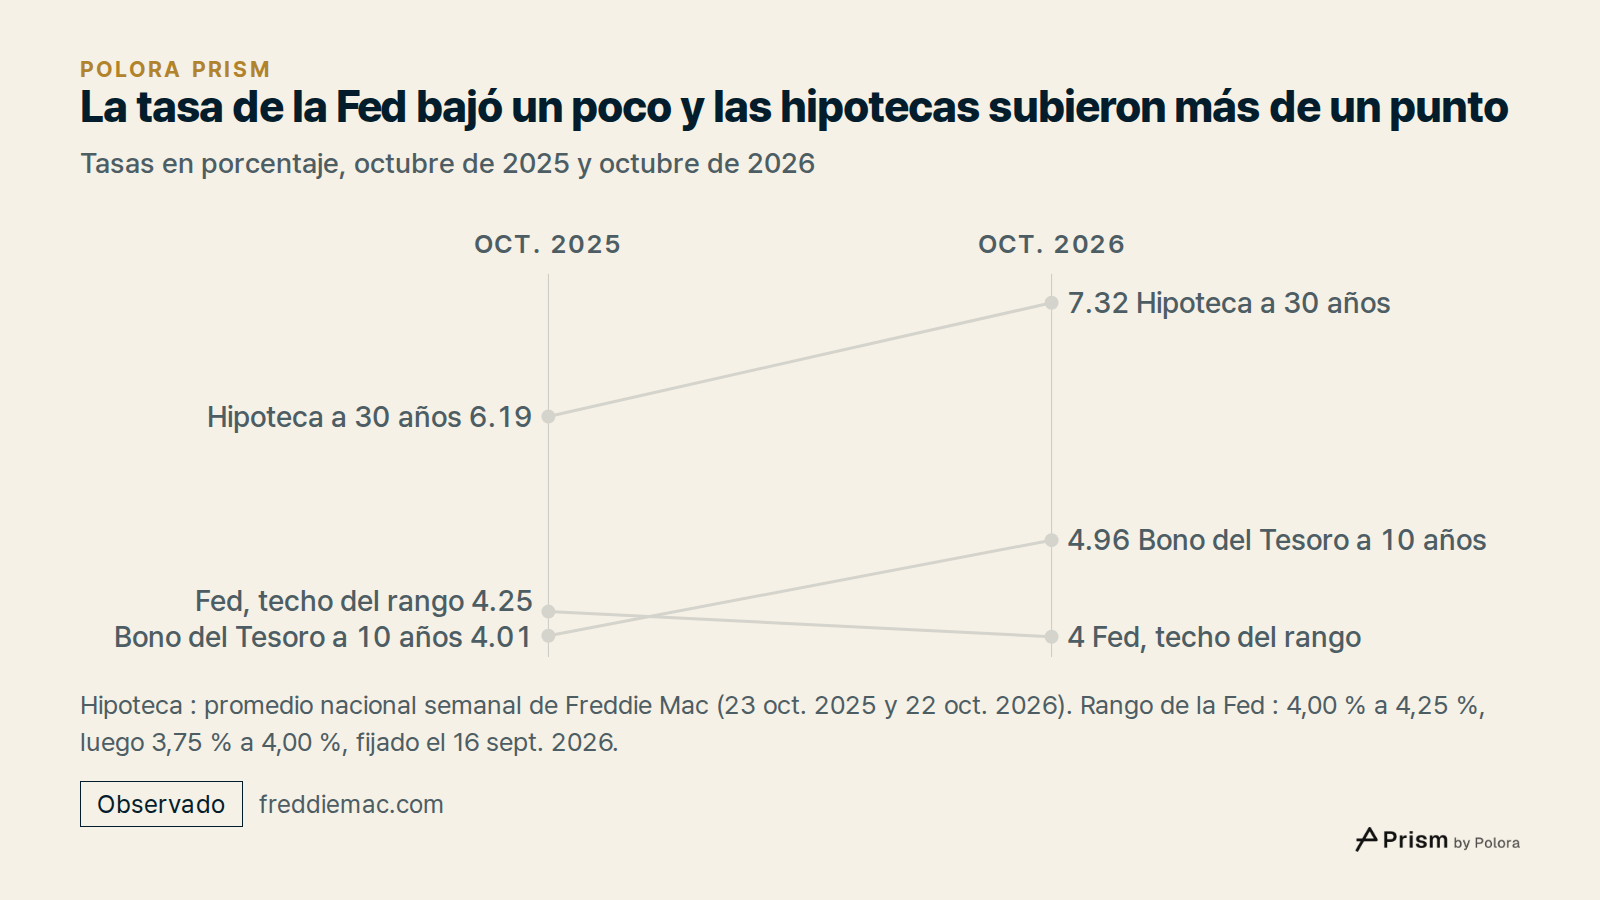
Basta con comparar dos meses de octubre. El 23 de octubre de 2025, la Reserva Federal (la Fed, el banco central de Estados Unidos) fijaba su tasa a un día entre el 4,00 % y el 4,25 %. Esa tasa, llamada tasa de fondos federales, es la que se cobran los bancos entre sí por prestarse dinero de un día para otro. Ese mismo día, la encuesta semanal de Freddie Mac situaba la tasa media de una hipoteca a tasa fija a 30 años en el 6,19 %.
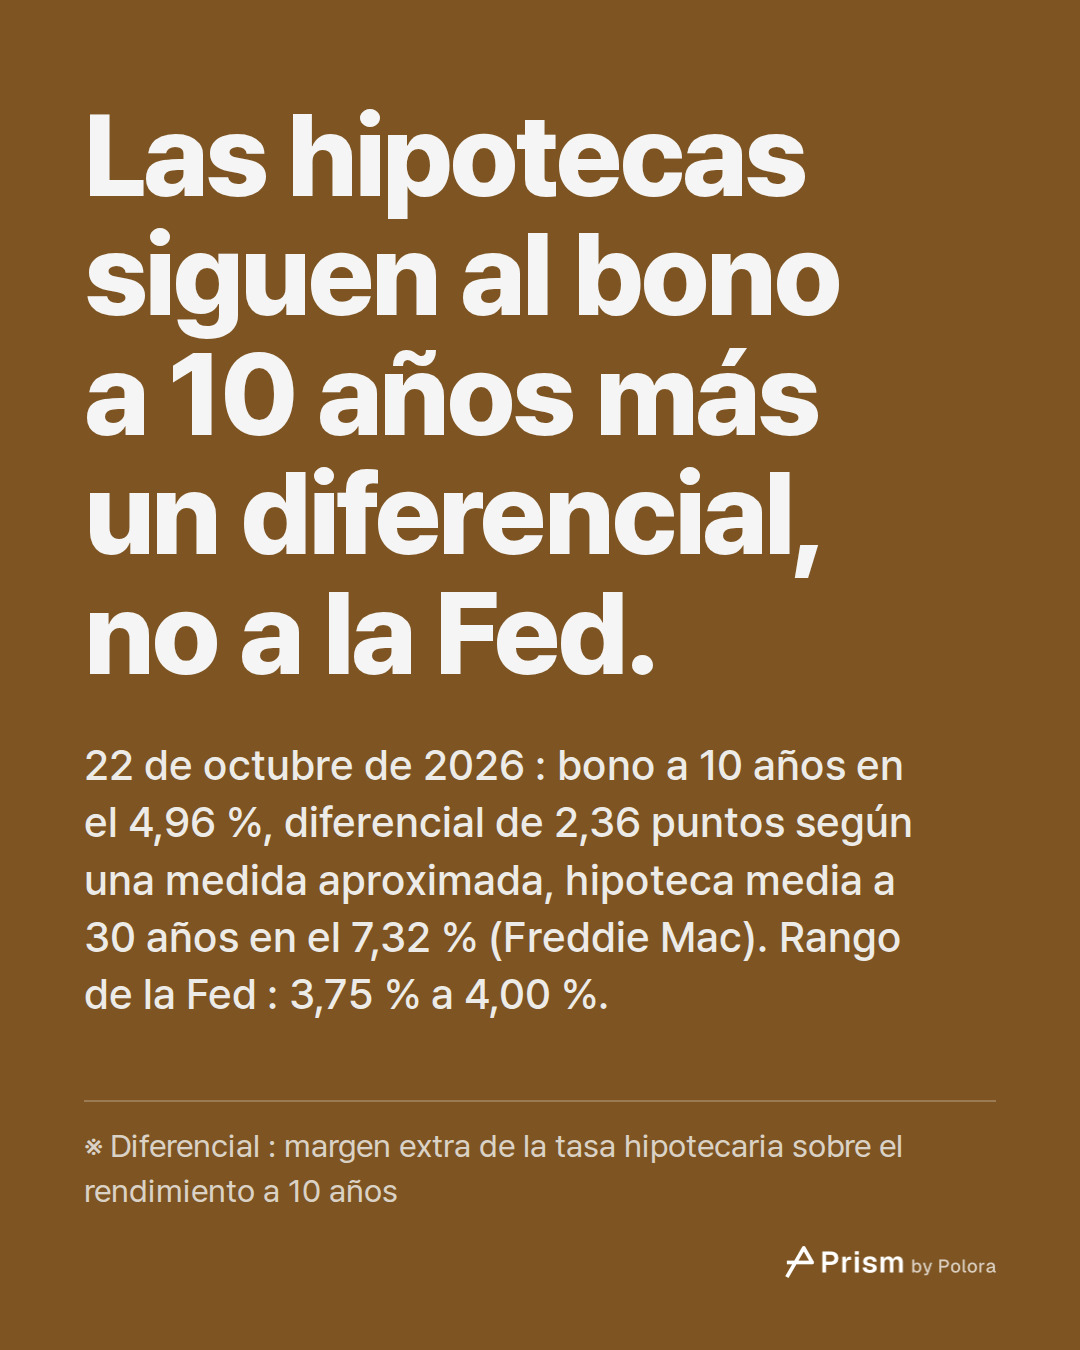
Un año después, el objetivo de la Fed estaba entre el 3,75 % y el 4,00 %, un cuarto de punto más abajo. Es el rango que la Fed fijó el 16 de septiembre de 2026, y era el último confirmado cuando se comprobó este artículo el 28 de octubre, horas antes del anuncio previsto para ese día. En la encuesta del 22 de octubre de 2026, la hipoteca media a 30 años estaba en el 7,32 %. Las dos semanas anteriores, el 8 y el 15 de octubre, había estado en el 7,40 %.
Es decir, la tasa de la Fed bajó ligeramente y las hipotecas subieron 1,13 puntos. Lo que movió las hipotecas fue otra cosa, no la tasa de referencia de la Fed. En ese mismo año, el rendimiento del bono del Tesoro de EE. UU. a 10 años pasó del 4,01 % al 4,96 %, casi un punto entero. Ahí está la mayor parte de la explicación.
- Freddie Mac Primary Mortgage Market Survey
- Freddie Mac Primary Mortgage Market Survey archive
- Federal Reserve press release, September 17, 2025
- Federal Reserve press release, September 16, 2026
- 30-Year Fixed Rate Mortgage Average in the United States (FRED)
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity (FRED)
Por qué una hipoteca a 30 años sigue al bono del Tesoro a 10 años
La Fed fija el precio del dinero a un día. Una hipoteca es un préstamo a décadas, y el banco que la concede no suele quedársela. La mayoría de las hipotecas de EE. UU. se agrupan en bonos respaldados por hipotecas, es decir, bonos que se pagan con las cuotas mensuales de muchos prestatarios, y se venden a inversores. Lo que esos inversores están dispuestos a pagar por esos bonos determina en buena medida la tasa que debe llevar una hipoteca nueva.
Una hipoteca a 30 años rara vez llega a su plazo completo. Los propietarios venden la casa o refinancian, y cada cuota mensual devuelve una parte del capital. Por eso los inversores no comparan un bono hipotecario con un bono del Tesoro a 30 años. La referencia habitual es el bono a 10 años. Un estudio de 2026 de la Reserva Federal de Boston la considera una referencia imperfecta, porque un bono hipotecario devuelve el capital poco a poco y en momentos imprevisibles, tiene otra garantía y arrastra costos de conceder y administrar el préstamo que un bono del Tesoro no tiene.
Así, sumar al rendimiento a 10 años un diferencial, un margen adicional, es una forma de explicar las tasas hipotecarias, no una fórmula que apliquen los bancos. Las tasas hipotecarias también dependen de cómo cotizan los propios bonos hipotecarios, de los costos que enfrentan prestatarios y prestamistas y de un riesgo de pago anticipado que cambia con el tiempo.
La tasa a un día de la Fed solo llega de forma indirecta al rendimiento a 10 años. Ese rendimiento refleja lo que los inversores esperan que promedie la tasa de la Fed durante la próxima década, más el extra que piden por inmovilizar su dinero tanto tiempo, por ejemplo para cubrirse del riesgo de inflación. El 5 de octubre de 2026, el bono a 10 años cerró en el 5,31 %, su cierre más alto desde mayo de 2002, según los datos diarios del Tesoro publicados por la Reserva Federal de San Luis. El 22 de octubre había vuelto al 4,96 %.
Qué paga el margen por encima del bono a 10 años
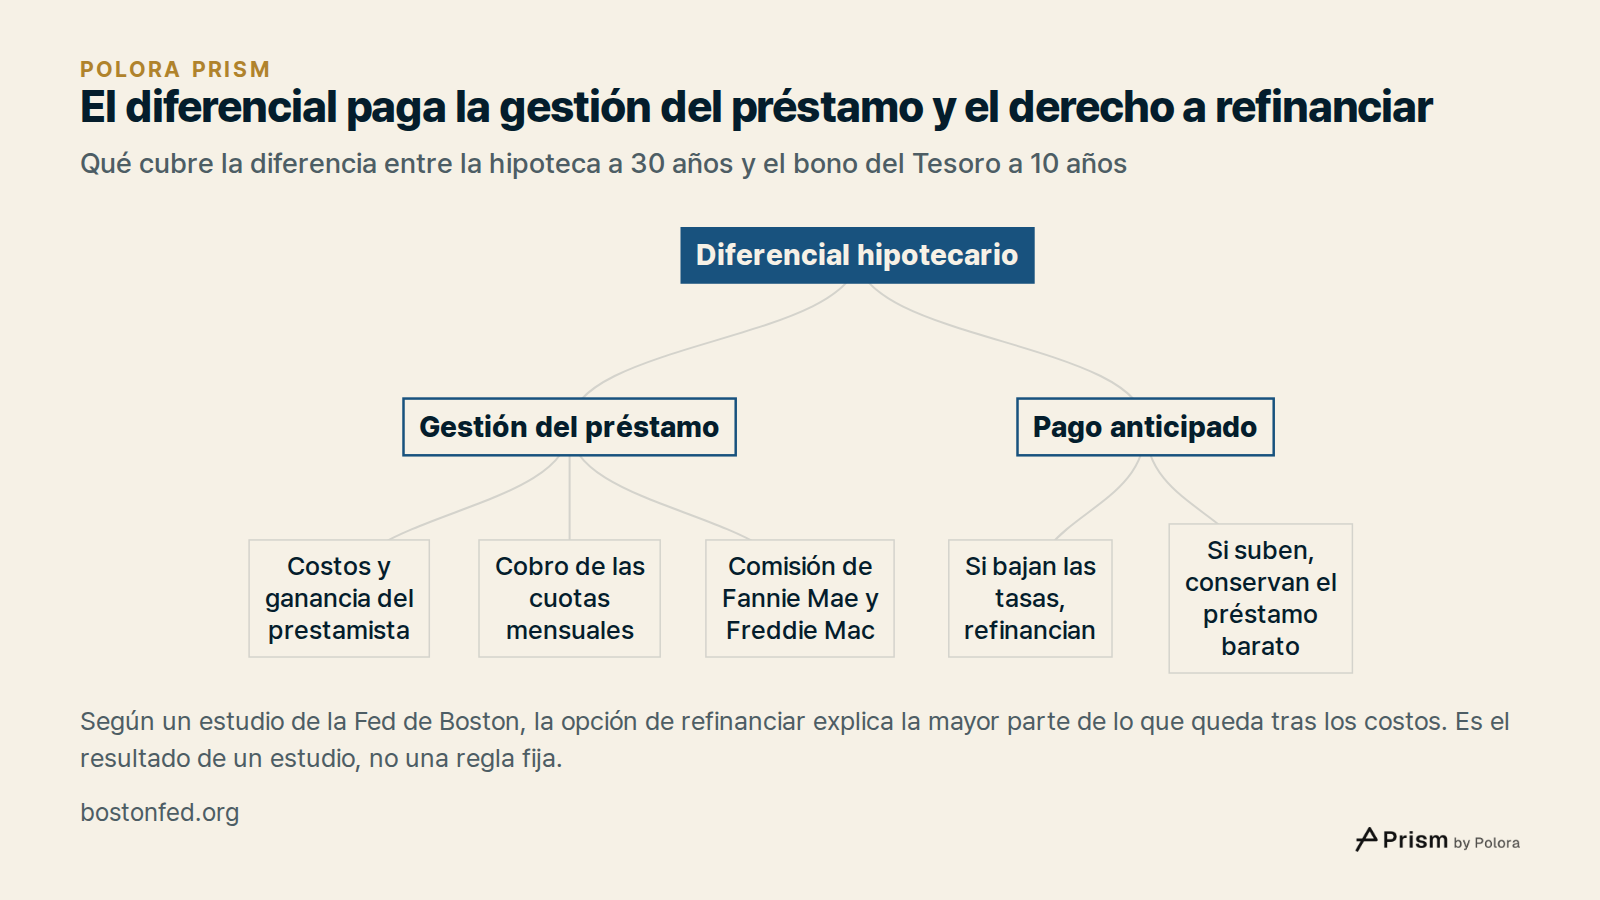
Una hipoteca cuesta más que el rendimiento a 10 años, y esa diferencia se llama diferencial hipotecario. Una parte paga la gestión del préstamo. Los prestamistas tienen costos y buscan una ganancia, alguien cobra las cuotas cada mes, y Fannie Mae y Freddie Mac, las dos grandes empresas que garantizan hipotecas en EE. UU., cobran una comisión de garantía por asegurar a los inversores que cobrarán aunque un prestatario deje de pagar. El tamaño de esa comisión depende de qué se cuente. El estudio de la Fed de Boston usa unos 0,42 puntos para construir su comparación. La Agencia Federal de Financiamiento de la Vivienda (FHFA), que suma las comisiones periódicas y las iniciales de los préstamos para viviendas unifamiliares que ambas empresas adquirieron en 2024, informa de un promedio de 65,2 puntos básicos (centésimas de punto porcentual), unos 0,65 puntos.
La parte mayor y más cambiante compensa a los inversores por un riesgo concreto. En EE. UU., quien tiene una hipoteca puede cancelarla en cualquier momento sin penalización. Cuando las tasas bajan, los prestatarios refinancian, y los inversores recuperan su dinero justo cuando solo pueden volver a prestarlo a tasas más bajas. Cuando las tasas suben, los prestatarios conservan sus préstamos baratos, y los inversores se quedan atrapados con ellos. El estudio de la Fed de Boston sostiene que esta opción de pago anticipado explica la mayor parte del diferencial que queda después de los costos. Su análisis concluye que las expectativas sobre las tasas, la intensidad con que oscilan y el costo de refinanciar explican juntos alrededor del 80 % de los movimientos de ese resto. Es el resultado de un estudio, no una regla fija.
Esa opción vale más cuando las tasas oscilan con fuerza, porque las grandes oscilaciones hacen más probable que refinanciar salga a cuenta. La Reserva Federal de Dallas encontró que en 2022 las hipotecas subieron sobre todo porque subieron los rendimientos del Tesoro, y que un mayor costo de la opción de pago anticipado, reflejo de una incertidumbre más amplia sobre el rumbo de las tasas, amplificó esa subida.
Cuánto mide hoy ese margen, según un cálculo sencillo
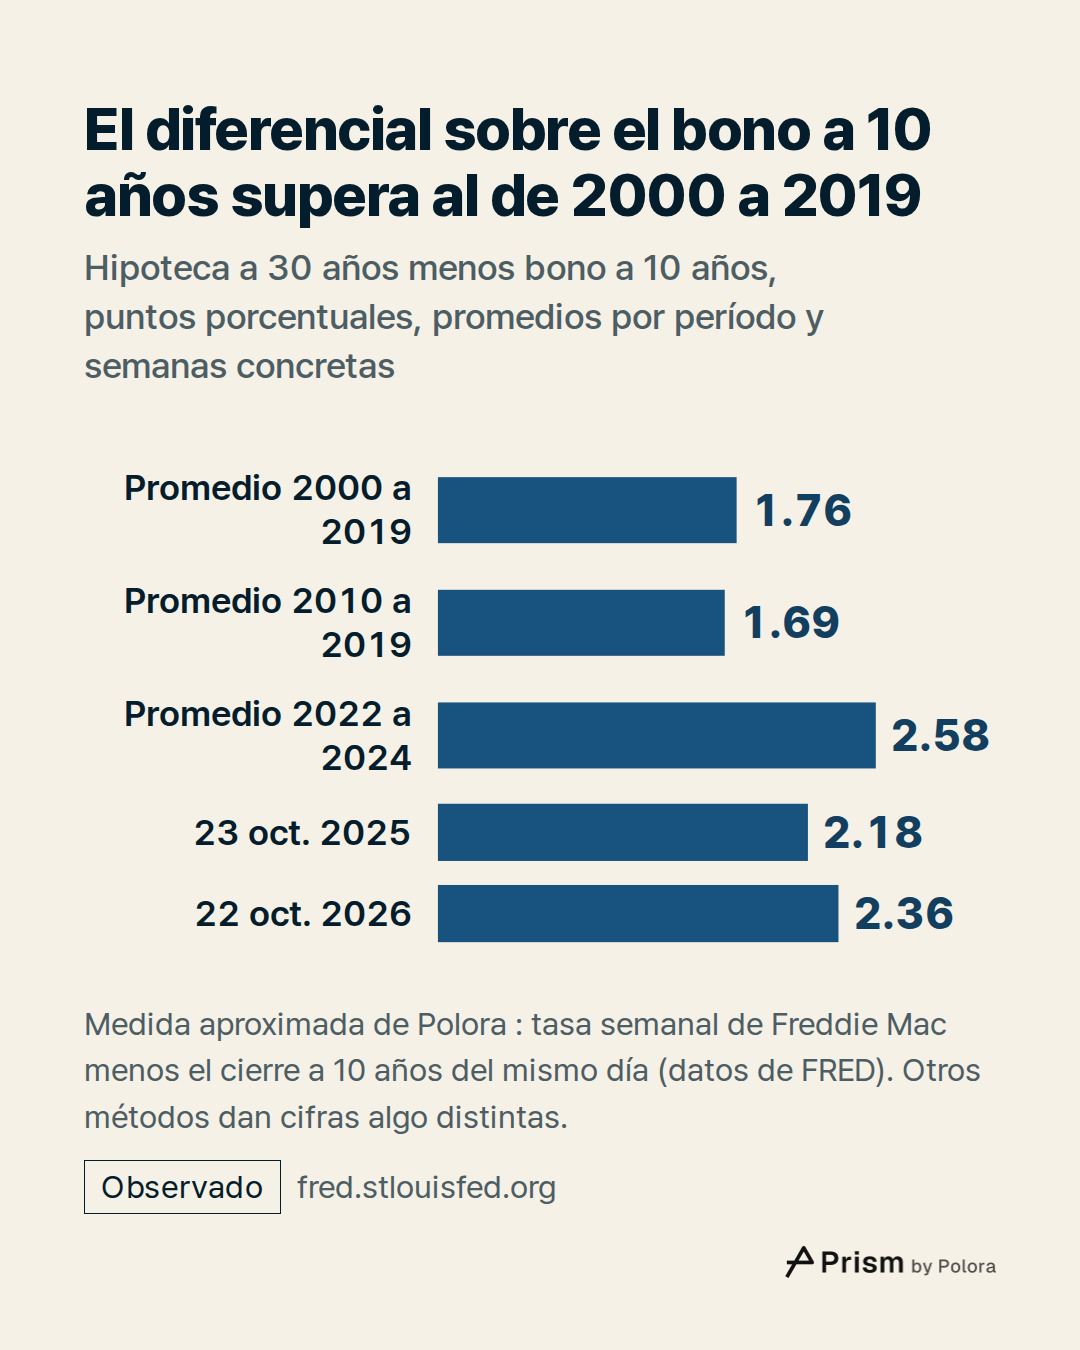
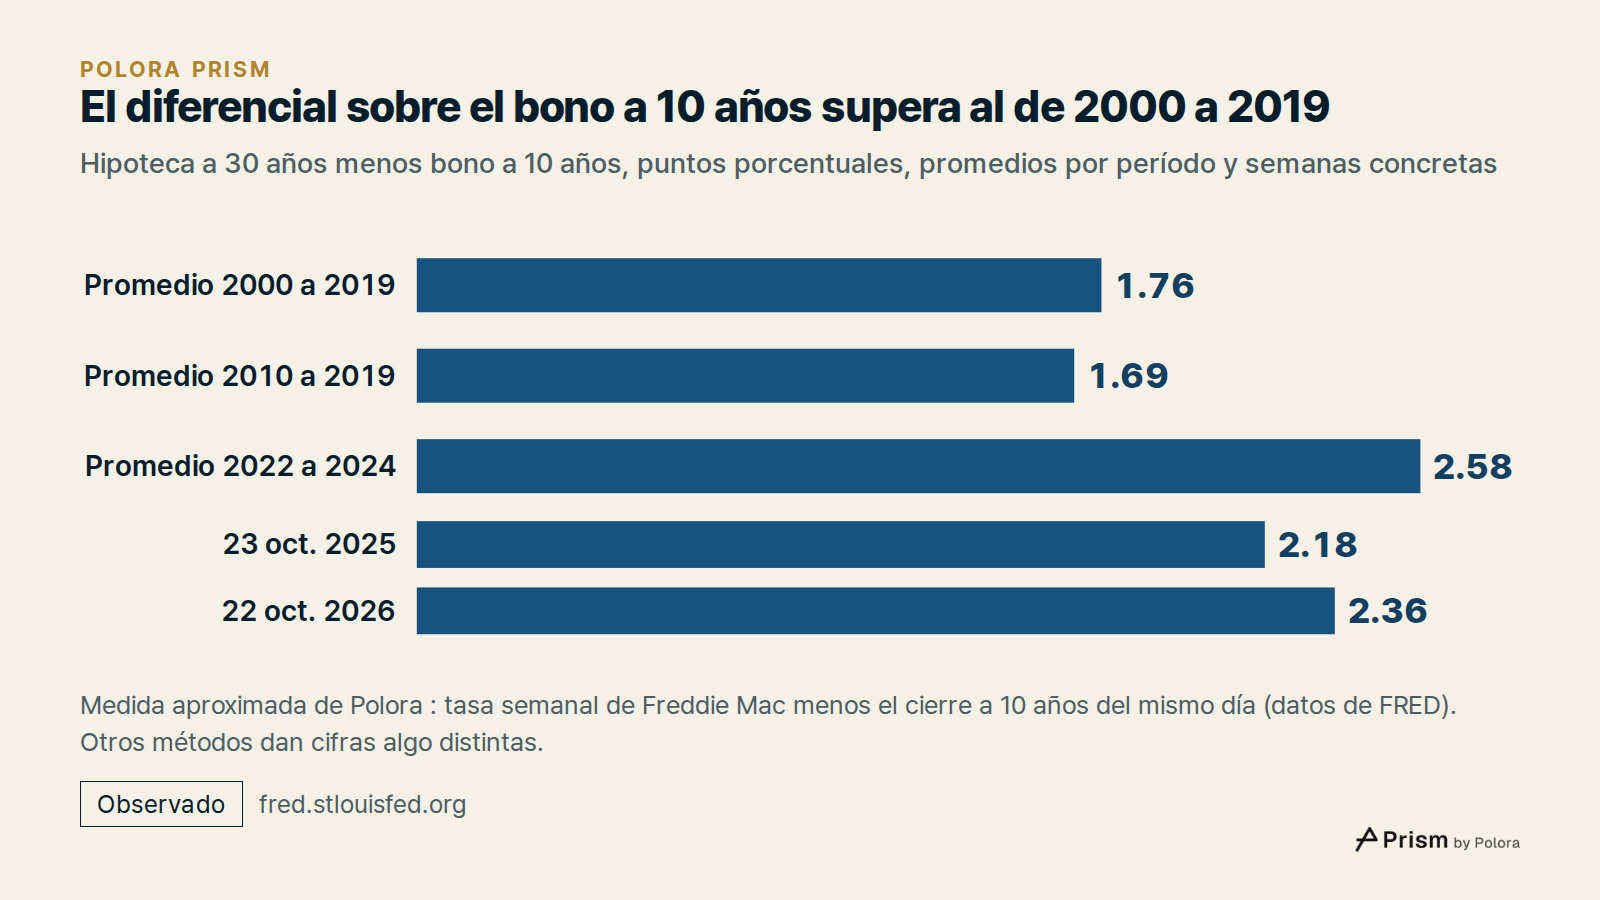
Medimos el diferencial de una manera sencilla : cada tasa semanal de la encuesta de Freddie Mac menos el cierre del bono a 10 años del mismo día, con datos públicos de la Reserva Federal de San Luis (FRED). La cifra de Freddie Mac promedia tasas ofrecidas de jueves a miércoles, así que restarle el cierre de un solo día da una diferencia aproximada, no una cotización de un momento concreto. Con esa medida, el diferencial promedió 1,76 puntos entre 2000 y 2019, y 1,69 puntos entre 2010 y 2019. Entre 2022 y 2024, años en que las tasas se movieron con brusquedad, promedió 2,58 puntos.
En octubre de 2026 se fue ampliando semana a semana : 2,18 puntos el 8 de octubre, 2,30 el 15 y 2,36 el 22. Son unos 0,6 puntos por encima del promedio de 2000 a 2019. Un año antes, el 23 de octubre de 2025, estaba en 2,18.
Con esta medida, de la subida de 1,13 puntos en la tasa a 30 años, 0,95 puntos vinieron del rendimiento a 10 años y 0,18 puntos de un diferencial más amplio. Emparejar las fechas de otra manera o elegir otros años da promedios algo distintos, así que las cifras exactas dependen del método.
Lo que estas cifras no dicen
La cifra de Freddie Mac es un promedio nacional para un tipo de prestatario : préstamos convencionales para comprar una vivienda unifamiliar en la que vivirá el propio comprador, con un historial crediticio bueno o excelente y un pago inicial del 20 %. No es la tasa que le ofrecerán a una persona concreta. Esa tasa varía según el historial crediticio, el pago inicial, el importe del préstamo y el prestamista.
Nada de lo anterior indica hacia dónde irán las tasas hipotecarias. El rendimiento a 10 años y el diferencial pueden subir o bajar cada uno por su lado, y no tienen por qué moverse juntos. Los promedios históricos describen el pasado, en los años y con el método indicados, y no prometen nada sobre el futuro. Seguirán llegando cifras nuevas. La próxima decisión de la Fed estaba prevista para el 28 de octubre de 2026 y aún no se había anunciado cuando se comprobó este artículo, así que el rango que aparece aquí es el fijado el 16 de septiembre. La próxima encuesta de Freddie Mac estaba prevista para el 29 de octubre, y por eso cada tasa de este artículo va con su fecha.
De qué trata la nueva orden ejecutiva del presidente sobre vivienda
La Orden Ejecutiva 14438, "Decreasing Housing Costs for the American People" (Reducir los costos de la vivienda para el pueblo estadounidense), está fechada el 22 de octubre de 2026, y su fecha de publicación en el Federal Register, el diario oficial del Gobierno federal, es el 28 de octubre. Pide acciones de las agencias y programas piloto sobre los costos que rodean a una hipoteca : cómo se evalúa y se cobra en algunas refinanciaciones el riesgo de título (el riesgo de un defecto en el registro legal de quién es dueño de la vivienda), la cancelación a tiempo del seguro hipotecario cuando el préstamo baja al 78 % del valor de la vivienda, las tasas de interés de ciertos préstamos hipotecarios directos del Departamento de Asuntos de Veteranos y del Departamento de Agricultura, y las viviendas prefabricadas.
Muchas de estas medidas son programas piloto o tienen condiciones, y dependen de que las agencias y el sector las pongan en marcha. Tratan de las comisiones y costos que se suman a una hipoteca, no del rendimiento del Tesoro ni del diferencial que exigen los inversores, las dos fuerzas que describe este artículo.
La frase para llevarse
La tasa de una hipoteca a 30 años en EE. UU. se fija en el mercado de bonos hipotecarios, donde se mide contra el rendimiento del bono del Tesoro a 10 años, no contra la tasa a un día de la Fed. Por encima de ese rendimiento hay un diferencial que paga la gestión del préstamo y, según la Fed de Boston, sobre todo el derecho del prestatario a refinanciar cuando bajan las tasas. En octubre de 2026, las dos partes estaban altas a la vez, y por eso la hipoteca media costaba más del 7 % mientras el rango objetivo de la Fed estaba entre el 3,75 % y el 4,00 %. Para entender la tasa de una hipoteca hay que mirar el rendimiento a 10 años y el diferencial, no la cifra de referencia de la Fed.