Tres empresas que gastan cada una más de 40 mil millones de dólares por trimestre
Microsoft y Alphabet, la matriz de Google, presentan resultados el 28 de octubre de 2026, después del cierre de la bolsa estadounidense, y Amazon lo hace el 29 de octubre. Cuando se escribió este texto, el 28 de octubre, ninguna de las tres había publicado sus cifras de julio a septiembre. Por eso, las cifras que se usan aquí corresponden al último trimestre que cada una ha presentado, de abril a junio de 2026. Cuando salgan las nuevas, podrán leerse de la misma manera.
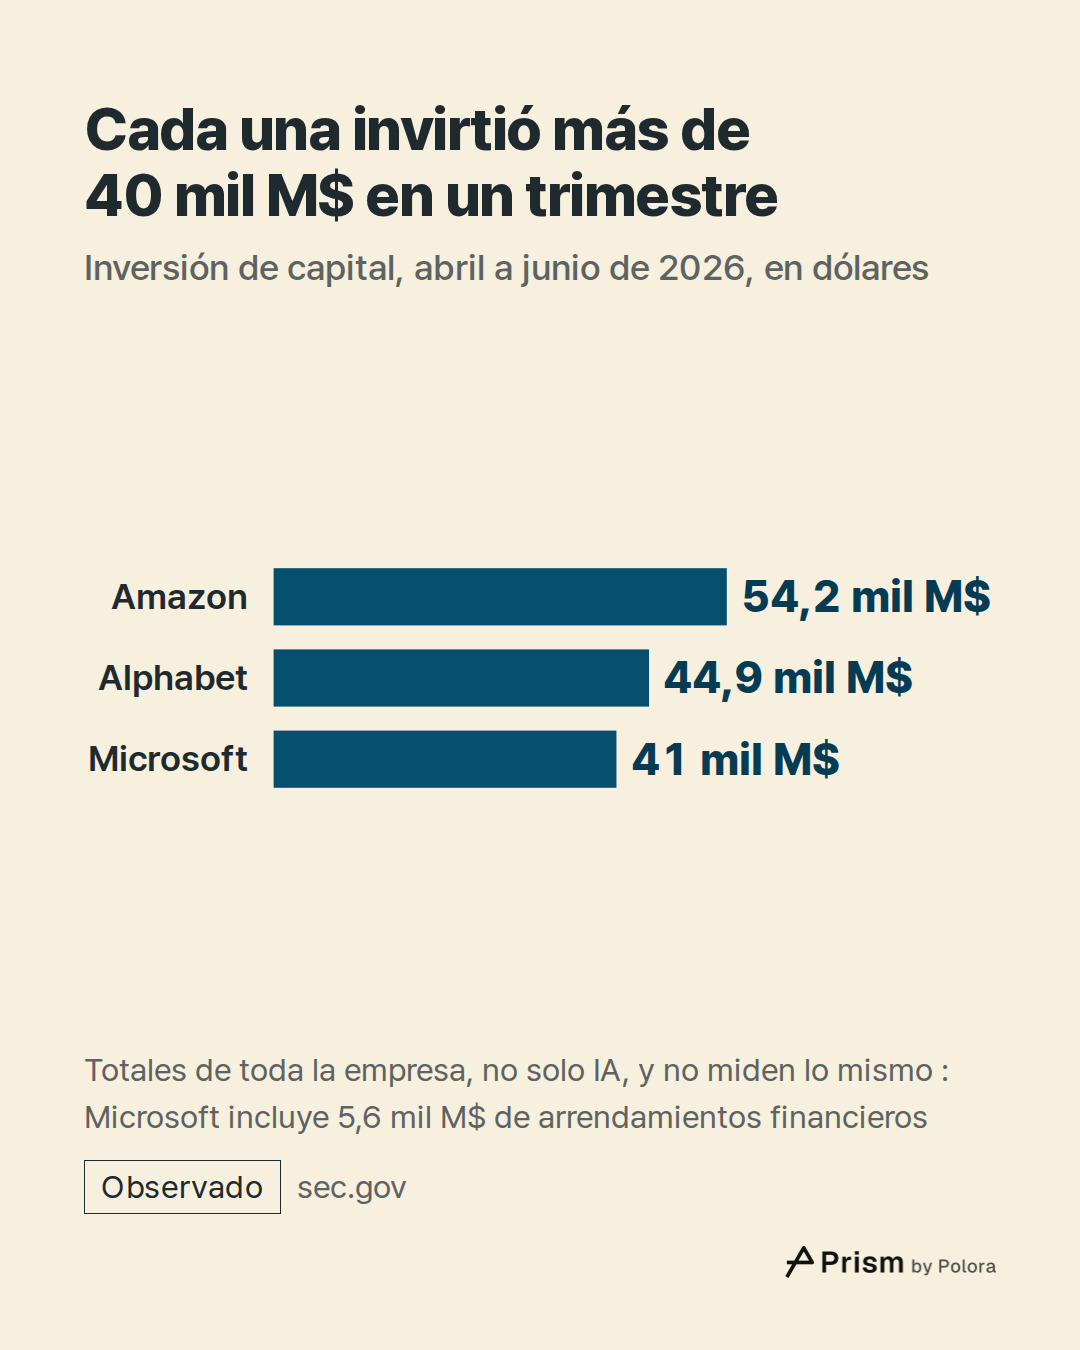
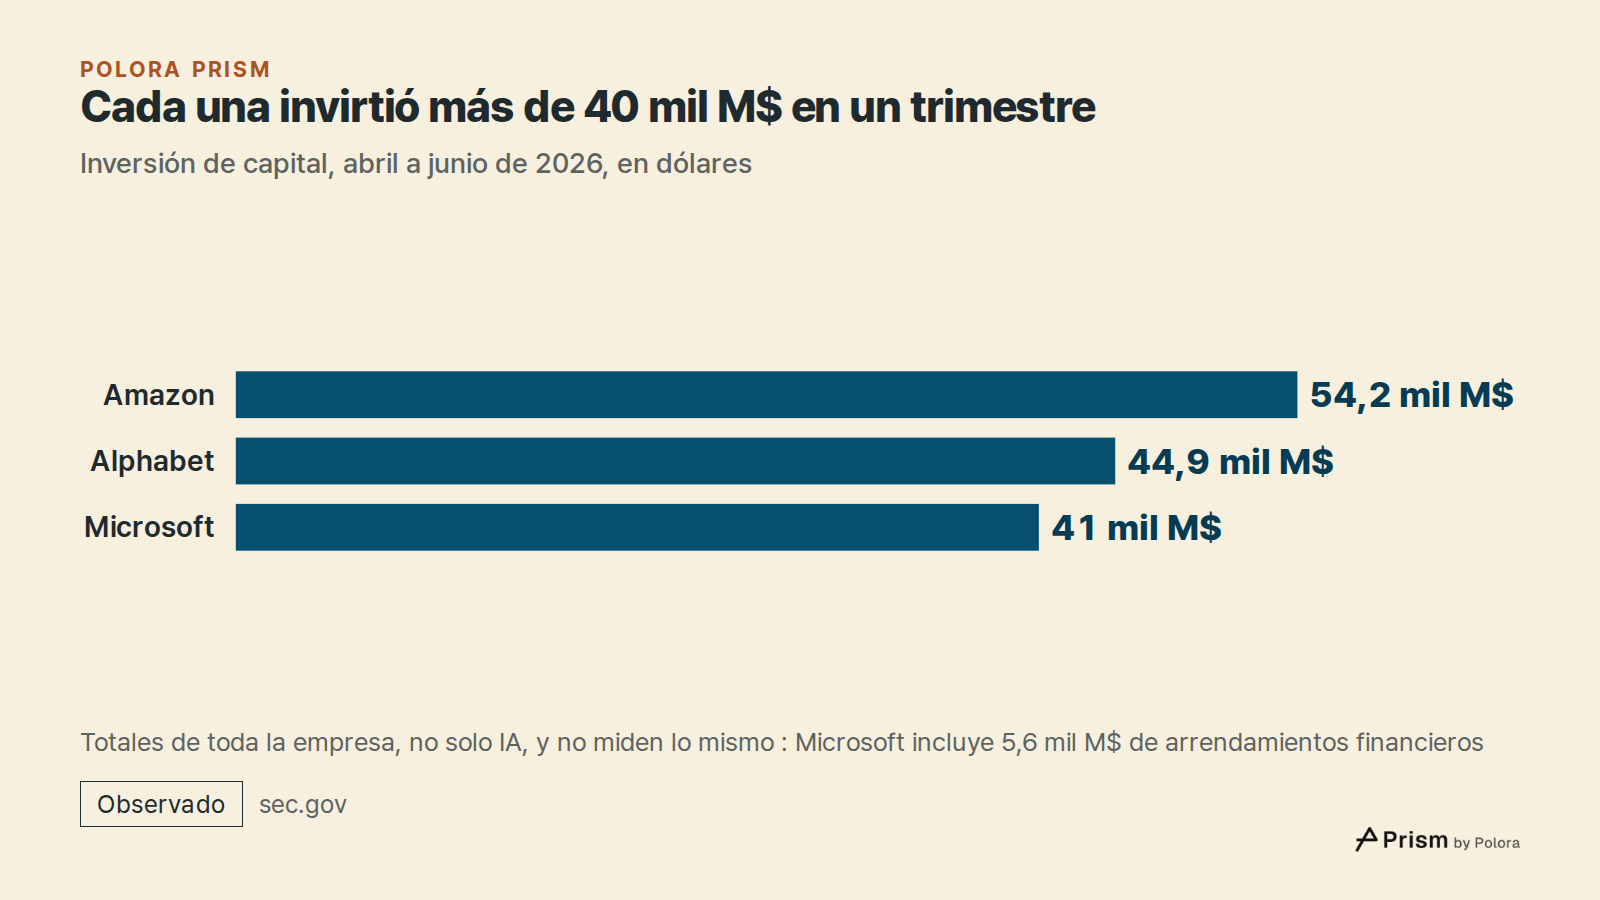
En ese trimestre, Alphabet pagó 44,9 mil millones de dólares por inmuebles y equipos, sobre todo servidores y centros de datos. Las compras de inmuebles y equipos de Amazon sumaron 54,2 mil millones de dólares, y la empresa cifró aparte su inversión en efectivo en 53,1 mil millones. Microsoft dijo que su inversión de capital fue de 41 mil millones de dólares, una cifra que incluye 5,6 mil millones en centros de datos obtenidos mediante arrendamientos financieros. Sus pagos en efectivo por inmuebles y equipos fueron de 35,8 mil millones. Estas cifras no miden lo mismo, y la diferencia entre las dos de Microsoft es una de las cosas que este artículo explica.
Ninguna de estas cifras corresponde solo a la IA. Recogen todo lo que cada empresa compró en equipos y edificios, y ninguna de las tres publica una línea aparte con lo que se destinó a la IA. La infraestructura de IA es una parte grande de esta expansión, pero los totales no dicen cuánto.
El año fiscal de Microsoft termina el 30 de junio. El informe previsto para el 28 de octubre corresponde al primer trimestre de su año fiscal 2027 y cubre de julio a septiembre de 2026. En septiembre, Microsoft dijo que esperaba una inversión de capital superior a 50 mil millones de dólares para ese trimestre, "incluido el efecto de la actualización de la vida útil". Más abajo se vuelve sobre esa actualización.
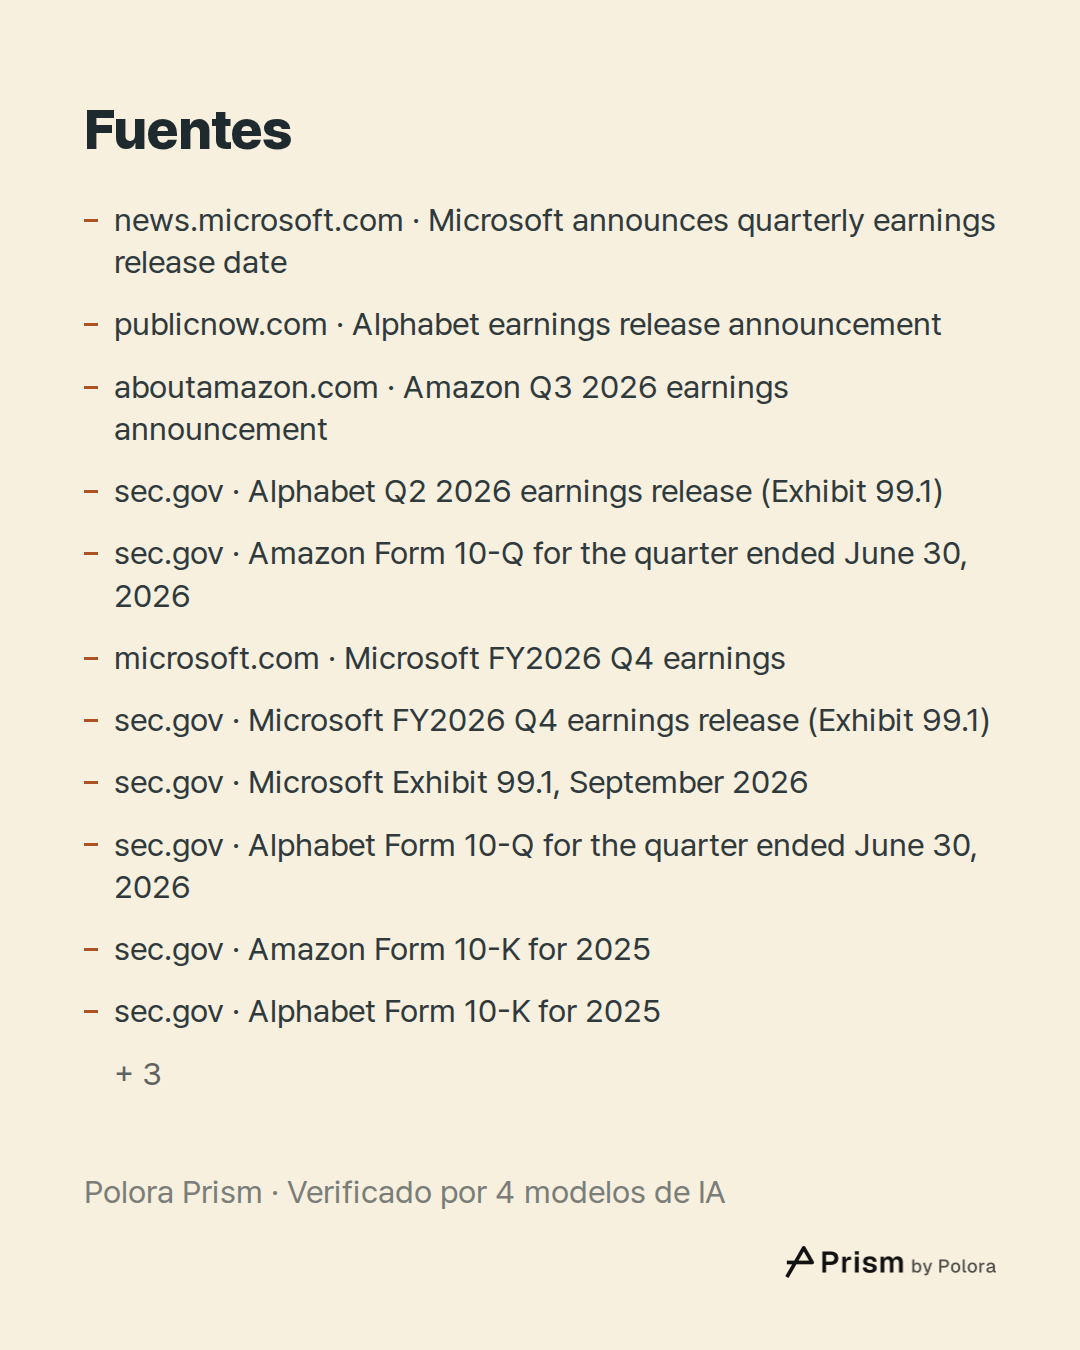
- Microsoft announces quarterly earnings release date
- Alphabet earnings release announcement
- Amazon Q3 2026 earnings announcement
- Alphabet Q2 2026 earnings release (Exhibit 99.1)
- Amazon Form 10-Q for the quarter ended June 30, 2026
- Microsoft FY2026 Q4 earnings
- Microsoft FY2026 Q4 earnings release (Exhibit 99.1)
- Microsoft Exhibit 99.1, September 2026
El dinero sale el día en que se paga la factura
La inversión de capital, también llamada capex, es el dinero que se gasta en cosas que se usarán durante años, como servidores, chips, terrenos y edificios. En el estado de flujos de efectivo se cuenta en el trimestre en que el dinero sale de verdad. No siempre es el trimestre en que llega el equipo, porque una compra puede registrarse primero y pagarse después. La cifra de capex de Microsoft incluye además edificios obtenidos mediante arrendamientos financieros, que no se pagan en efectivo de una sola vez.
El flujo de caja libre recoge el lado del efectivo. Se calcula a partir del dinero que genera el negocio de una empresa, restándole lo que pagó por equipos. Alphabet y Amazon publican esta cifra, y cada una la define de forma un poco distinta. Alphabet resta sus compras de inmuebles y equipos. Amazon resta sus compras, descontando lo que recupera por la venta de activos y por incentivos. Microsoft no presenta una línea de flujo de caja libre en su comunicado de resultados, aunque da la cifra en su conferencia con analistas.
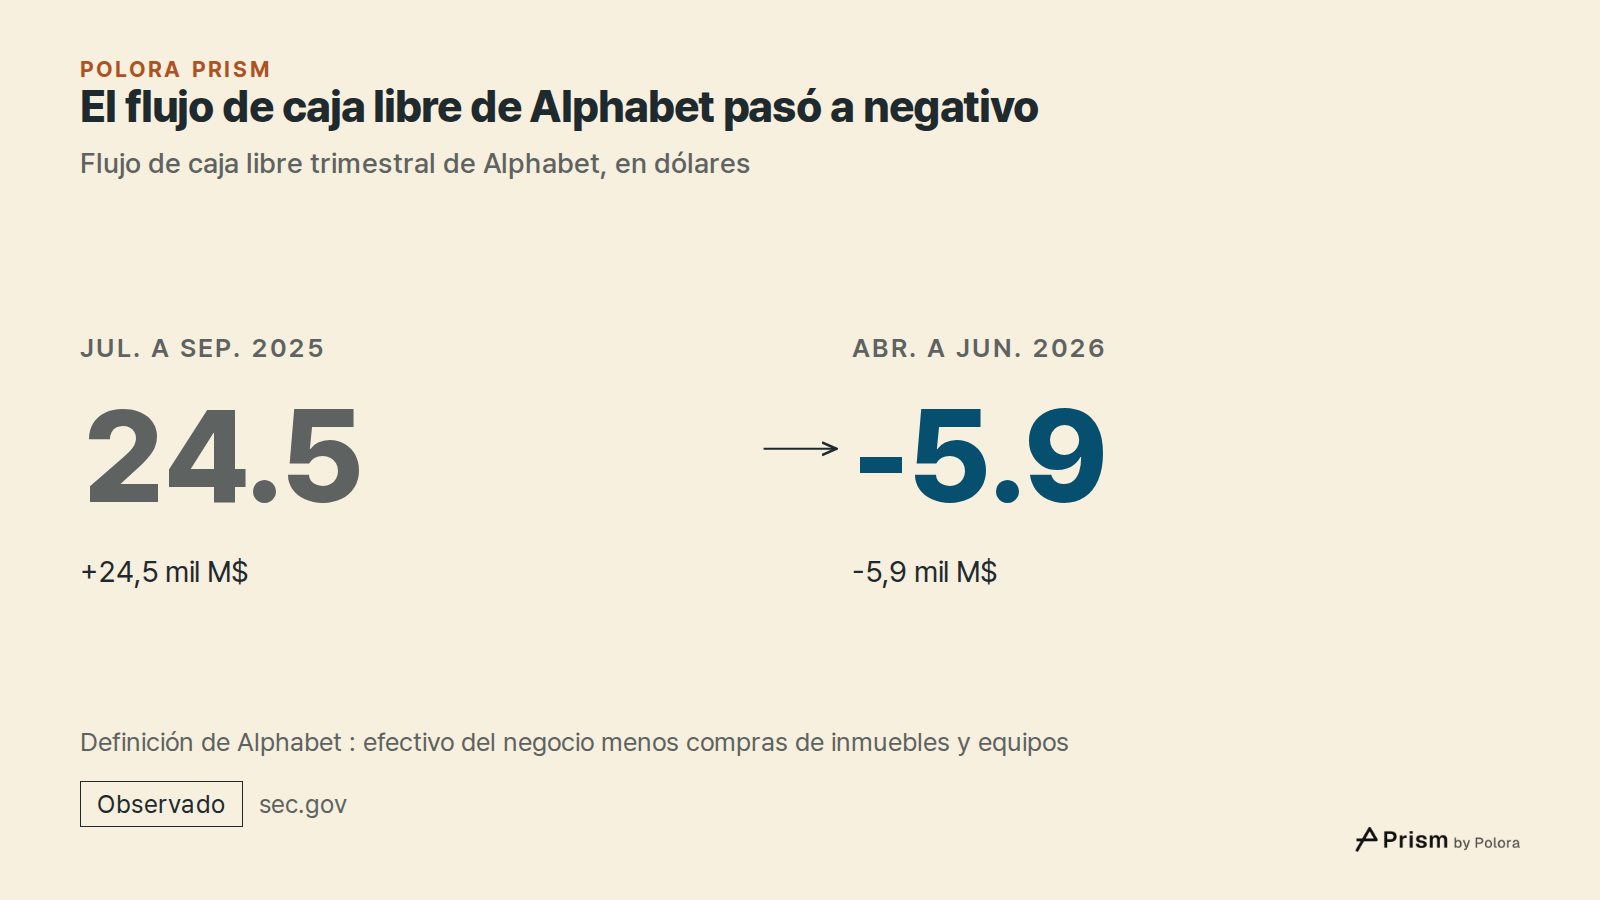
Entre abril y junio de 2026, el negocio de Alphabet generó 39,1 mil millones de dólares en efectivo, y Alphabet gastó 44,9 mil millones en equipos. Eso dejó un flujo de caja libre de menos 5,9 mil millones de dólares, frente a más 24,5 mil millones en el trimestre de julio a septiembre de 2025. En los doce meses hasta junio de 2026, el flujo de caja libre de Amazon fue de menos 7,6 mil millones de dólares. El flujo de caja libre de Microsoft, calculado como el efectivo de su negocio menos el efectivo pagado por inmuebles y equipos, fue de unos 19,6 mil millones de dólares entre abril y junio, la misma cifra que dio en su conferencia. Calculado igual, un año antes fue de unos 25,6 mil millones. Una definición que restara también los arrendamientos financieros daría una cifra menor.
El gasto espera hasta que el servidor se enciende
El beneficio funciona de otra manera. Un servidor comprado hoy no se cuenta hoy como gasto. Queda en el balance como un activo, y su coste empieza a llegar al beneficio solo cuando está listo para usarse. Ese cargo gradual se llama amortización, o depreciación.
Alphabet lo dice en su propio informe al regulador. La amortización empieza cuando un activo está listo para el uso previsto, y el tiempo que pasa desde la compra hasta ese momento "puede ir de meses a años". Un centro de datos se construye por fases. Primero se compra el terreno, luego se levantan los edificios y después se instalan los servidores.
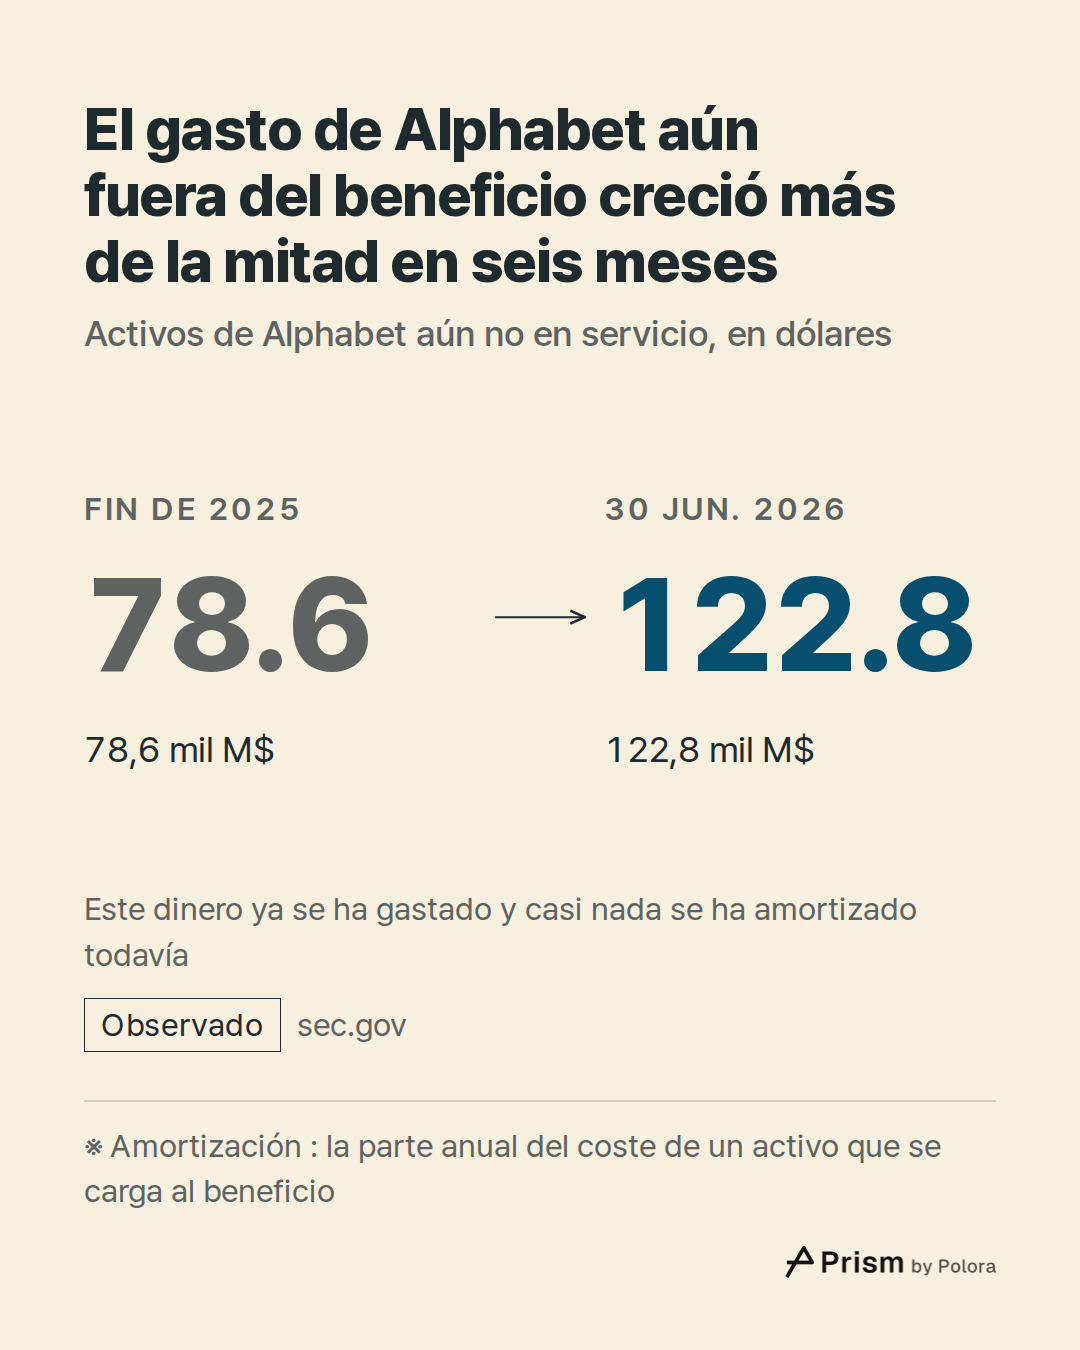
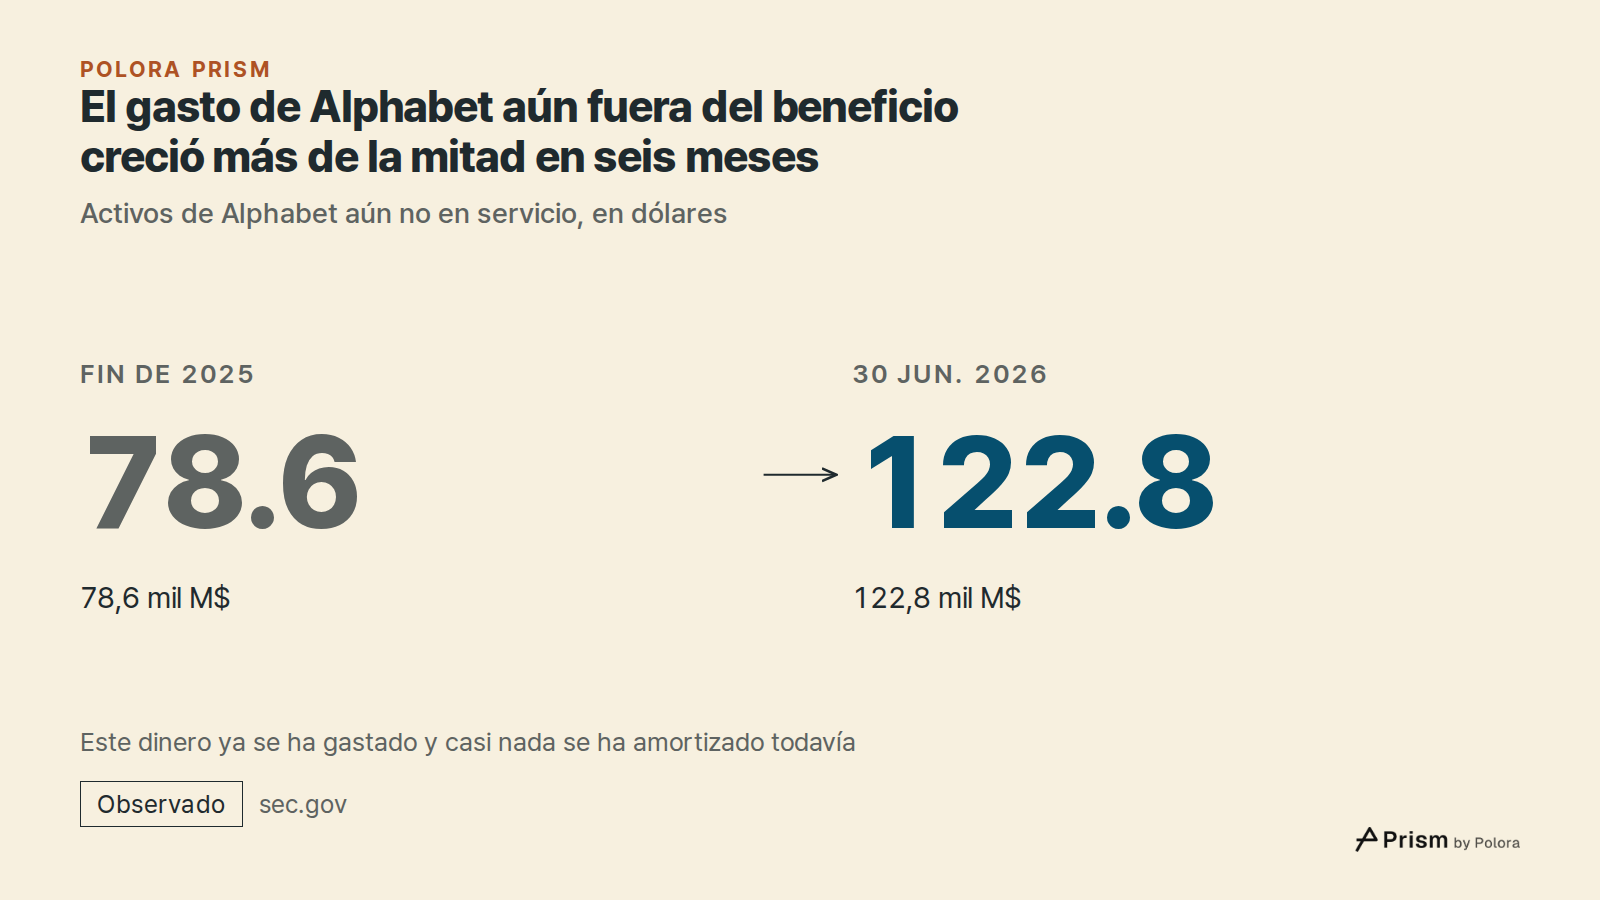
Los activos de Alphabet que aún no estaban en servicio pasaron de 78,6 mil millones de dólares a finales de 2025 a 122,8 mil millones el 30 de junio de 2026. En Amazon, las obras en curso sumaban 71,7 mil millones de dólares a finales de 2025, frente a 46,6 mil millones un año antes. Todo ese dinero ya se ha gastado, y casi nada ha llegado todavía al beneficio.
Después llega por partes, a lo largo de una vida útil que elige la empresa
Cuando un activo ya está en uso, su coste se reparte en partes anuales iguales a lo largo de su vida útil prevista. Pensemos en un lote hipotético de servidores de 6 mil millones de dólares. Amortizado en seis años, cuesta mil millones de dólares al año. En cinco años, cuesta 1,2 mil millones al año. Cuanto más larga es la vida útil supuesta, más pequeña es cada parte y más alto el beneficio mientras tanto. El efectivo gastado es el mismo en los dos casos.
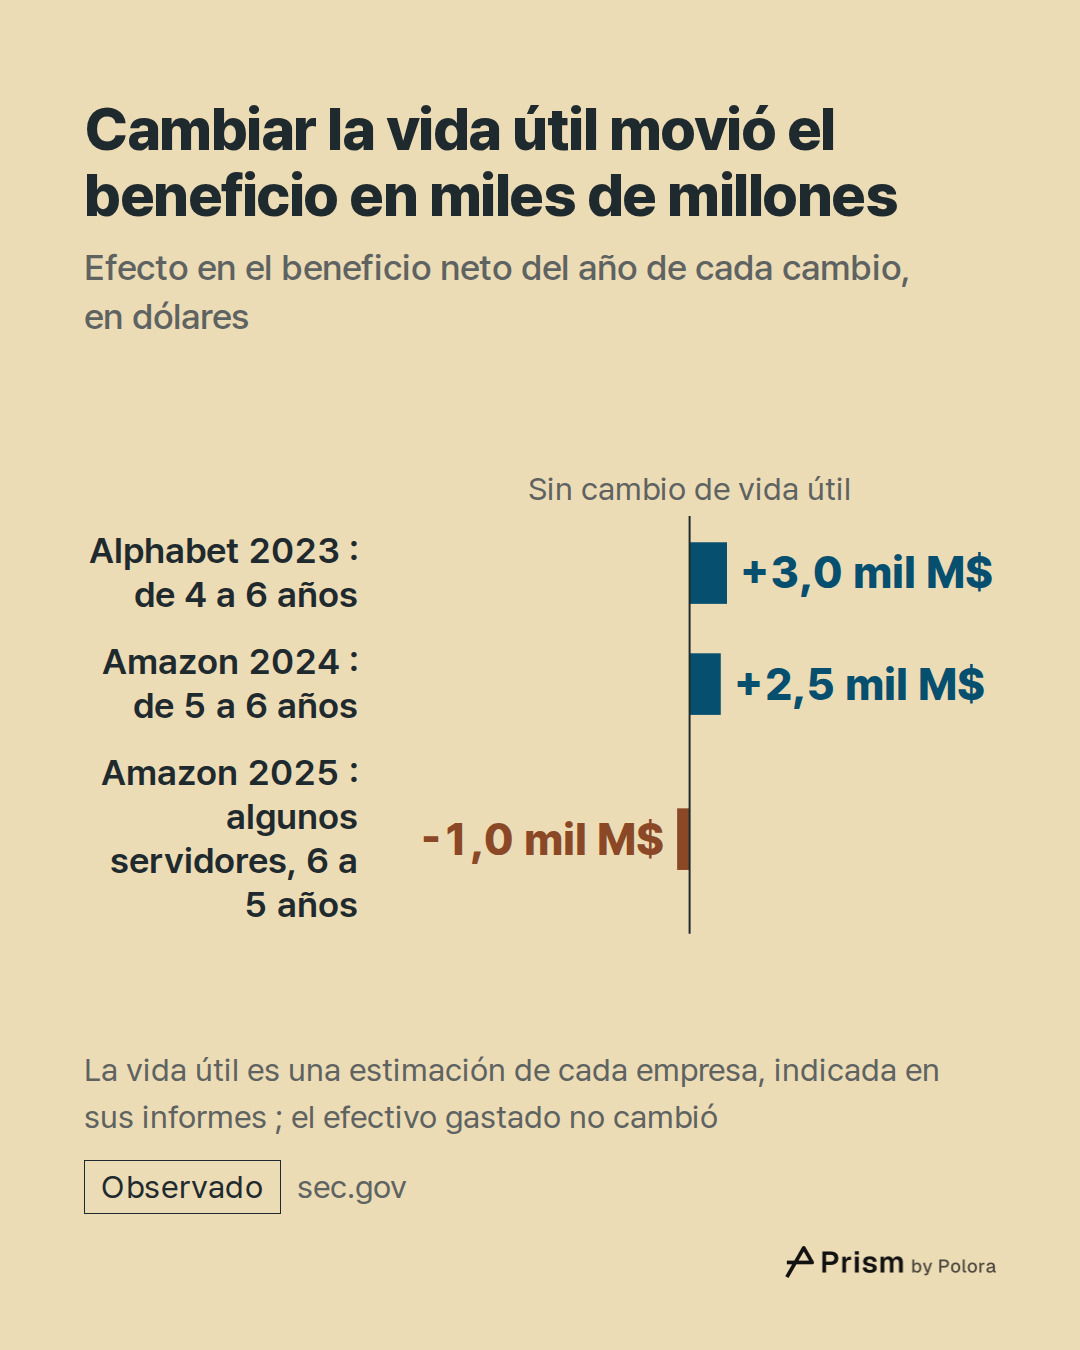
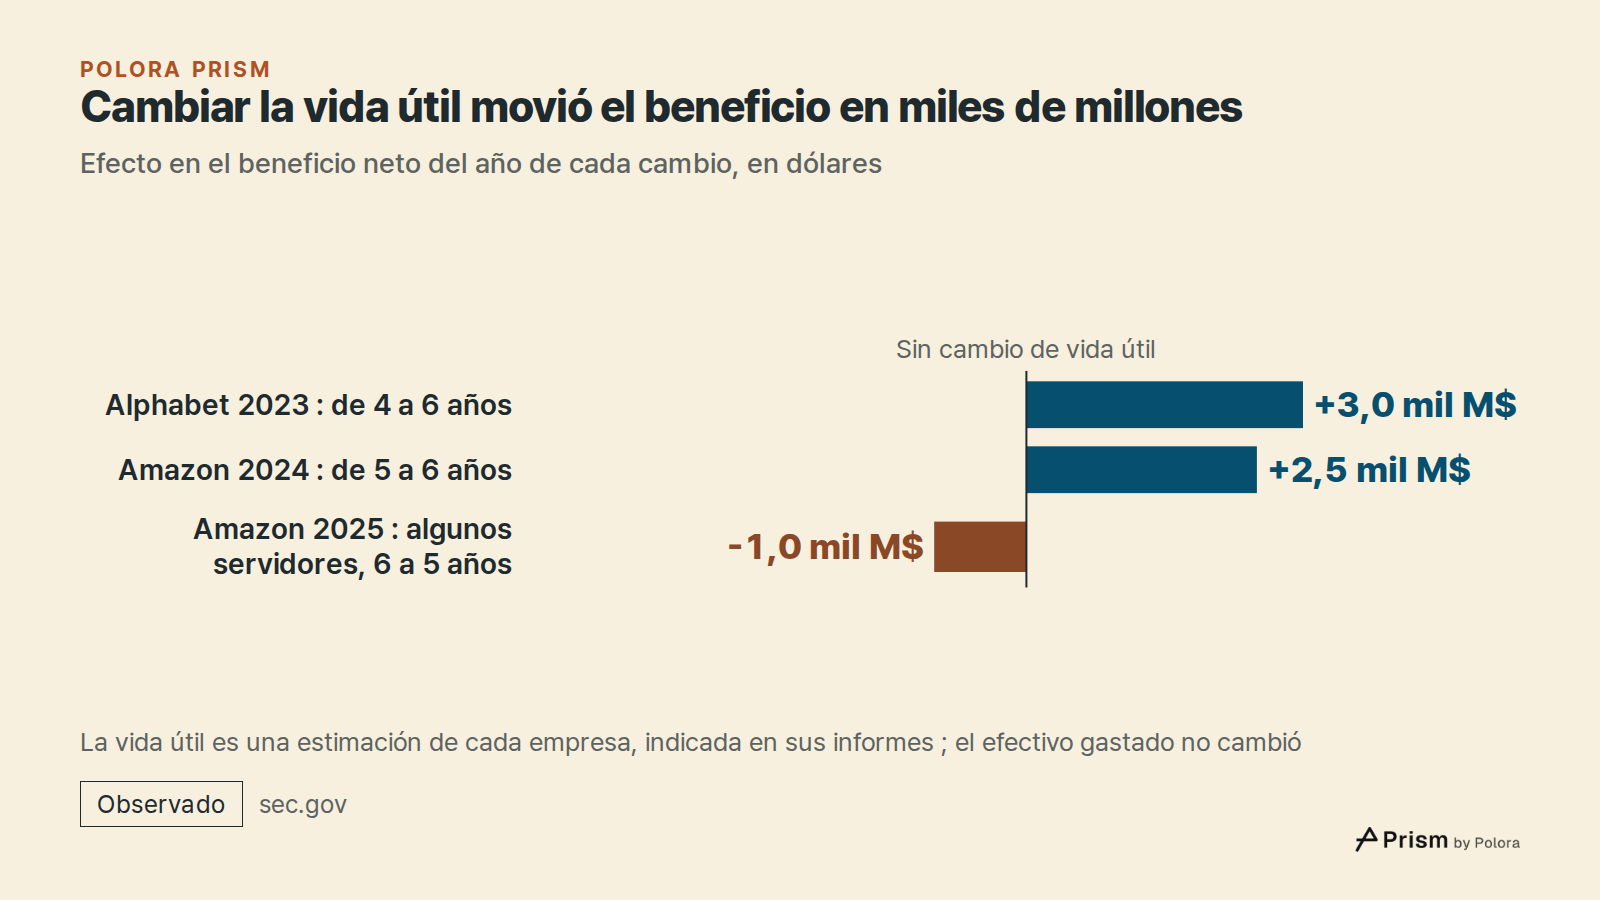
Cada empresa elige su propia vida útil y la indica en sus informes. Alphabet amortiza los servidores y el equipo de red, en general, en seis años. En 2023 pasó los servidores de cuatro a seis años, lo que redujo la amortización de ese año en 3,9 mil millones de dólares y aumentó el beneficio neto en 3,0 mil millones. Microsoft da un rango de dos a seis años para servidores y equipo de red.
Amazon ha ido en las dos direcciones. Desde enero de 2024 alargó la vida útil de sus servidores de cinco a seis años, lo que recortó la amortización de 2024 en 3,2 mil millones de dólares y sumó 2,5 mil millones al beneficio neto. Desde enero de 2025 acortó la de una parte de sus servidores y equipos de red de seis años a cinco, "debido al ritmo creciente del desarrollo tecnológico, en particular en el ámbito de la inteligencia artificial". Eso añadió 1,4 mil millones de dólares de amortización en 2025 y restó 1,0 mil millones al beneficio neto. Las mismas máquinas, dos decisiones con un año de diferencia, y el beneficio se movió en miles de millones cada vez.
La vida útil es una estimación, y los informes explican el razonamiento que hay detrás. La lección no es que una de ellas tenga razón. El beneficio declarado lleva dentro un supuesto sobre cuánto tiempo seguirá siendo útil el equipo, y ese supuesto figura en una nota que la mayoría de los lectores se salta.
Cómo un arrendamiento puede sacar gasto de la cifra de inversión
No todos los centros de datos se compran. Muchos se alquilan, y la contabilidad divide los arrendamientos en dos tipos. Un arrendamiento financiero se trata casi como una compra, así que entra en el balance como equipo y Microsoft lo cuenta en su inversión de capital. Un arrendamiento operativo se trata más bien como un alquiler y no se cuenta en el capex.
Que un arrendamiento sea de un tipo o del otro depende en parte de cuánto se espera que dure el edificio. Desde el inicio de su año fiscal 2027, en julio de 2026, Microsoft alargó la vida útil estimada de sus centros de datos y edificios de oficinas de 15 años a 25. Este cambio afecta a los edificios, no a los servidores que hay dentro, cuyo rango de dos a seis años es una política aparte. La directora financiera de Microsoft dijo que el cambio tendría un "beneficio mínimo" en el resultado operativo del año fiscal 2027. Según ella, el efecto principal es que más arrendamientos futuros de centros de datos pasarán a ser operativos y, por tanto, quedarán fuera del capex. Microsoft dijo que, por lo demás, sus planes de inversión para el año natural 2026 no habían cambiado y que ahora espera un capex de unos 175 mil millones de dólares para el año.
Así que la cifra de capex bajó por la forma de clasificar los arrendamientos, no porque cambiaran los planes. El alquiler de esos edificios sigue teniendo que pagarse. Aparece con el tiempo como gasto operativo y, mientras tanto, en los compromisos de arrendamiento.
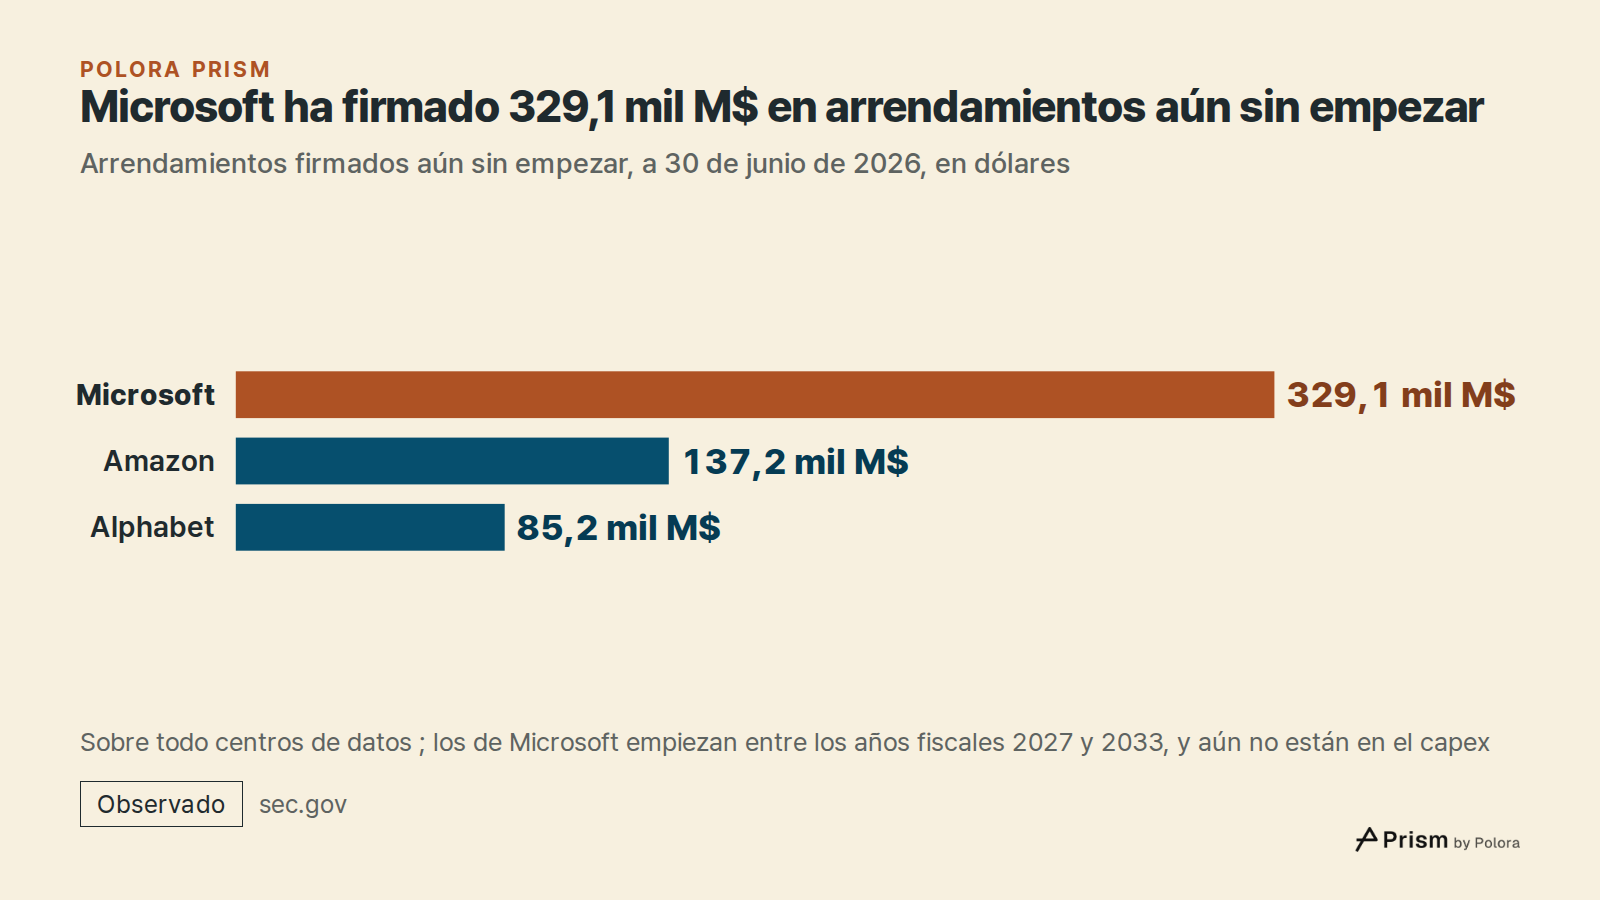
Esos compromisos son grandes. A 30 de junio de 2026, Microsoft había firmado arrendamientos por 329,1 mil millones de dólares, sobre todo de centros de datos, que aún no habían empezado y que comienzan entre el año fiscal 2027 y el año fiscal 2033. Alphabet declaró 85,2 mil millones de dólares en arrendamientos de este tipo. Amazon declaró 137,2 mil millones. Nada de esto está todavía en el capex ni en la amortización.
Beneficio y efectivo, uno al lado del otro
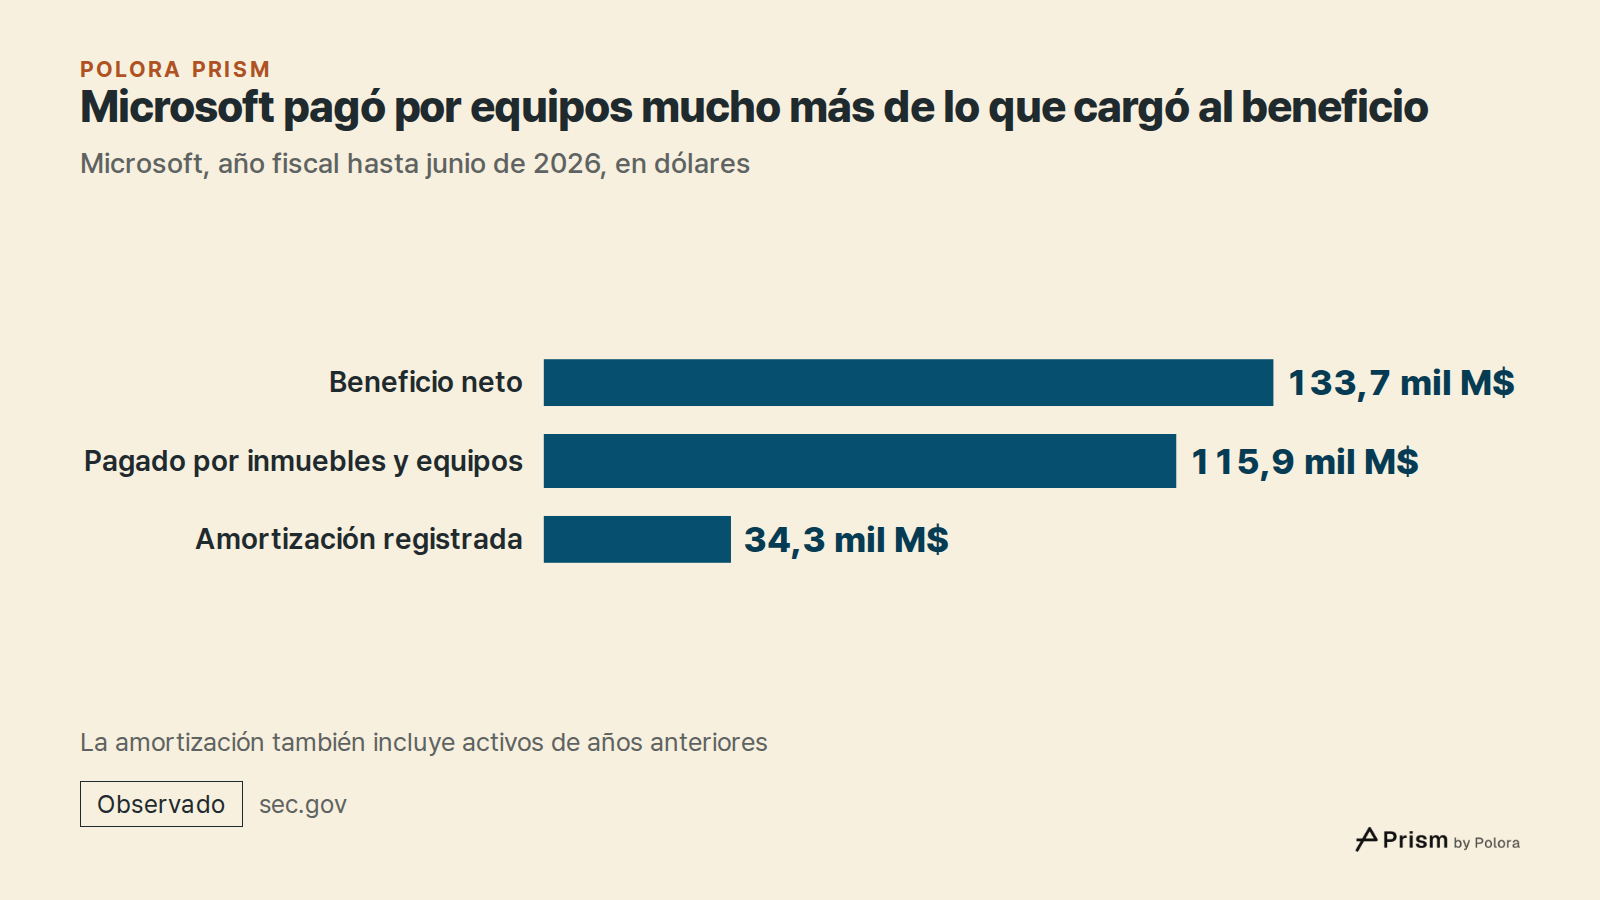
Si se ponen las dos medidas una junto a otra, la diferencia salta a la vista. En su año fiscal hasta junio de 2026, Microsoft obtuvo un beneficio neto de 133,7 mil millones de dólares y registró 34,3 mil millones de amortización, mientras pagaba 115,9 mil millones por inmuebles y equipos. El efectivo de su negocio menos ese gasto sumó unos 67,0 mil millones de dólares, la mitad de su beneficio neto.
El flujo de caja libre de Alphabet fue de menos 5,9 mil millones de dólares entre abril y junio de 2026. Su beneficio neto en el mismo trimestre fue de 112,2 mil millones. La mayor parte de la diferencia no tenía nada que ver con los servidores. El trimestre incluyó una ganancia no realizada de 99,0 mil millones de dólares en acciones de otras empresas que posee Alphabet, que elevó el beneficio neto en 77,1 mil millones después de impuestos sin que entrara efectivo.
Amazon muestra el mismo patrón. Su beneficio neto de abril a junio de 2026 fue de 62,6 mil millones de dólares, incluidos 50,5 mil millones por revalorizaciones de participaciones en empresas no cotizadas, que el informe atribuye sobre todo a sus acciones preferentes sin derecho a voto en la empresa de IA Anthropic. En los doce meses hasta junio, el beneficio neto fue de 135,3 mil millones de dólares y el flujo de caja libre, de menos 7,6 mil millones.
Así que en este trimestre la diferencia entre beneficio y efectivo tuvo dos fuentes principales. La mayor parte del coste de los equipos todavía no había llegado al beneficio, y las ganancias por revalorización sí. Eso no significa que el beneficio solo exista sobre el papel. Los negocios en sí siguieron generando mucho efectivo : 39,1 mil millones de dólares en Alphabet solo en ese trimestre. Ninguna de las dos fuentes de la diferencia es, por sí sola, una señal de problemas ni de buena salud. Cada una es algo que conviene saber antes de leer la cifra principal.
Qué mirar cuando salgan las cifras nuevas
El capex y el flujo de caja libre muestran cuánto efectivo se ha destinado a la expansión. La amortización muestra a qué velocidad llega ese coste al beneficio, una velocidad marcada por supuestos que eligió cada empresa. Ninguna de estas cifras dice qué parte del gasto es para la IA ni si dará frutos, y este artículo no toma postura sobre eso.
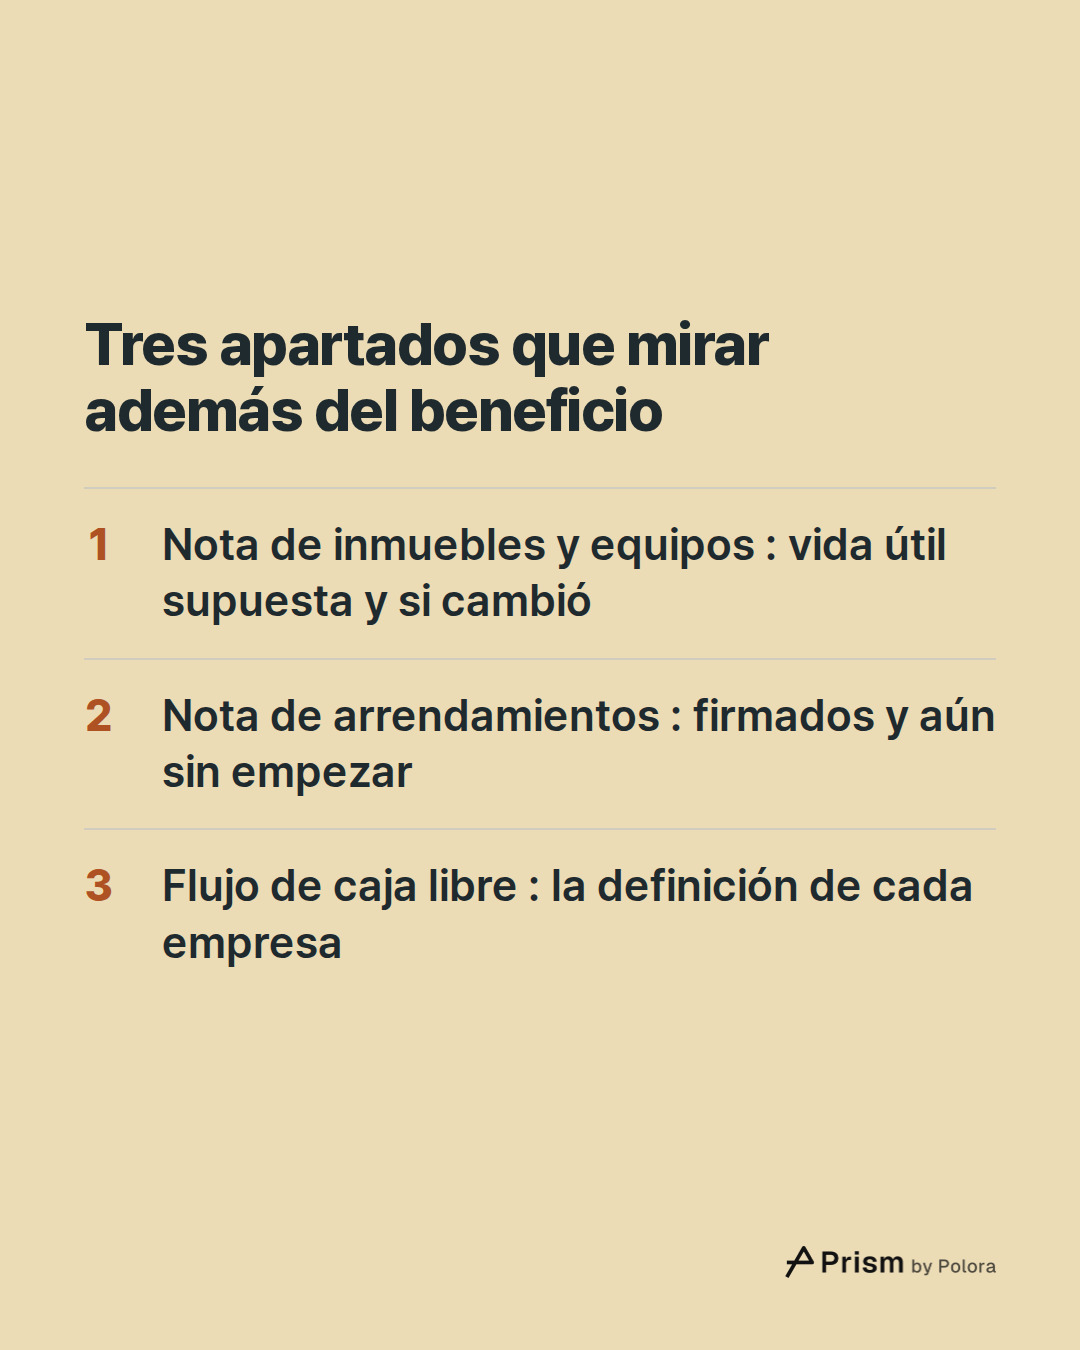
Cuando salgan los informes de julio a septiembre, conviene mirar tres apartados además de la línea de beneficio. Uno es la nota de inmuebles y equipos, para ver la vida útil que supone cada empresa y si ha cambiado. Otro es la nota de arrendamientos, para ver los contratos firmados que aún no han empezado. El tercero es la tabla de flujo de caja libre, con la definición propia de cada empresa. Leídos junto a la cifra principal de beneficio, muestran cuánto del gasto ya se ha pagado y cuánto falta todavía por aparecer como coste.