Dos tasas en extremos opuestos del mercado
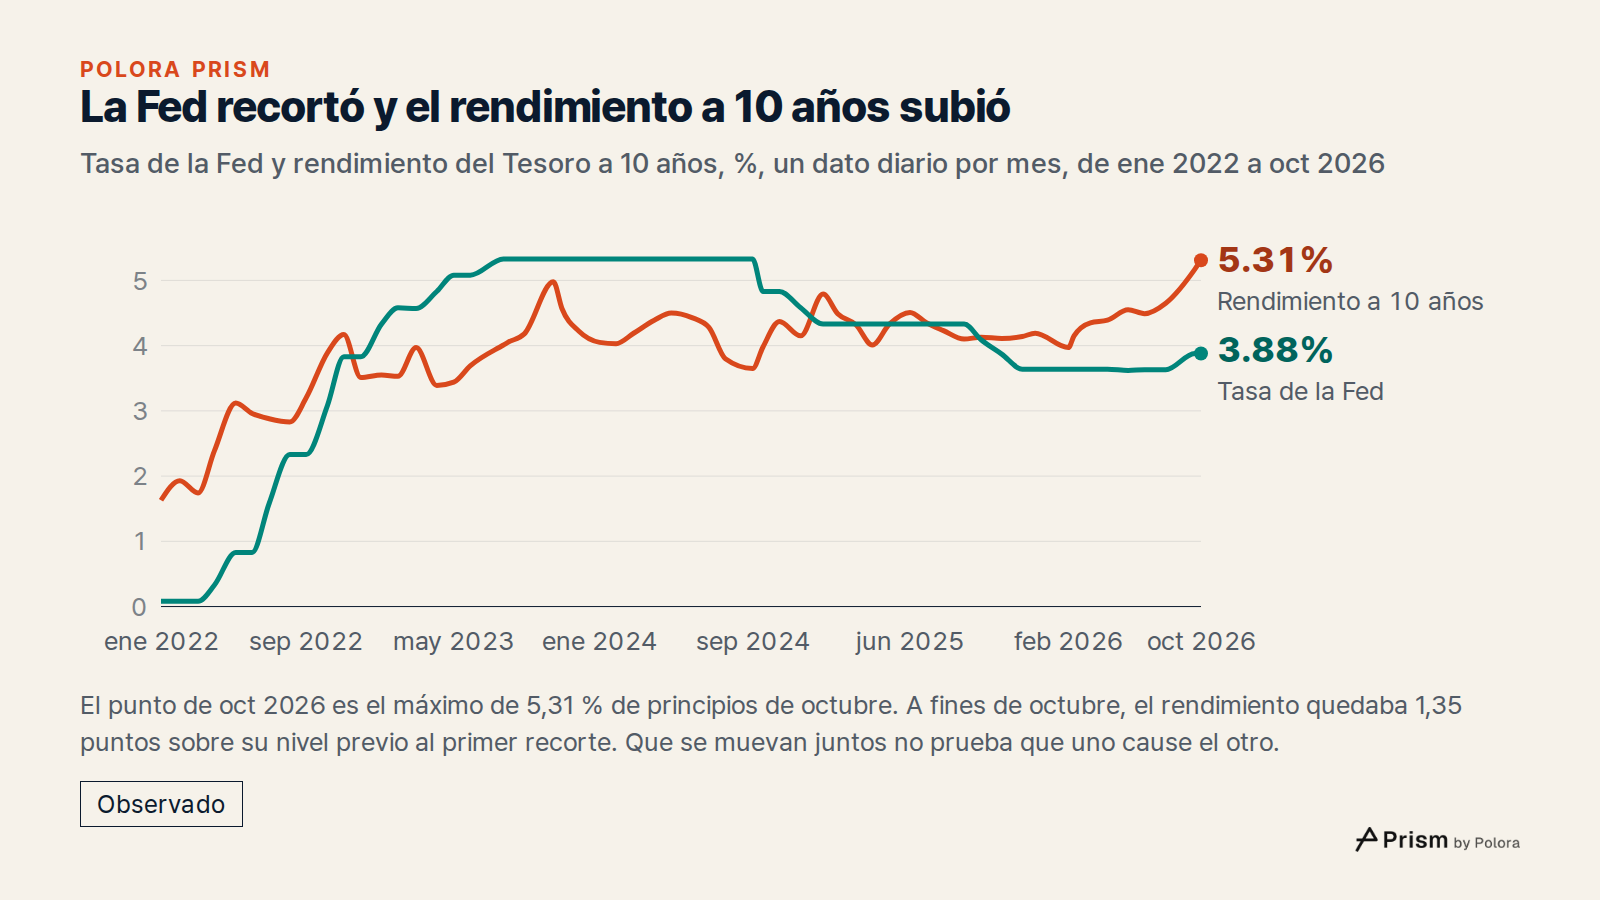
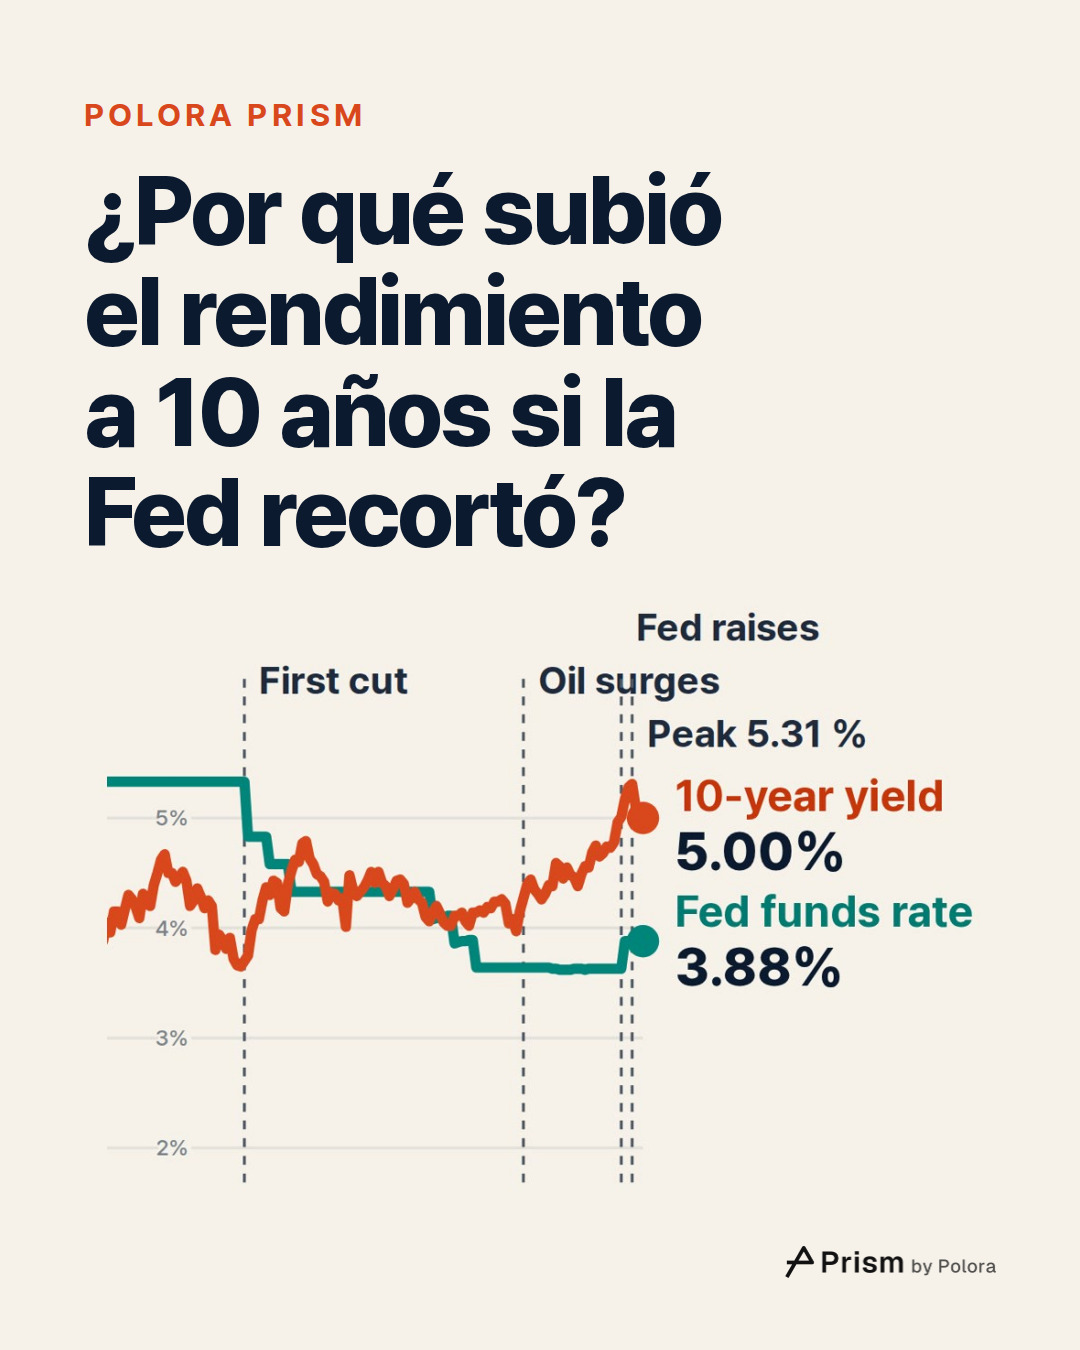
La tasa de la Reserva Federal de Estados Unidos, la Fed, es la tasa efectiva de fondos federales. Es lo que se cobran los bancos cuando se prestan dinero entre sí de un día para otro, y la Fed la guía hacia un rango objetivo que fija su comité de política monetaria en reuniones que celebra ocho veces al año. El rendimiento a 10 años es el interés anual que paga en el mercado la deuda del Tesoro de EE. UU. con un plazo constante de diez años. Se calcula cada día a partir de la curva de rendimientos del Tesoro y aparece en H.15, la publicación de la Fed con una selección de tasas de interés. Según las notas de la Reserva Federal de San Luis sobre la tasa de fondos federales, esta influye solo de forma indirecta en las tasas a más largo plazo, como las de las hipotecas. En 2022 y 2023 las dos subieron juntas. Desde el primer recorte de la Fed han ido en direcciones opuestas.
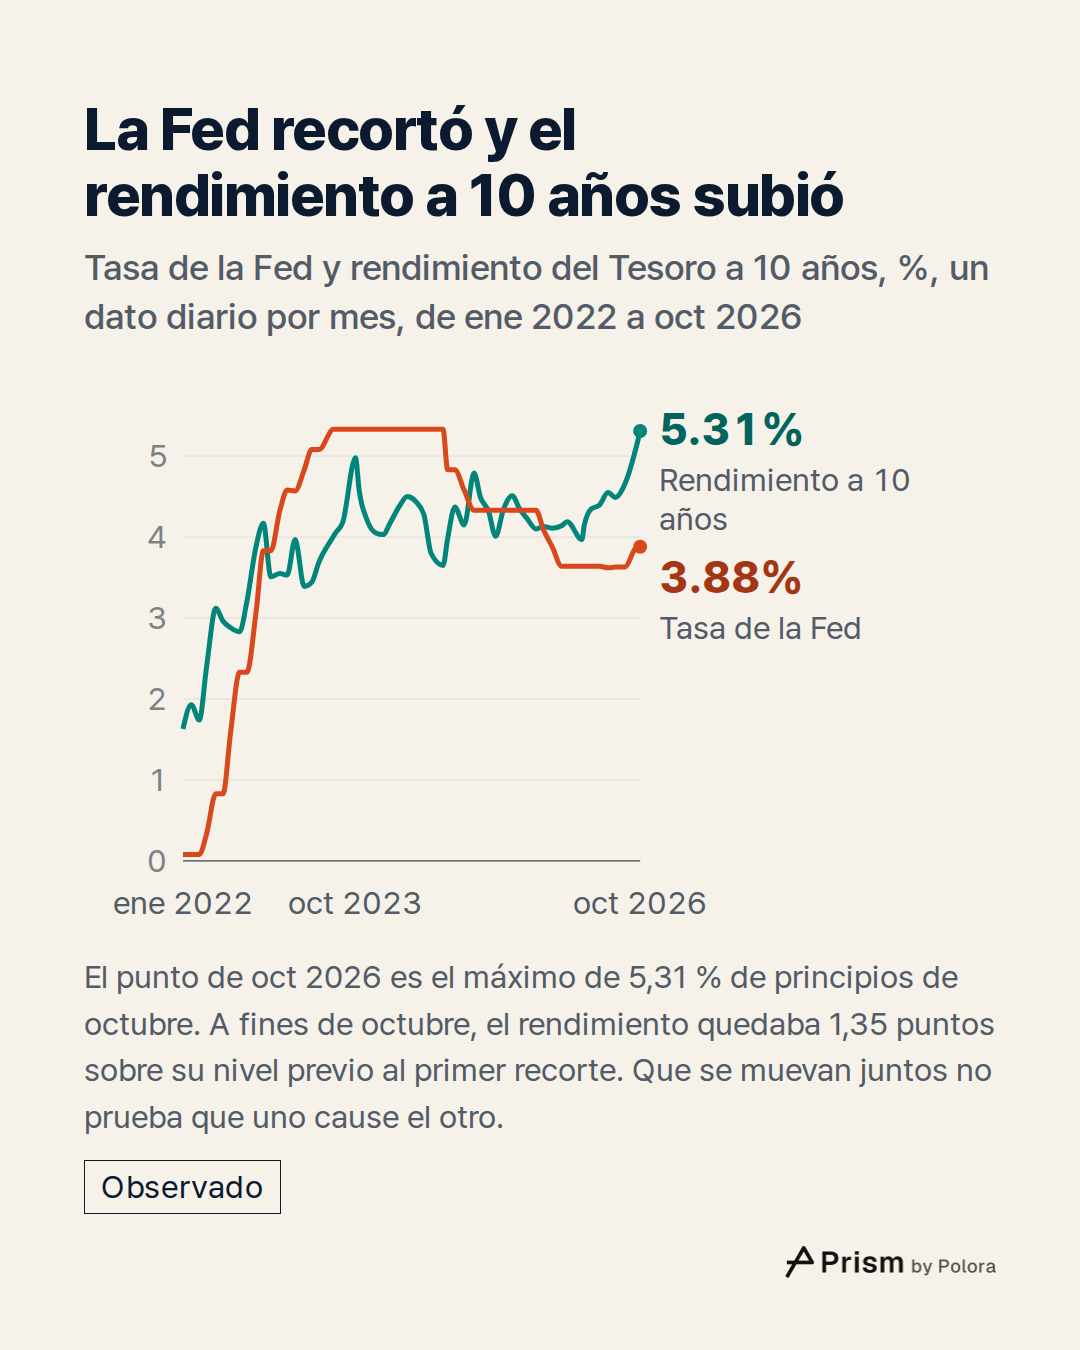
A comienzos de 2022, la tasa de la Fed estaba en 0,08 % y el rendimiento a 10 años en 1,63 %. A partir de marzo de 2022 la Fed subió las tasas con rapidez y explicó en su comunicado que la inflación seguía elevada. En julio de 2023 su tasa había llegado a 5,33 %. El rendimiento a 10 años subió con ella y tocó techo en 4,98 % en octubre de 2023. Después, la Fed mantuvo su tasa sin cambios durante más de un año, mientras el rendimiento a 10 años se moderaba.
Los recortes de la Fed y el rendimiento que subió
La víspera del anuncio del primer recorte, a mediados de septiembre de 2024, la tasa de la Fed estaba en 5,33 % y el rendimiento a 10 años en 3,65 %. La Fed recortó entonces su rango objetivo medio punto y lo dejó entre 4,75 % y 5,00 %. Explicó que había ganado confianza en que la inflación avanzaba de forma sostenida hacia su meta.
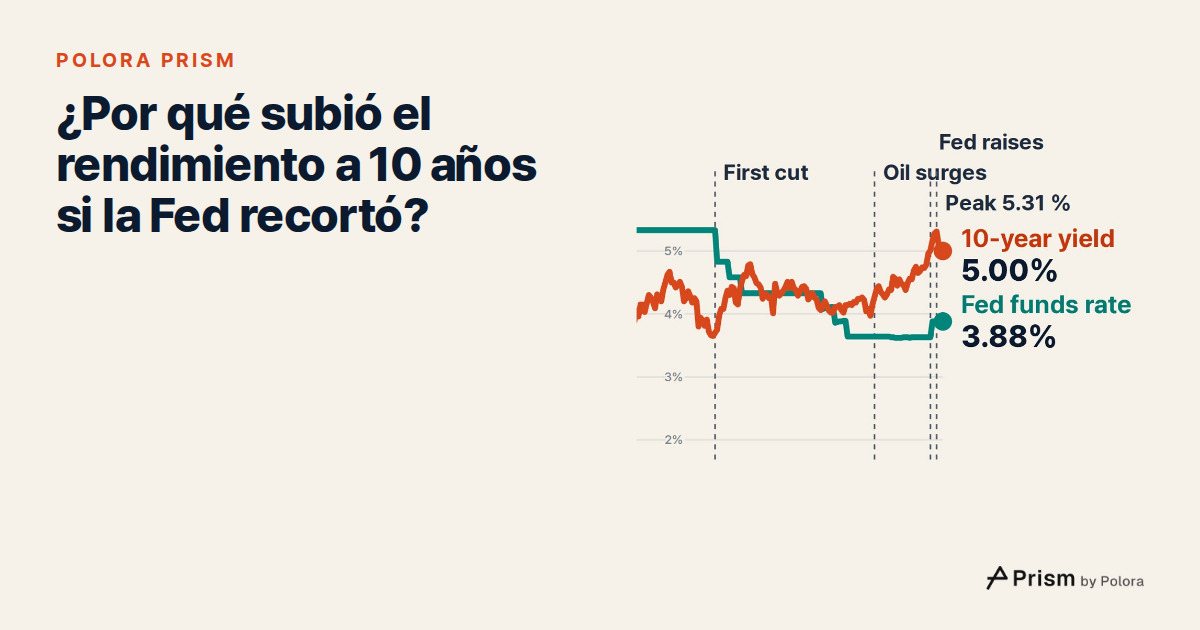
El rendimiento a 10 años tomó el camino contrario. A mediados de enero de 2025 había subido hasta 4,79 %. La Fed siguió recortando. En diciembre de 2025 ya había bajado el rango seis veces, 1,75 puntos en total, hasta dejarlo entre 3,50 % y 3,75 %. Sin embargo, desde el primer recorte hasta los datos más recientes, de finales de octubre de 2026, el rendimiento a 10 años no ha estado ni un solo día en ese 3,65 % o por debajo. Su nivel diario más bajo desde entonces es 3,70 %, registrado el mismo día del primer recorte.
2026 : un choque petrolero, una subida de tasas y un máximo que no se veía desde 2002
A finales de febrero de 2026, el rendimiento a 10 años había vuelto a bajar hasta 3,97 %. Al cierre de ese mes se produjeron acciones militares en Oriente Medio, seguidas de lo que la Administración de Información Energética de EE. UU. llama el cierre de facto del estrecho de Ormuz. La mayor parte del tráfico marítimo dejó de pasar por el estrecho, y los precios del petróleo crudo y de los combustibles se dispararon. En los meses siguientes el rendimiento a 10 años subió, con algunos retrocesos por el camino. Ambas cosas coincidieron en el tiempo, pero nada en los datos de tasas ni en las fuentes de este artículo demuestra que una causara la otra.
A mediados de septiembre de 2026, la Fed subió su rango un cuarto de punto, hasta dejarlo entre 3,75 % y 4,00 %, su primera subida desde 2023. Su comunicado decía : «La inflación sigue elevada». También decía que la incertidumbre «sigue elevada debido, en parte, a la evolución geopolítica». A principios de octubre, el rendimiento a 10 años llegó a 5,31 %, su nivel diario más alto desde 2002.
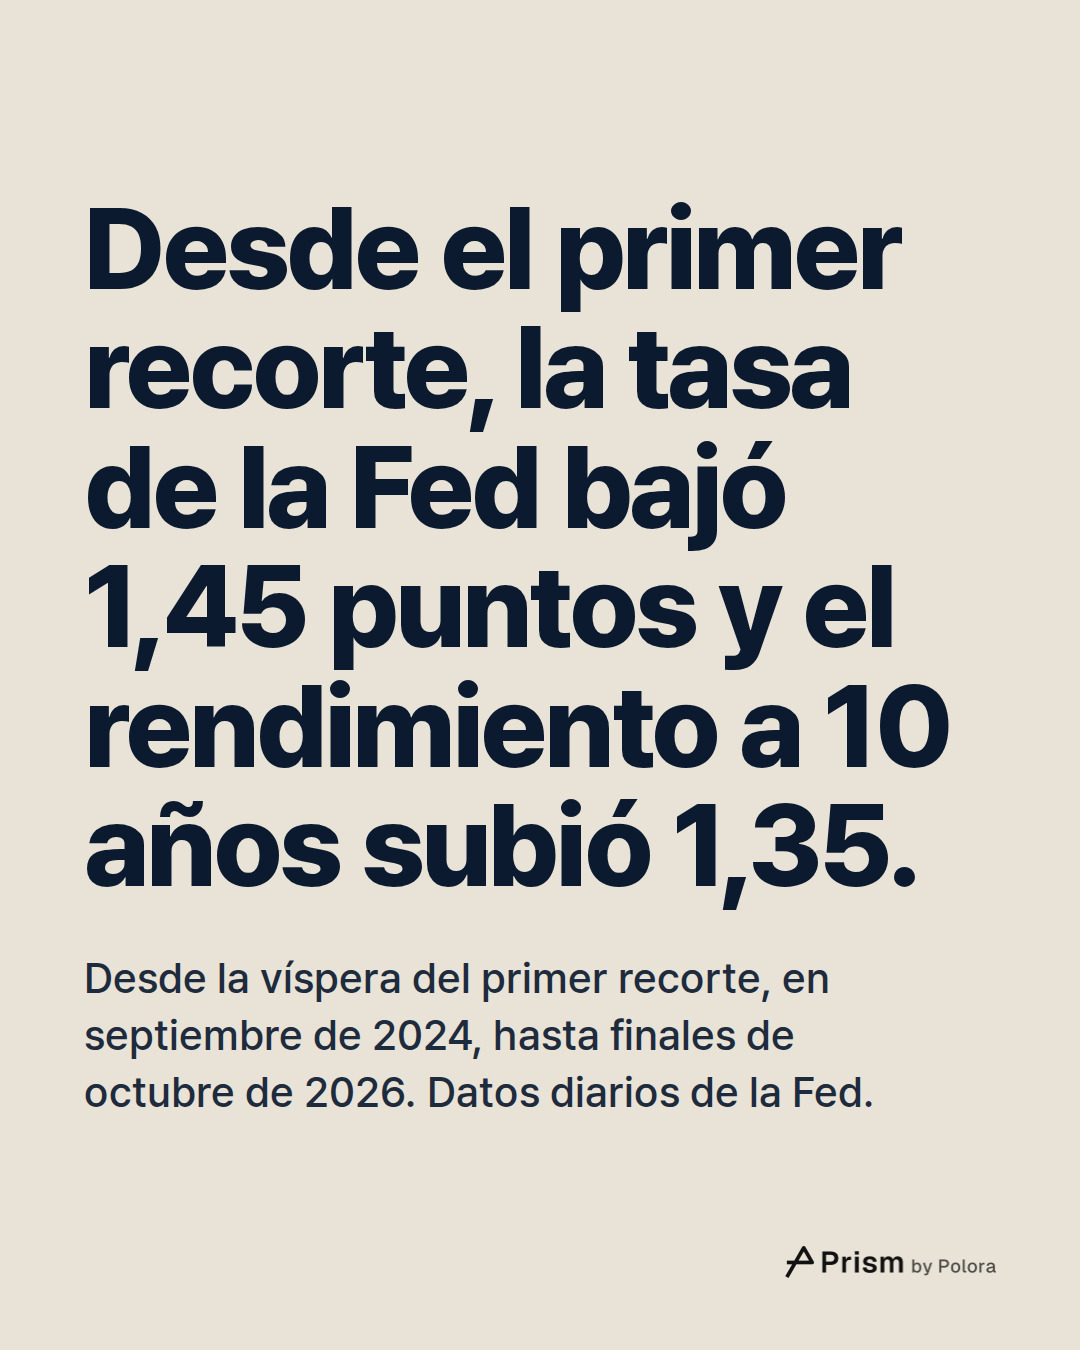
A finales de octubre, el rendimiento a 10 años se había alejado algo de ese máximo, y la tasa de la Fed estaba en 3,88 %. Frente a la víspera del primer recorte, la tasa de la Fed ha bajado 1,45 puntos y el rendimiento a 10 años ha subido 1,35 puntos. En ese último día con datos, el rendimiento a 10 años estaba 1,12 puntos por encima de la tasa de la Fed. Antes de los recortes estaba por debajo.
Cómo explica la subida un modelo de la Fed
El rendimiento a 10 años puede dividirse en dos partes. Una es la tasa a corto plazo que se espera, en promedio, durante esos diez años. La otra es la prima por plazo, que es lo que queda del rendimiento una vez descontado ese promedio esperado. Ninguna de las dos puede observarse directamente. La Junta de la Reserva Federal publica estimaciones de ambas a partir de un modelo de su personal técnico, creado por los economistas Don Kim y Jonathan Wright, y aclara que se trata de un producto de investigación, no de una estadística oficial. Según la página del modelo, la prima por plazo refleja la compensación por el riesgo de tasas de interés más un efecto técnico que la Junta llama prima de convexidad, y puede ser positiva o negativa.
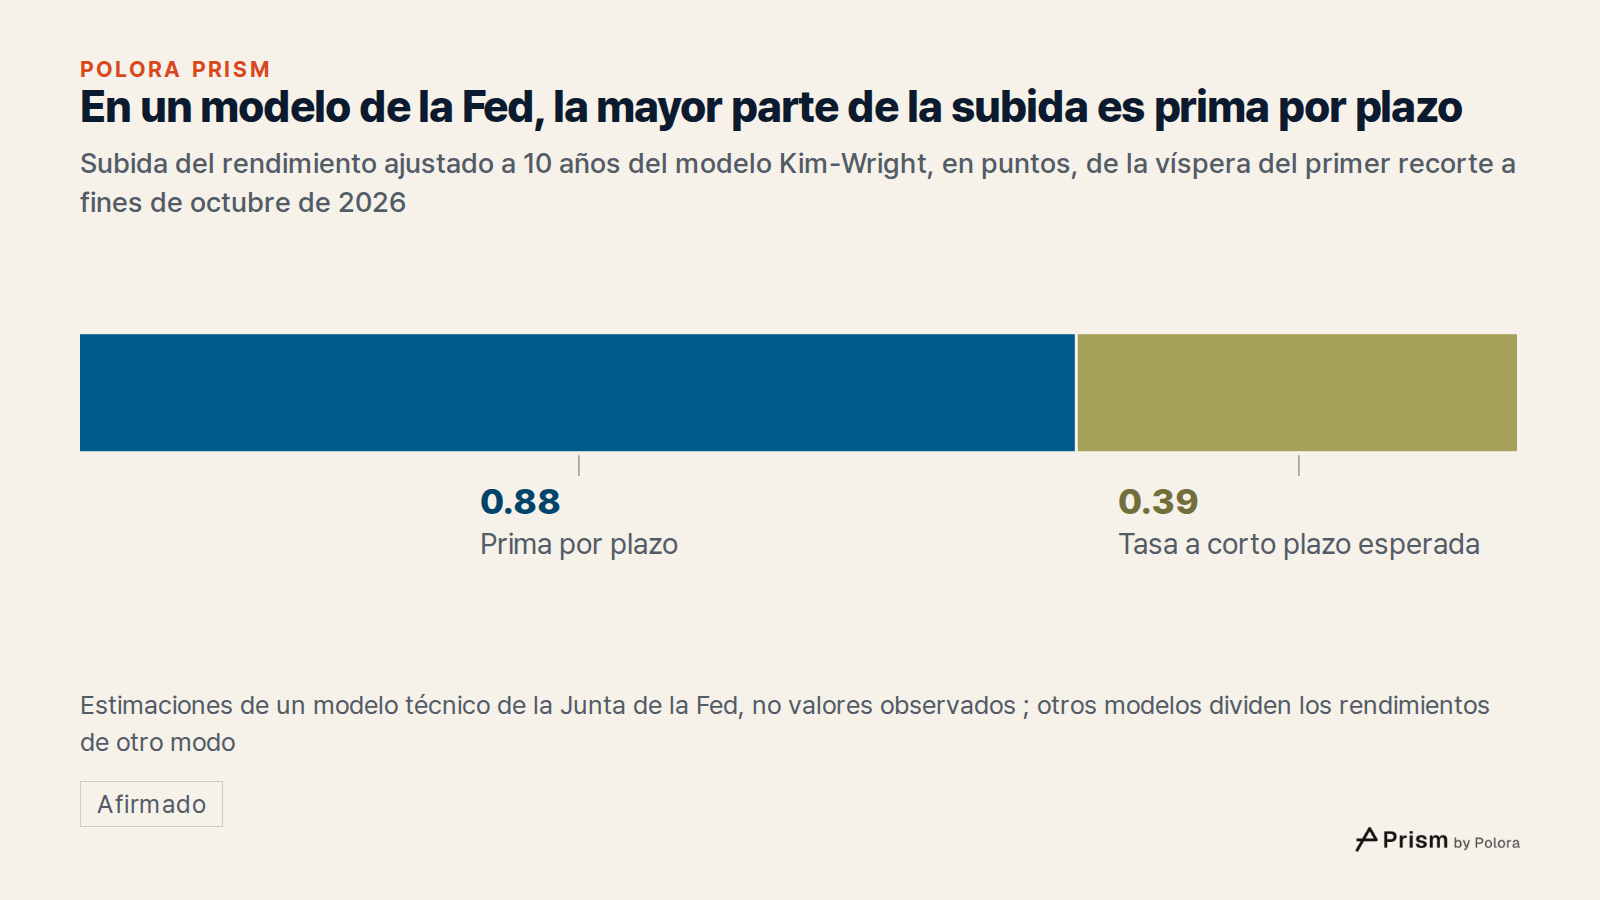
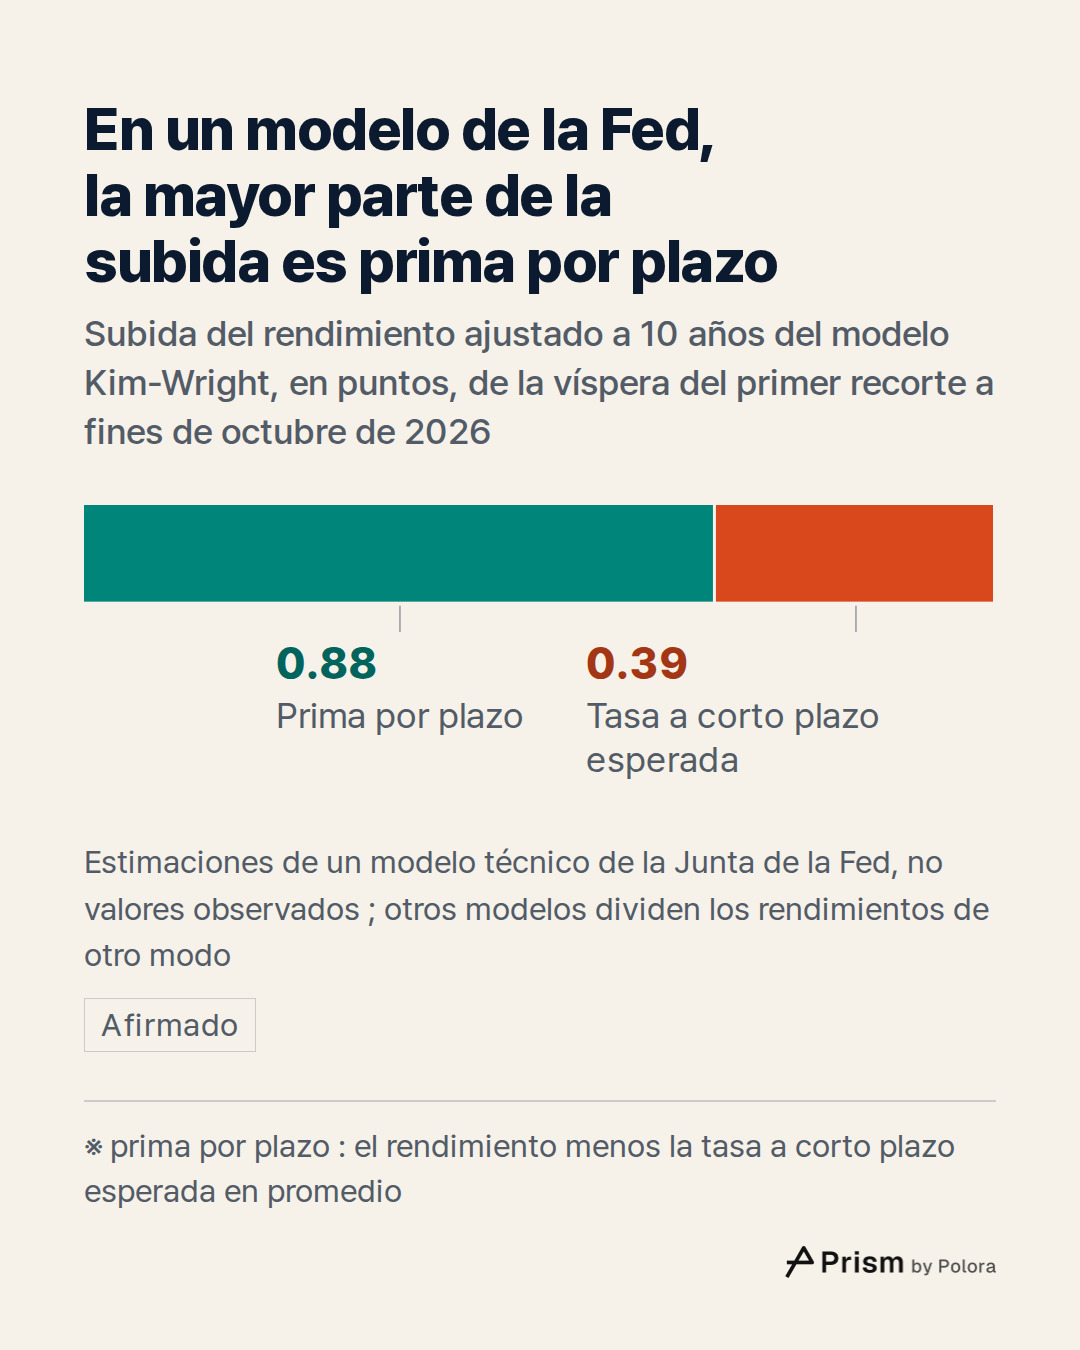
El modelo trabaja con su propio rendimiento ajustado para un bono cupón cero a 10 años, que no es la misma medida que el rendimiento de mercado citado arriba. La víspera del primer recorte, su rendimiento ajustado era 3,73 %, mientras que el de mercado era 3,65 %. En el último dato del modelo, de finales de octubre de 2026, una sesión antes que el último dato de mercado citado arriba, el rendimiento ajustado había subido 1,27 puntos. El modelo atribuye 0,88 puntos de esa subida a la prima por plazo, que pasó de 0,06 % a 0,94 %. Atribuye 0,39 puntos a la tasa a corto plazo esperada en promedio, que pasó de 3,67 % a 4,06 %.
Así, en este modelo, la mayor parte de la subida aparece en la prima por plazo estimada, y una parte menor en la trayectoria estimada de las tasas a corto plazo. Las dos partes son estimaciones de algo que nadie puede observar directamente, y otros modelos dividen los rendimientos de otra manera. El modelo tampoco dice por qué subió la prima.
Lo que esto muestra y lo que no
Esto es una secuencia de hechos, no la prueba de una causa. Las dos tasas son cifras diarias de la publicación H.15 de la Reserva Federal. El rango objetivo y las estimaciones del modelo son series aparte de la Junta de la Reserva Federal. Las cifras del rendimiento a 10 años se cotejaron con los archivos diarios de la curva de rendimientos del Tesoro de EE. UU., y la tasa de la Fed con la publicación de la propia Reserva Federal de Nueva York. El punto de partida importa. El mismo día del primer recorte, el rendimiento a 10 años estaba en 3,70 %, así que, medida desde ese día, la subida es algo menor. «El más alto desde 2002» compara niveles diarios : el último día anterior en que estuvo en 5,31 % o por encima fue en 2002. Nada de esto dice hacia dónde irá ninguna de las dos tasas.
- Federal Reserve Board via FRED, Federal Funds Effective Rate (DFF)]
- Federal Reserve Board via FRED, Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity (DGS10)]
- Federal Reserve Board via FRED, Federal Funds Target Range, Upper Limit (DFEDTARU)]
- Federal Reserve Board via FRED, Federal Funds Target Range, Lower Limit (DFEDTARL)]
- Federal Reserve Board via FRED, Fitted Yield on a 10 Year Zero Coupon Bond (THREEFY10)]
- Federal Reserve Board via FRED, Term Premium on a 10 Year Zero Coupon Bond (THREEFYTP10)]
- Federal Reserve Board, Three-Factor Nominal Term Structure Model (Kim-Wright)]
- Federal Reserve Board, Kim-Wright model data file]
![Fuentes 8 : fred.stlouisfed.org · Federal Reserve Board via FRED, Federal Funds Effective Rate (DFF)], fred.stlouisfed.org · Federal Reserve Board via FRED, Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity (DGS10)], fred.stlouisfed.org · Federal Reserve Board via FRED, Federal F](https://media.cdn.polora.ai/picks/2026/10/pickrun_ac94cb7acb3647a6/Ll1ENJOPZRKxZiLc-slide-08--por-qu-sube-el.jpg)