La IA es el mayor negocio de SpaceX por ventas, pero no por beneficio
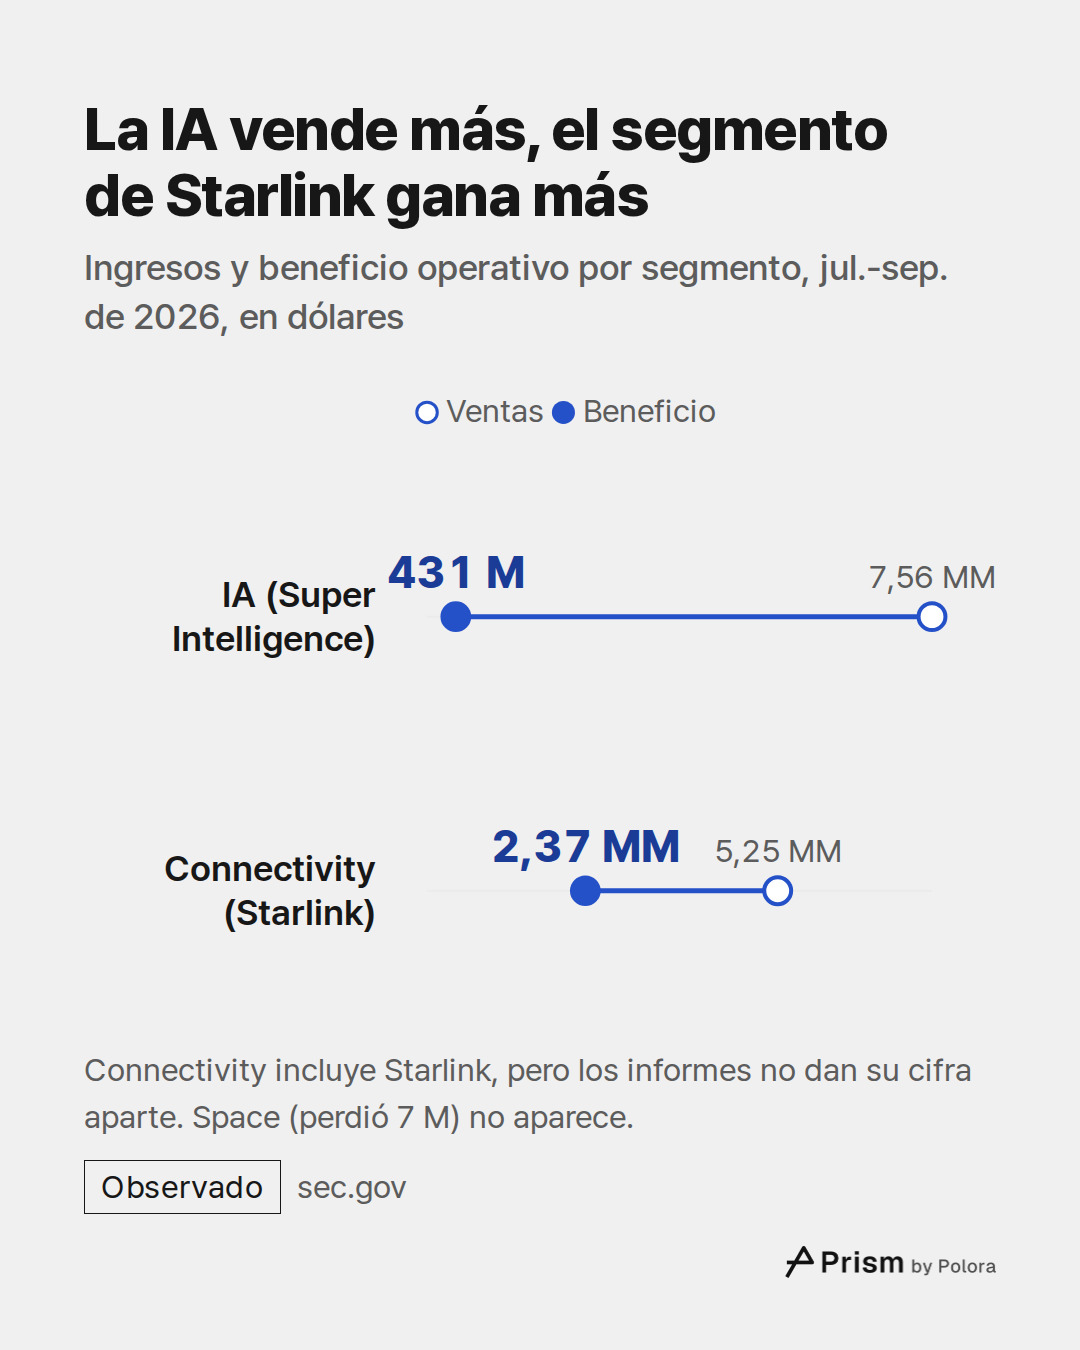
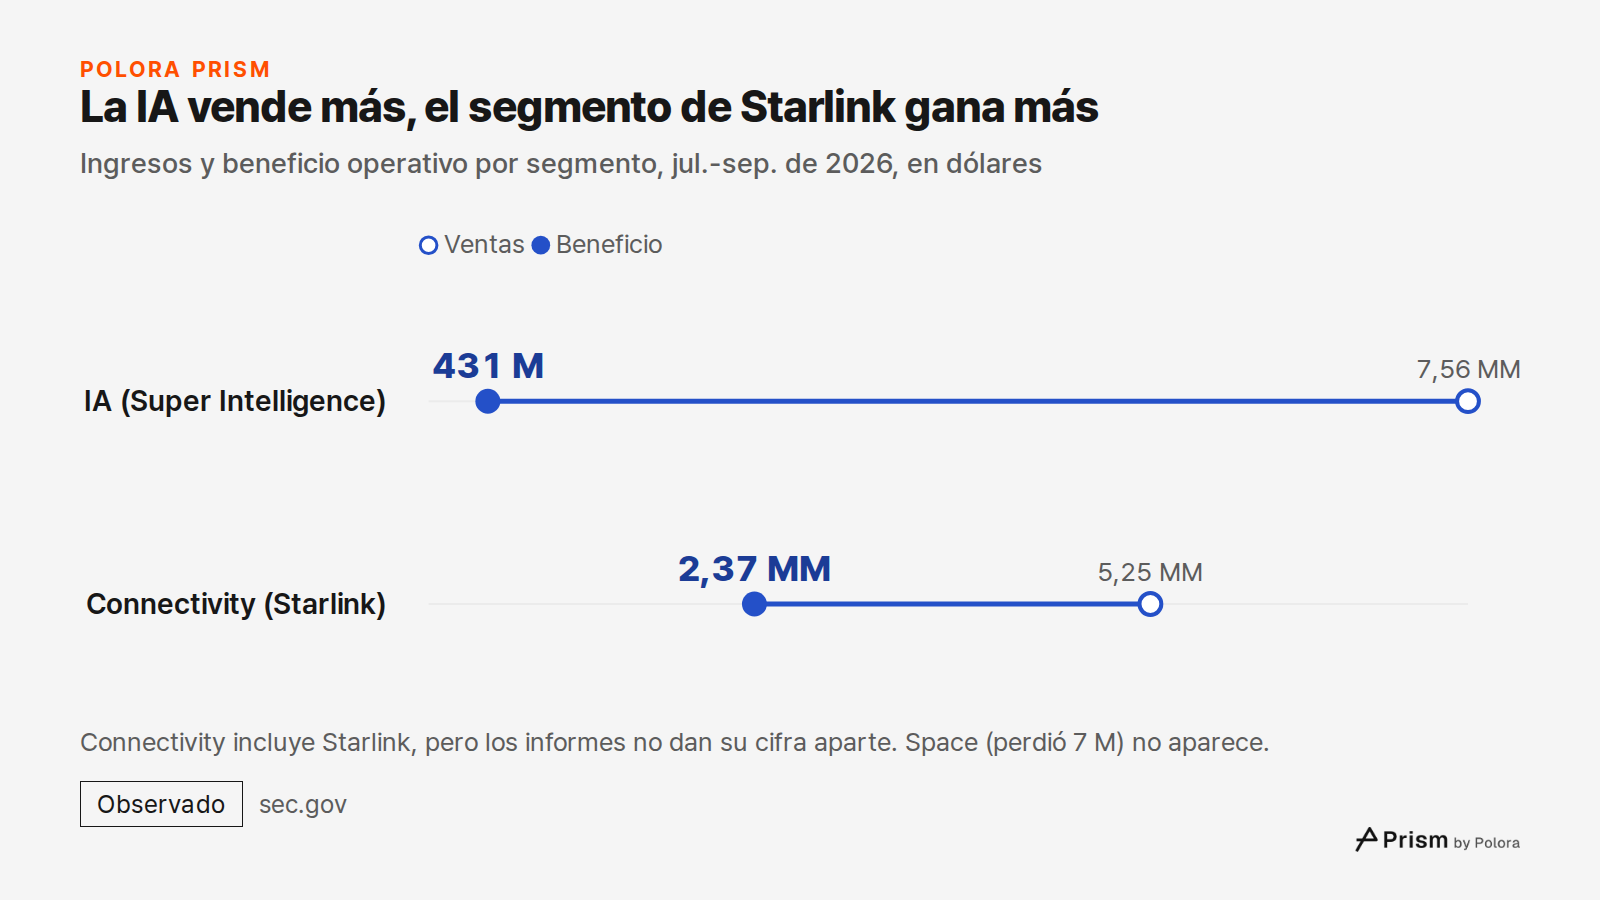
En los tres meses que terminaron el 30 de septiembre de 2026, SpaceX ingresó 14,58 mil millones de dólares. Su segmento de inteligencia artificial, al que la empresa llama ahora Super Intelligence, aportó 7,56 mil millones de esa cifra. Connectivity, el segmento que incluye Starlink, el servicio de internet por satélite, aportó 5,25 mil millones. Los informes no dan una cifra de Starlink por separado, así que la comparación es entre los dos segmentos. Por ventas, en este trimestre, la IA es el negocio más grande.
El beneficio cuenta la historia al revés. El beneficio operativo es lo que un negocio conserva de sus ventas después de pagar lo que le cuesta funcionar, antes de intereses e impuestos. SpaceX obtuvo 2,79 mil millones de dólares de beneficio operativo en el trimestre. Connectivity aportó 2,37 mil millones, alrededor del 85 %. El segmento de IA ganó 431 millones, y el negocio de cohetes y lanzamientos, el segmento Space, perdió 7 millones.
Así que la idea de que la IA ya supera a Starlink es cierta solo a medias. En el trimestre, la IA fue lo que más ingresos trajo, pero el segmento de Starlink se quedó con la mayor parte del beneficio. El resto de este artículo explica de dónde viene el dinero de la IA, qué callan los informes sobre él y por qué esos dos hechos conviven.
El dinero de la IA viene de varios servicios y, sobre todo, de un solo cliente
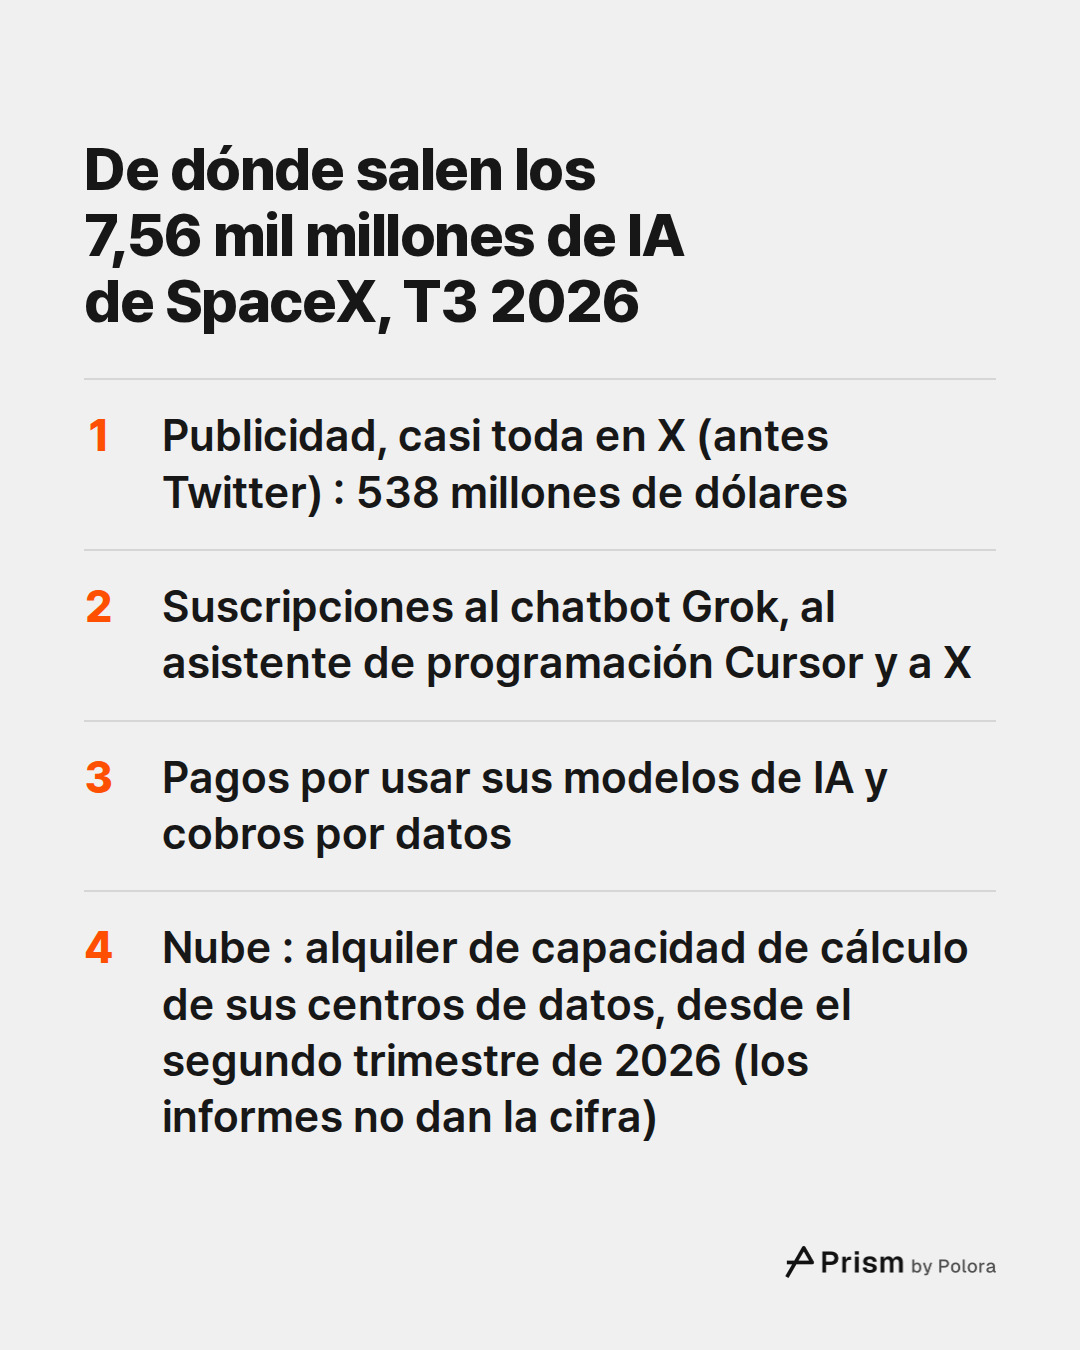
La empresa divide los 7,56 mil millones de dólares en dos partes. De ellos, 538 millones son publicidad, casi toda en X, la red social que antes se llamaba Twitter. Los otros 7,02 mil millones son lo que la empresa llama soluciones e infraestructura. Ahí entran las suscripciones a su chatbot Grok, a Cursor (un asistente de programación que compró en agosto) y a X, además de lo que pagan otros desarrolladores por conectarse a sus modelos de IA y lo que cobra por datos. También entran los servicios en la nube, es decir, alquilar la capacidad de cálculo de sus centros de datos a otras empresas que desarrollan IA.
Los servicios en la nube son nuevos. SpaceX dice que empezó a ofrecerlos en el segundo trimestre de 2026, y señala los nuevos contratos en la nube como uno de los motores principales del crecimiento del segmento, junto con la compra de Cursor y el avance de sus modelos de IA y su software. No informa cuánto de los 7,02 mil millones vino de la nube, de modo que los informes no muestran si el alquiler de capacidad de cálculo es la mayor parte del dinero de la IA.
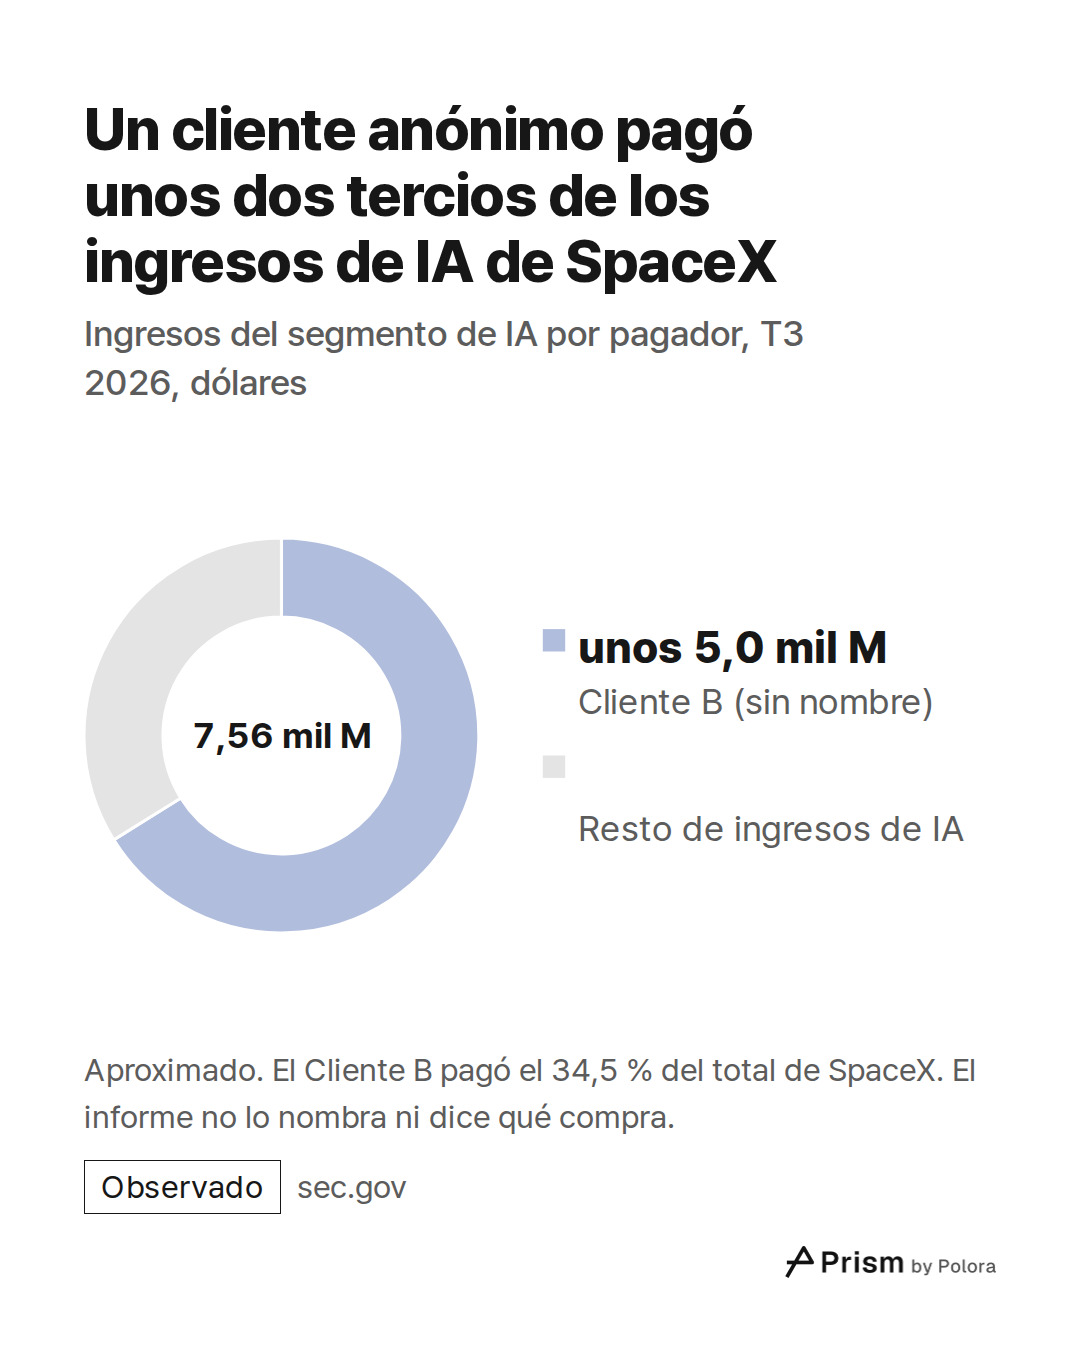
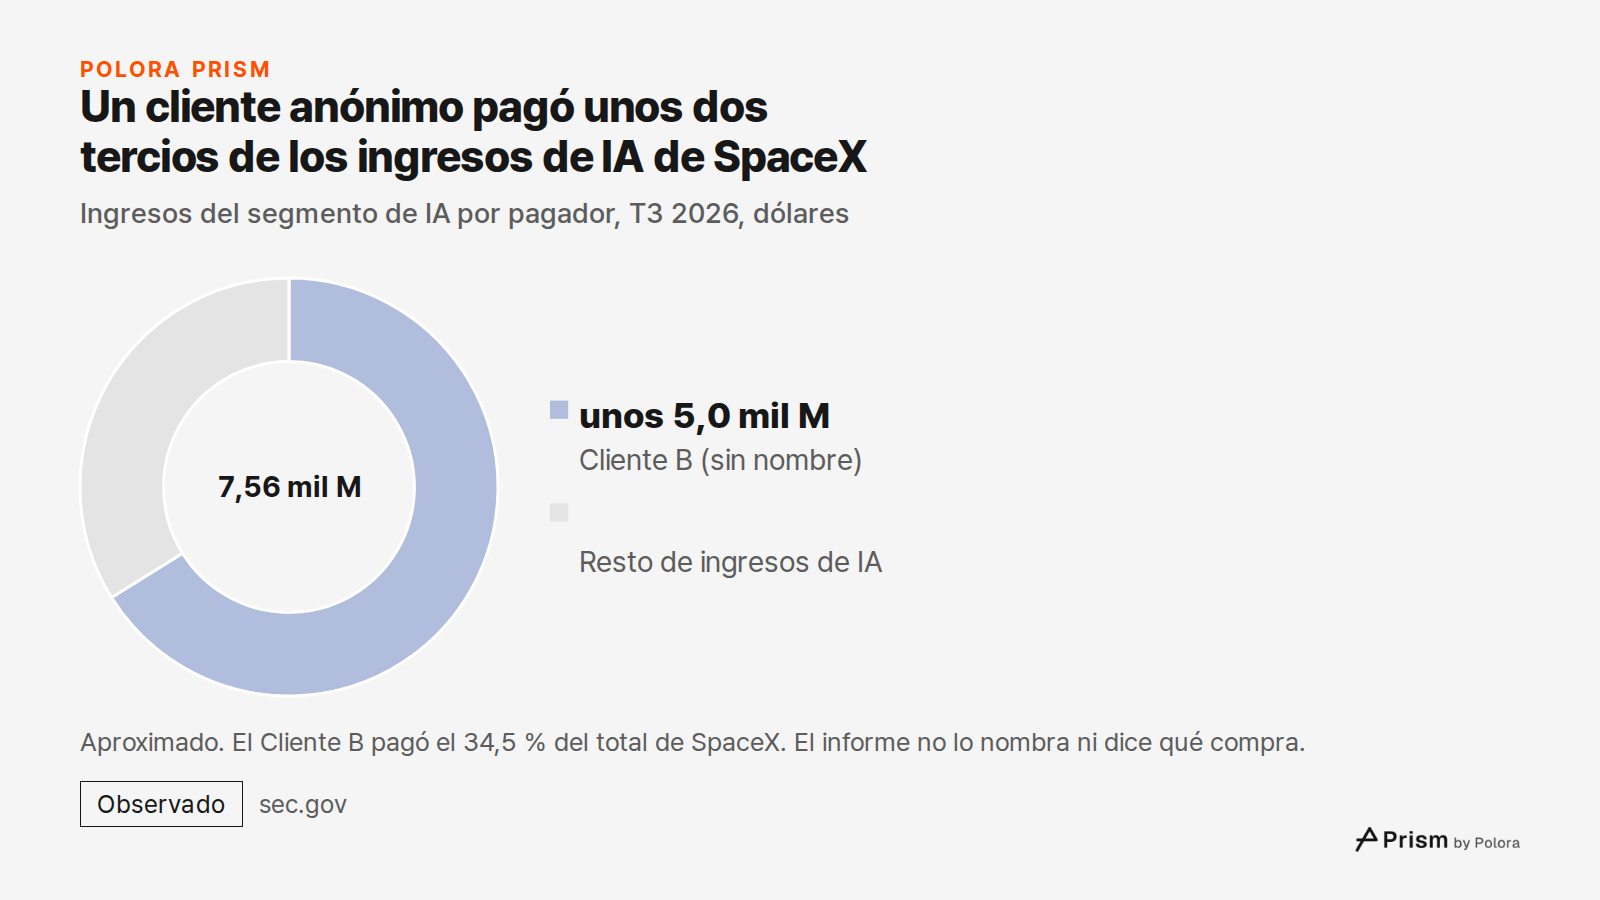
Una cifra muestra lo concentrado que está este dinero. El informe trimestral dice que un solo cliente, identificado únicamente como Cliente B, pagó el 34,5 % de todos los ingresos de SpaceX en el trimestre, y que todo ese importe corresponde al segmento de IA. Eso equivale a unos 5,0 mil millones de dólares, aproximadamente dos tercios de los ingresos del segmento de IA. Un año antes, ese mismo cliente pagaba menos del 10 % del total. El informe no da el nombre del cliente ni dice qué compra : capacidad de cálculo, acceso a los modelos u otra cosa.
El informe sí describe cómo se venden los servicios en la nube. Se cobran con una cuota mensual fija, en contratos que suelen durar tres años y que cualquiera de las dos partes puede terminar con 90 días de preaviso. Esa descripción vale para los contratos en la nube en general. El informe no dice si el contrato del Cliente B es uno de ellos, así que no muestra con qué facilidad podría marcharse este cliente. Lo que sí muestra es que unos dos tercios de los ingresos del segmento de IA dependen de un solo cliente cuyas compras no se detallan.
Qué hay detrás de que los ingresos de IA de SpaceX se multiplicaran por nueve
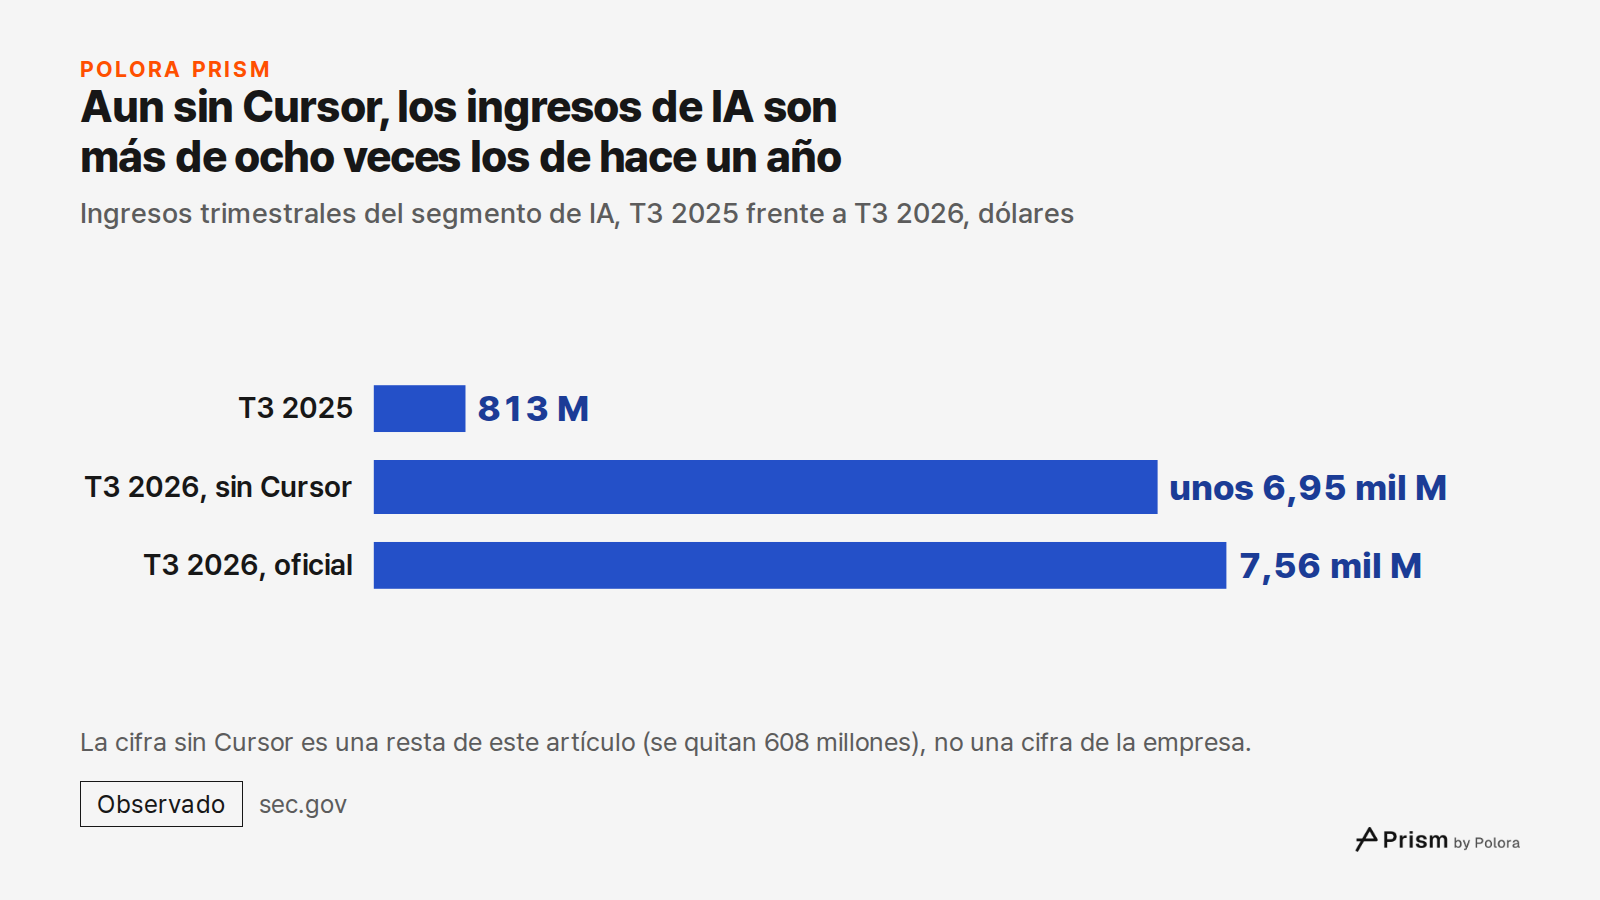
Un año antes, en el tercer trimestre de 2025, el mismo segmento ingresó 813 millones de dólares, así que los ingresos se multiplicaron por más de nueve. Una parte de ese aumento llegó por compras y no por crecimiento propio, y conviene saber cuál.
SpaceX se fusionó en febrero de 2026 con xAI, la empresa de IA que creó Grok, y xAI ya era dueña de X. El informe describe estas operaciones como fusiones bajo control común, lo que significa que la misma persona controlaba las empresas de ambos lados. Las cifras del segmento de hace un año incluyen 454 millones de dólares de publicidad, lo que sugiere que X ya estaba incluida en los 813 millones. Los informes consultados para este artículo no explican cómo se reexpresaron las cifras de 2025, así que esta lectura se apoya en esas cifras y no en una declaración explícita. Según esa lectura, la fusión no es lo que explica el salto interanual.
Cursor, en cambio, sí explica una parte. SpaceX cerró la compra el 14 de agosto de 2026, con una valoración implícita de 60 mil millones de dólares, y Cursor aportó 608 millones de ingresos en las seis semanas que llevaba en manos de SpaceX. Ese dinero llegó con la compra. Si se resta, quedan unos 6,95 mil millones de ingresos del segmento de IA, todavía más de ocho veces la cifra de un año antes. Es una simple resta, no una cifra de crecimiento que publique la empresa. La empresa señala los nuevos contratos en la nube como uno de los motores principales del aumento, sin decir qué parte explican. Incluso sin Cursor, los ingresos de soluciones e infraestructura casi se triplicaron respecto al trimestre anterior, de 2,19 mil millones a unos 6,41 mil millones.
Por qué el beneficio de la IA de SpaceX parece pequeño al lado de sus ventas
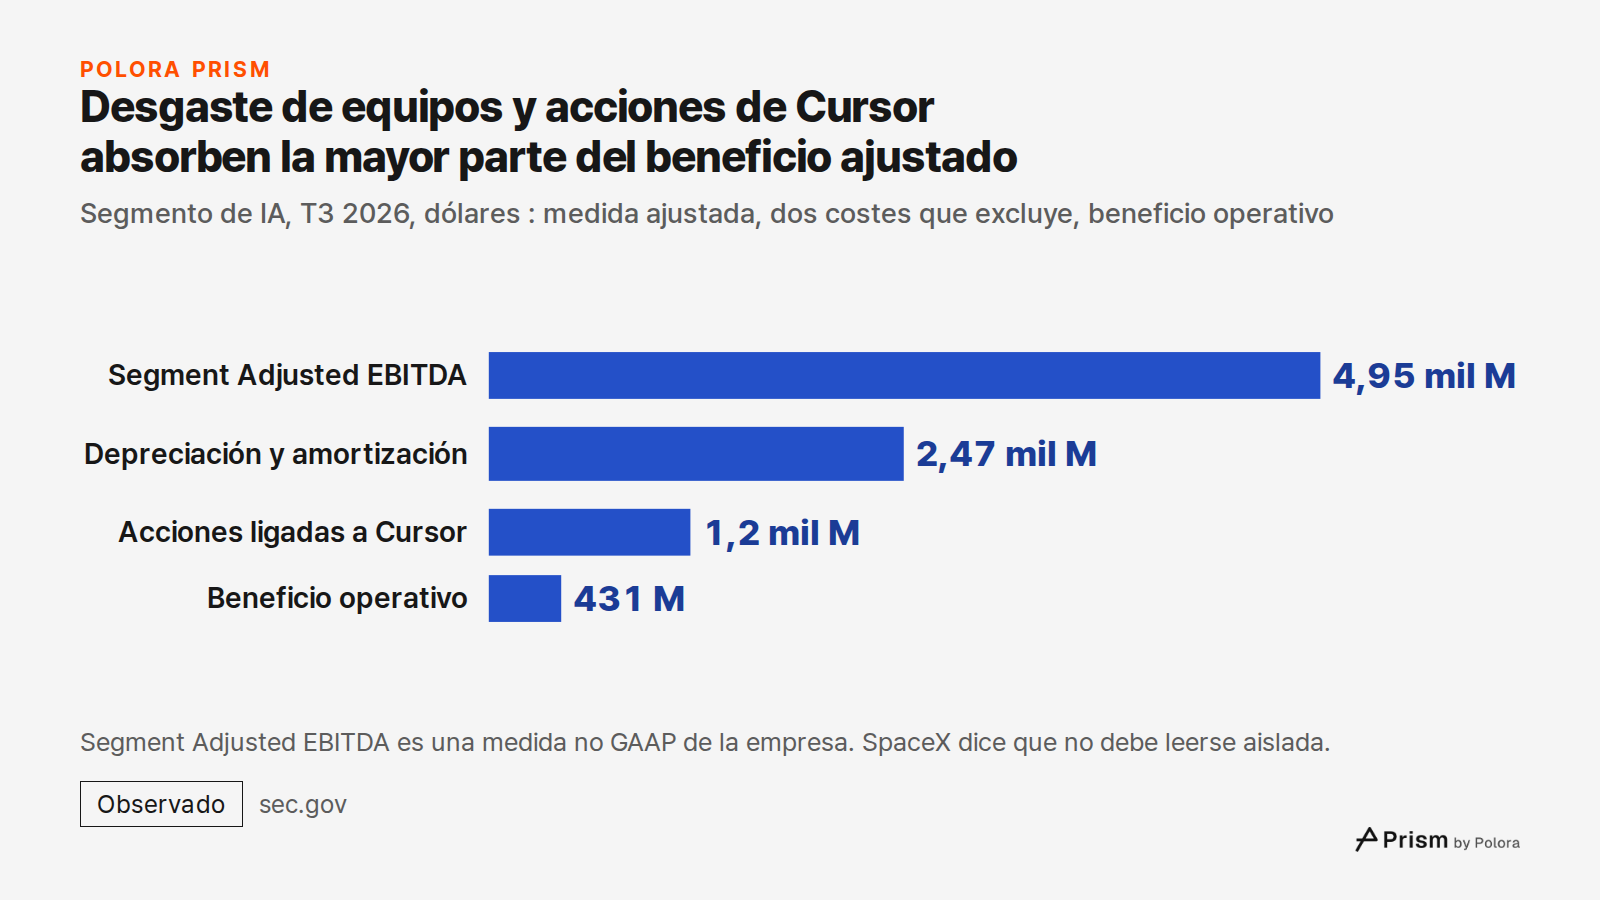
Los 431 millones de dólares de beneficio operativo del segmento de IA se calculan después de descontar 1,2 mil millones de remuneración en acciones ligada a la compra de Cursor. La empresa atribuye esas acciones a servicios prestados después de la compra, así que en la práctica son el coste de las acciones de SpaceX entregadas para retener al personal de Cursor. No sale dinero en efectivo de la empresa, pero el coste es real, porque la propiedad de la empresa se reparte entre más acciones.
Los costes del segmento también son altos porque los equipos se desgastan. En el trimestre, el segmento de IA registró 2,47 mil millones de dólares de depreciación y amortización, el coste contable de que los ordenadores y los centros de datos pierdan valor a medida que se usan.
SpaceX publica además una medida que llama Segment Adjusted EBITDA, que deja fuera la depreciación, la remuneración en acciones y algunos otros costes. Con esa medida, el segmento de IA ganó 4,95 mil millones de dólares. El propio informe de la empresa dice que es una medida no GAAP, es decir, que no está definida por las normas contables estándar, y que no debe leerse de forma aislada. La diferencia entre 431 millones y 4,95 mil millones corresponde, sobre todo, a los costes que esa medida deja fuera.
En el segmento de Starlink no hay una brecha semejante. Los ingresos de Connectivity crecieron un 69 % respecto a un año antes, y su beneficio operativo casi se duplicó, hasta 2,37 mil millones de dólares. En este trimestre, eso fue lo que sostuvo el beneficio de SpaceX.
SpaceX invierte en IA mucho más de lo que ingresa por ella
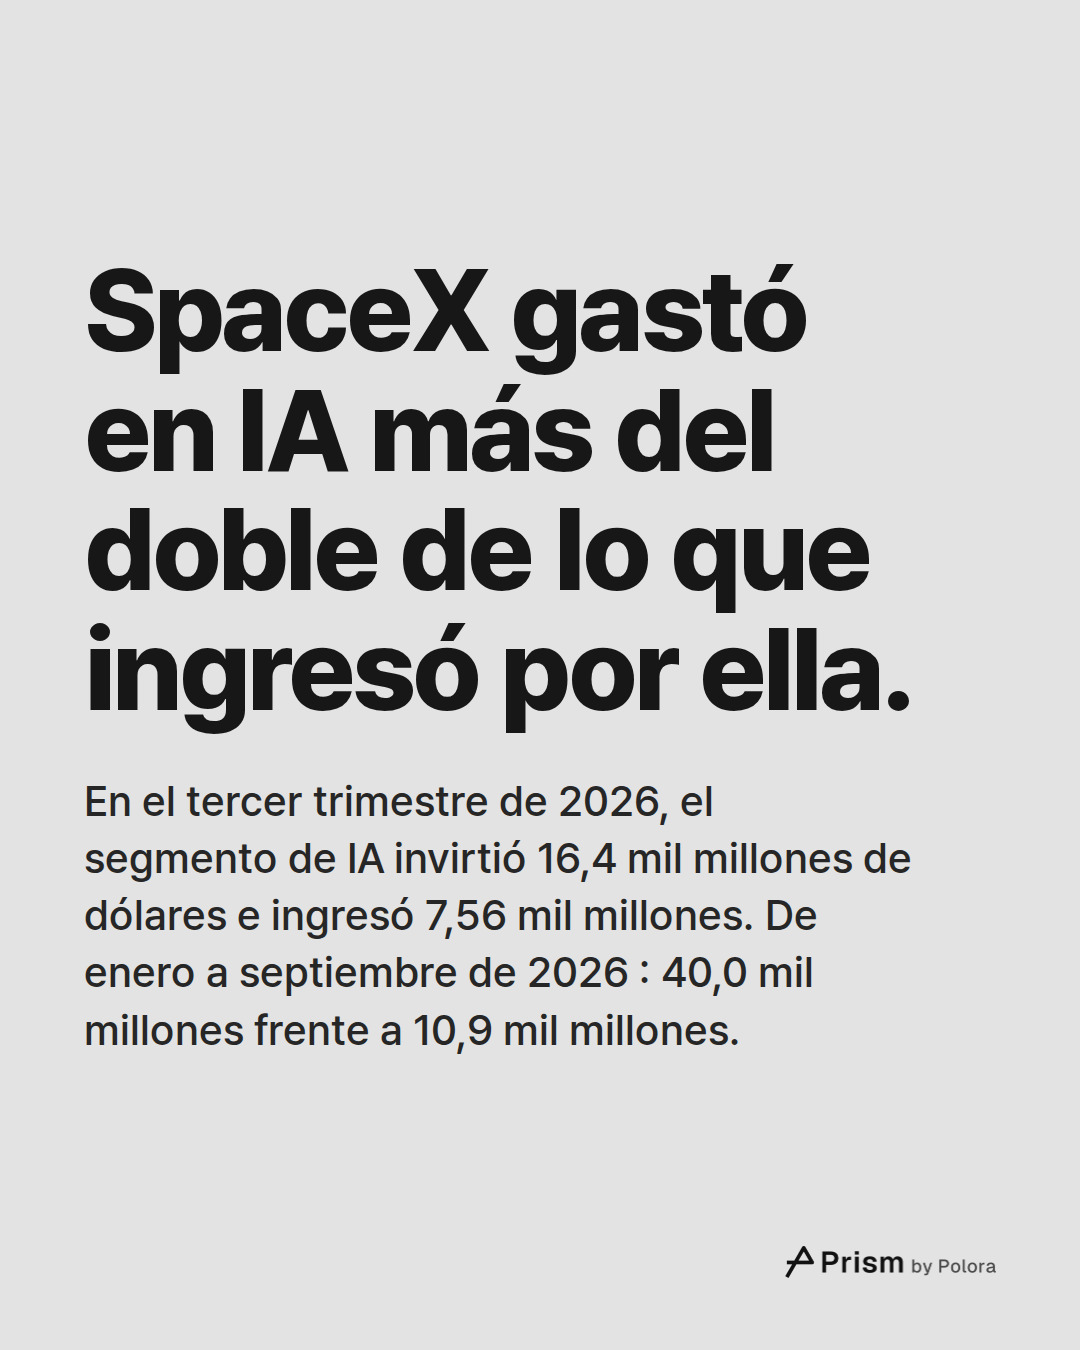
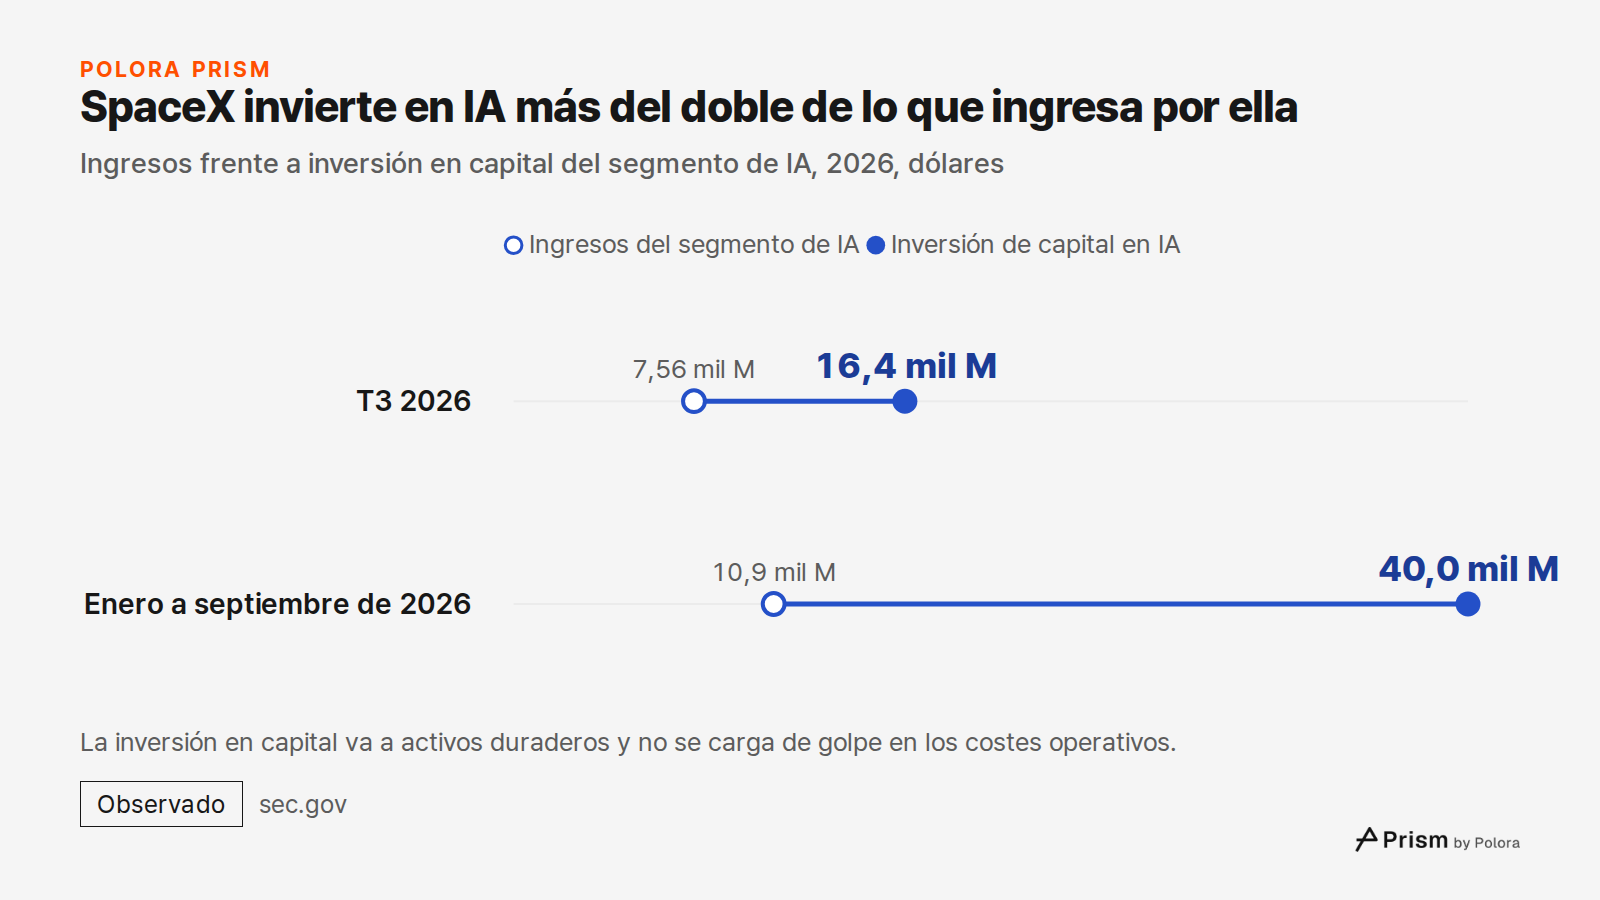
La inversión en capital es el dinero que se gasta en cosas que duran años, como edificios, chips y máquinas, y no se carga de golpe en los costes operativos. SpaceX invirtió 19,6 mil millones de dólares en el trimestre, y 16,4 mil millones fueron al segmento de IA. Es más del doble de los 7,56 mil millones que el segmento ingresó en esos mismos tres meses. Connectivity, en comparación, invirtió 1,5 mil millones.
En los primeros nueve meses de 2026, la IA absorbió 40,0 mil millones de dólares de inversión en capital, frente a 10,9 mil millones de ingresos del segmento.
Cada una de las tres cifras responde a una pregunta distinta. Los ingresos muestran quién paga ahora, y unos dos tercios de los de la IA vienen de un solo cliente cuyas compras el informe no describe. El beneficio operativo muestra lo que queda después de los costes de funcionamiento, y ese beneficio sale sobre todo del segmento de Starlink. La inversión en capital muestra adónde va el dinero, sobre todo a centros de datos, antes de que lleguen los ingresos que deberían pagarlos.
Lo que un solo trimestre de cifras de SpaceX no puede decir
Estas cifras describen tres meses, y el negocio en la nube que está detrás de buena parte del crecimiento tiene apenas unos seis meses de vida. No pueden mostrar si el gran cliente seguirá comprando a esta escala, qué está comprando, si los nuevos contratos lo sustituirán o se sumarán a él, ni si la capacidad de cálculo que se está construyendo encontrará compradores.
Hay otra cifra que conviene leer con cuidado. SpaceX declaró un beneficio neto de 4,4 mil millones de dólares, más que sus 2,79 mil millones de beneficio operativo. La diferencia viene de partidas ajenas a su actividad diaria, entre ellas un beneficio fiscal de 390 millones. Por eso este artículo usa el beneficio operativo para comparar los segmentos.
Este artículo describe lo que muestran los informes de SpaceX de un trimestre. No es una opinión sobre las acciones de SpaceX ni sobre su precio, y las cifras por sí solas no dicen nada de lo que vendrá.