Qué mide la Reserva Federal
Las cifras proceden de las Cuentas Financieras Distributivas de la Reserva Federal (la Fed), el banco central de Estados Unidos. Estas cuentas toman el balance nacional de los hogares estadounidenses que elabora la Fed y lo reparten entre grupos ordenados por riqueza : el 1 % más rico, el 9 % siguiente, el 40 % siguiente y la mitad menos rica.
Lo que se mide es una partida de ese balance, que la Fed llama «acciones de empresas y participaciones en fondos de inversión», en relación con el total de activos de los hogares. El total de activos es todo lo que poseen los hogares antes de restar sus deudas : viviendas, coches y otros bienes duraderos, depósitos bancarios, bonos, derechos de pensión, sus propios negocios y lo demás.
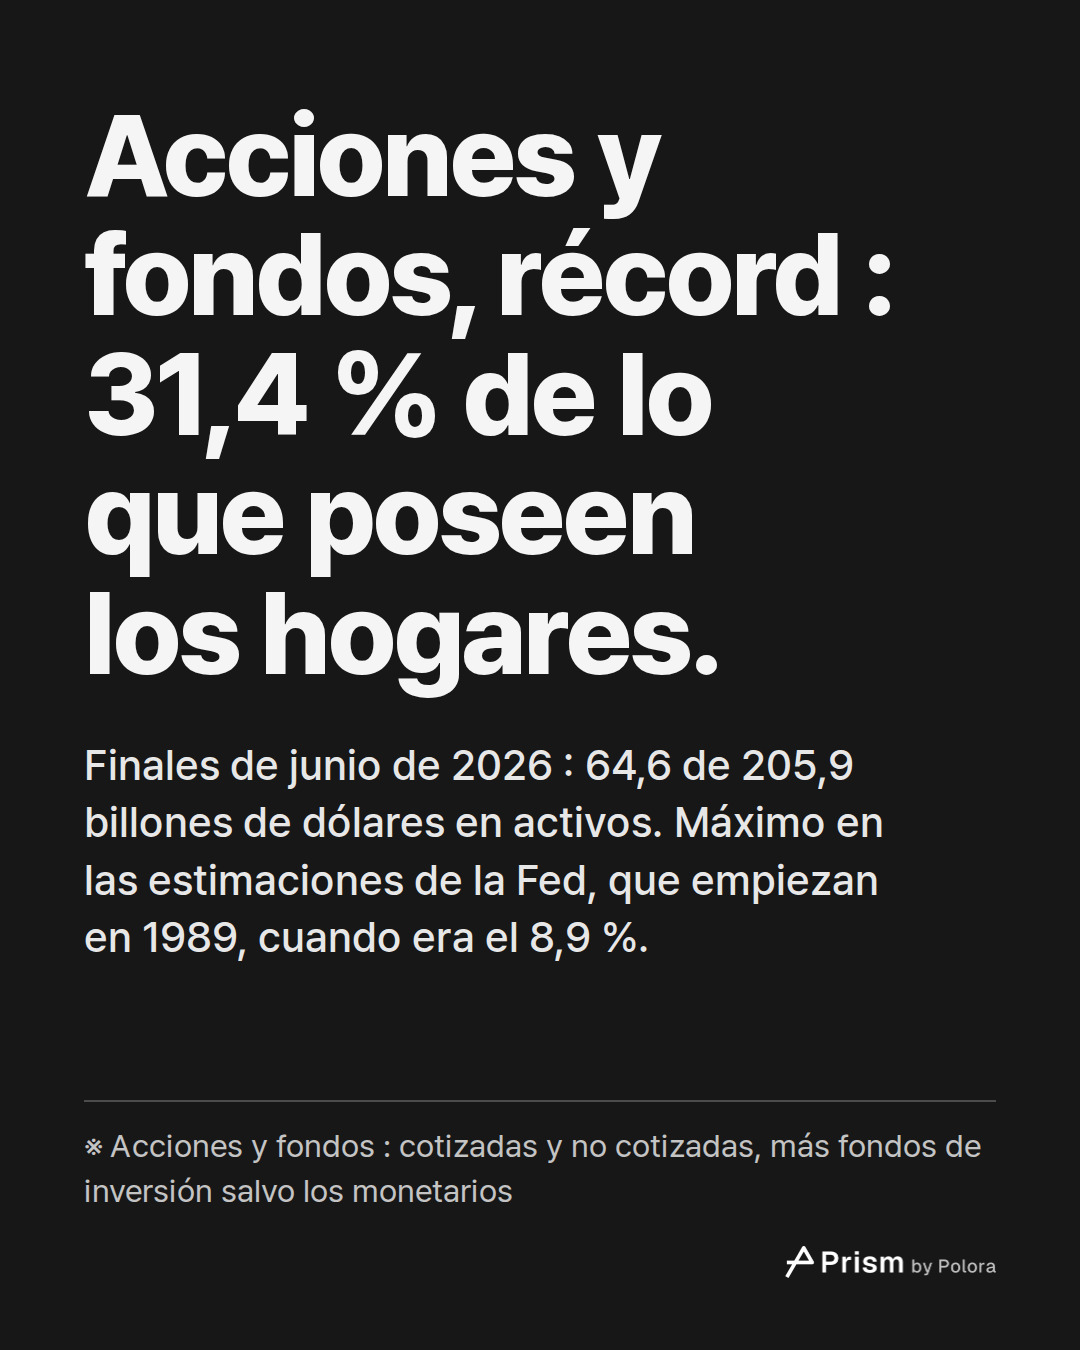
«Acciones y fondos» abarca más que las acciones que cotizan en bolsa. La categoría de la Fed incluye acciones de empresas no cotizadas además de las cotizadas, y participaciones en fondos de inversión, mientras que los fondos del mercado monetario se cuentan aparte. En la publicación que se usa aquí, incluye también participaciones en fondos de cobertura (hedge funds) y en fondos de deuda privada, que la Fed dice no haber separado todavía en estas cuentas.
Un nuevo máximo para las acciones y los fondos
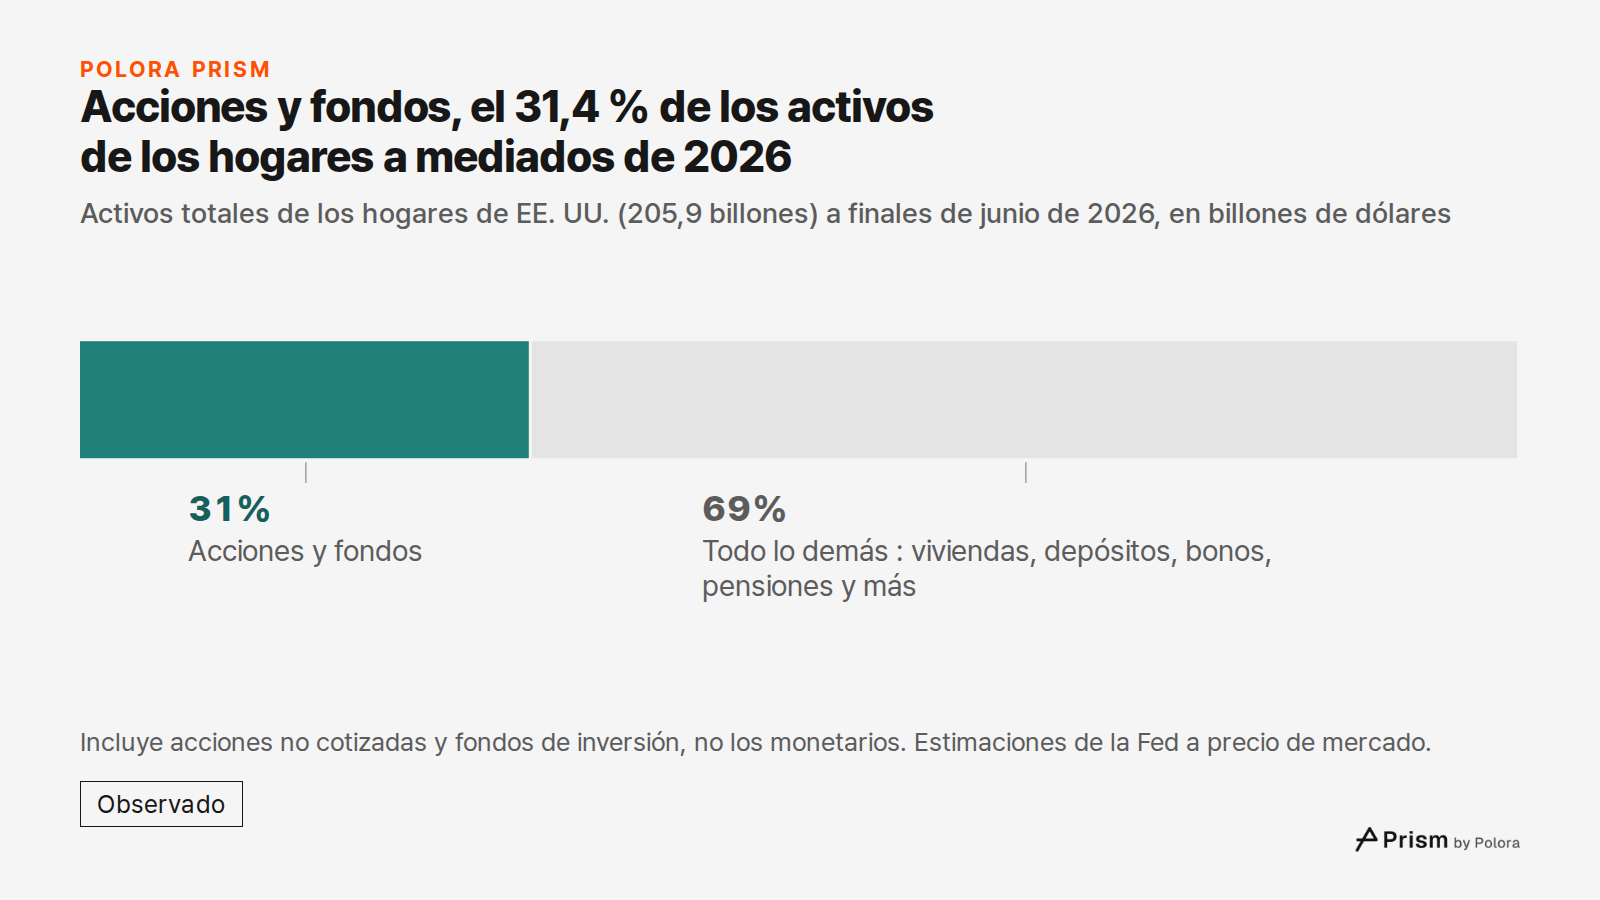
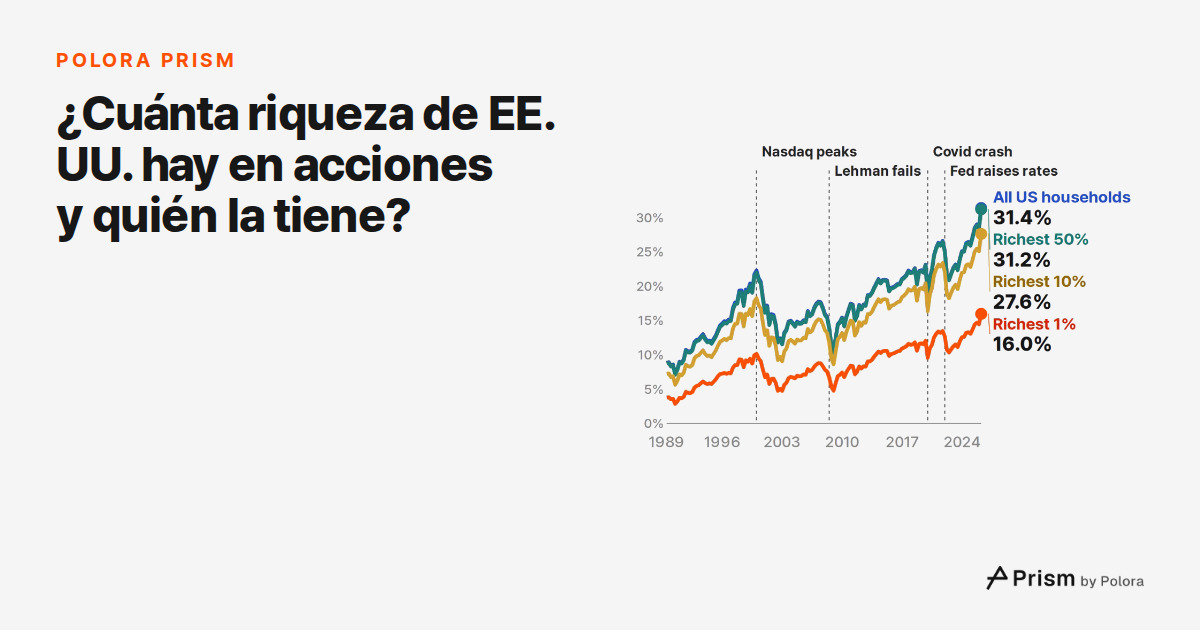
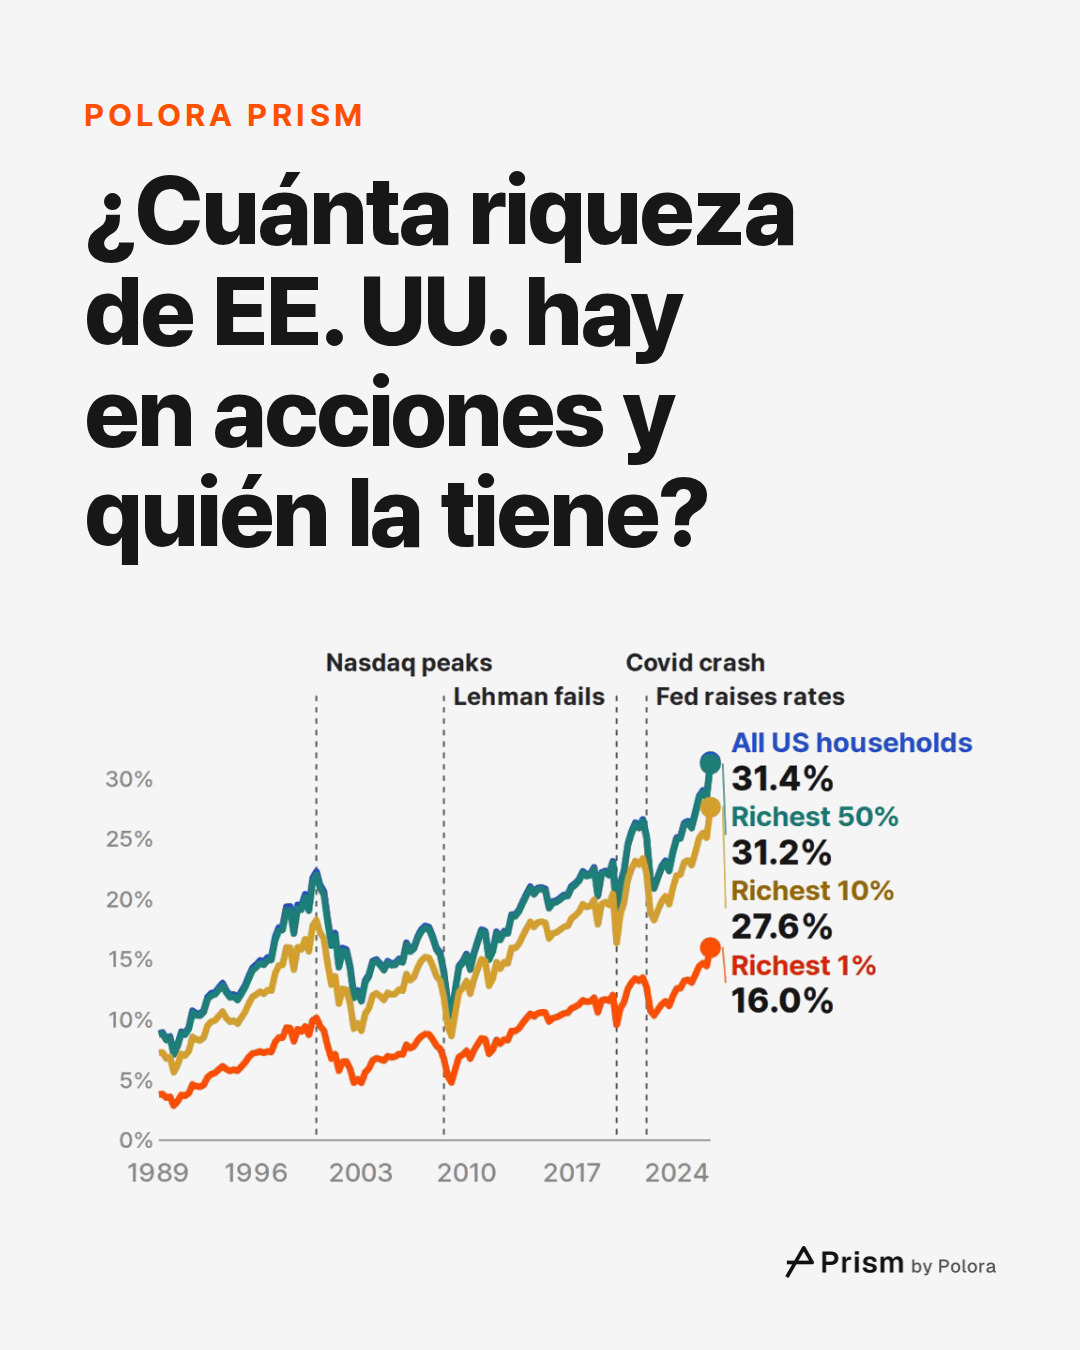
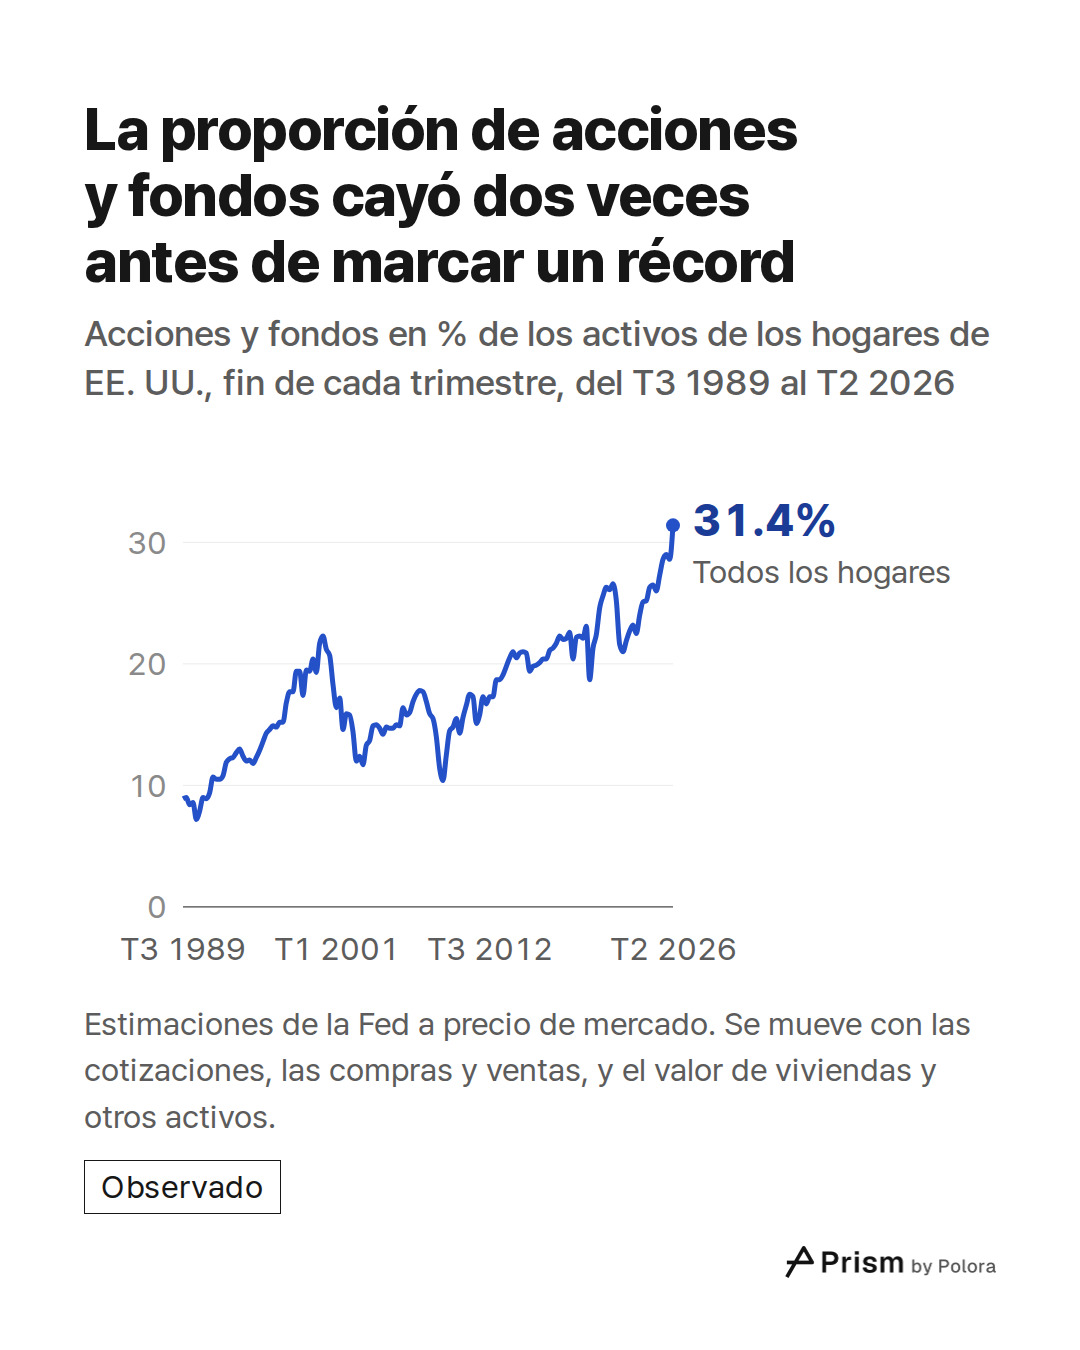
A finales de junio de 2026, los hogares tenían 64,6 billones de dólares en estas acciones y fondos, sobre un total de activos de 205,9 billones. Eso es el 31,4 %. En 1989, cuando empieza la serie, la proporción era del 8,9 %.
El último salto fue grande. Tres meses antes, a finales de marzo de 2026, la proporción era del 28,6 %. Las cuentas de la Fed valoran las acciones a precio de mercado, así que la proporción se mueve con las cotizaciones, con lo que los hogares compran y venden, y con el valor de todo lo demás que poseen, viviendas incluidas. Estas cifras no separan esos efectos.
Cómo se llegó hasta aquí
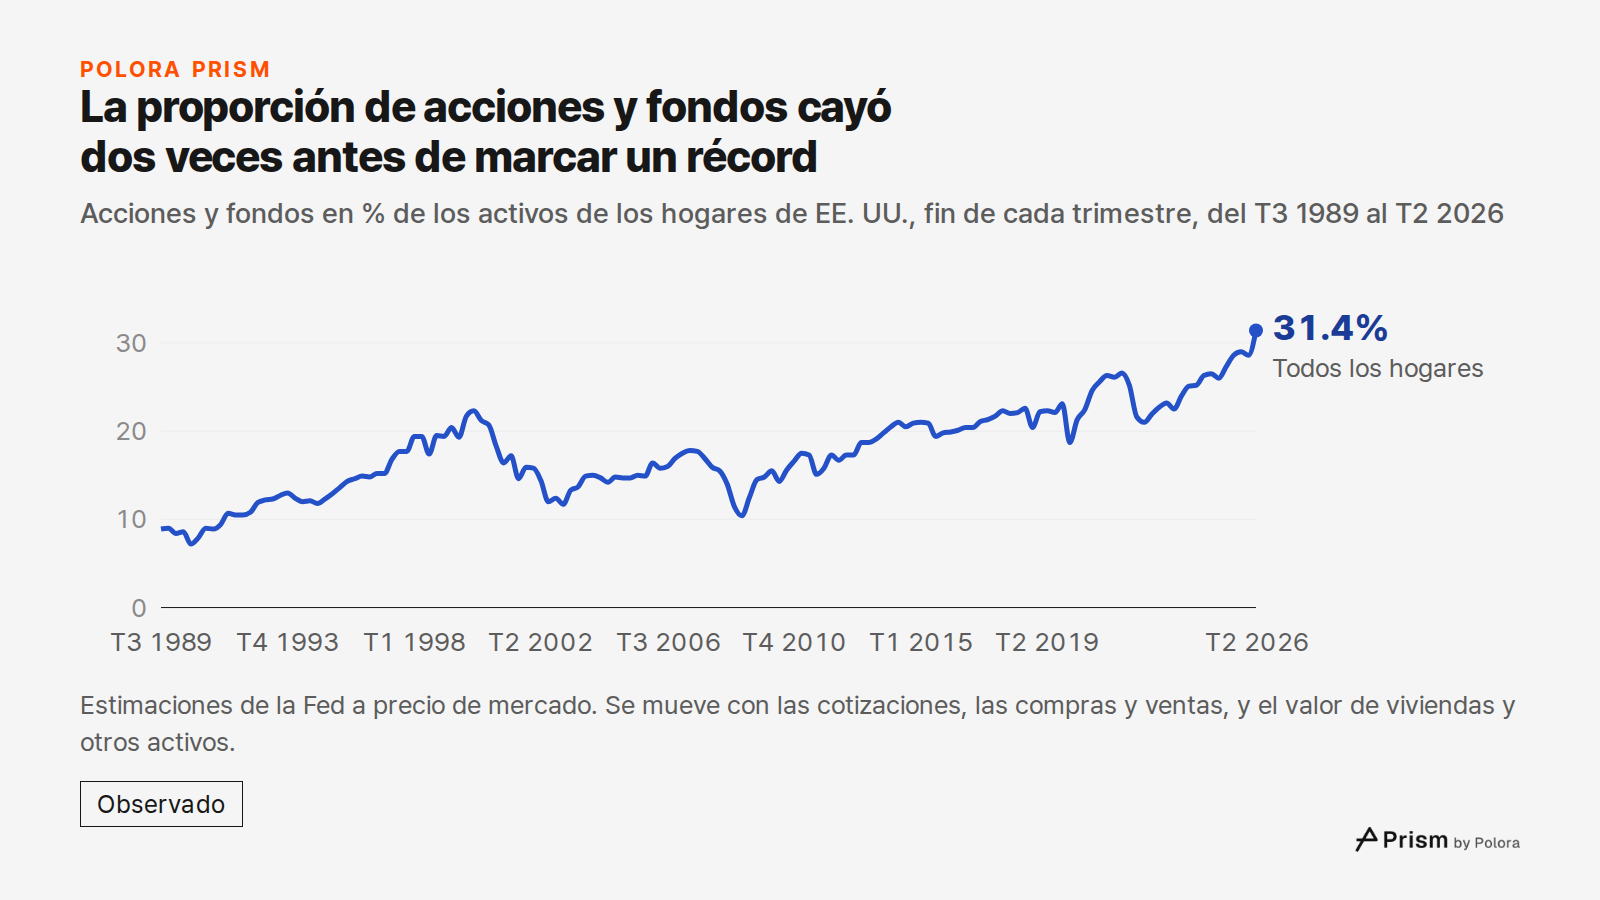
La proporción se multiplicó por más de dos durante los años noventa y llegó al 22,3 % en el primer trimestre de 2000, el trimestre en que tocó techo el Nasdaq, el índice bursátil estadounidense dominado por empresas tecnológicas. Cayó con el estallido de la burbuja puntocom, se recuperó en parte a mediados de la década de 2000 y volvió a caer en la crisis financiera de 2008, cuando quebró el banco de inversión Lehman Brothers. A comienzos de 2009 estaba en el 10,4 %.
La subida desde entonces ha tenido retrocesos. La proporción volvió a su nivel de 2000 a finales de 2017, bajó al 18,7 % con el desplome por la covid a comienzos de 2020 y llegó al 26,6 % a finales de 2021. En 2022 bajó hasta el 21,0 % en el tercer trimestre. Ese fue el año en que la Fed empezó a subir los tipos de interés desde casi cero, con la primera subida anunciada en marzo. Desde entonces la proporción ha subido, con altibajos, hasta el nuevo máximo.
Estos acontecimientos coinciden en el tiempo con las caídas. Las cifras de este artículo no muestran qué parte de cada caída causó cada uno.
Quién tiene esas acciones y fondos
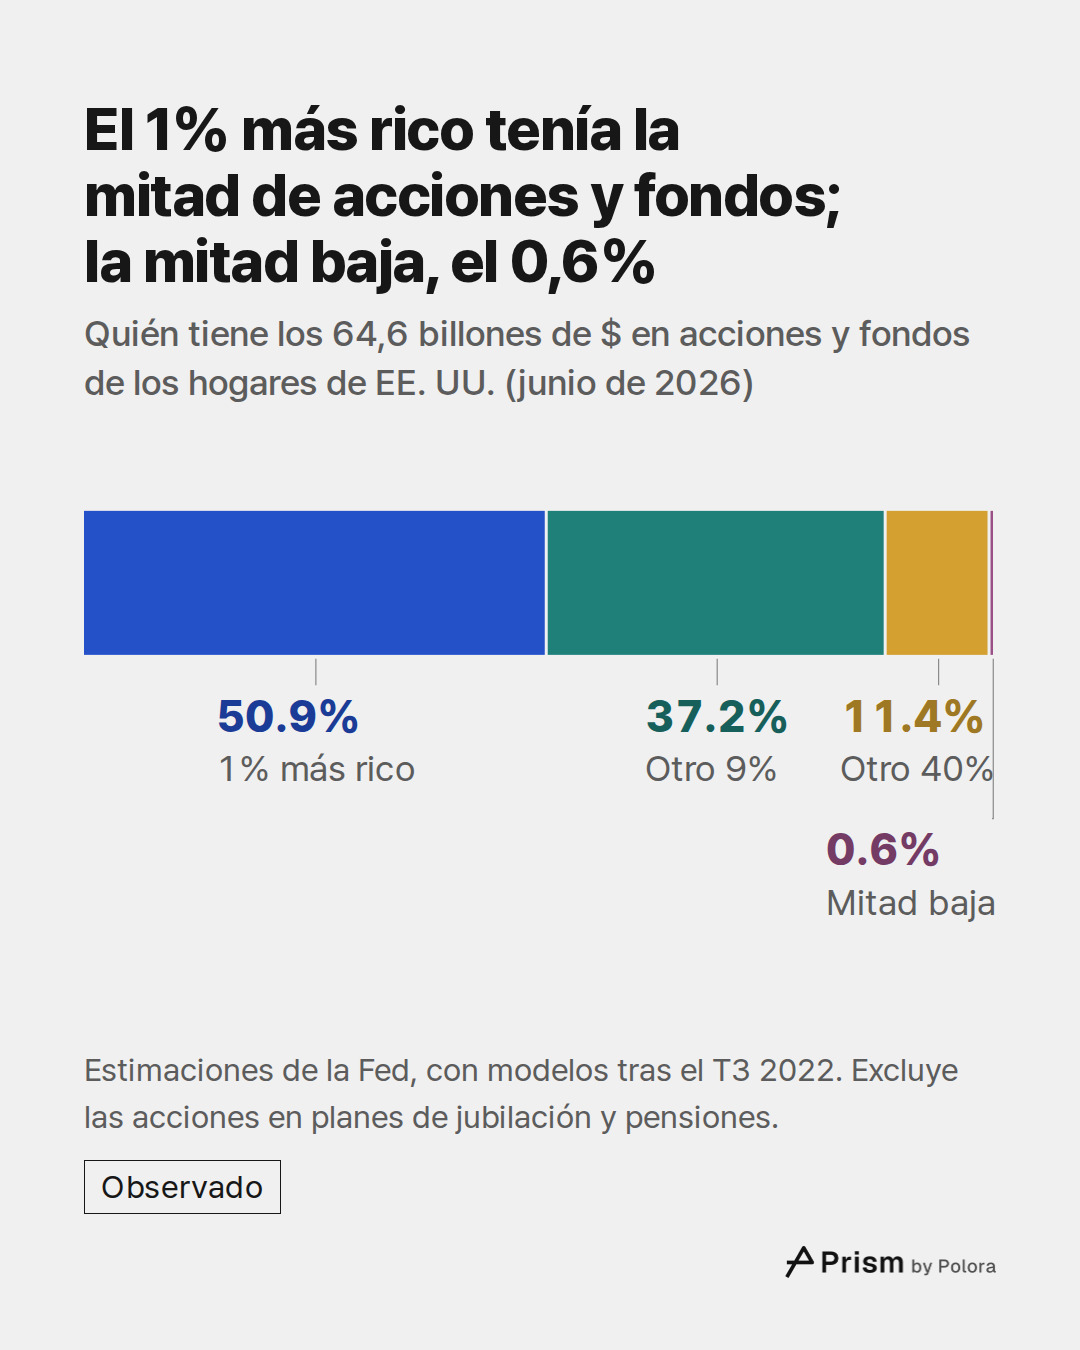
Aquí cambia la medida. Ya no se trata de proporciones del total de activos, sino de cómo se reparten los propios 64,6 billones de dólares en acciones y fondos.
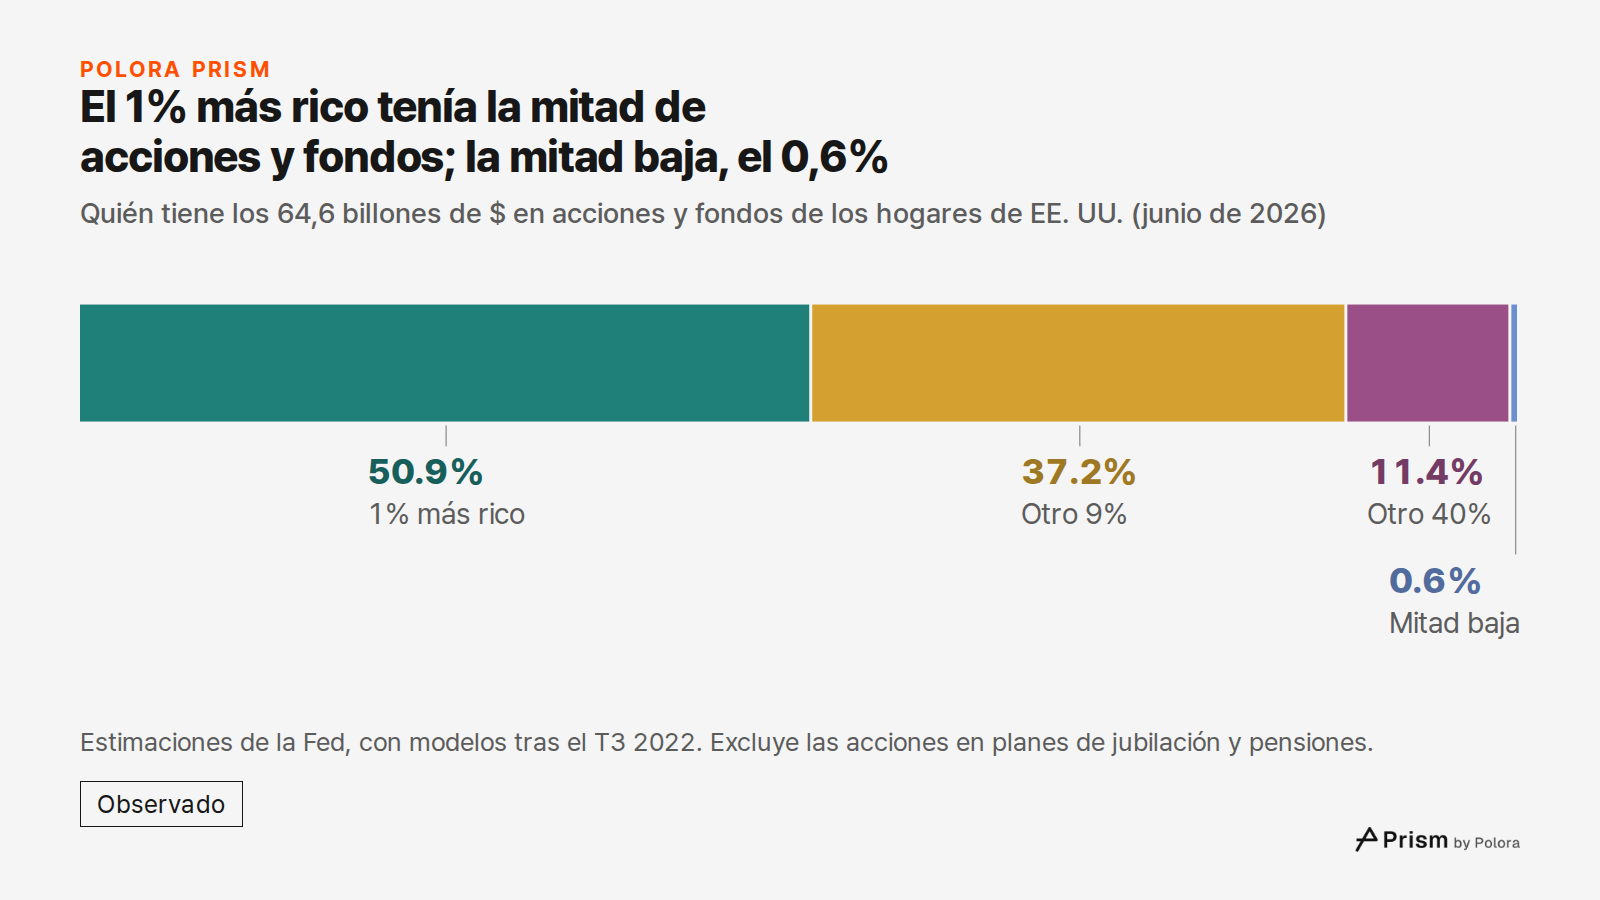
A mediados de 2026, el 1 % más rico de los hogares tenía el 50,9 %, unos 32,9 billones de dólares. El 9 % siguiente tenía el 37,2 %. El 40 % siguiente, los hogares situados entre la mitad y el 10 % más rico, tenía el 11,4 %, frente al 17,2 % de 1989. La mitad menos rica tenía el 0,6 %, frente al 1,1 % de 1989.
La parte del 1 % más rico ha subido desde el 42,8 % de 1989, pero no en línea recta, y no está en máximos. Su punto más alto fue el 52,3 %, en el tercer trimestre de 2019.
La pequeña parte de la mitad menos rica explica también por qué, en el video que acompaña este artículo, dos de las líneas casi se tocan. Cada línea suma un grupo con todos los grupos más ricos que él, así que la línea del 50 % más rico incluye al 10 % más rico y al 1 % más rico. La distancia entre «todos los hogares de EE. UU.» y «el 50 % más rico» es, por tanto, lo que tiene la mitad menos rica, que es una fracción mínima del total de activos.
Lo que deja fuera esta cuenta
Las acciones que la gente tiene a través de planes de jubilación de empresa y de pensiones no están en esta categoría. La Fed las cuenta aparte, como derechos de pensión de dos tipos : de prestación definida, las pensiones tradicionales que prometen un pago fijo, y de aportación definida, planes en los que cada trabajador tiene su propia cuenta, que aquí incluyen también las rentas vitalicias individuales. Esos derechos siguen formando parte del total de activos, así que cuentan en lo que poseen los hogares, pero no en sus acciones y fondos.
Por eso el 0,6 % de la mitad menos rica se refiere solo a esta categoría. No dice cuántas acciones tiene la mitad menos rica a través de un plan de jubilación. Tampoco se puede calcular con estas cifras qué parte de todas las acciones, incluidas las de los planes de jubilación, tiene el 1 % más rico.
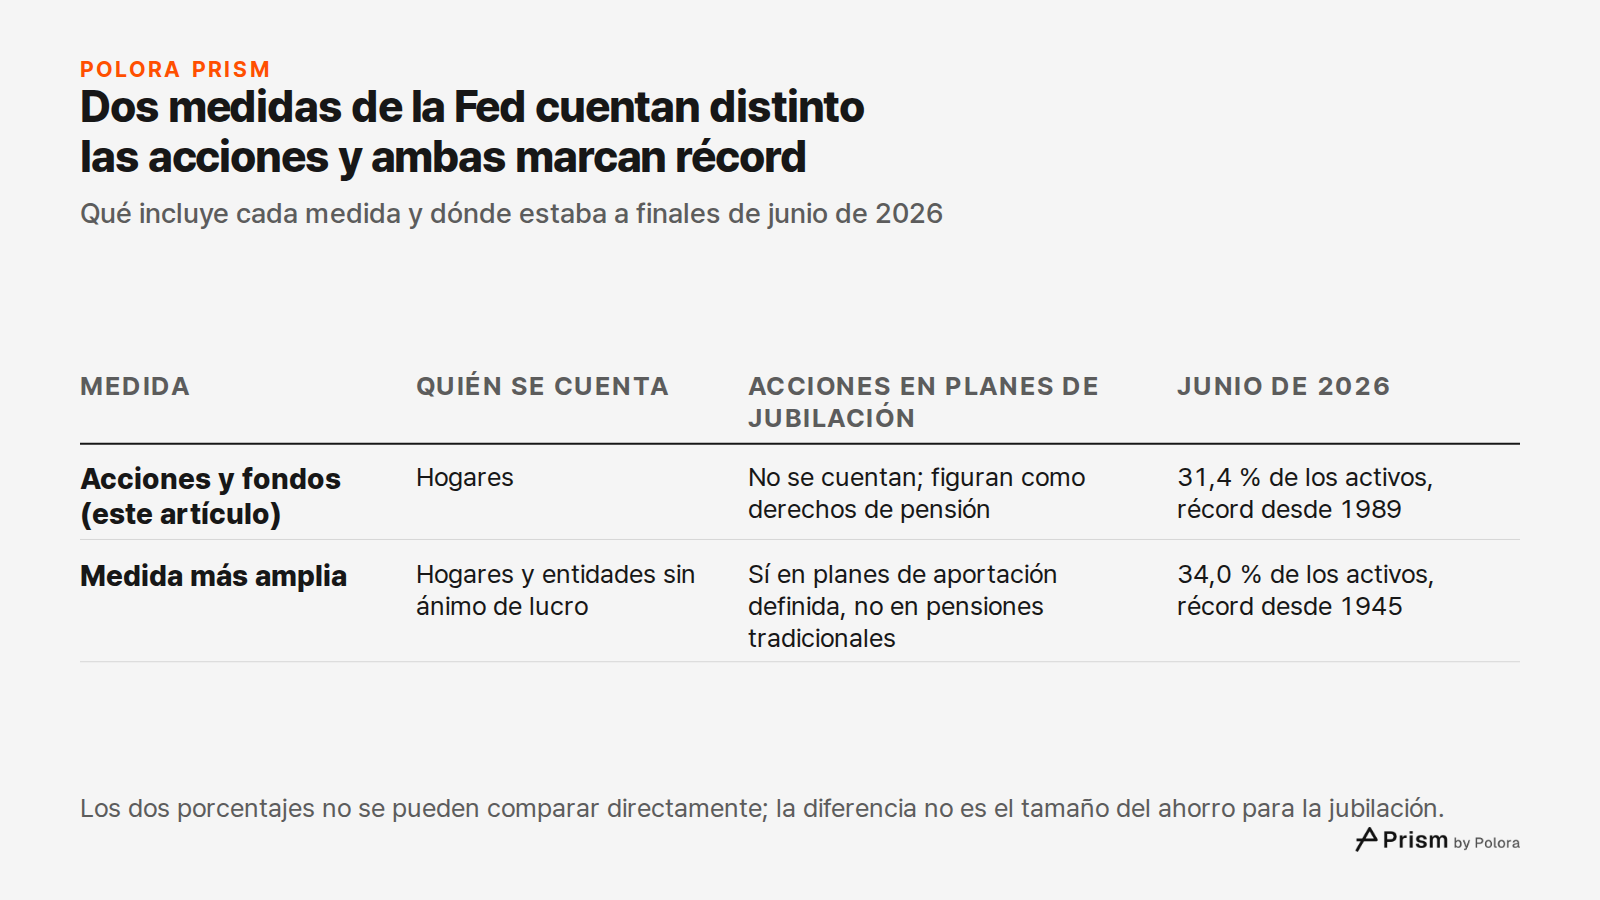
Una medida más amplia, en las Cuentas Financieras principales de la Fed, sí cuenta las acciones que se tienen a través de planes de jubilación de aportación definida. Cuenta las acciones de empresas que los hogares y las organizaciones sin ánimo de lucro tienen directamente o a través de fondos de inversión, aseguradoras de vida y planes de aportación definida, mirando dentro de cada fondo para ver las acciones que contiene. Deja fuera los activos de los fondos de pensiones tradicionales de prestación definida. Medidas así, las acciones eran el 34,0 % del total de activos a finales de junio de 2026. Es el nivel más alto de una serie que empieza en 1945, por encima del 26,7 % de comienzos de 2000.
Los dos porcentajes no se pueden comparar directamente. La medida más amplia cubre también a las organizaciones sin ánimo de lucro y define de otra manera qué cuenta como «acciones», así que la diferencia entre el 34,0 % y el 31,4 % no es el tamaño del ahorro para la jubilación. Lo que sí comparten es que las dos marcan un máximo histórico.
Hasta qué punto son fiables las cifras
Los totales del conjunto de los hogares vienen de las Cuentas Financieras de la Fed. El reparto entre grupos de riqueza es una estimación. La Fed reparte esos totales a partir de su Encuesta de Finanzas del Consumidor, que se realiza cada tres años. Luego rellena los trimestres entre una encuesta y otra y estima con modelos los posteriores a la última. En su nota más reciente sobre el método, la Fed dice que los trimestres posteriores al tercero de 2022 se extrapolan con modelos. Así que los repartos por grupo de 2026 son estimaciones de la Fed, que los revisa cuando llega una encuesta nueva.
Una proporción récord describe dónde están hoy los balances de los hogares. No dice nada sobre hacia dónde irán las cotizaciones.
- Federal Reserve, Distributional Financial Accounts, download of levels by wealth group]
- FRED, Federal Reserve Bank of St. Louis: Share of Corporate Equities and Mutual Fund Shares Held by the Top 1% (data: Federal Reserve)]
- Federal Reserve, Distributional Financial Accounts overview]
- Federal Reserve, Distributional Financial Accounts announcements]
- Federal Reserve, Financial Accounts of the United States (Z.1), table S1M.e.b]
- Federal Reserve, Financial Accounts of the United States (Z.1), CSV files, September 11, 2026 release]
- FRED, Federal Reserve Bank of St. Louis: Households and Nonprofit Organizations; Directly and Indirectly Held Corporate Equities as a Percentage of Total Assets (data: Federal Reserve)]
- Federal Reserve, Open Market Operations: changes in the federal funds target range]
![Fuentes 8 : federalreserve.gov · Federal Reserve, Distributional Financial Accounts, download of levels by wealth group], fred.stlouisfed.org · FRED, Federal Reserve Bank of St. Louis: Share of Corporate Equities and Mutual Fund Shares Held by the Top 1% (data: Federal Reserve)], federalreserve.gov](https://media.cdn.polora.ai/picks/2026/11/pickrun_b71f5df74a0c40ee/yCcrY6hS5YZn-cgu-slide-07--qu-parte-de-la.jpg)