Una misma palabra para varios negocios distintos
En 2026 circularon dos clases de titulares con la misma familia de palabras. Uno contaba que los inversores de un gran fondo de crédito privado solo podrían retirar algo menos de la mitad del dinero que habían pedido. Otro decía que el private equity podría llegar a las cuentas 401(k), las cuentas de ahorro para la jubilación que ofrecen las empresas y que usa la mayoría de los estadounidenses. La primera historia trata de un fondo que presta dinero. La segunda, de una iniciativa para que los ahorradores corrientes puedan acceder a varios tipos de fondos privados a la vez.
En las noticias, «private equity», que en español se suele llamar capital privado, ha pasado a designar casi cualquier dinero que se gestiona fuera de la bolsa. Bajo esa etiqueta conviven negocios que ganan dinero de formas muy distintas, asumen riesgos diferentes y no pagan igual a sus gestores. En sentido estricto, private equity son los fondos que poseen acciones de empresas. Para el conjunto, el nombre más preciso es «fondos privados», o capital privado en sentido amplio.
En Corea del Sur esa confusión está incluso escrita en la ley. Desde el 21 de octubre de 2021, la Ley de Mercados de Capitales coreana clasifica los fondos privados según quién puede invertir en ellos y no según lo que hacen. Los fondos institucionales solo están abiertos a instituciones. Los fondos generales aceptan también a particulares que cumplan las condiciones exigidas, con una inversión mínima de 300 millones de wones o de 500 millones de wones según cuánto se endeude el fondo. Antes de ese cambio, la ley separaba los fondos que toman el control de empresas de los fondos que operan en los mercados. Hoy la etiqueta legal no basta para saber de qué tipo de fondo habla una noticia.
Así que la pregunta útil es sencilla : ¿qué hace realmente este fondo con el dinero?
- Apollo private credit fund gives investors only 45% of requested withdrawals (CNBC)
- Executive Order 14330, Democratizing Access to Alternative Assets for 401(k) Investors
- Private fund reform under the Capital Markets Act (Korea Financial Times)
- Financial Investment Services and Capital Markets Act (Korea Law Information Center)
- Financial Services Commission announcement on private fund reform
- Investment Funds 2026 : South Korea (Chambers Practice Guides)
Cómo clasificar los fondos privados según lo que hacen con el dinero
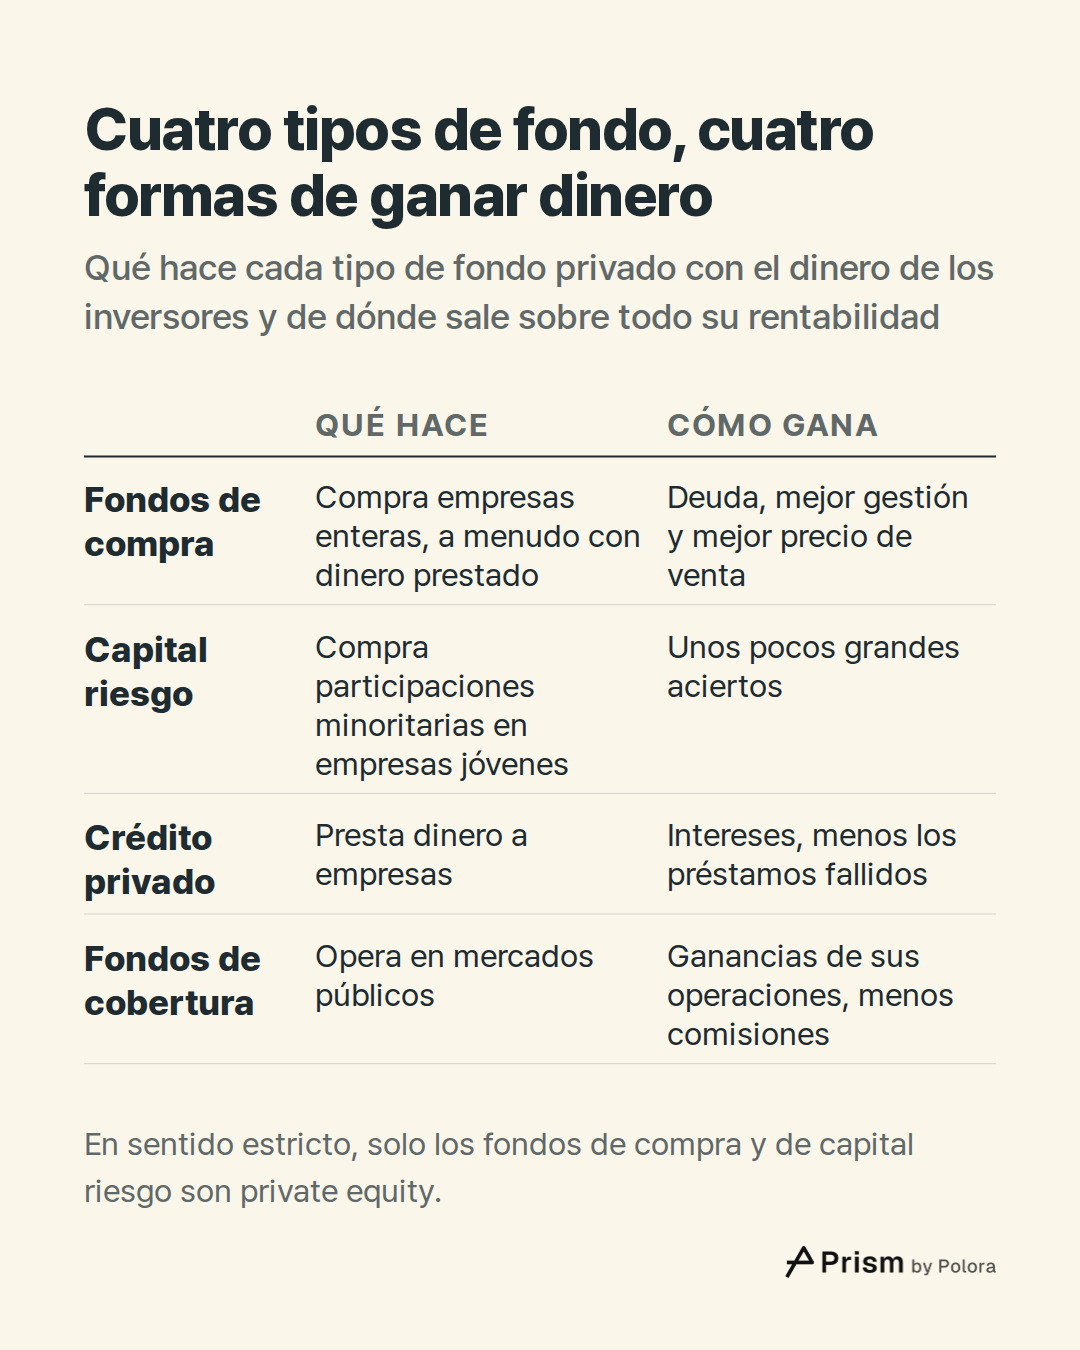
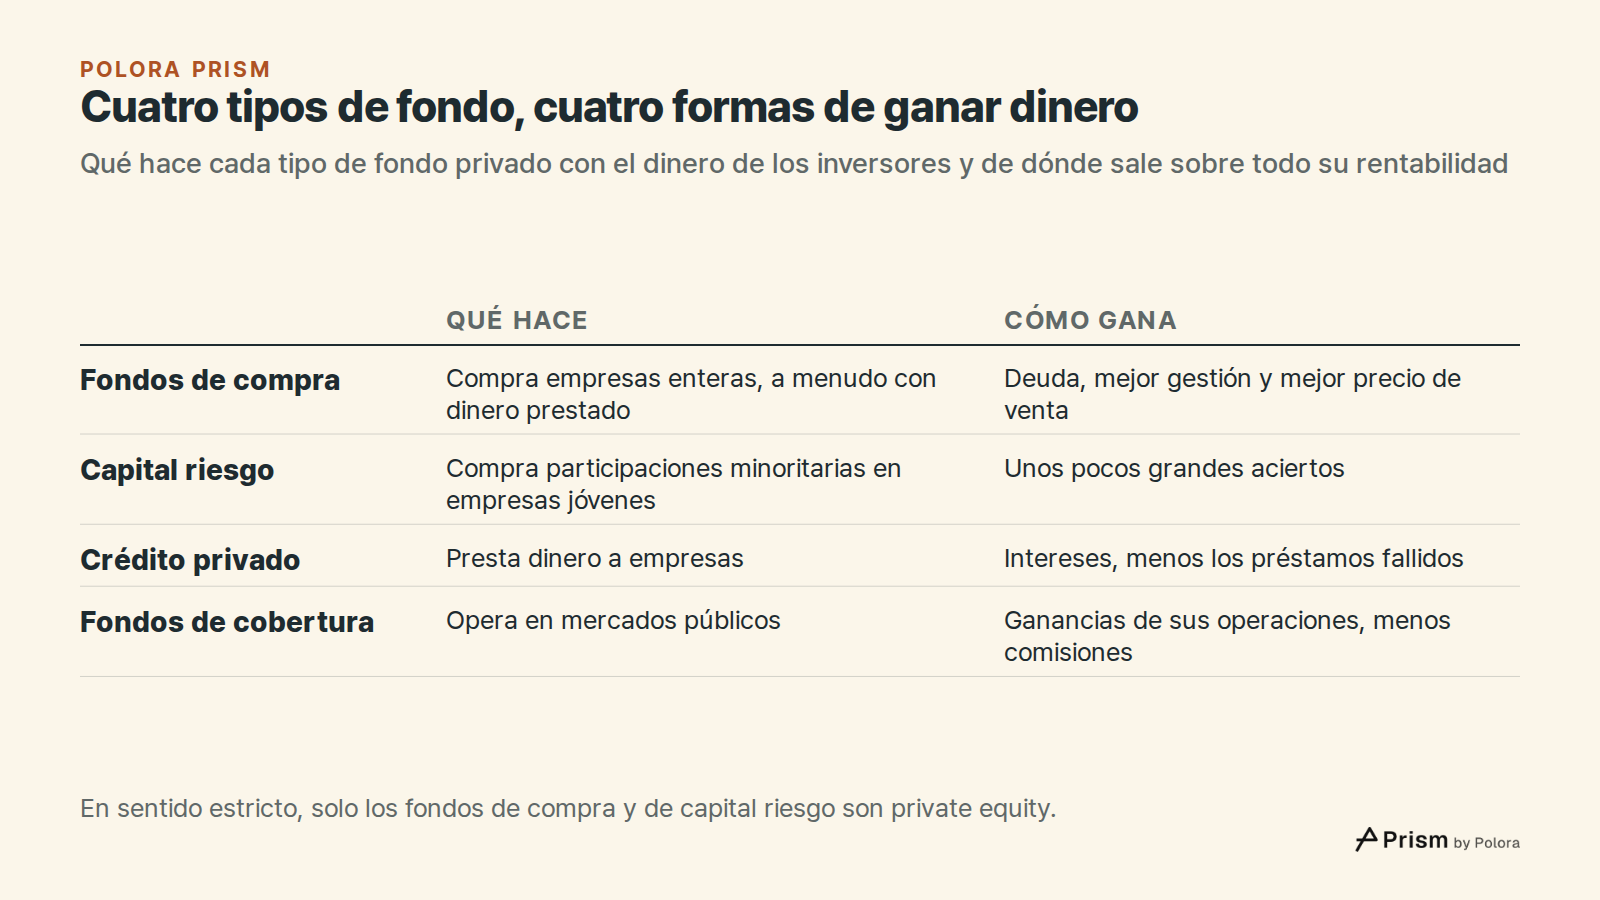
Los fondos de compra, conocidos como fondos de buyout, compran el control de empresas enteras, pagando normalmente buena parte del precio con dinero prestado, las dirigen durante varios años y después las venden. Esto es private equity en sentido estricto.
Los fondos de capital riesgo y de capital de crecimiento compran participaciones minoritarias en empresas jóvenes o que crecen deprisa. Poseen una parte, no la empresa entera, y rara vez se endeudan para hacerlo.
Los fondos de crédito privado, también llamados fondos de préstamo directo, prestan dinero a empresas en lugar de ser sus dueños. Ganan intereses, como un banco.
Los fondos de cobertura, o hedge funds, compran y venden sobre todo acciones, bonos, divisas y otros activos que se negocian a diario en los mercados públicos. Lo que los hace privados no es lo que tienen en cartera, sino cómo se venden : a inversores adinerados e institucionales. Venderse de forma privada no convierte lo que poseen en private equity.
Los fondos inmobiliarios y de infraestructuras invierten en edificios, carreteras y redes eléctricas, y los fondos de secundarios compran participaciones en otros fondos privados a inversores que quieren salir antes de tiempo. En sentido estricto, «private equity» abarca los dos primeros tipos. En las noticias suele abarcarlos todos, y esa es la confusión que vale la pena deshacer.
Fondos de compra : deuda, mejor gestión y mejor precio a la salida
La rentabilidad de un fondo de compra tiene tres motores principales. El dinero prestado amplifica la ganancia sobre lo que pone el propio fondo cuando a la empresa le va bien, y amplifica también la pérdida cuando le va mal. Dirigir mejor la empresa aumenta sus beneficios. Y vender la empresa a un precio más alto por cada unidad de beneficio que el que pagó el fondo, lo que los profesionales llaman expansión del múltiplo, añade una ganancia que no tiene nada que ver con la propia empresa.
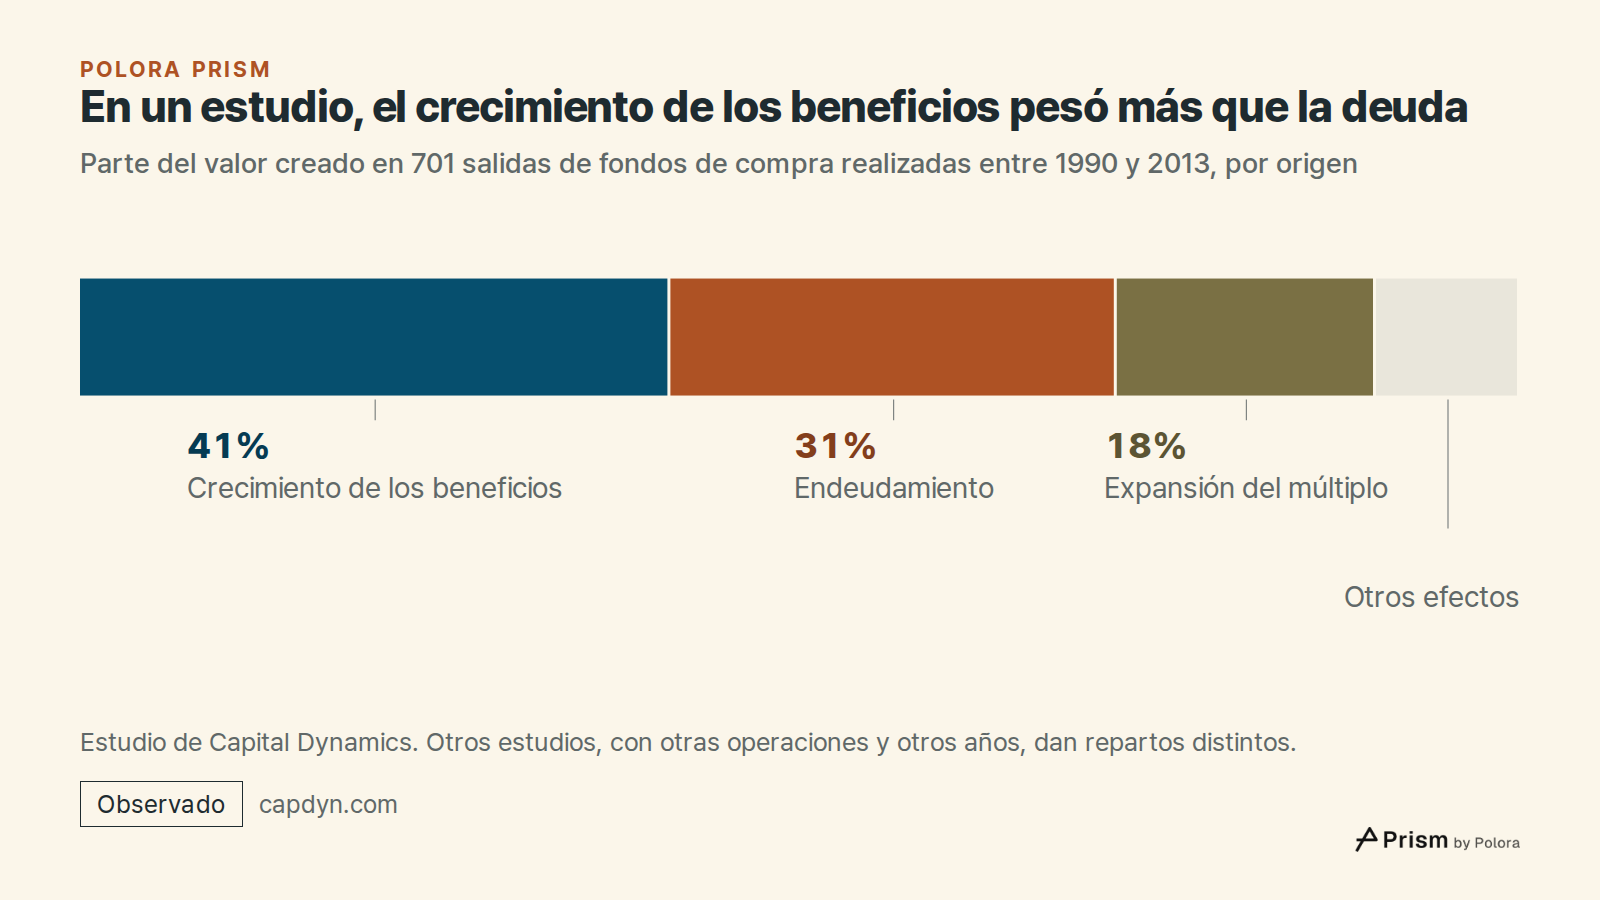
Cuánto aportó cada motor depende de qué operaciones y qué años mire un estudio. Capital Dynamics, junto con la Universidad Técnica de Múnich, estudió primero 241 salidas de fondos de compra en 2009 y atribuyó cerca de un tercio del valor creado al endeudamiento. Su estudio posterior de 701 salidas realizadas entre 1990 y 2013 atribuyó el 31 % al endeudamiento, el 41 % al crecimiento de los beneficios de las empresas y el 18 % a la expansión del múltiplo ; el resto se debió a otros efectos. Un estudio de 2010 sobre 206 compras europeas, de Achleitner y otros autores, describió un panorama parecido, con cerca de un tercio de la rentabilidad procedente del endeudamiento.
El Global Private Markets Review 2024 de McKinsey analizó 2.512 operaciones de compra iniciadas en 2010 o después y vendidas antes de que terminara 2021, un periodo de tipos de interés a la baja y precios de mercado al alza. Atribuyó cerca de dos tercios de su rentabilidad a la expansión del múltiplo y al endeudamiento juntos. El informe de McKinsey de 2026, que abarca operaciones de compra entre 2010 y 2022, situó esa proporción en el 59 %. Las muestras y los periodos son distintos, así que la segunda cifra no corrige la primera. Muestra otra vez cuánto depende la respuesta de qué operaciones se cuenten.
La respuesta honesta es precisamente ese desacuerdo. Ningún reparto único describe cómo funcionan las compras de empresas. En algunas épocas, la deuda barata y la subida de los precios hicieron la mayor parte del trabajo. En otras, pesó más la mejora de la propia empresa.
Capital riesgo : unos pocos grandes aciertos pagan muchas pérdidas
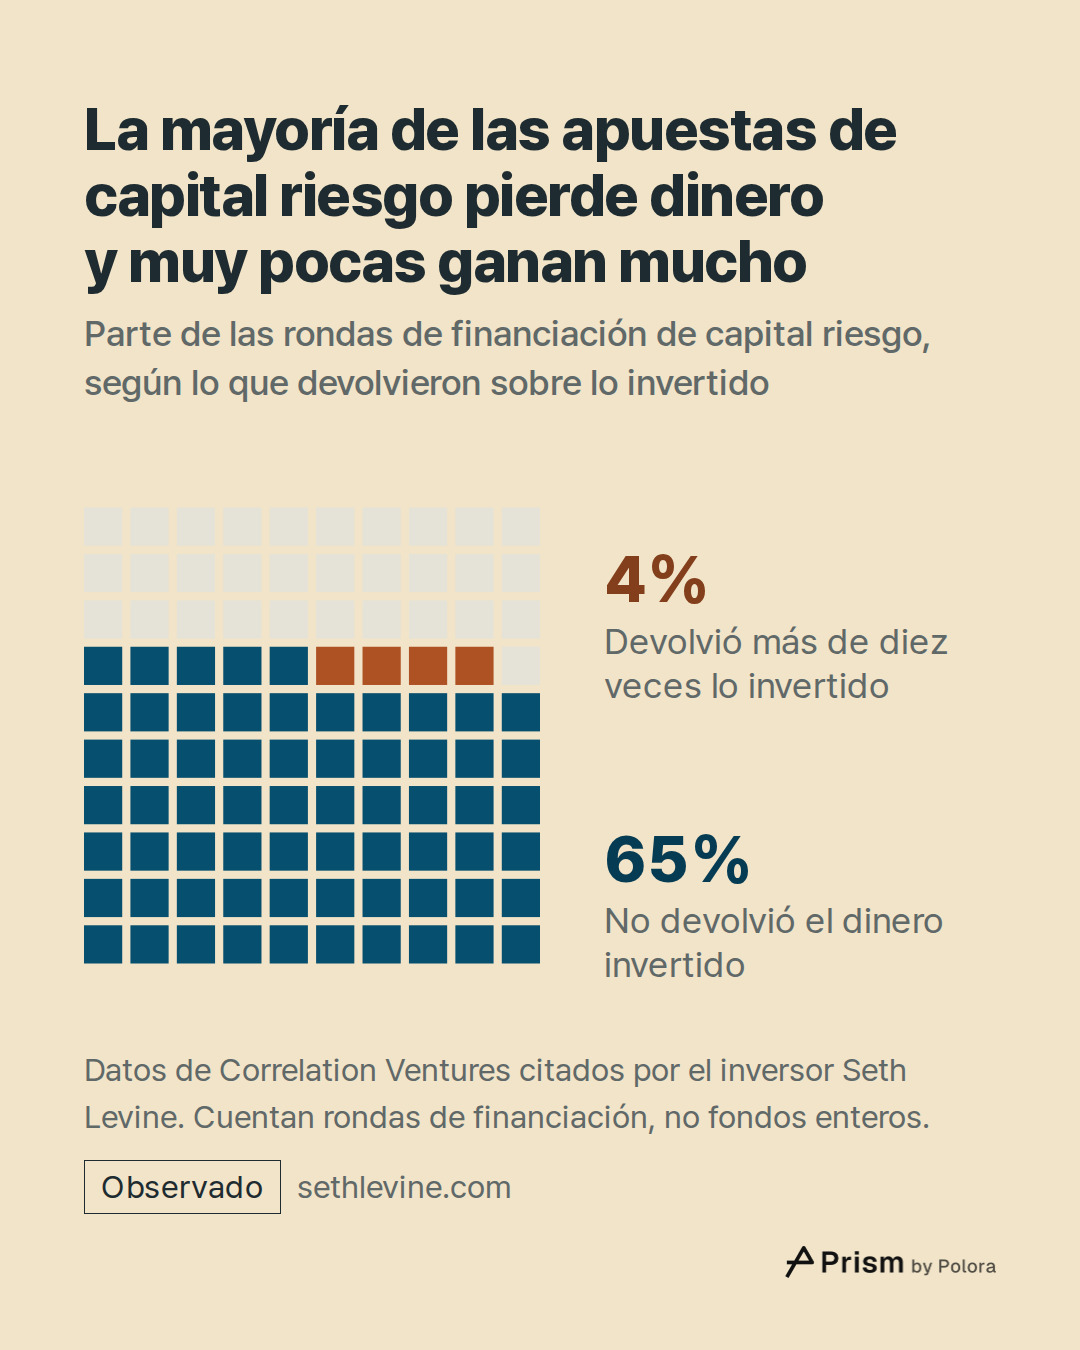
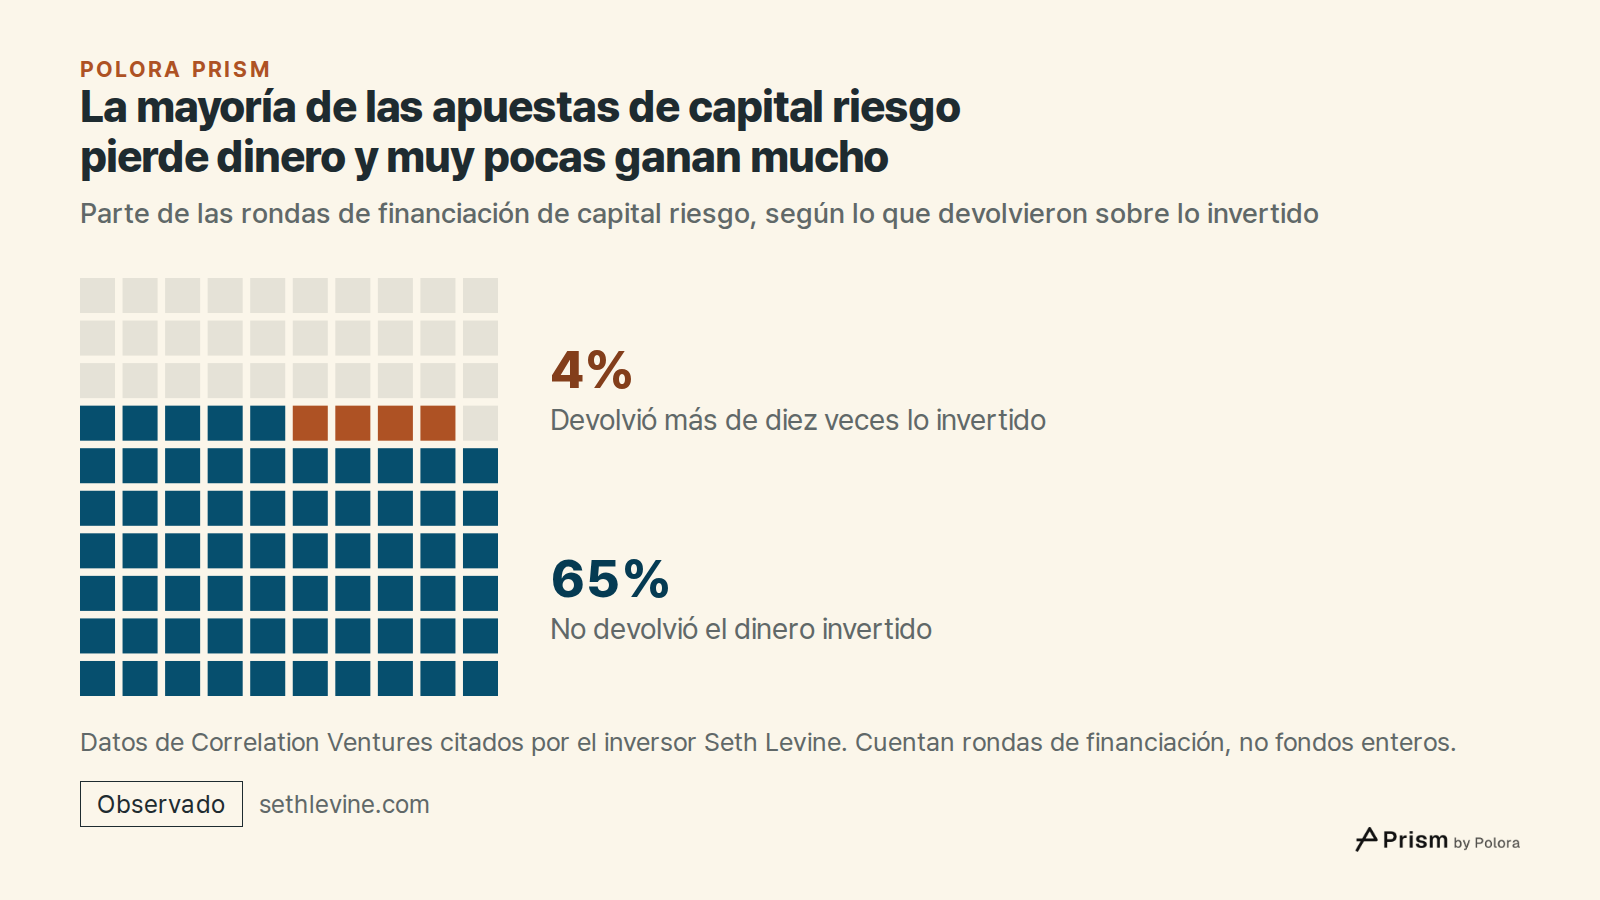
Un fondo de capital riesgo financia muchas empresas jóvenes sabiendo que la mayoría no saldrá adelante. Datos de la firma de capital riesgo Correlation Ventures, citados por el inversor Seth Levine, mostraron que el 65 % de las rondas de financiación de capital riesgo no llegó a devolver el dinero invertido, y solo el 4 % devolvió más de diez veces esa cantidad.
Ese reparto tan desigual decide la rentabilidad del inversor. Un fondo de capital riesgo no gana dinero por acertar de media. Gana dinero si tiene una o dos de esas raras empresas que llegan a hacerse enormes, y un fondo que no tenga ninguna puede perder dinero aunque sobrevivan muchas de sus empresas. El promedio del sector dice poco sobre lo que rendirá un fondo concreto.
Crédito privado : intereses, comisiones y préstamos que salen mal
Un fondo de crédito privado gana sobre todo intereses. Sus préstamos suelen ser a tipo variable, es decir, un tipo de referencia más un diferencial fijo, así que los ingresos suben y bajan con los tipos de interés. Los prestamistas suelen cobrar además una comisión de apertura. Los inversores esperan también una rentabilidad extra por tener préstamos que no se pueden vender con rapidez, pero eso es una expectativa, no un pago escrito en el préstamo. Parte de los ingresos se pierde cuando los prestatarios dejan de pagar.
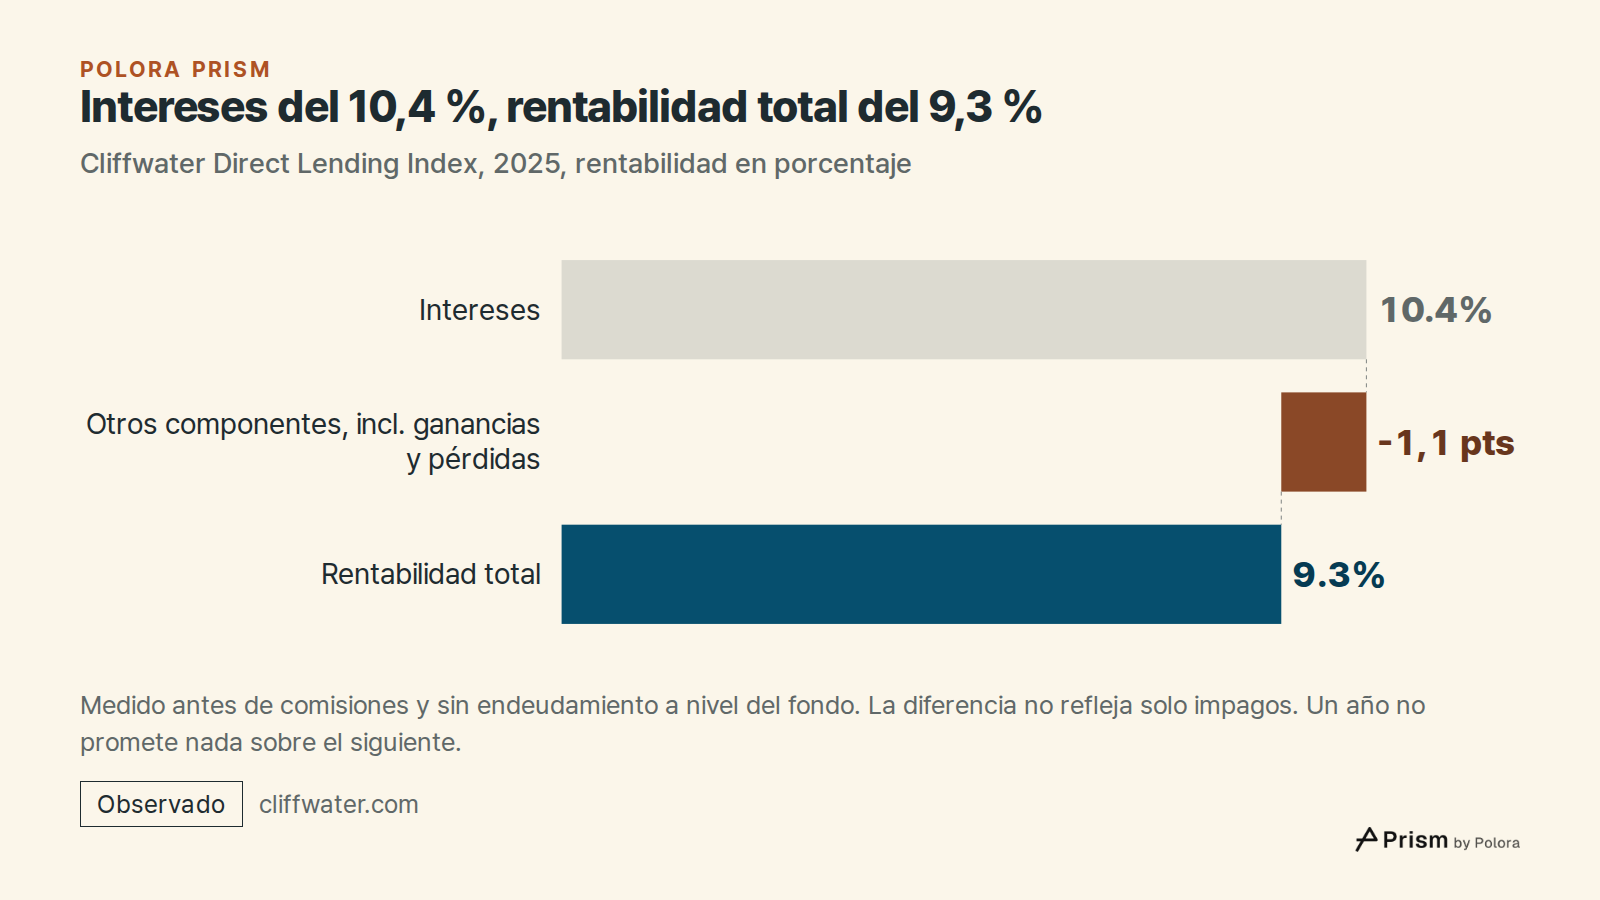
Un índice permite ver esas piezas. El Cliffwater Direct Lending Index, que sigue unos 21.000 préstamos a empresas medianas estadounidenses por valor de 549.000 millones de dólares, rindió un 9,3 % en 2025, según los resultados publicados el 31 de marzo de 2026. Los intereses, por sí solos, aportaron un 10,4 %. La diferencia de 1,1 puntos corresponde a los demás componentes de la rentabilidad, que el índice publica por separado, entre ellos las ganancias y pérdidas realizadas y no realizadas, así que no refleja solo los impagos.
El índice se mide antes de comisiones y sin endeudamiento a nivel del fondo. Es un índice de préstamos, no lo que un fondo concreto pagó a sus inversores después de sus propias comisiones y costes, y un buen año no promete nada sobre el siguiente.
La misma estrategia, vendida en dos envoltorios distintos
La forma en que los inversores pueden recuperar su dinero depende menos de la estrategia que del envoltorio en que se vende. Los fondos de pensiones y otras instituciones suelen invertir a través de fondos que inmovilizan su dinero durante años y lo devuelven a medida que se venden las inversiones. Los particulares invierten cada vez más a través de fondos sin fecha de vencimiento, que les permiten pedir un reembolso cada trimestre, aunque el total de reembolsos de todos los inversores suele estar limitado a cerca del 5 % del fondo.
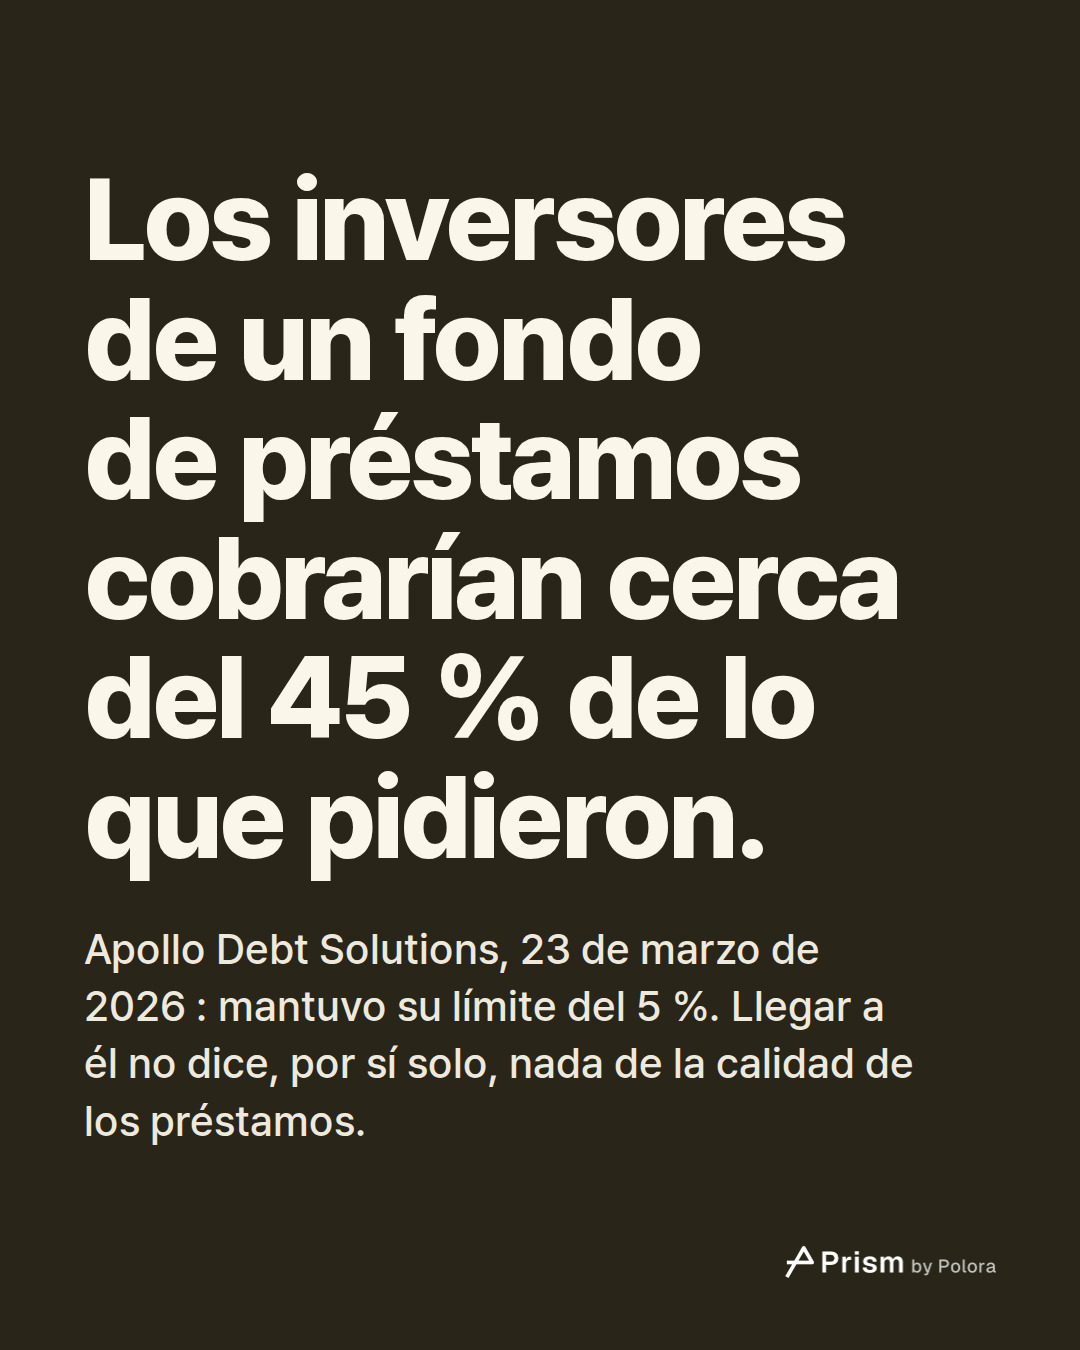
En 2026 ese límite se puso a prueba. Apollo Debt Solutions, un fondo de crédito privado de 15.100 millones de dólares, informó en un documento presentado el 23 de marzo de 2026 que los titulares de cerca del 11,2 % de sus participaciones habían pedido revenderlas al fondo. Mantuvo su límite del 5 %, así que cada inversor que lo pidió recibiría cerca del 45 % del dinero solicitado. En el mismo trimestre, según la publicación especializada AltsWire, los inversores del fondo de crédito privado BCRED de Blackstone pidieron retirar el 7,9 %, unos 3.800 millones de dólares. Blackstone elevó su oferta al 7 % y cubrió el resto con 400 millones de dólares de la propia firma y de sus empleados.
El límite forma parte del diseño de estos fondos y está escrito en sus documentos. «Estos productos no están pensados para ser totalmente líquidos», dijo el responsable de crédito privado de Blackstone, Brad Marshall. Que se alcance el límite no dice, por sí solo, nada sobre la calidad de los préstamos ni sobre hacia dónde va el sector. Muestra lo que significa en la práctica «reembolso trimestral» : un fondo puede pagar solo una parte de lo que piden los inversores.
Fondos de cobertura : lo que ganan sus operaciones, menos las comisiones
La rentabilidad de un fondo de cobertura sale de su estrategia de inversión : por ejemplo, comprar unas acciones mientras apuesta contra otras, o tomar posiciones sobre tipos de interés y divisas. El inversor recibe las ganancias o pérdidas de la estrategia, después de los gastos del fondo y de las comisiones del gestor.
Los fondos de cobertura gestionaban unos 5,22 billones de dólares al final del primer trimestre de 2026, según la firma de análisis HFR. Como la mayor parte de lo que tienen se negocia cada día, sus resultados se pueden contrastar con los mercados públicos de forma más directa que los de los fondos de compra o de capital riesgo.
Cómo cobra el gestor, sea cual sea el resultado
La mayoría de estos fondos paga a su gestor de dos maneras. La primera es una comisión de gestión anual, que se paga tanto si los inversores ganan dinero como si no. En el private equity suele calcularse sobre el dinero que los inversores se han comprometido a aportar, sobre el dinero realmente invertido o sobre una mezcla de ambos. La segunda, en muchos fondos, es una parte del beneficio cuando lo hay : en el private equity se llama carried interest, o participación en beneficios, y en los fondos de cobertura, comisión de éxito. Algunos gestores de fondos de compra cobran también comisiones por operaciones y por supervisión a las empresas que poseen, aunque es habitual que entre el 60 % y el 100 % de esas comisiones se descuente de la comisión de gestión.
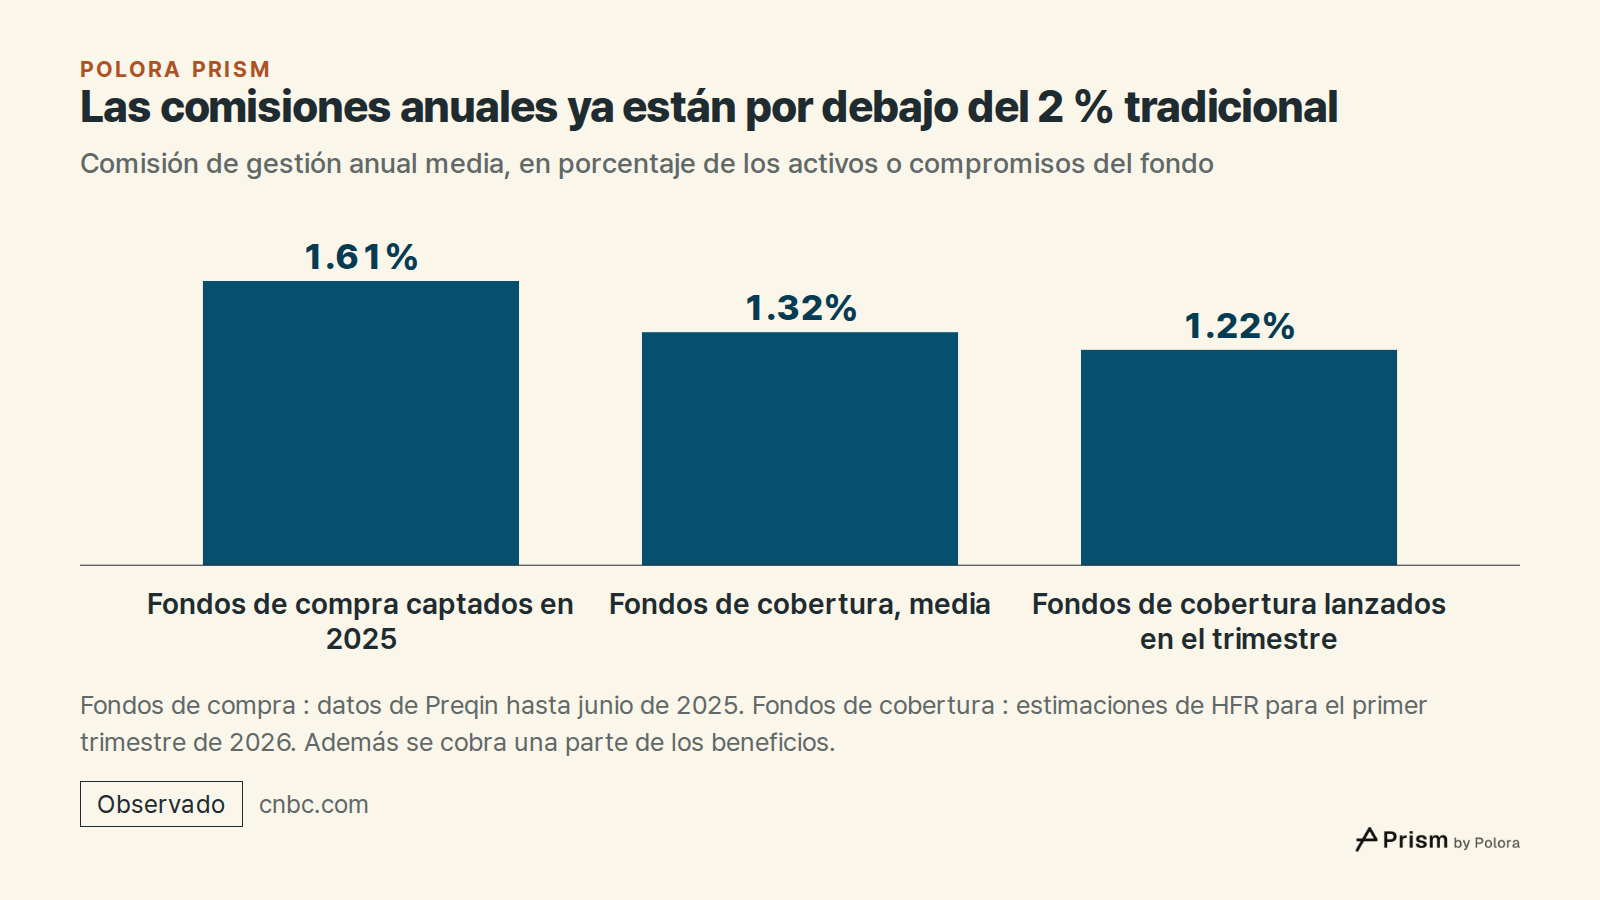
La fórmula tradicional es «2 y 20» : una comisión anual del 2 % y el 20 % del beneficio. Es una costumbre, no una norma, y el contrato de cada fondo fija su propia base de cálculo, su parte del beneficio y sus condiciones. Hoy las comisiones son más bajas. Según datos de Preqin hasta junio de 2025, los fondos de compra captados en 2025 cobraron una comisión de gestión media del 1,61 %, la más baja que ha registrado Preqin ; los fondos más grandes cobran menos y los más pequeños se acercan más al 2 %. En los fondos de compra, la participación en beneficios ha sido tradicionalmente del 20 %, y a menudo solo se cobra después de que los inversores hayan recuperado su dinero más una rentabilidad mínima, con frecuencia del 8 %. En los fondos de cobertura, HFR estimó las comisiones medias del primer trimestre de 2026 en un 1,32 % anual más el 15,78 % de los beneficios, y los fondos lanzados ese trimestre cobraron un 1,22 % y un 17,4 %.
Las comisiones están ahora también sobre la mesa de los reguladores estadounidenses. El 30 de septiembre de 2026, la SEC, el regulador de valores de Estados Unidos, propuso permitir que los fondos registrados que se venden a inversores corrientes paguen a sus gestores una comisión de éxito limitada al 20 % de unas ganancias netas determinadas, que podrían incluir ganancias que solo existen sobre el papel, en las condiciones que fija la propuesta. Es una propuesta, no una norma.
Sean cuales sean los niveles, las comisiones se interponen entre lo que gana un fondo y lo que llega a sus inversores. Una rentabilidad publicada puede ser bruta, antes de pagar al gestor, o neta, después. Lo primero que hay que comprobar en cualquier cifra es cuál de las dos es.
- Private equity management fees hit a new low (CNBC)
- Hedge fund launches, liquidations rise to begin volatile 2026 (HFR)
- ILPA Principles 3.0
- SEC proposes amendments addressing retailization, modernizing regulated funds and performance-based compensation (Harvard Law School Forum on Corporate Governance)
- SEC proposed rule S7-2026-28
- SEC proposed rule release 33-11443
- Marketing compliance frequently asked questions (SEC Division of Investment Management)
Lo que dejan fuera las cifras que publican los fondos
Los fondos privados suelen publicar una tasa interna de rentabilidad, una tasa anual que premia la rapidez. A modo de ejemplo, un fondo que duplica el dinero de los inversores en dos años muestra cerca de un 41 % anual. Uno que lo duplica en diez años muestra cerca de un 7 %. Los dos devolvieron el doble del dinero, y por eso los inversores piden también el múltiplo : cuánto volvió por cada dólar invertido.
Los valores que publican los fondos privados entre la compra y la venta son tasaciones, no precios de mercado. Las tasaciones tienden a moverse despacio y a pegarse a la estimación anterior, así que el valor publicado puede parecer más estable que el negocio que hay debajo. Que las cifras se muevan poco no significa que haya poco riesgo.
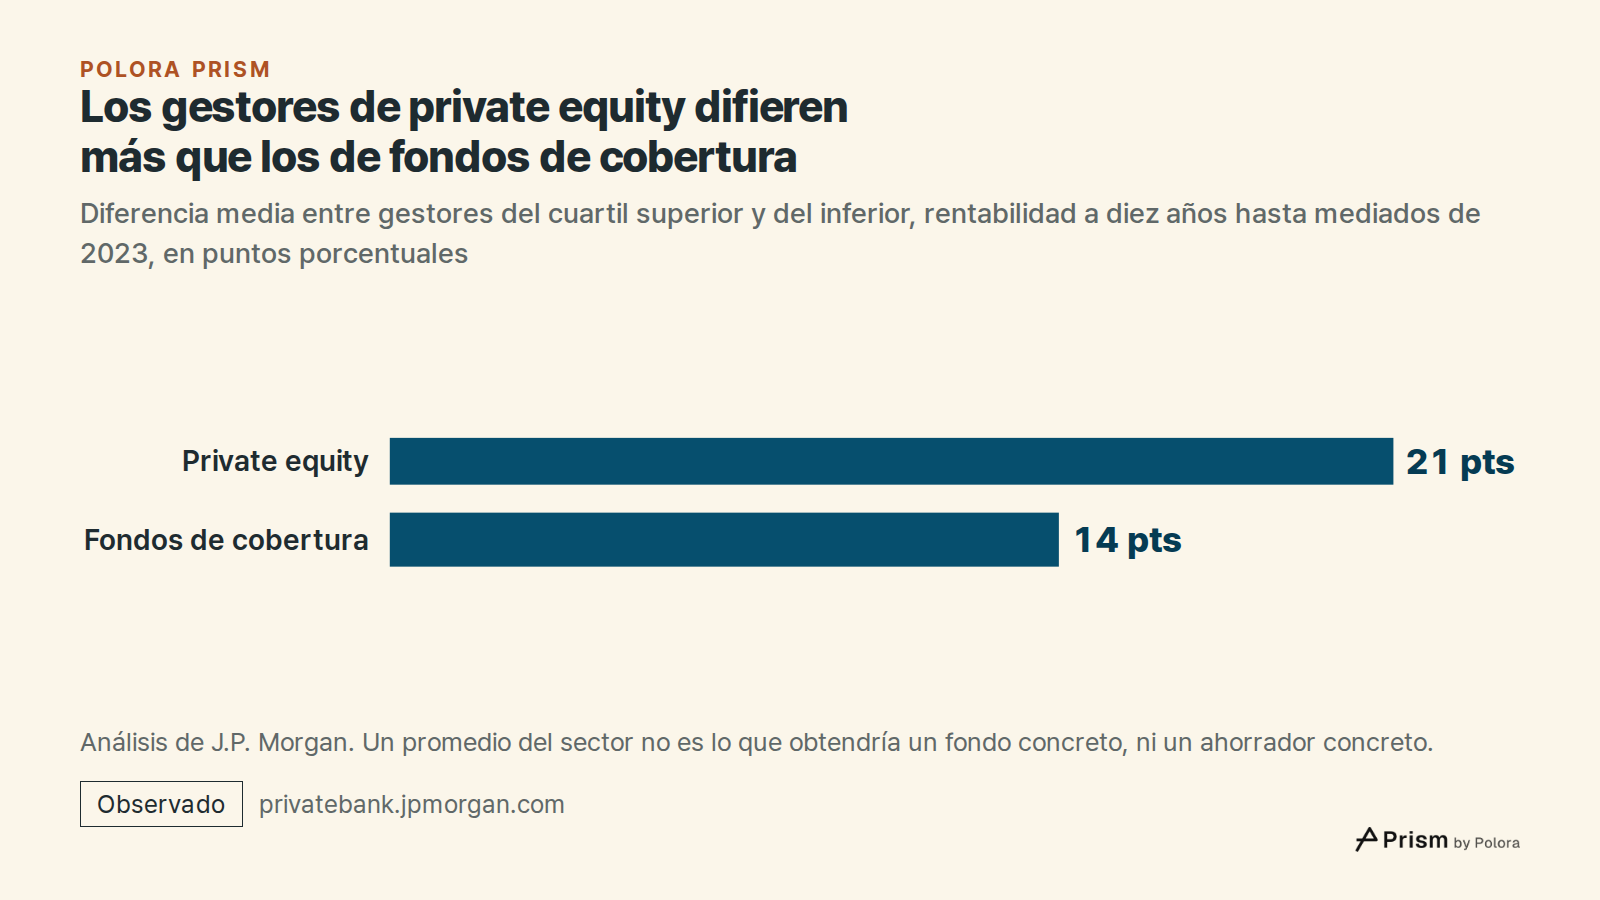
Y el promedio esconde lo lejos que quedan unos fondos de otros. J.P. Morgan, con rentabilidades a diez años hasta mediados de 2023, encontró una diferencia media de 21 puntos porcentuales entre los gestores de private equity del cuartil superior y los del cuartil inferior, y de 14 puntos en los fondos de cobertura. Un promedio del sector no es lo que obtendría un fondo concreto, ni un ahorrador concreto.
Por qué importa ahora la etiqueta
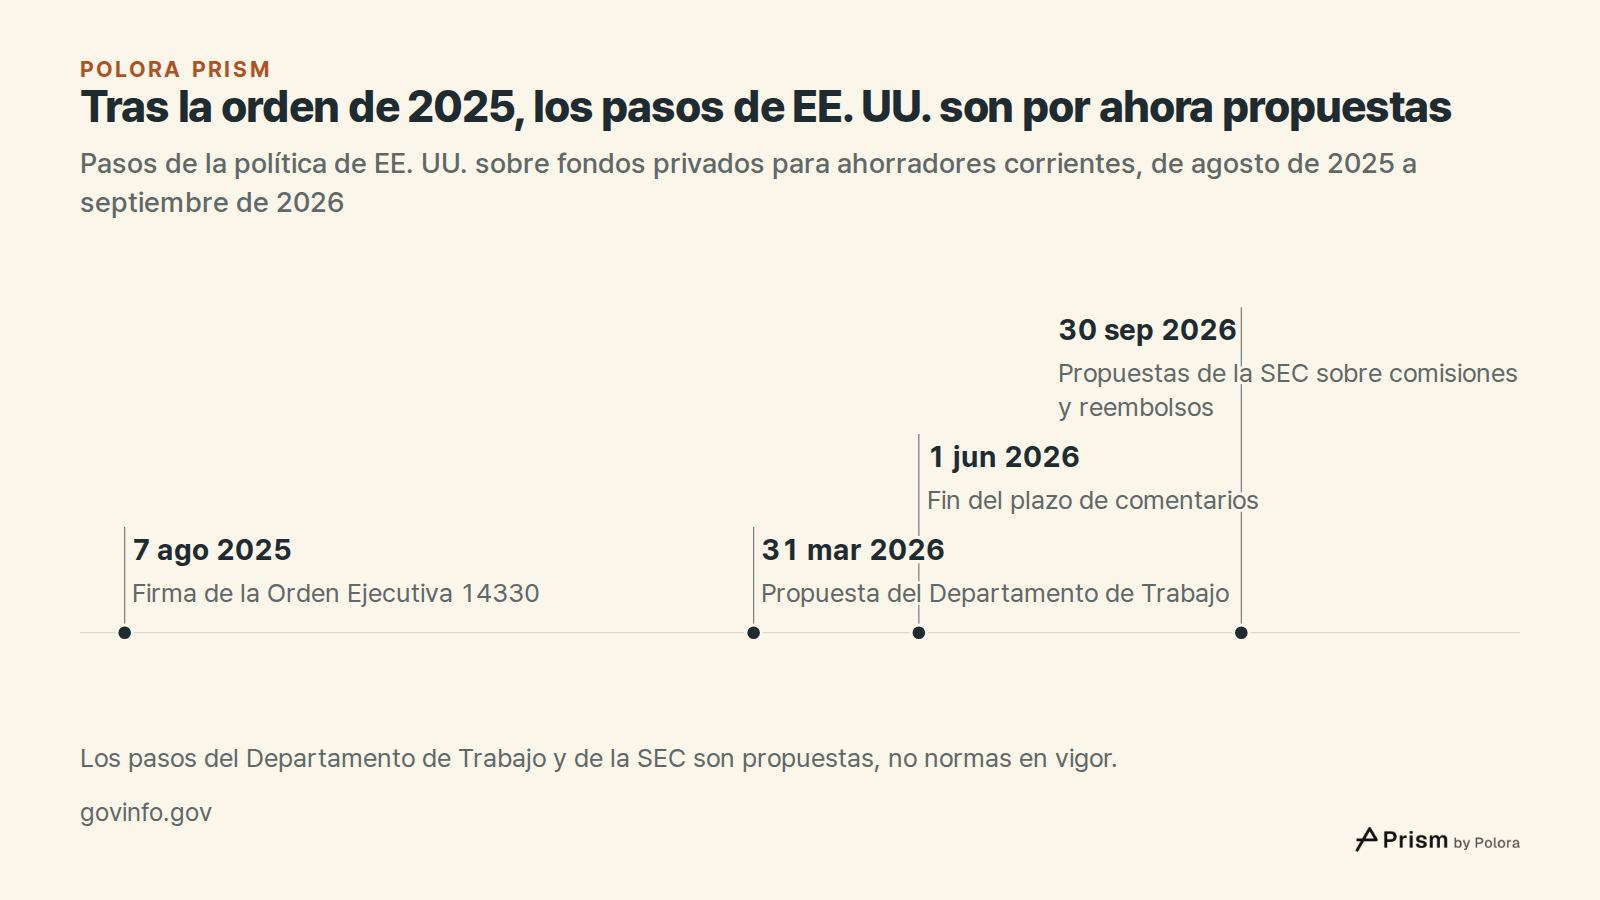
La mayoría de las noticias de 2026 gira en torno a cómo empaquetar estas estrategias para los ahorradores corrientes. La Orden Ejecutiva 14330 de Estados Unidos, firmada el 7 de agosto de 2025, estableció la política de que quienes ahorran para la jubilación tengan acceso a fondos que incluyan activos alternativos, como private equity y crédito privado, cuando las personas que eligen el menú de inversiones de su plan lo consideren adecuado.
El Departamento de Trabajo estadounidense le dio continuidad con una propuesta de norma, difundida el 30 de marzo de 2026 y publicada el 31 de marzo, con plazo de comentarios hasta el 1 de junio de 2026. Establece un procedimiento para elegir cualquier opción de inversión del menú de un plan de jubilación, incluidos los fondos con activos alternativos, y da protección legal a quienes lo sigan. No menciona en particular el private equity, y es una propuesta, no una ley en vigor. Una agenda federal posterior seguía situándola en la fase de propuesta. Las propuestas de la SEC del 30 de septiembre de 2026 sobre comisiones de éxito y sobre fondos que permiten reembolsos periódicos también son propuestas. Ninguna de ellas determina lo que ganaría o pagaría un ahorrador concreto.
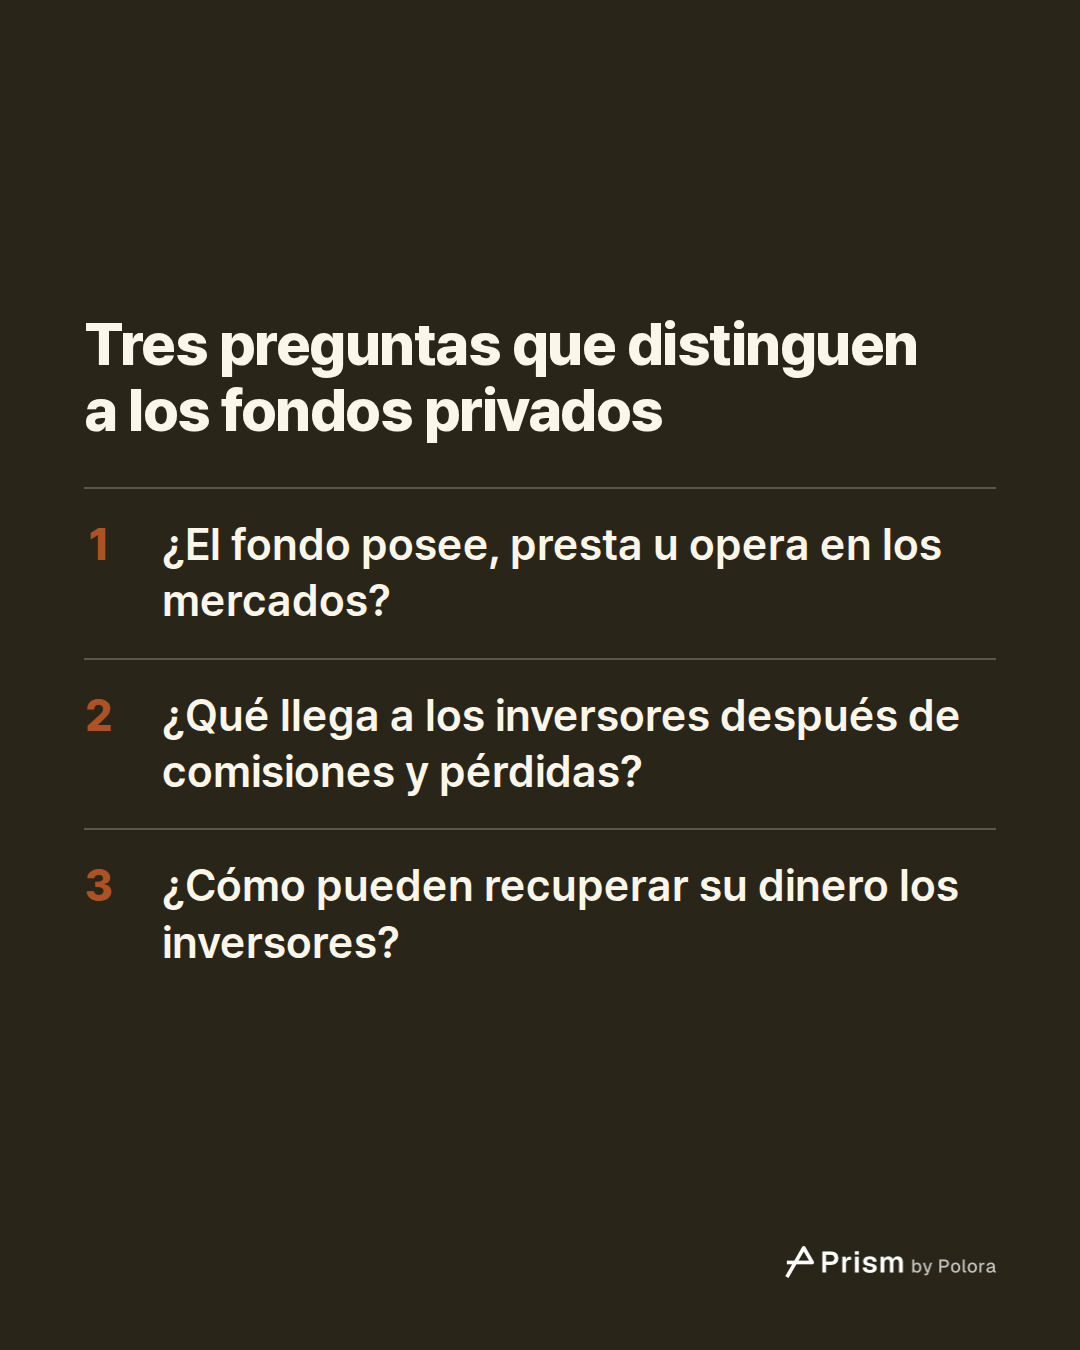
Vuelva a leer los dos titulares con este mapa en la mano. El primero hablaba de un fondo de préstamos con reembolsos trimestrales que pagaba lo que su límite le permitía. El segundo hablaba de un procedimiento propuesto para incluir varios tipos de fondos privados en los menús de jubilación. Las mismas palabras, negocios distintos. Las preguntas que los distinguen son siempre las mismas : ¿el fondo posee, presta u opera en los mercados, qué llega a los inversores después de comisiones y pérdidas, y cómo pueden recuperar su dinero?
- Executive Order 14330, Democratizing Access to Alternative Assets for 401(k) Investors
- Department of Labor proposed rule, Federal Register, 31 March 2026
- Federal Register, 17 July 2026, regulatory agenda
- SEC proposes amendments addressing retailization, modernizing regulated funds and performance-based compensation (Harvard Law School Forum on Corporate Governance)
- SEC proposed rule S7-2026-28