A cambio de qué pagan un 8 % los bonos de alto rendimiento
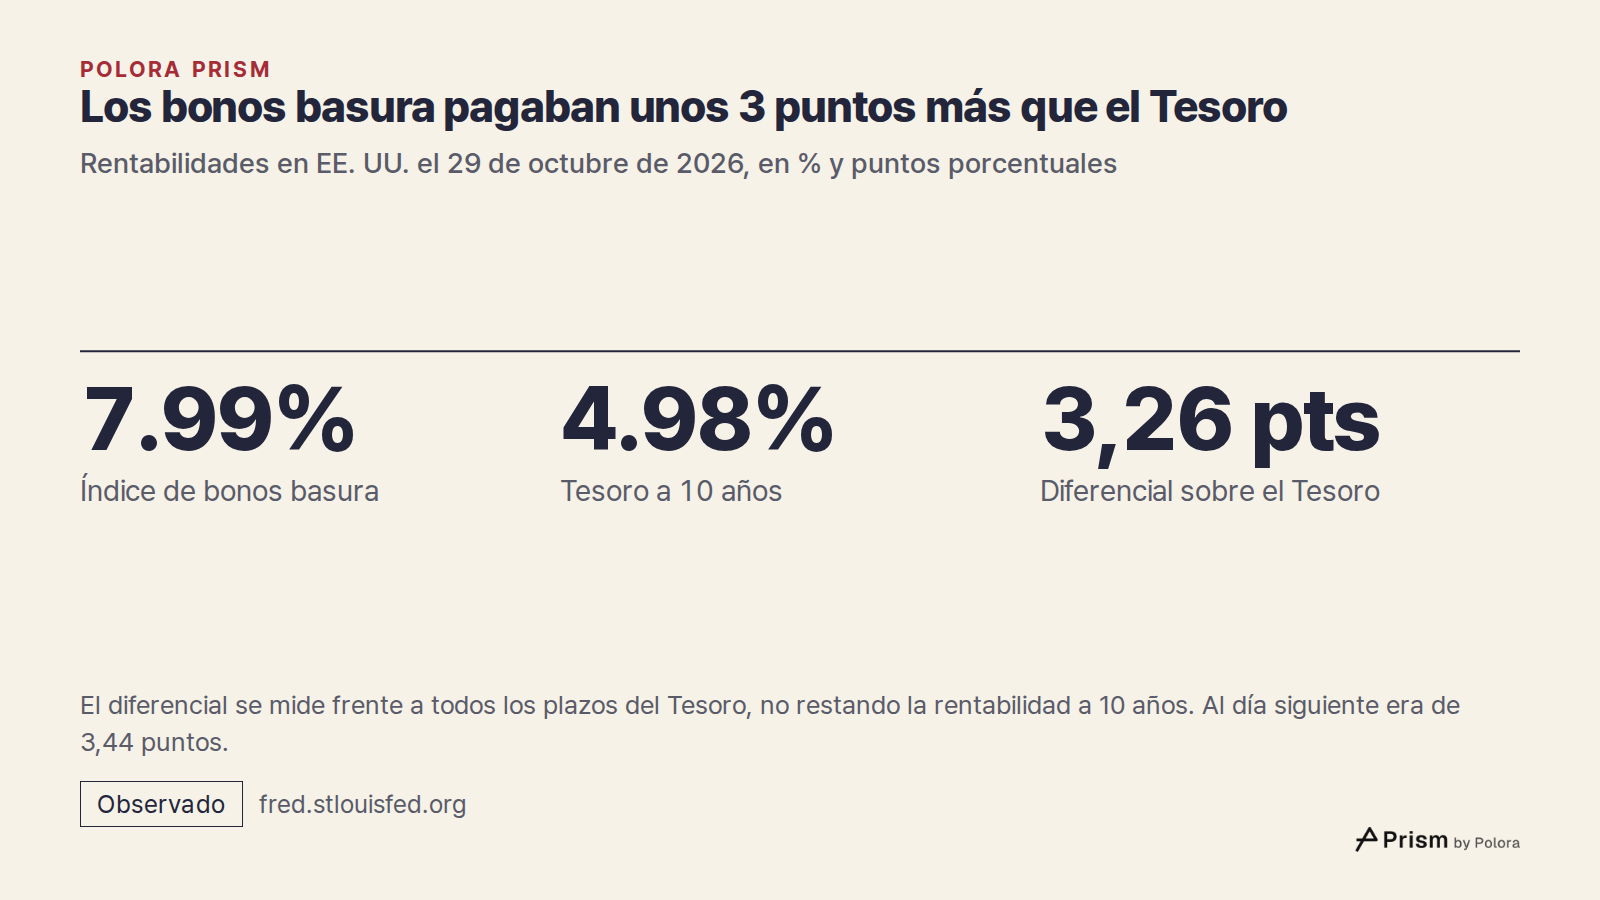
Los bonos de alto rendimiento, a menudo llamados bonos basura, son préstamos a empresas cuya calificación crediticia está por debajo del llamado grado de inversión, el nivel que las agencias consideran de bajo riesgo. El 29 de octubre de 2026, el índice ICE BofA US High Yield, una cesta amplia de estos bonos en Estados Unidos, tenía una rentabilidad efectiva del 7,99 %. Ese mismo día, el bono del Tesoro de Estados Unidos a 10 años rendía un 4,98 %.
La diferencia no es un premio por elegir bien. Los mercados la miden como el diferencial, o spread : la rentabilidad adicional sobre la deuda pública estadounidense. No se obtiene restando la rentabilidad del bono a 10 años, sino comparando con toda la gama de plazos del Tesoro, y ese día era de 3,26 puntos porcentuales. Es el precio que cobran los prestamistas por cargar con la posibilidad de que algunas de estas empresas no les devuelvan el dinero. Al día siguiente, el diferencial era de 3,44 puntos y la rentabilidad del 8,14 %, lo que muestra lo rápido que se mueve la cifra que aparece en pantalla.
Esa rentabilidad, por tanto, es lo que rendirían los bonos si todos los deudores pagaran íntegramente. Antes de que algo llegue al bolsillo del inversor, hay que restar dos cosas : los bonos que entran en impago y los impuestos.
Cuánto del rendimiento adicional se han llevado los impagos en el pasado
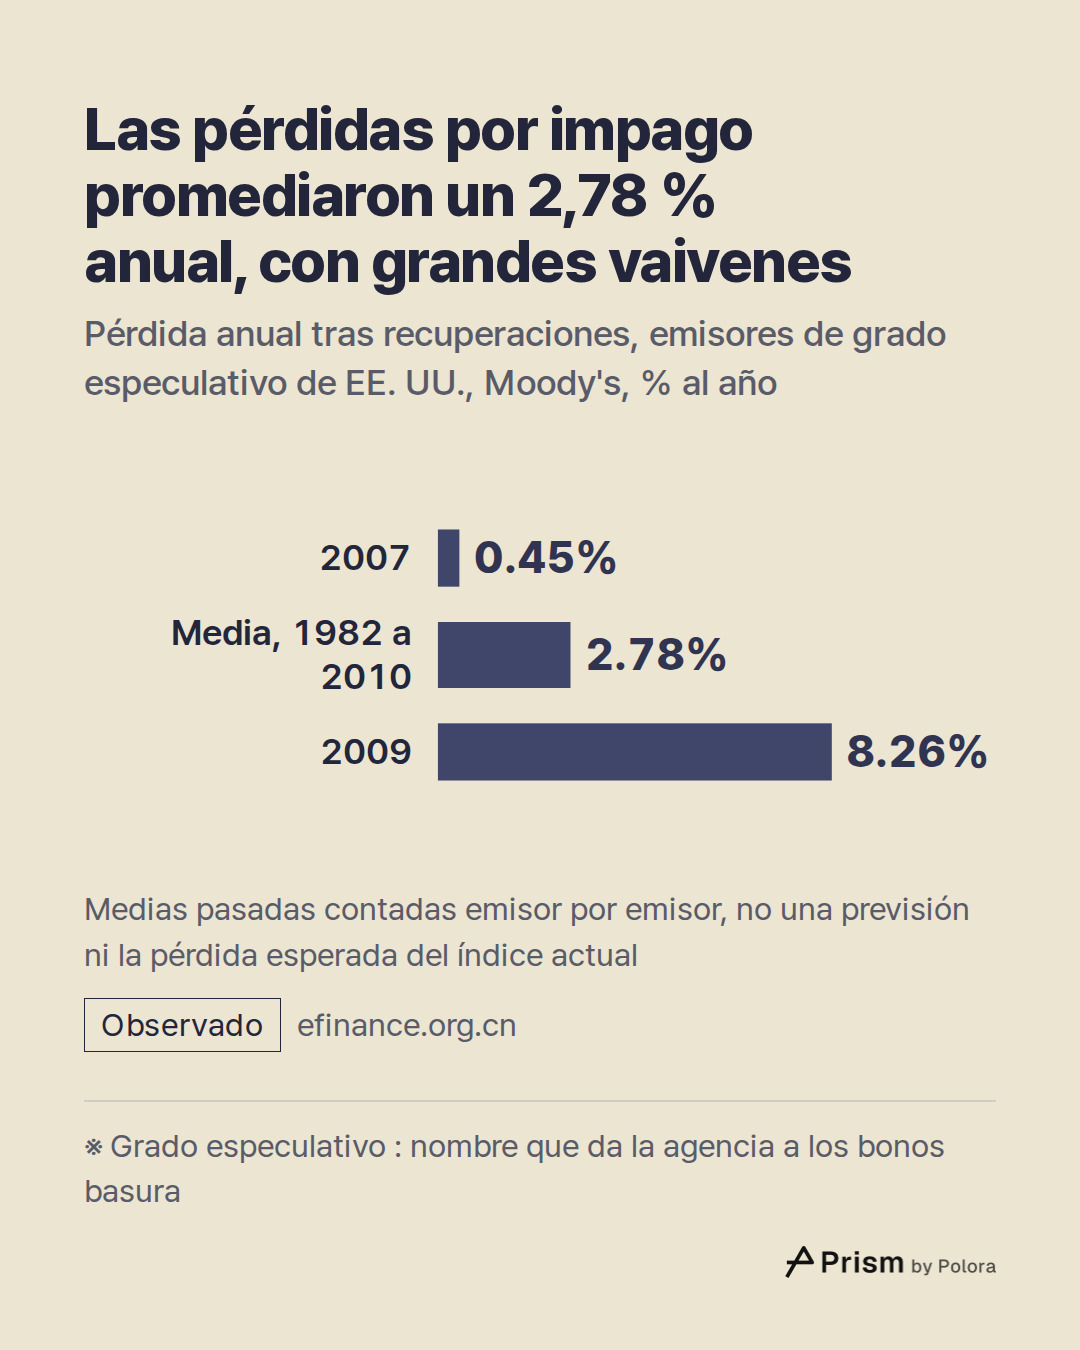
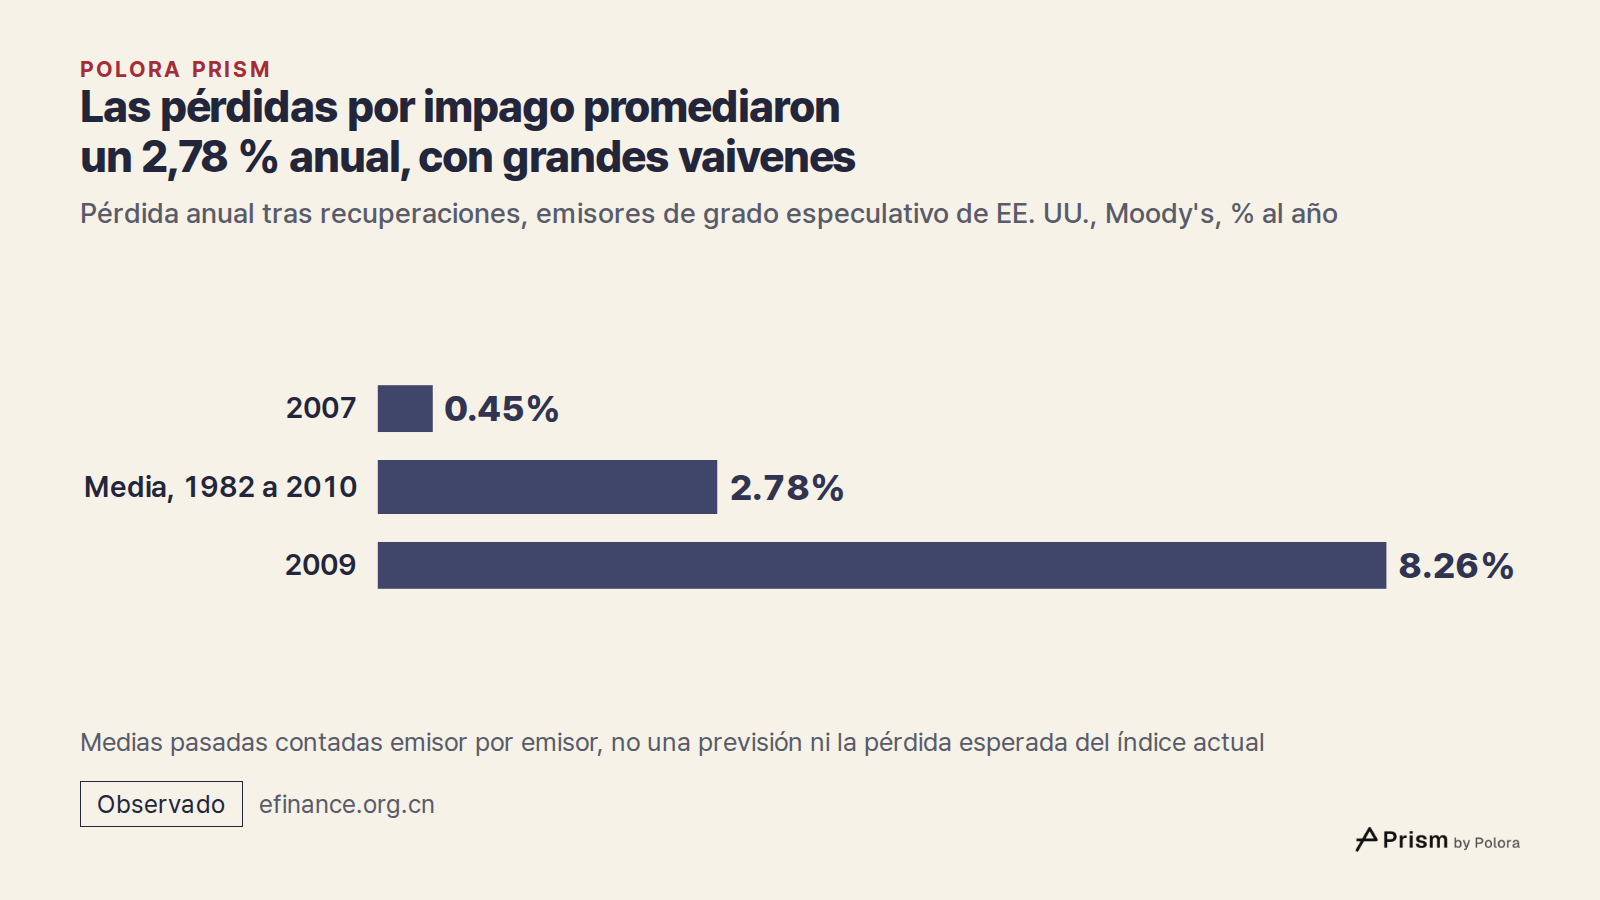
Un impago no borra el bono entero. Los prestamistas suelen recuperar parte de su dinero, de modo que la pérdida es la tasa de impago multiplicada por lo que no se recupera. La agencia de calificación Moody's midió directamente esa pérdida combinada. Entre 1982 y 2010, los emisores de grado especulativo, el nombre que da la agencia a este escalón, costaron a los prestamistas una media del 2,78 % al año, una vez descontado lo recuperado.
Esa media esconde un abanico amplio. La pérdida fue del 0,45 % en 2007 y del 8,26 % en 2009. Moody's también observó que las recuperaciones son más débiles justo en los años en que más empresas dejan de pagar. Los bonos senior sin garantía, que no están respaldados por ningún activo concreto, recuperaron de media el 36,7 % de su valor nominal entre 1982 y 2010, medido por su precio poco después del impago.
Un estudio más reciente de S&P Global Ratings, que abarca de 1981 a 2024, sitúa la tasa media anual de impago de los emisores de grado especulativo de Estados Unidos y de paraísos fiscales en el 4,10 %. Con aproximadamente un tercio del valor nominal recuperado, eso apunta a una pérdida de magnitud parecida.
Frente a un diferencial de unos 3,3 puntos, una pérdida como la media histórica se llevaría la mayor parte. Son promedios de décadas pasadas, contados empresa por empresa entre los emisores calificados. No son una previsión para el año que viene, ni la pérdida esperada del índice actual, que pondera cada bono por su tamaño y excluye los que ya están en impago. Describen el mercado en su conjunto, no un fondo ni un bono concreto.
Por qué en Estados Unidos el fisco se lleva más de los intereses de un bono que de las ganancias en acciones
Casi todo lo que paga un bono de alto rendimiento llega en forma de intereses, y el impuesto federal estadounidense trata los intereses como renta ordinaria, gravada a los mismos tipos que un sueldo. Para 2026 esos tipos van del 10 % al 37 %. Un contribuyente que declara de forma individual paga un 24 % sobre la base imponible situada entre 105.700 y 201.775 dólares.
Las acciones pagan sobre todo de otras dos formas. Los dividendos cualificados y las ganancias en acciones mantenidas más de un año tributan al 0 %, al 15 % o al 20 %, y la mayoría de las personas con ingresos medios y medio-altos pagan el 15 %. Y la ganancia de unas acciones que aún no se han vendido no tributa en absoluto hasta la venta.
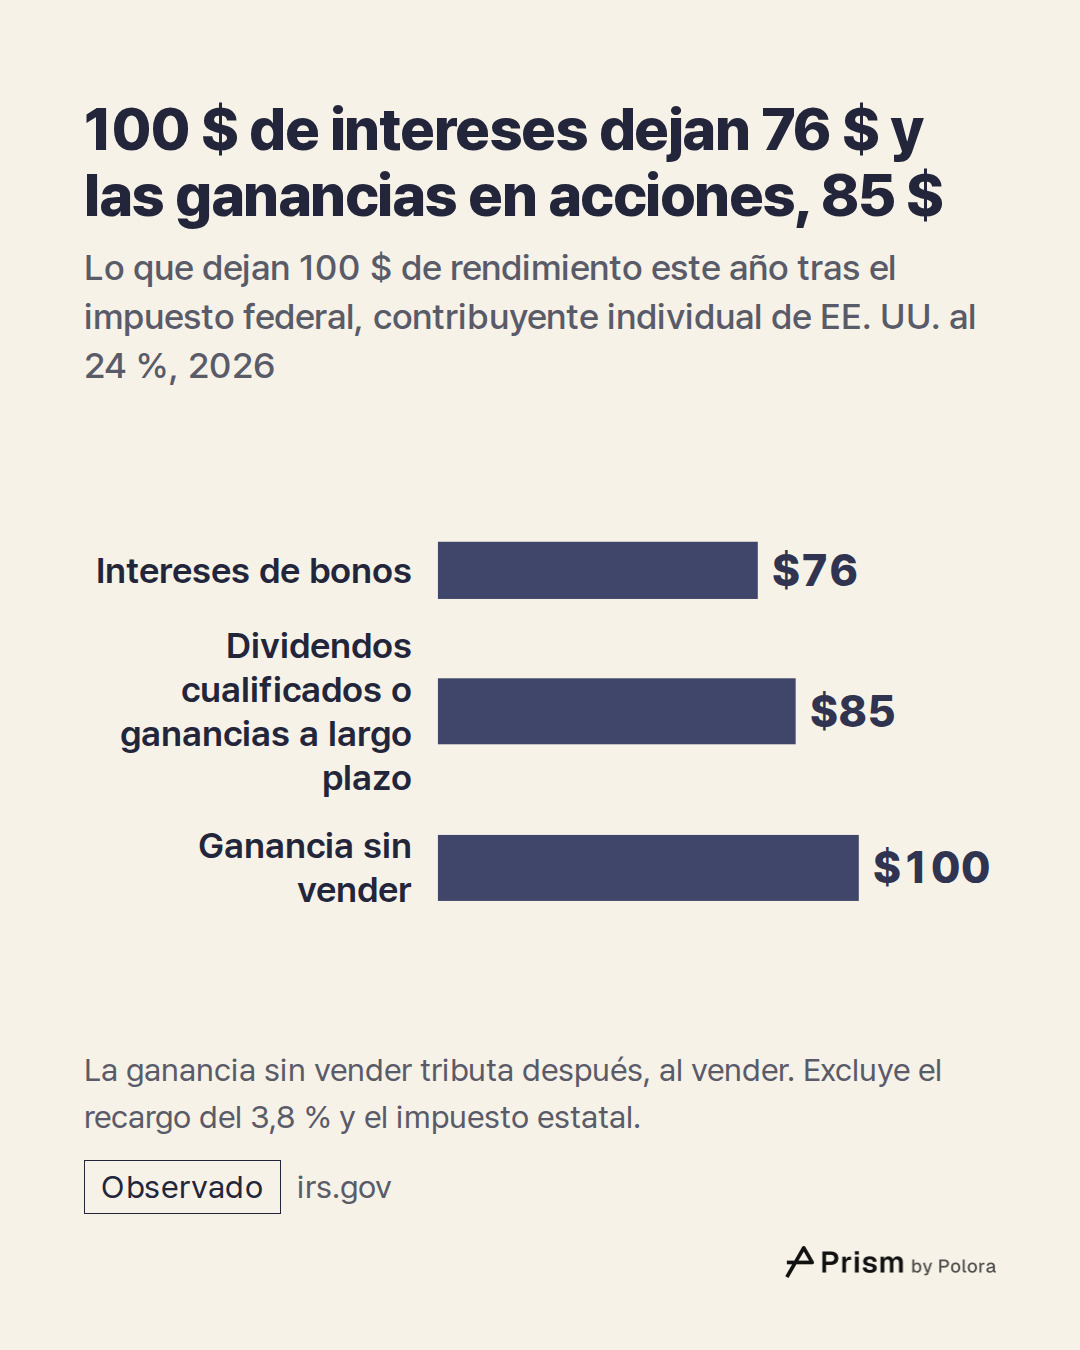
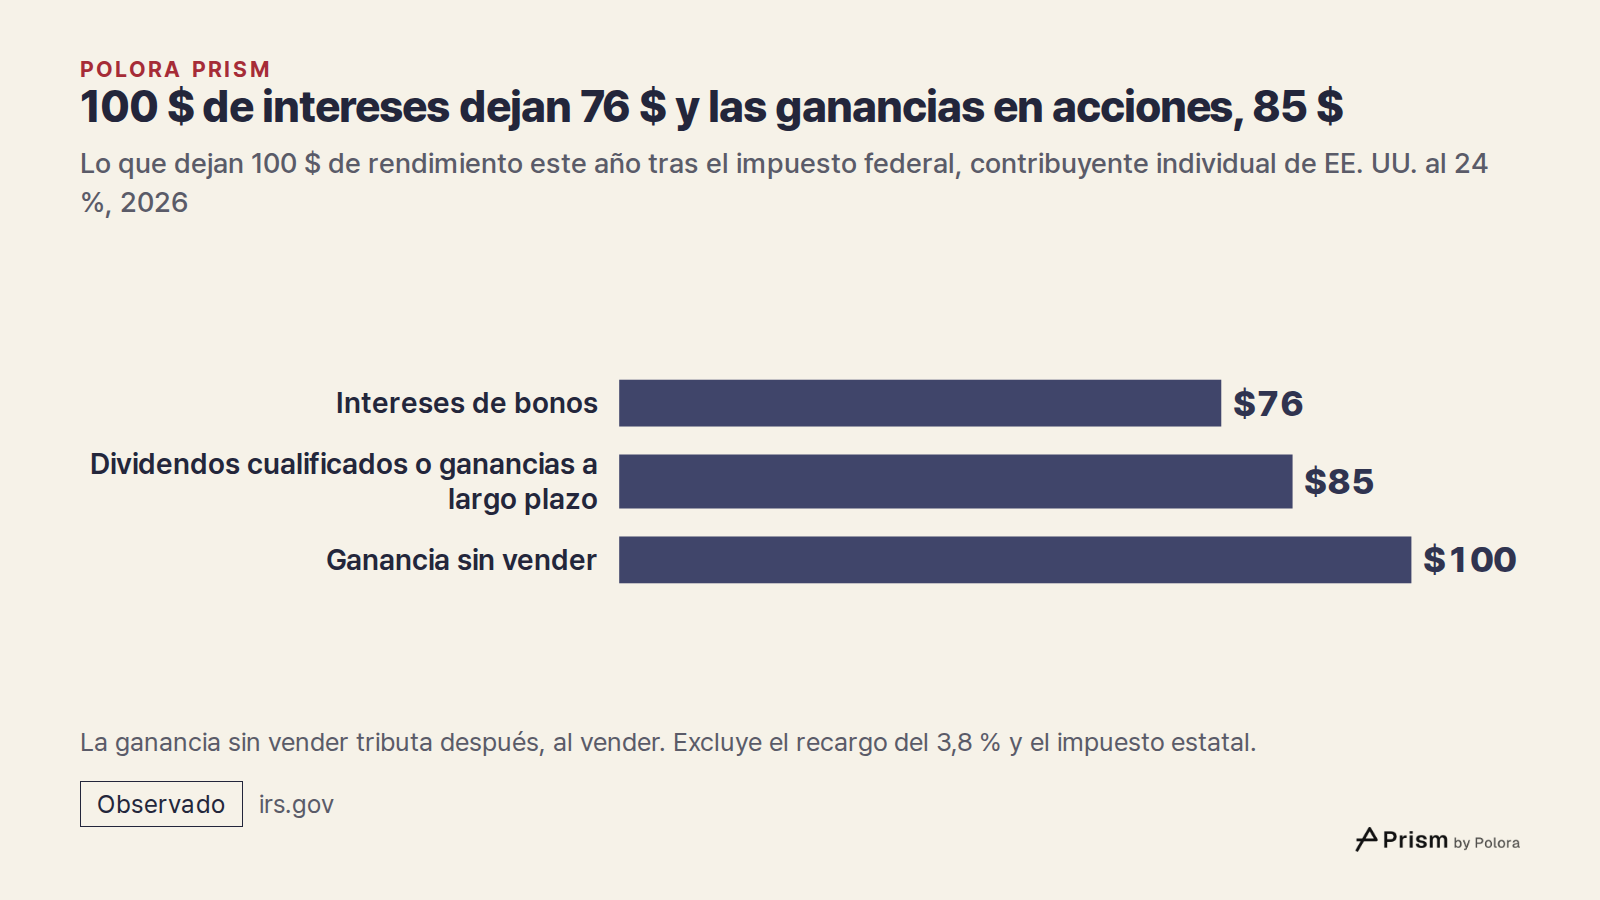
Para ese contribuyente del 24 %, cada 100 dólares de intereses de bonos dejan 76 dólares después del impuesto federal. Cada 100 dólares de dividendos cualificados o de ganancias a largo plazo dejan 85 dólares. Y cada 100 dólares de ganancia sin vender dejan 100 dólares este año, con el impuesto aplazado.
A esto se suman dos capas más. Por encima de 200.000 dólares de ingreso bruto ajustado modificado para quien declara individualmente, o de 250.000 dólares para un matrimonio que declara de forma conjunta, se aplica un impuesto del 3,8 % sobre la renta neta de inversiones, tanto a intereses como a ganancias. La mayoría de los estados también gravan los intereses de los bonos de empresa, mientras que los intereses de la deuda del Tesoro están exentos de los impuestos estatales y locales sobre la renta.
Un ejemplo con cifras : qué queda después de impagos e impuestos
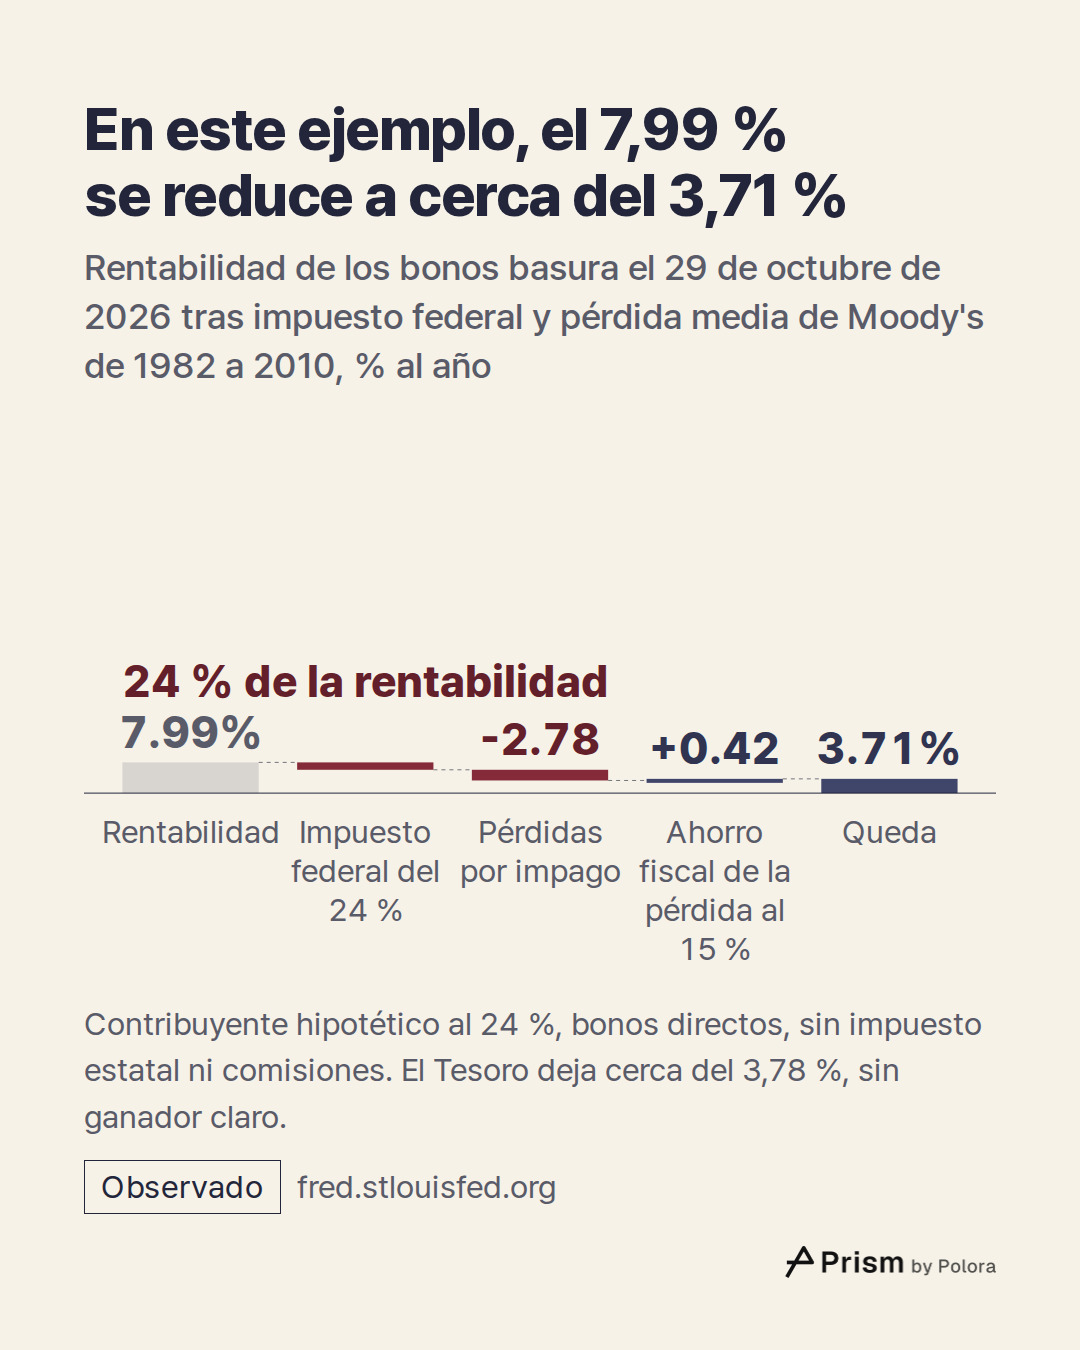
Tomemos a un inversor hipotético : un contribuyente estadounidense que declara de forma individual, en el tramo federal del 24 % para 2026, por debajo del umbral del recargo del 3,8 %, que tiene los bonos directamente en una cuenta normal sujeta a impuestos, sin contar el impuesto estatal. Usemos las rentabilidades del 29 de octubre de 2026 y supongamos que las pérdidas igualan la media de Moody's de 1982 a 2010 y se materializan ese mismo año, compensando otras ganancias a largo plazo. Ignoremos los cambios de precio y las comisiones.
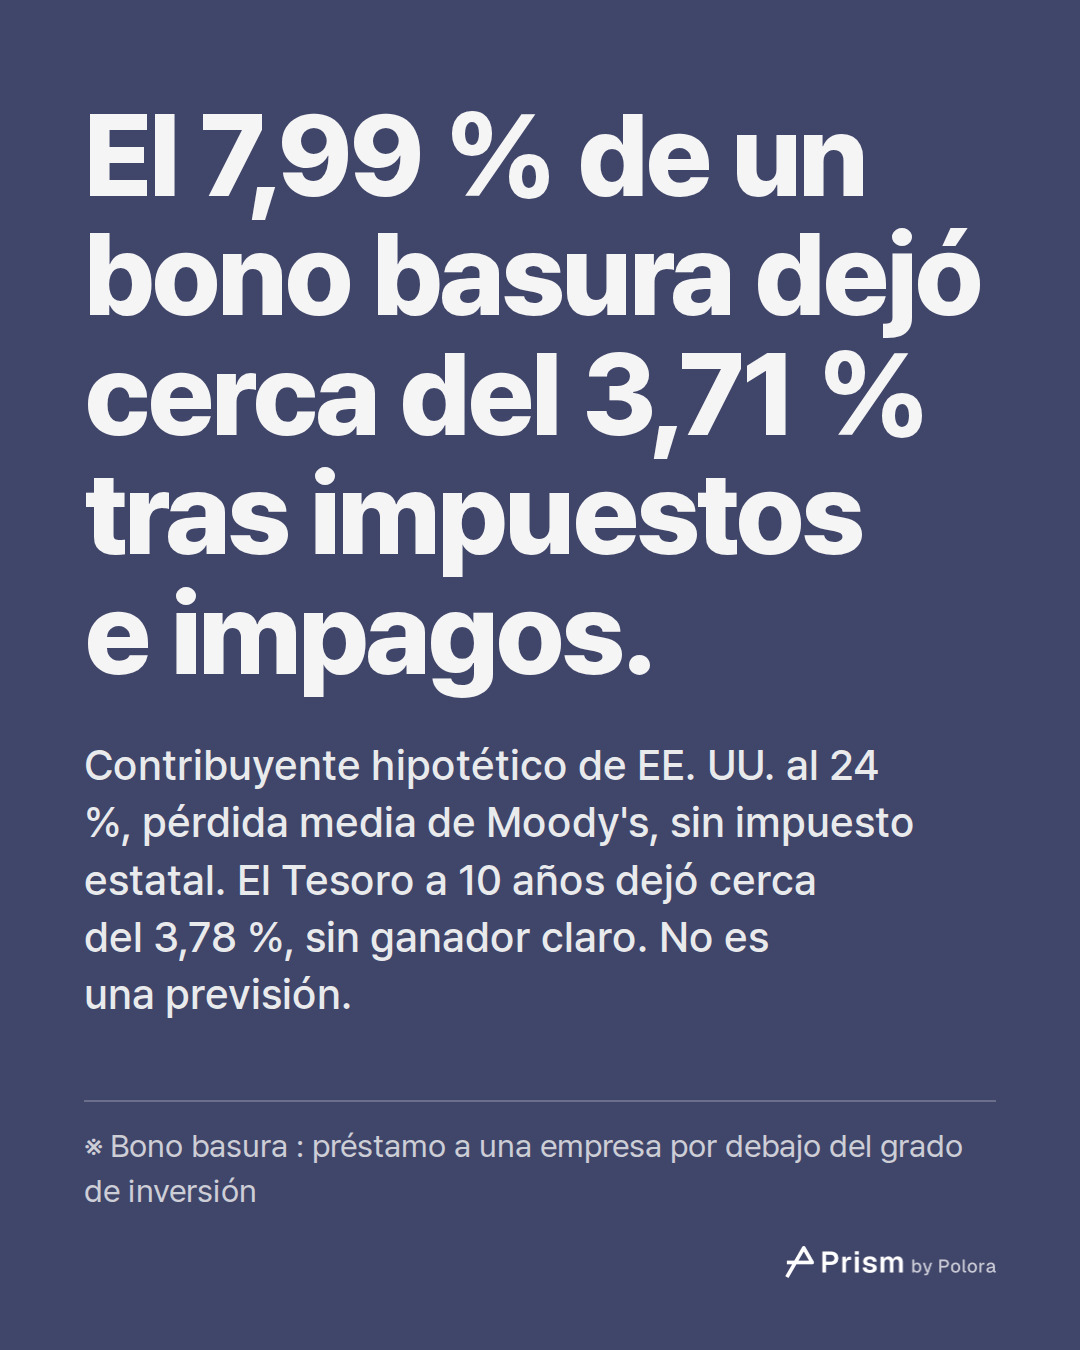
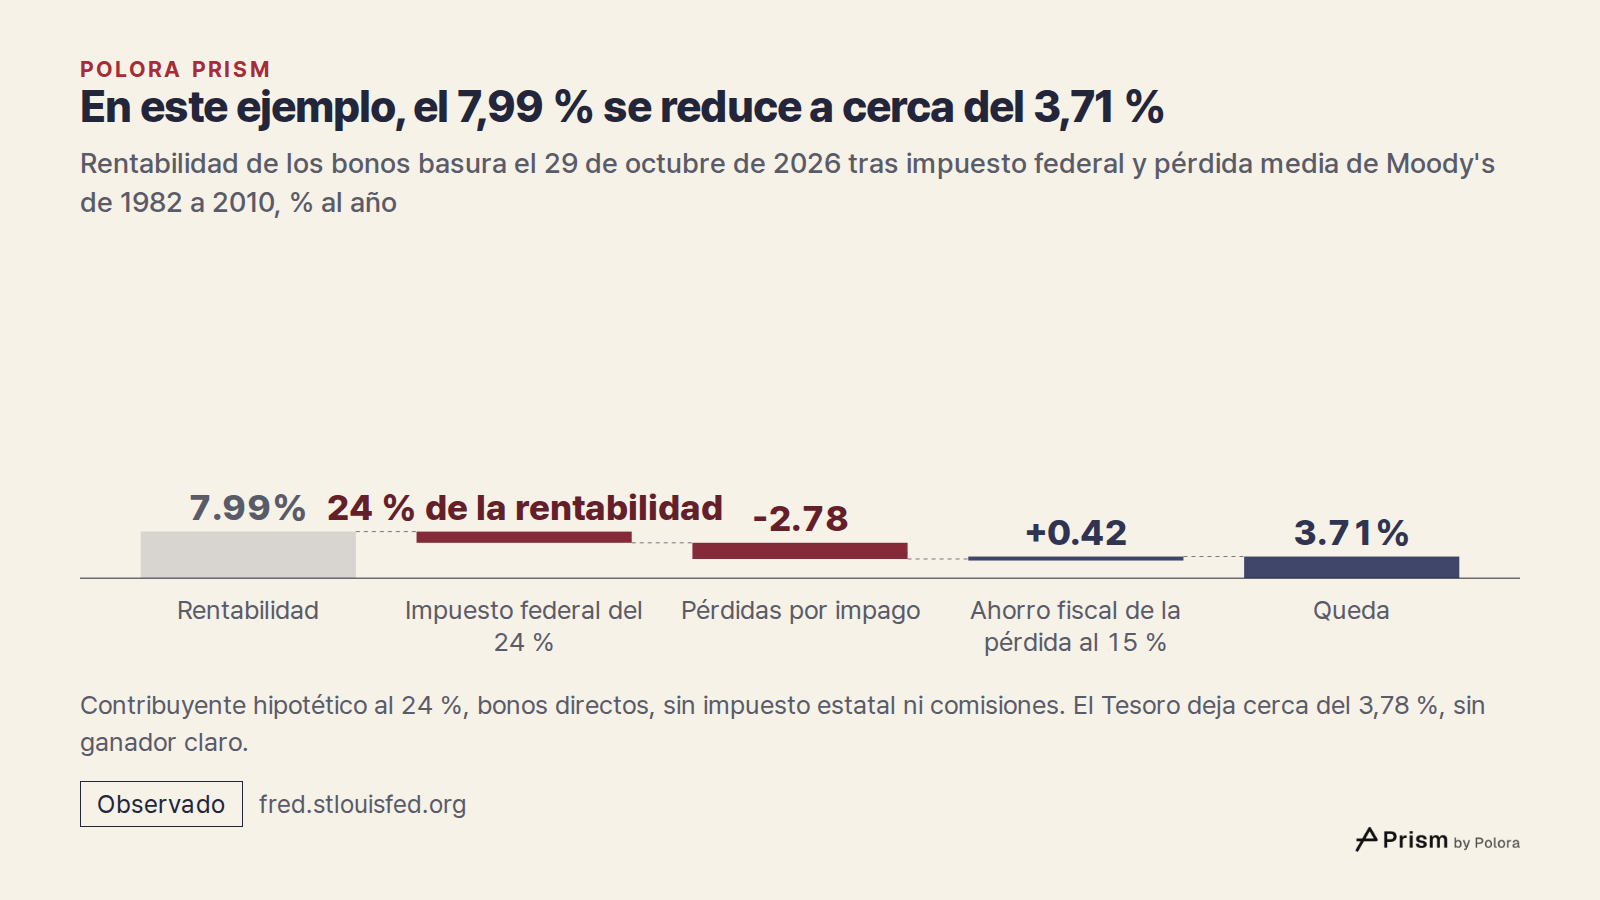
Los bonos de alto rendimiento pagan un 7,99 %. El impuesto federal se lleva el 24 % de eso y queda un 6,07 %. Después, los impagos se llevan un 2,78 %. Si esa pérdida compensa otras ganancias a largo plazo que tributan al 15 %, ahorra 0,42 puntos de impuestos, así que la pérdida neta es de 2,36 puntos. Lo que queda es alrededor de un 3,71 %.
El bono del Tesoro a 10 años paga un 4,98 %. El impuesto federal se lleva el 24 % y queda alrededor de un 3,78 %, libre de impuesto estatal.
Antes de impuestos, los bonos de alto rendimiento conservaban una ventaja después de las pérdidas : 5,21 % frente a 4,98 %. Después de impuestos, en este ejemplo, los dos quedan a menos de 0,07 puntos porcentuales uno del otro. Una diferencia tan pequeña no permite decir cuál paga más. Lo que muestra el ejemplo es cuánto de la ventaja que se ve en pantalla pueden llevarse los impagos y los impuestos, no una clasificación. El impuesto estatal sobre los intereses de los bonos de empresa inclinaría aún más la balanza hacia el Tesoro.
El ejemplo también pone lado a lado medidas que no son equivalentes. Resta una pérdida histórica promediada entre emisores a la rentabilidad del índice actual, y compara ese índice con un bono del Tesoro a 10 años aunque sus plazos no coincidan. Supone que la pérdida se materializa enseguida y compensa ganancias que tributan al 15 %. Un inversor sin ganancias que compensar solo podría deducir 3.000 dólares al año de sus ingresos y trasladar el resto a años posteriores, con lo que le quedaría menos. Un tramo más bajo, un año con menos impagos, una cuenta con ventajas fiscales o un fondo en lugar de bonos sueltos cambiarían cada uno el resultado. Es un conjunto de cifras construido para mostrar el mecanismo, no el resultado de nadie en concreto ni una previsión.
- ICE BofA US High Yield Index Effective Yield (FRED)
- Market Yield on US Treasury Securities at 10-Year Constant Maturity (FRED)
- IRS, 2026 tax year inflation adjustments
- Moody's, Corporate Default and Recovery Rates, 1920-2010
- Copy of Moody's February 2011 default study (North Dakota Legislature)
- IRS Topic 409, Capital gains and losses
Por qué una pérdida por impago no tributa igual que los intereses
En el ejemplo, los intereses tributaron al 24 %, pero la pérdida solo ahorró impuestos al 15 %. Esa diferencia está en las propias normas estadounidenses. Los intereses son renta ordinaria y tributan por completo cada año. Un bono que pierde todo su valor suele contar como pérdida de capital, no como deducción por deuda incobrable, y las pérdidas de capital compensan primero las ganancias de capital. Solo 3.000 dólares al año de pérdida neta de capital, o 1.500 dólares para una persona casada que declara por separado, pueden reducir la renta ordinaria ; el resto pasa a años posteriores. Cuándo un impago se convierte en una pérdida deducible, y por cuánto, depende del bono y del momento, así que el alivio puede llegar más tarde que el impuesto sobre los intereses, además de a un tipo más bajo.
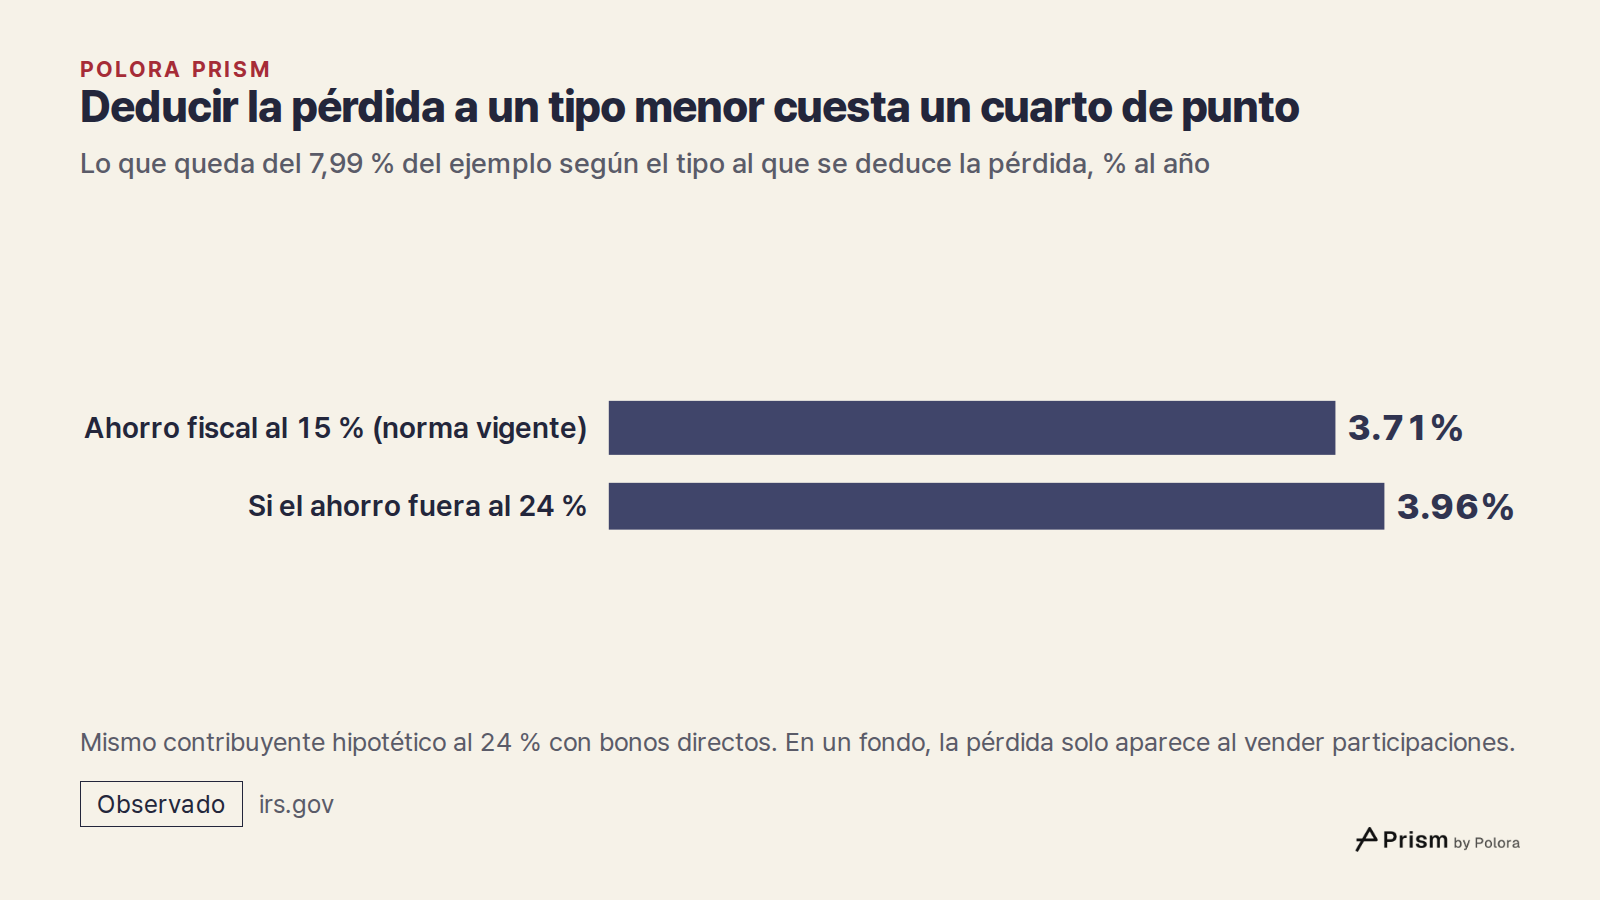
Si la pérdida se hubiera restado de la renta al mismo 24 % que los intereses, habría quedado alrededor de un 3,96 % en lugar de un 3,71 %. El cuarto de punto que separa esas dos cifras es la asimetría : el código fiscal cuenta los intereses y la pérdida que los compensa en monedas distintas.
Tener los bonos a través de un fondo cambia la forma en que esto se nota, aunque no lo esencial. Un fondo reparte sus intereses como distribuciones sujetas a impuestos, mientras que un impago aparece como un precio más bajo de la participación. El inversor solo materializa esa pérdida cuando vende sus participaciones, y solo si las vende por debajo de lo que pagó, de modo que el alivio al 15 % ese mismo año del ejemplo describe un bono en propiedad directa.
El tipo de cuenta importa tanto como el activo. En una cuenta de jubilación estadounidense con ventajas fiscales, los intereses no tributan año a año, así que la diferencia entre intereses y ganancias descrita aquí desaparece en gran parte dentro de ella. Los retiros tributan de forma distinta en las cuentas tradicionales y en las Roth, algo que este artículo no trata. Es una descripción de cómo funcionan las normas, no una opinión sobre dónde debería tener nadie sus inversiones.
Estas son normas de Estados Unidos ; Corea del Sur y Japón gravan los intereses de otra manera
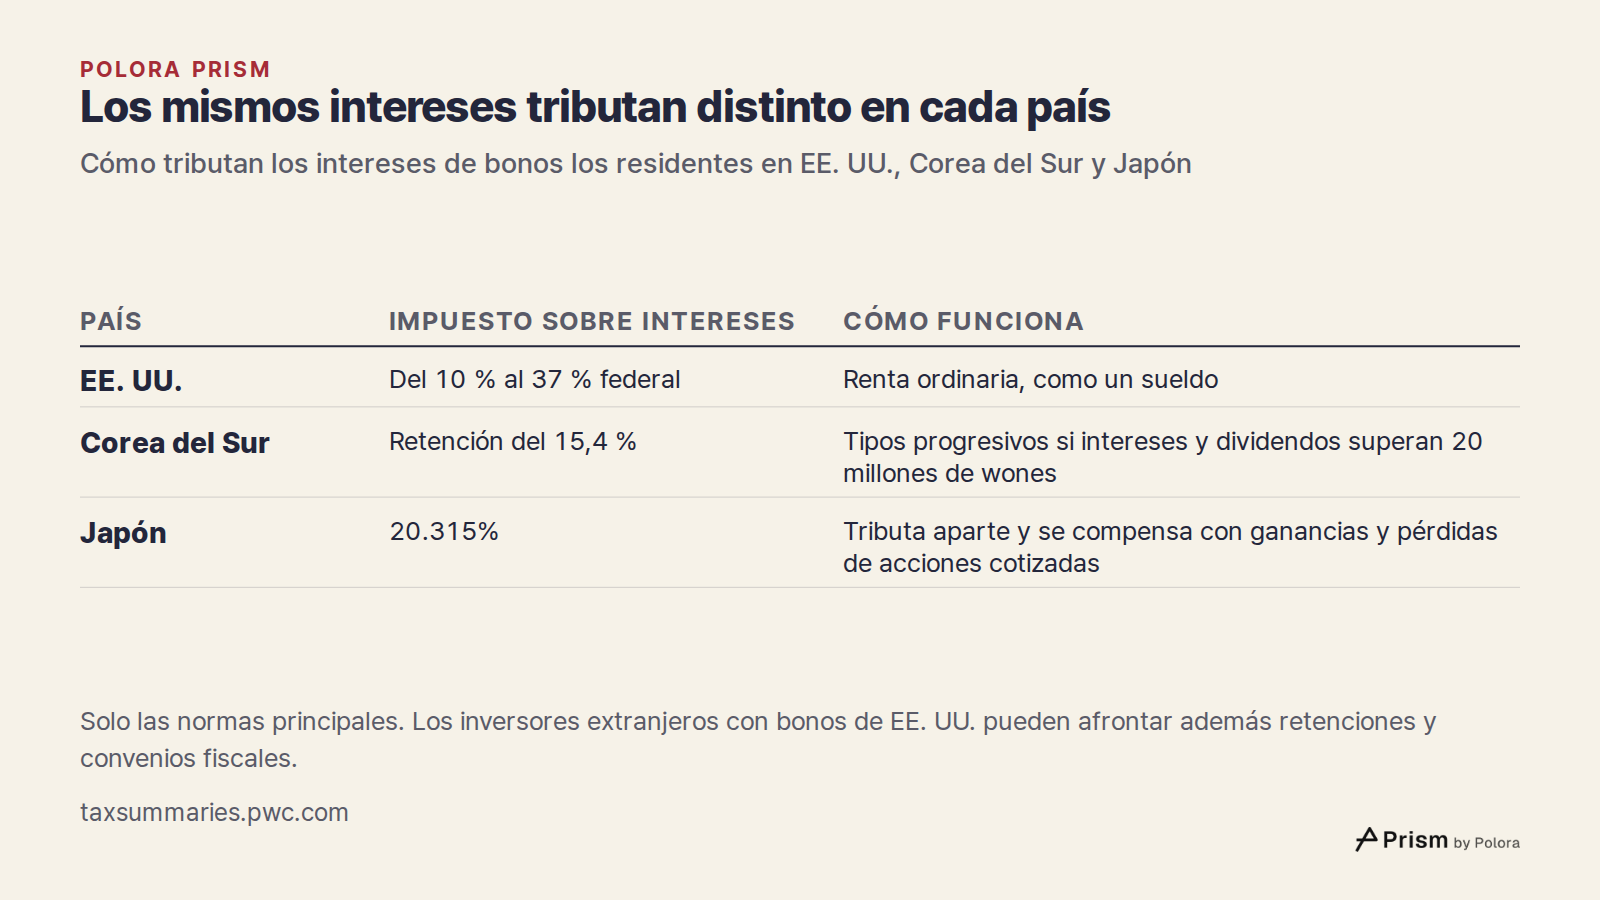
Todo lo anterior describe un solo país. A un residente en Corea del Sur se le retiene en general un 15,4 % de los intereses, incluido el impuesto local. Cuando los intereses y dividendos de un año superan en conjunto los 20 millones de wones, esa renta tributa junto con los demás ingresos de la persona a tipos progresivos.
Japón grava los intereses de la mayoría de los bonos de oferta pública y cotizados aparte del resto de los ingresos, al 20,315 %, sumando el impuesto nacional, el de reconstrucción y el local. En ese sistema, las ganancias y pérdidas de esos bonos y de las acciones cotizadas pueden compensarse entre sí.
Así que un mismo bono puede dejar cantidades muy distintas según el país, y un inversor de fuera de Estados Unidos que tenga bonos estadounidenses también puede enfrentarse a retenciones y a normas de convenios fiscales que aquí no se tratan.
¿Caen los bonos de alto rendimiento cuando caen las acciones?
El argumento habitual a favor de estos bonos es que reparten el riesgo. Los datos dicen que en general se han movido con las acciones. La correlación mide hasta qué punto dos cosas se mueven juntas, desde 1 si van al compás hasta -1 si van en sentido contrario. Con datos de Morningstar hasta finales de 2025, la gestora Madison Investments halló que el índice ICE BofA US High Yield tenía una correlación con el índice bursátil S&P 500 de 0,83 a 5 años, de 0,80 a 10 años y de 0,75 a 20 años. Para un índice de bonos del Tesoro de 1 a 10 años, las mismas cifras eran 0,47, 0,11 y -0,09.
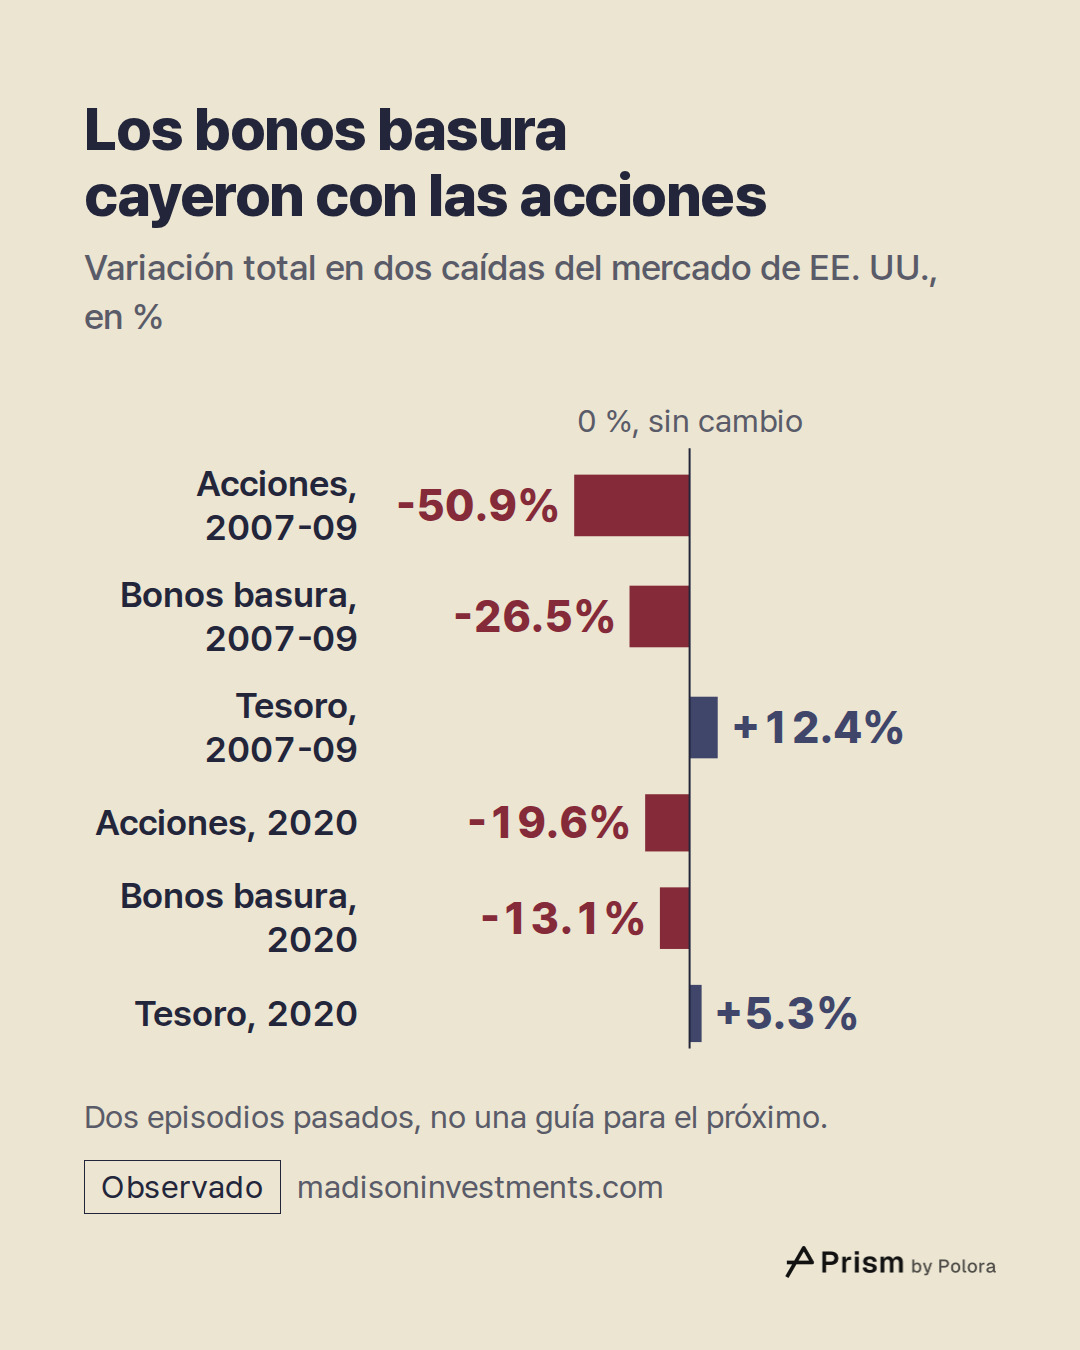
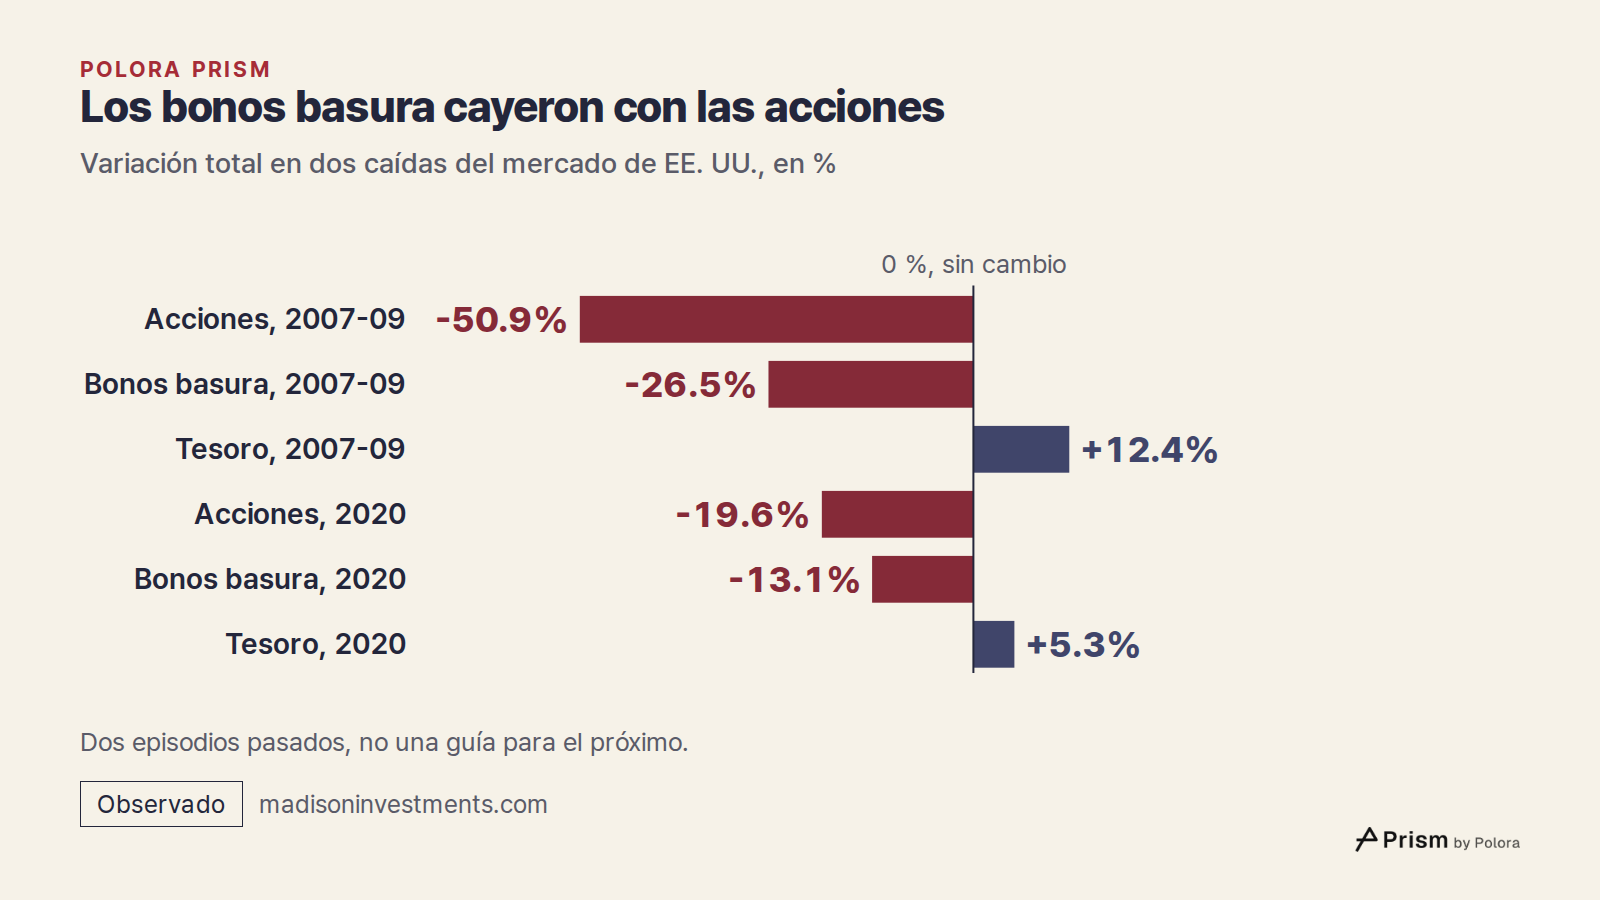
Donde más se notó fue en las caídas del mercado. De noviembre de 2007 a febrero de 2009, las acciones estadounidenses cayeron un 50,9 % y los bonos de alto rendimiento un 26,5 %, mientras que los bonos del Tesoro ganaron un 12,4 %. De enero a marzo de 2020, las acciones cayeron un 19,6 %, los bonos de alto rendimiento un 13,1 % y los bonos del Tesoro ganaron un 5,3 %.
Build Asset Management, que midió con el índice de alto rendimiento de Bloomberg, situó la correlación con el S&P 500 en 0,61 desde 1983, pero en 0,73, 0,83 y 0,86 durante las caídas de 2007 a 2009, de principios de 2020 y de la que empezó en diciembre de 2021. En 2022, señala Madison, los bonos de menor calidad sufrieron caídas de dos dígitos junto con las acciones.
Los bonos de alto rendimiento cayeron menos que las acciones en cada uno de estos episodios, y caer menos sigue siendo cierta diversificación. Pero cayeron, justo en los momentos en que un colchón para las acciones debería aguantar, así que estas cifras no dan motivos para contar con ellos como tal.
Qué riesgo reparten los bonos de alto rendimiento, y por qué la respuesta depende de los años que se elijan
Como el precio de un bono de alto rendimiento depende tanto de si la empresa paga como de los tipos de interés, se suele decir que solo guarda una relación débil con los bonos del Tesoro. Si es así, lo que reparte es sobre todo el riesgo de que suban los tipos, más que el de que caigan las acciones. Ninguna de las fuentes usadas aquí mide directamente los rendimientos de los bonos de alto rendimiento frente a los del Tesoro, así que qué parte de la diversificación viene de ahí sigue siendo una pregunta abierta en este artículo.
Los tres últimos años muestran cuánto importa el periodo elegido. En un cálculo hecho para este artículo con datos mensuales de FRED, la base de datos de la Reserva Federal de San Luis, entre diciembre de 2023 y octubre de 2026, el índice de rentabilidad total de los bonos de alto rendimiento se movió con el S&P 500 con una correlación de 0,67, y con los bonos de empresa de grado de inversión con una de 0,82. La serie del S&P 500 usada aquí es el índice de precios, que deja fuera los dividendos. Frente a la variación mensual de la rentabilidad del bono del Tesoro a 10 años, el índice de alto rendimiento arrojó -0,69, lo que significa que tendía a subir cuando bajaban los tipos. Es un vínculo con los movimientos de los tipos, no lo mismo que una correlación con los rendimientos del Tesoro. Abarca solo 35 meses en un mercado tranquilo, y otro periodo podría verse distinto.
Por eso las herramientas de construcción de carteras no coinciden. Un optimizador que ve la rentabilidad antes de impuestos, una correlación de 0,67 de un periodo tranquilo y ningún año de crisis dará a estos bonos un papel mayor que otro alimentado con rendimientos después de impuestos y de pérdidas y con correlaciones medidas en 2008 o en 2020. Ninguna de las dos respuestas revela la naturaleza permanente del bono ; cada una es una afirmación sobre los datos de entrada, el periodo y los supuestos elegidos.
La rentabilidad que aparece en pantalla es solo el punto de partida de las cuentas. Lo que queda depende de los impagos, de quién paga impuestos y dónde, y de qué años se toman como normales.